Aus 10.000 Euro wären 12.009 Euro geworden: Ein Börsenbrief nach acht Monaten nachgerechnet
Hätte man mit „HOT STOCKS EUROPE“ Nr. 24 vom 28. November 2025 Geld verdient? Wir haben es nachgerechnet: 10.000 Euro, gleichmäßig auf die neun vorgestellten Aktien verteilt, wären bis zum 24. Juli 2026 auf 12.009 Euro gewachsen – plus 20,1 Prozent gegen plus 11,8 Prozent beim STOXX Europe 600. Die Rechnung ist ein Was-wäre-wenn, und die Ehrlichkeit gehört dazu: Ohne den einen Ausreißer SÜSS MicroTec wären es nur 6,1 Prozent gewesen, und von acht genannten Kurszielen wurde genau eines erreicht. Keine Anlageberatung, nur eine Abrechnung in Euro.
 Thomas Mücke
Gründer & Herausgeber

Die Frage ist einfach, und für dich als Anleger ist sie die einzige, die zählt: Hättest du mit diesem Börsenbrief Geld verdient? Nicht „war die Analyse klug“, nicht „hat der Autor ordentlich zitiert“ — sondern: Wäre acht Monate später mehr auf dem Konto gewesen?
Uns liegt Ausgabe 24 von „HOT STOCKS EUROPE“ vom 28. November 2025 vor: acht Seiten, neun ausführlich vorgestellte Aktien, ein Musterdepot mit sechs Positionen, dazu ein Jahresrückblick auf acht gefeierte Gewinner. Wir haben zu 22 dieser Titel eine eigene Tiefenanalyse geschrieben und jede Unternehmenszahl darin gegen Geschäfts- und Quartalsberichte geprüft. Jetzt rechnen wir die Ausgabe ab — in Euro.
Die Antwort in einer Zahl: Wer am Erscheinungstag 10.000 Euro gleichmäßig auf die neun vorgestellten Aktien verteilt und bis zum 24. Juli 2026 gehalten hätte, hätte am Ende 12.009 Euro im Depot gehabt. Das sind 2.009 Euro Gewinn in knapp acht Monaten oder plus 20,1 Prozent. Mit Dividenden waren es 12.110 Euro.
Das ist die gute Nachricht. Die ehrliche kommt sofort hinterher: Nimm eine einzige Aktie aus dieser Rechnung heraus — SÜSS MicroTec mit plus 131,7 Prozent — und aus 20,1 Prozent werden 6,1 Prozent. Aus 10.000 Euro wären dann 10.614 Euro geworden, also weniger als mit einem schlichten Indexinvestment: Der STOXX Europe 600 kam auf derselben Rechenbasis — reine Kursrendite — auf 11.180 Euro. Die Modellrechnung ergibt also ein Plus, und dieses Plus stammt fast vollständig aus einem einzigen Treffer.
Wie wir das gerechnet haben, welche Aktie was einbrachte, ob die Kursziele erreicht wurden, was die Stopp-Marken im Musterdepot wirklich wert waren — und was diese Zahlen ausdrücklich nicht zeigen: alles der Reihe nach.
Die Antwort in einer Zahl
Bevor die Zahl gilt, muss klar sein, wie sie zustande kommt. Wir haben ein Was-wäre-wenn gerechnet, kein nachgestelltes Musterdepot. Der Brief hat nirgends dazu aufgefordert, alle neun vorgestellten Titel am Erscheinungstag gleichmäßig zu kaufen — das ist unsere Annahme, damit überhaupt etwas vergleichbar wird. Die Regeln:
- Kaufzeitpunkt: Schlusskurs am Erscheinungstag, Freitag, dem 28. November 2025. Früher konnte niemand kaufen, der den Brief las.
- Verkaufszeitpunkt: Schlusskurs am 24. Juli 2026, dem letzten Handelstag, an dem alle Titel gemeinsam bewertbar waren.
- Gleichgewichtet: je rund 1.111 Euro auf jeden der neun Titel, Bruchstücke unterstellt, kein Nachkaufen, kein Verkaufen zwischendurch.
- Alles in Euro, umgerechnet mit dem Devisenkurs des jeweiligen Stichtags. Währungsgewinne und -verluste sind also enthalten — genau so, wie ein deutscher Anleger sie im Depot spürt.
- Ohne Gebühren und ohne Steuern. Beides würde das Ergebnis zusätzlich drücken.
Eine Fußnote zur Fairness: Die im Heft gedruckten Kurse stammen vom Redaktionsschluss ein bis zwei Tage vor Erscheinen und liegen teilweise unter dem Schlusskurs des Erscheinungstags. Bei SÜSS MicroTec nennt der Brief 32,90 Euro, der Schlusskurs am 28. November lag bei 34,16 Euro; bei R&S Group stehen 17,40 Euro im Heft gegen 18,90 Euro Schlusskurs. Wir rechnen mit dem Kurs, den ein Leser tatsächlich hätte bezahlen müssen — das ist die für den Brief ungünstigere, aber ehrlichere Variante.
Und so sieht das Ergebnis im Vergleich aus:
| Anlage vom 28.11.2025 bis 24.07.2026 | Aus 10.000 Euro wurden | Rendite |
|---|---|---|
| Die 9 Aktien des Briefes, gleichgewichtet (inkl. Dividenden) | 12.110 Euro | +21,1 % |
| Die 9 Aktien des Briefes, gleichgewichtet (nur Kurs) | 12.009 Euro | +20,1 % |
| STOXX-600-ETF (inkl. Ausschüttung) | 11.410 Euro | +14,1 % |
| MSCI-World-ETF (thesaurierend, Erträge im Kurs enthalten) | 11.240 Euro | +12,4 % |
| STOXX Europe 600 (Preisindex, ohne Ausschüttung) | 11.180 Euro | +11,8 % |
| DAX (Performanceindex, Dividenden enthalten) | 10.530 Euro | +5,3 % |
Vergleicht man Gleiches mit Gleichem — reine Kursrendite gegen reinen Preisindex —, liegen die neun Titel mit 12.009 Euro um 829 Euro vor dem STOXX Europe 600. Rechnet man auf beiden Seiten die Ausschüttungen mit, stehen 12.110 Euro gegen 11.410 Euro beim ETF: 700 Euro Vorsprung. Gegen den DAX, der in diesen acht Monaten nur 5,3 Prozent schaffte, war der Abstand deutlich größer.

Bleibt der Posten, den kaum eine Bilanz eines Börsenbriefs mitrechnet: der Brief selbst. „HOT STOCKS EUROPE“ kostet laut Impressum 29,50 Euro im Monat inklusive Mehrwertsteuer und Versand. Acht Monate sind also 236 Euro. Bei 10.000 Euro Einsatz sind das 2,4 Prozentpunkte Rendite, die erst einmal verdient werden müssen: Aus 2.009 Euro Gewinn werden 1.773 Euro. Der Vorsprung vor dem ETF schrumpft damit von 700 auf rund 464 Euro. Wer nur 5.000 Euro investiert hätte, hätte das Abo bereits fast fünf Prozentpunkte gekostet — die Abogebühr ist ein Fixbetrag, die Rendite nicht. Fair ist dabei anzumerken: Den 236 Euro stehen acht Ausgaben gegenüber, gemessen haben wir nur eine. Wer allein diese eine Ausgabe gekauft hätte, hätte 29,50 Euro gezahlt, und von den 2.009 Euro blieben 1.980 Euro. Auf der Gegenseite ist die Kostenquote eines ETF ebenfalls nicht abgezogen.
Aktie für Aktie
Neun Aktien wurden in Ausgabe 24 mit eigenem Text, eigenem Chart und eigener Begründung vorgestellt. Hier stehen sie mit dem Kurs, den man am Erscheinungstag bezahlt hätte, und dem Kurs vom 24. Juli 2026 — beides in Euro, Fremdwährung zum jeweiligen Tageskurs umgerechnet.
| Aktie | Kurs 28.11.2025 | Kurs 24.07.2026 | Rendite in Euro | Unsere Analyse |
|---|---|---|---|---|
| SÜSS MicroTec | 34,16 € | 79,15 € | +131,7 % | SÜSS-MicroTec-Analyse |
| ACG Metals | 12,44 € | 22,62 € | +81,8 % | ACG-Metals-Analyse |
| Nokia | 5,24 € | 8,22 € | +56,8 % | Nokia-Analyse |
| DPM Metals | 24,07 € | 32,73 € | +36,0 % | DPM-Metals-Analyse |
| R&S Group | 18,90 € | 21,78 € | +15,2 % | R&S-Group-Analyse |
| PFISTERER | 73,70 € | 80,00 € | +8,5 % | PFISTERER-Analyse |
| Thor Explorations | 0,742 € | 0,691 € | −6,8 % | Thor-Explorations-Analyse |
| Fermi | 14,22 € | 6,51 € | −54,2 % | Fermi-Analyse |
| The Platform Group | 6,64 € | 0,782 € | −88,2 % | Platform-Group-Analyse |
Sechs von neun Titeln standen am 24. Juli 2026 im Plus, der mittlere Titel (Median) bei plus 15,2 Prozent. Die Spannweite ist das eigentlich Bemerkenswerte: von plus 131,7 Prozent bis minus 88,2 Prozent. Wer statt aller neun nur drei oder vier Titel gekauft hätte — was in der Praxis die Regel ist —, hätte je nach Auswahl sein Geld fast verdoppelt oder fast halbiert. Die 20,1 Prozent sind das Ergebnis der vollständigen Liste, nicht das Ergebnis eines Lesers, der sich zwei Favoriten herauspickt.
Bei fünf der neun Titel steckt im Euro-Ergebnis auch der Wechselkurs: R&S Group notiert in Franken, Fermi in US-Dollar, DPM Metals in kanadischen Dollar, Thor Explorations und ACG Metals in britischen Pence. Bei Thor Explorations ist das der Unterschied zwischen minus 9,2 Prozent in Pence und minus 6,8 Prozent in Euro, bei ACG Metals zwischen plus 77,1 und plus 81,8 Prozent — der schwächere Euro hat hier also mitverdient.
Daneben feierte der Brief auf Seite 1 acht Titel als Top-Performer des zurückliegenden Börsenjahres. Das waren keine Kaufempfehlungen, sondern ein Rückblick auf bereits gelaufene Kursgewinne — bei Steyr Motors verweist der Brief sogar auf eine bereits ausgesprochene Verkaufsempfehlung. Trotzdem ist interessant, was aus diesen acht ab dem Erscheinungstag geworden wäre:
| Aktie (Rückblick Seite 1) | Rendite in Euro seit 28.11.2025 | Unsere Analyse |
|---|---|---|
| Nebius | +102,0 % | Nebius-Analyse |
| Trekor Metals (bis Juni 2026 Taseko Mines) | +36,1 % | Trekor-Metals-Analyse |
| Steyr Motors | +20,2 % | Steyr-Motors-Analyse |
| Hensoldt | +16,8 % | Hensoldt-Analyse |
| Endeavour Mining | +6,1 % | Endeavour-Mining-Analyse |
| Zegona Communications | +5,5 % (inkl. Ausschüttung +19,4 %) | Zegona-Analyse |
| RENK | −10,3 % | RENK-Analyse |
| Strickland Metals | −57,1 % | Strickland-Metals-Analyse |
Gleichgewichtet ergeben diese acht plus 14,9 Prozent, sechs von acht standen im Plus. Bemerkenswert daran ist vor allem, wie wenig die gefeierte Vergangenheit über die folgenden acht Monate aussagte: Der Titel mit dem spektakulärsten Rückblick, Steyr Motors mit plus 1.256 Prozent im Text des Briefes, brachte danach 20,2 Prozent — solide, aber weit weg von der Zahl, die im Rückblick strahlte. Und Strickland Metals, im Brief mit rund 200 Prozent Kursgewinn erwähnt, verlor danach 57,1 Prozent.
Zählt man alle 23 Titel der Ausgabe zusammen — die neun vorgestellten, die acht aus dem Rückblick und die sechs Depotpositionen, letztere ebenfalls ab dem 28. November 2025 gemessen und beim Turbo-Zertifikat ersatzweise über die zugrunde liegende ASML-Aktie —, ergibt sich gleichgewichtet plus 14,9 Prozent; 14 von 23 standen am 24. Juli 2026 im Plus. Dass dieser Wert dem Rückblick-Wert auf die Nachkommastelle gleicht, ist Zufall: Er stützt sich auf eine andere Grundgesamtheit. Ohne die Ersatzrechnung für das Zertifikat bleiben 22 Titel und plus 12,3 Prozent — die ASML-Aktie ist der einzige Wert in dieser Zeile, den der Brief so nicht genannt hat.
Wurden die Kursziele erreicht?
Kursziele stehen in Börsenbriefen prominent, werden aber selten nachträglich gegen den tatsächlichen Kursverlauf gehalten. Genau das machen wir hier für diese eine Ausgabe: Für acht Titel nennt Ausgabe 24 ein beziffertes Analystenziel, das sich gegen den Kurs vom 24. Juli 2026 halten lässt. Ergebnis: Bei einem von acht wurde das Ziel erreicht.
Ein Hinweis zur Fairness gehört davor: Das Heft nennt zu keinem dieser Ziele einen Zeithorizont, und Analystenziele laufen üblicherweise über zwölf Monate. Unsere Messung nach knapp acht Monaten ist deshalb eine Momentaufnahme zum Stichtag, kein Endstand — ein bis dahin nicht erreichtes Ziel kann später erreicht, zurückgezogen oder angepasst worden sein.
| Aktie | Haus | Kursziel im Brief | Kurs 24.07.2026 | Ergebnis |
|---|---|---|---|---|
| SÜSS MicroTec | MWB Research | 56,00 € | 79,15 € | erreicht, um 41,3 % übertroffen |
| PFISTERER | GBC Research | 85,00 € | 80,00 € | verfehlt um 5,9 % |
| Thor Explorations | Canaccord | 89 Pence | 59 Pence | verfehlt um 33,7 % |
| Pharming Group | Jefferies | 1,70 € | 1,102 € | verfehlt um 35,2 % |
| SolGold | Canaccord | 46 Pence | 28 Pence (Barabfindung) | verfehlt um 39,1 % |
| R&S Group | Berenberg | 35,00 CHF | 20,26 CHF | verfehlt um 42,1 % |
| Fermi | Berenberg | 37,00 USD | 7,40 USD | verfehlt um 80,0 % |
| The Platform Group | MWB Research | 19,50 € | 0,782 € | verfehlt um 96,0 % |

Zwei Titel kamen im Heft sogar mit mehreren Zielen vor. Bei The Platform Group nannte der Brief neben den 19,50 Euro von MWB Research noch 20 Euro (First Berlin) und ein Ziel von 21 (NuWays, ohne Währungsangabe im Heft); wir haben in der Tabelle das niedrigste der drei angesetzt — die beiden anderen wären noch deutlicher verfehlt worden. Bei Pharming Group standen neben dem Jefferies-Ziel von 1,70 Euro zwei unbezifferte Erwartungen: Laut Brief rechnete H.C. Wainwright mit einer „Kursverdoppelung“, Oppenheimer mit „fast einer Kursverdreifachung“ — die Aktie steht am 24. Juli 2026 bei 1,102 Euro und damit 23,5 Prozent unter dem Kurs des Erscheinungstags. Und für ACG Metals nannte der Brief kein Analystenziel, dafür den Firmenchef Artem Volynets mit „wahrscheinlich immer noch 200 bis 300 Prozent Aufwärtspotenzial“; daraus wurden bis zum Stichtag plus 81,8 Prozent.
Und jetzt die Stelle, an der es für jeden interessant wird, der Kursziele ernst nimmt: Die Trefferquote der Kursziele und die Rendite haben wenig miteinander zu tun.
Das beste Beispiel ist ACG Metals. Der Brief zitierte mit Stand 28. November 2025 eine Gewinnschätzung von Canaccord für das Geschäftsjahr 2025: 0,48 US-Dollar Gewinn je Aktie. Der geprüfte Abschluss für dasselbe Geschäftsjahr (Bilanzstichtag 31. Dezember 2025, Testat vom 13. April 2026) weist stattdessen einen Verlust von 2,04 US-Dollar je Aktie aus — die Schätzung lag nicht knapp daneben, sondern auf der falschen Seite der Null. Ob das Haus seine Schätzung später angepasst hat, ist uns nicht bekannt. Trotzdem ist ACG Metals mit plus 81,8 Prozent der zweitbeste der neun vorgestellten Titel. Wer sich an die Prognose gehalten hätte, hätte gut verdient; wer die Prognose überprüft hätte, wäre wahrscheinlich ausgestiegen. Alle Einzelheiten dazu stehen in unserer ACG-Metals-Analyse.
Umgekehrt liegt der Fall bei PFISTERER. Hier stimmte alles, was der Brief über das Geschäft schrieb — wachsende Umsätze, ein Auftragsbestand auf Rekordniveau, ein Analysehaus, das sein Ziel laut Brief von 48 auf 85 Euro anhob. Das Geschäft lief tatsächlich weiter, und die Aktie legte zu. Nur eben um 8,5 Prozent statt um die rund 15 Prozent, die bis zum Kursziel gefehlt hätten. Ein um 5,9 Prozent verfehltes Ziel bei einem Unternehmen, an dem inhaltlich nichts schiefging — das ist der Normalfall, den Kursziele selten abbilden. Nachzulesen in unserer PFISTERER-Analyse.
Der größte Kursverlust der Ausgabe entfiel auf The Platform Group: von 6,64 Euro auf 78 Cent, während drei Häuser Ziele von 19,50 Euro, 20 Euro und 21 (NuWays, ohne Währungsangabe im Heft) nannten. Zeitgleich mit dem Kursverfall wurde berichtet: Das manager magazin schrieb am 12. Juni 2026 über außerordentlich gekündigte Bankkredite und eine Steuerforderung; nach übereinstimmenden Presseberichten prüft die Staatsanwaltschaft Chemnitz seither eine Strafanzeige wegen des Verdachts der Urkundenfälschung — die Prüfung einer Anzeige ist weder ein eröffnetes Ermittlungsverfahren noch eine Anklage. Das Unternehmen weist die Darstellung über seine Anwälte als „entstellte und falsche Behauptungen“ zurück; eine gerichtliche Entscheidung in der Sache liegt nicht vor. Es gilt die Unschuldsvermutung. Nichts davon konnte im November 2025 jemand kennen, weder der Brief noch die zitierten Analysten. Das entlastet die Kursziele nicht von ihrer Wirkung, aber es erklärt sie: Ein Kursziel ist eine Meinung mit Datum, keine Zusage. Details in unserer Platform-Group-Analyse.
Das Musterdepot: was die Stopps gebracht haben
Das Musterdepot des Briefes ist der am besten nachprüfbare Teil der Ausgabe, weil es echte Kauftage, echte Kaufkurse und feste Stopp-Marken nennt. Es wurde am 13. Dezember 2024 mit 100.000 Euro eröffnet. Für den Geld-Check haben wir jede Position ab ihrem tatsächlichen Kauftag nachgerechnet und dabei zwei Varianten gegenübergestellt: einmal so, wie der Brief es vorgibt (Verkauf, sobald die Stopp-Marke unterschritten wird), und einmal ohne Stopp — also einfach durchgehalten bis zum 24. Juli 2026.
| Position | Kauftag | Kaufkurs | Stopp | Was passierte | ohne Stopp | mit Stopp |
|---|---|---|---|---|---|---|
| SolGold | 05.09.2025 | 0,175 € | 0,14 € | Barabfindung 28 Pence = 0,322 € am 04.03.2026 | +84,0 % | +84,0 % |
| Pharming Group | 20.06.2025 | 0,91 € | 1,30 € | Stopp gerissen am 12.02.2026; Kurs am 24.07.2026: 1,102 € | +21,1 % | +42,9 % |
| Tharisa | 18.07.2025 | 1,06 € | 1,06 € | laut Brief bereits ausgestoppt; Kurs am 24.07.2026: 1,324 € | +24,9 % | ±0 % |
| Serabi Gold | 31.10.2025 | 2,72 € | 2,00 € | Stopp hielt; Kurs am 24.07.2026: 3,070 € | +12,9 % | +12,9 % |
| Serviceware | 31.10.2025 | 18,50 € | 15,50 € | Stopp gerissen am 06.02.2026; Kurs am 24.07.2026: 14,55 € | −21,4 % | −16,2 % |
In Geld: Die fünf Positionen banden zu ihren Kaufkursen 112.900 Euro — mehr als das Startkapital von 100.000 Euro, mit dem das Depot im Dezember 2024 eröffnet wurde. Mit den Stopps des Briefes waren sie am Ende 139.720 Euro wert, also plus 23,8 Prozent. Ohne Stopps wären es 140.090 Euro gewesen (plus 24,1 Prozent). Unterm Strich kosteten die Stopps also 370 Euro oder 0,3 Prozentpunkte — praktisch dasselbe Ergebnis, aber aus völlig anderen Einzelteilen.
Positionsweise haben die Stopps funktioniert, und zwar dort, wo es darauf ankam. Bei Pharming Group lief die Aktie nach dem Kauf stark, drehte dann und riss die nachgezogene Marke am 12. Februar 2026: gesicherte 42,9 Prozent statt der 21,1 Prozent, die heute übrig wären. Bei Serviceware begrenzte der Stopp den Verlust auf 16,2 statt 21,4 Prozent. Das ist kein Zaubertrick, sondern schlicht das, wofür Stopps da sind.
Sie haben aber auch Geld gekostet. Tharisa ist das Gegenbeispiel: Die Position wurde auf der Stopp-Marke von 1,06 Euro ausgestoppt, die genau dem Kaufkurs entsprach, und ging damit rechnerisch mit null Ergebnis aus dem Depot — der Brief führt sie in seiner eigenen Tabelle mit 0,0 Prozent und einem Positionswert von null. Am 24. Juli 2026 notiert die Aktie bei 1,324 Euro; wer die Position gehalten hätte, stünde bei plus 24,9 Prozent. Mehr dazu in unserer Tharisa-Analyse.
Der größte Gewinn kam von SolGold, und er kam auf ungewöhnlichem Weg: Die Aktie wurde nicht verkauft, sondern das Unternehmen übernommen. Am 4. März 2026 wurde die Barabfindung von 28 Pence je Aktie wirksam — umgerechnet 0,322 Euro gegenüber einem Kaufkurs von 0,175 Euro, also plus 84,0 Prozent. Das ist wichtig zu betonen, weil ein Delisting nach Totalverlust klingt: Hier war es eine Auszahlung. Wer allerdings erst am Erscheinungstag des Briefes eingestiegen wäre, hätte bei 0,3373 Euro gekauft und mit der Abfindung 4,6 Prozent verloren — dieselbe Position, zwei völlig verschiedene Ergebnisse, nur weil der Einstieg drei Monate auseinanderlag.
Und noch eine Zahl, die zeigt, wie viel bei diesen Titeln von der Ausstiegsentscheidung abhing. Die Zwischenhochs, also die Punkte, an denen ein Verkauf am meisten gebracht hätte: SolGold plus 113,6 Prozent (5. Dezember 2025), Pharming plus 99,8 Prozent (28. Januar 2026), Tharisa plus 61,1 Prozent (29. Januar 2026), Serabi Gold plus 58,7 Prozent (26. Januar 2026). Nur Serviceware kam nie weiter als plus 3,8 Prozent (27. Januar 2026). In allen fünf Fällen lag der beste Verkaufszeitpunkt also im Dezember oder Januar — deutlich vor unserem Stichtag.
Eine Position müssen wir offenlegen, statt sie mitzurechnen: Die sechste Depotposition war ein Turbo-Zertifikat auf ASML, gekauft am 19. September 2025 zu 2,80 Euro und im Brief mit 3,90 Euro geführt (plus 39,3 Prozent). Ein Hebelprodukt lässt sich in keiner Kursdatenbank nachverfolgen — es hat eine Knock-out-Schwelle, einen Emittenten und einen eigenen Preisverlauf, der nicht öffentlich historisiert vorliegt. In die Depotbilanz oben rechnen wir es deshalb nicht mit. Zur Einordnung: Die ASML-Aktie selbst stieg vom 28. November 2025 bis 24. Juli 2026 von 903,40 auf 1.563,00 Euro, also um 73,0 Prozent (mehr dazu in unserer ASML-Analyse). Nur in der Gesamtschau über alle 23 Titel weiter oben setzen wir diese Aktie ersatzweise an — dort ist es ausgewiesen, und dort steht auch der Wert ohne sie.
Was die Zahlen nicht zeigen
Jede Renditerechnung ist auch eine Entscheidung darüber, was gemessen wird. Damit du unsere Zahlen richtig einordnen kannst, hier die Punkte, an denen sie schwach sind:
- Der Stichtag ist gewählt. Der 24. Juli 2026 ist kein magisches Datum, sondern der letzte gemeinsame Handelstag vor dem Redaktionsschluss. Ein Monat früher oder später hätte andere Zahlen ergeben — bei SÜSS MicroTec, das sich mehr als verdoppelt hat, teils drastisch andere.
- Acht Monate sind kurz. Aktien wie Fermi oder ACG Metals sind Wetten auf Projekte, die Jahre brauchen. Was in acht Monaten passiert, sagt über das Ende dieser Geschichten wenig aus — in beide Richtungen.
- Gleichgewichtet ist eine Annahme, kein Fakt. Kein Leser kauft alle neun Titel zu gleichen Teilen. Jede reale Auswahl weicht davon ab, und der Unterschied zwischen dem besten und dem schlechtesten Titel beträgt 220 Prozentpunkte.
- Ein Titel dominiert. Ohne SÜSS MicroTec fällt das Ergebnis von 20,1 auf 6,1 Prozent. Eine Bilanz, die an einer einzigen Position hängt, ist statistisch eine Anekdote und kein Beleg für Methode.
- Keine Steuern, keine Gebühren. Neun Kauforders, Depotkosten, Fremdwährungsaufschläge, am Ende die Abgeltungsteuer auf den Gewinn — alles nicht berücksichtigt. Reale Nettorenditen liegen darunter, und zwar auf beiden Seiten des Vergleichs.
- Beim Musterdepot messen wir nur die Überlebenden. Die Tabelle vom 28. November 2025 zeigt die Positionen, die zu diesem Zeitpunkt im Depot standen. Was der Brief zwischen Dezember 2024 und November 2025 gekauft und wieder verkauft hat, steht dort nicht — die gemessenen plus 23,8 Prozent sind deshalb keine Depotbilanz, sondern die Bilanz von fünf Positionen.
- Die Rechnung ist ein Was-wäre-wenn. Der Brief hat nicht dazu aufgefordert, am Erscheinungstag alle neun Titel zu kaufen. Wir haben diese Annahme gesetzt, weil es die einzige ist, die niemanden bevorzugt.
- Der Brief legt einen eigenen Interessenkonflikt offen. Auf Seite 8 weist „HOT STOCKS EUROPE“ nach der EU-Marktmissbrauchsverordnung (Nr. 596/2014) darauf hin, dass Verlag, Autor oder nahestehende Dritte Longpositionen in den besprochenen Werten eingegangen sein können und beabsichtigen, sie bei steigenden Kursen zu veräußern. In Ausgabe 24 blieb das Feld der konkret genannten Positionen leer — ob und in welcher Höhe investiert war, lässt sich dem Heft also nicht entnehmen, nur, dass die Möglichkeit besteht und offengelegt wird.
Randnotiz: drei Namen, die es so nicht mehr gibt
Der Vollständigkeit halber, weil man beim Nachschlagen sonst ins Leere läuft: Drei Titel der Ausgabe tragen heute nicht mehr den Namen, unter dem der Brief sie nennt. SolGold plc wurde von Jiangxi Copper (Hong Kong) Investment Company Limited übernommen — der High Court of Justice of England and Wales sanktionierte das Scheme of Arrangement am 2. März 2026, wirksam wurde es am 4. März 2026 zu 28 Pence in bar je Aktie, die Streichung von der Londoner Official List folgte am 5. März 2026 (Regulatory News Service, investegate.co.uk). Für die Geldfrage war das eine Auszahlung, kein Verlust: ab Musterdepot-Kaufkurs plus 84,0 Prozent, ab dem Kurs des Erscheinungstags minus 4,6 Prozent. Dundee Precious Metals heißt seit dem 12. September 2025 DPM Metals, Taseko Mines seit dem 25. Juni 2026 Trekor Metals — beides reine Umfirmierungen bei unverändertem Handelscode und unverändertem Geschäft. Für die Geldfrage war das folgenlos: DPM Metals steht bei plus 36,0 Prozent, Trekor Metals bei plus 36,1 Prozent.
Fazit
Zwei Fragen standen am Anfang. Hier sind die Antworten, ohne Umschweife.
Erstens: Hätte man ab dem Kauf Geld verdient? Ja. Aus 10.000 Euro wären in knapp acht Monaten 12.009 Euro geworden, mit Dividenden 12.110 Euro. Das ist mehr, als ein Europa-ETF im selben Zeitraum gebracht hätte, und deutlich mehr als der DAX. Nach Abzug der 236 Euro Abogebühr blieben 1.773 Euro — rechnerisch hätte das Modellergebnis die Abokosten dieser acht Monate also mehr als gedeckt. Aber: Dieses Ergebnis hängt an einer einzigen Aktie. Ohne SÜSS MicroTec wären es 6,1 Prozent gewesen und damit weniger als beim ETF, dessen laufende Kosten in unserer Rechnung allerdings ebenso wenig abgezogen sind wie Gebühren und Steuern auf der anderen Seite. Wer die Liste nicht komplett gekauft hat — und das hat praktisch niemand —, konnte mit denselben neun Vorschlägen sein Geld mehr als verdoppeln (SÜSS MicroTec, plus 131,7 Prozent) oder 88 Prozent verlieren.
Zweitens: Wurden die Kursziele erreicht? Fast nie. Eines von acht, und ausgerechnet dieses eine wurde gleich um 41,3 Prozent übertroffen. Die anderen sieben blieben zwischen 5,9 und 96,0 Prozent darunter. Noch aufschlussreicher ist, dass die Zielerreichung und die Rendite kaum zusammenhingen: ACG Metals brachte 81,8 Prozent, obwohl die zitierte Gewinnschätzung auf der falschen Seite der Null lag. PFISTERER verfehlte sein Ziel nur knapp, obwohl geschäftlich alles lief. Ein Kursziel misst nicht die Qualität eines Unternehmens und schon gar nicht die Rendite eines Lesers — es misst die Erwartung eines Analysehauses an einem bestimmten Tag.
Was das für dich heißt, entscheidest du selbst. Aber die nützlichste Zahl aus dieser Abrechnung ist vielleicht nicht die 12.009, sondern die 6,1: der Wert, der übrig bleibt, wenn ein einziger Volltreffer fehlt. Genau darin liegt der Unterschied zwischen einer Methode und einem Glücksfall — und dieser Unterschied lässt sich nach acht Monaten noch nicht entscheiden.
Quellen
Alle in dieser Abrechnung verwendeten Grundlagen – zum Selbst-Nachrechnen:
- Rechenmethode: Kauf zum Schlusskurs am 28. November 2025 (Erscheinungstag des Briefes, frühestmöglicher Kaufzeitpunkt für einen Leser), Bewertung zum Schlusskurs am 24. Juli 2026. Alle Beträge in Euro, Fremdwährungen zum Devisenkurs des jeweiligen Stichtags umgerechnet, Wechselkurseffekte also enthalten. Gleichgewichtet, ohne Nachkauf, ohne Gebühren, ohne Steuern. „Inkl. Dividenden“ bezeichnet den Total Return. Beim Musterdepot Rendite ab dem im Brief genannten Kauftag zum dort genannten Kaufkurs; „mit Stopp“ bedeutet Verkauf zur Stopp-Marke am ersten Tag, an dem sie unterschritten wurde; reale Ausführungen liegen typischerweise etwas darunter, die Rechnung ist insoweit zugunsten des Briefes vereinfacht.
- Kurse und Devisenkurse: Schlusskurse des jeweiligen Heimatmarktes bzw. Referenzkurse aus unseren Fundamentaldaten; Ausschüttungen zusätzlich gegen die Geschäftsberichte geprüft. Datenstand 24. bis 27. Juli 2026.
- „HOT STOCKS EUROPE“, Ausgabe Nr. 24 vom 28. November 2025, B-Inside International Media GmbH, Freiburg i. Br. (Autor Michael Calivas) – Quelle für Kursziele, Musterdepot-Positionen, Kauftage, Kaufkurse, Stopp-Marken, den Interessenkonflikt-Hinweis auf Seite 8 und den Abopreis. Meinung und Erwartung eines Dritten, keine Quelle für Unternehmenszahlen.
- manager magazin, 12. Juni 2026, Bericht über außerordentlich gekündigte Bankkredite bei The Platform Group; Gegendarstellung der Kanzlei LHR Rechtsanwälte vom selben Tag; Sekundärberichterstattung u. a. aktiencheck.de vom 13. Juni 2026 – Einzelheiten und Belegstellen in unserer Platform-Group-Analyse.
- Unsere 22 veröffentlichten Einzelanalysen der in Ausgabe 24 besprochenen Titel (jeweils in den Tabellen oben verlinkt) – dort jede Kennzahl einzeln gegen Geschäfts- und Quartalsbericht belegt.
- Regulatory News Service (investegate.co.uk) – „Court Sanction of Scheme of Arrangement“, SolGold plc, 2. März 2026 und „Scheme of Arrangement Becomes Effective“, SolGold plc, 4. März 2026.
- DPM Metals Inc. – Vierter Quartalsbericht 2025 (MD&A), Abschnitt „Our Business“, S. 3, bereits zitiert in der DPM-Metals-Analyse; „Taseko Annual General Meeting Voting Results and Change of Name“, Pressemitteilung, trekormetals.com, 24. Juni 2026.
Transparenz & Disclaimer: Diese Abrechnung ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Vergangene Wertentwicklungen sind kein Hinweis auf künftige Ergebnisse. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Börsenlotse ist selbst ein Finanzmedium und steht insoweit im Wettbewerb zu dem hier nachgerechneten Börsenbrief; an dessen Erstellung ist diese Redaktion nicht beteiligt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
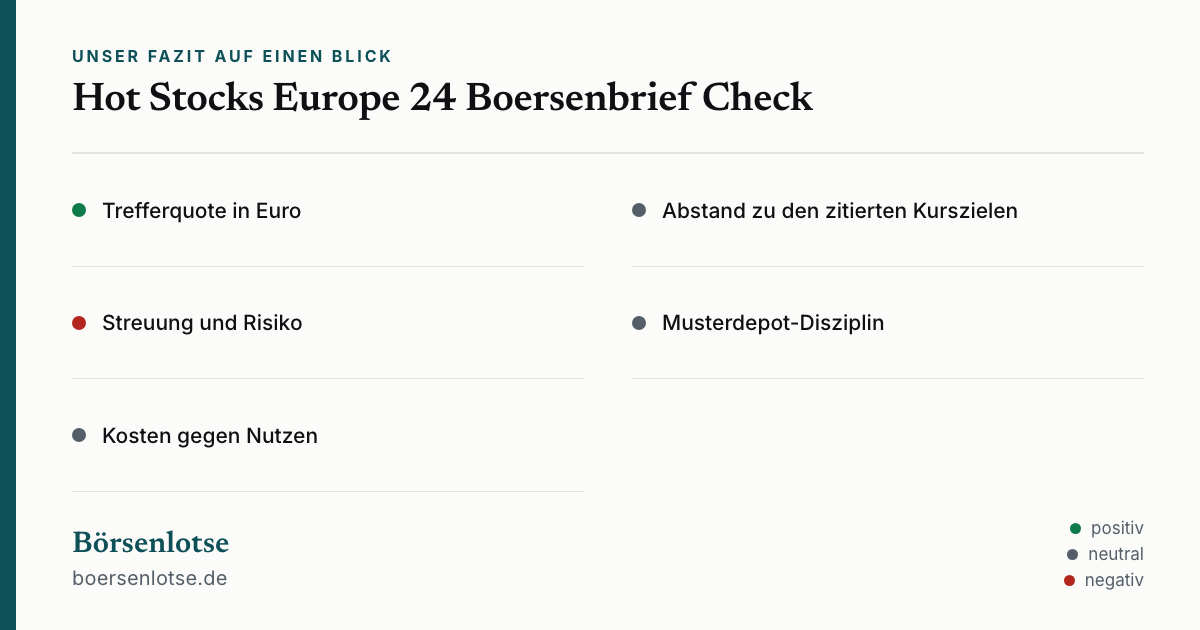
Unser Fazit auf einen Blick
- Trefferquote in Euro positiv
- Sechs von neun vorgestellten Titeln standen am 24. Juli 2026 im Plus, gleichgewichtet plus 20,1 Prozent (inkl. Dividenden plus 21,1 Prozent). Rechnerisch wären aus 10.000 Euro 12.009 Euro geworden – mehr als mit dem STOXX Europe 600 (11.180 Euro, gleiche Rechenbasis), mehr als mit einem STOXX-600-ETF inkl. Ausschüttung (11.410 Euro gegen 12.110 Euro inkl. Dividenden) und mehr als mit dem DAX (10.530 Euro).
- Abstand zu den zitierten Kurszielen neutral
- Von acht bezifferten Analysten-Kurszielen war zum Stichtag eines erreicht – SÜSS MicroTec, und das gleich um 41,3 Prozent übertroffen. Die übrigen sieben lagen zwischen 5,9 Prozent (PFISTERER) und 96,0 Prozent (The Platform Group) darunter; einen Zeithorizont nennt das Heft zu keinem dieser Ziele, die Messung ist also eine Momentaufnahme. Zielabstand und Rendite hingen kaum zusammen: ACG Metals brachte plus 81,8 Prozent, obwohl aus der zitierten Gewinnschätzung von 0,48 US-Dollar je Aktie für 2025 ein geprüfter Verlust von 2,04 US-Dollar wurde.
- Streuung und Risiko negativ
- Das Ergebnis hängt an einem einzigen Titel: Ohne SÜSS MicroTec bleiben von 20,1 Prozent nur 6,1 Prozent – aus 10.000 Euro wären dann 10.614 Euro geworden, weniger als die 11.180 Euro des STOXX Europe 600 auf derselben Rechenbasis. Zwischen dem besten und dem schlechtesten Titel liegen 220 Prozentpunkte (plus 131,7 gegen minus 88,2 Prozent). Wer nicht die komplette Liste kaufte, bekam ein völlig anderes Ergebnis.
- Musterdepot-Disziplin neutral
- Die Stopp-Marken sind mit Kauftag, Kaufkurs und Marke je Position öffentlich nachprüfbar. Je Position haben sie gewirkt: bei Pharming plus 42,9 statt plus 21,1 Prozent, bei Serviceware minus 16,2 statt minus 21,4 Prozent. Bei Tharisa kosteten sie die 24,9 Prozent, die heute im Plus stünden – unterm Strich also 370 Euro. Fünf Positionen zusammen: 112.900 Euro Einsatz, 139.720 Euro Ergebnis (ohne Stopps 140.090 Euro).
- Kosten gegen Nutzen neutral
- 29,50 Euro im Monat sind für acht Monate 236 Euro und damit 2,4 Prozentpunkte auf 10.000 Euro Einsatz – aus 2.009 Euro Gewinn werden 1.773 Euro, der Vorsprung vor dem ETF schrumpft von rund 700 auf rund 464 Euro. Bei kleineren Depots kippt die Rechnung schnell: Bei 5.000 Euro Einsatz kostet das Abo fast fünf Prozentpunkte.
Die Geldfrage hat eine klare Antwort: Aus 10.000 Euro, am 28. November 2025 gleichmäßig auf die neun vorgestellten Aktien verteilt, wären bis zum 24. Juli 2026 rechnerisch 12.009 Euro geworden – plus 20,1 Prozent und damit mehr als STOXX Europe 600, STOXX-600-ETF, MSCI-World-ETF oder DAX. Getragen wird das Ergebnis aber von einem einzigen Titel: ohne SÜSS MicroTec bleiben 6,1 Prozent. Von acht Kurszielen war zum Stichtag eines erreicht, und 236 Euro Abogebühr für acht Monate zehren 2,4 Prozentpunkte auf. Modellrechnung ohne Gebühren und Steuern, keine Anlageberatung.
Bitte beachten
- Dieser Artikel trägt bewusst keinen Unternehmens-Qualitäts-Ampel-Block: Die Ampel beurteilt die Substanz einer einzelnen Firma anhand ihrer Geschäftsberichte – hier wird eine ganze Börsenbrief-Ausgabe mit 23 besprochenen Titeln in Euro nachgerechnet.
- Die Renditerechnung ist ein Was-wäre-wenn: Der Brief hat nicht dazu aufgefordert, am Erscheinungstag alle neun vorgestellten Titel gleichgewichtet zu kaufen. Wir haben diese Annahme gesetzt, weil sie keinen Titel bevorzugt.
- Nicht mitgerechnet ist in der Depotbilanz die sechste Musterdepot-Position, ein Turbo-Zertifikat auf ASML (Kauf 19. September 2025 zu 2,80 Euro, im Brief mit 3,90 Euro geführt) – Hebelprodukte sind nicht öffentlich historisiert. Die ASML-Aktie selbst legte im Messzeitraum um 73,0 Prozent zu; nur in der Gesamtschau über alle 23 Titel setzen wir sie ersatzweise an und weisen den Wert ohne sie mit aus (plus 12,3 Prozent über 22 Titel).
- Die sechs Depotpositionen, ab dem 28. November 2025 gemessen und damit vergleichbar mit den übrigen Titeln der Ausgabe: Pharming Group minus 23,5 Prozent, Tharisa plus 17,2 Prozent, SolGold minus 4,6 Prozent (Barabfindung), Serviceware minus 12,1 Prozent, Serabi Gold minus 6,9 Prozent, ASML plus 73,0 Prozent. Die Tabelle im Text misst dagegen ab dem echten Kauftag des Briefes.
- Datenstand dieser Abrechnung: 24. bis 27. Juli 2026. Ohne Gebühren und Steuern gerechnet.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen.
Häufige Fragen
Ja. Wer am Erscheinungstag, dem 28. November 2025, 10.000 Euro gleichmäßig auf die neun im Heft vorgestellten Aktien verteilt und bis zum 24. Juli 2026 gehalten hätte, hätte 12.009 Euro im Depot gehabt – 2.009 Euro Plus oder 20,1 Prozent, mit Dividenden 12.110 Euro. Das ist eine Modellrechnung, kein nachgestelltes Depot: Der Brief hat nicht dazu aufgefordert, alle neun Titel am Erscheinungstag zu kaufen. Wichtig ist die zweite Hälfte der Antwort: Ohne den einen Ausreißer SÜSS MicroTec (plus 131,7 Prozent) wären es nur 6,1 Prozent gewesen.
Im selben Zeitraum wurden aus 10.000 Euro mit einem STOXX-600-ETF inklusive Ausschüttung 11.410 Euro, mit einem MSCI-World-ETF 11.240 Euro. Die neun Aktien lagen mit 12.110 Euro (inkl. Dividenden) also rund 700 Euro vorn – vor Abzug der Abogebühr. Nach 236 Euro Abokosten bleiben davon rund 464 Euro. Ohne SÜSS MicroTec hätte das Indexinvestment vorn gelegen: 11.180 Euro (STOXX Europe 600, reine Kursrendite) gegen 10.614 Euro auf derselben Basis.
Kauf zum Schlusskurs am Erscheinungstag 28. November 2025, Bewertung zum Schlusskurs am 24. Juli 2026, alles in Euro und zum Devisenkurs des jeweiligen Stichtags – Währungsgewinne und -verluste sind also enthalten. Gleichgewichtet, also je rund 1.111 Euro pro Titel und mit unterstellten Bruchstücken, ohne Nachkauf, ohne Gebühren und ohne Steuern. Das ist ein Was-wäre-wenn: Der Brief hat nirgends dazu aufgefordert, am Erscheinungstag alle neun Titel zu kaufen.
Von acht bezifferten Analysten-Kurszielen, die der Brief nennt, wurde bis zum 24. Juli 2026 genau eines erreicht: SÜSS MicroTec übertraf das Ziel von 56 Euro um 41,3 Prozent. Die übrigen sieben blieben darunter – PFISTERER um 5,9 Prozent, Thor Explorations um 33,7, Pharming um 35,2, SolGold um 39,1, R&S Group um 42,1, Fermi um 80,0 und The Platform Group um 96,0 Prozent. Zur Einordnung: Das Heft nennt zu keinem dieser Ziele einen Zeithorizont, unsere Messung ist deshalb eine Momentaufnahme zum Stichtag und kein Endstand.
Die fünf nachrechenbaren Positionen banden zu ihren Kaufkursen 112.900 Euro und waren mit den Stopps des Briefes am Ende 139.720 Euro wert, also plus 23,8 Prozent. Die Stopps halfen bei Pharming (plus 42,9 statt plus 21,1 Prozent) und Serviceware (minus 16,2 statt minus 21,4 Prozent) und kosteten bei Tharisa Rendite: dort bei null ausgestoppt, heute stünde die Position bei plus 24,9 Prozent. Unterm Strich kosteten die Stopps 370 Euro – ohne sie wären es 140.090 Euro gewesen. Die sechste Position, ein Turbo-Zertifikat auf ASML, ist ein Hebelprodukt und nicht nachrechenbar.
Das hängt an der Depotgröße, nicht an der Qualität des Briefes. 29,50 Euro im Monat sind für acht Monate 236 Euro. Bei 10.000 Euro Einsatz sind das 2,4 Prozentpunkte Rendite, bei 5.000 Euro fast fünf Prozentpunkte, bei 50.000 Euro weniger als ein halber. Aus dem gemessenen Gewinn von 2.009 Euro werden nach Abogebühr 1.773 Euro. Acht Monate sind allerdings ein zu kurzer Zeitraum, um daraus eine Regel abzuleiten.
Nein. Dieser Artikel rechnet nach, was mit bereits veröffentlichten Vorschlägen eines Dritten in einem abgeschlossenen Zeitraum passiert ist. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Prognose. Er bewertet auch nicht den Verlag, sondern misst ausschließlich, wie sich die in einer einzelnen Ausgabe genannten Titel in einem abgeschlossenen Zeitraum entwickelt haben. Vergangene Wertentwicklungen sind kein Hinweis auf künftige Ergebnisse; Aktien-Investments können bis zum Totalverlust führen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.