Fate Therapeutics: Die Zellen funktionieren — die Kasse läuft trotzdem aus
Im Januar 2021 verkaufte Fate Therapeutics eigene Aktien zu 85,50 US-Dollar. Im März 2024 zu 5,50. Im August 2026 dokumentierte die eigene Gebührentabelle bei der SEC einen Kurs von 2,795 US-Dollar. Dazwischen liegen ein gekündigter Großvertrag, 1.595,7 Millionen US-Dollar aufgelaufener Verlust und ein Sparkurs, der den Betriebsaufwand von 404,7 auf 154,4 Millionen gedrückt hat. Und dann, im August 2026, die andere Nachricht: Der erste Patient einer möglichen Zulassungsstudie wurde behandelt — ambulant, mit Entlassung am selben Tag. Wir lesen nach, was eine Plattform wert ist, die noch nie ein Medikament verkauft hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 2,50 $ +0,40 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 10. August 2026: -10,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,95 $ bis 3,10 $ · Letzter Kurs: 2,50 $ (Stand: 18. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Ruinen-Falle: Warum ein tiefer Kurs wie ein Schnäppchen aussieht
Es gibt eine Denkfalle, die fast jeden erwischt, der lange genug an der Börse unterwegs ist. Sie funktioniert so: Du siehst einen Kurs von heute, du kennst einen Kurs von früher — und dein Kopf rechnet automatisch die Differenz aus. „Die Aktie stand mal bei 85 Dollar, jetzt steht sie bei 3. Sie muss nur ein Zehntel zurückholen.“ Nenn es die Ruinen-Falle: Wir verwechseln den Abstand zu früher mit einer Aussage über heute. Der alte Kurs ist aber kein Preisschild. Er ist ein Erinnerungsstück.
Bei Fate Therapeutics ist der Abstand ungewöhnlich groß, und er lässt sich sogar ohne Kursdatenbank belegen. Auf dem Deckblatt jedes Geschäftsberichts muss ein Unternehmen den Wert seines Streubesitzes zum Stichtag der Jahresmitte angeben. Zum 30. Juni 2021 waren das 6.960 Millionen US-Dollar. Zum 30. Juni 2025 waren es 113 Millionen. Das sind 98 Prozent weniger, in vier Jahren, aus den eigenen Unterlagen des Unternehmens.
Und genau hier liegt das Spannungsfeld, das uns durch diese Analyse begleitet: In denselben vier Jahren ist die Wissenschaft vorangekommen. Im August 2026 wurde der erste Patient in einer Studie behandelt, die zur Zulassung führen kann. Die Forschung geht voran, die Kasse geht zurück — und beides zeigt in dieselbe Zukunft. Wir lesen deshalb nicht den Kurs, sondern die Berichte. Deal?
Die Firmengeschichte für Anleger
-
2013
Börsengang an der Nasdaq
Nach sechs Jahren als privat finanziertes Unternehmen kommt Fate an die Börse. Seither finanziert der Kapitalmarkt jeden Forschungsdollar — ein Muster, das bis heute gilt.
-
2021
Platzierung zu 85,50 US-Dollar je Aktie
Im Januar 2021 gibt das Unternehmen Aktien zum Höchstpreis seiner Geschichte aus. Wer damals einstieg, hält den teuersten Anker, den die eigenen Unterlagen dokumentieren.
-
2023
Janssen beendet die Zusammenarbeit
Der Geschäftsbericht nennt die Meldung vom Januar 2023 selbst als kursrelevantes Ereignis. Für Aktionäre fiel damit die größte externe Erlösquelle weg — und eine Sammelklage folgte.
-
2024
Kapitalerhöhung zu 5,50 US-Dollar
Im März 2024 verkauft Fate 14.545.454 Aktien für rund 80,0 Mio. US-Dollar brutto. Der Preis liegt 94 Prozent unter dem von 2021 — Altaktionäre zahlen den Preis der Verwässerung.
-
2026
Betriebsaufwand auf 154,4 Mio. US-Dollar gesenkt
Der Geschäftsbericht vom Februar 2026 zeigt den dritten Sparjahrgang in Folge. Für Aktionäre heißt das: mehr Zeit pro Dollar, aber auch weniger Programme gleichzeitig.
-
2026
Erster Patient in RECLAIM-LN behandelt
Im August 2026 erhält erstmals ein Patient FT819 in einer möglichen Zulassungsstudie — ambulant, mit Entlassung am selben Tag. Ab hier entscheidet nicht mehr die Theorie, sondern das Ergebnis.
Was Fate Therapeutics eigentlich macht — Zellen von der Stange
Stell dir eine Krebs- oder Autoimmuntherapie vor, die ein Maßanzug ist. Bei einer klassischen CAR-T-Behandlung werden dem Patienten eigene Immunzellen entnommen, im Labor genetisch umgebaut, vermehrt und zurückgegeben. Das dauert Wochen, es kostet sechsstellig, und jede Charge ist ein Einzelstück — mit allen Schwankungen, die Einzelstücke haben.
Fate Therapeutics geht den anderen Weg: Konfektionsware aus dem Lager. Das Unternehmen baut aus menschlichen Zellen sogenannte induzierte pluripotente Stammzellen — Zellen, die sich unbegrenzt teilen und in jeden Zelltyp des Körpers entwickeln können. Aus einer einzigen dieser Zellen wird eine genetisch präzise bearbeitete Klon-Masterzellbank gezogen: der Mutterteig, aus dem sich beliebig oft dasselbe Brot backen lässt. Die fertigen Zellen liegen tiefgefroren im Depot und können auf Abruf an eine Klinik geschickt werden.
Der Vorteil ist leicht zu verstehen, und das Unternehmen führt ihn in der Ergebnismitteilung vom 13. August 2026 selbst vor: Der erste Patient der Zulassungsstudie wurde ambulant behandelt und noch am selben Tag entlassen, mit einem Präparat, das bereits im Lager lag. Bei einer Maßanzug-Therapie wäre das nicht möglich.
Drei Kandidaten stehen im Mittelpunkt. FT819 richtet sich gegen den B-Zell-Marker CD19 und wird in Autoimmunerkrankungen geprüft — Lupus, Lupus-Nephritis und systemische Sklerose. FT839 trägt 13 gezielte Genveränderungen und zielt gleichzeitig auf CD19 und CD38; die US-Arzneimittelbehörde FDA gab den Prüfantrag im Juli 2026 frei. FT836 zielt auf die Stressmarker MICA und MICB und wird in soliden Tumoren getestet. Dazu kommt ein Portfolio, das der Geschäftsbericht 10-K für 2025 mit über 600 erteilten Patenten und 550 angemeldeten Patentanmeldungen beziffert.
Eines aber macht das Unternehmen nicht: Geld verdienen. Der Geschäftsbericht für 2025 formuliert es ohne Beschönigung.

„We have not yet obtained regulatory approval for any of our product candidates or generated any revenues from therapeutic product sales.“
Übersetzung: „Wir haben für keinen unserer Produktkandidaten eine Zulassung erhalten und keinerlei Umsatz aus dem Verkauf therapeutischer Produkte erzielt.“
— Fate Therapeutics, SEC-Geschäftsbericht 10-K für 2025, Risikofaktoren (Item 1A)
Was in der Gewinn- und Verlustrechnung dennoch als Umsatz steht, kommt aus einem einzigen Vertrag: der Zusammenarbeit mit dem japanischen Pharmaunternehmen Ono Pharmaceutical, geschlossen am 14. September 2018. Ono zahlte damals 10,0 Millionen US-Dollar im Voraus, sagte rund 20,0 Millionen an Forschungsförderung zu und leistete im Dezember 2020 einen Meilenstein über weitere 10,0 Millionen. Das ist Auftragsforschung — keine Medikamente, die jemand kauft.
Wo die Aktie auf unseren Tisch kam
Kein Bewertungsfilter hat Fate Therapeutics gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner listet Titel, über die in Anlegerforen auffällig oft gesprochen wird; FATE stand dort am 18. September 2026 auf der Liste. Das ist keine Empfehlung und kein Signal — es ist ein Hinweis darauf, dass irgendwo gerade jemand eine Geschichte erzählt. Unsere Aufgabe ist dann, die Geschichte gegen die Papiere zu halten.
Und die Papiere erzählen die Fallhöhe erstaunlich präzise, ganz ohne Kursdatenbank. Drei Preise stehen wörtlich in SEC-Unterlagen des Unternehmens:
- 85,50 US-Dollar — im Januar 2021 gab Fate zusammen mit einer Aktienplatzierung vorabfinanzierte Optionsscheine zu 85,499 US-Dollar aus; das entspricht laut Quartalsbericht dem Ausgabepreis je Aktie abzüglich des Ausübungspreises von 0,001 US-Dollar.
- 5,50 US-Dollar — im März 2024 verkaufte das Unternehmen 14.545.454 Aktien zu diesem Preis und nahm rund 80,0 Millionen US-Dollar brutto ein.
- 2,795 US-Dollar — in der Gebührentabelle zur Registrierung S-8 vom 13. August 2026 als Durchschnitt aus Tageshoch und Tagestief an der Nasdaq am 10. August 2026 ausgewiesen.
Drei Zahlen, fünfeinhalb Jahre, minus 97 Prozent. Merke dir den Satz gleich am Anfang: Ein tiefer Kurs ist kein Rabatt, sondern eine Frage. Die Frage lautet hier: Was ist übrig, und reicht es?
Für die Einordnung hilft ein Blick auf einen Nachbarfall. Beim Zelltherapie-Entwickler ImmunityBio haben wir gesehen, wie ein Biotech aussieht, bei dem die Substanzfrage bereits beantwortet ist — mit ausdrücklichem Fortführungshinweis und negativem Eigenkapital. Fate steht an einer anderen Stelle derselben Straße: Die Bilanz ist noch intakt, die Frage ist, wie lange.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt — und das ist bei diesem Unternehmen nicht die Forschung, sondern die Buchhaltung. Fate Therapeutics hat seinen Apparat in drei Jahren radikal verkleinert, ohne die Programme aufzugeben, auf die es ankommt.
Der gesamte Betriebsaufwand fiel von 404,7 Millionen US-Dollar im Jahr 2022 auf 154,4 Millionen im Jahr 2025 — ein Minus von 62 Prozent. Die Forschungs- und Entwicklungskosten sanken im selben Zeitraum von 320,5 auf 107,8 Millionen, die Verwaltungskosten von 84,2 auf 46,5 Millionen. Und der operative Mittelabfluss, also das Geld, das tatsächlich das Konto verlässt, ging von 248,2 auf 106,1 Millionen US-Dollar zurück.
Das Bemerkenswerte: Der Sparkurs hört nicht auf. Im ersten Halbjahr 2026 lag der Betriebsaufwand nochmals 14,3 Millionen US-Dollar unter dem Vorjahreszeitraum — Forschung und Entwicklung minus 13 Prozent, Verwaltung minus 27 Prozent. Wer schon einmal erlebt hat, wie schwer sich Organisationen mit Verkleinerung tun, weiß, dass das echte Arbeit ist.
Nun die andere Hälfte des Bildes. Während die Kosten fielen, fielen die Erlöse schneller.
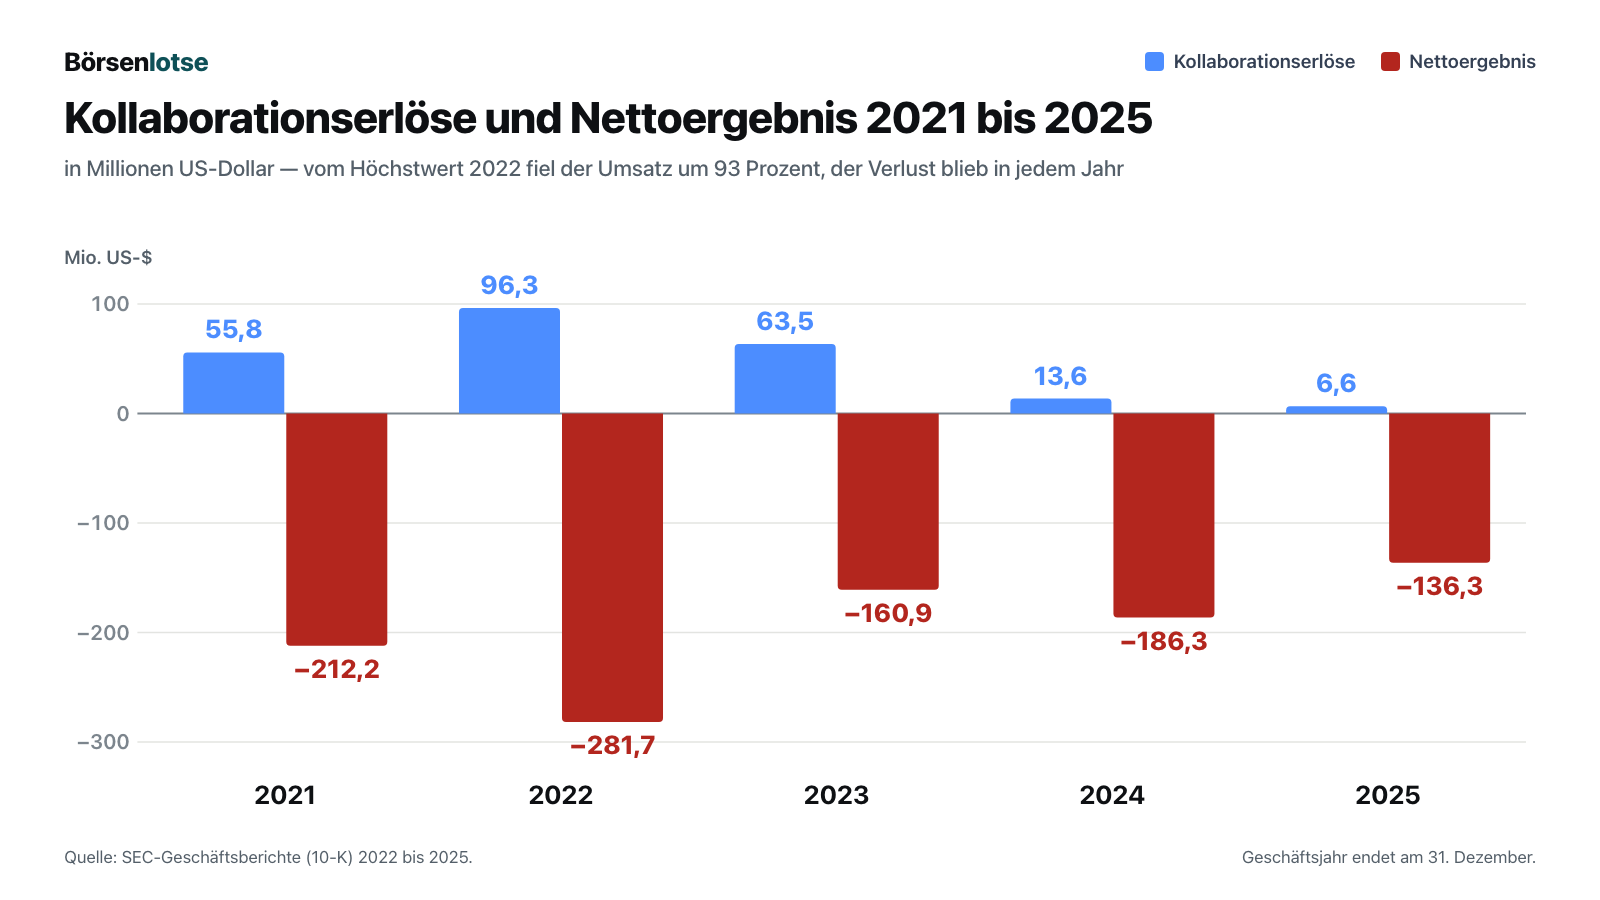
Die Reihe liest sich wie ein Abriss: 55,8 Millionen US-Dollar (2021), 96,3 (2022), 63,5 (2023), 13,6 (2024), 6,6 (2025). Im zweiten Quartal 2026 waren es 2,082 Millionen — etwas mehr als die 1,907 Millionen des Vorjahresquartals, aber auf einem Niveau, auf dem ein Prozentvergleich nichts mehr erklärt.
Der Nettoverlust ist dabei deutlich kleiner geworden: von 281,7 Millionen US-Dollar (2022) auf 136,3 Millionen (2025), im zweiten Quartal 2026 auf 30,2 Millionen oder 0,25 US-Dollar je Aktie, nach 0,29 US-Dollar im Vorjahresquartal. Nur: Ein kleinerer Verlust ist kein Gewinn. Er ist ein langsamerer Verbrauch.
Und genau der lässt sich in der Bilanz mitverfolgen.
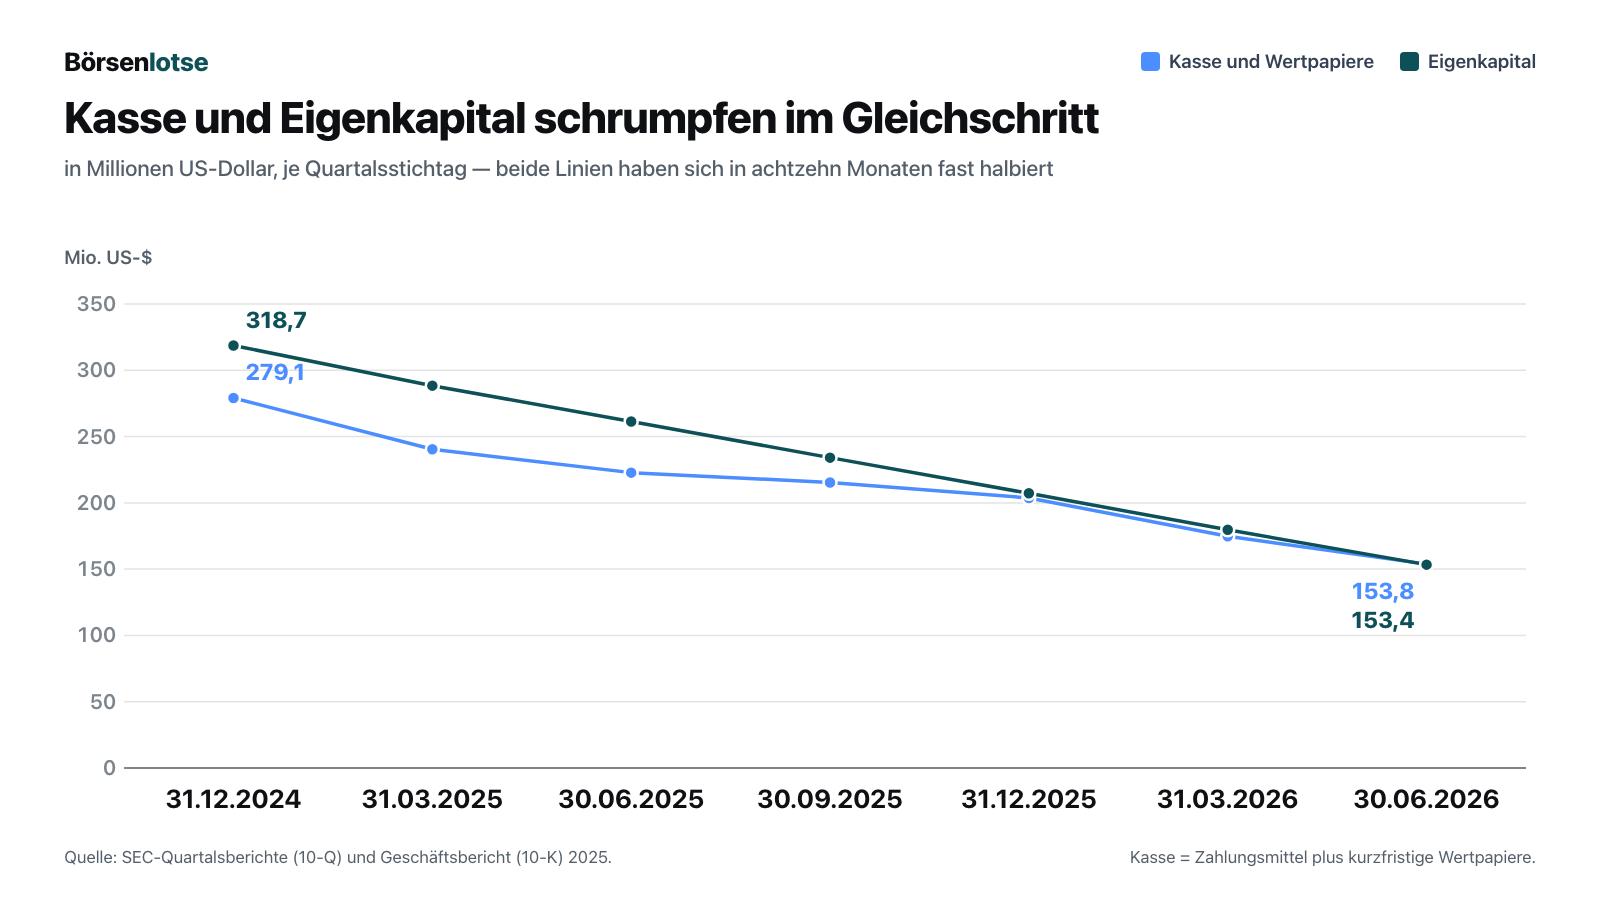
Die Bilanz zum 30. Juni 2026 ist dabei erstaunlich sauber: 32,4 Millionen US-Dollar Zahlungsmittel plus 121,3 Millionen kurzfristige Wertpapiere ergeben 153,8 Millionen. Die Bilanzsumme liegt bei 260,1 Millionen, die kurzfristigen Verbindlichkeiten bei 32,6 Millionen, das Eigenkapital bei 153,4 Millionen. Finanzschulden gibt es nicht. Wer nur auf Verschuldung achtet, findet hier nichts zu beanstanden — der Druck kommt von einer anderen Seite.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: 1.595,7 Millionen Dollar sind verbraucht — und es geht weiter
Der aufgelaufene Verlust ist die Summe aller Verluste seit der Gründung. Bei Fate Therapeutics stand er am 30. Juni 2026 bei 1.595.681 Tausend US-Dollar, also rund 1,6 Milliarden. Zum Vergleich: Das gesamte bilanzielle Eigenkapital beträgt 153,4 Millionen. Über neunzehn Jahre hat das Unternehmen also mehr als das Zehnfache dessen verbraucht, was heute noch übrig ist.
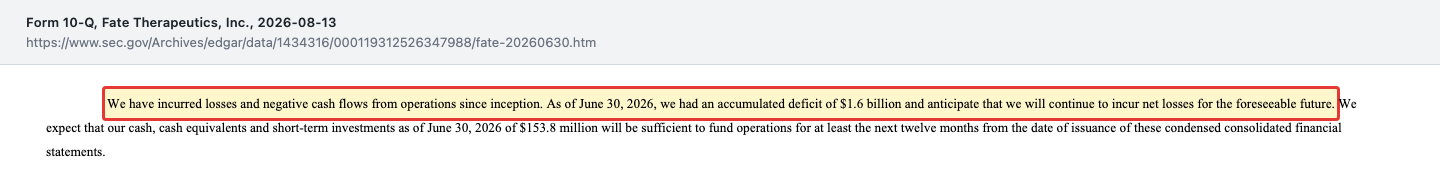
„We have incurred losses and negative cash flows from operations since inception. As of June 30, 2026, we had an accumulated deficit of $1.6 billion and anticipate that we will continue to incur net losses for the foreseeable future.“
Übersetzung: „Wir haben seit der Gründung Verluste und negative Zahlungsströme aus dem operativen Geschäft erwirtschaftet. Zum 30. Juni 2026 belief sich unser aufgelaufener Verlust auf 1,6 Milliarden US-Dollar, und wir rechnen damit, auf absehbare Zeit weiterhin Nettoverluste auszuweisen.“
— Fate Therapeutics, SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt „Liquidity and Capital Resources“
Wichtig ist der zweite Teil desselben Absatzes: Das Unternehmen erklärt, die vorhandenen Mittel reichten für mindestens zwölf Monate ab Veröffentlichung des Berichts. Das ist die formale Aussage, die ein Fortführungsrisiko ausschließt — und sie ist hier nicht bloß Floskel, sondern rechnerisch gedeckt.
Unbequeme Wahrheit Nr. 2: Die Kasse endet vor der eigenen Studie
Rechnen wir es nach, mit den Zahlen aus der Ergebnismitteilung vom 13. August 2026. Die Kasse samt Wertpapieren lag bei 153,8 Millionen US-Dollar, der Rückgang im zweiten Quartal 2026 bei 21 Millionen. Bleibt das Tempo, reicht das Geld für rund sieben Quartale — also bis etwa zum Frühjahr 2028. Das Unternehmen selbst nennt in derselben Mitteilung eine Reichweite „bis ins Jahr 2028 hinein“. Beide Rechnungen passen zusammen.
Nun die zweite Zahl aus derselben Mitteilung: Die Rekrutierung der Zulassungsstudie RECLAIM-LN soll im ersten Halbjahr 2028 abgeschlossen sein. Abgeschlossen heißt: Dann ist der letzte der rund 53 Patienten aufgenommen. Der primäre Endpunkt wird 26 Wochen nach der Behandlung gemessen. Ergebnisse gibt es also frühestens gegen Ende 2028 — und ausgewertet, eingereicht und beschieden noch deutlich später.
Damit steht ein einfacher Satz im Raum, den keine Pressemitteilung so formuliert: Die eigene Kasse reicht nicht bis zum Ergebnis der eigenen Studie. Frisches Kapital ist hier keine Option zur Beschleunigung, sondern eine Voraussetzung zur Fortsetzung. Und das führt direkt zur nächsten Wahrheit.
Unbequeme Wahrheit Nr. 3: Dein Stück vom Kuchen wird kleiner
Verwässerung heißt im Alltagsbild: Der Kuchen wird nicht größer, aber er wird in mehr Stücke geschnitten. Dein Stück schrumpft, ohne dass du etwas getan hast. Bei Fate Therapeutics geschieht das auf drei Wegen gleichzeitig.
Erstens, die bereits ausgegebenen Rechte. Zum 30. Juni 2026 standen 39.126.625 potenziell verwässernde Titel aus: 13.775.430 aus wandelbaren Vorzugsaktien, 16.350.779 aus Optionen und 9.000.416 aus Aktienzusagen. Ein Jahr zuvor waren es 33.517.954. Gegen 116.694.106 ausstehende Aktien gerechnet, sind das gut ein Drittel. Dazu kommen 3.893.674 vorabfinanzierte Optionsscheine aus den Platzierungen von Januar 2021 und März 2024; weil ihr Ausübungspreis bei 0,001 US-Dollar liegt, zählt das Unternehmen sie im Ergebnis je Aktie bereits wie Aktien mit.
Zweitens, das reine Verstreichen der Zeit. In der Bilanz zum 30. Juni 2026 stehen 116.694.106 Aktien. Auf dem Deckblatt desselben Berichts, datiert auf den 6. August 2026, sind es 119.820.514 — 3.126.408 mehr in fünf Wochen, ohne nennenswerten Kapitalzufluss. Am 4. August 2026 wurden Aktienzusagen aus dem Juli 2024 fällig; die Insider-Meldungen (Form 4) vom Folgetag zeigen, dass Vorstände Teilmengen ausschließlich zur Deckung der Lohnsteuer verkauften. Nachschub ist bereits genehmigt: Die Hauptversammlung billigte am 12. Juni 2026 weitere 7.000.000 Planaktien, angemeldet zur Ausgabe am 13. August 2026.
Drittens, das offene Regal. Seit November 2023 verfügt Fate über eine Vorratsregistrierung, aus der noch rund 220,0 Millionen US-Dollar abgerufen werden können, davon 100,0 Millionen über ein laufendes Verkaufsprogramm mit der Investmentbank Jefferies. Bis zum 30. Juni 2026 war daraus nichts verkauft worden. Das Unternehmen benennt die Folge selbst.

„Any sale or issuance of securities pursuant to a registration statement or otherwise may result in dilution to our stockholders and may cause the market price of our stock to decline, and new investors could gain rights superior to our existing stockholders.“
Übersetzung: „Jeder Verkauf und jede Ausgabe von Wertpapieren auf Grundlage einer Registrierungserklärung oder auf anderem Wege kann zu einer Verwässerung unserer Aktionäre führen, den Börsenkurs unserer Aktie fallen lassen, und neue Investoren könnten Rechte erhalten, die denen unserer bestehenden Aktionäre übergeordnet sind.“
— Fate Therapeutics, SEC-Quartalsbericht 10-Q zum 30.06.2026, Teil II, Risikofaktoren (Item 1A)
Das Muster ist kein Verdacht, sondern Vergangenheit: Die letzte Platzierung im März 2024 lief zu 5,50 US-Dollar je Aktie, 94 Prozent unter dem Preis von Januar 2021. Wer 2021 gekauft hat, hat 2024 mitbezahlt.
Unbequeme Wahrheit Nr. 4: Ein Mietvertrag, der länger läuft als die Kasse
Diese Zahl steht in keiner Pressemitteilung. Im Anhang des Quartalsberichts zum 30. Juni 2026 findet sich unter den Verpflichtungen ein Posten von 113,8 Millionen US-Dollar an künftigen, nicht abgezinsten Mindestzahlungen für Büro- und Laborflächen — zu leisten über eine gewichtete Restlaufzeit von 9,7 Jahren.
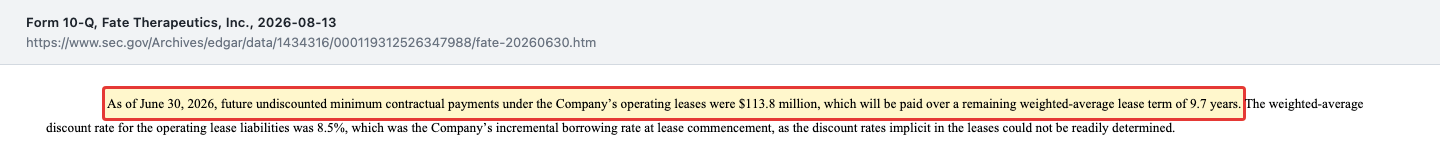
„As of June 30, 2026, future undiscounted minimum contractual payments under the Company’s operating leases were $113.8 million, which will be paid over a remaining weighted-average lease term of 9.7 years.“
Übersetzung: „Zum 30. Juni 2026 beliefen sich die künftigen, nicht abgezinsten vertraglichen Mindestzahlungen aus den Operating-Leasingverhältnissen der Gesellschaft auf 113,8 Millionen US-Dollar, zu zahlen über eine verbleibende gewichtete durchschnittliche Laufzeit von 9,7 Jahren.“
— Fate Therapeutics, SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhang Nr. 7 „Leases“
Setz die beiden Zahlen nebeneinander: 113,8 Millionen US-Dollar Mietverpflichtung gegen 153,8 Millionen US-Dollar Kasse. Das sind 74 Prozent der gesamten Liquidität, gebunden an Quadratmeter bis in die 2030er-Jahre — bei einem Unternehmen, dessen eigene Reichweite 2028 endet. Der Zahlungsplan im Bericht weist für 2027 11,4 Millionen aus, für 2028 10,3 Millionen und für die Zeit nach 2031 zusammen 53,8 Millionen.
Das ist kein Bilanzskandal, und es ist auch kein Fehler: Wer Zellen produziert, braucht Reinräume, und Reinräume mietet man nicht monatsweise. Aber es ist ein Fixkostenblock von rund elf Millionen US-Dollar im Jahr, den kein Sparkurs anfasst — gemessen an einem Betriebsaufwand von 154,4 Millionen im Jahr 2025 rund ein Vierzehntel, das sich nicht wegverhandeln lässt.
Unbequeme Wahrheit Nr. 5: Die Klage von 2023 ist immer noch offen
Am 20. Januar 2023 reichte ein Aktionär beim Bundesbezirksgericht für den Süden Kaliforniens eine Sammelklage ein (Hadian v. Fate Therapeutics). Der Vorwurf: irreführende Angaben über die Zusammenarbeit mit Janssen Biotech und deren Beendigung, zurückreichend bis August 2020. Das Gericht wies die Klage zweimal ab — am 19. September 2024 und am 22. September 2025 —, jeweils mit der Erlaubnis, sie neu zu fassen. Am 17. Oktober 2025 legte der Kläger eine dritte Fassung vor; über den Abweisungsantrag des Unternehmens vom 17. November 2025 war zum Stichtag des Quartalsberichts am 13. August 2026 noch nicht entschieden.
Parallel laufen Klagen gegen Organmitglieder: zwei konsolidierte Verfahren in Kalifornien und eine weitere im Dezember 2025 vor dem Court of Chancery (Kanzleigericht) des Bundesstaates Delaware. Für die Kasse ist das bisher folgenlos — eine Rückstellung weist die Bilanz nicht aus. Für die Einordnung ist es trotzdem wichtig: Dreieinhalb Jahre nach der Kündigung des Janssen-Vertrags ist das Kapitel juristisch nicht abgeschlossen.
Bewertung: Was der Markt für eine Plattform ohne Produkt zahlt
Die üblichen Werkzeuge greifen hier nicht. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Ein Kurs-Umsatz-Verhältnis ließe sich zwar rechnen, wäre aber Unsinn: Der „Umsatz“ von 6,6 Millionen US-Dollar ist Forschungsförderung aus einem einzigen Vertrag, kein Produktgeschäft. Also rechnen wir anders — in Bausteinen.
Zum dokumentierten Kurs von 2,795 US-Dollar (Durchschnitt aus Hoch und Tief am 10. August 2026, ausgewiesen in der Gebührentabelle vom 13. August 2026) und mit 119.820.514 Aktien (Stand 6. August 2026) ergibt sich ein Börsenwert von rund 335 Millionen US-Dollar. Davon sind:
- 153,8 Millionen US-Dollar durch Kasse und kurzfristige Wertpapiere gedeckt — rund 46 Prozent des Börsenwerts, oder etwa 1,28 US-Dollar je Aktie.
- 153,4 Millionen US-Dollar durch bilanzielles Eigenkapital gedeckt; das entspricht einem Kurs-Buchwert-Verhältnis von rund 2,2 — die Börse zahlt also gut zwei Dollar für jeden Dollar bilanzielles Eigenkapital.
- rund 180 Millionen US-Dollar sind der Rest. Das ist der Preis für die Plattform, für über 600 erteilte Patente, für die Klon-Masterzellbank, für drei klinische Programme — und vor allem für die Chance auf FT819.
Ob 180 Millionen US-Dollar für diese Chance viel oder wenig sind, kann niemand aus einer Tabelle ablesen. Was sich aber sagen lässt: Es ist eine kleine Zahl für ein Unternehmen, bei dem laut Ergebnismitteilung vom 13. August 2026 erstmals ein Patient mit einer iPSC-basierten Zelltherapie „von der Stange“ in einer möglichen Zulassungsstudie bei einer Autoimmunerkrankung behandelt wurde — nach Kenntnis des Unternehmens der erste solche Fall. Und es ist eine große Zahl für ein Unternehmen, das dafür in neunzehn Jahren 1,6 Milliarden gebraucht hat und für den Rest des Wegs erneut den Kapitalmarkt braucht.
Ein weiterer Punkt gehört in die Bewertung, und er steht nicht in der Gewinn- und Verlustrechnung: Wer heute eine Aktie kauft, kauft in eine Struktur hinein, in der ein einzelner Fonds — die Redmile Group — laut Schwellenmeldung vom 22. April 2026 14,9 Prozent hält. Diese Grenze ist keine Marktentscheidung, sondern ein Vertrag: Redmile hat sie im Juli 2025 von 9,99 auf 14,99 Prozent angehoben, wirksam zum 31. August 2025, und darf sie mit einer Frist von 61 Tagen weiter heraufsetzen — bis 19,99 Prozent allein nach eigener Wahl, darüber hinaus auf Grundlage des Hauptversammlungsbeschlusses vom 2. Mai 2017. Für einen Kleinaktionär heißt das: Bei der nächsten Kapitalerhöhung sitzt ein Adressat am Tisch, der seinen Anteil halten kann, während die übrigen verwässert werden. Wie stark Bilanzstrukturen abseits des operativen Geschäfts den Wert einer Biotech-Aktie verschieben, haben wir bei Zymeworks gesehen: Dort veränderte ein Tantiemen-Darlehen die Bilanz, ohne dass sich am Geschäft selbst etwas tat.
Chancen und Risiken auf einen Blick
Chancen
- Der erste Patient einer möglichen Zulassungsstudie wurde im August 2026 behandelt — ambulant, mit Entlassung am selben Tag und mit einem Präparat aus dem Depot. Das ist der Beweis für das zentrale Versprechen der Plattform.
- Das Sicherheitsprofil von FT819 ist in Phase 1 bislang auffällig sauber: Bei 16 Patienten unter der milderen Konditionierung traten laut Ergebnismitteilung vom 13. August 2026 keine dosislimitierende Toxizität, kein Zytokinsturm über Grad 2, keine Neurotoxizität und keine Transplantat-gegen-Wirt-Reaktion auf.
- Die Bilanz ist unbelastet: 153,8 Millionen US-Dollar Kasse, 153,4 Millionen Eigenkapital, keine Finanzschulden, kein Fortführungshinweis des Abschlussprüfers.
- Die Kostenbasis ist in drei Jahren um 62 Prozent gesenkt worden und sinkt weiter — jeder gesparte Dollar ist zusätzliche Zeit.
- Die FDA hat FT819 den beschleunigten Status für regenerative Therapien zuerkannt und den Prüfantrag für FT839 im Juli 2026 freigegeben; das Unternehmen ist zusätzlich in ein FDA-Pilotprogramm zur Herstellungsqualität aufgenommen.
Risiken
- Seit der Gründung 2007 gibt es kein zugelassenes Produkt und keinen Umsatz aus Medikamentenverkäufen — der Geschäftsbericht sagt das wörtlich.
- Die einzige Erlösquelle ist ein einziger Forschungsvertrag; die Erlöse fielen von 96,3 Millionen US-Dollar (2022) auf 6,6 Millionen (2025).
- Die Kasse reicht rechnerisch rund sieben Quartale — die Rekrutierung der eigenen Zulassungsstudie soll erst im ersten Halbjahr 2028 abgeschlossen sein.
- 39.126.625 potenziell verwässernde Titel gegen 116.694.106 Aktien, dazu 7.000.000 neu genehmigte Planaktien und rund 220,0 Millionen US-Dollar aus der Vorratsregistrierung.
- 113,8 Millionen US-Dollar Mietverpflichtung über 9,7 Jahre — ein Fixkostenblock, der den Sparkurs überdauert.
- Die Sammelklage aus dem Januar 2023 ist nach zwei Abweisungen in dritter Fassung anhängig; dazu laufen drei Klagen gegen Organmitglieder.
- Die Konkurrenz ist groß: Der Geschäftsbericht listet unter anderem AstraZeneca, Bristol-Myers Squibb, Gilead, Novartis, Regeneron und Takeda als Wettbewerber.
Ein menschliches Fazit
Erinnerst du dich an die Ruinen-Falle vom Anfang? An den Reflex, einen tiefen Kurs für ein Schnäppchen zu halten, weil er einmal viel höher stand? Bei Fate Therapeutics ist der Reflex besonders stark, weil die Fallhöhe so gut dokumentiert ist: 85,50 US-Dollar im Januar 2021, 2,795 im August 2026. Und weil die Geschichte, die dazugehört, tatsächlich gut ist.
Denn das ist die ehrliche Zusammenfassung dieser Analyse: Die Wissenschaft hat geliefert, die Buchhaltung hat geliefert — und trotzdem ist die Rechnung nicht aufgegangen. Ein Unternehmen, das seine Kosten in drei Jahren um 62 Prozent senkt und gleichzeitig den ersten Patienten in eine Zulassungsstudie bringt, hat sehr viel richtig gemacht. Nur reicht in diesem Geschäft „viel richtig“ nicht. Es reicht erst, wenn ein Medikament zugelassen ist und verkauft wird. Bis dahin ist jede Bilanzposition nur ein Countdown.
Was also kaufst du, wenn du hier kaufst? Du kaufst 1,28 US-Dollar Kasse je Aktie, eine schuldenfreie Bilanz, ein Patentportfolio — und darüber hinaus eine einzige Frage: Wirkt FT819 bei Lupus-Nephritis gut genug, damit eine Behörde es zulässt und jemand es bezahlt? Wenn ja, wäre der heutige Börsenwert von rund 335 Millionen US-Dollar im Rückblick sehr niedrig gewesen. Wenn nein, bleibt eine Firma mit einem Mietvertrag bis in die 2030er-Jahre.
Wir sagen dir nicht, wie diese Frage ausgeht — wir wissen es nicht, und wer behauptet, es zu wissen, verkauft dir etwas. Was wir tun können, ist, dir die Zahlen so hinzulegen, dass du den Unterschied zwischen einer Hoffnung und einer Bilanz siehst. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 13.08.2026) — Bilanz, Ertragslage, Liquidität, Verpflichtungen, Rechtsstreitigkeiten, Eigenkapital
- Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1 zum 8-K vom 13.08.2026) — Kassenbestand, Reichweite, Studienstand RECLAIM-LN, FT839, FT836
- SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26.02.2026) — Geschäftsmodell, Mitarbeiter, Wettbewerb, Risikofaktoren, Janssen-Historie
- SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 13.05.2026) — Vergleichszahlen zum ersten Quartal
- SEC-Geschäftsbericht 10-K für 2024 (eingereicht 05.03.2025) — Vorjahresreihen für Umsatz, Aufwand und Cashflow
- Gebührentabelle zur Registrierung S-8 (eingereicht 13.08.2026) — 7.000.000 neue Planaktien, Kurs 2,795 US-Dollar am 10.08.2026
- 8-K zur Hauptversammlung vom 12. Juni 2026 — Beschlüsse, Stimmrechte, Aktienplan
- Schwellenmeldung SC 13D/A der Redmile Group (eingereicht 22.04.2026) — 18.229.078 Aktien, 14,9 Prozent
- Insider-Meldung (Form 4) vom 5. August 2026 — fällig gewordene Aktienzusagen und Verkäufe zur Deckung der Lohnsteuer
- XBRL-Unternehmensdaten der SEC, CIK 0001434316 — Jahres- und Quartalsreihen für Umsatz, Aufwand, Ergebnis, Bilanz und Cashflow
Diese Analyse ist journalistische Einordnung auf Grundlage öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel. Aktien klinischer Biotechnologie-Unternehmen sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Quellen und tragen den dort genannten Stichtag; sie können sich seit der Veröffentlichung geändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 55,8 | 96,3 | 63,5 | 13,6 | 6,6 |
| Betriebsergebnis (EBIT) | -217,0 | -308,4 | -190,5 | -210,3 | -147,7 |
| Nettogewinn | -212,2 | -255,1 | -160,9 | -186,3 | -136,3 |
| Nettomarge | -379,9 % | -264,9 % | -253,3 % | -1.366,5 % | -2.051,1 % |
| Gewinn je Aktie | -2,24 $ | -2,63 $ | -1,64 $ | -1,64 $ | -1,15 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Finanzierung positiv
- Zum 30.06.2026 stehen 153,8 Mio. US-Dollar an Zahlungsmitteln und kurzfristigen Wertpapieren in der Bilanz, das Eigenkapital beträgt 153,4 Mio., Finanzschulden gibt es keine. Der Abschlussprüfer Ernst & Young hat im Geschäftsbericht 10-K für 2025 keinen Hinweis auf ein Fortführungsrisiko aufgenommen; das Unternehmen erklärt im Quartalsbericht, die Mittel reichten für mindestens zwölf weitere Monate.
- Kostendisziplin positiv
- Der Betriebsaufwand fiel von 404,7 Mio. US-Dollar (2022) auf 154,4 Mio. (2025), der operative Mittelabfluss von 248,2 auf 106,1 Mio. Im ersten Halbjahr 2026 lag der Aufwand nochmals 14,3 Mio. unter dem Vorjahreszeitraum: Forschung und Entwicklung minus 13 Prozent, Verwaltung minus 27 Prozent. Das ist kein Buchungseffekt, sondern ein durchgehaltener Sparkurs.
- Erlösbasis negativ
- Die einzige Erlösquelle ist der Forschungsvertrag mit Ono Pharmaceutical. Die Kollaborationserlöse fielen von 96,3 Mio. US-Dollar (2022) auf 6,6 Mio. (2025) und lagen im zweiten Quartal 2026 bei 2,082 Mio. Ein Umsatz aus Medikamentenverkäufen existiert seit der Gründung 2007 nicht — der Geschäftsbericht 10-K für 2025 sagt das wörtlich.
- Verwässerung negativ
- Zum 30.06.2026 standen 39.126.625 potenziell verwässernde Titel gegen 116.694.106 Aktien; ein Jahr zuvor waren es 33.517.954. Bis zum 06.08.2026 stieg die Aktienzahl auf 119.820.514. Die Hauptversammlung genehmigte am 12.06.2026 weitere 7.000.000 Planaktien, und aus der Regal-Registrierung sind noch rund 220,0 Mio. US-Dollar abrufbar.
- Klinischer Fortschritt neutral
- Im August 2026 wurde der erste Patient in der Phase-2-Studie RECLAIM-LN behandelt — ambulant, mit Entlassung am selben Tag. In der vorausgehenden Phase-1-Studie bei systemischem Lupus traten laut Ergebnismitteilung vom 13.08.2026 bei 16 Patienten unter der milderen Konditionierung keine dosislimitierende Toxizität, kein Zytokinsturm über Grad 2, keine Neurotoxizität und keine Transplantat-gegen-Wirt-Reaktion auf. Belastbar ist das erst mit Ergebnissen aus der Zulassungsstudie.
- Zeitplan gegen Kassenreichweite negativ
- Die Rekrutierung von RECLAIM-LN soll nach Unternehmensangabe vom 13.08.2026 erst im ersten Halbjahr 2028 abgeschlossen sein — die eigene Reichweite endet nach gleicher Quelle „bis ins Jahr 2028 hinein“. Die Studie lässt sich aus eigener Kraft also nicht bis zum Ergebnis führen; zusätzliches Kapital ist nicht Option, sondern Voraussetzung.
Fate Therapeutics ist nach neunzehn Jahren und 1.595,7 Mio. US-Dollar aufgelaufenem Verlust genau da, wo es zählt, zum ersten Mal angekommen: Ein eigener Wirkstoff wird in einer möglichen Zulassungsstudie an Patienten gegeben. Gleichzeitig ist die Erlösbasis auf 6,6 Mio. US-Dollar im Jahr 2025 geschrumpft, und die Kasse von 153,8 Mio. reicht rechnerisch nicht bis zum Ende der eigenen Studienrekrutierung. Wer hier investiert, kauft keinen Gewinn und keinen Umsatz, sondern eine Wette auf eine einzige Studie und auf den Zugang zum Kapitalmarkt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Für Rot fehlt die belegte Grundlage: 153,8 Mio. US-Dollar Kasse, 153,4 Mio. Eigenkapital, keine Finanzschulden, kein Hinweis des Abschlussprüfers auf ein Fortführungsrisiko, und die rechnerische Reichweite liegt bei rund sieben Quartalen — deutlich über der Schwelle, ab der wir von einem Substanzrisiko sprechen. Für Grün fehlt das Gegenstück: Nach neunzehn Jahren gibt es kein zugelassenes Produkt, die einzige Erlösquelle ist ein Forschungsvertrag über zuletzt 6,6 Mio. US-Dollar im Jahr, und das Ergebnis hängt an einer einzigen Studie, deren Rekrutierung erst nach dem Ende der eigenen Kassenreichweite abgeschlossen sein soll. Das ist die Definition einer offenen operativen Frage — und Gelb ist dafür die ehrliche Farbe.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: hauseigener Reddit-Hype-Scanner, gemeldet am 18. September 2026. Der Scanner misst Aufmerksamkeit in Foren, nicht Qualität — er ist ein Rechercheanlass, kein Signal.
- Datenstand: Geschäftsbericht 10-K für 2025 (eingereicht 26.02.2026), Quartalsbericht 10-Q zum 30.06.2026 (13.08.2026), 8-K vom 13.08.2026 samt Anlage 99.1, Registrierung S-8 vom 13.08.2026 und Schwellenmeldung SC 13D/A vom 22.04.2026. Nach dem 13.08.2026 ist bis zum 19.09.2026 kein weiteres Filing eingegangen.
- Alle genannten Kurse stammen aus SEC-Unterlagen, nicht aus einem Handelstag: 85,50 US-Dollar (Platzierung Januar 2021), 5,50 US-Dollar (Platzierung März 2024) und 2,795 US-Dollar (Gebührentabelle der Registrierung S-8, Durchschnitt aus Hoch und Tief am 10.08.2026).
- Verwechslungsgefahr: Der Ticker FATE gehört Fate Therapeutics, Inc. aus San Diego. Die im Wettbewerbsabschnitt des Geschäftsberichts genannte Janssen Biotech gehört zu Johnson & Johnson und war bis Januar 2023 Partner, nicht Eigentümer.
Aktien-Wächter
Diese Analyse ist Stand 19. September 2026. Was sich seitdem bei FATE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Fate Therapeutics Inc (FATE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Fate Therapeutics entwickelt Immunzelltherapien aus induzierten pluripotenten Stammzellen (iPSC). Aus einer einzigen, genetisch angepassten Stammzelllinie lassen sich beliebig viele gleichartige Zellchargen herstellen, die eingefroren auf Lager liegen. Klassische CAR-T-Therapien werden dagegen für jeden Patienten einzeln aus dessen eigenem Blut gefertigt.
Nein. Der Geschäftsbericht 10-K für 2025 hält fest, dass für kein Produkt eine Zulassung vorliegt und noch nie Umsatz aus Medikamentenverkäufen erzielt wurde. Was in der Gewinn- und Verlustrechnung als Umsatz steht, sind Kollaborationserlöse aus dem Vertrag mit Ono Pharmaceutical — 6,6 Millionen US-Dollar im Jahr 2025.
Zum 30. Juni 2026 lagen 153,8 Millionen US-Dollar in Zahlungsmitteln und kurzfristigen Wertpapieren, der Abfluss im zweiten Quartal 2026 betrug 21 Millionen. Das Unternehmen nennt in der Ergebnismitteilung vom 13. August 2026 eine Reichweite „bis ins Jahr 2028 hinein“. Rechnerisch entspricht das gut sieben Quartalen bei gleichbleibendem Abfluss.
RECLAIM-LN ist eine einarmige Phase-2-Studie mit FT819 bei Lupus-Nephritis, einer schweren Nierenbeteiligung des systemischen Lupus. Geplant sind rund 53 Patienten, Endpunkt ist das vollständige Ansprechen der Niere in Woche 26. Der erste Patient wurde laut Ergebnismitteilung vom 13. August 2026 behandelt; die Rekrutierung soll im ersten Halbjahr 2028 abgeschlossen sein.
Der Geschäftsbericht nennt als kursrelevantes Ereignis ausdrücklich die im Januar 2023 bekanntgegebene Beendigung der Zusammenarbeit mit Janssen Biotech. Der von der SEC verlangte Streubesitzwert auf dem Deckblatt fiel von 6.960 Millionen US-Dollar zum 30. Juni 2021 auf 113 Millionen zum 30. Juni 2025.
Zum 30. Juni 2026 standen 116.694.106 Aktien aus, dazu 39.126.625 potenziell verwässernde Titel aus Vorzugsaktien, Optionen und Aktienzusagen sowie 3,9 Millionen vorabfinanzierte Optionsscheine. Bis zum 6. August 2026 stieg die Aktienzahl auf 119.820.514. Aus der Regal-Registrierung sind noch rund 220,0 Millionen US-Dollar abrufbar.
Finanzschulden weist die Bilanz zum 30. Juni 2026 nicht aus. Die größte langfristige Verpflichtung sind Mietverträge: 113,8 Millionen US-Dollar an nicht abgezinsten Mindestzahlungen über eine gewichtete Restlaufzeit von 9,7 Jahren. Das Eigenkapital lag bei 153,4 Millionen, die Bilanzsumme bei 260,1 Millionen.
Ja. Die am 20. Januar 2023 eingereichte Sammelklage Hadian v. Fate Therapeutics wurde zweimal abgewiesen, zuletzt am 22. September 2025. Der Kläger legte am 17. Oktober 2025 eine dritte Fassung vor; über den Abweisungsantrag des Unternehmens vom 17. November 2025 war zum Quartalsbericht am 13. August 2026 noch nicht entschieden. Dazu kommen Aktionärsklagen gegen Organmitglieder.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.