Securitize verkauft die Zukunft der Wertpapiere — und legte einen Quartalsbericht über eine leere Hülle vor
Securitize ist nach eigenen Angaben der größte Anbieter für tokenisierte Wertpapiere der Welt: 4,3 Milliarden US-Dollar verwaltetes Vermögen zum 30. Juni 2026, BlackRock, Apollo und KKR als Kunden, seit dem 2. Juli 2026 an der New Yorker Börse. Der erste Quartalsbericht als börsennotiertes Unternehmen beschreibt allerdings eine Gesellschaft, die zum Stichtag noch gar kein Geschäft betrieb. Die echten Zahlen stehen in den Anlagen daneben — und sie zeigen einen Umsatz, der im zweiten Quartal 2026 um 5 Prozent auf 14,4 Millionen US-Dollar fiel, während die Betriebskosten um 56 Prozent stiegen. Wir sortieren, was hinter der Premiere liegt: ein Klumpenrisiko von über 60 Prozent, eine 90-Tage-Kündigungsfrist und zwei Jahresabschlüsse, die nachträglich korrigiert werden mussten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,40 $ bis 13,70 $
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Premieren-Falle: Wenn das erste Mal das Rechnen ersetzt
Es gibt einen Satz, der jede Prüfung aushebelt, und er lautet: „Das hat es noch nie gegeben.“ Sobald eine Firma die erste von irgendetwas ist, hört ein Teil deines Kopfes auf zu rechnen. Denn wenn es keinen Vergleich gibt, gibt es auch keinen Maßstab — und ohne Maßstab kann nichts zu teuer, zu klein oder zu dünn sein. Nennen wir sie die Premieren-Falle: Die Neuheit ersetzt die Prüfung, weil die Neuheit so leicht zu erzählen ist und die Prüfung so mühsam.
Securitize liefert für diese Falle das Lehrbuchbeispiel. Das Unternehmen nennt sich selbst „the first tokenization company to go public“ — die erste Tokenisierungsfirma an der Börse — und hat am Tag der Erstnotiz obendrein die eigene Aktie auf die Blockchain gebracht. Beides stimmt. Beides ist bemerkenswert. Und beides sagt nichts darüber, wie viel Geld hereinkommt. Deshalb machen wir hier etwas Unspektakuläres: Wir lesen die Berichte, die bei der US-Börsenaufsicht SEC eingereicht wurden — die Pflichtmitteilungen, den Prospekt, den Quartalsbericht. Das sind die Papiere, die geprüft, unterschrieben und nachlesbar sind. Keine Empfehlung, keine Prognose. Nur das, was schwarz auf weiß dasteht.
Die Firmengeschichte für Anleger
-
2024
BUIDL macht Securitize zum Marktführer
Der für BlackRock tokenisierte Geldmarktfonds BUIDL wird zu einem der am schnellsten wachsenden Produkte seiner Art. Für Anleger heißt das: Der Aufstieg der Firma hängt von Beginn an an einem einzigen Kunden.
-
2025
Zukauf des Fondsadministrators MG Stover
Im April 2025 kauft Securitize die Fondsadministration MG Stover. Dieser Zukauf trägt den Umsatzsprung von rund 18,6 auf 62,2 Mio. US-Dollar wesentlich mit — organisches Wachstum war es nur zum Teil.
-
2025
Prüfer beanstandet die interne Kontrolle
Bei der Prüfung des Abschlusses 2024 werden wesentliche Kontrollmängel festgestellt; die Abschlüsse 2024 und 2023 müssen korrigiert werden. Zum 31.12.2025 bestehen die Mängel fort und erzeugen erneut wesentliche Fehler.
-
2026
Börsengang über eine Mantelgesellschaft
Am 01.07.2026 wird der Zusammenschluss mit Cantor Equity Partners II vollzogen, am 02.07.2026 beginnt der Handel an der NYSE. 28,5 Prozent der rückgabeberechtigten Aktien wurden vorher zurückgegeben — 72,5 Mio. US-Dollar.
-
2026
Erstes Quartal als Börsenunternehmen: Umsatz fällt
Am 12.08.2026 meldet das Unternehmen 14,4 Mio. US-Dollar Umsatz für das 2. Quartal, 5 Prozent unter Vorjahr, bei 56 Prozent höheren Kosten. Am 02.09.2026 folgt die Registrierung von 31.483.485 Aktien für Mitarbeiterprogramme.
Was Securitize eigentlich macht — Wertpapiere auf der Blockchain
Tokenisierung klingt nach Krypto, ist aber im Kern eine Frage der Buchführung. Wenn du heute einen Fondsanteil kaufst, steht dein Name in einem Register, das ein Dienstleister führt; Übertragungen laufen über Banken, Verwahrstellen und Abwicklungssysteme und brauchen Werktage. Tokenisierung heißt: Dasselbe Register liegt auf einer Blockchain, und der Anteil wandert als Eintrag darauf weiter — rund um die Uhr, in Minuten statt Tagen. Der Anteil selbst bleibt dabei ein ganz normales Wertpapier mit allen Rechten und Pflichten. Verändert wird nicht das Produkt, sondern die Leitung, durch die es fließt.
Securitize verdient an dieser Leitung, und zwar auf zwei Wegen. Der erste heißt Tokenisierung: Fondsanbieter lassen ihre Produkte auf die Blockchain bringen und bezahlen dafür laufende Gebühren, die sich am verwalteten Vermögen bemessen. Der zweite heißt Fondsdienstleistungen — Buchführung, Anteilsberechnung, Meldewesen, Berichte für die Anleger. Dieser zweite Bereich wuchs vor allem durch den Zukauf des Fondsadministrators MG Stover im April 2025. Im zweiten Quartal 2026 brachte die Tokenisierung 7,8 Millionen US-Dollar, die Fondsdienstleistungen 6,6 Millionen.
Ungewöhnlich für ein Unternehmen aus diesem Umfeld ist die Lizenzdecke. Die Gruppe hält in den USA eine Zulassung als Wertpapierhandelshaus samt eigenem alternativen Handelssystem, eine Registrierung als Transferstelle, eine als Anlageberater und betreibt eine Fondsadministration; in der EU führt eine Tochter ein Handels- und Abwicklungssystem unter dem DLT-Pilotregime. Im zweiten Quartal 2026 kam die Erlaubnis der Aufsicht FINRA hinzu, tokenisierte Wertpapiere auch zu verwahren. Die Kundenliste liest sich entsprechend: BlackRock, Apollo, BNY, Hamilton Lane, KKR, VanEck. Zum 31. Dezember 2025 arbeiteten rund 194 Vollzeitkräfte für das Unternehmen, davon 154 in den USA, dazu 67 Auftragnehmer. Wer sehen will, wie sich Zahlungs- und Abwicklungsinfrastruktur sonst rechnet, findet in unserer Analyse zu Shift4 Payments dasselbe Geschäftsprinzip in der klassischen Variante.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat SECZ gemeldet, sondern die Aufmerksamkeit anderer Anleger: Unser hauseigener Reddit-Hype-Scanner spülte den Ticker am 18. September 2026 auf unseren Tisch. Das ist kein Signal und keine Empfehlung — es ist der Hinweis darauf, dass in Foren gerade eine Geschichte erzählt wird. Unsere Aufgabe beginnt genau da, wo die Geschichte aufhört: bei den Papieren.
Die Geschichte ist in diesem Fall leicht zu rekonstruieren, denn das Unternehmen erzählt sie selbst. In der Ergebnismitteilung vom 12. August 2026 sagt Vorstandschef Carlos Domingo:
„On July 2nd, shortly after quarter-end, we began trading on the New York Stock Exchange, becoming the first tokenization company to go public.“
Übersetzung: „Am 2. Juli, kurz nach Quartalsende, begann der Handel unserer Aktie an der New Yorker Börse, womit wir zur ersten Tokenisierungsfirma wurden, die an die Börse geht.“
— Securitize Corp., SEC-Pflichtmitteilung 8-K vom 12.08.2026, Anlage 99.1 (Ergebnismitteilung)
An die Börse ging das Unternehmen dabei nicht über eine klassische Erstemission, sondern über den Zusammenschluss mit einer Mantelgesellschaft — Cantor Equity Partners II, einer sogenannten SPAC. Das ist eine Firma ohne Geschäft, die vorher Geld einsammelt und anschließend ein echtes Unternehmen übernimmt, das auf diesem Weg börsennotiert wird. Merk dir diesen Umweg: Er erklärt gleich den ersten unbequemen Befund.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Securitize hat aus einer Nische einen Markt gemacht und ihn angeführt. Der Umsatz stieg von rund 18,6 Millionen US-Dollar im Jahr 2024 auf rund 62,2 Millionen im Jahr 2025 — mehr als eine Verdreifachung. Das durchschnittlich verwaltete tokenisierte Vermögen wuchs von 846,7 Millionen US-Dollar (Jahresdurchschnitt 2024) auf 3,22 Milliarden (Jahresdurchschnitt 2025). Und 2025 war das Jahr, in dem das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen erstmals ins Plus drehte: von minus 11,8 Millionen (2024) auf plus 3,4 Millionen US-Dollar. Nach Angaben des Branchendienstes RWA.XYZ lag der Marktanteil im Dezember 2025 bei 19 Prozent — der höchste im Feld.
Und jetzt die Ernüchterung, die im Jahresvergleich untergeht und erst im Quartalsraster sichtbar wird.
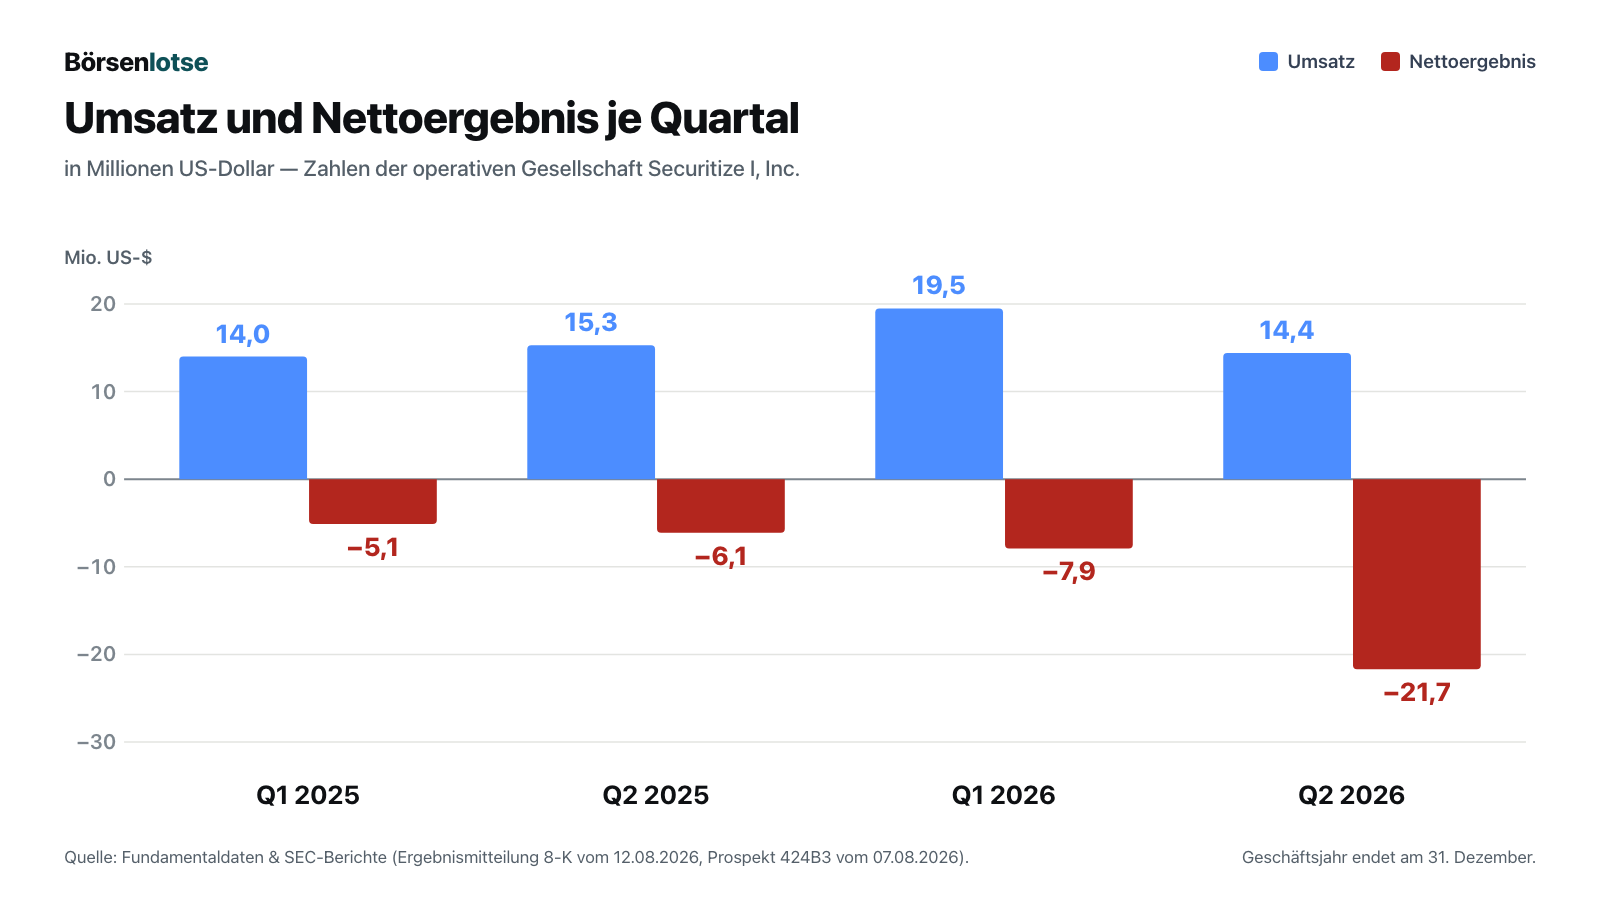
Im zweiten Quartal 2026 fiel der Umsatz auf 14,4 Millionen US-Dollar — 5 Prozent weniger als im Vorjahresquartal. Das Kerngeschäft Tokenisierung schrumpfte um 12 Prozent auf 7,8 Millionen; nur die Fondsdienstleistungen legten um 3 Prozent auf 6,6 Millionen zu. Im ersten Halbjahr 2026 stand zwar ein Plus von 16 Prozent auf 33,9 Millionen, doch das stammt fast vollständig aus dem ersten Quartal und aus dem Zukauf des Fondsadministrators MG Stover, der im Vorjahreszeitraum erst ab dem 15. April 2025 zählte.
Deutlicher ist die Kostenseite. Die gesamten Betriebsaufwendungen stiegen im zweiten Quartal 2026 um 56 Prozent auf 24,1 Millionen US-Dollar: Vertriebs- und Verwaltungskosten plus 133 Prozent auf 8,2 Millionen, Personalaufwand plus 31 Prozent auf 10,5 Millionen, Wertberichtigungen auf Forderungen plus 1.075 Prozent auf 1,3 Millionen. Aus einem Betriebsverlust von 0,2 Millionen im Vorjahresquartal wurden so 9,7 Millionen. Das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen kippte von plus 1,8 Millionen auf minus 5,5 Millionen US-Dollar. Der Nettoverlust lag bei 21,7 Millionen oder 2,37 US-Dollar je Aktie — das 3,5-Fache der 6,1 Millionen aus dem Vorjahresquartal. Der größere Teil davon stammt allerdings aus Bewertungsänderungen an Finanzinstrumenten, die mit dem Zusammenschluss verschwunden sind.
Der Betriebskennzahl geht es unterdessen gut: Das tokenisierte verwaltete Vermögen lag zum 30. Juni 2026 bei 4,3 Milliarden US-Dollar (plus 9 Prozent), im Quartalsdurchschnitt ebenfalls bei 4,3 Milliarden (plus 16 Prozent), und das über die Plattform bewegte Transaktionsvolumen stieg um 147 Prozent auf 5,3 Milliarden. Genau dieser Widerspruch ist der Kern dieser Analyse: Das verwaltete Vermögen steigt, der Umsatz nicht. Wer wissen will, ob aus einer Mengenzahl je Geld wird, muss die Gebühr kennen, die daran hängt — und die sinkt offenbar schneller, als die Menge wächst.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der erste Quartalsbericht handelt von einer Firma ohne Geschäft
Am 13. August 2026 reichte Securitize Corp. seinen ersten Quartalsbericht (10-Q) ein. Wer ihn öffnet, um die Zahlen des Tokenisierungs-Marktführers zu lesen, findet sie dort nicht. Der Bericht betrifft den Zeitraum bis zum 30. Juni 2026 — und zu diesem Stichtag war die berichtende Gesellschaft eine leere Holding, die für den Zusammenschluss gegründet worden war:
„As of June 30, 2026, PubCo was a wholly owned subsidiary of Old Securitize and had not commenced operations.“
Übersetzung: „Zum 30. Juni 2026 war PubCo eine hundertprozentige Tochtergesellschaft von Old Securitize und hatte den Geschäftsbetrieb noch nicht aufgenommen.“
— Securitize Corp., SEC-Quartalsbericht 10-Q zum 30.06.2026, Erläuternde Vorbemerkung
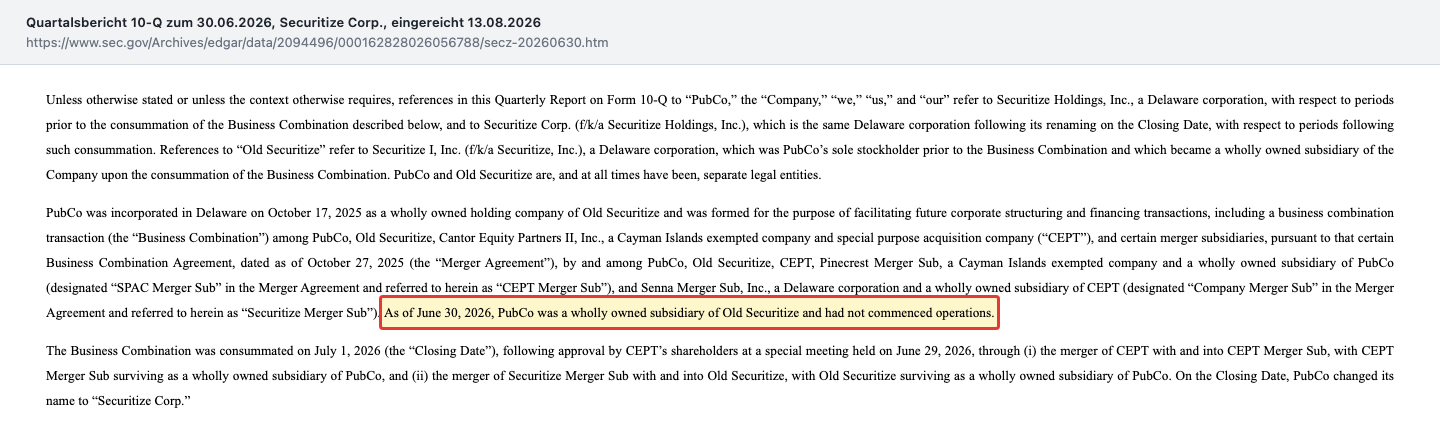
Das ist kein Vorwurf, sondern eine Folge des Umwegs über die Mantelgesellschaft: Der Zusammenschluss wurde einen Tag nach dem Stichtag vollzogen. Praktisch bedeutet es aber, dass die operativen Zahlen des Unternehmens nicht im Quartalsbericht stehen, sondern in den Anlagen einer nachgereichten Pflichtmitteilung (8-K/A vom 13. August 2026) und in der Ergebnismitteilung vom Vortag. Wer nur den Bericht liest, den die Börsensoftware ihm anzeigt, sieht eine Firma mit einer Portokasse und keinem Umsatz. Für dich als Anleger heißt das: Bei einem Börsengang über eine Mantelgesellschaft ist der erste reguläre Bericht selten der, den du suchst. Der nächste Quartalsbericht wird der erste sein, der das Geschäft selbst abbildet.
Unbequeme Wahrheit Nr. 2: Über 60 Prozent hängen an einem Produkt — kündbar mit 90 Tagen
Die Kundenliste wirkt wie eine Versicherung: BlackRock, Apollo, BNY, Hamilton Lane, KKR, VanEck. Der Prospekt vom 7. August 2026 relativiert sie an zwei Stellen. Erstens hält das Unternehmen fest, dass es diese Häuser zwar öffentlich „Partner“ nennt, aber keinen Partnerschaftsvertrag mit ihnen hat — es sind Kunden mit kündbaren Dienstleistungsverträgen ohne Ausschließlichkeit. Zweitens nennt es die Konzentration beim Namen:
„We may overly rely on certain products (such as BUIDL, which represented more than 60% of Securitize’s tokenized assets under management as of September 30, 2025) and clients that provide Securitize with broader exposure and an enhanced reputation in the industry, and changes in such relationships could have broader negative effects than the direct revenues from such relationships.“
Übersetzung: „Wir verlassen uns möglicherweise zu stark auf bestimmte Produkte (etwa BUIDL, auf das zum 30. September 2025 mehr als 60 Prozent des von Securitize tokenisierten verwalteten Vermögens entfielen) und auf Kunden, die Securitize breitere Sichtbarkeit und einen besseren Ruf in der Branche verschaffen; Änderungen in diesen Beziehungen könnten weiter reichende negative Folgen haben als die unmittelbaren Erlöse aus ihnen.“
— Securitize Corp., SEC-Prospekt 424B3 vom 07.08.2026, Abschnitt Risikofaktoren
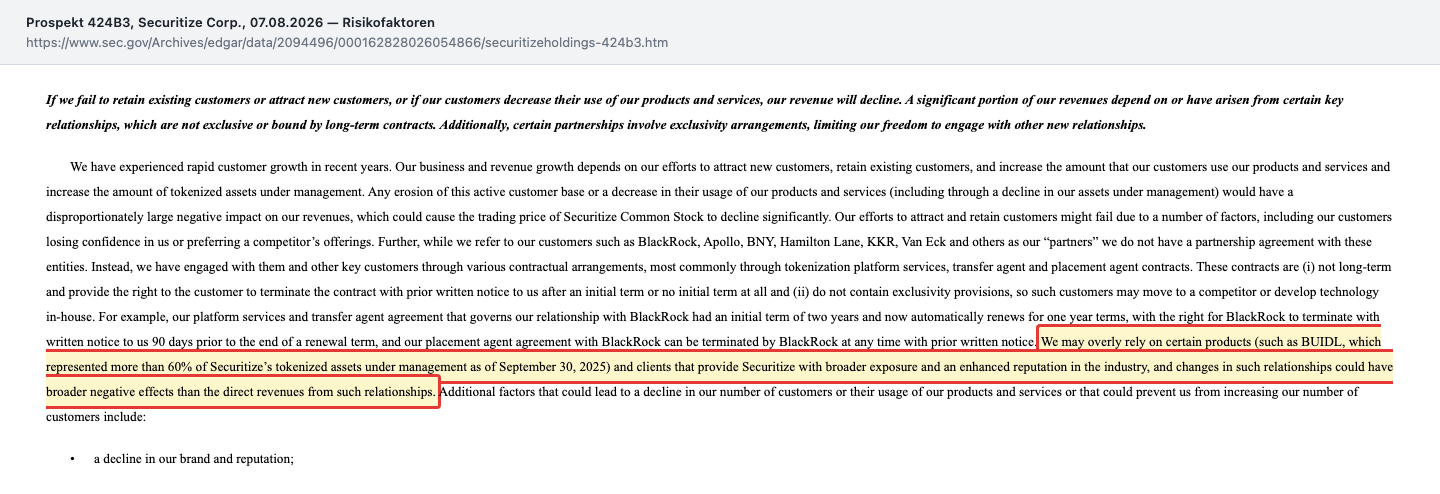
BUIDL ist der tokenisierte Geldmarktfonds von BlackRock. Weil die Gebühren im Kerngeschäft am verwalteten Vermögen hängen, hängt mit dieser Konzentration auch ein erheblicher Teil der Erlöse an einem einzigen Kunden. Der zugehörige Vertrag über Plattformdienste und Transferstelle hatte eine Anfangslaufzeit von zwei Jahren und verlängert sich seither automatisch um jeweils ein Jahr — kündbar von BlackRock mit einer Frist von 90 Tagen vor Ende einer Verlängerungsperiode. Die Vereinbarung als Platzierungsstelle ist laut Prospekt sogar jederzeit kündbar. Das ist kein Vorwurf an das Unternehmen; so sind Dienstleistungsverträge in dieser Branche üblich. Es ist aber das Gegenteil eines Burggrabens.
Unbequeme Wahrheit Nr. 3: Zwei Jahresabschlüsse mussten korrigiert werden
Der dritte Befund steht ebenfalls im Prospekt und ist der gewichtigste, weil er nicht das Geschäft betrifft, sondern die Verlässlichkeit der Zahlen, mit denen wir hier arbeiten. Bei der Prüfung des Abschlusses 2024 fand der Abschlussprüfer wesentliche Mängel in der internen Kontrolle über die Rechnungslegung. Die Folge waren Korrekturen der Abschlüsse für 2024 und 2023 — wegen einer Wertminderung auf den Geschäfts- oder Firmenwert, einer ausgebuchten Forderung, der Ausweisung von Aktien aus einer Übernahme und bestimmter Aufwendungen. Entscheidend ist der Nachsatz:
„Material weaknesses in our internal control over financial reporting continued to exist as of December 31, 2025, and resulted in material errors in Securitize’s December 31, 2025 financial statements related to the accounting for transactions in digital asset receivable that contain an embedded derivative, incremental compensation expense on secondary stock-based transactions, certain assumptions used in Securitize’s valuation in accordance with Section 409A of the Internal Revenue Code resulting in material misstatements of the derivative liability, preferred shares option, and the simple arrangements for future equity, and the assessment of certain tokenization revenue contract terms under ASC 606.“
Übersetzung: „Wesentliche Mängel in unserer internen Kontrolle über die Rechnungslegung bestanden zum 31. Dezember 2025 fort und führten zu wesentlichen Fehlern im Abschluss von Securitize zum 31. Dezember 2025 — bei der Bilanzierung von Geschäften mit Forderungen aus digitalen Vermögenswerten, die ein eingebettetes Derivat enthalten, bei zusätzlichem Vergütungsaufwand aus Aktiengeschäften am Zweitmarkt, bei bestimmten Bewertungsannahmen nach Abschnitt 409A des US-Steuerrechts, die zu wesentlichen Fehlangaben bei der Derivateverbindlichkeit, der Vorzugsaktienoption und den einfachen Vereinbarungen über künftiges Eigenkapital führten, sowie bei der Beurteilung bestimmter Vertragsbedingungen für Tokenisierungserlöse nach dem Standard ASC 606.“
— Securitize Corp., SEC-Prospekt 424B3 vom 07.08.2026, Abschnitt Risikofaktoren
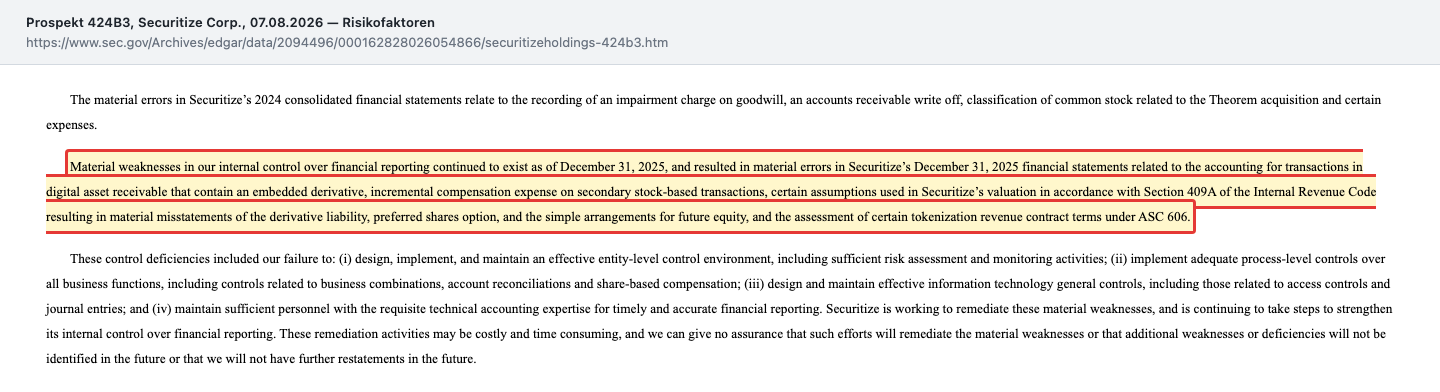
Das Unternehmen nennt vier Ursachen: ein unzureichendes Kontrollumfeld auf Unternehmensebene, fehlende Kontrollen in den einzelnen Abläufen, unzureichende Kontrollen der Zugriffsrechte und Buchungen in der IT sowie zu wenig Personal mit der nötigen bilanziellen Fachkenntnis. Es schreibt ausdrücklich, dass es keine Zusicherung geben könne, die Mängel zu beheben oder künftige Korrekturen zu vermeiden. Für dich heißt das nicht, dass die Zahlen falsch sind — es heißt, dass die Instanz, die ihre Richtigkeit garantieren soll, vom Prüfer als mangelhaft bezeichnet wurde. Bei einem Unternehmen, dessen Ergebnis maßgeblich von Bewertungen schwer messbarer Finanzinstrumente bestimmt wird, ist das kein Randthema.
Unbequeme Wahrheit Nr. 4: Fast 30 Millionen Aktien stehen in der Warteschlange
Am 13. August 2026 standen 163.265.685 Aktien aus. Der Quartalsbericht listet daneben auf, was darin nicht enthalten ist: bis zu 6.250.000 Erfolgsaktien, die in drei gleichen Tranchen ausgegeben werden, wenn der volumengewichtete Durchschnittskurs an 20 von 30 Handelstagen 15, 20 beziehungsweise 25 US-Dollar übersteigt; 16.321.869 Aktien für den Vergütungsplan und das Mitarbeiter-Aktienkaufprogramm; 3.711.658 Aktien aus übernommenen Optionsscheinen, von denen eine erste Tranche über 927.916 Stück bereits ausübbar ist; und 3.681.510 Aktien aus übernommenen Optionen und Aktienzusagen. Zusammen sind das 29.965.037 Stück oder 18,4 Prozent des heutigen Bestands. Genehmigt sind laut neuer Satzung 290.000.000 Stammaktien, es ist also reichlich Luft.
Am 2. September 2026 kam die Bestätigung aus der Praxis: Das Unternehmen registrierte in einem Formular S-8 weitere 31.483.485 Aktien für seine beiden Mitarbeiterprogramme. Die beiden Rechnungen überschneiden sich teilweise, weil das S-8 auch bereits zugesagte Papiere abdeckt. Die Richtung ist in beiden dieselbe. Dazu kommen 1.800.000 der 6.000.000 Aktien des Mantelgesellschafts-Sponsors, die zwar ausstehen, aber erst bei Kursen über 12,50, 15,00 und 17,50 US-Dollar endgültig zufallen. Bilanziell stehen diese Zusagen als Verbindlichkeiten in den Büchern: 63,2 Millionen US-Dollar für die Erfolgsaktien und 19,7 Millionen für die des Sponsors — zusammen 82,9 Millionen, die bei jedem Stichtag neu bewertet werden und das ausgewiesene Ergebnis in beide Richtungen bewegen können, ohne dass ein Euro fließt. Dieselbe Mechanik haben wir bei Riot Platforms beschrieben, wo Bewertungseffekte den Gewinnausweis regelmäßig überlagern.
Ein zweiter Punkt betrifft nicht neue Aktien, sondern die vorhandenen. Der Prospekt vom 7. August 2026 ist eine Weiterverkaufs-Registrierung: Er meldet bis zu 151.568.524 Aktien zum Verkauf durch die darin genannten Altaktionäre an — das sind rund 93 Prozent aller 163.265.685 ausstehenden Stücke. Registrierung heißt nicht Verkauf; das Unternehmen bekommt aus diesen Verkäufen auch kein Geld. Aber sie ist die Voraussetzung dafür, dass Papiere, die vorher gebunden waren, überhaupt über die Börse wandern können. Bei einem Titel, der erst seit Anfang Juli gehandelt wird, ist das der Unterschied zwischen einem engen und einem breiten Angebot — und er erklärt einen Teil dessen, was Kurse in den ersten Monaten nach einem Zusammenschluss dieser Art bewegt.
Bewertung — was die Kasse deckt und was nicht
Die gute Nachricht steht in der Pro-forma-Rechnung, also in der Rechnung, die zeigt, wie die Bilanz ausgesehen hätte, wenn der Zusammenschluss schon am 30. Juni 2026 vollzogen gewesen wäre. Vor dem Zusammenschluss hatte die operative Gesellschaft ein negatives Eigenkapital von 169,0 Millionen US-Dollar, einen aufgelaufenen Verlust von 195,1 Millionen und 33,6 Millionen in der Kasse. Danach steht dort ein positives Eigenkapital von 348,3 Millionen und eine Kasse von 352,6 Millionen US-Dollar.
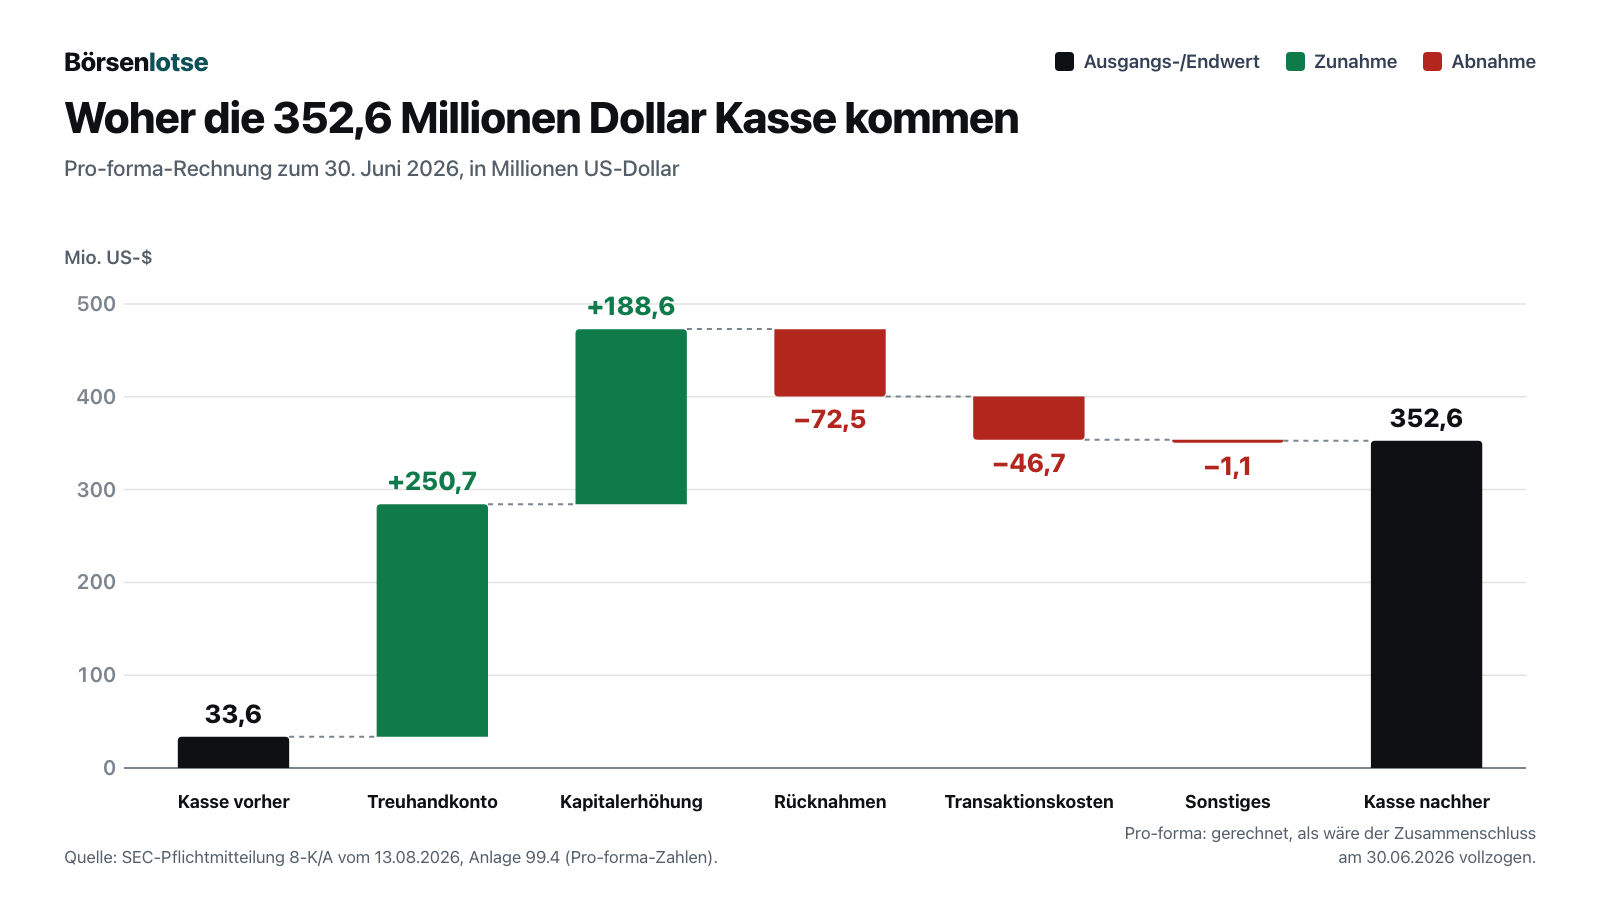
Zwei Zahlen in diesem Bild verdienen Aufmerksamkeit. Die erste sind die 46,7 Millionen US-Dollar Transaktionskosten — rund 13 Prozent dessen, was am Ende in der Kasse liegt, und mehr als drei Quartalsumsätze. So etwas kostet der Weg über eine Mantelgesellschaft. Die zweite sind die 72,5 Millionen, die Anleger der Mantelgesellschaft lieber zurückhaben wollten: 28,5 Prozent der rückgabeberechtigten Aktien wurden zu rund 10,60 US-Dollar zurückgegeben. Das ist die Abstimmung derer, die am längsten Zeit hatten, sich die Unterlagen anzusehen.
Ein Kurs-Gewinn-Verhältnis lässt sich mangels Gewinn nicht bilden. Ein Kurs-Umsatz-Verhältnis dagegen schon, und zwar mit einem Preis, der nicht aus einem Datenfeed stammt, sondern aus den Papieren selbst: Die beiden Prospekt-Nachträge vom 13. August 2026 halten fest, dass der letzte gemeldete Schlusskurs der Aktie am 12. August 2026 bei 7,86 US-Dollar lag. Der Prospekt vom 7. August nannte für den 6. August noch 7,19. Mit den 163.265.685 Aktien vom Deckblatt des Quartalsberichts ergibt das einen Börsenwert von rund 1,28 Milliarden US-Dollar.
Diese Größenordnung ist der eigentliche Prüfstein. Gemessen am Jahresumsatz 2025 von 62,2 Millionen entspricht sie dem rund 21-Fachen; rechnet man das erste Halbjahr 2026 aufs Jahr hoch (67,8 Millionen), bleibt das rund 19-Fache. Zum Vergleich: Die Kasse von 352,6 Millionen deckt davon etwa ein Viertel ab. Der Markt bezahlt hier also nicht die heutigen Erlöse, sondern die Annahme, dass aus 4,3 Milliarden verwaltetem Vermögen irgendwann deutlich mehr Gebühren werden als bisher. Dass der Kurs am 12. August rund ein Fünftel unter dem Ausgabepreis von 10,00 US-Dollar und gut ein Viertel unter dem Rücknahmepreis von 10,60 lag, zeigt zugleich, dass diese Annahme nicht unwidersprochen ist.
Was sich davon unabhängig sagen lässt, ist die Ausgangslage in geprüften Zahlen: rund 352,6 Millionen US-Dollar Kasse, ein Jahresumsatz von 62,2 Millionen (2025), ein Halbjahresumsatz von 33,9 Millionen (2026) und ein operativer Mittelabfluss von 13,7 Millionen im ersten Halbjahr 2026. Bei diesem Tempo reicht die Kasse für viele Jahre — das ist der eigentliche Wert dieses Börsengangs. Er kauft Zeit, nicht Ertrag.
Chancen und Risiken auf einen Blick
Was dafür spricht:
- Marktführung mit Lizenzdecke: 19 Prozent Marktanteil laut RWA.XYZ (Dezember 2025), tokenisiertes verwaltetes Vermögen von 4,3 Milliarden US-Dollar zum 30. Juni 2026 und eine Lizenzkette aus Wertpapierhandel, Transferstelle, Anlageberatung und Fondsadministration in den USA sowie einem Handels- und Abwicklungssystem in der EU.
- Finanzdecke: Pro forma 352,6 Millionen US-Dollar Kasse und 348,3 Millionen Eigenkapital zum 30. Juni 2026, gegenüber einem operativen Mittelabfluss von 13,7 Millionen im ersten Halbjahr 2026. Kein Fortführungshinweis im Abschluss der operativen Gesellschaft.
- Struktureller Rückenwind: Zusammenarbeit mit den Transferstellen Computershare und Continental sowie mit der NYSE für tokenisierte Aktien, FINRA-Erlaubnis zur Verwahrung tokenisierter Wertpapiere seit dem zweiten Quartal 2026 und eine Vereinbarung mit Cantor Fitzgerald über Emissionen auf der Blockchain.
- Mengenwachstum: Transaktionsvolumen im zweiten Quartal 2026 plus 147 Prozent auf 5,3 Milliarden US-Dollar, durchschnittliches verwaltetes Vermögen plus 16 Prozent, mehr als sieben Einzelprodukte mit je über 100 Millionen US-Dollar.
Was dagegen spricht:
- Der Umsatz folgt dem Vermögen nicht: 14,4 Millionen US-Dollar im zweiten Quartal 2026, 5 Prozent unter dem Vorjahresquartal, im Kerngeschäft Tokenisierung sogar 12 Prozent darunter — bei gleichzeitig um 16 Prozent gestiegenem Durchschnittsvermögen.
- Kostensprung ohne Gegenwert: Betriebsaufwendungen plus 56 Prozent auf 24,1 Millionen US-Dollar, Betriebsverlust von 0,2 auf 9,7 Millionen gestiegen, bereinigtes Ergebnis vor Zinsen, Steuern und Abschreibungen von plus 1,8 auf minus 5,5 Millionen gekippt.
- Klumpenrisiko: Über 60 Prozent des tokenisierten Vermögens entfielen zum 30. September 2025 auf ein einziges Produkt; der zugrunde liegende Vertrag ist mit 90 Tagen Frist kündbar, die Platzierungsvereinbarung jederzeit, und es gibt keine Ausschließlichkeit.
- Berichtsqualität: Korrekturen der Abschlüsse 2023 und 2024, fortbestehende wesentliche Kontrollmängel zum 31. Dezember 2025 mit daraus folgenden Fehlern auch im Abschluss 2025, ausdrücklich ohne Zusicherung einer Behebung.
- Verwässerung: 29.965.037 mögliche zusätzliche Aktien laut Quartalsbericht (18,4 Prozent), dazu eine Registrierung über 31.483.485 Aktien für Mitarbeiterprogramme vom 2. September 2026 und Erfolgsaktien-Verbindlichkeiten von zusammen 82,9 Millionen US-Dollar, die das Ergebnis bei jedem Stichtag neu bewegen.
- Angebotsdruck aus dem Bestand: Bis zu 151.568.524 Aktien — rund 93 Prozent aller ausstehenden Stücke — sind seit dem Prospekt vom 7. August 2026 zum Weiterverkauf durch Altaktionäre registriert.
- Bewertung: Rund 1,28 Milliarden US-Dollar Börsenwert zum dokumentierten Schlusskurs vom 12. August 2026 stehen einem Jahresumsatz von 62,2 Millionen (2025) gegenüber — etwa das 21-Fache, während der Quartalsumsatz zuletzt fiel.
- Kurze Historie als börsennotiertes Unternehmen: erster regulärer Quartalsbericht ohne Geschäftsbetrieb, kein Geschäftsbericht (10-K) unter dem heutigen Namen, Einstufung als Wachstumsunternehmen mit erleichterten Berichtspflichten.
Ein menschliches Fazit
Zurück zur Premieren-Falle. Sie ist deshalb so wirksam, weil sie nicht auf einer Lüge beruht. Securitize ist die erste Tokenisierungsfirma an der Börse. Es ist der größte Anbieter seines Marktes. Die Lizenzen sind echt, und die Kundenliste ist keine Erfindung. Die Falle besteht nicht darin, dass die Premiere unwahr wäre. Sie besteht darin, dass die Premiere eine Frage verdeckt, die viel langweiliger ist und deshalb seltener gestellt wird: Wird aus dem Vermögen, das über diese Plattform läuft, jemals verlässlich Geld?
Die Berichte geben darauf noch keine Antwort, aber sie geben einen Zwischenstand. Das verwaltete Vermögen wuchs im zweiten Quartal 2026 um 16 Prozent, der Umsatz sank um 5 Prozent. Die Kosten stiegen um 56 Prozent, das bereinigte Ergebnis kippte ins Minus. Über 60 Prozent des Vermögens hingen zuletzt an einem einzigen Produkt, dessen Vertrag mit 90 Tagen Frist kündbar ist. Und die Kontrollen, die für die Richtigkeit all dieser Zahlen einstehen sollen, hat der eigene Prüfer als mangelhaft bezeichnet — nicht 2023 zum letzten Mal, sondern zum Stand 31. Dezember 2025.
Dem steht eine Kasse von 352,6 Millionen US-Dollar gegenüber, und das ist keine Kleinigkeit. Sie gibt dem Unternehmen Jahre, um aus Mengen Erlöse zu machen. Wer an die Tokenisierung glaubt, kauft hier den Marktführer mit dem längsten Atem. Wer zweifelt, sieht ein Unternehmen, das seinen wichtigsten Kunden mit 90 Tagen verlieren kann und dessen Bücher zweimal korrigiert werden mussten. Beide Lesarten stützen sich auf dieselben Papiere. Die ehrliche Frage an dich lautet deshalb nicht „Ist Tokenisierung die Zukunft?“, sondern: Würdest du diese Firma auch dann anschauen, wenn sie die zweite ihrer Art an der Börse wäre? Wenn ja, hast du eine These. Wenn nein, hattest du eine Premiere. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Securitize Corp. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13. August 2026)
- Securitize Corp. — SEC-Pflichtmitteilung 8-K vom 12. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Securitize Corp. — SEC-Pflichtmitteilung 8-K/A vom 13. August 2026, Anlage 99.4 (Pro-forma-Zahlen zum 30.06.2026)
- Securitize Corp. — SEC-Prospekt 424B3 vom 7. August 2026 (Geschäftsbeschreibung, Risikofaktoren, Lagebericht, Jahresabschlüsse 2024 und 2025, Weiterverkaufs-Registrierung über bis zu 151.568.524 Aktien, Schlusskurs 7,19 US-Dollar zum 6. August 2026)
- Securitize Corp. — SEC-Prospekt-Nachtrag 424B3 vom 13. August 2026 (Schlusskurs 7,86 US-Dollar zum 12. August 2026)
- Securitize Corp. — SEC-Pflichtmitteilung 8-K vom 8. Juli 2026 (Vollzug des Zusammenschlusses, Kapitalstruktur)
- Securitize Corp. — SEC-Registrierung S-8 vom 2. September 2026 (Aktien für Mitarbeiterprogramme)
- Vollständige SEC-Einreichungshistorie von Securitize Corp.: EDGAR-Übersicht (sec.gov)
- Aufmerksamkeitsdaten: Ticker SECZ über den hauseigenen Aktien-Scanner (Reddit-Hype) am 18. September 2026 erfasst.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2024 | 2025 |
|---|---|---|
| Umsatz | 18,6 | 62,2 |
| Betriebsergebnis (EBIT) | -15,3 | -14,5 |
| Nettogewinn | -24,3 | -48,5 |
| Nettomarge | -130,3 % | -78,0 % |
| Gewinn je Aktie | -0,16 $ | -0,33 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marktstellung positiv
- Securitize führt seinen Markt: 19 Prozent Marktanteil laut dem Branchendienst RWA.XYZ (Dezember 2025), 4,3 Mrd. US-Dollar tokenisiertes verwaltetes Vermögen zum 30.06.2026 und mehr als sieben Einzelprodukte mit je über 100 Mio. US-Dollar. Die Lizenzdecke ist ungewöhnlich breit: Wertpapierhandel samt alternativem Handelssystem, Transferstelle, Anlageberatung und Fondsadministration in den USA sowie ein Handels- und Abwicklungssystem in der EU unter dem DLT-Pilotregime.
- Ertragslage negativ
- Das Mengenwachstum kommt nicht in der Umsatzzeile an: 14,4 Mio. US-Dollar im 2. Quartal 2026 sind 5 Prozent weniger als im Vorjahresquartal, im Kerngeschäft Tokenisierung sogar 12 Prozent weniger — bei gleichzeitig um 16 Prozent gestiegenem Durchschnittsvermögen. Die Betriebsaufwendungen stiegen um 56 Prozent auf 24,1 Mio., der Betriebsverlust von 0,2 auf 9,7 Mio., das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen kippte von +1,8 auf −5,5 Mio.
- Bilanz und Liquidität positiv
- Der Zusammenschluss hat die Finanzlage gedreht: aus einem negativen Eigenkapital von 169,0 Mio. US-Dollar (30.06.2026, vor Vollzug) wurden pro forma 348,3 Mio. positiv, aus 33,6 Mio. Kasse wurden 352,6 Mio. Dem steht ein operativer Mittelabfluss von 13,7 Mio. im 1. Halbjahr 2026 gegenüber — die Kassenreichweite liegt damit weit über den kritischen vier Quartalen. Der Abschluss der operativen Gesellschaft enthält keinen Fortführungshinweis.
- Kundenkonzentration negativ
- Zum 30.09.2025 entfielen laut Prospekt vom 07.08.2026 mehr als 60 Prozent des tokenisierten verwalteten Vermögens auf ein einziges Produkt, den Geldmarktfonds BUIDL von BlackRock. Der zugrunde liegende Vertrag über Plattformdienste und Transferstelle verlängert sich jährlich und ist von BlackRock mit 90 Tagen Frist kündbar, die Platzierungsvereinbarung jederzeit. Eine Ausschließlichkeit besteht nicht; das Unternehmen hält im selben Absatz fest, dass es mit den öffentlich als „Partner“ bezeichneten Häusern keinen Partnerschaftsvertrag hat.
- Berichtsqualität und Kontrollen negativ
- Der Abschlussprüfer stellte bei der Prüfung 2024 wesentliche Mängel in der internen Kontrolle über die Rechnungslegung fest; die Abschlüsse 2024 und 2023 mussten korrigiert werden. Die Mängel bestanden zum 31.12.2025 fort und führten auch im Abschluss 2025 zu wesentlichen Fehlern, unter anderem bei eingebetteten Derivaten, Vergütungsaufwand aus Zweitmarktgeschäften und der Beurteilung von Tokenisierungsverträgen. Eine Zusicherung der Behebung gibt das Unternehmen ausdrücklich nicht.
- Kapitalstruktur neutral
- Auf 163.265.685 Aktien (13.08.2026) können laut Quartalsbericht bis zu 29.965.037 weitere folgen (18,4 Prozent): 6.250.000 Erfolgsaktien, 16.321.869 aus Mitarbeiterprogrammen, 3.711.658 aus Optionsscheinen und 3.681.510 aus übernommenen Zusagen. Am 02.09.2026 registrierte das Unternehmen zusätzlich 31.483.485 Aktien für seine Mitarbeiterprogramme. Die Erfolgsaktien stehen mit 63,2 Mio. US-Dollar, die des Sponsors mit 19,7 Mio. als Verbindlichkeiten in der Pro-forma-Bilanz und werden zu jedem Stichtag neu bewertet.
Securitize ist der größte Anbieter für tokenisierte Wertpapiere und seit dem 1. Juli 2026 über eine Mantelgesellschaft börsennotiert. Der Zusammenschluss hat die Bilanz gedreht: 352,6 Millionen US-Dollar Kasse und 348,3 Millionen Eigenkapital pro forma, nach einem Fehlbetrag von 169,0 Millionen davor. Das operative Bild trägt die Erzählung bisher nicht: Im zweiten Quartal 2026 fiel der Umsatz um 5 Prozent auf 14,4 Millionen, während das verwaltete Vermögen um 16 Prozent stieg und die Betriebskosten um 56 Prozent. Dazu kommen zwei belegte Befunde aus dem Prospekt: über 60 Prozent des tokenisierten Vermögens hingen zuletzt an einem einzigen, mit 90 Tagen kündbaren Kundenverhältnis, und die Abschlüsse 2023 und 2024 mussten korrigiert werden, wobei die Ursache zum 31. Dezember 2025 fortbestand. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für ein Liquiditätsproblem — im Gegenteil: Mit pro forma 352,6 Millionen US-Dollar Kasse, 348,3 Millionen positivem Eigenkapital und einem operativen Mittelabfluss von 13,7 Millionen im ersten Halbjahr 2026 reicht das Geld für viele Jahre, und ein Fortführungshinweis fehlt zu Recht. Ausschlaggebend ist ein anderer Befund, und er ist einer der ausdrücklich als Substanzrisiko geführten: ein Bilanzbruch. Der Abschlussprüfer stellte wesentliche Mängel in der internen Kontrolle fest, die Abschlüsse 2023 und 2024 mussten korrigiert werden, und die Ursache bestand zum 31. Dezember 2025 unverändert fort — mit wesentlichen Fehlern auch im Abschluss 2025. Bei einem Unternehmen, dessen Ergebnis maßgeblich von Bewertungen schwer messbarer Finanzinstrumente abhängt, trifft das den Kern: Es ist die Instanz beschädigt, die für die Richtigkeit aller übrigen Zahlen einsteht. Verstärkt wird das durch die Abhängigkeit von einer einzigen Gegenpartei — über 60 Prozent des tokenisierten verwalteten Vermögens in einem Produkt, dessen Vertrag mit 90 Tagen Frist kündbar ist. Nicht ausschlaggebend waren dagegen der gefallene Quartalsumsatz und der gestiegene Verlust; das sind offene operative Fragen, die für sich genommen Gelb ergäben. Rot ist die vorsichtigere Stufe, und sie gilt, bis der erste Geschäftsbericht als börsennotiertes Unternehmen die Kontrollen als behoben ausweist. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist der hauseigene Reddit-Hype-Scanner: Der Ticker SECZ kam am 18. September 2026 auf unseren Tisch.
- Datenstand 18. September 2026. Die operativen Zahlen stammen aus der Ergebnismitteilung als Anlage 99.1 zur Pflichtmitteilung 8-K vom 12.08.2026, aus den Anlagen 99.1, 99.2 und 99.4 zur Pflichtmitteilung 8-K/A vom 13.08.2026 sowie aus dem Prospekt 424B3 vom 07.08.2026. Der Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13.08.2026) betrifft die Holding vor dem Zusammenschluss und enthält keine operativen Zahlen.
- Der Marktdaten-Feed liefert für SECZ keinen Börsenwert. Diese Analyse leitet ihn deshalb ausschließlich aus Filing-Belegen ab: 163.265.685 Aktien laut Deckblatt des Quartalsberichts (13.08.2026) mal 7,86 US-Dollar — dem letzten gemeldeten Schlusskurs zum 12.08.2026, dokumentiert in den beiden Prospekt-Nachträgen 424B3 vom 13.08.2026. Der Prospekt vom 07.08.2026 nannte 7,19 US-Dollar zum 06.08.2026. Ein Kursziel nennt diese Analyse nicht.
- Die Quartalszahlen betreffen Securitize I, Inc. (vormals Securitize, Inc.), die operative Gesellschaft, die seit dem 01.07.2026 eine Tochter der Securitize Corp. ist. Die Bilanzzahlen zum 30.06.2026 stammen aus der Zeit vor dem Zusammenschluss; die Wandelanleihen, Vorzugsaktien und ähnlichen Instrumente, die dort das negative Eigenkapital erzeugten, wurden beim Vollzug in Eigenkapital umgewandelt.
- Nicht zu verwechseln: Securitize Corp. (CIK 0002094496) hieß bis zum 01.07.2026 Securitize Holdings, Inc.; die frühere Securitize, Inc. firmiert heute als Securitize I, Inc. und ist eine Tochter. Die SEC-Historie unter diesem CIK beginnt deshalb erst im November 2025.
- Der Fortführungshinweis, der in den Unterlagen auftaucht, betraf die Mantelgesellschaft Cantor Equity Partners II und ihre Frist zur Zusammenführung bis zum 05.05.2027. Mit dem Vollzug am 01.07.2026 ist er gegenstandslos; die operative Gesellschaft hatte keinen.
Aktien-Wächter
Diese Analyse ist Stand 19. September 2026. Was sich seitdem bei SECZ geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Securitize Corp. (SECZ) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Securitize Corp. (NYSE: SECZ) betreibt eine regulierte Plattform, die Fondsanteile und Wertpapiere als Token auf Blockchains abbildet. Das Unternehmen verdient an laufenden Gebühren, die sich am tokenisierten verwalteten Vermögen bemessen (Bereich Tokenisierung), und an Fondsdienstleistungen wie Buchführung, Anteilsberechnung und Berichtswesen. In den USA hält die Gruppe eine Wertpapierhandelslizenz samt alternativem Handelssystem, eine Registrierung als Transferstelle und eine als Anlageberater; in der EU betreibt eine Tochter ein Handels- und Abwicklungssystem unter dem DLT-Pilotregime. Zum 31. Dezember 2025 waren es rund 194 Vollzeitkräfte.
Nicht über eine klassische Erstemission, sondern über den Zusammenschluss mit der Mantelgesellschaft Cantor Equity Partners II, vollzogen am 1. Juli 2026 nach der Zustimmung der Aktionäre am 29. Juni 2026. Jede Aktie der alten Securitize wurde dabei in rund 4,4439 Aktien der neuen Gesellschaft getauscht. Der Handel an der New Yorker Börse begann am 2. Juli 2026. Von den rückgabeberechtigten Aktien der Mantelgesellschaft wurden 28,5 Prozent zurückgegeben — 6.842.508 Stück zu rund 10,60 US-Dollar, zusammen 72,5 Millionen.
Weil der Bericht den Zeitraum bis zum 30. Juni 2026 abdeckt und der Zusammenschluss erst am 1. Juli 2026 vollzogen wurde. Die berichtende Gesellschaft war zum Stichtag eine leere Holding, die laut eigener Angabe den Geschäftsbetrieb noch nicht aufgenommen hatte. Die operativen Zahlen der Unternehmensgruppe stehen deshalb nicht im Quartalsbericht, sondern in den Anlagen zur nachgereichten Pflichtmitteilung 8-K/A vom 13. August 2026 und in der Ergebnismitteilung vom 12. August 2026.
Im zweiten Quartal 2026 lag er bei 14,4 Millionen US-Dollar und damit 5 Prozent unter dem Vorjahresquartal (15,3 Millionen). Das Kerngeschäft Tokenisierung sank um 12 Prozent auf 7,8 Millionen, die Fondsdienstleistungen stiegen um 3 Prozent auf 6,6 Millionen. Im ersten Halbjahr 2026 kam das Unternehmen auf 33,9 Millionen (plus 16 Prozent). Für das Gesamtjahr 2025 weist es rund 62,2 Millionen aus, nach rund 18,6 Millionen im Jahr 2024.
Zwei Ursachen. Erstens das operative Geschäft: Die Betriebsaufwendungen stiegen um 56 Prozent auf 24,1 Millionen US-Dollar, vor allem durch Vertriebs- und Verwaltungskosten (plus 133 Prozent) und Personalaufwand (plus 31 Prozent); der Betriebsverlust wuchs von 0,2 auf 9,7 Millionen. Zweitens Bewertungseffekte: Allein die Neubewertung einer Optionsverbindlichkeit belastete das Quartal mit 29,3 Millionen, während die Neubewertung einer Derivateverbindlichkeit 21,8 Millionen gutschrieb. Unterm Strich standen 21,7 Millionen Nettoverlust oder 2,37 US-Dollar je Aktie. Diese Finanzinstrumente sind mit dem Zusammenschluss in Eigenkapital umgewandelt worden.
Nach eigener Darstellung im Prospekt vom 7. August 2026 entfielen zum 30. September 2025 mehr als 60 Prozent des tokenisierten verwalteten Vermögens auf ein einziges Produkt: den Geldmarktfonds BUIDL von BlackRock. Weil die Gebühren im Kerngeschäft am verwalteten Vermögen hängen, hängt daran auch ein erheblicher Teil der Erlöse. Der Vertrag über Plattformdienste und Transferstelle hatte eine Anfangslaufzeit von zwei Jahren, verlängert sich automatisch um je ein Jahr und kann von BlackRock mit 90 Tagen Frist vor Ende einer Verlängerungsperiode gekündigt werden; die Vereinbarung als Platzierungsstelle ist jederzeit kündbar. Eine Ausschließlichkeit besteht nicht.
Bei der Prüfung des Abschlusses 2024 fand der Abschlussprüfer wesentliche Mängel in Aufbau und Wirksamkeit der internen Kontrolle über die Rechnungslegung. Die Abschlüsse für 2024 und 2023 mussten daraufhin korrigiert werden — unter anderem wegen einer Wertminderung auf den Geschäfts- oder Firmenwert, einer ausgebuchten Forderung und der Ausweisung von Aktien aus einer Übernahme. Die Mängel bestanden zum 31. Dezember 2025 fort und führten auch im Abschluss 2025 zu wesentlichen Fehlern. Das Unternehmen arbeitet nach eigener Angabe an der Behebung, gibt aber ausdrücklich keine Zusicherung, dass sie gelingt.
Am 13. August 2026 standen 163.265.685 Aktien aus. Der Quartalsbericht nennt zusätzlich bis zu 6.250.000 Erfolgsaktien (Ausgabe in drei Tranchen bei Durchschnittskursen über 15, 20 und 25 US-Dollar), 16.321.869 Aktien für Mitarbeiterprogramme, 3.711.658 aus Optionsscheinen und 3.681.510 aus übernommenen Optionen und Aktienzusagen — zusammen 29.965.037 Stück oder 18,4 Prozent. Am 2. September 2026 registrierte das Unternehmen in einem Formular S-8 zudem 31.483.485 Aktien für seine Mitarbeiterprogramme; beide Rechnungen überschneiden sich teilweise. Genehmigt sind laut Satzung 290.000.000 Stammaktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.