Forward Air: Der Firmenwert von Omni steht bei null — und der Kreditvertrag zieht sich zu
Forward Air kaufte im Januar 2024 den Logistiker Omni und bezahlte dafür einen Aufpreis von 1.272,4 Millionen US-Dollar über den Substanzwert. Zwei Abschreibungen später — 1.028,4 Millionen im Jahr 2024, weitere 244,0 Millionen im zweiten Quartal 2026 — steht dieser Aufpreis in der Bilanz bei null. Das Eigenkapital ist seit dem 30. Juni 2026 negativ, die Zinsen kosten mehr als das operative Geschäft verdient, und der Kreditvertrag verlangt ab dem 31. Dezember 2026 strengere Kennzahlen als heute. Wir haben die Berichte an die US-Börsenaufsicht SEC gelesen und nachgerechnet, wie eng es wirklich wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 14,80 $ -3,76 %
- Marktkapitalisierung
- 0,5 Mrd. $
- Wachstums-Score
- 1/10
- AAQS
- 1/10
Kursentwicklung seit 22. Juni 2026: +10,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,30 $ bis 30,20 $ · Letzter Kurs: 14,80 $ (Stand: 18. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Denkfalle, die teurer ist als jede andere, und sie hat einen sperrigen Namen: die Sunk-Cost-Falle, zu Deutsch die Falle der versunkenen Kosten. Sie funktioniert so: Wir haben viel Geld, Zeit oder Nerven in etwas gesteckt — und bleiben deshalb dabei. Nicht, weil es sich noch lohnt, sondern weil ein Ausstieg das Eingeständnis wäre, dass der Einsatz weg ist. Jeder kennt das vom Kinofilm, der nach zwanzig Minuten langweilig wird, und wir bleiben trotzdem sitzen. An der Börse sitzt man länger und bezahlt mehr.
Forward Air Corporation (NASDAQ: FWRD) ist dafür ein Lehrstück in Zahlen. Der Spediteur aus Dallas kaufte im Januar 2024 den globalen Logistiker Omni und bezahlte dabei einen Aufpreis über den Substanzwert von 1.272,4 Millionen US-Dollar — Bilanzdeutsch: Firmenwert. Zweieinhalb Jahre später steht dieser Aufpreis bei null. Machen wir also einen Deal: Bevor du entscheidest, ob hier ein zu Unrecht abgestrafter Spediteur liegt oder ein Fass ohne Boden, lesen wir gemeinsam, was Forward Air selbst an die US-Börsenaufsicht SEC gemeldet hat. Diese Berichte müssen unter Strafandrohung wahrheitsgemäß sein — und dieser erzählt von einem negativen Eigenkapital, von einem Kreditvertrag, der sich Quartal für Quartal zuzieht, und von einem Großkunden, der genau dann geht, wenn es am ungünstigsten ist.
Was Forward Air eigentlich macht — Spedition ohne eigene Lastwagen
Forward Air verkauft im Kern eine einzige Sache: Frachtraum, den das Unternehmen nicht besitzt. Das Geschäftsmodell heißt im Fachjargon „asset-light“ — ohne eigene Anlagen. Statt Lastwagen zu kaufen, Fahrer anzustellen und Diesel zu zahlen, kauft Forward Air Transportleistung bei selbstständigen Fahrunternehmern und Frachtführern ein und verkauft sie als fertige Speditionsleistung weiter. Der größte Kostenblock heißt entsprechend „eingekaufte Transportleistung“ und verschlang im zweiten Quartal 2026 335,9 von 673,0 Millionen US-Dollar Umsatz — jeder zweite eingenommene Dollar geht direkt wieder hinaus.
Daraus sind drei Geschäfte geworden.
Expedited Freight ist das Stammgeschäft und heißt auf Deutsch etwa „Eilfracht“. Es geht um Stückgut, das schneller ankommen muss, als ein normaler Spediteur es liefert — typischerweise Sendungen, die per Luftfracht kommen und dann über Land weitermüssen. Im zweiten Quartal 2026 brachte das Segment 275,9 Millionen US-Dollar Außenumsatz und 34,9 Millionen Segmentergebnis. Es ist die mit Abstand größte Ergebnisquelle des Konzerns.
Omni Logistics ist der 2024 zugekaufte Teil und inzwischen der größte: 338,5 Millionen US-Dollar Außenumsatz im zweiten Quartal 2026, aufgeteilt in Bodenverkehr (132,9 Millionen), Kontraktlogistik (112,3 Millionen) und Luft- und Seefracht (93,4 Millionen). Kontraktlogistik heißt: Forward Air betreibt Lager für Kunden und übernimmt dort Arbeiten, die früher der Kunde selbst gemacht hat. Ohne die Firmenwert-Abschreibung von 244,0 Millionen hätte das Segment im zweiten Quartal 2026 14,0 Millionen verdient; mit ihr steht dort ein Verlust von 230,0 Millionen.
Intermodal ist das kleinste Segment: Container von und zu Häfen und Bahnterminals fahren, die sogenannte erste und letzte Meile. Im zweiten Quartal 2026 waren es 58,6 Millionen US-Dollar Umsatz und 6,1 Millionen Ergebnis; über das Jahr 2025 setzte Intermodal 230,5 Millionen um — laut Geschäftsbericht (10-K) rund 10 Prozent des Konzernumsatzes, gemessen an den ausgewiesenen 2.495,1 Millionen sind es 9,2 Prozent.
Zum 31. Dezember 2025 beschäftigte Forward Air 6.062 Vollzeitkräfte, darunter 1.994 Frachtabfertiger, dazu 294 Teilzeitkräfte; keiner davon war tarifgebunden. Geführt wird das Unternehmen von Shawn Stewart als Vorstandsvorsitzendem und Jamie Pierson als Finanzvorstand.
Ein Wort zur Herkunft, weil sie in alten Datenbanken für Verwirrung sorgt: Der Registrant hieß bis zum 14. August 1998 Landair Services Inc. und firmiert erst seither als Forward Air Corporation. Wer Zahlenreihen aus den Neunzigern vergleicht, sollte das wissen.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das operative Geschäft läuft ordentlich und wächst sogar — nur gehört es nicht mehr den Aktionären, sondern zuerst den Gläubigern.
Die Firmengeschichte für Anleger
-
2023
Verkauf des Final-Mile-Geschäfts (20. Dezember)
Für rund 260,9 Millionen US-Dollar geht die Lieferung schwerer Haushaltsgeräte weg — mit einem Veräußerungsgewinn von 155,8 Millionen vor Steuern. Der aufgegebene Bereich steuert 2023 nach Steuern 124,5 Millionen bei und macht das Jahr optisch zum besten. Einmalig ist es trotzdem.
-
2024
Kauf von Omni Logistics (25. Januar)
Forward Air wird über Nacht doppelt so groß und nimmt dafür rund 1,85 Milliarden Dollar Schulden auf: 1.125,0 Millionen Darlehen und 725,0 Millionen Anleihe. Nach einer Sonderzahlung von 80,0 Millionen im Lauf des Jahres 2024 sind es 1.770,0 Millionen.
-
2024
Erste Firmenwert-Abschreibung über 1.028,4 Millionen US-Dollar
Schon im ersten Jahr wird der Großteil des Aufpreises für Omni ausgebucht. Der Verlust je Aktie liegt 2024 bei 30,63 Dollar — fast alles davon ist Buchhaltung, nicht Geldabfluss.
-
2025
Verwaltungsrat startet die strategische Prüfung (Januar)
Verkauf, Fusion oder Alleingang — das Gremium hält sich alles offen und holt Goldman Sachs als Berater. Für Anleger heißt das: Die Übernahmefantasie ist offiziell.
-
2026
Der größte Kunde kündigt den Teilabzug an (Mai bis Juli)
Erst die Mitteilung am 7. Mai, dann am 20. Juli eine unverbindliche Absichtserklärung: Mindestens die Hälfte der rund 250 Millionen Dollar Umsatz bleibt, der Rest geht ab Dezember 2026 weg.
-
2026
Die Verkaufssuche endet ohne Angebot (Quartalsbericht, 11. Mai)
Nach Verhandlungen mit mehreren Parteien gingen keine umsetzbaren Angebote für das Gesamtunternehmen ein — erstmals gemeldet im Quartalsbericht zum 31. März 2026, wortgleich wiederholt im Bericht zum 30. Juni 2026. Jetzt sollen Randaktiva weg, ausdrücklich auch das profitable Segment Intermodal.
-
2026
Wechsel an der Spitze des Verwaltungsrats (10. Juli)
Jerome Lorrain tritt als Executive Chairman zurück, Christine M. Gorjanc wird unabhängige Vorsitzende. Lorrains Sonderzuteilung, die am Ausgang der strategischen Prüfung hing, verfällt.
-
2026
Zweite Firmenwert-Abschreibung — der Rest auf null (2. Quartal, gemeldet am 5. August)
Weitere 244,0 Millionen US-Dollar werden ausgebucht, das Eigenkapital rutscht auf minus 122,7 Millionen. Für Aktionäre ist das der Punkt, an dem der Puffer aufgebraucht ist.
Wie die Aktie auf unseren Tisch kam
Forward Air stand nicht auf einer Empfehlungsliste, sondern wurde von unserem hauseigenen Aktien-Scanner „Reddit-Hype“ ausgeworfen. Dieser Scanner sucht nicht nach guten Unternehmen, sondern nach Aktien, über die in den Anlegerforen auffällig viel geredet wird — er misst Aufmerksamkeit, nicht Qualität. Das ist genau der Grund, warum er für uns nützlich ist: Wo viel geredet wird, wird selten gerechnet. Ein Titel aus diesem Scanner ist ein Anlass zum Nachschlagen, nie ein Argument.
Warum in diesem Fall viel geredet wird, ist schnell erklärt. Forward Air hat auf dem Papier alles, was eine Erzählung braucht: einen Kurssturz, eine Übernahme, die schiefging, einen Verwaltungsrat, der von Januar 2025 an offen über einen Verkauf des Unternehmens verhandelte — und eine Bewertung, die auf den ersten Blick lächerlich niedrig aussieht. Rund 453 Millionen US-Dollar Börsenwert für ein Unternehmen, das 2025 2.495,1 Millionen US-Dollar umgesetzt hat. Wer nur diese beiden Zahlen nebeneinanderlegt, hält den Titel für ein Schnäppchen.
Ein Wort zur Rechengrundlage, damit du jede Zahl nachprüfen kannst: Jede Zahl in dieser Analyse stammt aus einem SEC-Bericht, und der Bewertungsanker ist bewusst kein Tageskurs, sondern ein Kurs, den Forward Air selbst bei der SEC hinterlegt hat. In der Gebührentabelle zur Registrierung neuer Mitarbeiteraktien vom 25. Juni 2026 steht als Bemessungsgrundlage 13,40 US-Dollar — der Mittelwert aus Höchst- und Tiefstkurs an der Nasdaq am 22. Juni 2026. So bleibt die Rechnung auch in einem Jahr noch nachvollziehbar, statt an einem Kurs zu hängen, den niemand mehr zuordnen kann. Zur Einordnung: Unsere Fundamentaldaten wiesen zum 18. September 2026 einen Börsenwert von rund 521 Millionen Dollar aus, gut ein Siebtel über unserem Anker. Die Größenordnung dieser Analyse ändert das nicht — die Kennzahlen im Steckbrief oben tragen ohnehin ihren eigenen, laufend aktualisierten Datenstand.
Wer sehen will, wie dieselbe Branche ohne Schuldenberg aussieht, findet den Vergleich bei Freightos — eine Buchungsplattform für internationale Fracht, ebenfalls ohne eigene Lastwagen, mit Kasse statt Finanzschulden, dafür eine ganze Nummer kleiner. Und wer wissen will, wie die Gegenseite aussieht, also ein Frachtführer, der alles selbst besitzt und trotzdem Geld verdient, schaut auf Old Dominion Freight Line.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was für Forward Air spricht, und das ist mehr, als die Schlagzeile vermuten lässt. Das operative Geschäft wächst und wird besser. Im zweiten Quartal 2026 erzielte das Unternehmen mit 673,0 Millionen US-Dollar den höchsten Quartalsumsatz seiner Geschichte, nach 618,8 Millionen im Vorjahresquartal — ein Plus von 8,8 Prozent. Das Betriebsergebnis ohne die Firmenwert-Abschreibung lag bei 42,7 Millionen und damit mehr als doppelt so hoch wie die 19,5 Millionen ein Jahr zuvor. Das Ergebnis vor Zinsen, Steuern und Abschreibungen, wie es der Kreditvertrag definiert, stieg von 79,1 auf 93,0 Millionen.
Auch die Kasse arbeitet wieder. Im ersten Halbjahr 2026 floss aus dem laufenden Geschäft ein Überschuss von 40,9 Millionen US-Dollar zu, nach 14,4 Millionen im Vorjahreszeitraum; investiert wurden dabei nur 10,2 Millionen in Sachanlagen. Über das gesamte Jahr 2025 waren es 44,4 Millionen Zufluss gegen 29,1 Millionen Investitionen — nach einem Abfluss von 69,0 Millionen im Jahr 2024. Die Liquidität bezifferte der Finanzvorstand zum 30. Juni 2026 auf 401 Millionen Dollar: 139 Millionen Kasse plus 261 Millionen freie Kreditlinie.
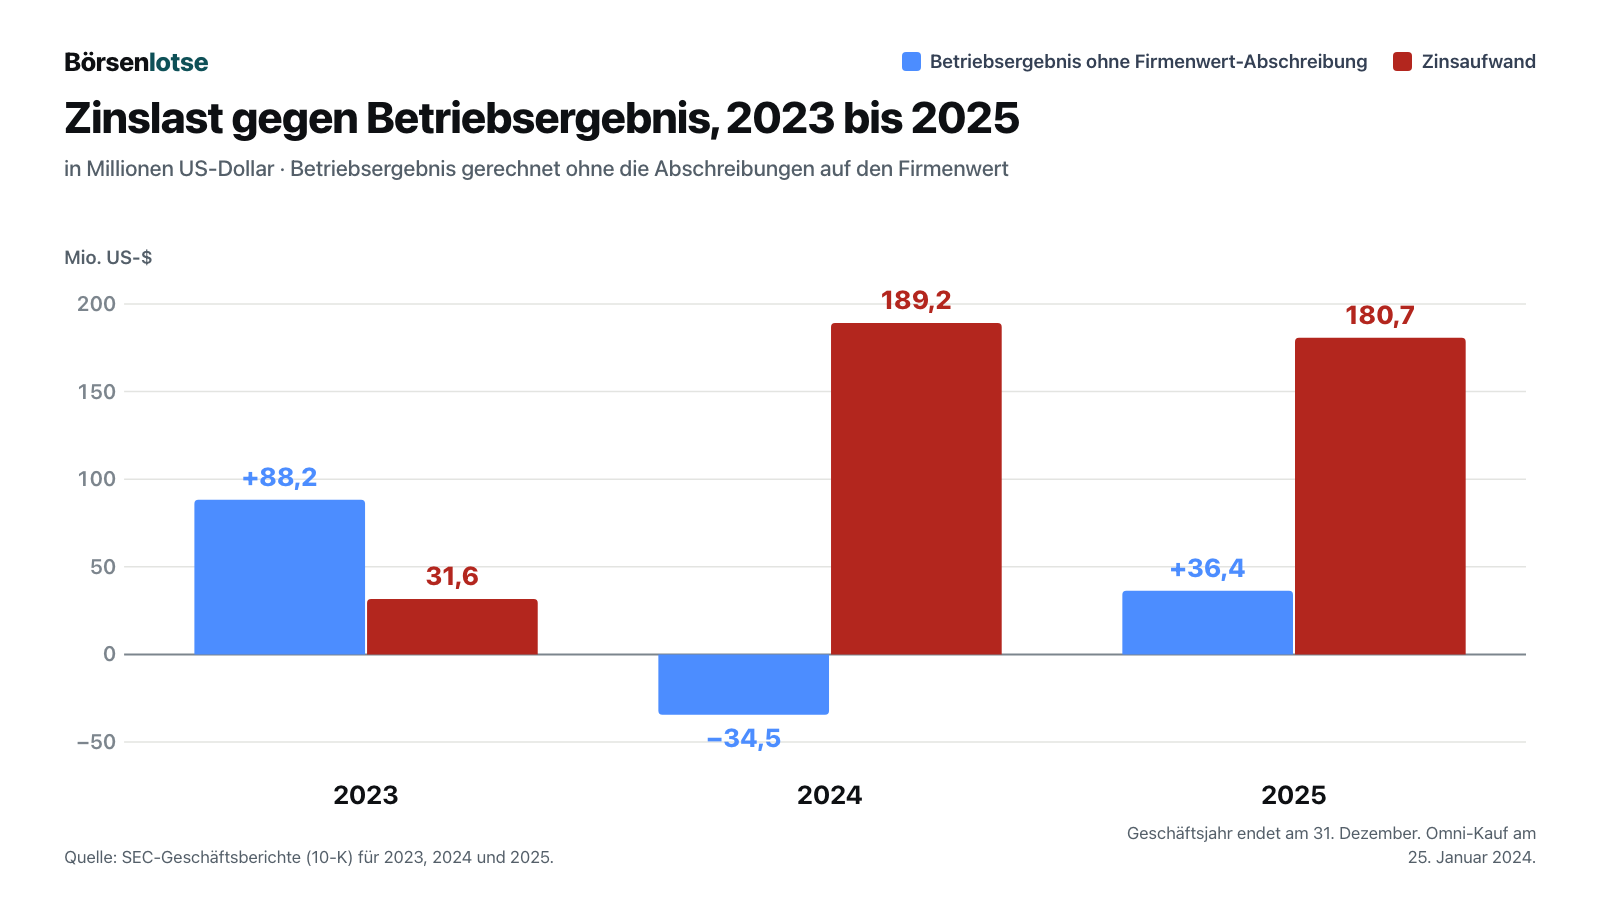
Jetzt die Zeile, die alles andere überschreibt. Hier steht der Zinsaufwand neben dem, was das Geschäft operativ verdient — bereinigt um die Abschreibungen auf den Firmenwert, damit die Jahre vergleichbar bleiben:
Der Umsatz erzählt dieselbe Geschichte aus der anderen Richtung. Er stieg von 1.370,7 Millionen US-Dollar (2023) auf 2.474,3 Millionen (2024) und 2.495,1 Millionen (2025) — beinahe verdoppelt, aber fast ausschließlich durch den Zukauf. Im ersten Halbjahr 2026 lag er bei 1.255,1 nach 1.232,1 Millionen, ein Plus von 1,9 Prozent. Unter dem Strich blieb in keinem dieser Jahre ein Gewinn: minus 1.131,2 Millionen (2024), minus 141,7 Millionen (2025) und minus 286,1 Millionen im ersten Halbjahr 2026. Beim Verlust je Aktie lohnt ein zweiter Blick, weil beide Zahlen nebeneinander im Bericht stehen und trotzdem nicht ineinander umzurechnen sind: Das Ergebnis je Aktie bezieht sich nur auf den Teil des Verlusts, der den Forward-Air-Aktionären zuzurechnen ist — den Rest tragen die Inhaber der noch nicht getauschten Omni-Anteile. Von den 141,7 Millionen Verlust des Jahres 2025 entfielen so 107,8 Millionen auf die Aktionäre, macht 3,51 Dollar je Aktie; 2024 waren es 817,0 von 1.131,2 Millionen und damit 30,63 Dollar, im ersten Halbjahr 2026 241,6 von 286,1 Millionen und damit 7,54 Dollar.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der ganze Aufpreis für Omni ist weg
Hier kommt die Sunk-Cost-Falle aus dem Einstieg zum ersten Mal zurück — und zwar in ihrer buchhalterisch reinsten Form. Der Firmenwert ist der Aufpreis, den ein Käufer über den Substanzwert der gekauften Firma hinaus bezahlt. Er steht als Vermögenswert in der Bilanz, solange der Käufer glaubhaft machen kann, dass die gekaufte Einheit diesen Aufpreis auch verdient. Kann er das nicht mehr, muss er abschreiben.
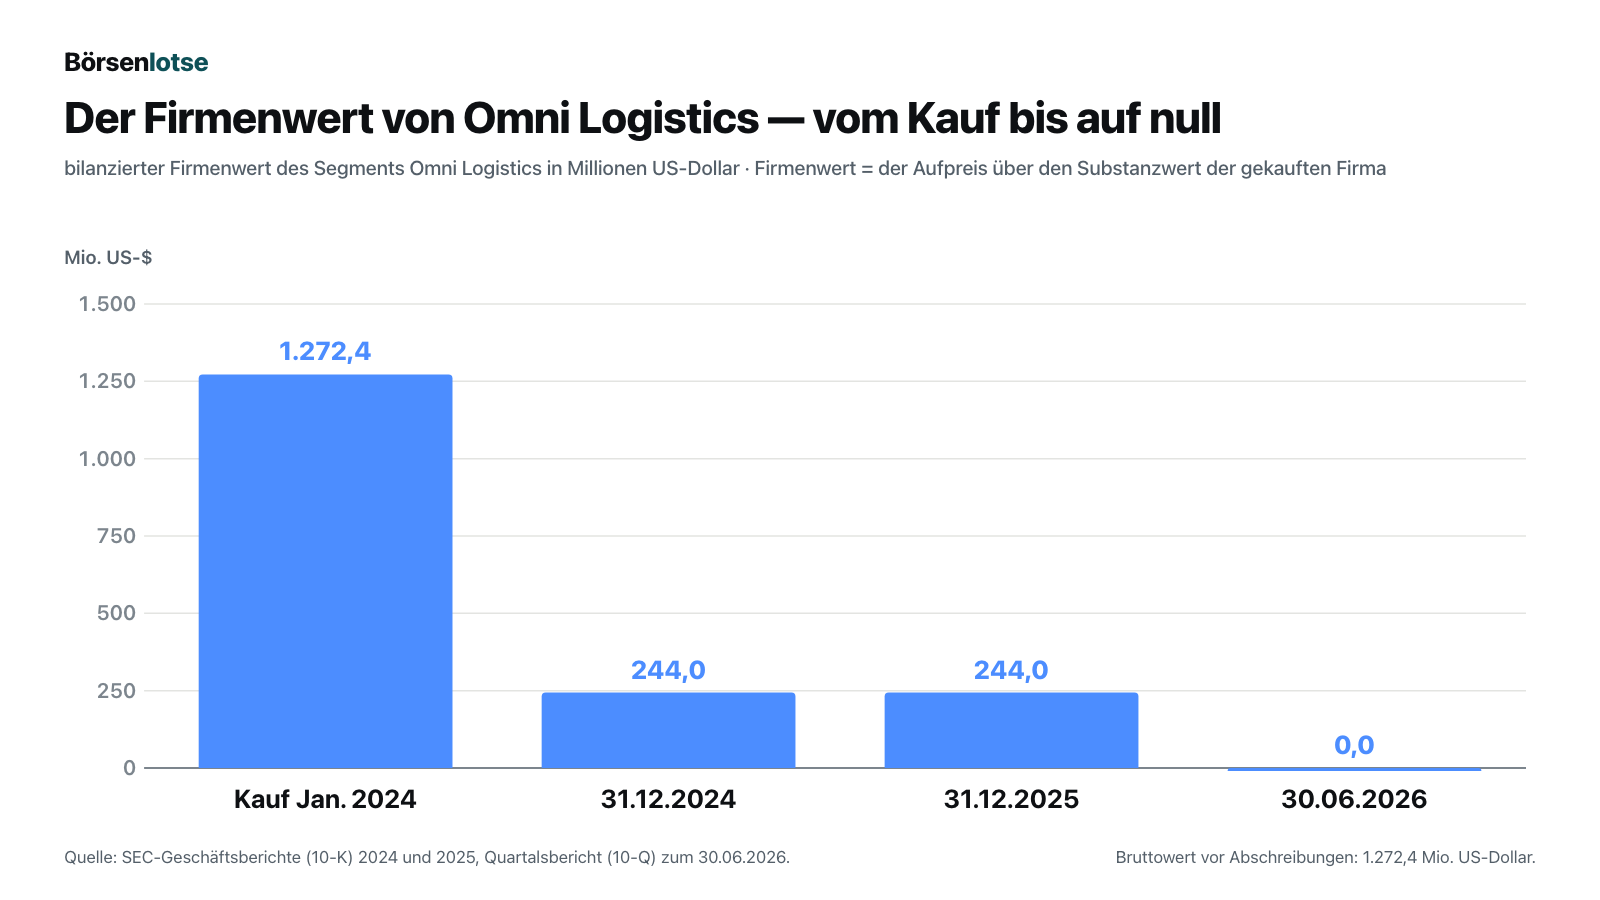
Den zweiten Schritt beschreibt der Quartalsbericht zum 30. Juni 2026 im Klartext:
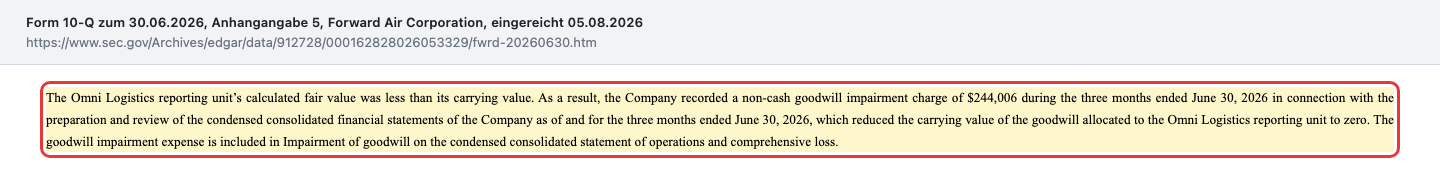
„The Omni Logistics reporting unit’s calculated fair value was less than its carrying value. As a result, the Company recorded a non-cash goodwill impairment charge of $244,006 during the three months ended June 30, 2026 … which reduced the carrying value of the goodwill allocated to the Omni Logistics reporting unit to zero.“
Übersetzung: „Der errechnete beizulegende Zeitwert der Berichtseinheit Omni Logistics lag unter ihrem Buchwert. Daraufhin erfasste das Unternehmen im Quartal zum 30. Juni 2026 eine nicht zahlungswirksame Firmenwert-Abschreibung von 244.006 Tausend US-Dollar …, die den Buchwert des der Einheit Omni Logistics zugeordneten Firmenwerts auf null reduzierte.“
— Forward Air Corporation, SEC-Quartalsbericht (10-Q) zum 30.06.2026, Anhangangabe 5 „Goodwill and Other Intangible Assets“
Zwei Gründe nennt der Bericht: den erwarteten Umsatzrückgang beim größten Kunden — dazu gleich mehr — und einen „anhaltenden Rückgang des Aktienkurses“ seit Anfang Mai 2026. Der zweite Grund verdient eine Randnotiz, weil er selten so offen dasteht: Der eigene Börsenkurs ist hier Ursache einer Bilanzbuchung. Fällt die Aktie, muss abgeschrieben werden; die Abschreibung drückt das Eigenkapital, und ein gedrücktes Eigenkapital drückt wiederum die Aktie. Bemerkenswert ist auch, dass Forward Air im selben Quartal den Stichtag der jährlichen Firmenwert-Prüfung vom 30. Juni auf den 1. Oktober verlegt hat — begründet mit dem eigenen Budgetkalender. Ausgelassen oder verschoben wurde dadurch laut Bericht keine Prüfung: die anlassbezogene Prüfung zum 31. Mai 2026 fand statt, und sie führte zur Abschreibung.
Fair gegengerechnet: Eine Firmenwert-Abschreibung kostet kein Geld. Kein Cent verlässt das Unternehmen, kein Lastwagen bleibt stehen, kein Kunde kündigt deswegen. Sie ist das nachträgliche Eingeständnis, zu viel bezahlt zu haben. Aber sie hat eine sehr reale Folge, und die steht im nächsten Abschnitt.
Unbequeme Wahrheit Nr. 2: Das Eigenkapital ist negativ
Zum 30. Juni 2026 standen in der Bilanz 2.410,8 Millionen US-Dollar Vermögen gegen 2.533,5 Millionen Verbindlichkeiten. Die Differenz ist das Eigenkapital, und sie ist negativ: minus 122,7 Millionen Dollar. Ein halbes Jahr zuvor, zum 31. Dezember 2025, waren es noch plus 161,7 Millionen. Der aufgelaufene Bilanzverlust beträgt 690,3 Millionen Dollar.
Im Alltagsbild: Wer sein Haus verkauft und danach immer noch Schulden hat, ist in dieser Lage. Das ist nicht automatisch der Untergang — viele Unternehmen mit langfristigen Verträgen und stabilem Mittelzufluss leben jahrelang so. Aber es bedeutet, dass der Puffer aufgebraucht ist. Jeder weitere Verlust verschiebt das Verhältnis zwischen Aktionären und Gläubigern zugunsten der Gläubiger, und zwar unmittelbar.
Die andere Hälfte der Bilanz erklärt, warum. Auf der Schuldenseite stehen 1.770,0 Millionen US-Dollar Finanzschulden zum Nennwert: ein besichertes Darlehen über 1.045,0 Millionen mit Laufzeit bis zum 19. Dezember 2030 und eine besicherte Anleihe über 725,0 Millionen mit Fälligkeit 2031. Nach Abzug noch nicht verteilter Abschläge und Finanzierungskosten von 76,7 Millionen stehen sie mit 1.693,3 Millionen in den Büchern. Das Darlehen verzinst sich mit dem Referenzzins SOFR plus 4,50 Prozentpunkten und wurde seinerzeit zu 96,0 Prozent des Nennwerts ausgegeben — die Gläubiger haben sich den Aufschlag also doppelt bezahlen lassen. Getilgt wird bis zur Fälligkeit nichts mehr; die vertragliche Tilgung wurde 2024 mit einer Sonderzahlung von 80,0 Millionen vorweggenommen.
Dazu kommen Mietverpflichtungen, die in der Zinsrechnung leicht untergehen: 384,9 Millionen US-Dollar aus Operating-Leasing und 31,8 Millionen aus Finanzierungsleasing zum 30. Juni 2026. Für das Jahr 2025 weist der Geschäftsbericht Leasingkosten von insgesamt 588,9 Millionen Dollar aus. Die Zahl ist allerdings nur zum kleineren Teil Miete: 141,3 Millionen entfallen auf Operating-Leasing, 18,3 Millionen auf kurzfristige Mieten, 20,4 Millionen auf Finanzierungsleasing — und 414,4 Millionen auf variable Leasingkosten, davon 368,6 Millionen Vergütung der Fahrunternehmer, die ohnehin schon in der eingekauften Transportleistung stecken.
Unbequeme Wahrheit Nr. 3: Der größte Kunde geht zur Hälfte — ab Dezember 2026
Im Quartalsbericht zum 31. März 2026 taucht zum ersten Mal ein Abschnitt mit der Überschrift „Customer Update“ auf. Er ist nüchtern geschrieben und trotzdem der wichtigste Absatz des ganzen Jahres:
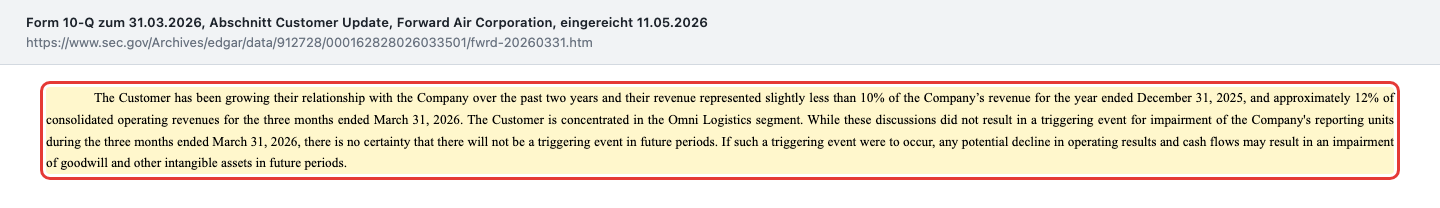
Der Geschäftsbericht für 2025 hatte denselben Kunden noch als Wachstumsgeschichte geführt — dort heißt es, ein Kunde stehe für „knapp unter 10 Prozent“ des Umsatzes, „which we expect to continue to grow in 2026“ (Übersetzung: „von dem wir erwarten, dass er 2026 weiter wächst“). Drei Monate später verhandelte man über seinen Teilabzug. Am 20. Juli 2026 kam dann eine unverbindliche Absichtserklärung zustande, die Forward Air einen Tag später veröffentlichte:
„Under the current MOU, the Company expects to retain at least half of the approximate $250 million of revenue attributable to the Customer for the fiscal year ended December 31, 2025, with the potential of retaining an additional approximate 25%. Furthermore, the MOU extends the term of the contract for the retained services for a period of no less than two years.“
Übersetzung: „Nach der derzeitigen Absichtserklärung erwartet das Unternehmen, mindestens die Hälfte der rund 250 Millionen US-Dollar Umsatz zu behalten, die im Geschäftsjahr zum 31. Dezember 2025 auf den Kunden entfielen, mit der Möglichkeit, weitere rund 25 Prozent zu behalten. Darüber hinaus verlängert die Absichtserklärung die Vertragslaufzeit für die verbleibenden Leistungen um mindestens zwei Jahre.“
— Forward Air Corporation, SEC-Meldung 8-K vom 21.07.2026 (Item 7.01), Anlage 99.1
Rechnen wir das nüchtern durch. Von rund 250 Millionen US-Dollar Jahresumsatz gehen im günstigen Fall 25 Prozent weg, also etwa 62,5 Millionen, im ungünstigen Fall die Hälfte, also rund 125 Millionen. Bezogen auf den Konzernumsatz 2025 von 2.495,1 Millionen sind das 2,5 bis 5,0 Prozent. Das klingt verkraftbar — bis man sich erinnert, wo dieser Kunde sitzt: gebündelt im Segment Omni Logistics, das im zweiten Quartal 2026 ohne Abschreibung 14,0 Millionen Dollar verdiente. Ein Umsatzverlust in dieser Größenordnung trifft nicht den Konzern gleichmäßig, sondern genau das Segment mit der dünnsten Ergebnisdecke.
Und dann ist da der Zeitplan. Die Ablösung beginnt laut Pressemitteilung „später in diesem Jahr“, der Großteil im Dezember 2026 und im Lauf des Jahres 2027. Warum ausgerechnet dieser Monat unpassend ist, steht im nächsten Abschnitt.
Zur Fairness gehören drei Einschränkungen. Erstens ist die Absichtserklärung unverbindlich — es gibt noch keinen unterschriebenen Vertrag. Zweitens schreibt Forward Air im Quartalsbericht, man habe nach dem Bewertungsstichtag „zusätzliche Klarheit“ erhalten und rechne inzwischen damit, die Mehrheit des Geschäfts zu behalten. Drittens verlängert dieselbe Erklärung den Vertrag für das verbleibende Geschäft um mindestens zwei Jahre — was für diesen Teil planbarer ist als vorher. Der Vorstandsvorsitzende spricht in der Pressemitteilung von einer „20-jährigen Beziehung“; die Quartalsberichte zum 31. März und zum 30. Juni 2026 nennen beide 25 Jahre.
Unbequeme Wahrheit Nr. 4: Der Kreditvertrag zieht sich Quartal für Quartal zu
Der Kreditvertrag, der das Darlehen über 1.045,0 Millionen Dollar und die Kreditlinie über 300 Millionen regelt — die Anleihe über 725,0 Millionen läuft unter einem eigenen Vertrag —, enthält Bedingungen, und die wichtigste heißt Verschuldungsquote: das Verhältnis von Nettoschulden zum Ergebnis vor Zinsen, Steuern und Abschreibungen. Sie darf eine vertraglich vereinbarte Grenze nicht überschreiten, sonst liegt ein Vertragsbruch vor — mit dem Recht der Banken, sofort alles fällig zu stellen. Bei Forward Air sinkt diese Grenze im Lauf des Jahres 2026 planmäßig:
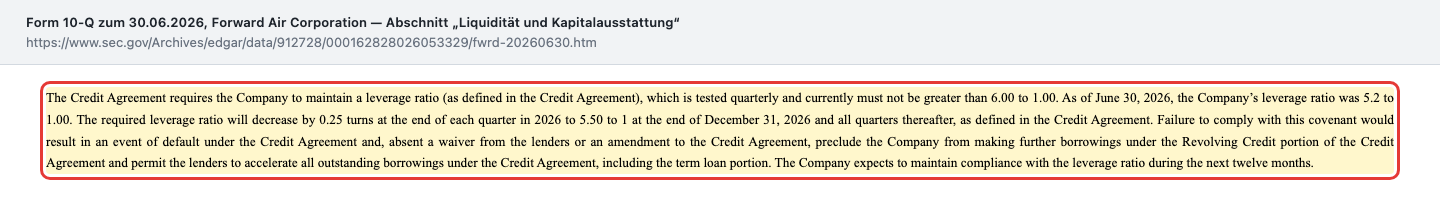
„As of June 30, 2026, the Company’s leverage ratio was 5.2 to 1.00. The required leverage ratio will decrease by 0.25 turns at the end of each quarter in 2026 to 5.50 to 1 at the end of December 31, 2026 and all quarters thereafter, as defined in the Credit Agreement.“
Übersetzung: „Zum 30. Juni 2026 betrug die Verschuldungsquote des Unternehmens 5,2 zu 1,00. Die verlangte Verschuldungsquote sinkt zum Ende jedes Quartals im Jahr 2026 um 0,25 Stufen auf 5,50 zu 1 zum 31. Dezember 2026 und für alle folgenden Quartale, wie im Kreditvertrag definiert.“
— Forward Air Corporation, SEC-Quartalsbericht (10-Q) zum 30.06.2026, Abschnitt „Liquidity and Capital Resources“
Der Abstand zwischen Ist und Grenze schrumpft damit von 0,8 auf 0,3 Stufen. Wie viel Luft das ist, lässt sich ausrechnen, weil Forward Air die Bezugsgröße selbst genannt hat: 319 Millionen US-Dollar Ergebnis vor Zinsen, Steuern und Abschreibungen in den zwölf Monaten bis zum 30. Juni 2026, gerechnet nach der Definition des Kreditvertrags. Bleiben die Schulden gleich, darf dieses Ergebnis auf rund 302 Millionen fallen, bevor die Grenze von 5,50 gerissen wird — ein Spielraum von etwa 17 Millionen Dollar oder 5,5 Prozent. Das ist unsere eigene Rechnung, keine Angabe des Unternehmens.
Und genau in dem Quartal, in dem diese Grenze zum ersten Mal bei 5,50 geprüft wird, beginnt die Ablösung des Großkunden. Selbst wenn nur der günstige Fall eintritt — 62,5 Millionen Dollar Umsatz weniger — und dieser Umsatz eine Marge von zehn Prozent trug, wären das gut 6 Millionen weniger Ergebnis. Das ist ein Drittel des berechneten Spielraums, aus einem einzigen Vorgang.
Zur Fairness: Forward Air schreibt im selben Bericht, man erwarte, die Bedingung in den nächsten zwölf Monaten einzuhalten, und war zum 30. Juni 2026 mit allen Auflagen im Reinen. Die Kreditlinie über 300 Millionen Dollar war unangetastet, davon standen 261 Millionen zur Verfügung. Das Unternehmen verkauft außerdem Randgeschäfte: Im zweiten Quartal 2026 brachte ein Verkauf innerhalb von Omni Logistics 8,7 Millionen Dollar netto und einen Buchgewinn von 3,6 Millionen, im Juli 2026 folgte ein zweiter mit rund 16,5 Millionen Erlös und einem erwarteten Gewinn von 8 bis 10 Millionen. Jeder dieser Verkäufe senkt die Schulden — und den Umsatz.
Unbequeme Wahrheit Nr. 5: Die eigene Steuervereinbarung steht dem Ausweg im Weg
Für viele Anleger ist die Wette einfach: Irgendwer kauft den Laden, und der Kurs springt. Diese Wette hat im Frühjahr 2026 einen Dämpfer bekommen. Von Januar 2025 an prüfte der Verwaltungsrat „strategische Alternativen“ und hatte dafür Goldman Sachs an Bord; der Quartalsbericht zum 31. März 2026 — eingereicht am 11. Mai 2026 — berichtet von „ausgedehnten Verhandlungen und Gesprächen mit mehreren Parteien“ und davon, dass „letztlich keine umsetzbaren Angebote für einen Verkauf des Unternehmens eingingen“. Der Bericht zum 30. Juni 2026 wiederholt den Satz wortgleich. Stattdessen sollen jetzt einzelne Randaktiva verkauft werden, ausdrücklich das Segment Intermodal und zwei kleinere Alt-Einheiten aus Omni; die eine wurde im zweiten Quartal 2026 abgegeben, die andere im Juli 2026. Für den Fall, dass doch einmal ein Käufer für das Ganze auftaucht, steht im Geschäftsbericht für 2025 allerdings ein Satz, der diese Wette teurer macht.
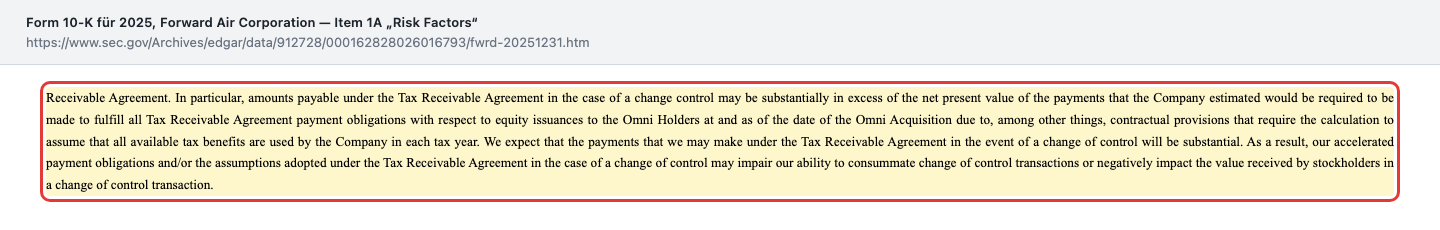
„We expect that the payments that we may make under the Tax Receivable Agreement in the event of a change of control will be substantial. As a result, our accelerated payment obligations and/or the assumptions adopted under the Tax Receivable Agreement in the case of a change of control may impair our ability to consummate change of control transactions or negatively impact the value received by stockholders in a change of control transaction.“
Übersetzung: „Wir erwarten, dass die Zahlungen, die wir im Fall eines Kontrollwechsels unter der Steuervereinbarung leisten müssen, erheblich sein werden. Infolgedessen können unsere beschleunigten Zahlungspflichten und/oder die im Fall eines Kontrollwechsels zugrunde gelegten Annahmen unsere Fähigkeit beeinträchtigen, Transaktionen mit Kontrollwechsel zu vollziehen, oder den Wert mindern, den die Aktionäre bei einer solchen Transaktion erhalten.“
— Forward Air Corporation, SEC-Geschäftsbericht (10-K) für 2025, Item 1A „Risk Factors“
Worum es geht: Beim Omni-Kauf versprach Forward Air den Verkäufern 83,5 Prozent bestimmter künftiger Steuerersparnisse. Solange alles normal läuft, wird gezahlt, wenn die Ersparnis eintritt. Bei einem Eigentümerwechsel dagegen wird unterstellt, dass sämtliche Steuervorteile eintreten — und alles auf einen Schlag fällig. Die bilanzierte Verpflichtung stieg bereits im laufenden Betrieb von 11,5 Millionen US-Dollar (31.12.2025) auf 26,8 Millionen (30.06.2026); allein 15,5 Millionen davon belasteten im ersten Halbjahr 2026 das Finanzergebnis. Bei einem Verkauf kann der Betrag laut Bericht „erheblich darüber“ liegen.
Übersetzt in ein Alltagsbild: Das ist wie eine Vorfälligkeitsentschädigung, die nicht der Verkäufer, sondern der Käufer mitbezahlt — und zwar bevor er weiß, ob sich das Geschäft rechnet. Jeder Dollar davon geht vom Kaufpreis ab, der bei den Aktionären ankäme.
Zwei weitere Punkte gehören in dieses Kapitel. Erstens: Am 10. Juli 2026 trat Jerome Lorrain als Executive Chairman zurück und blieb einfaches Verwaltungsratsmitglied; Christine M. Gorjanc übernahm den Vorsitz als unabhängige Vorsitzende. In derselben Meldung steht, dass Lorrains „einmalige Sonderzuteilung, die an das Erreichen bestimmter Ziele der laufenden strategischen Prüfung geknüpft war“, mit dem Rücktritt verfällt. Seine übrigen Aktienzuteilungen laufen laut derselben Meldung weiter, solange er dem Verwaltungsrat angehört; verfallen sind die leistungsabhängigen Zuteilungen und eben jene Sonderzuteilung. Zweitens: Die Klage von Aktionären, die 2023 ein Mitspracherecht beim Omni-Kauf einforderten, ist erledigt — das Gericht in Tennessee stimmte dem Vergleich am 21. Juli 2026 mündlich zu; die Beklagten bestreiten laut Bericht jede Haftung, die Summe tragen vollständig die Haftpflichtversicherer der Organe.
Bewertung — was 453 Millionen Dollar Börsenwert neben 1,77 Milliarden Schulden bedeuten
Zum 29. Juli 2026 standen laut Deckblatt des Quartalsberichts 33.780.862 Aktien aus. Bewertet mit dem einzigen Kurs, den wir aus einem Filing belegen können — 13,40 US-Dollar, dem Nasdaq-Mittelkurs vom 22. Juni 2026 aus der Gebührentabelle der Registrierung S-8 vom 25. Juni 2026 —, ergibt das einen Börsenwert von rund 453 Millionen US-Dollar. Daraus lassen sich drei Größenordnungen ableiten, ausdrücklich als Spanne und nicht als Punktprognose.
Das Kurs-Umsatz-Verhältnis liegt bei rund 0,18 zum Jahresumsatz 2025 von 2.495,1 Millionen Dollar. Für sich genommen ist das spottbillig — ein Dollar Umsatz kostet 18 Cent. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt; ein Kurs-Buchwert-Verhältnis ebenso wenig, weil der Buchwert des Eigenkapitals negativ ist.
Die Zahl, auf die es ankommt, ist deshalb der Unternehmenswert: Börsenwert plus Finanzschulden minus Kasse. Das sind 453 plus 1.770,0 minus 139,4 Millionen, also rund 2,08 Milliarden US-Dollar. Gemessen am Ergebnis vor Zinsen, Steuern und Abschreibungen der letzten zwölf Monate — 319 Millionen nach der Definition des Kreditvertrags — entspricht das dem 6,5-fachen. Das ist für einen Logistiker weder auffällig billig noch teuer. Der niedrige Aktienkurs ist also kein Rabatt auf das Geschäft, sondern der Preis dafür, dass die Aktionäre in der Rangfolge hinter 1,77 Milliarden Dollar Schulden stehen.
Dieselbe Rechnung von der anderen Seite: Von jedem Dollar Unternehmenswert entfallen rund 78 Cent auf Gläubiger und 22 Cent auf Aktionäre. Genau das ist der Hebel, der in beide Richtungen wirkt. Steigt das Ergebnis vor Zinsen um zehn Prozent und bleiben die Schulden gleich, steigt der rechnerische Aktienwert überproportional. Fällt es um zehn Prozent, passiert dasselbe nach unten — und gleichzeitig rückt die Kreditgrenze näher. Wer diesen Titel kauft, kauft keine günstige Aktie, sondern eine gehebelte Wette auf zwei Jahre ohne Unfall.
Ein Wort zur Verwässerung, weil sie in der Rechnung fehlt: Neben den 33,78 Millionen Aktien liegen 6,568 Millionen noch nicht getauschte Anteile an der Zwischengesellschaft Clue Opco, die sich eins zu eins in Aktien tauschen lassen — rund 19,5 Prozent zusätzliche Stücke, gemessen an den 33.736 Tausend Aktien zum 30. Juni 2026. Wirtschaftlich ist das kein neuer Verlust, weil diese Anteile schon heute als Fremdanteile in der Rechnung stehen. Für das Angebot an der Börse ist es trotzdem eine Größe.
Zum Vergleich: Bei Old Dominion Freight Line haben wir gesehen, was der Markt für einen schuldenarmen Stückgut-Frachtführer zu zahlen bereit ist. Der Abstand zwischen beiden Bewertungen ist kein Marktversagen — er ist der Preis der Bilanz.
Chancen und Risiken auf einen Blick
Was für Forward Air spricht:
- Das operative Geschäft wächst: 673,0 Millionen US-Dollar Quartalsumsatz im zweiten Quartal 2026 waren der höchste Wert der Firmengeschichte, das bereinigte Betriebsergebnis stieg von 19,5 auf 42,7 Millionen.
- Die Kasse arbeitet wieder: 40,9 Millionen Dollar Mittelzufluss aus dem laufenden Geschäft im ersten Halbjahr 2026 bei nur 10,2 Millionen Investitionen; 401 Millionen Liquidität zum 30. Juni 2026.
- Der Firmenwert von Omni ist vollständig abgeschrieben — dieselbe Belastung kann kein zweites Mal kommen, und sie hat nie Geld gekostet.
- Das Geschäftsmodell bindet wenig Kapital: 2025 flossen nur 29,1 Millionen Dollar in Sachanlagen, weil Lastwagen und Fahrer eingekauft und nicht besessen werden.
- Keine Tilgung und keine Fälligkeit der gezogenen Schulden vor dem 19. Dezember 2030; die Kreditlinie über 300 Millionen Dollar war zum 30. Juni 2026 unberührt — sie selbst läuft allerdings schon am 25. Januar 2029 aus.
- Der Verwaltungsrat — seit Juli 2026 unter unabhängigem Vorsitz — will laut Quartalsbericht zum 30. Juni 2026 Randaktiva verkaufen, ausdrücklich auch das Segment Intermodal; jeder Erlös senkt die Schulden.
Was dagegen spricht:
- Negatives Eigenkapital von 122,7 Millionen US-Dollar zum 30. Juni 2026 bei 690,3 Millionen aufgelaufenem Bilanzverlust — der Puffer ist aufgebraucht.
- Die Zinsen übersteigen das operative Ergebnis: 87,3 Millionen Zinsaufwand gegen 63,1 Millionen bereinigtes Betriebsergebnis im ersten Halbjahr 2026, eine Zinsdeckung von 0,72.
- Der Kreditvertrag verlangt ab dem 31. Dezember 2026 eine Verschuldungsquote von höchstens 5,50 nach 6,00; gemeldet waren 5,2 — nach eigener Rechnung rund 5,5 Prozent Spielraum beim Ergebnis.
- Genau in diesem Monat beginnt die Ablösung eines Teils des Großkunden, der 2025 rund 250 Millionen Dollar Umsatz brachte; die Absichtserklärung vom 20. Juli 2026 ist unverbindlich.
- Die Steuervereinbarung mit den Omni-Verkäufern wird bei einem Eigentümerwechsel beschleunigt fällig und mindert laut Unternehmen den Wert, der bei den Aktionären ankäme.
- 6,568 Millionen noch nicht getauschte Anteile entsprechen rund 19,5 Prozent zusätzlicher Aktien (gemessen an 33.736 Tausend Aktien zum 30.06.2026); zwei Großaktionäre hielten zum 31. Dezember 2025 zusammen rund 27 Prozent.
Ein menschliches Fazit
Die Sunk-Cost-Falle aus dem Einstieg hat bei Forward Air zwei Gesichter, und sie gehören verschiedenen Leuten. Das erste ist das des Unternehmens: 2024 wurde ein Zukauf bezahlt, der sich bilanziell vollständig in Luft aufgelöst hat — 1.272,4 Millionen Dollar Aufpreis, heute null. Das Management hat daraus die richtige Konsequenz gezogen und die Bücher bereinigt, statt die Zahl weiterzuschleppen. Das ist mehr, als man oft sieht.
Das zweite Gesicht ist das des Anlegers, und es ist das gefährlichere. Wer die Aktie seit 2024 hält, sitzt auf einem großen Verlust und hört jetzt: höchster Quartalsumsatz aller Zeiten, Betriebsergebnis verdoppelt, Kasse positiv, Großkunde vielleicht zu drei Vierteln gerettet. Alles davon stimmt. Und alles davon spielt sich oberhalb einer Zeile ab, die 2025 bei 180,7 Millionen Dollar Zinsen stand und 2023 noch bei 31,6 Millionen. Der Laden verdient Geld — es gehört nur zuerst jemand anderem.
Was daraus folgt, ist keine Empfehlung, sondern eine Frage, die sich jeder selbst beantworten muss: Kaufst du hier ein gesundes Speditionsgeschäft zu einem Fünftel seines Jahresumsatzes, das nur zwei ruhige Jahre braucht, um sich freizuschwimmen? Oder kaufst du den dünnen Rest, der nach 1,77 Milliarden Dollar Schulden übrig bleibt, ausgerechnet in dem Quartal, in dem der größte Kunde geht und die Kreditgrenze sich zuzieht? Beide Lesarten stehen in denselben Dokumenten. Die Zahlen sind da, die Belege sind verlinkt — und die Frage, wie viel man schon verloren hat, gehört nicht in diese Rechnung.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- SEC-Quartalsbericht (10-Q) zum 30.06.2026 (eingereicht 05.08.2026) — Bilanz, Segmente, Anhangangaben 2, 4, 5, 7, 8, 9 und 10, Abschnitt „Liquidity and Capital Resources“
- SEC-Quartalsbericht (10-Q) zum 31.03.2026 (eingereicht 11.05.2026) — Abschnitt „Customer Update“
- SEC-Geschäftsbericht (10-K) für 2025 (eingereicht 11.03.2026) — Geschäftsmodell, Beschäftigte, Risikofaktoren, Kreditvertrag, Steuervereinbarung, Konzernabschluss
- SEC-Geschäftsbericht (10-K) für 2024 (eingereicht 24.03.2025) — Vergleichszahlen und erste Firmenwert-Abschreibung
- SEC-Meldung 8-K vom 05.08.2026 (Item 2.02) mit Anlage 99.1 — Quartalszahlen, Liquidität, Ergebnis vor Zinsen, Steuern und Abschreibungen der letzten zwölf Monate
- SEC-Meldung 8-K vom 21.07.2026 (Item 7.01), Anlage 99.1 — Absichtserklärung mit dem Großkunden
- SEC-Meldung 8-K vom 10.07.2026 (Item 5.02) — Rücktritt des Executive Chairman, neue unabhängige Vorsitzende
- Gebührentabelle zur Registrierung S-8 vom 25.06.2026 — dokumentierter Nasdaq-Mittelkurs von 13,40 US-Dollar am 22.06.2026
- Hauseigener Aktien-Scanner „Reddit-Hype“ (Auswahlanlass, Stand 18. September 2026). Alle Kennzahlen dieser Analyse stammen aus den oben verlinkten SEC-Berichten; Fundamentaldaten dienten am 19. September 2026 nur der Gegenprobe von Aktienzahl und Börsenwert.
- EDGAR-Emittentenprofil der SEC zu CIK 0000912728 — Stammdaten, Börsenplatz Nasdaq und der frühere Firmenname Landair Services Inc. (bis 14.08.1998)
Hinweis: Dieser Beitrag ist journalistische Einordnung und Recherche, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Forward Air Corporation.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.387,2 | 1.679,6 | 1.370,7 | 2.474,3 | 2.495,1 |
| Betriebsergebnis (EBIT) | 147,0 | 247,6 | 88,2 | -1.062,9 | 36,4 |
| Nettogewinn | 105,9 | 193,2 | 167,4 | -817,0 | -107,8 |
| Nettomarge | 7,6 % | 11,5 % | 12,2 % | -33,0 % | -4,3 % |
| Gewinn je Aktie | 3,88 $ | 7,17 $ | 6,44 $ | -29,66 $ | -3,48 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Eigenkapital negativ
- Zum 30. Juni 2026 standen 2.410,8 Millionen US-Dollar Vermögen gegen 2.533,5 Millionen Verbindlichkeiten — das Eigenkapital ist mit minus 122,7 Millionen negativ, nach plus 161,7 Millionen zum 31. Dezember 2025. Der aufgelaufene Bilanzverlust beträgt 690,3 Millionen. Der Puffer für weitere Verluste ist damit aufgebraucht.
- Zinslast und Finanzierung negativ
- Im ersten Halbjahr 2026 standen 87,3 Millionen US-Dollar Zinsaufwand einem Betriebsergebnis ohne Firmenwert-Abschreibung von 63,1 Millionen gegenüber — eine Zinsdeckung von 0,72. 2025 waren es 180,7 Millionen Zinsen gegen 36,4 Millionen Betriebsergebnis. Vor dem Omni-Kauf, 2023, lag das Verhältnis bei 31,6 zu 88,2 Millionen.
- Operatives Geschäft positiv
- Mit 673,0 Millionen US-Dollar erzielte Forward Air im zweiten Quartal 2026 den höchsten Quartalsumsatz der Firmengeschichte, ein Plus von 8,8 Prozent. Das Betriebsergebnis ohne Firmenwert-Abschreibung stieg von 19,5 auf 42,7 Millionen, das Ergebnis vor Zinsen, Steuern und Abschreibungen von 79,1 auf 93,0 Millionen. Im ersten Halbjahr 2026 flossen 40,9 Millionen aus dem laufenden Geschäft zu.
- Kreditbedingungen negativ
- Die vertraglich zulässige Verschuldungsquote sinkt zum Ende jedes Quartals 2026 um 0,25 Stufen und liegt ab dem 31. Dezember 2026 bei 5,50 statt 6,00. Gemeldet waren zum 30. Juni 2026 5,2. Bei einem Ergebnis von 319 Millionen US-Dollar in den letzten zwölf Monaten bleibt nach eigener Rechnung ein Spielraum von rund 17 Millionen oder 5,5 Prozent, bevor die Grenze gerissen wird.
- Kundenabhängigkeit negativ
- Der größte Kunde brachte 2025 rund 250 Millionen US-Dollar Umsatz, im ersten Quartal 2026 rund 12 Prozent der Konzernerlöse, und sitzt gebündelt im Segment Omni Logistics. Nach der unverbindlichen Absichtserklärung vom 20. Juli 2026 bleiben mindestens 50, womöglich 75 Prozent davon; die Ablösung des Rests beginnt überwiegend im Dezember 2026 — im selben Quartal, in dem die strengere Kreditbedingung erstmals greift.
- Eigentümerstruktur und Verwässerung neutral
- Neben 33.780.862 Aktien (29. Juli 2026) bestehen 6.568 Tausend Anteile an der Zwischengesellschaft Clue Opco, die eins zu eins in Aktien tauschbar sind — rund 19,5 Prozent zusätzliche Stücke, gemessen an den 33.736 Tausend Aktien zum 30. Juni 2026, bei 50.000 Tausend genehmigten Aktien. Die zwei größten Aktionäre hielten Ende 2025 zusammen rund 27 Prozent. Die Steuervereinbarung mit den Omni-Verkäufern wird bei einem Eigentümerwechsel beschleunigt fällig.
Forward Air betreibt ein Speditionsgeschäft ohne eigene Flotte, das operativ wächst: 673,0 Millionen US-Dollar Quartalsumsatz im zweiten Quartal 2026 waren der höchste Wert der Firmengeschichte, das bereinigte Betriebsergebnis stieg von 19,5 auf 42,7 Millionen. Darunter liegt allerdings eine Bilanz, die den Aktionären wenig übrig lässt: minus 122,7 Millionen Eigenkapital, 1.770,0 Millionen Finanzschulden zum Nennwert und ein Zinsaufwand, der das operative Ergebnis übersteigt. Der Firmenwert aus dem Omni-Kauf von 1.272,4 Millionen ist vollständig abgeschrieben. Ab dem 31. Dezember 2026 gilt eine strengere Kreditbedingung — im selben Monat beginnt die Ablösung eines Teils des größten Kunden. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil gleich zwei harte Substanzkriterien belegt erfüllt sind. Erstens ist das Eigenkapital negativ: Zum 30. Juni 2026 standen 2.410,8 Millionen US-Dollar Vermögen gegen 2.533,5 Millionen Verbindlichkeiten, macht minus 122,7 Millionen, nach plus 161,7 Millionen ein halbes Jahr zuvor; der aufgelaufene Bilanzverlust liegt bei 690,3 Millionen. Zweitens liegt die Zinsdeckung unter eins: Im ersten Halbjahr 2026 standen 63,1 Millionen Betriebsergebnis ohne Firmenwert-Abschreibung einem Zinsaufwand von 87,3 Millionen gegenüber, das ergibt 0,72; über das Jahr 2025 waren es 36,4 gegen 180,7 Millionen. Das Geschäft erwirtschaftet seine eigenen Zinsen also nicht aus dem laufenden Betrieb. Dazu kommen zwei verschärfende Umstände: Die vertraglich zulässige Verschuldungsquote sinkt zum 31. Dezember 2026 von 6,00 auf 5,50 bei gemeldeten 5,2 — nach eigener Rechnung rund 5,5 Prozent Spielraum beim Ergebnis —, und genau in diesem Monat beginnt die Ablösung eines Teils des größten Kunden, der 2025 rund 250 Millionen Dollar Umsatz brachte und gebündelt im Segment mit der dünnsten Ergebnisdecke sitzt. Ausdrücklich nicht ampelrelevant ist die Bewertung: Ein Kurs-Umsatz-Verhältnis von 0,18 ist ein Preisargument und begründet weder Rot noch Grün. Ebenso wenig ist die Firmenwert-Abschreibung selbst ein Rot-Grund — sie kostet kein Geld und kann sich nicht wiederholen, weil der Posten bei null steht. Für Gelb statt Rot spräche das operative Bild: höchster Quartalsumsatz der Firmengeschichte, bereinigtes Betriebsergebnis mehr als verdoppelt, 40,9 Millionen Mittelzufluss im ersten Halbjahr 2026, 401 Millionen Liquidität, keine Fälligkeit der gezogenen Schulden vor Dezember 2030 und eine unberührte Kreditlinie. Zwischen zwei Stufen gilt jedoch die vorsichtigere, und negatives Eigenkapital zusammen mit einer Zinsdeckung unter eins ist ein belegtes Substanzrisiko, kein offener Einzelpunkt. Gelb käme in Betracht, sobald das Eigenkapital wieder positiv ist oder die Zinsdeckung über einen vollen Berichtszeitraum über eins liegt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Forward Air über den hauseigenen Aktien-Scanner „Reddit-Hype“, der Aktien mit auffällig hoher Aufmerksamkeit in Anlegerforen auswirft. Der Scanner misst Aufmerksamkeit, nicht Qualität; er ist ein Anlass zum Nachschlagen, kein Argument.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 5. August 2026, zusammen mit der Ergebnismitteilung (8-K, Item 2.02) vom selben Tag. Alle danach eingereichten Meldungen wurden durchgesehen: zwei Schwellenmeldungen (SCHEDULE 13G) vom 6. und 13. August 2026. Sie verändern das Bild nicht und kommen im Artikel deshalb nicht vor. Stand der Durchsicht: 19. September 2026 — bis dahin lag keine neuere Einreichung vor.
- Datenlage: Alle Zahlen dieser Analyse stammen aus SEC-Berichten. Der Bewertungsanker ist bewusst kein Tageskurs, sondern der in der Gebührentabelle der Registrierung S-8 vom 25. Juni 2026 dokumentierte Nasdaq-Mittelkurs von 13,40 US-Dollar vom 22. Juni 2026 — damit bleibt die Bewertungsrechnung dauerhaft nachprüfbar. Gegenprobe am 19. September 2026 gegen Fundamentaldaten: Die dort gemeldete Aktienzahl von 33.780.862 deckt sich exakt mit dem Deckblatt des Quartalsberichts; der dort ausgewiesene Börsenwert von rund 521 Millionen US-Dollar (Stand 18.09.2026) liegt rund 15 Prozent über dem aus dem Filing-Kurs gerechneten Anker von 453 Millionen und damit innerhalb der zulässigen Abweichung. Die im Steckbrief eingeblendeten Kennzahlen (unter anderem Eigenkapitalquote und Kurs-Buchwert-Verhältnis) stehen auf dem Jahresabschluss 2025, als das Eigenkapital noch positiv war — der Artikeltext rechnet dagegen mit der Bilanz zum 30. Juni 2026.
- Zur Firmengeschichte: Der Registrant hieß bis zum 14. August 1998 Landair Services Inc.; die SEC-Kennnummer CIK 0000912728 ist seit 1995 dieselbe. Das Ergebnis des Jahres 2023 enthält 124,5 Millionen US-Dollar aus dem am 20. Dezember 2023 verkauften Geschäftsbereich Final Mile — das Ergebnis dieses aufgegebenen Bereichs nach Steuern, in dem ein Veräußerungsgewinn von 155,8 Millionen vor Steuern steckt. 2023 ist deshalb nicht mit den Folgejahren vergleichbar.
Aktien-Wächter
Diese Analyse ist Stand 19. September 2026. Was sich seitdem bei FWRD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Forward Air Corporation (FWRD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Forward Air Corporation (NASDAQ: FWRD) ist ein Transport- und Logistikdienstleister ohne eigene Lastwagenflotte. Das Unternehmen kauft Frachtraum bei selbstständigen Fahrunternehmern und Frachtführern ein und verkauft ihn als Speditionsleistung weiter. Es berichtet in drei Segmenten: Expedited Freight (Eil-Stückgut, örtliche Abholung und Zustellung, Zollabwicklung), Omni Logistics (Luft- und Seefracht, Zollabwicklung, termingebundener Landverkehr, Kontraktlogistik) und Intermodal (Containertransport von und zu Häfen und Bahnterminals). Sitz ist Dallas in Texas.
In zwei Schritten und aus zwei Gründen. Beim Kauf im Januar 2024 stand ein Firmenwert von brutto 1.272,4 Millionen US-Dollar in den Büchern; 2024 wurden davon 1.028,4 Millionen abgeschrieben. Die restlichen 244,0 Millionen folgten im zweiten Quartal 2026. Der Quartalsbericht zum 30. Juni 2026 nennt als Auslöser den erwarteten Umsatzrückgang beim größten Kunden sowie einen anhaltenden Rückgang des Aktienkurses seit Anfang Mai 2026. Die Prüfung erfolgte zum Stichtag 31. Mai 2026 mit Hilfe eines externen Bewertungsgutachters.
Ja. Zum 30. Juni 2026 standen 2.410,8 Millionen US-Dollar Vermögen gegen 2.533,5 Millionen Verbindlichkeiten — das Eigenkapital betrug minus 122,7 Millionen, davon minus 115,4 Millionen auf die Forward-Air-Aktionäre und minus 7,2 Millionen auf Anteile anderer Gesellschafter. Zum 31. Dezember 2025 war es noch positiv mit plus 161,7 Millionen. Der aufgelaufene Bilanzverlust lag bei 690,3 Millionen Dollar.
Zum 30. Juni 2026 bestanden 1.770,0 Millionen US-Dollar Finanzschulden zum Nennwert: ein besichertes Darlehen über 1.045,0 Millionen mit Fälligkeit am 19. Dezember 2030 und eine besicherte Anleihe über 725,0 Millionen mit Fälligkeit 2031. Nach Abzug noch nicht verteilter Abschläge und Finanzierungskosten von 76,7 Millionen stehen sie mit 1.693,3 Millionen in der Bilanz. Das Darlehen verzinst sich mit dem Referenzzins SOFR plus 4,50 Prozentpunkten; bis zur Fälligkeit ist keine Tilgung mehr fällig. Dazu kommt eine ungenutzte Kreditlinie über 300 Millionen Dollar, von der 261 Millionen frei waren.
Er löst einen Teil seines Geschäfts ab. Der Kunde stand 2025 für rund 250 Millionen US-Dollar Umsatz, also knapp 10 Prozent des Konzernumsatzes, und im ersten Quartal 2026 für rund 12 Prozent; er sitzt gebündelt im Segment Omni Logistics. Am 20. Juli 2026 kam eine unverbindliche Absichtserklärung zustande: Forward Air erwartet, mindestens die Hälfte des Umsatzes zu behalten, möglicherweise weitere 25 Prozent, und der Vertrag für die verbleibenden Leistungen wird um mindestens zwei Jahre verlängert. Die Ablösung beginnt später im Jahr 2026, überwiegend im Dezember 2026 und im Lauf des Jahres 2027.
Sie setzt die Nettoschulden ins Verhältnis zum Ergebnis vor Zinsen, Steuern und Abschreibungen und darf eine vertragliche Grenze nicht überschreiten. Zum 30. Juni 2026 meldete Forward Air 5,2 bei einer Grenze von 6,00. Die Grenze sinkt zum Ende jedes Quartals 2026 um 0,25 Stufen auf 5,50 zum 31. Dezember 2026 und bleibt dort. Ein Verstoß wäre ein Vertragsbruch und würde den Banken erlauben, alle Kredite fällig zu stellen. Das Unternehmen erklärt, es erwarte, die Bedingung in den nächsten zwölf Monaten einzuhalten.
Beim Omni-Kauf verpflichtete sich Forward Air, den Verkäufern 83,5 Prozent bestimmter künftiger Steuervorteile auszuzahlen. Bei einem Eigentümerwechsel wird dabei unterstellt, dass sämtliche Steuervorteile genutzt werden — die Zahlung wird also sofort und in voller Höhe fällig. Das Unternehmen schreibt im Geschäftsbericht für 2025 selbst, diese Zahlungen würden erheblich sein und könnten die Fähigkeit beeinträchtigen, einen Kontrollwechsel zu vollziehen, oder den Wert mindern, den die Aktionäre dabei erhalten. Die bilanzierte Verpflichtung stieg von 11,5 Millionen US-Dollar (31.12.2025) auf 26,8 Millionen (30.06.2026).
Ja. Der Registrant firmierte bis zum 14. August 1998 als Landair Services Inc. und trägt seither den Namen Forward Air Corporation. Die SEC-Kennnummer (CIK 0000912728) ist seit 1995 dieselbe. Wer Zahlenreihen aus den Neunzigerjahren vergleicht, findet den Titel je nach Datenbank unter dem alten Namen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.