Bristow Group: Der Umbau zum Staatsdienstleister läuft — nur verdient der Staatsteil gerade kein Geld
Bristow fliegt Ölarbeiter auf Bohrinseln und holt Schiffbrüchige aus der See. Seit dem 23. Juni 2026 baut der Konzern sein Geschäft sichtbar um: Berry Aviation für 105,0 Millionen US-Dollar in bar gekauft, das norwegische Offshore-Geschäft zum Verkauf gestellt. Der Anteil der Regierungsaufträge am Umsatz wäre dadurch 2025 von 26 auf 35 Prozent gestiegen. Der Haken steht im Quartalsbericht zum 30. Juni 2026: Genau dieses Segment machte 2,1 Millionen Dollar Betriebsverlust, während das ungeliebte Ölgeschäft 46,1 Millionen verdiente. Wir haben die Berichte an die US-Börsenaufsicht SEC gelesen und nachgerechnet, was der Umbau bisher gebracht hat — und was er kostet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 41,40 $ +0,20 %
- Marktkapitalisierung
- 1,2 Mrd. $
- KGV
- 11,9
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 11. September 2026: -3,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 35,70 $ bis 50,00 $ · Letzter Kurs: 41,40 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Denkfalle, die immer dann zuschnappt, wenn jemand eine Uniform trägt: der Uniform-Effekt. Ein Mensch in Uniform wirkt zuverlässig, bevor er ein Wort gesagt hat. Unser Kopf spart sich die Prüfung und macht direkt weiter. An der Börse funktioniert das genauso — nur heißt die Uniform dort „Regierungsauftrag". Kaum fällt das Wort, entspannt sich etwas in uns: Ein Staat geht nicht pleite, ein Staat zahlt pünktlich, ein Staat unterschreibt für zehn Jahre. Und weil das alles stimmt, hören wir an dieser Stelle auf zu fragen, ob der Auftrag auch Geld verdient.
Bristow Group Inc. (NYSE: VTOL) ist der Praxistest dazu. Der Konzern aus Houston fliegt Ölarbeiter auf Bohrinseln und holt Schiffbrüchige aus der Nordsee — und er baut sich gerade planmäßig um: weg vom schwankenden Ölgeschäft, hin zu langfristigen Staatsverträgen. Am 23. Juni 2026 kaufte er dafür Berry Aviation für 105,0 Millionen US-Dollar und stellte gleichzeitig sein norwegisches Offshore-Geschäft zum Verkauf. Machen wir also einen Deal: Bevor du entscheidest, ob hier ein Ölzykliker zum planbaren Staatsdienstleister wird, lesen wir gemeinsam, was Bristow selbst an die US-Börsenaufsicht SEC gemeldet hat. Ein SEC-Bericht ist unter Strafandrohung ehrlich — und dieser erzählt von einem Segment, das wachsen soll und gerade Verlust macht, von einem Steuersatz von 0,5 Prozent und von einer Kennzahl namens „freier Mittelzufluss", die vier Fünftel der Investitionen gar nicht erst mitrechnet.
Was Bristow eigentlich macht — Hubschrauber für Bohrinseln und für die Küstenwache
Bristow verkauft im Kern eine einzige Sache: einen Hubschrauber samt Besatzung, der zuverlässig startet, wenn es darauf ankommt. Daraus sind drei Geschäfte geworden.
Offshore-Energie ist das größte davon. Ölkonzerne müssen ihre Mannschaften alle paar Wochen zwischen Land und Plattform tauschen; ein Schiff braucht dafür Stunden, ein Hubschrauber Minuten. Im zweiten Quartal 2026 brachte dieses Geschäft 261,6 Millionen US-Dollar Umsatz, verteilt auf Europa (104,6 Millionen), Amerika (106,6 Millionen) und Afrika (50,4 Millionen).
Regierungsaufträge sind das zweite und das Wachstumsfeld. Dahinter stecken staatliche Such- und Rettungsdienste — im Fachjargon SAR für „Search and Rescue" — für Großbritannien, Irland, die Niederlande, die Falklandinseln, die niederländische Karibik und die USA. Umsatz im zweiten Quartal 2026: 112,2 Millionen US-Dollar. Wie real dieses Geschäft ist, zeigt eine Zahl aus dem Nachhaltigkeitsbericht 2025, die Bristow im Quartalsbericht wiederholt: 4.416 Rettungseinsätze, 15.861 Flugstunden, 784 Menschen unterstützt oder gerettet.
Übrige Dienste ist der kleine Rest (37,9 Millionen im zweiten Quartal 2026) — unter anderem die australische Regionalfluglinie Airnorth und der Flughafen Humberside in England.
Die Flotte zum 30. Juni 2026: 218 Luftfahrzeuge, davon 202 Hubschrauber, 13 Flächenflugzeuge und 3 unbemannte Systeme; 167 gehören Bristow, 51 sind geleast. Bedient werden 20 Länder von Australien über Nigeria und Norwegen bis Trinidad. Zur Kundenstruktur nennt der Geschäftsbericht für 2025 zwei Zahlen, die man sich merken sollte: Die zehn größten Kunden standen 2025 für rund 63 Prozent des Umsatzes, die drei größten allein für 36 Prozent.
Ein Wort zur Herkunft, weil sie für Verwirrung sorgt: Der heutige Registrant hieß bis zum 9. Juni 2020 Era Group Inc. und ist seit Januar 2013 eigenständig börsennotiert. Das alte Bristow Group Inc. — im Geschäftsbericht schlicht „Old Bristow" genannt — meldete im Mai 2019 Insolvenz nach Kapitel 11 des US-Insolvenzrechts an und kam im Oktober 2019 saniert wieder heraus. Am 11. Juni 2020 verschmolzen beide; der gemeinsame Konzern behielt den Namen Bristow und das Kürzel VTOL. Wer historische Kurse oder Zahlen vor Juni 2020 sieht, sieht also je nach Datenbank zwei verschiedene Unternehmen.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Bristow tauscht planvoll ein gut verdienendes, aber schwankendes Ölgeschäft gegen ein planbares Staatsgeschäft ein — nur verdient das Staatsgeschäft im Moment nichts, und das Ölgeschäft verdient fast alles.
Die Firmengeschichte für Anleger
-
2013
Era Group wird eigenständig börsennotiert
Der heutige Registrant startet im Januar 2013 als eigenes Unternehmen an der Börse. Wer historische Kurse vor 2020 vergleicht, vergleicht dieses Unternehmen — nicht das spätere Bristow.
-
2019
Das alte Bristow durchläuft ein Insolvenzverfahren
Old Bristow meldet im Mai 2019 Insolvenz nach Kapitel 11 an und kommt im Oktober 2019 saniert heraus. Für Anleger heißt das: Die heutige Gesellschaft trägt eine Vorgängerin mit Insolvenzhistorie in sich.
-
2020
Fusion von Era Group und Bristow (11. Juni)
Aus zwei Hubschrauberbetreibern wird einer, mit Namen Bristow und Kürzel VTOL. Für Aktionäre begann damit faktisch eine neue Zahlenreihe — alles davor ist nur begrenzt vergleichbar.
-
2025
Rückkaufprogramm über 125 Millionen US-Dollar (Februar)
Der Verwaltungsrat genehmigt Aktienrückkäufe. Bis zum 30. Juni 2026 sind davon nur rund vier Millionen Dollar genutzt — das Geld bleibt für anderes reserviert.
-
2026
Neue Anleihe über 500 Millionen zu 6,750 Prozent (Januar)
Die alte Anleihe zu 6,875 Prozent wird abgelöst und die Fälligkeit auf Februar 2033 geschoben. Der Zinssatz sinkt kaum, der Schuldenstand steigt um rund 74 Millionen Dollar.
-
2026
Erste Quartalsdividende von 0,125 US-Dollar (1. Quartal)
Zum ersten Mal fließt Geld direkt an die Aktionäre — rund 15 Millionen Dollar im Jahr. Das ist ein Signal, dass das Management die eigene Ertragslage für tragfähig hält.
-
2026
Berry-Kauf und Norwegen-Ausstieg (23. Juni)
Der Zukauf für 105 Millionen Dollar ist am 13. Juli vollzogen, der Verkauf nur angekündigt. Für Aktionäre heißt das: Die Kasse ist kleiner, der versprochene Gegenwert noch nicht in der Bilanz.
Wie die Aktie auf unseren Tisch kam
Bristow kam nicht über eine Empfehlung auf die Rechercheliste, sondern über eine Schwellenmeldung an die SEC. Am 3. September 2026 meldete der Hedgefonds Solus Alternative Asset Management, dass seine Beteiligung auf 9,61 Prozent gefallen ist — nach 10,69 Prozent in der Vormeldung vom 16. Juni 2025. Solus ist kein beliebiger Investor: Der Fonds meldete seine Beteiligung erstmals am 22. Juni 2020 an, also in den Tagen nach der Fusion, und sein geschäftsführender Gesellschafter Christopher Pucillo sitzt laut der parallel eingereichten Insider-Meldung (Form 4) im Verwaltungsrat des Unternehmens. Wenn ein Fonds mit Sitz im eigenen Aufsichtsgremium die 10-Prozent-Schwelle nach unten durchbricht, lohnt der Blick in die Bücher.
Der hauseigene Aktien-Scanner liefert dazu ein ungewöhnlich ausgewogenes Bild (Datenstand 12. September 2026). Das Kurs-Gewinn-Verhältnis liegt bei 12,3, das Kurs-Buchwert-Verhältnis bei 1,16 — die Börse zahlt also 1,16 Dollar für jeden Dollar bilanzielles Eigenkapital. Die Eigenkapitalquote beträgt 45,9 Prozent: Von je hundert Dollar in der Bilanz gehören den Aktionären knapp 46. Die Zinsdeckung steht bei 3,6 — das operative Ergebnis reicht dreieinhalb Mal für die Zinsen, das ist komfortabel. Die Eigenkapitalrendite der letzten zwölf Monate: 10,1 Prozent.
Zwei Zahlen zeigen aber schon hier, wo es hakt. Der Piotroski-Wert, eine neunstufige Punkteliste für Bilanzgesundheit, steht bei 6 von 9. Das ist okay, nicht gut — eine kerngesunde Firma steht bei 8 oder 9. Und das Muster der beiden Wachstumszahlen ist ungewöhnlich: Der Quartalsumsatz legte gegenüber dem Vorjahr um 9,4 Prozent zu, der Gewinn je Aktie fiel im selben Zeitraum um 34,6 Prozent. Merke dir diesen Befund gleich zu Beginn: Wenn der Umsatz steigt und der Gewinn fällt, liegt die Geschichte zwischen den beiden Zeilen. Genau dort schauen wir gleich nach.
Ein Nachbarfall macht das Muster greifbar: Beim Luftfahrt-Dienstleister AAR Corp haben wir dasselbe Geschäftsmodell in seiner reinen Form gefunden — Wartung, Ersatzteile und Regierungsprogramme statt eigener Flugzeuge. Bristow steht auf der anderen Seite: Es besitzt die Fluggeräte selbst, und genau das schlägt sich in Abschreibungen und Investitionen nieder.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Bristow spricht, und das ist mehr, als die Schlagzeile vermuten lässt. Seit dem Zusammenschluss 2020 hat sich der Konzern operativ Jahr für Jahr verbessert. Der Umsatz stieg von 1.297,4 Millionen US-Dollar (2023) über 1.415,5 Millionen (2024) auf 1.490,5 Millionen (2025). Das Betriebsergebnis legte im selben Zeitraum von 60,8 über 132,6 auf 158,8 Millionen zu — eine Verzweieinhalbfachung in zwei Jahren. Und unter dem Strich drehte Bristow von einem Verlust von 6,8 Millionen (2023) auf einen Gewinn von 94,8 Millionen (2024) und 129,1 Millionen (2025).
Kurzer Hinweis zum Geschäftsjahr, weil ältere Zahlenreihen sonst irritieren: Bristow hat sein Geschäftsjahr umgestellt. Bis März 2022 endete es am 31. März, danach folgte ein neunmonatiges Rumpfgeschäftsjahr bis zum 31. Dezember 2022. Erst ab 2023 lassen sich volle Kalenderjahre sauber vergleichen — deshalb beginnt unsere Reihe dort.
Auch die Bilanz hat sich gefangen. Zum 30. Juni 2026 standen 312,3 Millionen US-Dollar frei verfügbare Barmittel in den Büchern, dazu 59,3 Millionen freie Kreditlinie — zusammen 371,6 Millionen Liquidität. Im Januar 2026 refinanzierte Bristow seine Anleihe: 500 Millionen Dollar zu 6,750 Prozent mit Laufzeit bis Februar 2033 ersetzten die alte Anleihe zu 6,875 Prozent; gleichzeitig wurde die Laufzeit der revolvierenden Kreditlinie bis Januar 2031 verlängert. Und seit dem ersten Quartal 2026 zahlt das Unternehmen erstmals eine Quartalsdividende von 0,125 US-Dollar je Aktie, also 0,50 Dollar auf Jahresbasis.
Jetzt die Kurve, die den schönen Trend unterbricht — das Konzernergebnis der letzten sechs Quartale:
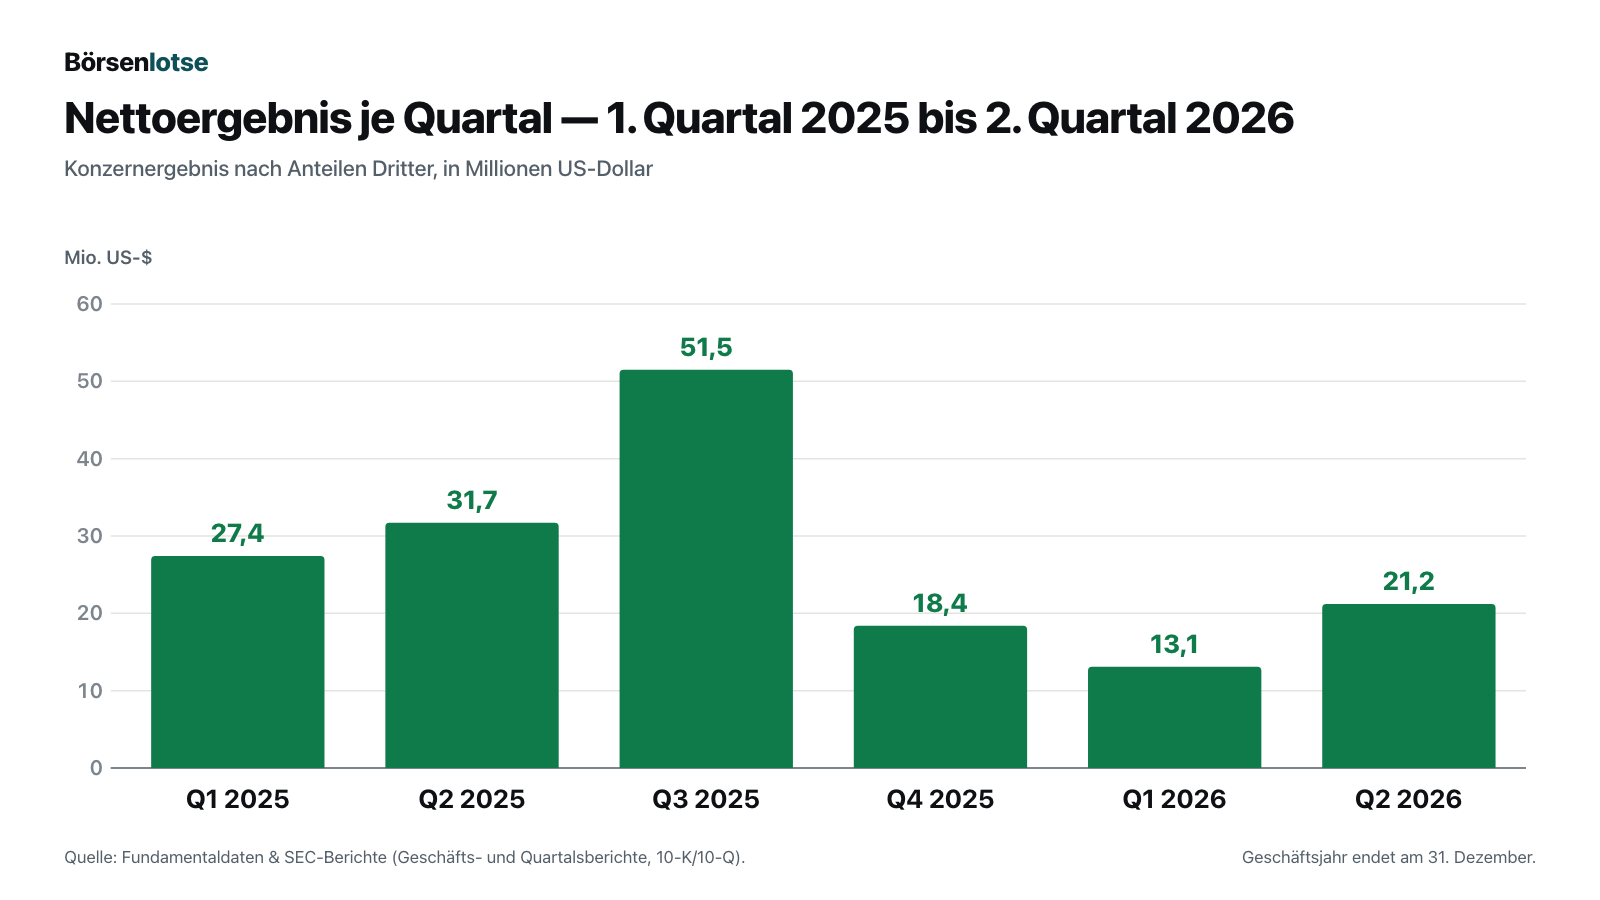
Im ersten Halbjahr 2026 sieht dieselbe Bewegung so aus: Der Umsatz stieg von 727,0 auf 800,5 Millionen US-Dollar (plus 10,1 Prozent), das Konzernergebnis fiel von 59,1 auf 34,3 Millionen (minus 42,0 Prozent). Zur Fairness gehört: Das Betriebsergebnis blieb mit 74,3 nach 76,2 Millionen fast stabil — der Einbruch passiert größtenteils unterhalb der operativen Zeile. Wo genau, klären wir jetzt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Zukunftssegment schreibt Verlust
Hier kommt der Uniform-Effekt aus dem Einstieg zum ersten Mal zurück. Bristow verlagert sein Geschäft bewusst Richtung Staatsaufträge — und genau dieses Segment war im zweiten Quartal 2026 das einzige operativ verlustbringende Kerngeschäft:
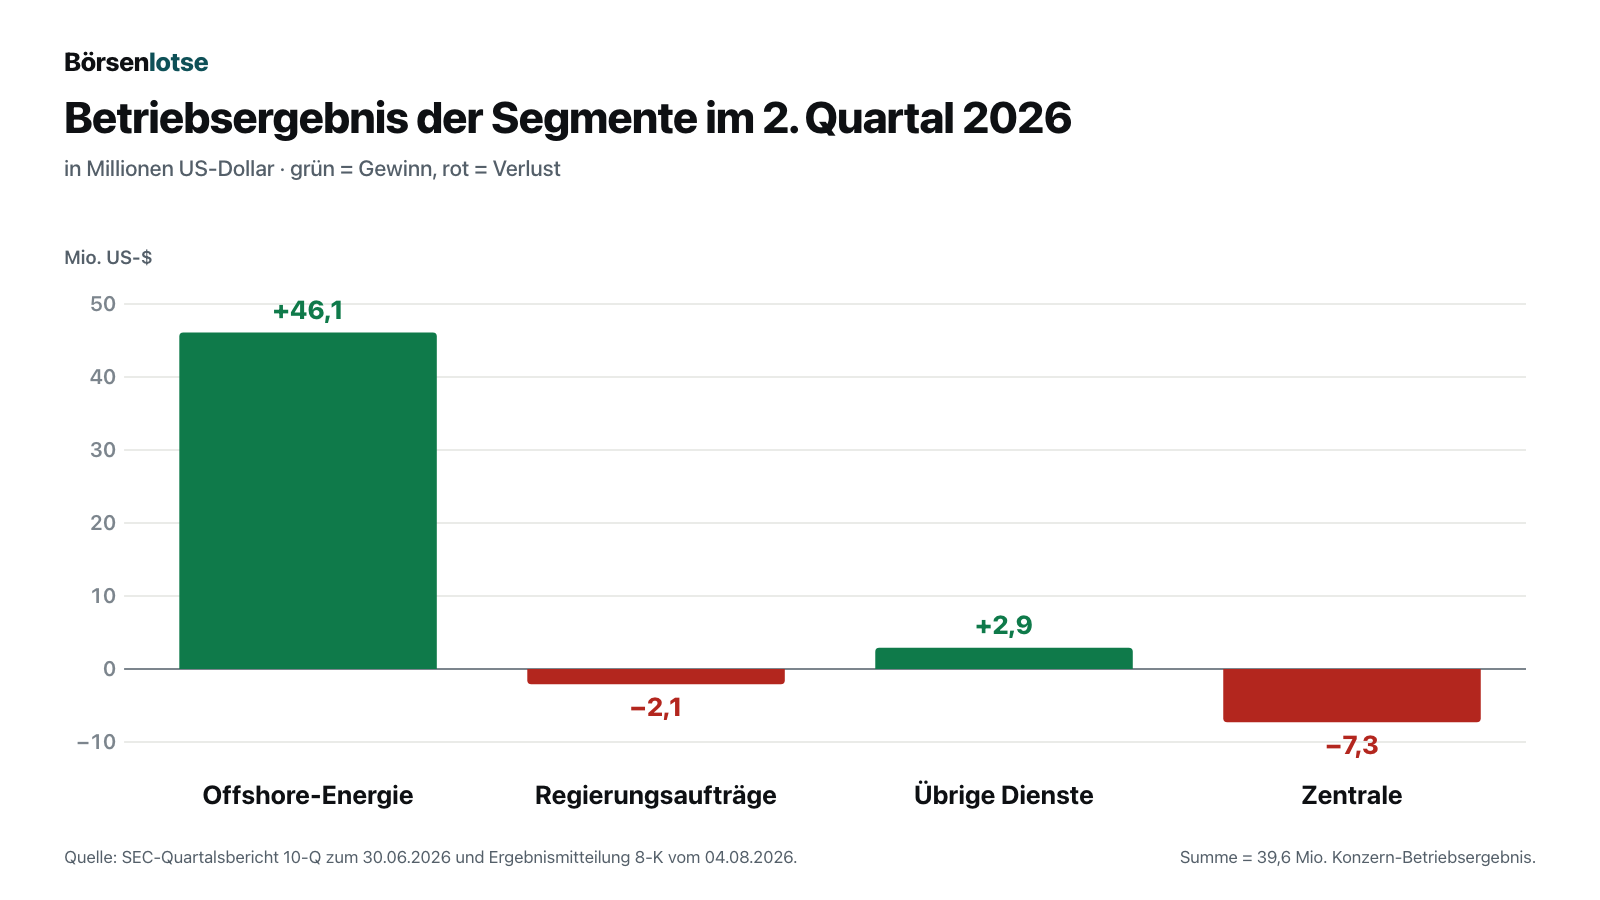
Der Verlust ist erklärbar, und Bristow erklärt ihn auch: Gleich mehrere Stützpunkte des britischen Rettungsdienst-Vertrags der zweiten Generation (im Unternehmensjargon „UKSAR2G") und des irischen Küstenwachen-Vertrags gehen gerade in Betrieb. Personal wird eingestellt und bezahlt, bevor die volle Vergütung fließt: allein 3,3 Millionen US-Dollar höhere Personalkosten im Quartal, dazu 1,3 Millionen für Training, Reisen zwischen den Basen und Gebäudekosten. Ein Vertragsstart kostet erst, bevor er trägt.
Ein Posten ist aber kein Anlaufeffekt, sondern ein strukturelles Problem: 3,6 Millionen US-Dollar Strafzahlungen im Quartal, weil zugesagte Hubschrauber nicht verfügbar waren. Ursache sind laut Bericht anhaltende Lieferkettenprobleme bei Ersatzteilen — der Geschäftsbericht nennt ausdrücklich Verzögerungen bei Teilen für die Muster S92 und AW189. Und hier schließt sich ein Kreis, den man in der Flottentabelle findet: Der S92 ist mit 60 Maschinen der häufigste schwere Hubschrauber der Flotte und im Durchschnitt 16 Jahre alt. Bei den leichten Mustern wird es älter: AS350 im Schnitt 27 Jahre, AW119 20 Jahre, AW109 19 Jahre. Über alle eigenen Hubschrauber liegt das Durchschnittsalter bei 14 Jahren. Alte Maschinen brauchen mehr Teile — und wenn die Teile fehlen, zahlt Bristow Strafe. Merksatz: Bei einem Rettungsvertrag wird nicht der Flug bezahlt, sondern die Verfügbarkeit.
Zur Einordnung gehört die Gegenrechnung: Vor Abschreibungen sieht das Segment besser aus. Bristows eigene Kennzahl „Adjusted Operating Income" weist für die Regierungsaufträge im zweiten Quartal 2026 7,2 Millionen US-Dollar aus — allerdings nach 9,5 Millionen im Vorquartal, die Marge fiel dabei von 9 auf 6 Prozent. Auch bereinigt zeigt die Richtung also nach unten. Und der Konzern selbst rechnet für das Gesamtjahr 2026 mit 475 bis 495 Millionen Dollar Umsatz in diesem Segment bei 55 bis 65 Millionen bereinigtem Betriebsergebnis — das wären rund 12 Prozent Marge gegenüber gut 25 Prozent, die das Offshore-Geschäft im zweiten Quartal erreichte.
Unbequeme Wahrheit Nr. 2: Der Gewinn fällt, obwohl der Umsatz steigt
Im ersten Halbjahr 2026 wuchs der Umsatz um 73,5 Millionen US-Dollar, das Konzernergebnis fiel um 24,8 Millionen. Drei Zeilen erklären fast die gesamte Lücke, und keine davon steht im operativen Geschäft.
Erstens die Abschreibungen. Sie stiegen von 34,2 auf 53,3 Millionen US-Dollar — rund 56 Prozent mehr bei 10,1 Prozent mehr Umsatz. Gründe laut Bericht: beschleunigte Abschreibung auf ein gemietetes Gebäude in den USA und auf Ersatzteilbestände für Hubschrauber des Typs S76D, dazu neue Maschinen und Ausrüstung, die für den britischen Rettungsvertrag in Dienst gestellt wurden. Abschreibung ist kein Geldabfluss — aber sie ist die verspätete Rechnung für Investitionen, die früher getätigt wurden.
Zweitens die Währungen. Die Zeile „Sonstiges, netto" drehte von plus 29,0 auf minus 14,3 Millionen US-Dollar — ein Unterschied von 43,2 Millionen, mehr als der gesamte Halbjahresgewinn. Im zweiten Quartal 2026 allein steckten darin 7,7 Millionen nicht zahlungswirksame Währungsverluste. Bristow rechnet in US-Dollar, verdient aber in Pfund, Euro, Naira und weiteren Währungen; das schwankt, in beide Richtungen. Wichtig für die Einordnung: Ein guter Teil des Gewinns von 2025 war Währung — und ein guter Teil des Rückgangs 2026 ist es auch.
Drittens die Zinsen. Der Zinsaufwand stieg von 19,5 auf 26,0 Millionen US-Dollar. Das ist die Folge der Januar-Refinanzierung: Bristow tauschte eine Anleihe über 400 Millionen Dollar zu 6,875 Prozent gegen eine über 500 Millionen zu 6,750 Prozent. Der Zinssatz sank minimal, der Schuldenstand stieg — von 671,5 Millionen zum 31. Dezember 2025 auf 745,5 Millionen zum 30. Juni 2026. Dazu kam ein Einmalverlust von 2,8 Millionen für die vorzeitige Ablösung der alten Anleihe. Für 2026 plant Bristow selbst rund 45 Millionen Dollar Zinszahlungen.
Unbequeme Wahrheit Nr. 3: 0,5 Prozent Steuern
Die vierte Zeile schiebt in die andere Richtung — und stützt das Ergebnis, statt es zu drücken. Das Konzernergebnis von 21,2 Millionen US-Dollar im zweiten Quartal 2026 verdankt sich zu einem erheblichen Teil einem Steuersatz, den man zweimal liest:
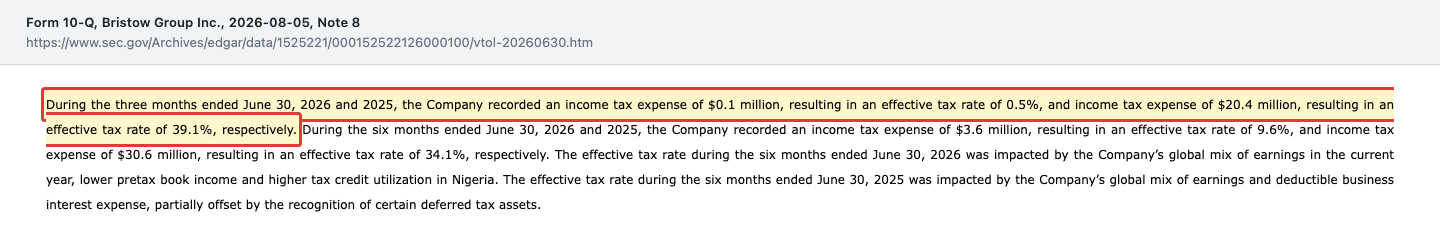
Den Grund nennt Bristow selbst: eine stärkere Nutzung von Steuergutschriften in Nigeria. Rechnen wir nach, was das wert ist. Auf ein Ergebnis vor Steuern von 21,3 Millionen US-Dollar wären beim Vorjahressatz von 39,1 Prozent rund 8,3 Millionen Steuern angefallen; das Quartalsergebnis hätte dann bei etwa 13,0 statt 21,2 Millionen gelegen. Für das Halbjahr lag der effektive Satz bei 9,6 Prozent nach 34,1 Prozent. Das ist kein Vorwurf — Steuergutschriften sind legal und geplant. Aber sie sind endlich, und sie hängen an der Ergebnislage in einem einzelnen Land. Ein Gewinn, der aus der Steuerzeile kommt, wiederholt sich nicht auf Bestellung.
Unbequeme Wahrheit Nr. 4: Was Bristow „freien Mittelzufluss" nennt, ist nicht der freie Mittelzufluss
In der Ergebnismitteilung vom 4. August 2026 steht eine erfreuliche Zahl: 34,3 Millionen US-Dollar „Free Cash Flow" im zweiten Quartal, 112,8 Millionen in den letzten zwölf Monaten. Frei verfügbarer Mittelzufluss ist die ehrlichste Kennzahl, die es gibt — das Geld, das nach allen nötigen Ausgaben übrig bleibt. Nur definiert Bristow sie anders als die meisten:
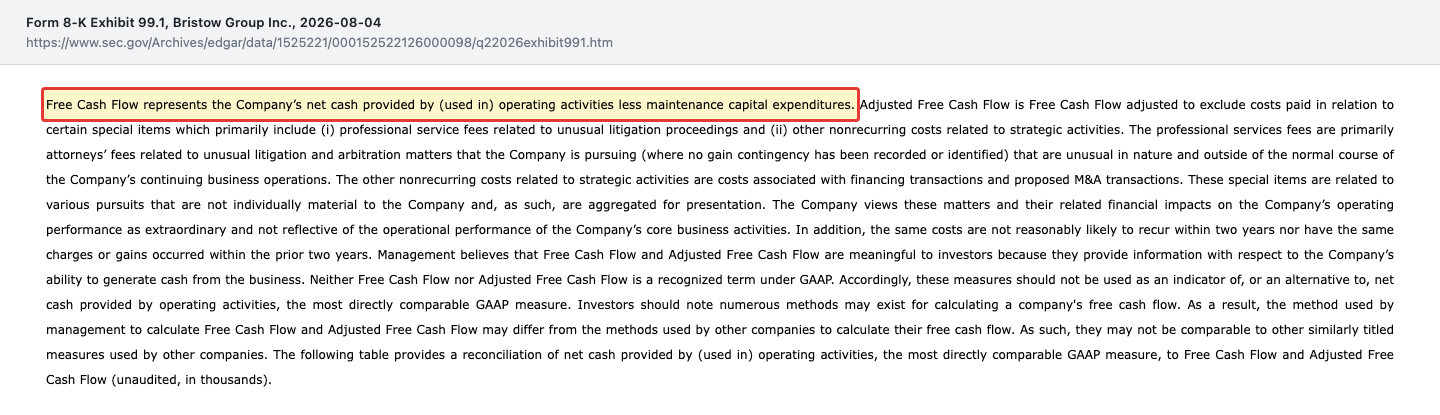
„Free Cash Flow represents the Company’s net cash provided by (used in) operating activities less maintenance capital expenditures."
Übersetzung: „Der freie Mittelzufluss entspricht dem vom Unternehmen aus laufender Geschäftstätigkeit erwirtschafteten Mittelzufluss abzüglich der Instandhaltungsinvestitionen."
— Bristow Group Inc., SEC-Meldung 8-K vom 04.08.2026, Anlage 99.1, Abschnitt „Non-GAAP Financial Measures"
Der Unterschied ist kein Detail, sondern eine Größenordnung. In den zwölf Monaten bis zum 30. Juni 2026 zog Bristow von 132,8 Millionen US-Dollar operativem Mittelzufluss genau 20,0 Millionen Instandhaltungsinvestitionen ab. Tatsächlich investiert wurden allein im ersten Halbjahr 2026 aber 108,7 Millionen — vor allem in Flugzeuge und Ausrüstung. Rechnet man nach der üblichen Definition, bleibt vom ersten Halbjahr 2026 dies übrig: 32,8 Millionen operativer Mittelzufluss minus 108,7 Millionen Investitionen plus 30,0 Millionen aus Anlagenverkäufen ergeben rund minus 46 Millionen US-Dollar.
Übersetzt in ein Alltagsbild: Das ist, als würdest du bei deiner Haushaltsrechnung die Reparaturen am alten Auto mitzählen, den Kauf des neuen aber nicht. Beides ist Geld, das vom Konto geht. Fair gegengerechnet: Ein Hubschrauber ist keine Konsumausgabe, sondern ein Vermögenswert mit Restwert und über zwanzig Jahren Nutzungsdauer, und der operative Mittelzufluss war im ersten Halbjahr auch wegen des Aufbaus von Forderungen für die neuen Regierungsverträge schwach (71,5 Millionen Dollar gingen ins Umlaufvermögen). Trotzdem gilt: Wer eine Flotte betreibt, kann Flottenkäufe nicht dauerhaft aus der Kennzahl herausdefinieren. Die unbezahlten Bestellungen zum 30. Juni 2026 belaufen sich auf weitere 58,8 Millionen US-Dollar, unter anderem für zwei AW189-Hubschrauber und Anzahlungen auf fünf elektrische Fluggeräte des Typs EL9 mit Lieferung 2029 bis 2030.
Unbequeme Wahrheit Nr. 5: Der Umbau ist erst zur Hälfte bezahlt — und zur anderen Hälfte noch nicht passiert
Am 23. Juni 2026 kündigte Bristow zwei Dinge an, die zusammengehören. Das eine ist erledigt:
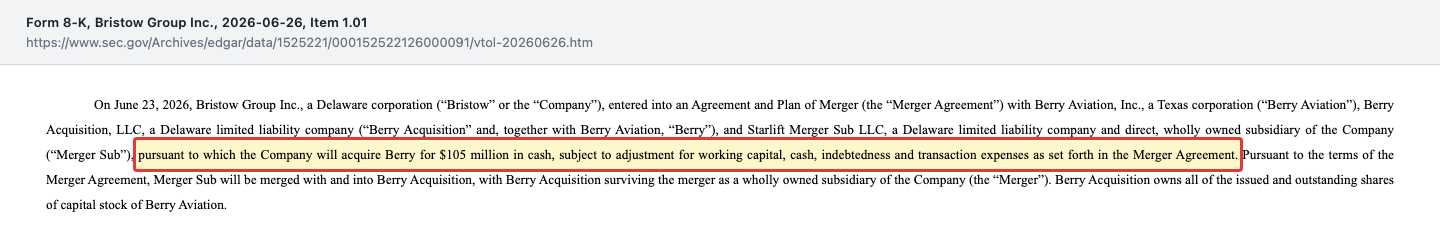
Berry Aviation sitzt in San Marcos in Texas, betreibt mehr als 20 Luftfahrzeuge und setzte 2025 rund 108 Millionen US-Dollar um — davon rund 72 Prozent mit Regierungsaufträgen. Zu den Kunden gehören laut Pressemitteilung die US Army, die US Air Force sowie die Kommandos SOCOM und TRANSCOM. Bristow zahlte die 105,0 Millionen aus der eigenen Kasse; sie fehlen dort seit dem 13. Juli 2026.
Das andere ist nur angekündigt:
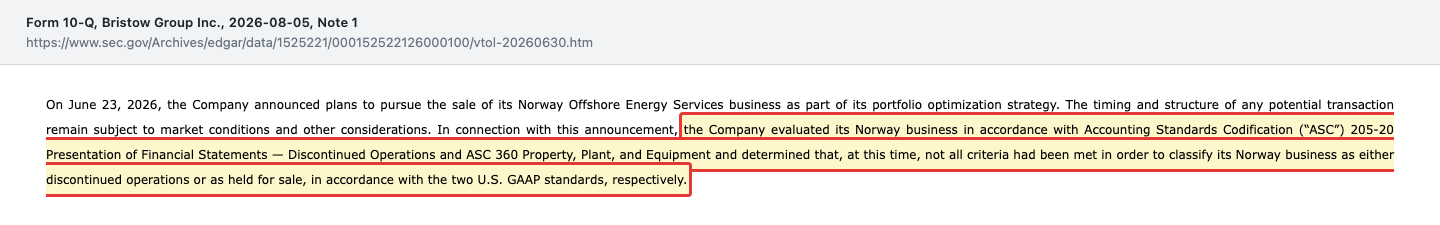
„… the Company evaluated its Norway business in accordance with Accounting Standards Codification (“ASC”) 205-20 Presentation of Financial Statements — Discontinued Operations and ASC 360 Property, Plant, and Equipment and determined that, at this time, not all criteria had been met in order to classify its Norway business as either discontinued operations or as held for sale, in accordance with the two U.S. GAAP standards, respectively."
Übersetzung: „… das Unternehmen hat sein Norwegen-Geschäft nach den Rechnungslegungsstandards ASC 205-20 (Ausweis aufgegebener Geschäftsbereiche) und ASC 360 (Sachanlagen) geprüft und festgestellt, dass derzeit nicht alle Kriterien erfüllt sind, um das Norwegen-Geschäft entweder als aufgegebenen Geschäftsbereich oder als zur Veräußerung gehalten einzustufen, jeweils nach den beiden US-amerikanischen Rechnungslegungsstandards."
— Bristow Group Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhangangabe 1 „Basis of Presentation"
Im Klartext: Es gibt keinen Käufer, keinen Preis und keinen Termin — Bristow schreibt selbst, Zeitpunkt und Struktur hingen „von den Marktbedingungen und anderen Erwägungen" ab. Die schöne Umsatzmischung von 54 zu 35 zu 11 Prozent aus der Pressemitteilung ist deshalb eine Modellrechnung, keine Bilanz. Sie setzt voraus, dass das norwegische Geschäft überhaupt verkauft wird — und Bristow nennt Norwegen im selben Bericht als Grund für saisonale Personalkostenschwankungen im Offshore-Segment, also für einen laufenden Betrieb.
Ehrlich gegengerechnet wird es übrigens auch vom Unternehmen selbst: Zukauf und Verkauf zusammen wären auf das Jahr 2025 bezogen „neutral to Bristow’s 2025 EBITDA on a pro forma basis" gewesen — also ergebnisneutral. Der Umbau verändert die Zusammensetzung des Geschäfts, nicht seine Größe. Wer dafür 105 Millionen Dollar bar bezahlt, kauft Planbarkeit, keine zusätzlichen Erträge.
Bewertung — was rund 1,3 Milliarden Dollar für 1,5 Milliarden Umsatz bedeuten
Am 11. September 2026 schloss die Aktie bei 42,70 US-Dollar. Bei 29.642 Tausend ausstehenden Aktien (Stand 31. Juli 2026, Deckblatt des Quartalsberichts) ergibt das einen Börsenwert von rund 1.266 Millionen US-Dollar. Daraus lassen sich vier Größenordnungen ableiten — ausdrücklich als Spanne, nicht als Punktprognose.
Das Kurs-Umsatz-Verhältnis liegt bei rund 0,85 zum Jahresumsatz 2025 von 1.490,5 Millionen Dollar. Das Kurs-Gewinn-Verhältnis beträgt 12,3 auf Basis der letzten zwölf Monate (Datenstand 12. September 2026). Das Kurs-Buchwert-Verhältnis liegt bei 1,16: Das bilanzielle Eigenkapital von 1.089,2 Millionen Dollar entspricht rund 36,75 Dollar je Aktie. Und der Unternehmenswert — Börsenwert plus Finanzschulden von 745,5 Millionen minus Kasse von 312,3 Millionen — liegt bei rund 1,70 Milliarden Dollar. Gemessen an der eigenen Prognose für 2026 (bereinigtes Ergebnis vor Zinsen, Steuern und Abschreibungen von 295 bis 325 Millionen) entspricht das dem 5,2- bis 5,8-fachen.
Für einen kapitalintensiven Dienstleister mit realen Sachwerten ist das weder teuer noch offensichtlich billig. Die Einordnung hängt an einer einzigen Frage: Trägt der Umbau? Bristow prognostiziert für 2026 einen Konzernumsatz von 1.640 bis 1.720 Millionen US-Dollar und hat diese Spanne trotz „macro uncertainties and continued supply chain challenges" am 4. August 2026 bestätigt — das ist eine Aussage mit Gewicht, weil sie nach dem schwachen ersten Quartal kam.
Der Blick der Profis ist bei Bristow allerdings kaum besetzt und deshalb mit Vorsicht zu genießen: Zum Datenstand 12. September 2026 lagen nur zwei Analystenschätzungen vor, beide auf der Kaufseite, mit einem mittleren Kursziel von 64,33 US-Dollar. Zwei Häuser sind keine Marktmeinung, sondern zwei Meinungen. Die 52-Wochen-Spanne reichte von 34,73 bis 50,10 Dollar.
Ein Wort zur Ausschüttung: Die Quartalsdividende von 0,125 Dollar entspricht 0,50 Dollar im Jahr und damit rund 1,2 Prozent auf den Kurs vom 11. September 2026. Kosten für den Konzern: rund 15 Millionen Dollar jährlich. Beim Rückkaufprogramm ist Bristow dagegen auffällig zurückhaltend: Von den im Februar 2025 genehmigten 125 Millionen Dollar waren zum 30. Juni 2026 noch 121,0 Millionen ungenutzt — in rund sechzehn Monaten wurden also nur etwa vier Millionen über das Programm zurückgekauft. Das Geld ging stattdessen in Berry Aviation.
Zum Vergleich lohnt ein Blick auf ein Unternehmen, das vollständig vom Staat als Kunden lebt: Beim US-Gefängnisbetreiber GEO Group haben wir gesehen, wie planbar staatliche Umsätze sein können — und wie wenig planbar die Politik dahinter. Das ist die andere Hälfte des Uniform-Effekts.
Chancen und Risiken auf einen Blick
Was für Bristow spricht:
- Marktführerschaft in einem Geschäft mit hohen Eintrittshürden: Hubschrauberflotte, Betriebslizenzen in 20 Ländern und eine über siebzig Jahre gewachsene Sicherheitsbilanz lassen sich nicht kurzfristig nachbauen.
- Solide Bilanz: 45,9 Prozent Eigenkapitalquote, 3,6-fache Zinsdeckung, 371,6 Millionen US-Dollar Liquidität zum 30. Juni 2026, keine Inanspruchnahme der revolvierenden Kreditlinie, nächste Anleihefälligkeit erst 2033.
- Sechs profitable Quartale in Folge und ein operativ verbessertes Bild über drei Jahre: Betriebsergebnis von 60,8 (2023) auf 158,8 Millionen Dollar (2025).
- Langfristige Regierungsverträge mit Laufzeiten bis zu zehn Jahren und jährlichen Preisanpassungen — wenn die Anlaufkosten durch sind, ist das wiederkehrender Umsatz.
- Erstmals eine Dividende und ein weitgehend ungenutztes Rückkaufprogramm über 125 Millionen Dollar als Reserve für Aktionärsrückflüsse.
Was dagegen spricht:
- Das Wachstumssegment verdient nichts: 2,1 Millionen Dollar Betriebsverlust im zweiten Quartal 2026 bei 112,2 Millionen Umsatz, darin 3,6 Millionen Strafzahlungen wegen nicht verfügbarer Hubschrauber.
- Ersatzteilmangel bei einer im Schnitt 14 Jahre alten eigenen Hubschrauberflotte — das Problem, das die Strafzahlungen auslöst, löst sich nicht von allein.
- Der ausgewiesene Gewinn hängt an Posten außerhalb des Kerngeschäfts: Währungsschwankungen von 43,2 Millionen Dollar Unterschied im Halbjahresvergleich und ein Steuersatz von 0,5 Prozent im zweiten Quartal 2026.
- Kundenkonzentration: Die drei größten Kunden standen 2025 für 36 Prozent des Umsatzes, die zehn größten für 63 Prozent.
- Der Norwegen-Verkauf ist angekündigt, aber weder vertraglich noch bilanziell vollzogen — die pro-forma-Umsatzmischung ist eine Modellrechnung.
- Ölpreis und Investitionsbudgets der Energiekonzerne bestimmen weiterhin zwei Drittel des Geschäfts; dazu kommen politische Risiken in Nigeria und anderen Einsatzländern.
Ein menschliches Fazit
Der Uniform-Effekt hat zwei Seiten, und Bristow zeigt beide gleichzeitig. Die eine: Ein Vertrag mit der britischen Küstenwache läuft zehn Jahre, wird jährlich angepasst und fällt nicht mit dem Ölpreis. Wer ein Geschäft betreibt, das seit Jahrzehnten zwischen Boom und Krise pendelt, hat gute Gründe, sich so etwas zu kaufen. Die andere Seite steht im Quartalsbericht zum 30. Juni 2026: Derselbe Vertrag kostet zuerst Personal, dann Training, dann Strafzahlungen, wenn ein Hubschrauber wegen eines fehlenden Ersatzteils am Boden bleibt — und bringt erst danach Geld. Im zweiten Quartal 2026 war das Ölgeschäft mit 46,1 Millionen Dollar Betriebsergebnis der Zahler und das Staatsgeschäft mit 2,1 Millionen Verlust der Empfänger.
Was daraus folgt, ist keine Empfehlung, sondern eine Frage, die sich jeder selbst beantworten muss: Kaufst du hier einen Konzern, der gerade planvoll umbaut und dessen neues Standbein in ein oder zwei Jahren trägt? Oder kaufst du einen Ölzykliker mit ordentlicher Bilanz, der 105 Millionen Dollar bar für eine Diversifikation ausgegeben hat, die nach seiner eigenen Rechnung ergebnisneutral ist? Beide Lesarten stehen in denselben Dokumenten. Die Zahlen sind da, die Belege sind verlinkt, und die Uniform sollte man dabei ausziehen.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 05.08.2026) — Bilanz, Segmente, Anhangangaben 1, 4, 7, 8 und 12
- SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 06.05.2026)
- SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26.02.2026) — Geschäftsmodell, Kundenstruktur, Risiken, Führungskräfte
- SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27.02.2025)
- SEC-Geschäftsbericht 10-K für 2023 (eingereicht 06.03.2024) — Vergleichszahlen zum Geschäftsjahr-Wechsel
- SEC-Meldung 8-K vom 26.06.2026, Item 1.01 — Kaufvertrag Berry Aviation, mit Anlage 99.1 (Pressemitteilung)
- SEC-Meldung 8-K vom 04.08.2026, Anlage 99.1 — Quartalszahlen, Segmentdaten, Prognose 2026, Definitionen der bereinigten Kennzahlen
- SC 13D/A vom 03.09.2026 (Solus Alternative Asset Management LP, Änderung Nr. 7)
- Fundamentaldaten (Kennzahlen, Analystenschätzungen, Mitarbeiterzahl; Datenstand 12. September 2026) und hauseigener Aktien-Scanner (Datenstand 12. September 2026); Schlusskurs vom 11. September 2026
Hinweis: Dieser Beitrag ist journalistische Einordnung und Recherche, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Bristow Group Inc.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.185,2 | 1.198,2 | 1.297,4 | 1.415,5 | 1.490,5 |
| Betriebsergebnis (EBIT) | 1,2 | 26,0 | 60,8 | 132,6 | 143,8 |
| Nettogewinn | -15,8 | 9,2 | -6,8 | 94,8 | 129,1 |
| Nettomarge | -1,3 % | 0,8 % | -0,5 % | 6,7 % | 8,7 % |
| Gewinn je Aktie | -0,55 $ | 0,32 $ | -0,24 $ | 3,21 $ | 4,31 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Finanzierung positiv
- Zum 30. Juni 2026 standen 1.089,2 Millionen US-Dollar Eigenkapital gegen 745,5 Millionen Finanzschulden und 312,3 Millionen Kasse; die Eigenkapitalquote lag bei 45,9 Prozent, die Zinsdeckung bei 3,6 (Scanner, Datenstand 12. September 2026). Die revolvierende Kreditlinie war im ersten Halbjahr 2026 unangetastet, die nächste Anleihe wird erst im Februar 2033 fällig.
- Segment Regierungsaufträge negativ
- Das Wachstumsfeld verdient derzeit nichts: 2,1 Millionen US-Dollar Betriebsverlust im zweiten Quartal 2026 bei 112,2 Millionen Umsatz, nach 0,9 Millionen Gewinn im Vorquartal. Enthalten sind 3,6 Millionen Strafzahlungen wegen nicht verfügbarer Hubschrauber. Auch bereinigt sank die Marge von 9 auf 6 Prozent.
- Ergebnisqualität negativ
- Der ausgewiesene Gewinn hängt an Posten außerhalb des Kerngeschäfts. Im ersten Halbjahr 2026 drehte die Zeile „Sonstiges, netto" von plus 29,0 auf minus 14,3 Millionen US-Dollar — 43,2 Millionen Unterschied, überwiegend Währung. Im zweiten Quartal 2026 lag der effektive Steuersatz bei 0,5 Prozent nach 39,1 Prozent im Vorjahresquartal; beim alten Satz hätte das Quartalsergebnis rund 13,0 statt 21,2 Millionen betragen.
- Kerngeschäft Offshore-Energie positiv
- Das größte Segment lieferte im zweiten Quartal 2026 261,6 Millionen US-Dollar Umsatz und 46,1 Millionen Betriebsergebnis — 18 Prozent Marge, bereinigt 25 Prozent, jeweils besser als im Vorquartal. Über drei Jahre stieg das Konzern-Betriebsergebnis von 60,8 (2023) über 132,6 (2024) auf 158,8 Millionen (2025).
- Umbau des Geschäftsmodells neutral
- Der Zukauf von Berry Aviation für 105,0 Millionen US-Dollar ist seit 13. Juli 2026 vollzogen, der Norwegen-Verkauf dagegen nur angekündigt und zum 30. Juni 2026 bilanziell nicht als zur Veräußerung gehalten eingestuft. Bristow selbst bezeichnet beide Schritte zusammen als ergebnisneutral bezogen auf 2025 — der Umbau verändert die Zusammensetzung, nicht die Größe des Geschäfts.
- Flotte und Lieferkette negativ
- Die eigenen Hubschrauber sind im Schnitt 14 Jahre alt; der mit 60 Maschinen häufigste schwere Typ S92 kommt auf 16 Jahre, die leichten AS350 auf 27 Jahre. Der Geschäftsbericht für 2025 nennt anhaltende Lieferverzögerungen bei Teilen für S92 und AW189 — genau daraus entstehen die Verfügbarkeitsstrafen im Regierungssegment.
Bristow ist ein solide finanziertes, seit sechs Quartalen profitables Unternehmen mit einer schwer nachbaubaren Marktstellung — und mitten in einem Umbau, dessen Nutzen noch aussteht. Der Umsatz stieg im ersten Halbjahr 2026 um 10,1 Prozent auf 800,5 Millionen US-Dollar, das Konzernergebnis fiel um 42,0 Prozent auf 34,3 Millionen. Das Zielsegment des Umbaus, die Regierungsaufträge, wies im zweiten Quartal 2026 einen Betriebsverlust von 2,1 Millionen aus, während das Offshore-Geschäft 46,1 Millionen verdiente. Dem stehen 45,9 Prozent Eigenkapitalquote, 371,6 Millionen Dollar Liquidität, eine erste Dividende und eine vom Unternehmen bestätigte Jahresprognose gegenüber. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich funktioniert, aber eine wesentliche operative Frage offen ist — und zwar genau dort, wo die Zukunft des Unternehmens liegen soll. Das Segment Regierungsaufträge, auf das Bristow sein Geschäft ausrichtet, wies im zweiten Quartal 2026 bei 112,2 Millionen US-Dollar Umsatz einen Betriebsverlust von 2,1 Millionen aus, nachdem es im Vorquartal noch 0,9 Millionen verdient hatte; auch die bereinigte Marge fiel von 9 auf 6 Prozent. Ein Teil davon sind Anlaufkosten für neue Stützpunkte in Großbritannien und Irland, die sich erledigen werden. Ein anderer Teil sind 3,6 Millionen Dollar Strafzahlungen für nicht verfügbare Hubschrauber — ein Problem, das an einer im Schnitt 14 Jahre alten Flotte und an Lieferverzögerungen für S92- und AW189-Teile hängt und deshalb nicht von selbst verschwindet. Dazu kommt die zweite offene Frage: Der Gewinn des zweiten Quartals 2026 profitierte von einem effektiven Steuersatz von 0,5 Prozent nach 39,1 Prozent im Vorjahresquartal, und die Währungszeile drehte im Halbjahresvergleich um 43,2 Millionen Dollar. Für Rot fehlt jede Grundlage: Es gibt keinen Hinweis auf Zweifel an der Unternehmensfortführung, das Eigenkapital ist mit 1.089,2 Millionen klar positiv, die Eigenkapitalquote liegt bei 45,9 Prozent, die Zinsdeckung bei 3,6, die revolvierende Kreditlinie war im ersten Halbjahr 2026 unberührt, und die nächste Anleihefälligkeit liegt im Februar 2033. Für Grün reicht es dagegen noch nicht, solange das Segment, in das 105 Millionen Dollar bar investiert wurden, operativ rote Zahlen schreibt. Ausdrücklich nicht ampelrelevant ist die Bewertung: Ein Kurs-Gewinn-Verhältnis von 12,3 und ein Kurs-Buchwert-Verhältnis von 1,16 sind Preisargumente und begründen weder Gelb noch Grün. Grün käme in Betracht, sobald die Regierungsaufträge über einen vollen Berichtszeitraum ein positives Betriebsergebnis zeigen und die Verfügbarkeitsstrafen zurückgehen.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Bristow über eine Schwellenmeldung an die US-Börsenaufsicht SEC: Am 3. September 2026 meldete der Hedgefonds Solus Alternative Asset Management, dessen geschäftsführender Gesellschafter Christopher Pucillo laut Insider-Meldung (Form 4) im Verwaltungsrat von Bristow sitzt, einen Rückgang seiner Beteiligung auf 9,61 Prozent nach 10,69 Prozent in der Vormeldung vom 16. Juni 2025.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 5. August 2026, zusammen mit der Ergebnismitteilung (8-K, Item 2.02) vom 4. August 2026. Alle danach eingereichten Meldungen wurden durchgesehen: eine Schwellenmeldung SC 13D/A vom 3. September 2026, neun Insider-Meldungen (Form 4) und neun Verkaufsanzeigen nach Rule 144. Die Rule-144-Anzeigen betreffen Kleinstmengen aus Aktienvergütung eines Verwaltungsratsmitglieds und verändern das Bild nicht, deshalb kommen sie im Artikel nicht vor.
- Verwechslungsgefahr: Der heutige Registrant hieß bis zum 9. Juni 2020 Era Group Inc. (SEC-Kennnummer CIK 0001525221). Das frühere Bristow Group Inc. („Old Bristow") war eine andere Gesellschaft mit eigener Kennnummer; sie meldete im Mai 2019 Insolvenz nach Kapitel 11 an, kam im Oktober 2019 heraus und verschmolz am 11. Juni 2020 mit Era Group. Kurs- und Kennzahlenreihen vor Juni 2020 beziehen sich je nach Datenbank auf unterschiedliche Unternehmen.
- Zum Geschäftsjahr: Bristow stellte sein Geschäftsjahr von einem Ende am 31. März auf das Kalenderjahr um; dazwischen liegt ein neunmonatiges Rumpfgeschäftsjahr bis zum 31. Dezember 2022. Volle Kalenderjahre sind deshalb erst ab 2023 vergleichbar.
Aktien-Wächter
Diese Analyse ist Stand 13. September 2026. Was sich seitdem bei VTOL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Bristow Group Inc (VTOL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Bristow Group Inc. (NYSE: VTOL) betreibt Hubschrauber und Flächenflugzeuge für drei Zwecke: den Transport von Personal zu Öl- und Gasplattformen (Offshore-Energie), staatliche Such- und Rettungsdienste in Großbritannien, Irland, den Niederlanden, den USA und weiteren Ländern (Regierungsaufträge) sowie kleinere Dienste wie die australische Regionalfluglinie Airnorth. Zum 30. Juni 2026 umfasste die Flotte 218 Luftfahrzeuge in 20 Ländern.
Der Umsatz stieg um 10,1 Prozent auf 800,5 Millionen US-Dollar, das Konzernergebnis fiel um 42,0 Prozent auf 34,3 Millionen. Das Betriebsergebnis blieb mit 74,3 nach 76,2 Millionen fast stabil; der Rückgang entstand darunter. Die Abschreibungen stiegen von 34,2 auf 53,3 Millionen, die Zeile „Sonstiges, netto" drehte von plus 29,0 auf minus 14,3 Millionen (überwiegend nicht zahlungswirksame Währungsverluste), und der Zinsaufwand stieg von 19,5 auf 26,0 Millionen.
Bristow zahlte 105,0 Millionen US-Dollar in bar für Berry Aviation aus San Marcos in Texas; der Vertrag stammt vom 23. Juni 2026, der Vollzug erfolgte am 13. Juli 2026. Berry betreibt mehr als 20 Luftfahrzeuge, setzte 2025 rund 108 Millionen Dollar um und erzielte davon rund 72 Prozent mit Regierungsaufträgen — darunter Aufklärungsflüge, Wartung und unbemannte Systeme für US Army, US Air Force und die Kommandos SOCOM und TRANSCOM.
Angekündigt ja, vollzogen nein. Bristow erklärte am 23. Juni 2026, den Verkauf des norwegischen Offshore-Energiegeschäfts zu verfolgen. Im Quartalsbericht zum 30. Juni 2026 hält das Unternehmen aber ausdrücklich fest, dass zu diesem Zeitpunkt nicht alle Kriterien erfüllt waren, um das Geschäft bilanziell als aufgegebenen Geschäftsbereich oder als zur Veräußerung gehalten einzustufen. Zeitpunkt und Struktur hängen laut Bericht von den Marktbedingungen ab.
Auf ein Ergebnis vor Steuern von 21,3 Millionen US-Dollar entfiel ein Steueraufwand von 0,1 Millionen — ein effektiver Satz von 0,5 Prozent nach 39,1 Prozent im Vorjahresquartal. Bristow nennt als Grund eine stärkere Nutzung von Steuergutschriften in Nigeria sowie den globalen Ergebnismix. Zum Vergleich: Beim Vorjahressatz hätte das Quartalsergebnis bei rund 13,0 statt 21,2 Millionen Dollar gelegen.
Ja, seit dem ersten Quartal 2026. Die Quartalsdividende beträgt 0,125 US-Dollar je Aktie, also 0,50 Dollar auf Jahresbasis — rund 1,2 Prozent bezogen auf den Schlusskurs vom 11. September 2026 von 42,70 Dollar. Die jüngste Erklärung datiert vom 30. Juli 2026 mit Zahlung am 28. August 2026. Daneben besteht ein Rückkaufprogramm über 125 Millionen Dollar aus Februar 2025, von dem zum 30. Juni 2026 noch 121,0 Millionen ungenutzt waren.
Ja. Der heutige Registrant war bis zum 9. Juni 2020 die Era Group Inc. und ist seit Januar 2013 eigenständig börsennotiert. Das frühere Bristow Group Inc. — im Geschäftsbericht „Old Bristow" genannt — meldete im Mai 2019 Insolvenz nach Kapitel 11 an und kam im Oktober 2019 saniert heraus. Am 11. Juni 2020 verschmolzen beide Gesellschaften; der Konzern trägt seither den Namen Bristow Group Inc. und das Kürzel VTOL.
Deutlich, aber nicht existenziell. Laut Geschäftsbericht für 2025 entfielen rund 63 Prozent des Umsatzes auf die zehn größten Kunden und rund 36 Prozent allein auf die drei größten. Auf der Energieseite sind das große Öl- und Gaskonzerne, auf der Regierungsseite staatliche Auftraggeber wie die britische und die irische Küstenwache. Verträge laufen je nach Ausgestaltung zwischen einem Monat und zehn Jahren.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.