Century Communities: Der Umsatz steht fast auf Rekord — der Gewinn ist um fast drei Viertel gefallen
Century Communities baut günstige Häuser in 16 US-Bundesstaaten und verkauft davon fast so viele wie in den besten Jahren. Trotzdem blieben 2025 nur noch 147,6 Millionen US-Dollar Gewinn übrig — nach 525,1 Millionen im Jahr 2022, bei fast gleichem Umsatz. Die Berichte an die US-Börsenaufsicht SEC nennen den Grund beim Namen: Rabatte und verbilligte Zinsen. Die Bruttomarge im Hausbau fiel von 24,5 auf 17,6 Prozent, und im zweiten Quartal 2026 entfiel gut ein Drittel des von der eigenen Hausbank vergebenen Kreditvolumens auf variabel verzinste Hypotheken — Anfang 2025 waren es keine fünf Prozent. Die Aktie kostet weniger als ihr Buchwert — nur besteht dieser Buchwert zu drei Vierteln aus Häusern, die noch niemand gekauft hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 60,80 $ -0,10 %
- Marktkapitalisierung
- 1,7 Mrd. $
- KGV
- 13,3
- Wachstums-Score
- 2/10
- AAQS
- 5/10
Kursentwicklung seit 9. September 2026: -2,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 48,40 $ bis 74,80 $ · Letzter Kurs: 60,80 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich anfühlt wie Vernunft: der Schnäppchen-Reflex. Er springt an, sobald eine Aktie unter ihrem Buchwert notiert. Der Gedanke geht so: Die Firma besitzt Dinge, die in der Bilanz mit 90 US-Dollar je Aktie stehen — und an der Börse bekomme ich sie für gut 60. Also bezahle ich weniger, als drinsteckt. Schlimmstenfalls macht man den Laden zu, verkauft alles und bekommt sein Geld zurück. Century Communities (NYSE: CCS) aus Greenwood Village in Colorado ist genau so ein Fall: einer der großen Hausbauer der USA, Buchwert je Aktie 90,24 US-Dollar zum 30. Juni 2026 — ein Unternehmensrekord —, und das Management kauft eigene Aktien mit, wie es selbst schreibt, „38 % Abschlag“ auf diesen Buchwert zurück. Machen wir also einen Deal: Bevor du dem Reflex folgst, lesen wir gemeinsam, woraus dieser Buchwert eigentlich besteht und was das Geschäft dahinter gerade verdient. Die Quellen sind die Berichte an die US-Börsenaufsicht SEC — der Geschäftsbericht (10-K) für 2025, der Quartalsbericht (10-Q) zum 30. Juni 2026 und die Pflichtmeldung (8-K) vom 22. Juli 2026. Diese Dokumente werden unter Strafandrohung für Falschangaben eingereicht. Am Ende entscheidest du selbst.
Was Century Communities eigentlich baut — günstige Häuser auf Vorrat, mit eigener Hausbank
Century Communities baut Einfamilienhäuser und verkauft sie an Privatleute. Das Unternehmen kauft Bauland, erschließt es, stellt Häuser darauf und verkauft sie — in 16 Bundesstaaten und über 45 Märkten (Stand 31. Dezember 2025), organisiert in fünf Hausbau-Segmenten: West, Mountain, Texas, Southeast und Century Complete. In der eigenen Ergebnismitteilung vom 22. Juli 2026 bezeichnet sich das Unternehmen als „one of the nation’s largest homebuilders“ — einer der größten Hausbauer des Landes; eine unabhängige Rangzahl nennt es dort nicht.
Zwei Dinge unterscheiden die Firma von den bekannten Großen der Branche, und beide sind für das Verständnis dieser Analyse wichtig.
Erstens: Es sind bewusst günstige Häuser. Von den 10.387 neuen Häusern des Jahres 2025 lagen laut Geschäftsbericht (10-K) rund 94 Prozent unter der Beleihungsgrenze der staatlichen Hypothekenversicherung FHA — das ist die Obergrenze für staatlich abgesicherte Kredite und in den USA die übliche Trennlinie zwischen „Einstiegshaus“ und „gehobenes Haus“. Der Durchschnittspreis lag 2025 bei 378.000 US-Dollar, im ersten Halbjahr 2026 bei 361.100 US-Dollar. Die Marke Century Complete geht dabei noch einen Schritt weiter: wenige Grundrisse, keine Sonderwünsche, keine Aufpreis-Optionen. Übersetzt in ein Alltagsbild: Das ist nicht der Architekt, der mit dir am Küchentisch plant, sondern der Möbelhausteil, in dem alles fertig aufgebaut dasteht und ein Preisschild trägt.
Zweitens: Die Häuser stehen fertig, bevor jemand unterschreibt. Rund 99 Prozent der 2025 ausgelieferten Häuser waren „move-in ready“ — bezugsfertig gebaut, nicht auf Bestellung. Das verkürzt die Zeit vom Vertrag bis zum Einzug und gibt dem Käufer Planungssicherheit bei seiner Finanzierung. Es hat aber eine Kehrseite, die das Unternehmen im Risikoteil seines Geschäftsberichts selbst benennt:
„Because we carry a significant number of spec homes, adverse conditions could require rapid price reductions and use of incentives to avoid excess inventory, further adversely affecting our operating results and financial condition.“
Übersetzung: „Da wir eine erhebliche Zahl auf Vorrat gebauter Häuser vorhalten, könnten ungünstige Bedingungen rasche Preissenkungen und den Einsatz von Anreizen erfordern, um überschüssige Bestände zu vermeiden, was unsere Geschäftsergebnisse und unsere Finanzlage weiter beeinträchtigen würde.“
— Century Communities, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risikofaktoren
Dazu kommt ein drittes Element, das die Firma von außen unauffällig macht und von innen entscheidend ist: die eigene Hausbank. Unter dem Segment Financial Services betreibt Century Communities mit Inspire Home Loans einen eigenen Hypothekenvermittler, dazu Parkway Title, eine Versicherungsagentur und einen Treuhandservice. Im zweiten Quartal 2026 brachte dieses Segment 25,4 Millionen US-Dollar Erlöse und 9,9 Millionen Vorsteuerergebnis. Wichtiger als der Beitrag ist die Funktion: Wer das Haus baut und den Kredit dazu vermittelt, kann dem Käufer den Zinssatz verbilligen — und genau daran entscheidet sich in diesem Geschäft seit drei Jahren alles. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Century Communities verkauft weiter fast so viele Häuser wie in den besten Jahren — aber es muss jedes einzelne davon mit Rabatten und verbilligten Zinsen erkaufen, und dieser Preis steht nicht im Umsatz, sondern im Gewinn.
Die Firmengeschichte für Anleger
-
2014
Börsengang an der New York Stock Exchange (18. Juni)
Der 2002 gegründete Bauträger aus Colorado wird börsennotiert. Für Anleger beginnt hier die Kursreihe, an der jede Bewertung dieser Aktie gemessen wird.
-
2022
Rekordjahr: 4.505,9 Millionen US-Dollar Umsatz, 525,1 Millionen Gewinn
Das bislang beste Jahr, mit 24,5 Prozent Bruttomarge im Hausbau. Diese Marge ist bis heute der Maßstab, an dem jede Erholung gemessen wird.
-
2024
Grundstückspolster erreicht mit 80.632 Bauplätzen seinen Höchststand (31. Dezember)
Mehr als die Hälfte davon war nur über Optionen reserviert, band also kaum Kapital. Von diesem Punkt aus wurde der Vorrat wieder abgebaut.
-
2025
Bruttomarge fällt auf 17,6 Prozent, Belegschaft schrumpft um 11,4 Prozent
Der Gewinn sinkt auf 147,6 Millionen US-Dollar. Das Unternehmen kündigt Grundstücksoptionen für 11,2 Millionen und verkleinert die Belegschaft auf 1.660 Beschäftigte.
-
2026
Kreditlinie von 51,5 auf 329,6 Millionen US-Dollar gezogen (30. Juni)
Im ersten Halbjahr fließen 132,4 Millionen aus dem laufenden Geschäft ab. Vorratsaufbau, Dividende und Rückkäufe werden in diesem Zeitraum über Kredit finanziert.
-
2026
Prognose für das Gesamtjahr angehoben (22. Juli)
Das Unternehmen erwartet 9.750 bis 10.500 Häuser und 3,5 bis 3,8 Milliarden US-Dollar Erlös. Selbst am oberen Rand liegt das nur auf Vorjahresniveau.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Century Communities nicht über einen Qualitäts- oder Momentum-Filter, sondern über den Reddit-Hype-Scanner unseres hauseigenen Aktien-Scanners (Stand 10. September 2026) — also über die Aufmerksamkeit von Privatanlegern in sozialen Netzwerken, nicht über eine Kennzahl. Ein Hype sagt nichts über die Firma, nur über die Stimmung.
Umso mehr lohnt der nüchterne Blick auf die Kennzahlenlage, wie sie der Scanner zum Datenstand 10. September 2026 ausweist. Das Kurs-Buchwert-Verhältnis liegt bei rund 0,71 — die Börse zahlt für das bilanzielle Eigenkapital also nur gut 70 Cent je Dollar. Das Kurs-Gewinn-Verhältnis liegt bei rund 13,6, die Eigenkapitalquote bei 57,8 Prozent, der Altman-Z-Wert — eine Kennzahl, die aus mehreren Bilanzgrößen die Wahrscheinlichkeit einer Zahlungsunfähigkeit schätzt — bei 3,17. Alles über 3,0 gilt dort als unkritisch. Ein Hinweis zur Ehrlichkeit: Die Eigenkapitalquote des Scanners fußt noch auf dem Jahresabschluss zum 31. Dezember 2025. Rechnet man sie aus dem Quartalsbericht zum 30. Juni 2026 nach — 2.565,8 Millionen US-Dollar Eigenkapital zu 4.691,3 Millionen Bilanzsumme —, sind es 54,7 Prozent; mit diesem aktuelleren Wert arbeiten wir im weiteren Text. Die Eigenkapitalrendite dagegen beträgt nur 5,2 Prozent, und der Piotroski-Wert, eine Neun-Punkte-Prüfliste zur Bilanzqualität, steht bei 4 von 9. Das ist die ehrliche Einordnung: 4 von 9 ist schwach, nicht mittelmäßig — eine Firma in guter Verfassung erreicht 7, 8 oder 9. Übersetzt heißt das: Die Bilanz ist stabil, aber das Geschäft verdient gerade wenig auf das eingesetzte Kapital.
Merke dir den Befund gleich zu Beginn: Bei einem Hausbauer misst man Sicherheit nicht am Buchwert allein, sondern daran, was die Häuser im Buchwert am Ende einbringen. Also schauen wir uns die Zahlen an.
Die Zahlen über die Jahre — der Umsatz steht, der Gewinn schmilzt
Zuerst das, was für Century Communities spricht — und das ist mehr, als die Schlagzeile vermuten lässt. Das Unternehmen ist in jedem einzelnen Jahr profitabel. Es hat auch 2025, im dritten Jahr hoher Hypothekenzinsen, 10.387 neue Häuser ausgeliefert und dabei 4.117,8 Millionen US-Dollar Umsatz gemacht — nur rund 8,6 Prozent unter dem Rekordjahr 2022. Im zweiten Quartal 2026 stieg der Gewinn je verwässerter Aktie auf 1,26 US-Dollar, elf Prozent mehr als ein Jahr zuvor, und die Zahl der offenen Verkaufsstandorte erreichte mit 330 einen Unternehmensrekord. Das ist kein Unternehmen in Auflösung, sondern eines, das im Gegenwind Marktanteil hält.
Und doch: Legt man Umsatz und Gewinn nebeneinander, sieht man sofort, was in diesen fünf Jahren passiert ist.
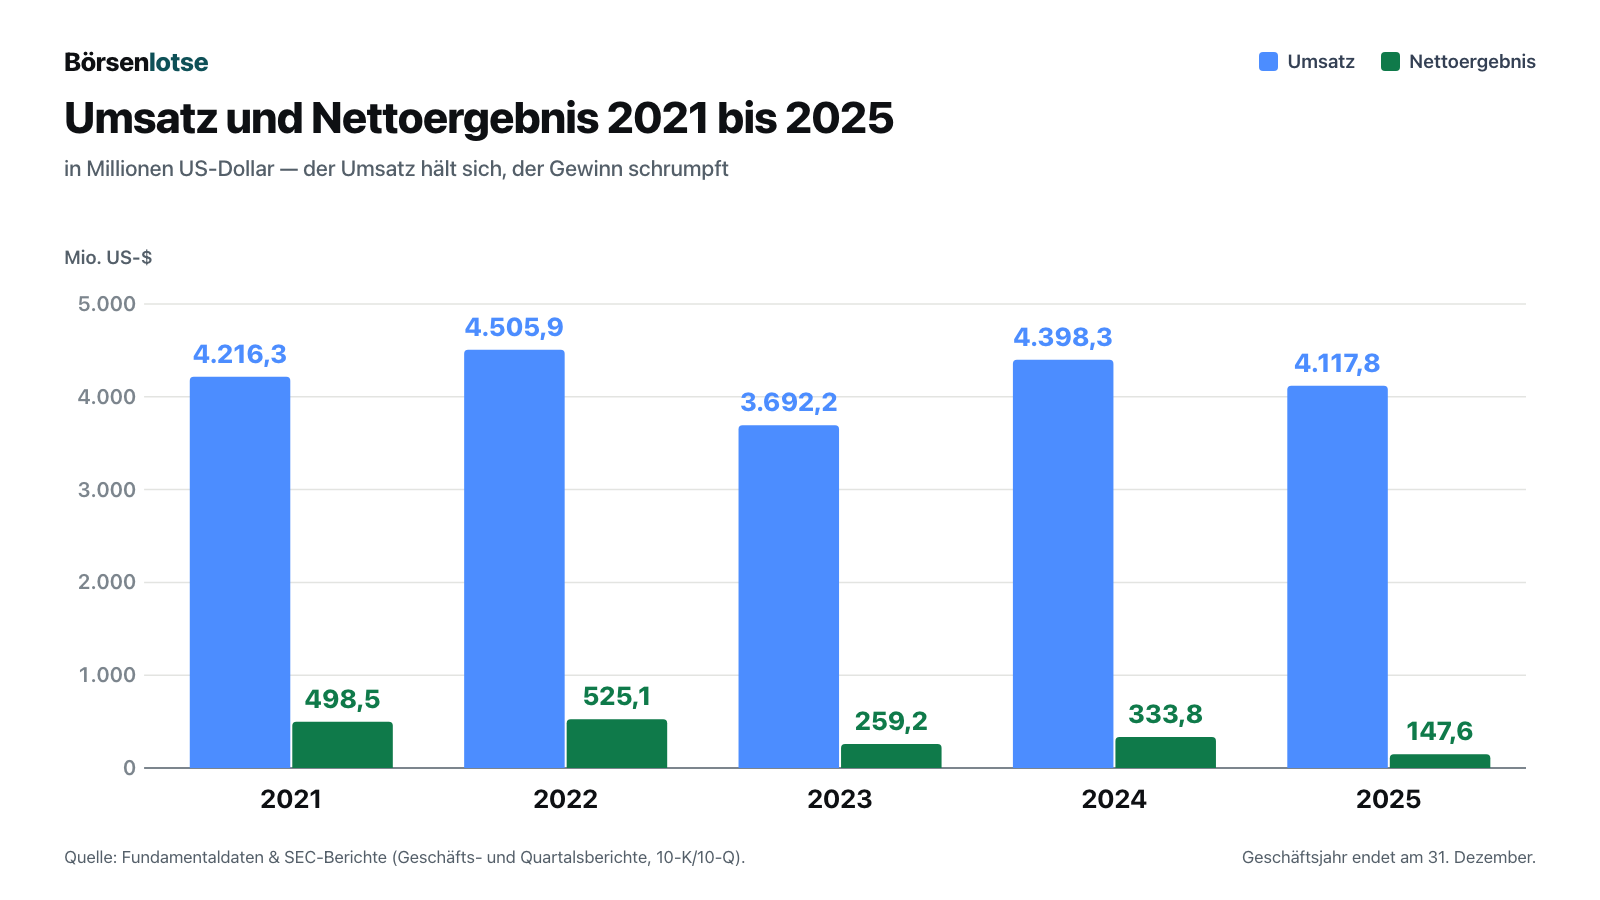
Die blauen Balken stehen fast still, die grünen schrumpfen zum Strich. 2022 blieben von jedem eingenommenen Dollar 11,7 Cent als Gewinn übrig, 2025 nur noch 3,6 Cent. Wer wissen will, wohin die Differenz gewandert ist, muss eine Zeile höher schauen — auf die Bruttomarge im Hausbau. Das ist die firmeneigene Kennzahl: Erlös aus Hausverkäufen minus die direkten Kosten dieser Häuser, in Prozent des Erlöses. Sie sagt, was nach Grundstück, Material und Handwerkern vom Kaufpreis übrig bleibt, bevor Verwaltung, Vertrieb und Zinsen dran sind.
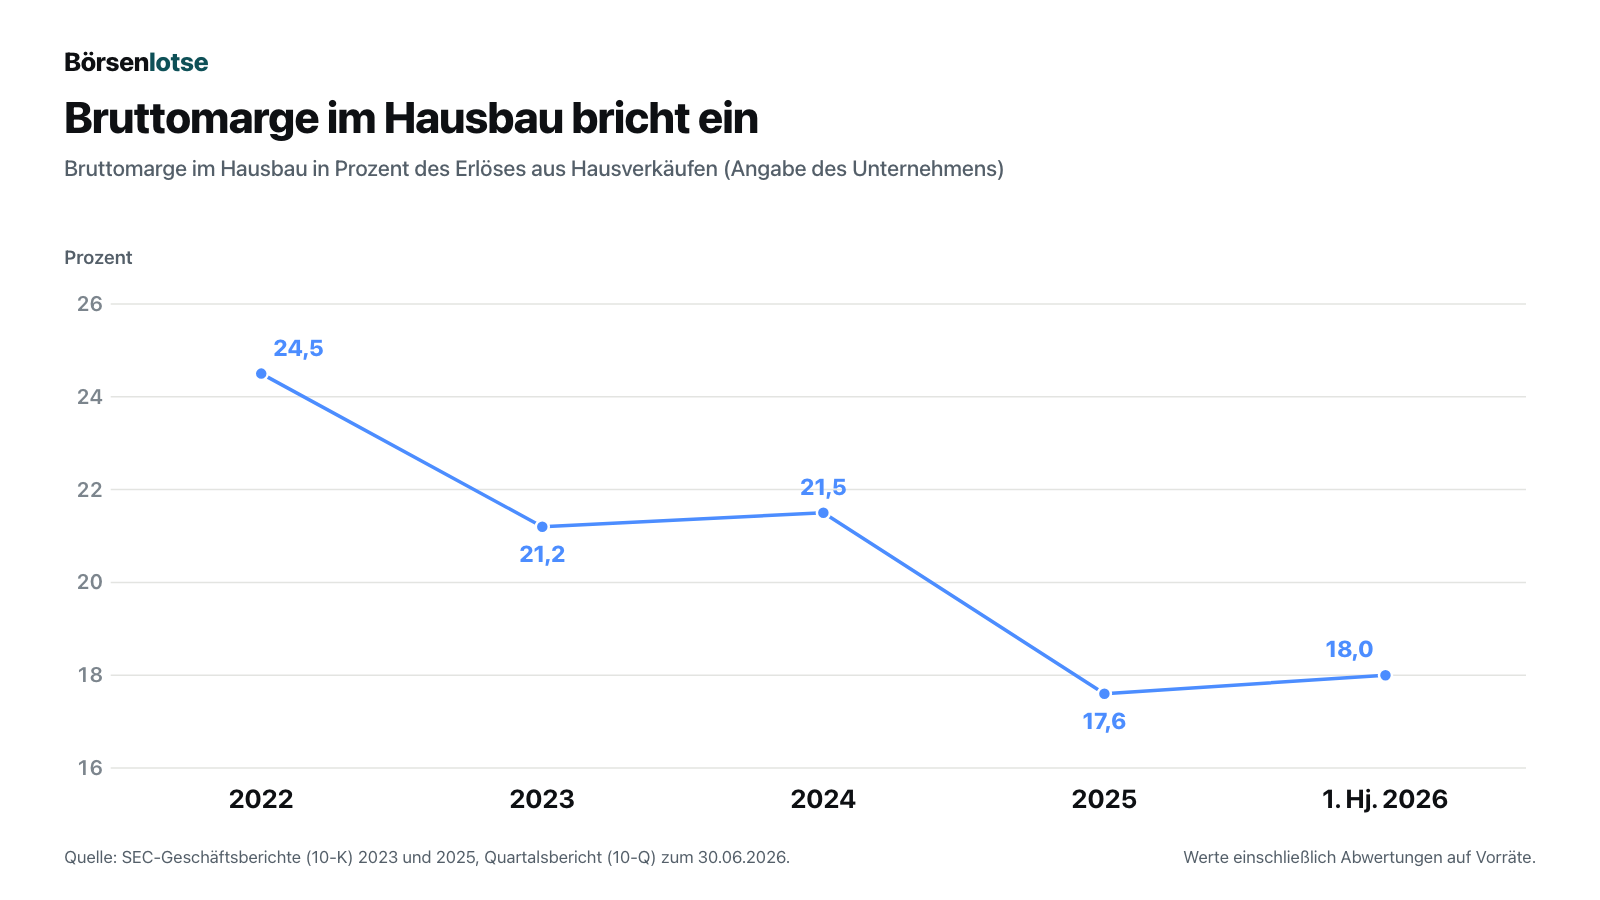
Ein Alltagsbild dazu: Stell dir einen Bäcker vor, der jeden Tag gleich viele Brote verkauft. Der Umsatz in der Kasse bleibt gleich. Aber weil er jedem Kunden inzwischen einen Gutschein mitgibt, damit der überhaupt kommt, bleibt am Monatsende immer weniger übrig. Nicht der Absatz ist das Problem, sondern der Preis, zu dem er ihn kauft. Genau das steht bei Century Communities in den Berichten — und dort schauen wir jetzt nach.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn wird an der Ladentheke verschenkt
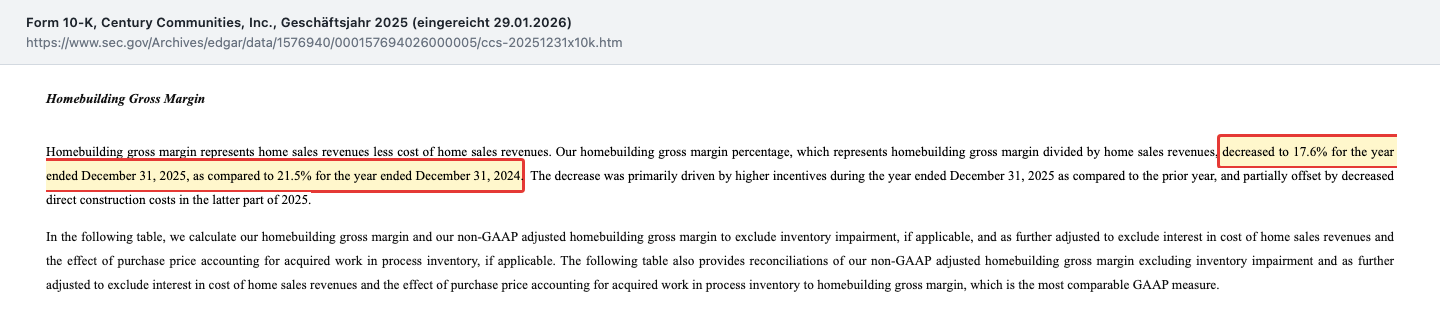
Der Geschäftsbericht (10-K) für 2025 sagt in einem einzigen Satz, was in den Charts oben zu sehen ist:
„Our homebuilding gross margin percentage, which represents homebuilding gross margin divided by home sales revenues, decreased to 17.6% for the year ended December 31, 2025, as compared to 21.5% for the year ended December 31, 2024.“
Übersetzung: „Unsere Bruttomargenquote im Hausbau, die die Bruttomarge im Hausbau geteilt durch die Erlöse aus Hausverkäufen darstellt, sank für das am 31. Dezember 2025 endende Jahr auf 17,6 Prozent, verglichen mit 21,5 Prozent für das am 31. Dezember 2024 endende Jahr.“
— Century Communities, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 MD&A „Homebuilding Gross Margin“
Was bedeutet „incentives“ konkret? Der Quartalsbericht zählt es auf: Nachlässe auf den Grundpreis, geschenkte Grundstückszuschläge, kostenlose Ausstattungspakete, dazu Zinsverbilligungen (im Original „interest rate buydowns“) und die Übernahme der Abschlusskosten. Wie viel auf welche Art entfällt, schlüsseln die Berichte nicht auf — genannt wird nur die Summe ihrer Wirkung in der Marge. Eine Zinsverbilligung funktioniert so: Der Bauträger zahlt der Bank vorab eine Summe, damit der Käufer über die ersten Jahre einen niedrigeren Zinssatz zahlt. Für den Käufer sinkt die Monatsrate, für den Verkäufer ist es ein Preisnachlass — nur einer, der nicht auf dem Preisschild steht.
Und genau darin liegt die Tücke für den Leser einer Gewinn- und Verlustrechnung: Diese Nachlässe tauchen nicht als eigene Kostenzeile auf. Sie mindern den Erlös je Haus und die Marge — deshalb fiel der Durchschnittspreis 2025 um 3,3 Prozent und im ersten Halbjahr 2026 um weitere 5,4 Prozent gegenüber dem Vorjahreszeitraum, obwohl Baukosten und Grundstückspreise nicht gefallen sind. Wer nur auf Umsatz und Stückzahlen schaut, sieht ein stabiles Unternehmen. Wer die Marge liest, sieht den Preis dieser Stabilität.
Unbequeme Wahrheit Nr. 2: Gut ein Drittel des Kreditvolumens der eigenen Hausbank läuft variabel — Anfang 2025 waren es keine fünf Prozent
Das ist der Befund, der beim Lesen des Quartalsberichts am meisten überrascht hat. Die konzerneigene Hausbank Inspire Home Loans vergibt die Hypotheken an die eigenen Käufer. Und deren Zusammensetzung hat sich innerhalb von fünf Quartalen dramatisch verschoben:
„Further, during the first six months of 2026, we experienced continued acceptance to adjustable-rate mortgages among our homebuyers, which adjustable-rate mortgages accounted for nearly 35% of the mortgages that we originated by volume of principal during second quarter of 2026, an increase from first quarter 2026 levels of approximately 30% and well above first quarter 2025 levels of less than 5%.“
Übersetzung: „Zudem verzeichneten wir im ersten Halbjahr 2026 eine anhaltende Akzeptanz variabel verzinster Hypotheken unter unseren Hauskäufern; diese variabel verzinsten Hypotheken machten im zweiten Quartal 2026 nahezu 35 Prozent der von uns nach Darlehensvolumen vergebenen Hypotheken aus, ein Anstieg gegenüber rund 30 Prozent im ersten Quartal 2026 und weit über den Werten von unter 5 Prozent im ersten Quartal 2025.“
— Century Communities, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A
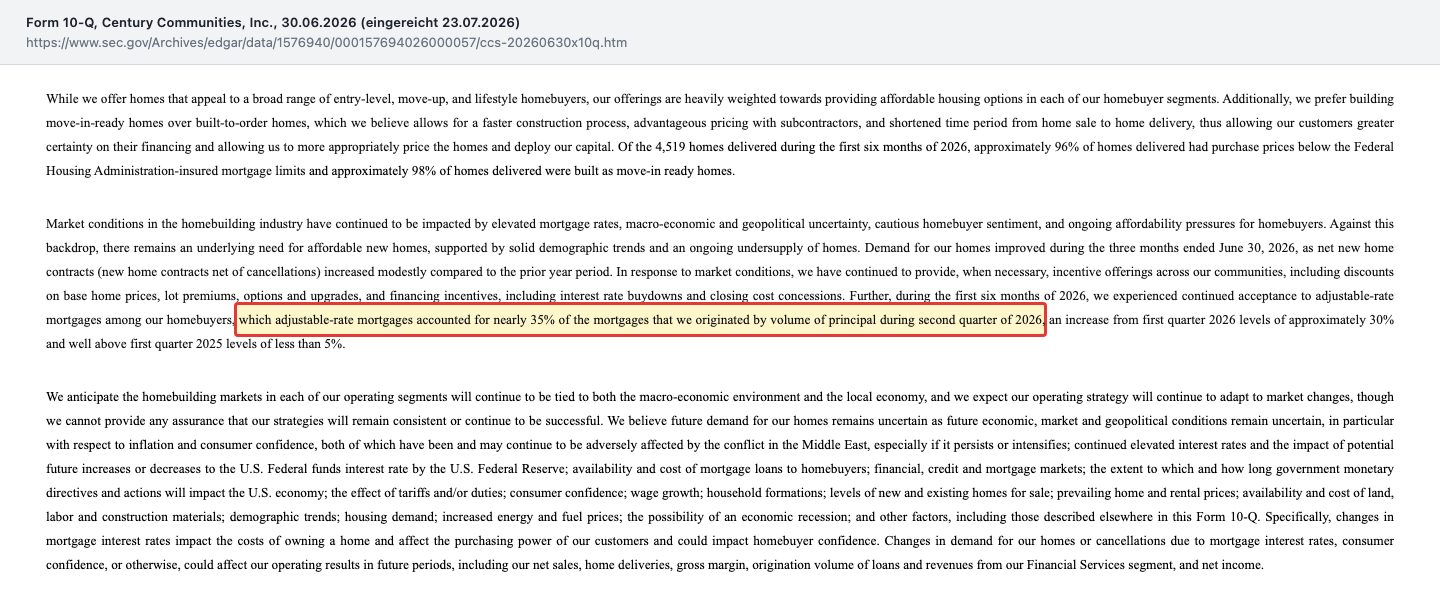
Warum das wichtig ist: Bei einer variabel verzinsten Hypothek steht die Monatsrate nur für eine Anfangsphase fest — danach passt sie sich dem Marktzins an. In den USA war das für Jahrzehnte die Ausnahme; der klassische Kredit läuft dort mit 30 Jahren festem Zins. Ein Sprung von unter 5 auf fast 35 Prozent spricht also dafür, dass ein wachsender Teil der Käufer sich das Haus zum festen Zins nicht mehr leisten kann und auf eine Finanzierung ausweicht, deren Rate später steigen kann. Der Bericht selbst formuliert es neutral als „anhaltende Akzeptanz“ — die Deutung ist unsere. Das ist kein Randbefund. Das Unternehmen selbst benennt im Risikoteil desselben Quartalsberichts (10-Q) die Folge: „Increased reliance on ARMs may make demand for our homes more sensitive to changes in interest rates, mortgage product availability and lender underwriting standards.“ — eine stärkere Abhängigkeit von variabel verzinsten Krediten könne die Nachfrage nach den eigenen Häusern empfindlicher machen für Zinsänderungen, für das Angebot an Kreditprodukten und für die Vergabestandards der Banken.
Für Century Communities ist das ein zweischneidiges Werkzeug: Es hält kurzfristig die Verkaufszahlen oben, weil die Rate im ersten Jahr niedrig aussieht. Es verlagert aber Risiko in die Zukunft — zum Käufer, dessen Rate steigen kann, und zum Verkäufer, der in einer schwächeren Phase mit mehr Zahlungsausfällen und Stornierungen rechnen muss. Wie stark ein Geschäftsmodell an der Zinskurve hängt, haben wir an anderer Stelle von der anderen Seite betrachtet: In unserer Analyse der Regionalbank Plumas Bancorp ist genau derselbe Zins die Ertragsquelle, die hier zur Belastung wird.
Unbequeme Wahrheit Nr. 3: Das laufende Geschäft verbrauchte im ersten Halbjahr 2026 Geld — die Kreditlinie sprang auf das Sechsfache
Ein Gewinn ist eine Rechengröße. Ob eine Firma Geld verdient, sieht man am Zahlungsstrom. Und der sah im ersten Halbjahr 2026 so aus:
„Net cash used in operating activities was $132.4 million during the six months ended June 30, 2026 as compared to $47.6 million during the prior year period.“
Übersetzung: „Der Nettomittelabfluss aus laufender Geschäftstätigkeit betrug in den sechs Monaten bis zum 30. Juni 2026 132,4 Millionen US-Dollar, verglichen mit 47,6 Millionen US-Dollar im Vorjahreszeitraum.“
— Century Communities, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Cash Flows“
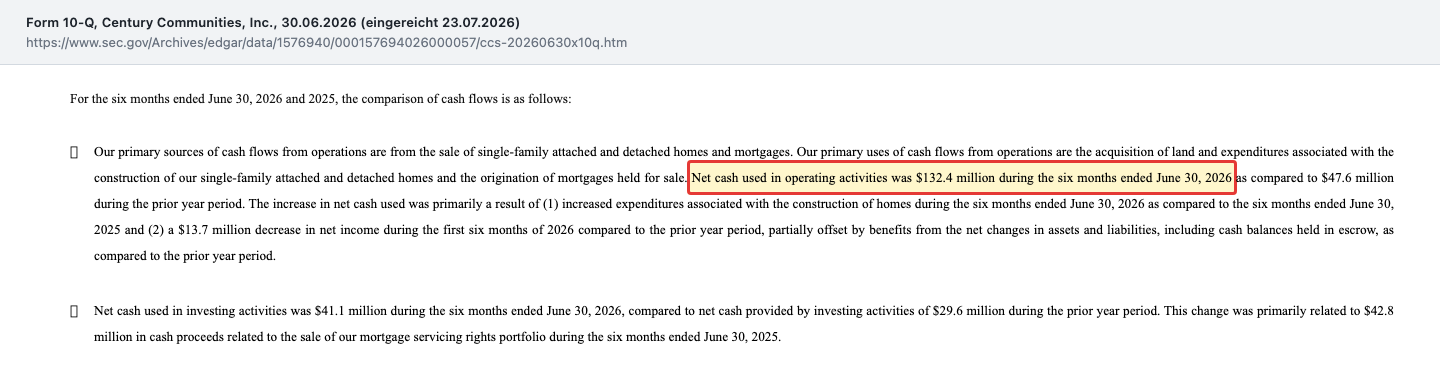
Zur Fairness gehört sofort dazu: Bei einem Hausbauer ist ein negativer Zahlungsstrom aus dem laufenden Geschäft nicht automatisch ein Alarmzeichen. Wer Häuser auf Vorrat baut, steckt das Geld erst in Bauland und Rohbauten und bekommt es beim Verkauf zurück; das Geschäft ist zudem saisonal, weil im Frühjahr gebaut und im zweiten Halbjahr ausgeliefert wird. 2025 stand am Jahresende ein Zufluss von 153,1 Millionen US-Dollar. Der Punkt ist ein anderer: Woher kam das Geld in der Zwischenzeit?
Die Antwort steht in der Bilanz. Die Inanspruchnahme der unbesicherten Kreditlinie stieg von 51,5 Millionen US-Dollar zum 31. Dezember 2025 auf 329,6 Millionen zum 30. Juni 2026 — auf mehr als das Sechsfache. Der Zinssatz darauf betrug 5,2 Prozent. Die Verschuldungsquote im Hausbau kletterte im selben Zeitraum von 29,1 auf 34,2 Prozent. Gleichzeitig kaufte das Unternehmen im ersten Halbjahr 2026 für 59,6 Millionen US-Dollar eigene Aktien zurück und zahlte zweimal 0,32 US-Dollar Dividende je Aktie.
Man muss das nicht dramatisieren: Der Rahmen der Kreditlinie beträgt 1,0 Milliarde US-Dollar und läuft bis zum 1. November 2028, das Unternehmen meldet die Einhaltung sämtlicher Kreditauflagen, und die Gesamtliquidität lag zum 30. Juni 2026 bei 802,4 Millionen. Aber die Richtung ist eindeutig, und sie gehört zur Beurteilung: Im ersten Halbjahr 2026 wurden der Aufbau der Vorräte, die Dividende und die Aktienrückkäufe nicht aus dem Geschäft bezahlt, sondern aus der Kreditlinie. Ein Rückkauf unter Buchwert ist rechnerisch sinnvoll — aber er ist etwas anderes, wenn er aus überschüssigem Geld kommt, als wenn er aus einem Kredit kommt.
Unbequeme Wahrheit Nr. 4: Das Grundstückspolster ist um ein Viertel geschrumpft — und teurer geworden
Bauland ist für einen Hausbauer der Rohstoff und zugleich die größte Kapitalbindung. Die Branche löst das über zwei Wege: Man kauft Grundstücke — dann liegt das Geld fest — oder man sichert sie sich über Optionsverträge: gegen eine überschaubare Anzahlung das Recht, später zu einem festen Preis zu kaufen. Übersetzt in ein Alltagsbild: das eine ist der gekaufte Vorratsschrank, das andere die Reservierung beim Händler. Der zweite Weg schont das Kapital und ist in schwachen Märkten die flexiblere Wahl.
Bei Century Communities hat sich beides zugleich verschlechtert:
„Our owned and under control lot position was 60,916 as of December 31, 2025, of which 57.1% were owned and 42.9% were controlled through option contracts, a decrease from 80,632 as of December 31, 2024.“
Übersetzung: „Unser Bestand an eigenen und kontrollierten Bauplätzen betrug zum 31. Dezember 2025 60.916 Stück, davon 57,1 Prozent im Eigentum und 42,9 Prozent über Optionsverträge kontrolliert — ein Rückgang gegenüber 80.632 zum 31. Dezember 2024.“
— Century Communities, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Land Acquisition“
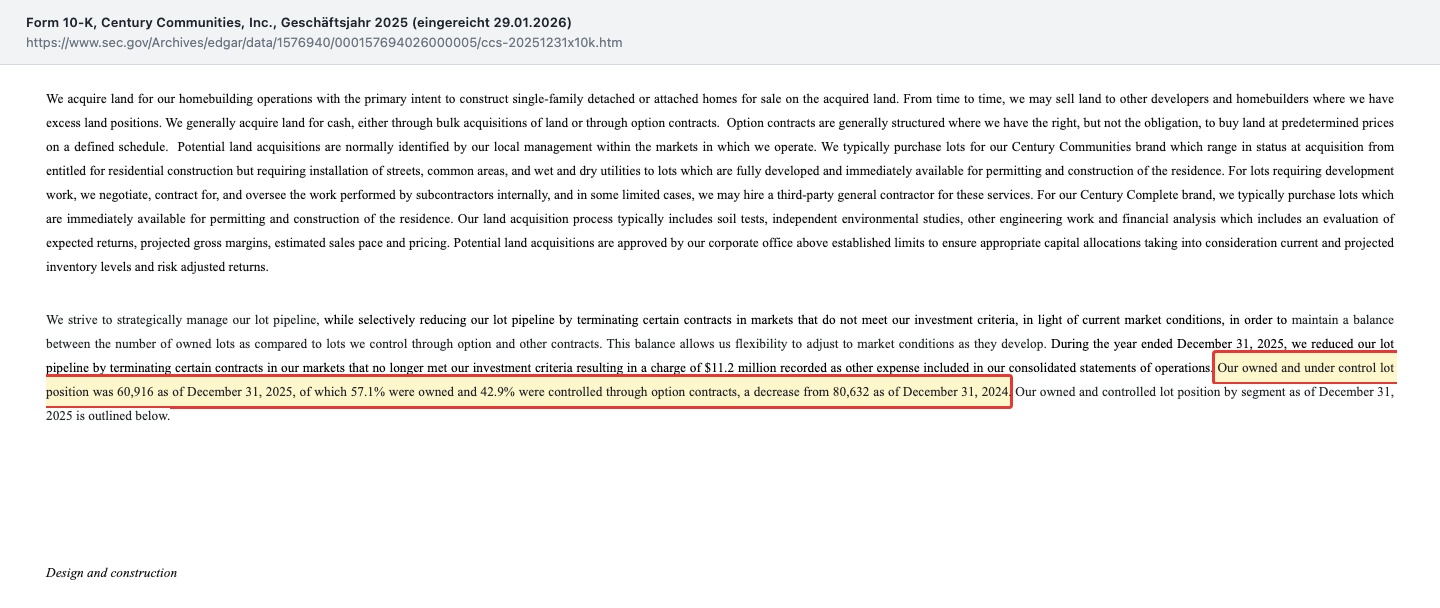
Drei Dinge stecken in diesem einen Satz. Erstens: Das Polster für künftiges Wachstum ist binnen eines Jahres um rund ein Viertel geschrumpft, von 80.632 auf 60.916 Bauplätze; zum 30. Juni 2026 waren es 60.128. Zweitens: Der kapitalschonende Anteil hat sich umgedreht — Ende 2024 waren 55,7 Prozent der Bauplätze nur über Optionen reserviert, Ende 2025 nur noch 42,9 Prozent. Das Unternehmen hat also nicht die teuren Eigentumsflächen abgebaut, sondern die flexiblen Reservierungen gekündigt. Drittens: Diese Kündigungen kosteten Geld — 11,2 Millionen US-Dollar wurden 2025 als sonstiger Aufwand gebucht.
Das ist eine nachvollziehbare Entscheidung in einem schwachen Markt: Wer nicht bauen kann, will keine Reservierungsgebühren zahlen. Aber es ist auch die Hypothek auf die nächsten Jahre. Ein Hausbauer, der heute weniger Bauland reserviert, kann morgen weniger Häuser anbieten — und die Kapitalbindung je verbleibendem Bauplatz ist gestiegen, nicht gesunken. Merke dir das Muster: Der Vorrat ist kleiner geworden und gleichzeitig schwerer.
Bewertung: 0,7 mal Buchwert — und was in diesem Buchwert steckt
Jetzt zurück zum Schnäppchen-Reflex vom Anfang. Die Bewertung ist tatsächlich niedrig: Bei einem Kurs von 62,25 US-Dollar am 9. September 2026 und einem Buchwert von 90,24 US-Dollar je Aktie zum 30. Juni 2026 zahlt die Börse rund 0,7 mal Buchwert. Das Kurs-Gewinn-Verhältnis liegt bei rund 13 bis 14, das Kurs-Umsatz-Verhältnis bei etwa 0,45 (Datenstand 10. September 2026). Der Börsenwert von rund 1,8 Milliarden US-Dollar steht einem Jahresumsatz von 4,1 Milliarden gegenüber. Das Unternehmen selbst hält die Aktie ebenfalls für zu billig und handelt danach: 2025 kaufte es 2,3 Millionen Aktien für 143,6 Millionen US-Dollar zurück (Durchschnittspreis 63,32), im ersten Halbjahr 2026 weitere 969.900 Aktien für 59,6 Millionen. In der Ergebnismitteilung vom 22. Juli 2026 nennt der Verwaltungsratsvorsitzende Dale Francescon den Rückkauf des zweiten Quartals ausdrücklich einen Kauf „at a 38% discount to our Company record book value per share of $90.24“.
Die entscheidende Frage lautet aber nicht, ob 0,7 mal Buchwert billig aussieht, sondern woraus dieser Buchwert besteht. Und hier ist die Antwort unbequem: Von 4.691,3 Millionen US-Dollar Bilanzsumme zum 30. Juni 2026 entfielen 3.599,0 Millionen auf Vorräte — Bauland, Rohbauten und fertige, noch unverkaufte Häuser. Das sind knapp 77 Prozent der Bilanz. In der Kasse lagen dagegen nur 92,3 Millionen, dazu 39,7 Millionen auf Treuhandkonten.
Der Buchwert eines Hausbauers ist also kein Tresor mit Bargeld, sondern ein Lager voller Häuser. Und deren Bilanzwert sind die Herstellungskosten, nicht ein Marktpreis. Solange die Häuser für mehr verkauft werden, als sie gekostet haben, ist der Buchwert belastbar — mit 17,6 Prozent Bruttomarge (2025) ist noch Luft. Fällt die Marge unter null, wird der Buchwert zum Papier: Dann muss abgeschrieben werden, und genau das passiert in schwachen Phasen. Dass es kein theoretisches Risiko ist, zeigen die Abwertungen des Jahres 2025: Das Unternehmen prüfte 34 von 305 Wohnanlagen auf Wertminderung, befand bei elf davon einen Buchwert von 92,2 Millionen US-Dollar für nicht mehr erzielbar und schrieb insgesamt 21,8 Millionen US-Dollar ab — davon 7,4 Millionen im Segment Mountain, 7,0 Millionen bei Century Complete und 6,2 Millionen im Südosten. Ein Jahr zuvor waren es 8,8 Millionen (neun Anlagen), 2023 nur 1,9 Millionen (fünf Anlagen). Die Abwertungen haben sich also binnen zwei Jahren mehr als verzehnfacht. Zur Fairness gehört dazu: Im ersten Halbjahr 2026 wurde keine einzige Abwertung gebucht — der Quartalsbericht (10-Q) hält ausdrücklich fest, dass für das zweite Quartal und das erste Halbjahr 2026 keine Wertminderungen erfasst wurden. Ein ähnliches Muster kennen wir aus unserer Analyse von Capri Holdings: Auch dort sah der Umsatz lange stabil aus, während die Rabatte im Hintergrund die Marge auffrassen.
Zum Bewertungsbild gehört außerdem die Zinsseite. Century Communities hat zwei Anleihen über je 500 Millionen US-Dollar ausstehen: eine zu 3,875 Prozent, fällig im August 2029, und eine zu 6,625 Prozent, fällig im September 2033. Die erste stammt aus der Niedrigzinszeit und ist heute nicht wiederzubeschaffen. 2025 zahlte das Unternehmen 81,3 Millionen US-Dollar Zinsen. Sollte die günstige Anleihe 2029 zu Konditionen der zweiten refinanziert werden müssen, käme allein daraus eine spürbare zusätzliche Zinslast — bei einem Nettoergebnis von zuletzt 147,6 Millionen ist das kein Detail.
Bleibt die Prognose des Unternehmens selbst. In der Pflichtmeldung (8-K) vom 22. Juli 2026 hob Finanzvorstand Scott Dixon die Untergrenze und die Mitte der Jahresprognose an: 9.750 bis 10.500 Häuser und 3,5 bis 3,8 Milliarden US-Dollar Erlös aus Hausverkäufen für 2026. Zum Vergleich: 2025 waren es 10.387 Häuser. Selbst am oberen Rand der eigenen Prognose läge 2026 also etwa auf Vorjahresniveau, am unteren Rand deutlich darunter.
Chancen und Risiken auf einen Blick
Was für Century Communities spricht:
- In jedem Jahr profitabel, auch im dritten Jahr hoher Hypothekenzinsen: 147,6 Millionen US-Dollar Nettoergebnis 2025, 60,6 Millionen im ersten Halbjahr 2026; im zweiten Quartal 2026 stieg der Gewinn je verwässerter Aktie auf 1,26 US-Dollar (plus elf Prozent gegenüber dem Vorjahresquartal).
- Solide Bilanz: 54,7 Prozent Eigenkapitalquote (30. Juni 2026), Altman-Z-Wert 3,17, 802,4 Millionen US-Dollar Gesamtliquidität zum 30. Juni 2026, Einhaltung aller Kreditauflagen gemeldet, Kreditrahmen von 1,0 Milliarde bis November 2028 gesichert.
- Bewertung deutlich unter Buchwert: rund 0,7 mal Buchwert (62,25 US-Dollar am 9. September 2026 gegen 90,24 US-Dollar je Aktie), Kurs-Gewinn-Verhältnis rund 13 bis 14 — und das Management kauft zu diesen Kursen selbst zurück.
- Struktureller Rückenwind im richtigen Marktsegment: Das Unternehmen baut überwiegend unterhalb der staatlichen Beleihungsgrenze und verweist auf den anhaltenden Mangel an bezahlbaren Neubauten; das Standortnetz erreichte mit 330 offenen Verkaufsstandorten zum 30. Juni 2026 einen Unternehmensrekord.
- Kapitalrückführung ohne Verwässerung: Die Aktienzahl sank von 29.050.515 (31. Dezember 2025) auf 28.432.620 (30. Juni 2026); die Quartalsdividende stieg von 0,29 auf 0,32 US-Dollar. Ein Investor bekommt Jahr für Jahr ein größeres Stück derselben Firma.
Was dagegen spricht:
- Der Gewinn ist eingebrochen, ohne dass der Umsatz eingebrochen wäre: 147,6 Millionen US-Dollar (2025) nach 525,1 Millionen (2022) bei nur 8,6 Prozent weniger Umsatz — die Bruttomarge im Hausbau fiel von 24,5 auf 17,6 Prozent, weil Rabatte und Zinsverbilligungen den Preis drücken.
- Die Käuferschaft finanziert riskanter: Der Anteil variabel verzinster Hypotheken der eigenen Hausbank stieg von unter 5 Prozent (erstes Quartal 2025) auf nahezu 35 Prozent (zweites Quartal 2026); im Risikoteil desselben Quartalsberichts (10-Q) warnt das Unternehmen selbst, eine stärkere Abhängigkeit von variabel verzinsten Krediten mache die Nachfrage nach seinen Häusern zinsempfindlicher.
- Im ersten Halbjahr 2026 flossen 132,4 Millionen US-Dollar aus dem laufenden Geschäft ab, während die Kreditlinie von 51,5 auf 329,6 Millionen gezogen wurde und die Verschuldungsquote im Hausbau von 29,1 auf 34,2 Prozent stieg — Rückkäufe und Dividende wurden in diesem Zeitraum nicht aus dem Geschäft bezahlt.
- Das Grundstückspolster schrumpfte um rund ein Viertel auf 60.916 Bauplätze (31. Dezember 2025), und der kapitalschonende Optionsanteil fiel von 55,7 auf 42,9 Prozent; die Kündigung der Optionsverträge kostete 11,2 Millionen US-Dollar. Die Belegschaft wurde um 11,4 Prozent auf 1.660 verkleinert.
- Knapp 77 Prozent der Bilanzsumme sind Vorräte zu Herstellungskosten — bei anhaltendem Margendruck sind das die ersten Kandidaten für Abwertungen. Dazu kommen die Refinanzierung der günstigen Anleihe (3,875 Prozent, fällig 2029) und ein Nebengeschäft mit Mietwohnungen in Colorado, dessen Baukredite von 119,0 Millionen US-Dollar ab dem 31. Dezember 2026 fällig werden.
Ein menschliches Fazit
Zurück zum Schnäppchen-Reflex. Er ist nicht dumm — bei einer Firma mit 2,57 Milliarden US-Dollar Eigenkapital, gesunder Bilanz und laufenden Gewinnen ist „unter Buchwert“ ein Argument, das man ernst nehmen darf. Aber der Reflex verwechselt zwei Dinge: Was etwas gekostet hat und was es einbringen wird. Der Buchwert von Century Communities besteht zu drei Vierteln aus Häusern und Bauland, bewertet zu dem, was sie gekostet haben. Ob er hält, entscheidet sich nicht in der Bilanz, sondern an jedem einzelnen Küchentisch, an dem ein Käufer sitzt und überlegt, ob er sich die Rate leisten kann — und immer öfter nur noch mit einem variablen Zins zusagt.
Was du hier also kaufst, ist nicht ein Tresor mit Rabatt, sondern eine Wette: darauf, dass die Hypothekenzinsen in den USA irgendwann sinken, dass die Rabatte dann wegfallen können und dass die Marge zurückkehrt, die 2022 noch bei 24,5 Prozent lag. Fällt diese Wette auf, ist die Aktie heute günstig. Fällt sie nicht auf, dann bezahlt man gerade einen niedrigen Preis für ein Lager, das jedes Quartal ein Stück weniger einbringt. Die ehrliche Frage an dich lautet deshalb nicht „Ist 0,7 mal Buchwert billig?“, sondern: Traust du dir zu, die nächsten Jahre auszuhalten, in denen das Unternehmen jedes Haus mit einem Preisnachlass verkaufen muss, den keine Zeile der Erfolgsrechnung ausweist? Wenn ja, hast du eine These. Wenn nein, hattest du einen Reflex. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Century Communities, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 23. Juli 2026)
- Century Communities, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 29. Januar 2026)
- Century Communities, Inc. — SEC-Pflichtmeldung 8-K vom 22.07.2026, Anlage 99.1 (Ergebnis zweites Quartal 2026 und Jahresprognose)
- Century Communities, Inc. — SEC-Geschäftsbericht 10-K für 2023 (eingereicht 5. Februar 2024) — Quelle der Bruttomargen 2022 und 2023
- Vollständige SEC-Einreichungshistorie von Century Communities, Inc.: EDGAR-Übersicht (sec.gov) — einschließlich der Insider-Meldung Form 4 vom 4. August 2026 und der Schwellenmeldung SCHEDULE 13G von State Street vom 7. August 2026
- Fundamentaldaten (Kennzahlen, Bewertung, Scanner-Werte; Datenstand 10. September 2026), abgeglichen mit den SEC-Berichten.
- Aufhänger: Reddit-Hype-Scanner des hauseigenen Aktien-Scanners, Stand 10. September 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 4.216,3 | 4.505,9 | 3.692,2 | 4.398,3 | 4.117,8 |
| Betriebsergebnis (EBIT) | 658,8 | 704,9 | 406,4 | 446,3 | 377,2 |
| Nettogewinn | 498,5 | 525,1 | 259,2 | 333,8 | 147,6 |
| Nettomarge | 11,8 % | 11,7 % | 7,0 % | 7,6 % | 3,6 % |
| Gewinn je Aktie | 14,47 $ | 15,92 $ | 8,05 $ | 10,40 $ | 4,86 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell und Marktstellung positiv
- Einer der großen US-Hausbauer mit klarem Fokus auf bezahlbare Häuser: Rund 94 Prozent der 10.387 im Jahr 2025 gelieferten Häuser lagen unter der staatlichen Beleihungsgrenze, 99 Prozent waren bezugsfertig gebaut. Mit 330 offenen Verkaufsstandorten zum 30.06.2026 erreichte das Netz einen Unternehmensrekord, und im 2. Quartal 2026 stiegen die Nettoaufträge um 2,7 Prozent gegenüber dem Vorjahresquartal.
- Ertragskraft und Margen negativ
- Das Nettoergebnis fiel von 525,1 Millionen US-Dollar (2022) auf 147,6 Millionen (2025), obwohl der Umsatz nur um 8,6 Prozent nachgab. Die Bruttomarge im Hausbau sank von 24,5 (2022) auf 17,6 Prozent (2025); der Geschäftsbericht 10-K für 2025 nennt höhere Verkaufsanreize als Hauptgrund. Die Eigenkapitalrendite lag zuletzt bei 5,2 Prozent (Datenstand 10.09.2026).
- Bilanz und Substanz positiv
- Eigenkapital 2.565,8 Millionen US-Dollar bei einer Eigenkapitalquote von 54,7 Prozent, Altman-Z-Wert 3,17, Gesamtliquidität 802,4 Millionen und Einhaltung aller Kreditauflagen gemeldet (30.06.2026). Der Kreditrahmen von 1,0 Milliarde läuft bis November 2028, die Aktienzahl sank von 29.050.515 auf 28.432.620 innerhalb eines Halbjahres.
- Kassenlage und Verschuldung negativ
- Im 1. Halbjahr 2026 flossen 132,4 Millionen US-Dollar aus dem laufenden Geschäft ab (Vorjahreszeitraum 47,6 Millionen), während die Kreditlinie von 51,5 auf 329,6 Millionen gezogen wurde und die Verschuldungsquote im Hausbau von 29,1 auf 34,2 Prozent stieg. Rückkäufe über 59,6 Millionen und die Dividende wurden in diesem Zeitraum nicht aus dem Geschäft finanziert. 2025 stand allerdings ein Mittelzufluss von 153,1 Millionen.
- Wachstumsbasis negativ
- Das Grundstückspolster schrumpfte von 80.632 (31.12.2024) auf 60.916 Bauplätze (31.12.2025) und 60.128 (30.06.2026); der kapitalschonende Optionsanteil fiel von 55,7 auf 42,9 Prozent, die Kündigung der Verträge kostete 11,2 Millionen US-Dollar. Die Belegschaft wurde um 11,4 Prozent auf 1.660 verkleinert. Die eigene Prognose für 2026 (9.750 bis 10.500 Häuser) liegt selbst am oberen Rand nur auf Vorjahresniveau.
- Bewertung neutral
- Rund 0,69 mal Buchwert (62,25 US-Dollar am 09.09.2026 gegen 90,24 US-Dollar je Aktie zum 30.06.2026), Kurs-Gewinn-Verhältnis rund 13,6, Kurs-Umsatz-Verhältnis rund 0,45. Der Abschlag ist real, aber knapp 77 Prozent der Bilanzsumme sind Vorräte zu Herstellungskosten — der Buchwert hält nur, solange die Häuser über ihren Kosten verkauft werden.
Century Communities verkauft weiter fast so viele Häuser wie in den besten Jahren — 10.387 im Jahr 2025 und 4.117,8 Millionen US-Dollar Umsatz —, muss dafür aber Rabatte und Zinsverbilligungen geben, die den Gewinn von 525,1 (2022) auf 147,6 Millionen (2025) gedrückt haben. Die Bilanz ist solide, die Aktie notiert bei rund 0,7 mal Buchwert, und das Management kauft selbst zurück. Dagegen stehen ein Mittelabfluss von 132,4 Millionen im 1. Halbjahr 2026, eine von 51,5 auf 329,6 Millionen gezogene Kreditlinie, ein um ein Viertel geschrumpftes Grundstückspolster und eine eigene Hausbank, bei der nahezu 35 Prozent des vergebenen Kreditvolumens variabel verzinst sind. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Substanz stimmt: 54,7 Prozent Eigenkapitalquote, Altman-Z-Wert 3,17, in jedem Jahr profitabel, keine Verwässerung, alle Kreditauflagen eingehalten. Offen ist die operative Frage, ob dieses Geschäft bei hohen Hypothekenzinsen wieder auskömmlich verdienen kann: Die Bruttomarge liegt sechs bis sieben Prozentpunkte unter dem Wert von 2022, die Eigenkapitalrendite bei 5,2 Prozent, und die Erholung hängt an einer Zinsentwicklung, die das Unternehmen nicht beeinflusst. Wer wartet, prüft in jedem Bericht drei Zahlen: die Bruttomarge im Hausbau (zuletzt 18,1 Prozent im 2. Quartal 2026), den Stand der Kreditlinie (zuletzt 329,6 Millionen US-Dollar) und den Anteil variabel verzinster Hypotheken (zuletzt nahezu 35 Prozent). Die Aktie ist gemessen am Buchwert billig, aber dieser Buchwert besteht zu drei Vierteln aus unverkauften Häusern und Bauland — das ist ein Preisargument, kein Qualitätsbeweis. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Century Communities über den Reddit-Hype-Scanner des hauseigenen Aktien-Scanners (Stand 10. September 2026) — also über Aufmerksamkeit in sozialen Netzwerken, nicht über einen Qualitäts- oder Momentum-Filter. Ein Hype ist ein Aufhänger, kein Argument.
- Datenstand und Filing-Basis: Geschäftsbericht 10-K für 2025 (eingereicht 29.01.2026), Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 23.07.2026) und Pflichtmeldung 8-K vom 22.07.2026 mit der Jahresprognose. Alle Einreichungen ab dem 22.07.2026 wurden durchgesehen; die Insider-Meldung Form 4 vom 04.08.2026 betrifft eine Abrechnung gesperrter Aktien des Finanzvorstands (kein Kauf und kein Verkauf im Markt), die Schwellenmeldung SCHEDULE 13G vom 07.08.2026 den Vermögensverwalter State Street mit 5 Prozent zum 30.06.2026. Stand 11. September 2026 ist die Schwellenmeldung vom 07.08.2026 die jüngste Einreichung des Unternehmens.
- Nicht zu verwechseln: Das Kürzel CCS steht in älteren Marktberichten auch für das Geschäftssegment „Connectivity and Cable Solutions“ von CommScope, das an Amphenol verkauft wurde. Gemeint ist hier ausschließlich Century Communities, Inc. mit der SEC-Kennung CIK 0001576940.
- Die Bruttomargen der Jahre 2022 und 2023 stammen aus dem Geschäftsbericht 10-K für 2023, die der Jahre 2024 und 2025 aus dem Geschäftsbericht für 2025; beide Berichte weisen die Kennzahl einschließlich Abwertungen auf Vorräte aus. Der Wert für das 1. Halbjahr 2026 ist eine Halbjahres-, keine Jahresangabe und im Chart entsprechend beschriftet.
Aktien-Wächter
Diese Analyse ist Stand 11. September 2026. Was sich seitdem bei CCS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Century Communities Inc (CCS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Century Communities, Inc. (NYSE: CCS) aus Greenwood Village, Colorado, ist einer der großen Hausbauer der USA (in der eigenen Ergebnismitteilung vom 22. Juli 2026: „one of the nation's largest homebuilders“). Das Unternehmen kauft Bauland, erschließt es und verkauft überwiegend bezahlbare Einfamilienhäuser — 2025 waren es 10.387 neue Häuser zu durchschnittlich 378.000 US-Dollar in 16 Bundesstaaten und über 45 Märkten. Über die Töchter Inspire Home Loans, Parkway Title und IHL vermittelt es zusätzlich Hypotheken, Titelversicherungen und Treuhandleistungen.
Weil jedes Haus mit Nachlässen verkauft wird, die den Erlös mindern, ohne als eigene Kostenzeile aufzutauchen. Der Geschäftsbericht (10-K) für 2025 nennt als Hauptgrund für die gefallene Bruttomarge im Hausbau — 17,6 Prozent nach 21,5 Prozent im Vorjahr — ausdrücklich höhere Verkaufsanreize. Das Nettoergebnis fiel dadurch von 525,1 Millionen US-Dollar (2022) auf 147,6 Millionen (2025), bei nur 8,6 Prozent weniger Umsatz.
Bei einer Zinsverbilligung — im Original „interest rate buydown“ — zahlt der Bauträger der Bank vorab eine Summe, damit der Käufer über die ersten Jahre einen niedrigeren Hypothekenzins zahlt. Für den Käufer sinkt die Monatsrate, für den Verkäufer ist es wirtschaftlich ein Preisnachlass. Century Communities zählt diese Zinsverbilligungen im Quartalsbericht (10-Q) ausdrücklich zu seinen Verkaufsanreizen, neben Preisnachlässen und übernommenen Abschlusskosten.
Weil er zeigt, wie angespannt die Leistbarkeit ist. Bei der konzerneigenen Hausbank stieg der Anteil variabel verzinster Hypotheken von unter 5 Prozent im ersten Quartal 2025 auf nahezu 35 Prozent im zweiten Quartal 2026. In den USA ist der Kredit mit 30 Jahren festem Zins der Normalfall; wer variabel finanziert, akzeptiert eine Rate, die später steigen kann. Das Unternehmen warnt im Risikoteil desselben Quartalsberichts selbst, eine stärkere Abhängigkeit von variabel verzinsten Krediten könne die Nachfrage nach seinen Häusern zinsempfindlicher machen.
Nein. Der Buchwert von Century Communities lag zum 30. Juni 2026 bei 90,24 US-Dollar je Aktie, die Aktie notierte am 9. September 2026 bei 62,25 US-Dollar. Von der Bilanzsumme über 4.691,3 Millionen US-Dollar entfielen aber 3.599,0 Millionen auf Vorräte — Bauland und Häuser, bewertet zu Herstellungskosten, nicht zu Marktpreisen. Der Abschlag ist nur dann eine Sicherheitsmarge, wenn diese Häuser über ihren Kosten verkauft werden können.
Zum 30. Juni 2026 wies das Unternehmen 2.565,8 Millionen US-Dollar Eigenkapital aus, eine Eigenkapitalquote von 54,7 Prozent und 802,4 Millionen Gesamtliquidität. Es meldet die Einhaltung aller Kreditauflagen. Zugleich flossen im ersten Halbjahr 2026 132,4 Millionen US-Dollar aus dem laufenden Geschäft ab, die Kreditlinie stieg von 51,5 auf 329,6 Millionen und die Verschuldungsquote im Hausbau von 29,1 auf 34,2 Prozent.
In der Pflichtmeldung (8-K) vom 22. Juli 2026 hob das Unternehmen die Untergrenze und die Mitte seiner Jahresprognose an: 9.750 bis 10.500 ausgelieferte Häuser und 3,5 bis 3,8 Milliarden US-Dollar Erlös aus Hausverkäufen für das Gesamtjahr 2026. Zum Vergleich: 2025 lieferte das Unternehmen 10.387 neue Häuser aus. Selbst am oberen Rand der Prognose läge 2026 damit etwa auf Vorjahresniveau.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


