Capri Holdings: Drei Weltmarken, 5,54 Milliarden für eigene Aktien — und 80 Millionen Eigenkapital
Michael Kors, Versace, Jimmy Choo: Capri Holdings besaß drei Namen, die jeder kennt. Versace ist seit dem 2. Dezember 2025 verkauft, die Übernahme durch Tapestry hat die US-Wettbewerbsbehörde 2024 gestoppt. Was übrig bleibt, steht in den Berichten an die US-Börsenaufsicht SEC: Der Umsatz der fortgeführten Geschäfte sank von 4,140 Milliarden US-Dollar (Geschäftsjahr 2024) auf 3,474 Milliarden (Geschäftsjahr 2026), das Eigenkapital stand am 28. März 2026 bei 80 Millionen — während der Konzern kumuliert 5,543 Milliarden für eigene Aktien ausgegeben hat. Gleichzeitig verdient er erstmals seit dem Umbau wieder Geld und ist die Schulden fast los. Keine Anlageberatung — nur die Frage, was von einem Luxuskonzern bleibt, wenn man die Markennamen abzieht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 15,00 $ +1,50 %
- Marktkapitalisierung
- 1,7 Mrd. $
- KGV
- 24,1
- Wachstums-Score
- 4/10
- AAQS
- 2/10
Kursentwicklung seit 4. September 2026: +10,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 12,70 $ bis 27,70 $ · Letzter Kurs: 15,00 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders gut informierte Menschen trifft — weil sie sich wie Alltagswissen anfühlt: die Marken-Falle. Sie geht so: Du liest einen Firmennamen, den du nicht kennst, siehst aber die Marken darunter — und die kennst du sehr wohl. Eine Handtasche im Schaufenster. Ein rot-goldenes Medusa-Logo. Schuhe, die in Filmen vorkommen. Dein Kopf ergänzt sofort: „Das ist ein Weltkonzern, das kann nicht billig sein.“ Und schon hältst du einen bekannten Namen für eine gute Bilanz. Capri Holdings Limited (NYSE: CPRI) ist genau diese Firma: Der Name sagt fast niemandem etwas, die Marken darunter jedem — Michael Kors und Jimmy Choo, bis Dezember 2025 auch Versace. Machen wir also einen Deal: Bevor du das Etikett „Luxuskonzern“ kaufst, lesen wir gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2026, den Quartalsbericht (10-Q) zum 27. Juni 2026 und die Ergebnismitteilung vom 5. August 2026. Solche Berichte sind unter Strafandrohung ehrlich. Und dieser erzählt von drei Weltmarken, von 5,543 Milliarden US-Dollar, die für eigene Aktien ausgegeben wurden, und von einem Eigenkapital, das am Ende bei 80 Millionen stand. Am Ende entscheidest du selbst.
Was Capri Holdings eigentlich macht — und warum der Kalender hier trügt
Capri Holdings ist eine Markenholding — übersetzt in ein Alltagsbild: eine Dachfirma, die selbst keine Tasche näht, sondern Modemarken besitzt, sie weltweit verkaufen lässt und die Gewinne einsammelt. Rechtlich sitzt sie auf den British Virgin Islands und wurde dort am 13. Dezember 2002 als Michael Kors Holdings Limited gegründet; erst am 31. Dezember 2018 — nach dem Kauf von Versace — wurde daraus Capri Holdings Limited. Operativ wird das Unternehmen aus London gesteuert. Seit dem Verkauf von Versace berichtet der Konzern in zwei Segmenten:
Michael Kors ist das Rückgrat und stand im Geschäftsjahr 2026 für rund 83 Prozent des Umsatzes — 2,874 Milliarden US-Dollar aus 673 eigenen Läden (davon 342 Vollpreisgeschäfte und 331 Outlets), aus dem eigenen Online-Handel, aus dem Verkauf an Kaufhäuser und Händler sowie aus Lizenzen. Jimmy Choo, die Schuhmarke, steuerte rund 17 Prozent bei — 600 Millionen US-Dollar aus 211 Läden. Zusammen sind das 884 Geschäfte weltweit, rund 47 Prozent des Umsatzes entstanden außerhalb der USA. Zum 28. März 2026 beschäftigte der Konzern 11.200 Menschen (7.100 in Vollzeit, 4.100 in Teilzeit); ein Jahr zuvor waren es 14.200 — die Differenz erklärt sich im Wesentlichen durch den Wegfall von Versace.
Ein Name gehört von Anfang an dazu, weil er später fast alles erklärt: John D. Idol führt dieses Unternehmen seit Dezember 2003 — erst als Michael Kors, seit der Umbenennung als Capri Holdings. Die Einladung zur Hauptversammlung (DEF 14A) vom 16. Juni 2026 schreibt es wörtlich: „Mr. Idol has been our Chief Executive Officer and a director since December 2003.“ Übersetzt: „Herr Idol ist seit Dezember 2003 unser Vorstandsvorsitzender und Mitglied des Verwaltungsrats.“ Seit September 2011 ist er zusätzlich Vorsitzender des Verwaltungsrats. Das ist keine Personalie am Rand, sondern der Schlüssel zu allem, was gleich folgt: Die 5,543 Milliarden US-Dollar, die dieser Konzern über die Jahre für eigene Aktien ausgegeben hat, sind die Kapitalverwendung dieses einen Mannes — über mehr als zwei Jahrzehnte.
Ein Hinweis, ohne den jede Zahl in diesem Text schiefsteht: Das Geschäftsjahr von Capri endet nicht im Dezember, sondern Ende März. Wenn hier „Geschäftsjahr 2026“ steht, ist der Zeitraum vom 30. März 2025 bis zum 28. März 2026 gemeint — also im Wesentlichen das Kalenderjahr 2025. Und das Spannungsfeld dieser Analyse ist damit schon angelegt: Capri besitzt Marken, für die andere Konzerne Milliarden geboten haben — und hat aus dem Wert dieser Marken zuletzt weniger für die eigenen Aktionäre gemacht als aus dem Verkauf einer davon.
Die Firmengeschichte für Anleger
-
2018
Umbenennung in Capri Holdings (31. Dezember)
Aus Michael Kors Holdings wurde nach dem Versace-Kauf ein Drei-Marken-Konzern. Der Name Capri stand für den Anspruch, ein europäisches Luxushaus zu bauen.
-
2023
Übernahmevertrag mit Tapestry (10. August)
Der Wettbewerber hinter Coach und Kate Spade wollte Capri gegen Barzahlung übernehmen. Für Aktionäre lag damit ein fester Ausstiegspreis auf dem Tisch.
-
2024
Fusion gestoppt, Vertrag aufgehoben (Oktober/November)
Ein Bundesgericht folgte der US-Wettbewerbsbehörde und untersagte den Zusammenschluss. Der Ausstiegspreis entfiel, Tapestry erstattete rund 45 Millionen US-Dollar Kosten.
-
2025
Neues Rückkaufprogramm über 1,0 Milliarde (4. November)
Der Verwaltungsrat gab bis 31. März 2029 Mittel in Höhe von mehr als der Hälfte des heutigen Börsenwerts für den Kauf eigener Aktien frei — Kapital, das nicht ins Geschäft fließt.
-
2025
Versace-Verkauf an Prada vollzogen (2. Dezember)
Der Bruttozufluss von 1,395 Milliarden US-Dollar entschuldete die Bilanz, der Buchgewinn betrug allerdings nur 45 Millionen — der Wert war zuvor abgeschrieben.
-
2026
Erstes Gewinnjahr des Rumpfkonzerns (28. März)
Die fortgeführten Geschäfte erzielten 80 Millionen US-Dollar Gewinn nach 526 Millionen Verlust. Der Umsatz sank im selben Jahr aber erneut, auf 3,474 Milliarden.
-
2026
Umsatzprognose gesenkt (5. August)
Für das Geschäftsjahr 2027 erwartet Capri nur noch rund 3,4 Milliarden US-Dollar. Der Gewinnausblick von rund 2,15 US-Dollar je Aktie hält allein über Kostensenkungen.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Capri Holdings nicht über einen Momentum- oder Value-Filter unseres hauseigenen Aktien-Scanners, sondern über den Reddit-Hype-Scanner, der beobachtet, welche Aktien in Anlegerforen auffällig oft genannt werden (Stand 6. September 2026). Das ist die ehrliche Herkunft — und sie sagt schon etwas über den Fall: Diskutiert wird hier keine Wachstumsgeschichte, sondern eine Umbau-Situation. Ein Konzern, dessen Übernahme geplatzt ist, der eine seiner drei Marken verkauft hat und dessen Aktie deutlich unter alten Höchstständen notiert, zieht genau jene Anleger an, die auf eine Wende setzen.
Solche Fälle sind mit klassischen Kennzahlen schwer zu greifen. Ein Kurs-Gewinn-Verhältnis auf das nachlaufende Ergebnis beantwortet hier eine andere Frage als eines auf die Unternehmensprognose — die beiden Zahlen liegen um den Faktor drei auseinander, und beide sind richtig. Merke dir den Befund gleich zu Beginn: Bei einem Konzern im Umbau misst man nicht am Durchschnitt, sondern an der Bilanz und an dem, was das Unternehmen für das laufende Jahr selbst verspricht. Also nehmen wir beides.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Capri spricht — und das ist mehr, als die Kursentwicklung vermuten lässt. Die Bruttomarge ist stabil hoch: 63,2 Prozent (Geschäftsjahr 2024), 62,2 Prozent (2025), 62,3 Prozent (2026), im ersten Quartal des Geschäftsjahres 2027 sogar 65,0 Prozent nach 63,0 Prozent im Vorjahresquartal. Bruttomarge heißt: Was von jedem eingenommenen Dollar übrig bleibt, nachdem das Produkt selbst bezahlt ist. Zwei Drittel — das ist Markenpreissetzung, nicht Handelsware. Das Unternehmen führt die Verbesserung auf einen höheren Anteil zum vollen Preis verkaufter Ware und niedrigere Zollsätze zurück.
Zweitens: Der Konzern ist seine Schulden fast los. Die langfristigen Finanzverbindlichkeiten fielen von 1,466 Milliarden US-Dollar (29. März 2025) auf 343 Millionen (28. März 2026); die Nettoverschuldung — also Schulden abzüglich Kasse — sank von rund 1,5 Milliarden US-Dollar am 28. Juni 2025 auf 224 Millionen am 27. Juni 2026. Bezahlt hat das der Versace-Verkauf. Drittens: Der Betrieb erzeugt wieder Geld. Der operative Mittelzufluss stieg im Geschäftsjahr 2026 auf 197 Millionen US-Dollar (Vorjahr 154 Millionen), im ersten Quartal des Geschäftsjahres 2027 kamen 73 Millionen hinzu, denen 25 Millionen Investitionen gegenüberstanden — bleiben 48 Millionen freier Mittelzufluss. Und viertens: Jimmy Choo dreht. Die Schuhmarke, jahrelang ein Verlustbringer (Segmentergebnis −17 Millionen im Geschäftsjahr 2025, −22 Millionen im Geschäftsjahr 2026), erzielte im ersten Quartal des Geschäftsjahres 2027 einen Betriebsgewinn von 13 Millionen US-Dollar bei 10,5 Prozent Umsatzwachstum — nach 4 Millionen im Vorjahresquartal.
Jetzt aber die Kurve, die den Kern des Problems zeigt — der Umsatz der beiden verbliebenen Marken über drei Geschäftsjahre:
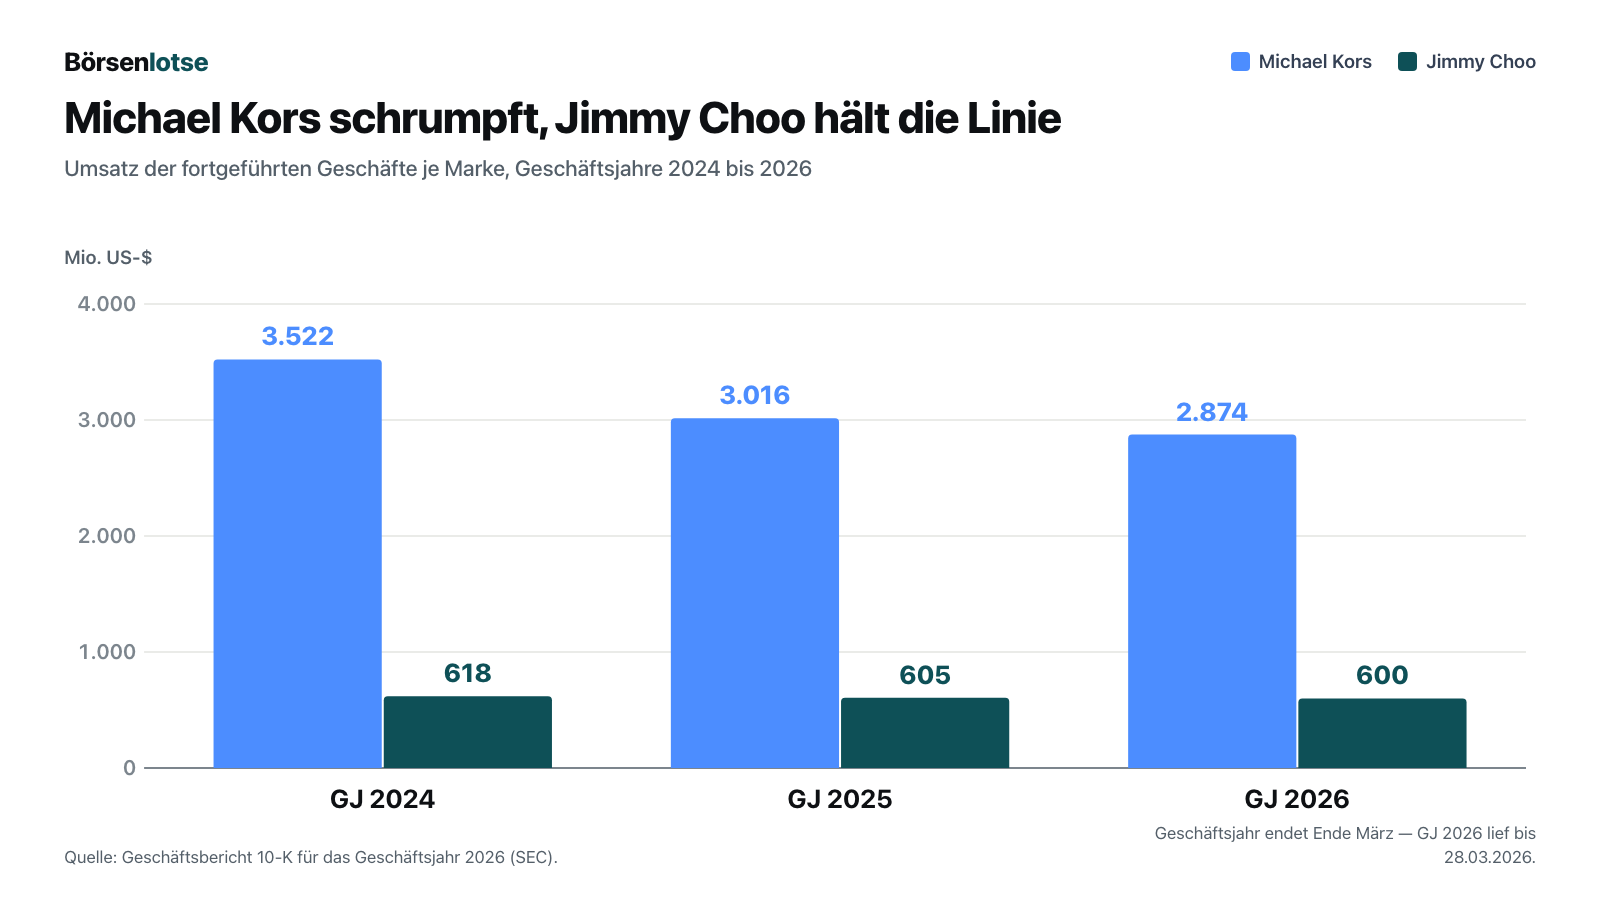
In Summe bedeutet das: 4,140 Milliarden US-Dollar Umsatz im Geschäftsjahr 2024, 3,621 Milliarden 2025, 3,474 Milliarden 2026. Drei Jahre, drei Rückgänge — zuletzt minus 4,1 Prozent, währungsbereinigt sogar minus 6,2 Prozent. Parallel dazu wurde das Ladennetz gestrafft: von 1.003 Geschäften (Geschäftsjahr 2024) über 930 auf 884 (28. März 2026). Beim Ergebnis der fortgeführten Geschäfte sieht es nach einer Wende aus: 13 Millionen US-Dollar Gewinn (Geschäftsjahr 2024), 526 Millionen Verlust (2025), 80 Millionen Gewinn (2026). Warum der Verlust in der Mitte so gewaltig ausfiel, ist eine eigene Geschichte — und die erste unserer unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Verlust des Geschäftsjahres 2025 war zu großen Teilen ein Steuervorgang, kein Betriebsergebnis. Capri wies im Geschäftsjahr 2025 einen Verlust der fortgeführten Geschäfte von 526 Millionen US-Dollar aus. Davor stand allerdings nur ein Vorsteuerverlust von 2 Millionen. Die Differenz erzeugte ein Steueraufwand von 524 Millionen — auf einen Verlust. Der Geschäftsbericht erklärt es selbst:
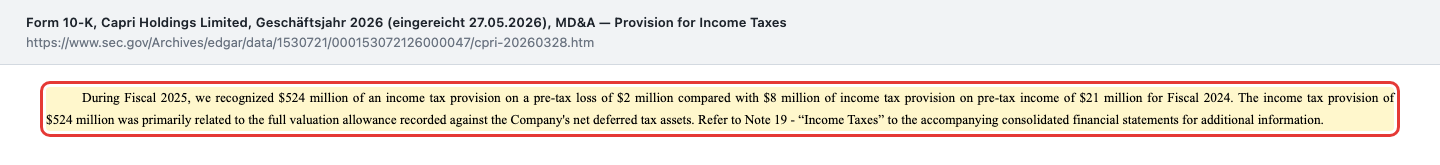
„The income tax provision of $524 million was primarily related to the full valuation allowance recorded against the Company's net deferred tax assets.“
Übersetzung: „Der Steueraufwand von 524 Millionen US-Dollar stand im Wesentlichen im Zusammenhang mit der vollständigen Wertberichtigung, die auf die aktivierten latenten Steuern der Gesellschaft gebucht wurde.“
— Capri Holdings, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Lagebericht
Was heißt das in Alltagssprache? Eine aktivierte latente Steuer ist ein Guthaben, das ein Unternehmen in der Bilanz führt, weil es erwartet, künftige Gewinne mit alten Verlusten verrechnen zu können — eine Art Gutschein beim Finanzamt. Eine Wertberichtigung bedeutet: Das Unternehmen glaubt selbst nicht mehr daran, den Gutschein einlösen zu können, und schreibt ihn ab. Genau das geschah. Die Folge steht in der Bilanz zum 28. März 2026: Bei „Deferred tax assets“ steht schlicht null. Die gute Nachricht daran: Der Vorgang kostete kein Bargeld und wiederholt sich nicht. Die unbequeme: Er ist ein Urteil des Managements über die eigene Ertragskraft — und er senkt die Vergleichbarkeit aller Ergebnisreihen über dieses Jahr hinweg.
Unbequeme Wahrheit Nr. 2: Der Konzern hat 5,543 Milliarden US-Dollar für eigene Aktien ausgegeben — und hält heute 80 Millionen Eigenkapital. Wenn ein Unternehmen eigene Aktien zurückkauft, verschwinden sie nicht, sondern werden als „eigene Anteile“ in der Bilanz geführt und vom Eigenkapital abgezogen. Zum 28. März 2026 hielt Capri 113.867.122 eigene Aktien, angeschafft für kumuliert 5,543 Milliarden US-Dollar — das sind rund 48,68 US-Dollar je Aktie im Durchschnitt. Auf der anderen Seite der Bilanz steht ein Eigenkapital von 80 Millionen US-Dollar (inklusive Minderheiten 84 Millionen) bei einer Bilanzsumme von 3,234 Milliarden. Das ist eine Eigenkapitalquote von 2,5 Prozent.
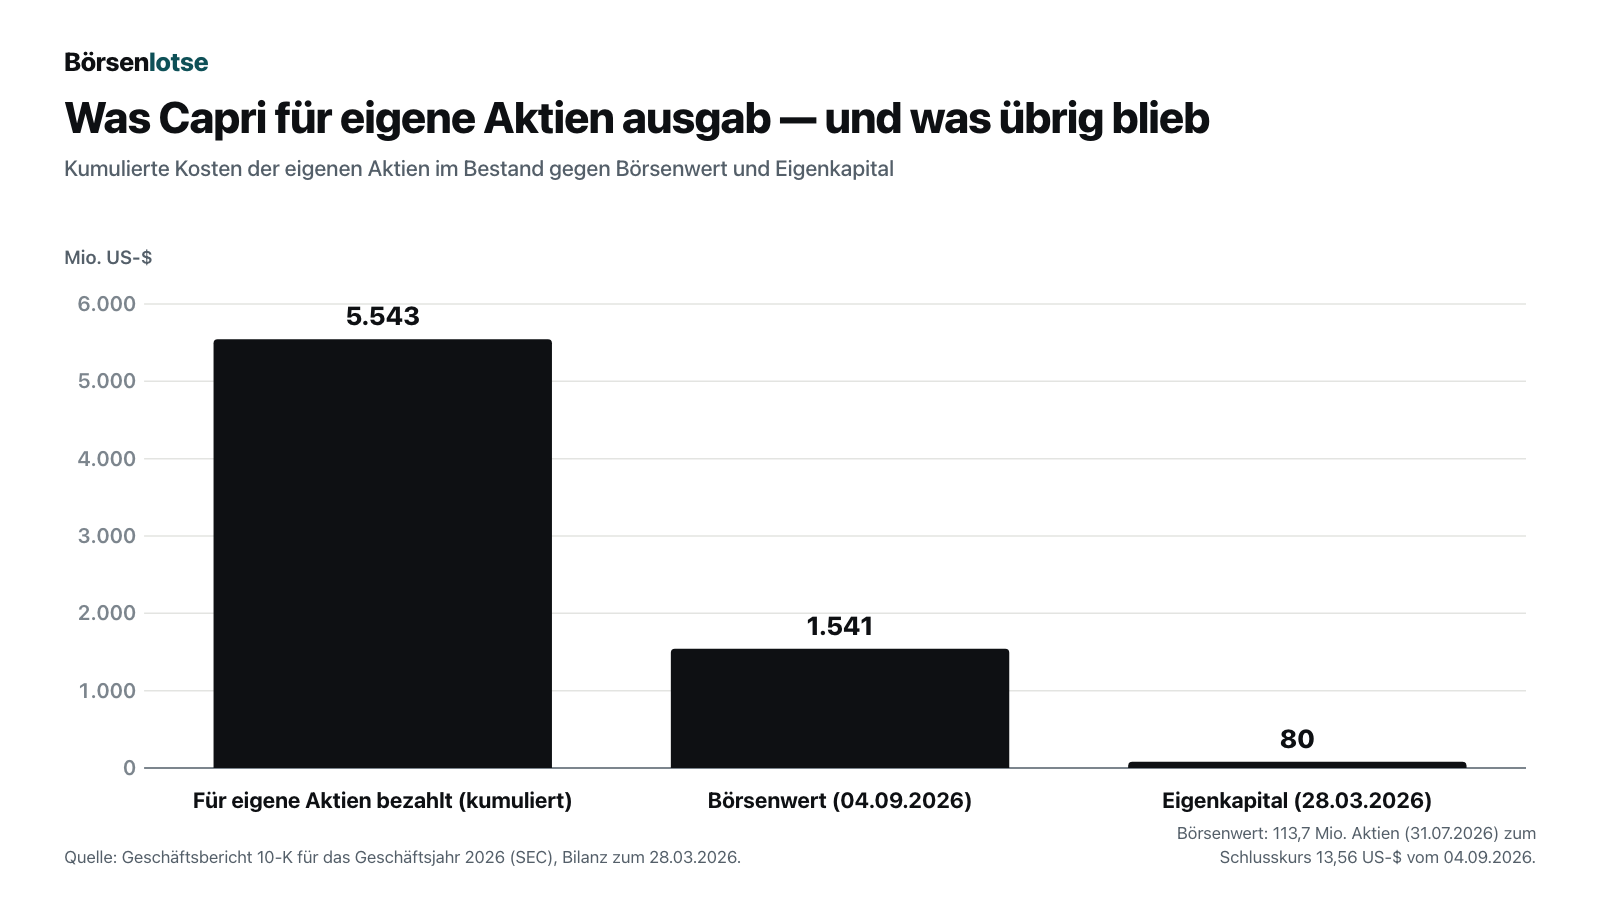
Wichtig zur Einordnung, damit hier nichts überzeichnet wird: Diese 5,543 Milliarden sind über viele Jahre zusammengekommen, nicht in einem Jahr — und Rückkäufe zum Buchwert abzuziehen ist buchhalterisch völlig regulär. Ein negatives oder sehr dünnes Eigenkapital ist bei Markenkonzernen mit langer Rückkaufhistorie kein Alarmsignal für sich. Es wird erst dann zur Frage, wenn man den zweiten Schritt macht: In diesen 80 Millionen stecken 562 Millionen immaterielle Werte und 202 Millionen Firmenwert — beides Buchpositionen, die aus Zukäufen stammen. Zieht man sie ab, ist das materielle Eigenkapital mit rund 684 Millionen US-Dollar negativ. Und die Erfahrung mit genau diesen Positionen ist bei Capri nicht gut: In den Geschäftsjahren 2024 bis 2026 schrieb der Konzern zusammen 474 Millionen US-Dollar auf Vermögenswerte ab (292, 142 und 40 Millionen).
Unbequeme Wahrheit Nr. 3: Die Kernmarke schrumpft weiter — und das Unternehmen hat gerade selbst nachgelassen. Michael Kors ist der Motor: 83 Prozent des Umsatzes, 312 Millionen US-Dollar Segmentergebnis im Geschäftsjahr 2026. Aber die Richtung stimmt seit Jahren nicht. Der Segmentumsatz fiel von 3,522 Milliarden US-Dollar (Geschäftsjahr 2024) auf 2,874 Milliarden (2026), das Segmentergebnis von 634 Millionen auf 312 Millionen — es hat sich in zwei Jahren mehr als halbiert. Im ersten Quartal des Geschäftsjahres 2027 setzte sich das fort: 590 Millionen US-Dollar Umsatz, minus 7,1 Prozent. Am 5. August 2026 senkte das Unternehmen deshalb seine Umsatzprognose für das Geschäftsjahr 2027 auf rund 3,4 Milliarden US-Dollar und nannte dafür drei Gründe: rund 50 Millionen weniger Umsatz bei Michael Kors wegen Lagerverzögerungen im zweiten Quartal, rund 50 Millionen aus schwächeren Entwicklungen in Europa, dem Nahen Osten und Afrika und rund 35 Millionen aus Wechselkursen. Den Gewinnausblick von rund 2,15 US-Dollar je Aktie hält der Konzern nur, weil er gleichzeitig Kosten senkt — nicht, weil das Geschäft besser läuft als gedacht.
Unbequeme Wahrheit Nr. 4: Der große Markenwert wurde zweimal am Markt getestet — beide Male anders als erhofft. Am 10. August 2023 vereinbarte Capri die eigene Übernahme durch den Wettbewerber Tapestry (Coach, Kate Spade) gegen Barzahlung. Am 22. April 2024 klagte die US-Wettbewerbsbehörde FTC dagegen, am 24. Oktober 2024 untersagte ein Bundesgericht die Fusion vorläufig, am 13. November 2024 hoben beide Seiten den Vertrag auf. Tapestry erstattete Capri rund 45 Millionen US-Dollar Kosten. Der zweite Test folgte fünf Monate später: Am 10. April 2025 vereinbarte Capri den Verkauf von Versace an Prada.
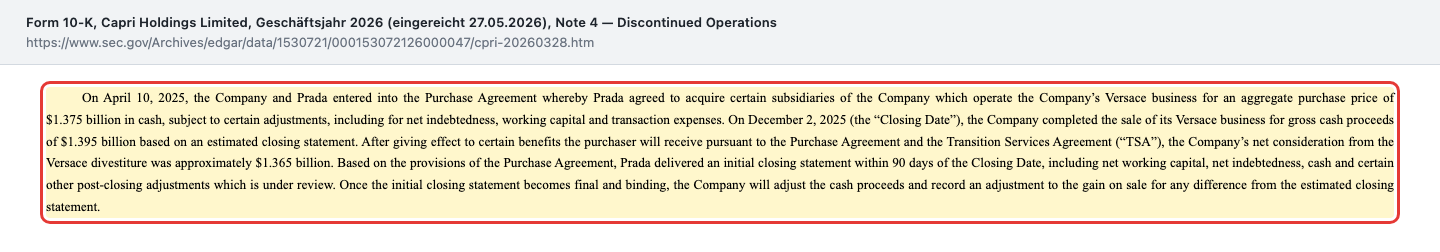
„On December 2, 2025 (the “Closing Date”), the Company completed the sale of its Versace business for gross cash proceeds of $1.395 billion based on an estimated closing statement.“
Übersetzung: „Am 2. Dezember 2025 (dem „Vollzugstag“) schloss die Gesellschaft den Verkauf ihres Versace-Geschäfts mit einem Bruttozufluss von 1,395 Milliarden US-Dollar auf Basis einer geschätzten Schlussabrechnung ab.“
— Capri Holdings, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Anhangangabe 4
Das Aufschlussreiche ist der Buchgewinn: nur 45 Millionen US-Dollar. Ein Verkaufsgewinn ist die Differenz zwischen Erlös und dem Wert, mit dem das Verkaufte in den Büchern stand. Dass bei einem Erlös von 1,365 Milliarden nur 45 Millionen Gewinn übrig blieben, heißt: Versace stand zum Verkaufszeitpunkt bereits fast genau zum Verkaufspreis in den Büchern — nachdem die aufgegebenen Geschäfte in den Geschäftsjahren 2024 und 2025 zusammen 895 Millionen US-Dollar Verlust geschrieben hatten (242 und 653 Millionen). Der Wert war also vorher abgeschrieben worden. Und noch eine offene Stelle: Prada hat innerhalb von 90 Tagen eine erste Schlussabrechnung vorgelegt, die laut Bericht noch geprüft wird. Wird sie endgültig, passt Capri den Erlös und den Buchgewinn entsprechend an. Wie viel das ausmacht, ist derzeit nicht beziffert.
Offen ist außerdem die Rechtsfolge des geplatzten Zusammenschlusses: Zwei Aktionäre reichten am 23. Dezember 2024 und am 28. Januar 2025 in Delaware Sammelklagen gegen Capri, Tapestry und einzelne Führungskräfte ein — wegen Aussagen zur Fusion und zum Vorgehen der FTC. Am 31. März 2026 wies das Gericht die Klage ab, allerdings ohne endgültige Wirkung; am 30. April 2026 legten die Kläger eine geänderte Fassung vor. Das Verfahren läuft. Eine Bezifferung möglicher Schäden gibt es nicht.
Unbequeme Wahrheit Nr. 5: Es wird weiter zurückgekauft — zu Preisen, die inzwischen über dem Kurs liegen. Am 4. November 2025 beschloss der Verwaltungsrat ein neues Rückkaufprogramm über bis zu 1,0 Milliarde US-Dollar mit Laufzeit bis zum 31. März 2029. Im ersten Quartal des Geschäftsjahres 2027 wurden dafür rund 2,6 Millionen Aktien für 50 Millionen US-Dollar gekauft:
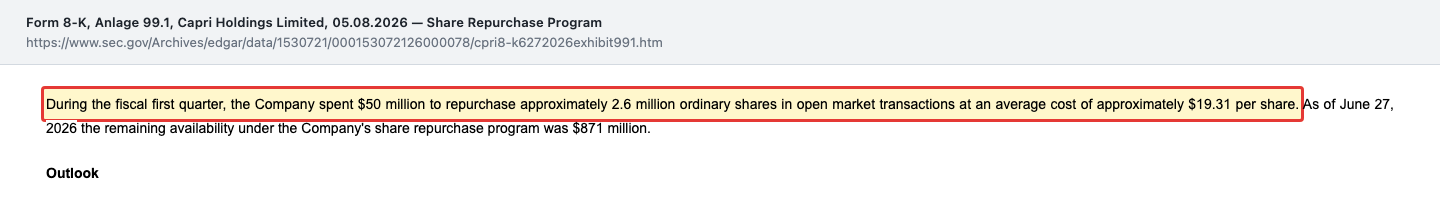
Zum 27. Juni 2026 war der Rahmen noch mit 871 Millionen US-Dollar offen — das entspricht rund 57 Prozent des gesamten Börsenwerts vom 4. September 2026 und ungefähr dem Sechsfachen des Eigenkapitals von 138 Millionen zum selben Stichtag. Das ist keine Kritik am Rückkauf als solchem: Wenn eine Firma ihre Aktien für unterbewertet hält, ist der Rückkauf ein legitimes Mittel. Aber es ist die entscheidende Kapitalfrage dieses Konzerns. Jeder Dollar, der hier ausgegeben wird, steht nicht für die Markenpflege, die Läden und die Digitalisierung zur Verfügung — und der erste Einkauf des laufenden Jahres liegt bereits deutlich im Minus.
Bleibt die Frage, die sich hier aufdrängt: Wenn der Konzern seine eigenen Aktien für unterbewertet hält — kaufen die Verantwortlichen dann auch privat? Die Insider-Meldungen (Form 4) bei der SEC geben für die zwölf Monate bis zum 6. September 2026 eine geteilte Antwort. Echte Käufe und Verkäufe am Markt gab es in diesem Zeitraum genau vier — alle übrigen Meldungen sind Vergütungsvorgänge: zugeteilte Aktienpakete, fällig gewordene Anrechte und Aktien, die zur Deckung der Lohnsteuer einbehalten wurden, also kein Handel. Gekauft hat genau einer: John D. Idol. Der Vorstandschef erwarb am 11. März 2026 55.000 Aktien zu durchschnittlich 17,98 US-Dollar (Einzelausführungen zwischen 17,80 und 18,07), rund 989.000 US-Dollar aus eigener Tasche; danach hielt er 2.257.645 Aktien direkt. Verkauft haben drei andere: der damalige Interims-Finanzchef Rajal Mehta am 9. Dezember 2025 10.000 Aktien zu 25,96 US-Dollar, Chefjuristin Krista A. McDonough am 29. Mai 2026 92.236 Aktien zu 18,51 US-Dollar und Verwaltungsrat Stephen F. Reitman am 8. Juni 2026 17.981 Aktien zu 19,42 US-Dollar — keiner der drei Verkäufe lief über einen vorab festgelegten Verkaufsplan. In Stück gerechnet steht damit ein Käufer gegen 120.217 abgegebene Aktien.
Die ehrliche Lesart: Der Mann, der die Rückkäufe zu verantworten hat, hat einmal selbst nachgekauft — zu 17,98 US-Dollar und damit unter den durchschnittlich 19,31 US-Dollar, die der Konzern ein Quartal später für dieselben Aktien zahlte. Das ist mehr als ein Lippenbekenntnis. Zugleich haben drei weitere Insider in denselben zwölf Monaten abgegeben. Und die Größenordnungen bleiben ungleich: Was Idol privat einsetzte, ist rund ein Fünfzigstel dessen, was der Konzern allein im ersten Quartal des Geschäftsjahres 2027 für eigene Aktien ausgab (50 Millionen US-Dollar). Ein Kaufsignal ist das nicht, ein Fluchtsignal aber ebenso wenig. Wer die Meldungen selbst nachliest, sollte zwei Tage nach dem Kauf nicht stolpern: Am 13. März 2026 übertrug Idol eine Million Aktien unentgeltlich in einen Treuhandfonds zugunsten seiner Kinder, an dem er wirtschaftlich beteiligt bleibt — eine Schenkung, kein Verkauf am Markt.
Bewertung — zwei Kurs-Gewinn-Verhältnisse, beide richtig
Capri ist einer jener Fälle, bei denen dieselbe Frage zwei Antworten hat. Gemessen am nachlaufenden Ergebnis der letzten zwölf Monate liegt das Kurs-Gewinn-Verhältnis bei rund 17 — das klingt teuer für einen schrumpfenden Konzern. Gemessen an dem, was das Unternehmen für das laufende Geschäftsjahr 2027 selbst in Aussicht stellt (rund 2,15 US-Dollar je Aktie, entsprechend einem Plus von 40 Prozent), liegt es bei rund 6 — das klingt spottbillig. Beide Zahlen sind korrekt; sie beantworten nur verschiedene Fragen. Die erste sagt: So sieht es aus, wenn nichts besser wird. Die zweite sagt: So sähe es aus, wenn das Management liefert.
Der Rest der Bewertung ist eindeutiger. Bezogen auf den Prognoseumsatz von rund 3,4 Milliarden US-Dollar handelt die Aktie zu einem Kurs-Umsatz-Verhältnis von rund 0,45. Rechnet man die Nettoverschuldung von 224 Millionen hinzu, liegt der gesamte Unternehmenswert bei etwa 1,77 Milliarden US-Dollar — rund die Hälfte eines Jahresumsatzes. Zum Vergleich: Für Versace allein, eine Marke mit deutlich kleinerem Umsatz, zahlte Prada 1,375 Milliarden. Das ist der eigentliche Grund, weshalb diese Aktie diskutiert wird. Der Blick der Profis fällt dabei nüchtern aus: Von 16 auswertbaren Analystenurteilen lauten 12 auf „Halten“, drei auf „Stark kaufen“, eines auf „Kaufen“; das durchschnittliche Kursziel liegt bei 22,53 US-Dollar (Datenstand 6. September 2026). Ein Kursziel ist keine Tatsache, sondern eine Meinung mit Verfallsdatum — aber die Verteilung zeigt: Der Markt traut dem Turnaround, glaubt ihm aber noch nicht.
Ein Wert, der hier bewusst nicht als Sicherheitsnetz taugt, ist der Buchwert. Bei 138 Millionen US-Dollar Eigenkapital (27. Juni 2026) und 113,65 Millionen Aktien liegt er bei rund 1,21 US-Dollar je Aktie — das Kurs-Buchwert-Verhältnis beträgt rund 11. Wer bei Capri eine Sicherheitsmarge sucht, findet sie nicht in der Bilanz, sondern allenfalls im Markenwert, und der steht dort mit 764 Millionen aus Firmenwert und immateriellen Werten — eben jenen Positionen, die zuletzt reihenweise abgeschrieben wurden. Wenn du dich für Konsummarken mit ähnlicher Ausgangslage interessierst, findest du dieselbe Mechanik in unserer Analyse zu Carter's: eine starke Marke, sinkende Umsätze, und die Frage, ob der Name allein das Geschäft trägt.
Chancen und Risiken auf einen Blick
Was für Capri spricht:
- Die Bilanz ist entschuldet. Nettoverschuldung 224 Millionen US-Dollar (27. Juni 2026) nach rund 1,5 Milliarden ein Jahr zuvor; das Zinsergebnis drehte im Geschäftsjahr 2026 auf einen Ertrag von 77 Millionen.
- Der Turnaround zeigt erste Belege. Ergebnis der fortgeführten Geschäfte 80 Millionen US-Dollar (Geschäftsjahr 2026) nach 526 Millionen Verlust; Bruttomarge im ersten Quartal des Geschäftsjahres 2027 auf 65,0 Prozent nach 63,0 Prozent.
- Jimmy Choo dreht. 13 Millionen US-Dollar Betriebsgewinn im ersten Quartal des Geschäftsjahres 2027 nach 4 Millionen im Vorjahresquartal, Umsatz plus 10,5 Prozent.
- Das Lager ist aufgeräumt. Vorräte 624 Millionen US-Dollar zum 27. Juni 2026, 20 Prozent unter Vorjahr — weniger Zwang, mit Rabatten abzuverkaufen.
- Die Bewertung enthält wenig Optimismus. Rund 0,45-facher Prognoseumsatz und rund die Hälfte eines Jahresumsatzes als Unternehmenswert für zwei etablierte Weltmarken.
Was dagegen spricht:
- Die Kernmarke schrumpft im dritten Jahr. Michael Kors von 3,522 auf 2,874 Milliarden US-Dollar Umsatz (Geschäftsjahre 2024 bis 2026), im ersten Quartal des Geschäftsjahres 2027 nochmals minus 7,1 Prozent.
- Die Prognose wurde bereits gesenkt. Am 5. August 2026 auf rund 3,4 Milliarden US-Dollar Umsatz; der Gewinnausblick hält nur über Kostensenkungen.
- Das Eigenkapital ist dünn. 80 Millionen US-Dollar zum 28. März 2026 bei 3,234 Milliarden Bilanzsumme; materiell rund 684 Millionen negativ.
- Abschreibungsrisiko auf die Markenwerte. 474 Millionen US-Dollar Abschreibungen in drei Geschäftsjahren; 764 Millionen Firmenwert und immaterielle Werte stehen noch in den Büchern.
- Offene Posten. Die Schlussabrechnung mit Prada wird noch geprüft, die Aktionärs-Sammelklage in Delaware läuft nach der geänderten Klageschrift vom 30. April 2026 weiter — beides ohne bezifferte Größenordnung.
- 871 Millionen US-Dollar Rückkaufrahmen. Rund 57 Prozent des Börsenwerts sind für Aktienkäufe verplant statt für das Geschäft; der Einkauf des ersten Quartals liegt bereits im Minus.
Ein menschliches Fazit
Zurück zur Marken-Falle vom Anfang. Sie hat bei Capri Holdings zwei Seiten — und deshalb ist der Fall interessanter als die meisten. Die eine Seite ist die Warnung: Ein Name, den jeder kennt, sagt nichts über eine Bilanz. Michael Kors ist weltberühmt und verliert seit drei Jahren Umsatz. Das Eigenkapital, das nach Jahrzehnten Markenaufbau übrig ist, betrug am 28. März 2026 gerade einmal 80 Millionen US-Dollar — nach 5,543 Milliarden, die für eigene Aktien ausgegeben wurden. Wer hier den Namen kauft, kauft nicht die Zahlen.
Die andere Seite ist unbequemer, weil sie der eigenen Skepsis widerspricht: Dieselbe Falle wirkt auch umgekehrt. Wer die Kursentwicklung sieht und daraus schließt, hier sei nichts mehr zu holen, übersieht, dass jemand für eine dieser Marken gerade 1,375 Milliarden US-Dollar bezahlt hat — fast so viel, wie der gesamte verbliebene Konzern am 4. September 2026 an der Börse wert war (1,541 Milliarden). Und dass dieser Konzern seine Schulden fast los ist, wieder Geld verdient und mit Jimmy Choo eine zweite Marke gerade die Kurve kriegt.
Was hier wirklich zur Entscheidung steht, ist deshalb keine Frage nach Handtaschen, sondern nach Kapitalverwendung: Ein Vorstand hat 871 Millionen US-Dollar für Aktienrückkäufe verfügbar und einen Umsatz, der im dritten Jahr sinkt. Wofür er das Geld ausgibt und ob Michael Kors wieder wächst — daran entscheidet sich alles. Beides steht in den nächsten Quartalsberichten, schwarz auf weiß, und niemand muss es erraten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Capri Holdings Limited — Geschäftsbericht (10-K) für das Geschäftsjahr 2026, Periode bis 28.03.2026, eingereicht am 27.05.2026 (SEC EDGAR)
- Capri Holdings Limited — Quartalsbericht (10-Q) für das erste Quartal des Geschäftsjahres 2027, Periode bis 27.06.2026, eingereicht am 05.08.2026 (SEC EDGAR)
- Capri Holdings Limited — Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 (8-K, Anlage 99.1) vom 05.08.2026 (SEC EDGAR)
- Capri Holdings Limited — Geschäftsbericht (10-K) für das Geschäftsjahr 2025, Periode bis 29.03.2025, eingereicht am 28.05.2025 (SEC EDGAR)
- Capri Holdings Limited — Einladung zur Hauptversammlung (DEF 14A) vom 16.06.2026, Abschnitt zu den Verwaltungsratskandidaten (SEC EDGAR)
- Capri Holdings Limited — Insider-Meldungen (Form 4) bei der US-Börsenaufsicht SEC, ausgewertet für die zwölf Monate bis 06.09.2026
- Alle Einreichungen von Capri Holdings Limited bei der US-Börsenaufsicht SEC (CIK 0001530721)
- Fundamentaldaten (Kennzahlen, Analystenbild, Schlusskurse; Datenstand 6. September 2026)
Transparenz und Haftungsausschluss: Dieser Beitrag ist journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine persönliche Empfehlung. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag; Schätzungen des Unternehmens sind als solche gekennzeichnet. Aktien können ihren Wert vollständig verlieren — ein Totalverlust ist möglich. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in der besprochenen Aktie. Prüfe jede Anlageentscheidung selbst oder mit einer zugelassenen Beratung.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 5.654,0 | 5.619,0 | 4.442,0 | 4.442,0 | 3.474,0 |
| Betriebsergebnis (EBIT) | 903,0 | 679,0 | -752,0 | -752,0 | 82,0 |
| Nettogewinn | 822,0 | 616,0 | -1.182,0 | -1.182,0 | 92,0 |
| Nettomarge | 14,5 % | 11,0 % | -26,6 % | -26,6 % | 2,6 % |
| Gewinn je Aktie | 5,39 $ | 4,60 $ | -10,10 $ | -10,00 $ | 0,77 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell und Marken neutral
- Zwei etablierte Weltmarken mit hoher Bruttomarge (62,3 Prozent im Geschäftsjahr 2026, 65,0 Prozent im ersten Quartal des Geschäftsjahres 2027) und 884 eigenen Läden. Die Preissetzungskraft ist belegt — aber die Nachfrage nach der Kernmarke Michael Kors sinkt seit drei Jahren, und Jimmy Choo ist mit 17 Prozent Umsatzanteil zu klein, um das auszugleichen.
- Umsatzentwicklung negativ
- Der Umsatz der fortgeführten Geschäfte fiel drei Jahre in Folge: 4,140 Milliarden US-Dollar (Geschäftsjahr 2024), 3,621 Milliarden (2025), 3,474 Milliarden (2026). Michael Kors verlor allein 648 Millionen. Im ersten Quartal des Geschäftsjahres 2027 setzte sich das mit minus 7,1 Prozent bei Michael Kors fort, und am 5. August 2026 senkte das Unternehmen die Jahresprognose auf rund 3,4 Milliarden.
- Bilanz und Verschuldung neutral
- Zwei gegenläufige Befunde zum selben Stichtag. Positiv: Die Nettoverschuldung sank von rund 1,5 Milliarden US-Dollar (28. Juni 2025) auf 224 Millionen (27. Juni 2026), das Zinsergebnis drehte auf einen Ertrag von 77 Millionen. Negativ: Das Eigenkapital lag am 28. März 2026 bei 80 Millionen (2,5 Prozent der Bilanzsumme), materiell rund 684 Millionen im Minus — Folge von kumuliert 5,543 Milliarden für eigene Aktien und der Verluste bis 2025.
- Ergebnisqualität neutral
- Der Sprung von 526 Millionen US-Dollar Verlust (Geschäftsjahr 2025) auf 80 Millionen Gewinn (2026) sieht dramatischer aus, als er operativ ist: Der Verlust bestand im Kern aus 524 Millionen Steueraufwand für eine vollständige Wertberichtigung der aktivierten latenten Steuern bei nur 2 Millionen Vorsteuerverlust. Das Betriebsergebnis stieg im selben Zeitraum von minus 26 auf plus 23 Millionen — eine echte, aber kleine Verbesserung.
- Kapitalverwendung negativ
- Bei 138 Millionen US-Dollar Eigenkapital (27. Juni 2026) und einem seit drei Jahren sinkenden Umsatz sind noch 871 Millionen für Aktienrückkäufe verplant — rund 57 Prozent des Börsenwerts vom 4. September 2026. Der Einkauf des ersten Quartals erfolgte zu durchschnittlich 19,31 US-Dollar je Aktie und liegt gegenüber dem Schlusskurs vom 4. September 2026 (13,56) im Minus.
- Bewertung positiv
- Rund 0,45-facher Prognoseumsatz und ein Unternehmenswert von rund 1,77 Milliarden US-Dollar für zwei Weltmarken — für eine davon zahlte Prada allein 1,375 Milliarden. Auf die Unternehmensprognose für das Geschäftsjahr 2027 (rund 2,15 US-Dollar je Aktie) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 6. In dieser Bewertung steckt wenig Zutrauen — was den Turnaround-Fall erst interessant macht.
Capri Holdings ist die Marken-Falle in beide Richtungen: Der bekannte Name täuscht über eine dünne Bilanz hinweg (80 Millionen US-Dollar Eigenkapital am 28. März 2026, materiell rund 684 Millionen negativ, nach kumuliert 5,543 Milliarden für eigene Aktien) — und der gefallene Kurs täuscht über einen echten Umbau hinweg: Versace brachte 1,365 Milliarden netto, die Nettoverschuldung liegt bei 224 Millionen, das Ergebnis der fortgeführten Geschäfte drehte auf 80 Millionen, Jimmy Choo verdient wieder Geld. Dagegen steht die Kernmarke: Michael Kors schrumpft im dritten Jahr, zuletzt um 7,1 Prozent, und die Jahresprognose wurde am 5. August 2026 auf rund 3,4 Milliarden gesenkt. Es geht hier nicht um Handtaschen, sondern um Kapitalverwendung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft funktioniert grundsätzlich — hohe Bruttomarge, positiver Mittelzufluss, entschuldete Bilanz, kein Hinweis auf eine Bestandsgefährdung. Offen ist die entscheidende operative Frage: Der Umsatz der Kernmarke Michael Kors sinkt im dritten Jahr in Folge, und der Turnaround ist bislang nur ein Quartal alt. Das dünne Eigenkapital von 80 Millionen US-Dollar ist für sich genommen kein Substanzrisiko, weil es aus Rückkäufen stammt und der Konzern operativ Geld verdient — es lässt aber wenig Spielraum für weitere Abschreibungen auf die 764 Millionen an Firmenwert und immateriellen Werten, nachdem in drei Jahren bereits 474 Millionen abgeschrieben wurden. Deshalb gelb und nicht grün: Es fehlt noch der Beleg, dass die Kernmarke wieder wächst.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Capri Holdings über den Reddit-Hype-Scanner (Stand 6. September 2026) — kein Momentum- oder Value-Treffer, sondern eine Umbau-Situation nach geplatzter Übernahme und Markenverkauf.
- Wichtig beim Zahlenlesen: Das Geschäftsjahr endet Ende März (Geschäftsjahr 2026 bis 28.03.2026), und Versace ist in allen Reihen als aufgegebenes Geschäft ausgegliedert — die Umsatzreihe 4,140 / 3,621 / 3,474 Milliarden US-Dollar beschreibt durchgehend nur Michael Kors und Jimmy Choo.
- Zwei Punkte sind zum Redaktionsschluss offen und nicht beziffert: Die Schlussabrechnung mit Prada zum Versace-Verkauf wird laut Geschäftsbericht noch geprüft und kann den Erlös nachträglich verändern; die Aktionärs-Sammelklage in Delaware läuft nach der geänderten Klageschrift vom 30. April 2026 weiter.
- Bewertungsanker: Schlusskurs 13,56 US-Dollar vom 04.09.2026 (Börsenwert rund 1,541 Milliarden). Analysen sind evergreen — ein Kurs ist kein Kaufargument. Nicht zu verwechseln: Capri Holdings (CPRI) ist nicht Capricor Therapeutics (CAPR).
Aktien-Wächter
Diese Analyse ist Stand 7. September 2026. Was sich seitdem bei CPRI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Capri Holdings Ltd (CPRI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Capri Holdings Limited (NYSE: CPRI) ist eine Markenholding für Mode und Accessoires. Nach dem Verkauf von Versace an Prada am 2. Dezember 2025 besteht der Konzern aus zwei Segmenten: Michael Kors (Taschen, Kleidung, Schuhe, Uhren; rund 83 Prozent des Umsatzes im Geschäftsjahr 2026, 673 Läden) und Jimmy Choo (Luxusschuhe; rund 17 Prozent, 211 Läden). Verkauft wird über eigene Läden, den Online-Handel, Kaufhäuser und Lizenzen. Zum 28. März 2026 beschäftigte Capri 11.200 Menschen.
Capri folgt dem im US-Einzelhandel üblichen Geschäftsjahr, das Ende März endet — im Geschäftsjahr 2026 am 28. März 2026. Wenn in Berichten „Geschäftsjahr 2026“ steht, ist also im Wesentlichen der Zeitraum April 2025 bis März 2026 gemeint, nicht das Kalenderjahr 2026. Das erste Quartal des Geschäftsjahres 2027 endete entsprechend am 27. Juni 2026. Wer Capri mit anderen Modekonzernen vergleicht, muss diesen Zeitversatz mitrechnen.
Der Verwaltungsrat beschloss den Verkauf am 8. April 2025, der Kaufvertrag mit Prada folgte am 10. April 2025 über einen Kaufpreis von 1,375 Milliarden US-Dollar in bar. Vollzogen wurde er am 2. Dezember 2025 mit einem Bruttozufluss von 1,395 Milliarden; die Nettogegenleistung beziffert Capri auf rund 1,365 Milliarden. Der Erlös diente im Wesentlichen dem Schuldenabbau: Die langfristigen Finanzverbindlichkeiten fielen von 1,466 Milliarden auf 343 Millionen US-Dollar.
Zum 28. März 2026 wies Capri ein Eigenkapital von 80 Millionen US-Dollar bei einer Bilanzsumme von 3,234 Milliarden aus. Der Hauptgrund sind Aktienrückkäufe: Für 113.867.122 eigene Aktien im Bestand hat der Konzern kumuliert 5,543 Milliarden US-Dollar bezahlt, die vom Eigenkapital abgezogen werden. Dazu kamen Verluste, insbesondere im Geschäftsjahr 2025 (1,179 Milliarden inklusive der aufgegebenen Geschäfte). Zieht man Firmenwert und immaterielle Werte ab, ist das materielle Eigenkapital rund 684 Millionen negativ.
Capri buchte im Geschäftsjahr 2025 einen Steueraufwand von 524 Millionen US-Dollar auf einen Vorsteuerverlust von nur 2 Millionen. Der Geschäftsbericht führt das im Wesentlichen auf eine vollständige Wertberichtigung der aktivierten latenten Steuern zurück — das Unternehmen schrieb also erwartete künftige Steuervorteile ab, weil es nicht mehr sicher genug damit rechnete. Der Vorgang kostete kein Bargeld und wiederholt sich nicht; seither stehen die latenten Steueransprüche in der Bilanz bei null.
Capri und Tapestry (Coach, Kate Spade) vereinbarten am 10. August 2023 eine Übernahme gegen Barzahlung. Am 22. April 2024 klagte die US-Wettbewerbsbehörde FTC dagegen, am 24. Oktober 2024 untersagte ein Bundesgericht in New York den Zusammenschluss vorläufig. Am 13. November 2024 hoben beide Seiten den Vertrag auf; Tapestry erstattete Capri rund 45 Millionen US-Dollar Kosten. Aus diesem Vorgang läuft in Delaware weiterhin eine Aktionärs-Sammelklage, zuletzt in geänderter Fassung vom 30. April 2026.
Das hängt vom Maßstab ab. Auf das nachlaufende Ergebnis der letzten zwölf Monate liegt das Kurs-Gewinn-Verhältnis bei rund 17, auf die Unternehmensprognose für das Geschäftsjahr 2027 (rund 2,15 US-Dollar je Aktie) bei rund 6. Gemessen am Prognoseumsatz von rund 3,4 Milliarden US-Dollar handelt die Aktie zum rund 0,45-fachen Umsatz. Als Sicherheitsnetz taugt der Buchwert nicht: Er liegt bei rund 1,21 US-Dollar je Aktie. Die Bewertung enthält also wenig Optimismus — aber auch wenig Substanz zum Anfassen.
Am 5. August 2026 senkte Capri die Umsatzprognose für das Geschäftsjahr 2027 auf rund 3,4 Milliarden US-Dollar. Als Gründe nannte das Unternehmen rund 50 Millionen weniger Umsatz bei Michael Kors durch Lagerverzögerungen im zweiten Quartal, rund 50 Millionen aus schwächeren Entwicklungen in Europa, dem Nahen Osten und Afrika sowie rund 35 Millionen aus Wechselkursen. Den Gewinnausblick von rund 2,15 US-Dollar je Aktie hielt der Konzern über Kostensenkungen; erwartet werden ein Betriebsergebnis von rund 170 Millionen und rund 110 Millionen verwässerte Aktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


