Reformation: 90 Millionen Dollar auf Kredit an die Alteigentümer — sechs Wochen vor dem Börsengang
Reformation ist die Modemarke, die man kennt, bevor man die Aktie kennt: Kleider aus Los Angeles, Taylor Swift und Jennifer Lopez in Ref-Kleidern, 70 eigene Läden, gut 1,2 Millionen aktive Kundinnen, nach Unternehmensangabe 21 Quartale zweistelliges Wachstum in Folge. Seit dem 30. Juli 2026 wird die Aktie an der New Yorker Börse gehandelt — und das Unternehmen hat mit dem ersten Quartalsbericht am 11. September 2026 zum ersten Mal offengelegt, wie die Firma hinter der Marke wirklich rechnet: 155,2 Millionen US-Dollar Quartalsumsatz, 66,7 Prozent Bruttomarge, 12,4 Millionen Quartalsgewinn — aber nur 0,26 Millionen im gesamten ersten Halbjahr, weil im Juni 2026 eine kreditfinanzierte Dividende von rund 90 Millionen Dollar an die Alteigentümer floss. Wir lesen den Prospekt und den Quartalsbericht nebeneinander und sagen, was von der Marke in der Bilanz ankommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 15,30 $ -2,70 %
- Marktkapitalisierung
- 0,9 Mrd. $
- KGV
- 139,1
- AAQS
- 4/10
Kursentwicklung seit 11. September 2026: +9,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 13,20 $ bis 16,80 $ · Letzter Kurs: 15,30 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau dann zuschnappt, wenn du dich besonders sicher fühlst: die Vertrautheits-Falle. Sie geht so: Du kennst eine Marke. Du hast sie im Schaufenster gesehen, auf Instagram, an einer Freundin. Dein Kopf sagt: „Die kenne ich — die ist gut.“ Und weil sich Vertrautheit anfühlt wie Wissen, überspringst du still den Teil, in dem man nachrechnet. Die Psychologie nennt das den Mere-Exposure-Effekt: Was wir oft sehen, mögen wir mehr — ganz unabhängig davon, ob es besser ist. Reformation (NYSE: REF) ist dafür der ideale Testfall. Das Unternehmen aus Vernon bei Los Angeles macht nachhaltige Damenmode, und sein eigener Börsenprospekt zählt auf, wer sie trägt: „consistently spot mega-celebrities like Taylor Swift, Jennifer Aniston, Jennifer Lopez, Kendall Jenner, and Hailey Bieber wearing Ref (thanks ladies)“ — man spotte regelmäßig Superstars in Ref-Kleidung, „danke, meine Damen“. Ein Satz, der so in einem Pflichtdokument für die US-Börsenaufsicht SEC steht. Machen wir also einen Deal: Bevor du die Marke für die Firma hältst, lesen wir gemeinsam, was das Unternehmen der SEC gemeldet hat — den IPO-Prospekt vom 29. Juli 2026 mit den geprüften Jahresabschlüssen 2023 bis 2025, die Ergebnismitteilung vom 10. September 2026 und den ersten Quartalsbericht (10-Q) überhaupt, eingereicht am 11. September 2026. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Geschäft, das seit Jahren verlässlich wächst — und von rund 90 Millionen US-Dollar, die sechs Wochen vor dem Börsengang auf Kredit an die Alteigentümer ausgeschüttet wurden. Am Ende entscheidest du selbst.
Was Reformation eigentlich macht: nachhaltige Mode aus Los Angeles
Reformation verkauft Kleider, Schuhe und Taschen — und zwar vor allem direkt an die Kundin. Der Quartalsbericht teilt das Geschäft in zwei Kanäle. Der große heißt Direktvertrieb (DTC): der eigene Onlineshop plus 70 eigene Läden in den USA, Großbritannien, Kanada und Frankreich (Stand 27. Juni 2026 — 67 reguläre Geschäfte und drei Outlets). Dieser Kanal brachte im zweiten Quartal 2026 135,3 Millionen US-Dollar, ein Plus von 21,2 Prozent. Der kleine Kanal heißt Großhandel: Warenhäuser, Onlinehändler, Distributoren. Er kam auf 19,9 Millionen und wuchs mit 48,7 Prozent deutlich schneller — von einer kleinen Basis aus. Zusammen sind das 155,2 Millionen US-Dollar Quartalsumsatz, 24,1 Prozent mehr als ein Jahr zuvor.
Der Kern der Marke ist ein Versprechen: Mode, die weniger Schaden anrichtet. Das Unternehmen bezeichnet sich selbst als größte nachhaltige Damenmodemarke der Welt — mit dem entwaffnenden Zusatz „that we know of, anyways“ (soweit wir wissen). Nüchtern eingeordnet heißt das: Reformation setzt auf nachhaltige Stoffe, Vintage-Textilien und eine sehr schnelle, datengetriebene Sortimentssteuerung. Rund 90 Prozent des DTC-Bekleidungsumsatzes 2025 entfielen laut Prospekt auf Modelle, deren Zuschnitt sich aus der bisherigen Verkaufsleistung ableitet — übersetzt: Man erfindet weniger neu und wiederholt mehr von dem, was sich schon verkauft hat. Das Ergebnis ist ein für die Modebranche bemerkenswert geringer Abschriftenbedarf: rund 80 Prozent des DTC-Umsatzes 2025 wurden zum vollen Preis verkauft. Wer einmal gesehen hat, wie viele Modehändler ihre Marge im Schlussverkauf verbrennen, weiß, wie wertvoll diese Zahl ist.
Zwei Kennzahlen beschreiben das Geschäft besser als jede Umsatzzeile. Die erste sind die aktiven Kundinnen: Menschen, die in den zurückliegenden zwölf Monaten mindestens einmal gekauft haben. Sie stiegen von 834.000 (Ende 2023) über 946.000 (Ende 2024) und 1.083.000 (Ende 2025) auf 1.204.000 zum 27. Juni 2026 — 22,9 Prozent mehr als ein Jahr zuvor. Die zweite ist der DTC-Umsatz je Kundin, also wie viel eine Kundin im Jahresdurchschnitt lässt: 390 US-Dollar (2023), 418 (2024), 422 (2025) — und im zweiten Quartal 2026 417 Dollar, 1,4 Prozent weniger als im Vorjahresquartal. Merke dir dieses Zahlenpaar, es ist der rote Faden des Geschäfts: Reformation wächst, weil mehr Frauen kaufen — nicht, weil jede Frau mehr kauft. Das Unternehmen erklärt den Rückgang damit, dass neu gewonnene Kundinnen anfangs weniger ausgeben; das ist plausibel und trotzdem ein Punkt, den man im Auge behält.
Und noch ein Detail, das man kennen muss, bevor man Dokumente sucht: Die operative Tochtergesellschaft heißt LYMI Inc. Deshalb tragen die SEC-Dateien das Kürzel „lymi“ im Namen, obwohl auf dem Deckblatt des Quartalsberichts eindeutig Reformation Inc., Handelssymbol REF, New York Stock Exchange steht. Bis zum 11. April 2025 hieß die Holding übrigens REF Topco, Inc. — der Name stammt aus dem Jahr 2019, als der Finanzinvestor Permira die Mehrheit übernahm.
Die Firmengeschichte für Anleger
-
2019
Permira übernimmt die Mehrheit (26. August)
Der Finanzinvestor kauft 65 Prozent an LYMI Inc. Aus dem Kaufpreis entstehen 209,4 Millionen US-Dollar Firmenwert und 309,1 Millionen Markenwert, die bis heute unverändert in der Bilanz stehen.
-
2024
Erster Bankkredit über 165 Millionen Dollar (2. Mai)
Vier Banken stellen einen Kredit über fünf Jahre plus eine Linie über 30 Millionen. Damit beginnt der Zinsaufwand: 10,7 Millionen US-Dollar 2024, 14,6 Millionen 2025.
-
2025
Zölle kosten 18,5 Millionen Dollar Bruttogewinn
Die Bruttomarge fällt von 64,5 auf 60,2 Prozent, der Nettogewinn von 32,9 auf 12,6 Millionen. Für Anleger heißt das: Die Marge hängt an der Handelspolitik, nicht nur am Modegeschmack.
-
2026
Optionen werden umgewandelt (27. März)
Der Verwaltungsrat streicht die Erfolgsbedingung aller Optionen. Das kostet buchhalterisch sofort 23,8 Millionen US-Dollar und drückt den Halbjahresgewinn auf 0,26 Millionen.
-
2026
Sonderdividende von 89,7 Millionen auf Kredit (17. Juni)
Der Bankkredit wird um 92,0 Millionen aufgestockt, das Geld geht an die Alteigentümer. Die Gewinnrücklagen fallen von 82,5 auf 1,3 Millionen US-Dollar.
-
2026
Börsengang zu 15,00 Dollar je Aktie (31. Juli)
Das Unternehmen nimmt rund 132,2 Millionen US-Dollar ein und tilgt davon 110,0 Millionen Kredit. Die Rückführung zahlt damit der neue Aktionär, nicht der alte.
-
2026
Erster Quartalsbericht als börsennotierte Firma (11. September)
155,2 Millionen US-Dollar Quartalsumsatz, 12,4 Millionen Gewinn — und eine Jahresprognose von 602 bis 606 Millionen. Erstmals lassen sich Versprechen künftig an eigenen Zahlen messen.
Wie die Aktie auf unseren Tisch kam
Diese Analyse begann nicht mit einem Momentum-Signal, sondern mit einem Neuzugang im Einreichungsstrom der SEC. Am 11. September 2026 reichte Reformation den ersten Quartalsbericht (10-Q) seiner Geschichte ein — einen Tag nach der ersten Ergebnismitteilung als börsennotiertes Unternehmen. Vor Juli 2026 existierte der Ticker REF in keiner Börsen-Registrierung; die Firma gehörte einem Finanzinvestor und veröffentlichte nichts, was ein Anleger hätte lesen können. Genau das macht einen frischen Börsengang für eine Analyse so unbequem und so reizvoll zugleich: Es gibt viel Zahlenmaterial auf einmal — aber keine öffentliche Historie, an der man Versprechen messen könnte.
Wir sagen das offen, weil es die Aussagekraft dieser Analyse begrenzt: Reformation hat als börsennotiertes Unternehmen bisher genau einen Quartalsbericht und noch keinen einzigen Geschäftsbericht (10-K) veröffentlicht. Alle Mehrjahresvergleiche in diesem Text stammen aus den geprüften Jahresabschlüssen im IPO-Prospekt vom 29. Juli 2026. Das sind belastbare, von einem Abschlussprüfer testierte Zahlen — aber sie stammen aus einem Verkaufsdokument, dem noch kein Berichtsjahr als börsennotiertes Unternehmen folgt. Ein Geschäftsbericht (10-K) mit den laufenden Berichtspflichten einer börsennotierten Gesellschaft ist noch nicht erschienen.
Der zweite Grund, warum die Aktie auf dem Tisch landete, ist die Bewertung. Der hauseigene Aktien-Scanner zeigt zum Datenstand 11. September 2026 einen Kurs von 14,03 US-Dollar und einen Börsenwert von rund 829 Millionen US-Dollar bei 59.079.320 ausstehenden Aktien (Deckblatt des Quartalsberichts, Stand 8. September 2026). Die Gegenprobe stimmt: 59,08 Millionen Aktien mal 14,03 Dollar ergibt 829 Millionen — der Feed und das Filing widersprechen sich nicht. Bezogen auf die eigene Jahresprognose von 602 bis 606 Millionen Dollar Umsatz ist das ein Kurs-Umsatz-Verhältnis von rund 1,4. Für eine Modemarke mit 66,7 Prozent Bruttomarge ist das keine Fantasiebewertung — es ist ungefähr der Preis, den der Markt einem soliden Konsumgüterunternehmen zubilligt. Die Frage ist nur, wie solide es wirklich ist. Also lesen wir weiter.
Die Zahlen über die Jahre — ehrlich gewürdigt
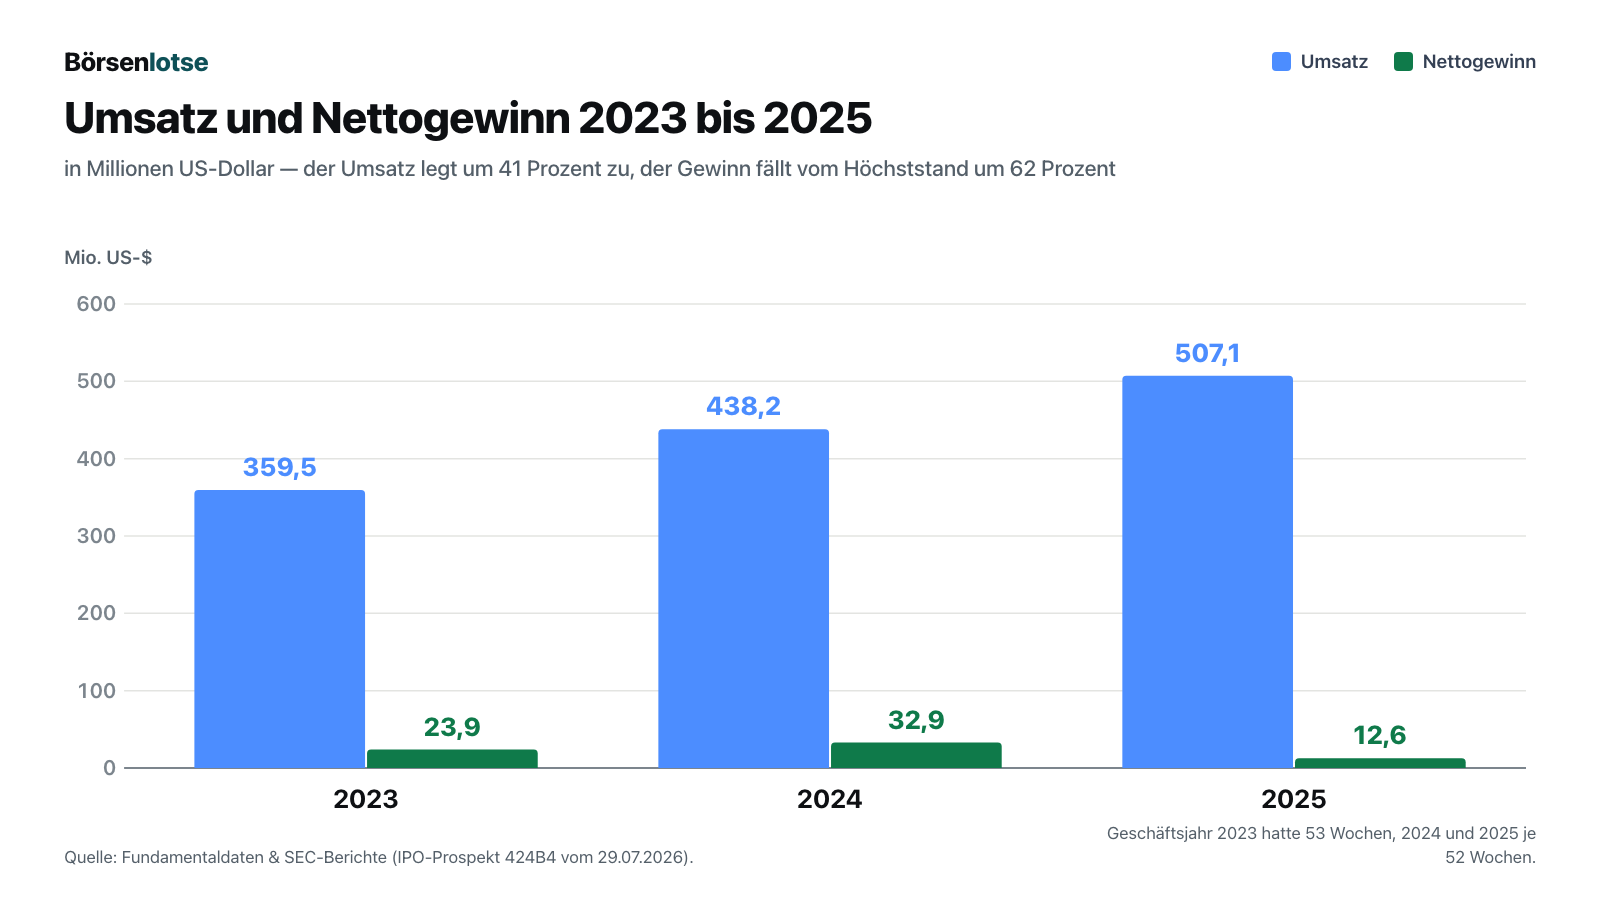
Erst das, was wirklich beeindruckt. Reformation wächst nicht in Sprüngen, sondern beharrlich. Der Umsatz stieg von 359,5 Millionen US-Dollar (Geschäftsjahr 2023, das 53 Wochen hatte) über 438,2 Millionen (2024) auf 507,1 Millionen (2025) — in zwei Jahren ein Plus von 41 Prozent. Die Vorstandsvorsitzende Hali Borenstein formulierte es in der Ergebnismitteilung vom 10. September 2026 so: „This marks our 21st consecutive quarter of double-digit revenue growth“ — das sei das 21. Quartal in Folge mit zweistelligem Umsatzwachstum. Das ist eine Aussage des Unternehmens, keine von uns nachgerechnete Zahl; nachprüfen lassen sich die veröffentlichten Perioden, und die passen dazu. Fünf Jahre Wachstum ohne Unterbrechung sind in der Modebranche, in der Marken kommen und gehen, keine Selbstverständlichkeit.
Die zweite Stärke ist die Bruttomarge — also der Anteil des Umsatzes, der nach Einkauf, Fertigung und Fracht übrig bleibt, bevor Mieten, Gehälter und Werbung bezahlt sind. Sie lag im zweiten Quartal 2026 bei 66,7 Prozent. Zur Einordnung: Ein Modehändler, der bei 45 bis 50 Prozent liegt, gilt als normal; 60 Prozent sind gut; 66,7 Prozent sind sehr gut und sprechen für Preissetzungsmacht und wenig Rabattdruck. Das Unternehmen führt die Verbesserung um 230 Basispunkte gegenüber dem Vorjahresquartal auf niedrigere Zollsätze und höhere Durchschnittspreise zurück.
Die dritte Stärke ist die Internationalisierung. Der Umsatz außerhalb der USA stieg im zweiten Quartal 2026 um 36,8 Prozent auf 31,2 Millionen US-Dollar, getrieben vor allem vom Ausbau in Frankreich; das US-Geschäft wuchs um 21,3 Prozent auf 124,0 Millionen. Ein Fünftel des Umsatzes kommt inzwischen von außerhalb des Heimatmarktes — und wächst schneller als er.
Und jetzt die Kurve, die das Bild kompliziert macht.
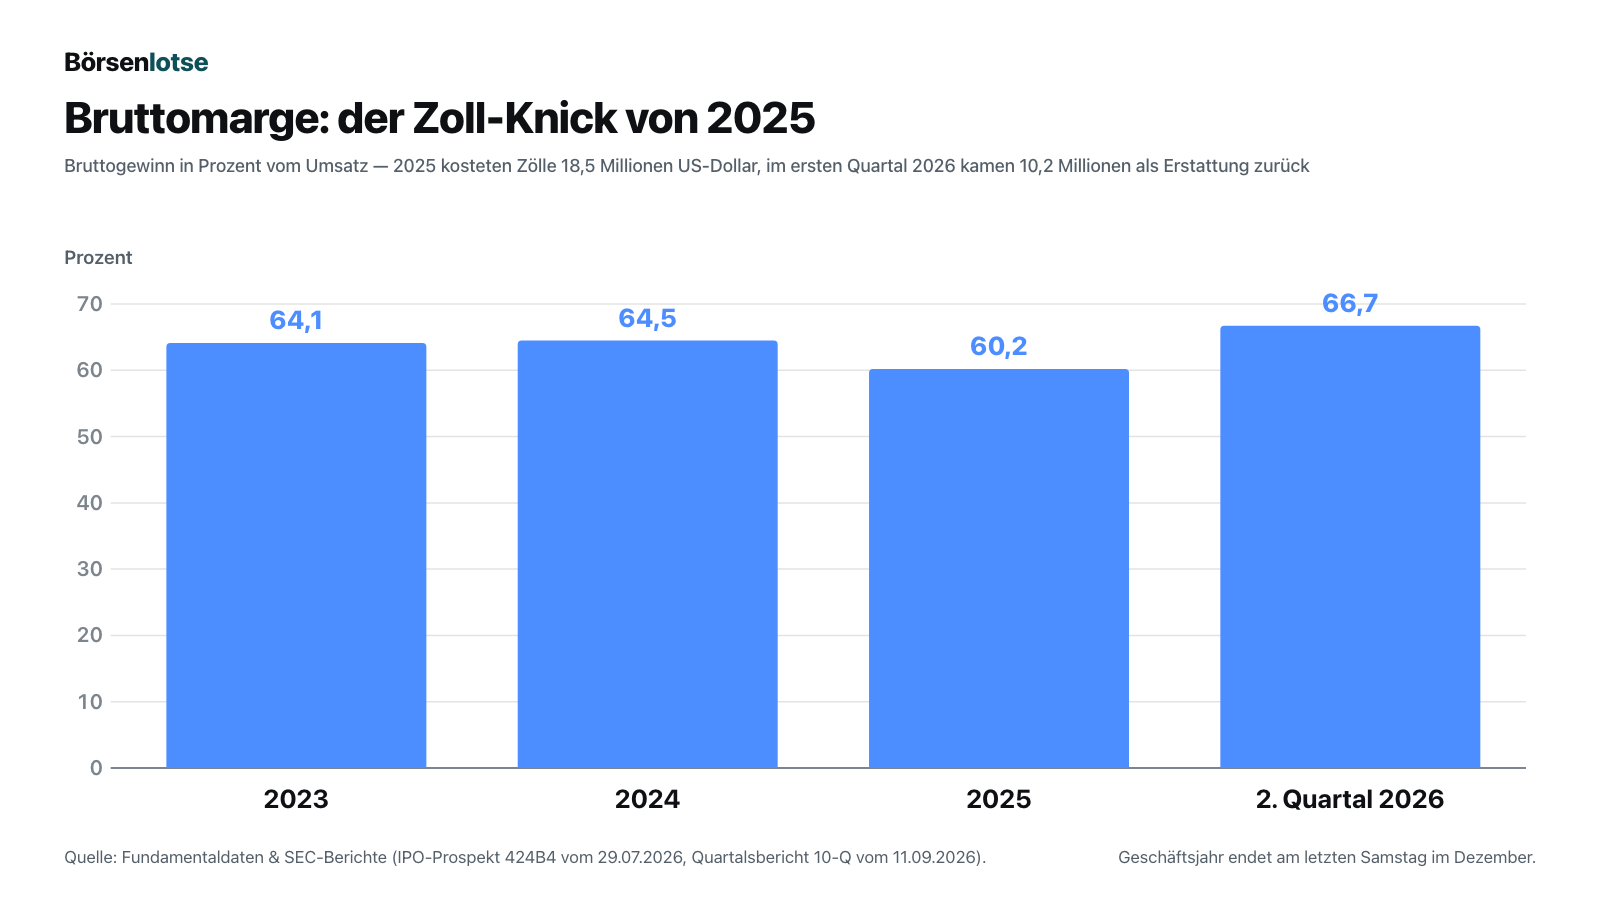
2025 war das Jahr, in dem die US-Zollpolitik Reformation erwischte. Der Prospekt beziffert die Belastung des Bruttogewinns mit 18,5 Millionen US-Dollar — das entspricht 3,6 Prozentpunkten Marge. Dazu kamen in den Verwaltungskosten weitere 14,3 Millionen an Sonderlasten: 7,7 Millionen für den Umzug des Logistikzentrums in Los Angeles, 4,9 Millionen für Börsengangs-Boni und den Wechsel im Finanzvorstand, 1,7 Millionen aus der Insolvenz eines Warenhauskunden. Zusammen rund 33 Millionen Dollar, die das Ergebnis 2025 drückten — der Nettogewinn fiel deshalb von 32,9 auf 12,6 Millionen. Das ist die faire Lesart: Ein guter Teil des Gewinneinbruchs 2025 war Sondereffekt, nicht struktureller Verfall. Aber Zölle sind kein Naturereignis, das einmal vorbeikommt — sie sind eine Dauerbedingung des Geschäfts, und wir kommen gleich darauf zurück.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Sechs Wochen vor dem Börsengang gingen rund 90 Millionen Dollar an die Alteigentümer — finanziert auf Kredit
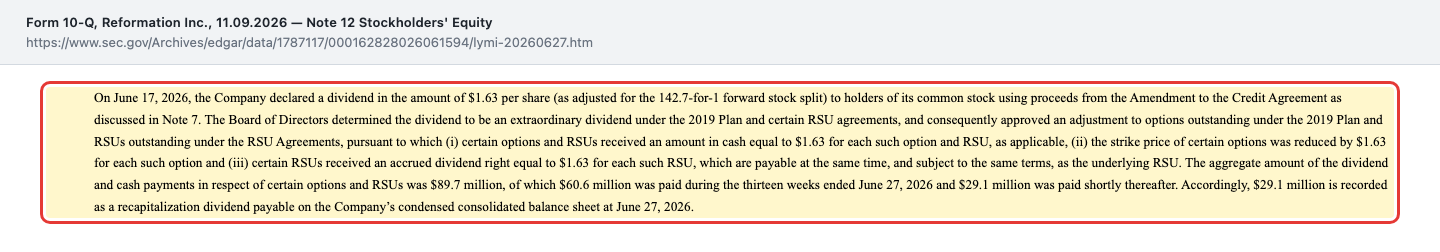
Am 17. Juni 2026, sechs Wochen vor dem Börsengang, beschloss Reformation eine Sonderdividende. Der Quartalsbericht beschreibt den Vorgang so:
„On June 17, 2026, the Company declared a dividend in the amount of $1.63 per share (as adjusted for the 142.7-for-1 forward stock split) to holders of its common stock using proceeds from the Amendment to the Credit Agreement as discussed in Note 7. […] The aggregate amount of the dividend and cash payments in respect of certain options and RSUs was $89.7 million, of which $60.6 million was paid during the thirteen weeks ended June 27, 2026 and $29.1 million was paid shortly thereafter.“
Übersetzung: „Am 17. Juni 2026 beschloss das Unternehmen eine Dividende in Höhe von 1,63 US-Dollar je Aktie (angepasst an den Aktiensplit im Verhältnis 142,7 zu 1) an die Inhaber seiner Stammaktien, finanziert aus den Mitteln der in Note 7 beschriebenen Änderung des Kreditvertrags. […] Der Gesamtbetrag der Dividende und der Barzahlungen für bestimmte Optionen und Aktienrechte belief sich auf 89,7 Millionen US-Dollar, von denen 60,6 Millionen in den dreizehn Wochen bis zum 27. Juni 2026 und 29,1 Millionen kurz danach gezahlt wurden.“
— Reformation Inc., SEC-Quartalsbericht 10-Q zum 27. Juni 2026, Note 12 „Stockholders' Equity“
Übersetzt in ein Alltagsbild: Stell dir vor, jemand will sein Haus verkaufen. Kurz vor dem Notartermin nimmt er eine neue Hypothek auf, lässt sich das Geld auszahlen — und verkauft dir das Haus anschließend mitsamt der neuen Schuld. Legal, üblich in der Beteiligungsbranche, vollständig offengelegt. Aber du solltest wissen, dass es passiert ist. In Zahlen liest sich das so: Der Bankkredit wurde am 17. Juni 2026 um 92,0 Millionen US-Dollar aufgestockt (52,0 Millionen zusätzlicher Kredit plus eine Abruflinie über 40,0 Millionen, die am selben Tag gezogen wurde), die Laufzeit bis Juni 2031 verlängert und der Tilgungsplan gestreckt. Danach standen 246,7 Millionen US-Dollar Kredit in den Büchern, nach 158,8 Millionen zum Jahresende 2025. Die Gewinnrücklagen — das über die Jahre einbehaltene Ergebnis — fielen im selben Zug von 82,5 auf 1,3 Millionen.
Zur Fairness gehört die zweite Hälfte der Geschichte: Ein Teil des Geldes kam zurück. Von den Börsengangs-Erlösen verwendete Reformation laut Quartalsbericht 110,0 Millionen US-Dollar zur Teilrückzahlung der Kredite und 8,5 Millionen zum Rückkauf von Aktien und Optionen von Beschäftigten. Unterm Strich ist die Firma nach dem Börsengang also weniger verschuldet als direkt nach der Dividende — aber stärker als vorher. Und gezahlt hat die Rückführung der neue Aktionär, nicht der alte.
Unbequeme Wahrheit Nr. 2: Vom Halbjahresumsatz von 267 Millionen blieben netto 0,26 Millionen übrig
Das zweite Quartal 2026 sieht hervorragend aus: 155,2 Millionen Umsatz, 19,0 Millionen Betriebsergebnis, 12,4 Millionen Nettogewinn, 0,23 Dollar je verwässerter Aktie. Nimmt man aber das gesamte erste Halbjahr — 26 Wochen bis zum 27. Juni 2026 —, dann stehen 267,5 Millionen Umsatz und ein Nettogewinn von 0,26 Millionen US-Dollar in den Büchern. Im Vorjahreshalbjahr waren es 1,36 Millionen. Eine Nettomarge von 0,1 Prozent.
Der Grund steckt im ersten Quartal und hat einen Namen: aktienbasierte Vergütung. Am 27. März 2026 strich der Verwaltungsrat bei allen ausstehenden erfolgsabhängigen Optionen die Erfolgsbedingung und wandelte sie in reine Zeitoptionen um. Buchhalterisch gilt das als Ausgabe neuer Optionen; der Zeitwert von 25,3 Millionen Dollar musste erfasst werden, und weil die meisten dieser Optionen bereits unverfallbar waren, sofort: 23,8 Millionen US-Dollar Aufwand allein im ersten Quartal 2026. Für das ganze Halbjahr summierte sich die aktienbasierte Vergütung auf 25,9 Millionen, gegenüber 0,6 Millionen im Vorjahreshalbjahr. Das ist kein Geldabfluss — es ist ein Buchungsvorgang. Aber es ist auch kein Nichts: Die Optionen, um die es geht, verwässern die Anteile der neuen Aktionäre ganz real.
Genau hier klafft die Lücke, um die es in dieser Analyse geht. Das Unternehmen weist für dasselbe Halbjahr ein bereinigtes Ergebnis (Adjusted EBITDA) von 41,3 Millionen US-Dollar aus — eine selbst definierte Kennzahl, bei der Zinsen, Steuern, Abschreibungen, aktienbasierte Vergütung und „einmalige“ Kosten herausgerechnet werden. Nach den verbindlichen Rechnungslegungsregeln blieben 0,26 Millionen. Beide Zahlen stehen im selben Dokument, beide sind korrekt, und beide erzählen etwas anderes. Merke dir die Faustregel: Wenn zwei Ergebniszahlen um den Faktor 160 auseinanderliegen, ist die Differenz die eigentliche Nachricht. Für 2025 sah es ähnlich aus: 45,0 Millionen bereinigtes Ergebnis gegen 12,6 Millionen Nettogewinn.
Welche der beiden Zahlen näher an der Wahrheit liegt, verrät die dritte: der operative Cashflow, also das Geld, das das Geschäft tatsächlich erwirtschaftet. Er lag 2023 bei 37,8 Millionen US-Dollar, 2024 bei 44,3 Millionen und 2025 nur noch bei 26,7 Millionen. Im ersten Halbjahr 2026 waren es 26.000 US-Dollar — nicht Millionen, sondern ein Betrag, der in der Rundung verschwindet (Vorjahreshalbjahr: minus 14,2 Millionen). Zieht man die Investitionen ab, wird das Bild noch klarer: 2025 stehen 26,7 Millionen operativem Zufluss 44,5 Millionen Investitionen gegenüber, vor allem für das neue Logistikzentrum und neue Läden — unterm Strich also ein freier Mittelabfluss von rund 18 Millionen US-Dollar. Merke dir dieses Dreieck: Das bereinigte Ergebnis zeigt, was das Geschäft könnte; der Nettogewinn, was die Regeln erlauben; der Cashflow, was am Ende in der Kasse liegt. Bei Reformation liegt die Wahrheit 2025 näher am Cashflow als am bereinigten Ergebnis.
Ein weiterer Punkt, den man beim Blick aufs Halbjahr sehen muss: Das Betriebsergebnis der 26 Wochen lag bei 6,2 Millionen US-Dollar, der Zinsaufwand bei 6,8 Millionen — das Geschäft verdiente in diesem Zeitraum seine eigenen Zinsen also rechnerisch nicht ganz. Auch das ist zum großen Teil dem Optionseffekt geschuldet: Im zweiten Quartal allein deckte das Betriebsergebnis von 19,0 Millionen den Zinsaufwand von 3,5 Millionen mehr als fünffach. Wir halten beides fest, weil beides wahr ist — und weil der nächste Quartalsbericht zeigen wird, welches der beiden Bilder trägt.
Unbequeme Wahrheit Nr. 3: Zehn Lieferanten machen 76 Prozent der Ware, ein Drittel kommt aus China
Die schöne Bruttomarge hängt an einer Lieferkette, die enger ist, als eine global klingende Marke vermuten lässt. Der IPO-Prospekt beziffert es in seinem Risikoteil ungewöhnlich klar:
„We depend significantly on a limited number of third-party suppliers for the sourcing of the vast majority of our products. For example, in 2025, our top ten suppliers accounted for approximately 76% of units. […] For example, in 2025, we reallocated our manufacturing to mitigate tariff impacts, successfully reducing our single-country exposure to China by 19%, though we remained dependent on Chinese manufacturing for approximately 32% of units.“
Übersetzung: „Wir sind bei der Beschaffung der überwiegenden Mehrheit unserer Produkte in erheblichem Maß von einer begrenzten Zahl externer Lieferanten abhängig. So entfielen 2025 rund 76 Prozent der Einheiten auf unsere zehn größten Lieferanten. […] So haben wir 2025 unsere Fertigung umverteilt, um Zollauswirkungen abzumildern, und unsere Abhängigkeit von einem einzelnen Land — China — erfolgreich um 19 Prozent reduziert; dennoch blieben wir bei rund 32 Prozent der Einheiten von chinesischer Fertigung abhängig.“
— Reformation Inc., SEC-IPO-Prospekt 424B4 vom 29. Juli 2026, Risikofaktoren („Our business is subject to the risk of supplier concentration“)
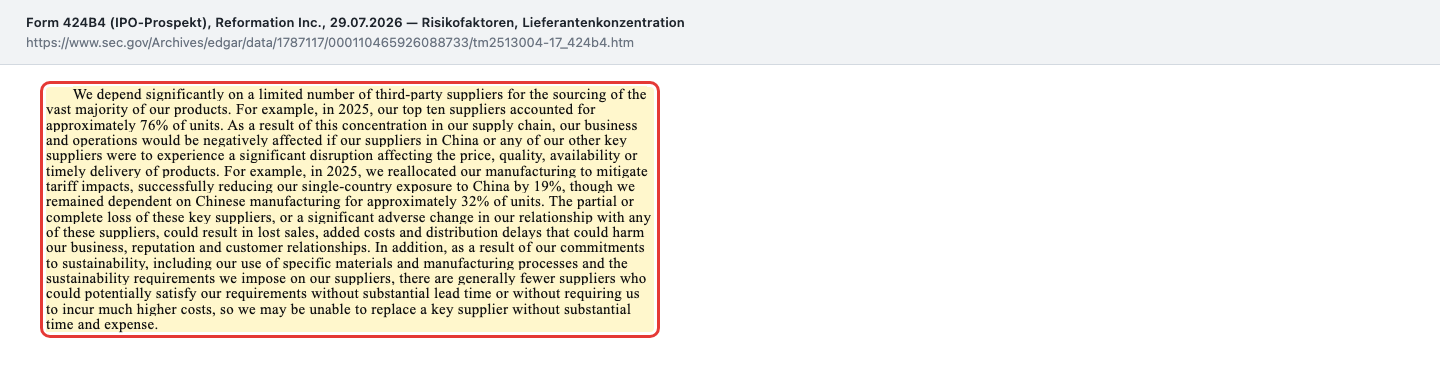
Das Tückische an dieser Konzentration ist der Grund dafür. Reformation kann nicht einfach zum billigsten Näher wechseln, weil die eigenen Nachhaltigkeitsanforderungen den Kreis möglicher Partner verkleinern — genau das schreibt der Prospekt. Die Marke ist also ausgerechnet dort am unbeweglichsten, wo ihr Versprechen liegt. Und die Zölle sind kein abgeschlossenes Kapitel: 2025 kosteten sie 18,5 Millionen US-Dollar. Im ersten Quartal 2026 kam ein Teil davon zurück, weil das Unternehmen einen Rechtsanspruch auf Erstattung bereits gezahlter Abgaben nach dem US-Notstandsgesetz IEEPA erwarb — 10,2 Millionen US-Dollar wurden als Minderung der Herstellkosten gebucht, was die Bruttomarge jenes Quartals um neun Prozentpunkte hob. Im zweiten Quartal 2026 wurde dafür kein Betrag mehr erfasst.
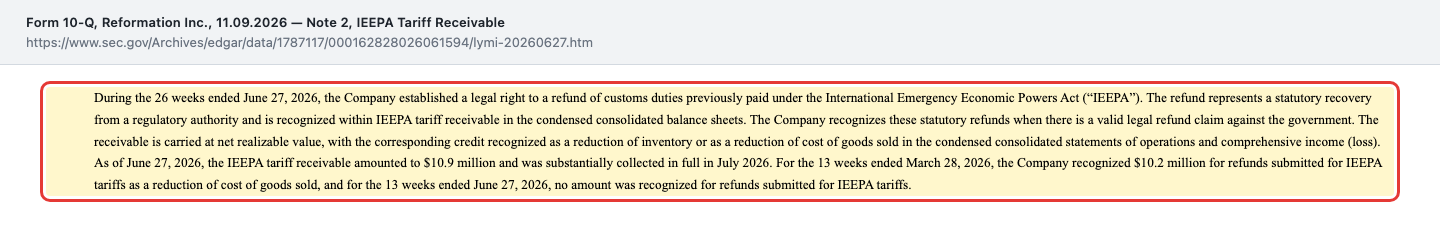
Wer die Bruttomarge des ersten Halbjahres 2026 von 68,2 Prozent als neuen Normalzustand liest, rechnet also mit einem Geldregen, der so nicht wiederkommt. Das Unternehmen selbst rechnet konservativer: Die Prognose für das Gesamtjahr 2026 sieht eine bereinigte Ergebnismarge von 14,0 bis 14,2 Prozent vor — nach 15,4 Prozent im ersten Halbjahr. Das ist, in die Sprache des Alltags übersetzt: Die zweite Jahreshälfte wird schwächer als die erste.
Unbequeme Wahrheit Nr. 4: Über die Hälfte der Bilanz ist Firmenwert und Markenname — der Streubesitz ist ein Viertel
Die Bilanz zum 27. Juni 2026 weist eine Summe von 1.005,2 Millionen US-Dollar aus. Davon entfallen 309,1 Millionen auf den Markennamen und 209,4 Millionen auf den Firmenwert — zusammen 518,5 Millionen oder 51,6 Prozent der gesamten Bilanz. Beide Posten stammen aus dem Jahr 2019, als Permira 65 Prozent an der Firma übernahm; sie wurden seither nie abgeschrieben. Das Eigenkapital beträgt 376,7 Millionen. Rechnet man die immateriellen Posten heraus — also das, was man im Ernstfall nicht verkaufen kann —, bleibt ein negatives materielles Eigenkapital von rund 143 Millionen US-Dollar. Übersetzt: Die Substanz der Firma ist ihre Marke. Solange die Marke zieht, ist das kein Problem. Sollte sie einmal nicht mehr ziehen, steht in der Bilanz eine Abschreibung, die das Eigenkapital in einem einzigen Quartal auffressen könnte.
Der zweite Strukturbefund betrifft die Aktie selbst. Der Prospekt rechnet vor, wie wenige Aktien tatsächlich handelbar sind:
„The remaining outstanding 45,013,708 shares of common stock, representing 76.2% of the total outstanding shares of our common stock following the completion of this offering […], will be deemed restricted securities under the meaning of Rule 144 […] In connection with this offering, we, our executive officers, our directors, and holders of substantially all of our common stock […] have agreed with the underwriters, subject to certain exceptions, not to offer, pledge, sell, contract to sell […] any shares of our common stock […] for a period of 180 days after the date of this prospectus.“
Übersetzung: „Die verbleibenden ausstehenden 45.013.708 Stammaktien, die 76,2 Prozent aller nach Abschluss dieses Angebots ausstehenden Stammaktien darstellen […], gelten als beschränkt handelbare Wertpapiere im Sinne von Rule 144. […] Im Zusammenhang mit diesem Angebot haben wir, unsere leitenden Angestellten, unsere Verwaltungsratsmitglieder und die Inhaber nahezu aller unserer Stammaktien […] mit den Konsortialbanken vereinbart, vorbehaltlich bestimmter Ausnahmen für einen Zeitraum von 180 Tagen nach dem Datum dieses Prospekts keine Stammaktien anzubieten, zu verpfänden, zu verkaufen oder zum Verkauf zu stellen […].“
— Reformation Inc., SEC-IPO-Prospekt 424B4 vom 29. Juli 2026, Abschnitt „Shares Eligible for Future Sale“
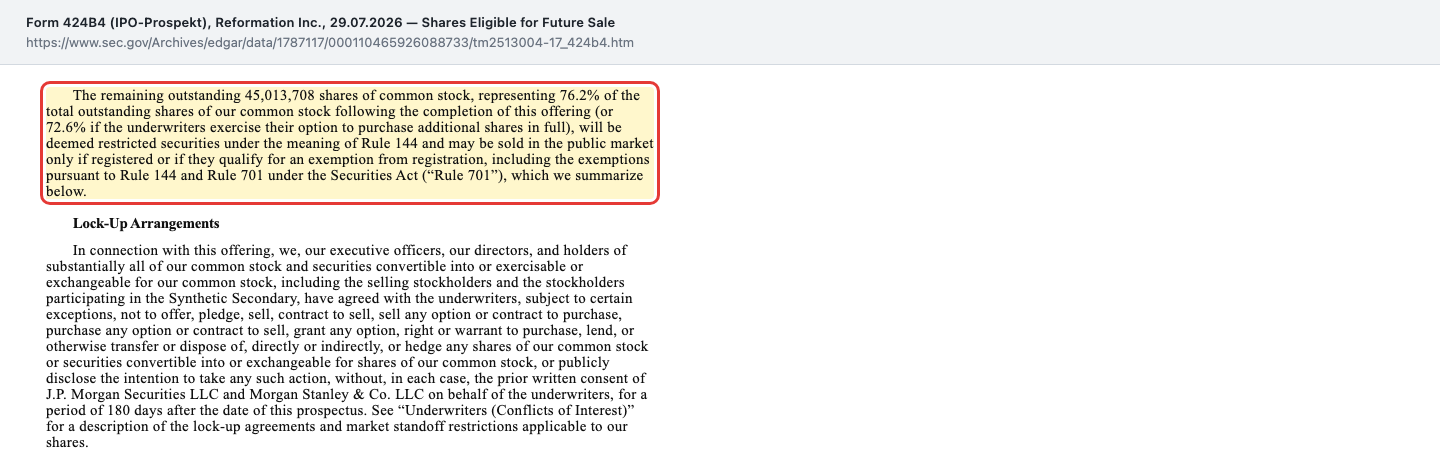
Was das praktisch bedeutet: Die 45,0 Millionen gesperrten Aktien entsprechen 76,2 Prozent aller Aktien. Permira hält nach dem Börsengang rund 49,2 Prozent, der Aflalo Family Trust — benannt nach der Gründerin Yael Aflalo — rund 19,8 Prozent. Vier der acht Verwaltungsratsmitglieder sind von Permira benannt, eines vom Aflalo-Trust. Dazu kommt eine zweite Quelle künftiger Aktien: Für die Mitarbeiterprogramme meldete Reformation am 29. Juli 2026 eine Registrierungserklärung auf Formular S-8 über 11.761.807 Aktien an — rund 20 Prozent der ausstehenden Aktien, die nach Ausgabe frei verkäuflich wären. Zum Vergleich: Die verwässerte Aktienzahl der Ergebnisrechnung lag im zweiten Quartal 2026 erst bei 52.948.297. Als Minderheitsaktionär kaufst du also eine Aktie, deren Kurs bis etwa Ende Januar 2027 an einem sehr knappen Angebot gemessen wird — und deren Eigentümerstruktur bis auf Weiteres von zwei Adressen bestimmt wird. Auch das haben wir in anderen Modekonzernen schon gesehen; wie unterschiedlich eine Bilanz aussehen kann, wenn ein Markenportfolio über Jahre auf Kredit gepflegt wird, zeigt unsere Analyse von Capri Holdings.
Bewertung: was 829 Millionen Dollar für 604 Millionen Umsatz bedeuten
Rechnen wir es in Größenordnungen, nicht in Tageskursen. Zum Datenstand 11. September 2026 lag der Kurs bei 14,03 US-Dollar, bei 59.079.320 ausstehenden Aktien (Stand 8. September 2026) also ein Börsenwert von rund 829 Millionen US-Dollar. Das ist gut sechs Prozent unter dem Ausgabepreis von 15,00 Dollar vom 31. Juli 2026 — die Aktie hat also, gemessen an ihrem eigenen Startpunkt, noch nichts geliefert.
Gemessen an der eigenen Jahresprognose von 602 bis 606 Millionen Dollar Umsatz ergibt sich ein Kurs-Umsatz-Verhältnis von rund 1,4. Nimmt man die Schulden hinzu — nach der Rückzahlung von 110,0 Millionen aus dem Börsengangs-Erlös blieben von den 246,7 Millionen Krediten rechnerisch rund 137 Millionen übrig —, kommt man auf einen Unternehmenswert in der Größenordnung von etwas unter einer Milliarde Dollar. Zur Einordnung: Ein Modehändler ohne Wachstum wird meist mit dem 0,5- bis 1-fachen Umsatz bezahlt; eine Marke, die zweistellig wächst und 66,7 Prozent Bruttomarge hält, bekommt üblicherweise mehr. Rund 1,4 ist damit weder billig noch teuer — es ist der Preis für die Annahme, dass das Wachstum anhält.
Beim Gewinn wird es schwieriger. Auf Basis der letzten zwölf Monate ist die Aktie optisch sehr teuer, weil der Nenner — der Nettogewinn — durch den Optionsaufwand des ersten Quartals 2026 fast auf null gedrückt wurde. Wer stattdessen mit der Ertragskraft rechnet, die das zweite Quartal 2026 zeigte (12,4 Millionen Nettogewinn, also rund 50 Millionen im Jahr hochgerechnet), landet bei einem Kurs-Gewinn-Verhältnis im mittleren Zehnerbereich — rund 16 bis 17, und auf Basis des verwässerten Quartalsergebnisses von 0,23 US-Dollar je Aktie sogar nur rund 15. Aber Vorsicht mit dieser Hochrechnung: Das zweite Quartal ist bei Reformation saisonal stark — das Unternehmen schreibt selbst, dass es im Frühjahr und Sommer mehr verkauft als im ersten Quartal. Eine Jahreszahl aus dem besten Quartal hochzurechnen, ist deshalb genau der Fehler, vor dem der Leitfaden dieser Rubrik warnt. Die ehrliche Antwort lautet: Ein belastbares Kurs-Gewinn-Verhältnis gibt es für Reformation erst, wenn der erste vollständige Geschäftsbericht (10-K) vorliegt.
Chancen und Risiken auf einen Blick
Was für Reformation spricht:
- Verlässliches Wachstum über Jahre: Umsatz von 359,5 (2023) über 438,2 (2024) auf 507,1 Millionen US-Dollar (2025), im zweiten Quartal 2026 plus 24,1 Prozent auf 155,2 Millionen; das Unternehmen spricht vom 21. Quartal in Folge mit zweistelligem Wachstum.
- Sehr hohe Bruttomarge von 66,7 Prozent (zweites Quartal 2026) und rund 80 Prozent Vollpreisverkauf im DTC-Geschäft 2025 — ein Hinweis auf Preissetzungsmacht und geringen Rabattdruck.
- Wachsende Kundenbasis: 1.204.000 aktive Kundinnen zum 27. Juni 2026 nach 980.000 ein Jahr zuvor (plus 22,9 Prozent), bei 70 statt 53 Läden; rund 70 Prozent des DTC-Umsatzes 2025 kamen von wiederkehrenden Kundinnen.
- Internationales Geschäft wächst schneller als das amerikanische: plus 36,8 Prozent auf 31,2 Millionen US-Dollar im zweiten Quartal 2026, getragen vom Ausbau in Frankreich.
- Bilanzielle Entlastung nach dem Börsengang: 110,0 Millionen US-Dollar der Erlöse gingen in die Kredittilgung; der Revolver war zum 27. Juni 2026 ungezogen, alle Finanzauflagen des Kreditvertrags waren eingehalten.
Was dagegen spricht:
- Kurz vor dem Börsengang wurden rund 89,7 Millionen US-Dollar auf Kredit an die Alteigentümer ausgeschüttet; der Kredit stieg von 158,8 auf 246,7 Millionen, die Gewinnrücklagen fielen von 82,5 auf 1,3 Millionen.
- Die Ertragslage ist dünn und schwankend: 12,6 Millionen Nettogewinn 2025 bei 507,1 Millionen Umsatz (2,5 Prozent Marge), im ersten Halbjahr 2026 nur 0,26 Millionen; zwischen bereinigtem Ergebnis (41,3 Millionen) und Nettogewinn liegt im Halbjahr der Faktor 160.
- Auch der Cashflow gab nach: operativer Zufluss von 44,3 Millionen US-Dollar (2024) auf 26,7 Millionen (2025) und 0,03 Millionen im ersten Halbjahr 2026; nach Investitionen von 44,5 Millionen floss 2025 unterm Strich rund 18 Millionen ab.
- Lieferkettenrisiko und Zollabhängigkeit: zehn Lieferanten stellten 2025 rund 76 Prozent der Einheiten, rund 32 Prozent kamen aus China; Zölle kosteten 2025 18,5 Millionen US-Dollar, die Erstattung von 10,2 Millionen im ersten Quartal 2026 war ein Einmaleffekt.
- Bilanzstruktur: 518,5 der 1.005,2 Millionen US-Dollar Bilanzsumme sind Markenname und Firmenwert aus der Übernahme von 2019; das materielle Eigenkapital ist mit rund minus 143 Millionen negativ.
- Kapitalmarktstruktur: 45.013.708 Aktien (76,2 Prozent) sind gebunden und bis zu 180 Tage nach dem 29. Juli 2026 gesperrt; Permira hält rund 49,2 Prozent, der Aflalo Family Trust rund 19,8 Prozent, und ein Formular S-8 über 11.761.807 Aktien für Mitarbeiterprogramme ist bereits eingereicht.
- Sehr kurze öffentliche Historie: ein einziger Quartalsbericht, noch kein Geschäftsbericht (10-K) als börsennotiertes Unternehmen; alle Mehrjahresvergleiche stammen aus dem Verkaufsprospekt.
Ein menschliches Fazit
Zurück zur Vertrautheits-Falle vom Anfang. Ihr Kern ist nicht, dass die Marke schlecht wäre — Reformation ist eine gute Marke, mit echten Kundinnen, echtem Wachstum und einer Bruttomarge, um die sie die halbe Branche beneidet. Ihr Kern ist, dass das gute Gefühl beim Markennamen dich die zwei Fragen überspringen lässt, die bei jedem frischen Börsengang zuerst kommen müssen: Wer hat hier gerade Geld herausgezogen — und wer zahlt es zurück? Bei Reformation lauten die Antworten: Die Alteigentümer haben sechs Wochen vor dem Börsengang rund 90 Millionen Dollar auf Kredit entnommen, und 110 Millionen der Börsengangs-Erlöse sind anschließend in die Tilgung geflossen — bezahlt aus dem Geld der neuen Aktionäre. Das ist nicht verboten, nicht ungewöhnlich und vollständig offengelegt. Es ist einfach etwas, das du wissen solltest, bevor du die Marke mit der Aktie verwechselst.
Bleibt die ehrliche Frage an dich. Sie lautet nicht „Ist Reformation eine gute Marke?“ — das ist sie erkennbar. Sie lautet: Würdest du einem Unternehmen, das von 507 Millionen Dollar Umsatz zuletzt 12,6 Millionen behalten hat, rund 829 Millionen Dollar zutrauen — in dem Wissen, dass drei Viertel der Aktien bis Ende Januar 2027 gar nicht handelbar sind und der erste echte Geschäftsbericht noch aussteht? Wenn ja, hast du eine These — und du weißt jetzt, auf welchen Zahlen sie ruht. Wenn nein, hast du bis zum nächsten Quartalsbericht Zeit, dir die Antwort noch einmal anzusehen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Reformation Inc. — SEC-Quartalsbericht 10-Q zum 27. Juni 2026 (eingereicht 11. September 2026)
- Reformation Inc. — SEC-Meldung 8-K vom 10. September 2026, Anlage 99.1: Ergebnismitteilung zum zweiten Quartal 2026 mit der Jahresprognose
- Reformation Inc. — SEC-IPO-Prospekt 424B4 vom 29. Juli 2026 mit den geprüften Jahresabschlüssen 2023, 2024 und 2025
- Reformation Inc. — SEC-Meldung 8-K vom 3. August 2026 (Vollzug des Börsengangs, neue Satzung)
- Vollständige SEC-Einreichungshistorie von Reformation Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs, Börsenwert, Aktienzahl; Datenstand 11. September 2026), abgeglichen mit dem Deckblatt des Quartalsberichts vom 11. September 2026.
- Weiterführend auf Börsenlotse: der hauseigene Aktien-Scanner und die Rubrik Beifang mit den Nebenfunden dieser Recherche.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Reformation-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 359,5 | 438,2 | 507,1 |
| Betriebsergebnis (EBIT) | 37,6 | 52,7 | 28,8 |
| Nettogewinn | 23,9 | 32,9 | 12,6 |
| Nettomarge | 6,6 % | 7,5 % | 2,5 % |
| Gewinn je Aktie | – | 0,56 $ | 0,21 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum und Marke positiv
- Der Umsatz stieg von 359,5 Millionen US-Dollar (2023) über 438,2 (2024) auf 507,1 Millionen (2025) und im zweiten Quartal 2026 um weitere 24,1 Prozent auf 155,2 Millionen. Die aktiven Kundinnen wuchsen binnen zwölf Monaten um 22,9 Prozent auf 1.204.000, die Zahl der Läden von 53 auf 70. Für 2026 erwartet das Unternehmen 602 bis 606 Millionen Umsatz.
- Margenqualität positiv
- Mit 66,7 Prozent Bruttomarge im zweiten Quartal 2026 liegt Reformation deutlich über dem, was Modehändler üblicherweise erreichen; rund 80 Prozent des Direktvertriebs-Umsatzes 2025 liefen zum vollen Preis. Der Einbruch auf 60,2 Prozent im Jahr 2025 lässt sich mit 18,5 Millionen US-Dollar Zollbelastung vollständig erklären.
- Ergebnis und Ergebnisqualität negativ
- Von 507,1 Millionen US-Dollar Umsatz blieben 2025 nur 12,6 Millionen netto übrig (2,5 Prozent Marge, nach 32,9 Millionen im Vorjahr). Im ersten Halbjahr 2026 waren es 0,26 Millionen bei 267,5 Millionen Umsatz, während das Unternehmen für denselben Zeitraum ein bereinigtes Ergebnis von 41,3 Millionen ausweist. Der operative Cashflow fiel von 44,3 Millionen (2024) auf 26,7 Millionen (2025) und lag im ersten Halbjahr 2026 bei 0,03 Millionen; nach Investitionen von 44,5 Millionen floss 2025 unterm Strich Geld ab. Das Betriebsergebnis der 26 Wochen (6,2 Millionen) deckte den Zinsaufwand (6,8 Millionen) nicht ganz — im zweiten Quartal allein dagegen mehr als fünffach.
- Bilanz und Kapitalstruktur negativ
- Sechs Wochen vor dem Börsengang flossen 89,7 Millionen US-Dollar als kreditfinanzierte Sonderdividende ab; der Kredit stieg auf 246,7 Millionen, die Gewinnrücklagen fielen von 82,5 auf 1,3 Millionen (Stand 27. Juni 2026). 518,5 der 1.005,2 Millionen Bilanzsumme sind Markenname und Firmenwert aus der Übernahme von 2019, das materielle Eigenkapital ist mit rund minus 143 Millionen negativ. Entlastend: 110,0 Millionen der Börsengangs-Erlöse gingen in die Tilgung, alle Finanzauflagen waren eingehalten.
- Lieferkette und Zölle neutral
- Zehn Lieferanten stellten 2025 rund 76 Prozent der Einheiten, rund 32 Prozent kamen aus chinesischer Fertigung — nach einer Reduzierung der China-Abhängigkeit um 19 Prozent im selben Jahr. Die Zollerstattung von 10,2 Millionen US-Dollar im ersten Quartal 2026 war ein Einmaleffekt; im zweiten Quartal wurde dafür kein Betrag mehr erfasst. Die eigenen Nachhaltigkeitsanforderungen verkleinern laut Prospekt den Kreis möglicher Ersatzlieferanten.
- Aktionärsstruktur und Handelbarkeit neutral
- 45.013.708 Aktien oder 76,2 Prozent des Grundkapitals sind gebunden und bis zu 180 Tage nach dem Prospektdatum vom 29. Juli 2026 gesperrt; frei handelbar waren zunächst 14.062.500 Aktien plus 229.546 aus der Mehrzuteilung. Permira hält rund 49,2 Prozent, der Aflalo Family Trust rund 19,8 Prozent. Ein Formular S-8 über 11.761.807 Aktien für Mitarbeiterprogramme ist bereits eingereicht.
Reformation ist ein gut geführtes Modeunternehmen mit einer ungewöhnlich starken Marke: 507,1 Millionen US-Dollar Umsatz 2025, 24,1 Prozent Wachstum im zweiten Quartal 2026, 66,7 Prozent Bruttomarge und 1,2 Millionen aktive Kundinnen. Die Bilanz dahinter wurde allerdings unmittelbar vor dem Börsengang belastet: 89,7 Millionen Dollar Sonderdividende auf Kredit am 17. Juni 2026, Kreditbestand 246,7 Millionen, Gewinnrücklagen von 82,5 auf 1,3 Millionen gefallen — und 110,0 Millionen der Emissionserlöse gingen anschließend in die Tilgung. Vom Halbjahresumsatz 2026 blieben netto 0,26 Millionen übrig, während das bereinigte Ergebnis mit 41,3 Millionen angegeben wird. Dazu kommt eine sehr kurze öffentliche Historie: ein Quartalsbericht, noch kein Geschäftsbericht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft erkennbar funktioniert, aber gleich mehrere wesentliche operative Fragen offen sind — und keine davon bisher ein Substanzrisiko belegt. Dafür spricht die Faktenlage: Es gibt keinen Hinweis auf Zweifel an der Unternehmensfortführung, das Eigenkapital ist mit 376,7 Millionen US-Dollar klar positiv, alle Finanzauflagen des Kreditvertrags waren zum 27. Juni 2026 eingehalten, der Revolver über 30,0 Millionen war ungezogen, und nach dem Börsengang wurden 110,0 Millionen Kredit getilgt. Offen sind dagegen vier Punkte. Erstens die Ertragskraft: 12,6 Millionen Nettogewinn bei 507,1 Millionen Umsatz (2025) und 0,26 Millionen im ersten Halbjahr 2026 sind für ein Unternehmen dieser Größe eine sehr dünne Decke, auch wenn der Halbjahreswert vom einmaligen Optionsaufwand von 23,8 Millionen gedrückt wird. Zweitens die Wachstumsqualität: Der Umsatz je Kundin sank im zweiten Quartal 2026 um 1,4 Prozent auf 417 US-Dollar — das Wachstum kommt aus mehr Kundinnen und mehr Läden, nicht aus mehr Umsatz je Kundin. Drittens die Lieferkette: 76 Prozent der Einheiten von zehn Lieferanten und 32 Prozent aus China machen die Marge von der Zollpolitik abhängig; die 10,2 Millionen Erstattung des ersten Quartals 2026 waren ein Einmaleffekt. Viertens die Datenlage: Es liegt genau ein Quartalsbericht als börsennotiertes Unternehmen vor und noch kein Geschäftsbericht, an dem sich die eigene Prognose messen ließe. Ausdrücklich nicht ampelrelevant sind die Punkte, die man hier vermuten könnte: dass der Kurs sechs Prozent unter dem Ausgabepreis von 15,00 US-Dollar liegt, dass das Kurs-Gewinn-Verhältnis auf Sicht der letzten zwölf Monate optisch extrem hoch ist oder dass der Streubesitz mit rund 14,3 Millionen Aktien eng ist. Das sind Preis- und Handelsargumente, keine Qualitätsargumente. Grün käme in Betracht, sobald ein vollständiger Geschäftsbericht eine Nettomarge im mittleren einstelligen Bereich ohne Sondereffekte zeigt und der Umsatz je Kundin wieder steigt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Reformation über den Einreichungsstrom der US-Börsenaufsicht: Am 11. September 2026 reichte das Unternehmen seinen ersten Quartalsbericht (10-Q) als börsennotierte Gesellschaft ein, einen Tag nach der ersten Ergebnismitteilung. Ein klassischer Scanner-Treffer ist die Aktie nicht — für Kennzahlen wie Mehrjahres-Momentum oder Bewertungshistorie fehlt schlicht die Historie.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 27. Juni 2026, eingereicht am 11. September 2026. Ausgewertet wurden außerdem die Ergebnismitteilung (8-K, Item 2.02) vom 10. September 2026 mit der Jahresprognose, die Meldung 8-K vom 3. August 2026 zum Vollzug des Börsengangs und der IPO-Prospekt 424B4 vom 29. Juli 2026. Nach dem 11. September 2026 war bis zum Redaktionsschluss am 13. September 2026 keine weitere Einreichung eingegangen.
- Einordnung der Datengrundlage: Die Reformation-Aktie wird erst seit dem 30. Juli 2026 gehandelt, der Börsengang wurde am 31. Juli 2026 vollzogen. Alle Mehrjahresvergleiche in dieser Analyse stammen aus den geprüften Jahresabschlüssen im IPO-Prospekt; einen Geschäftsbericht (10-K) als börsennotiertes Unternehmen gibt es noch nicht. Verwechslungsgefahr: Die SEC-Dateien tragen das Kürzel „lymi“ der operativen Tochter LYMI Inc.; die Holding hieß bis zum 11. April 2025 REF Topco, Inc. Maßgeblich ist CIK 0001787117.
Aktien-Wächter
Diese Analyse ist Stand 13. September 2026. Was sich seitdem bei REF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Reformation Inc. (REF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Reformation Inc. (NYSE: REF) mit Sitz in Vernon bei Los Angeles verkauft nachhaltige Damenmode über den eigenen Onlineshop, 70 eigene Läden in den USA, Großbritannien, Kanada und Frankreich sowie über Warenhäuser und Onlinehändler. Gegründet wurde die Marke 2009; 2019 übernahm der Finanzinvestor Permira die Mehrheit. Nach dem Börsengang vom 31. Juli 2026 hält Permira rund 49,2 Prozent, der Aflalo Family Trust rund 19,8 Prozent. Vorstandschefin ist Hali Borenstein.
Der Börsengang wurde am 31. Juli 2026 vollzogen, der Prospekt datiert vom 29. Juli 2026. Platziert wurden 14.062.500 Aktien zu 15,00 US-Dollar, zusammen 210,9 Millionen US-Dollar. Davon waren 9.478.821 neue Aktien des Unternehmens; der Erlös betrug rund 132,2 Millionen US-Dollar nach Übernahmeabschlag. Am 1. September 2026 kamen 229.546 weitere Aktien aus der Teilausübung der Mehrzuteilungsoption hinzu, ohne Erlös für das Unternehmen.
Weil im ersten Quartal 2026 ein einmaliger, nicht zahlungswirksamer Aufwand von 23,8 Millionen US-Dollar anfiel. Der Verwaltungsrat wandelte am 27. März 2026 alle erfolgsabhängigen Optionen in reine Zeitoptionen um; buchhalterisch gilt das als Neuausgabe, und weil die meisten Optionen bereits unverfallbar waren, musste der Aufwand sofort erfasst werden. Deshalb blieben von 267,5 Millionen Halbjahresumsatz netto nur 0,26 Millionen übrig, während das zweite Quartal allein 12,4 Millionen Nettogewinn zeigte.
Am 17. Juni 2026 beschloss Reformation eine Sonderdividende von 1,63 US-Dollar je Aktie. Zusammen mit Barausgleichszahlungen an Options- und Aktienrechtsinhaber waren das 89,7 Millionen US-Dollar. Finanziert wurde die Ausschüttung aus einer Aufstockung des Bankkredits um 92,0 Millionen US-Dollar am selben Tag. Der Kreditbestand stieg dadurch von 158,8 Millionen (27. Dezember 2025) auf 246,7 Millionen, die Gewinnrücklagen fielen von 82,5 auf 1,3 Millionen. Nach dem Börsengang tilgte das Unternehmen 110,0 Millionen davon.
Die Bruttomarge lag 2023 bei 64,1 Prozent, 2024 bei 64,5 Prozent, fiel 2025 auf 60,2 Prozent und erreichte im zweiten Quartal 2026 wieder 66,7 Prozent. Der Einbruch 2025 kam von US-Zöllen, die den Bruttogewinn mit 18,5 Millionen US-Dollar belasteten. Im ersten Quartal 2026 hob umgekehrt eine Zollerstattung von 10,2 Millionen die Marge um neun Prozentpunkte — ein Einmaleffekt, im zweiten Quartal 2026 wurde dafür nichts mehr erfasst.
Die Lock-up-Vereinbarungen mit den Konsortialbanken laufen laut Prospekt bis zu 180 Tage nach dem Prospektdatum vom 29. Juli 2026, also bis rund zum 25. Januar 2027. Gebunden sind 45.013.708 Aktien oder 76,2 Prozent des Grundkapitals; frei handelbar waren zunächst nur die 14.062.500 platzierten Aktien plus 229.546 aus der Mehrzuteilung. J.P. Morgan und Morgan Stanley können die Sperre jederzeit ganz oder teilweise vorzeitig aufheben.
Laut Ergebnismitteilung vom 10. September 2026 erwartet das Unternehmen für das Geschäftsjahr 2026 einen Umsatz von 602 bis 606 Millionen US-Dollar, was einem Wachstum von rund 18,6 bis 19,5 Prozent entspräche, sowie eine bereinigte Ergebnismarge (Adjusted-EBITDA-Marge) von 14,0 bis 14,2 Prozent. Die Investitionen sollen 23 bis 27 Millionen US-Dollar betragen, geplant sind 15 bis 16 neue Läden im Jahr. Das Geschäftsjahr endet am 26. Dezember 2026.
Weil die operative Tochtergesellschaft LYMI Inc. heißt. Die Holding wurde 2019 als REF Topco, Inc. gegründet und am 11. April 2025 in Reformation Inc. umbenannt; das technische Kürzel in den XBRL-Daten und Dateinamen blieb „lymi“. Das Deckblatt des Quartalsberichts vom 11. September 2026 nennt eindeutig Reformation Inc., Handelssymbol REF, New York Stock Exchange, SEC-Kennnummer CIK 0001787117.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.