Nano Labs: 108 Millionen Dollar Bilanzsumme, 1,3 Millionen Dollar Kasse
Nano Labs nennt sich in seinen eigenen Mitteilungen „Web-3.0-Infrastrukturanbieter und Krypto-Reserve-Unternehmen". Angefangen hat die Firma aus Hangzhou als Chipentwickler. Der Jahresbericht an die US-Börsenaufsicht SEC zeigt, was von beidem übrig ist: 27,0 Millionen Yuan Jahresumsatz 2025 nach 78,3 Millionen im Jahr 2023, im ersten Halbjahr 2026 noch 2,8 Millionen — und ein Halbjahresverlust von 316,7 Millionen Yuan, von dem 250,5 Millionen allein aus dem gefallenen Kurs der eigenen Kryptoreserve stammen. Drei Jahre in Folge floss Geld aus dem laufenden Geschäft ab; hereingekommen ist es vom Kapitalmarkt. Keine Anlageberatung — nur die Frage, was in der Kasse liegt, wenn man das Schild über der Tür abnimmt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 2,20 $ -5,50 %
- Marktkapitalisierung
- 0,1 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 2/10
Kursentwicklung seit 11. September 2026: -11,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,60 $ bis 5,90 $ · Letzter Kurs: 2,20 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die nichts mit Gier zu tun hat und trotzdem teuer wird — nennen wir sie die Neues-Schild-Falle. Sie funktioniert so: Eine Firma hängt ein neues Schild über die Tür. Aus „Chipentwickler" wird „Web-3.0-Infrastruktur", daraus „Krypto-Reserve-Unternehmen", und ganz zuletzt kommt noch „KI-Agenten-Hardware" dazu. Dein Kopf liest das Schild und ergänzt still das Geschäft dahinter. Er stellt sich Rechenzentren vor, volle Lager, Kunden. Nur: Das Schild ist gestrichen, der Laden dahinter ist derselbe geblieben — und wie voll er ist, steht nicht auf dem Schild, sondern im Bericht an die US-Börsenaufsicht SEC. Nano Labs Ltd (Nasdaq: NA) aus Hangzhou hat in vier Jahren drei Schilder aufgehängt. Machen wir also einen Deal: Bevor du eines davon kaufst, gehen wir gemeinsam hinein und schauen in die Kasse. Die Unterlagen dafür sind öffentlich — der Jahresbericht (Form 20-F) für 2025 vom 13. April 2026 und die Zwischenmeldungen (Form 6-K) danach, zuletzt die Halbjahreszahlen vom 28. August 2026. Ein SEC-Bericht wird unter Strafandrohung abgegeben. Am Ende entscheidest du selbst.
Was Nano Labs eigentlich macht — Chips entwerfen, Kryptowährung horten
Nano Labs ist von Hause aus ein fabless Chipentwickler. „Fabless" heißt übersetzt: Die Firma entwirft Halbleiter, besitzt aber keine eigene Fabrik — sie ist der Architekt, nicht die Baufirma. Gefertigt wird bei fremden Auftragsgießereien, zusammengebaut und getestet ebenfalls bei Dritten. Die eigenen Entwürfe heißen Cuckoo (Chips für hohen Datendurchsatz) und Darkbird (Chips für hohe Rechenleistung), dazu kommen Bitcoin-Mining-Maschinen der Marke iPollo. Zum 31. Dezember 2025 hatte das Unternehmen laut Jahresbericht 67 Beschäftigte, 46 erteilte Patente, 40 eingetragene Software-Urheberrechte und vier Rechte an Chip-Layouts. Die Gesellschaft ist auf den Cayman-Inseln eingetragen, der Betrieb sitzt in Hangzhou in der Volksrepublik China, notiert wird die Class-A-Aktie am Nasdaq Global Market.
Seit 2025 steht ein zweites Schild über der Tür. Nano Labs hat BNB, die Hauswährung der BNB-Chain, zu seinem „primären Reservewert" erklärt und kauft sie planmäßig. Zum 31. Dezember 2025 lagen 126.662 BNB im Bestand — Anschaffungskosten 636,3 Millionen Yuan, Zeitwert 768,6 Millionen Yuan (109,3 Millionen US-Dollar) — plus ein Anspruch auf 3.338 weitere BNB, die als Sicherheit bei einer dritten Handelsplattform liegen. Seit März 2026 gibt es ein drittes Schild: den iPollo ClawPC A1 Mini, einen kleinen Rechner für das quelloffene KI-Agentensystem OpenClaw. Das ist keine Randnotiz, sondern die erklärte neue Produktlinie — nur eben eine, die bislang keinen erkennbaren Umsatz beiträgt.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Ergebnis von Nano Labs hängt fast vollständig am Kurs einer Kryptowährung, während das Geschäft, das die Firma eigentlich betreibt, auf einen Bruchteil geschrumpft ist — und der Kapitalmarkt, nicht der Betrieb, bezahlt die Rechnungen. Wichtig zur Einordnung: Nano Labs ist bei der SEC ein Foreign Private Issuer, ein ausländischer Emittent. Das heißt, es gibt keinen Quartalsbericht (10-Q) — nur einen Jahresbericht (20-F) und freiwillige Zwischenmeldungen (6-K). Wer auf Quartalszahlen wartet, wartet bei dieser Aktie vergeblich; berichtet wird im Halbjahresrhythmus.
Die Firmengeschichte für Anleger
-
2022
Börsengang am Nasdaq (Handelsstart 12. Juli)
3.540.000 Class-A-Aktien gehen an die Börse, im September folgen 4.166.668 weitere. Für Anleger der Startpunkt — und der Beginn einer langen Reihe von Kapitalmaßnahmen.
-
2024
Zwei Aktienzusammenlegungen in zehn Monaten
Zum 31. Januar 2:1, zum 3. November 10:1 — zusammen 20:1. Aus zwanzig Aktien wird eine; der Kurs steigt rechnerisch, der Anteil am Unternehmen bleibt gleich.
-
2025
BNB wird zum Reservewert erklärt
Bis Jahresende sammelt das Unternehmen 126.662 BNB für 636,3 Millionen Yuan Anschaffungskosten. Ab hier bestimmt ein Kryptokurs, ob der Jahresabschluss schwarz oder rot ist.
-
2025
Gewinn von 125,9 Millionen Yuan — bei 108,3 Millionen Mittelabfluss
Der Gewinn stammt aus 178,6 Millionen Yuan Zeitwertaufwertung. Aus der Kasse floss im selben Jahr Geld ab; für Aktionäre ein Gewinn ohne Zahlungswirkung.
-
2026
iPollo ClawPC A1 Mini kommt auf den Markt (März)
Ein kleiner Rechner für das KI-Agentensystem OpenClaw, im Jahresbericht als neue Produktlinie geführt. Ein Umsatzbeitrag ist bis zum Halbjahresbericht nicht erkennbar.
-
2026
Halbjahresverlust von 316,7 Millionen Yuan (28. August)
Die Kryptoposition verliert 250,5 Millionen Yuan, der Umsatz fällt auf 2,8 Millionen. Der Buchwert je Aktie schrumpft damit binnen sechs Monaten um rund die Hälfte.
Wie die Aktie auf unseren Tisch kam
Nano Labs kam nicht über einen Qualitäts- oder Wachstumsfilter auf die Liste, sondern über die Marktbeobachtung: Der Kurs bewegte sich in den zwölf Monaten bis zum 11. September 2026 zwischen 1,58 und 6,10 US-Dollar — der Tiefstkurs war also rund ein Viertel des Höchstkurses. Der hauseigene Aktien-Scanner zeigt zum selben Datenstand ein Beta von 3,47 (die Aktie schwankt also gut dreieinhalbmal so stark wie der Gesamtmarkt), eine Leerverkaufsquote von 9,7 Prozent des Streubesitzes von rund 8,4 Millionen Aktien und eine Zinsdeckung von minus 6,28. Die letzte Zahl übersetzt: Das operative Ergebnis reicht nicht, um die Zinsen zu bezahlen — es ist selbst negativ. Auf dem Qualitätsmaßstab nach Piotroski, der neun Punkte vergeben kann, steht die Firma bei 5 von 9. Fünf von neun ist mittelmäßig, nicht gut; eine kerngesunde Firma liegt bei 8 oder 9.
Zwei Kennzahlen fehlen im Scanner bewusst, und das ist ehrlicher als ein erfundener Wert: Es gibt für Nano Labs kein Altman-Z und keinen Netto-Umlaufvermögenswert, weil die Bilanz in chinesischen Yuan geführt wird, die Aktie aber in US-Dollar notiert. Wer Marktwert in Dollar durch Bilanzposten in Yuan teilt, bekommt eine Zahl, die nach Präzision aussieht und keine ist. Wir rechnen deshalb im Folgenden alles in Yuan und stellen den Dollar-Wert nur dort daneben, wo das Unternehmen ihn selbst angibt — es nutzt den Referenzkurs der chinesischen Zentralbank, 7,0288 Yuan je Dollar zum 31. Dezember 2025 und 6,8109 Yuan je Dollar zum 30. Juni 2026.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Nano Labs spricht, und das ist mehr als nichts. Das Unternehmen hat echte Technik: eigene Chip-Architekturen in 55, 40 und 22 Nanometern, 46 erteilte Patente, einen funktionierenden Vertrieb für Mining-Hardware. Es hat 2025 tatsächlich einen Konzerngewinn von 125,9 Millionen Yuan ausgewiesen, nach zwei tiefroten Jahren. Und es hat eine Bilanz, die auf den ersten Blick solide wirkt: Zum 30. Juni 2026 stehen einer Bilanzsumme von 736,7 Millionen Yuan (108,2 Millionen US-Dollar) 351,1 Millionen Yuan Verbindlichkeiten gegenüber — eine Eigenkapitalquote von rund 52 Prozent. Das ist nicht die Bilanz einer überschuldeten Firma.
Jetzt die Kurve, die den Zusammenhang zerlegt:
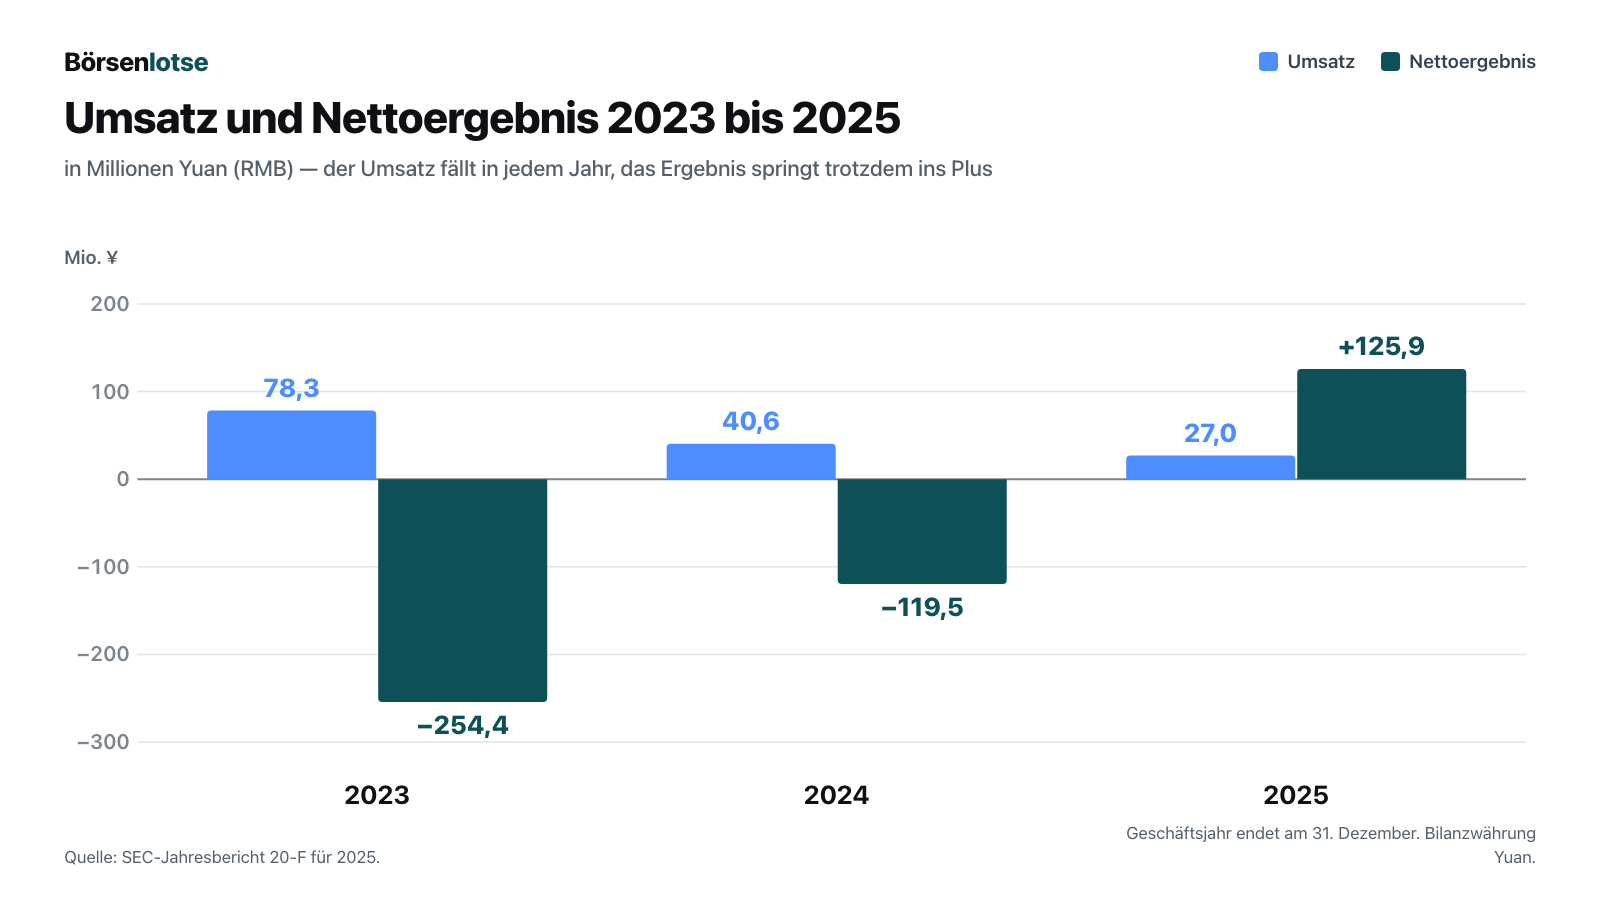
Die Auflösung steht in der Gewinn- und Verlustrechnung, eine Zeile über dem Betriebsergebnis: Die Zeitwertänderung der Kryptobestände. 2024 kostete sie 15,7 Millionen Yuan, 2025 brachte sie 178,6 Millionen Yuan ein. Ohne diese eine Zeile wäre aus dem Gewinn von 125,9 Millionen ein deutlicher Verlust geworden — denn im selben Jahr 2025 stand ein Bruttoverlust von 39,8 Millionen Yuan in den Büchern: Die Herstellkosten von 66,8 Millionen lagen über dem Umsatz von 27,0 Millionen. Die Firma verkaufte ihre Produkte also für weniger, als sie kosteten.
Im ersten Halbjahr 2026 lief derselbe Mechanismus rückwärts. Der Umsatz fiel auf 2,8 Millionen Yuan (0,4 Millionen US-Dollar) nach 8,3 Millionen im Vorjahreszeitraum — der Bericht begründet das mit dem Absatzrückgang der iPollo-V-Reihe. Die Kryptoposition verlor 250,5 Millionen Yuan (36,8 Millionen US-Dollar) an Wert. Unterm Strich: ein Halbjahresverlust von 316,7 Millionen Yuan (46,5 Millionen US-Dollar) nach 11,8 Millionen im Vorjahreszeitraum. Der Finanzvorstand Bing Chen benennt die Ursache in der Mitteilung vom 28. August 2026 selbst:
„The volatility of market prices resulted in changes in the fair value of cryptocurrencies, which in turn contributed to an increase in the net loss."
Übersetzung: „Die Schwankung der Marktpreise führte zu Änderungen des Zeitwerts der Kryptowährungen, was wiederum zu einem Anstieg des Nettoverlusts beitrug."
— Nano Labs Ltd, SEC-Zwischenmeldung 6-K vom 28. August 2026, Anlage 99.1
Merke dir den Satz: Wer diese Aktie kauft, kauft in erster Linie einen Kryptokurs — die Chipfirma liegt als Beigabe daneben. Wie stark die Reserve das Bild bestimmt, zeigt die Mitteilung vom selben Tag an anderer Stelle:
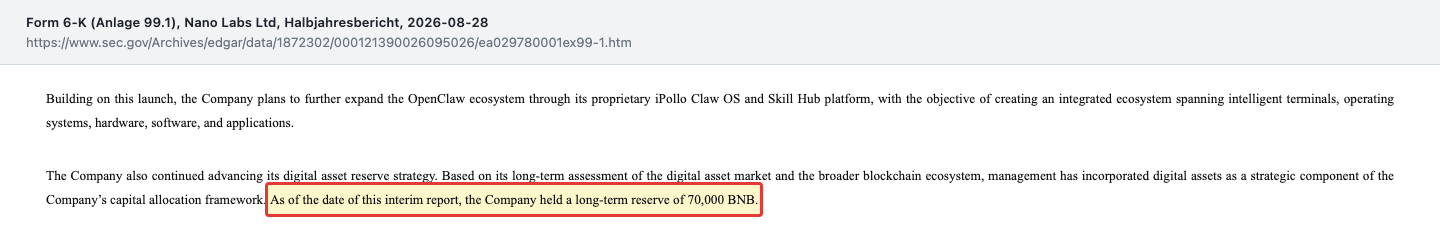
Zur Fairness gehört: Die 126.662 BNB vom Jahresende sind der Gesamtbestand, die 70.000 BNB beschreibt das Unternehmen als „langfristige Reserve" — beides ist nicht zwingend dieselbe Bezugsgröße. Belegbar ist aber der Bilanzwert, und der spricht eine klare Sprache: Sämtliche Kryptobestände zusammen stehen zum 30. Juni 2026 mit 393,4 Millionen Yuan in den Büchern (109,0 Millionen kurzfristig, 24,6 Millionen verpfändet, 259,8 Millionen langfristig), nach 768,6 Millionen Yuan ein halbes Jahr zuvor. Rund die Hälfte der Reserve ist in sechs Monaten verschwunden — durch Kursverfall, Verkäufe oder beides.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Betrieb hat noch nie Geld eingebracht — der Kapitalmarkt schon
Ein Gewinn in der Gewinn- und Verlustrechnung ist eine Buchungsgröße. Ob Geld in der Kasse landet, steht in der Kapitalflussrechnung — und dort sieht es bei Nano Labs in jedem der letzten drei Jahre gleich aus:
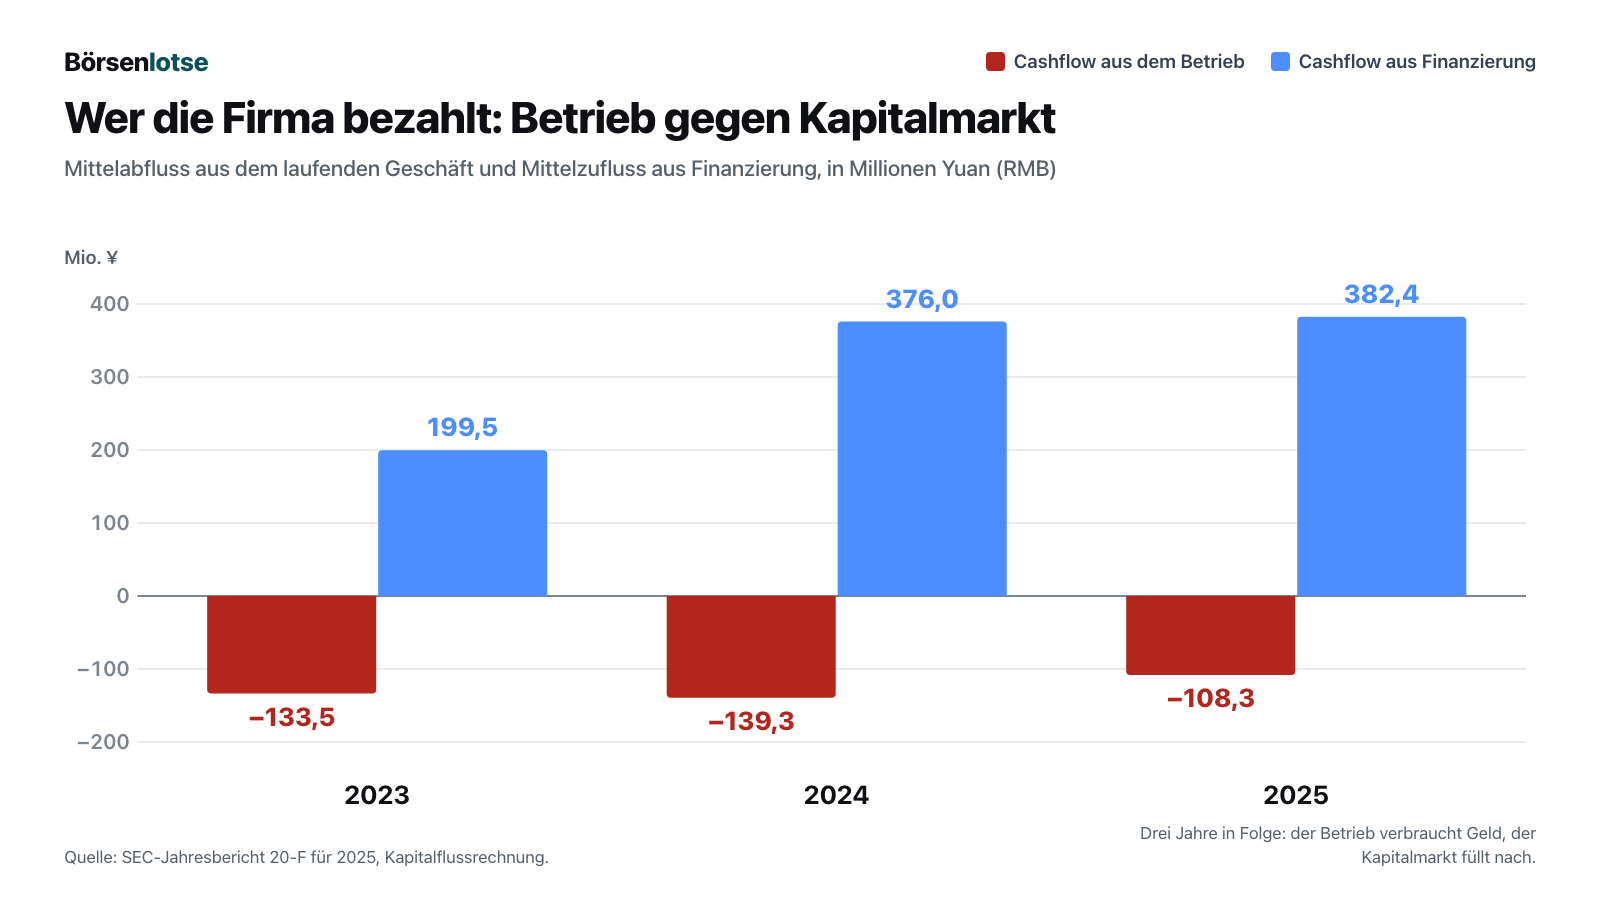
2025 ist der Fall besonders deutlich, weil Gewinn und Geldfluss in entgegengesetzte Richtungen zeigen: 125,9 Millionen Yuan Gewinn auf dem Papier, 108,3 Millionen Yuan Mittelabfluss in der Kasse. Übersetzt in ein Alltagsbild: Stell dir jemanden vor, dessen Vermögen im Jahr um 20.000 Euro gestiegen ist, weil sein Depot gestiegen ist — der aber gleichzeitig 17.000 Euro mehr ausgegeben hat, als er verdient hat, und die Lücke mit einem Kredit gestopft hat. Reicher auf dem Papier, ärmer auf dem Konto. Der Jahresbericht formuliert die Folge daraus in dürren Worten:
„Our ability to continue as a going concern is dependent on our management's ability to successfully execute our business plan, which includes increasing revenues while controlling costs and operating expenses as well as generating operational cash flows and continuing to gain support from outside sources of financing."
Übersetzung: „Unsere Fähigkeit, das Unternehmen fortzuführen, hängt davon ab, dass unser Management den Geschäftsplan erfolgreich umsetzt — dazu gehört, die Umsätze zu steigern und zugleich die Kosten und Betriebsausgaben zu kontrollieren, operative Zahlungsmittelzuflüsse zu erwirtschaften und weiterhin Unterstützung aus externen Finanzierungsquellen zu erhalten."
— Nano Labs Ltd, SEC-Jahresbericht 20-F für 2025, Item 5 „Operating and Financial Review", Abschnitt „Liquidity"
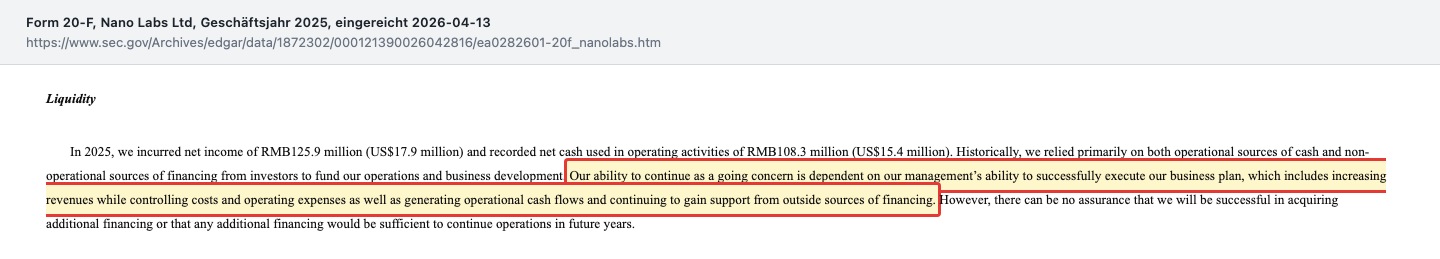
Wichtig zur Einordnung, damit hier nichts Falsches stehen bleibt: Das ist kein förmlicher Zweifel des Abschlussprüfers an der Unternehmensfortführung. MaloneBailey LLP hat den Abschluss 2025 ohne einen solchen Zusatz testiert. Es ist die Selbstbeschreibung des Unternehmens — und sie sagt unmissverständlich, dass die Fortführung an fortlaufender Finanzierung von außen hängt.
Unbequeme Wahrheit Nr. 2: Das Geld aus dem Kapitalmarkt floss nicht in die Chips, sondern in die Kryptowährung
Wenn eine Technologiefirma Geld einsammelt, erwartet man, dass es in Technologie fließt. Bei Nano Labs lässt sich das nachrechnen, und das Ergebnis ist eindeutig. Die Forschungs- und Entwicklungsausgaben fielen von 88,6 Millionen Yuan (2023) über 50,1 Millionen (2024) auf 8,1 Millionen Yuan (2025) — ein Rückgang um rund 91 Prozent in zwei Jahren. Der Jahresbericht begründet das damit, dass die Entwicklung gestrafft wurde: Die Gehälter in der Entwicklung fielen von 21,0 auf 2,8 Millionen Yuan, die Dienstleistungsgebühren von 8,0 auf 0,5 Millionen, die Materialkosten von 6,3 auf 0,6 Millionen. Im selben Jahr 2025 kaufte das Unternehmen laut Kapitalflussrechnung Kryptowährung für 351,4 Millionen Yuan (50,0 Millionen US-Dollar), dem standen Verkäufe von 55,4 Millionen gegenüber.
Das Verhältnis in einem Satz: Auf jeden Yuan, den Nano Labs 2025 in die eigene Technik steckte, kamen rund 43 Yuan Kryptokäufe. Für ein Unternehmen, das im eigenen Jahresbericht schreibt „We are committed to the development of HTC chips and HPC chips", ist das eine bemerkenswerte Prioritätensetzung. Und sie dürfte die Umsatzkurve mit erklären: Wer die Entwicklung auf ein Zehntel zurückfährt, hat in zwei Jahren keine neuen Produkte zu verkaufen. Im ersten Halbjahr 2026 stiegen die Entwicklungsausgaben wieder — auf 4,4 Millionen Yuan, ein Plus von 39,8 Prozent, aber eben von einer sehr niedrigen Basis aus.
Unbequeme Wahrheit Nr. 3: Ein einziger Kunde brachte 2025 fast sechzig Prozent des Umsatzes
Kundenkonzentration ist so ein Begriff, der in Geschäftsberichten harmlos aussieht. Übersetzt heißt er: Wenn dein Nachbar erzählt, sein Betrieb laufe gut, und auf Nachfrage einräumt, dass ein einziger Auftraggeber fast sechzig Prozent seiner Rechnungen bezahlt — würdest du kurz schlucken? Genau das steht bei Nano Labs im Kapitel der Risikofaktoren:
„In 2023, 2024 and 2025 we generated approximately 15.0%, 13.0% and 59.0% of our total revenues from our largest customer of each year and approximately 55.0%, 53.0% and 84.0% from the top five largest customers, respectively."
Übersetzung: „In den Jahren 2023, 2024 und 2025 erzielten wir rund 15,0 Prozent, 13,0 Prozent und 59,0 Prozent unserer Gesamtumsätze mit dem jeweils größten Kunden des Jahres und rund 55,0 Prozent, 53,0 Prozent und 84,0 Prozent mit den fünf größten Kunden."
— Nano Labs Ltd, SEC-Jahresbericht 20-F für 2025, Item 3.D Risikofaktoren
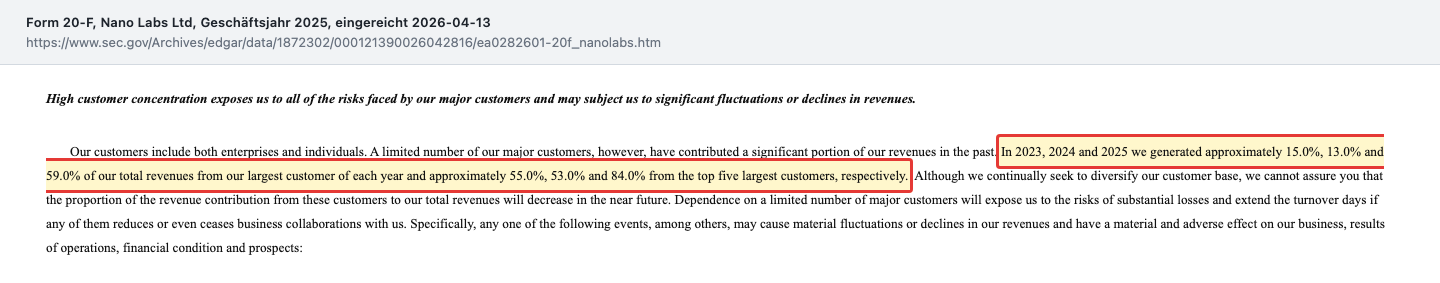
Beachte die Richtung: Die Abhängigkeit ist nicht historisch gewachsen, sie ist innerhalb eines Jahres von 13 auf 59 Prozent gesprungen. Das liegt auch daran, dass der Umsatz insgesamt eingebrochen ist — je kleiner der Kuchen, desto größer der Anteil eines einzelnen Stücks. Praktisch heißt das: Springt dieser eine Kunde 2026 ab, verschwindet mehr als die Hälfte eines ohnehin winzigen Umsatzes. Diese Sorte Abhängigkeit kennen wir aus anderen Analysen des Krypto-Hardware-Umfelds, etwa bei Riot Platforms, wo das Geschäftsmodell ebenfalls an wenigen Stellschrauben hängt.
Unbequeme Wahrheit Nr. 4: 1,3 Millionen Dollar Kasse gegen 51,5 Millionen Dollar Schulden
Das ist der Punkt, an dem die Bilanz von Nano Labs aufhört, beruhigend zu sein. Zum 30. Juni 2026 standen in der Kasse 9,0 Millionen Yuan — nach dem Umrechnungskurs des Unternehmens rund 1,3 Millionen US-Dollar. Dem gegenüber stehen 351,1 Millionen Yuan (51,5 Millionen US-Dollar) Verbindlichkeiten, darunter 23,0 Millionen kurzfristige Bankschulden, 7,7 Millionen fällige Tilgungen, 175,0 Millionen langfristige Schulden und 17,7 Millionen Yuan (2,6 Millionen US-Dollar) Kredite, die in Kryptowährung zurückzuzahlen sind. Zum Vergleich: Die reinen Barkosten des Halbjahres — Vertrieb, Verwaltung, Entwicklung — summierten sich auf 35,4 Millionen Yuan. Die Kasse deckte davon zum Stichtag nicht einmal zwei Monate.
Zahlungsfähig bleibt die Firma nach Lage des Berichts also vor allem, indem sie Kryptowährung verkauft, neue Aktien ausgibt oder neue Kredite aufnimmt. Genau das tut sie: Zum 31. Dezember 2025 hatte Nano Labs eine Kreditlinie über 198 Millionen Yuan, von der 177,8 Millionen Yuan (25,3 Millionen US-Dollar) gezogen waren — besichert mit Sachanlagen im Buchwert von 176,7 Millionen Yuan und einem immateriellen Vermögenswert von 45,8 Millionen Yuan. Auf Deutsch: Verpfändet sind die selbst errichteten Betriebsgebäude in Hangzhou und Shaoxing und das dazugehörige Landnutzungsrecht über 49.452 Quadratmeter in Shaoxing, das das Unternehmen 2022 für 50 Jahre erworben hat. Daraus folgt ein Merksatz, der über Nano Labs hinausreicht: Eine hohe Eigenkapitalquote hilft nicht, wenn das Eigenkapital in einem Vermögenswert steckt, der an einem Tag um ein Drittel fallen kann.
Unbequeme Wahrheit Nr. 5: Zwanzigfache Zusammenlegung — und trotzdem dreimal so viele Aktien
Verwässerung heißt übersetzt: Dein Stück vom Kuchen wird kleiner, weil ständig neue Stücke abgeschnitten werden. Bei Nano Labs ist der Kuchen zweimal neu geschnitten worden. Zum 31. Januar 2024 legte das Unternehmen je zwei Aktien zu einer zusammen, zum 3. November 2024 dann je zehn zu einer — zusammen eine Zusammenlegung im Verhältnis 20 zu 1 binnen zehn Monaten. Eine Zusammenlegung an sich nimmt niemandem etwas weg; sie macht aus zwanzig kleinen Scheiben eine große. Sie wird üblicherweise gemacht, wenn ein Kurs zu niedrig für die Börsenregeln zu werden droht.
Interessant ist, was danach passierte. Die gewichtete Aktienzahl stieg von 5.888.507 (2023) über 8.049.592 (2024) auf 19.858.117 (2025) und im ersten Halbjahr 2026 auf 22.674.071 — also fast das Vierfache innerhalb von zweieinhalb Jahren, und das nach der 20:1-Zusammenlegung. Zwei Umwandlungen von Gesellschafterdarlehen in Aktien (2023 und 2024) und mehrere Platzierungen über Regalprospekte stecken darin. Wie viel Raum noch bleibt, steht in der Klammer der Bilanz: 1.097.141.091 genehmigte Class-A-Aktien bei 20.712.924 ausgegebenen. Dazu kommen Optionsscheine über gewichtet 2.348.554 Aktien, die im Jahr 2025 nur deshalb nicht in die verwässerte Ergebnisrechnung eingingen, weil sie das Ergebnis verbessert hätten. Und die Stimmrechte liegen ohnehin fest: Vorstand und Aufsichtsgremium hielten zum Zeitpunkt des Jahresberichts 34,9 Prozent der Aktien, aber 90,7 Prozent der Stimmen — jede Class-B-Aktie zählt 50 Stimmen. Eine Hauptversammlung entscheidet hier nichts, was der Gründer nicht will.
Unbequeme Wahrheit Nr. 6: Eine zweite, gehebelte Etage — die Decumulator-Verträge
Wer bis hierher gelesen hat, hält Nano Labs vielleicht für einen durchsichtigen BNB-Stellvertreter: Kryptokurs rauf, Aktie rauf. Die Bilanz zum 30. Juni 2026 zeigt eine Ebene mehr. Dort taucht erstmals eine Position „Derivative assets" über 41,7 Millionen Yuan (6,1 Millionen US-Dollar) auf, die ein halbes Jahr zuvor noch nicht existierte. Der Bericht erklärt sie damit, dass das Unternehmen „decumulator agreements" mit Dritten geschlossen habe. Ein Decumulator ist ein strukturiertes Termingeschäft: Man verkauft einen Basiswert über einen festen Zeitraum in Raten zu einem vereinbarten Kurs — und muss im ungünstigen Fall ein Vielfaches der Menge liefern. Der Jahresbericht beschreibt die Familie dieser Geschäfte selbst:
„We hold BNB as a primary reserve asset and, in connection with our treasury management and investment activities, we have entered into derivative contracts such as decumulator agreements and cryptocurrency loan arrangements."
Übersetzung: „Wir halten BNB als primären Reservewert und haben im Zusammenhang mit unserer Finanzmittelsteuerung und unseren Anlagetätigkeiten Derivatverträge wie Decumulator-Vereinbarungen und Kryptowährungs-Darlehen abgeschlossen."
— Nano Labs Ltd, SEC-Jahresbericht 20-F für 2025, Item 3.D Risikofaktoren
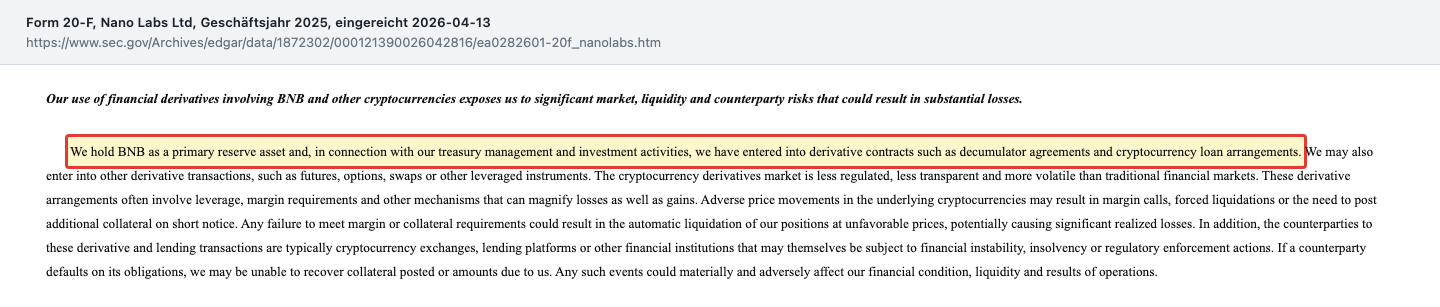
Im ersten Halbjahr 2026 kostete diese Position bereits 2,8 Millionen Yuan an Zeitwert. Das ist gemessen am Halbjahresverlust wenig — aber der Punkt ist nicht die bisherige Verlusthöhe, sondern die Bauart: Der Bericht selbst nennt Hebel, Nachschussforderungen und die Möglichkeit einer Zwangsliquidation zu ungünstigen Kursen. Wir haben den Fund deshalb zusätzlich in unseren Beifang-Feed aufgenommen.
Bewertung: Was rund 55 Millionen Dollar hier eigentlich kaufen
Rechnen wir nüchtern. Ausstehend waren zum 30. Juni 2026 19.147.732 Class-A- und 2.858.909 Class-B-Aktien, zusammen rund 22,0 Millionen Stück. Beim Schlusskurs von 2,48 US-Dollar am 11. September 2026 ergibt das einen Börsenwert von grob 55 Millionen US-Dollar. Dem stehen gegenüber: ein den Aktionären von Nano Labs zurechenbares Eigenkapital von 400,2 Millionen Yuan (58,8 Millionen US-Dollar) — also ein Kurs-Buchwert-Verhältnis von rund 0,93. Und ein Umsatz der letzten zwölf Monate von rund 21,5 Millionen Yuan (etwa 3,2 Millionen US-Dollar), woraus ein Kurs-Umsatz-Verhältnis von grob 17 folgt.
Beide Zahlen zusammen ergeben das eigentliche Bild. Ein Kurs-Buchwert-Verhältnis knapp unter 1 sieht nach Substanz aus — aber der Buchwert besteht zu mehr als der Hälfte aus Kryptowährung (393,4 Millionen Yuan von 736,7 Millionen Bilanzsumme), die im abgelaufenen Halbjahr rund die Hälfte ihres Werts verloren hat. Ein Kurs-Umsatz-Verhältnis von 17 wäre bei einer wachsenden Softwarefirma diskutabel; hier steht es über einem Umsatz, der seit drei Jahren fällt und mit Bruttoverlust verkauft wird. Wer diese Aktie kauft, kauft in erster Linie eine gehebelte, schuldenfinanzierte BNB-Position mit einer schrumpfenden Chipfirma obendrauf — ein Muster, das wir auch bei anderen Unternehmen mit Kryptobilanz gesehen haben, etwa in unserer Analyse zu American Bitcoin.
Einen Analysten-Konsens gibt es nicht: Für Nano Labs liegen im Datenbestand keine Schätzungen vor. Das ist bei einer Firma dieser Größe normal und selbst eine Information — es gibt schlicht niemanden, der die Zahlen für dich vorkaut. Ein Kurs-Gewinn-Verhältnis lässt sich mangels nachhaltigem Gewinn ohnehin nicht bilden; der ausgewiesene Gewinn 2025 war das Ergebnis einer Kursbewegung, nicht eines Geschäfts.
Chancen und Risiken auf einen Blick
Was für Nano Labs spricht:
- Echte Technik statt reiner Hülle: eigene Chip-Architekturen in 55, 40 und 22 Nanometern, 46 erteilte Patente, 40 Software-Urheberrechte und vier Chip-Layout-Rechte zum 31. Dezember 2025.
- Die Bilanz ist nicht überschuldet: 736,7 Millionen Yuan Bilanzsumme gegen 351,1 Millionen Verbindlichkeiten zum 30. Juni 2026, Eigenkapitalquote rund 52 Prozent; der Kurs liegt mit einem Kurs-Buchwert-Verhältnis von rund 0,93 knapp unter dem ausgewiesenen Buchwert.
- Die Kryptoreserve ist ein echter, liquider Vermögenswert: 393,4 Millionen Yuan zum 30. Juni 2026, verwahrt in Wallets bei Handelsplattformen wie Hashkey Exchange, CEFFU, Coinbase und Binance, abgesichert über ein Mehrfach-Unterschrift-Verfahren und Hardware-Wallets in Tresoren — bei steigendem BNB-Kurs schlägt das unmittelbar auf Buchwert und Ergebnis durch.
- Rückkaufprogramm läuft: Im Oktober 2025 kündigte das Unternehmen Rückkäufe über bis zu 25,0 Millionen US-Dollar an; bis zum 26. August 2026 waren davon 3,2 Millionen US-Dollar ausgeführt.
- Neue Anknüpfungspunkte sind belegt, nicht nur behauptet: Validator-Knoten im Canton Network (5. August 2026) und eine Absichtserklärung mit ALT5 Sigma über KI-Rechenzentren (24. April 2026) — beides ohne Umsatzzusage, aber dokumentiert.
Was dagegen spricht:
- Das operative Geschäft ist fast verschwunden: Umsatz 78,3 → 40,6 → 27,0 Millionen Yuan (2023 bis 2025) und 2,8 Millionen im ersten Halbjahr 2026, dabei durchgehend Bruttoverlust — 39,8 Millionen Yuan im Jahr 2025, 5,8 Millionen im ersten Halbjahr 2026.
- Der Betrieb verbraucht Geld: minus 133,5, minus 139,3 und minus 108,3 Millionen Yuan operativer Cashflow in den Jahren 2023 bis 2025 — auch im Gewinnjahr 2025. Der Jahresbericht knüpft die Fortführung ausdrücklich an weitere Finanzierung von außen.
- Die Kasse ist dünn: 9,0 Millionen Yuan (1,3 Millionen US-Dollar) zum 30. Juni 2026 gegen 35,4 Millionen Yuan Barkosten allein im vergangenen Halbjahr; Sachanlagen und ein immaterieller Vermögenswert sind für eine gezogene Kreditlinie von 177,8 Millionen Yuan verpfändet.
- Das Ergebnis hängt an einem einzigen Kurs: 250,5 Millionen Yuan Zeitwertverlust auf Kryptowährung im ersten Halbjahr 2026 gegen 178,6 Millionen Zeitwertgewinn im Jahr 2025 — und zusätzlich Derivate aus Decumulator-Verträgen über 41,7 Millionen Yuan, die der Bericht selbst mit Hebel und Nachschusspflichten beschreibt.
- Abhängigkeiten und Kontrolle: 59 Prozent des Umsatzes 2025 von einem einzigen Kunden, 84 Prozent von fünf; Vorstand und Aufsichtsgremium halten 34,9 Prozent der Aktien und 90,7 Prozent der Stimmen, bei einem genehmigten Kapital von 1.097.141.091 Class-A-Aktien gegenüber 20.712.924 ausgegebenen.
Ein menschliches Fazit
Zurück zur Neues-Schild-Falle vom Anfang. Ihr Kern ist nicht, dass Schilder lügen — die Schilder von Nano Labs sind formal alle korrekt. Das Unternehmen entwirft wirklich Chips, es hält wirklich BNB, es verkauft wirklich einen kleinen KI-Rechner. Ihr Kern ist, dass ein Schild dir eine Größenordnung suggeriert, die niemand versprochen hat. „Krypto-Reserve-Unternehmen" klingt nach einer Kriegskasse; in der Kasse lagen am 30. Juni 2026 1,3 Millionen US-Dollar. „KI-Agenten-Hardware" klingt nach einem Produktzyklus; im Halbjahr davor wurden für 0,4 Millionen US-Dollar Waren verkauft. „Chipentwickler" klingt nach Forschung; die Forschungsausgaben sind in zwei Jahren um rund 91 Prozent gefallen.
Das alles ist legal und vollständig offengelegt — es macht die Aktie nur zu etwas anderem, als das Schild vermuten lässt. Sie ist ein gehebelter Kurszettel auf BNB, ausgestattet mit Schulden, verpfändeten Betriebsgebäuden, einem einzigen großen Kunden und einer Führungsgruppe, der 90,7 Prozent der Stimmen gehören. Wer das will, kann es hier bekommen — aber dann sollte er es auch so nennen: als Kryptowette, nicht als Chip- oder KI-Investment. Die ehrliche Frage an dich lautet deshalb nicht „Ist Nano Labs ein KI-Wert?", sondern: Würdest du für ein Kryptodepot einen Aufschlag zahlen, bei dem eine schrumpfende Firma mit dünner Kasse gratis dranhängt — und dessen Verwalter du nie abwählen kannst? Wenn ja, hast du eine These. Wenn nein, hattest du ein Schild. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Nano Labs Ltd — SEC-Jahresbericht 20-F für 2025 (eingereicht 13. April 2026)
- Nano Labs Ltd — SEC-Zwischenmeldung 6-K vom 28. August 2026, Anlage 99.1: Halbjahreszahlen und Bilanz zum 30.06.2026
- Nano Labs Ltd — SEC-Zwischenmeldung 6-K vom 30. März 2026, Anlage 99.1: Zahlen des zweiten Halbjahres 2025
- Nano Labs Ltd — SEC-Zwischenmeldung 6-K vom 5. August 2026: Validator-Knoten im Canton Network
- Nano Labs Ltd — SEC-Zwischenmeldung 6-K vom 24. April 2026: Absichtserklärung mit ALT5 Sigma
- Nano Labs Ltd — SEC-Zwischenmeldung 6-K vom 31. August 2026: Rücktritt eines Direktors
- Vollständige SEC-Einreichungshistorie von Nano Labs Ltd: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kursreihe, Streubesitz, Leerverkaufsquote, Kennzahlen; Datenstand 11. September 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Nano-Labs-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen CNY, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 39,4 | 983,2 | 78,3 | 40,6 | 27,0 |
| Betriebsergebnis (EBIT) | -178,8 | 20,7 | -260,8 | -98,5 | -107,2 |
| Nettogewinn | -174,9 | 31,1 | -252,8 | -113,2 | 135,5 |
| Nettomarge | -443,6 % | 3,2 % | -322,7 % | -278,8 % | 501,6 % |
| Gewinn je Aktie | -3,37 CNY | 0,58 CNY | -4,29 CNY | -1,67 CNY | 5,74 CNY |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Operatives Geschäft negativ
- Der Umsatz fiel drei Jahre in Folge von 78,3 (2023) über 40,6 (2024) auf 27,0 Millionen Yuan (2025) und im ersten Halbjahr 2026 auf 2,8 Millionen Yuan. In beiden zuletzt berichteten Zeiträumen lagen die Herstellkosten über dem Umsatz — Bruttoverlust 39,8 Millionen Yuan (2025) und 5,8 Millionen (erstes Halbjahr 2026). Die Forschungsausgaben sanken von 88,6 auf 8,1 Millionen Yuan.
- Ergebnisqualität negativ
- Das ausgewiesene Ergebnis misst den BNB-Kurs, nicht das Geschäft: 2025 trug die Zeitwertänderung der Kryptobestände 178,6 Millionen Yuan zum Gewinn von 125,9 Millionen bei; im ersten Halbjahr 2026 kostete dieselbe Zeile 250,5 Millionen Yuan und führte zu einem Verlust von 316,7 Millionen Yuan. Dazu kommen Derivate aus Decumulator-Verträgen über 41,7 Millionen Yuan.
- Liquidität & Finanzierung negativ
- Zum 30. Juni 2026 lagen 9,0 Millionen Yuan (1,3 Millionen US-Dollar) in der Kasse, gegen 35,4 Millionen Yuan Barkosten allein im vergangenen Halbjahr und 351,1 Millionen Yuan Verbindlichkeiten. Der operative Cashflow war 2023 bis 2025 durchgehend negativ (−133,5 / −139,3 / −108,3 Millionen Yuan); die Lücke füllte der Kapitalmarkt (+199,5 / +376,0 / +382,4 Millionen).
- Abhängigkeiten negativ
- Ein einziger Kunde stand 2025 für 59,0 Prozent des Umsatzes, die fünf größten für 84,0 Prozent — 2024 waren es noch 13,0 beziehungsweise 53,0 Prozent. Zugleich hängt mehr als die Hälfte der Bilanzsumme (393,4 von 736,7 Millionen Yuan zum 30. Juni 2026) am Kurs einer einzigen Kryptowährung, teils verpfändet und teils über Derivate gehebelt.
- Bilanzsubstanz & Bewertung neutral
- Die Bilanz ist nicht überschuldet: 736,7 Millionen Yuan Bilanzsumme gegen 351,1 Millionen Verbindlichkeiten, Eigenkapitalquote rund 52 Prozent; der Kurs liegt mit einem Kurs-Buchwert-Verhältnis von rund 0,93 knapp unter dem ausgewiesenen Buchwert (Stand 11. September 2026). Dieser Buchwert besteht allerdings mehrheitlich aus Kryptowährung, die im vergangenen Halbjahr rund die Hälfte ihres Werts verlor.
- Aktionärsstruktur negativ
- Class-B-Aktien tragen 50 Stimmen je Stück: Vorstand und Aufsichtsgremium hielten zum Jahresbericht 34,9 Prozent der Aktien und 90,7 Prozent der Stimmen. Das genehmigte Kapital umfasst 1.097.141.091 Class-A-Aktien bei 20.712.924 ausgegebenen; die gewichtete Aktienzahl stieg trotz einer 20:1-Zusammenlegung von 5,9 Millionen (2023) auf 22,7 Millionen (erstes Halbjahr 2026).
Nano Labs führt drei Schilder über derselben Tür: Chipentwickler, Krypto-Reserve-Unternehmen und seit März 2026 Anbieter von KI-Agenten-Hardware. Die Berichte an die US-Börsenaufsicht SEC zeigen, was dahinter steht: 27,0 Millionen Yuan Jahresumsatz 2025 und 2,8 Millionen im ersten Halbjahr 2026, beide Male mit Bruttoverlust; ein Konzernergebnis, das dem BNB-Kurs folgt (2025: +125,9 Millionen Yuan, erstes Halbjahr 2026: −316,7 Millionen); drei Jahre in Folge Mittelabfluss aus dem Betrieb, gedeckt vom Kapitalmarkt; und zum 30. Juni 2026 eine Kasse von 1,3 Millionen US-Dollar gegen 51,5 Millionen US-Dollar Verbindlichkeiten. Dem stehen echte Patente, eine nicht überschuldete Bilanz und eine liquide Kryptoreserve gegenüber. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil gleich zwei der harten Substanzbefunde belegt sind und nicht nur vermutet werden. Erstens der dauerhaft negative operative Cashflow trotz Gewinnausweis: In den Jahren 2023, 2024 und 2025 flossen aus dem laufenden Geschäft 133,5, 139,3 und 108,3 Millionen Yuan ab — auch 2025, dem Jahr mit dem ausgewiesenen Gewinn von 125,9 Millionen Yuan. Der Jahresbericht knüpft die Fortführung im Abschnitt „Liquidity" selbst daran, dass das Management den Geschäftsplan umsetzt und „weiterhin Unterstützung aus externen Finanzierungsquellen" erhält. Zweitens die Kassenreichweite: Zum 30. Juni 2026 lagen 9,0 Millionen Yuan (1,3 Millionen US-Dollar) in der Kasse, während allein die Barkosten für Vertrieb, Verwaltung und Entwicklung im vorangegangenen Halbjahr 35,4 Millionen Yuan betrugen — das reicht nicht für zwei Monate, geschweige denn für vier Quartale. Dazu kommt die Abhängigkeit von einer einzigen Gegenpartei auf der Umsatzseite: 59,0 Prozent des Umsatzes 2025 von einem Kunden. Ausdrücklich nicht ampelrelevant sind die Punkte, die man hier vermuten könnte: dass die Aktie mit einem Kurs-Buchwert-Verhältnis von rund 0,93 optisch billig aussieht, dass sie in zwölf Monaten zwischen 1,58 und 6,10 US-Dollar schwankte, dass der Streubesitz eng und die Leerverkaufsquote hoch ist. Das sind Preis- und Handelsargumente, die weder Rot begründen noch Grün ausschließen. Zur Fairness gehört die Gegenseite: Der Abschlussprüfer MaloneBailey LLP hat das Testat für 2025 ohne Hinweis auf Zweifel an der Unternehmensfortführung erteilt, das Eigenkapital ist mit 400,2 Millionen Yuan klar positiv, die Eigenkapitalquote lag zum 30. Juni 2026 bei rund 52 Prozent, und die Kryptoreserve ist ein liquider Vermögenswert, der sich verkaufen lässt. Gelb käme wieder in Betracht, sobald ein vollständiger Berichtszeitraum einen positiven operativen Cashflow zeigt und die Kasse die laufenden Betriebskosten eines Jahres deckt — ohne Verkauf von Reservewerten.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Nano Labs über die Marktbeobachtung, nicht über einen Qualitätsfilter: 52-Wochen-Spanne 1,58 bis 6,10 US-Dollar, Beta 3,47, Leerverkäufe 9,7 Prozent des Streubesitzes von rund 8,4 Millionen Aktien, Zinsdeckung minus 6,28, Piotroski-Punktzahl 5 von 9 (Datenstand 11. September 2026). Kein Altman-Z und kein Netto-Umlaufvermögenswert, weil die Bilanz in Yuan gegen eine Dollar-Notierung steht.
- Aktualitätsstand: Jüngster Periodenbericht ist der Jahresbericht 20-F für 2025, eingereicht am 13. April 2026. Als Foreign Private Issuer legt Nano Labs keinen Quartalsbericht (10-Q) vor; die jüngsten Zahlen stammen aus der Zwischenmeldung 6-K vom 28. August 2026 (Halbjahr zum 30. Juni 2026). Alle vier 6-K nach dem 13. April 2026 wurden ausgewertet; zusätzlich durchgesehen wurden acht Insider-Meldungen (Form 4) und zwei Form-144-Anzeigen, die das Bild nicht verändern.
- Verwechslungsgefahr und Währung: Das Kürzel „NA" steht an anderen Handelsplätzen für andere Gesellschaften; hier geht es ausschließlich um Nano Labs Ltd mit der SEC-Kennnummer CIK 0001872302. Die Bilanz wird nach US-GAAP in chinesischen Yuan geführt, die Aktie notiert in US-Dollar; Dollar-Angaben in diesem Artikel stammen aus den Umrechnungen des Unternehmens (7,0288 Yuan je US-Dollar zum 31.12.2025, 6,8109 zum 30.06.2026).
Aktien-Wächter
Diese Analyse ist Stand 18. September 2026. Was sich seitdem bei NA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Nano Labs Ltd (NA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nano Labs Ltd (Nasdaq: NA) ist ein fabless Chipentwickler mit Sitz in Hangzhou, eingetragen auf den Cayman-Inseln, mit 67 Beschäftigten zum 31. Dezember 2025. Die Firma entwirft Halbleiter für hohen Datendurchsatz (Cuckoo) und hohe Rechenleistung (Darkbird) und verkauft Bitcoin-Mining-Maschinen der Marke iPollo; gefertigt wird bei fremden Auftragsgießereien. Seit 2025 hält sie zusätzlich die Kryptowährung BNB als erklärten Reservewert.
Weil das Unternehmen bei der US-Börsenaufsicht SEC als Foreign Private Issuer geführt wird, also als ausländischer Emittent. Diese Firmen legen einen Jahresbericht auf Formular 20-F vor und melden Zwischenstände freiwillig auf Formular 6-K. Einen Quartalsbericht (10-Q) gibt es bei dieser Form nicht. Nano Labs berichtet im Halbjahresrhythmus: die Zahlen zum 30. Juni 2026 erschienen am 28. August 2026, der Jahresbericht 2025 am 13. April 2026.
Der Umsatz fiel von 78,3 Millionen Yuan (2023) über 40,6 Millionen (2024) auf 27,0 Millionen Yuan (2025) — nach dem Referenzkurs des Unternehmens rund 3,8 Millionen US-Dollar. Im ersten Halbjahr 2026 waren es 2,8 Millionen Yuan (0,4 Millionen US-Dollar) nach 8,3 Millionen im Vorjahreszeitraum. In beiden Zeiträumen lagen die Herstellkosten über dem Umsatz, es entstand also ein Bruttoverlust.
Weil beides aus derselben Zeile stammt: der Zeitwertänderung der Kryptobestände. 2025 brachte sie 178,6 Millionen Yuan ein und trug den Konzerngewinn von 125,9 Millionen Yuan. Im ersten Halbjahr 2026 kostete dieselbe Position 250,5 Millionen Yuan (36,8 Millionen US-Dollar) und führte zu einem Halbjahresverlust von 316,7 Millionen Yuan (46,5 Millionen US-Dollar). Das operative Geschäft war in beiden Zeiträumen defizitär.
Zum 31. Dezember 2025 waren es laut Jahresbericht 126.662 BNB mit einem Zeitwert von 768,6 Millionen Yuan (109,3 Millionen US-Dollar) bei Anschaffungskosten von 636,3 Millionen Yuan, dazu ein Anspruch auf 3.338 BNB, die als Sicherheit bei einer Handelsplattform liegen. In der Zwischenmeldung vom 28. August 2026 nennt das Unternehmen eine langfristige Reserve von 70.000 BNB. In der Bilanz zum 30. Juni 2026 stehen alle Kryptobestände zusammen mit 393,4 Millionen Yuan.
Zum 30. Juni 2026 waren es 9,0 Millionen Yuan, nach dem Umrechnungskurs des Unternehmens rund 1,3 Millionen US-Dollar — gegenüber 8,5 Millionen Yuan zum 31. Dezember 2025 und 32,4 Millionen ein Jahr davor. Dem stehen Verbindlichkeiten von 351,1 Millionen Yuan (51,5 Millionen US-Dollar) gegenüber. Allein die Barkosten für Vertrieb, Verwaltung und Entwicklung lagen im ersten Halbjahr 2026 bei 35,4 Millionen Yuan.
Die Stimmrechte sind in zwei Gattungen geteilt: Jede Class-A-Aktie hat eine Stimme, jede Class-B-Aktie 50. Zum Zeitpunkt des Jahresberichts hielten Vorstand und Aufsichtsgremium zusammen 34,9 Prozent der Aktien, aber 90,7 Prozent der Stimmen. Auf Gründer, Chairman und Vorstandschef Jianping Kong entfielen 21,6 Prozent der Aktien und 54,1 Prozent der Stimmen. Minderheitsaktionäre können damit keine Entscheidung gegen die Gründer durchsetzen.
Gemessen am Buchwert sieht sie günstig aus: Rund 55 Millionen US-Dollar Börsenwert (22,0 Millionen Aktien zum Schlusskurs von 2,48 US-Dollar am 11. September 2026) stehen einem zurechenbaren Eigenkapital von 58,8 Millionen US-Dollar gegenüber, also ein Kurs-Buchwert-Verhältnis von rund 0,93. Dieser Buchwert besteht allerdings zu über der Hälfte aus Kryptowährung. Gemessen am Umsatz der letzten zwölf Monate liegt das Kurs-Umsatz-Verhältnis bei grob 17.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.