Alliance Entertainment: 1,15 Milliarden Dollar Umsatz — und der ganze Streubesitz passt in einen Reisebus
Vinyl ist zurück, und Alliance Entertainment verdient daran: 383 Millionen US-Dollar mit Schallplatten, 339 Millionen mit Filmen auf Scheibe, zusammen 1,149 Milliarden Umsatz im Geschäftsjahr bis zum 30. Juni 2026. Unter dem Strich blieben davon 13,1 Millionen. Am Bilanzstichtag lagen 814.000 Dollar auf dem Konto, 74,3 Millionen standen auf der Kreditlinie — und 94 Prozent der Aktien gehören dem eigenen Management. Wir haben den Geschäftsbericht gelesen und nachgerechnet, wem dieses Geschäft eigentlich gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 5,00 $ +3,70 %
- Marktkapitalisierung
- 0,3 Mrd. $
- KGV
- 11,1
- Wachstums-Score
- 3/10
- AAQS
- 7/10
Kursentwicklung seit 30. Juni 2026: -14,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,60 $ bis 8,40 $ · Letzter Kurs: 5,00 $ (Stand: 18. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die fast jeder Anleger einmal tappt: die Nostalgie-Falle. Man liest, dass Schallplatten wieder gekauft werden, erinnert sich an den eigenen Plattenschrank, sieht in der Innenstadt ein Regal mit farbigem Vinyl — und denkt: Da muss Geld drin sein. Das Gefühl ist nicht falsch. Es ist nur kein Argument.
Alliance Entertainment ist die Firma, die genau dieses Gefühl bedient. Sie beliefert die Regale. Und sie hat im Geschäftsjahr bis zum 30. Juni 2026 tatsächlich 383 Millionen US-Dollar mit Schallplatten umgesetzt, 13 Prozent mehr als im Jahr davor. Die Nostalgie stimmt also. Der Deal für diesen Text lautet: Wir schauen trotzdem gemeinsam nach, was von einer Milliarde Umsatz am Ende übrig bleibt — und wem es gehört.
Was Alliance Entertainment eigentlich macht — das Regal hinter dem Regal
Alliance Entertainment ist kein Laden. Es ist das Lager, aus dem die Läden beliefert werden. Über 340.000 Artikelnummern liegen dort vorrätig: Schallplatten, CDs, Filme auf DVD, Blu-ray und 4K, Videospiele und Konsolen, Spielzeug, Sammlerfiguren. Von dort gehen sie an mehr als 35.000 Handelsstandorte und Online-Shops. Für knapp 200 Filmstudios, Musiklabels und andere Rechteinhaber ist Alliance der exklusive Vertriebspartner in Nordamerika.
Das ist die eine Hälfte. Die andere heißt DirectToU: eigene Online-Shops, die direkt an Endkunden liefern — Marken wie ImportCDs, Deep Discount oder Movies Unlimited. Dieser Direktvertrieb machte im Geschäftsjahr 2026 rund 34 Prozent des Bruttoumsatzes aus, nach 37 Prozent im Vorjahr; der Anteil fiel nicht, weil der Direktvertrieb schrumpfte, sondern weil der Großhandel schneller wuchs.
Wer verstehen will, woran Alliance verdient, muss sich das Geschäftsmodell wie einen Umschlagplatz vorstellen: Ware kommt rein, Ware geht raus, und auf dem Weg dazwischen bleibt ein schmaler Aufschlag hängen. Im Geschäftsjahr 2026 waren das 13,3 Cent pro Umsatzdollar, bevor irgendein Gehalt, irgendeine Lagermiete oder irgendein Zins bezahlt war. Zum Vergleich: Ein Markenhersteller behält von seinem Umsatzdollar oft 40 bis 60 Cent. Ein Großhändler lebt nicht von der Marge, sondern vom Durchsatz.
Die Produktpalette hat sich dabei spürbar verschoben. Im Geschäftsjahr 2026 kamen 33 Prozent des Umsatzes aus Vinyl, 30 Prozent aus Filmen auf Scheibe, 16 Prozent aus Gaming, 14 Prozent aus CDs und 4 Prozent aus Sammlerstücken und Elektronik. Ein Jahr zuvor war Gaming mit 24 Prozent noch fast so groß wie Vinyl. Der Bereich ist also binnen eines Jahres um ein Drittel seines Gewichts geschrumpft, während Filme von 26 auf 30 Prozent zulegten — getragen vom Exklusivvertrag mit Paramount ab Januar 2025 und einem zweiten mit Amazon MGM Studios ab Januar 2026.
Ein Wort zur Herkunft, weil sie in älteren Datenbanken für Verwirrung sorgt: Die börsennotierte Hülle hieß vom 25. September 2020 bis zum 6. Februar 2023 Adara Acquisition Corp. und war eine Mantelgesellschaft — eine Firma ohne eigenes Geschäft, die an die Börse geht, um anschließend ein echtes Unternehmen aufzunehmen. Am 10. Februar 2023 wurde daraus Alliance Entertainment. Das operative Geschäft selbst ist über dreißig Jahre alt.
Und noch eine Besonderheit, die man kennen muss, bevor man Zahlen vergleicht: Das Geschäftsjahr endet am 30. Juni. „Geschäftsjahr 2026“ heißt bei Alliance also: 1. Juli 2025 bis 30. Juni 2026 — das zweite Halbjahr 2025 plus das erste Halbjahr 2026. Wer die Zahlen mit denen eines Kalenderjahr-Unternehmens nebeneinanderlegt, vergleicht verschobene Zeiträume.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Geschäft funktioniert — nur bleibt vom Durchsatz so wenig hängen, dass jede Wachstumsphase zuerst die Kasse leert. Und über das, was übrig bleibt, entscheiden praktisch drei Personen.
Die Firmengeschichte für Anleger
-
2021
Die Mantelgesellschaft Adara geht an die Börse (Februar)
Adara Acquisition Corp. sammelt Geld ein, ohne ein Geschäft zu betreiben — die Anleger kaufen eine Suchoption auf eine spätere Übernahme. Aus dieser Zeit stammen die 9.919.993 Optionsscheine mit Bezugspreis 11,50 US-Dollar.
-
2023
Verschmelzung zu Alliance Entertainment (10. Februar)
Aus der leeren Hülle wird ein Großhändler mit über einer Milliarde Umsatz. Die Verkäufer erhalten 60.000.000 bedingte Class-E-Aktien in einen Treuhandtopf — ein aufgeschobener Kaufpreis, der bis heute jede Stimmrechtsrechnung verwässert.
-
2025
Exklusivvertrag mit Paramount (Januar)
Alliance wird alleiniger Vertriebspartner für die physischen Medien von Paramount in den USA und Kanada. Für Aktionäre ist das der Beleg, dass Größe in diesem schrumpfenden Markt zum Vorteil wird.
-
2025
Neue Kreditlinie der Bank of America (1. Oktober)
Die Vorgängerlinie und ein Gesellschafterdarlehen über 10,0 Millionen US-Dollar werden abgelöst. Der durchschnittliche Effektivzins fällt im Geschäftsjahr von 9,2 auf 6,1 Prozent und spart 3,0 Millionen Zinsen.
-
2026
Zukauf Endstate und Vertrag mit Amazon MGM (Dezember/Januar)
Mit Endstate Authentic kommt eine Technik für fälschungssichere Echtheitsnachweise ins Haus, im Januar 2026 folgt der zweite große Studiovertrag. Beides zielt auf höherwertige Ware statt auf mehr Volumen.
-
2026
Satzungsneufassung eingetragen und wieder kassiert (Juli/August)
Am 29. Juli in Delaware eingetragen, am 26. August für nichtig erklärt: Der Weg in den Index Russell 3000 über ein entzogenes Stimmrecht der Class-E-Aktien ist vorerst blockiert.
-
2026
Geschäftsbericht für das Geschäftsjahr bis 30. Juni (10. September)
Umsatz plus 8,0 Prozent auf 1.148,986 Millionen US-Dollar, Gewinn 13,058 Millionen — und zum ersten Mal seit vier Jahren wieder ein Mittelabfluss aus dem laufenden Geschäft.
Wie die Aktie auf unseren Tisch kam
Ohne Scanner-Aufhänger, sondern über den Filing-Kalender: Am 10. September 2026 reichte Alliance Entertainment den Geschäftsbericht (10-K) für das Geschäftsjahr bis zum 30. Juni 2026 ein, zusammen mit der Ergebnismitteilung desselben Tages. Wer die Einreichungen zu dieser Firma rückwärts liest, stolpert dabei über eine ungewöhnliche Kette: eine Satzungsneufassung, die am 29. Juli 2026 eingetragen und am 26. August 2026 wieder für nichtig erklärt wurde.
Das war der Anlass zum Nachschlagen. Ein Anlass ist keine Bewertung — aber ein Unternehmen, das seine eigene Satzungsänderung binnen vier Wochen zurücknehmen muss, verdient einen zweiten Blick. Wer solche Ketten selbst nachlesen will: Sämtliche Dokumente stehen kostenlos in der Datenbank EDGAR der US-Börsenaufsicht SEC, zu finden über die Kennnummer CIK 0001823584.
Zur Einordnung der Größenordnung: Rund 298 Millionen US-Dollar Börsenwert (50.979.630 Aktien zum 10. September 2026, multipliziert mit dem im Geschäftsbericht dokumentierten Kurs von 5,84 US-Dollar zum 30. Juni 2026) stehen 1.149 Millionen Jahresumsatz gegenüber. Das ist billig — und die Frage dieses Textes ist, warum.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Physische Medien galten vor zehn Jahren als totes Geschäft. Sie sind es nicht. Im Geschäftsjahr 2026 stieg der Umsatz mit Schallplatten um 13 Prozent auf 383 Millionen US-Dollar — davon 7,4 Prozentpunkte aus mehr verkauften Stück und 4,8 aus höheren Durchschnittspreisen. CDs legten um 25 Prozent auf 156 Millionen zu, Filme auf Scheibe um 22 Prozent auf 339 Millionen, Sammlerstücke um 45 Prozent auf 32 Millionen. Das ist kein Auslaufmodell, das ist ein Nischenmarkt mit Preissetzungsmacht.
Auch die Rohmarge geht in die richtige Richtung: Von jedem Umsatzdollar blieben im Geschäftsjahr 2026 13,3 Cent als Rohertrag übrig, nach 12,5 Cent im Vorjahr. In absoluten Zahlen stieg der Rohertrag von 132,852 auf 152,324 Millionen US-Dollar — plus 15 Prozent bei 8 Prozent Umsatzwachstum. Das Unternehmen führt das auf besseren Produktmix, mehr Exklusivware und niedrigere Frachtkosten zurück.
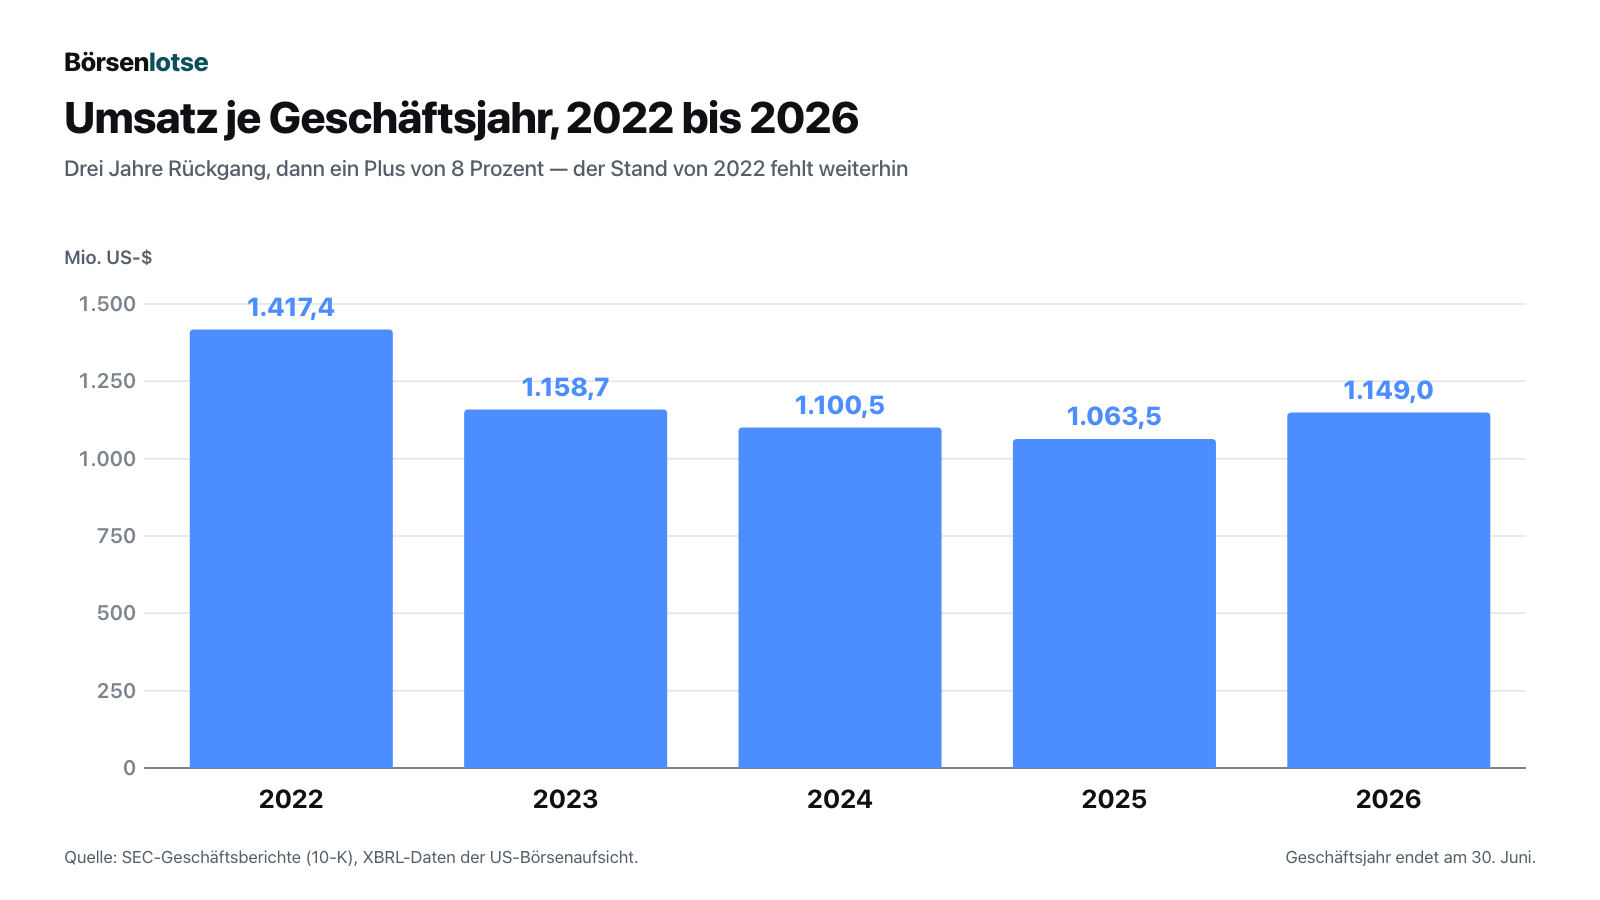
Der Blick über fünf Jahre zeigt allerdings, wo dieses Wachstum herkommt: Es ist eine Erholung, kein Rekord.
Unter dem Strich sieht es so aus: 13,058 Millionen US-Dollar Nettogewinn im Geschäftsjahr 2026 nach 15,078 Millionen im Vorjahr. Das sind 0,26 US-Dollar je verwässerter Aktie nach 0,30. Der Rückgang trotz Umsatzplus hat drei Ursachen: eine Einmalabschreibung von 7,823 Millionen (dazu gleich mehr), um 10,177 Millionen gestiegene Verwaltungs- und Vertriebskosten und eine um 2,126 Millionen höhere Steuerlast. Entlastend wirkten die Zinsen, die von 10,575 auf 7,606 Millionen fielen.
Diese Zinsersparnis ist ein echter Erfolg und kein Buchungstrick: Der durchschnittliche Effektivzins sank von 9,2 auf 6,1 Prozent, weil Alliance seine Kreditlinie am 1. Oktober 2025 von einem spezialisierten Finanzierer auf die Bank of America umstellte. Der mittlere gezogene Betrag stieg im selben Zeitraum sogar leicht, von 77,5 auf 78,8 Millionen — die Ersparnis kommt allein aus dem besseren Zins.
Und nun die Zahl, um die sich der Rest dieses Textes dreht.

Der Grund ist kein Skandal, sondern Arithmetik des Großhandels: Wer mehr verkaufen will, muss vorher mehr einkaufen und länger auf sein Geld warten. Im Geschäftsjahr 2026 stiegen die Vorräte um 23,751 Millionen und die Forderungen um 17,455 Millionen US-Dollar, zusammen 41,2 Millionen. Die Lieferantenverbindlichkeiten wuchsen nur um 15,658 Millionen mit. Die Differenz ist Geld, das auf Paletten und in Rechnungen steckt statt auf dem Konto. Das Unternehmen selbst beziffert das gebundene Betriebskapital auf 62,4 Millionen US-Dollar zum 30. Juni 2026, nach 45,4 Millionen ein Jahr zuvor.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Am Bilanzstichtag lagen 814.000 Dollar auf dem Konto
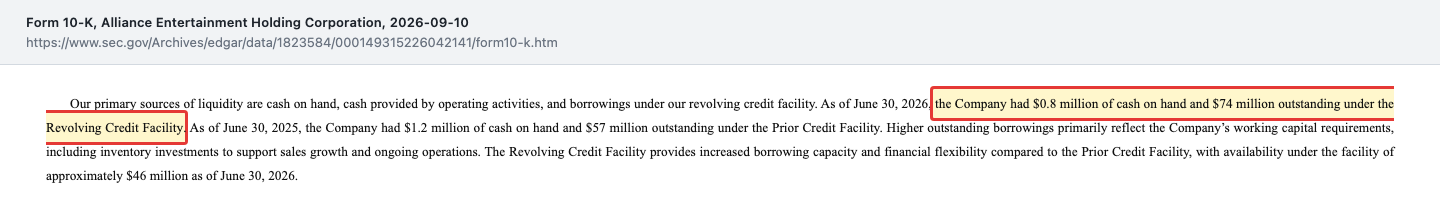
Eine Firma mit 1,149 Milliarden US-Dollar Jahresumsatz hielt zum 30. Juni 2026 exakt 814.000 US-Dollar Kasse. Das entspricht dem Umsatz von rund einem Sechstel eines Arbeitstages (gerechnet mit 250 Arbeitstagen im Jahr). Gleichzeitig waren 74,3 Millionen der Kreditlinie gezogen.
„As of June 30, 2026, the Company had $0.8 million of cash on hand and $74 million outstanding under the Revolving Credit Facility.“
Übersetzung: „Zum 30. Juni 2026 verfügte das Unternehmen über 0,8 Millionen US-Dollar Kassenbestand, und 74 Millionen US-Dollar waren unter der revolvierenden Kreditlinie in Anspruch genommen.“
— Alliance Entertainment Holding Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30.06.2026, Kapitel Liquidität
Das ist für sich genommen nicht dramatisch, sondern die übliche Bauweise eines Großhändlers mit besicherter Kreditlinie: Freies Geld wird sofort zur Tilgung verwendet, weil es sonst nur Zinsen kostet. Der Rahmen beträgt 120 Millionen US-Dollar, frei waren zum Stichtag 45,7 Millionen, die Fälligkeit liegt am 1. Oktober 2030, und unter bestimmten Bedingungen sind weitere 50 Millionen möglich. Das Unternehmen hielt zum Jahresende alle vertraglichen Kennzahlen ein.
Man muss die Konstruktion trotzdem verstehen: Wie viel Alliance ziehen darf, richtet sich nicht nach dem Rahmen, sondern nach einer Bemessungsgrundlage aus anrechenbaren Forderungen und Vorräten — und die Banken dürfen diese Grundlage nach eigenem Ermessen anpassen. Fällt der Wert des Lagers, sinkt der Kreditrahmen genau dann, wenn er am dringendsten gebraucht würde. Mit 814.000 US-Dollar Kasse gibt es dagegen keinen eigenen Puffer.
Unbequeme Wahrheit Nr. 2: 7,8 Millionen Dollar, die es nie gab
Im Geschäftsjahr 2026 buchte Alliance 7,823 Millionen US-Dollar aus, die bis dahin als Forderung gegen einen Lieferanten in der Bilanz standen. Es ging um ein Rabattprogramm mit einem Anbieter namens Tastemakers; die aufgelaufenen Ansprüche sollten über künftige Bestellungen verrechnet werden. Dann stellte Tastemakers den Betrieb ein.
„During the fiscal year ended June 30, 2026, we recorded a $7.8 million vendor transaction loss related to the write-off of a receivable associated with a historical rebate arrangement with Tastemakers.“
Übersetzung: „Im Geschäftsjahr bis zum 30. Juni 2026 haben wir einen Lieferantenverlust von 7,8 Millionen US-Dollar erfasst, der aus der Ausbuchung einer Forderung aus einer früheren Rabattvereinbarung mit Tastemakers stammt.“
— Alliance Entertainment Holding Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30.06.2026, Risikokapitel
Um die Größenordnung einzuordnen: Der Betrag entspricht 60 Prozent des gesamten Jahresgewinns von 13,058 Millionen. Das Unternehmen rechnet ihn in seinen bereinigten Kennzahlen heraus und begründet das damit, es handle sich um die Zahlungsunfähigkeit eines Geschäftspartners und nicht um das laufende Geschäft. Das ist nachvollziehbar — nur steht im selben Bericht der Satz, dass weitere Partner in Schwierigkeiten geraten und erhebliche Abschreibungen auslösen könnten.
Man sollte deshalb wissen, welche Zahl man gerade liest. Nach GAAP, also nach den verbindlichen US-Rechnungslegungsregeln, verdiente Alliance 13,058 Millionen. Bereinigt, also nach Herausrechnen von Einmaleffekten, waren es 23,449 Millionen. Beide Zahlen sind ehrlich ausgewiesen; die bereinigte ist die angenehmere.
Unbequeme Wahrheit Nr. 3: Drei Kunden, 45 Prozent des Umsatzes — und ein Schuldner mit 29 Prozent
Der Anhang des Geschäftsberichts listet die Abhängigkeiten nüchtern auf. Im Geschäftsjahr 2026 standen die drei größten Kunden für 20,8, 13,7 und 10,7 Prozent des Umsatzes — zusammen 45,2 Prozent. Im Vorjahr waren es 14,5, 14,0 und 11,4 Prozent, zusammen 39,9. Die Abhängigkeit ist also gewachsen, und sie ist auf einen Kunden zugelaufen.
Bei den offenen Forderungen sieht es noch enger aus: Zum 30. Juni 2026 entfielen 29,3 Prozent aller Außenstände auf einen einzigen Kunden, weitere 15,6 und 13,3 Prozent auf zwei andere. Bei 111,038 Millionen US-Dollar Gesamtforderungen sind das rund 32,5 Millionen bei einer einzigen Adresse — mehr als das Doppelte des Jahresgewinns. Zahlungsziele von 30 bis 60 Tagen sind im Handel üblich; das macht die Abhängigkeit nicht kleiner.
Auf der Einkaufsseite ist das Bild spiegelbildlich: Der größte Lieferant stellte 23,7 Prozent der Einkäufe, zwei weitere je 11,2 Prozent. Wer einen Großhändler bewertet, bewertet immer auch diese beiden Listen. Zum Vergleich lohnt der Blick auf einen anderen Verteiler mit dünner Marge: ScanSource zeigt, wie stark Prognosen in diesem Geschäft an einzelnen Vertragsbeziehungen hängen.
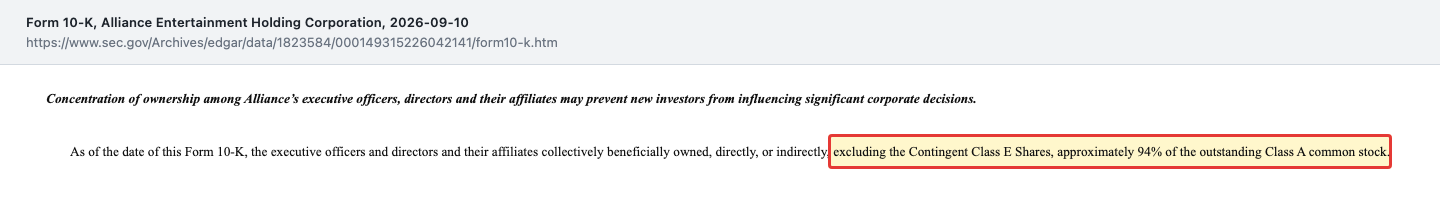
Unbequeme Wahrheit Nr. 4: 94 Prozent gehören dem Management — der Streubesitz sind 3,37 Millionen Aktien
Das ist der Befund, der die Bewertung erklärt. Alliance Entertainment ist formal eine Publikumsgesellschaft. Praktisch ist es ein Familienunternehmen mit Börsennotiz.
„As of the date of this Form 10-K, the executive officers and directors and their affiliates collectively beneficially owned, directly, or indirectly, excluding the Contingent Class E Shares, approximately 94% of the outstanding Class A common stock.“
Übersetzung: „Zum Zeitpunkt dieses Formulars 10-K hielten die Mitglieder der Geschäftsleitung und des Verwaltungsrats sowie die ihnen nahestehenden Gesellschaften zusammen unmittelbar oder mittelbar — ohne die bedingten Class-E-Aktien — rund 94 Prozent der ausstehenden Class-A-Stammaktien.“
— Alliance Entertainment Holding Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30.06.2026, Risikokapitel
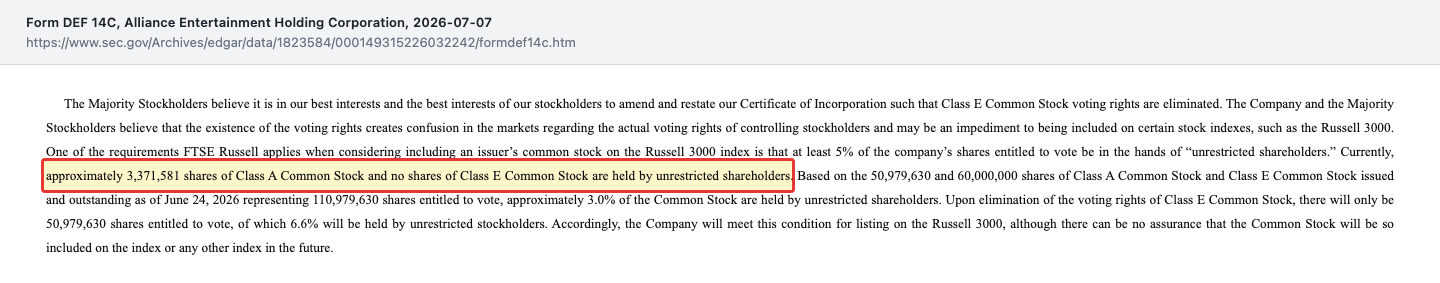
Wie wenig davon übrig bleibt, rechnet das Unternehmen im Informationsschreiben vom 7. Juli 2026 selbst vor:
„Currently, approximately 3,371,581 shares of Class A Common Stock and no shares of Class E Common Stock are held by unrestricted shareholders.“
Übersetzung: „Derzeit werden rund 3.371.581 Class-A-Stammaktien und keine Class-E-Stammaktien von nicht gebundenen Aktionären gehalten.“
— Alliance Entertainment Holding Corporation, SEC-Informationsschreiben DEF 14C vom 07.07.2026
Daraus folgen drei Dinge, die jeder Käufer kennen sollte. Erstens: Bei einer Abstimmung entscheidet der Streubesitz nichts. Zweitens: Mit so wenigen frei handelbaren Stücken ist der Kurs anfällig — schon eine mittelgroße Order bewegt ihn. Drittens: Der Geschäftsbericht nennt als Marktwert der Aktien, die nicht in der Hand von Nahestehenden liegen, zum 31. Dezember 2025 gerade 27,06 Millionen US-Dollar. Das ist der Teil des Unternehmens, um den an der Börse überhaupt gehandelt wird.
Wer wissen will, wie sich enge Eigentümerverhältnisse und ein aufgeheizter Handel gegenseitig verstärken können, findet das bei einem anderen Händler physischer Medien beschrieben: GameStop.
Unbequeme Wahrheit Nr. 5: Die Satzungsänderung, die 28 Tage hielt
Am 24. Juni 2026 beschlossen drei Aktionäre — zwei Familienstiftungen von Aufsichtsratschef Bruce Ogilvie und Vorstandschef Jeffrey Walker persönlich — per schriftlicher Zustimmung eine Neufassung der Satzung. Ein Aktionärstreffen fand nicht statt; das ist nach dem Recht des Bundesstaates Delaware zulässig, wenn eine Mehrheit zustimmt. Sie hielt rund 95,3 Prozent der Stimmen.
Ziel der Änderung: Die 60.000.000 Class-E-Aktien sollten ihr Stimmrecht verlieren. Diese Aktien liegen seit Februar 2023 in einem Treuhandtopf und werden nur dann ausgegeben, wenn bestimmte Erfolgsbedingungen eintreten — sie sind eine Art aufgeschobener Kaufpreis. Bis dahin gelten sie trotzdem als ausstehend und stimmberechtigt, und sie verwässern damit jede Prozentrechnung über Stimmrechte.
Der im Informationsschreiben genannte Grund ist bemerkenswert offen: Es geht um die Aufnahme in den Aktienindex Russell 3000. Dessen Betreiber verlangt, dass mindestens 5 Prozent der stimmberechtigten Aktien in freier Hand liegen. Mit den Class-E-Aktien sind es 3,0 Prozent, ohne sie 6,6 Prozent. Die Satzungsänderung hätte die Hürde genommen.
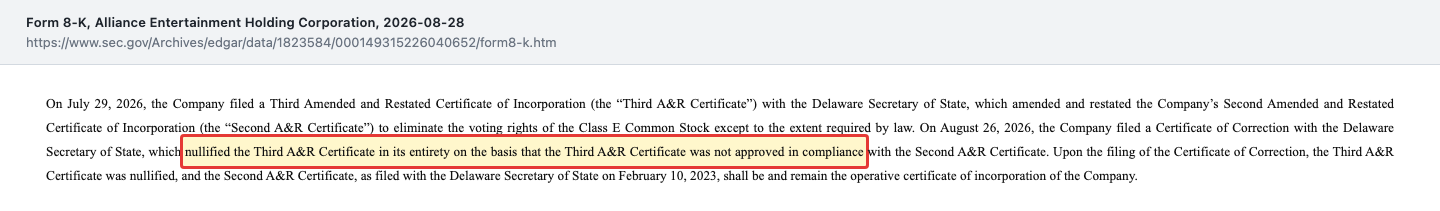
Am 29. Juli 2026 wurde die Neufassung in Delaware eingetragen. Am 26. August 2026 meldete das Unternehmen, sie sei wieder nichtig:
„On August 26, 2026, the Company filed a Certificate of Correction with the Delaware Secretary of State, which nullified the Third A&R Certificate in its entirety on the basis that the Third A&R Certificate was not approved in compliance with the Second A&R Certificate.“
Übersetzung: „Am 26. August 2026 reichte das Unternehmen beim Handelsregister von Delaware eine Berichtigungsurkunde ein, die die dritte geänderte und neu gefasste Satzung in ihrer Gesamtheit für nichtig erklärte, weil sie nicht im Einklang mit der zweiten geänderten und neu gefassten Satzung beschlossen worden war.“
— Alliance Entertainment Holding Corporation, SEC-Meldung 8-K vom 28.08.2026, Item 5.03
Es geht hier nicht um Geld und nicht um Bilanzfälschung. Es geht um Sorgfalt: Aktionäre, die 95 Prozent der Stimmen kontrollieren, haben einen Beschluss gefasst, der ein amtliches Eintragungsverfahren durchlaufen hat — und mussten ihn wegen eines eigenen Verfahrensfehlers wieder zurücknehmen. Wer prüfen möchte, ob ein zweiter Anlauf folgt, muss nur die EDGAR-Einreichungen zu dieser Firma im Blick behalten.
Bewertung — was 298 Millionen Dollar Börsenwert für eine Milliarde Umsatz bedeuten
Zuerst die Rechengrundlage, damit jede Zahl nachprüfbar bleibt: 50.979.630 Class-A-Aktien zum 10. September 2026 laut Deckblatt des Geschäftsberichts, multipliziert mit dem im selben Bericht dokumentierten Kurs von 5,84 US-Dollar zum 30. Juni 2026. Das ergibt rund 298 Millionen US-Dollar Börsenwert. Kein Tageskurs, sondern ein datierter Anker aus einer amtlichen Quelle.
Daraus ergeben sich diese Größenordnungen:
- Kurs-Umsatz-Verhältnis rund 0,26. Für jeden Dollar Jahresumsatz zahlt die Börse 26 Cent. Bei einem Großhändler mit 2,4 Prozent Betriebsmarge ist das keine Überraschung — Umsatz ist hier eine schwache Währung.
- Kurs-Gewinn-Verhältnis rund 22,8 auf den ausgewiesenen Gewinn von 13,058 Millionen, aber nur rund 12,7 auf den bereinigten Gewinn von 23,449 Millionen. Die ganze Differenz steckt in den 7,823 Millionen der Tastemakers-Abschreibung und den damit verbundenen Steuereffekten.
- Kurs-Buchwert-Verhältnis rund 2,6 bei einem Eigenkapital von 116,616 Millionen US-Dollar. In diesem Eigenkapital stecken 94,081 Millionen Firmenwert und 18,457 Millionen andere immaterielle Werte — also mehr als das Eigenkapital selbst. Wer den Firmenwert abzieht, landet rechnerisch bei rund 4,1 Millionen greifbarem Eigenkapital.
- Unternehmenswert rund 371 Millionen US-Dollar (Börsenwert plus 74,3 Millionen Kreditlinie minus 0,8 Millionen Kasse) — das entspricht dem 8,9-fachen des bereinigten Ergebnisses vor Zinsen, Steuern und Abschreibungen von 41,532 Millionen und dem 11,7-fachen des ungeschönten Wertes von 31,779 Millionen.
Eine Kennzahl fehlt in dieser Aufstellung bewusst: die Analystenmeinung. Für einen Titel, dessen frei gehandelter Teil zum 31. Dezember 2025 einen Marktwert von 27,06 Millionen US-Dollar hatte, gibt es keinen belastbaren Konsens von Analysehäusern — die Anlegerbetreuung übernimmt hier eine spezialisierte Agentur, nicht ein Kreis von Bankanalysten.
Und der Ordnung halber: Zu dieser Analyse wurden bewusst keine Kennzahlen aus einem Marktdaten-Feed verwendet. Alle Zahlen stammen aus den Originaldokumenten. Das hält die Rechnung auch in einem Jahr noch nachprüfbar.
Chancen und Risiken auf einen Blick
Dafür spricht:
- Physische Medien wachsen wieder, und zwar in den margenstärkeren Nischen: Vinyl plus 13 Prozent auf 383 Millionen US-Dollar, CDs plus 25 Prozent auf 156 Millionen, Sammlerstücke plus 45 Prozent auf 32 Millionen im Geschäftsjahr 2026.
- Die Rohmarge stieg von 12,5 auf 13,3 Prozent, der Rohertrag um 15 Prozent bei 8 Prozent Umsatzwachstum — das Geschäft wird nicht nur größer, sondern auch etwas hochwertiger.
- Die Finanzierung wurde spürbar günstiger: Effektivzins von 9,2 auf 6,1 Prozent, Zinsaufwand von 10,575 auf 7,606 Millionen US-Dollar, Laufzeit bis 1. Oktober 2030, 45,7 Millionen freier Rahmen zum Stichtag. Das 10-Millionen-Darlehen eines Großaktionärs wurde dabei vollständig zurückgezahlt.
- Exklusivverträge mit Paramount (seit Januar 2025) und Amazon MGM Studios (seit Januar 2026) sind harte Wettbewerbsvorteile in einem Markt, in dem Studios nur noch wenige Partner für physische Ware suchen.
- Das Eigenkapital ist mit 116,616 Millionen US-Dollar solide, die Zinsdeckung liegt bei 3,6 (27,219 Millionen Betriebsergebnis gegen 7,606 Millionen Zinsen), und alle Kreditbedingungen wurden zum Jahresende eingehalten.
Dagegen spricht:
- Die Marge ist strukturell dünn: 2,4 Prozent Betriebsergebnis und 1,1 Prozent Nettogewinn vom Umsatz. Ein Kostenschub von einem Prozentpunkt würde den Gewinn halbieren.
- Wachstum verbraucht Geld: Im Geschäftsjahr 2026 floss aus dem laufenden Geschäft 1,700 Millionen US-Dollar ab, weil Vorräte und Forderungen zusammen um 41,2 Millionen stiegen. Am Stichtag lagen 0,814 Millionen in der Kasse.
- Drei Kunden machen 45,2 Prozent des Umsatzes; einer schuldet 29,3 Prozent aller Forderungen. Ein Ausfall in dieser Größenordnung wäre kein Einmaleffekt mehr — die 7,823 Millionen der Tastemakers-Abschreibung waren bereits 60 Prozent des Jahresgewinns.
- Der Kreditrahmen hängt am Wert von Lager und Forderungen und darf von den Banken angepasst werden. Es gibt keinen eigenen Kassenpuffer, der das abfedern würde.
- Der Streubesitz beträgt 3.371.581 Aktien. Die Aktie ist damit eng, schwankungsanfällig und in einer Abstimmung ohne Gewicht; dazu kommt ein Pfandpaket von 4.350.000 Aktien aus einem Privatkredit zwischen Aufsichtsratschef und Vorstandschef.
- Gaming ist binnen eines Jahres von 24 auf 16 Prozent des Umsatzes gefallen. Das ist die Sorte Verschiebung, die man bei einem Sortimentsgeschäft im Auge behalten muss.
Ein menschliches Fazit
Zurück zur Nostalgie-Falle vom Anfang. Sie hat in diesem Fall recht behalten: Die Schallplatte verkauft sich, und Alliance Entertainment verdient daran. Das Gefühl war richtig.
Nur endet die Geschichte nicht dort, wo das gute Gefühl aufhört. Von 1,149 Milliarden US-Dollar Umsatz blieben 13,1 Millionen Gewinn, und selbst die kamen im vergangenen Jahr nicht auf dem Konto an, weil sie in Paletten und offenen Rechnungen steckten. Am Stichtag lagen 814.000 Dollar in der Kasse einer Firma, die jeden Arbeitstag Ware für mehrere Millionen bewegt. Das ist kein Alarm — so baut man einen Großhändler. Es ist aber ein Geschäft ohne Puffer, und Geschäfte ohne Puffer vertragen keine Überraschungen.
Dazu kommt die zweite Hälfte der Wahrheit: Wer diese Aktie kauft, wird nicht Mitbesitzer im üblichen Sinn. 94 Prozent gehören denen, die die Firma führen. Der frei handelbare Rest ist so klein, dass er in einen einzigen Reisebus passt. Und die letzte Satzungsänderung, die daran etwas ändern sollte, hat 28 Tage gehalten.
Ob daraus eine billige Chance wird oder eine Falle mit Schallplattencover, hängt an einer einzigen Frage: ob dieses Geschäft es schafft, sein Wachstum künftig aus der eigenen Kasse zu bezahlen statt aus der Kreditlinie. Die Antwort steht im nächsten Geschäftsbericht, in genau einer Zeile: dem Mittelzufluss aus laufender Geschäftstätigkeit. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Geschäftsbericht (Form 10-K) für das Geschäftsjahr bis 30.06.2026, eingereicht am 10.09.2026 — Aktenzeichen 0001493152-26-042141
- Meldung (Form 8-K) vom 10.09.2026, Items 2.02, 7.01 und 9.01 — Ergebnismitteilung zum Geschäftsjahr 2026 als Anlage 99.1
- Meldung (Form 8-K) vom 28.08.2026, Item 5.03 — Berichtigungsurkunde, Nichtigerklärung der Satzungsneufassung
- Meldung (Form 8-K) vom 29.07.2026, Item 5.03 — Eintragung der Satzungsneufassung in Delaware
- Informationsschreiben (Form DEF 14C) vom 07.07.2026 — Beschluss per schriftlicher Zustimmung, Streubesitz und Russell-3000-Bedingung
- Quartalsbericht (Form 10-Q) zum 31.03.2026, eingereicht am 14.05.2026
- Registrierung (Form S-3) vom 15.05.2026 — Optionsscheine und Weiterverkauf, dokumentierter Schlusskurs vom 14.05.2026
- Meldung (Form 8-K) vom 02.10.2025, Items 1.01 und 1.02 — neue Kreditlinie der Bank of America über 120 Mio. US-Dollar, Ablösung der Vorgängerlinie und des Gesellschafterdarlehens
- Mehrjahresreihen zu Umsatz, Ergebnis, Eigenkapital, Vorräten und Mittelzufluss: XBRL-Daten der US-Börsenaufsicht zu denselben Geschäftsberichten, EDGAR-Übersicht zu CIK 0001823584
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Hinweis: Dieser Text ist journalistische Einordnung öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 1.417,4 | 1.146,8 | 1.100,5 | 1.063,5 | 1.149,0 |
| Betriebsergebnis (EBIT) | 42,1 | -21,8 | 14,1 | 30,1 | 35,8 |
| Nettogewinn | 28,6 | -31,4 | 4,6 | 15,1 | 13,1 |
| Nettomarge | 2,0 % | -2,7 % | 0,4 % | 1,4 % | 1,1 % |
| Gewinn je Aktie | 1,99 $ | -0,65 $ | 0,09 $ | 0,30 $ | 0,00 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell und Marktstellung positiv
- Alliance ist für knapp 200 Studios und Labels exklusiver Vertriebspartner und beliefert über 35.000 Handelsstandorte aus einem Lager mit mehr als 340.000 Artikelnummern. Die Exklusivverträge mit Paramount (seit Januar 2025) und Amazon MGM Studios (seit Januar 2026) sind harte Vorteile in einem Markt, der nur noch wenige Partner für physische Ware kennt. Der Umsatz mit Filmen auf Scheibe stieg im Geschäftsjahr bis 30. Juni 2026 um 22 Prozent auf 339 Millionen US-Dollar.
- Ertragskraft negativ
- Die Marge ist strukturell dünn: Im Geschäftsjahr bis 30. Juni 2026 blieben von 1.148,986 Millionen US-Dollar Umsatz 27,219 Millionen Betriebsergebnis (2,4 Prozent) und 13,058 Millionen Nettogewinn (1,1 Prozent). Zwar stieg der Rohertrag um 15 Prozent auf 152,324 Millionen, doch Verwaltungs- und Vertriebskosten legten um 10,177 Millionen zu und eine Abschreibung von 7,823 Millionen kam hinzu. Ein Kostenschub von einem Prozentpunkt des Umsatzes würde den Jahresgewinn halbieren.
- Kasse und Betriebskapital negativ
- Im Geschäftsjahr bis 30. Juni 2026 floss aus dem laufenden Geschäft 1,700 Millionen US-Dollar ab, nach einem Zufluss von 26,809 Millionen im Vorjahr: Die Vorräte stiegen um 23,751 und die Forderungen um 17,455 Millionen, die Lieferantenverbindlichkeiten nur um 15,658 Millionen. Am Stichtag lagen 0,814 Millionen in der Kasse bei 74,3 Millionen gezogener Kreditlinie. Das gebundene Betriebskapital wuchs von 45,4 auf 62,4 Millionen.
- Finanzierung und Bilanz positiv
- Das Eigenkapital stieg zum 30. Juni 2026 auf 116,616 Millionen US-Dollar nach 103,222 Millionen. Die Umstellung der Kreditlinie auf die Bank of America am 1. Oktober 2025 senkte den durchschnittlichen Effektivzins von 9,2 auf 6,1 Prozent und den Zinsaufwand von 10,575 auf 7,606 Millionen; die Zinsdeckung liegt bei 3,6. Der Rahmen von 120 Millionen läuft bis 1. Oktober 2030, 45,7 Millionen waren frei, alle Kreditbedingungen wurden zum Jahresende eingehalten, und ein Gesellschafterdarlehen über 10,0 Millionen wurde getilgt.
- Kunden- und Lieferantenkonzentration negativ
- Die drei größten Kunden standen im Geschäftsjahr bis 30. Juni 2026 für 45,2 Prozent des Umsatzes nach 39,9 Prozent im Vorjahr; auf einen einzigen entfielen zum Stichtag 29,3 Prozent aller offenen Forderungen, bei 111,038 Millionen US-Dollar Gesamtbestand also rund 32,5 Millionen. Auf der Einkaufsseite stellte der größte Lieferant 23,7 Prozent. Dass ein Ausfall real ist, zeigte im selben Jahr die Abschreibung von 7,823 Millionen nach der Betriebseinstellung des Lieferanten Tastemakers.
- Eigentümerstruktur und Handelbarkeit negativ
- Geschäftsleitung, Verwaltungsrat und nahestehende Gesellschaften hielten zum Datum des Geschäftsberichts rund 94 Prozent der Class-A-Aktien; der Streubesitz betrug zum 24. Juni 2026 nach Unternehmensangabe 3.371.581 von 50.979.630 Aktien. Die Satzungsneufassung, die den 60.000.000 Class-E-Aktien das Stimmrecht entziehen und damit den Weg in den Russell 3000 öffnen sollte, wurde am 26. August 2026 per Berichtigungsurkunde für nichtig erklärt. Dazu kommt ein Pfandpaket von 4.350.000 Aktien aus einem Privatkredit zwischen Aufsichtsrats- und Vorstandsvorsitzendem.
Alliance Entertainment verkauft physische Unterhaltungsmedien im großen Stil und wächst wieder: 1.148,986 Millionen US-Dollar Umsatz im Geschäftsjahr bis 30. Juni 2026, plus 8,0 Prozent, mit einer von 12,5 auf 13,3 Prozent gestiegenen Rohmarge. Was davon unten ankommt, ist dünn — 13,058 Millionen Nettogewinn, also 1,1 Prozent vom Umsatz — und es kam im vergangenen Jahr nicht in der Kasse an: Aus dem laufenden Geschäft flossen 1,700 Millionen ab, weil Vorräte und Forderungen um zusammen 41,2 Millionen wuchsen. Am Stichtag lagen 0,814 Millionen auf dem Konto bei 74,3 Millionen gezogener Kreditlinie. Dazu kommen drei Kunden mit 45,2 Prozent des Umsatzes und eine Eigentümerstruktur, in der rund 94 Prozent der Aktien dem eigenen Management gehören. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft trägt, aber eine wesentliche operative Frage offen bleibt: ob dieses Unternehmen sein Wachstum aus eigener Kraft bezahlen kann. Im Geschäftsjahr bis 30. Juni 2026 stand einem Nettogewinn von 13,058 Millionen US-Dollar ein Mittelabfluss aus dem laufenden Geschäft von 1,700 Millionen gegenüber — Vorräte und Forderungen wuchsen zusammen um 41,2 Millionen und damit deutlich schneller als der Umsatz mit 8,0 Prozent. Bei einer Betriebsmarge von 2,4 und einer Nettomarge von 1,1 Prozent gibt es für solche Schwankungen keinen Puffer: Am Stichtag lagen 0,814 Millionen in der Kasse, während 74,3 Millionen der Kreditlinie gezogen waren und der Kreditrahmen selbst am Wert von Lager und Forderungen hängt. Dazu kommt die Konzentration — drei Kunden mit 45,2 Prozent des Umsatzes, einer davon mit 29,3 Prozent aller Forderungen —, deren Risiko im selben Jahr mit der Abschreibung von 7,823 Millionen nach der Betriebseinstellung des Lieferanten Tastemakers sichtbar wurde. Für Rot reicht das ausdrücklich nicht: Das Eigenkapital ist mit 116,616 Millionen positiv und gestiegen, die Zinsdeckung liegt bei 3,6, alle Kreditbedingungen wurden zum Jahresende eingehalten, 45,7 Millionen des Rahmens waren frei, die Linie läuft bis Oktober 2030, und die Wirtschaftsprüfer sahen keinen Anlass für einen Fortführungshinweis. Für Grün fehlt der Nachweis, dass der ausgewiesene Gewinn regelmäßig auch als Geld ankommt. Ausdrücklich nicht ampelrelevant sind zwei Punkte, die im Text trotzdem breiten Raum bekommen: der niedrige Kurs samt Kurs-Umsatz-Verhältnis von 0,26 ist ein Preisargument, und der enge Streubesitz von 3.371.581 Aktien ist ein Handelbarkeitsrisiko — beides sind keine Qualitätsmerkmale des Unternehmens. Grün käme in Betracht, sobald der Mittelzufluss aus laufender Geschäftstätigkeit über einen vollen Berichtszeitraum wieder deutlich über dem ausgewiesenen Gewinn liegt und die Kundenkonzentration sinkt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Alliance Entertainment über den Filing-Kalender der US-Börsenaufsicht: Am 10. September 2026 ging der Geschäftsbericht für das Geschäftsjahr bis 30. Juni 2026 ein, und beim Rückwärtslesen der Einreichungen fiel eine Satzungsneufassung auf, die vier Wochen nach ihrer Eintragung wieder für nichtig erklärt wurde. Ein Anlass zum Nachschlagen ist keine Bewertung.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Geschäftsbericht (10-K) für das Geschäftsjahr bis 30. Juni 2026, eingereicht am 10. September 2026, zusammen mit der Ergebnismitteilung (8-K, Item 2.02) desselben Tages. Alle Einreichungen ab diesem Tag wurden durchgesehen; bis zum 19. September 2026 lag keine neuere vor. Kein Form 15, kein Form 25, Ticker AENT und Optionsschein AENTW unverändert an der Nasdaq.
- Datenlage: Für diese Analyse wurde bewusst keine einzige Kennzahl aus einem Marktdaten-Feed verwendet. Alle Zahlen stammen aus den SEC-Originaldokumenten, und der Bewertungsanker ist kein Tageskurs, sondern der im Geschäftsbericht dokumentierte Kurs von 5,84 US-Dollar zum 30. Juni 2026. Die Börsenwert-Gegenprobe nach eigener Verfahrensregel konnte deshalb nicht gegen eine zweite Quelle gefahren werden; die Aktienzahl von 50.979.630 stammt direkt vom Deckblatt des Geschäftsberichts. Die auf der Aktienseite automatisch eingeblendeten Kennzahlen können daher abweichen oder fehlen.
- Verwechslungsgefahr: Die börsennotierte Hülle hieß vom 25. September 2020 bis zum 6. Februar 2023 Adara Acquisition Corp. und war eine Mantelgesellschaft ohne eigenes Geschäft; ältere Datenbanken führen den Titel deshalb teils unter diesem Namen oder unter dem damaligen Kürzel. Die SEC-Kennnummer CIK 0001823584 ist dieselbe geblieben. Nicht zu verwechseln ist Alliance Entertainment außerdem mit Alliance Laundry Holdings, einem Hersteller gewerblicher Waschmaschinen, der ebenfalls an der Börse notiert.
Aktien-Wächter
Diese Analyse ist Stand 19. September 2026. Was sich seitdem bei AENT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Alliance Entertainment Holding Corporation (AENT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Alliance Entertainment Holding Corporation (NASDAQ: AENT) ist ein Großhändler und E-Commerce-Dienstleister für physische Unterhaltungsmedien. Das Unternehmen hält über 340.000 Artikelnummern vorrätig — Schallplatten, CDs, Filme auf DVD, Blu-ray und 4K, Videospiele, Spielzeug und Sammlerstücke — und beliefert damit mehr als 35.000 Handelsstandorte und Online-Shops. Für knapp 200 Filmstudios und Musiklabels ist Alliance exklusiver Vertriebspartner. Daneben betreibt es unter der Tochter DirectToU eigene Online-Shops für Endkunden. Sitz ist Plantation in Florida.
Am 30. Juni. Das „Geschäftsjahr 2026“ umfasst bei Alliance Entertainment den Zeitraum vom 1. Juli 2025 bis zum 30. Juni 2026, also das zweite Halbjahr 2025 und das erste Halbjahr 2026. Der zugehörige Geschäftsbericht (Form 10-K) wurde am 10. September 2026 bei der US-Börsenaufsicht SEC eingereicht. Wer die Zahlen mit denen eines Unternehmens vergleicht, dessen Geschäftsjahr dem Kalenderjahr folgt, vergleicht verschobene Zeiträume.
Im Geschäftsjahr bis 30. Juni 2026 setzte das Unternehmen 1.148,986 Millionen US-Dollar um und wies einen Nettogewinn von 13,058 Millionen aus — 1,1 Prozent vom Umsatz, oder 0,26 US-Dollar je verwässerter Aktie. Im Vorjahr waren es 1.063,457 Millionen Umsatz und 15,078 Millionen Gewinn. Das Betriebsergebnis sank von 30,136 auf 27,219 Millionen, obwohl der Rohertrag um 15 Prozent stieg; belastend wirkten eine Einmalabschreibung von 7,823 Millionen und um 10,177 Millionen gestiegene Verwaltungs- und Vertriebskosten.
Weil das Unternehmen freies Geld sofort zur Tilgung seiner Kreditlinie verwendet — das spart Zinsen und ist bei besicherten Betriebsmittellinien üblich. Zum 30. Juni 2026 standen 0,814 Millionen US-Dollar Kasse 74,3 Millionen gezogener Kreditlinie gegenüber; frei waren 45,7 Millionen des 120-Millionen-Rahmens. Verschärfend kam hinzu, dass im Geschäftsjahr 2026 aus dem laufenden Geschäft 1,700 Millionen abflossen, weil Vorräte um 23,751 und Forderungen um 17,455 Millionen zulegten.
Deutlich, und die Abhängigkeit ist gewachsen. Im Geschäftsjahr 2026 standen die drei größten Kunden für 20,8, 13,7 und 10,7 Prozent des Umsatzes — zusammen 45,2 Prozent nach 39,9 Prozent im Vorjahr. Bei den offenen Forderungen entfielen zum 30. Juni 2026 sogar 29,3 Prozent auf einen einzigen Kunden. Auf der Einkaufsseite stellte der größte Lieferant 23,7 Prozent der Einkäufe. Das Unternehmen gewährt seinen großen Kunden üblicherweise 30 bis 60 Tage Zahlungsziel.
Überwiegend dem eigenen Management. Laut Geschäftsbericht für das Geschäftsjahr bis 30. Juni 2026 hielten Geschäftsleitung, Verwaltungsrat und ihnen nahestehende Gesellschaften zusammen rund 94 Prozent der ausstehenden Class-A-Aktien. Das Informationsschreiben vom 7. Juli 2026 beziffert den Streubesitz auf 3.371.581 Aktien von 50.979.630 ausstehenden Stücken. Der größte Einzelaktionär, Aufsichtsratschef Bruce Ogilvie, hält laut Geschäftsbericht rund 30,1 Prozent.
Eine ausgebuchte Forderung gegen einen Lieferanten. Alliance hatte über Jahre Ansprüche aus einem Rabattprogramm mit einem Anbieter namens Tastemakers angesammelt, die über künftige Bestellungen verrechnet werden sollten. Im Geschäftsjahr 2026 stellte Tastemakers den Betrieb ein, womit der Restbetrag nicht mehr einbringlich war. Die Abschreibung von 7,823 Millionen US-Dollar belastete das Betriebsergebnis, kostete aber kein Geld — der Betrag entspricht rund 60 Prozent des gesamten Jahresgewinns.
Wegen eines Verfahrensfehlers im eigenen Haus. Am 24. Juni 2026 beschlossen drei Großaktionäre per schriftlicher Zustimmung, den 60.000.000 Class-E-Aktien das Stimmrecht zu entziehen; erklärtes Ziel war die Aufnahme in den Index Russell 3000, der mindestens 5 Prozent frei gehaltene stimmberechtigte Aktien verlangt. Die Neufassung wurde am 29. Juli 2026 in Delaware eingetragen. Am 26. August 2026 reichte das Unternehmen eine Berichtigungsurkunde ein, die sie vollständig für nichtig erklärte, weil sie nicht im Einklang mit der geltenden Satzung beschlossen worden war. Seither gilt wieder die Fassung vom 10. Februar 2023.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.