ImmunityBio-Aktie: 668 Prozent Wachstum — und 4,6 Milliarden Dollar Verlust
ImmunityBio ist die seltene Aktie, die im selben Scanner-Lauf auf »dreistelliges Umsatzwachstum« UND auf drei Warnlisten steht. Der Umsatz stieg 2025 um 668 Prozent auf 113 Millionen US-Dollar und im zweiten Quartal 2026 auf 50,7 Millionen — dahinter türmen sich 4,6 Milliarden US-Dollar Verlust, ein Going-Concern-Hinweis und ein Milliardär, der die Firma zugleich trägt und ihr Geld leiht. Wir haben Geschäfts- und Quartalsberichte bis Juni 2026 gelesen und zeigen dir, wer bei diesem Wachstum zuerst kassiert.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 7. Oktober 2026
- Schlusskurs
- 9,80 $ +0,60 %
- Marktkapitalisierung
- 10,1 Mrd. $
- Wachstums-Score
- 6/10
- AAQS
- 4/10
Kursentwicklung seit 4. August 2026: +36,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,00 $ bis 11,60 $ · Letzter Kurs: 9,80 $ (Stand: 7. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reiz, dem selbst erfahrene Anleger schwer widerstehen: die Rettungs-Story mit dem großen Namen dahinter. Eine Krebs-Immuntherapie, von der US-Zulassungsbehörde freigegeben. Ein Umsatz, der sich 2025 mehr als versiebenfacht hat. Und ein Milliardär als Gründer, der die Firma mit eigenem Geld und eigenen Krediten stützt. Die Aktie hatte sich bis Anfang Juli 2026 binnen sechs Monaten mehr als verdreifacht. Die Stimme auf deiner Schulter flüstert: „Das ist die nächste große Biotech-Wette — und ein reicher Mann steht mit seinem eigenen Geld dahinter, der wird sie nicht fallen lassen.“ Genau dieser Gedanke — nennen wir ihn den Retter-Reflex — ist gefährlich, weil er zwei Fragen überspringt: Warum muss ein Milliardär überhaupt ständig Geld nachschießen? Und was passiert mit deinem Anteil, während er das tut? Deshalb machen wir einen Deal: Bevor du auch nur eine Aktie von ImmunityBio (NASDAQ: IBRX) anfasst, lesen wir gemeinsam, was in den Berichten an die US-Börsenaufsicht SEC wirklich steht. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und bei ImmunityBio erzählt er zwei Geschichten gleichzeitig. Am Ende entscheidest du selbst.
Update: Das zweite Quartal 2026 im Überblick
Diese Analyse erschien im Juli 2026 auf Basis des Geschäftsberichts 2025 und des Quartalsberichts zum ersten Quartal. Am 4. August 2026 hat ImmunityBio den Quartalsbericht (10-Q) zum 30. Juni 2026 und am selben Tag die Ergebnismitteilung eingereicht. Wir haben beide gelesen und die Zahlen im gesamten Text nachgezogen. Hier das Wichtigste vorab.
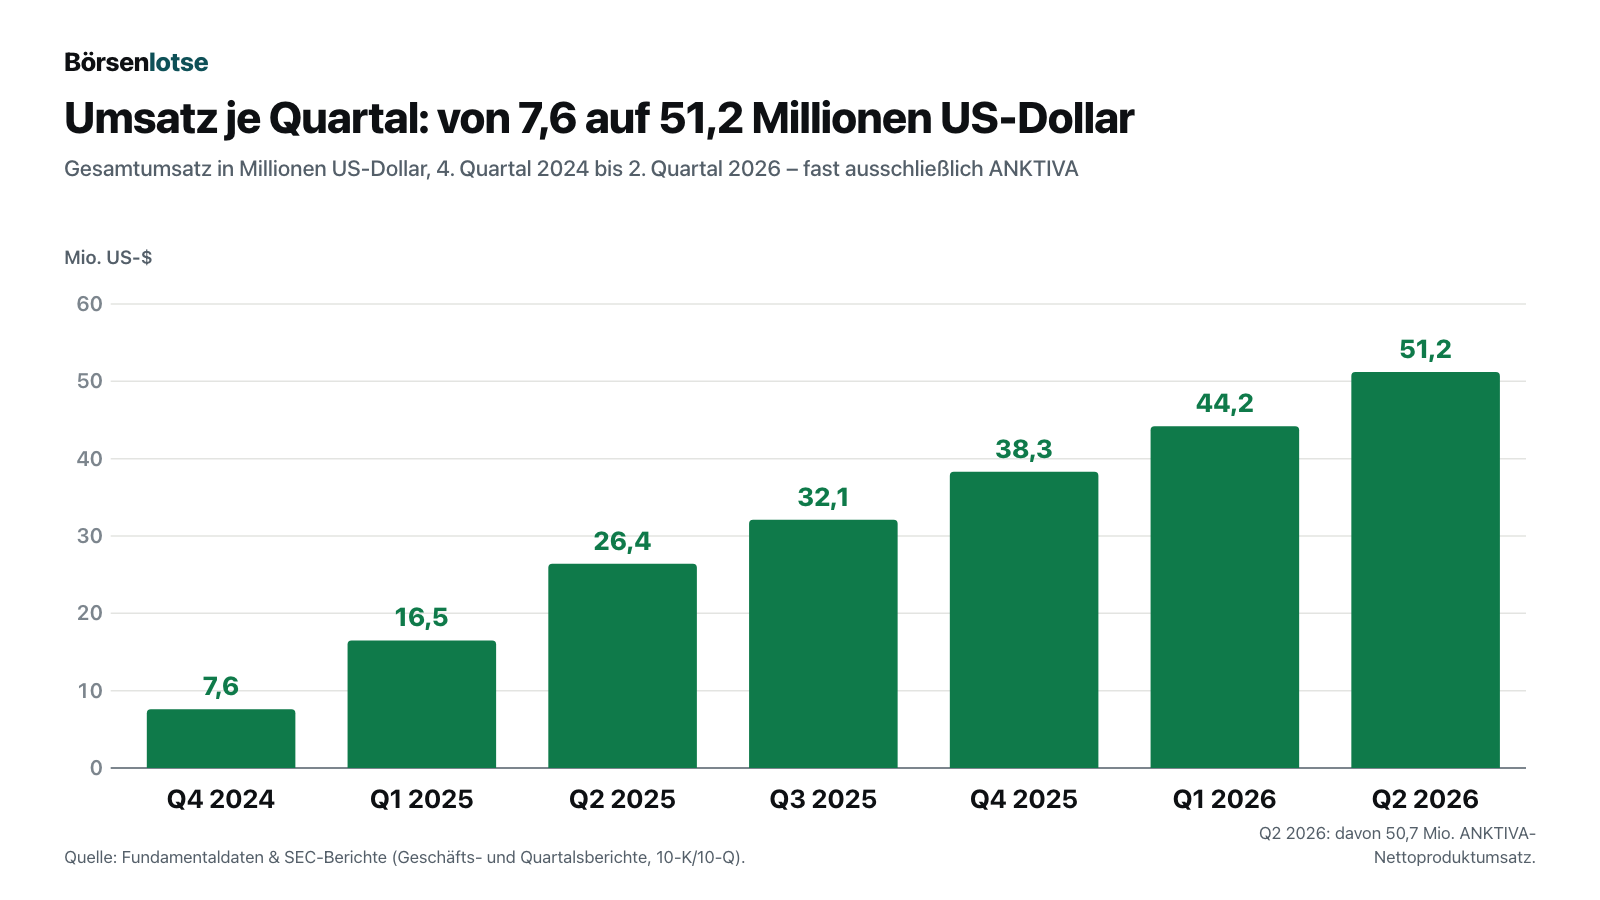
Der Umsatz wächst weiter — und zwar ohne Ausreißer. Der ANKTIVA-Nettoproduktumsatz lag im zweiten Quartal 2026 bei 50,7 Millionen US-Dollar, 92 Prozent über dem Vorjahresquartal und 15 Prozent über dem ersten Quartal. Laut Unternehmen ist es das achte Quartal in Folge mit einem Plus gegenüber dem Vorquartal seit der Markteinführung. Im ersten Halbjahr kamen 94,8 Millionen US-Dollar zusammen, 121 Prozent mehr als ein Jahr zuvor. Neu ist ein kleiner Umsatz in Europa: 0,5 Millionen US-Dollar im Quartal — der erste nennenswerte Betrag außerhalb der USA.
Der operative Verlust schrumpft, er verschwindet aber nicht. Der Verlust aus dem laufenden Geschäft lag bei 61,7 Millionen US-Dollar, nach 69,8 Millionen im ersten Quartal und 71,3 Millionen ein Jahr zuvor. Der operative Mittelabfluss — also das Bargeld, das das Tagesgeschäft verbraucht — betrug im ersten Halbjahr 141,9 Millionen US-Dollar; abzüglich der 75,4 Millionen aus dem ersten Quartal bleiben für das zweite Quartal rund 66,5 Millionen US-Dollar. Das ist besser, aber immer noch mehr als der gesamte Quartalsumsatz.
Der Buchverlust explodiert wieder — aus demselben Grund wie im ersten Quartal. Unter dem Strich stehen für das zweite Quartal 230,4 Millionen US-Dollar Nettoverlust, für das Halbjahr 863,2 Millionen. Der größte Teil sind Neubewertungen: 96,0 Millionen US-Dollar für die wandelbare Gründer-Schuld und 44,2 Millionen für die Warrants, weil der Aktienkurs von 7,67 US-Dollar (31. März 2026) auf 8,76 US-Dollar (30. Juni 2026) stieg. Das kostet kein Bargeld, drückt aber das Eigenkapital weiter ins Minus: minus 1,05 Milliarden US-Dollar zum 30. Juni 2026, nach minus 0,50 Milliarden zum Jahresende 2025.
Die Kasse: 357,4 Millionen US-Dollar — wieder aus fremdem Geld. Zum 30. Juni 2026 lagen Kasse und Wertpapiere bei 357,4 Millionen US-Dollar, nach 380,9 Millionen zum 31. März. Das Management klingt in der Ergebnismitteilung zuversichtlich:
„With $357.4 million in cash and cash equivalents, and marketable securities, we are well-positioned to support both our commercial and clinical priorities.“
Übersetzung: „Mit 357,4 Millionen US-Dollar an Barmitteln, Barmitteläquivalenten und marktgängigen Wertpapieren sind wir gut aufgestellt, um sowohl unsere kommerziellen als auch unsere klinischen Prioritäten zu unterstützen.“
— Richard Adcock, President und CEO, Ergebnismitteilung zum zweiten Quartal 2026, Pflichtmeldung (8-K) vom 4. August 2026, Anlage 99.1
Derselbe Tag, derselbe Absender, anderes Dokument — im Quartalsbericht steht unverändert der Satz, den wir aus dem Geschäftsbericht kennen:
„As a result of continuing anticipated operating cash outflows as we commercialize our approved product and accelerate our development efforts, we believe that substantial doubt exists regarding our ability to continue as a going concern without additional funding or financial support.“
Übersetzung: „Aufgrund der anhaltend erwarteten operativen Mittelabflüsse, während wir unser zugelassenes Produkt vermarkten und unsere Entwicklungsanstrengungen beschleunigen, sind wir der Auffassung, dass erhebliche Zweifel an unserer Fähigkeit bestehen, ohne zusätzliche Finanzierung oder finanzielle Unterstützung als fortführungsfähiges Unternehmen fortzubestehen.“
— ImmunityBio, Inc., Quartalsbericht (10-Q) zum 30. Juni 2026, Note 1 „Liquidity“
Woher das Geld im ersten Halbjahr kam, zeigt die Kapitalflussrechnung: 147,2 Millionen US-Dollar aus dem Verkauf neuer Aktien über das ATM-Programm (davon 45,1 Millionen im zweiten Quartal), 74,9 Millionen aus einer dritten Zahlung des Finanzierers Oberland gegen eine höhere Umsatzbeteiligung und 53,5 Millionen aus ausgeübten Warrants. Nach Quartalsende kamen weitere 21,1 Millionen aus 6,4 Millionen ausgeübten Warrants hinzu. Im ATM-Programm stehen noch 349,2 Millionen US-Dollar für weitere Aktienverkäufe bereit. Eine Telefonkonferenz mit Analysten nennt die Ergebnismitteilung nicht, und eine Mitschrift lag uns für dieses Quartal nicht vor; ausgewertet haben wir deshalb Quartalsbericht und Ergebnismitteilung. Eine Umsatzprognose für 2026 gibt ImmunityBio nicht ab.
Was sich in der Pipeline bewegt hat. Die FDA hat den Antrag auf Zulassungserweiterung für Patienten mit rein papillärem Blasenkrebs ohne Carcinoma in situ angenommen; der Entscheidungstermin ist der 6. Januar 2027. Die Vereinigten Arabischen Emirate haben ANKTIVA im Juli 2026 für Blasenkrebs und fortgeschrittenen Lungenkrebs zugelassen, damit ist das Mittel nach Unternehmensangabe in fünf Zulassungsräumen und 34 Ländern zugelassen oder genehmigt. Mit dem japanischen Hersteller Japan BCG Laboratory hat ImmunityBio im Mai 2026 exklusive US-Rechte an einem zweiten BCG-Stamm (Tokyo-172) vereinbart — Zahlungen werden erst nach einer FDA-Zulassung dieses Stamms fällig. Für 2026 ist ein weiterer Zulassungsantrag für Patienten geplant, die noch nie mit BCG behandelt wurden (Studie QUILT-2.005).
Und die unbequeme Neuigkeit: ein zweiter Gläubiger steht vor dem Gründer. Der Kredit von Soon-Shiong ist laut Quartalsbericht ausdrücklich nachrangig gegenüber der Umsatzbeteiligung von Oberland. Diese Vereinbarung (im Filing „RIPA“) funktioniert wie eine Hypothek auf den Umsatz: Oberland hat bisher 375 Millionen US-Dollar gezahlt und bekommt dafür je Quartal 5,625 bis 12,5 Prozent des weltweiten Nettoumsatzes, bis insgesamt das 1,95-Fache der gezahlten Summe zurückgeflossen ist — rund 731 Millionen US-Dollar. In der Bilanz steht diese Verpflichtung mit 415,1 Millionen US-Dollar (30. Juni 2026), mehr als Kasse und Wertpapiere zusammen. Und sie ist besichert:
„To secure the company’s obligations under the RIPA and the subsidiary guarantors’ obligations under the guarantees, each of the company and the subsidiary guarantors has granted a security interest in substantially all its assets, subject to certain exceptions and limitations.“
Übersetzung: „Zur Sicherung der Verpflichtungen des Unternehmens aus dem RIPA und der Verpflichtungen der Tochter-Garanten aus den Garantien haben das Unternehmen und jeder Tochter-Garant ein Sicherungsrecht an im Wesentlichen allen ihren Vermögenswerten eingeräumt, vorbehaltlich bestimmter Ausnahmen und Beschränkungen.“
— ImmunityBio, Inc., Quartalsbericht (10-Q) zum 30. Juni 2026, Note 10 „Revenue Interest Purchase Agreement“
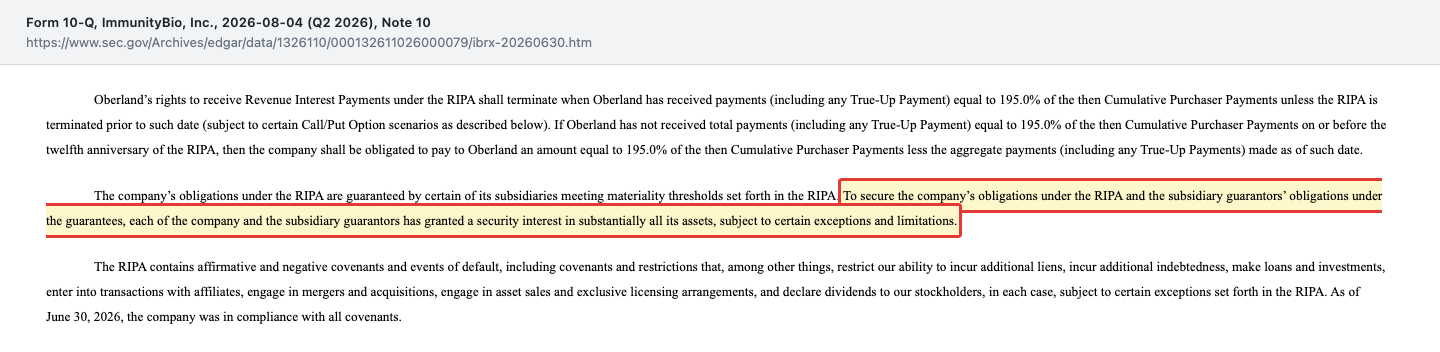
Für dich als Aktionär heißt das: Von jedem ANKTIVA-Dollar geht erst der Anteil an Oberland ab, dann die Zinsen an den Gründer. Im zweiten Quartal verbuchte ImmunityBio 17,2 Millionen US-Dollar Zinsaufwand auf die Umsatzbeteiligung und 14,0 Millionen Zinsen an die Gründer-Gesellschaft Nant Capital — zusammen 31,2 Millionen, gut 60 Prozent des Quartalsumsatzes. Ein Teil davon ist rechnerisch und nicht bar gezahlt; bar flossen im ersten Halbjahr 40,1 Millionen US-Dollar Zinsen. Merke: Das Wachstum gehört nicht allein den Aktionären — zwei Gläubiger stehen in der Schlange davor.
Die Firmengeschichte für Anleger
-
2015
Börsengang als NantKwest
Die heutige ImmunityBio kam im Juli 2015 unter dem Namen NantKwest an die Nasdaq — damals noch als Entwickler von Zelltherapien ohne Produktumsatz.
-
2021
Aus NantKwest wird ImmunityBio
Im März 2021 legten NantKwest und NantCell ihre Geschäfte zusammen; seitdem heißt die Firma ImmunityBio, und der Wirkstoff aus der 2017 übernommenen Altor, das heutige ANKTIVA, steht im Zentrum.
-
2023
Umsatzbeteiligung an Oberland verkauft
Im Dezember 2023 verkaufte ImmunityBio Oberland einen Anteil am künftigen Umsatz — Geld vorab, das spätere ANKTIVA-Erlöse zuerst bedienen müssen.
-
2024
FDA-Zulassung für ANKTIVA
Im April 2024 ließ die FDA ANKTIVA gegen eine frühe Blasenkrebs-Form zu; aus dem Entwickler wurde ein Unternehmen mit Produktumsatz.
-
2026
Teilwandlung und dritte Oberland-Zahlung
Ende März 2026 wandelte der Gründer 25 Millionen Dollar Kredit in Aktien, und Oberland zahlte 75 Millionen gegen eine höhere Umsatzbeteiligung.
-
2026
Zweites Quartal mit 50,7 Millionen Umsatz
Am 4. August 2026 meldete ImmunityBio 50,7 Millionen Dollar ANKTIVA-Umsatz, weiter mit Going-Concern-Hinweis; die FDA entscheidet bis 6. Januar 2027 über eine Erweiterung.
Was ImmunityBio eigentlich macht
ImmunityBio ist ein Biotech-Unternehmen aus San Diego mit genau einem Produkt am Markt: ANKTIVA. Dahinter steckt ein Wirkstoff namens N-803, und man kann ihn sich als Weckruf für die Wachmannschaft des Körpers vorstellen. Unser Immunsystem hat eine eigene Truppe gegen entartete Zellen — die „natürlichen Killerzellen“ und die T-Zellen. ANKTIVA ist ein Botenstoff-Nachbau, der diese Truppe anschaltet und vermehrt. Verabreicht wird er zusammen mit dem uralten Tuberkulose-Impfstoff BCG direkt in die Blase, und zwar bei einer frühen Form von Blasenkrebs (NMIBC mit Carcinoma in situ), bei der die BCG-Therapie allein nicht mehr anschlägt. Das Versprechen: Statt die Blase operativ zu entfernen, soll der Körper den Tumor selbst besiegen. Die FDA hat ANKTIVA im April 2024 zugelassen; über eine Erweiterung auf Patienten mit rein papillären Tumoren entscheidet sie bis zum 6. Januar 2027.
Der Markt ist real und der Bedarf groß. Blasenkrebs ist laut ImmunityBios eigenem Jahresbericht die sechsthäufigste Krebsart in den USA; für 2026 werden rund 84.500 Neuerkrankungen erwartet, und die frühe Form NMIBC macht etwa drei Viertel aller Fälle aus. Dazu kommt ein struktureller Rückenwind: Der Standard-Wirkstoff BCG ist in den USA seit Jahren knapp — laut Geschäftsbericht (10-K) können 57 Prozent der Urologen Patienten deshalb nicht wie vorgesehen behandeln. In diese Lücke stößt ANKTIVA, und mit dem im Mai 2026 vereinbarten Zugriff auf einen zweiten BCG-Stamm will ImmunityBio auch den Engpass beim Partnermittel selbst angehen. Klingt nach einer runden Wachstumsgeschichte? Ist es auch — bis man die Bilanz aufschlägt. Und genau da wird es interessant.
Wo die Aktie in unserem Scanner auftaucht
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen. ImmunityBio schlug in 17 Scannern an (Datenstand 7. Juli 2026) — und diese Liste ist der eigentliche Grund für diese Analyse, weil sie sich selbst widerspricht. Auf der einen Seite stand die Aktie in den Wachstums- und Momentum-Scannern: »Dreistelliges Umsatzwachstum«, »Hohes Umsatzwachstum«, »RS-Leader (≥ 90)«, »Stan Weinstein: Stage 2«, »Qullamaggie Top-Gewinner 6M« und mehrere Trendfilter. Die Aktie lief damals besser als 94 Prozent des Marktes und hatte sich binnen sechs Monaten mehr als verdreifacht.
Auf der anderen Seite — und das ist selten — stand dieselbe Aktie gleichzeitig auf drei Warnlisten: dem Going-Concern-Warnproxy, der Altman-Z-Distress-Zone (statistisches Insolvenz-Frühwarnmodell) und der Beneish-M-Score-Liste. Es kommt praktisch nie vor, dass ein Titel den strengsten Wachstums-Scanner und die härtesten Bilanz-Warnfilter im selben Lauf auslöst. Merk dir dieses Spannungsfeld — das Wachstum ist echt, die Basis ist klein, und die Bilanz ist fragil. Es ist der rote Faden für alles, was jetzt kommt. So kommst du selbst dorthin: auf boersenlotse.de im Menü „Scanner“ den Filter »Dreistelliges Umsatzwachstum« öffnen und die Zeile IBRX suchen — die Trefferliste ist tagesaktuell und kann heute anders aussehen als am 7. Juli 2026.
Die Zahlen über die Jahre — erst das, was beeindruckt
Fangen wir mit dem an, was wirklich stark ist: Das Umsatzwachstum ist keine Buchungs-Illusion, sondern ein echter Produkt-Hochlauf. ANKTIVA kam Mitte 2024 auf den Markt, und seither steigt der Umsatz Quartal für Quartal — laut Unternehmen acht Quartale in Folge bis Juni 2026, ohne Ausreißer. Den Verlauf seit dem vierten Quartal 2024 zeigt der Chart im Update-Kapitel oben: 7,6, 16,5, 26,4, 32,1, 38,3, 44,2 und zuletzt 51,2 Millionen US-Dollar Gesamtumsatz je Quartal.
Auf Jahressicht heißt das: 0,6 Millionen US-Dollar (2023, vor der Zulassung, ausschließlich sonstige Erlöse), 14,7 Millionen (2024), 113,3 Millionen US-Dollar (2025) — ein Plus von 668 Prozent. Und das Wachstum läuft weiter: Im ersten Halbjahr 2026 lag der ANKTIVA-Nettoproduktumsatz bei 94,8 Millionen US-Dollar, 121 Prozent über dem Vorjahreszeitraum; in den vier Quartalen bis Juni 2026 kamen damit rund 166 Millionen US-Dollar Umsatz zusammen. Die Bruttomarge ist mit rund 99 Prozent traumhaft, wie bei Medikamenten üblich — die Herstellung kostet fast nichts, die Forschung dahinter dafür alles. Das ist die eine Hälfte der Geschichte, und sie ist gut. Acht steigende Quartale in Folge sind kein Zufallstreffer mehr, sondern ein Trend.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt drehen wir das Blatt um. Wörtlich.
Unbequeme Wahrheit Nr. 1: Das Unternehmen zweifelt selbst am eigenen Fortbestand
Es gibt einen Satz, den kein Unternehmen freiwillig schreibt, weil er ein juristischer Alarmknopf ist: den Going-Concern-Hinweis. Übersetzt heißt „going concern“ so viel wie „fortführungsfähiges Unternehmen“ — und wenn ein Wirtschaftsprüfer daran zweifelt, muss das in den Bericht. Bei ImmunityBio steht er drin, im Geschäftsbericht 2025 ebenso wie im Quartalsbericht zum 30. Juni 2026. Den Wortlaut aus dem Quartalsbericht hast du oben im Update schon gelesen; hier die etwas längere Fassung aus dem Geschäftsbericht:
„As a result of continuing anticipated operating cash outflows as we commercialize our approved product in the U.S. and globally and accelerate our development efforts, we believe that substantial doubt exists regarding our ability to continue as a going concern without additional funding or financial support.“
Übersetzung: „Aufgrund der anhaltend erwarteten operativen Mittelabflüsse, während wir unser zugelassenes Produkt in den USA und weltweit vermarkten und unsere Entwicklungsanstrengungen beschleunigen, sind wir der Auffassung, dass erhebliche Zweifel an unserer Fähigkeit bestehen, ohne zusätzliche Finanzierung oder finanzielle Unterstützung als fortführungsfähiges Unternehmen fortzubestehen.“
— ImmunityBio, Inc., SEC-Geschäftsbericht (10-K) Geschäftsjahr 2025, MD&A „Liquidity“
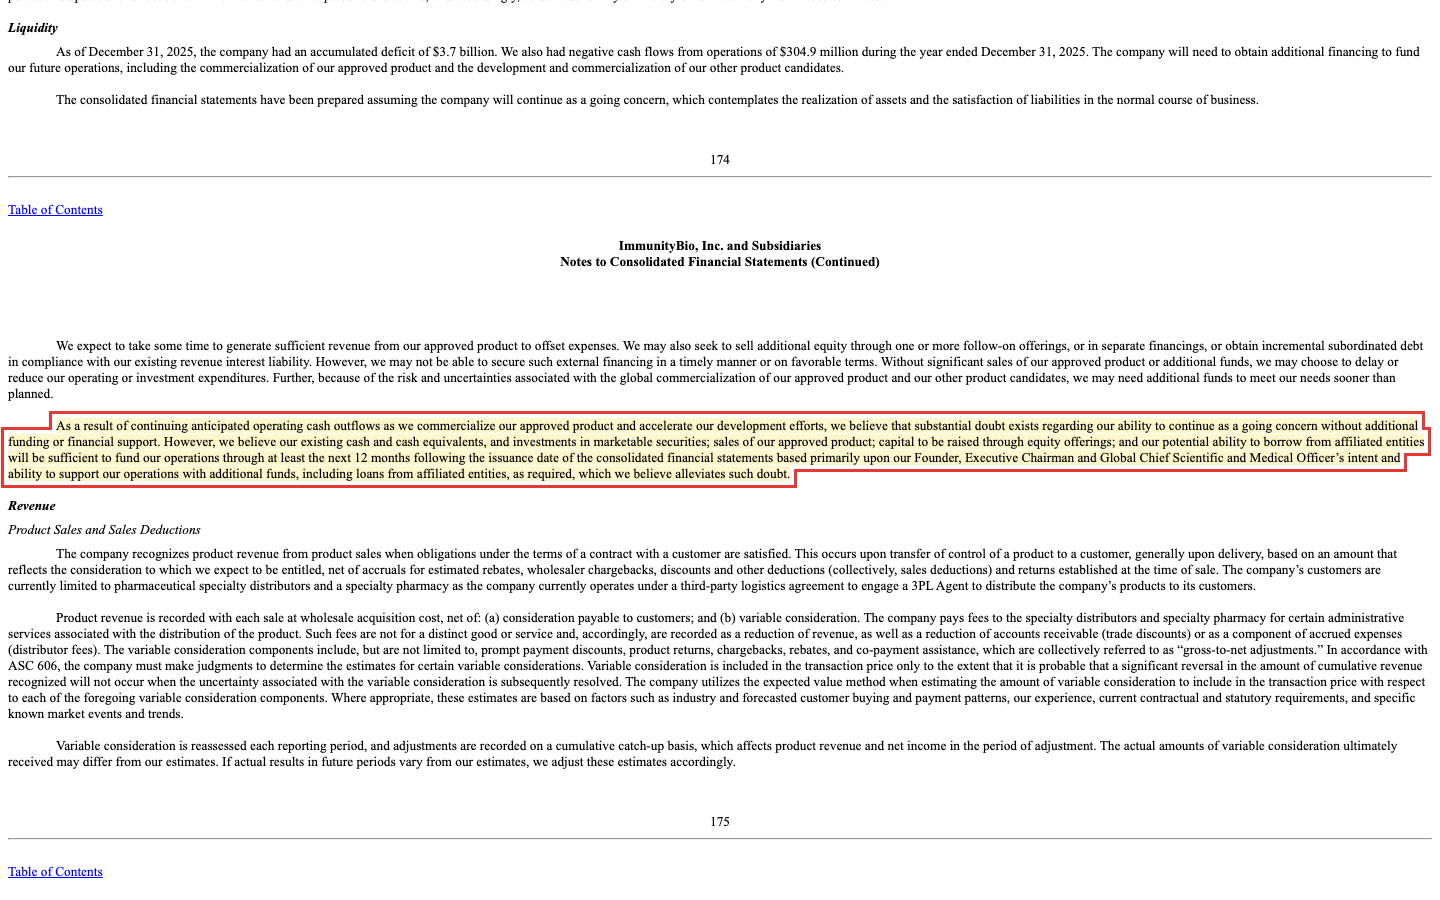
Der Grund für den Zweifel ist eine schlichte Zahl: Bis zum 31. Dezember 2025 hatte ImmunityBio ein kumuliertes Defizit von 3,7 Milliarden US-Dollar angehäuft, bis zum 30. Juni 2026 waren es bereits 4,6 Milliarden. Ein kumuliertes Defizit ist die Summe aller Verluste seit Firmengründung — es zeigt, wie viel Geld die Firma über die Jahre verbrannt hat. Zum Vergleich: Dem stehen 113 Millionen US-Dollar Jahresumsatz 2025 gegenüber. Diese Größenordnung muss man einmal nebeneinanderstellen:
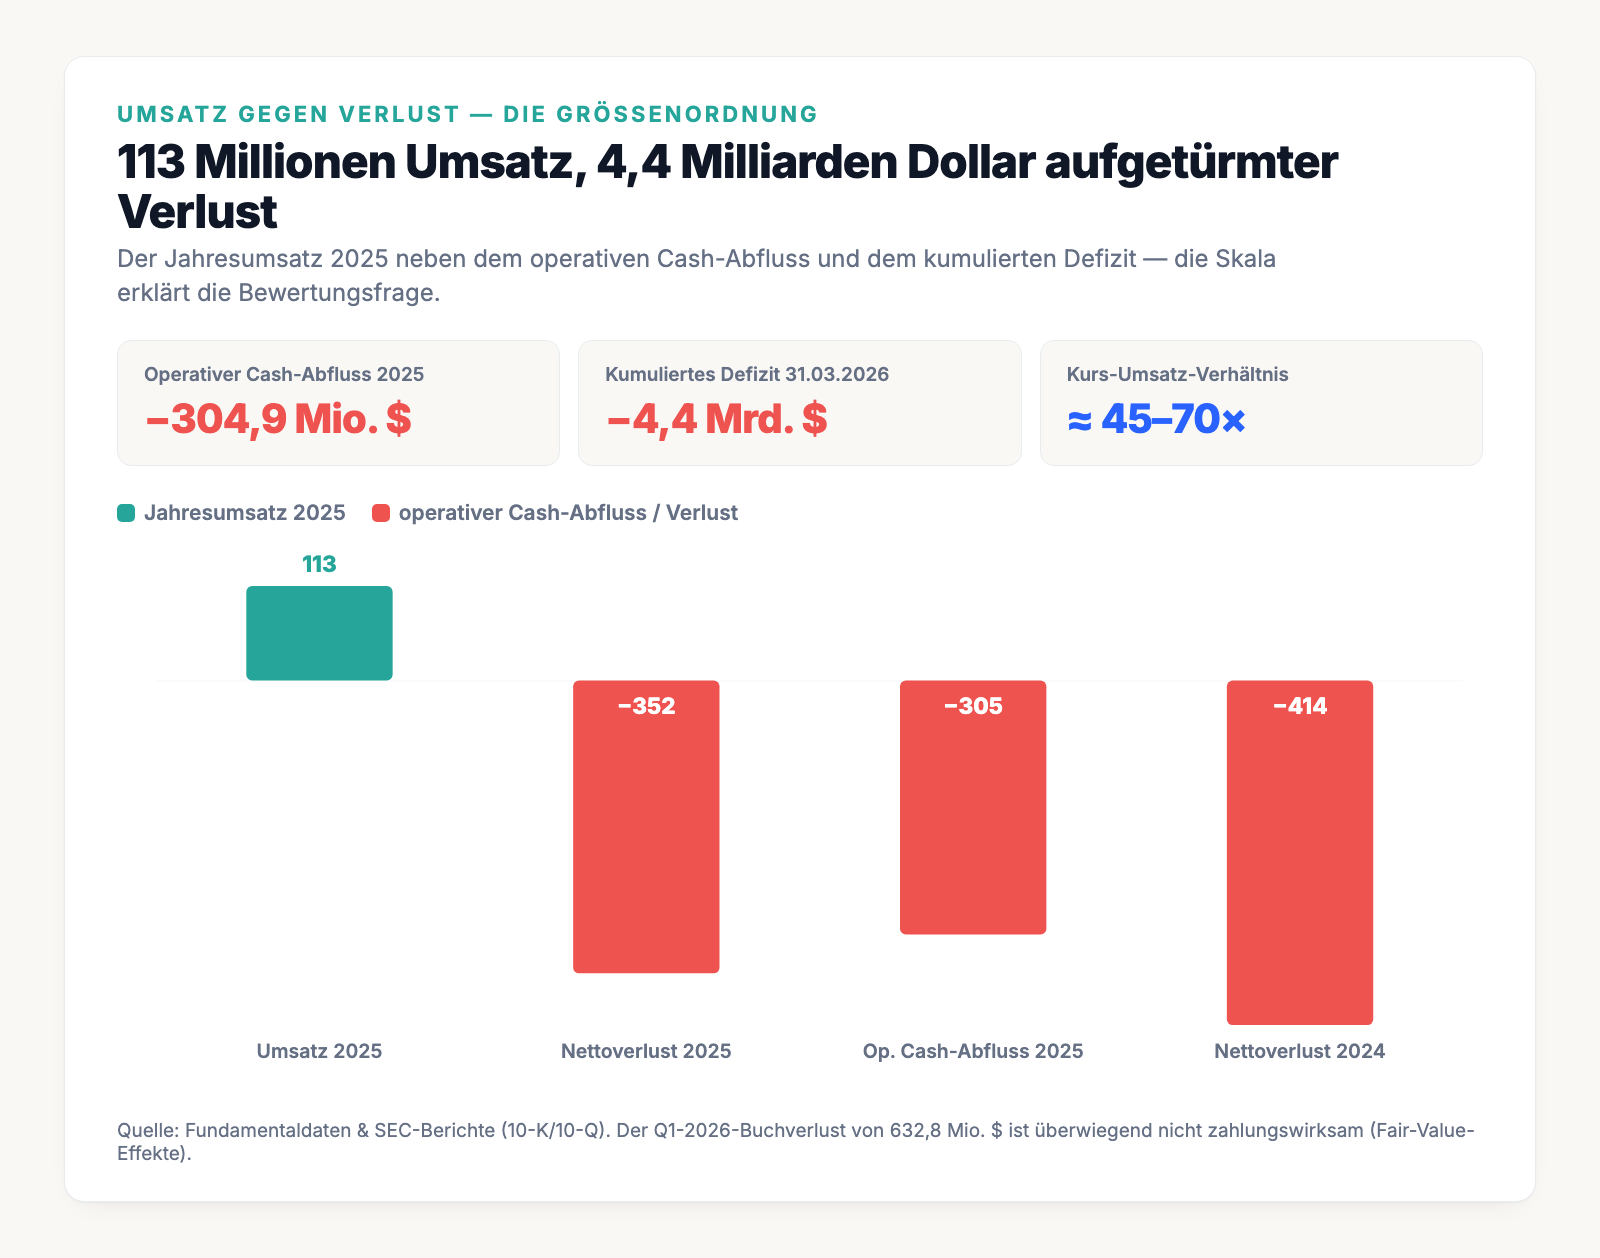
Unbequeme Wahrheit Nr. 2: Ein Milliardär trägt die Firma — und ist zugleich ihr Gläubiger
Der Going-Concern-Zweifel gilt formal als ausgeräumt — auch im Quartalsbericht zum 30. Juni 2026. Aber lies genau, womit ImmunityBio ihn ausräumt:
„…will be sufficient to fund our operations through at least the next 12 months following the issuance date of the consolidated financial statements based primarily upon our Founder, Executive Chairman and Global Chief Scientific and Medical Officer's intent and ability to support our operations with additional funds, including loans from affiliated entities, as required, which we believe alleviates such doubt.“
Übersetzung: „…werden ausreichen, um unseren Betrieb mindestens für die nächsten zwölf Monate nach dem Ausgabedatum des Konzernabschlusses zu finanzieren — dies beruht in erster Linie auf der Absicht und Fähigkeit unseres Gründers, Executive Chairman und Global Chief Scientific and Medical Officer, unseren Betrieb bei Bedarf mit zusätzlichen Mitteln zu unterstützen, einschließlich Darlehen von verbundenen Unternehmen, was diesen Zweifel aus unserer Sicht ausräumt.“
— ImmunityBio, Inc., SEC-Geschäftsbericht (10-K) Geschäftsjahr 2025, MD&A „Liquidity“
Die Firma steht also, weil ein Mann verspricht, sie zu stützen: Dr. Patrick Soon-Shiong, Gründer, Chairman und Milliardär (er erfand einst das Krebsmedikament Abraxane). Er kontrolliert über 60 Prozent der Aktien — laut seiner Beteiligungsmeldung (Schedule 13D/A) vom 6. August 2026 rund 62 Prozent der ausstehenden Aktien, einschließlich seines Wandlungsrechts 64,8 Prozent. Im Geschäftsbericht firmiert ImmunityBio deshalb offiziell als „controlled company“ nach den Nasdaq-Regeln. Das klingt beruhigend, hat aber eine unbequeme Kehrseite: Soon-Shiong ist nicht nur Eigentümer, er ist auch Kreditgeber. Die Firma schuldet einer mit ihm verbundenen Gesellschaft einen Kredit, dessen Konditionen das Filing offenlegt:
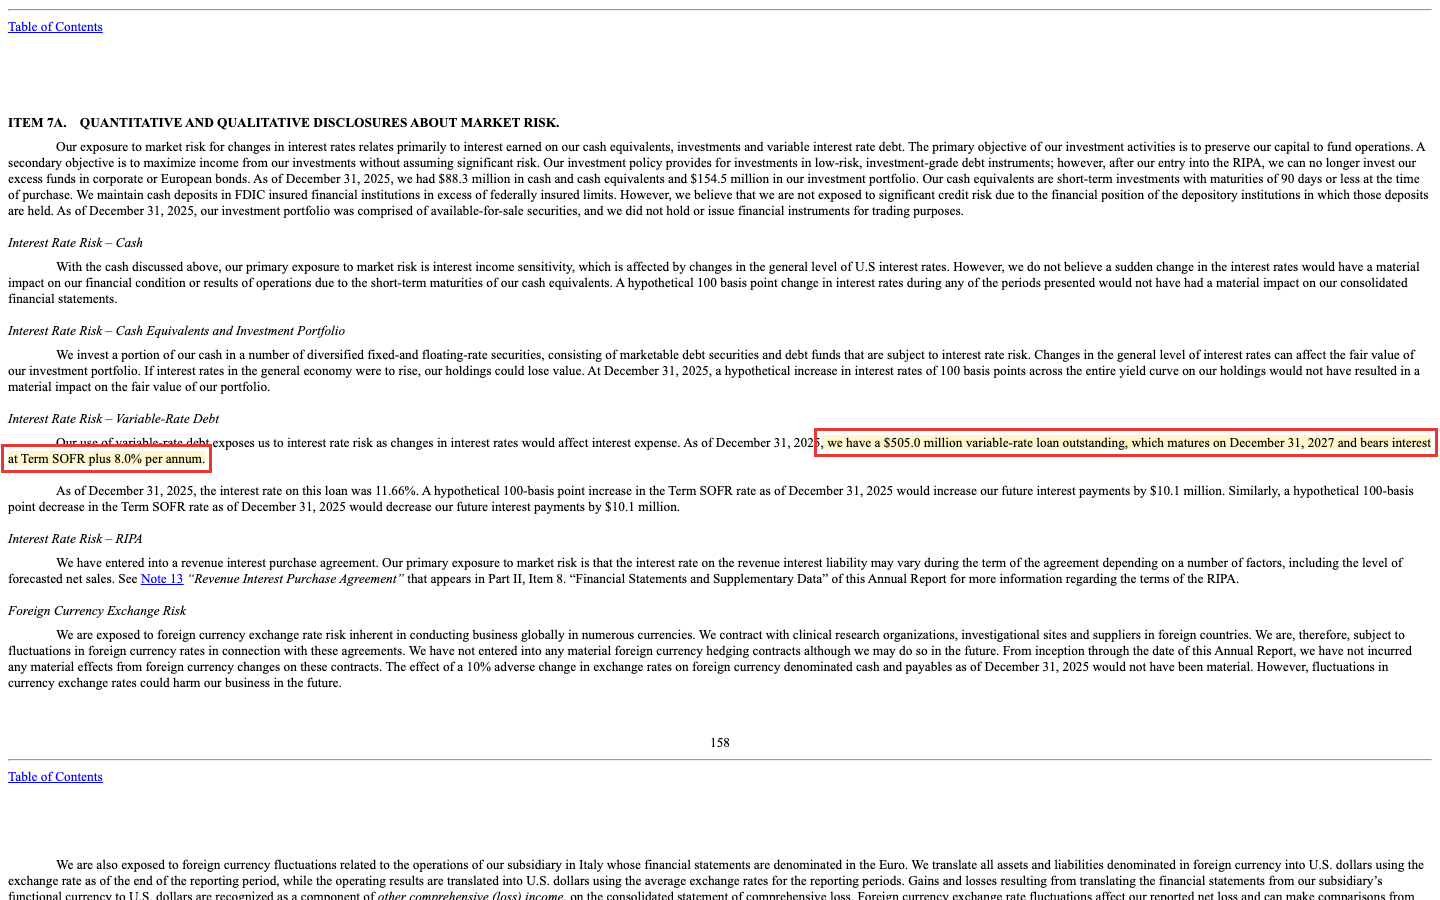
„As of December 31, 2025, we have a $505.0 million variable-rate loan outstanding, which matures on December 31, 2027 and bears interest at Term SOFR plus 8.0% per annum. As of December 31, 2025, the interest rate on this loan was 11.66%.“
Übersetzung: „Zum 31. Dezember 2025 haben wir ein variabel verzinstes Darlehen über 505,0 Millionen US-Dollar ausstehen, das am 31. Dezember 2027 fällig wird und mit Term SOFR plus 8,0 Prozent pro Jahr verzinst wird. Zum 31. Dezember 2025 betrug der Zinssatz auf dieses Darlehen 11,66 Prozent.“
— ImmunityBio, Inc., SEC-Geschäftsbericht (10-K) Geschäftsjahr 2025, Item 7A „Market Risk“
Ein Gründer, der zugleich Mehrheitseigner und teurer Kreditgeber ist — das ist ein struktureller Interessenkonflikt und ein Klumpenrisiko in einer einzigen Person. Solange er stützt, überlebt die Firma. Seit Januar 2026 darf seine Gesellschaft Nant Capital den Kredit jederzeit auch in Teilen zu 5,427 US-Dollar je Aktie in Aktien tauschen — und sie hat es getan: Am 31. März 2026 wandelte sie 25 Millionen US-Dollar in 4,6 Millionen neue Aktien. Seither stehen noch 480 Millionen US-Dollar aus (30. Juni 2026). Würde der Rest gewandelt, entstünden weitere rund 88,4 Millionen Aktien — die Schuld wäre weg, aber sein Anteil wüchse weiter, und deiner schrumpfte.
Unbequeme Wahrheit Nr. 3: Der Kassenbestand kommt nicht aus dem Geschäft
Auf den ersten Blick sieht die Kasse gesund aus: 149,8 Millionen US-Dollar Ende 2024, 242,8 Millionen Ende 2025, 380,9 Millionen zum 31. März 2026 und 357,4 Millionen zum 30. Juni 2026. Nur: Dieser Bestand ist nicht gewachsen, weil ANKTIVA Geld einspielt, sondern weil ImmunityBio laufend frisches Kapital aufnimmt. Das Filing benennt die Quellen selbst:
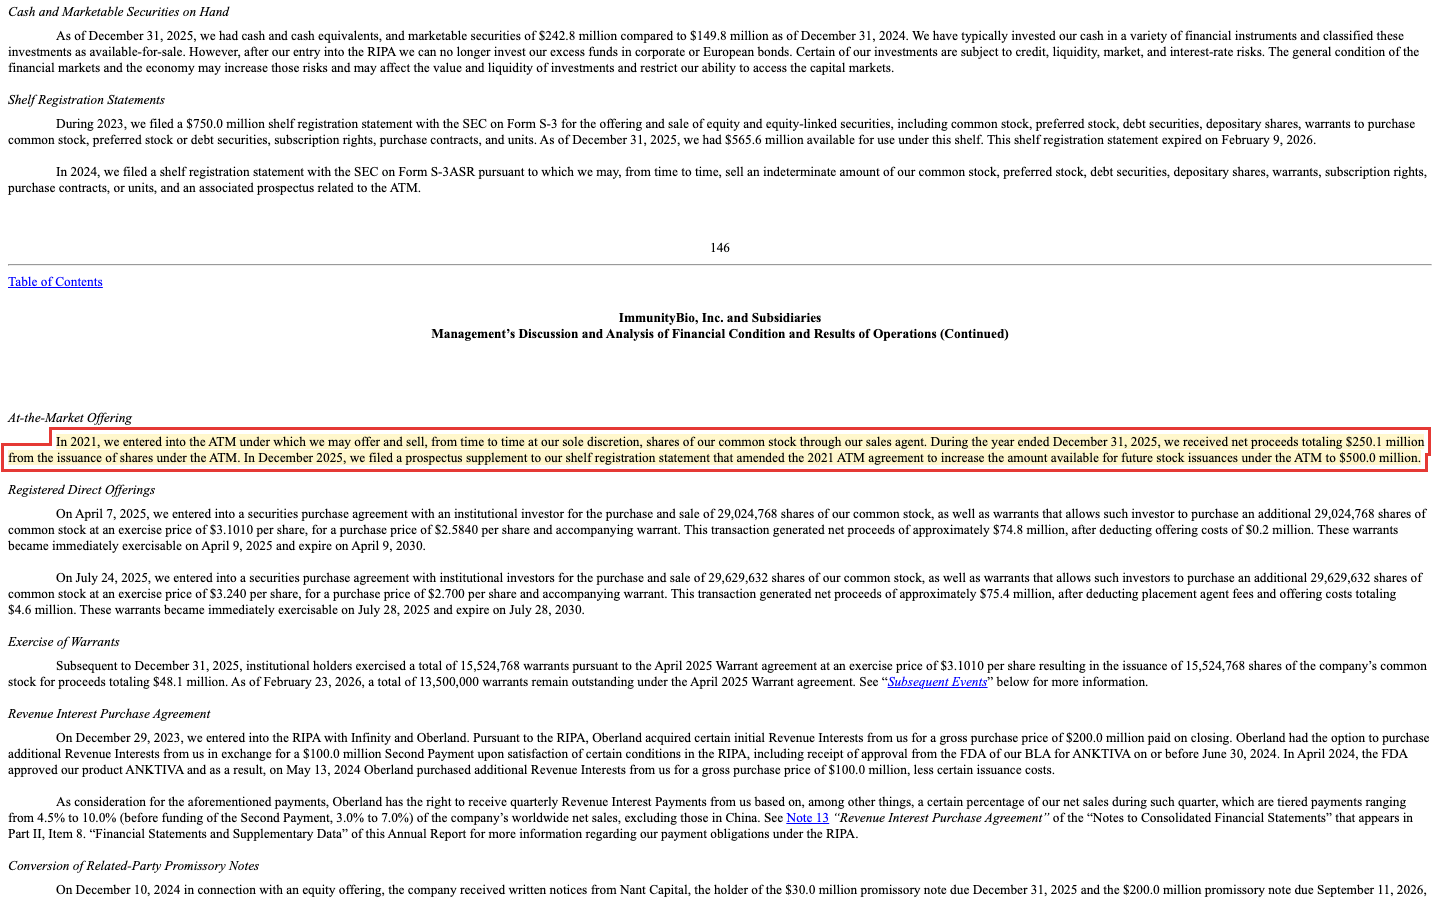
„During the year ended December 31, 2025, we received net proceeds totaling $250.1 million from the issuance of shares under the ATM.“
Übersetzung: „Im Geschäftsjahr zum 31. Dezember 2025 erhielten wir Nettoerlöse von insgesamt 250,1 Millionen US-Dollar aus der Ausgabe von Aktien im Rahmen des ATM-Programms.“
— ImmunityBio, Inc., SEC-Geschäftsbericht (10-K) Geschäftsjahr 2025
Ein „ATM“-Programm (englisch at-the-market) ist eine Verkaufsmaschine für frische Aktien: Die Firma gibt laufend neue Papiere direkt an der Börse aus und kassiert das Geld. Im ersten Halbjahr 2026 brachte sie weitere 147,2 Millionen US-Dollar netto; 349,2 Millionen stehen noch zur Verfügung (30. Juni 2026). Für dich als Aktionär bedeutet das Verwässerung — stell dir eine Pizza vor, die immer in mehr Stücke geschnitten wird: Dein Stück wird kleiner, auch wenn du nichts verkaufst. Die Zahlen sind deutlich: Die Aktienzahl stieg von 852,9 Millionen (Ende 2024) auf 1.011,8 Millionen (Ende 2025, plus 18,6 Prozent), auf 1.053,2 Millionen zum 30. Juni 2026 und auf 1.059,8 Millionen zum 31. Juli 2026. Dazu kommen 41,5 Millionen noch offene Warrants (Stand 4. August 2026) und die rund 88,4 Millionen Aktien aus dem Wandlungsrecht des Gründers. Die erlaubte Aktienzahl liegt bei 1,65 Milliarden — reichlich Spielraum für weitere Verwässerung. Merke: Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis.
Und die Milliardenverluste im Jahr 2026? Nicht so schlimm, wie sie aussehen
Fairerweise gehört auch die andere Richtung dazu: In der Schlagzeile stand für das erste Quartal 2026 ein Nettoverlust von 632,8 Millionen US-Dollar — fast doppelt so viel wie der Verlust des ganzen Jahres 2025 —, und im zweiten Quartal kamen weitere 230,4 Millionen hinzu. Das klingt nach einer Katastrophe, ist aber überwiegend ein Buchungseffekt und paradoxerweise eine Folge des Kursanstiegs. Der operative Verlust lag im ersten Quartal nur bei 69,8 Millionen US-Dollar, im zweiten bei 61,7 Millionen. Der Rest sind nicht zahlungswirksame Neubewertungen: im ersten Halbjahr zusammen 339,6 Millionen US-Dollar aus der Neubewertung von Bezugsrechten (Warrants) und 332,6 Millionen aus der Neubewertung der wandelbaren Gründer-Schuld. Weil der Aktienkurs stieg, wurden diese als Verbindlichkeit gebuchten Posten in der Gewinn-und-Verlust-Rechnung teurer — das bläht den Buchverlust auf, kostet aber keinen Cent Bargeld. Wer diesen Verlust wörtlich nimmt, dramatisiert ihn falsch. Ehrlich bleibt trotzdem: Der operative Mittelabfluss von 75,4 Millionen US-Dollar im ersten und rund 66,5 Millionen im zweiten Quartal und die Verwässerung laufen weiter.
Bewertung — was der Markt hier eigentlich bezahlt
Beim Schlusskurs von 8,44 US-Dollar am 25. September 2026 und 1.059,8 Millionen Aktien (31. Juli 2026) bringt ImmunityBio rund 8,9 Milliarden US-Dollar auf die Waage. Diesem Börsenwert stehen rund 166 Millionen US-Dollar Umsatz in den vier Quartalen bis Juni 2026 gegenüber, hochgerechnet aus dem zweiten Quartal wären es gut 200 Millionen. Das ergibt ein Kurs-Umsatz-Verhältnis von grob 44 bis 54. Zur Einordnung: Ein etabliertes, profitables Unternehmen wird oft mit dem ein- bis fünffachen Umsatz bewertet. Hier zahlt der Markt mehr als das Vierzigfache.
Was heißt das? Der Kurs preist nicht das heutige Geschäft ein, sondern eine Multi-Milliarden-Blockbuster-Zukunft: die Hoffnung, dass ANKTIVA in weitere Blasenkrebs-Stadien, in Lungenkrebs und in zusätzliche Tumorarten hineinwächst und dass die breite Pipeline liefert. Das kann aufgehen — jede neue Zulassung würde denselben Wirkstoff skalieren, und bei 99 Prozent Bruttomarge wäre der Hebel enorm. Der nächste Prüfstein steht fest: die FDA-Entscheidung zu den rein papillären Tumoren bis zum 6. Januar 2027. Es kann aber auch scheitern, und dann ist ein Milliardenbetrag an Erwartung Luft. Bedenke dabei: Bevor ein wachsender Umsatz beim Aktionär ankommt, bedienen Oberland und der Gründer ihre Ansprüche. Die fünf Analysten, die den Wert beobachten, sehen ihn im Konsens optimistisch (drei „Strong Buy“, zwei „Buy“, Kursziel im Durchschnitt 12,75 US-Dollar, Datenstand 27. September 2026). Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt — bei nur fünf Stimmen verschiebt ein einzelner Ausreißer ihn spürbar. Das ist der „Blick der Profis“ — aber es sind wenige Profis, und Kursziele sind Momentaufnahmen, keine Gewissheiten.
Chancen und Risiken auf einen Blick
Was für ImmunityBio spricht:
- Die erste FDA-Zulassung ist da — ANKTIVA ist am Markt, und der Umsatz wächst real und ohne Ausreißer (acht steigende Quartale bis Juni 2026 laut Unternehmen).
- Jede weitere Zulassung skaliert denselben Wirkstoff — nächster Termin: FDA-Entscheidung zu rein papillären Tumoren bis 6. Januar 2027; dazu Zulassungen in den Vereinigten Arabischen Emiraten und ein geplanter Antrag für Patienten ohne BCG-Vorbehandlung.
- Struktureller Rückenwind durch die BCG-Knappheit — und mit dem Tokyo-172-Stamm ein zweiter möglicher BCG-Lieferweg ohne Vorabzahlung.
- Ein Milliardär mit tiefen Taschen und Eigeninteresse steht dahinter — das kurzfristige Insolvenzrisiko wird dadurch real gedämpft; der operative Mittelabfluss sank im zweiten Quartal 2026 auf rund 66,5 Millionen US-Dollar.
Was dagegen spricht:
- Ausdrücklicher Going-Concern-Hinweis, auch im Quartalsbericht zum 30. Juni 2026; 4,6 Milliarden US-Dollar kumulierter Verlust und minus 1,05 Milliarden US-Dollar Eigenkapital gegen rund 166 Millionen Umsatz in vier Quartalen.
- Zwei Gläubiger vor den Aktionären: der Gründer (480 Millionen US-Dollar Wandelkredit, Ende 2025 zu 11,66 Prozent verzinst) und Oberland (Umsatzbeteiligung, 415,1 Millionen US-Dollar Verbindlichkeit, besichert mit praktisch allen Vermögenswerten).
- Laufende Verwässerung: plus 18,6 Prozent Aktien 2025, weitere 4,7 Prozent bis Ende Juli 2026, 349,2 Millionen US-Dollar ATM-Rahmen offen, erlaubte Aktienzahl 1,65 Milliarden.
- Ein Produkt, fast ein Markt (im zweiten Quartal 2026 99 Prozent USA), starke Konkurrenz durch Keytruda (Merck), Adstiladrin (Ferring) und Inlexzo (Johnson & Johnson); dazu eine sehr hohe Leerverkaufsquote (rund 31 Prozent des Streubesitzes, Datenstand 27. September 2026).
Ein menschliches Fazit
Erinnerst du dich an den Retter-Reflex vom Anfang — die Stimme, die sagt: „Ein Milliardär steht dahinter, der lässt sie nicht fallen“? Nach dem Blick in die Berichte klingt sie anders. Ja, ein Milliardär steht dahinter. Aber er steht dahinter, weil die Firma es allein nicht schafft — der Going-Concern-Zweifel gilt auch nach dem zweiten Quartal 2026 nur als ausgeräumt, solange er weiter Geld nachschießen will. Und dieses Geld kostet dich als Aktionär etwas: über die Zinsen auf seinen Kredit, über immer neue Aktien, die dein Stück vom Kuchen verkleinern — und über einen zweiten Geldgeber, der sich seinen Anteil am Umsatz vor dir sichert. ImmunityBio ist damit beides zugleich — eine echte Wachstumsgeschichte mit einem zugelassenen Medikament und eine fragile Bilanz, die von einem einzigen Menschen gestützt wird. Genau deshalb stand die Aktie im selben Scanner-Lauf auf der Wachstumsliste und auf drei Warnlisten. Das ist kein Widerspruch, den man wegdiskutieren kann — das ist der Kern dieser Aktie.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so. Wenn du ImmunityBio kaufst, kaufst du eine Wette auf die Blockbuster-Zukunft eines Medikaments — und ein Vertrauen in einen einzelnen Mann. Wenn du sie meidest, verzichtest du vielleicht auf die nächste Biotech-Rakete. Beides ist legitim. Wichtig ist nur, dass du weißt, worauf du wettest — auf beide Hälften der Geschichte, nicht nur auf die schöne.
Wie sich Wachstum ohne solide Bilanz anfühlt, haben wir übrigens auch in der Roadzen-Analyse und in der FatPipe-Analyse seziert — dort ist der Papier-Gewinn das Problem, hier der Papier-Wert.
Quellen
- ImmunityBio, Inc. — Geschäftsbericht (10-K), Geschäftsjahr 2025 (eingereicht 23.02.2026)
- ImmunityBio, Inc. — Quartalsbericht (10-Q), erstes Quartal 2026 (per 31.03.2026, eingereicht 07.05.2026)
- ImmunityBio, Inc. — Quartalsbericht (10-Q), zweites Quartal 2026 (per 30.06.2026, eingereicht 04.08.2026)
- ImmunityBio, Inc. — Ergebnismitteilung zum zweiten Quartal 2026, Pflichtmeldung (8-K) vom 04.08.2026, Anlage 99.1
- ImmunityBio, Inc. — Pflichtmeldung (8-K) vom 18.05.2026: Liefervertrag mit Japan BCG Laboratory
- ImmunityBio, Inc. — Pflichtmeldung (8-K) vom 30.07.2026, Anlage 99.1: Zulassung in den Vereinigten Arabischen Emiraten
- Beteiligungsmeldung (Schedule 13D/A) von Patrick Soon-Shiong und verbundenen Gesellschaften vom 06.08.2026
- Fundamentaldaten (Kennzahlen, Bewertung, Analystenkonsens, Quartalsreihe, Kurse); hauseigener Aktien-Scanner, Datenstand 7. Juli 2026.
Disclaimer: Dieser Beitrag ist eine journalistische Analyse und keine Anlageberatung. Er stellt keine Kauf- oder Verkaufsempfehlung dar. Aktien unterliegen Kursschwankungen; ein Totalverlust ist möglich. Triff deine Anlageentscheidungen eigenverantwortlich und ziehe im Zweifel unabhängigen Rat hinzu.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,9 | 0,2 | 0,6 | 14,7 | 113,3 |
| Betriebsergebnis (EBIT) | -330,3 | -351,3 | -362,3 | -344,2 | -256,0 |
| Nettogewinn | -346,8 | -416,6 | -583,2 | -413,6 | -351,4 |
| Nettomarge | -37.129,6 % | -173.569,6 % | -93.761,4 % | -2.804,8 % | -310,2 % |
| Gewinn je Aktie | -0,89 $ | -1,04 $ | -1,15 $ | -0,59 $ | -0,38 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
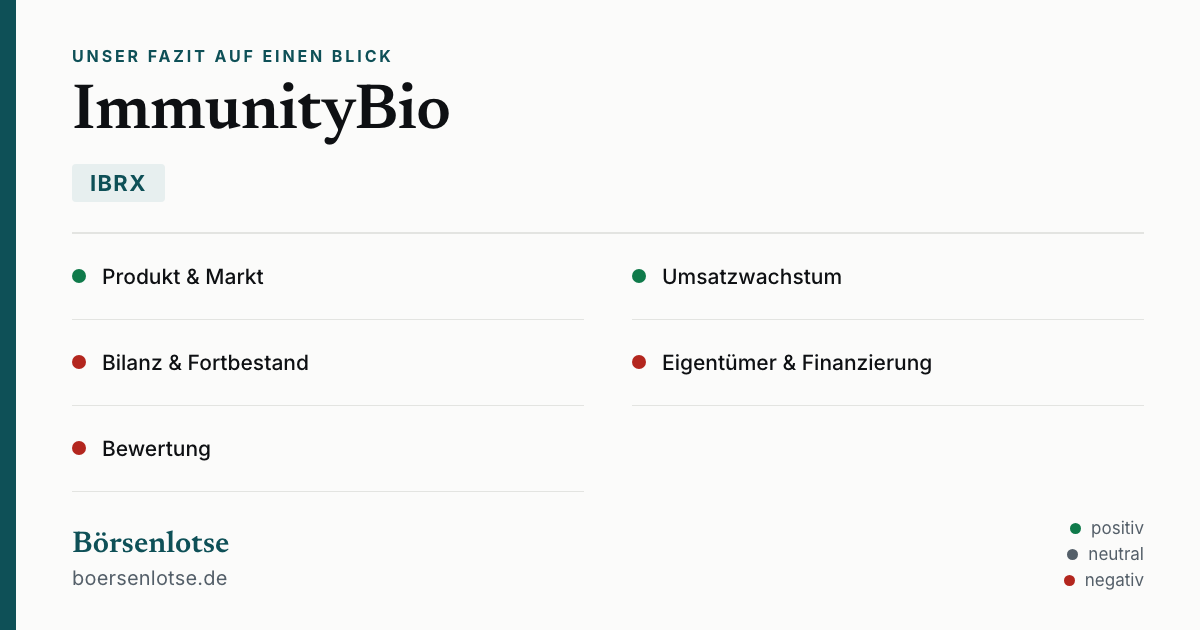
Unser Fazit auf einen Blick
- Produkt & Markt positiv
- ANKTIVA ist FDA-zugelassen und adressiert einen echten Bedarf: Blasenkrebs ist die sechsthäufigste Krebsart in den USA, die BCG-Knappheit lässt viele Patienten unterversorgt. Rund 99 Prozent Bruttomarge; die FDA entscheidet bis 6. Januar 2027 über eine Erweiterung auf rein papilläre Tumoren.
- Umsatzwachstum positiv
- Echter Produkt-Hochlauf statt Buchungseffekt: von 14,7 (2024) auf 113,3 Millionen US-Dollar (2025, +668 Prozent), im zweiten Quartal 2026 50,7 Millionen US-Dollar ANKTIVA-Umsatz (+92 Prozent) — laut Unternehmen das achte Quartal in Folge mit Wachstum zum Vorquartal.
- Bilanz & Fortbestand negativ
- Going-Concern-Hinweis auch im Quartalsbericht zum 30. Juni 2026; 4,6 Milliarden US-Dollar kumulierter Verlust, Eigenkapital minus 1,05 Milliarden, 141,9 Millionen US-Dollar operativer Mittelabfluss im ersten Halbjahr 2026. Die Kasse kommt aus Kapital- und Finanzierungsmaßnahmen, nicht aus dem Geschäft.
- Eigentümer & Finanzierung negativ
- Gründer Soon-Shiong kontrolliert rund 62 Prozent und ist zugleich Kreditgeber (480 Millionen US-Dollar, wandelbar zu 5,427 US-Dollar). Vor ihm steht Oberland mit einer besicherten Umsatzbeteiligung (415,1 Millionen US-Dollar Verbindlichkeit); laufende Verwässerung über ATM-Programm und Warrants.
- Bewertung negativ
- Rund 8,9 Milliarden US-Dollar Börsenwert (25. September 2026) gegen rund 166 Millionen US-Dollar Umsatz in vier Quartalen = Kurs-Umsatz-Verhältnis von gut 50. Praktisch der gesamte Wert ist Zukunftserwartung; Ein-Produkt-Risiko und starke Konkurrenz.
ImmunityBio ist beides zugleich: eine echte Wachstumsgeschichte mit einem zugelassenen Medikament und eine fragile Bilanz, die ein einzelner Milliardär stützt. Das zweite Quartal 2026 bestätigt das Wachstum und zeigt einen etwas kleineren Mittelabfluss, ändert aber nichts am Fundament: Going-Concern-Hinweis, negatives Eigenkapital, zwei Gläubiger vor den Aktionären und laufende Verwässerung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Existenz-Funde tragen das Urteil: ausdrücklicher Going-Concern-Hinweis auch im Quartalsbericht zum 30. Juni 2026, Eigenkapital von minus 1,05 Milliarden US-Dollar und 141,9 Millionen US-Dollar operativer Mittelabfluss im ersten Halbjahr 2026 — der Fortbestand hängt am Nachschuss-Versprechen des Mehrheitsaktionärs Soon-Shiong, der zugleich Kreditgeber ist, und an einer besicherten Umsatzbeteiligung. Das echte Umsatzwachstum ändert an diesem Existenz-Typ nichts. Erst wenn der operative Mittelabfluss deutlich sinkt und die Firma ohne die Stütze des Gründers und ständige Kapitalerhöhungen auskommt, lässt sich neu einordnen.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- ANKTIVA (N-803) ist seit April 2024 in den USA zugelassen (frühe Blasenkrebs-Form NMIBC mit Carcinoma in situ); im zweiten Quartal 2026 stammten 50,7 von 51,2 Millionen US-Dollar Umsatz aus den USA.
- Der Nettoverlust des ersten Halbjahres 2026 von 863,2 Millionen US-Dollar ist überwiegend nicht zahlungswirksam (Neubewertung von Warrants und wandelbarer Gründer-Schuld infolge des Kursanstiegs); operativer Verlust 131,5 Millionen US-Dollar.
- Sehr hohe Leerverkaufsquote (rund 31 Prozent des Streubesitzes, Datenstand 27. September 2026); Insider hatten in den zwölf Monaten bis 7. Juli 2026 keine Aktien am Markt gekauft, nur verkauft (die Kreditwandlung des Gründers vom 31. März 2026 ist kein Marktkauf).
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 27. September 2026. Was sich seitdem bei IBRX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Immunitybio Inc (IBRX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ImmunityBio ist ein Biotech-Unternehmen aus San Diego mit einem zugelassenen Produkt: ANKTIVA, einer Immuntherapie gegen eine frühe Form von Blasenkrebs (FDA-Zulassung April 2024). Der Wirkstoff aktiviert die körpereigenen Killer- und T-Zellen und wird zusammen mit dem Impfstoff BCG direkt in die Blase gegeben. Daneben arbeitet die Firma an einer breiteren Krebs-Immuntherapie-Pipeline.
Der ANKTIVA-Nettoproduktumsatz stieg auf 50,7 Millionen US-Dollar (+92 Prozent zum Vorjahresquartal), der operative Verlust sank auf 61,7 Millionen, der operative Mittelabfluss auf rund 66,5 Millionen US-Dollar. Kasse und Wertpapiere lagen zum 30. Juni 2026 bei 357,4 Millionen US-Dollar. Der Going-Concern-Hinweis steht weiter im Quartalsbericht, das Eigenkapital liegt bei minus 1,05 Milliarden US-Dollar.
Weil beides zutrifft: Der Umsatz wuchs 2025 um 668 Prozent auf 113 Millionen US-Dollar, das löst die Wachstums-Scanner aus. Gleichzeitig steht das Unternehmen wegen eines kumulierten Verlusts von 4,6 Milliarden US-Dollar (30. Juni 2026), negativem Eigenkapital und einem Going-Concern-Hinweis auf den Warnlisten (Going-Concern-Proxy, Altman-Z-Distress, Beneish-M-Score). Wachstum und Bilanzstress in einer Aktie.
Das Unternehmen schreibt selbst von »substantial doubt« am Fortbestand als going concern, zuletzt im Quartalsbericht zum 30. Juni 2026. Dieser Zweifel gilt nur als ausgeräumt, weil Gründer und Milliardär Patrick Soon-Shiong zusagt, den Betrieb bei Bedarf weiter mit Geld zu stützen. Kurzfristig ist das Risiko dadurch gedämpft, dauerhaft hängt der Fortbestand aber von seiner Bereitschaft und von frischem Kapital ab.
Der Nettoverlust von 863,2 Millionen US-Dollar im ersten Halbjahr 2026 ist überwiegend nicht zahlungswirksam. Der operative Verlust lag bei 131,5 Millionen US-Dollar; der Rest sind vor allem Neubewertungen der Warrants und der wandelbaren Gründer-Schuld, die wegen des gestiegenen Aktienkurses teurer wurden. Das kostet kein Bargeld. Der operative Mittelabfluss von 141,9 Millionen US-Dollar im Halbjahr ist dagegen echt.
Weil die Bewertung fast reine Zukunftserwartung ist: Bei rund 8,9 Milliarden US-Dollar Börsenwert (25. September 2026) und rund 166 Millionen US-Dollar Umsatz in vier Quartalen zahlt der Markt gut das 50-Fache des Umsatzes. Dazu kommen laufende Verwässerung, zwei Gläubiger vor den Aktionären und ein Ein-Produkt-Geschäft mit starker Konkurrenz.
Gründer Dr. Patrick Soon-Shiong, ein Milliardär und Erfinder des Krebsmedikaments Abraxane, kontrolliert laut Beteiligungsmeldung vom 6. August 2026 rund 62 Prozent der Aktien, einschließlich Wandlungsrecht 64,8 Prozent; ImmunityBio gilt deshalb als »controlled company«. Er ist zugleich Kreditgeber: Eine mit ihm verbundene Gesellschaft hält einen Wandelkredit über 480 Millionen US-Dollar (30. Juni 2026), wandelbar zu 5,427 US-Dollar je Aktie.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.