HENSOLDT: Der Auftragsbestand knackt die 10 Milliarden — und die Kasse zahlt den Preis
HENSOLDT baut Radar-, Optronik- und Elektronik-Kampfsysteme fürs Gefechtsfeld — und der Auftragsbestand überschritt am 30. Juni 2026 mit 10.356 Millionen Euro erstmals die Zehn-Milliarden-Marke. Im selben Halbjahr verdoppelte sich der Auftragseingang auf 2.812 Millionen Euro, der Umsatz stieg um 23,6 Prozent, das bereinigte Ebitda um 28,5 Prozent. Und trotzdem floss Geld ab: minus 255 Millionen Euro freier Cashflow, die Netto-Finanzverschuldung inklusive Leasing kletterte binnen zwei Quartalen von 701 auf 1.101 Millionen Euro. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, welche der beiden Zahlenreihen am Jahresende recht behält.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 77,70 € -0,10 %
- Marktkapitalisierung
- 9,2 Mrd. €
- KGV
- 189,0
- Wachstums-Score
- 4/10
- AAQS
- 8/10
Kursentwicklung seit 4. August 2026: -10,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 64,30 € bis 113,80 € · Letzter Kurs: 77,70 € (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders gut gelaunte Leser trifft: den Blick in den Rückspiegel. Ein Börsenbrief feiert die grandiosen Kursgewinne des vergangenen Jahres — und im Kopf entsteht sofort der Eindruck, die Fahrt gehe unverändert weiter. Nennen wir es die Rückspiegel-Falle: Was hinter dir liegt, sagt nichts darüber, was vor dir liegt, aber es fühlt sich verlässlich an, weil es schon einmal passiert ist. Ein Leser hat uns Ausgabe 24 des Börsenbriefs „Hot Stocks Europe“ vom 28. November 2025 geschickt (B-Inside International Media GmbH, Freiburg i. Br., Autor Michael Calivas). Auf Seite 1, im Rückblick auf die Top-Performer des Jahres 2025, steht ein einziger Satz zu unserem heutigen Titel: „Hensoldt und Renk: Kursgewinne zwischen 100 und 300 Prozent.“ Das ist der komplette Aufhänger — keine Unternehmenszahl, keine Prognose, nur eine Kursspanne aus der Vergangenheit. Machen wir also einen Deal: Wir lassen die Kursspanne stehen, wo sie ist — in der Vergangenheit —, und lesen stattdessen die Berichte. Den Geschäftsbericht 2025 (26. März 2026), die Quartalsmitteilung zum 31. März 2026 (6. Mai 2026) und, seit dem 31. Juli 2026, den Halbjahresfinanzbericht 2026. Und der liefert das Spannungsfeld, um das sich diese Analyse dreht: Das Auftragsbuch war noch nie so voll — und die Kasse noch nie so leer.
Was HENSOLDT eigentlich macht — Sensorik und Software fürs Gefechtsfeld
HENSOLDT AG mit Sitz in Taufkirchen bei München ist ein spezialisierter Anbieter elektronischer Sensorlösungen für Verteidigung und Sicherheit. Übersetzt in ein Alltagsbild: Wenn ein modernes Gefechtsfeld ein Nervensystem wäre, baut HENSOLDT die Sinnesorgane — Radar, elektronische Kampfführung, Avionik und Optronik, die einem Kampfjet, einer Fregatte oder einem Schützenpanzer sagen, was um sie herum passiert, bevor sie es selbst sehen können. Das Unternehmen ist herstellerunabhängiger Systemintegrator: Es liefert Sensorik für Plattformen unterschiedlicher Hersteller — Kampfjets, unbemannte Luftfahrzeuge, Hubschrauber, Schiffe und U-Boote, Panzerfahrzeuge und Satelliten — an Regierungen und supranationale Organisationen wie die NATO, direkt oder über Konsortien wie Euroradar, das den Eurofighter-Nasenradar entwickelt.
Berichtet wird in zwei Segmenten: Sensors (Radar & elektronische Kampfführung, Multi-Domain-Lösungen, Services & Training) und Optronics (Optronik — Zielsysteme, Periskope, Wärmebildgeräte — ergänzt um Radar und Services). Bekannte Produkte: das TRML-4D-Radar (Teil des IRIS-T-SLM-Luftverteidigungssystems, seit Kriegsbeginn auch in der Ukraine im Einsatz), der Eurofighter-Nasenradar ECRS Mk1, das Spexer-Radar (seit 2025 auch als Marinelösung gegen Drohnen) und die PEGASUS-Aufklärungsplattform, bei der HENSOLDT Konsortialführer ist. Mit der Softwaresuite MDOcore positioniert sich HENSOLDT zusätzlich als Anbieter softwaredefinierter Verteidigungslösungen: Sensor- und Wirksysteme sollen über Domänen hinweg vernetzt werden. Zum 30. Juni 2026 beschäftigte der Konzern 9.679 Menschen — 780 Neueinstellungen allein seit dem Jahreswechsel (31. Dezember 2025: 9.362). Eigenfinanzierte Forschung und Entwicklung kostete im ersten Halbjahr 2026 93 Millionen Euro, das sind 8,0 Prozent des Umsatzes.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorab, weil er die gesamte Beleglage dieser Analyse prägt: Von HENSOLDT gibt es kein 10-K, kein 10-Q. Das Unternehmen ist kein US-Meldeunternehmen — die EDGAR-Suche nach den Tickern HAG und HAGHY liefert keine verwertbare Fundstelle. Die einzige verknüpfte SEC-Kennung (CIK 0001856488, unter dem Namen „Hensoldt AG/ADR“) enthält ausschließlich Formulare F-6, mit denen eine Depotbank ein American Depositary Receipt registriert — keine einzige Periodenberichterstattung. HENSOLDTs Pflichtberichte laufen stattdessen über den regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse: ein testierter Konzern-Jahresbericht nach IFRS, ein Halbjahresbericht mit prüferischer Durchsicht und kurze, ungeprüfte Quartalsmitteilungen. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Quartalsbericht, Frankfurter Wertpapierbörse)“, nicht „SEC-Berichte“ — die Erzähl-Logik „ein Bericht unter Strafandrohung ist ehrlich“ gilt für den testierten IFRS-Abschluss sinngemäß trotzdem, nur eben nach deutschem und europäischem Kapitalmarktrecht (§ 114 WpHG) statt nach US-Recht.
Diese Konstellation — MDAX-Mitglied, aber kein SEC-Filer — teilt sich HENSOLDT mit etlichen anderen deutschen Industrietiteln. Auch bei unserer Analyse zu PFISTERER, ebenfalls Xetra-notiert und ohne 10-K oder 10-Q, lief die komplette Belegkette über die Original-Geschäfts- und Quartalsberichte des Unternehmens statt über sec.gov.
Wie die Aktie auf unseren Tisch kam
Ehrlichkeit zuerst: Der Aufhänger dieser Analyse ist denkbar schmal. Ein Leser hat uns Ausgabe 24 des Börsenbriefs „Hot Stocks Europe“ vom 28. November 2025 zugeschickt — darin taucht HENSOLDT nicht als eigenständig vorgestellte Position auf, sondern nur im redaktionellen Rückblick auf Seite 1: „Hensoldt und Renk: Kursgewinne zwischen 100 und 300 Prozent“ im Jahr 2025. Keine Unternehmenszahl, keine Prognose, kein Kursziel eines Analysehauses — nur eine Kursspanne aus der Vergangenheit. Den zweiten dort genannten Titel haben wir uns übrigens ebenfalls vorgenommen: die Analyse zu RENK. Dieselbe Ausgabe stellte im redaktionellen Hauptteil unter anderem Nokia als Position im europäischen KI- und Rüstungszyklus vor.
Zur Einordnung gehört der Interessenkonflikt-Hinweis, den der Brief selbst auf Seite 8 offenlegt: Verlag und Autor können Longpositionen in besprochenen Werten halten und beabsichtigen, bei steigenden Kursen zu verkaufen (Marktmissbrauchsverordnung EU Nr. 596/2014) — ein Hinweis, den man bei jedem Börsenbrief mitlesen sollte, auch wenn HENSOLDT hier nur im Rückblick auftaucht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt — und das ist eine Menge. HENSOLDT wächst seit Jahren: Umsatz 1.847 Millionen Euro (2023), 2.240 Millionen (2024), 2.455 Millionen Euro (2025), ein Plus von 9,6 Prozent im letzten Jahr. Das bereinigte Ebitda — HENSOLDTs eigene Definition: Ergebnis vor Zinsen, Steuern und Abschreibungen, bereinigt um Kaufpreisallokationen und Sonderposten — wächst dabei zweistellig: 329 Millionen (2023), 405 Millionen (2024), 452 Millionen Euro (2025), ein Plus von 11,7 Prozent; die Marge kletterte von 18,1 auf 18,4 Prozent.

Noch eindrucksvoller ist die Auftragslage. Der Auftragseingang sprang 2025 um 62,2 Prozent auf 4.710 Millionen Euro (2024: 2.904 Millionen), das Verhältnis von Auftragseingang zu Umsatz (Book-to-bill) stieg von 1,3 auf 1,9 — vor allem, weil das Optronics-Segment im vierten Quartal 2025 milliardenschwere Aufträge zur Ausrüstung der Schützenpanzer Puma und Leopard 2 einsammelte. Der daraus resultierende Auftragsbestand wuchs von 5.530 Millionen Euro (Ende 2023) über 6.644 Millionen (Ende 2024) auf 8.833 Millionen Euro (Ende 2025, plus 32,9 Prozent), lag zum 31. März 2026 bei 9.801 Millionen — und überschritt zum 30. Juni 2026 mit 10.356 Millionen Euro erstmals die Zehn-Milliarden-Marke, ein Plus von 17,2 Prozent binnen sechs Monaten. Ein Jahr zuvor, zum 30. Juni 2025, waren es noch 7.070 Millionen Euro.

Der Halbjahresbericht vom 31. Juli 2026 — was sich geändert hat
Die erste Fassung dieser Analyse endete Ende Juli mit drei offenen Fragen an den Halbjahresbericht: Dreht der freie Cashflow? Sinkt die Verschuldung? Wächst der Auftragsbestand weiter? Der Bericht liegt seit dem 31. Juli 2026 vor und beantwortet sie unterschiedlich klar — zwei Ja, ein deutliches Nein.
Das Operative zuerst, denn es ist stark. Der Auftragseingang verdoppelte sich im ersten Halbjahr 2026 auf 2.812 Millionen Euro (Vorjahreszeitraum 1.405 Millionen), das Book-to-bill kletterte auf 2,4 nach 1,5. Der Umsatz stieg um 23,6 Prozent auf 1.167 Millionen Euro — rund 1,17 Milliarden —, das bereinigte Ebitda um 28,5 Prozent auf 137 Millionen Euro, die bereinigte Marge von 11,3 auf 11,8 Prozent. Das Ergebnis vor Finanzergebnis und Steuern (Ebit) sprang von 6 auf 34 Millionen Euro, der Konzernverlust schrumpfte von 44 auf 13 Millionen, das Ergebnis je Aktie von minus 0,36 auf minus 0,09 Euro. Beide Segmente trugen: Sensors legte beim Auftragseingang um 57,6 Prozent auf 1.979 Millionen Euro zu, Optronics um mehr als 200 Prozent auf 971 Millionen — dort verbesserte sich die bereinigte Ebitda-Marge von 1,0 auf 10,9 Prozent, weil die Produktlinie Ground Based Systems die Puma- und Schakal-Aufträge in Fertigung umsetzte.
Vorstandschef Oliver Dörre formulierte in der Pressemitteilung zum Halbjahr, worauf es aus seiner Sicht jetzt ankommt:
„Die politischen Entscheidungen für höhere Verteidigungsausgaben konkretisieren sich nun in unserem Auftragsbuch. Jetzt entscheidet die industrielle Umsetzung, wie schnell daraus reale Fähigkeiten werden. Für HENSOLDT bedeutet das eine klare Verantwortung – wir müssen zeigen, dass wir nicht nur Technologie liefern können, die unseren Streitkräften einen echten Vorteil verschafft, sondern auch die Kapazität haben, sie in der benötigten Stückzahl und in hoher Geschwindigkeit bereitzustellen.“
— Oliver Dörre, Vorstandsvorsitzender, in der Pressemitteilung zum ersten Halbjahr 2026 (31. Juli 2026)
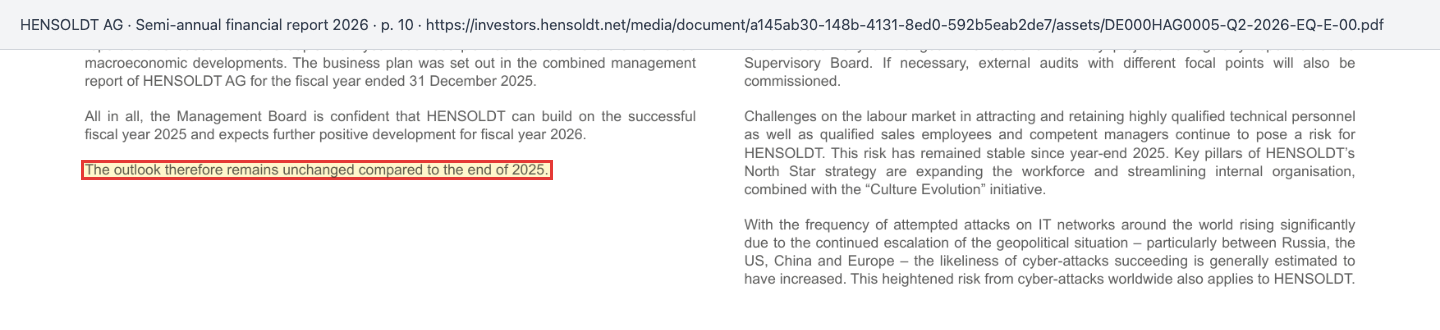
Die Prognose für 2026 bleibt unverändert: rund 2.750 Millionen Euro Umsatz, ein Book-to-bill von 1,5 bis 2,0, eine bereinigte Ebitda-Marge von 18,5 bis 19,0 Prozent und eine bereinigte Cash-Conversion von rund 50 Prozent des bereinigten Ebitda. Im Zwischenlagebericht steht der Satz nüchtern und ohne Einschränkung:
„The outlook therefore remains unchanged compared to the end of 2025.“
Übersetzung: „Der Ausblick bleibt damit gegenüber dem Jahresende 2025 unverändert.“
— HENSOLDT AG, Halbjahresfinanzbericht 2026, Zwischenlagebericht Abschnitt 5 „Outlook“, Seite 10
Genau hier liegt aber die Rechenaufgabe, die man beim Lesen leicht überspringt. Nach sechs Monaten steht die bereinigte Ebitda-Marge bei 11,8 Prozent — das Jahresziel lautet 18,5 bis 19,0 Prozent. HENSOLDT erklärt das mit dem eigenen Geschäftsrhythmus: Auslieferungen und Abnahmen konzentrieren sich auf das zweite Halbjahr und besonders auf das vierte Quartal. Das ist plausibel und in dieser Branche üblich. Es heißt aber auch: Das gesamte Jahresergebnis 2026 wird in den letzten Monaten verdient, und wer die Prognose als bestätigt abhakt, hakt in Wahrheit eine Erwartung an das vierte Quartal ab, nicht ein Ergebnis.
Zwei weitere Veränderungen aus dem Berichtszeitraum, die im Steckbrief landen: Am 29. Mai 2026 schloss HENSOLDT den Zukauf der niederländischen Nedinsco-Gruppe ab (Periskope, Fahrersichtsysteme, optomechatronische Baugruppen) — Kaufpreiszahlung 87 Millionen Euro, der Firmenwert in der Bilanz stieg dadurch um 68 Millionen. Im Juni 2026 kam eine Beteiligung von 5,3 Prozent am deutschen Verteidigungs-Start-up Project Q GmbH hinzu, das eine Softwareplattform zur Integration und KI-gestützten Auswertung von Lagedaten entwickelt. Und seit dem 1. Mai 2026 gehört Inka Tews als Personalvorständin dem Vorstand an — aus einem Zweier- wurde ein Dreiergremium. Nach dem Stichtag, im Juli 2026, vereinbarte HENSOLDT zudem den Teilverkauf seiner Anteile am Münchner Drohnenhersteller Quantum Systems; der beizulegende Zeitwert der verbleibenden Anteile steht mit 76 Millionen Euro in der Bilanz.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwei Drittel des Umsatzes hängen an einem einzigen Kunden — dem eigenen Staat
HENSOLDT verkauft an viele Streitkräfte weltweit — aber die Gewichtung ist alles andere als ausgeglichen. Der Geschäftsbericht 2025 benennt es unverblümt:
„In fiscal year 2025, HENSOLDT generated around two thirds of its revenue in its home market of Germany.“
Übersetzung: „Im Geschäftsjahr 2025 erzielte HENSOLDT rund zwei Drittel seines Umsatzes im Heimatmarkt Deutschland.“
— HENSOLDT AG, Geschäftsbericht 2025, Konzernlagebericht Abschnitt I.1 „Geschäftsmodell“, Seite 24

Rund ein weiteres Viertel des Umsatzes 2025 kam aus anderen EU- und NATO-Ländern sowie NATO-äquivalenten Staaten wie Australien und der Schweiz — auch dort hängt jeder Auftrag an denselben Mechanismen: parlamentarische Genehmigungen, Exportkontrollen, Verteidigungshaushalte. Übersetzt in ein Alltagsbild: Wenn dein Nachbar erzählt, sein Handwerksbetrieb laufe blendend, aber zwei Drittel des Umsatzes kämen von einem einzigen Auftraggeber, der jedes Jahr neu über sein Budget entscheidet — würdest du kurz schlucken? Genau das ist die Struktur hinter dem Rekord-Auftragsbestand: Er ist real, geprüft, werthaltig — aber er hängt überwiegend an einer einzigen politischen Entscheidung, dem deutschen Verteidigungshaushalt.
Wie real das ist, zeigte sich am 30. Juni 2026: Das Bundesverteidigungsministerium kündigte das Fregattenprogramm F126 und stieß stattdessen eine Beschaffung des Typs MEKO A-200 an. HENSOLDT lieferte für F126 das Marineradar TRS-4D — ein Vertrag über mehr als 200 Millionen Euro, wovon nach eigenen Angaben bereits mehr als ein Drittel umsatzwirksam war. Die Erstfassung dieser Analyse ließ offen, welche Spuren das im Halbjahresbericht hinterlässt. Die Antwort ist bemerkenswert: gar keine sichtbaren. Im gesamten Halbjahresfinanzbericht 2026 kommt „F126“ nicht ein einziges Mal vor — keine Wertberichtigung, keine Rückstellung, keine gesondert ausgewiesene Bereinigung des Auftragsbestands. Auf der Analystenkonferenz am 31. Juli 2026 ging Vorstandschef Oliver Dörre nach Angaben des Konferenz-Transkripts von sich aus darauf ein und nannte die finanzielle Wirkung „nicht wesentlich“; das Vertragsvolumen habe knapp über 200 Millionen Euro gelegen, mehr als ein Drittel sei bereits als Umsatz erfasst gewesen. In der Halbjahrespräsentation formuliert HENSOLDT dasselbe Argument grundsätzlich: Ein einzelnes Programm könne enden, ohne das Geschäft wesentlich zu treffen, weil die Abhängigkeit über viele Plattformen verteilt sei. Das ist eine faire Antwort — und sie ändert nichts daran, dass die Verteilung über Plattformen nicht dasselbe ist wie eine Verteilung über Auftraggeber.
Unbequeme Wahrheit Nr. 2: Das ganze Jahresergebnis muss im vierten Quartal entstehen
Hier wird es zahlentechnisch interessant. 2025 sank das IFRS-Konzernergebnis, das den Anteilseignern der HENSOLDT AG zuzurechnen ist, von 108 auf 89 Millionen Euro — ein Rückgang von 17,6 Prozent, während Umsatz (plus 9,6 Prozent) und bereinigtes Ebitda (plus 11,7 Prozent) zulegten. Das Ergebnis je Aktie fiel von 0,93 auf 0,77 Euro. Der Grund lag zwischen bereinigtem Ebitda und Konzernergebnis: Abschreibungen stiegen 2025 auf 181 Millionen Euro (Vorjahr 163 Millionen) — unter anderem, weil HENSOLDT für den neuen Standort in Oberkochen erstmals Nutzungsrechte nach IFRS 16 aktivieren musste. Das Finanzergebnis verschlechterte sich von minus 68 auf minus 94 Millionen Euro, und die Steuerlast stieg von 12 auf 41 Millionen Euro, weil deutsche Verlustvorträge aufgebraucht wurden.
Im ersten Halbjahr 2026 hat sich dieses Bild teilweise aufgehellt: Das Finanzergebnis verbesserte sich von minus 62 auf minus 32 Millionen Euro, weil der im April 2025 neu abgeschlossene Kredit günstiger ist als die Vorgängerfinanzierung und Währungs- sowie Zinssicherungsgeschäfte diesmal einen Ertrag statt eines Aufwands lieferten. Gegenläufig wirkte die Steuerposition: Aus einem Steuerertrag von 12 Millionen Euro im Vorjahreszeitraum wurde ein Steueraufwand von 15 Millionen. Unterm Strich blieb ein Halbjahresverlust von 13 Millionen Euro, davon 11 Millionen den Anteilseignern zuzurechnen.
Für dich als Anleger heißt das zweierlei. Erstens: Ein Halbjahresverlust ist bei HENSOLDT kein Alarmsignal, sondern Saisonmuster — auch 2025 stand nach sechs Monaten ein Minus von 44 Millionen Euro, und das Jahr endete mit 89 Millionen Gewinn. Zweitens, und das ist der unbequeme Teil: Genau deshalb sagt das Halbjahr über das Jahr wenig aus. Merke: Wenn ein Unternehmen sein gesamtes Jahresergebnis im letzten Quartal verdient, ist eine bestätigte Prognose nach sechs Monaten kein Beweis, sondern ein Versprechen. Auf Basis des Ergebnisses je Aktie von 2025 (0,77 Euro) und eines Kurses von 87,44 Euro (Xetra, 4. August 2026) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 114 — eine Bewertung, bei der ein enttäuschendes viertes Quartal überproportional durchschlägt.
Unbequeme Wahrheit Nr. 3: Der freie Cashflow ist auch im Halbjahr tief negativ — und die Verschuldung wächst
Das ist die Frage, die der Halbjahresbericht am deutlichsten beantwortet hat, und die Antwort lautet: nein, es hat sich nicht gedreht. Nach minus 115 Millionen Euro im ersten Quartal 2026 steht für das gesamte erste Halbjahr ein freier Cashflow von minus 255 Millionen Euro in den Büchern (Vorjahreszeitraum minus 252 Millionen). Bereinigt um Sonderposten und Zukäufe — HENSOLDTs eigene Steuerungsgröße — sind es minus 136 Millionen Euro nach minus 181 Millionen im Vorjahreszeitraum; diese bereinigte Zahl hat sich also verbessert. Die Kasse selbst fiel von 933 auf 589 Millionen Euro.
„The reduction in cash and cash equivalents was mainly due to a negative free cash flow of €255 million.“
Übersetzung: „Der Rückgang der Zahlungsmittel war im Wesentlichen auf einen negativen freien Cashflow von 255 Millionen Euro zurückzuführen.“
— HENSOLDT AG, Halbjahresfinanzbericht 2026, Abschnitt „Assets, liabilities and financial position“, Seite 8

Rechnet man Finanzierungs- und Leasingverbindlichkeiten zusammen und zieht die Zahlungsmittel ab, ergibt sich die Kennzahl, die HENSOLDT selbst seinem Verschuldungsziel zugrunde legt (Leasing eingeschlossen, Pensionen ausgeklammert): 701 Millionen Euro zum 31. Dezember 2025, 833 Millionen zum 31. März 2026 und 1.101 Millionen Euro zum 30. Juni 2026. In zwei Quartalen also plus 400 Millionen Euro — während der Auftragsbestand um 1,5 Milliarden zulegte.
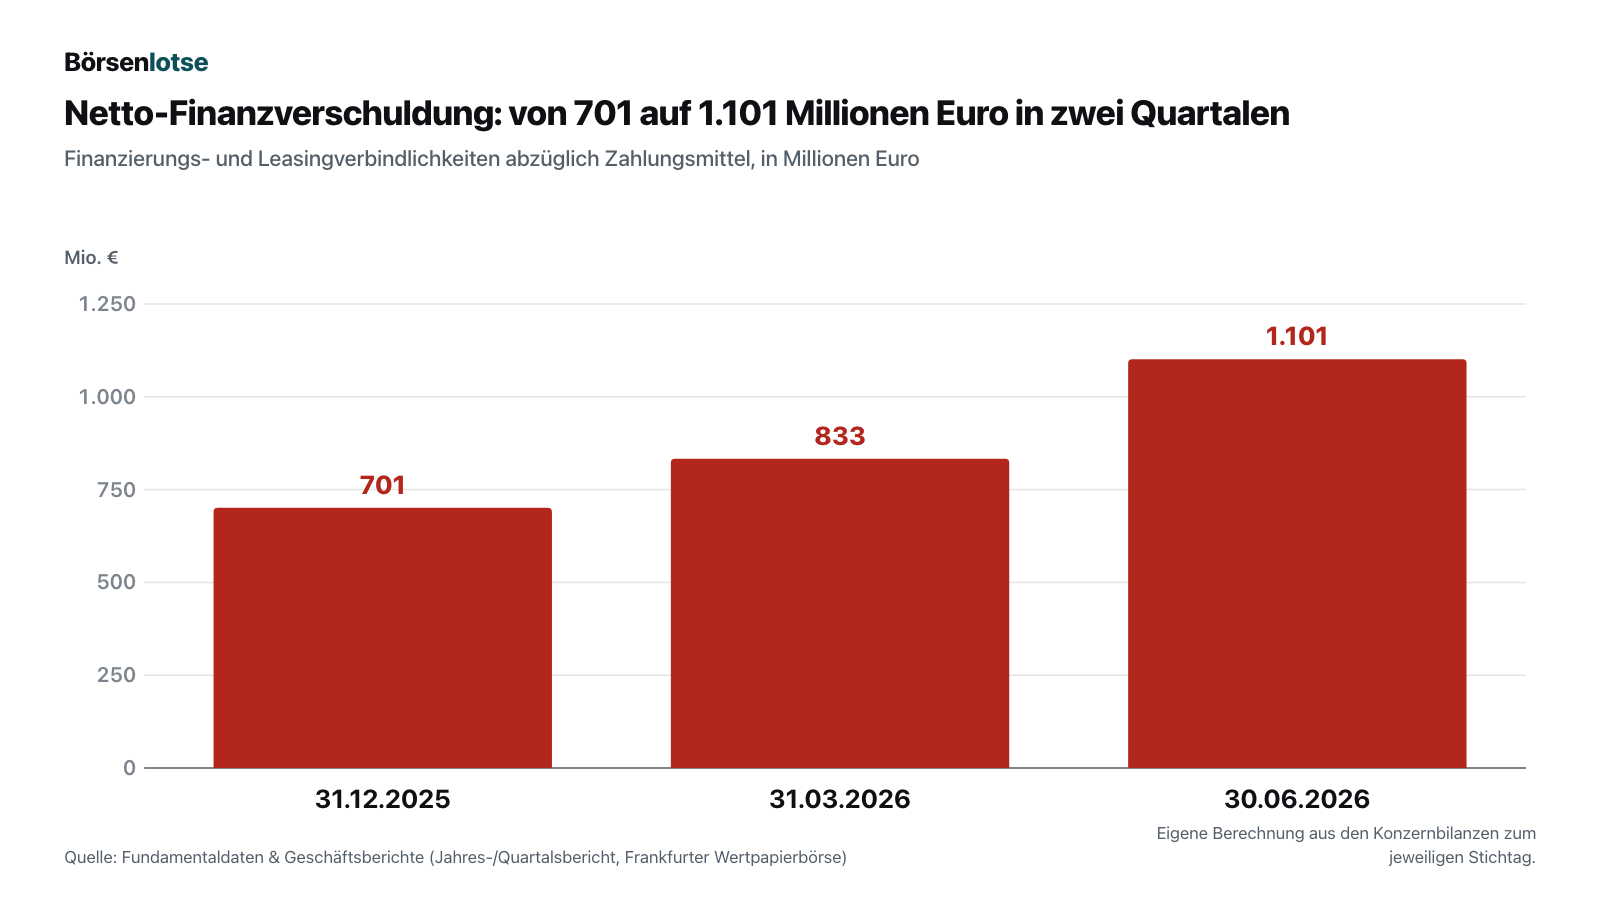
Ein Teil dieses Anstiegs ist erklärbar und einmalig: 87 Millionen Euro Kaufpreis für Nedinsco und 64 Millionen Euro Dividende sind abgeflossen und kommen nicht wieder. Der größere Teil steckt im Wachstum selbst — die Vorräte stiegen um 22,2 Prozent auf 1.073 Millionen Euro, die Forderungen aus Lieferungen und Leistungen um 13,2 Prozent auf 494 Millionen. Übersetzt: HENSOLDT kauft und baut heute für Aufträge, die erst später bezahlt werden. Gegen die Verschuldung arbeitet immerhin die Kundenseite mit — die erhaltenen Anzahlungen (Vertragsverbindlichkeiten) wuchsen um 247 Millionen auf 1.393 Millionen Euro. Auch die Finanzierung selbst ist geordnet: Der im April 2025 abgeschlossene Konsortialkredit über 850 Millionen Euro Darlehen plus 400 Millionen Euro Kreditlinie wurde Ende März 2026 bis zum 2. April 2031 verlängert.
Trotzdem bleibt die Zielmarke sportlich. Am 1. Juni 2026 hatte HENSOLDT die Cash-Conversion-Prognose für 2026 von rund 40 auf rund 50 Prozent des bereinigten Ebitda angehoben und dabei ein Net-Leverage-Ziel von rund dem 1,5-Fachen bestätigt. Rechnet man das mit der eigenen Ebitda-Prognose durch (18,5 bis 19,0 Prozent von rund 2.750 Millionen Euro, also etwa 510 bis 520 Millionen), müsste die Verschuldung bis Jahresende von 1.101 auf etwa 765 bis 785 Millionen Euro fallen. Das ist kein unmögliches Ziel — der vierte Quartalsschub liefert traditionell die Zahlungseingänge —, aber es ist eine der konkretesten überprüfbaren Ansagen, die HENSOLDT gemacht hat. Der Neunmonatsbericht am 5. November 2026 ist der nächste Zwischenstand.
Bewertung: ein Kurs, der aufgeholt hat — und eine Bewertung, die nichts verzeiht
Jetzt zurück zur Kursspanne aus dem Börsenbrief. „Kursgewinne zwischen 100 und 300 Prozent“ im Jahr 2025 — stimmt das? Ja, und der Geschäftsbericht selbst liefert die Zahlen dazu, die im November 2025 noch nicht feststanden:
„… at one point reaching a new all-time high of €117.70. At the end of 2025, the shares were trading at €73.40, 112.8% above the €34.50 share price at the end of the previous year.“
Übersetzung: „… die Aktie erreichte zwischenzeitlich ein neues Allzeithoch von 117,70 Euro. Zum Jahresende 2025 wurde die Aktie bei 73,40 Euro gehandelt, 112,8 Prozent über dem Schlusskurs von 34,50 Euro zum Ende des Vorjahres.“
— HENSOLDT AG, Geschäftsbericht 2025, Kapitel „HENSOLDT on the Capital Market“, Seite 11

Nach dem Allzeithoch vom 6. Oktober 2025 korrigierte die Aktie deutlich — verstärkt durch die Wiederaufnahme von Friedensverhandlungen im Ukraine-Krieg — bis auf ein 52-Wochen-Tief von 63,12 Euro am 26. Juni 2026. Seither hat sie wieder aufgeholt: Am 24. Juli 2026 stand sie bei 79,80 Euro, am 4. August 2026 bei 87,44 Euro (Xetra). Das sind rund 26 Prozent unter dem Allzeithoch und rund 19 Prozent über dem Schlusskurs von Ende 2025 — der Kurs ist dem Auftragsbestand also wieder gefolgt, nachdem er ihm ein halbes Jahr lang hinterhergehinkt war. Die Marktkapitalisierung liegt damit bei rund 10,1 Milliarden Euro (rund 115,5 Millionen Aktien).
Was heißt das für die Bewertung? Auf Basis des Ergebnisses je Aktie 2025 (0,77 Euro) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 114 — hoch, aber wenig aussagekräftig, weil das ausgewiesene Ergebnis 2025 durch Abschreibungen und Steuern gedrückt war. Aussagekräftiger ist der Unternehmenswert: Marktkapitalisierung (rund 10,1 Milliarden Euro) plus Netto-Finanzverschuldung (1.101 Millionen Euro zum 30. Juni 2026) ergibt rund 11,2 Milliarden Euro. Gemessen am bereinigten Ebitda 2025 (452 Millionen Euro) ist das das rund 25-Fache; gemessen an der eigenen Prognose für 2026 (etwa 510 bis 520 Millionen Euro) rund das 22-Fache. Zum Vergleich: Bei der Erstfassung dieser Analyse Ende Juli lag dieses Verhältnis auf 2025er Basis bei rund 22. Die Aktie ist also nicht billiger geworden, während die Zahlen besser wurden — der Markt hat die Verbesserung mitgenommen und noch etwas darauf gelegt.
Die Dividende für 2025 betrug 0,55 Euro je Aktie (Vorjahr 0,50 Euro) und wurde am 22. Mai 2026 mit 99,99 Prozent Zustimmung beschlossen; ausgezahlt wurden 64 Millionen Euro. Beim Kurs vom 4. August 2026 entspricht das einer Dividendenrendite von rund 0,6 Prozent. Als Ausschüttungspolitik nennt HENSOLDT 30 bis 40 Prozent des bereinigten Nettoergebnisses.
Chancen und Risiken auf einen Blick
Was für HENSOLDT spricht:
- Rekord-Auftragslage mit Sicht weit in die Zukunft: Auftragseingang im ersten Halbjahr 2026 verdoppelt auf 2.812 Millionen Euro, Auftragsbestand erstmals über 10 Milliarden (10.356 Millionen Euro zum 30. Juni 2026) — getragen vom deutschen Verteidigungshaushalt (2026: 108,2 Milliarden Euro) und dem NATO-Ziel von 3,5 Prozent des Bruttoinlandsprodukts für klassische Verteidigungsausgaben.
- Die Profitabilität zieht in beiden Segmenten an: bereinigtes Ebitda im Halbjahr plus 28,5 Prozent auf 137 Millionen Euro, Marge von 11,3 auf 11,8 Prozent; im lange schwachen Optronics-Segment sprang die Marge von 1,0 auf 10,9 Prozent.
- Prognose 2026 am 31. Juli 2026 vollständig bestätigt (Umsatz rund 2.750 Millionen Euro, bereinigte Ebitda-Marge 18,5 bis 19,0 Prozent), die Cash-Conversion-Erwartung war am 1. Juni 2026 sogar angehoben worden. Mittelfristig peilt HENSOLDT 15 bis 20 Prozent jährliches Umsatzwachstum und rund 50 Basispunkte Margenverbesserung pro Jahr an.
- Geordnete Finanzierung: Konsortialkredit über 850 Millionen Euro Darlehen und 400 Millionen Euro Kreditlinie bis zum 2. April 2031 verlängert, 589 Millionen Euro Zahlungsmittel zum 30. Juni 2026, kein Hinweis auf Covenant-Probleme. Der Bund (über die KfW) und Leonardo S.p.A. halten zusammen 47,9 Prozent der Aktien.
- Wachsende Software- und Kapazitätsbasis: Zukauf der Nedinsco-Gruppe (Closing 29. Mai 2026), 5,3-Prozent-Beteiligung an Project Q, neuer Optronics-Campus in Oberkochen — und am 4. August 2026 angekündigt: ein Entwicklungszentrum für softwaredefinierte Verteidigung in der Region Stuttgart mit rund 300 geplanten Stellen, in Kooperation mit Bosch. Am selben Tag erteilte das BAAINBw einen Serienauftrag für die Ausrüstung abgesessener Joint Fire Support Teams.
Was dagegen spricht:
- Der freie Cashflow ist auch nach sechs Monaten tief negativ: minus 255 Millionen Euro im ersten Halbjahr 2026 (bereinigt minus 136 Millionen), die Zahlungsmittel fielen von 933 auf 589 Millionen Euro.
- Die Netto-Finanzverschuldung inklusive Leasing stieg binnen zwei Quartalen von 701 auf 1.101 Millionen Euro. Um das eigene Net-Leverage-Ziel von rund 1,5 zu erreichen, müsste sie bis Jahresende auf etwa 765 bis 785 Millionen Euro sinken.
- Das gesamte Jahresergebnis 2026 muss im zweiten Halbjahr und vor allem im vierten Quartal entstehen: Nach sechs Monaten liegt die bereinigte Ebitda-Marge bei 11,8 Prozent, das Jahresziel bei 18,5 bis 19,0 Prozent.
- Zwei Drittel des Umsatzes 2025 hängen am deutschen Heimatmarkt, ein weiteres Viertel an anderen EU-/NATO-Staaten — die Kündigung des F126-Programms im Juni 2026 zeigt, dass laufende Aufträge an einer einzigen politischen Entscheidung enden können, auch wenn der finanzielle Effekt diesmal ohne Spuren im Halbjahresbericht blieb.
- Die Eigenkapitalquote sank von rund 18,5 Prozent (31. Dezember 2025) auf rund 17,2 Prozent (978 Millionen Euro Eigenkapital bei 5.700 Millionen Euro Bilanzsumme zum 30. Juni 2026) — im Branchenvergleich eher dünn, wenn auch ohne erkennbare Liquiditätsprobleme.
- HENSOLDT benennt im Halbjahresbericht selbst das Umsetzungsrisiko: Der starke Auftragsanstieg und der Zeitdruck in Entwicklung und Produktion könnten die Lieferfähigkeit belasten; zudem steige das Risiko aus Lieferengpässen bei bestimmten Materialien seit Ende 2025 moderat an.
Ein menschliches Fazit
Zurück zur Rückspiegel-Falle vom Anfang. Der Börsenbrief hatte mit seiner Kursspanne nicht unrecht — 112,8 Prozent bis zum Jahresschluss 2025, zwischenzeitlich über 200 Prozent bis zum Allzeithoch. Und ausgerechnet jetzt, ein Dreivierteljahr später, sieht es kurzzeitig so aus, als hätte der Rückspiegel doch recht behalten: Der Auftragsbestand hat die 10 Milliarden geknackt, der Kurs hat aufgeholt, die Prognose steht. Genau das ist der Moment, in dem man am ehesten aufhört, weiterzulesen.
Wer weiterliest, findet in denselben Berichten die zweite Zahlenreihe: einen freien Cashflow von minus 255 Millionen Euro, eine Netto-Finanzverschuldung, die sich in zwei Quartalen um 400 Millionen erhöht hat, ein Eigenkapital, das leicht geschrumpft ist, und ein Jahresziel, das erst im vierten Quartal entschieden wird. Nichts davon widerlegt die Wachstumsgeschichte — ein Rüstungskonzern, der so schnell wächst, muss zunächst Kasse verbrennen. Aber beide Zahlenreihen stehen im selben Dokument, und nur eine davon steht in den Schlagzeilen. Ein Blick in den Rückspiegel zeigt eben nur, wie schnell du gefahren bist, nicht, wie viel Sprit noch im Tank ist. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- HENSOLDT AG — Halbjahresfinanzbericht 2026 (veröffentlicht 31. Juli 2026)
- HENSOLDT AG — Pressemitteilung zum ersten Halbjahr 2026 (31. Juli 2026) — Quelle der Vorstandszitate
- HENSOLDT AG — Analystenpräsentation zum ersten Halbjahr 2026 (31. Juli 2026) — Prognosetabelle und Mittelfristziele
- HENSOLDT AG — Mitteilung zur angehobenen Cash-Conversion-Prognose und zum Net-Leverage-Ziel (1. Juni 2026)
- HENSOLDT AG — Geschäftsbericht 2025 (veröffentlicht 26. März 2026)
- HENSOLDT AG — Quartalsmitteilung zum 31. März 2026 (veröffentlicht 6. Mai 2026)
- HENSOLDT AG — Pressemitteilung zur Kündigung des F126-Programms (30. Juni 2026)
- HENSOLDT AG — Mitteilung zur Hauptversammlung (22. Mai 2026, Dividendenbeschluss)
- HENSOLDT AG — Pressemitteilung zum Geschäftsjahr 2023 — Quelle der 2023er Vergleichszahlen in den Charts
- HENSOLDT AG — Corporate-News vom 4. August 2026: Entwicklungszentrum in der Region Stuttgart und Serienauftrag des BAAINBw für abgesessene Joint Fire Support Teams
- Investor-Relations-Seite investors.hensoldt.net — Publikationen, Finanzkalender, Stimmrechtsmitteilungen
- Analystenkonferenz zum ersten Halbjahr 2026 (31. Juli 2026), Transkript über Investing.com (Abruf 4. August 2026) — ausschließlich für die zitierten Aussagen des Vorstandsvorsitzenden zum F126-Programm und zur Fertigungskapazität
- Fundamentaldaten (Kurs, Bewertung; Datenstand 4. August 2026), abgeglichen mit den Geschäfts- und Halbjahresberichten.
- Aufhänger: Börsenbrief „Hot Stocks Europe“ Nr. 24 vom 28. November 2025 (B-Inside International Media GmbH, Freiburg i. Br.) — als fremde Erwartung zitiert, nicht als Quelle für Unternehmenszahlen verwendet.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt, der Gesamtstand dieser Fassung ist der 4. August 2026. Der nächste Zwischenbericht (neun Monate 2026) ist für den 5. November 2026 angekündigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.474,3 | 1.708,0 | 1.847,0 | 2.241,0 | 2.455,0 |
| Betriebsergebnis (EBIT) | 116,5 | 174,0 | 157,0 | 185,0 | 204,0 |
| Nettogewinn | 63,0 | 78,0 | 54,0 | 108,0 | 89,0 |
| Nettomarge | 4,3 % | 4,6 % | 2,9 % | 4,8 % | 3,6 % |
| Gewinn je Aktie | 0,60 € | 0,74 € | 0,51 € | 0,93 € | 0,77 € |
symbol.source_foreign
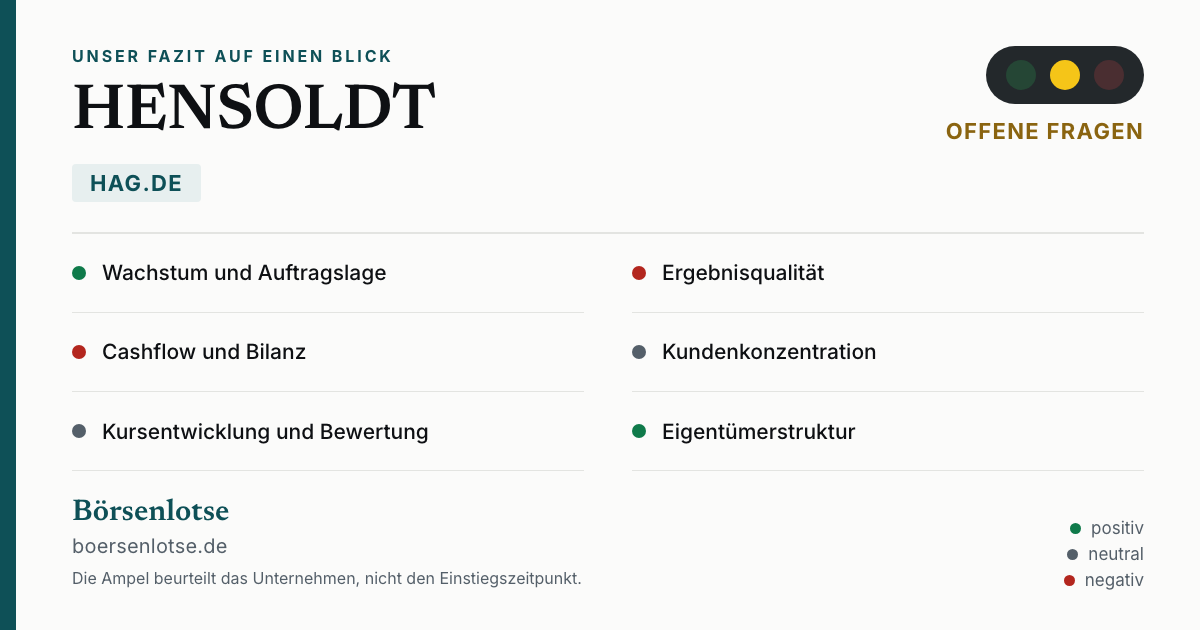
Unser Fazit auf einen Blick
- Wachstum und Auftragslage positiv
- Der Auftragseingang verdoppelte sich im ersten Halbjahr 2026 auf 2.812 Millionen Euro, der Auftragsbestand überschritt zum 30. Juni 2026 mit 10.356 Millionen Euro erstmals zehn Milliarden (Vorjahresstichtag 7.070 Millionen). Der Umsatz stieg um 23,6 Prozent auf 1.167 Millionen Euro, das Book-to-bill liegt bei 2,4.
- Profitabilität positiv
- Das bereinigte Ebitda legte im ersten Halbjahr 2026 um 28,5 Prozent auf 137 Millionen Euro zu, die Marge von 11,3 auf 11,8 Prozent; im lange schwachen Optronics-Segment stieg sie von 1,0 auf 10,9 Prozent. Das Ebit vervielfachte sich von 6 auf 34 Millionen Euro, der Konzernverlust schrumpfte von 44 auf 13 Millionen Euro.
- Cashflow und Verschuldung negativ
- Der freie Cashflow lag im ersten Halbjahr 2026 bei minus 255 Millionen Euro (Vorjahreszeitraum minus 252 Millionen), bereinigt bei minus 136 Millionen. Die Netto-Finanzverschuldung inklusive Leasing stieg von 701 Millionen Euro (31. Dezember 2025) über 833 Millionen (31. März 2026) auf 1.101 Millionen Euro (30. Juni 2026), die Eigenkapitalquote sank von rund 18,5 auf rund 17,2 Prozent.
- Prognosequalität neutral
- Die Prognose 2026 wurde am 31. Juli 2026 vollständig bestätigt (Umsatz rund 2.750 Millionen Euro, bereinigte Ebitda-Marge 18,5 bis 19,0 Prozent, Cash Conversion rund 50 Prozent). Nach sechs Monaten liegt die Marge aber erst bei 11,8 Prozent — das Jahresergebnis muss im zweiten Halbjahr und besonders im vierten Quartal entstehen.
- Kundenkonzentration neutral
- Rund zwei Drittel des Umsatzes 2025 entfielen auf den deutschen Heimatmarkt. Die Kündigung des F126-Fregattenprogramms am 30. Juni 2026 hat im Halbjahresfinanzbericht 2026 keine sichtbare Spur hinterlassen — F126 wird dort nicht erwähnt, und der Vorstand nannte die Wirkung am 31. Juli 2026 nicht wesentlich. Das Strukturrisiko bleibt trotzdem bestehen.
- Eigentümerstruktur und Finanzierung positiv
- Der Bund (über die KfW) und Leonardo S.p.A. halten zusammen 47,9 Prozent der Aktien, der Streubesitz liegt bei 52,1 Prozent (31. Dezember 2025). Der Konsortialkredit über 850 Millionen Euro Darlehen und 400 Millionen Euro Kreditlinie wurde Ende März 2026 bis zum 2. April 2031 verlängert; zum 30. Juni 2026 lagen 589 Millionen Euro Zahlungsmittel in der Kasse.
HENSOLDT liefert operativ ab: Der Auftragseingang verdoppelte sich im ersten Halbjahr 2026, der Auftragsbestand überschritt erstmals zehn Milliarden Euro, Umsatz und bereinigtes Ebitda legten zweistellig zu, und die Prognose für 2026 wurde vollständig bestätigt. Gleichzeitig blieb der freie Cashflow mit minus 255 Millionen Euro tief negativ und die Netto-Finanzverschuldung inklusive Leasing stieg binnen zwei Quartalen von 701 auf 1.101 Millionen Euro — das Jahresziel entscheidet sich damit im vierten Quartal. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen einer Existenzfrage. Die Bilanz zum 30. Juni 2026 ist tragfähig: 589 Millionen Euro Zahlungsmittel, dazu eine bis 2031 verlängerte Kreditlinie über 400 Millionen Euro, ein positives Eigenkapital von 978 Millionen Euro, kein Going-Concern-Hinweis, keine erkennbare Covenant-Verletzung. Und das Geschäft selbst trägt sichtbar besser als vor einem Jahr: Auftragseingang verdoppelt, Auftragsbestand erstmals über zehn Milliarden Euro, bereinigtes Ebitda plus 28,5 Prozent, Optronics-Marge von 1,0 auf 10,9 Prozent gesprungen. Gelb steht, weil zwei operative Fragen offen bleiben, die der Halbjahresbericht nicht beantwortet, sondern verschiebt. Erstens die Kasse: Der freie Cashflow war mit minus 255 Millionen Euro auch nach sechs Monaten tief negativ, die Netto-Finanzverschuldung inklusive Leasing stieg in zwei Quartalen von 701 auf 1.101 Millionen Euro. Um das eigene Net-Leverage-Ziel von rund dem 1,5-Fachen zu erreichen, müsste sie bis Jahresende auf etwa 765 bis 785 Millionen Euro sinken — ein Umschwung, den das erste Halbjahr nicht vorweggenommen hat. Zweitens die Ergebnisverteilung: Nach sechs Monaten liegt die bereinigte Ebitda-Marge bei 11,8 Prozent, das Jahresziel bei 18,5 bis 19,0 Prozent. Beides ist mit dem Geschäftsrhythmus der Branche erklärbar und beides kann aufgehen — bewiesen ist es erst mit dem Jahresabschluss. Dazu kommt unverändert die Abhängigkeit vom deutschen Verteidigungshaushalt, aus dem rund zwei Drittel des Umsatzes stammen. Der nächste überprüfbare Zwischenstand ist der Neunmonatsbericht am 5. November 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fortschreibung vom 4. August 2026: Diese Analyse erschien erstmals am 26. Juli 2026 und wurde nach dem Halbjahresfinanzbericht vom 31. Juli 2026 vollständig auf den neuen Stand gebracht — Zahlen, Bewertung, Ampelbegründung und Bilder. Der nächste Zwischenbericht (neun Monate 2026) ist für den 5. November 2026 angekündigt.
- Die Netto-Finanzverschuldung inklusive Leasingverbindlichkeiten (1.101 Millionen Euro zum 30. Juni 2026) ist eine eigene Berechnung aus der Konzernbilanz: Finanzierungs- und Leasingverbindlichkeiten abzüglich Zahlungsmittel. Sie entspricht der Abgrenzung, die HENSOLDT seinem eigenen Net-Leverage-Ziel zugrunde legt (Leasing eingeschlossen, Pensionen ausgeklammert), und reproduziert den Wert zum 31. Dezember 2025 exakt.
- Aufhänger dieser Analyse ist Ausgabe 24 des Börsenbriefs „Hot Stocks Europe“ vom 28. November 2025 (B-Inside International Media GmbH, Freiburg), der HENSOLDT nur im redaktionellen Rückblick auf Seite 1 nennt („Kursgewinne zwischen 100 und 300 Prozent“ im Jahr 2025) — keine Unternehmenszahl, kein Kursziel. Der Brief weist auf Seite 8 standardmäßig darauf hin, dass Verlag, Autor oder nahestehende Dritte Longpositionen in besprochenen Werten eingegangen sein können und diese bei steigenden Kursen veräußern wollen (Marktmissbrauchsverordnung EU Nr. 596/2014).
- Alle Unternehmenszahlen stammen aus dem Halbjahresfinanzbericht 2026 (31. Juli 2026), dem Geschäftsbericht 2025 (26. März 2026) und der Quartalsmitteilung zum 31. März 2026 (6. Mai 2026), nicht aus dem Börsenbrief. Die Aussagen zum F126-Programm und zur Fertigungskapazität aus der Analystenkonferenz vom 31. Juli 2026 sind als solche gekennzeichnet. Datenstand der Kurs- und Bewertungskennzahlen: 4. August 2026.
- Verwechslungsgefahr: Das in dieser Analyse verwendete Kürzel HAG.DE ist eine schlichte Kurzschreibweise für „HENSOLDT, notiert in Deutschland“ — kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter Xetra: HAG sowie an Tradegate, Frankfurt und Gettex.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei HAG.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hensoldt AG (HAG.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
HENSOLDT AG aus Taufkirchen bei München entwickelt und produziert elektronische Sensorlösungen für Verteidigung und Sicherheit: Radar, elektronische Kampfführung, Avionik und Optronik. Das Unternehmen ist herstellerunabhängiger Systemintegrator für Kampfjets, Schiffe, Panzerfahrzeuge und Satelliten und beschäftigte zum 30. Juni 2026 rund 9.679 Menschen in den zwei Segmenten Sensors und Optronics.
Im ersten Halbjahr 2026 verdoppelte sich der Auftragseingang auf 2.812 Millionen Euro, der Auftragsbestand erreichte mit 10.356 Millionen Euro erstmals über zehn Milliarden. Der Umsatz stieg um 23,6 Prozent auf 1.167 Millionen Euro, das bereinigte Ebitda um 28,5 Prozent auf 137 Millionen. Der Konzernverlust schrumpfte von 44 auf 13 Millionen Euro, der freie Cashflow blieb mit minus 255 Millionen Euro tief negativ.
Weil Vorleistungen dem Umsatz vorauslaufen: Die Vorräte stiegen im ersten Halbjahr 2026 um 22,2 Prozent auf 1.073 Millionen Euro, dazu kamen 87 Millionen Euro Kaufpreis für die Nedinsco-Gruppe und 64 Millionen Euro Dividende. Auslieferungen und Zahlungseingänge konzentrieren sich bei HENSOLDT auf das vierte Quartal. Die Zahlungsmittel fielen dadurch von 933 auf 589 Millionen Euro.
Ja, am 31. Juli 2026 vollständig und unverändert: rund 2.750 Millionen Euro Konzernumsatz, ein Book-to-bill von 1,5 bis 2,0, eine bereinigte Ebitda-Marge von 18,5 bis 19,0 Prozent und eine bereinigte Cash-Conversion von rund 50 Prozent des bereinigten Ebitda. Nach sechs Monaten liegt die Marge erst bei 11,8 Prozent — das Jahresergebnis entsteht überwiegend im vierten Quartal.
Das Bundesverteidigungsministerium kündigte das Programm am 30. Juni 2026. HENSOLDTs Vertrag für das Marineradar TRS-4D lag bei gut 200 Millionen Euro, wovon mehr als ein Drittel bereits umsatzwirksam war. Im Halbjahresfinanzbericht 2026 taucht F126 nicht auf — weder als Wertberichtigung noch als Rückstellung. Vorstandschef Oliver Dörre nannte die finanzielle Wirkung am 31. Juli 2026 „nicht wesentlich“.
Rund zwei Drittel des Umsatzes 2025 entfielen laut Geschäftsbericht auf den Heimatmarkt Deutschland, ein weiteres Viertel auf andere EU-/NATO-Länder. Der Auftragsbestand von 10.356 Millionen Euro (30. Juni 2026) hängt damit überwiegend an einer einzigen politischen Entscheidung: dem deutschen Verteidigungshaushalt, der für 2026 mit 108,2 Milliarden Euro geplant ist.
HENSOLDT notiert im Prime Standard der Frankfurter Wertpapierbörse, nicht in den USA — es gibt kein 10-K, kein 10-Q, keine SEC-Registrierung. Pflicht sind ein testierter IFRS-Jahresbericht, ein Halbjahresbericht und kurze, ungeprüfte Quartalsmitteilungen. Diese Analyse stützt sich auf den Geschäftsbericht 2025 und den Halbjahresfinanzbericht 2026.
Ja. Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 22. Mai 2026 mit 99,99 Prozent Zustimmung eine Dividende von 0,55 Euro je Aktie (Vorjahr 0,50 Euro); ausgezahlt wurden 64 Millionen Euro. Beim Kurs vom 4. August 2026 (87,44 Euro) entspricht das rund 0,6 Prozent Rendite. Ausschüttungsziel sind 30 bis 40 Prozent des bereinigten Nettoergebnisses.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.