RENK: Der Auftragsbestand füllt sich, das Ergebnisbild bleibt zweideutig
RENK baut Getriebe für Kampfpanzer und Kriegsschiffe — der Auftragsbestand ist von 4,64 Milliarden Euro (Ende 2023) auf 7,4 Milliarden Euro (30. Juni 2026) gewachsen, nach eigener Rechnung rund 5,3 Jahresumsätze. Der Halbjahresbericht vom 6. August 2026 liefert aber auch die Gegenprobe: Das bereinigte EBIT stieg um 10,1 Prozent, das ausgewiesene sank um 2,1 Prozent — und die Steuerquote sprang von minus 0,66 auf 36,9 Prozent, sodass der Gewinn nach Steuern trotz eines um 54 Prozent höheren Vorsteuerergebnisses schrumpfte. Keine Kauf- oder Verkaufsempfehlung — nur der Unterschied zwischen der Zahl, die in der Überschrift steht, und der Zahl, die dahinter im Bericht steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 40,00 € -1,70 %
- Marktkapitalisierung
- 4,0 Mrd. €
- KGV
- 35,1
- Wachstums-Score
- 7/10
- AAQS
- 9/10
Kursentwicklung seit 4. August 2026: -18,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 40,00 € bis 88,40 € · Letzter Kurs: 40,00 € (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen kleinen Trick, den Geschäftszahlen manchmal ganz von selbst spielen: Bietet ein Unternehmen dir zwei verschiedene Zahlen für denselben Sachverhalt an, greift dein Kopf fast automatisch zur freundlicheren. Nennen wir es die Lieblingszahl-Falle. Ein Leser hat uns Ausgabe 24 des Börsenbriefs „Hot Stocks Europe“ vom 28. November 2025 geschickt (B-Inside International Media GmbH, Freiburg i. Br., Autor Michael Calivas). Darin taucht unser heutiger Titel nur in einem einzigen Satz auf, im Rückblick auf die Top-Performer des Jahres 2025: „Hensoldt und Renk: Kursgewinne zwischen 100 und 300 Prozent.“ Keine Unternehmenszahl, keine Prognose — nur eine Kursspanne aus der Vergangenheit. Machen wir also einen Deal: Wir lassen die Kursspanne stehen, wo sie ist, und lesen stattdessen die Berichte selbst — den Halbjahresfinanzbericht 2026 vom 6. August 2026, den Geschäftsbericht 2025 und die Quartalsmitteilung zum 30. September 2025. Am Ende zeigt sich: RENK bietet dir gleich mehrere Gelegenheiten für die Lieblingszahl-Falle — und die Berichte selbst verraten, welche Zahl die ehrlichere ist.
Diese Analyse erschien erstmals am 27. Juli 2026 und wurde am 11. August 2026 um die Zahlen des Halbjahresfinanzberichts 2026 (veröffentlicht am 6. August 2026) fortgeschrieben. Alle Zahlen tragen ihren eigenen Stichtag.
Was RENK eigentlich macht — Antriebstechnik für Panzer, Schiffe und Industrie
RENK Group AG mit Sitz in Augsburg baut Getriebe, Motoren und Lagerlösungen für drei Welten: Landfahrzeuge, Schiffe und Industrieanlagen. Übersetzt in ein Alltagsbild: Wenn ein Kampfpanzer ein Muskel ist, baut RENK die Kniegelenke — das Getriebe, das die Kraft des Motors überhaupt erst in Bewegung, Wendigkeit und Bremskraft übersetzt. Berichtet wird in drei Segmenten. Vehicle Mobility Solutions (VMS) liefert Getriebe, Endantriebe, Federungssysteme und elektrische Komponenten für Kettenfahrzeuge und Radfahrzeuge an mehr als 70 Landstreitkräfte weltweit — mit Schwerpunkt EU, NATO und NATO-äquivalente Staaten wie Südkorea, Indien und Israel. Ein konkretes Beispiel: Seit der ersten Lieferung 2014/2015 steckt in den südkoreanischen Kampfpanzern des Typs K2 Black Panther von Hyundai Rotem ein RENK-Getriebe, weil ein einheimisch entwickeltes Automatikgetriebe zuvor Haltbarkeitstests nicht bestanden hatte. Marine & Industry (M&I) baut Antriebs- und Kupplungslösungen für Kriegsschiffe (Fregatten, Korvetten bei mehr als 40 Marinen weltweit) und für die zivile Schifffahrt sowie für Industriekunden in Zement-, Kunststoff-, Öl- und Gasproduktion. Slide Bearings (SB) ist nach eigener Darstellung Weltmarktführer für standardisierte Gleitlager in Elektromaschinen, Generatoren und Energieerzeugung. Das Unternehmen ist seit Februar 2024 an der Frankfurter Börse notiert, zuvor im Eigentum des Finanzinvestors Triton — wie sich dieser Eigentümerkreis seither verändert hat, dazu später mehr.
Die Firmengeschichte für Anleger
-
2014
Erste RENK-Getriebe im K2 Black Panther
Seit 2014/2015 fährt Südkoreas K2-Kampfpanzer mit RENK-Getriebe, nachdem eine einheimische Entwicklung Haltbarkeitstests nicht bestand.
-
2024
Börsengang in Frankfurt
Der Finanzinvestor Triton brachte RENK im Februar 2024 zu 15 Euro je Aktie an die Frankfurter Börse.
-
2025
Triton überträgt Aktien an KNDS
Im Juli 2025 übertrug Triton im Zuge einer Einigung 9,2 Millionen Aktien an KNDS, dessen Anteil dadurch auf 15,84 Prozent stieg.
-
2025
Triton steigt komplett aus
Ende August 2025 zog sich Finanzinvestor Triton vollständig von RENK zurück, nachdem er RENK 2024 an die Börse gebracht hatte.
-
2026
KNDS reduziert Anteil auf 10 Prozent
Im Mai 2026 verkaufte KNDS 5,8 Millionen RENK-Aktien für 262 Millionen Euro und senkte seinen Anteil auf rund 10 Prozent.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorab, weil er die gesamte Beleglage dieser Analyse prägt: Von RENK gibt es kein 10-K, kein 10-Q. Das Unternehmen ist kein US-Meldeunternehmen — die EDGAR-Suche nach den Tickern RENK und R3NK liefert keine verwertbare Fundstelle. RENKs Pflichtberichte laufen stattdessen über den regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse. Dabei gibt es drei Sorten Bericht, und der Unterschied ist wichtig: einen testierten Konzern-Jahresbericht nach IFRS (zuletzt für 2025, veröffentlicht am 5. März 2026), einen Halbjahresfinanzbericht nach § 52 der Börsenordnung mit vollständiger Zwischenbilanz und prüferischer Durchsicht durch den Abschlussprüfer (zuletzt für das erste Halbjahr 2026, veröffentlicht am 6. August 2026) — und dazwischen kurze, ungeprüfte Quartalsmitteilungen: Die Mitteilung zum 30. September 2025 nennt sich im Kleingedruckten selbst „a quarterly statement in accordance with Section 53 of the Exchange Rules for the Frankfurter Wertpapierbörse“, also eine Mitteilung nach § 53 der Börsenordnung, kein geprüfter Zwischenabschluss. Für dich heißt das: Der Halbjahresbericht ist die belastbarste unterjährige Quelle, die es bei diesem Titel gibt — und genau deshalb steht er im Mittelpunkt dieser Fortschreibung. Unter jeder Zahl dieser Analyse steht „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Quartalsbericht, Frankfurter Wertpapierbörse)“, nicht „SEC-Berichte“. Diese Konstellation — Xetra-notiert, aber kein SEC-Filer — teilt sich RENK mit etlichen anderen deutschen Industrietiteln. Auch bei unserer Analyse zu PFISTERER lief die komplette Belegkette über die Original-Geschäfts- und Quartalsberichte des Unternehmens statt über sec.gov.
Wie die Aktie auf unseren Tisch kam
Ehrlichkeit zuerst: Der Aufhänger dieser Analyse ist denkbar schmal. Ein Leser hat uns Ausgabe 24 des Börsenbriefs „Hot Stocks Europe“ vom 28. November 2025 zugeschickt — darin taucht RENK nicht als eigenständig vorgestellte Position auf, sondern nur im redaktionellen Rückblick auf Seite 1: „Hensoldt und Renk: Kursgewinne zwischen 100 und 300 Prozent“ im Jahr 2025. Keine Unternehmenszahl, keine Prognose, kein Kursziel eines Analysehauses — nur eine Kursspanne aus der Vergangenheit, in einer Ausgabe, die selbst schon acht Monate alt ist, während wir sie lesen. In derselben Zeile nennt der Brief auch HENSOLDT, einen zweiten deutschen Rüstungstitel aus demselben Rückblick — wer beide Analysen liest, sieht zwei völlig unterschiedliche Geschichten hinter derselben Kursspanne. Zur Einordnung gehört der Interessenkonflikt-Hinweis, den der Brief selbst auf Seite 8 offenlegt: Verlag und Autor können Longpositionen in besprochenen Werten halten und beabsichtigen, bei steigenden Kursen zu verkaufen (Marktmissbrauchsverordnung EU Nr. 596/2014). Was aus der gefeierten Kursspanne geworden ist, seit der Brief sie aufschrieb, zeigt der Rest dieser Analyse.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. RENK wächst seit Jahren zweistellig: Umsatz 925,5 Millionen Euro (2023), 1.140,5 Millionen (2024), 1.366,2 Millionen Euro (2025), ein Plus von 19,8 Prozent im letzten Jahr. Das bereinigte EBIT — RENKs eigene Kennzahl, dazu gleich mehr — wuchs parallel: 150,0 Millionen (2023), 189,2 Millionen (2024), 230,0 Millionen Euro (2025), ein Plus von 21,7 Prozent.

Noch eindrucksvoller ist die Auftragslage. Der Auftragsbestand wuchs von 4.643,6 Millionen Euro (Ende 2023) über 4.960,1 Millionen (Ende 2024) auf 6.676 Millionen Euro (Ende 2025), weiter auf 6.900 Millionen Euro zum 31. März 2026 und auf 7.399 Millionen Euro zum 30. Juni 2026 — ein Plus von 59,3 Prozent seit Ende 2023, getrieben vor allem vom Bereich VMS und seinen Getrieben für Landstreitkräfte. RENK selbst rechnet diese 7,4 Milliarden Euro gegen den Umsatz der letzten zwölf Monate und kommt auf rund 5,3 Jahresumsätze an bereits gesicherter Arbeit — die Sanduhr auf dem Titelbild dieser Analyse füllt sich buchstäblich, statt wie bei einem Unternehmen mit knapper Kasse leerzulaufen. Wichtig für die Einordnung: Nur ein Teil davon ist fest bestellt. Der Halbjahresbericht 2026 zerlegt den Auftragsbestand in 2.844 Millionen Euro feste Aufträge (31. Dezember 2025: 2.260 Millionen, plus 25,9 Prozent), 957 Millionen Euro aus Rahmenverträgen und 3.597 Millionen Euro „soft order backlog“ — also erwartete Aufträge aus laufenden Verhandlungen und Verteidigungsbudgets, die noch niemand unterschrieben hat. Wer die 7,4 Milliarden als Auftragsbuch im engeren Sinne liest, überschätzt die Sicherheit um mehr als das Doppelte.

Das erste Halbjahr 2026 hat den Trend beim Auftragseingang sogar noch verschärft: 1.195,1 Millionen Euro in sechs Monaten (Vorjahreszeitraum: 921,2 Millionen, plus 29,7 Prozent), davon 612,8 Millionen allein im zweiten Quartal — der höchste Quartalswert der Firmengeschichte. Das Book-to-Bill-Verhältnis, also das Verhältnis von Auftragseingang zu Umsatz, stieg auf 1,9 (Vorjahreszeitraum: 1,5). In Alltagsdeutsch: Auf jeden Euro, den RENK im ersten Halbjahr abgearbeitet hat, kamen 1,90 Euro neue Arbeit herein. Der Umsatz selbst wuchs dagegen nur um 2,7 Prozent auf 637,2 Millionen Euro — das Unternehmen erklärt das mit der Terminplanung der Kunden und kündigt für das zweite Halbjahr ausdrücklich ein stärkeres Geschäft an. RENK bestätigte die Jahresprognose für 2026: Umsatz von mehr als 1,5 Milliarden Euro, bereinigtes EBIT zwischen 255 und 285 Millionen Euro, mit dem erklärten Ziel, in der oberen Hälfte dieser Spanne zu landen. Wo genau die Kurve Fragezeichen bekommt, zeigen die folgenden drei unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwei EBIT-Zahlen für dasselbe Jahr
Jede Pressemitteilung von RENK stellt das bereinigte EBIT heraus — 230,0 Millionen Euro für 2025, 98,2 Millionen für das erste Halbjahr 2026. Das ist die Zahl, die in jeder Überschrift steht. Was seltener in der Überschrift steht: das ausgewiesene, unbereinigte (IFRS-)EBIT ist regelmäßig deutlich kleiner — für das Gesamtjahr 2025 etwa 169.352 Tausend Euro gegenüber den 230,0 Millionen der Pressemitteilung. Für die ersten neun Monate 2025 legt der eigene Bericht die Rechnung sogar offen:
„The strong revenue growth was translated into a €37,224k increase in operating profit (EBIT) to €95,547k at the end of the nine-month period. Adjusted EBIT rose by €28,616k to €140,969k, marking a 25.5% improvement.“
Übersetzung: „Das starke Umsatzwachstum schlug sich in einem Anstieg des operativen Ergebnisses (EBIT) um 37.224 Tausend Euro auf 95.547 Tausend Euro zum Ende des Neun-Monats-Zeitraums nieder. Das bereinigte EBIT stieg um 28.616 Tausend Euro auf 140.969 Tausend Euro, ein Plus von 25,5 Prozent.“
— RENK Group AG, Quartalsmitteilung 9M 2025, Seite 2

Die Lücke von 45.422 Tausend Euro erklärt der Bericht ebenfalls im Detail: 33.556 Tausend Euro entfallen auf Abschreibungen aus der Kaufpreisallokation (PPA-Effekte, also die buchhalterische Neubewertung von Vermögenswerten im Zuge früherer Übernahmen), 5.986 Tausend Euro auf „globale Systemverbesserungen“, 2.466 Tausend Euro auf M&A-Kosten für drei US-Zukäufe (Midwest Gear & Tool, Cincinnati Gearing Systems, Lee Holdings), der Rest auf Steuer-Compliance und sonstige Beratungskosten. Übersetzt in ein Alltagsbild: Wenn dir jemand seinen Monatslohn nennt, aber „vor Abzug von Miete, Kredit und Handyvertrag“ dazusagt — ist das nicht gelogen, aber es ist auch nicht die Zahl, die am Ende auf dem Konto ankommt.
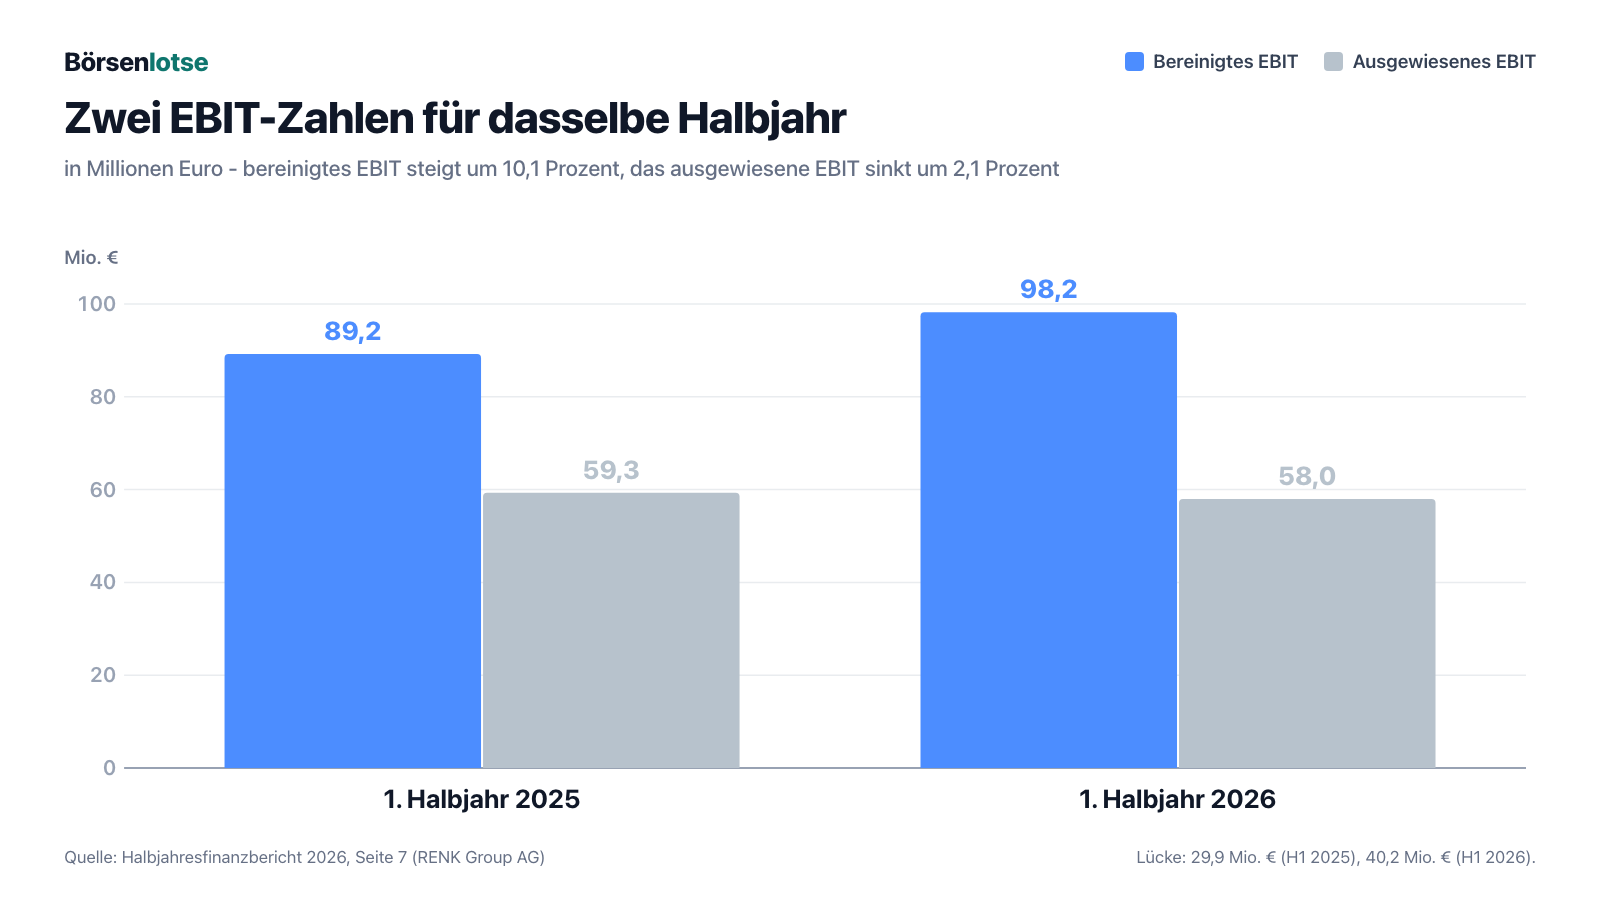
Im ersten Halbjahr 2026 laufen die beiden Zahlen erstmals in entgegengesetzte Richtungen — und genau das macht diese unbequeme Wahrheit von einer Randnotiz zur Hauptsache. Das bereinigte EBIT stieg um 10,1 Prozent auf 98.186 Tausend Euro, die bereinigte Marge von 14,4 auf 15,4 Prozent. Das ausgewiesene EBIT dagegen sank um 2,1 Prozent auf 58.001 Tausend Euro (Vorjahreszeitraum: 59.272 Tausend), die ausgewiesene Marge von 9,6 auf 9,1 Prozent. Die Lücke zwischen beiden Zahlen wuchs damit von 29.945 auf 40.185 Tausend Euro, ein Plus von 34,2 Prozent. Der Bericht schlüsselt sie auf: 21,9 Millionen Euro Abschreibungen aus Kaufpreisallokationen (nahezu unverändert gegenüber 22,2 Millionen im Vorjahreszeitraum), 10,0 Millionen Euro Beratungskosten für Zukäufe (Vorjahreszeitraum: 1,3 Millionen — vor allem für die geplante Übernahme von David Brown Defence), 4,2 Millionen für die Einführung von Prozessstandards, 1,4 Millionen für „globale Systemverbesserungen“, 1,0 Millionen Abfindungsrückstellungen und 1,6 Millionen sonstige Posten.
Bemerkenswert ist, wie offen der Konzern selbst damit umgeht. In der Telefonkonferenz zum Halbjahr am 6. August 2026 sagte Finanzvorständin Anja Mänz-Siebje wörtlich:
„The important distinction here is between the reported result and the underlying operating development. Reported operating profit absorbed a higher level of transaction and transformation expenditure, whereas the adjusted figures reflect the clear earnings improvement generated by the business.“
Übersetzung: „Der wichtige Unterschied liegt hier zwischen dem ausgewiesenen Ergebnis und der zugrunde liegenden operativen Entwicklung. Das ausgewiesene Betriebsergebnis hat ein höheres Maß an Transaktions- und Transformationsaufwand aufgenommen, während die bereinigten Zahlen die klare Ergebnisverbesserung widerspiegeln, die das Geschäft erzeugt hat.“
— Anja Mänz-Siebje, Finanzvorständin der RENK Group AG, Telefonkonferenz zum ersten Halbjahr 2026 (offizielles Transkript, 6. August 2026)
Das ist eine faire Beschreibung — und zugleich exakt die Weiche, an der die Lieblingszahl-Falle zuschnappt. Denn die 10,0 Millionen Euro Beratungskosten für den Zukauf sind echtes Geld, das RENK 2026 ausgegeben hat. Sie fehlen im ausgewiesenen Ergebnis, aber nicht im bereinigten. Merke dir dieses Spannungsfeld: Ein bereinigtes EBIT ist keine Lüge, aber es ist die Zahl, die ein Unternehmen von sich aus am liebsten zeigt — die unbereinigte Zahl gehört genauso zur Wahrheit.
Unbequeme Wahrheit Nr. 2: Eine Steuerquote von 6,7 Prozent hat das Ergebnis kräftig nach oben gehievt
Noch deutlicher wird die Lieblingszahl-Falle beim Ergebnis nach Steuern. Für die ersten neun Monate 2025 weist RENK ein Ergebnis vor Steuern von 59.450 Tausend Euro aus (Vorjahreszeitraum: 24.837 Tausend Euro) — ein kräftiger Sprung. Doch ein gutes Stück dieses Sprungs kommt nicht aus dem operativen Geschäft, sondern aus der Steuerzeile:
„The income tax expense for the first nine months of 2025 equates to a tax rate of 6.7% (previous year: 71.7%).“
Übersetzung: „Der Steueraufwand für die ersten neun Monate 2025 entspricht einer Steuerquote von 6,7 Prozent (Vorjahr: 71,7 Prozent).“
— RENK Group AG, Quartalsmitteilung 9M 2025, Seite 3

Als Grund nennt RENK selbst die Aktivierung latenter Steueransprüche auf Zinsvortrag und steuerliche Verlustvorträge — ein realer, geprüfter Bilanzvorgang, kein Bilanztrick. Das Ergebnis nach Steuern für die ersten neun Monate 2025 kletterte dadurch auf 55.495 Tausend Euro, gegenüber nur 7.023 Tausend Euro im Vorjahreszeitraum — ein Sprung um mehr als das Siebenfache, an dem die extrem niedrige Steuerquote einen erheblichen Anteil hat.
Diese Frage ist inzwischen beantwortet, und zwar genau so, wie es die erste Fassung dieser Analyse befürchtet hatte. Im Halbjahresfinanzbericht 2026 steht schwarz auf weiß:
„The income tax expense for the first six months of 2026 equates to a tax rate of 36.90% (previous year: -0.66%). This increase represents the Group tax rate returning to normal levels.“
Übersetzung: „Der Ertragsteueraufwand für die ersten sechs Monate 2026 entspricht einer Steuerquote von 36,90 Prozent (Vorjahr: minus 0,66 Prozent). Dieser Anstieg stellt die Rückkehr der Konzernsteuerquote auf normale Niveaus dar.“
— RENK Group AG, Halbjahresfinanzbericht 2026, Seite 7
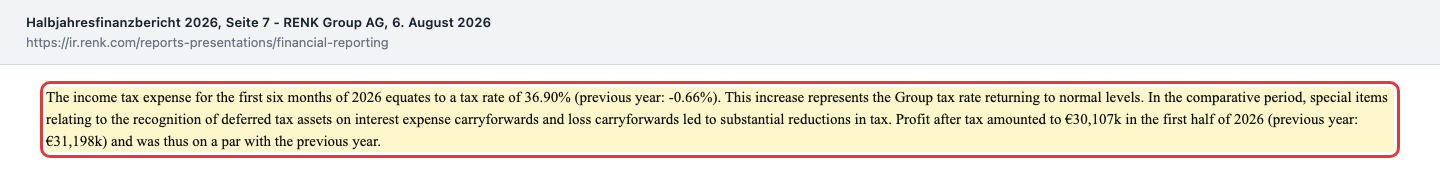
Was das in Zahlen bedeutet, ist die vielleicht lehrreichste Stelle dieser ganzen Analyse. Das Ergebnis vor Steuern stieg im ersten Halbjahr 2026 um 54,0 Prozent auf 47.714 Tausend Euro. Das Ergebnis nach Steuern sank im selben Zeitraum um 3,5 Prozent auf 30.107 Tausend Euro. Das Ergebnis je Aktie fiel von 0,31 auf 0,30 Euro. Ein Konzern kann sein Vorsteuerergebnis also um mehr als die Hälfte steigern und trotzdem weniger Gewinn je Aktie ausweisen — wenn im Vorjahr ein Steuersondereffekt die Vergleichsbasis geschönt hat. Für dich als Anleger heißt das: Wer die Ergebnisreihe 2024, 2025 und 2026 nebeneinanderlegt, vergleicht drei völlig verschiedene Steuerwelten (Konzernsteuerquote 2024: rund 42 Prozent, 2025: rund 18 Prozent, erstes Halbjahr 2026: 36,9 Prozent) und darf die Sprünge nicht dem operativen Geschäft zuschreiben. Für seine Berechnung des bereinigten Nettoergebnisses unterstellt RENK übrigens eine geplante Konzernsteuerquote von 31,95 Prozent — auch das eine bereinigte Zahl, die dem ausgewiesenen Ergebnis schmeichelt.
Unbequeme Wahrheit Nr. 3: Wovon RENK abhängt — und dass diese Abhängigkeit wächst
Der Geschäftsbericht 2024 nennt eine Zahl, die im Tagesgeschäft leicht übersehen wird:
„In fiscal year 2024, more than 10% of the revenue was generated with a single customer (previous year: n.a.). These sales in the amount of € 127,155 thousand are attributable to the VMS segment.“
Übersetzung: „Im Geschäftsjahr 2024 wurden mehr als 10 Prozent des Umsatzes mit einem einzigen Kunden erzielt (Vorjahr: n. a.). Diese Umsätze in Höhe von 127.155 Tausend Euro entfallen auf das Segment Vehicle Mobility Solutions (VMS).“
— RENK Group AG, Geschäftsbericht 2024, Seite 214

Der Bericht nennt den Kunden nicht beim Namen — aber die Zahl deckt sich nahezu exakt mit dem an anderer Stelle desselben Berichts separat ausgewiesenen Umsatz aus Südkorea (127,489 Millionen Euro im selben Jahr), wo RENK seit 2014 die Getriebe für den Kampfpanzer K2 Black Panther von Hyundai Rotem liefert.
Ein Jahr später ist diese Abhängigkeit größer, nicht kleiner. Der Geschäftsbericht 2025 wiederholt die Angabe mit einer deutlich höheren Zahl:
„In fiscal year 2025 and in the previous year, more than 10% of revenue was generated with a single customer. This revenue of €191,411k (previous year: €127,155k) is attributable to the VMS segment.“
Übersetzung: „Im Geschäftsjahr 2025 und im Vorjahr wurden mehr als 10 Prozent des Umsatzes mit einem einzigen Kunden erzielt. Dieser Umsatz in Höhe von 191.411 Tausend Euro (Vorjahr: 127.155 Tausend Euro) entfällt auf das Segment Vehicle Mobility Solutions (VMS).“
— RENK Group AG, Geschäftsbericht 2025, Seite 200
In Prozent gerechnet: Aus gut 11 Prozent des Konzernumsatzes 2024 wurden rund 14 Prozent des Konzernumsatzes 2025 — der Umsatz mit diesem einen Kunden wuchs um 50,5 Prozent, während der Konzernumsatz um 19,8 Prozent zulegte. Der Klumpen wächst also schneller als das Unternehmen. Übersetzt in ein Alltagsbild: Wenn dein Nachbar erzählt, sein Handwerksbetrieb laufe blendend, aber mehr als ein Zehntel des Umsatzes komme von einem einzigen Auftraggeber in einem einzigen Land — würdest du kurz schlucken? Genau diese Art von Abhängigkeit wurde 2025 nicht theoretisch, sondern real: Presseberichte (unter anderem Axios, 8. August 2025, und Al Jazeera, 24. November 2025) dokumentieren, dass die deutsche Bundesregierung unter Bundeskanzler Friedrich Merz am 8. August 2025 ein teilweises Rüstungsexport-Embargo gegen Israel verhängte — keine neuen Genehmigungen für Militärgüter, die im Gazastreifen eingesetzt werden könnten. Nach Presseberichten (ad-hoc-news.de, 1. Mai 2026, mit Bezug auf Aussagen von RENK-Vorstandschef Dr. Alexander Sagel) betraf das auch RENKs Getriebelieferungen für israelische Panzer und kostete den Konzern im vierten Quartal 2025 einen Umsatz im niedrigen zweistelligen Millionenbereich, bei einem Israel-Anteil von rund 2 bis 3 Prozent am Konzernumsatz. Das Embargo wurde am 24. November 2025 im Zuge der Waffenruhe zwischen Israel und der Hamas wieder aufgehoben. RENK reagierte nach denselben Presseberichten mit dem Plan, die betroffene Fertigungslinie an den bestehenden Standort Muskegon (Michigan, USA) zu verlagern — außerhalb deutscher Exportkontrolle. Wichtig für die Einordnung: Diese Presseberichte stammen nicht aus RENKs eigenen Geschäftsberichten, sondern aus externer, namentlich benannter Wirtschaftsberichterstattung mit Datum — sie zeigen, dass die im Geschäftsbericht nur abstrakt benannte Kundenkonzentration im selben Jahr an anderer Stelle konkret spürbar wurde.
Wie groß dieser Israel-Anteil rechnerisch war, hat RENK inzwischen selbst beziffert. In der Telefonkonferenz zum ersten Halbjahr 2026 sagte Vorstandschef Dr. Alexander Sagel:
„In the first two quarters of 2025 we had approx. 20-25 Mio EUR of revenues per quarter related to Israel. For 2026 the deliveries were and are scheduled — according to our customers' contracts — to start at the end of Q2 and peaking during H2. For your information, the deliveries have started as planned.“
Übersetzung: „In den ersten beiden Quartalen 2025 hatten wir je Quartal rund 20 bis 25 Millionen Euro Umsatz mit Israel-Bezug. Für 2026 waren und sind die Lieferungen — gemäß den Verträgen unserer Kunden — so geplant, dass sie zum Ende des zweiten Quartals beginnen und im zweiten Halbjahr ihren Höhepunkt erreichen. Zu Ihrer Information: Die Lieferungen haben planmäßig begonnen.“
— Dr. Alexander Sagel, Vorstandsvorsitzender der RENK Group AG, Telefonkonferenz zum ersten Halbjahr 2026 (offizielles Transkript, 6. August 2026)
Diese Aussage erklärt nebenbei, warum der Umsatz im ersten Halbjahr 2026 nur um 2,7 Prozent wuchs: Im Vorjahreszeitraum steckten rund 40 bis 50 Millionen Euro Israel-Umsatz in der Vergleichsbasis, 2026 dagegen praktisch nichts — die Lieferungen begannen erst gegen Ende des zweiten Quartals. Was wie eine Wachstumsdelle aussieht, ist zu einem guten Teil eine Verschiebung im Kalender. Umgekehrt gilt aber auch: Ein Geschäft, dessen Umsatzkurve von einer politischen Exportentscheidung so sichtbar verbogen wird, ist genau die Art von Abhängigkeit, die diese unbequeme Wahrheit beschreibt.
Was der Halbjahresbericht 2026 sonst noch mitbringt
Drei Punkte aus dem Halbjahresbericht sind zu wichtig, um sie in einer Fußnote verschwinden zu lassen — und keiner davon steht in einer Überschrift.
Erstens: Der Mittelzufluss hat sich fast vervierfacht. Der freie Mittelzufluss (Free Cashflow) stieg von 11.481 Tausend Euro im ersten Halbjahr 2025 auf 41.941 Tausend Euro. Der Grund liegt fast vollständig im Umlaufvermögen: Im Vorjahreszeitraum band RENK 42,2 Millionen Euro zusätzliches Nettoumlaufvermögen, im ersten Halbjahr 2026 setzte es 6,1 Millionen frei — vor allem, weil Forderungen und Vertragsvermögenswerte um 49,4 Millionen Euro sanken. Das ist eine echte Verbesserung, aber der Bericht nennt selbst „Stichtagseffekte“ als Ursache, und das Vorratsvermögen stieg gleichzeitig um 65,8 Millionen auf 506,7 Millionen Euro. Wer den freien Mittelzufluss aufs Jahr hochrechnet, rechnet also gegen eine Stichtagsmomentaufnahme.
Zweitens: Die neue Finanzierung kostet zuerst Geld. Am 27. Juli 2026 hat RENK seinen alten Kredit über 525 Millionen Euro vorzeitig abgelöst und durch ein unbesichertes Paket über rund 1,05 Milliarden Euro ersetzt — 450 Millionen Darlehen, 225 Millionen Kreditlinie, 375 Millionen Avallinien, dazu 95 Millionen bilaterale Avallinien, jeweils fünf Jahre Laufzeit mit zwei Verlängerungsoptionen. In der Telefonkonferenz nannte die Finanzvorständin dafür jährliche Einsparungen von rund 7 Millionen Euro. Der Nachtragsbericht des Halbjahresberichts nennt an derselben Stelle allerdings einen Aufwand im Finanzergebnis von rund 16 Millionen Euro, davon rund 13 Millionen einmalige Buchwertanpassung wegen der vorzeitigen Rückzahlung. Beide Zahlen sind richtig — die eine misst Auszahlungen, die andere den Aufwand in der Gewinn- und Verlustrechnung. Für das ausgewiesene Ergebnis des zweiten Halbjahrs 2026 zählt die zweite, und sie entspricht mehr als der Hälfte des gesamten Halbjahresüberschusses von 30.107 Tausend Euro. Du ahnst, welche der beiden Zahlen in den Schlagzeilen stand.
Drittens: RENK kauft zu. Am 3. Juli 2026 hat RENK den Kaufvertrag für alle Anteile an der DB Defence Holdco S.à r.l. (Luxemburg) und deren drei Töchtern unterzeichnet, darunter David Brown Santasalo UK Limited in Huddersfield — Verkäufer ist der Finanzinvestor Stellex Capital Management. Der Kaufpreis liegt laut Bericht „im niedrigen dreistelligen Millionen-Euro-Bereich“; der Abschluss steht unter Kartellvorbehalt und wird für das vierte Quartal 2026 erwartet. RENK verspricht sich davon Zugang zu Marineprogrammen in Großbritannien, Kanada und Australien. Für dich als Anleger heißt das zweierlei: Das Marine-Geschäft, das im ersten Halbjahr 2026 schrumpfte (Umsatz minus 6,1 Prozent, bereinigte Marge von 10,7 auf 9,9 Prozent), soll zugekauft werden statt zu wachsen — und die Beratungskosten dieses Zukaufs sind genau jene 10,0 Millionen Euro, die das ausgewiesene EBIT im ersten Halbjahr gedrückt haben.
Bewertung: zwischen 40 und 90 Euro, stabile Verschuldung, ein neuer Eigentümerkreis
Am 11. August 2026 handelte die Aktie bei 50,16 Euro, bei 100 Millionen ausgegebenen Aktien also eine Marktkapitalisierung von rund 5,02 Milliarden Euro. Das ist rund 44 Prozent unter dem Allzeithoch von rund 90 Euro im Oktober 2025 und rund ein Viertel über dem 52-Wochen-Tief von 40,34 Euro. Rechnet man das Ergebnis je Aktie der letzten zwölf Monate aus den Berichten selbst zusammen — 1,00 Euro für das Gesamtjahr 2025, minus 0,31 Euro für das erste Halbjahr 2025, plus 0,30 Euro für das erste Halbjahr 2026 —, ergibt sich ein Wert von rund 0,99 Euro und damit ein Kurs-Gewinn-Verhältnis von rund 51. Das ist deutlich mehr als die rund 40, die dieselbe Rechnung im Juli 2026 ergab, und der Grund liegt nicht im Kurs allein: Das ausgewiesene Ergebnis je Aktie ist gesunken, während der Kurs gestiegen ist. Genau das ist die Rechnung, die eine Überschrift über ein „Rekordhalbjahr“ nicht zeigt. Nach den Halbjahreszahlen bestätigten mehrere Häuser ihre Kaufempfehlungen; die in der Wirtschaftspresse Anfang August 2026 genannten Kursziele lagen zwischen 60 Euro (Jefferies) und rund 73 Euro, der Konsens bei rund 69 Euro.
Bei der Verschuldung ist der Trend zum Stillstand gekommen — auf gutem Niveau. Das Verhältnis von Netto-Finanzschulden zu bereinigtem EBITDA der letzten zwölf Monate — RENKs eigene, regelmäßig genannte Kennzahl — sank von 2,4 (31. Dezember 2024) über 1,7 (30. September 2025) auf 1,5 (31. März 2026) und lag zum 30. Juni 2026 unverändert bei 1,5; die Netto-Finanzschulden selbst stiegen leicht von 391 Millionen Euro (31. Dezember 2025) auf 407 Millionen Euro. Die Bilanz zum 30. Juni 2026 zeigt ein Eigenkapital von 473,9 Millionen Euro bei einer Bilanzsumme von 1.733,9 Millionen Euro — eine Eigenkapitalquote von 27,3 Prozent nach 28,7 Prozent zum Jahresende 2025. Der Rückgang hat einen einfachen Grund: Am 15. Juni 2026 flossen 58,0 Millionen Euro Dividende ab (Vorjahr: 42,0 Millionen). Die Zahlungsmittel sanken im Halbjahr von 152,1 auf 136,5 Millionen Euro, lagen damit aber deutlich über den 95,0 Millionen zum 30. Juni 2025.
Auch der Eigentümerkreis ist seit dem Börsengang in Bewegung geraten. Der Finanzinvestor Triton, der RENK im Februar 2024 zu 15 Euro je Aktie an die Börse brachte, ist seit Ende August 2025 vollständig ausgestiegen — zuvor hatte Triton im Juli 2025 im Zuge einer Einigung mit dem Rüstungskonzern KNDS (Franco-German-Konsortium, bekannt unter anderem für den Leopard-2-Nachfolger) 9,2 Millionen RENK-Aktien übertragen, wodurch KNDS' Anteil von 6,7 auf 15,84 Prozent stieg. Im Mai 2026 reduzierte KNDS diesen Anteil durch den Verkauf von 5,8 Millionen Aktien für 262 Millionen Euro auf zuletzt rund 10 Prozent — vermutlich auch, um Kapital für den eigenen, für 2026 geplanten Börsengang freizusetzen. Der Rest verteilt sich auf den freien Streubesitz. Für dich als Anleger heißt das: Der stabile Ankeraktionär der IPO-Phase existiert nicht mehr in dieser Form — RENK ist heute deutlich breiter im Streubesitz gehandelt als zum Börsenstart.
Chancen und Risiken auf einen Blick
Was für RENK spricht:
- Strukturelles Rückenwind-Thema: Auftragsbestand von 4,64 Milliarden Euro (Ende 2023) auf 7,4 Milliarden Euro (30. Juni 2026) gewachsen, nach RENKs eigener Rechnung rund 5,3 Jahresumsätze; die fest bestellten Aufträge allein stiegen im ersten Halbjahr 2026 um 25,9 Prozent auf 2,84 Milliarden Euro.
- Rekord-Auftragseingang: 1.195,1 Millionen Euro im ersten Halbjahr 2026 (plus 29,7 Prozent), Book-to-Bill 1,9; die Jahresprognose 2026 (Umsatz über 1,5 Milliarden Euro, bereinigtes EBIT 255 bis 285 Millionen Euro) wurde bestätigt, mit dem erklärten Ziel der oberen Hälfte der Spanne.
- Die bereinigte Marge steigt: 15,4 statt 14,4 Prozent im ersten Halbjahr 2026, getragen vom Bereich VMS (19,2 statt 17,1 Prozent) und der neuen modularen Fertigung in Augsburg.
- Freier Mittelzufluss von 41,9 Millionen Euro im ersten Halbjahr 2026 nach 11,5 Millionen im Vorjahreszeitraum; Verschuldung stabil bei 1,5-fachem bereinigtem EBITDA, neue unbesicherte Finanzierung über 1,05 Milliarden Euro mit fünf Jahren Laufzeit gesichert.
- Dividende für 2025 um 38 Prozent auf 0,58 Euro je Aktie erhöht (Ausschüttungsquote 40,9 Prozent), am 10. Juni 2026 beschlossen und am 15. Juni 2026 ausgezahlt; breite Kundenbasis über mehr als 70 Landstreitkräfte und mehr als 40 Marinen weltweit.
Was dagegen spricht:
- Bereinigtes und ausgewiesenes EBIT laufen inzwischen auseinander: im ersten Halbjahr 2026 plus 10,1 Prozent (bereinigt, 98.186 Tausend Euro) gegen minus 2,1 Prozent (ausgewiesen, 58.001 Tausend Euro); die Lücke wuchs von 29.945 auf 40.185 Tausend Euro.
- Der Steuervorteil von 2025 ist weg: Die Quote sprang von minus 0,66 Prozent (erstes Halbjahr 2025) auf 36,90 Prozent — das Ergebnis nach Steuern sank trotz eines um 54,0 Prozent höheren Vorsteuerergebnisses um 3,5 Prozent, das Ergebnis je Aktie von 0,31 auf 0,30 Euro.
- Die Kundenkonzentration wächst: 191.411 Tausend Euro Umsatz mit einem einzigen Kunden im Jahr 2025 (rund 14 Prozent des Konzernumsatzes) nach 127.155 Tausend Euro im Jahr davor; dass politische Kunden- und Länderrisiken real werden, zeigte das deutsche Rüstungsexport-Embargo gegen Israel von August bis November 2025.
- Zwei der drei Bereiche schrumpfen: Marine & Industry minus 6,1 Prozent Umsatz und minus 13,5 Prozent bereinigtes EBIT, Slide Bearings minus 4,4 beziehungsweise minus 28,0 Prozent — das Wachstum hängt fast vollständig am Panzergetriebe-Geschäft.
- Die Aktie liegt trotz Rekord-Auftragsbestand rund 44 Prozent unter ihrem Allzeithoch vom Oktober 2025, bei einem KGV von rund 51 auf Basis eines ausgewiesenen Ergebnisses je Aktie von rund 0,99 Euro (letzte zwölf Monate); im zweiten Halbjahr 2026 belasten zusätzlich rund 16 Millionen Euro Refinanzierungsaufwand das Finanzergebnis.
Ein menschliches Fazit
Zurück zur Lieblingszahl-Falle vom Anfang. Der Börsenbrief hatte mit seiner Kursspanne nicht unrecht — 100 bis 300 Prozent Kursgewinn 2025 ist für RENK durchaus plausibel, auch wenn der Brief selbst keine einzige Unternehmenszahl dazu nennt. Was ein Rückblick auf eine Kursspanne aber naturgemäß nicht zeigt, ist das, was hinter den Überschriften-Zahlen steckt. Und seit dem 6. August 2026 wissen wir es genauer als noch im Juli: Im ersten Halbjahr 2026 stieg das bereinigte EBIT um 10,1 Prozent — und das ausgewiesene sank um 2,1 Prozent. Das Vorsteuerergebnis stieg um 54,0 Prozent — und der Gewinn je Aktie fiel von 0,31 auf 0,30 Euro. Ein Kunde, der 2024 gut 11 Prozent des Umsatzes brachte, steht 2025 für rund 14 Prozent. Und eine Refinanzierung, die jährlich 7 Millionen Euro sparen soll, kostet zunächst einmal rund 16 Millionen.
Nichts davon widerlegt die Wachstumsgeschichte. Ein Auftragsbestand von 7,4 Milliarden Euro, ein Rekord-Auftragseingang von 1,2 Milliarden in sechs Monaten und ein freier Mittelzufluss, der sich fast vervierfacht hat, sind so real wie der Kursgewinn von 2025. Es sind zwei Geschichten über dasselbe Unternehmen, und beide stehen im selben Bericht — die eine in der Überschrift, die andere auf Seite 7. Wer sich beim nächsten Mal wieder nur die freundlichere Zahl aussucht, tappt genau in die Falle, die diese Analyse zeigen wollte. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- RENK Group AG — Halbjahresfinanzbericht 2026 (veröffentlicht 6. August 2026), Analystenpräsentation und offizielles Transkript der Telefonkonferenz
- RENK Group AG — Geschäftsbericht 2025 (testiert, veröffentlicht 5. März 2026)
- RENK Group AG — Quartalsmitteilung 9M 2025 (veröffentlicht 13. November 2025)
- RENK Group AG — Geschäftsbericht 2024 (veröffentlicht 27. März 2025)
- RENK Group AG — Pressemitteilung „Fiscal year 2025“ (5. März 2026)
- RENK Group AG — Pressemitteilung „Q1 2026“ (6. Mai 2026)
- RENK Group AG — Mitteilung zur Hauptversammlung 2026 (10. Juni 2026, Dividendenbeschluss)
- Presseberichte zum deutschen Rüstungsexport-Embargo gegen Israel: Axios (8. August 2025), Al Jazeera (24. November 2025), ad-hoc-news.de (1. Mai 2026), jpost.com — jeweils mit Datum, als externe Quellen und nicht als RENK-Geschäftsberichte gekennzeichnet
- Fundamentaldaten (Kurs, Aktienzahl, 52-Wochen-Spanne; Datenstand 11. August 2026), abgeglichen mit den Geschäftsberichten. Das Ergebnis je Aktie der letzten zwölf Monate wurde aus dem Geschäftsbericht 2025 und den beiden Halbjahresberichten selbst gerechnet, nicht aus dem Datenfeed übernommen.
- Analystenkursziele nach den Halbjahreszahlen: Wirtschaftspresse-Berichterstattung Anfang August 2026 (unter anderem boerse-express.com, stock-world.de) — als externe, datierte Sekundärquelle gekennzeichnet.
- Aufhänger: Börsenbrief „Hot Stocks Europe“ Nr. 24 vom 28. November 2025 (B-Inside International Media GmbH, Freiburg i. Br.) — als fremde Erwartung zitiert, nicht als Quelle für Unternehmenszahlen verwendet.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 697,7 | 849,0 | 925,5 | 1.140,5 | 1.366,2 |
| Betriebsergebnis (EBIT) | 25,3 | 65,2 | 89,0 | 116,0 | 171,5 |
| Nettogewinn | -0,9 | 16,1 | 32,3 | 53,3 | 100,4 |
| Nettomarge | -0,1 % | 1,9 % | 3,5 % | 4,7 % | 7,3 % |
| Gewinn je Aktie | -0,01 € | 0,16 € | 0,32 € | 0,53 € | 1,00 € |
symbol.source_foreign
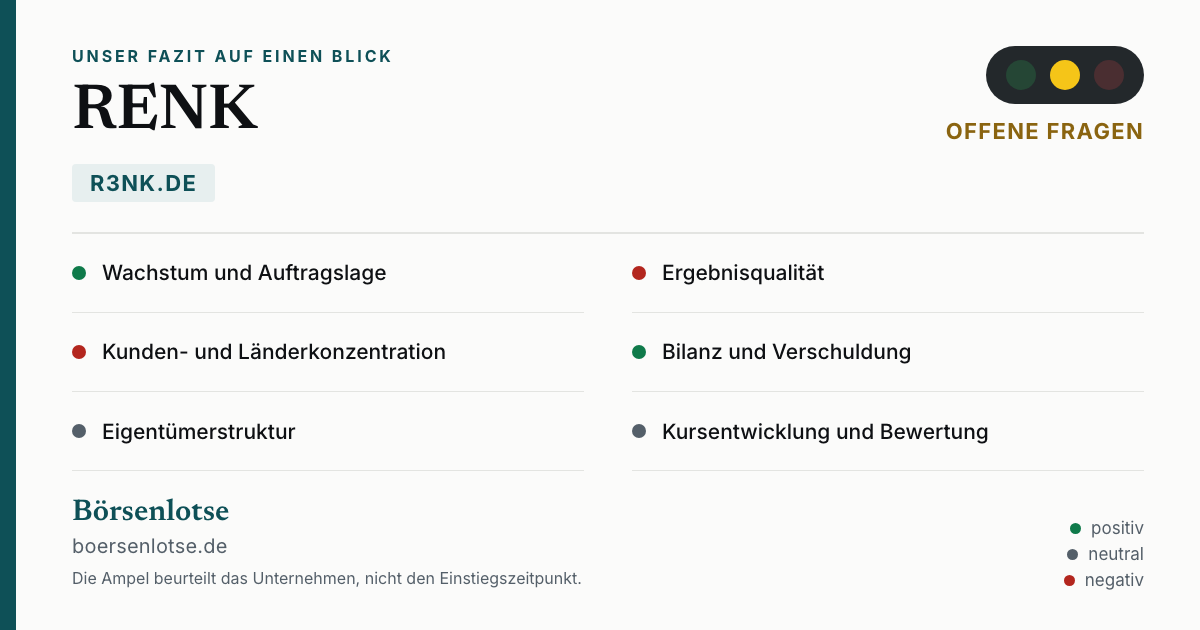
Unser Fazit auf einen Blick
- Wachstum und Auftragslage positiv
- Der Auftragseingang stieg im ersten Halbjahr 2026 um 29,7 Prozent auf 1.195,1 Millionen Euro, davon 612,8 Millionen allein im zweiten Quartal — der höchste Quartalswert der Firmengeschichte. Der Auftragsbestand wuchs auf 7,4 Milliarden Euro (30. Juni 2026), die fest bestellten Aufträge allein um 25,9 Prozent auf 2,84 Milliarden. Der Umsatz hinkt mit plus 2,7 Prozent hinterher, was RENK mit der Lieferterminplanung und einem zweite-Jahreshälfte-lastigen Geschäft erklärt.
- Ergebnisqualität negativ
- Im ersten Halbjahr 2026 laufen die beiden EBIT-Zahlen erstmals gegeneinander: bereinigt plus 10,1 Prozent auf 98.186 Tausend Euro, ausgewiesen minus 2,1 Prozent auf 58.001 Tausend Euro; die Lücke wuchs von 29.945 auf 40.185 Tausend Euro. Gleichzeitig ist der Steuervorteil von 2025 verschwunden (Quote 36,90 statt minus 0,66 Prozent): Das Vorsteuerergebnis stieg um 54,0 Prozent, das Ergebnis nach Steuern sank um 3,5 Prozent.
- Kunden- und Länderkonzentration negativ
- Die Abhängigkeit wächst: 191.411 Tausend Euro Umsatz mit einem einzigen Kunden im Geschäftsjahr 2025 (rund 14 Prozent des Konzernumsatzes) nach 127.155 Tausend Euro (gut 11 Prozent) im Jahr davor. Wie real solche Abhängigkeiten werden, zeigte das deutsche Rüstungsexport-Embargo gegen Israel von August bis November 2025 — laut RENK entfielen in den ersten beiden Quartalen 2025 je 20 bis 25 Millionen Euro Umsatz auf Israel.
- Bilanz und Verschuldung positiv
- Netto-Finanzschulden zu bereinigtem EBITDA lagen zum 30. Juni 2026 unverändert bei 1,5x nach 2,4x Ende 2024. Der freie Mittelzufluss stieg von 11,5 auf 41,9 Millionen Euro. Die Eigenkapitalquote sank dividendenbedingt leicht auf 27,3 Prozent; die neue unbesicherte Finanzierung über rund 1,05 Milliarden Euro läuft fünf Jahre, kostet aber im zweiten Halbjahr 2026 einmalig rund 16 Millionen Euro Aufwand im Finanzergebnis.
- Eigentümerstruktur neutral
- Der IPO-Ankeraktionär Triton ist seit Ende August 2025 vollständig ausgestiegen. KNDS hielt zeitweise 15,84 Prozent, reduzierte im Mai 2026 aber auf rund 10 Prozent. Die Aktie ist damit heute breiter im Streubesitz gehandelt als zum Börsenstart 2024.
- Kursentwicklung und Bewertung neutral
- Die Aktie steht am 11. August 2026 bei 50,16 Euro, rund 44 Prozent unter ihrem Allzeithoch von rund 90 Euro (Oktober 2025). Auf Basis eines aus den Berichten gerechneten Ergebnisses je Aktie von rund 0,99 Euro (letzte zwölf Monate) ergibt das ein KGV von rund 51. Die nach den Halbjahreszahlen in der Wirtschaftspresse genannten Kursziele lagen zwischen 60 und rund 73 Euro.
RENK liefert operativ, was ein wachsender Antriebstechnik-Zulieferer für Verteidigung liefern soll: einen Rekord-Auftragseingang von 1,2 Milliarden Euro im ersten Halbjahr 2026, einen Auftragsbestand von 7,4 Milliarden, steigende bereinigte Margen und einen fast vervierfachten freien Mittelzufluss. Doch das ausgewiesene Ergebnis erzählt eine andere Geschichte als die Pressemitteilung: Das unbereinigte EBIT sank im ersten Halbjahr 2026 um 2,1 Prozent, die normalisierte Steuerquote drückte den Gewinn je Aktie von 0,31 auf 0,30 Euro, und die Abhängigkeit von einem einzigen Kunden wuchs 2025 auf rund 14 Prozent des Umsatzes. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen einer Existenzfrage — die Kasse ist mit 136,5 Millionen Euro Zahlungsmitteln (30.06.2026) gefüllt, die Verschuldung liegt stabil beim 1,5-fachen bereinigten EBITDA, der freie Mittelzufluss stieg von 11,5 auf 41,9 Millionen Euro, und die Finanzierung ist bis 2031 gesichert. Gelb steht, weil die Ergebnisqualität nach dem Halbjahresbericht 2026 nicht besser, sondern schärfer zugespitzt dasteht: Erstens laufen bereinigtes und ausgewiesenes EBIT erstmals gegeneinander — plus 10,1 Prozent gegen minus 2,1 Prozent, bei einer auf 40,2 Millionen Euro gewachsenen Lücke —, und der Konzern stellt in seinen Pressemitteilungen fast ausschließlich die größere, bereinigte Zahl heraus. Zweitens hat sich die Steuerquote von minus 0,66 auf 36,90 Prozent normalisiert: Das Vorsteuerergebnis stieg um 54,0 Prozent, das Ergebnis nach Steuern sank trotzdem um 3,5 Prozent — wer die Gewinnreihe 2024 bis 2026 vergleicht, vergleicht drei verschiedene Steuerwelten. Drittens wächst die Kundenkonzentration schneller als das Unternehmen (191,4 nach 127,2 Millionen Euro Umsatz mit einem einzigen Kunden), und zwei der drei Bereiche schrumpfen: Marine & Industry und Slide Bearings verloren im ersten Halbjahr 2026 beim bereinigten EBIT 13,5 beziehungsweise 28,0 Prozent. Das Geschäftsmodell selbst — strukturell wachsende Verteidigungsbudgets, ein Rekord-Auftragseingang, gesicherte Finanzierung — trägt erkennbar. Aber das ausgewiesene Ergebnis wird im zweiten Halbjahr 2026 zusätzlich von rund 16 Millionen Euro Refinanzierungsaufwand belastet; ob die Ergebnisqualität dann Schritt hält, zeigt frühestens die Quartalsmitteilung zum dritten Quartal.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist Ausgabe 24 des Börsenbriefs „Hot Stocks Europe“ vom 28. November 2025 (B-Inside International Media GmbH, Freiburg), der RENK nur im redaktionellen Rückblick auf Seite 1 nennt („Kursgewinne zwischen 100 und 300 Prozent“ im Jahr 2025, gemeinsam mit Hensoldt) — keine Unternehmenszahl, kein Kursziel. Der Brief weist auf Seite 8 standardmäßig darauf hin, dass Verlag, Autor oder nahestehende Dritte Longpositionen in besprochenen Werten eingegangen sein können und diese bei steigenden Kursen veräußern wollen (Marktmissbrauchsverordnung EU Nr. 596/2014).
- Diese Analyse erschien erstmals am 27. Juli 2026 und wurde am 11. August 2026 fortgeschrieben. Alle Unternehmenszahlen stammen aus dem Halbjahresfinanzbericht 2026 (veröffentlicht 6. August 2026, § 52 Börsenordnung, mit prüferischer Durchsicht), dem testierten Geschäftsbericht 2025 (5. März 2026), der Quartalsmitteilung 9M 2025 (13. November 2025), dem Geschäftsbericht 2024 (27. März 2025) sowie der Analystenpräsentation und dem offiziellen Transkript der Telefonkonferenz zum ersten Halbjahr 2026 — nicht aus dem Börsenbrief. Kurs, Aktienzahl und 52-Wochen-Spanne haben den Datenstand 11. August 2026; das Ergebnis je Aktie der letzten zwölf Monate wurde aus den Berichten selbst gerechnet, nicht aus dem Datenfeed übernommen.
- Die Presseberichte zum Israel-Exportembargo (Axios, Al Jazeera, ad-hoc-news.de, jpost.com) sind externe, namentlich benannte Quellen mit Datum — sie stammen nicht aus RENKs eigenen Geschäftsberichten und werden in dieser Analyse entsprechend gekennzeichnet.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei R3NK.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Renk Group AG (R3NK.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
RENK Group AG aus Augsburg baut Getriebe, Motoren und Lagerlösungen für Kettenfahrzeuge und Radfahrzeuge (Segment Vehicle Mobility Solutions), für Kriegsschiffe und Industrieanlagen (Marine & Industry) sowie Gleitlager (Slide Bearings). Bekanntestes Beispiel: Seit 2014 liefert RENK die Getriebe für den südkoreanischen Kampfpanzer K2 Black Panther von Hyundai Rotem.
RENK notiert im Prime Standard der Frankfurter Wertpapierbörse, nicht in den USA — es gibt kein 10-K, kein 10-Q, keine SEC-Registrierung. Pflicht sind ein testierter IFRS-Jahresbericht, ein Halbjahresfinanzbericht nach § 52 der Börsenordnung mit prüferischer Durchsicht und dazwischen kurze, ungeprüfte Quartalsmitteilungen nach § 53. Diese Analyse stützt sich auf den Halbjahresfinanzbericht 2026 (6. August 2026), den Geschäftsbericht 2025 und die Quartalsmitteilung zum 30. September 2025.
Im ersten Halbjahr 2026 stieg das bereinigte EBIT um 10,1 Prozent auf 98.186 Tausend Euro, während das ausgewiesene (IFRS-)EBIT um 2,1 Prozent auf 58.001 Tausend Euro sank — eine Lücke von 40.185 Tausend Euro nach 29.945 Tausend im Vorjahreszeitraum. RENK erklärt sie mit Abschreibungen aus Kaufpreisallokationen (21,9 Millionen Euro), Beratungskosten für Zukäufe (10,0 Millionen), Prozessstandards, Systemverbesserungen und Abfindungen.
Laut Geschäftsbericht 2025 entfielen 191.411 Tausend Euro Umsatz auf einen einzigen Kunden im Bereich Vehicle Mobility Solutions — rund 14 Prozent des Konzernumsatzes, nach 127.155 Tausend Euro (gut 11 Prozent) im Jahr 2024. Der Klumpen wächst also schneller als das Unternehmen. Wie real politische Kunden- und Länderrisiken werden können, zeigte das deutsche Rüstungsexport-Embargo gegen Israel von August bis November 2025.
Presseberichten zufolge verhängte die deutsche Bundesregierung am 8. August 2025 ein teilweises Rüstungsexport-Embargo gegen Israel, das auch RENKs Getriebelieferungen betraf; es wurde am 24. November 2025 wieder aufgehoben. RENK selbst bezifferte in der Telefonkonferenz zum ersten Halbjahr 2026 den Israel-Umsatz der ersten beiden Quartale 2025 auf rund 20 bis 25 Millionen Euro je Quartal — 2026 begannen die Lieferungen erst gegen Ende des zweiten Quartals, was einen Teil des schwachen Umsatzwachstums von 2,7 Prozent im ersten Halbjahr erklärt.
Ja. Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 10. Juni 2026 eine Dividende von 0,58 Euro je Aktie (Vorjahr 0,42 Euro, plus 38 Prozent), Ausschüttungsquote 40,9 Prozent. Die Auszahlung erfolgte am 15. Juni 2026.
Der frühere Mehrheitseigner Triton, der RENK 2024 an die Börse brachte, ist seit Ende August 2025 vollständig ausgestiegen. Der Rüstungskonzern KNDS hielt nach einer Übertragung im Juli 2025 zeitweise 15,84 Prozent, reduzierte den Anteil im Mai 2026 durch einen Aktienverkauf aber auf zuletzt rund 10 Prozent. Der Rest verteilt sich auf den freien Streubesitz.
Rechnet man das Ergebnis je Aktie der letzten zwölf Monate aus den Berichten selbst zusammen (1,00 Euro für 2025, minus 0,31 Euro für das erste Halbjahr 2025, plus 0,30 Euro für das erste Halbjahr 2026), ergeben sich rund 0,99 Euro. Bei einem Kurs von 50,16 Euro (11. August 2026) entspricht das einem KGV von rund 51. Der Anstieg gegenüber rund 40 im Juli 2026 kommt nicht nur vom Kurs: Das ausgewiesene Ergebnis je Aktie ist gesunken, weil die Steuerquote sich normalisiert hat.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.