Heidelberg Pharma: Ein Krebsmittel aus dem Knollenblätterpilz, ein Prüfervermerk zur Fortführung — und eine Kasse, die bis Mitte 2027 reicht
Heidelberg Pharma baut Krebsmedikamente aus dem Gift des Knollenblätterpilzes, und der Leitkandidat HDP-101 zeigt in der Studie erste Wirkung. Doch der Abschlussprüfer sieht eine wesentliche Unsicherheit für die Fortführung, das Eigenkapital ist negativ, und das Geld reicht laut Vorstand bis Mitte 2027. Wir haben Geschäftsbericht 2025, Halbjahresbericht 2026 und alle Meldungen seitdem gelesen. Ob hier ein Medikament heranreift oder nur die Zeit abläuft, entscheidet ein Brief der FDA an eine andere Firma.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 2,60 € +2,00 %
- Marktkapitalisierung
- 0,1 Mrd. €
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 25. September 2026: +0,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,40 € bis 3,30 € · Letzter Kurs: 2,60 € (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Zahl, die sich bei Anlegern festsetzt, sobald sie einmal gefallen ist. Psychologen nennen das den Ankereffekt: Wer hört, dass ein kundiger Käufer für etwas einen bestimmten Preis gezahlt hat, misst jeden späteren Preis an dieser Zahl — auch wenn sich die Welt seitdem verändert hat. Bei Heidelberg Pharma liegt dieser Anker besonders nah. Im Jahr 2022 stieg der chinesische Pharmakonzern Huadong Medicine ein: Er übernahm bei einer Kapitalerhöhung 11.838.652 neue Aktien und kaufte dem Großaktionär dievini weitere 4.465.908 Aktien ab — jeweils zu 6,44 Euro je Aktie. Am 25. September 2026 kostete die Aktie auf Xetra 2,58 Euro. Und dazu kommt ein zweiter Anker: Hinter dem Unternehmen stehen mit Dietmar Hopp und Huadong zwei finanzstarke Großaktionäre, die zusammen 79 Prozent halten. Da wird schon nichts passieren — oder?
Machen wir einen Deal: Wir legen die Anker beiseite und lesen, was Heidelberg Pharma selbst veröffentlicht hat — den testierten Geschäftsbericht 2025, den Halbjahresfinanzbericht 2026 vom 15. Juli 2026 und jede Pflichtmitteilung seitdem. Das Spannungsfeld dieser Analyse lautet: Der eigene Wirkstoffkandidat HDP-101 zeigt in der klinischen Studie erste echte Wirkung — doch ob das Unternehmen lange genug durchhält, um ihn zu Ende zu entwickeln, hängt laut Geschäftsbericht an der US-Zulassung eines ganz anderen Produkts, das eine andere Firma verantwortet. Am Ende entscheidest du.
Was Heidelberg Pharma eigentlich macht — Krebsmedizin aus dem Gift des Knollenblätterpilzes
Heidelberg Pharma mit Sitz in Ladenburg bei Heidelberg entwickelt sogenannte Antikörper-Wirkstoff-Konjugate, kurz ADC. Das Prinzip lässt sich mit einer Lenkrakete vergleichen: Ein Antikörper sucht gezielt Krebszellen an einem bestimmten Merkmal ihrer Oberfläche, und an ihm hängt ein Zellgift, das erst in der Krebszelle freigesetzt wird. Die Besonderheit von Heidelberg Pharma ist das Gift: Amanitin, der Wirkstoff des grünen Knollenblätterpilzes. Das Unternehmen nennt seine Plattform ATAC-Technologie und beschreibt sich selbst als erstes Unternehmen, das Amanitin für die Krebstherapie einsetzt.
Der wichtigste eigene Kandidat heißt HDP-101 (internationaler Freiname pamlectabart tismanitin). Er zielt auf das Oberflächenmerkmal BCMA und wird seit Februar 2022 in einer Phase-I/IIa-Studie beim multiplen Myelom getestet, einer Krebserkrankung des Knochenmarks. Die US-Arzneimittelbehörde FDA hat HDP-101 den Status als Medikament für eine seltene Erkrankung (März 2024) und den beschleunigten Prüfstatus „Fast Track“ (Oktober 2025) gewährt. Die übrigen Programme liegen auf Eis oder sollen nur noch mit Partnern weiterlaufen: Bei HDP-102 gegen Lymphome ist die Aufnahme neuer Patienten ausgesetzt, HDP-103 gegen Prostatakrebs und HDP-104 gegen Darmkrebs will das Unternehmen nach eigenen Angaben nicht selbst weiterentwickeln.
Geld verdient Heidelberg Pharma bisher fast nur über Partner: Lizenznehmer wie der japanische Konzern Takeda entwickeln eigene Amanitin-Wirkstoffe und zahlen bei Erreichen von Entwicklungsschritten Meilensteine; Huadong hat die Rechte an HDP-101 für 20 asiatische Märkte. Dazu kommen ältere, nicht auf Amanitin beruhende Produkte bei Partnern — vor allem das bildgebende Diagnostikum TLX250-Px für Nierenkrebs, das der australische Konzern Telix Pharmaceuticals zur Zulassung bringen will. Zur Geschichte: Das Unternehmen wurde 1997 als WILEX von Ärzten und Krebsforschern der TU München gegründet, ist seit November 2006 im Prime Standard der Frankfurter Wertpapierbörse notiert und heißt seit Oktober 2017 Heidelberg Pharma AG. Zum 31. Mai 2026 arbeiteten dort nur noch 42 Menschen einschließlich Vorstand — ein Jahr zuvor waren es 122.
Die Firmengeschichte für Anleger
-
2006
Börsengang als WILEX
Notierung im Prime Standard der Frankfurter Wertpapierbörse; seit 2017 heißt das Unternehmen Heidelberg Pharma AG mit Sitz in Ladenburg.
-
2022
Huadong steigt mit 35 Prozent ein
Kapitalerhöhung mit rund 80 Mio. € Bruttoerlös zu 6,44 € je Aktie, Huadong zeichnet den Großteil; die Kasse steigt auf 81,3 Mio. € — der Anker, an dem viele Anleger den heutigen Kurs messen.
-
2024
Lizenzgebühren an HCRx verkauft
Vorabzahlung von 25 Mio. US-$ gegen künftige Lizenzgebühren auf TLX250-Px; die große Zahlung sollte mit der FDA-Zulassung folgen.
-
2025
Ablehnungsschreiben und Umbau
Die FDA stoppt TLX250-Px vorerst, die erwartete Zahlung von 70 Mio. US-$ verzögert sich. Personalabbau um rund 75 Prozent, neuer Vorstandschef aus dem Huadong-Management.
-
2026
März: 20 Mio. US-$ von Soleus
Neue Vorauszahlung gegen eine höhere Obergrenze für abgetretene Lizenzgebühren; die Finanzierung reicht damit bis Mitte 2027.
-
2026
September: Daten zu HDP-101
Ansprechen bei 13 von 31 auswertbaren Patienten in den Kohorten 5–9; Phase IIa läuft. Ein Hoffnungszeichen, das noch keine Finanzierungslücke schließt.
Wie die Aktie auf unseren Tisch kam
Über die Neugier anderer Anleger: Ende September 2026 stand Heidelberg Pharma in der Rangliste der meistdiskutierten Werte bei wallstreet-online. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument — eine Aktie wird besprochen, weil sie jemanden interessiert, nicht weil sie gut ist.
Aufschlussreicher ist, was unser hauseigener Aktien-Scanner zu dem Titel sagt. Zum 27. September 2026 erfüllte Heidelberg Pharma fünf Scanner-Strategien, und die beiden wichtigsten davon sind Warnsignale: der Going-Concern-Scanner, der Firmen mit Bilanzwerten in der Gefahrenzone, zu schwachem Gewinn für die Zinsen und abfließendem Bargeld sucht (1.338 Treffer im ganzen Universum), und das Insolvenzgefahr-Radar, das anschlägt, wenn die Kasse bei unveränderter Verbrennungsrate für weniger als vier Quartale reicht (1.007 Treffer). Dazu passen zwei Kennzahlen: Der Piotroski-Score, ein Neun-Punkte-Test für die Gesundheit der Bücher, steht bei 1 von 9 — ein klares Warnsignal. Und der Altman-Z″-Wert, ein Insolvenz-Frühwarnsystem, liegt mit minus 15,77 tief in der Gefahrenzone, die unter 1,1 beginnt. Die übrigen drei Treffer sind weniger aussagekräftig: Die Aktie notiert unter ihren gleitenden 50- und 200-Tage-Durchschnitten, der Verlust je Aktie schrumpft zuletzt schneller, und laut Datenfeed liegen mehr als 80 Prozent der Aktien bei institutionellen Anlegern und Insidern zusammen — hier vor allem bei den beiden Großaktionären.
Ein Scanner rechnet nur mit Kennzahlen, er liest keine Berichte. Unser Going-Concern-Scanner warnt selbst, dass er den echten Vermerk des Abschlussprüfers nicht ersetzt. Bei Heidelberg Pharma haben wir nachgesehen — und der Prüfer bestätigt das Warnsignal. Dazu gleich mehr.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Heidelberg Pharma hat es geschafft, zwei große Pharmakonzerne von seiner Technologie zu überzeugen: Takeda hat unter Lizenz einen eigenen Amanitin-Wirkstoff gegen das Ziel CCR8 in eine klinische Studie bei soliden Tumoren gebracht, und Huadong hat 2022 nicht nur Rechte gekauft, sondern sich mit 35 Prozent am Unternehmen beteiligt. Die Kostenbremse vom Herbst 2025 wirkt ebenfalls: Im ersten Halbjahr 2026 sanken die betrieblichen Aufwendungen um 32 Prozent auf 12,3 Millionen Euro, und der Verlust schrumpfte von 12,6 auf 3,4 Millionen Euro.
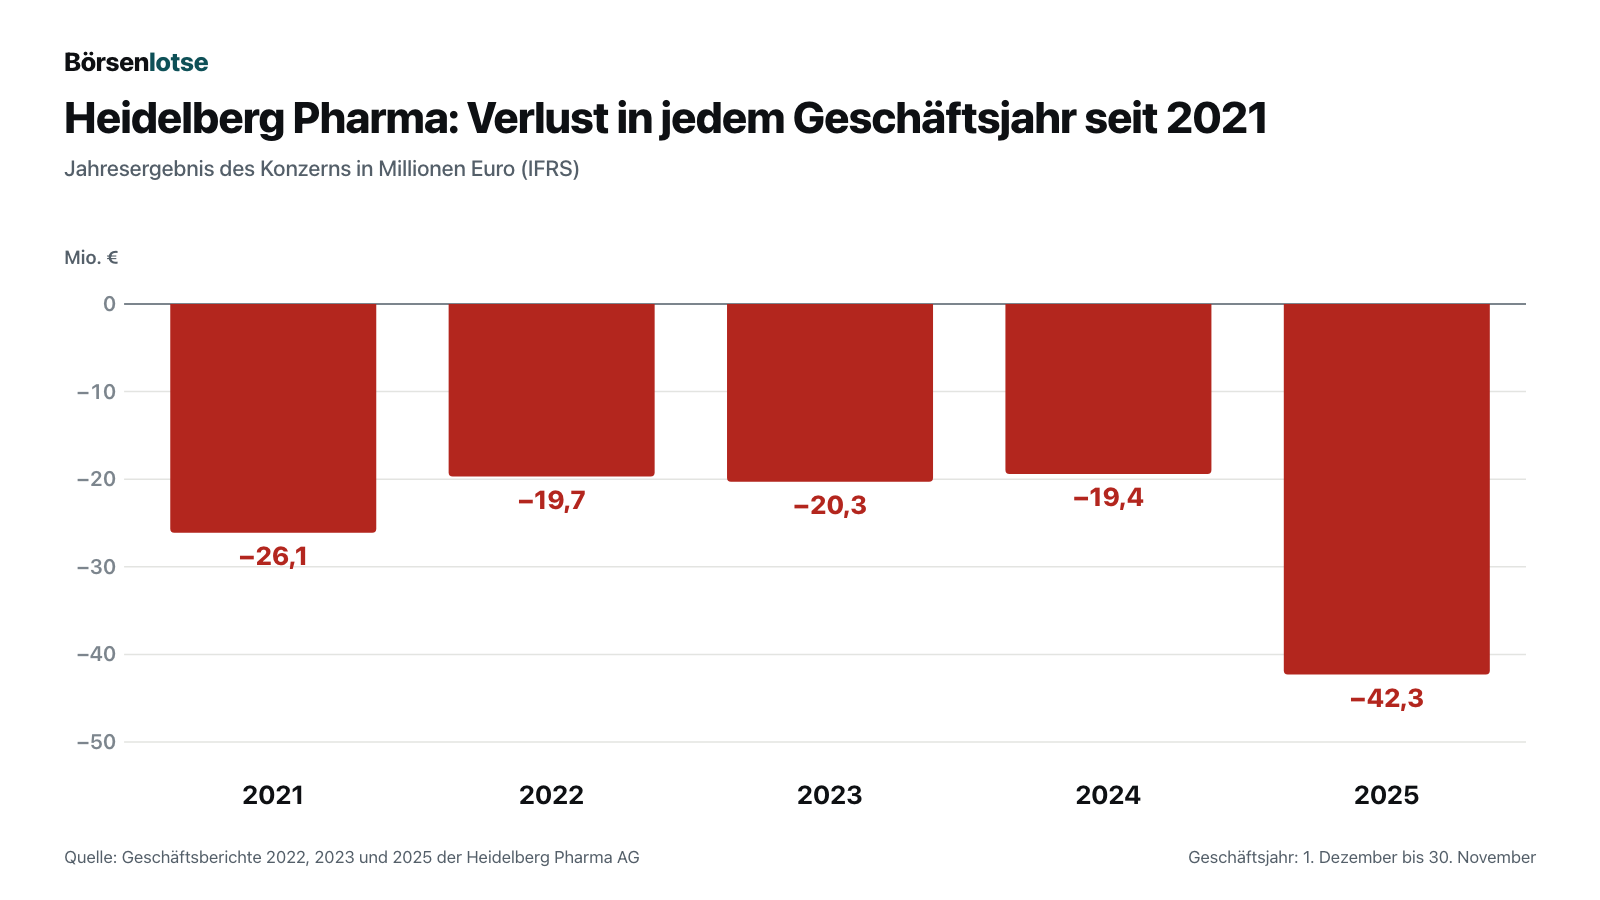
Über die Jahre gesehen ist das Bild aber eindeutig: Heidelberg Pharma hat in keinem der vergangenen fünf Geschäftsjahre Geld verdient. Der Konzern schrieb 2021 einen Verlust von 26,1 Millionen Euro, 2022 von 19,7 Millionen, 2023 von 20,3 Millionen, 2024 von 19,4 Millionen und im Geschäftsjahr 2025 (bis 30. November 2025) von 42,3 Millionen Euro. Der Sprung 2025 hat vor allem drei Gründe: Die Umsatzerlöse fielen von 6,8 auf nur 1,5 Millionen Euro (zusammen mit sonstigen Erträgen 6,9 Millionen Euro), die Forschungskosten stiegen durch zwei klinische Studien, und der Umbau des Unternehmens verursachte Sonderbelastungen von 10,6 Millionen Euro.
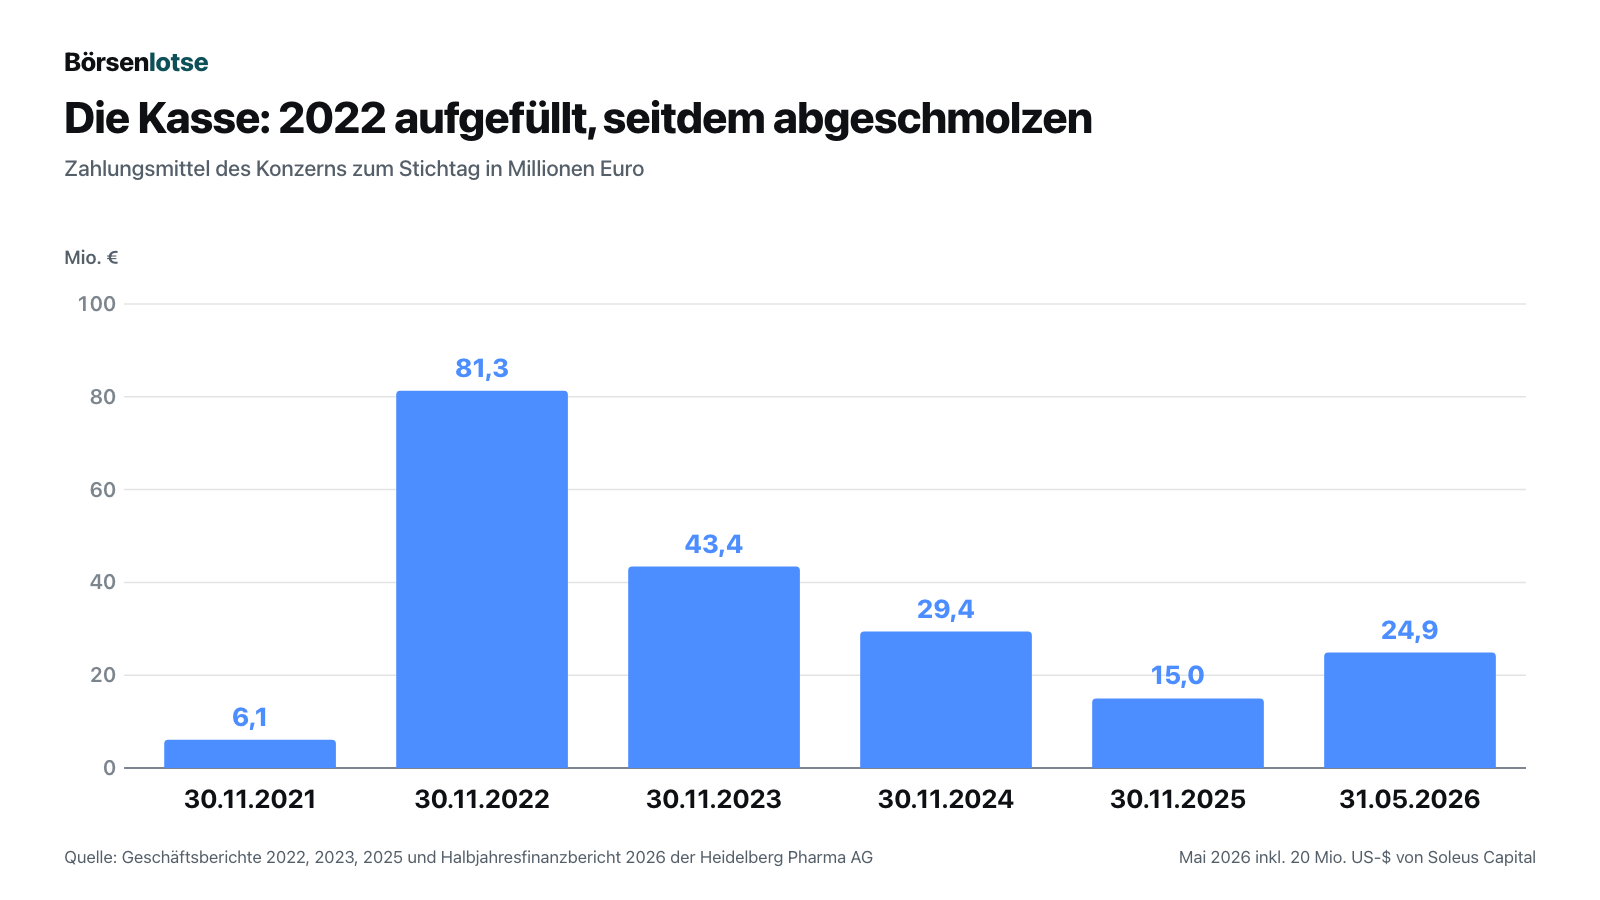
Finanziert wurden diese Verluste immer wieder von außen. Wie wichtig das war, zeigt die Kasse: Ende November 2021 lagen nur 6,1 Millionen Euro darin. Dann kam die Kapitalerhöhung von 2022 mit einem Bruttoerlös von rund 80 Millionen Euro, den größten Teil davon zeichnete Huadong, und Ende November 2022 standen 81,3 Millionen Euro zur Verfügung. Seitdem schmilzt der Bestand — auf 43,4 Millionen Euro Ende 2023, 29,4 Millionen Ende 2024 und 15,0 Millionen Euro am 30. November 2025. Der operative Mittelabfluss lag 2025 bei 31,6 Millionen Euro. Dass die Kasse zum 31. Mai 2026 wieder auf 24,9 Millionen Euro stieg, lag nicht am Geschäft, sondern an einer Vorauszahlung von 20 Millionen US-Dollar, zu der wir in der zweiten unbequemen Wahrheit kommen.
Das erste Halbjahr 2026 und was seitdem geschah
Am 15. Juli 2026 hat Heidelberg Pharma den Halbjahresfinanzbericht für die Zeit vom 1. Dezember 2025 bis 31. Mai 2026 veröffentlicht — der jüngste Periodenbericht; die Neunmonatsmitteilung folgt laut Finanzkalender am 15. Oktober 2026. Umsatzerlöse und sonstige Erträge stiegen auf 9,2 Millionen Euro (Vorjahr 5,0 Millionen), vor allem durch Meilensteinzahlungen und Materialverkäufe; Meilensteine zahlten die Partner Takeda und Huadong, die Beträge nennt das Unternehmen nicht. Der operative Mittelabfluss halbierte sich auf 7,3 Millionen Euro. Das Eigenkapital lag zum 31. Mai 2026 bei minus 14,2 Millionen Euro, nach minus 10,9 Millionen Euro am 30. November 2025.
Für das Geschäftsjahr 2026 hat der Vorstand die Prognose vom 26. März 2026 bestätigt: 11 bis 15 Millionen Euro Umsatzerlöse und sonstige Erträge, 25 bis 29 Millionen Euro betriebliche Aufwendungen, also ein operativer Verlust von 13 bis 17 Millionen Euro, und 11 bis 15 Millionen Euro Kasse zum Ende des Geschäftsjahres am 30. November 2026. Der Halbjahresbericht schreibt dazu: „Die Finanzierung des Konzerns ist auf Basis der aktuellen Planung bis Mitte 2027 gesichert.“
Seit dem Halbjahresbericht hat das Unternehmen vier Nachrichten veröffentlicht. Klinisch: Die Studie mit HDP-101 hat im April 2026 die Dosis für den Phase-IIa-Teil festgelegt (175 Mikrogramm je Kilogramm). Auf der Jahrestagung der International Myeloma Society stellte Heidelberg Pharma am 24. September 2026 die Daten der Dosisfindung vor: 53 stark vorbehandelte Patienten mit im Median fünf vorherigen Therapien (der Median ist der typische Fall: Die Hälfte der Patienten hatte mehr, die Hälfte weniger Therapien hinter sich), keine höchste noch verträgliche Dosis erreicht, keine behandlungsbedingten Nebenwirkungen des höchsten Schweregrads 5, also keine tödlichen. In den Kohorten 5 bis 9 sprachen 13 von 31 auswertbaren Patienten an (42 Prozent), darunter drei mit einer vollständigen Rückbildung. In der Kohorte mit der gewählten Dosis waren es zwei von fünf. Der Phase-IIa-Teil soll bis zu 30 Patienten umfassen; die Aufnahme soll im dritten oder vierten Quartal 2026 abgeschlossen sein. Partnerseitig: Am 26. August 2026 erhielt Huadong in China die Genehmigung für eine Kombinationsstudie mit HDP-101, deren Kosten Huadong trägt, und am 28. August 2026 vereinbarten beide Unternehmen per Ad-hoc-Mitteilung eine weitere Forschungskooperation — dazu mehr in der vierten unbequemen Wahrheit. Eine Kapitalmaßnahme, eine neue Stimmrechtsmitteilung oder eine Aktientransaktion des Managements gab es seit dem Halbjahresbericht nicht (Stand 27. September 2026).
Zur Einordnung der Studiendaten: Ein Ansprechen bei 42 Prozent stark vorbehandelter Patienten ist ein ermutigendes Signal, aber eine offene Studie ohne Vergleichsgruppe mit wenigen Patienten je Dosisstufe ist kein Wirksamkeitsbeweis. Und das Ziel BCMA ist umkämpft: Laut Geschäftsbericht 2025 wurden 2025 in den USA und der EU mit Blenrep von GlaxoSmithKline bereits ein gegen BCMA gerichtetes ADC und mit Lynozyfic von Regeneron ein bispezifischer BCMA-Antikörper zugelassen. Wer sich für ein anderes deutsches Biotech-Unternehmen mit langer Verlustgeschichte interessiert, findet in unserer Evotec-Analyse einen Vergleich.
Unbequeme Wahrheit Nr. 1: Der Abschlussprüfer zweifelt an der Fortführung
Das ist der schwerste Satz im Geschäftsbericht 2025, und er steht nicht im Kleingedruckten, sondern gleich an drei Stellen: im Risikobericht des Vorstands, im Konzernanhang und im Bestätigungsvermerk des Abschlussprüfers Baker Tilly. Der Konzernanhang formuliert ihn so:
„Für den Konzern bzw. die Konzerngesellschaften besteht daher derzeit eine wesentliche Unsicherheit in Bezug auf die Fähigkeit zur Fortführung der Unternehmenstätigkeit.“
— Heidelberg Pharma AG, Geschäftsbericht 2025, Konzernanhang Abschnitt 6 „Unternehmensfortführungsrisiko“, Seite 106

Übersetzt in den Alltag: Ein Unternehmen stellt seinen Abschluss immer unter der Annahme auf, dass es weiterlebt. Eine „wesentliche Unsicherheit“ bedeutet, dass Vorstand und Prüfer diese Annahme zwar noch für vertretbar halten, aber ausdrücklich darauf hinweisen, dass sie scheitern kann. Der Prüfer hat den Abschluss trotzdem uneingeschränkt bestätigt und die Fortführungsfrage als eigenen, besonders wichtigen Prüfungssachverhalt herausgehoben. Der Risikobericht nennt die Folge für Anleger ohne Umschweife: Die Aktionäre könnten „ihr investiertes Kapital ganz oder teilweise verlieren“.
Wie ernst die Lage 2025 war, zeigen die Ereignisse: Nachdem Heidelberg Pharma am 28. August 2025 per Ad-hoc-Mitteilung gemeldet hatte, dass sich eine erwartete Zahlung von 70 Millionen US-Dollar verzögert, sank der Schlusskurs laut Fundamentaldaten an einem Tag von 4,55 auf 3,66 Euro. Am 25. September 2025 beschloss der Vorstand einen Personalabbau um etwa 75 Prozent, stellte die frühe Forschung ein und setzte das zweite klinische Programm HDP-102 aus. Im November 2025 widerrief der Aufsichtsrat die Bestellung des bisherigen Vorstandssprechers. Merke: Ein Prüfervermerk zur Fortführung ist kein Insolvenzurteil — aber er ist das deutlichste Warnschild, das ein testierter Abschluss tragen kann.
Unbequeme Wahrheit Nr. 2: Die Rettung hängt an der Zulassung eines fremden Produkts
Woher soll das Geld nach Mitte 2027 kommen? Nicht aus HDP-101 — ein Medikament in Phase IIa ist Jahre von Umsätzen entfernt. Der Geschäftsbericht nennt eine andere Quelle, und sie liegt außerhalb der eigenen Kontrolle:
„Der Konzern ist daher auf die Marktzulassung des Diagnostikums TLX250-Px durch die FDA in den USA bis Anfang des zweiten Quartals 2027 angewiesen, bei der ihm durch die Finanzinvestoren weitere vertraglich vereinbarte Zahlungen zustehen.“
— Heidelberg Pharma AG, Geschäftsbericht 2025, Konzernanhang Abschnitt 6 „Unternehmensfortführungsrisiko“, Seite 106
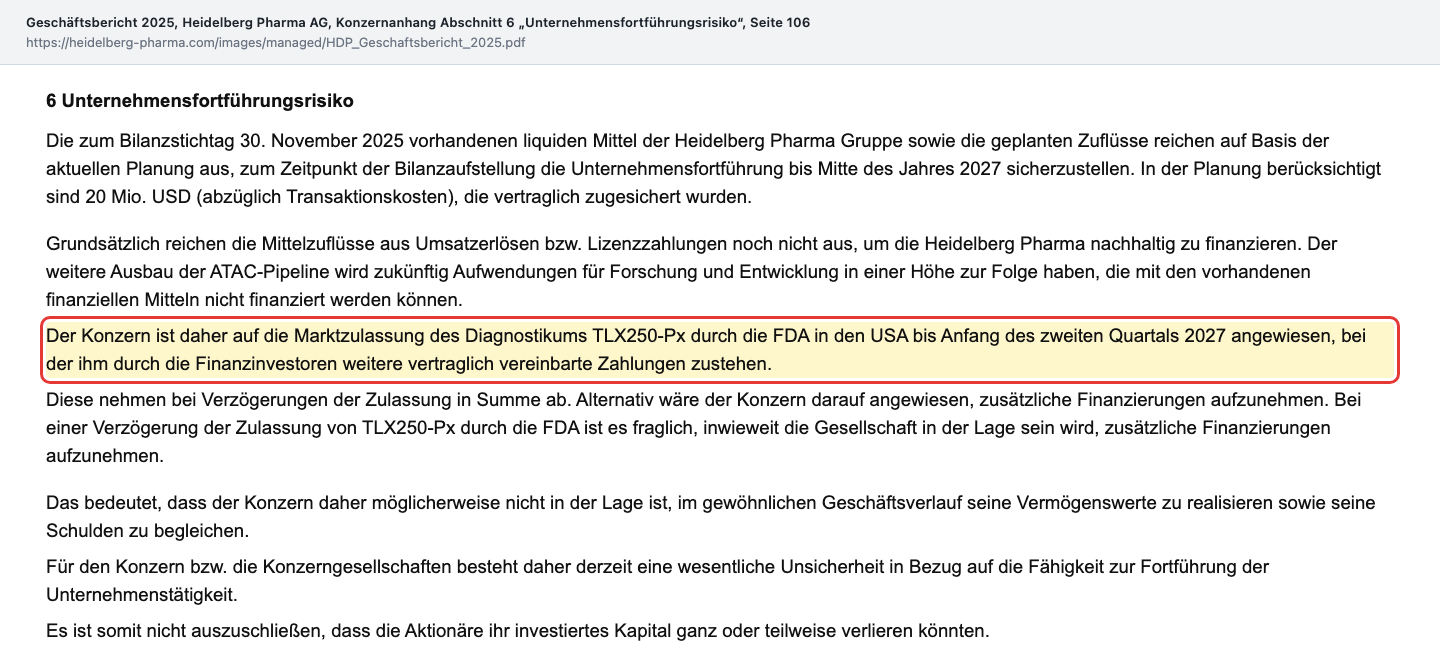
Die Vorgeschichte: Im März 2024 verkaufte Heidelberg Pharma einen Teil seiner künftigen Lizenzgebühren auf TLX250-Px an den US-Finanzierer HealthCare Royalty (HCRx) und erhielt dafür 25 Millionen US-Dollar vorab. Im März 2025 zahlte HCRx weitere 20 Millionen US-Dollar vorab, wofür Heidelberg Pharma auf künftige Zahlungen in gleicher Höhe verzichtete; im März 2026 kamen nochmals 20 Millionen US-Dollar vom Finanzinvestor Soleus Capital — dafür stimmte Heidelberg Pharma einer höheren Obergrenze für die abgetretenen Lizenzgebühren zu. Das große Geld fließt aber erst mit der FDA-Zulassung: dann 25 Millionen US-Dollar von Soleus und eine Zahlung von HCRx, die ursprünglich 75 Millionen US-Dollar betragen sollte, im März 2025 auf 70 Millionen US-Dollar reduziert wurde und laut Geschäftsbericht weiter sinkt, wenn die Zulassung nach Ende 2025 erfolgt.
Genau diese Zulassung ist ins Stocken geraten. Im August 2025 erhielt Telix von der FDA ein Ablehnungsschreiben mit Mängeln bei Herstellung und Qualitätskontrolle; die FDA verlangt einen Nachweis, dass das Material aus den Studien und das aus der Serienproduktion vergleichbar sind, und bemängelte zwei externe Produktions- und Lieferpartner. Laut Halbjahresbericht von Telix vom August 2026 waren die abschließenden Unterlagen zu Herstellung und Qualitätskontrolle „nearing completion“, also fast fertig, und Telix hatte eine verlängerte Frist für die Wiedereinreichung erhalten. Eingereicht war der Antrag zu diesem Zeitpunkt noch nicht. Heidelberg Pharma selbst schreibt im Geschäftsbericht, bei einer weiteren Verzögerung sei es „fraglich, inwieweit die Gesellschaft in der Lage sein wird, zusätzliche Finanzierungen aufzunehmen“. Merke: Das Schicksal von Heidelberg Pharma hängt in den nächsten Monaten weniger am eigenen Labor als an den Herstellungsunterlagen eines Partners.
Unbequeme Wahrheit Nr. 3: Das negative Eigenkapital — halb Warnsignal, halb Buchhaltung
Ein negatives Eigenkapital heißt: Die Schulden in der Bilanz sind größer als das Vermögen. Bei Heidelberg Pharma waren es zum 31. Mai 2026 minus 14,2 Millionen Euro. Das klingt nach Überschuldung — und ist doch eine Besonderheit, die man kennen muss. Der größte Posten auf der Schuldenseite sind langfristige Finanzverbindlichkeiten von 52,9 Millionen Euro. Das sind die Vorauszahlungen von HCRx und Soleus, die nach den Bilanzregeln als Schuld verbucht werden. Getilgt werden sie aber nicht von Heidelberg Pharma, sondern aus den Lizenzgebühren, die Telix nach einer Zulassung zahlt. Und der Geschäftsbericht hält fest:
„Zudem kommt es bei einer ausbleibenden FDA-Zulassung nicht zu einer Rückzahlung der Verbindlichkeit.“
— Heidelberg Pharma AG, Geschäftsbericht 2025, Konzernanhang 19.2 „Finanzverbindlichkeiten (langfristig)“, Seite 119
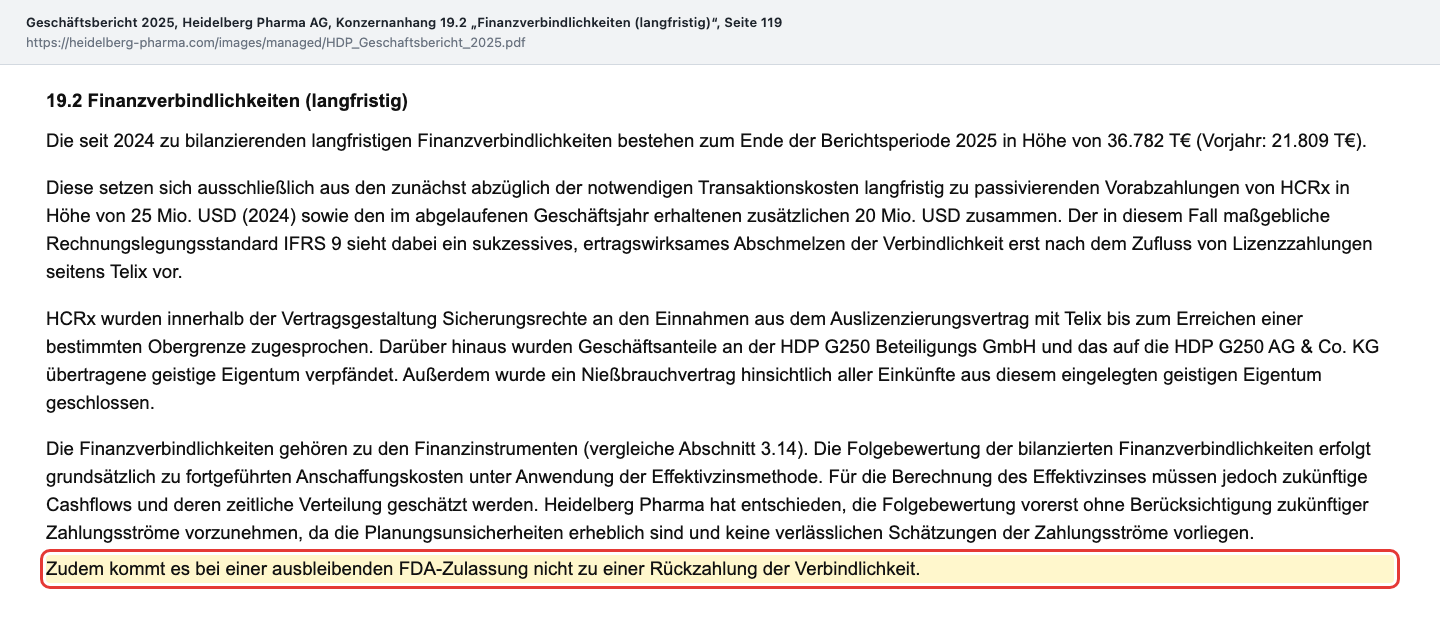
Das entschärft das Bild ein Stück: Diese Verbindlichkeit zwingt Heidelberg Pharma nicht zu einer Zahlung aus der eigenen Kasse. Ganz harmlos ist sie trotzdem nicht. Die Lizenzgebühren auf TLX250-Px, einst ein möglicher Geldbringer für die Aktionäre, sind bis zu einer Obergrenze verkauft und verpfändet — HCRx hält Sicherungsrechte an den Einnahmen aus dem Telix-Vertrag, und Anteile einer Tochtergesellschaft sowie das auf eine weitere Tochter übertragene geistige Eigentum sind verpfändet. Und das negative Eigenkapital ist nicht nur Buchhaltung: Es entstand, weil die Verluste des Jahres 2025 das Eigenkapital von 30,9 Millionen Euro aufgezehrt haben. Das Unternehmen selbst schreibt im Halbjahresbericht, es sei „derzeit nicht in der Lage, sich ausschließlich durch Produktverkäufe und Lizenzerlöse zu finanzieren“.
Unbequeme Wahrheit Nr. 4: Zwei Großaktionäre, ein Partner als Chef
Laut Halbjahresbericht 2026 halten Dietmar Hopp, ihm nahestehende Personen und von ihnen kontrollierte Gesellschaften wie dievini Hopp BioTech 44 Prozent, Huadong Medicine 35 Prozent; im Streubesitz sind nur 21 Prozent. Das ist Chance und Risiko zugleich: Großaktionäre können in der Not Geld nachschießen — sie müssen es aber nicht, und wenn sie es tun, bestimmen sie den Preis.
Seit November 2025 ist die Verflechtung noch enger. Der Aufsichtsrat widerrief damals die Bestellung des bisherigen Vorstandssprechers und machte Dr. Dongzhou Jeffery Liu zum Vorstandsvorsitzenden, der laut Ad-hoc-Mitteilung vom 24. November 2025 zugleich Forschungschef von Huadong Medicine und President von Huadong Global Development ist. Der Halbjahresbericht weist ausdrücklich darauf hin, dass Umsätze mit Huadong erzielt und Bezugsrechte an Vorstandsmitglieder ausgegeben wurden, „die auch eine Rolle bei Huadong haben“. Am 28. August 2026 vereinbarte die Tochter Heidelberg Pharma Research eine weitere Forschungskooperation mit Huadong über bis zu sechs neue Wirkstoffziele. Die Ad-hoc-Mitteilung regelt die Frage, wem die Ergebnisse gehören, nur in einem Satz:
„Die Vereinbarung sieht vor, dass die Eigentumsrechte an den daraus resultierenden Entwicklungskandidaten unter Berücksichtigung der jeweiligen Beiträge zwischen den Partnern aufgeteilt werden.“
— Heidelberg Pharma AG, Ad-hoc-Mitteilung vom 28. August 2026
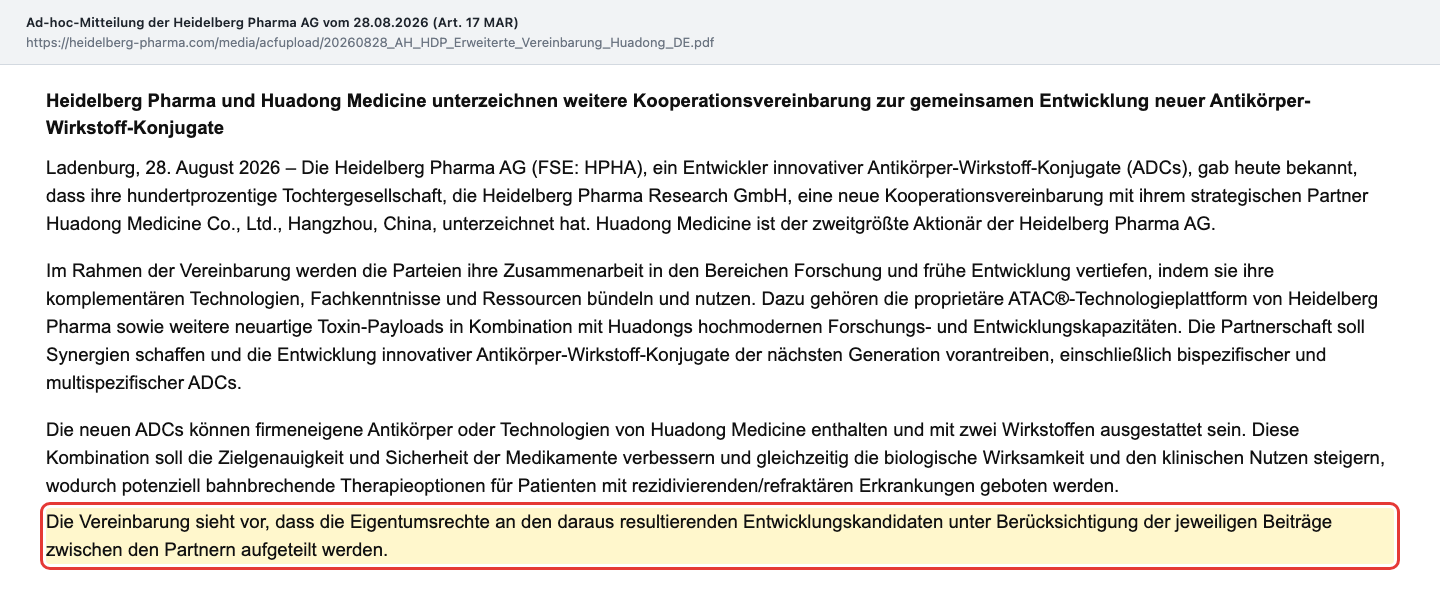
Finanzielle Bedingungen nennt die Mitteilung nicht. Für Streubesitz-Aktionäre ist das eine Vertrauensfrage: Wer die Aufteilung der Rechte zwischen Heidelberg Pharma und Huadong verhandelt, sitzt auf beiden Seiten des Tisches in derselben Unternehmensgruppe. Nichts davon ist unrechtmäßig — Heidelberg Pharma erstellt als abhängiges Unternehmen einen gesetzlich vorgeschriebenen Abhängigkeitsbericht, den der Abschlussprüfer prüft. Aber es heißt, dass die wichtigsten Weichen für das Unternehmen nicht an der Börse gestellt werden.
Bewertung: 121 Millionen Euro für eine Wette mit Zeitlimit
Bei 2,58 Euro (Xetra-Schlusskurs 25. September 2026) und 46.784.317 Aktien war Heidelberg Pharma an der Börse rund 121 Millionen Euro wert. Klassische Kennzahlen helfen hier nicht: Ein Kurs-Gewinn-Verhältnis gibt es ohne Gewinn nicht, und ein Kurs-Buchwert-Verhältnis ist bei negativem Eigenkapital sinnlos. Die ehrlichere Rechnung ist eine Abwägung zwischen zwei Größen. Auf der einen Seite stehen 24,9 Millionen Euro Kasse (31. Mai 2026) und ein Verbrauch, der laut Prognose bis Ende November 2026 auf 11 bis 15 Millionen Euro Restbestand führt. Auf der anderen Seite stehen die möglichen Zahlungen bei einer Zulassung von TLX250-Px — 25 Millionen US-Dollar von Soleus plus eine sinkende Zahlung von HCRx — und der Wert, den der Markt HDP-101 und der Technologie zuschreibt.
Der Blick der Profis ist dünn und fällt freundlich aus: Laut Investor-Relations-Seite des Unternehmens sieht Pareto Securities ein Kursziel von 8,00 Euro (29. April 2026), EQUI.TS eines von 5,50 Euro (8. Dezember 2025), beide mit der Empfehlung „Kaufen“. Zwei Stimmen sind keine Marktmeinung, und Pareto ist zugleich Designated Sponsor der Aktie, also der Bank, die im Auftrag des Unternehmens für handelbare Kurse sorgt. Das Kursbild erzählt eine nüchternere Geschichte: Die Aktie schwankte in den zwölf Monaten bis zum 25. September 2026 zwischen 2,40 und 3,25 Euro Schlusskurs und lag damit weit unter dem Preis, den Huadong 2022 zahlte.
Wichtig für jede Bewertung: Die Kassenprognose für 2026 gilt ausdrücklich „ohne Berücksichtigung etwaiger Kapitalmaßnahmen“. Kommt die Zulassung zu spät, ist eine Kapitalerhöhung der naheliegende Weg — und bei einem Streubesitz von 21 Prozent bestimmen die Großaktionäre, zu welchem Preis. Zur Größenordnung, als reines Rechenbeispiel: Würde Heidelberg Pharma 20 Millionen Euro zum Schlusskurs vom 25. September 2026 aufnehmen, entstünden rund 7,8 Millionen neue Aktien — knapp 17 Prozent mehr als heute. Merke: Bei einem Unternehmen mit Prüfervermerk zur Fortführung ist nicht der Kurs die wichtigste Zahl, sondern das Datum, bis zu dem das Geld reicht.
Chancen und Risiken auf einen Blick
Was für Heidelberg Pharma spricht:
- HDP-101 zeigt in der Dosisfindung ein Ansprechen bei 13 von 31 auswertbaren, stark vorbehandelten Patienten (Kohorten 5 bis 9), ohne dass eine höchste verträgliche Dosis erreicht wurde (Daten vom 24. September 2026).
- Die FDA hat HDP-101 Orphan-Drug- und Fast-Track-Status gewährt; Huadong trägt die Kosten der Kombinationsstudie in China (genehmigt am 26. August 2026).
- Namhafte Partner: Takeda testet unter Lizenz einen Amanitin-Wirkstoff klinisch, Huadong ist mit 35 Prozent beteiligt und hat die Zusammenarbeit am 28. August 2026 erweitert.
- Die Kostenbremse wirkt: Verlust im ersten Halbjahr 2026 von 3,4 statt 12,6 Millionen Euro, operativer Mittelabfluss halbiert auf 7,3 Millionen Euro.
- Eine Zulassung von TLX250-Px würde 25 Millionen US-Dollar von Soleus plus eine Zahlung von HCRx auslösen; die dafür gebuchte Verbindlichkeit muss ohne Zulassung nicht zurückgezahlt werden.
Was dagegen spricht:
- Der Geschäftsbericht 2025 und der Abschlussprüfer sehen eine wesentliche Unsicherheit bei der Fortführung des Unternehmens.
- Die Finanzierung ist laut Vorstand nur bis Mitte 2027 gesichert; der Konzern ist auf die FDA-Zulassung von TLX250-Px bis Anfang des zweiten Quartals 2027 angewiesen, deren Zeitpunkt Telix bestimmt.
- Eigenkapital von minus 14,2 Millionen Euro (31. Mai 2026) nach Verlusten in jedem Geschäftsjahr seit 2021, 2025 allein 42,3 Millionen Euro.
- Das Ziel BCMA ist umkämpft; 2025 wurden mit Blenrep und Lynozyfic bereits zwei gegen BCMA gerichtete Wirkstoffe zugelassen.
- Enge Verflechtung mit dem 35-Prozent-Aktionär Huadong, aus dessen Führung der Vorstandsvorsitzende kommt; nur 21 Prozent Streubesitz und bei einer Kapitalerhöhung drohende Verwässerung.
Ein menschliches Fazit
Zurück zum Anker. Die 6,44 Euro, die Huadong 2022 je Aktie zahlte, und die Kursziele von 5,50 und 8,00 Euro sind echte Zahlen — aber sie stammen aus einer Zeit oder einer Perspektive, in der die Frage nach dem Durchhalten nicht im Mittelpunkt stand. Und der zweite Anker, die reichen Großaktionäre, ist ein Versprechen, das niemand gegeben hat: In den Berichten und Mitteilungen, die wir ausgewertet haben, findet sich keine Zusage der Großaktionäre, eine Finanzierungslücke zu schließen. Die richtige Frage lautet deshalb nicht „Wie billig ist die Aktie gemessen an früher?“, sondern: Wird TLX250-Px rechtzeitig zugelassen — und wenn nicht, zu welchem Preis und von wem wird Heidelberg Pharma weiterfinanziert, bevor HDP-101 zeigen kann, was es wirklich kann? Die ersten Antworten kommen mit der Neunmonatsmitteilung am 15. Oktober 2026 und mit jeder Nachricht von Telix. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Wie ein Biotech-Unternehmen aussieht, das seine Wirkstoffe schon bis zur Zulassung gebracht hat und trotzdem mit Verlusten kämpft, zeigt unsere BioNTech-Analyse.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Heidelberg Pharma AG — Halbjahresfinanzbericht 2026 (Zeitraum 1. Dezember 2025 bis 31. Mai 2026, veröffentlicht am 15. Juli 2026) — jüngster Periodenbericht; Quelle für Halbjahreszahlen, Prognose, Finanzierungsreichweite, Risikobericht, Nachtragsbericht und Aktionärsstruktur
- Heidelberg Pharma AG — Geschäftsbericht 2025 (Geschäftsjahr bis 30. November 2025, veröffentlicht am 26. März 2026) mit Bestätigungsvermerk von Baker Tilly vom 24. März 2026 — Quelle für Fortführungsrisiko, Finanzverbindlichkeiten, Restrukturierung und Wettbewerbsumfeld
- Heidelberg Pharma AG — Geschäftsberichte 2022 und 2023 (Finanzberichte auf heidelberg-pharma.com) — Quelle der Mehrjahreszahlen 2021 bis 2023 und der Kapitalerhöhung durch Huadong
- Heidelberg Pharma AG — Zwischenmitteilung zu den ersten drei Monaten 2026 (29. April 2026)
- Heidelberg Pharma AG — Presse- und Ad-hoc-Mitteilungen, insbesondere vom 28. August und 25. September 2025, 24. November 2025, 7. März, 9. April, 17. April und 15. Juli 2026, 26. und 28. August 2026 sowie 24. September 2026 (abgerufen am 27. September 2026)
- Heidelberg Pharma AG — Investor-Relations-Seiten zu Analysten, Aktienbasisdaten, Finanzkalender, Directors' Dealings und Stimmrechtsmitteilungen (abgerufen am 27. September 2026)
- Telix Pharmaceuticals Ltd — Halbjahresbericht 2026, eingereicht bei der US-Börsenaufsicht SEC als Auslandsmitteilung (Form 6-K), August 2026 — Stand der Wiedereinreichung des Zulassungsantrags für TLX250-Px
- Fundamentaldaten (Schlusskurse, Kursspanne, Börsenwert), abgeglichen mit der Aktienzahl aus dem Halbjahresfinanzbericht 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2,9 | 18,5 | 9,9 | 6,8 | 1,5 |
| Betriebsergebnis (EBIT) | -25,1 | -17,2 | -21,2 | -20,7 | -47,4 |
| Nettogewinn | -26,1 | -19,7 | -20,3 | -19,4 | -42,3 |
| Nettomarge | -900,6 % | -106,4 % | -206,4 % | -283,0 % | -2.901,1 % |
| Gewinn je Aktie | -0,80 € | -0,53 € | -0,44 € | -0,42 € | -0,91 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wirkstoff HDP-101 positiv
- Ansprechen bei 13 von 31 auswertbaren Patienten in den Kohorten 5–9, keine höchste verträgliche Dosis erreicht (Daten vom 24.09.2026); Orphan-Drug- und Fast-Track-Status der FDA. Kein Wirksamkeitsbeweis: offene Studie ohne Vergleichsgruppe.
- Partner und Kosten positiv
- Takeda und Huadong entwickeln Amanitin-Wirkstoffe und zahlten 2026 Meilensteine; Verlust im ersten Halbjahr 2026 von 12,6 auf 3,4 Mio. € gesenkt, operativer Mittelabfluss halbiert.
- Fortführung und Finanzierung negativ
- Wesentliche Unsicherheit zur Fortführung laut Geschäftsbericht 2025 und Prüfervermerk; Finanzierung laut Halbjahresbericht vom 15.07.2026 nur bis Mitte 2027 gesichert.
- Abhängigkeit von TLX250-Px negativ
- Laut Geschäftsbericht angewiesen auf die FDA-Zulassung des Telix-Diagnostikums bis Anfang Q2 2027; Telix hatte den Antrag laut eigenem Halbjahresbericht vom August 2026 noch nicht wieder eingereicht.
- Bilanz negativ
- Eigenkapital −14,2 Mio. € (31.05.2026) nach Verlusten in jedem Jahr seit 2021; die 52,9 Mio. € Finanzverbindlichkeiten sind ohne Zulassung allerdings nicht rückzahlbar.
- Eigentümer und Governance neutral
- Hopp-Umfeld 44 %, Huadong 35 %, Streubesitz 21 %; Vorstandsvorsitzender zugleich Forschungschef von Huadong, weitere Kooperation mit Huadong vom 28.08.2026 ohne genannte Konditionen.
Heidelberg Pharma hat mit HDP-101 einen Wirkstoff, der in der Studie erste echte Wirkung zeigt, und namhafte Partner. Doch Vorstand und Abschlussprüfer sehen eine wesentliche Unsicherheit für die Fortführung, das Eigenkapital ist negativ, und das Geld reicht laut Planung bis Mitte 2027 — die Anschlussfinanzierung hängt an der US-Zulassung eines Partnerprodukts. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier für ein belegtes Substanzrisiko, nicht für ein Urteil über den Wirkstoff: Der Geschäftsbericht 2025 und der Bestätigungsvermerk weisen eine wesentliche Unsicherheit bei der Fortführung aus, das Eigenkapital ist negativ, der operative Mittelabfluss hält an, und die Finanzierung reicht laut Vorstand nur bis Mitte 2027 — also weniger als vier Quartale ab heute. Die Rettung hängt an der FDA-Zulassung eines Produkts, das ein Partner verantwortet. Die ermutigenden Daten zu HDP-101 und die starken Großaktionäre ändern an dieser Einstufung nichts, solange keine Finanzierung über Mitte 2027 hinaus belegt ist. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 27. September 2026 auf Basis des Halbjahresfinanzberichts 2026 (veröffentlicht am 15. Juli 2026), des Geschäftsberichts 2025 und aller Presse- und Ad-hoc-Mitteilungen bis zum 24. September 2026. Die Neunmonatsmitteilung erscheint laut Finanzkalender am 15. Oktober 2026. Aufhänger ist die Rangliste der meistdiskutierten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- Heidelberg Pharma berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den Berichten und Mitteilungen des Unternehmens auf heidelberg-pharma.com. Der Halbjahresbericht ist ungeprüft. Der Stand des Zulassungsantrags für TLX250-Px stammt aus dem Halbjahresbericht 2026 von Telix Pharmaceuticals.
- Der Preis von 6,44 Euro je Aktie, den Huadong 2022 bei der Kapitalerhöhung und beim Kauf von dievini-Aktien zahlte, stammt aus dem Geschäftsbericht 2022. Der Börsenwert ist aus 46.784.317 Aktien und dem Xetra-Schlusskurs vom 25. September 2026 berechnet.
Aktien-Wächter
Diese Analyse ist Stand 27. September 2026. Was sich seitdem bei HPHA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Heidelberg Pharma AG (HPHA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Heidelberg Pharma (Xetra: HPHA) entwickelt Antikörper-Wirkstoff-Konjugate mit dem Pilzgift Amanitin und verdient bisher vor allem an Partnern: Meilensteinzahlungen von Lizenznehmern wie Takeda und Huadong sowie Materiallieferungen. Im ersten Halbjahr 2026 (bis 31. Mai) lagen Umsatzerlöse und sonstige Erträge bei 9,2 Millionen Euro, der Verlust bei 3,4 Millionen Euro.
Der Geschäftsbericht 2025 und der Abschlussprüfer Baker Tilly weisen auf eine wesentliche Unsicherheit bei der Fortführung hin. Laut Halbjahresbericht vom 15. Juli 2026 ist die Finanzierung bis Mitte 2027 gesichert. Danach ist das Unternehmen auf die FDA-Zulassung von TLX250-Px oder zusätzliche Finanzierung angewiesen. Ein Insolvenzurteil ist das nicht, aber ein ernstes Warnsignal.
TLX250-Px ist ein bildgebendes Diagnostikum für Nierenkrebs, das Telix Pharmaceuticals zur US-Zulassung bringen will. Heidelberg Pharma hat Lizenzgebühren daran an Finanzierer verkauft; bei einer Zulassung stehen dem Unternehmen 25 Millionen US-Dollar von Soleus und eine sinkende Zahlung von HealthCare Royalty zu. Die FDA verlangte im August 2025 weitere Herstellungsdaten.
Die Verluste von 42,3 Millionen Euro im Geschäftsjahr 2025 haben das Eigenkapital aufgezehrt; zum 31. Mai 2026 lag es bei minus 14,2 Millionen Euro. Größter Schuldposten sind 52,9 Millionen Euro Vorauszahlungen von HealthCare Royalty und Soleus, die aus künftigen Lizenzgebühren getilgt werden und ohne FDA-Zulassung nicht zurückzuzahlen sind.
Laut Halbjahresbericht 2026 halten Dietmar Hopp, ihm nahestehende Personen und kontrollierte Gesellschaften wie dievini Hopp BioTech 44 Prozent, der chinesische Pharmakonzern Huadong Medicine 35 Prozent. Nur 21 Prozent sind im Streubesitz. Vorstandsvorsitzender ist seit November 2025 Dr. Dongzhou Jeffery Liu, zugleich Forschungschef von Huadong.
HDP-101 (pamlectabart tismanitin) läuft seit Februar 2022 in einer Phase-I/IIa-Studie beim multiplen Myelom. Im April 2026 wurde die Dosis für Phase IIa festgelegt; bis zu 30 Patienten sollen sie erhalten, die Aufnahme soll im dritten oder vierten Quartal 2026 abgeschlossen sein. Die FDA gewährte Orphan-Drug- und Fast-Track-Status.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.