BioNTech: Das Gründerpaar geht, die Kasse bleibt — rund 65 Euro je Aktie
Das Gründerpaar verlässt die Führung von BioNTech: Ugur Sahin gibt den Chefposten spätestens im Februar 2027 ab und verkaufte im Herbst 858.209 direkt gehaltene Aktien. Zurück bleibt viel Geld: Von 81,24 Euro, die BioNTech im dritten Quartal 2026 im Schnitt selbst für eine eigene Aktie zahlte, waren rund 65 Euro Kasse und Wertpapiere. Und mehr als die Hälfte des Quartalsumsatzes war Lizenzgeld. Keine Anlageberatung. Die Frage ist, ob ein teures Labor die Kasse aufbraucht, bevor es ein zweites Geschäft hervorbringt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. November 2026
- Schlusskurs
- 85,60 $ +0,70 %
- Marktkapitalisierung
- 21,5 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 2/10
Kursentwicklung seit 12. August 2026: -7,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 83,90 $ bis 119,30 $ · Letzter Kurs: 85,60 $ (Stand: 13. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Der Gründer-Bonus: Warum du Gesichter kaufst und nicht Bilanzen
Es gibt eine Schwäche, die klüger aussieht als sie ist: Wir kaufen Menschen. Ein Unternehmen mit einem Gründer, dessen Geschichte wir kennen, fühlt sich sicherer an als eines mit einem austauschbaren Vorstand. Bei BioNTech SE (Nasdaq: BNTX) war dieser Gründer-Bonus jahrelang besonders groß: Ugur Sahin und Özlem Türeci, das Forscherpaar aus Mainz, das im Winter 2020 den ersten zugelassenen mRNA-Impfstoff gegen COVID-19 lieferte. Wer die Aktie kaufte, kaufte ein Versprechen mit zwei Gesichtern.
Am 3. August 2026 hat der Aufsichtsrat dieses Versprechen umgeschrieben. Er bestellte Guido Oelkers zum neuen Vorstandsvorsitzenden — Amtsantritt spätestens am 1. Februar 2027 —, und Özlem Türeci verlässt den Vorstand, um mit Sahin eine neue, unabhängige Firma zu leiten. Einen Tag später, am 4. August 2026, senkte BioNTech die eigene Umsatzprognose für 2026. Am 3. November 2026 folgten die Zahlen zum dritten Quartal: ein Gewinn, den es ohne Lizenzgeld nicht gegeben hätte, und eine Kasse, die trotzdem kleiner wurde.
Deshalb machen wir hier etwas Unromantisches: Wir legen die Gesichter beiseite und lesen die Pflichtberichte an die US-Börsenaufsicht SEC. Und weil BioNTech dort als ausländischer Emittent geführt wird, heißen diese Berichte anders als bei US-Firmen — dazu gleich mehr. Das Spannungsfeld dieser Analyse steht schon jetzt fest: Die Kasse ist riesig und echt, das operative Geschäft schrumpft weiter — und die Menschen, denen die Anleger vertraut haben, räumen gerade die Brücke.
Die Firmengeschichte für Anleger
-
2019
Börsengang an der Nasdaq
Am 10. Oktober 2019 kam BioNTech an die US-Börse — als Forschungsfirma ohne zugelassenes Produkt.
-
2021
Rekordjahr mit dem COVID-Impfstoff
18.976,7 Millionen Euro Umsatz und 10.292,5 Millionen Gewinn: Aus diesem Jahr stammt der Großteil der Kasse, die die Aktie trägt.
-
2023
Kauf der KI-Firma InstaDeep
BioNTech zählte sich danach selbst zur KI-Branche; 2026 kündigte der Konzern an, InstaDeep ins Kerngeschäft zu integrieren.
-
2025
Lizenzvertrag mit Bristol Myers Squibb
1,5 Milliarden US-Dollar vorab für pumitamig: Lizenzgeld ersetzt seither einen großen Teil des schrumpfenden Impfstoffumsatzes.
-
2026
Führungswechsel und Prognose
Guido Oelkers wird Vorstandschef ab spätestens Februar 2027, die Prognose fällt auf 1,6 bis 1,9 Milliarden Euro und wird im November unten auf 1,7 Milliarden angehoben.
Was BioNTech wirklich ist
BioNTech wurde 2008 in Mainz gegründet und ging am 10. Oktober 2019 an die Nasdaq. Zum 31. Dezember 2025 beschäftigte der Konzern 7.807 Vollzeitkräfte, davon 1.310 mit Doktortitel oder höher. Das Geschäft steht auf vier Beinen, und nur eines davon verdient nennenswert Geld mit verkauften Produkten.
Erstens der COVID-Impfstoff. BioNTech entwickelt und vermarktet ihn gemeinsam mit Pfizer. Wichtig für das Verständnis der Zahlen: BioNTech verkauft in weiten Teilen der Welt nicht selbst, sondern erhält einen Anteil am Bruttogewinn des Partners. Was in der Gewinn- und Verlustrechnung als Umsatz erscheint, ist also überwiegend eine Gewinnbeteiligung — sie fällt schneller als der Absatz, weil sie am Ende der Kette steht. 2025 brachte dieses Geschäft 1.995,3 Millionen Euro, nach 2.432,1 Millionen 2024, ein Minus von 18 Prozent. Für die Saison 2026/2027 ist der an die Variante XFG angepasste Impfstoff zugelassen: im Juli 2026 von der EU-Kommission und im August 2026 von der US-Arzneimittelbehörde FDA, dort für Menschen ab 65 Jahren sowie für 5- bis 64-Jährige mit mindestens einer Vorerkrankung, die ein hohes Risiko für einen schweren Verlauf bedeutet (FDA: Zwischenmitteilung (6-K) vom 27. August 2026; EU-Zulassung und FDA-Zulassung zusammen: Ergebnismitteilung zum dritten Quartal 2026, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 3. November 2026).
Zweitens die Onkologie — das erklärte Zukunftsgeschäft. Laut der Ergebnismitteilung zum zweiten Quartal 2026 vom 4. August 2026 liefen zu diesem Zeitpunkt 14 Zulassungsstudien. Der wichtigste Kandidat heißt pumitamig (Entwicklungsname BNT327): ein sogenanntes bispezifisches Antikörpermolekül. Stell dir einen Türsteher mit zwei Händen vor — die eine blockiert die Tarnkappe des Tumors gegenüber dem Immunsystem (PD-L1), die andere dreht dem Tumor die Blutversorgung ab (VEGF-A). Zum 30. September 2026 laufen zu pumitamig gemeinsam mit Bristol Myers Squibb sieben weltweite Zulassungsstudien. Dazu kommen gotistobart (BNT316, gemeinsam mit OncoC4) und zwei sogenannte Antikörper-Wirkstoff-Konjugate mit dem chinesischen Partner DualityBio: trastuzumab pamirtecan (BNT323) und elfetabart drozuntecan (BNT324). Antikörper-Wirkstoff-Konjugat klingt kompliziert, ist aber ein einfaches Bild: ein Antikörper als Postbote, der eine Chemotherapie-Fracht gezielt an der Tumorzelle ablädt, statt sie über den ganzen Körper zu verteilen.
Drittens Zukäufe. Im Juli 2023 kaufte BioNTech die KI-Firma InstaDeep, im Januar 2025 den chinesischen Antikörper-Entwickler Biotheus, im Dezember 2025 den Tübinger mRNA-Pionier CureVac für rund 400 Millionen Euro Gesamtgegenleistung. Der InstaDeep-Kauf war als mehr gedacht als ein Werkzeugkauf: Der Jahresbericht für 2025 führt das externe Geschäft von InstaDeep als eigene Bewertungseinheit und zählt BioNTech ausdrücklich zu den Wettbewerbern der KI-Branche.
„Following our acquisition of InstaDeep Ltd., or InstaDeep, we also face competition in the rapidly growing and developing artificial intelligence, or AI, industry.“
Übersetzung: „Nach unserer Übernahme von InstaDeep Ltd. stehen wir zusätzlich im Wettbewerb in der rasch wachsenden und sich entwickelnden Branche der künstlichen Intelligenz (KI).“
— BioNTech SE, SEC-Jahresbericht (20-F) für 2025, Item 3.D Risikofaktoren

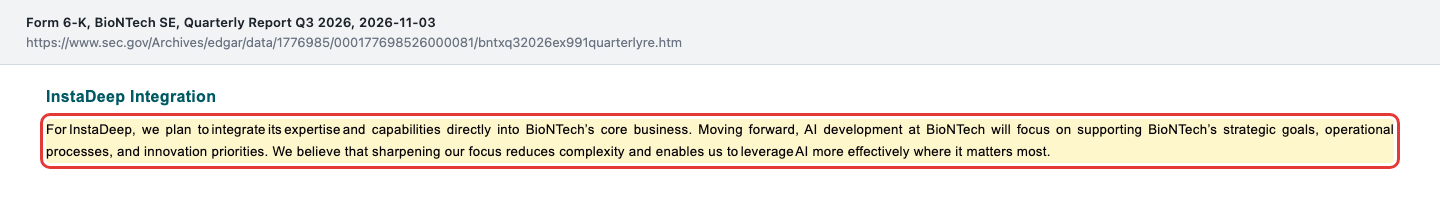
Mit dem Zwischenbericht zum 30. September 2026 schlägt BioNTech eine andere Richtung ein. Aus dem KI-Geschäft, das auch für Dritte arbeitete, soll ein internes Werkzeug werden:
„For InstaDeep, we plan to integrate its expertise and capabilities directly into BioNTech’s core business. Moving forward, AI development at BioNTech will focus on supporting BioNTech’s strategic goals, operational processes, and innovation priorities. We believe that sharpening our focus reduces complexity and enables us to leverage AI more effectively where it matters most.“
Übersetzung: „Bei InstaDeep planen wir, dessen Fachwissen und Fähigkeiten direkt in das Kerngeschäft von BioNTech einzugliedern. Künftig wird sich die KI-Entwicklung bei BioNTech darauf konzentrieren, die strategischen Ziele, die betrieblichen Abläufe und die Innovationsschwerpunkte von BioNTech zu unterstützen. Wir sind überzeugt, dass ein schärferer Fokus die Komplexität verringert und es uns ermöglicht, KI dort wirksamer einzusetzen, wo es am meisten zählt.“
— BioNTech SE, SEC-Zwischenbericht (6-K) zum 30. September 2026, Abschnitt „InstaDeep Integration“
Eigene KI-Lösungen will BioNTech laut demselben Bericht nur noch dort bauen, wo es sehr spezielle Anforderungen hat, etwa bei der Erkennung von Neoantigenen; sonst greift der Konzern zu fertigen Lösungen vom Markt. Im selben Bericht steht außerdem eine Wertminderung von 96,0 Millionen Euro auf ein Technologie-Asset im dritten Quartal 2026 — begründet mit „a shift towards next-generation AI models and technologies“. Zu welcher Einheit dieses Asset gehört, nennt der Bericht nicht.
Viertens die Kasse. Was aus den Pandemiejahren übrig blieb, ist der mit Abstand größte Posten der Bilanz. Dazu kommen wir im Bewertungskapitel.
Ein Wort zu den Berichten: 20-F statt 10-K
BioNTech ist eine deutsche Aktiengesellschaft europäischen Rechts (SE) mit Sitz in Mainz, die an der US-Börse Nasdaq gehandelt wird. Die SEC führt solche Firmen als ausländische Emittenten. Praktisch heißt das: Statt eines US-Geschäftsberichts (10-K) gibt es einen Jahresbericht (20-F), statt Quartalsberichten (10-Q) gibt es Zwischenberichte (6-K). Ein 10-Q existiert bei BioNTech nicht. Bilanziert wird nach dem internationalen Standard IFRS und in Euro — während die Aktie in US-Dollar notiert. Diese Währungsschere ist kein Detail, sondern der Grund, warum manche automatisch berechnete Kennzahl bei BioNTech schlicht keinen Sinn ergibt: Man kann eine Euro-Bilanz nicht ohne Umrechnung gegen einen Dollar-Börsenwert halten. Wir rechnen deshalb in dieser Analyse konsequent in Euro, so wie das Unternehmen selbst.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Momentum-Filter, sondern über den Kalender: Innerhalb von 48 Stunden meldete BioNTech im August 2026 einen Führungswechsel und eine gesenkte Prognose. Beides zusammen ist der klassische Moment, in dem eine Aktie neu bewertet wird — und in dem sich lohnt, die Berichte selbst zu lesen statt die Schlagzeilen. Mit dem Zwischenbericht zum dritten Quartal, eingereicht am 3. November 2026, haben wir die Analyse am 8. November 2026 fortgeschrieben.
In unserem hauseigenen Aktien-Scanner ist BioNTech ein Sonderfall, den man kennen muss. Weil die Bilanz in Euro steht und die Notierung in US-Dollar, bleiben mehrere absolute Kennzahlen — Altman-Z-Wert, Netto-Umlaufvermögen je Aktie, Kasse je Aktie — bewusst leer. Ein Wert wäre hier kein besserer Wert, sondern ein falscher. Merke dir den Grundsatz: Eine leere Zelle ist ehrlicher als eine falsche Zahl. Was der Scanner sehr wohl zeigte, war die Bewertungsrelation: Zum Datenstand 12. August 2026 lag der Börsenwert bei rund 23,3 Milliarden US-Dollar, das Kurs-Buchwert-Verhältnis bei etwa 1,1 — die Börse zahlte also ungefähr das, was in der Bilanz steht, und kaum mehr.
Wer eine thematisch verwandte Rechnung sucht: Bei Moderna haben wir denselben Übergang aus der Pandemie durchgerechnet — dort mit einer deutlich kleineren Kasse und einem Kredit, der das Vermögen des Konzerns belastet. Der Vergleich lohnt, weil dieselbe Technologie zwei sehr unterschiedliche Bilanzen hinterlassen hat.
Die Zahlen über die Jahre — ehrlich gewürdigt
Beginnen wir mit dem, was wirklich beeindruckt: BioNTech hat 2021 und 2022 zusammen rund 19,7 Milliarden Euro Gewinn ausgewiesen. 2021 standen 18.976,7 Millionen Euro Umsatz und 10.292,5 Millionen Euro Gewinn in den Büchern, 2022 waren es 17.310,6 Millionen Umsatz und 9.434,4 Millionen Gewinn. Das verwässerte Ergebnis je Aktie lag 2021 bei 39,63 Euro. Das ist keine Blase gewesen, sondern bezahltes, geliefertes Geschäft.
Und dann kam der Absturz. 2023 fiel der Umsatz auf 3.819,0 Millionen Euro, der Gewinn auf 930,3 Millionen. 2024 rutschte der Konzern mit 2.751,1 Millionen Umsatz auf einen Verlust von 665,3 Millionen. 2025 stieg der Umsatz zwar leicht auf 2.869,9 Millionen — aber nur, weil eine Auslizenzierung 613,0 Millionen Euro beisteuerte, die es 2024 nicht gab; das Impfstoffgeschäft selbst schrumpfte weiter. Der Verlust wuchs auf 1.136,1 Millionen Euro.

Das erste Halbjahr 2026 setzte den Trend fort. Im zweiten Quartal 2026 standen 105,6 Millionen Euro Umsatz gegen 260,8 Millionen im Vorjahresquartal — ein Minus von rund 60 Prozent. Der Quartalsverlust verdoppelte sich auf 820,8 Millionen Euro. Im gesamten ersten Halbjahr 2026 waren es 223,7 Millionen Euro Umsatz und 1.352,7 Millionen Euro Verlust, das verwässerte Ergebnis je Aktie lag bei minus 5,34 Euro.
Woher der Verlust kommt, ist kein Rätsel: Die Forschung kostete im ersten Halbjahr 2026 1.108,0 Millionen Euro — fünfmal so viel wie der Umsatz im selben Zeitraum. Dazu kamen 348,6 Millionen Euro Vertriebs- und Verwaltungskosten für einen Vertriebsaufbau, der noch nichts verkauft. Das ist die Rechnung eines Unternehmens, das ein neues Geschäft aufbaut, bevor das alte ausläuft.
Ein Detail, das man leicht übersieht: Der operative Cashflow war 2025 mit plus 456,0 Millionen Euro positiv — trotz des Verlusts von 1.136,1 Millionen. Der Grund war die Vorabzahlung von 1,5 Milliarden US-Dollar aus dem Vertrag mit Bristol Myers Squibb. Im ersten Halbjahr 2026 kippte der operative Cashflow auf minus 410,5 Millionen Euro, nach neun Monaten waren es minus 540,3 Millionen. Merke dir: Ein positiver Cashflow, der aus einer Einmalzahlung stammt, ist kein Beweis für ein tragfähiges Geschäft.
Das dritte Quartal 2026: Gewinn aus Lizenzgeld, Abfluss aus der Kasse
Am 3. November 2026 hat BioNTech die Zahlen für Juli bis September 2026 vorgelegt. Auf den ersten Blick ist es das beste Quartal des Jahres: 1.289,2 Millionen Euro Umsatz und ein Nettogewinn von 184,5 Millionen Euro, nach einem Verlust von 28,7 Millionen im Vorjahresquartal. Das verwässerte Ergebnis je Aktie lag bei 0,73 Euro. Im Vergleich zum dritten Quartal 2025 (1.518,9 Millionen Euro) ist der Umsatz aber um rund 15 Prozent gesunken.
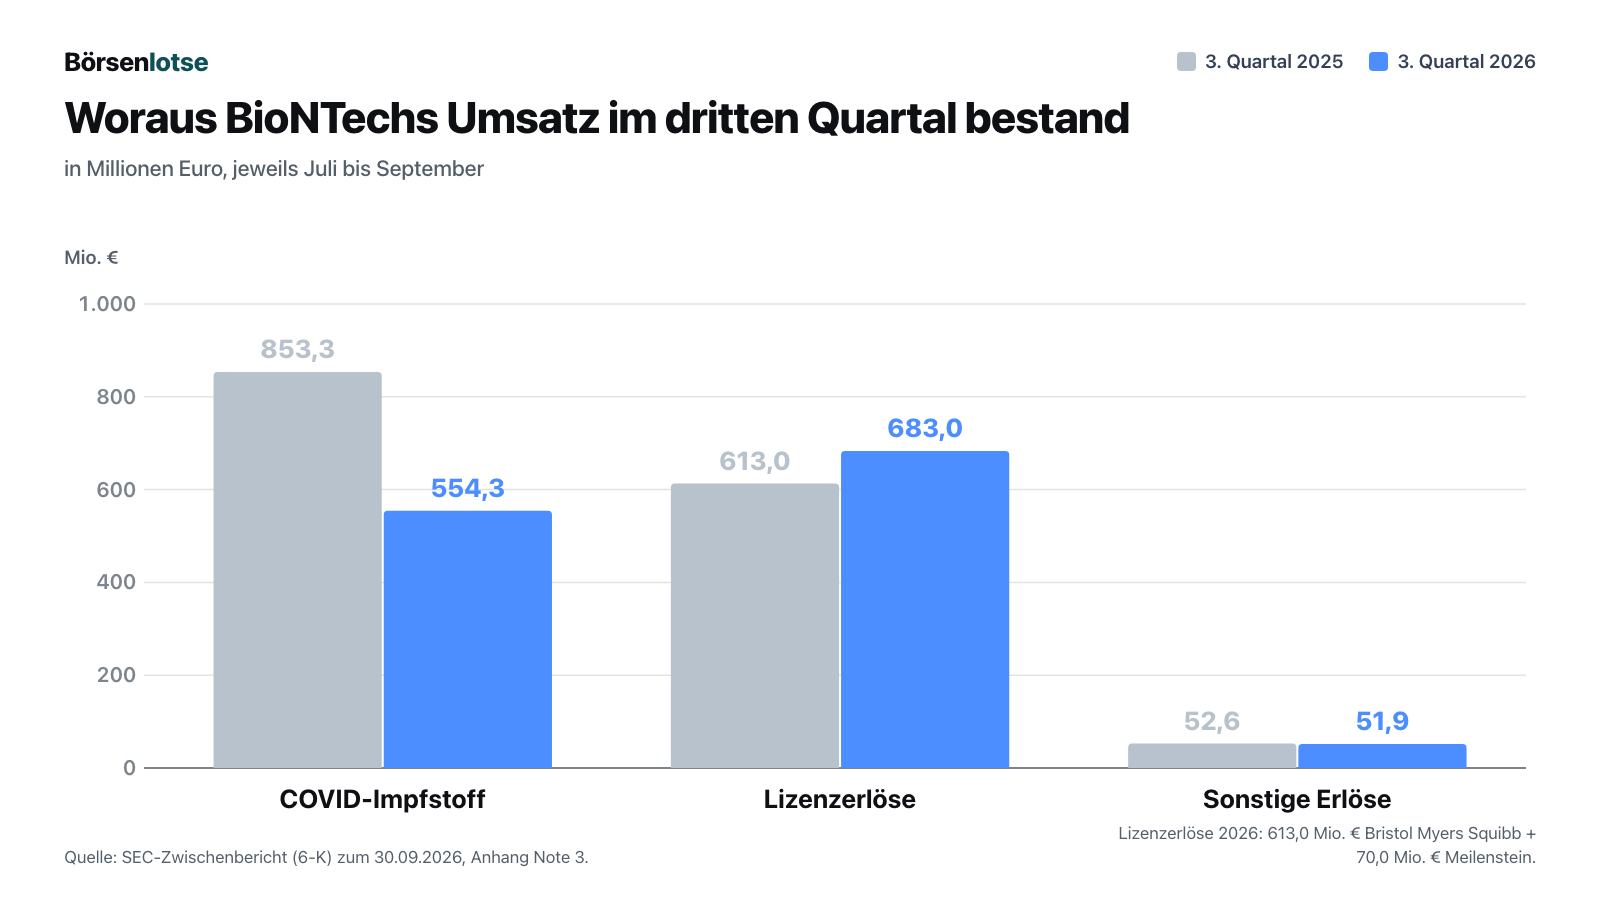
Entscheidend ist, woraus dieser Umsatz besteht. Der COVID-Impfstoff brachte 554,3 Millionen Euro, nach 853,3 Millionen im Vorjahresquartal — ein Minus von 35 Prozent. Die Lizenzerlöse lagen bei 683,0 Millionen Euro: 613,0 Millionen aus dem Vertrag mit Bristol Myers Squibb über pumitamig und 70,0 Millionen aus einem Entwicklungsmeilenstein eines auslizenzierten Forschungsprogramms. Sonstige Erlöse kamen auf 51,9 Millionen Euro (Vorjahresquartal: 52,6). Rechne nach: 683,0 von 1.289,2 Millionen sind rund 53 Prozent. Mehr als die Hälfte des Quartalsumsatzes ist Vertragserlös, kein verkauftes Produkt. Und die Lizenzerlöse sind größer als der ganze Gewinn: Das Ergebnis vor Steuern lag bei 222,0 Millionen Euro, der Nettogewinn bei 184,5 Millionen. Eine vereinfachte eigene Rechnung, die mögliche Kosteneffekte außer Acht lässt (bei der hälftigen Kostenteilung mit Bristol Myers Squibb hängt ein Teil der Forschungskosten an diesem Vertrag): 222,0 minus 683,0 Millionen ergibt vor Steuern rund minus 461 Millionen Euro. Im Gewinn lag das Quartal nur dank der Lizenzerlöse.
Der Gewinn hat einen zweiten Haken: Er ist noch kein Geld. Der operative Cashflow lag im dritten Quartal 2026 bei minus 129,8 Millionen Euro — im Vorjahresquartal waren es plus 780,7 Millionen. Forderungen und ähnliche Posten (in der Kapitalflussrechnung: Forderungen aus Lieferungen und Leistungen, sonstige Forderungen, Vertragsvermögenswerte und sonstige Vermögenswerte) stiegen im Quartal um 489,1 Millionen Euro. Im Alltagsbild: Die Rechnungen sind geschrieben, das Geld ist aber noch nicht auf dem Konto. Kasse und Wertpapiere sanken von rund 16,6 Milliarden Euro (30. Juni 2026) auf rund 16,2 Milliarden Euro zum 30. September 2026, ein Rückgang um 470,4 Millionen, davon 274,3 Millionen Euro für den Rückkauf eigener Aktien — mehr als die Hälfte.
Auch in diesem Quartal wurde aufgeräumt. BioNTech schrieb im dritten Quartal 2026 191,7 Millionen Euro auf immaterielle Vermögenswerte ab — darunter 67,5 Millionen auf einen frühen klinischen Kandidaten und die erwähnten 96,0 Millionen auf ein Technologie-Asset — sowie 44,6 Millionen Euro auf Sachanlagen. Dazu kamen 19,7 Millionen Euro mitarbeiterbezogene Restrukturierungskosten und 13,5 Millionen Euro aus Vergleichen. Die Forschung kostete im Quartal 748,1 Millionen Euro, nach 564,8 Millionen im Vorjahresquartal.
Und die Prognose? BioNTech erwartet für 2026 nun 1,7 bis 1,9 Milliarden Euro Umsatz. Die untere Grenze wurde angehoben, die obere blieb, wo sie im August stand. Finanzvorstand Ramón Zapata formuliert es so:
„Our performance in the third quarter allowed us to narrow our full-year 2026 revenue guidance to the upper end of the previous guidance range“
Übersetzung: „Unsere Entwicklung im dritten Quartal hat es uns ermöglicht, unsere Umsatzprognose für das Gesamtjahr 2026 auf das obere Ende der bisherigen Spanne einzuengen“
— Ramón Zapata, Finanzvorstand, Ergebnismitteilung zum dritten Quartal 2026, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 3. November 2026
Rechnen wir selbst: Nach neun Monaten stehen 1.512,9 Millionen Euro Umsatz in den Büchern. Für das vierte Quartal bleiben laut Prognose also 187 bis 387 Millionen Euro. Und zieht man die 683,0 Millionen Lizenzerlöse ab, kommt das gesamte Jahr 2026 ohne Vertragserlöse auf rechnerisch 1,0 bis 1,2 Milliarden Euro — nach 1.995,3 Millionen allein aus dem Impfstoff im Jahr 2025. Die Forschungs- und Verwaltungsbudgets für 2026 bestätigte BioNTech unverändert: bereinigt 2,0 bis 2,3 Milliarden Euro für Forschung und 700 bis 800 Millionen Euro für Vertrieb und Verwaltung. Vorstandschef Ugur Sahin nennt als Ziel ein „diversified, multi-product company by 2030“, also ein breit aufgestelltes Unternehmen mit mehreren Produkten bis 2030.
Ein Hinweis zur Quellenlage: Die Telefonkonferenz zu den Zahlen fand am 3. November 2026 um 14:00 Uhr MEZ statt. Eine Mitschrift war bis zum 8. November 2026 nicht öffentlich auffindbar. Unsere Einordnung stützt sich deshalb auf die Ergebnismitteilung und den Zwischenbericht, nicht auf Antworten aus der Fragerunde.
Was sich in der Pipeline seit August getan hat
Die späten Studien, auf die das Zukunftsgeschäft wartet, haben seit August 2026 gemischte Ergebnisse geliefert:
- Trastuzumab pamirtecan (DYNASTY-Breast02): Die Phase-3-Studie bei HR+/HER2-low Brustkrebs erreichte ihren Hauptendpunkt, laut Mitteilung vom 26. Oktober 2026 aber mit einer „statistically significant, yet modest improvement“ beim progressionsfreien Überleben. Häufiger als in früheren Studien trat eine Entzündung des Lungengewebes (interstitielle Lungenerkrankung) auf, meist leicht, bei einem kleinen Teil schwer oder tödlich. BioNTech und DualityBio schreiben selbst: „The available efficacy and safety data, as of this data cut-off date, suggest that the potential benefit to patients would be limited in the context of the HR+/HER2-low metastatic breast cancer treatment landscape.“ Also: Der Nutzen für Patientinnen dürfte nach dem Datenstand dieser Auswertung begrenzt sein.
- BNT113 (AHEAD-MERIT): Die mRNA-Krebsimmuntherapie bei Kopf-Hals-Tumoren verfehlte im Oktober 2026 den ersten Hauptendpunkt, das progressionsfreie Überleben. Die Studie läuft auf Empfehlung des unabhängigen Datenkomitees zum zweiten Endpunkt Gesamtüberleben weiter.
- Gotistobart (PRESERVE-003): In der ersten Stufe der Phase-3-Studie bei vorbehandeltem Plattenepithel-Lungenkrebs lag das mediane Gesamtüberleben bei 18,5 Monaten gegenüber 10,0 Monaten unter Chemotherapie (vorgestellt am 14. September 2026, Datenschnitt 17. Juli 2026) — fast eine Verdopplung. Der Median beschreibt den typischen Fall: Die Hälfte der Patienten lebte länger, die andere Hälfte kürzer.
- Pumitamig: Im Oktober 2026 vereinbarte BioNTech mit Gilead eine Studienpartnerschaft; die erste weltweite Phase-3-Studie mit dem Gilead-Wirkstoff sacituzumab govitecan bei dreifach negativem Brustkrebs steht unter dem Vorbehalt der behördlichen Genehmigung.
- Roche-Vertrag: Für den gemeinsam mit Roche/Genentech entwickelten mRNA-Kandidaten autogene cevumeran zog BioNTech eine Option. Statt Kosten und Gewinne 50:50 zu teilen, trägt Roche/Genentech ab dem 1. Januar 2027 grundsätzlich die künftigen Entwicklungskosten, BioNTech erhält im Erfolgsfall Lizenzgebühren.
Dazu kommen drei Meldungen ohne Studienbezug. Im Oktober 2026 wurde der Verkauf der Tochter JPT Peptide Technologies an einen von der DUBAG Group beratenen Fonds vollzogen. Der Aufsichtsrat schlägt KPMG als Abschlussprüfer ab dem Geschäftsjahr 2027 vor, die Wahl trifft die Hauptversammlung (Zwischenmitteilung (6-K) vom 18. September 2026). Und eine Patentklage von Translate Bio und Sanofi, die sich seit Juli 2026 gegen Pfizer richtete, wurde im Oktober 2026 auf die BioNTech SE und die BioNTech Manufacturing GmbH erweitert; BioNTech hält seine Verteidigung für stark, der Ausgang ist offen.
Was in den Berichten steht: fünf unbequeme Wahrheiten
Unbequeme Wahrheit Nr. 1: Mehr als die Hälfte des Umsatzes im stärksten Quartal ist Vertragserlös
Im August 2026 hatte BioNTech angekündigt, dass ein großer Teil des Jahresumsatzes aus einer einzigen Vertragszahlung kommen wird. Der Hintergrund: Am 2. Juni 2025 schloss BioNTech mit Bristol Myers Squibb einen Vertrag über seinen wichtigsten Onkologie-Kandidaten pumitamig, am 15. August 2025 wurde er neu gefasst — mit 1,5 Milliarden US-Dollar Vorabzahlung, 2,0 Milliarden US-Dollar an festen Jahreszahlungen bis 2028 und bis zu 7,6 Milliarden US-Dollar an möglichen Meilensteinen. Gewinne und Verluste werden hälftig geteilt, die Entwicklungskosten grundsätzlich ebenfalls.
„BioNTech continues to expect the majority of 2026 revenues to be realized in the second half of the year, specifically in the third quarter, when it also expects to recognize the €613 million Bristol Myers Squibb Company (“BMS”) collaboration revenue.“
Übersetzung: „BioNTech erwartet weiterhin, dass der überwiegende Teil der Umsätze des Jahres 2026 in der zweiten Jahreshälfte anfällt, insbesondere im dritten Quartal, wenn auch die Erlöse aus der Zusammenarbeit mit der Bristol Myers Squibb Company in Höhe von 613 Millionen Euro erfasst werden sollen.“
— BioNTech SE, SEC-Zwischenmitteilung (6-K) vom 4. August 2026, Anlage 99.1 zur Ergebnismitteilung für das zweite Quartal 2026

Genau so ist es gekommen. Die 613,0 Millionen Euro stehen im dritten Quartal 2026 in den Büchern — wie schon im dritten Quartal 2025. Der Zwischenbericht erklärt auch, warum gerade jetzt:
„The revenues in the three and nine months ended September 30, 2026, were recognized at the point in time the first option to cancel the contract lapsed and the related rights became enforceable.“
Übersetzung: „Die Erlöse im Drei- und Neunmonatszeitraum bis zum 30. September 2026 wurden zu dem Zeitpunkt erfasst, an dem die erste Möglichkeit zur Kündigung des Vertrags verfiel und die damit verbundenen Rechte durchsetzbar wurden.“
— BioNTech SE, SEC-Zwischenbericht (6-K) zum 30. September 2026, Anhang Note 3 (Umsatzerlöse)
Im Alltagsbild: Der Partner hätte aussteigen können, hat es nicht getan — und in dem Moment, in dem diese Tür zufiel, wurde die Zahlung zu Umsatz. Laut Jahresbericht verteilt BioNTech die erwarteten 3,5 Milliarden US-Dollar aus Vorabzahlung und festen Jahreszahlungen auf die einzelnen Ausstiegsmöglichkeiten des Partners; jeder Teil wird Umsatz, sobald die jeweilige Möglichkeit verfällt. Die 613,0 Millionen Euro sind also ein Teil der vertraglich zugesagten Zahlungen bis 2028, und ein gleich hoher Betrag fiel schon im dritten Quartal 2025 an. Das ist nicht unseriös, solche Zahlungen sind in der Pharmabranche üblich und bilanziell korrekt. Aber sie sagen nichts darüber, ob ein Medikament je verkauft wird.
Unbequeme Wahrheit Nr. 2: Die Prognose wurde mitten im Jahr gesenkt — und im November nur unten angehoben
Im März 2026 hatte BioNTech für das Jahr 2026 noch 2,0 bis 2,3 Milliarden Euro Umsatz in Aussicht gestellt. Am 4. August 2026 wurde daraus eine Spanne von 1,6 bis 1,9 Milliarden Euro — eine Kürzung der Spannenmitte um 400 Millionen Euro oder knapp ein Fünftel. Finanzvorstand Ramón Zapata begründete das mit „recently emerged external developments“, also kürzlich aufgetretenen externen Entwicklungen. Konkret nannte die Mitteilung drei Gründe: eine schwächer als erwartete weltweite Nachfrage nach COVID-Impfstoffen, den Umstand, dass in Deutschland vorhandene Impfstoffbestände in der Saison 2026 aufgebraucht werden — was also keinen Neuabsatz erzeugt — und eine Meilensteinzahlung aus einem auslizenzierten Forschungsprogramm, die nicht mehr für 2026 erwartet wurde.
Gleichzeitig senkte BioNTech den geplanten bereinigten Forschungsaufwand von 2,2–2,5 auf 2,0–2,3 Milliarden Euro. Am 3. November 2026 hob der Konzern die untere Grenze der Umsatzprognose auf 1,7 Milliarden Euro an; die obere Grenze von 1,9 Milliarden blieb unverändert. Das ist eine gute Nachricht in kleiner Münze: Die neue Mitte liegt mit 1,8 Milliarden Euro immer noch rund 350 Millionen unter der alten Mitte vom März. Die Prognose hat sich nicht erholt, sie ist nur sicherer geworden.
Unbequeme Wahrheit Nr. 3: Marburg wird geräumt
2020 kaufte BioNTech ein Werk in Marburg, um den Impfstoff in Milliardenstückzahlen produzieren zu können. Es war das sichtbarste Symbol dafür, dass aus einem Forschungshaus ein Hersteller geworden war. Im zweiten Quartal 2026 wurde daraus eine Abschreibung: 96,1 Millionen Euro Wertminderungen auf Sachanlagen und immaterielle Vermögenswerte, davon 87,0 Millionen Euro auf die Standorte Marburg und Idar-Oberstein. Der Restwert von Ausrüstung, Werkzeugen und Einbauten wurde mit null angesetzt; Grundstücke und Gebäude standen danach noch mit 6,8 Millionen Euro in den Büchern. Dazu kamen 97,6 Millionen Euro an Restrukturierungskosten für Mitarbeiter allein in diesem Quartal.
„These losses mainly related to our ongoing pipeline prioritization following our decision on our manufacturing footprint consolidation, in particular, to exit operations at several manufacturing sites.“
Übersetzung: „Diese Verluste standen im Wesentlichen im Zusammenhang mit unserer laufenden Priorisierung der Pipeline, nachdem wir über die Konsolidierung unseres Fertigungsnetzes entschieden hatten — insbesondere über die Aufgabe des Betriebs an mehreren Produktionsstandorten.“
— BioNTech SE, SEC-Zwischenmitteilung (6-K) zum 30. Juni 2026, Anhang Note 7 (Sachanlagen)

Das dritte Quartal 2026 zeigt, dass der Umbau weiterläuft. Für betroffene Standorte in Deutschland kamen 26,4 Millionen Euro Wertminderungen hinzu, deren erzielbarer Betrag mit null angesetzt wurde, und weitere 15,1 Millionen Euro auf Gebäude und Ausrüstung, die danach noch mit 19,0 Millionen Euro bewertet sind. Nach neun Monaten summieren sich die Wertminderungen auf Sachanlagen auf 140,6 Millionen Euro. Die Rückstellung für Restrukturierung, also das zurückgelegte Geld für Abfindungen und Schließungen, stieg von 39,1 Millionen Euro Ende 2025 auf 142,5 Millionen Euro zum 30. September 2026.
Parallel schrieb BioNTech in den ersten neun Monaten 2026 318,5 Millionen Euro auf immaterielle Vermögenswerte außerhalb des strategischen Schwerpunkts ab. Zusammen mit den Sachanlagen sind das 459,1 Millionen Euro, die in neun Monaten abgeräumt wurden. Das ist Aufräumen, nicht Wachsen.
Unbequeme Wahrheit Nr. 4: Die geerbte Rechnung über 450 Millionen Euro
Mit der CureVac-Übernahme im Dezember 2025 kam eine Altlast ins Haus, die im Kaufpreis von rund 400 Millionen Euro nicht steckt. CureVac hatte im November 2020 mit der EU-Kommission ein Abnahmeabkommen über bis zu 405 Millionen Impfdosen geschlossen und dafür 450 Millionen Euro Vorabzahlung erhalten. Als CureVac im Oktober 2021 den Zulassungsantrag zurückzog, endete der Vertrag automatisch — nicht verbrauchte Mittel wären zurückzuzahlen. Am 24. Juli 2024 teilte die EU-Kommission mit, dass sie Deloitte mit einer Prüfung beauftragt hatte, ob CureVac den Vertrag eingehalten hat. Den Entwurfsbericht erhielt CureVac am 17. September 2025; er rügte unter anderem fehlende Belege und Widersprüche zu früher gemeldeten Finanzdaten. CureVac widersprach am 17. Oktober 2025, danach legte die EU-Kommission ihren abschließenden Prüfbericht vor.
„As the successor to CureVac following the acquisition, we cannot exclude the possibility of being required to repay a portion or all of the €450 million upfront payment.“
Übersetzung: „Als Rechtsnachfolger von CureVac nach der Übernahme können wir nicht ausschließen, dass wir einen Teil oder die gesamte Vorabzahlung von 450 Millionen Euro zurückzahlen müssen.“
— BioNTech SE, SEC-Jahresbericht (20-F) für 2025, Item 3.D Risikofaktoren

Der Zwischenbericht zum 30. September 2026 schreibt den Stand fort: Die EU-Kommission prüft den Fall weiter formal und hat 2026 zusätzliche Dokumente und Informationen angefordert. Eine Rückstellung bildet BioNTech nicht, weil der Konzern einen Mittelabfluss nicht für wahrscheinlich genug hält:
„In our opinion, this matter constitutes a contingent liability as of September 30, 2026.“
Übersetzung: „Nach unserer Einschätzung stellt dieser Sachverhalt zum 30. September 2026 eine Eventualverbindlichkeit dar.“
— BioNTech SE, SEC-Zwischenbericht (6-K) zum 30. September 2026, Anhang zu Rechtsstreitigkeiten
Eine Eventualverbindlichkeit ist eine Rechnung, die vielleicht kommt: Sie steht im Anhang, aber nicht als Betrag in der Bilanz. Die Höhe lasse sich zum Berichtsstichtag nicht verlässlich schätzen, heißt es weiter. Zur Einordnung: 450 Millionen Euro sind rund 16 Prozent des gesamten Konzernumsatzes 2025 und rund 2,8 Prozent der Kasse zum 30. September 2026. Bei einem Konzern mit über 16 Milliarden Euro Liquidität ist das kein Existenzrisiko — aber es ist Geld, das niemand eingeplant hat. Mehr dazu in unserem Beifang-Bereich, wo wir solche Nebenfunde aus der Recherche sammeln.
Unbequeme Wahrheit Nr. 5: Wem die Firma gehört — und wer sie verlässt
BioNTech wirkt wie ein Publikumsunternehmen. Ist es nicht. Zum 31. Dezember 2025 hielt die AT Impf GmbH — dahinter steht die ATHOS KG, das Beteiligungsvehikel der Familie Strüngmann — 101.279.878 der 251.325.340 ausstehenden Aktien, also 40,3 Prozent. Ugur Sahin kam zu diesem Stichtag auf 16,4 Prozent: 40.132.788 Aktien über seine Medine GmbH plus 1.114.130 direkt gehaltene Aktien. Der Jahresbericht formuliert die Machtverhältnisse selbst, und zwar bemerkenswert direkt:
„ATHOS KG via AT Impf GmbH has de facto control over BioNTech based on its substantial shareholding, which practically enables it to exercise the majority of voting rights to pass resolutions at our Annual General Meeting, or AGM.“
Übersetzung: „Die ATHOS KG übt über die AT Impf GmbH aufgrund ihrer erheblichen Beteiligung faktisch die Kontrolle über BioNTech aus, was es ihr praktisch ermöglicht, die Mehrheit der Stimmrechte für Beschlüsse auf unserer Hauptversammlung auszuüben.“
— BioNTech SE, SEC-Jahresbericht (20-F) für 2025, Item 7.A Hauptaktionäre
Übersetzt in ein Alltagsbild: Du kaufst einen Anteil an einem Haus, in dem ein anderer die Schlüssel zu allen Türen hat. Das muss nicht schlecht sein — ein langfristig denkender Großaktionär kann eine Forschungsfirma vor Quartalsdruck schützen. Aber es heißt: Gegen den Großaktionär können Kleinaktionäre auf der Hauptversammlung praktisch keine Mehrheit bilden.
Und über der Eigentümerfrage steht seit dem 3. August 2026 die Personalfrage. Der Aufsichtsrat bestellte Guido Oelkers zum neuen Vorstandsvorsitzenden — bisher Chef des schwedischen Pharmaunternehmens Swedish Orphan Biovitrum (Sobi), wo er die Erlöse nach eigener Darstellung des Unternehmens über neun Geschäftsjahre mehr als vervierfachte. Er tritt spätestens am 1. Februar 2027 an. Gleichzeitig steht in derselben Mitteilung ein zweiter Abgang:
„As previously announced, BioNTech's Chief Medical Officer, Prof. Özlem Türeci, M.D., will transition into the management of a new, independent company, which she will lead together with her husband and co-founder, Prof. Ugur Sahin, M.D.“
Übersetzung: „Wie zuvor angekündigt, wechselt BioNTechs Medizinvorständin Prof. Özlem Türeci in die Leitung eines neuen, unabhängigen Unternehmens, das sie gemeinsam mit ihrem Ehemann und Mitgründer Prof. Ugur Sahin führen wird.“
— BioNTech SE, SEC-Zwischenmitteilung (6-K) vom 3. August 2026, Anlage 99.1
Das Gründerpaar verlässt also die operative Führung — und gründet zusammen etwas Neues. Ob BioNTech selbst etwas zu dieser neuen Firma beiträgt, ist zum 30. September 2026 offen. Der Zwischenbericht schreibt: „Discussions regarding the new company and potential contributions from BioNTech remain ongoing.“ — die Gespräche über die neue Firma und mögliche Beiträge von BioNTech laufen also noch. Eine solche Transaktion sei für beide Seiten „optional for both parties and not a necessity“, also möglich, aber nicht notwendig.
Seit dem 18. März 2026 müssen Vorstände und Aufsichtsräte ausländischer Emittenten ihre Aktiengeschäfte in den Insider-Meldungen (Form 4) offenlegen. Dadurch ist sichtbar, was Sahin im Herbst 2026 getan hat: Zwischen dem 3. September und dem 9. Oktober 2026 verkaufte er in täglichen Tranchen 858.209 Aktien — genau so viele, wie er in seiner ersten Insider-Meldung (Form 3 vom 25. März 2026) als direkt gehalten angegeben hatte; laut der letzten Meldung vom 9. Oktober 2026 hält er danach keine Aktien mehr direkt. Der Jahresbericht für 2025 nennt zum 31. Dezember 2025 noch 1.114.130 direkt gehaltene Aktien; wie die Differenz von 255.921 Aktien bis März 2026 entstand, geht aus den Meldungen nicht hervor. Verkauft wurde zu Durchschnittskursen zwischen rund 92 und 104 US-Dollar je Tag; zusammen sind das nach unserer Rechnung rund 84 Millionen US-Dollar. Jede dieser Meldungen trägt denselben Vermerk:
„The sales reported on this Form 4 were effected pursuant to a Rule 10b5-1 trading plan established by the reporting person on June 3, 2026.“
Übersetzung: „Die in dieser Form-4-Meldung angegebenen Verkäufe wurden im Rahmen eines Handelsplans nach Rule 10b5-1 ausgeführt, den die meldepflichtige Person am 3. Juni 2026 eingerichtet hat.“
— Ugur Sahin, Insider-Meldung (Form 4) vom 8. September 2026, gleichlautend in den Folgemeldungen bis zum 9. Oktober 2026
Zur zeitlichen Reihenfolge: Sahin richtete den Plan am 3. Juni 2026 ein, zwei Monate bevor BioNTech am 3. August 2026 den Chefwechsel bekanntgab. Ein solcher Handelsplan wird im Voraus festgelegt und läuft dann nach festen Regeln ab — er ist ein üblicher Weg für Insider, Aktien zu verkaufen, ohne für jeden einzelnen Verkauf über den richtigen Zeitpunkt zu entscheiden. Die Größenordnung gehört trotzdem dazu: Die verkauften Aktien entsprachen rund 2 Prozent seines Gesamtbestands. Über die Medine GmbH hält Sahin weiter 39.218.111 Aktien, rund 15,8 Prozent der 247.928.180 ausstehenden Aktien zum 30. September 2026. Dass das weniger ist als die 16,4 Prozent vom Jahresende 2025, liegt an der Zusammensetzung: Die 16,4 Prozent enthielten auch die 1.114.130 direkt gehaltenen Aktien, und direkt hält Sahin laut der letzten Insider-Meldung keine mehr; außerdem nennt der Jahresbericht zum 31. Dezember 2025 für Medine 40.132.788 Aktien, Sahins berichtigte Meldung zum 18. März 2026 dagegen 39.218.111 (die ursprüngliche Form 3 vom 25. März 2026 enthielt laut Berichtigung eine falsche Zahl). Der Unterschied entspricht genau dem Rückgang der Aktien, die Medine treuhänderisch für eine andere Person hält (laut Jahresbericht und Sahins berichtigter Insider-Meldung, Form 3/A vom 13. April 2026, von 1.021.398 auf 106.721). Nach der Aktionärsliste im Jahresbericht für 2025 ist das die zweitgrößte Beteiligung nach der Familienholding. Trotzdem gilt: Ab spätestens Februar 2027 sitzt jemand anderes am Steuer.
Was die Börse dafür verlangt
Hier liegt der Kern der Bewertungsfrage. Zum 30. September 2026 hielt BioNTech 16.163,8 Millionen Euro an Zahlungsmitteln und Wertpapieren: 10.200,8 Millionen als Kasse, 4.390,2 Millionen als kurzfristige und 1.572,8 Millionen als langfristige Wertpapiere. Das Eigenkapital lag bei 17.711,7 Millionen Euro, die Bilanzsumme bei 20.173,8 Millionen, die Verbindlichkeiten insgesamt bei 2.462,1 Millionen. Anders gesagt: Rund 80 Prozent der Bilanzsumme sind Geld oder Wertpapiere, und dem stehen kaum Schulden gegenüber.
Um den Börsenwert evergreen zu rechnen, nehmen wir keinen Tageskurs, sondern einen aus einem Pflichtbericht belegten Preis: BioNTech kaufte im dritten Quartal 2026 selbst 3.344.396 eigene Hinterlegungsscheine (ADS) zurück, zu einem Durchschnittspreis von 93,23 US-Dollar — im Bericht mit 81,24 Euro beziffert. Multipliziert mit den 247.928.180 ausstehenden Aktien ergibt das einen Börsenwert von rund 20.141,7 Millionen Euro.
Dieselbe Rechnung je Aktie, in Euro wie die Bilanz: Kasse und Wertpapiere geteilt durch 247.928.180 Aktien ergeben rund 65,20 Euro je Aktie (Stichtag 30. September 2026). Gemessen am Rückkaufkurs von 81,24 Euro liegen damit rund 80 Prozent des Preises als Geld und Wertpapiere in der Bilanz.

Zieht man die Kasse ab, bezahlt die Börse für alles andere — die Zulassungsstudien (laut Ergebnismitteilung vom 4. August 2026 waren es 14, zum 30. September 2026 allein sieben zu pumitamig), den Vertrag mit Bristol Myers Squibb, die Impfstoff-Gewinnbeteiligung, InstaDeep, CureVac, Biotheus, die Fabriken und die Belegschaft — rund 3.977,9 Millionen Euro. Das entspricht etwa dem bereinigten Forschungsaufwand von 1,7 bis 2,0 Jahren, gemessen an der Prognose für 2026.
Wie liest man das? Es gibt zwei ehrliche Lesarten, und beide sind vertretbar. Lesart eins: Der Markt bewertet die Onkologie-Pipeline mit einem Bruchteil der Kasse, weil er ihr wenig zutraut. Lesart zwei: Der Markt rechnet damit, dass die Kasse in den nächsten Jahren verbrannt wird, und bewertet sie deshalb nicht voll. Bei einem operativen Mittelabfluss von 540,3 Millionen Euro in den ersten neun Monaten 2026 und einem geplanten bereinigten Forschungsaufwand von 2,0 bis 2,3 Milliarden Euro im Gesamtjahr ist diese Sorge nicht abwegig.
Wie lange die Kasse reicht, hängt an der Rechengrundlage — hier unsere eigene Rechnung: Hochgerechnet auf ein Jahr entspricht der operative Mittelabfluss der ersten neun Monate 2026 rund 720 Millionen Euro; in diesem Tempo reichten 16,2 Milliarden Euro rechnerisch gut zwanzig Jahre. In diesem Mittelabfluss stecken aber die Erlöse aus Impfstoff und Lizenzen. Müsste BioNTech das bereinigte Forschungsbudget von 2,0 bis 2,3 Milliarden Euro pro Jahr ganz ohne Erlöse bezahlen, wären es nur rund sieben bis acht Jahre — mit den Vertriebs- und Verwaltungskosten noch weniger.
Ein Kurs-Gewinn-Verhältnis ergibt mangels Jahresgewinn keinen Sinn — der Gewinn des dritten Quartals ändert daran nichts, nach neun Monaten steht ein Verlust von 1.168,2 Millionen Euro. Das Kurs-Buchwert-Verhältnis ist hier die ehrlichere Zahl: 20.141,7 Millionen Euro Börsenwert geteilt durch 17.711,7 Millionen Eigenkapital ergeben rechnerisch etwa 1,1 (Stichtag 30. September 2026) — die Börse zahlt kaum mehr als das, was in der Bilanz steht. Für den Rückkauf hat BioNTech im Mai 2026 ein Programm über bis zu 1,0 Milliarden US-Dollar bis zum 6. Mai 2027 aufgelegt und bis zum 30. September 2026 bereits 463,3 Millionen US-Dollar davon eingesetzt. Laut Zwischenbericht unterliegen solche Rückkäufe den Vorgaben des jeweiligen Rückkaufplans („subject to the parameters contained in the applicable repurchase plan“); eine Aussage des Managements darüber, wie es den Wert der eigenen Aktie einschätzt, enthält der Bericht nicht.
Chancen und Risiken auf einen Blick
Chancen
- Große Bilanzreserve: rund 16,2 Milliarden Euro Kasse und Wertpapiere, rund 17,7 Milliarden Euro Eigenkapital, kaum Finanzschulden (30. September 2026). Rechnerisch reicht das selbst ohne jeden Erlös für rund sieben bis acht Jahre des geplanten Forschungsbudgets (eigene Rechnung, siehe Bewertungskapitel).
- Ein finanzstarker Partner für den Hauptkandidaten: Bristol Myers Squibb zahlte 1,5 Milliarden US-Dollar vorab, sagte 2,0 Milliarden an festen Jahreszahlungen bis 2028 zu und teilt Gewinne wie Verluste hälftig — BioNTech trägt damit grundsätzlich nur die Hälfte der Entwicklungskosten und Verluste bei pumitamig. Die 613,0 Millionen Euro für 2026 sind seit dem dritten Quartal 2026 als Umsatz erfasst.
- Breite Spätphasen-Pipeline mit einem Lichtblick: sieben weltweite Zulassungsstudien zu pumitamig (30. September 2026); gotistobart verlängerte in der ersten Stufe der Phase-3-Studie PRESERVE-003 das mediane Gesamtüberleben auf 18,5 Monate gegenüber 10,0 Monaten unter Chemotherapie (vorgestellt am 14. September 2026, Datenschnitt 17. Juli 2026).
- Weniger Kosten bei geteilten Programmen: Für einen gemeinsam mit Roche/Genentech entwickelten Kandidaten trägt der Partner ab dem 1. Januar 2027 grundsätzlich die künftigen Entwicklungskosten; BioNTech bleibt über Lizenzgebühren beteiligt.
- Rückkaufprogramm: ein Programm über bis zu 1,0 Milliarden US-Dollar bis Mai 2027, von dem bis Ende September 2026 463,3 Millionen US-Dollar eingesetzt waren.
Risiken
- Das Altgeschäft schrumpft weiter: Impfstoffumsatz im dritten Quartal 2026 minus 35 Prozent auf 554,3 Millionen Euro, nach 2025 schon minus 18 Prozent im Gesamtjahr.
- Der Gewinn hängt an Lizenzerlösen: Die Lizenzerlöse des dritten Quartals 2026 sind größer als der ganze Gewinn (Rechnung im Kapitel zum dritten Quartal). Die 613,0 Millionen Euro von Bristol Myers Squibb sind ein Teil der vertraglich zugesagten Zahlungen bis 2028 und fielen in gleicher Höhe schon im dritten Quartal 2025 an. Nach neun Monaten 2026 stehen 1.168,2 Millionen Euro Verlust und ein operativer Mittelabfluss von 540,3 Millionen Euro.
- Rückschläge in späten Studien: DYNASTY-Breast02 brachte im Oktober 2026 nur eine „modest“ Verbesserung bei begrenztem Nutzen und häufiger eine Entzündung des Lungengewebes (interstitielle Lungenerkrankung) als in früheren Studien mit demselben Wirkstoff; BNT113 verfehlte den ersten Hauptendpunkt.
- Führungswechsel an der Spitze: Das Gründerpaar verlässt den Vorstand, der neue Vorstandsvorsitzende tritt spätestens am 1. Februar 2027 an; Sahin hat seine direkt gehaltenen Aktien über einen Handelsplan verkauft, und ob BioNTech Beiträge an die neue Gründerfirma leistet, ist zum 30. September 2026 offen.
- Rechtsrisiken: bis zu 450 Millionen Euro Rückforderungsrisiko der EU-Kommission aus dem CureVac-Vertrag von 2020, zum 30. September 2026 als Eventualverbindlichkeit ohne Rückstellung; seit Oktober 2026 zusätzlich eine Patentklage von Translate Bio und Sanofi gegen BioNTech selbst.
- Faktische Kontrolle durch einen Großaktionär: 40,3 Prozent bei der AT Impf GmbH (31. Dezember 2025); gegen den Großaktionär können Kleinaktionäre auf der Hauptversammlung praktisch keine Mehrheit bilden.
Ein menschliches Fazit
Wir haben mit dem Gründer-Bonus angefangen — mit der Neigung, ein Unternehmen über die Menschen zu bewerten, die es aufgebaut haben. Bei BioNTech ist dieser Bonus nicht mehr abrufbar. Ab spätestens Februar 2027 führt ein Manager aus der Pharmaindustrie das Haus, und das Gründerpaar baut nebenan etwas Neues. Dass Ugur Sahin im Herbst 2026 seine direkt gehaltenen Aktien über einen vorab eingerichteten Handelsplan verkauft hat, beweist für sich genommen nichts — die Medine-Beteiligung von rund 15,8 Prozent bleibt. Es zeigt nur, dass der Gründer-Bonus kein Versprechen war, das jemand unterschrieben hätte.
Was bleibt, ist eine ungewöhnliche Rechnung. Auf der einen Seite ein Unternehmen, das im dritten Quartal 2026 zwar 184,5 Millionen Euro Gewinn auswies, dessen Umsatz aber zu mehr als der Hälfte aus Lizenzgeld bestand und dessen Kasse im selben Quartal um 470,4 Millionen Euro schrumpfte. Auf der anderen Seite 16,2 Milliarden Euro Liquidität, kaum Finanzschulden bei 17,7 Milliarden Euro Eigenkapital und ein Partner, der Milliarden für einen einzigen Wirkstoffkandidaten bezahlt hat. Nüchtern betrachtet ist BioNTech heute weniger ein wachsendes Geschäft als eine sehr große Kasse mit einem teuren Forschungslabor daran — und die Frage ist, ob das Labor die Kasse aufbraucht oder vermehrt.
Diese Frage beantwortet keine Kennzahl, sondern eine Handvoll Studienergebnisse. Bis dahin lässt sich nur nachhalten, was messbar ist: die Quartalsumsätze ohne Vertragszahlungen, den Stand der Kasse, die Ergebnisse von pumitamig in den Zulassungsstudien — und die Zahlen für das vierte Quartal und das Gesamtjahr 2026, die BioNTech für den 2. März 2027 angekündigt hat.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- BioNTech SE — Zwischenbericht (6-K) zum 30. September 2026, eingereicht am 3. November 2026 (SEC EDGAR, CIK 0001776985; Umsatz nach Quellen, Wertminderungen, Bilanz, Rückkauf, Rechtsstreitigkeiten, InstaDeep)
- BioNTech SE — Ergebnismitteilung zum dritten Quartal 2026, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 3. November 2026 (Prognose, Zitate Zapata und Sahin)
- BioNTech SE und DualityBio — Ergebnisse der Phase-3-Studie DYNASTY-Breast02, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 26. Oktober 2026
- BioNTech SE — Primäranalyse der Studie AHEAD-MERIT (BNT113), Anlage 99.1 zur Zwischenmitteilung (6-K) vom 13. Oktober 2026
- BioNTech SE — Vorschlag von KPMG als Abschlussprüfer ab dem Geschäftsjahr 2027, Zwischenmitteilung (6-K) vom 18. September 2026
- Pfizer und BioNTech — FDA-Zulassung des an XFG angepassten Impfstoffs, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 27. August 2026
- Ugur Sahin — erste Insider-Meldung (Form 4) zu den Verkäufen, eingereicht am 8. September 2026, und letzte Insider-Meldung (Form 4) vom 9. Oktober 2026
- BioNTech SE — Zwischenmitteilung (6-K) zum 30. Juni 2026, eingereicht am 4. August 2026
- BioNTech SE — Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 4. August 2026 (Prognosesenkung, Rückkaufprogramm, 14 laufende Zulassungsstudien)
- BioNTech SE — Bestellung von Guido Oelkers zum Vorstandsvorsitzenden, Anlage 99.1 zur Zwischenmitteilung (6-K) vom 3. August 2026
- BioNTech SE — Jahresbericht (20-F) für 2025, eingereicht am 10. März 2026 (Zahlen 2023 bis 2025, Risikofaktoren, Hauptaktionäre, Anhang)
- BioNTech SE — Jahresbericht (20-F) für 2023, eingereicht am 20. März 2024 (Quelle der Zahlen für 2021 und 2022)
- BioNTech SE — Zwischenmitteilung (6-K) zum 31. März 2026, eingereicht am 5. Mai 2026
- Alle SEC-Einreichungen von BioNTech SE (CIK 0001776985)
- Fundamentaldaten (Börsenwert, Aktienzahl, Kurs-Buchwert-Verhältnis, 52-Wochen-Spanne), Datenstand 12. August 2026; die Börsenwert-Rechnung im Text nutzt dagegen die Aktienzahl zum 30. September 2026 und den im Zwischenbericht dokumentierten Rückkaufkurs des dritten Quartals 2026 (81,24 € bzw. 93,23 US-Dollar je ADS)
Hinweis: Dieser Beitrag ist journalistische Einordnung und ausdrücklich keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Biotechnologie-Unternehmen ohne laufenden Gewinn können stark schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den genannten Originaldokumenten und tragen den dort angegebenen Stichtag; spätere Entwicklungen sind nicht berücksichtigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 18.976,7 | 17.310,6 | 3.819,0 | 2.751,1 | 2.756,6 |
| Betriebsergebnis (EBIT) | 15.283,8 | 12.642,7 | 690,4 | -1.314,3 | -623,9 |
| Nettogewinn | 10.292,5 | 9.434,4 | 930,3 | -665,3 | -1.091,3 |
| Nettomarge | 54,2 % | 54,5 % | 24,4 % | -24,2 % | -39,6 % |
| Gewinn je Aktie | 39,63 € | 37,77 € | 3,83 € | -2,77 € | -4,51 € |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Liquidität positiv
- Rund 16,2 Milliarden Euro Zahlungsmittel und Wertpapiere bei rund 17,7 Milliarden Euro Eigenkapital und rund 20,2 Milliarden Euro Bilanzsumme (30.09.2026) — kaum Finanzschulden. Rechnerisch reicht das selbst ohne jeden Erlös für rund sieben bis acht Jahre des geplanten bereinigten Forschungsbudgets von 2,0 bis 2,3 Milliarden Euro (eigene Rechnung).
- Partnerschaft mit Bristol Myers Squibb positiv
- Für pumitamig zahlte Bristol Myers Squibb 1,5 Milliarden US-Dollar vorab, sagte 2,0 Milliarden US-Dollar an nicht bedingten Jahreszahlungen bis 2028 zu und stellte bis zu 7,6 Milliarden US-Dollar an Meilensteinen in Aussicht (20-F 2025, Item 4.B). Die 613,0 Millionen Euro für 2026 sind im dritten Quartal 2026 als Umsatz erfasst (6-K zum 30.09.2026, Note 3).
- Laufendes Geschäft negativ
- Impfstoffumsatz im dritten Quartal 2026 554,3 Millionen Euro nach 853,3 Millionen (minus 35 Prozent); mehr als die Hälfte des Quartalsumsatzes waren Lizenzerlöse (683,0 Millionen Euro) und damit mehr als der Nettogewinn von 184,5 Millionen Euro. Nach neun Monaten 2026: 1.168,2 Millionen Euro Verlust und 540,3 Millionen operativer Mittelabfluss (6-K zum 30.09.2026).
- Prognosequalität negativ
- Die Umsatzprognose 2026 fiel von 2,0–2,3 (März 2026) auf 1,6–1,9 Milliarden Euro (04.08.2026); am 03.11.2026 wurde nur die untere Grenze auf 1,7 Milliarden angehoben. Die neue Spannenmitte von 1,8 Milliarden Euro liegt rund 350 Millionen unter der Mitte vom März.
- Führung und Eigentümer negativ
- Das Gründerpaar verlässt die operative Führung: Guido Oelkers tritt spätestens am 01.02.2027 an, Özlem Türeci wechselt in eine neue Gründerfirma; ob BioNTech dazu Beiträge leistet, ist zum 30.09.2026 offen. Ugur Sahin verkaufte vom 03.09. bis 09.10.2026 über einen am 03.06.2026 eingerichteten Handelsplan 858.209 direkt gehaltene Aktien, rund 2 Prozent seines Bestands, und hält über die Medine GmbH rund 15,8 Prozent. Die AT Impf GmbH hielt zum 31.12.2025 40,3 Prozent und übt faktisch die Kontrolle aus.
- Altlasten und Aufräumkosten neutral
- Bis zu 450 Millionen Euro Rückforderungsrisiko der EU-Kommission aus dem CureVac-Vertrag von 2020, zum 30.09.2026 als Eventualverbindlichkeit ohne Rückstellung; in den ersten neun Monaten 2026 124,8 Millionen Euro Restrukturierungskosten, 140,6 Millionen Euro Wertminderungen auf Sachanlagen und 318,5 Millionen Euro auf immaterielle Vermögenswerte; dazu seit Oktober 2026 eine Patentklage von Translate Bio und Sanofi. Bei 16,2 Milliarden Euro Liquidität tragbar, aber ungeplant.
BioNTech ist heute weniger ein wachsendes Geschäft als eine sehr große Kasse mit einem teuren Forschungslabor daran. Die Bilanz ist außergewöhnlich stark — rund 16,2 Milliarden Euro Kasse und Wertpapiere, rund 17,7 Milliarden Euro Eigenkapital, kaum Finanzschulden (30.09.2026). Das operative Geschäft schrumpft weiter: Mehr als die Hälfte des Umsatzes im dritten Quartal 2026 waren Lizenzerlöse, ohne sie wäre das Quartal nicht im Gewinn gewesen; der Impfstoff verlor 35 Prozent, und nach neun Monaten steht ein Verlust von 1.168,2 Millionen Euro. Ob aus den Zulassungsstudien ein zweites tragfähiges Geschäft wird, entscheiden Datenauswertungen, die zum Teil noch bevorstehen — und ab Februar 2027 ein Vorstand ohne das Gründerpaar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Für Rot fehlt jede Grundlage: rund 16,2 Milliarden Euro Kasse und Wertpapiere, rund 17,7 Milliarden Euro Eigenkapital, keine nennenswerten Finanzschulden, kein Hinweis auf ein Fortführungsrisiko im Zwischenbericht zum 30. September 2026 — selbst ohne jeden Erlös reicht die Kasse rechnerisch für rund sieben bis acht Jahre des geplanten Forschungsbudgets (eigene Rechnung). Der negative operative Cashflow des dritten Quartals trotz Gewinn erklärt sich vor allem durch einen Anstieg der Forderungen und ähnlichen Posten um 489,1 Millionen Euro; über neun Monate steht ohnehin ein Verlust. Für Grün ist die entscheidende operative Frage aber offen: Das Impfstoffgeschäft schrumpft weiter, und mehr als die Hälfte des Umsatzes im stärksten Quartal war Lizenzgeld. Das neue Geschäft existiert als Pipeline mit gemischten Spätphasen-Daten, nicht als Umsatz. Dazu kommt ein Führungswechsel, bei dem das Gründerpaar die Brücke räumt. Gelb heißt hier: solide Substanz, unbewiesenes Geschäftsmodell für die Zeit nach dem Impfstoff. Ob dir dieses Verhältnis aus Sicherheit und Wartezeit gefällt, entscheidest du.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam BNTX über zwei Meldungen binnen 48 Stunden: die Bestellung eines neuen Vorstandsvorsitzenden am 3. August 2026 und die Senkung der Umsatzprognose 2026 am 4. August 2026. Am 8. November 2026 wurde die Analyse mit dem Zwischenbericht zum dritten Quartal 2026 (eingereicht 3. November 2026) fortgeschrieben.
- BioNTech wird bei der SEC als ausländischer Emittent geführt: Jahresbericht 20-F statt 10-K, Zwischenberichte 6-K statt 10-Q. Die Zahlen stammen aus den Jahresberichten für 2025 und 2023, den Zwischenberichten zum 30. Juni und 30. September 2026 sowie den Ergebnismitteilungen zum zweiten und dritten Quartal 2026. Die Telefonkonferenz vom 3. November 2026 lag bis zum 8. November 2026 nicht als öffentliche Mitschrift vor.
- Bilanzwährung Euro, Notierungswährung US-Dollar: Kennzahlen, die Börsenwert und Bilanzzahlen mischen (Altman-Z-Wert, Netto-Umlaufvermögen je Aktie, Kasse je Aktie), bleiben im hauseigenen Aktien-Scanner bewusst leer. Die Börsenwert-Rechnung nutzt 247.928.180 Aktien × 81,24 Euro (dokumentierter Rückkaufkurs des dritten Quartals 2026, 93,23 US-Dollar je ADS); der Börsenwert aus den Fundamentaldaten (rund 23,3 Milliarden US-Dollar) trägt den Datenstand 12. August 2026.
- Ugur Sahins Aktienverkäufe stammen aus seinen Insider-Meldungen (Form 4), zu denen ausländische Emittenten seit dem 18. März 2026 verpflichtet sind; Erlös und Prozentanteil sind eigene Rechnungen aus Stückzahl und gemeldetem Preis bzw. aus der Aktienzahl zum 30. September 2026.
- Nicht zu verwechseln mit CureVac N.V., das seit Dezember 2025 zu BioNTech gehört, und nicht mit Moderna, Inc. (Nasdaq: MRNA), dem US-Wettbewerber mit derselben Technologie und einer deutlich kleineren Kasse.
Aktien-Wächter
Diese Analyse ist Stand 8. November 2026. Was sich seitdem bei BNTX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu BioNTech SE (BNTX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Mit dem COVID-Impfstoff, den BioNTech gemeinsam mit Pfizer vermarktet, und mit Lizenzerlösen. Im dritten Quartal 2026 brachte der Impfstoff 554,3 Millionen Euro (minus 35 Prozent), die Lizenzerlöse 683,0 Millionen — 613,0 Millionen von Bristol Myers Squibb und 70,0 Millionen aus einem Meilenstein. Die Onkologie erzielt bislang keine Produktumsätze.
Weil BioNTech bei der US-Börsenaufsicht SEC als ausländischer Emittent geführt wird. Solche Unternehmen reichen statt eines US-Geschäftsberichts (10-K) einen Jahresbericht (20-F) ein und statt Quartalsberichten (10-Q) Zwischenberichte (6-K). BioNTech bilanziert nach dem internationalen Standard IFRS in Euro, während die Aktie in US-Dollar notiert. Das Geschäftsjahr endet am 31. Dezember.
Zum 30. September 2026 lagen 16.163,8 Millionen Euro an Zahlungsmitteln und Wertpapieren in der Bilanz: 10.200,8 Millionen Kasse, 4.390,2 Millionen kurzfristige und 1.572,8 Millionen langfristige Wertpapiere. Im dritten Quartal sank der Bestand um 470,4 Millionen Euro, davon 274,3 Millionen für den Aktienrückkauf. Das Eigenkapital betrug 17.711,7 Millionen Euro.
Wegen der Lizenzerlöse: 683,0 der 1.289,2 Millionen Euro Quartalsumsatz stammten aus dem Vertrag mit Bristol Myers Squibb und einem Meilenstein. Sie sind größer als der Nettogewinn von 184,5 Millionen Euro; nach vereinfachter eigener Rechnung (222,0 minus 683,0 Millionen vor Steuern) wäre das Quartal ohne sie im Minus gewesen. Der operative Cashflow lag trotzdem bei minus 129,8 Millionen, vor allem weil Forderungen und ähnliche Posten um 489,1 Millionen stiegen. Nach neun Monaten 2026 steht ein Verlust von 1.168,2 Millionen Euro.
Seit dem 3. November 2026 erwartet BioNTech 1,7 bis 1,9 Milliarden Euro Umsatz. Im März 2026 waren es noch 2,0 bis 2,3 Milliarden, am 4. August 2026 wurde auf 1,6 bis 1,9 gesenkt, im November die untere Grenze angehoben. Nach 1.512,9 Millionen Euro in neun Monaten bleiben rechnerisch 187 bis 387 Millionen für das vierte Quartal.
Guido Oelkers tritt spätestens am 1. Februar 2027 als Vorstandsvorsitzender an und folgt Mitgründer Ugur Sahin. Sahin verkaufte laut Insider-Meldungen (Form 4) vom 3. September bis 9. Oktober 2026 858.209 direkt gehaltene Aktien über einen Handelsplan vom 3. Juni 2026. Über die Medine GmbH hält er weiter 39.218.111 Aktien, rund 15,8 Prozent zum 30. September 2026.
CureVac erhielt im November 2020 von der EU-Kommission 450 Millionen Euro Vorabzahlung für einen Impfstoffkandidaten, dessen Zulassungsantrag im Oktober 2021 zurückgezogen wurde. Seit BioNTech CureVac im Dezember 2025 übernommen hat, trägt BioNTech das Risiko einer Rückzahlung. Zu einer von der Kommission beauftragten Prüfung durch Deloitte hat sie ihren abschließenden Prüfbericht vorgelegt; die Kommission prüft den Fall weiter formal und forderte 2026 weitere Unterlagen an. Zum 30. September 2026 führt BioNTech den Fall als Eventualverbindlichkeit, ohne Rückstellung in der Bilanz.
Zum Rückkaufkurs des dritten Quartals 2026 (81,24 Euro je Aktie) lag der Börsenwert rechnerisch bei rund 20,1 Milliarden Euro, etwa dem 1,1-Fachen des Eigenkapitals. Nach Abzug von Kasse und Wertpapieren blieben rund 4,0 Milliarden Euro für das operative Geschäft. Ein Kurs-Gewinn-Verhältnis ergibt mangels Jahresgewinn keinen Sinn.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.