Volatus Aerospace: 5.000 Drohnen in der Schlagzeile, 100 im Vertrag — was die Berichte hinter dem Rüstungs-Versprechen zeigen
Bis zu 5.000 Aufklärungsdrohnen für Kanadas Streitkräfte, meldete Volatus Aerospace (TSX: FLT, OTCQX: TAKOF) am 10. September 2026 — fest bestellt sind 100, zu höchstens 5.000 kanadischen Dollar das Stück. Die eigenen Berichte zeigen ein Unternehmen, dessen Umsatz seit 2023 bei rund 34 Millionen kanadischen Dollar stagniert, dessen Verlust sich mehr als verdoppelt hat und das seine Kasse mit 57 Prozent mehr Aktien gefüllt hat. Die Schlagzeile nennt die Obergrenze, der Vertrag die Untergrenze.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 28. September 2026
- Schlusskurs
- 0,57 C$ -1,70 %
- Marktkapitalisierung
- 0,4 Mrd. C$
- Wachstums-Score
- 2/10
- AAQS
- 5/10
Kursentwicklung seit 25. September 2026: -1,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,455 C$ bis 0,88 C$ · Letzter Kurs: 0,57 C$ (Stand: 28. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die in zwei kleinen Wörtern steckt: „bis zu“. Liest du „Auftrag über bis zu 5.000 Drohnen“, bleibt die 5.000 hängen. Das „bis zu“ überliest das Gehirn, und die große Zahl wird zum Maßstab, an dem du alles Weitere misst. Psychologen nennen das den Ankereffekt. Nennen wir es hier die Bis-zu-Falle: Wir verwechseln die Obergrenze eines Versprechens mit dem, was tatsächlich unterschrieben ist.
Volatus Aerospace ist ein gutes Übungsfeld, weil das Unternehmen echt ist und seine Chancen auch. Es fliegt Inspektionsflüge über Pipelines und Stromleitungen, verkauft und wartet Drohnen, bildet Piloten aus, hat seit Juni 2026 eine eigene Fabrik in Betrieb und liefert an Streitkräfte von NATO-Staaten. Gleichzeitig ist seine Kommunikation voller „bis zu“: bis zu 5.000 Systeme, bis zu 9 Millionen, bis zu 250 Millionen. Machen wir also einen Deal: Wir lesen, was in den Abschlüssen und Lageberichten steht — dort, wo ein Prüfer oder die Wertpapieraufsicht mitliest. Am Ende entscheidest du selbst.

Was Volatus Aerospace eigentlich macht
Volatus Aerospace Inc. ist eine kanadische Aktiengesellschaft — 2011 in British Columbia gegründet, seit dem 30. September 2025 nach kanadischem Bundesrecht (Canada Business Corporations Act) fortgeführt — mit Büro in Vaughan bei Toronto und Fertigung in Mirabel bei Montréal. Das heutige Unternehmen entstand am 30. August 2024 aus der Fusion zweier Drohnenfirmen: Die börsennotierte Drone Delivery Canada übernahm die Volatus Aerospace Corp. und nahm deren Namen an. Bilanziell lief es umgekehrt — die Volatus Corp. gilt als Käufer, ihre Zahlen bilden die Vergangenheit des Konzerns. Deshalb reichen die Vergleichszahlen bis 2023 zurück, obwohl es den Konzern in dieser Form erst seit 2024 gibt.
Das Geschäft hat drei Standbeine. Erstens Flugdienstleistungen: Inspektion, Vermessung und Überwachung aus der Luft für Öl- und Gasleitungen, Stromnetze, Infrastruktur und Forstwirtschaft, teils mit Drohnen, teils mit bemannten Flugzeugen und Hubschraubern. Ein Rahmenvertrag mit einem nordamerikanischen Stromversorger über rund 100.000 Meilen Leitungen läuft bis August 2028. Zweitens Ausrüstung: Volatus verkauft als Händler Drohnen und Sensoren anderer Hersteller, wartet sie und entwickelt eigene Fluggeräte — vom Frachtcopter Canary über den Schwerlast-Hubschrauber Condor XL bis zu den Langstrecken-Drohnen V100, V200 und V300. Drittens Ausbildung: Pilotenschulungen in Kanada, den USA und Großbritannien.
Dazu kommt die Geschichte, die den Kurs treibt: Rüstung. Volatus liefert Ausbildungs- und Aufklärungssysteme an Verteidigungsorganisationen der NATO und ihrer Verbündeten, bietet seit März 2026 eine Planungs-Software zur Drohnenabwehr namens SKYDRA an und stellte im Mai 2026 mit V-Cortex einen eigenen KI-Flugrechner vor. Im Juni 2026 nahm das Unternehmen am Flughafen Montréal-Mirabel eine Halle mit 53.000 Quadratfuß, rund 4.900 Quadratmetern, für Fertigung und Systemintegration in Betrieb; offiziell eröffnet wurde sie am 29. September 2026. Die Umsatzverteilung im ersten Halbjahr 2026: 56 Prozent Dienstleistungen und Ausbildung, 44 Prozent Ausrüstung; 65 Prozent kamen aus Kanada, 28 Prozent aus Großbritannien, 7 Prozent aus den USA.
Das zentrale Spannungsfeld dieser Analyse ist damit benannt: Die Börse bewertet Volatus als künftigen Rüstungslieferanten mit eigener Fabrik und eigener Technik. Die Abschlüsse zeigen bisher einen Dienstleister und Händler, dessen Umsatz nicht wächst und dessen Verluste steigen.
Die Firmengeschichte für Anleger
-
2024
Fusion mit Drone Delivery Canada
Am 30.08.2024 entstand die heutige Volatus Aerospace Inc.; jeder Volatus-Aktionär erhielt 1,785 neue Aktien. Ende 2024 lagen nur 1,6 Mio. C$ in der Kasse.
-
2025
Kapital für den Neustart
Mehrere Platzierungen zwischen 0,12 und 0,60 C$ brachten netto 44,8 Mio. C$; die Aktienzahl stieg bis Jahresende auf 668,2 Millionen, der Verlust auf 22,0 Mio. C$.
-
2026
Verzicht auf Kreditauflage und Wechsel an die TSX
Am 03.02.2026 verzichtete die EDC auf die zum Jahresende 2025 verletzte Auflage; am 20.03.2026 wechselte die Aktie von der TSX Venture an die Toronto Stock Exchange.
-
2026
34,5 Mio. C$ und eine eigene Fabrik
Im Juni 2026 platzierte Volatus 53,1 Millionen Aktien zu 0,65 C$ und nahm in Mirabel eine Fertigung in Betrieb — die Kasse stieg zum 30.06.2026 auf 59,2 Mio. C$.
-
2026
Erster Auftrag der kanadischen Streitkräfte
Am 10.09.2026 bestellte Kanada fest 100 Aufklärungsdrohnen mit Optionen auf bis zu 4.900 weitere; der Schlusskurs stieg binnen drei Handelstagen um 22 Prozent.
Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Ein Punkt vorweg, weil er die ganze Beleglage prägt: Von Volatus gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q) und auch keinen der für große kanadische Unternehmen üblichen Jahresberichte (40-F) bei der US-Börsenaufsicht SEC. In deren Datenbank steht unter der Kennnummer 0001547452 zwar ein Eintrag — mit dem früheren Namen Asher Resources Corp. aus der Zeit vor Drone Delivery Canada —, darunter liegen aber nur drei sogenannte Form-D-Anzeigen vom 19. April 2012, 19. März 2013 und 2. Januar 2026: kurze Meldungen über Privatplatzierungen an US-Anleger, ohne Zahlenwerk. Als Handelsplatz ist dort nur „OTC“ vermerkt.
Das ist für eine kanadische Gesellschaft normal und kein Warnsignal — bei kanadischen Nebenwerten ist es eher die Regel als die Ausnahme. Seit dem 20. März 2026 notiert Volatus an der Toronto Stock Exchange unter dem Kürzel FLT, vorher an der kleineren TSX Venture Exchange. Berichtet wird nach kanadischem Recht (National Instrument 51-102): ein von einem Wirtschaftsprüfer testierter Konzernabschluss nach IFRS mit Lagebericht — im Original „Management’s Discussion and Analysis“, kurz MD&A — und Quartalsabschlüsse mit eigenem Lagebericht. Alles geht über die kanadische Veröffentlichungsplattform SEDAR+. Den Abschluss 2025 hat BDO Canada LLP am 30. März 2026 uneingeschränkt testiert. Der jüngste Bericht gilt für das Halbjahr bis 30. Juni 2026, sein Lagebericht datiert vom 13. August 2026.
Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens (TSX/SEDAR+)“. Bilanz und Aktie laufen beide in kanadischen Dollar (C$); alle Beträge in diesem Artikel sind kanadische Dollar, sofern nicht anders angegeben.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über einen Treffer unseres hauseigenen Aktien-Scanners. Volatus kam unter seinem US-Kürzel TAKOF auf unsere Rechercheliste. Hinter drei Kürzeln steckt dieselbe Aktie: FLT an der Toronto Stock Exchange, der Heimatbörse mit der eigentlichen Preisbildung; TAKOF am US-Markt OTCQX, einem außerbörslichen Handelsplatz ohne die Zulassungspflichten einer regulierten US-Börse; und ABB.F in Frankfurt. Bei uns wird die Firma unter ihrer Heimatnotierung geführt.
Die Datenlage im Scanner-Universum ist trotzdem aufschlussreich. Der Piotroski-Wert, ein Punkteschema von 0 bis 9 für die finanzielle Gesundheit, lag beim Datenstand 11. August 2026 (Bilanzstand 31. März 2026) bei 3 von 9 — eine kerngesunde Firma steht bei 8 oder 9, eine 3 heißt: die meisten Prüfpunkte für Ertragskraft, Verschuldung und Effizienz sind nicht erfüllt. Die Eigenkapitalrendite war mit minus 57 Prozent deutlich negativ. Dagegen steht eine Eigenkapitalquote von 75 Prozent: Die Bilanz ist nach den großen Kapitalerhöhungen solide gepolstert.
Zur Aktualitätsprobe: Nach dem Halbjahresbericht vom 13. August 2026 hat Volatus bis zum 29. September 2026 die Aufnahme in den Lieferantenpool der kanadischen Drohnen-Beschaffung (3. und 8. September), den Streitkräfte-Auftrag (10. September), einen Testflug von V-Cortex ohne GPS (22. September) und die offizielle Eröffnung der Fabrik in Mirabel (29. September, ohne neue Zahlen) gemeldet. Neue Zahlen, Finanzierungen oder eine Aktienzusammenlegung waren nicht darunter. Die Mitschrift der Telefonkonferenz zum zweiten Quartal lag uns nicht als Primärquelle vor; ausgewertet wurden stattdessen Quartalsabschluss, Lagebericht und die Unternehmensmeldungen. Alles, was hier im Präsens über einen Zustand steht, stützt sich auf den 30. Juni 2026 oder später.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt — und das ist die Bilanz. Ende 2024 lagen bei Volatus gerade einmal 1,6 Millionen kanadische Dollar in der Kasse; 2025 streckte der Finanzvorstand dem Unternehmen privat Geld vor, um Engpässe bis zur nächsten Finanzierung zu überbrücken. Zum 30. Juni 2026 waren es 59,2 Millionen. Das Umlaufvermögen übersteigt die kurzfristigen Schulden um 63,8 Millionen, die verzinslichen Kredite ohne Leasing und Wandelanleihe sanken auf 9,7 Millionen. Das Management schreibt, die Kasse reiche für mindestens zwölf Monate. Diese Wende ist echt, und sie ist das Werk von Kapitalerhöhungen, die der Markt bereitwillig mitgemacht hat — zuletzt im Juni 2026 mit 34,5 Millionen zu 0,65 kanadischen Dollar je Aktie.
Auch operativ gibt es Lichtblicke. Die Bruttomarge, also der Anteil des Umsatzes, der nach den direkten Kosten übrig bleibt, liegt stabil bei rund einem Drittel: 32,5 Prozent 2025, 31,6 Prozent im ersten Halbjahr 2026. Das zweite Quartal 2026 brachte mit 8,4 Millionen Umsatz knapp 50 Prozent mehr als das erste. Und im Juli 2026 erhielt die Frachtdrohne Canary von Transport Canada als nach Unternehmensangabe einzige Drohne die Anerkennung, über bewohntem Gebiet außer Sichtweite nur mit eigener Kollisionsvermeidung fliegen zu dürfen.
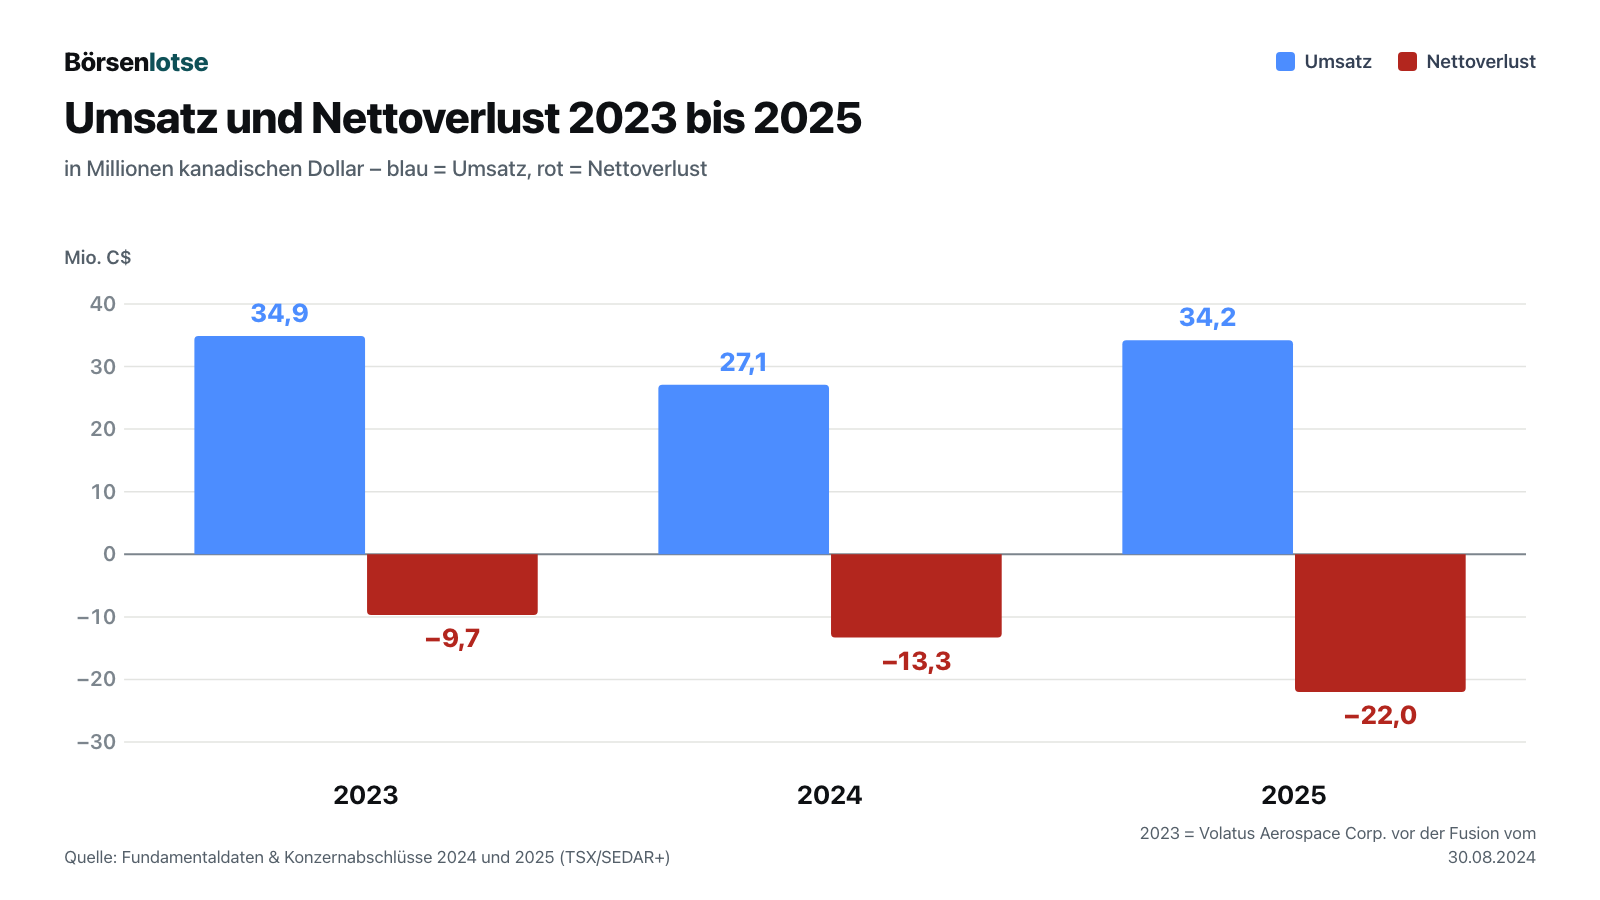
Und jetzt die zweite Hälfte des Bildes. Der Umsatz lag 2025 mit 34,2 Millionen fast genau dort, wo er 2023 lag (34,9 Millionen); dazwischen fiel er 2024 um 22 Prozent auf 27,1 Millionen, weil nach Unternehmensangabe das Geld für Lagerware fehlte. Im ersten Halbjahr 2026 ging er erneut zurück, um 13,8 Prozent auf 14,0 Millionen. Der Nettoverlust dagegen hat sich von 9,7 Millionen 2023 auf 22,0 Millionen 2025 mehr als verdoppelt, und im ersten Halbjahr 2026 kamen weitere 14,1 Millionen dazu. Auch die bereinigte Kennzahl, die das Management selbst in den Vordergrund stellt — das operative Ergebnis vor Abschreibungen, Zinsen und Sonderposten, kurz „Adjusted EBITDA“ —, rutschte im zweiten Quartal 2026 auf minus 4,4 Millionen nach minus 0,3 Millionen ein Jahr zuvor.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die in keiner Schlagzeile stehen. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Die Schlagzeile nennt 5.000, der Vertrag 100
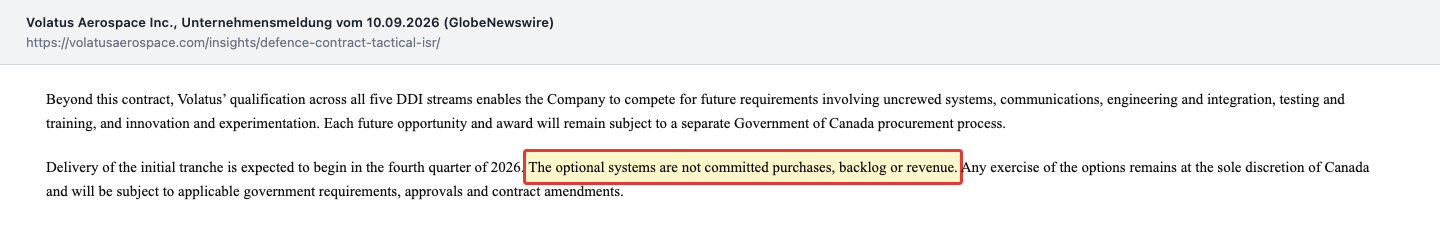
Am 10. September 2026 meldete Volatus einen Fünfjahresvertrag der kanadischen Regierung über günstige Aufklärungsdrohnen für die Streitkräfte, in der Überschrift „für bis zu 5.000 Systeme“. Weiter unten in der Meldung steht, was fest bestellt ist: 100 Systeme. Der Beschaffungsrahmen sieht einen Höchstpreis von 5.000 kanadischen Dollar je System vor. Rechne mit: Der feste Teil ist höchstens 0,5 Millionen kanadische Dollar wert, rund 1,5 Prozent des Umsatzes 2025. Und über den Rest schreibt das Unternehmen selbst:
„The optional systems are not committed purchases, backlog or revenue.“
Übersetzung: „Die optionalen Systeme sind weder feste Bestellungen noch Auftragsbestand noch Umsatz.“
— Volatus Aerospace Inc., Unternehmensmeldung vom 10. September 2026
Das ist sauber offengelegt, und ein Einstieg in die kanadische Armeebeschaffung ist für ein Unternehmen dieser Größe ein echter Schritt. Die Börse hat trotzdem auf die Überschrift reagiert: Vom 9. September (0,54 kanadische Dollar) bis zum 14. September 2026 (0,66) stieg der Schlusskurs um 22 Prozent. Bei 735 Millionen Aktien sind das rund 88 Millionen kanadische Dollar mehr Börsenwert für einen festen Auftrag von höchstens einer halben Million.
Dasselbe Muster zeigt der größte Rüstungsauftrag, ein Ausbildungssystem für einen NATO-Verbündeten vom Dezember 2025 über „bis zu“ 9 Millionen. Fest ist eine erste Tranche von rund 4,5 Millionen. Ihre Lieferung war für das erste Quartal 2026 geplant, rutschte ins zweite — und steht im Lagebericht zum 30. Juni 2026 nun so:
„The defence pipeline now includes the up to $9 million NATO ISR training system contract awarded in December 2025 (with the initial $4.5 million tranche expected for late 2026 delivery)“
Übersetzung: „Die Rüstungs-Pipeline umfasst nun den im Dezember 2025 vergebenen Auftrag über ein NATO-Ausbildungssystem für Aufklärung im Wert von bis zu 9 Millionen Dollar (mit Lieferung der ersten Tranche über 4,5 Millionen Dollar erwartet für Ende 2026)“
— Volatus Aerospace Inc., Lagebericht (MD&A) zum 30. Juni 2026, Strategic Priorities
Wenige Seiten davor heißt es im selben Bericht, die Lieferung habe bereits begonnen; den Umsatzrückgang im zweiten Quartal erklärt das Unternehmen mit einem Rüstungsauftrag über rund 2,6 Millionen, der nun im dritten und vierten Quartal 2026 ausgeliefert werden soll. Ob es sich um denselben Auftrag handelt, lässt der Bericht offen. Merksatz: Bei Volatus lohnt es sich, bei jeder Zahl zu fragen, ob sie fest ist oder „bis zu“.
Unbequeme Wahrheit Nr. 2: Mehr Kosten, nicht mehr Umsatz
Die Rüstungswende kostet Geld, bevor sie welches bringt. Im ersten Halbjahr 2026 stiegen die Betriebskosten um 48 Prozent auf 17,0 Millionen, bei sinkendem Umsatz. Die größten Posten: Personal (6,5 nach 4,8 Millionen), Werbung und Marketing einschließlich Anleger- und Regierungskontakten (1,5 nach 0,6 Millionen), Beraterhonorare (1,7 nach 0,7 Millionen) und Reisen (0,6 nach 0,1 Millionen). Die Vergütung der Führungskräfte und Verwaltungsräte mehr als verdoppelte sich auf 1,16 Millionen. Operativ flossen im Halbjahr 10,9 Millionen ab, im ganzen Jahr 2025 waren es 7,5 Millionen. Wie lange das noch so geht, beantwortet der Lagebericht selbst:
„As a result of the Company’s business plan for the development of its products and services, the Company expects cash flow from operations to be negative until revenues increase to offset its operating expenditure.“
Übersetzung: „Infolge des Geschäftsplans zur Entwicklung ihrer Produkte und Dienstleistungen erwartet die Gesellschaft einen negativen operativen Mittelfluss, bis die Umsätze so weit steigen, dass sie die Betriebsausgaben decken.“
— Volatus Aerospace Inc., Lagebericht (MD&A) zum 30. Juni 2026, Liquidity and Capital Resources

Rechne es grob durch: Operativer Abfluss und Investitionen zusammen betrugen im ersten Halbjahr 2026 rund 12,6 Millionen. Bleibt es bei diesem Tempo, reicht die Kasse vom 30. Juni 2026 rechnerisch gut zwei Jahre — genug Zeit, aber keine Ewigkeit, zumal die angekündigten Investitionen in Mirabel von „über 10 Millionen“ zu großen Teilen noch vor dem Unternehmen liegen. Ein Rückschlag kommt aus den USA: Der Umsatz mit US-Kunden fiel im ersten Halbjahr 2026 um 68 Prozent auf 1,0 Million. Der Lagebericht nennt als Gegenwind unter anderem wachsende Beschränkungen der US-Bundesbehörden für Drohnen aus nicht verbündeten Ländern und den Vorrang von „Made in America“ bei Beschaffungen.
Unbequeme Wahrheit Nr. 3: Bezahlt wird mit neuen Aktien
Verwässerung heißt für dich als Aktionär schlicht: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen. Bei Volatus wurde der Kuchen seit der Fusion kräftig geteilt:

Von 468,8 Millionen Aktien Ende 2024 ging es auf 735,4 Millionen am 30. Juni 2026. Die Kapitalerhöhungen des Jahres 2025 brachten netto 44,8 Millionen, ausgeübte Optionsscheine und Optionen weitere 9,2 Millionen; im ersten Halbjahr 2026 kamen 32,4 Millionen aus der Platzierung im Juni und 2,3 Millionen aus Optionsscheinen dazu. Die Preise dieser Runden erzählen die Kursgeschichte: 0,12 kanadische Dollar je Einheit im Mai 2025, 0,20 im Juni, 0,52 im Juli und August, 0,60 im November 2025 und 0,65 im Juni 2026.
Und es stehen weitere Aktien bereit. Zum 30. Juni 2026 waren 42,2 Millionen Optionsscheine offen, die meisten zu 0,20 bis 0,30 kanadischen Dollar — also weit unter dem Kurs —, dazu 17,1 Millionen Mitarbeiteroptionen und 10,7 Millionen Aktienzusagen. Hinzu kommt eine besicherte Wandelanleihe der Förderbank Investissement Québec über 10,5 Millionen, die der Gläubiger zu 0,202 kanadischen Dollar je Aktie wandeln kann, also in rund 52 Millionen Aktien. Alles zusammen wären es rund 857 Millionen Aktien. Wir haben die Wandelanleihe zusätzlich als Beifang notiert. Laut Lagebericht zum 30. Juni 2026 haben die Aktionäre auf der Hauptversammlung im Mai 2026 dem Verwaltungsrat erlaubt, die Aktien im Verhältnis von bis zu 20 zu 1 zusammenzulegen. Das ändert an deinem Anteil nichts, lässt aber die Aktienzahl kleiner aussehen.
Unbequeme Wahrheit Nr. 4: Ein gebrochener Kreditvertrag und eine stehengebliebene Arbeitsnotiz
Volatus hat bei der staatlichen Exportbank Export Development Canada einen Kredit über 6,75 Millionen, verzinst mit dem Referenzzins der kanadischen Banken (Prime Rate) plus 8 Prozentpunkten. Der Vertrag verlangt ein Mindestergebnis. Zum Jahresende 2025 hat Volatus es verfehlt:
„The Company was in breach of its EBITDA covenant as at December 31, 2025, and received a formal waiver from EDC subsequent to year-end.“
Übersetzung: „Die Gesellschaft hat zum 31. Dezember 2025 gegen ihre EBITDA-Kreditauflage verstoßen und nach dem Jahresende einen förmlichen Verzicht der EDC erhalten.“
— Volatus Aerospace Inc., Lagebericht (MD&A) zum 30. Juni 2026, Covenant Compliance and Debt Obligations
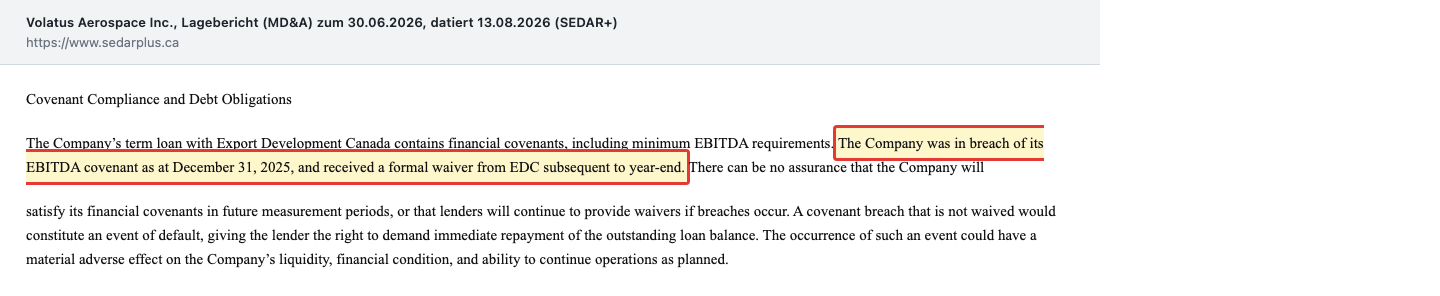
Eine Kreditauflage ist eine Bedingung im Kreditvertrag, etwa ein Mindestgewinn; wird sie gerissen, darf die Bank den Kredit sofort fällig stellen. Die EDC hat am 3. Februar 2026 darauf verzichtet. Zum 30. Juni 2026 ist laut Quartalsabschluss aber nur die vierteljährlich geprüfte Auflage erfüllt, ein Mindest-Umlaufvermögen. Die gerissene Auflage wird nur einmal im Jahr geprüft — und für den nächsten Termin schreibt das Unternehmen selbst:
„Based on management’s current forecasts, the Company does not expect to satisfy the fixed charge coverage ratio at December 31, 2026.“
Übersetzung: „Nach den aktuellen Prognosen des Managements erwartet die Gesellschaft nicht, die Kennziffer zur Deckung fester Belastungen zum 31. Dezember 2026 zu erfüllen.“
— Volatus Aerospace Inc., Quartalsabschluss zum 30. Juni 2026, Anhangangabe 13
Ohne erneuten Verzicht oder eine Vertragsänderung wäre das ein Kündigungsgrund: Die Bank dürfte die 6,75 Millionen sofort fällig stellen. Bei 59,2 Millionen Kasse ist das keine Existenzfrage. Aber es zeigt, dass das Management selbst für das Jahresende 2026 keine Ergebnis-Wende erwartet, die für eine Kreditauflage reicht.
Der zweite Befund in diesem Kapitel ist kleiner, sagt aber viel über die Sorgfalt. Im Lagebericht zum 30. Juni 2026, einem Pflichtdokument, steht mitten im Text ein Satz, der erkennbar als interne Arbeitsanweisung formuliert ist:
„Adjusted EBITDA loss for the three months ended June 30, 2026, was $(4,352,154), compared to $(291,460) in Q2 2025, and the reconciliation table below requires correction and the addition of six-month columns.“
Übersetzung: „Der bereinigte EBITDA-Verlust betrug in den drei Monaten bis zum 30. Juni 2026 4.352.154 Dollar nach 291.460 Dollar im zweiten Quartal 2025, und die Überleitungstabelle unten muss korrigiert und um Sechsmonatsspalten ergänzt werden.“
— Volatus Aerospace Inc., Lagebericht (MD&A) zum 30. Juni 2026, Adjusted EBITDA

Die Tabelle darunter zeigt tatsächlich nur das Quartal. Es bleibt nicht bei dieser Stelle. Derselbe Bericht vergleicht den operativen Mittelabfluss des Halbjahres mit 1.656.788 Dollar im Vorjahr — die Kapitalflussrechnung nennt 1.418.635 Dollar; die höhere Zahl ist in Wahrheit der Investitionsabfluss des laufenden Halbjahres. Er meldet die Ermächtigung zur Aktienzusammenlegung als beschlossen auf einer Hauptversammlung „held on May 7, 2026“ — einberufen war sie laut Informationsrundschreiben für den 22. Mai 2026 — und kündigt dieselbe Abstimmung an zwei anderen Stellen weiterhin für die „kommende“ Hauptversammlung an. Und der Konzernabschluss 2025 nennt als frühesten Termin für die vorzeitige Tilgung der Wandelanleihe den 18. Juni 2028, der Lagebericht zum selben Jahr den 21. Oktober 2027. Selbst die gerissene Kreditauflage heißt im Lagebericht zum 30. Juni 2026 „EBITDA covenant“, im zugehörigen Quartalsabschluss dagegen Deckungsgrad fester Belastungen („fixed charge coverage ratio“). Keiner dieser Punkte verändert die Kasse. Aber der Abschluss zum 30. Juni 2026 ist, wie bei kanadischen Quartalsberichten üblich, nicht geprüft — und Sorgfalt im Kleinen ist das, worauf du dich bei ungeprüften Zahlen verlassen musst.
Bewertung: was du für eine Drohnen-Geschichte zahlst
Jetzt rechnen wir zusammen. Am 25. September 2026 schloss die Aktie an der TSX bei 0,58 kanadischen Dollar. Mit 735.393.892 Aktien (30. Juni 2026) ergibt das einen Börsenwert von rund 427 Millionen kanadischen Dollar. Die Gegenprobe passt: Zum Preis der Platzierung vom Juni 2026 (0,65) wären es rund 478 Millionen gewesen. Zieht man die Kasse ab und addiert Kredite und Wandelanleihe, bleibt ein Unternehmenswert von rund 386 Millionen.
Was bekommt man dafür?
- Umsatz: In den letzten vier berichteten Quartalen (drittes Quartal 2025 bis zweites Quartal 2026) setzte Volatus 32,0 Millionen um. Der Börsenwert entspricht dem 13,3-Fachen, der Unternehmenswert dem 12,1-Fachen. Für einen Dienstleister und Händler mit einem Drittel Bruttomarge ist das sehr viel — der Preis setzt auf die Rüstungs-Zukunft, nicht auf das heutige Geschäft.
- Gewinn: Es gibt keinen. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden; der Verlust der letzten vier Quartale lag bei 25,1 Millionen.
- Buchwert: Das Eigenkapital betrug zum 30. Juni 2026 88,6 Millionen, davon 35,3 Millionen Firmenwert und immaterielle Werte aus Übernahmen. Die Börse zahlt knapp das Fünffache des Buchwerts. Den Firmenwert von 20,7 Millionen testet das Unternehmen übrigens mit Umsatzmultiplikatoren vergleichbarer börsennotierter Firmen — steigen die Bewertungen der Branche, stützt das die Bilanz, fallen sie, drückt es sie.
Ehrlich eingeordnet: Die Aktie hat einen weiten Weg hinter sich. Laut Unternehmen stieg der Kurs 2025 um 279 Prozent. In den zwölf Monaten bis zum 25. September 2026 lag der höchste Schlusskurs bei 0,88 kanadischen Dollar (März 2026, rund um den Wechsel an die TSX), der niedrigste bei 0,46 (30. Juli 2026). Der Kurs von 0,58 setzt voraus, dass aus der Pipeline feste Aufträge werden, die Fabrik in Mirabel ausgelastet wird und Volatus die Verluste in Richtung Gewinnschwelle dreht. Nichts davon ist unmöglich — belegt ist es zum 30. Juni 2026 nicht. Wer sehen will, wie ein anderer Drohnenhersteller mit Rüstungsaufträgen umgeht, findet das in unserer Analyse zu Red Cat; einen Anbieter von Drohnenabwehr und autonomen Systemen haben wir mit Ondas untersucht.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Die Kasse ist voll. 59,2 Millionen kanadische Dollar zum 30. Juni 2026, 63,8 Millionen Netto-Umlaufvermögen, verzinsliche Kredite nur 9,7 Millionen; nach Unternehmensangabe reicht das für mindestens zwölf Monate, beim Tempo des ersten Halbjahres rechnerisch gut zwei Jahre.
- Politischer Rückenwind. Kanadas Rüstungsstrategie vom Februar 2026 will 70 Prozent der Beschaffung an kanadische Firmen vergeben und nennt Drohnen ausdrücklich; Volatus ist in allen fünf Bereichen des staatlichen Drohnen-Lieferantenpools zugelassen.
- Eigene Fertigung und Zulassungen. Eine Fabrik in Mirabel, in Betrieb seit Juni 2026 und offiziell eröffnet am 29. September 2026, eine Frachtdrohne mit seltener Transport-Canada-Anerkennung, erste Aufträge bei Kanadas Streitkräften und NATO-Verbündeten.
- Ein stabiles Grundgeschäft. Inspektions- und Ausbildungsdienste mit gut einem Drittel Bruttomarge, darunter ein Rahmenvertrag über rund 100.000 Meilen Stromleitungen bis August 2028.
- Führung mit eigenem Einsatz. Vorstandschef Glen Lynch und Verwaltungsratschef Ian McDougall hielten laut Rundschreiben vom April 2026 je gut 13 Prozent der damaligen Aktien.
Was dagegen spricht:
- Kein Wachstum. Umsatz 2025 mit 34,2 Millionen auf dem Stand von 2023, im ersten Halbjahr 2026 minus 13,8 Prozent; das US-Geschäft brach um 68 Prozent ein.
- Wachsende Verluste. Nettoverlust von 9,7 (2023) auf 22,0 Millionen (2025), im ersten Halbjahr 2026 14,1 Millionen; Betriebskosten plus 48 Prozent.
- Verwässerung. 57 Prozent mehr Aktien in 18 Monaten, rund 857 Millionen voll verwässert, eine weit im Geld liegende Wandelanleihe.
- „Bis zu“ statt fest. Vom Armeeauftrag über bis zu 5.000 Systeme sind 100 fest; die erste Tranche des NATO-Auftrags wurde zweimal verschoben.
- Kreditauflage und Sorgfalt. Eine verfehlte Kreditauflage zum Jahresende 2025 und ein vom Management selbst erwarteter erneuter Verstoß zum Jahresende 2026, eine stehengebliebene Arbeitsnotiz und mehrere Widersprüche im ungeprüften Halbjahresbericht.
Ein menschliches Fazit
Erinnerst du dich an die Bis-zu-Falle vom Anfang? Bei Volatus wäre es zu einfach, zu sagen: alles nur Schlagzeilen. Das Unternehmen hat echte Kunden, eine echte Fabrik, eine volle Kasse und sitzt in einem Markt, in den Kanada und seine Verbündeten gerade viel Geld lenken. Das unterscheidet es von vielen Werten, die über ähnliche Meldungen in die Ranglisten kommen.
Die Falle liegt woanders. Die Schlagzeilen sprechen von bis zu 5.000 Drohnen, bis zu 9 Millionen und einer Plattform für die nationale Souveränität. Die Abschlüsse zeigen drei Jahre ohne Umsatzwachstum, einen mehr als verdoppelten Verlust, 57 Prozent mehr Aktien und einen Halbjahresbericht, in dem noch eine Arbeitsnotiz steht. Beides stimmt. Aber nur das eine ist unterschrieben.
Der nächste harte Prüfstein hat ein Datum: der Quartalsbericht zum 30. September 2026. Dann zeigt sich, ob die verschobenen Rüstungslieferungen im Umsatz ankommen, ob die Kosten langsamer steigen als die Erlöse und ob Kanada von seinen Optionen Gebrauch macht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsabschluss zum 30. Juni 2026 (IAS 34, ungeprüft) und Lagebericht (MD&A) zum 30. Juni 2026, beide datiert 13. August 2026 (Kopien der SEDAR+-Einreichung)
- Meldung zu den Zahlen des zweiten Quartals 2026 (13. August 2026)
- Lagebericht (MD&A) zum 31. März 2026 (datiert 14. Mai 2026)
- Konzernabschluss 2025 mit Bestätigungsvermerk BDO Canada LLP vom 30. März 2026 und Lagebericht (MD&A) zum Geschäftsjahr 2025
- Konzernabschluss 2024 (Vergleichszahlen 2023, Fusion vom 30. August 2024)
- Informationsrundschreiben zur Hauptversammlung vom 13. April 2026
- Unternehmensmeldungen vom 8. September 2026 (Drohnen-Lieferantenpool), 10. September 2026 (Streitkräfte-Auftrag), 22. September 2026 (V-Cortex) und 29. September 2026 (offizielle Eröffnung Mirabel)
- Pflichtveröffentlichungen des Unternehmens auf SEDAR+ und der Finanzberichte-Seite des Unternehmens; bei der SEC unter CIK 0001547452 nur Form-D-Anzeigen
- Kursdaten: Schlusskurse an der Toronto Stock Exchange bis 25. September 2026; Kennzahlen des Scanner-Universums: Quelle Fundamentaldaten, Datenstand 11. August 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Kurs- und Börsenwertangaben zum 25. September 2026. Die Meldungen des Unternehmens wurden zuletzt am 29. September 2026 geprüft; jüngste Meldung ist die vom 29. September 2026 zur offiziellen Eröffnung der Fabrik in Mirabel. Alle Beträge in kanadischen Dollar (C$).
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien kleiner, verlustschreibender Technologie- und Rüstungsunternehmen sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 9,9 | 29,8 | 34,9 | 27,1 | 34,2 |
| Betriebsergebnis (EBIT) | -2,0 | -7,2 | -9,1 | -10,9 | -14,9 |
| Nettogewinn | -3,7 | -4,6 | -9,5 | -13,1 | -21,4 |
| Nettomarge | -37,1 % | -15,5 % | -27,1 % | -48,4 % | -62,5 % |
| Gewinn je Aktie | -0,02 C$ | -0,02 C$ | -0,04 C$ | -0,05 C$ | -0,04 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Kasse und Bilanz positiv
- Zum 30. Juni 2026 lagen 59,2 Millionen kanadische Dollar in der Kasse, nach 1,6 Millionen Ende 2024; das Netto-Umlaufvermögen betrug 63,8 Millionen, die verzinslichen Kredite 9,7 Millionen. Nach Unternehmensangabe reicht die Kasse für mindestens zwölf Monate.
- Marktumfeld Rüstung positiv
- Kanadas Rüstungsstrategie vom Februar 2026 bevorzugt kanadische Anbieter und nennt Drohnen ausdrücklich. Volatus ist seit September 2026 in allen fünf Bereichen des staatlichen Drohnen-Lieferantenpools zugelassen und hat einen ersten Auftrag der Streitkräfte.
- Umsatzentwicklung negativ
- Der Umsatz lag 2025 mit 34,2 Millionen kanadischen Dollar auf dem Niveau von 2023 (34,9 Millionen) und fiel im ersten Halbjahr 2026 um 13,8 Prozent; das US-Geschäft brach um 68 Prozent ein.
- Verluste und Mittelabfluss negativ
- Der Nettoverlust stieg von 9,7 Millionen (2023) auf 22,0 Millionen (2025) und betrug im ersten Halbjahr 2026 14,1 Millionen; die Betriebskosten wuchsen um 48 Prozent, operativ flossen 10,9 Millionen ab. Zum 31. Dezember 2025 war eine Kreditauflage der EDC verletzt, für den 31. Dezember 2026 erwartet das Management den nächsten Verstoß.
- Verwässerung negativ
- Die Aktienzahl stieg von 468,8 Millionen (31. Dezember 2024) auf 735,4 Millionen (30. Juni 2026). Mit allen Optionsscheinen, Optionen, Aktienzusagen und der Wandelanleihe zu 0,202 kanadischen Dollar wären es rund 857 Millionen.
- Verlässlichkeit der Angaben neutral
- Der ungeprüfte Lagebericht zum 30. Juni 2026 enthält eine stehengebliebene Arbeitsnotiz und mehrere Widersprüche; Auftragsmeldungen nennen Obergrenzen („bis zu 5.000 Systeme“), fest bestellt waren am 10. September 2026 100 Systeme. Der Jahresabschluss 2025 ist uneingeschränkt testiert.
Volatus Aerospace hat sich nach der Fusion von 2024 mit viel neuem Aktienkapital eine volle Kasse verschafft: 59,2 Millionen kanadische Dollar zum 30. Juni 2026. Das Geschäft selbst wächst aber nicht — der Umsatz 2025 lag auf dem Stand von 2023, der Verlust hat sich mehr als verdoppelt, die Aktienzahl ist in 18 Monaten um 57 Prozent gestiegen. Die Rüstungsgeschichte ist real, aber bisher klein: Vom Armeeauftrag über bis zu 5.000 Drohnen sind 100 fest bestellt. Der nächste Prüfstein ist der Quartalsbericht zum 30. September 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich funktioniert, die entscheidende operative Frage aber offen ist: ob aus der Rüstungs-Pipeline Umsatz wird, bevor das Geld aufgebraucht ist. Rot wäre falsch: Zum 30. Juni 2026 liegen 59,2 Millionen kanadische Dollar in der Kasse, beim Tempo des ersten Halbjahres reicht das rechnerisch gut zwei Jahre; das Eigenkapital ist positiv, der EDC-Kredit über 6,75 Millionen ließe sich notfalls aus der Kasse tilgen, der Abschluss 2025 ist uneingeschränkt testiert, und es gibt keinen Hinweis auf eine Gefährdung der Unternehmensfortführung. Grün wäre ebenso falsch: Der Umsatz stagniert seit 2023, der Verlust hat sich mehr als verdoppelt, die Kasse wurde mit 57 Prozent mehr Aktien gefüllt, zum Jahresende 2025 war eine Kreditauflage verletzt, für Ende 2026 erwartet das Management den nächsten Verstoß, und der jüngste Halbjahresbericht zeigt Nachlässigkeiten. Zu einem Börsenwert vom rund 13-Fachen des Umsatzes preist der Markt eine Zukunft ein, die in den Abschlüssen noch nicht steht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQX-Kürzel TAKOF; geführt wird die Firma bei uns unter ihrer Heimatnotierung FLT an der Toronto Stock Exchange (Datensatz FLT.TO). Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor.
- Volatus ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den kanadischen Pflichtdokumenten über SEDAR+: Konzernabschlüsse 2024 und 2025, Lageberichte 2025, zum 31.03.2026 und zum 30.06.2026, Quartalsabschluss zum 30.06.2026, Informationsrundschreiben vom 13.04.2026 und Meldungen bis 29.09.2026. Die Halbjahresdokumente wurden als Kopie der SEDAR+-Einreichung gelesen, weil SEDAR+ automatisierte Abrufe blockiert.
- Die Vergleichszahlen für 2023 stammen von der Volatus Aerospace Corp. vor der Fusion vom 30.08.2024; bilanziell gilt sie als Käufer der Drone Delivery Canada. Aktienzahlen vor der Fusion sind wegen des Tauschverhältnisses von 1,785 nicht vergleichbar und fehlen deshalb im Chart.
- Der Quartalsabschluss zum 30.06.2026 ist, wie bei kanadischen Zwischenabschlüssen üblich, nicht geprüft. Wo Lagebericht und Kapitalflussrechnung voneinander abweichen, gilt in dieser Analyse die Kapitalflussrechnung.
Aktien-Wächter
Diese Analyse ist Stand 29. September 2026. Was sich seitdem bei FLT.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Volatus Aerospace Inc. (FLT.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Volatus Aerospace ist ein kanadisches Unternehmen für Drohnen und Luftdienstleistungen mit Sitz in Vaughan bei Toronto und einer Fabrik in Mirabel bei Montréal. Es fliegt Inspektionen für Pipelines und Stromnetze, verkauft und wartet Drohnen, bildet Piloten aus und liefert Aufklärungs- und Ausbildungssysteme an Verteidigungsorganisationen der NATO und ihrer Verbündeten. 2025 setzte es 34,2 Millionen kanadische Dollar um.
Es ist dieselbe Aktie an drei Handelsplätzen. FLT ist das Kürzel an der Toronto Stock Exchange, der Heimatbörse mit der eigentlichen Preisbildung in kanadischen Dollar; dorthin wechselte Volatus am 20. März 2026 von der TSX Venture Exchange. TAKOF ist das Kürzel am US-Markt OTCQX, ABB.F die Frankfurter Notierung.
Weil Volatus kein US-Meldeunternehmen ist. Die Gesellschaft wurde 2011 in British Columbia gegründet, ist seit dem 30. September 2025 nach kanadischem Bundesrecht verfasst, notiert an der Toronto Stock Exchange und berichtet nach kanadischem Recht über die Plattform SEDAR+: testierter Jahresabschluss mit Lagebericht sowie Quartalsabschlüsse mit Lagebericht. Bei der SEC liegen unter der Kennnummer 0001547452 nur Form-D-Anzeigen ohne Zahlenwerk.
Fest bestellt hat Kanada 100 taktische Aufklärungsdrohnen. Der Beschaffungsrahmen sieht höchstens 5.000 kanadische Dollar je System vor, der feste Teil ist also höchstens 0,5 Millionen wert. Die Optionen auf bis zu 4.900 weitere Systeme sind nach Angabe von Volatus weder feste Bestellung noch Auftragsbestand noch Umsatz; ob sie gezogen werden, entscheidet allein Kanada.
Nein. Der Nettoverlust betrug 2023 9,7, 2024 13,3 und 2025 22,0 Millionen kanadische Dollar, im ersten Halbjahr 2026 weitere 14,1 Millionen. Operativ flossen im ersten Halbjahr 2026 10,9 Millionen ab. Das Unternehmen erwartet selbst negative operative Mittelflüsse, bis der Umsatz die Betriebsausgaben deckt.
Die Zahl der Aktien stieg von 468,8 Millionen Ende 2024 auf 735,4 Millionen am 30. Juni 2026, ein Plus von 57 Prozent. Dazu kommen 42,2 Millionen Optionsscheine, 17,1 Millionen Mitarbeiteroptionen, 10,7 Millionen Aktienzusagen und eine Wandelanleihe über 10,5 Millionen zu 0,202 kanadischen Dollar je Aktie — zusammen rund 857 Millionen Aktien.
Zum 30. Juni 2026 waren es 59,2 Millionen kanadische Dollar, nach 1,6 Millionen Ende 2024. Das Geld stammt aus Kapitalerhöhungen, zuletzt 34,5 Millionen zu 0,65 kanadischen Dollar je Aktie im Juni 2026. Beim Mittelabfluss des ersten Halbjahres 2026 reicht die Kasse rechnerisch gut zwei Jahre.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.