Sierra Madre: Eine echte Silbermine, laut beworben — und was die eigenen Berichte leiser sagen
250.000 US-Dollar für zwei Monate Werbung, 37.226 US-Dollar Gewinn im zweiten Quartal 2026: Sierra Madre Gold and Silver (TSXV: SM, OTCQX: SMDRF) fördert in Mexiko echtes Silber — und bezahlt dafür, dass Anleger davon lesen. Die eigenen Berichte sagen leiser: Der Gewinn 2025 war zu drei Vierteln eine Steuergutschrift, die Kosten je Unze haben sich verdoppelt, die Aktienzahl stieg in acht Monaten um 39 Prozent. Die Werbung erzählt die Geschichte, die Anhangangaben erzählen den Preis.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 1,50 C$ 0,00 %
- Marktkapitalisierung
- 0,3 Mrd. C$
- KGV
- 20,7
- Wachstums-Score
- 6/10
- AAQS
- 6/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,10 C$ bis 3,10 C$ · Letzter Kurs: 1,50 C$ (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich anfühlt wie gründliche Recherche: Wir halten für wichtig, was wir oft hören. Liest du innerhalb einer Woche denselben Firmennamen in einem Newsletter, in einem Portal-Artikel und in einem Forum, fühlt sich das an wie drei unabhängige Bestätigungen. Nennen wir das die Lautsprecher-Falle: Wir verwechseln Lautstärke mit Bedeutung — und fragen zu selten, wer den Lautsprecher bezahlt hat.
Sierra Madre Gold and Silver Ltd. ist ein gutes Übungsfeld, und zwar gerade deshalb, weil hier nicht alles Luft ist. Das Unternehmen fördert in Mexiko wirklich Silber und Gold, es hat 2025 wirklich 25 Millionen US-Dollar umgesetzt und seit Juni 2026 wirklich keine Bankschulden mehr. Gleichzeitig hat es im September 2026 eine Werbekampagne über 250.000 US-Dollar eingekauft, und auf einem großen deutschen Börsenportal erschien ein als Anzeige gekennzeichneter Artikel über die Aktie. Machen wir also einen Deal: Wir lassen die Lautsprecher aus und lesen, was das Unternehmen selbst in seine Abschlüsse und Lageberichte schreibt — dort, wo jede Zahl einen Prüfer oder eine Aufsicht hinter sich hat. Am Ende entscheidest du selbst.

Was Sierra Madre eigentlich macht
Sierra Madre Gold and Silver Ltd. ist eine Gesellschaft nach dem Recht von British Columbia mit Sitz in Vancouver. Das Geschäft liegt vollständig in Mexiko und besteht aus drei Bausteinen, die sehr unterschiedlich weit sind.
Der erste und einzige, der Geld verdient, ist die Guitarra-Mine im historischen Bergbaubezirk Temascaltepec im Bundesstaat México, südwestlich von Mexiko-Stadt. Sierra Madre hat sie im März 2023 von First Majestic Silver gekauft, dem großen kanadischen Silberproduzenten, der die Mine bis Mitte 2018 betrieben und dann stillgelegt hatte. Sierra Madre hat Mitte 2024 wieder angefahren und meldet seit dem 1. Januar 2025 kommerzielle Produktion. Gefördert wird untertage aus drei Bereichen — Guitarra selbst, Coloso und Nazareno —, aufbereitet in einer eigenen Flotationsanlage mit einer Nennkapazität von 500 Tonnen am Tag. Heraus kommt ein Silber-Gold-Konzentrat, das per Abnahmevertrag vollständig an den Schweizer Rohstoffhändler MRI Trading AG geht. Im ersten Halbjahr 2026 waren das 135.697 Unzen Silber und 1.981 Unzen Gold.
Der zweite Baustein ist die Del-Toro-Mine in Chalchihuites im Bundesstaat Zacatecas. Sierra Madre hat sie am 19. Juni 2026 ebenfalls von First Majestic übernommen — mit drei erschlossenen Untertagebereichen, einer Aufbereitung für 2.000 Tonnen am Tag und einer genehmigten Trockenhalde. Der Haken steht im Anhang: Die Mine ist seit Januar 2020 außer Betrieb. Ein Neustart ist nach der Unternehmenspräsentation vom September 2026 frühestens für Mitte 2027 geplant, Produktion für Mitte 2028.
Der dritte Baustein ist das Explorationsprojekt Tepic in Nayarit, fünf Konzessionen über 2.612,5 Hektar, ohne Produktion. Die Konzessionen gingen nach einem Gerichtsverfahren 2025 lastenfrei auf das Unternehmen über.
Woran Sierra Madre also heute verdient: an einer einzigen, wieder angefahrenen Mine, deren Metall zu Weltmarktpreisen an einen einzigen Käufer geht. Silber brachte im ersten Halbjahr 2026 im Schnitt 80,48 US-Dollar je Unze, Gold 4.727 US-Dollar. Das Unternehmen sichert diese Preise ausdrücklich nicht ab — es will Aktionären bewusst den vollen Hebel auf die Edelmetallpreise geben, nach oben wie nach unten.
Die Firmengeschichte für Anleger
-
2023
Guitarra von First Majestic übernommen
Im März 2023 kaufte Sierra Madre die seit Mitte 2018 stillgelegte Mine. Der Verkäufer First Majestic ist heute größter Aktionär — die Verbindung prägt Kredit, Kaufpreise und Freistellungen.
-
2024
Wiederanlauf mit teurem Kredit
Mitte 2024 lief die Mine wieder an, finanziert unter anderem mit 5 Mio. US$ von First Majestic zu 15 % Zins. Im März 2024 platzierte Sierra Madre Aktien noch zu 0,28 C$.
-
2025
Erstes Jahr kommerzieller Produktion
Umsatz 25,0 Mio. US$ und erstmals ein Jahresgewinn — zu drei Vierteln allerdings eine Steuergutschrift. Im Juli 2025 kamen 19,5 Mio. C$ aus einer Platzierung.
-
2026
Del Toro gekauft, 57,5 Mio. C$ eingesammelt
Am 19.06.2026 übernahm Sierra Madre die seit 2020 ruhende Del-Toro-Mine; die begleitende Kapitalerhöhung zu 1,30 C$ ließ die Aktienzahl auf über 250 Millionen steigen.
-
2026
Schuldenfrei, aber mit steigenden Kosten
Im Juni 2026 war der First-Majestic-Kredit getilgt. Zugleich verdoppelten sich die Kosten je Unze, und die erste Ausbaustufe rutschte vom zweiten ins dritte Quartal 2026.
Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Ein Punkt vorweg, weil er die gesamte Beleglage prägt: Von Sierra Madre gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q), auch keinen der für kanadische Großunternehmen üblichen Jahresberichte (40-F) bei der US-Börsenaufsicht SEC. In deren Datenbank steht unter der Kennnummer 0001939801 zwar ein Eintrag, darunter liegen aber nur zwei sogenannte Form-D-Anzeigen vom 21. September 2022 und 7. August 2025 — kurze Meldungen über Privatplatzierungen an US-Anleger, ohne Zahlenwerk. Als Handelsplatz ist dort ausschließlich „OTC“ vermerkt.
Das ist bei einer kanadischen Gesellschaft mit Heimatnotierung an der TSX Venture Exchange normal und kein Warnsignal — dieselbe Lage hatten wir schon in unserer Analyse zu Southern Cross Gold. Die TSX Venture ist die kanadische Börse für kleinere Unternehmen und ein regulierter Handelsplatz mit eigenen Pflichten. Berichtet wird nach kanadischem Recht (National Instrument 51-102): ein von einem Wirtschaftsprüfer testierter Konzernabschluss nach IFRS mit Lagebericht — im Original „Management’s Discussion and Analysis“, kurz MD&A — und Quartalsabschlüsse mit eigenem Lagebericht. Alle gehen über die kanadische Veröffentlichungsplattform SEDAR+. Den Jahresabschluss 2025 hat BDO Canada LLP am 28. April 2026 geprüft; das Vorjahr hatte noch ein anderer Prüfer testiert. Der jüngste Bericht ist der zum 30. Juni 2026, sein Lagebericht datiert vom 25. August 2026.
Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens (TSXV/SEDAR+)“. Und weil zwei Währungen im Spiel sind: Die Bilanz steht in US-Dollar, die Aktie wird an der Heimatbörse in kanadischen Dollar (C$) gehandelt. Umgerechnet wird nur, wo es nötig ist — mit dem Kurs vom 25. September 2026 (1 US-Dollar = 1,4146 kanadische Dollar).
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über unseren hauseigenen Aktien-Scanner. Sierra Madre kam auf die Rechercheliste, weil der Wert unter seinem US-Kürzel SMDRF in der Rangliste besonders gefragter Werte eines großen deutschen Börsenportals auftauchte. Hinter vier Kürzeln steckt dabei dieselbe Aktie: SM an der TSX Venture Exchange, die Heimatbörse und eigentliche Preisbildung; SMDRF am US-Markt OTCQX, einem außerbörslichen Handelsplatz ohne die Zulassungspflichten einer regulierten US-Börse; und 409 in Frankfurt. Bei uns wird die Firma deshalb unter ihrer Heimatnotierung SM geführt.
Warum ein Wert, den kaum jemand kennt, plötzlich viel gesucht wird, hat hier eine dokumentierte Antwort — und sie ist der eigentliche Grund für die Lautsprecher-Falle vom Anfang. Am 10. September 2026 hat Sierra Madre einen Vertrag mit der Marketingfirma New Era Publishing gemeldet: zwei Monate Werbung ab Ende September für 250.000 US-Dollar. Am 19. September erschien auf demselben Börsenportal, auf dessen Rangliste der Wert stand, ein Artikel über die Aktie, der ausdrücklich als Anzeige gekennzeichnet ist:
„Anzeige/Werbung - Dieser Artikel erscheint im Auftrag von Sierra Madre Gold and Silver Ltd.!“
— Kennzeichnung des Artikels „Sierra Madre sichert La Guitarra ab und plant weiteres Wachstum“, wallstreet-online, 19. September 2026
Weiter unten im selben Artikel steht, dass die verbreitende Schweizer IR-Agentur einen entgeltlichen Beratervertrag mit Sierra Madre unterhält. Das ist sauber offengelegt und völlig legal. Aber es heißt: Was du über diese Aktie in diesen Wochen liest, ist zu einem Teil bezahlt.
Zur Aktualitätsprobe: Nach dem Quartalsbericht vom 27. August 2026 gab es genau eine Unternehmensmeldung, die vom 10. September 2026. Sie berichtet, dass zwei Notstromaggregate mit je 1.500 Kilowatt an der Aufbereitung in Betrieb sind — zwischen Januar und August 2026 stand die Anlage wegen Netzausfällen 278 Stunden still, gut elf Produktionstage —, dazu den Werbevertrag und 350.000 neue Mitarbeiteroptionen zu 1,56 kanadischen Dollar. Alles, was hier im Präsens über einen Zustand steht, stützt sich auf den 30. Juni 2026 oder später.
Die Zahlen über die Jahre — ehrlich gewürdigt
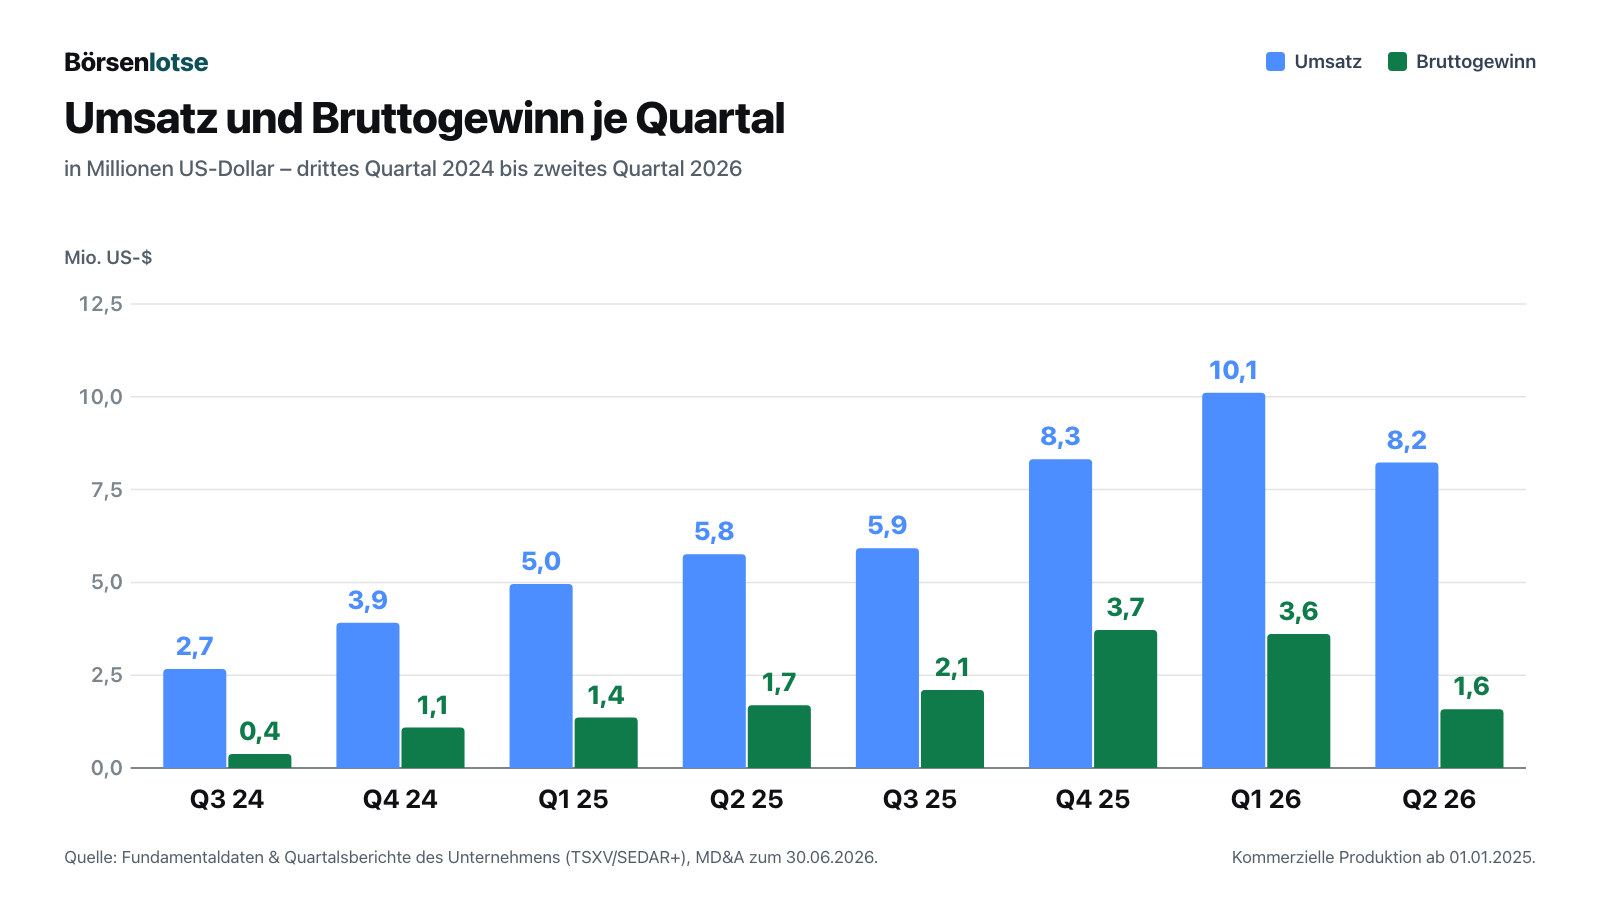
Fangen wir mit dem an, was wirklich beeindruckt. Wer eine stillgelegte Mine kauft und sie wieder in Gang bringt, scheitert oft schon am Anfahren. Sierra Madre hat es geschafft: Der Umsatz stieg von 6,6 Millionen US-Dollar 2024 — dem Jahr des Probebetriebs — auf 25,0 Millionen 2025. Der Bruttogewinn wuchs von 1,5 auf 8,9 Millionen, der operative Mittelzufluss drehte von minus 3,6 auf plus 4,1 Millionen US-Dollar. Im ersten Quartal 2026 kam mit 10,1 Millionen US-Dollar der höchste Quartalsumsatz der Firmengeschichte.
Auch die Bilanz hat sich sichtbar verbessert. Zum 30. Juni 2026 lagen 22,2 Millionen US-Dollar in der Kasse, das Netto-Umlaufvermögen betrug 25,0 Millionen. Den teuren Kredit von First Majestic — 5 Millionen US-Dollar zu 15 Prozent Zins — hat Sierra Madre im Februar und Juni 2026 vollständig zurückgezahlt; seitdem gibt es keine Finanzschulden. Nach dem Stichtag kamen durch ausgeübte Optionsscheine rund 5,3 Millionen US-Dollar dazu. Das Eigenkapital stieg auf 106,1 Millionen US-Dollar, auch weil die Kapitalerhöhung für Del Toro brutto 57,5 Millionen kanadische Dollar einbrachte.
Und jetzt die zweite Hälfte des Bildes, die in den Werbetexten nicht vorkommt. Der Umsatzsprung des ersten Halbjahres 2026 auf 18,3 Millionen US-Dollar (Vorjahr: 10,7 Millionen) kam nicht aus mehr Metall, sondern aus höheren Preisen. Verkauft wurden 135.697 Unzen Silber und 1.981 Unzen Gold — weniger als im ersten Halbjahr 2025 mit 139.419 und 2.118 Unzen. Die Aufbereitung verarbeitete mit 83.265 Tonnen nur knapp 4 Prozent mehr Material, bei sinkender Ausbringung: Beim Silber fiel sie von 77,9 auf 72,8 Prozent, beim Gold von 78,4 auf 69,8 Prozent. Ausbringung ist schlicht der Anteil des Metalls im Gestein, den die Anlage tatsächlich herausholt; der Rest landet in der Halde. Ein Silberpreis, der sich binnen eines Jahres mehr als verdoppelt hat, hat also überdeckt, dass die Mine operativ auf der Stelle trat.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Anzeige nicht findet. Alle stammen aus den eigenen, veröffentlichten Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Drei Viertel des Rekordgewinns 2025 waren eine Steuergutschrift
Für 2025 weist Sierra Madre einen Nettogewinn von 8,13 Millionen US-Dollar aus, 5 US-Cent je Aktie. Das klingt nach einem Durchbruch. Der Lagebericht sagt im selben Atemzug, woraus er besteht:
„Included in net income for 2025 is a deferred tax recovery of $6.10 million;“
Übersetzung: „Im Nettogewinn 2025 ist eine Erstattung latenter Steuern von 6,10 Millionen US-Dollar enthalten;“
— Sierra Madre Gold and Silver Ltd., Lagebericht (MD&A) zum Geschäftsjahr 2025, Zusammenfassung

Was steckt dahinter? Die mexikanische Tochter hat aus den Verlustjahren vor dem Neustart Verlustvorträge, also das Recht, künftige Gewinne mit alten Verlusten zu verrechnen. Sobald ein Unternehmen es für „wahrscheinlicher als nicht“ hält, dass es diese Verluste nutzen kann, darf es den künftigen Steuervorteil als Vermögenswert in die Bilanz stellen — und bucht ihn dabei einmalig als Ertrag. Das ist ein Vertrauensbeweis des Managements in die eigene Mine, aber kein Geld. Vor Steuern verdiente Sierra Madre 2025 2,57 Millionen US-Dollar.
Seit 2026 läuft der Effekt rückwärts: Jedes Quartal wird ein Teil dieses Steuervermögens verbraucht und als Aufwand gebucht, obwohl kaum Steuern gezahlt werden. Dazu kommt eine mexikanische Sonderabgabe von 8,5 Prozent auf das Bergbauergebnis. Im ersten Halbjahr 2026 blieben von 2,22 Millionen US-Dollar Vorsteuergewinn nach 1,85 Millionen Steueraufwand nur 0,38 Millionen übrig, im zweiten Quartal allein 37.226 US-Dollar. Merksatz: Der Gewinn von 2025 war zu drei Vierteln ein Buchungseffekt, und der Gewinn von 2026 bezahlt ihn zurück.
Unbequeme Wahrheit Nr. 2: Die Kosten je Unze haben sich verdoppelt — und die Kennzahl wurde umgestellt
Die wichtigste Zahl einer Silbermine sind die Barkosten je Unze: Was kostet es, eine Unze aus dem Berg zu holen, aufzubereiten und zu verhütten? Bei Sierra Madre steht diese Zahl für das erste Halbjahr 2026 ganz oben im Lagebericht:
„Cash costs for H1 2026 were $48.65 per silver equivalent (“AgEq”) ounce (i) produced, as compared to $24.69 per AgEq oz produced in H1 2025“
Übersetzung: „Die Barkosten betrugen im ersten Halbjahr 2026 48,65 US-Dollar je produzierter Unze Silberäquivalent, verglichen mit 24,69 US-Dollar je produzierter Unze im ersten Halbjahr 2025“
— Sierra Madre Gold and Silver Ltd., Lagebericht (MD&A) zum 30. Juni 2026, Overall Performance

Silberäquivalent heißt: Das Gold wird über das Preisverhältnis in Silber umgerechnet, damit beide Metalle in einer Zahl stehen. Die Gründe für den Anstieg nennt das Unternehmen offen: mehr verdünntes, ärmeres Gestein aus Erschließungsstollen, sinkende Ausbringung, 56 Prozent mehr Personal im Vorgriff auf den Ausbau, höhere Lizenzgebühren und Förderabgaben wegen der hohen Metallpreise, ein stärkerer Peso und Stromausfälle.
Zwei Dinge sollte man dazu wissen. Erstens hat Sierra Madre die Kennzahl ausgerechnet in diesem Quartal umgestellt: von „je verkaufter“ auf „je produzierter“ Unze und auf ein festes Umrechnungsverhältnis aus dem Ressourcenbericht von 2023. Für das erste Halbjahr 2025 stehen im selben Lagebericht deshalb drei verschiedene Vorjahreswerte — 24,69 US-Dollar in der Zusammenfassung, 23,32 in der Betriebstabelle und 24,67 in der Überleitungsrechnung. Der Befund ändert sich dadurch nicht, aber genau solche Umstellungen machen Vergleiche mühsam. Zweitens schreibt das Management, der Anstieg sei zu einem großen Teil ein Rechen-Effekt des Gold-Silber-Verhältnisses, und rechnet vor, dass die Kosten je verkaufter Unze im zweiten Quartal mit dem alten Verhältnis um 13,74 US-Dollar niedriger lägen. Rechnet man das nach, bleiben 37,39 statt 51,13 US-Dollar — gegenüber 20,70 US-Dollar im zweiten Quartal 2025 immer noch ein Plus von rund 80 Prozent. Der Kostenanstieg ist also nicht bloß Arithmetik.
Die Folge sieht man im Chart oben: Die Bruttomarge, also der Anteil des Umsatzes, der nach den Förderkosten übrig bleibt, fiel von 35,7 Prozent im ersten auf 19,2 Prozent im zweiten Quartal 2026 — im zweiten Quartal 2025 waren es noch 29,3 Prozent. Und das bei Silberpreisen von durchschnittlich 75,65 US-Dollar je Unze, mehr als doppelt so viel wie ein Jahr zuvor. Das Management erwartet Besserung, sobald mehr frisches Erz aus den Ressourcenblöcken kommt, der Ausbau der Aufbereitung steht und die Notstromaggregate laufen. Belegt ist diese Besserung bis zum 30. Juni 2026 noch nicht.
Unbequeme Wahrheit Nr. 3: Eine Mine ohne nachgewiesene Reserven
Das ist der Satz, den man bei einem Produzenten am wenigsten erwartet. Er steht in Anhangangabe 1 des Quartalsabschlusses:
„Based on the information available to date, the Company has not yet determined whether its mineral properties contain ore reserves.“
Übersetzung: „Auf Grundlage der bisher verfügbaren Informationen hat die Gesellschaft noch nicht festgestellt, ob ihre Mineralvorkommen Erzreserven enthalten.“
— Sierra Madre Gold and Silver Ltd., Quartalsabschluss zum 30. Juni 2026, Anhangangabe 1

Zur Einordnung: Eine Reserve ist der Teil eines Vorkommens, für den eine Wirtschaftlichkeitsstudie gezeigt hat, dass er sich zu den unterstellten Kosten und Preisen tatsächlich lohnend abbauen lässt. Eine Ressource ist nur die Schätzung, wie viel Metall im Boden liegt. Sierra Madre hat für Guitarra eine Ressourcenschätzung vom 24. Oktober 2023: 3,84 Millionen Tonnen mit 27,2 Millionen Unzen Silberäquivalent in der Kategorie „angezeigt“ und 4,11 Millionen Tonnen mit 20,2 Millionen Unzen in der unsichereren Kategorie „vermutet“ — gerechnet mit 22 US-Dollar für Silber und 1.700 US-Dollar für Gold. Eine Reserve und eine Machbarkeitsstudie gibt es nicht. Das Unternehmen fährt die Mine also ohne den Nachweis, den große Produzenten vor einer Produktionsentscheidung vorlegen. Das ist bei Wiederanläufen kleiner Minen nicht ungewöhnlich, aber es heißt: Niemand hat unabhängig durchgerechnet, wie viele Jahre die Mine zu welchen Kosten laufen kann.
Ein zweiter Satz im Lagebericht verschärft das, auch wenn er positiv gemeint ist:
„Much of the current mill feed from stopes is from vein material not contained within in the 2023 NI 43-101 La Guitarra Mineral Resource Estimate.“
Übersetzung: „Ein Großteil des derzeit aus den Abbaukammern stammenden Aufbereitungsguts kommt aus Adermaterial, das nicht in der Ressourcenschätzung La Guitarra nach NI 43-101 von 2023 enthalten ist.“
— Sierra Madre Gold and Silver Ltd., Lagebericht zum 30. Juni 2026, Mineral Interests – Guitarra
Das Management liest das als Zeichen, dass die Lagerstätte größer ist als gedacht. Man kann es ebenso lesen als: Ein Großteil dessen, was heute gefördert wird, ist von keiner veröffentlichten Schätzung gedeckt. Beides kann gleichzeitig stimmen.
Unbequeme Wahrheit Nr. 4: 39 Prozent mehr Aktien in acht Monaten — und weitere stehen bereit
Verwässerung heißt für dich als Aktionär schlicht: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen. Bei Sierra Madre ist der Kuchen zuletzt kräftig geteilt worden:
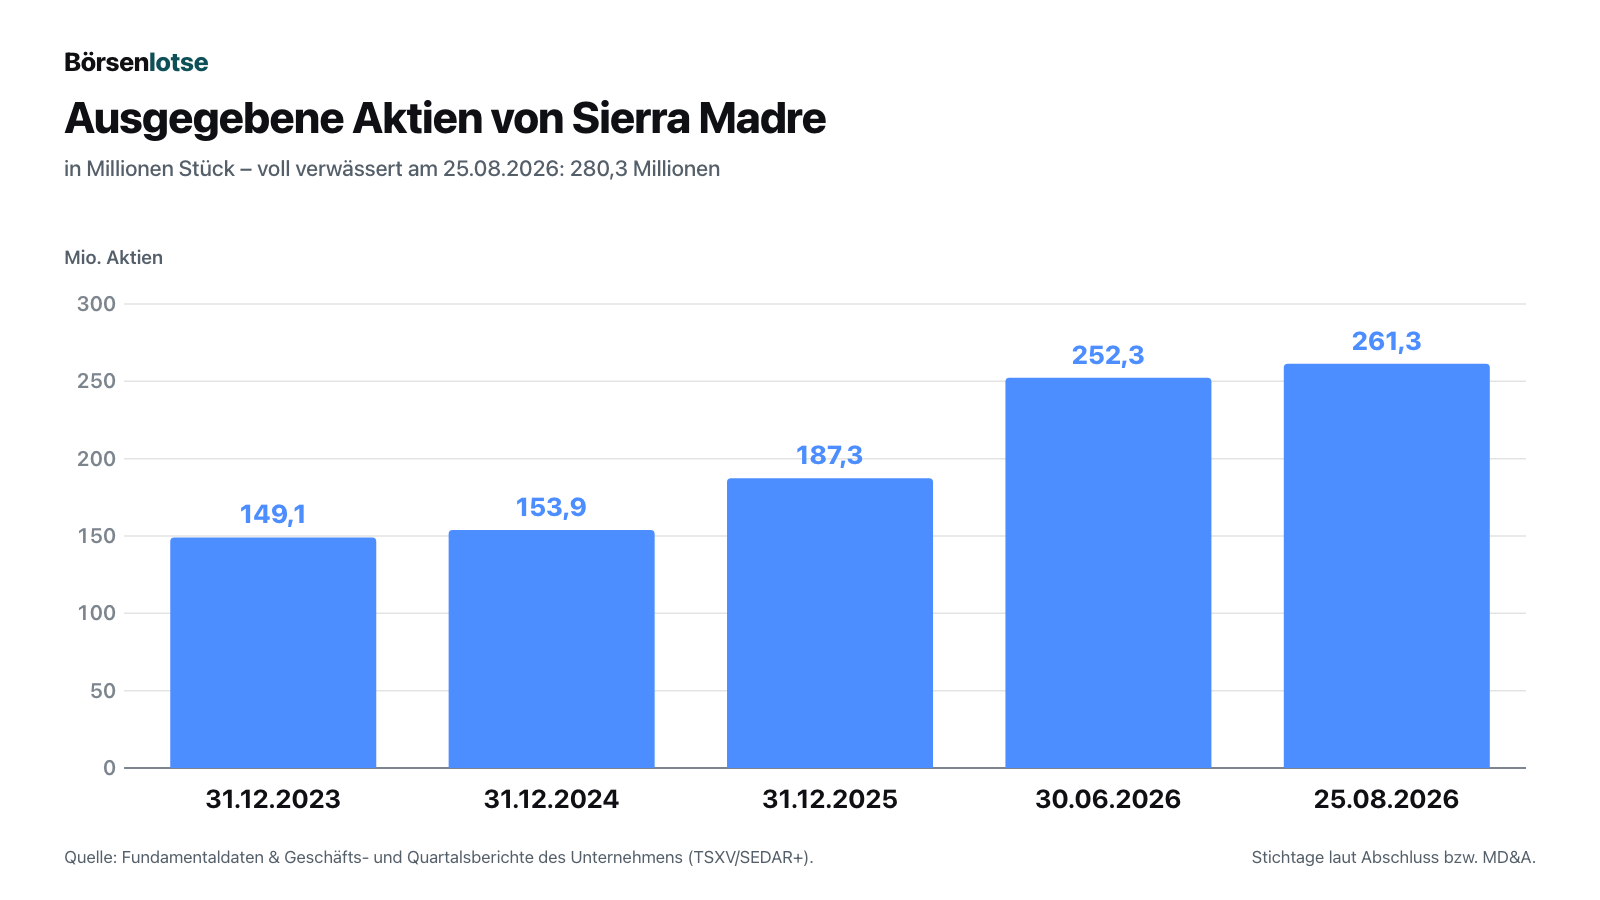
Von 187,3 Millionen Aktien am 31. Dezember 2025 ging es auf 261,3 Millionen am 25. August 2026. Die Treiber: 44.231.300 Aktien aus der Kapitalerhöhung zu 1,30 kanadischen Dollar, 10.870.000 Aktien als Teil des Kaufpreises an First Majestic und rund 18,9 Millionen Aktien aus ausgeübten Optionen, Vermittleroptionen und Optionsscheinen. Gegenüber Ende 2024 sind es sogar 70 Prozent mehr. Hinzu kommen nach der Unternehmenspräsentation vom 10. September 2026 insgesamt 19,4 Millionen Optionen — allein nach dem 30. Juni 2026 wurden 8,8 Millionen neue Optionen zu 1,38 kanadischen Dollar an Direktoren, Führungskräfte, Mitarbeiter und Berater vergeben, am 10. September weitere 350.000 zu 1,56 kanadischen Dollar.
Und eine Verwässerungsquelle steht nicht im Chart, weil sie noch nicht eingetreten ist. Für Del Toro schuldet Sierra Madre First Majestic binnen 18 Monaten weitere 10 Millionen US-Dollar und bei Erreichen zweier Meilensteine — einer Ressource von mindestens 100 Millionen Unzen Silberäquivalent binnen 48 Monaten und einer Produktion von durchschnittlich 4.000 Tonnen am Tag binnen 60 Monaten — noch einmal je 10 Millionen. Jede dieser drei Zahlungen darf Sierra Madre wahlweise in Aktien leisten, mit einer Obergrenze von je 10.575.385 Aktien. Das sind im ungünstigsten Fall weitere 31,7 Millionen Aktien.
Unbequeme Wahrheit Nr. 5: 44,6 Millionen Dollar für eine Mine, die seit Januar 2020 stillsteht
Del Toro ist die große Wachstumsgeschichte der Werbetexte. Der Kaufpreis setzte sich laut Lagebericht so zusammen: 20 Millionen US-Dollar in bar, Aktien im Wert von 13,2 Millionen, die aufgeschobene Zahlung (abgezinst 9,2 Millionen), die bedingten Zahlungen (geschätzt 2,0 Millionen) sowie Nebenkosten abzüglich einer Ausgleichsposition — zusammen 44,6 Millionen US-Dollar. Dafür kam eine Mine, deren Zustand der Quartalsabschluss in einem Satz festhält:
„Del Toro has been on care and maintenance since January 2020.“
Übersetzung: „Del Toro befindet sich seit Januar 2020 im Erhaltungsbetrieb.“
— Sierra Madre Gold and Silver Ltd., Quartalsabschluss zum 30. Juni 2026, Anhangangabe zu den Bergbaurechten
„Erhaltungsbetrieb“ heißt: Die Anlagen werden gewartet, aber nichts wird gefördert. Die Ressourcenzahlen, mit denen Del Toro beworben wird — 7,57 Millionen Unzen Silberäquivalent „gemessen und angezeigt“ und 11,18 Millionen „vermutet“ —, sind nach eigener Angabe historische Schätzungen von First Majestic, die Sierra Madre nicht als aktuelle Ressource ausweist. Mit dem Kauf übernahm Sierra Madre zudem eine Rückbauverpflichtung von 4,5 Millionen US-Dollar. Der Plan: rund 12 Millionen US-Dollar für Exploration mit 30.000 Bohrmetern ab Mitte 2027, rund 10 Millionen für den Neustart und Produktion ab Mitte 2028. Bis dahin kostet Del Toro nach der Unternehmenspräsentation rund 2 Millionen US-Dollar Haltekosten im Jahr.
Und im Anhang steht ein Altfall, der mitgekauft wurde: Die mexikanische Steuerbehörde hat gegen Del Toro Bescheide über 34,4 Millionen US-Dollar für die Jahre 2015 bis 2018 erlassen.

Sierra Madre bildet dafür keine Rückstellung, weil First Majestic laut Kaufvertrag für alle Steuern aus der Zeit vor dem Abschluss haftet. Das ist eine vernünftige Konstruktion, solange First Majestic zahlt — das Unternehmen ist zugleich mit rund 24,7 Prozent der größte Aktionär. Wir haben den Fall zusätzlich als Beifang notiert.
Unbequeme Wahrheit Nr. 6: Ein Käufer, ein Stromnetz, eine Mine
Der Lagebericht zum 30. Juni 2026 sagt es knapp:
„All of the Company’s concentrate is sold to a well-known concentrate buyer.“
Übersetzung: „Das gesamte Konzentrat der Gesellschaft wird an einen bekannten Konzentratkäufer verkauft.“
— Sierra Madre Gold and Silver Ltd., Lagebericht zum 30. Juni 2026, Credit Risk
Der Käufer ist MRI Trading AG; der Abnahmevertrag über 100 Prozent des Guitarra-Konzentrats wurde nach dem Stichtag bis zum 31. Dezember 2027 verlängert. Ein einziger Abnehmer ist im Bergbau verbreitet, aber er ist ein Klumpenrisiko: Fällt er aus, muss das Konzentrat auf dem Spotmarkt verkauft werden, und für bereits gelieferte Ware drohen Verluste. Dazu kommt die Infrastruktur. Zwischen Januar und August 2026 stand die Aufbereitung wegen Netzausfällen 278 Stunden still. Die Notstromaggregate sollen das seit September beheben — ob sie es tun, zeigt erst der Quartalsbericht zum 30. September 2026.
Bewertung: was du für eine Unze im Boden zahlst
Jetzt rechnen wir zusammen. Am 25. September 2026 schloss die Aktie an der TSX Venture Exchange bei 1,50 kanadischen Dollar. Mit 261.251.826 Aktien ergibt das einen Börsenwert von rund 392 Millionen kanadischen Dollar, umgerechnet etwa 277 Millionen US-Dollar. Die Gegenprobe passt: Das Unternehmen selbst nennt in seiner Präsentation für den 10. September 2026 ebenfalls 392 Millionen kanadische Dollar. Zieht man die Kasse vom 30. Juni 2026 ab, bleibt ein Unternehmenswert von rund 255 Millionen US-Dollar — ohne die 10 Millionen, die First Majestic noch zustehen.
Was bekommt man dafür?
- Umsatz: In den letzten vier berichteten Quartalen (drittes Quartal 2025 bis zweites Quartal 2026) setzte Sierra Madre 32,6 Millionen US-Dollar um. Der Börsenwert entspricht dem 8,5-Fachen. Für einen Silberproduzenten mit einer Bruttomarge zuletzt unter 20 Prozent ist das viel — es preist den Ausbau und Del Toro bereits ein.
- Gewinn: Im selben Zeitraum lag der Vorsteuergewinn bei 3,9 Millionen US-Dollar. Der Börsenwert entspricht rund dem 71-Fachen. Ein Kurs-Gewinn-Verhältnis auf den Nettogewinn würde wegen der Steuergutschrift im vierten Quartal 2025 ein falsches Bild zeichnen.
- Buchwert: Das Eigenkapital betrug zum 30. Juni 2026 106,1 Millionen US-Dollar. Die Börse zahlt das 2,6-Fache.
- Unzen im Boden: Teilt man den Unternehmenswert durch die 47,4 Millionen Unzen Silberäquivalent der Guitarra-Ressource von 2023 (angezeigt und vermutet zusammen), zahlt der Markt rund 5,40 US-Dollar je Unze — gerechnet mit 22 US-Dollar Silberpreis, keine Reserve. Del Toro ist dabei nicht mitgezählt, weil es dort nur historische Schätzungen gibt.
Ehrlich eingeordnet: Die Aktie hat einen weiten Weg hinter sich. Im März 2024 platzierte Sierra Madre noch Aktien zu 0,28 kanadischen Dollar, im Juli 2025 zu rund 0,70 kanadischen Dollar, im Januar 2026 zu 1,30 kanadischen Dollar. Seitdem schwankte der Kurs heftig — in den zwölf Monaten bis zum 25. September 2026 lag der höchste Kurs bei 3,25, der niedrigste bei 1,01 kanadischen Dollar. Der Kurs von 1,50 kanadischen Dollar setzt voraus, dass der Ausbau die Kosten senkt, Del Toro wieder anläuft und der Silberpreis mitspielt. Nichts davon ist unmöglich — belegt ist es zum 30. Juni 2026 noch nicht. Wer einen Silberproduzenten mit längerer Geschichte zum Vergleich sucht, findet ihn in unserer Analyse zu Silvercorp Metals.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Der Wiederanlauf hat funktioniert. Umsatz von 6,6 Millionen US-Dollar (2024) auf 25,0 Millionen (2025), operativer Mittelzufluss von minus 3,6 auf plus 4,1 Millionen; im ersten Halbjahr 2026 flossen weitere 1,9 Millionen zu.
- Die Bilanz ist schuldenfrei. 22,2 Millionen US-Dollar Kasse und 25,0 Millionen Netto-Umlaufvermögen zum 30. Juni 2026, der 15-Prozent-Kredit von First Majestic ist getilgt, nach dem Stichtag kamen rund 5,3 Millionen aus Optionsscheinen hinzu.
- Der Ausbau ist weit fortgeschritten. Eine größere Mühle ist gekauft und aufbereitet, der zweite Brecher läuft seit April 2026, die Tagesleistung erreichte zeitweise 672 Tonnen gegenüber 500 Tonnen Nennkapazität; Ziel sind 750 bis 800 Tonnen bis Ende des dritten Quartals 2026 und 1.200 bis 1.500 Tonnen bis zum dritten Quartal 2027.
- Der volle Silberhebel. Das Unternehmen sichert keine Preise ab; im ersten Halbjahr 2026 brachte Silber im Schnitt 80,48 US-Dollar je Unze. Steigende Preise kommen ungebremst an.
- Ein starker Ankeraktionär. First Majestic hält rund 24,7 Prozent, dazu Fonds wie Franklin Templeton und Jupiter mit je 9,9 Prozent (Unternehmensangabe, September 2026).
Was dagegen spricht:
- Die Kosten laufen davon. Barkosten je Unze Silberäquivalent 48,65 US-Dollar im ersten Halbjahr 2026 nach 24,69; Bruttomarge im zweiten Quartal 19,2 Prozent nach 35,7 Prozent im ersten.
- Der Gewinn ist dünn und steuerverzerrt. 2025 bestand zu drei Vierteln aus einer Steuergutschrift, im zweiten Quartal 2026 blieben 37.226 US-Dollar Nettogewinn.
- Keine Reserven, keine Machbarkeitsstudie. Laut Anhang ist nicht festgestellt, ob die Vorkommen Erzreserven enthalten; ein Großteil des geförderten Materials liegt außerhalb der Ressourcenschätzung von 2023.
- Verwässerung. 39 Prozent mehr Aktien in acht Monaten, 19,4 Millionen Optionen und bis zu 31,7 Millionen weitere Aktien für First Majestic.
- Del Toro steht still und hat einen Steuerstreit. Seit Januar 2020 keine Förderung, Neustart frühestens Mitte 2027, Bescheide über 34,4 Millionen US-Dollar gegen die Tochter — gedeckt allein durch die Freistellung von First Majestic.
- Klumpen und Infrastruktur. Eine produzierende Mine, ein Abnehmer, ein anfälliges Stromnetz; dazu das Länderrisiko Mexiko mit Sonderabgaben auf Bergbaugewinne.
Ein menschliches Fazit
Erinnerst du dich an die Lautsprecher-Falle vom Anfang? Bei Sierra Madre wäre es zu einfach, zu sagen: bezahlte Werbung, also Finger weg. Das Unternehmen hat eine echte Mine, echten Umsatz, eine schuldenfreie Bilanz und einen erfahrenen Großaktionär, der die Mine bis 2018 selbst betrieben hat. Das unterscheidet es von vielen Werten, die auf ähnlichem Weg in die Ranglisten kommen.
Die Falle liegt woanders. Die Werbung erzählt vom Ausbau auf 1.500 Tonnen, vom zweiten Bergwerk und vom Silberpreis. Der Lagebericht erzählt, dass der Gewinn 2025 größtenteils eine Buchung war, dass die Kosten je Unze sich verdoppelt haben, dass niemand eine Reserve nachgewiesen hat und dass gut jede vierte heutige Aktie erst in diesem Jahr ausgegeben wurde. Beides stimmt. Nur eines davon hat jemand bezahlt, damit du es liest.
Der nächste harte Prüfstein hat ein Datum: der Quartalsbericht zum 30. September 2026. Dann zeigt sich, ob die erste Ausbaustufe steht, ob die Notstromaggregate die Ausfälle beenden und ob die Kosten je Unze wieder fallen — und wo der Kurs steht, wenn die Kampagne ausgelaufen ist.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsabschluss zum 30. Juni 2026 (IAS 34, ungeprüft), veröffentlicht am 27. August 2026
- Lagebericht (MD&A) zum 30. Juni 2026, datiert 25. August 2026
- Lagebericht (MD&A) zum 31. März 2026
- Konzernabschluss 2025 mit Bestätigungsvermerk BDO Canada LLP vom 28. April 2026 und Lagebericht (MD&A) zum Geschäftsjahr 2025
- Informationsrundschreiben zur Hauptversammlung vom 15. Mai 2026
- Unternehmenspräsentation September 2026
- Meldung zu den Zahlen des zweiten Quartals 2026 (27. August 2026) und Meldung zu Notstrom, Werbevertrag und Optionen (10. September 2026)
- Als Anzeige gekennzeichneter Artikel auf wallstreet-online (19. September 2026)
- Pflichtveröffentlichungen des Unternehmens auf SEDAR+; bei der SEC unter CIK 0001939801 nur Form-D-Anzeigen
- Kurs- und Wechselkursdaten: Quelle Fundamentaldaten und TSX Venture Exchange, Schlusskurs vom 25. September 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Kurs-, Börsenwert- und Umrechnungsangaben zum 25. September 2026 (1 US-Dollar = 1,4146 kanadische Dollar). Die Meldungsseite des Unternehmens wurde zuletzt am 28. September 2026 geprüft; jüngste Meldung bleibt die vom 10. September 2026. Berichtswährung ist der US-Dollar; Angaben in kanadischen Dollar sind als solche gekennzeichnet.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien kleiner Bergbauunternehmen sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 6,6 | 25,0 |
| Betriebsergebnis (EBIT) | -7,1 | -3,2 | -5,3 | -3,8 | 3,6 |
| Nettogewinn | -7,1 | -2,6 | -40,0 | -4,1 | 8,1 |
| Nettomarge | – | – | – | -61,9 % | 32,6 % |
| Gewinn je Aktie | -0,11 $ | -0,04 $ | -0,27 $ | -0,03 $ | 0,04 $ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wiederanlauf und Umsatz positiv
- Die Guitarra-Mine produziert seit dem 1. Januar 2025 kommerziell. Der Umsatz stieg von 6,58 Millionen US-Dollar 2024 auf 24,96 Millionen 2025, der operative Mittelzufluss drehte von minus 3,65 auf plus 4,09 Millionen; im ersten Halbjahr 2026 kamen 18,34 Millionen Umsatz.
- Bilanz positiv
- Zum 30. Juni 2026 lagen 22,2 Millionen US-Dollar in der Kasse, das Netto-Umlaufvermögen betrug 25,0 Millionen, der 15-Prozent-Kredit von First Majestic ist seit Juni 2026 getilgt. Offen sind 10 Millionen US-Dollar aufgeschobener Kaufpreis für Del Toro, zahlbar wahlweise in Aktien.
- Kosten und Marge negativ
- Die Barkosten je Unze Silberäquivalent stiegen im ersten Halbjahr 2026 auf 48,65 US-Dollar nach 24,69; die Bruttomarge fiel im zweiten Quartal 2026 auf 19,2 Prozent nach 35,7 Prozent im ersten Quartal — trotz mehr als verdoppelter Silberpreise.
- Qualität des Gewinns negativ
- Vom Jahresgewinn 2025 über 8,13 Millionen US-Dollar waren 6,10 Millionen eine latente Steuererstattung; vor Steuern blieben 2,57 Millionen. Im zweiten Quartal 2026 betrug der Nettogewinn 37.226 US-Dollar.
- Nachweisstufe der Vorkommen negativ
- Laut Anhangangabe 1 zum 30. Juni 2026 ist nicht festgestellt, ob die Vorkommen Erzreserven enthalten. Die Guitarra-Ressource stammt vom Oktober 2023, und ein Großteil des geförderten Materials liegt laut Lagebericht außerhalb dieser Schätzung; für Del Toro gibt es nur historische Zahlen.
- Verwässerung negativ
- Die Aktienzahl stieg von 187,3 Millionen am 31. Dezember 2025 auf 261,3 Millionen am 25. August 2026. Dazu kommen 19,4 Millionen Optionen und bis zu 31,7 Millionen Aktien, mit denen Sierra Madre die aufgeschobene und die bedingten Del-Toro-Zahlungen an First Majestic begleichen darf.
Sierra Madre hat eine stillgelegte Silbermine in Mexiko erfolgreich wieder angefahren: 25,0 Millionen US-Dollar Umsatz 2025, schuldenfrei seit Juni 2026, 22,2 Millionen in der Kasse. Die Abschlüsse zeigen aber auch einen Gewinn 2025, der zu drei Vierteln eine Steuergutschrift war, eine Verdopplung der Kosten je Unze, keine nachgewiesenen Reserven und 39 Prozent mehr Aktien in acht Monaten. Mit Del Toro kam eine seit 2020 stillstehende Mine samt Steuerstreit dazu. Die Aktie wird seit September 2026 bezahlt beworben. Der nächste Prüfstein ist der Quartalsbericht zum 30. September 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich funktioniert, die entscheidende operative Frage aber offen ist. Rot wäre falsch: Sierra Madre ist seit Juni 2026 schuldenfrei, hat zum 30. Juni 2026 22,2 Millionen US-Dollar Kasse, einen positiven operativen Mittelzufluss, ein uneingeschränktes Testat für 2025 und keinen Hinweis auf eine Gefährdung der Unternehmensfortführung. Grün wäre ebenso falsch: Die Kosten je Unze haben sich binnen eines Jahres verdoppelt, die Bruttomarge ist im zweiten Quartal 2026 auf 19,2 Prozent gefallen, der Gewinn 2025 bestand zu drei Vierteln aus einer Steuergutschrift, und für die Mine gibt es keine nachgewiesenen Reserven. Ob der Ausbau die Kosten wieder senkt, ist bis zum 30. Juni 2026 nicht belegt. Dazu kommt ein Klumpenrisiko aus einer einzigen produzierenden Mine und einem einzigen Abnehmer. Genau das beschreibt die gelbe Stufe.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQX-Kürzel SMDRF, unter dem der Wert in der Rangliste eines großen deutschen Börsenportals auftauchte; geführt wird die Firma bei uns unter ihrer Heimatnotierung SM an der TSX Venture Exchange. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor.
- Sierra Madre ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den kanadischen Pflichtdokumenten über SEDAR+, abgerufen von der Unternehmensseite: Konzernabschluss und Lagebericht 2025, Lageberichte zum 31.03.2026 und 30.06.2026, Quartalsabschluss zum 30.06.2026, Informationsrundschreiben vom 15.05.2026, Präsentation September 2026 und Meldung vom 10.09.2026.
- Zwei Währungen: Die Bilanz steht in US-Dollar, die Aktie wird in kanadischen Dollar gehandelt. Umgerechnet wurde mit dem Wechselkurs vom 25.09.2026 (1 US-Dollar = 1,4146 kanadische Dollar).
- Offenlegung Werbung: Das Unternehmen hat am 10.09.2026 einen Werbevertrag über 250.000 US-Dollar für zwei Monate ab Ende September 2026 gemeldet; am 19.09.2026 erschien ein als Anzeige gekennzeichneter Artikel über die Aktie. Diese Analyse ist davon unabhängig und unbezahlt.
- Die Kennzahl Barkosten je Unze wurde im zweiten Quartal 2026 von „je verkaufter“ auf „je produzierter“ Unze Silberäquivalent mit festem Umrechnungsverhältnis (77,27) umgestellt; Vorjahreswerte sind deshalb nur eingeschränkt vergleichbar.
Aktien-Wächter
Diese Analyse ist Stand 28. September 2026. Was sich seitdem bei SM.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Sierra Madre Gold and Silver Ltd (SM.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Sierra Madre ist ein kanadisches Bergbauunternehmen aus Vancouver, das in Mexiko die Silber-Gold-Mine Guitarra betreibt. Sie produziert seit dem 1. Januar 2025 kommerziell und setzte 2025 25,0 Millionen US-Dollar um. Dazu kommen die am 19. Juni 2026 gekaufte, seit Januar 2020 stillstehende Del-Toro-Mine in Zacatecas und das Explorationsprojekt Tepic in Nayarit.
Es ist dieselbe Aktie an drei Handelsplätzen. SM ist das Kürzel an der TSX Venture Exchange in Kanada, der Heimatbörse mit der eigentlichen Preisbildung in kanadischen Dollar. SMDRF ist das Kürzel am US-Markt OTCQX, einem außerbörslichen Handelsplatz, und 409 die Frankfurter Notierung. Die Unternehmenszahlen sind überall dieselben.
Weil Sierra Madre kein US-Meldeunternehmen ist. Die Gesellschaft ist in British Columbia gegründet, notiert an der TSX Venture Exchange und berichtet nach kanadischem Recht über die Plattform SEDAR+: testierter Jahresabschluss mit Lagebericht sowie Quartalsabschlüsse mit Lagebericht. Bei der SEC liegen unter der Kennnummer 0001939801 nur zwei Form-D-Anzeigen ohne Zahlenwerk.
Ja, aber weniger, als der Jahresgewinn von 8,13 Millionen US-Dollar nahelegt. Davon waren 6,10 Millionen eine Steuergutschrift aus erstmals aktivierten Verlustvorträgen. Vor Steuern verdiente das Unternehmen 2,57 Millionen US-Dollar. Im ersten Halbjahr 2026 blieben von 2,22 Millionen Vorsteuergewinn nach Steuern 0,38 Millionen übrig.
Die Barkosten je Unze Silberäquivalent stiegen im ersten Halbjahr 2026 auf 48,65 US-Dollar nach 24,69. Das Unternehmen nennt ärmeres Gestein aus Erschließungsstollen, sinkende Ausbringung, 56 Prozent mehr Personal vor dem Ausbau, höhere Förderabgaben, einen stärkeren Peso und Stromausfälle. Dazu hat es die Berechnungsmethode der Kennzahl im zweiten Quartal 2026 umgestellt.
Sierra Madre hat Del Toro am 19. Juni 2026 von First Majestic übernommen; bilanziert wurden 44,6 Millionen US-Dollar Kaufpreis. Die Mine steht seit Januar 2020 still. Geplant sind Exploration ab Mitte 2027, ein Neustart für rund 10 Millionen US-Dollar und Produktion ab Mitte 2028. Gegen die Tochter laufen Steuerbescheide über 34,4 Millionen US-Dollar, für die First Majestic laut Vertrag haftet.
Größter Aktionär ist First Majestic Silver mit rund 24,7 Prozent (Unternehmensangabe, September 2026; im Mai 2026 waren es 26,21 Prozent). Die Präsentation nennt außerdem Jupiter und Franklin Templeton mit je 9,9 Prozent und Commodity Capital mit 8 Prozent. Vorstandschef und Gründer Alexander Langer hielt im Mai 2026 4.687.278 Aktien.
Sie ist offengelegt und legal, aber ein Grund für Vorsicht bei der Einordnung von Kurs und Handelsvolumen. Am 10. September 2026 meldete das Unternehmen einen Werbevertrag über 250.000 US-Dollar für zwei Monate ab Ende September; am 19. September erschien ein als Anzeige gekennzeichneter Artikel auf einem deutschen Börsenportal. Zum Vergleich: Der Nettogewinn des zweiten Quartals 2026 betrug 37.226 US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.