Southern Cross Gold: 2,77 Milliarden C$ Börsenwert, bislang keine einzige Unze Ressource
Von Juni bis August 2026 flossen bei Southern Cross Gold (TSX: SXGC, ASX: SX2, OTCQX: SXGCF) netto 35,1 Millionen kanadische Dollar ab — mehr als im ganzen Geschäftsjahr 2026 (32,1 Millionen) und rund 10 Millionen über dem eigenen Plan. Für das Goldprojekt Sunday Creek bei Melbourne gibt es trotz außergewöhnlich hoher Bohrgehalte noch immer keine einzige Unze Mineralressource, und doch bewertet die Börse das Unternehmen am 13. Oktober 2026 mit rund 2,77 Milliarden kanadischen Dollar. Gekauft wird hier eine Lagerstätte, die bislang nur als konzeptionelle Spanne auf dem Papier steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 8,20 C$ -1,10 %
- Marktkapitalisierung
- 2,2 Mrd. C$
- AAQS
- 1/10
Kursentwicklung seit 13. Oktober 2026: -20,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 6,20 C$ bis 13,20 C$ · Letzter Kurs: 8,20 C$ (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die besonders schwer zu bemerken ist, weil sie sich wie Optimismus anfühlt: Wir bekommen ein halbes Bild und malen es im Kopf fertig. Ein Bohrkern mit 972 Gramm Gold je Tonne, eine Landkarte mit einer roten Linie über zwölf Kilometer, ein Tunnel, der sich in den Hang frisst — daraus wird in unserem Kopf innerhalb von Sekunden eine Mine. Nennen wir das die Fertig-im-Kopf-Falle: Wir zahlen heute den Preis für ein Bild, das wir selbst zu Ende gemalt haben.
Southern Cross Gold Consolidated Ltd. ist ein Lehrbuchfall dafür. Das Unternehmen liefert seit Jahren Bohrergebnisse mit außergewöhnlich hohen Goldgehalten (106 Abschnitte über 100 Gramm je Tonne, Stand 7. Oktober 2026). Und es sagt in seinem eigenen, von einem Wirtschaftsprüfer testierten Jahresbericht vom 27. August 2026 mit dürren Worten, was es noch nicht hat: keinen Umsatz, keine nachgewiesene Ressource, keine Reserve. Machen wir also einen Deal: Wir lesen gemeinsam den Konzernabschluss zum 31. Mai 2026, den Quartalsbericht zum 31. August 2026, die Lageberichte und die Meldungen der Wochen danach — und legen den Bohrkern und das Kassenbuch nebeneinander. Am Ende entscheidest du selbst.

Update Oktober 2026: Was das erste Quartal des neuen Geschäftsjahres zeigt
Stand dieses Updates: 14. Oktober 2026. Die Kapitel weiter unten beschreiben den Jahresabschluss zum 31. Mai 2026; wo sich eine Zahl seither verändert hat, steht der neue Wert dabei. Bewertung, Chancen und Risiken, Fazit und Steckbrief sind auf den neuen Stand gebracht.
Mehr Tempo, mehr Ausgaben, ein erster Behördenschritt — und weiterhin keine Ressource. Seit unserer Erstfassung vom 7. September 2026 hat Southern Cross Gold am 8. Oktober 2026 den Quartalsabschluss mit Lagebericht für die drei Monate zum 31. August 2026 veröffentlicht. Das ist das erste Quartal des Geschäftsjahres 2027, also die Monate Juni bis August 2026. Dazu kamen am 23. September 2026 die Meldung über einen angenommenen Antrag auf eine Bergbaulizenz, am 7. Oktober neue Bohrergebnisse aus Golden Dyke und am 9. Oktober die Einladung zur Hauptversammlung am 18. November 2026. Eine Telefonkonferenz mit Analysten zu den Quartalszahlen findet sich in der Meldungsablage nicht, weder als Einladung noch als Mitschrift; ausgewertet haben wir deshalb den Lagebericht selbst und die Meldungen. Der Kurs in Toronto fiel in dieser Zeit von 12,05 kanadischen Dollar (Schluss 4. September 2026) auf 10,26 kanadische Dollar (Schluss 13. Oktober 2026), also um knapp 15 Prozent.
Die Kasse: Zum 31. August 2026 lagen noch 84.014.470 kanadische Dollar in der Kasse, nach 119.129.501 drei Monate zuvor. Netto flossen 35,1 Millionen ab — mehr als im gesamten Geschäftsjahr 2026 zusammen (32,1 Millionen) und rund 10 Millionen mehr als die rund 25 Millionen je Quartal, die das Management im Jahresbericht angekündigt hatte. Wofür, steht in der Aufstellung des Lageberichts: 13,9 Millionen für Landkäufe rund um das Projekt (im ganzen Geschäftsjahr 2026 waren es 10,1 Millionen), 10,1 Millionen für den Rampenbau, 8,3 Millionen für Bohrungen, 4,5 Millionen für Verwaltung, dazu erstmals 0,9 Millionen für Genehmigungsverfahren und 0,7 Millionen für die Betriebsbereitschaft des Geländes. Zinsen und sonstige Erträge brachten 2,5 Millionen. Finanzschulden gibt es weiter keine, eine Kapitalerhöhung gab es nicht.

Die Planzahl selbst hat das Management im neuen Bericht angepasst. Im Jahresbericht war noch von zwei Quartalen mit rund 25 Millionen die Rede; jetzt bleibt eines übrig:
„Based on an expected deployment rate of approximately $25 million for the next quarter, before reverting to approximately $10 million per quarter after that, the Company has sufficient cash to fund operations through resource establishment (Q1 CY2027) and PEA completion (by Q2 CY2027).“
Übersetzung: „Ausgehend von einer erwarteten Einsatzrate von rund 25 Millionen Dollar im nächsten Quartal und danach wieder rund 10 Millionen Dollar je Quartal verfügt die Gesellschaft über ausreichend Barmittel, um den Betrieb bis zur Festlegung der Ressource (erstes Kalenderquartal 2027) und bis zum Abschluss der Vorstudie (bis zum zweiten Kalenderquartal 2027) zu finanzieren.“
— Southern Cross Gold Consolidated Ltd., Lagebericht zum 31. August 2026, Abschnitt 5 Liquidität
Rechnet man die eigene Ansage fort, blieben nach dem laufenden Quartal (September bis November 2026) rechnerisch rund 59 Millionen kanadische Dollar, bei danach rund 10 Millionen je Quartal genug für mehr als vier weitere Quartale. Ob das hält, hängt daran, ob sich das erste Quartal als Ausreißer erweist: Zum 31. August 2026 standen bereits unterschriebene Kaufverträge über Land für 9,5 Millionen kanadische Dollar aus, und im September wurden vier Grundstücke für 8,8 Millionen australische Dollar übernommen. Der Zwischenabschluss wurde — wie bei Quartalsberichten in Kanada zulässig — vom Abschlussprüfer nicht durchgesehen.
Der Verlust: In der Erfolgsrechnung stehen für die drei Monate 4.355.768 kanadische Dollar Nettoverlust nach 925.512 im Vorjahresquartal. Treiber sind Verwaltungs- und Unternehmenskosten (3.210.141 nach 1.122.476) und Gehälter (1.731.922 nach 564.098) — das Unternehmen baut eine eigene Mannschaft auf. Die aktivierten Explorationskosten stiegen in einem Quartal von 119,6 auf 140,4 Millionen kanadische Dollar, die Sachanlagen von 31,7 auf 46,4 Millionen. Das Eigenkapital lag bei 263,5 Millionen, das Netto-Umlaufvermögen bei 75,6 Millionen.
Der Behördenschritt: Am 22. September 2026 hat Resources Victoria, die Bergbaubehörde des Bundesstaats, den Antrag auf die Bergbaulizenz MIN009040 angenommen — gestellt über 30,7 Hektar eigenes Land, das die historischen Golden-Dyke-Stollen umfasst. Der Antrag wird mindestens 21 Tage öffentlich ausgelegt, danach entscheidet der Ressourcenminister; die Entscheidung ist binnen 120 Tagen nach der Annahme fällig, rechnerisch also bis etwa 20. Januar 2027. Das Unternehmen ordnet das selbst nüchtern ein:
„A mining licence is a starting point in the approvals pathway, not a right to mine.“
Übersetzung: „Eine Bergbaulizenz ist ein Startpunkt auf dem Genehmigungsweg, kein Recht zum Abbau.“
— Southern Cross Gold Consolidated Ltd., Lagebericht zum 31. August 2026, Abschnitt 1
Vor einem Abbau wären außerdem eine Baugenehmigung nach dem Planungsrecht Victorias (oder eine Umweltverträglichkeitsprüfung), ein genehmigter Abbau-Arbeitsplan und eine hinterlegte Rekultivierungssicherheit nötig. Bemerkenswert ist, wie das Unternehmen sich inzwischen selbst beschreibt: Anhangangabe 1 des Zwischenabschlusses nennt Sunday Creek nicht mehr nur ein Explorationsprojekt, sondern ein Projekt „in the advanced exploration and pre-development stage“, also in fortgeschrittener Erkundung und Vorentwicklung. Im selben Absatz steht allerdings auch, was sich nicht geändert hat: Es gibt keine Produktionserlöse, und ob die Vorkommen wirtschaftlich gewinnbares Erz enthalten, ist nicht festgestellt.
Die Rampe: Am 29. Juni 2026 wurde der erste Abschlag am Rampenportal gezündet, seit der Sprengstofflager-Lizenz vom 13. Juli läuft der Vortrieb rund um die Uhr. Zum 30. September 2026 waren 435,5 der rund 1.131 geplanten Meter geschafft. Schlechtes Gebirge im August bremste den Vortrieb; fertig sein soll die Rampe nun im Januar 2027 statt im Dezember 2026. Die Kosten liegen laut Management im Budget.
Die Bohrungen: Zwölf Bohrgeräte an der Oberfläche schafften im Quartal 17.564 Meter, zu reinen Bohrkosten von 328 australischen Dollar je Meter (Vorquartal 280) und einschließlich Geologie zu 475 kanadischen Dollar je Meter. Bis zum 7. Oktober 2026 hat das Unternehmen 288 Bohrlöcher über 140.849 Meter gemeldet, darunter 106 Abschnitte mit über 100 Gramm Gold je Tonne und 115 mit über 10 Prozent Antimon; für 72 Löcher standen die Laborergebnisse noch aus. Die Verdichtungsbohrungen in Golden Dyke vom 7. Oktober lieferten unter anderem 2,7 Meter mit 178,6 Gramm Goldäquivalent je Tonne und trafen vier Adernpakete außerhalb des bisherigen Explorationsziels. Das Explorationsziel selbst ist unverändert, und der Pflichthinweis steht wortgleich im neuen Bericht: Die Erkundung reicht für eine Ressourcenschätzung noch nicht aus.
Die Hauptversammlung am 18. November 2026: Der unabhängige Direktor David Henstridge tritt nicht wieder an, neu kandidiert der Finanzfachmann Paul Townsend. Zur Abstimmung stehen unter anderem leistungsabhängige Aktienzusagen für Vorstandschef Michael Hudson im Wert von bis zu 930.804 australischen Dollar und eine Anhebung der Obergrenze für die Vergütung der nicht geschäftsführenden Direktoren auf 1 Million australische Dollar im Jahr. Bereits am 11. September 2026 wurden 160.412 leistungsabhängige Aktienzusagen an Mitarbeiter ausgegeben, darunter an Finanzvorstand und operativen Vorstand.
Unterm Strich: Southern Cross Gold arbeitet schneller und gibt schneller Geld aus, als es selbst angekündigt hatte. Die Firma rückt auf dem Papier näher an eine Mine heran — Lizenzantrag, Rampe, eigenes Land —, aber die eine Zahl, an der die Bewertung hängt, gibt es weiter nicht: eine geschätzte Mineralressource.
Die Firmengeschichte für Anleger
-
2020
Sunday Creek für 528.880 A$ gekauft
Das heutige Kernprojekt kostete am 24.03.2020 in bar 528.880 A$ plus 315.514 Aktien — gemessen am heutigen Börsenwert ein Bruchteil eines Prozents.
-
2025
Umbau zur Southern Cross Gold Consolidated
Aktienzusammenlegung 1 zu 3,169432, ASX-Notiz, Kauf der restlichen Anteile an der australischen Tochter für 125.041.031 Aktien — die Altaktionäre wurden dabei stark verwässert.
-
2025
Platzierung über 143,1 Mio. C$
31.800.078 Aktien zu 4,50 C$ brachten das Geld, von dem das Unternehmen bis heute lebt. Wer damals zu 4,50 C$ zeichnete, sah am 13.10.2026 einen Kurs von 10,26 C$ — rund das 2,3-Fache des Ausgabepreises.
-
2025
Victoria genehmigt die Explorationsrampe
Die Freigabe des Arbeitsplans am 26.11.2025 machte aus einem Bohrprojekt ein Projekt mit Untertagezugang — der wichtigste Genehmigungsschritt des Jahres.
-
2026
Basisprospekt über 700 Mio. C$
Seit dem 08.04.2026 kann das Unternehmen jederzeit Aktien oder Anleihen im Volumen von rund einem Viertel des Börsenwerts vom 13.10.2026 begeben. Gezogen wurde bis zum 31.08.2026 nichts.
-
2026
Explorationsziel auf 3,0 bis 4,6 Mio. Unzen erhöht
Die Meldung vom 04.08.2026 erweiterte das Ziel auf fünf Vorkommen. Eine Mineralressource ist es damit weiterhin nicht — die Erstschätzung soll im ersten Kalenderquartal 2027 kommen.
-
2026
Erster Antrag auf eine Bergbaulizenz angenommen
Am 22.09.2026 nahm Resources Victoria den Antrag MIN009040 über 30,7 ha bei Golden Dyke an. Die Entscheidung ist binnen 120 Tagen fällig; abbauen darf das Unternehmen damit allein noch nicht.
-
2026
Ein Quartal für 35,1 Mio. C$
Von Juni bis August 2026 fiel die Kasse von 119,1 auf 84,0 Mio. C$ — mehr Abfluss als im ganzen Geschäftsjahr 2026 und rund 10 Mio. C$ über der eigenen Planzahl.
Was Southern Cross Gold wirklich besitzt
Southern Cross Gold Consolidated Ltd. wurde am 10. März 2004 in British Columbia gegründet und heißt erst seit dem 10. Januar 2025 so. Davor war es Mawson Gold Limited, ein kanadischer Explorer, der zeitweise in Finnland nach Gold suchte. Der Konzern führt sein Rechnungswesen in kanadischen Dollar, hat sein Führungsbüro in Vancouver und seine gesamte operative Mannschaft in Melbourne. Das Geschäftsjahr endet am 31. Mai — eine Eigenheit, die man sich merken muss, wenn man Zahlen vergleicht.
Das Kernstück ist das Gold-Antimon-Projekt Sunday Creek, rund 60 Kilometer nördlich von Melbourne im australischen Bundesstaat Victoria. Es gehört dem Unternehmen zu 100 Prozent, liegt in 16.900 Hektar genehmigter Explorationslizenzen und einer Retentionslizenz, und drumherum hat die Gesellschaft inzwischen 2.296 Hektar Land als Volleigentum gekauft (Stand Lagebericht vom 7. Oktober 2026; zum 31. Mai 2026 waren es noch 1.392 Hektar). Geologisch handelt es sich um eine sogenannte epizonale Goldlagerstätte vom Typ Fosterville — die Vererzung sitzt in Adernpaketen, die das Unternehmen wegen ihrer Anordnung „Golden Ladder“ nennt, also goldene Leiter.
Dazu kommt das kleinere Projekt Redcastle, 110 Kilometer nördlich von Melbourne, drei Lizenzen über zusammen 7.500 Hektar. Auch das gehört inzwischen vollständig dem Unternehmen: 2021 hatte es 70 Prozent erarbeitet, im Oktober 2024 kaufte es die restlichen 30 Prozent von Nagambie Resources für 250.000 australische Dollar. Redcastle liegt sieben Kilometer im Streichen der Costerfield-Mine von Alkane Resources und 24 Kilometer östlich der Fosterville-Mine von Agnico Eagle — beides produzierende Betriebe, an denen sich die Geologen von Southern Cross Gold ausrichten. Historisch wurde Erz aus Sunday Creek im Ersten Weltkrieg tatsächlich in Costerfield verarbeitet, 54 Kilometer entfernt.
Woran verdient das Unternehmen? An nichts. Und das ist keine Zuspitzung, sondern eine wörtliche Feststellung aus dem geprüften Abschluss:
„The Company is a resource company engaged in the acquisition and exploration of unproven mineral interests. As at May 31, 2026 the Company has not earned any production revenue, nor found proved reserves on any of its unproven mineral interests.“
Übersetzung: „Die Gesellschaft ist ein Rohstoffunternehmen, das unerprobte Mineralrechte erwirbt und erkundet. Zum 31. Mai 2026 hat die Gesellschaft keinerlei Produktionserlöse erzielt und auf keinem ihrer unerprobten Mineralrechte nachgewiesene Reserven gefunden.“
— Southern Cross Gold Consolidated Ltd., Konzernabschluss zum 31. Mai 2026, Anhangangabe 1

Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Ein Punkt vorweg, weil er die gesamte Beleglage prägt: Von Southern Cross Gold gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q). Das Unternehmen ist kein US-Meldeunternehmen. In der Datenbank der US-Börsenaufsicht SEC steht unter der Kennnummer 0001622629 zwar ein Eintrag, aber darunter liegen ausschließlich sogenannte Form-D-Anzeigen — kurze Meldungen über Privatplatzierungen, die kein Zahlenwerk enthalten. Das ist bei einer kanadischen Gesellschaft mit Heimatnotierung völlig normal und kein Warnsignal.
Berichtet wird stattdessen nach kanadischem Recht, konkret nach dem National Instrument 51-102. Daraus ergeben sich zwei Dokumentarten, die es beide in voller Länge gibt: der geprüfte Konzernabschluss zum 31. Mai samt Lagebericht (im Original „Management’s Discussion and Analysis“, kurz MD&A), und die Quartalsabschlüsse mit eigenem Lagebericht. Beide gehen über die kanadische Veröffentlichungsplattform SEDAR+ und zusätzlich über die australische Börse ASX an die Öffentlichkeit, weil dort seit dem 15. Januar 2025 Hinterlegungsscheine auf die Aktie gehandelt werden.
Das ist für den Leser eher ein Vorteil als ein Nachteil. Der kanadische Lagebericht ist deutlich gesprächiger als ein US-Quartalsbericht: Er nennt Meilensteine mit Statusangabe, listet auf, wofür das Geld quartalsweise ausgegeben wurde, und beziffert sogar die geplante Abflussrate der kommenden Quartale. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“ — nicht die US-Kürzel, die es hier schlicht nicht gibt. Eine andere australische Goldgesellschaft, bei der wir dieselbe Unterscheidung zwischen gemeldeten Unzen und verdientem Geld gemacht haben, findest du in unserer Analyse zu Matsa Resources.
Und weil hier drei Währungen aufeinandertreffen, sei es einmal gesagt: Die Bilanz steht in kanadischen Dollar (C$), gehandelt wird in Toronto ebenfalls in kanadischen, in Sydney in australischen (A$) und in den USA in US-Dollar. Jede Zahl in diesem Text trägt deshalb ihre Währung. Umgerechnet wird nur dort, wo es für den Vergleich nötig ist — in der Bewertung mit dem Wechselkurs vom 13. Oktober 2026 (1 US-Dollar = 1,4217 kanadische Dollar), bei Zahlen der Erstfassung vom 7. September 2026 mit dem Kursstand vom 4. September 2026 (1 US-Dollar = 1,3840 kanadische Dollar).
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Southern Cross Gold ist kein Treffer unseres hauseigenen Aktien-Scanners. Der arbeitet mit Gewinn, Marge und Bilanzrelationen — und ein Unternehmen ohne einen einzigen Dollar Umsatz fällt bei jedem dieser Filter durch. Dass der Scanner hier nichts zeigt, ist kein Fehler, sondern das richtige Ergebnis.
Auf die Rechercheliste kam der Wert über das US-Kürzel SXGCF, unter dem er in deutschsprachigen Anlegerforen auftaucht. Genau da lohnt der zweite Blick, denn hinter vier Kürzeln steckt dieselbe Aktie an vier sehr unterschiedlichen Handelsplätzen: SXGC an der Toronto Stock Exchange — das ist die Heimatbörse und die eigentliche Preisbildung —, SX2 an der ASX in Sydney (dort als Hinterlegungsschein, englisch CHESS Depositary Interest oder CDI), SXGCF am US-Markt OTCQX und MV3 in Frankfurt. Der OTCQX ist dabei ausdrücklich keine regulierte US-Börse, sondern ein außerbörslicher Handelsplatz mit geringeren Zulassungspflichten.
Wie unterschiedlich dick die Orderbücher sind, zeigt der 4. September 2026: In Toronto wechselten an diesem Tag gut 230.000 Aktien den Besitzer (Schlusskurs 12,05 C$), in Sydney gut 200.000 Hinterlegungsscheine (12,27 A$), am OTCQX dagegen nur 48.700 Aktien (8,72 US$). Das ist kein Argument gegen den Titel, aber eine praktische Warnung: Eine unlimitierte Order in einem dünnen Buch kann zu einem Kurs ausgeführt werden, den man so nicht wollte. Und die Währung ist die zweite Stolperstelle — wer in Frankfurt in Euro kauft, trägt die Bewegung des kanadischen Dollars mit, ohne dass daran je ein Bohrloch beteiligt wäre. Die Datenlage zum Unternehmen selbst kannst du jederzeit auf unserer Aktienseite zu Southern Cross Gold nachschlagen.
Die Aktualitätsprobe gehört dazu: Jüngster Periodenbericht ist der Quartalsabschluss zum 31. August 2026, veröffentlicht am 8. Oktober 2026. Danach folgten bis zum 13. Oktober 2026 nur noch die Einladung zur Hauptversammlung und deren Terminmeldung (beide 9. Oktober). Einen Prospektnachtrag, eine Platzierung oder eine andere Kapitalmaßnahme gab es nicht. Alles, was in dieser Analyse im Präsens über einen Zustand steht, stützt sich auf den 31. August 2026 oder später; wo ältere Zahlen aus dem Jahresabschluss stehen, sind sie als solche datiert.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Zum 31. Mai 2026 stand Southern Cross Gold da mit 119.129.501 kanadischen Dollar in der Kasse, einem Umlaufvermögen von 121,1 Millionen gegen Kurzfristverbindlichkeiten von nur 6,6 Millionen, einer Bilanzsumme von 275,6 Millionen und einem Eigenkapital von 266,9 Millionen. Die Eigenkapitalquote lag zum 31. Mai 2026 bei rund 97 Prozent, zum 31. August 2026 bei rund 95 Prozent (263,5 von 276,0 Millionen). Finanzschulden gibt es keine. Der Abschlussprüfer D&H Group LLP aus Vancouver hat am 25. August 2026 ein uneingeschränktes Testat erteilt, ohne Hinweis auf eine Unsicherheit zur Unternehmensfortführung.
Das ist für einen Explorer eine ungewöhnlich saubere Ausgangslage. Wer schon einmal eine kleine Bergbaugesellschaft gelesen hat, kennt die übliche Konstellation: knappe Kasse, teurer Kredit vom Großaktionär, Fortführungshinweis im Prüfvermerk. Nichts davon findet sich hier. Das Geld stammt aus einer Platzierung im Geschäftsjahr 2025: 31.800.078 Aktien zu 4,50 kanadischen Dollar, brutto 143.100.351 kanadische Dollar.
Und jetzt die zweite Hälfte des Bildes. Im Geschäftsjahr 2026 hat das Unternehmen keinen Umsatz erzielt — die Zeile „Revenues“ im Lagebericht lautet für 2026, 2025 und 2024 gleichermaßen „Nil“. Der ausgewiesene Nettoverlust betrug 5.475.812 kanadische Dollar, nach 8.074.009 im Vorjahr. Dass der Verlust so klein aussieht, hat zwei Gründe, und beide sind lehrreich: Erstens brachte die große Kasse 4.674.154 kanadische Dollar Zinsen ein, die den Aufwand von 9.963.080 kanadischen Dollar fast zur Hälfte auffingen. Zweitens — und das ist der wichtigere Punkt — landen Bohr- und Rampenkosten bei einem Explorer nicht in der Erfolgsrechnung, sondern werden als Vermögenswert aktiviert.
Wie groß dieser Unterschied ist, zeigt der Blick auf die Kasse:
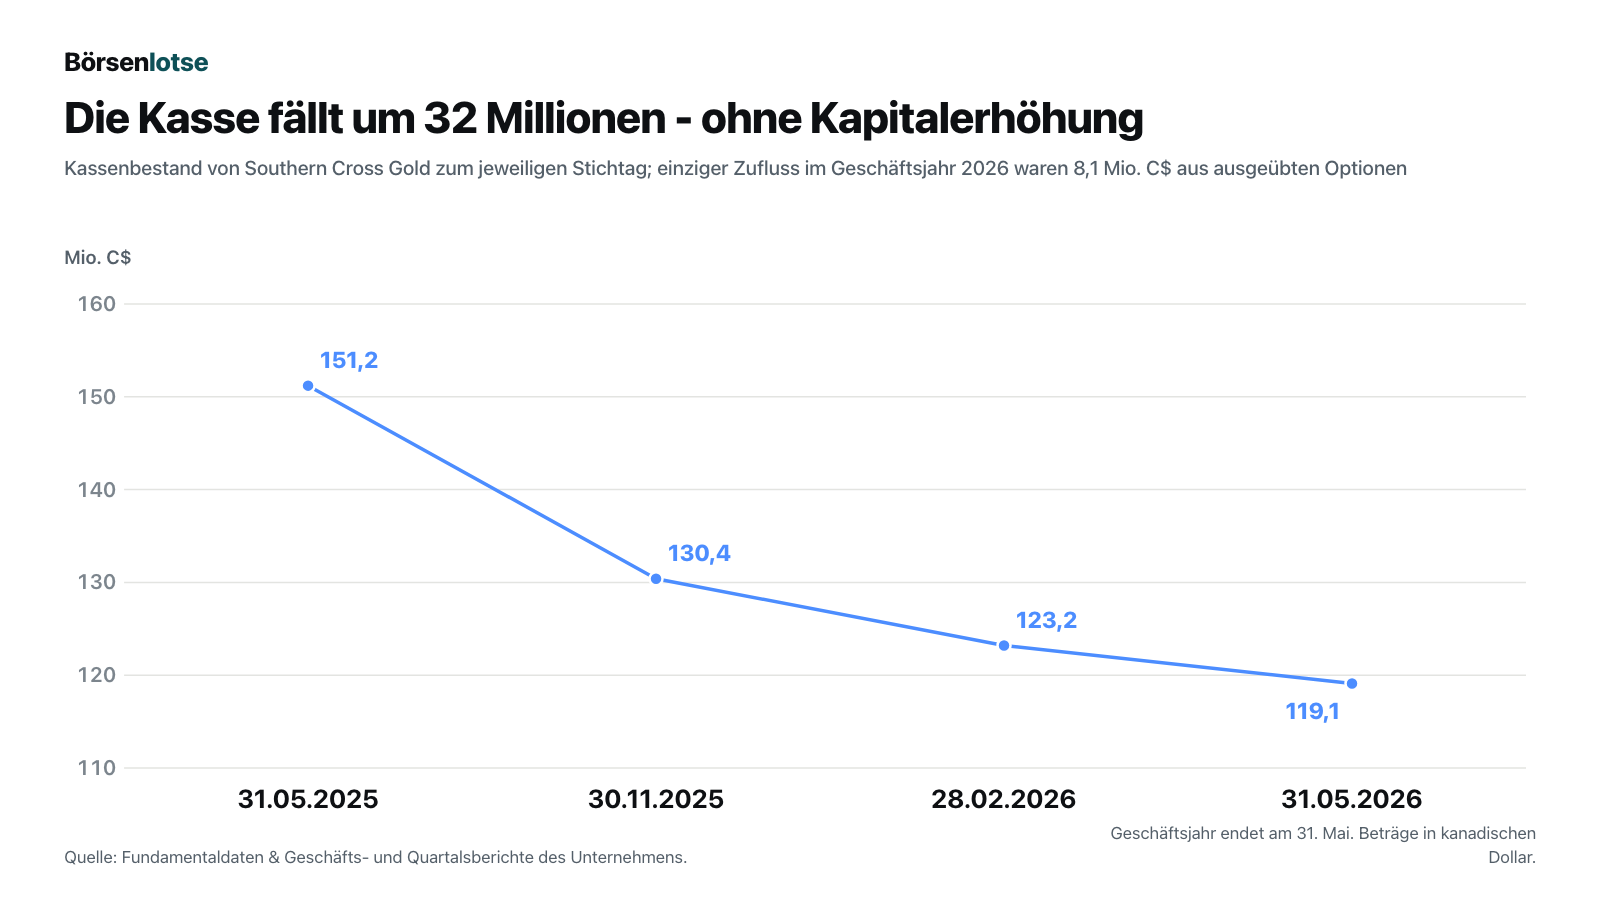
32,1 Millionen kanadische Dollar netto sind im Geschäftsjahr 2026 abgeflossen, während die Erfolgsrechnung nur 5,5 Millionen Verlust zeigt. Wofür das Geld ausgegeben wurde, listet der Lagebericht Position für Position auf — und diese Aufstellung ist der ehrlichste Blick in den Maschinenraum, den ein Explorer geben kann:

Damit du den Weg von 51,3 auf 32,1 Millionen nachrechnen kannst, hier die Brücke, die der Lagebericht selbst zieht: 51,3 Millionen Ausgaben minus 12,9 Millionen Zinsen und sonstige Erträge ergeben die 38,4 Millionen Gruppenausgaben. Dazu kommen 1,8 Millionen, die als Sicherheit für die Rückbauverpflichtung hinterlegt wurden — macht 40,2 Millionen. Gegenläufig wirkten 8,1 Millionen aus Veränderungen des Umlaufvermögens und Währungseffekten. Unter dem Strich stehen die 32,1 Millionen Netto-Ausgaben, um die die Kasse tatsächlich schrumpfte.
Zwei Zahlen aus dieser Aufstellung lohnen die Einordnung. Die 60.913 gebohrten Meter des Geschäftsjahres kosteten reine Bohrkosten von 283 australischen Dollar je Meter, mit Geologie und Nebenkosten 364 kanadische Dollar je Meter — das ist für ein Diamantbohrprogramm dieser Tiefe ein normaler bis günstiger Wert. Und die 10,1 Millionen für Landkäufe sind kein Luxus, sondern Vorsorge: Wer später eine Mine bauen will, braucht die Grundstücke drumherum, und sie werden nicht billiger, wenn der Bohrerfolg erst in der Zeitung steht. Wie ernst das Unternehmen das meint, zeigt das erste Quartal des neuen Geschäftsjahres: Allein von Juni bis August 2026 gingen 13,9 Millionen kanadische Dollar in Land — mehr als im gesamten Geschäftsjahr 2026.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation selten auf der Titelseite findet. Alle fünf stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Das Explorationsziel ist ausdrücklich keine Ressource
Am 4. August 2026 hat Southern Cross Gold ein aktualisiertes Explorationsziel für Sunday Creek gemeldet: 10,4 bis 11,9 Millionen Tonnen mit 8,9 bis 12,1 Gramm Goldäquivalent je Tonne, macht 3,0 bis 4,6 Millionen Unzen. Die Spanne umfasst fünf Vorkommen — Christina, Golden Dyke, Rising Sun, Apollo und Apollo East.
Was ein Explorationsziel ist und was nicht, steht im Kleingedruckten derselben Meldung, und die Regelwerke JORC und NI 43-101 schreiben diesen Satz sogar wörtlich vor:
„The potential quantity and grade of the Exploration Target is conceptual in nature and therefore is an approximation. There has been insufficient exploration to estimate a Mineral Resource and it is uncertain if further exploration will result in the estimation of a Mineral Resource.“
Übersetzung: „Die mögliche Menge und der Gehalt des Explorationsziels sind konzeptioneller Natur und damit eine Annäherung. Es wurde bisher nicht genug erkundet, um eine Mineralressource zu schätzen, und es ist ungewiss, ob weitere Erkundung zur Schätzung einer Mineralressource führen wird.“
— Southern Cross Gold Consolidated Ltd., Lagebericht für das Geschäftsjahr zum 31. Mai 2026

Der Unterschied ist kein Formalismus, sondern die halbe Investmentgeschichte. Eine Mineralressource ist eine Schätzung, für die genug Bohrdaten vorliegen, um Menge und Gehalt mit definierter Sicherheit anzugeben. Eine Reserve ist der Teil davon, für den eine Studie gezeigt hat, dass er sich zu den unterstellten Kosten und Preisen tatsächlich abbauen lässt. Ein Explorationsziel steht noch eine Stufe davor: Es ist eine geologisch begründete Vermutung, ausdrücklich als Annäherung gekennzeichnet. Southern Cross Gold hat also weder Reserve noch Ressource — die Erstschätzung ist für das erste Kalenderquartal 2027 (Januar bis März 2027) angekündigt, eine Vorstudie zur Wirtschaftlichkeit für das zweite (bis Ende Juni 2027).
Unbequeme Wahrheit Nr. 2: 35,1 Millionen in einem Quartal, mehr als geplant — und das Geld reicht bis zur Studie, nicht bis zur Mine
Im Geschäftsjahr 2026 flossen netto 32,1 Millionen kanadische Dollar ab, im Schnitt also gut acht Millionen je Quartal. Für die folgenden Quartale nannte das Management im Jahresbericht eine andere Größenordnung — und es nannte sie erfreulich klar:
„Based on expected deployment rates of approximately $25 million per quarter, for the next two quarters before reverting to approximately $10 million per quarter, the Company has sufficient cash to fund operations through resource establishment (Q1 CY2027) and PEA completion (by Q2 CY2027).“
Übersetzung: „Ausgehend von erwarteten Einsatzraten von rund 25 Millionen Dollar je Quartal in den nächsten beiden Quartalen und danach rund 10 Millionen Dollar je Quartal verfügt die Gesellschaft über ausreichend Barmittel, um den Betrieb bis zur Festlegung der Ressource (erstes Kalenderquartal 2027) und bis zum Abschluss der Vorstudie (bis zum zweiten Kalenderquartal 2027) zu finanzieren.“
— Southern Cross Gold Consolidated Ltd., Lagebericht zum 31. Mai 2026, Abschnitt 5 Liquidität
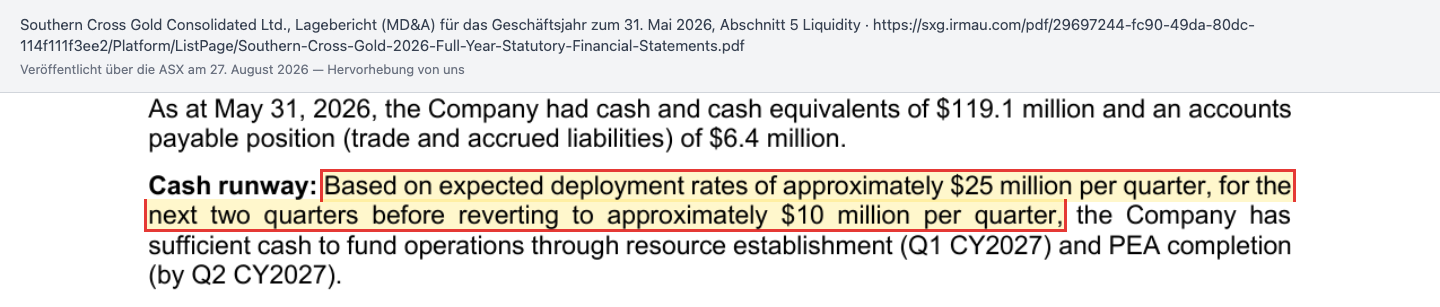
Zwei Dinge stehen in diesem Satz. Erstens: Geplant war rund das Dreifache des Quartalsschnitts aus dem abgelaufenen Jahr — die beiden folgenden Quartale sollten zusammen rund 50 Millionen kosten, gut 40 Prozent der Kasse vom 31. Mai 2026. Eingetreten ist im ersten davon sogar gut das Vierfache: 35,1 Millionen nach gut 8 Millionen im Schnitt des Geschäftsjahres 2026. Zweitens, und das ist der Punkt, den man leicht überliest: Die Zusage reicht bis zur Vorstudie, im Original „Preliminary Economic Assessment“, kurz PEA. Eine PEA ist die erste, gröbste Wirtschaftlichkeitsrechnung eines Bergbauprojekts. Zwischen ihr und einer fertigen Mine liegen weitere Studien, Genehmigungen und ein Investitionsbetrag, der bei einem Untertagebetrieb dieser Größenordnung üblicherweise in den Hunderten Millionen liegt. Diese Summe steht nirgends im Bericht — und sie steht auch nicht in der Kasse.
Das erste der beiden angekündigten Quartale ist inzwischen abgerechnet, und es fiel teurer aus als geplant: 35,1 statt rund 25 Millionen kanadische Dollar, die Kasse stand zum 31. August 2026 bei 84,0 Millionen. Im neuen Lagebericht ist von nur noch einem Quartal mit rund 25 Millionen die Rede, danach von rund 10 Millionen je Quartal; das Ziel — Ressource im ersten, Vorstudie im zweiten Kalenderquartal 2027 — ist unverändert. Die Einzelheiten stehen im Update-Kapitel oben.
Unbequeme Wahrheit Nr. 3: 700 Millionen Dollar Aktien-Vorrat liegen bereit
Genau für diese Lücke hat das Unternehmen vorgesorgt. Im dritten Quartal des Geschäftsjahres 2026 wurde bei den Aufsichtsbehörden von British Columbia, Alberta und Ontario ein Basisprospekt über 700 Millionen kanadische Dollar eingereicht (Meldung vom 8. April 2026). Ein Basisprospekt ist eine Genehmigung auf Vorrat: Er erlaubt, über 25 Monate hinweg jederzeit Aktien, Optionsscheine, Anleihen, Zeichnungsscheine oder Anteilsbündel auszugeben, ohne den vollständigen Zulassungsweg erneut zu gehen.
„The Company has no immediate plans to issue securities under the base shelf prospectus, and may never issue any securities under the base shelf prospectus.“
Übersetzung: „Die Gesellschaft hat keine unmittelbaren Pläne, unter dem Basisprospekt Wertpapiere auszugeben, und wird unter dem Basisprospekt möglicherweise nie Wertpapiere ausgeben.“
— Southern Cross Gold Consolidated Ltd., Lagebericht zum 31. Mai 2026, Abschnitt Finanzierungen
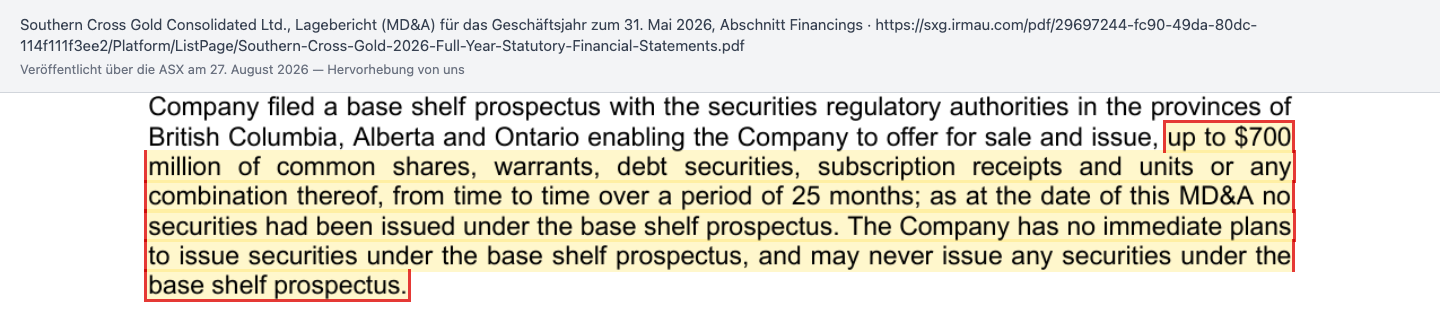
Man muss diesen Satz zweimal lesen, weil er beides sagt. Der Prospekt ist bislang unbenutzt — das ist gut, und auch der Quartalsbericht zum 31. August 2026 meldet keine Kapitalmaßnahme. Und er ist eingerichtet — das ist die Ansage. Schon der Jahresbericht enthielt neben dem Satz über die fehlenden Pläne einen zweiten, der in die andere Richtung zeigt. Im neuen Lagebericht steht nur noch dieser zweite:
„The Company's capital markets infrastructure, including the $700M base shelf prospectus, VanEck Junior Gold Miners ETF (GDXJ) and FTSE Canada All Cap Index inclusion and S&P/TSX Composite Index inclusion, positions SXGC to finance the build in this current metals cycle.“
Übersetzung: „Die Kapitalmarkt-Infrastruktur des Unternehmens, einschließlich des Basisprospekts über 700 Millionen Dollar, der Aufnahme in den VanEck Junior Gold Miners ETF (GDXJ), in den FTSE Canada All Cap Index und in den S&P/TSX Composite Index, versetzt SXGC in die Lage, den Bau im laufenden Metallzyklus zu finanzieren.“
— Southern Cross Gold Consolidated Ltd., Lagebericht zum 31. August 2026, Abschnitt 6 Ausblick
Das ist keine Ankündigung einer Kapitalerhöhung. Es sagt aber offen, wofür der Prospekt gedacht ist: für den Bau einer Mine, deren Kosten bislang niemand beziffert hat. 700 Millionen kanadische Dollar entsprechen rund einem Viertel des Börsenwerts vom 13. Oktober 2026. Verwässerung heißt für dich als Aktionär schlicht: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen. Ob und zu welchem Preis das passiert, ist die zentrale offene Frage dieses Investments — und sie wird nicht von der Geologie beantwortet, sondern vom Kapitalmarkt.
Unbequeme Wahrheit Nr. 4: Der Antimonpreis hat binnen zwölf Monaten rund 40 bis 50 Prozent verloren
Sunday Creek wird gern als Antwort des Westens auf Chinas Antimon-Exportkontrollen erzählt, und die Erzählung hat einen wahren Kern: Antimon ist ein kritischer Rohstoff für Munition, Halbleiter und Flammschutzmittel, und China hat im August 2024 Exportkontrollen angekündigt, die zum 15. September 2024 in Kraft traten.
Der Preis, um den es dabei geht, hat den Weg allerdings schon wieder zurückgelegt. Der Lagebericht nennt für den 7. August 2026 einen Spotpreis von 92.000 chinesischen Yuan je Tonne (rund 13.600 US-Dollar) — ein Minus von 43,2 Prozent seit Jahresbeginn und von 50,8 Prozent binnen zwölf Monaten. Vom Höchststand des Jahres 2025 bei rund 240.000 Yuan ist das gut ein Drittel. Das Unternehmen geht damit fair um: Es rechnet ausdrücklich damit, dass rund 80 Prozent des gewinnbaren Werts aus Gold stammen, und sieht Antimon als Zusatz, nicht als Fundament. Für dich heißt das: Die strategische Geschichte ist echt, aber sie steht auf einem Preis, der sich bis August 2026 binnen eines Jahres halbiert hatte. Der Quartalsbericht vom 8. Oktober 2026 meldet eine leichte Erholung: 103.000 Yuan je Tonne (rund 15.300 US-Dollar) am 25. September 2026, minus 36,4 Prozent seit Jahresbeginn und minus 41,1 Prozent binnen zwölf Monaten. Das ist laut Unternehmen etwa das 1,6-Fache des langjährigen Durchschnitts von rund 62.000 Yuan, aber weniger als die Hälfte des Höchststands von 2025.
Ein Detail lohnt dabei den zweiten Blick, weil es direkt in die Unzen-Zahl hineinwirkt. Das Explorationsziel wird in Goldäquivalent angegeben, und die dafür verwendete Formel — Gold in Gramm je Tonne plus 2,39 mal Antimon in Prozent — stammt aus der Berechnung der Nachbarmine Costerfield für das Jahr 2024. Sie unterstellt einen Goldpreis von 2.500 US-Dollar je Unze und einen Antimonpreis von 19.000 US-Dollar je Tonne. Beide Annahmen liegen heute daneben, und zwar in entgegengesetzte Richtungen: Gold notierte am 11. August 2026 bei rund 4.380 US-Dollar, Antimon am 7. August bei rund 13.600 US-Dollar. Der Umrechnungsfaktor gewichtet Antimon damit eher zu hoch und Gold eher zu niedrig. Das entwertet die Zahl nicht — die Formel ist offengelegt und branchenüblich —, aber es erinnert daran, dass schon das Explorationsziel selbst auf Preisannahmen steht, nicht nur auf Geologie.
Unbequeme Wahrheit Nr. 5: Ein Projekt, ein Segment, ein Land
Der Anhang zum Konzernabschluss ist an dieser Stelle unmissverständlich: Das Unternehmen betreibt ein einziges berichtspflichtiges Segment, nämlich die Exploration unerprobter Vorkommen. Zum 31. August 2026 liegen von der Bilanzsumme von 276,0 Millionen kanadischen Dollar 264,1 Millionen in Australien und nur noch 11,9 Millionen in Kanada — drei Monate zuvor waren es 238,3 und 37,3 Millionen; das Geld ist also über den Pazifik gewandert und dort ausgegeben worden. Von den 140,4 Millionen aktivierten Explorationskosten entfallen 137,4 Millionen auf Sunday Creek und nur 2,9 Millionen auf Redcastle.
Dazu kommen Verpflichtungen, die selten jemand liest: Um die Lizenzen zu halten, muss das Unternehmen nach eigener Aufstellung zum 31. August 2026 16.418.169 australische Dollar innerhalb eines Jahres und weitere 8.028.165 in den Jahren danach ausgeben. Das ist keine Bedrohung bei dieser Kassenlage, aber es ist auch keine Option: Wer die Mindestausgaben nicht leistet, riskiert die Lizenz. Hinzu kommen bereits unterschriebene Landkäufe über 9,5 Millionen kanadische Dollar. Und die Rückbauverpflichtung für die bereits gebaute Infrastruktur steht mit 1.575.240 kanadischen Dollar in der Bilanz, undiskontiert 2.078.330 australische Dollar, fällig nach heutiger Schätzung im Dezember 2031.
Bewertung: Was du je Unze zahlst, die noch keine Ressource ist
Jetzt rechnen wir zusammen. Ende September 2026 waren 269.656.755 Aktien ausstehend, dazu 850.000 Optionen, 160.306 Aktienzusagen und 160.412 leistungsabhängige Aktienzusagen — die Verwässerung durch Mitarbeiterprogramme liegt also bei unter einem halben Prozent und ist an dieser Stelle vernachlässigbar.
Am 13. Oktober 2026 schloss die Aktie in Toronto bei 10,26 kanadischen Dollar, in Sydney bei 10,63 australischen und am OTCQX bei 7,24 US-Dollar. Mit dem Toronto-Kurs ergibt sich ein Börsenwert von rund 2,77 Milliarden kanadischen Dollar (etwa 1,95 Milliarden US-Dollar bei 1 US-Dollar = 1,4217 kanadische Dollar); die Kurse aus Sydney und vom OTCQX liegen umgerechnet in derselben Größenordnung. Zieht man die Kasse vom 31. August 2026 von 84,0 Millionen ab, bleibt ein Unternehmenswert von rund 2,68 Milliarden kanadischen Dollar. Das ist der Betrag, den die Börse für Sunday Creek und Redcastle bezahlt. In der Erstfassung vom 7. September 2026, mit dem Kursstand vom 4. September 2026 (12,05 kanadische Dollar), waren es noch rund 3,25 Milliarden Börsenwert und 3,13 Milliarden Unternehmenswert.
Teilt man den Unternehmenswert durch das Explorationsziel, ergibt sich die Zahl, um die es hier eigentlich geht:
- Am oberen Ende des Ziels (4,6 Millionen Unzen Goldäquivalent): rund 583 kanadische Dollar je Unze (Erstfassung: 680).
- Am unteren Ende (3,0 Millionen Unzen): rund 894 kanadische Dollar je Unze (Erstfassung: 1.042).
Zur Einordnung: Der Goldpreis lag am 13. Oktober 2026 bei rund 4.155 US-Dollar je Unze, umgerechnet gut 5.900 kanadische Dollar; der Lagebericht nennt für Ende August 2026 rund 4.430 US-Dollar. Der Markt zahlt für eine Unze, die noch keine Ressource ist, also grob zehn bis fünfzehn Prozent des Preises einer Unze, die man in der Hand halten kann — bevor auch nur ein Dollar für Abbau, Aufbereitung und Verhüttung ausgegeben wurde. Ob das viel oder wenig ist, hängt an genau einer Frage: Wie viel von dem konzeptionellen Ziel überlebt die Erstschätzung im ersten Kalenderquartal 2027?
Und ganz ehrlich: Dieser Maßstab hat eine eingebaute Schwäche, die man kennen muss. Bei einem Explorer mit Ressource teilt man den Unternehmenswert durch eine geprüfte Zahl. Hier teilen wir ihn durch eine Zahl, die das Unternehmen selbst als Annäherung kennzeichnet — und zwar durch eine Spanne, deren oberes Ende gut die Hälfte über dem unteren liegt. Der Wert je Unze sagt deshalb weniger darüber aus, ob die Aktie teuer ist, als darüber, wie viel Vertrauen im Kurs steckt: Vertrauen darauf, dass aus der Annäherung eine Schätzung wird und aus der Schätzung später abbaubares Erz.
Der zweite Maßstab fällt noch deutlicher aus. Das bilanzielle Eigenkapital betrug zum 31. August 2026 263,5 Millionen kanadische Dollar. Die Börse zahlt dafür gut das Zehnfache. Bei einem Unternehmen ohne Umsatz sagt das Kurs-Buchwert-Verhältnis wenig über Qualität aus — es sagt aber sehr genau, wie viel Vorschuss im Kurs steckt.
Wer den Vergleich mit einem anderen australischen Explorer sucht, bei dem die Unzen im Boden und das Geld in der Kasse ähnlich weit auseinanderliegen, findet ihn in unserer Analyse zu Strickland Metals. Ein klassisches Kurs-Gewinn-Verhältnis gibt es bei Southern Cross Gold nicht, weil es keinen Gewinn gibt; ein Kurs-Umsatz-Verhältnis gibt es nicht, weil es keinen Umsatz gibt. Beides ist hier kein Datenfehler, sondern die Sache selbst.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Die Bohrergebnisse sind außergewöhnlich. Bis zum 7. Oktober 2026 lagen 288 Bohrlöcher über 140.849 Meter vor, darunter 106 Abschnitte mit über 100 Gramm Gold je Tonne (bis zu 3.511 Gramm über 0,7 Meter) und 115 Abschnitte mit über 10 Prozent Antimon (bis zu 47,5 Prozent über 0,6 Meter). Am 2. September 2026 kamen 0,6 Meter mit 972 Gramm Gold je Tonne dazu, am 7. Oktober 2,7 Meter mit 178,6 Gramm Goldäquivalent aus Golden Dyke.
- Die Bilanz ist schuldenfrei und liquide. 84,0 Millionen kanadische Dollar Kasse und 75,6 Millionen Netto-Umlaufvermögen zum 31. August 2026, keine Finanzverbindlichkeiten; der letzte Jahresabschluss trägt ein uneingeschränktes Testat ohne Fortführungshinweis (25. August 2026).
- Der Genehmigungsweg funktioniert. Victoria hat den Arbeitsplan für die Explorationsrampe am 26. November 2025 genehmigt, und am 22. September 2026 nahm die Behörde den ersten Antrag auf eine Bergbaulizenz an. Die Rampe läuft seit Juli im 24-Stunden-Betrieb und lag Ende September 2026 bei 435,5 von rund 1.131 Metern.
- Die Metallurgie ist geprüft. Testarbeiten der zweiten Stufe (August 2025) ergaben 92 bis 96 Prozent Goldausbringung und ein arsenarmes Antimon-Gold-Konzentrat — das ist bei antimonhaltigen Erzen keine Selbstverständlichkeit.
- Die Aktie ist in den Indizes angekommen. Aufnahme in den S&P/ASX 300 und die FTSE-Russell-Global-Small-Cap-Indizes im ersten Quartal des Geschäftsjahres 2026 (Juni bis August 2025), in den GDXJ und den FTSE Canada All Cap zum 20. März 2026 sowie in den S&P/TSX Composite am 22. Juni 2026 — Indexfonds, die diese Indizes abbilden, müssen die Aktie im Rahmen ihrer Regeln halten.
Was dagegen spricht:
- Es gibt keine Ressource und keine Reserve. Der gesamte Bilanzwert der Explorationsvermögenswerte von 140,4 Millionen kanadischen Dollar (31. August 2026) hängt daran, dass daraus einmal etwas wirtschaftlich Gewinnbares wird. Der Abschlussprüfer führt genau diese Beurteilung als besonders wichtigen Prüfungssachverhalt.
- Das Geld geht schneller weg als angekündigt. Im ersten Quartal des Geschäftsjahres 2027 flossen 35,1 statt rund 25 Millionen kanadische Dollar ab. Die Kasse reicht nach eigener Aussage bis zur Vorstudie, nicht bis zur Mine; für den Bau selbst ist keine Finanzierung beschrieben.
- Der 700-Millionen-Basisprospekt steht bereit. Er ist unbenutzt, aber er ist da — und das Management nennt ihn selbst als Baustein, um „den Bau“ zu finanzieren.
- Der Zeitplan rutscht. Die Explorationsrampe wird wegen schlechten Gebirges erst im Januar 2027 statt im Dezember 2026 fertig. Das ist für sich genommen klein, aber die Ressourcenschätzung im ersten Kalenderquartal 2027 soll sich auch auf Bohrungen aus dieser Rampe stützen.
- Alles hängt an einem Projekt. Ein Segment, ein Land, 137,4 der 140,4 Millionen aktivierten Kosten in Sunday Creek. Ein geologischer, behördlicher oder technischer Rückschlag hat kein Gegengewicht.
- Der Antimonpreis liegt weit unter seinem Hoch (minus 41,1 Prozent binnen zwölf Monaten bis zum 25. September 2026), und der Goldpreis lag am 13. Oktober 2026 mit rund 4.155 US-Dollar zwar historisch hoch, aber rund ein Viertel unter dem Rekord von rund 5.600 US-Dollar von Ende Januar 2026 — die Bewertung setzt beide Metallpreise auf der guten Seite voraus.
- Der Handel am OTCQX ist dünn. Am 13. Oktober 2026 wechselten dort 56.500 Aktien den Besitzer, gegenüber 412.900 in Toronto. Die Preisbildung findet in Toronto und Sydney statt; die Frankfurter Notierung ist eine Nebennotierung ohne eigene Preisbildung. Wer anderswo als an den beiden Heimatbörsen kauft, trägt Spanne und Währungsrisiko zusätzlich.
Ein menschliches Fazit
Erinnerst du dich an die Fertig-im-Kopf-Falle vom Anfang? Die Berichte von Southern Cross Gold ziehen die Grenze zwischen dem, was gefunden ist, und dem, was noch nicht bewiesen ist, klar. Der Pflichthinweis, dass die Erkundung für eine Ressourcenschätzung nicht ausreicht, steht im Jahres- und im Quartalsbericht jeweils direkt unter dem Explorationsziel. Die geplante Abflussrate steht ausgeschrieben da — allerdings lag das erste Quartal, für das sie galt, mit 35,1 Millionen kanadischen Dollar rund 10 Millionen darüber. Der Basisprospekt wird genannt; der Jahresbericht schrieb noch, er werde womöglich nie genutzt. Im Lagebericht vom 7. Oktober 2026 fehlt dieser Satz, stehen geblieben ist der über die Finanzierung des Baus.
Die Falle steht damit nicht im Bericht, sondern in unserem Kopf. Wir lesen „972 Gramm Gold je Tonne“ und ergänzen automatisch eine Mine, die noch niemand genehmigt, gerechnet oder bezahlt hat. Zwischen dem Bohrkern und dem ersten verkauften Barren liegen eine Ressourcenschätzung, eine Vorstudie, eine Machbarkeitsstudie, weitere Genehmigungen, ein Bauvertrag und mehrere hundert Millionen Dollar, die heute weder in der Kasse noch in einem Kreditvertrag stehen. Manche Explorer gehen diesen Weg zu Ende. Viele nicht.
Was Southern Cross Gold von den meisten unterscheidet, ist die Startposition: schuldenfrei, mit 84 Millionen in der Kasse (31. August 2026), mit einem Untertagezugang im Bau, einem angenommenen Lizenzantrag und mit 106 gemeldeten Bohrabschnitten über 100 Gramm Gold je Tonne. Was es mit allen teilt, ist der Rest des Wegs — und das erste Quartal des neuen Geschäftsjahres hat gezeigt, dass dieser Weg schneller Geld kostet, als das Unternehmen selbst angenommen hatte. Ein Lizenzantrag, eine Rampe und gekauftes Land machen das Bild im Kopf noch vollständiger. Sie ersetzen aber nicht die eine Zahl, die fehlt. Der nächste harte Prüfstein hat ein Datum: das erste Kalenderquartal 2027, wenn aus dem konzeptionellen Ziel eine geschätzte Ressource werden soll — oder eben nicht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsabschluss und Lagebericht (MD&A) für die drei Monate zum 31. August 2026 (erstes Quartal des Geschäftsjahres 2027, nicht vom Abschlussprüfer durchgesehen; Lagebericht datiert 7. Oktober 2026, veröffentlicht über die ASX am 8. Oktober 2026) — jüngster Periodenbericht
- Antrag auf die Bergbaulizenz MIN009040 angenommen (ASX, 23. September 2026)
- Verdichtungsbohrungen Golden Dyke (ASX, 7. Oktober 2026)
- Einladung zur Hauptversammlung am 18. November 2026 mit Informationsrundschreiben (ASX, 9. Oktober 2026) sowie die Wertpapiermeldungen vom 17. September (Anhang 3G) und 6. Oktober 2026 (Anhang 4A)
- Konzernabschluss und Lagebericht (MD&A) für das Geschäftsjahr zum 31. Mai 2026, Bestätigungsvermerk D&H Group LLP vom 25. August 2026, veröffentlicht über die ASX am 27. August 2026
- Anhang 4G, Corporate-Governance-Erklärung und Aktionärsinformationen zum 25. August 2026 (ASX, 27. August 2026)
- Aktualisiertes Explorationsziel Sunday Creek (ASX, 4. August 2026)
- Bohrergebnisse Apollo und Apollo East (ASX, 2. September 2026)
- Vollständige Meldungsablage des Unternehmens, darunter Quartalsabschluss und Lagebericht zum 28. Februar 2026 (13. April 2026) sowie die Formalmeldungen vom 4. September 2026
- Kurs-, Volumen-, Goldpreis- und Wechselkursdaten: Quelle Fundamentaldaten, Datenstand 13. Oktober 2026 (Erstfassung vom 7. September 2026: Kursstand 4. September 2026)
Datenstand: Unternehmenszahlen zum 31. August 2026 beziehungsweise zum jeweils genannten Stichtag; Kurs-, Börsenwert- und Umrechnungsangaben zum 13. Oktober 2026 (1 US-Dollar = 1,4217 kanadische Dollar). Die Meldungsablage wurde zuletzt am 14. Oktober 2026 geprüft; jüngste Meldung ist die Einladung zur Hauptversammlung vom 9. Oktober 2026. Bilanzwährung ist der kanadische Dollar; Angaben in australischen und US-Dollar sind als solche gekennzeichnet.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorationsunternehmen ohne Umsatz sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -3,3 | -4,6 | -5,9 | -5,9 | -9,9 |
| Nettogewinn | -3,9 | -5,0 | -6,7 | -6,7 | -5,5 |
| Gewinn je Aktie | -0,01 C$ | -0,02 C$ | -0,02 C$ | -0,05 C$ | -0,02 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanz und Finanzkraft positiv
- Zum 31. August 2026 standen 84.014.470 kanadische Dollar in der Kasse (31. Mai 2026: 119.129.501), das Netto-Umlaufvermögen betrug 75.559.595 kanadische Dollar, Finanzschulden gibt es keine. Der Prüfer D&H Group LLP hat den Jahresabschluss am 25. August 2026 uneingeschränkt testiert, ohne Hinweis auf eine Unsicherheit zur Unternehmensfortführung.
- Beleglage der Bohrergebnisse positiv
- Bis zum 7. Oktober 2026 lagen 288 Bohrlöcher über 140.849 Meter vor, darunter 106 Abschnitte mit über 100 Gramm Gold je Tonne und 115 Abschnitte mit über 10 Prozent Antimon. Die Metallurgie-Tests vom August 2025 ergaben 92 bis 96 Prozent Goldausbringung.
- Nachweisstufe des Vorkommens negativ
- Es gibt weder eine Mineralressource noch eine Reserve noch eine Wirtschaftlichkeitsstudie. Das Explorationsziel vom 4. August 2026 ist laut Pflichthinweis konzeptionell, und der Bilanzwert der aktivierten Explorationskosten von 140.357.746 kanadischen Dollar (31. August 2026) hängt vollständig daran, dass daraus wirtschaftlich Gewinnbares wird. Der angenommene Lizenzantrag vom 22. September 2026 ändert daran nichts.
- Mittelabfluss und Finanzierungsbedarf negativ
- Im ersten Quartal des Geschäftsjahres 2027 flossen netto 35,1 Millionen kanadische Dollar ab, rund 10 Millionen mehr als die eigene Planzahl. Der neue Lagebericht plant rund 25 Millionen für das laufende Quartal, danach rund 10 Millionen je Quartal — finanziert ist damit der Weg bis zur Vorstudie im zweiten Kalenderquartal 2027, nicht der Bau einer Mine. Ein Basisprospekt über 700 Millionen kanadische Dollar liegt seit dem 8. April 2026 bereit und war zum 31. August 2026 unbenutzt.
- Bewertung negativ
- Bei 269.656.755 Aktien und 10,26 kanadischen Dollar Schlusskurs am 13. Oktober 2026 kostet das Unternehmen rund 2,77 Milliarden kanadische Dollar. Nach Abzug der Kasse sind das rund 583 bis 894 kanadische Dollar je konzeptioneller Goldäquivalent-Unze und gut das Zehnfache des bilanziellen Eigenkapitals von 263,5 Millionen kanadischen Dollar.
- Klumpenrisiko und Marktumfeld negativ
- Ein Segment, ein Land, ein Projekt: 137,4 der 140,4 Millionen kanadischen Dollar aktivierten Kosten stecken in Sunday Creek. Der Antimon-Spotpreis lag am 25. September 2026 bei 103.000 chinesischen Yuan je Tonne, 41,1 Prozent unter dem Stand zwölf Monate zuvor; der Goldpreis lag am 13. Oktober 2026 mit rund 4.155 US-Dollar je Unze historisch hoch, aber rund ein Viertel unter dem Rekord von rund 5.600 US-Dollar von Ende Januar 2026.
Southern Cross Gold bohrt seit Jahren außergewöhnliche Goldgehalte aus Sunday Creek — 288 Löcher, 140.849 Meter, 106 Abschnitte über 100 Gramm je Tonne bis zum 7. Oktober 2026 — und steht mit 84,0 Millionen kanadischen Dollar schuldenfrei da (31. August 2026). Das erste Quartal des Geschäftsjahres 2027 kostete 35,1 Millionen, mehr als geplant. Was fehlt, benennt das Unternehmen selbst: keine Mineralressource, keine Reserve, keine Wirtschaftlichkeitsstudie und kein Umsatz. Die Börse zahlt dafür rund 2,77 Milliarden kanadische Dollar, also etwa 583 bis 894 kanadische Dollar je Unze eines ausdrücklich konzeptionellen Explorationsziels. Der nächste harte Prüfstein hat ein Datum: das erste Kalenderquartal 2027, wenn daraus eine geschätzte Ressource werden soll. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft ist solide finanziert und ordentlich geführt, sein Ergebnis hängt aber an einem einzigen Ereignis — der Ressourcenschätzung im ersten Kalenderquartal 2027. Deshalb bleibt die Stufe auch nach dem Quartalsbericht vom 8. Oktober 2026 gelb; mit dem Kurs hat das nichts zu tun, so ambitioniert er ist. Rot wäre falsch: Das Unternehmen ist schuldenfrei, hat zum 31. August 2026 noch 84,0 Millionen kanadische Dollar in der Kasse, ein uneingeschränktes Testat vom 25. August 2026 ohne Fortführungshinweis und nach eigener Planung — rund 25 Millionen im laufenden Quartal, danach rund 10 Millionen je Quartal — Geld für mehr als vier Quartale. Dass das erste Quartal des Geschäftsjahres 2027 35,1 statt rund 25 Millionen kostete, ist ein Warnzeichen, aber noch kein Substanzrisiko. Grün wäre ebenso falsch, denn die entscheidende operative Frage ist unbeantwortet: Es existiert bis heute keine Mineralressource und keine Wirtschaftlichkeitsstudie. Der gesamte Unternehmenswert steht auf einem Explorationsziel, das nach den Regelwerken JORC und NI 43-101 ausdrücklich als konzeptionell zu kennzeichnen ist. Dazu kommen ein einziges Projekt ohne Gegengewicht, eine Abflussrate über dem eigenen Plan und ein Finanzierungsbedarf für den Minenbau, der weder beziffert noch gedeckt ist.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQX-Kürzel SXGCF, unter dem der Wert in deutschsprachigen Anlegerforen auftaucht; geführt wird die Firma bei uns unter ihrer Heimatnotierung SXGC an der Toronto Stock Exchange. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen erzielt keinen Umsatz und keinen Gewinn und fällt damit durch jeden Qualitätsfilter.
- Southern Cross Gold ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den kanadischen und australischen Pflichtdokumenten: Quartalsabschluss und Lagebericht zum 31.08.2026 (ASX-Meldung 08.10.2026, nicht vom Prüfer durchgesehen), Konzernabschluss und Lagebericht zum 31.05.2026 (ASX-Meldung 27.08.2026), Anhang 4G und Aktionärsinformationen zum 25.08.2026, Anhang 4A zum 30.09.2026, Rundschreiben zur Hauptversammlung (09.10.2026) sowie den Meldungen vom 04.08., 02.09., 23.09. und 07.10.2026. Eine Telefonkonferenz zu den Quartalszahlen fand sich in der Meldungsablage nicht.
- Drei Währungen: Die Bilanz steht in kanadischen Dollar, die Lizenzverpflichtungen und die Rückbaurückstellung in australischen Dollar, die Kursangaben je nach Handelsplatz in kanadischen, australischen oder US-Dollar. Umgerechnet wurde nur, wo es der Vergleich verlangt — in der Bewertung mit dem Wechselkurs vom 13.10.2026 (1 US-Dollar = 1,4217 kanadische Dollar).
- Verwechslungsgefahr: Die Southern Cross Gold Pty Ltd. („SXG AUS“) war die australische Tochtergesellschaft; ihre restlichen Anteile übernahm die heutige Southern Cross Gold Consolidated Ltd. am 23.01.2025 gegen 125.041.031 eigene Aktien. Kurse aus der Zeit davor sind mit den heutigen nicht vergleichbar: Die Gesellschaft firmierte bis zum 10.01.2025 als Mawson Gold Limited und legte am selben Tag ihre Aktien im Verhältnis 1 zu 3,169432 zusammen.
Aktien-Wächter
Diese Analyse ist Stand 14. Oktober 2026. Was sich seitdem bei SXGC.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Southern Cross Gold Consolidated Ltd. (SXGC.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Das Unternehmen hält zu 100 Prozent das Gold-Antimon-Projekt Sunday Creek rund 60 Kilometer nördlich von Melbourne (16.900 Hektar Explorationslizenzen plus 2.296 Hektar eigenes Land, Stand 7. Oktober 2026) sowie das ebenfalls vollständig eigene Projekt Redcastle mit 7.500 Hektar. Produktion gibt es nicht: Auch zum 31. August 2026 hatte die Gesellschaft weder Produktionserlöse noch nachgewiesene Reserven. Am 22. September 2026 nahm die Behörde einen ersten Antrag auf eine Bergbaulizenz über 30,7 Hektar an — laut Unternehmen ein Startpunkt, kein Recht zum Abbau.
Nein, und der Unterschied ist entscheidend. Ein Explorationsziel ist eine geologisch begründete Vermutung und muss nach den Regelwerken JORC und NI 43-101 ausdrücklich als konzeptionell gekennzeichnet werden. Eine Mineralressource ist eine belastbare Schätzung aus ausreichender Bohrdichte, eine Reserve der wirtschaftlich abbaubare Teil davon. Southern Cross Gold hat bislang nur das Explorationsziel; die Erstschätzung der Ressource ist für das erste Kalenderquartal 2027 angekündigt.
Weil Southern Cross Gold kein US-Meldeunternehmen ist. Die Gesellschaft ist in British Columbia gegründet, notiert an der Toronto Stock Exchange und der ASX und berichtet nach kanadischem Recht (National Instrument 51-102): geprüfter Jahresabschluss mit Lagebericht sowie Quartalsabschlüsse mit Lagebericht, veröffentlicht über SEDAR+ und die ASX. Bei der SEC liegen unter der Kennnummer 0001622629 nur Form-D-Anzeigen ohne Zahlenwerk.
Das ist ein Erbe der Vorgängergesellschaft Mawson Gold Limited und in Kanada zulässig. Praktisch heißt es: Das Geschäftsjahr 2026 umfasst den 1. Juni 2025 bis zum 31. Mai 2026, die Quartalsstichtage sind der 31. August, 30. November und 28. beziehungsweise 29. Februar. Wer Zahlen mit anderen Bergbaugesellschaften vergleicht, muss diese Verschiebung mitrechnen.
Es ist dieselbe Aktie an vier Handelsplätzen. SXGC ist die Notierung an der Toronto Stock Exchange und die Heimatbörse, SX2 die australische Notierung über Hinterlegungsscheine (CHESS Depositary Interests), SXGCF das Kürzel am US-Markt OTCQX und MV3 die Frankfurter Notierung. Der OTCQX ist keine regulierte US-Börse; die Preisbildung findet in Toronto und Sydney statt.
Zum 31. August 2026 lagen 84,0 Millionen kanadische Dollar in der Kasse, ohne Finanzschulden; drei Monate zuvor waren es 119,1 Millionen. Im ersten Quartal flossen 35,1 Millionen ab, rund 10 Millionen mehr als geplant. Das Management rechnet jetzt mit rund 25 Millionen im laufenden Quartal und danach rund 10 Millionen je Quartal. Nach eigener Aussage reicht das bis zur Erstschätzung der Ressource (erstes Kalenderquartal 2027) und bis zur Vorstudie (zweites Kalenderquartal 2027) — nicht bis zum Bau einer Mine.
Goldäquivalent rechnet den Antimongehalt in Gold um, damit beide Metalle in einer Zahl stehen. Southern Cross Gold verwendet dafür die Formel Goldäquivalent gleich Gold in Gramm je Tonne plus 2,39 mal Antimon in Prozent. Sie stammt aus der Berechnung der benachbarten Costerfield-Mine für 2024 und unterstellt einen Goldpreis von 2.500 US-Dollar je Unze, einen Antimonpreis von 19.000 US-Dollar je Tonne sowie Ausbringungen von 91 und 92 Prozent.
Zum 25. August 2026 nannte das Unternehmen genau einen Aktionär mit fünf Prozent oder mehr: Darren J Morcombe mit 31.368.201 Aktien. Das Rundschreiben zur Hauptversammlung bestätigt ihn zum 28. September 2026 als einzigen Aktionär mit zehn Prozent oder mehr, mit 11,63 Prozent der dann 269.656.755 Aktien. Davon lagen Ende September 155.546.640 als australische Hinterlegungsscheine vor; eingetragene Aktionäre gab es zum 25. August 2026 nur 38, weil der Rest über Sammelverwahrer gehalten wird.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.