BayWa in der zweiten Sanierung: 636 Millionen Euro negatives Eigenkapital, ein überfälliger Jahresabschluss — und die Frage, wer die Rettung bezahlt
Jeder in Süddeutschland kennt die BayWa: Lagerhaus, Traktorhändler, Heizöllieferant, seit 1923. Doch seit Juli 2024 ist der Konzern ein Sanierungsfall, und im Herbst 2026 wird die erste Rettung schon wieder umgebaut. Wir haben den letzten testierten Konzernabschluss, drei Zwischenberichte und alle Pflichtmitteilungen bis September 2026 gelesen. Ein vertrauter Name ist noch kein Sicherheitsnetz — wir haben nachgesehen, wer in dieser Rettung ganz hinten steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 2,60 € -1,50 %
- Marktkapitalisierung
- 0,2 Mrd. €
- Wachstums-Score
- 4/10
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,20 € bis 7,40 € · Letzter Kurs: 2,60 € (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die gerade umsichtige Anleger gern tappen: die Vertrautheits-Falle. Was wir aus dem Alltag kennen, fühlt sich sicher an. Das Lagerhaus am Ortsrand, der Traktorhändler, bei dem schon der Großvater gekauft hat, der Lieferwagen mit dem Heizöl — so etwas, sagt das Bauchgefühl, verschwindet nicht einfach. Das Tückische daran: Das Bauchgefühl hat oft sogar recht, was das Unternehmen angeht. Es sagt nur nichts darüber, was von der Aktie übrig bleibt, wenn ein vertrautes Unternehmen gerettet werden muss.
Die BayWa AG aus München ist genau so ein vertrauter Name. Gegründet 1923 aus dem genossenschaftlichen Landhandel, handelt sie mit Getreide, Dünger und Saatgut, verkauft und repariert Landmaschinen, liefert Heizöl, Kraftstoffe und Holzpellets und betreibt Baustoffhandel. Im Juli 2024 geriet sie in eine Liquiditätskrise, 2025 wurde sie über ein gerichtliches Restrukturierungsverfahren saniert — und im Herbst 2026 wird diese Rettung schon wieder umgebaut.
Machen wir einen Deal: Wir lesen gemeinsam, was BayWa selbst schreibt — im Konzernfinanzbericht 2024, dem letzten testierten Abschluss, im Halbjahresbericht 2025, in den Quartalsmitteilungen bis Mai 2026 und in den Pflichtmitteilungen bis September 2026. Das Spannungsfeld dieser Analyse lautet: Das operative Geschäft läuft nach Angaben des Vorstands solide, und die Banken tragen die Sanierung fast geschlossen mit. Doch das Eigenkapital war zuletzt mit 636 Millionen Euro negativ, der Jahresabschluss 2025 ist überfällig, und in der Reihe derer, die für die Rettung geradestehen, stehen die Aktionäre ganz hinten. Ob die Aktie trotzdem eine Chance ist, entscheidest am Ende du.
Was die BayWa eigentlich macht — der Händler zwischen Acker, Werkstatt und Heizkeller
Die BayWa ist im Kern ein Händler mit Werkstatt. Sie kauft Landwirten ihre Ernte ab und verkauft ihnen im Gegenzug Saatgut, Dünger, Pflanzenschutz und Futtermittel. Sie verkauft Traktoren und Landmaschinen und repariert sie. Sie liefert Heizöl, Diesel, Schmierstoffe und Holzpellets, und sie handelt mit Baustoffen für Handwerker und Bauunternehmen. Solche Handelsgeschäfte setzen viel Geld um, behalten davon aber nur wenig: Im Jahr 2023, dem letzten Jahr vor der Krise, blieben von 23,9 Milliarden Euro Umsatz 304 Millionen Euro operatives Ergebnis (EBIT) übrig — gut 1 Cent je Euro Umsatz.
Dazu kam über die Jahre eine Welt, die mit dem Lagerhaus wenig zu tun hat: die BayWa r.e. AG, ein Entwickler von Wind- und Solarparks, an dem die BayWa 51 Prozent hält, ein internationaler Agrarhändler in den Niederlanden (Cefetra), ein Apfel- und Obstgeschäft in Neuseeland (T&G Global) und eine große österreichische Beteiligung (RWA). Im ersten Quartal 2026 kam der Konzernumsatz von 2,3 Milliarden Euro laut Quartalsmitteilung zu gut einem Viertel aus dem Segment Regenerative Energien (624,8 Millionen Euro); Agrar trug 499,4, Technik 400,7, Wärme & Mobilität 338,9, Baustoffe 219,7 und Global Produce 217,0 Millionen Euro bei.
Die Sanierung soll aus diesem Gemischtwarenladen wieder den alten Kern machen. RWA (Mai 2025), die österreichische WHG (Dezember 2025), die Energiedienstleistungs-Tochter EDL und zuletzt Cefetra (Februar 2026) sind verkauft; nach Angaben des Unternehmens sanken die Bankverbindlichkeiten dadurch um rund 1,3 Milliarden Euro. Der Verkaufsprozess für T&G läuft. Die BayWa r.e. soll ebenfalls abgegeben werden, und nach der Grundsatzverständigung vom 30. Juni 2026 bis Ende 2029 auch das Geschäft mit Wärme und Mobilität. Übrig bleiben sollen Agrar, Technik und Baustoffe. Der Konzern beschäftigt laut Quartalsmitteilung vom Mai 2026 über 18.000 Menschen, zum 31. Dezember 2024 waren es noch 22.111.
Wichtig für jeden, der die Aktie sucht: Es gibt zwei Gattungen. Rege gehandelt werden die vinkulierten Namensaktien (Kürzel BYW6, ISIN DE0005194062) — „vinkuliert“ heißt, dass die Gesellschaft der Übertragung zustimmen muss, was im Börsenalltag keine Rolle spielt. Daneben gibt es nicht vinkulierte Namensaktien (BYW). Beide zusammen ergeben seit November 2025 100.330.769 Stimmrechte. Die beiden Großaktionäre, die Bayerische Raiffeisen-Beteiligungs-AG und die Raiffeisen Agrar Invest AG, halten zusammen rund 67,1 Prozent.
Die Firmengeschichte für Anleger
-
2022
Rekordjahr mit 27,1 Mrd. € Umsatz
Umsatz, EBIT (504,1 Mio. €) und Gewinn auf dem Höhepunkt — finanziert mit viel Fremdkapital, dessen Zinslast sich bis 2024 mehr als verdoppelt.
-
2024
Juli: Liquiditätskrise
Die BayWa gerät in eine Liquiditätskrise; am Jahresende stehen 1.604 Mio. € Konzernverlust und nur noch 35,3 Mio. € Eigenkapital. Für Aktionäre beginnt die Sanierung.
-
2025
StaRUG-Plan und Kapitalerhöhung zu 2,79 €
Gericht bestätigt den Restrukturierungsplan (06.06.), Kapitalerhöhung bringt rund 179 Mio. € und erhöht die Aktienzahl um 178 % — freie Aktionäre werden stark verwässert.
-
2026
März: BayWa r.e. reißt Loch in den Plan
Die Solarpark-Tochter senkt ihre Planung; die erwarteten Verkaufserlöse von rund 1,7 Mrd. € sind nicht mehr erreichbar. Der Jahresabschluss 2025 verpasst die Frist.
-
2026
September: Term Sheet für die zweite Rettung
Fast alle Banken stimmen zu: Laufzeit bis 2030, bis 700 Mio. € Nachrang, Hybridgläubiger verzichten nahezu vollständig. Unterschrift und Zustimmungen stehen noch aus.
Wie die Aktie auf unseren Tisch kam
Über die Neugier anderer Anleger: Ende September 2026 tauchte die BayWa in der Rangliste der meistdiskutierten deutschen Aktien bei wallstreet-online auf, kurz nachdem das Unternehmen am 16. September eine Einigung mit fast allen Banken gemeldet hatte. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument — eine Aktie wird besprochen, weil sie jemanden interessiert, nicht weil sie gut ist.
Unser erster Blick ging auf die Kennzahlenseite der BayWa-Aktie — und dort zeigte sich das Kernproblem dieser Analyse schon, bevor wir eine Zeile gelesen hatten. Kennzahlen können nur so aktuell sein wie die Berichte, aus denen sie stammen. Die letzte vollständige Bilanz der BayWa stammt vom 30. Juni 2025. Seitdem hat das Unternehmen nur Quartalsmitteilungen veröffentlicht, die sich auf Umsätze beschränken. Jeder Scanner, der Bilanzqualität, Verschuldung oder Gewinnentwicklung misst, rechnet bei BayWa also mit Zahlen, die mehr als 15 Monate alt sind. Wir haben deshalb auf Kennzahlen verzichtet und direkt in die Berichte geschaut.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Die BayWa ist über Jahrzehnte groß geworden, und 2022 war ihr bestes Jahr: Laut Fünfjahresübersicht im Konzernfinanzbericht 2024 stieg der Umsatz von 16,5 Milliarden Euro (2020) auf 27,1 Milliarden Euro, das operative Ergebnis vor Zinsen und Steuern (EBIT) auf 504,1 Millionen Euro, der Konzerngewinn auf 239,5 Millionen Euro. Auch in der Krise hält ein Teil des Geschäfts: Im ersten Quartal 2026 setzte das Segment Wärme & Mobilität mit 338,9 Millionen Euro mehr um als ein Jahr zuvor (309,1 Millionen), die Technik verkaufte rund 10 Prozent mehr neue Maschinen, und Baustoffe lagen stabil bei 219,7 Millionen Euro.
Die Kehrseite zeigt die nächste Grafik. Das Wachstum war auf Pump finanziert, und als die Zinsen stiegen, fraß die Zinslast das operative Ergebnis auf. Wir haben dafür das Zinsergebnis aus der Fünfjahresübersicht abgeleitet: Ergebnis vor Steuern minus EBIT, also im Wesentlichen Zinserträge minus Zinsaufwand.
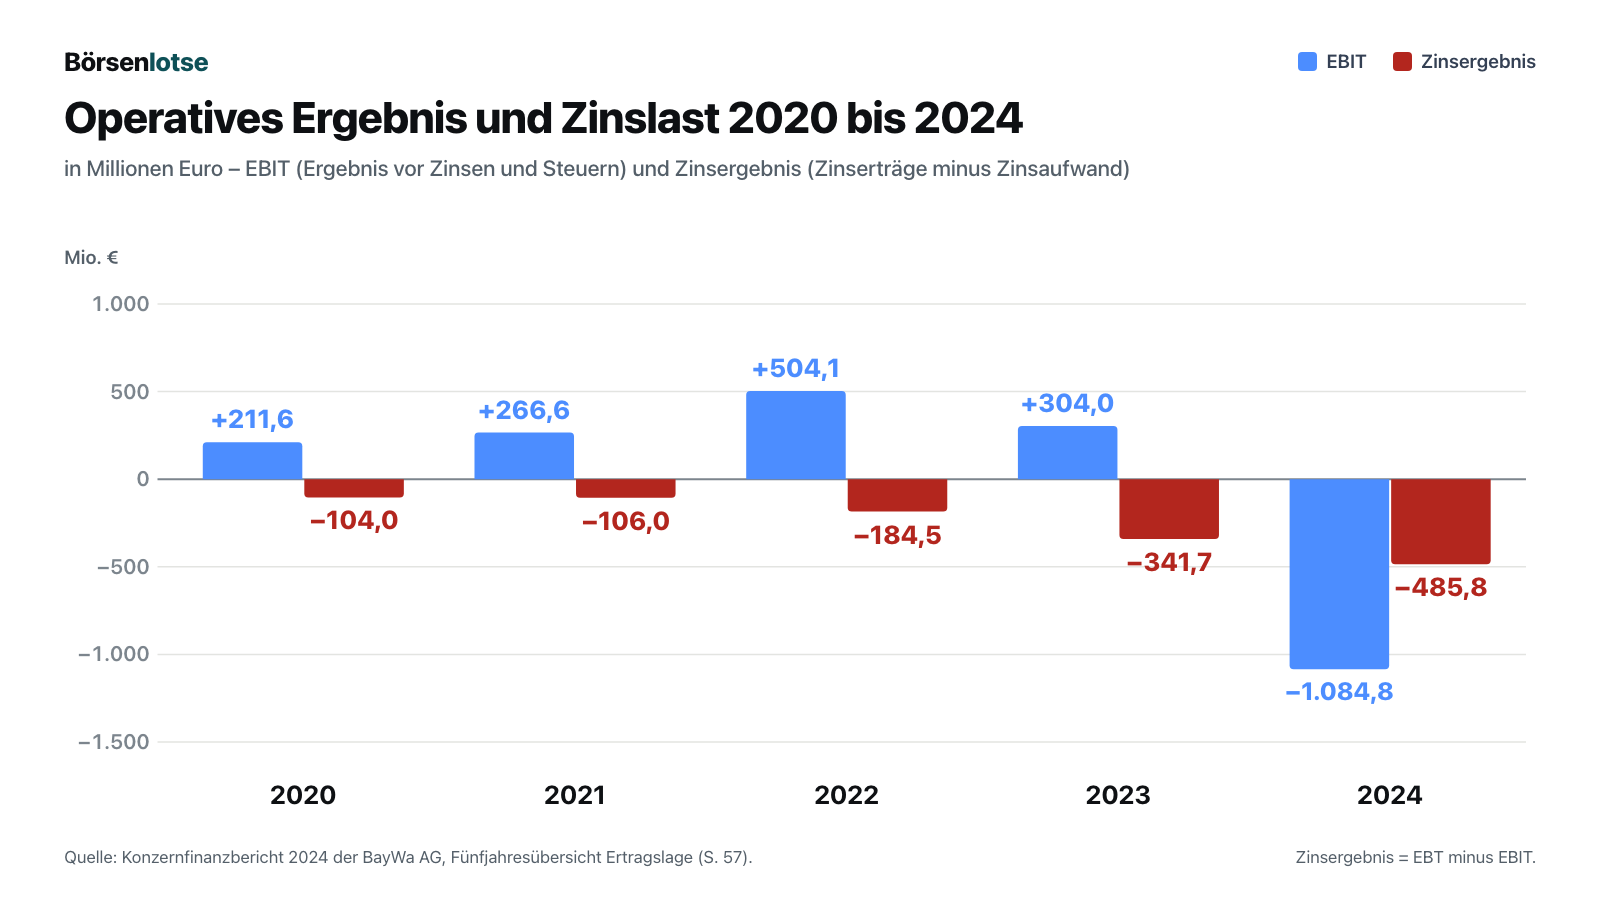
2023 reichte das EBIT von 304 Millionen Euro erstmals nicht mehr für die Zinsen von netto 342 Millionen Euro — der Konzern schrieb einen Verlust von 93,4 Millionen Euro. 2024 kam dann alles zusammen: Abschreibungen und Wertminderungen von 922,3 Millionen Euro, vor allem im Segment Regenerative Energien, ein Zinsaufwand von 510,8 Millionen Euro und am Ende ein Konzernverlust von 1.604,1 Millionen Euro, das sind 32,15 Euro je Aktie. Zum Vergleich: In den vier Jahren 2020 bis 2023 zusammen hatte der Konzern 334,4 Millionen Euro verdient. Der damalige Vorstandschef Frank Hiller schrieb im Brief an die Aktionäre einen Satz, den man sich merken sollte:
„Das Jahr 2024 brachte das abrupte Ende einer schuldenfinanzierten Expansion des BayWa Konzerns.“
— BayWa AG, Konzernfinanzbericht 2024, Brief an die Aktionäre, Seite I
Und es ging weiter: Im ersten Halbjahr 2025 verlor der Konzern weitere 527,8 Millionen Euro bei einem Zinsaufwand von 254,1 Millionen Euro. Neuere Gewinnzahlen gibt es nicht. Merke: Bei einem Händler mit dünner Marge entscheidet nicht der Umsatz über das Überleben, sondern das Verhältnis von Ergebnis zu Zinslast.
Unbequeme Wahrheit Nr. 1: Das Eigenkapital ist aufgebraucht
Eigenkapital ist das Polster, das einem Unternehmen gehört, wenn man alle Schulden abzieht — bildlich gesprochen der Teil des Hauses, der nicht der Bank gehört. Bei der BayWa ist dieses Polster weg. Ende 2023 lag das Konzern-Eigenkapital noch bei 1.713,0 Millionen Euro. Ende 2024 waren es 35,3 Millionen Euro, eine Eigenkapitalquote von 0,3 Prozent. Zum 30. Juni 2025, dem letzten veröffentlichten Stichtag, stand es bei minus 636,2 Millionen Euro; der Teil, der den Aktionären der BayWa AG zuzurechnen ist, lag bei minus 606,4 Millionen Euro.
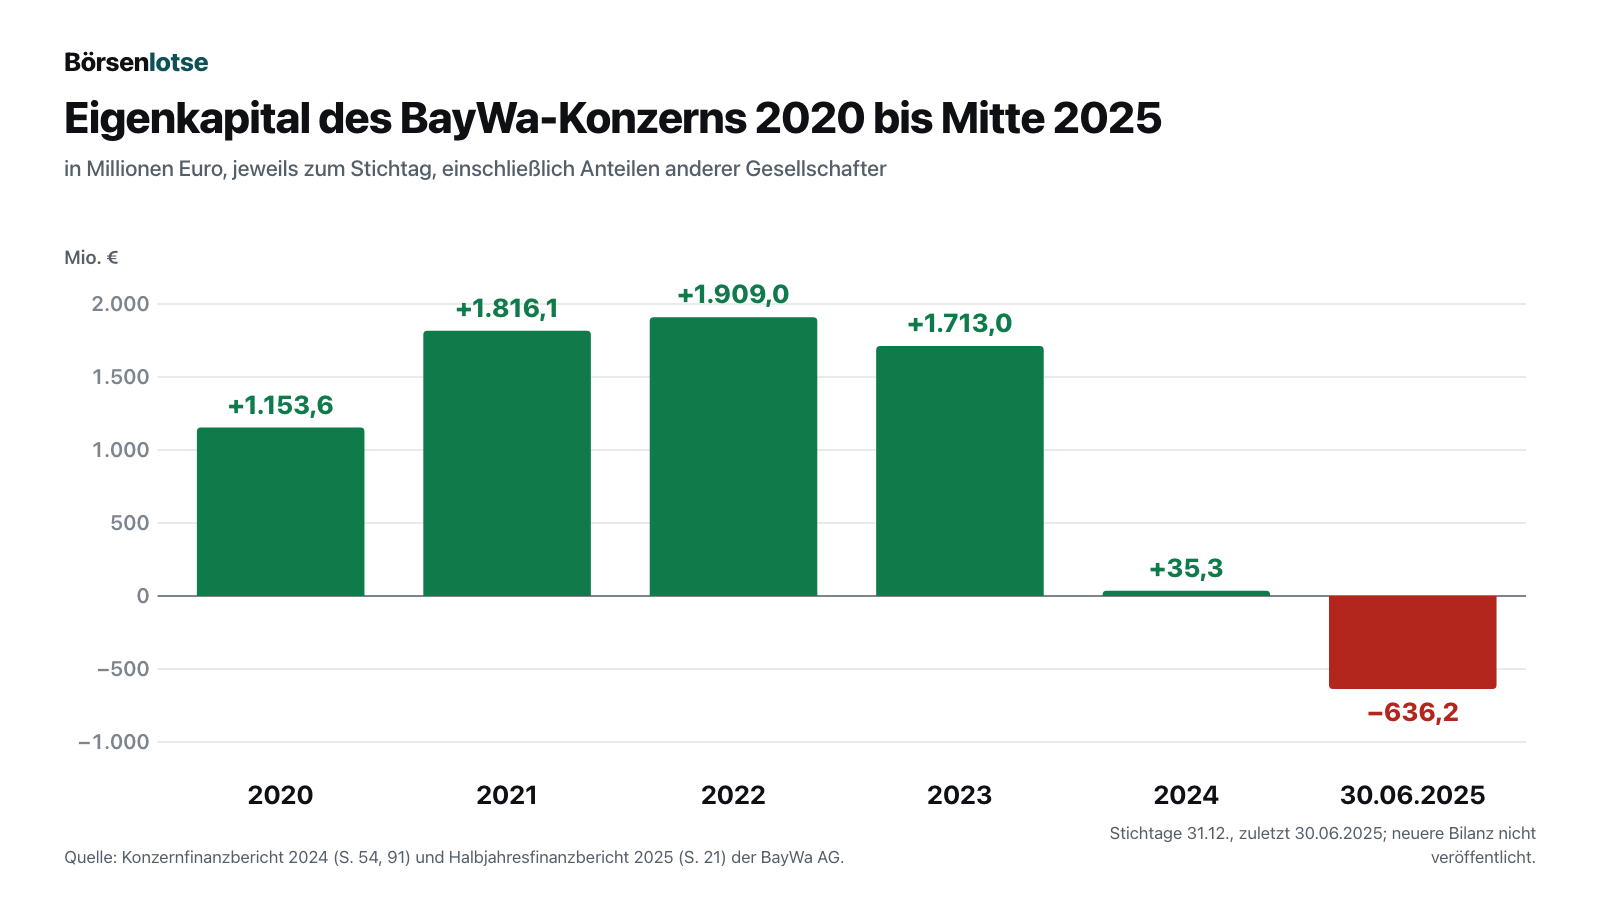
Die Kapitalerhöhung von 2025 brachte in zwei Tranchen rund 179 Millionen Euro — gemessen an dem Loch ein Pflaster. Auch der Einzelabschluss der BayWa AG nach Handelsrecht wies Ende 2024 ein negatives Eigenkapital aus; am 3. Juli 2025 zeigte der Vorstand deshalb den Verlust der Hälfte des Grundkapitals nach § 92 Aktiengesetz an. Der Abschlussprüfer hat den Konzernabschluss 2024 zwar testiert, aber mit einem eigenen Abschnitt zur Fortführung des Unternehmens. Die BayWa selbst formuliert es im Lagebericht so:
„Vor diesem Hintergrund besteht eine wesentliche Unsicherheit im Zusammenhang mit Ereignissen oder Gegebenheiten, die bedeutsame Zweifel an der Fähigkeit des Konzerns zur Fortführung der Unternehmenstätigkeit aufwerfen können.“
— BayWa AG, Konzernfinanzbericht 2024, Konzernlagebericht, Seite 13

Im Klartext: Ob es die BayWa in dieser Form weiter gibt, hängt davon ab, dass die Sanierung gelingt. Das Sanierungskonzept vom Juni 2025 sah vor, das „wirtschaftliche Eigenkapital“ — bilanzielles Eigenkapital plus Darlehen der Großaktionäre — bis Ende 2028 auf rund 600 Millionen Euro zu bringen, bei einer Nettoverschuldung von etwa 1,7 Milliarden Euro. Zum 30. Juni 2025 standen in der Konzernbilanz noch Finanzschulden von 4.486,4 Millionen Euro, dazu Leasingverbindlichkeiten von 951,5 Millionen Euro.
Unbequeme Wahrheit Nr. 2: Der Jahresabschluss 2025 fehlt — Anleger fliegen auf Sicht
Börsennotierte Unternehmen im regulierten Markt müssen ihren Jahresabschluss innerhalb von vier Monaten veröffentlichen. Für 2025 wäre das der 30. April 2026 gewesen. Die BayWa hat diese Frist verpasst — und es selbst angekündigt:
„Vor dem Hintergrund dieses laufenden Prozesses kann der BayWa-Konzern den Jahres- und Konzernabschluss für das Geschäftsjahr 2025 nicht innerhalb der gesetzlichen und börsenrechtlichen Fristen veröffentlichen.“
— BayWa AG, Quartalsmitteilung Q1/2026 vom 26. Mai 2026, Seite 2
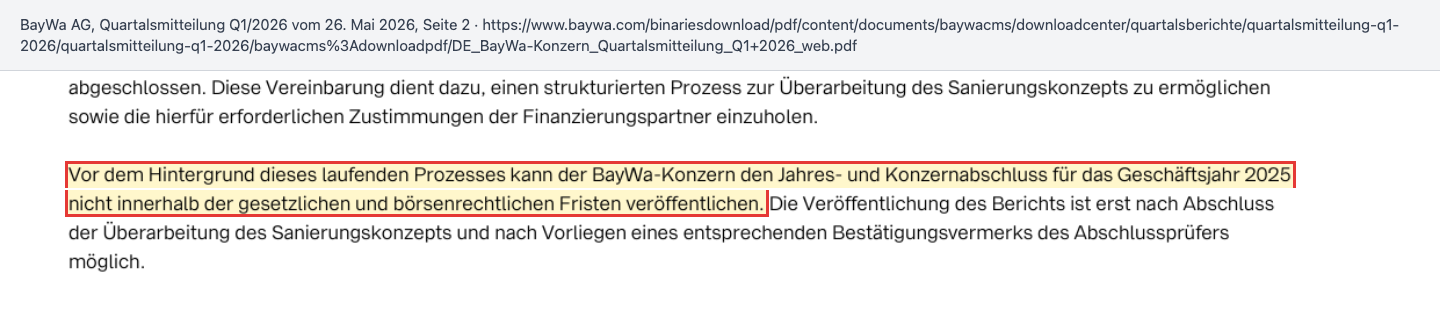
In einer Vorabbekanntmachung vom 29. April 2026 nannte die BayWa den 30. Oktober 2026 als Veröffentlichungstermin; im Finanzkalender auf baywa.com stand zum 28. September 2026 dagegen „Termin wird noch bekanntgegeben“ — ebenso beim Halbjahresfinanzbericht 2026 und bei der Hauptversammlung 2026. Die Quartalsmitteilung für das erste Quartal 2026 beschränkte sich nach eigener Aussage „insbesondere auf die Entwicklung der Umsatzerlöse“: Der Konzernumsatz fiel um 35,3 Prozent auf 2,3 Milliarden Euro, bereinigt um die verkaufte RWA um 18,2 Prozent. Ein Ergebnis, eine Bilanz oder einen Mittelzufluss enthielt sie nicht. Wer die Aktie heute kauft, kennt also weder den Gewinn oder Verlust 2025 noch den aktuellen Schuldenstand — er verlässt sich auf die Zusicherung des Vorstands, die Liquidität sei gesichert und das operative Geschäft zeige eine solide Entwicklung.
Dazu passt ein zweiter Befund zur Berichterstattung. Die Finanzaufsicht BaFin hat den Konzernlagebericht 2023 — den Bericht, der wenige Monate vor Ausbruch der Krise erschien — in einer Anlassprüfung beanstandet:
„Die BaFin hat festgestellt, dass bestimmte, das Unternehmen betreffende Umstände und Einschätzungen im Konzernlagebericht 2023 nach ihrer Bewertung nicht zutreffend dargestellt wurden.“
— BayWa AG, Quartalsmitteilung Q1–3/2025, Seite 3
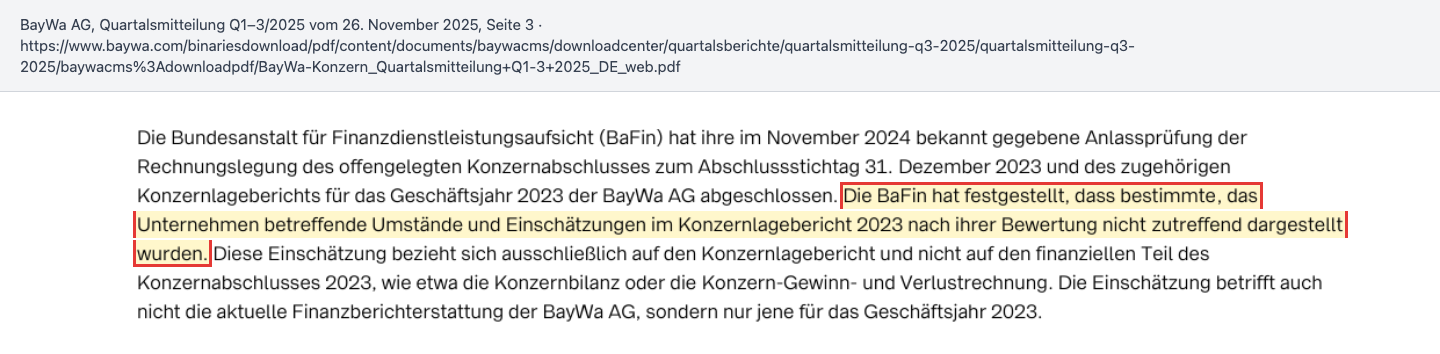
Fair ist auch die andere Seite: Die Feststellung betrifft laut BayWa ausschließlich den Lagebericht, nicht die Zahlen, und sie ist wegen des Widerspruchs nicht bestandskräftig. Das Unternehmen hält sie für falsch. Für Anleger bleibt trotzdem hängen: Der Bericht, der vor der Krise die Risiken beschreiben sollte, steht bei der Aufsicht in der Kritik — und der Bericht, der nach der Krise die Zahlen liefern soll, kommt zu spät. Auch an der Spitze gab es einen Bruch: Vorstandschef Frank Hiller, seit März 2025 im Amt, schied am 9. Januar 2026 aus dem Vorstand aus. Laut Quartalsmitteilung vom Mai 2026 führen seitdem Michael Baur (Sanierungsvorstand), Matthias J. Rapp (Finanzen) und Marlen Wienert das Unternehmen zu dritt; die Aufgaben des Vorsitzenden wurden auf sie verteilt, eine Neubesetzung war bis zum 28. September 2026 nicht gemeldet.
Unbequeme Wahrheit Nr. 3: Die Solarpark-Tochter hat ein Loch von 800 Millionen Euro in den Plan gerissen
Der Rettungsplan von 2025 stand auf einer tragenden Säule: dem Verkauf der 51-Prozent-Beteiligung an der BayWa r.e. bis Ende 2028. Daraus sollten der BayWa rund 1,7 Milliarden Euro zufließen, gerechnet auf ein für 2028 geplantes Ergebnis der Tochter (EBITDA) von rund 230 Millionen Euro. Am 11. März 2026 musste die BayWa per Ad-hoc-Mitteilung einräumen, dass diese Rechnung nicht aufgeht: Die neue Mittelfristplanung der BayWa r.e. sieht für 2030 nur noch ein EBITDA von 150 Millionen Euro vor, als Gründe nennt sie verschlechterte Bedingungen für Wind- und Solarprojekte in Europa und den USA. Schon im Oktober 2025 hatte die BayWa ihre Prognose für 2025 zurückgezogen, weil ein neues US-Gesetz die Förderung erneuerbarer Energien einschränkt.
Die Grundsatzverständigung vom 30. Juni 2026 rechnet jetzt anders. Die Anteile an der BayWa r.e. gehen an einen sogenannten Transformations-Gesellschafter, der die Restrukturierung und den späteren Verkauf der Tochter begleiten soll. Aus dem Verkauf werden nun Erlöse erwartet, mit denen Schulden von bis zu 900 Millionen Euro zurückgezahlt werden sollen. Gegenüber dem alten Plan fehlen damit rund 800 Millionen Euro. Zudem verzichten die BayWa und ihr Mitgesellschafter Energy Infrastructure Partners auf ihre Forderungen gegen die BayWa r.e., abgesichert nur durch einen sogenannten Besserungsschein — ein Versprechen, Geld zurückzubekommen, falls es der Tochter später wieder besser geht. Fallen die Verkaufserlöse geringer aus, wandert die Differenz in das neue Nachranginstrument, zu dem wir gleich kommen. Merke: Ein Sanierungsplan ist nur so belastbar wie der Verkaufspreis, den er für seine Tafelsilber-Beteiligungen annimmt.
Unbequeme Wahrheit Nr. 4: Die zweite Rettung — und wer ganz hinten steht
Bei jeder Sanierung gilt eine Rangfolge, wie in einer Schlange vor der Kasse: Zuerst werden die besicherten Gläubiger bedient, dann die übrigen Gläubiger, dann die nachrangigen — und ganz am Ende die Aktionäre. Was die Grundsatzverständigung vom 30. Juni 2026 und das Term Sheet vom 16. September 2026 vorsehen, lässt sich entlang dieser Schlange lesen:
- Die Banken verlängern die Kredite bis Ende 2030, gewähren Zinsentlastung und wandeln Kredite von bis zu 700 Millionen Euro in ein nachrangiges Instrument um — Geld, das erst zurückgezahlt wird, wenn andere bedient sind, und auf das sie verzichten, soweit es bis zum Ende des Sanierungszeitraums nicht zurückgeführt werden kann. Am 16. September 2026 hatten 267 von 268 erforderlichen Finanzierungspartnern zugestimmt, die rund 99,98 Prozent der betroffenen Finanzverbindlichkeiten halten.
- Die Inhaber der Hybridanleihe über 100 Millionen Euro, einer nachrangigen Anleihe ohne Laufzeitende, sollen fast alles verlieren.
- Die beiden Großaktionäre übertragen ihre rund 67,1 Prozent der Aktien auf einen Treuhänder. Sie bekommen sie nur zurück, wenn sie bei einer für 2029 geplanten Kapitalerhöhung mindestens 220 Millionen Euro bereitstellen; sonst darf der Treuhänder die Aktien verkaufen.
- Die freien Aktionäre, die knapp ein Drittel halten, behalten ihre Aktien; auf den Treuhänder gehen laut Mitteilung nur die Aktien der beiden Großaktionäre. Einen eigenen Beitrag sehen die Mitteilungen für sie nicht vor — sie behalten aber auch ihren Platz am Ende der Schlange.
Die Passage zur Hybridanleihe im Wortlaut:
„Im Rahmen der Restrukturierung der Hybridanleihe ist geplant, dass die Gläubiger kompensationslos den Nominalbetrag der Schuldverschreibungen nahezu vollständig und aufgelaufene Zinsansprüche vollständig aufgeben.“
— BayWa AG, Ad-hoc-Mitteilung vom 16. September 2026
Das ist die eigentliche Lehre für Aktionäre: Die Hybridanleihe steht in der Schlange vor ihnen. Wenn schon deren Gläubiger nahezu leer ausgehen sollen, liegt der Wert der Aktie nicht in der heutigen Substanz, sondern allein in der Hoffnung auf die Zukunft nach 2030. Die erste Rettung hat die freien Aktionäre bereits viel gekostet: Für die Kapitalerhöhung 2025 zu 2,79 Euro je Aktie stieg die Aktienzahl von 36.131.723 auf 100.330.769, also um 178 Prozent. Wer nicht nachkaufte, besitzt seitdem einen fast dreimal so kleinen Anteil am Unternehmen — sein Stück vom Kuchen ist auf gut ein Drittel geschrumpft. Die für 2029 geplante Kapitalerhöhung über mindestens 220 Millionen Euro entspricht beim heutigen Kurs rund 84 Prozent des Börsenwerts; wer dann nicht mitzieht, wird erneut verwässert.
Noch ist nichts unterschrieben. Die angepasste Sanierungsvereinbarung braucht die Zustimmung der Gremien der BayWa, der Großaktionäre und aller Finanzierungspartner, die Treuhandlösung eine Befreiung der BaFin vom Pflichtangebot nach dem Übernahmegesetz, und die Hybridgläubiger müssen dem Verzicht zustimmen. Der Sanierungsgutachter kommt laut Ad-hoc-Mitteilung zu dem Ergebnis, dass die BayWa mit den Maßnahmen des Term Sheets bilanziell saniert und ihre Wettbewerbs- und Renditefähigkeit wiederhergestellt werden kann; der Vorstand ist zuversichtlich, die Vereinbarung noch 2026 abzuschließen.
Bewertung: eine Wette auf die Zeit nach 2030
Beim Schlusskurs von 2,60 Euro am 25. September 2026 war die BayWa mit ihren 100.330.769 Aktien an der Börse rund 261 Millionen Euro wert. Der Kurs liegt damit unter den 2,79 Euro, die Anleger bei der Kapitalerhöhung vor knapp einem Jahr bezahlt haben. Die üblichen Bewertungsmaßstäbe greifen hier nicht: Ein Kurs-Gewinn-Verhältnis gibt es ohne Gewinn nicht, ein Kurs-Buchwert-Verhältnis ohne positives Eigenkapital auch nicht, und aktuelle Zahlen für 2025 fehlen.
Hilfreicher ist der Größenvergleich. Der gesamte Börsenwert von rund 261 Millionen Euro ist kleiner als die geplante Umwandlung von bis zu 700 Millionen Euro Bankkrediten in Nachrangkapital, und er ist kaum größer als die Kapitalerhöhung über mindestens 220 Millionen Euro, die für 2029 geplant ist. Eine Aktie in dieser Lage funktioniert wie ein Optionsschein: Gelingt die Sanierung, und bleibt nach Tilgung der Schulden und des Nachranginstruments ein gesundes Kerngeschäft übrig, kann der Wert ein Vielfaches sein. Misslingt sie, stehen die Aktionäre als Letzte in der Reihe. Der alte Plan von 2025 versprach bis 2028 ein bereinigtes EBITDA von rund 530 Millionen Euro; dieser Plan gilt nach Aussage des Unternehmens nicht mehr, einen neuen hat die BayWa noch nicht veröffentlicht.
Wer sich für einen Agrarwert mit anderer Ausgangslage interessiert, findet in unserer Verbio-Analyse einen deutschen Hersteller, der Getreide und Reststoffe zu Kraftstoffen verarbeitet — und in unserer Bayer-Analyse einen Konzern, der wie die BayWa vom Geschäft mit Landwirten lebt, als Hersteller von Saatgut und Pflanzenschutz.
Chancen und Risiken auf einen Blick
Was für die BayWa spricht:
- Fast geschlossene Unterstützung der Geldgeber: 267 von 268 erforderlichen Finanzierungspartnern (rund 99,98 Prozent der betroffenen Finanzverbindlichkeiten) und beide Großaktionäre haben dem Term Sheet vom 16. September 2026 zugestimmt; der Sanierungsgutachter hält die BayWa auf dieser Basis für sanierungsfähig.
- Die Verkäufe von RWA, WHG, EDL und Cefetra haben die Bankverbindlichkeiten nach Angaben des Unternehmens um rund 1,3 Milliarden Euro gesenkt.
- Das Kerngeschäft ist tief verwurzelt: Handel mit Agrarprodukten und Landtechnik, Werkstätten, Baustoffe — mit Kundenbeziehungen, die über Generationen gewachsen sind.
- Erste operative Lichtblicke im ersten Quartal 2026: rund 10 Prozent mehr verkaufte Neumaschinen, stabile Baustoffumsätze, Wärme & Mobilität über Vorjahr.
- Die Großaktionäre bleiben mit ihrem Geld im Risiko: Sie müssen 2029 mindestens 220 Millionen Euro bereitstellen, um ihre Aktien zurückzubekommen.
Was dagegen spricht:
- Das Konzern-Eigenkapital lag zum 30. Juni 2025 bei minus 636,2 Millionen Euro; der Abschlussprüfer hat für 2024 eine wesentliche Unsicherheit über die Fortführung des Unternehmens hervorgehoben.
- Der Jahresabschluss 2025 ist überfällig, ein Halbjahresbericht 2026 und ein Termin für die Hauptversammlung 2026 lagen bis zum 28. September 2026 nicht vor.
- Die Erlöse aus der BayWa r.e. werden nur noch mit bis zu 900 Millionen Euro statt rund 1,7 Milliarden Euro angesetzt; der Sanierungszeitraum verlängert sich bis Ende 2030.
- Die freien Aktionäre wurden 2025 um 178 Prozent verwässert, eine weitere Kapitalerhöhung von mindestens 220 Millionen Euro ist für 2029 geplant.
- Die BaFin hat den Konzernlagebericht 2023 beanstandet (nicht bestandskräftig), und seit Januar 2026 ist der Vorstandsvorsitz unbesetzt (Stand der Quartalsmitteilung vom Mai 2026).
Ein menschliches Fazit
Zurück zur Vertrautheits-Falle. Das Bauchgefühl, dass es die BayWa auch in zehn Jahren noch geben wird, ist womöglich gar nicht falsch: Die Banken tragen die Sanierung fast geschlossen mit, das Kerngeschäft mit Landwirten, Werkstätten und Handwerkern hat tiefe Wurzeln, und der Gutachter hält die Rettung für machbar. Aber genau hier trennt sich das Unternehmen von der Aktie. Eine Rettung rettet zuerst die Firma — und erst ganz am Ende, wenn überhaupt, das Geld ihrer Aktionäre. Bei der BayWa ist das Eigenkapital negativ, die Hybridgläubiger vor den Aktionären sollen fast alles verlieren, die neueste Bilanz ist 15 Monate alt, und die nächste Kapitalerhöhung steht schon im Plan. Wer die Aktie kauft, kauft keine Substanz, sondern eine Wette darauf, dass nach 2030 mehr übrig bleibt, als die Gläubiger brauchen. Die nächste echte Antwort liefert der Konzernabschluss 2025. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- BayWa AG — Quartalsmitteilung Q1/2026 (26. Mai 2026) — jüngster Periodenbericht; Umsätze nach Segmenten, verspäteter Jahresabschluss 2025, Standstill mit den Banken, Vorstandswechsel
- BayWa AG — Ad-hoc-Mitteilung vom 16. September 2026 (Term Sheet, Hybridanleihe) und Ad-hoc-Mitteilung vom 30. Juni 2026 (Grundsatzverständigung); dazu die Ad-hoc-Mitteilungen vom 11. März, 2. Februar und 9. Januar 2026, 24. Dezember, 10. November und 6. Oktober 2025 sowie 3. Juli 2025 (Verlustanzeige nach § 92 Aktiengesetz), alle im Ad-hoc-Archiv auf baywa.com
- BayWa AG — Vorabbekanntmachung über die Veröffentlichung von Finanzberichten vom 29. April 2026 und Finanzkalender (abgerufen am 28. September 2026); Gesamtstimmrechtsmitteilung vom 13. November 2025 (100.330.769 Stimmrechte)
- BayWa AG — Quartalsmitteilung Q1–3/2025 (26. November 2025) — Kapitalerhöhung, BaFin-Anlassprüfung, Rücknahme der Prognose 2025
- BayWa AG — Halbjahresfinanzbericht 2025 (19. August 2025) — letzte veröffentlichte Konzernbilanz (30. Juni 2025) und Gewinn- und Verlustrechnung
- BayWa AG — Konzernfinanzbericht 2024 (veröffentlicht am 10. Juli 2025, Bestätigungsvermerk vom 8. Juli 2025) — Brief an die Aktionäre, Erläuterungen zur Sanierungssituation, Fünfjahresübersicht, Bilanz, Gewinn- und Verlustrechnung, Bestätigungsvermerk
- Fundamentaldaten (Schlusskurs 2,60 Euro am 25. September 2026), abgeglichen mit dem Xetra-Schlusskurs desselben Tages und mit der Aktienzahl aus der Gesamtstimmrechtsmitteilung.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden — bei Unternehmen in der Sanierung in besonderem Maß. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| Umsatz | 16.481,1 | 19.839,1 | 27.061,8 | 23.991,3 | 21.596,5 |
| Betriebsergebnis (EBIT) | 208,4 | 269,6 | 440,8 | 288,8 | -1.038,1 |
| Nettogewinn | 35,9 | 70,7 | 168,1 | -98,1 | -1.155,2 |
| Nettomarge | 0,2 % | 0,4 % | 0,6 % | -0,4 % | -5,3 % |
| Gewinn je Aktie | 1,02 € | 2,00 € | 4,72 € | -2,74 € | -31,97 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanz und Fortführung negativ
- Konzern-Eigenkapital −636,2 Mio. € zum 30.06.2025; Bestätigungsvermerk 2024 mit wesentlicher Unsicherheit zur Fortführung; Verlustanzeige nach § 92 AktG am 03.07.2025.
- Ertragslage negativ
- Konzernverlust 2024 −1.604,1 Mio. €, H1 2025 −527,8 Mio. €; Zinsaufwand 510,8 Mio. € (2024); neuere Ergebniszahlen nicht veröffentlicht.
- Transparenz negativ
- Jahresabschluss 2025 nicht fristgerecht (angekündigt 30.10.2026); Q1/2026 nur Umsätze; BaFin beanstandete den Konzernlagebericht 2023 (Widerspruch, nicht bestandskräftig); Vorstandsvorsitz seit 09.01.2026 unbesetzt (Stand Q1-Mitteilung 26.05.2026).
- Rückhalt der Geldgeber positiv
- Term Sheet vom 16.09.2026 mit 267 von 268 erforderlichen Finanzierungspartnern (rund 99,98 % der Verbindlichkeiten) und beiden Großaktionären; Sanierungsgutachter bejaht Sanierungsfähigkeit.
- Portfolio-Umbau neutral
- Bankverbindlichkeiten laut Unternehmen um rund 1,3 Mrd. € gesenkt (RWA, WHG, EDL, Cefetra); aber BayWa r.e.-Erlöse nur noch bis 900 Mio. € statt rund 1,7 Mrd. € erwartet.
- Stellung der Aktionäre negativ
- Verwässerung um 178 % durch die Kapitalerhöhung 2025 zu 2,79 €; Hybridgläubiger vor den Aktionären sollen fast alles verlieren; Kapitalerhöhung 2029 über mindestens 220 Mio. € geplant.
Die BayWa ist ein traditionsreicher Agrar-, Technik- und Baustoffhändler in der zweiten Sanierungsrunde: Eigenkapital negativ, Jahresabschluss 2025 überfällig, Sanierungszeitraum bis 2030 verlängert. Die Geldgeber tragen die Rettung fast geschlossen mit, doch Hybridgläubiger und Aktionäre stehen am Ende der Rangfolge. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier für belegte Substanzrisiken: Das Konzern-Eigenkapital war zum 30. Juni 2025 mit 636,2 Millionen Euro negativ, der Abschlussprüfer hat für 2024 eine wesentliche Unsicherheit über die Fortführung hervorgehoben, das operative Ergebnis deckte schon 2023 die Zinsen nicht mehr, und der Fortbestand hängt an einer Sanierungsvereinbarung, die im September 2026 als Term Sheet vorlag, aber noch nicht unterschrieben war. Dazu kommt ein überfälliger Jahresabschluss 2025. Für das Urteil zählt nicht, ob die Aktie nach dem Absturz billig wirkt, sondern dass das Unternehmen ohne das Entgegenkommen seiner Gläubiger nicht aus eigener Kraft bestehen könnte. Gelingt die Sanierung, kann sich das Bild ändern — belegt ist das heute nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 28. September 2026 auf Basis des Konzernfinanzberichts 2024 (letzter testierter Abschluss), des Halbjahresfinanzberichts 2025 (letzte Bilanz), der Quartalsmitteilungen Q1–3/2025 und Q1/2026 sowie der Ad-hoc-Mitteilungen bis zum 16. September 2026. Aufhänger ist die Rangliste der meistdiskutierten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- Die BayWa berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den Berichten und Pflichtmitteilungen des Unternehmens auf baywa.com und über EQS. Zitiert wird die rechtlich bindende deutsche Fassung. Der für den 30. Oktober 2026 angekündigte Konzernabschluss 2025 kann das Bild wesentlich verändern.
- Das Zinsergebnis in der Grafik ist aus der Fünfjahresübersicht abgeleitet (Ergebnis vor Steuern minus EBIT). Börsenwert, Verwässerung und Größenvergleiche sind aus den Unternehmensangaben und dem Schlusskurs vom 25. September 2026 selbst berechnet. Nicht zu verwechseln: die börsennotierte BayWa AG mit ihrer nicht börsennotierten Tochter BayWa r.e. AG.
Aktien-Wächter
Diese Analyse ist Stand 28. September 2026. Was sich seitdem bei BYW6.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu BayWa AktienGesellschaft Vink.N (BYW6.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nein. Die BayWa AG hat keine Insolvenz beantragt, sondern wird seit 2024 außerhalb eines Insolvenzverfahrens saniert; 2025 bestätigte das Amtsgericht München einen Restrukturierungsplan nach dem Unternehmensstabilisierungsgesetz (StaRUG). Der Abschlussprüfer hat für 2024 jedoch eine wesentliche Unsicherheit über die Fortführung des Unternehmens hervorgehoben, und das Eigenkapital war zum 30. Juni 2025 mit 636,2 Millionen Euro negativ.
Weil die BayWa ihr Sanierungskonzept überarbeiten muss, nachdem die Solarpark-Tochter BayWa r.e. ihre Planung deutlich gesenkt hat. Laut Quartalsmitteilung vom 26. Mai 2026 kann der Abschluss erst nach Abschluss dieser Überarbeitung und mit Bestätigungsvermerk des Prüfers erscheinen. Eine Vorabbekanntmachung vom 29. April 2026 nennt den 30. Oktober 2026 als Termin.
Die freien Aktionäre behalten ihre Aktien, stehen aber am Ende der Rangfolge. Laut Ad-hoc-Mitteilungen vom 30. Juni und 16. September 2026 wandeln Banken bis zu 700 Millionen Euro in Nachrangkapital, Hybridanleihe-Gläubiger sollen nahezu alles verlieren, und für 2029 ist eine Kapitalerhöhung über mindestens 220 Millionen Euro geplant — wer dann nicht mitzieht, wird verwässert.
Es gibt zwei Gattungen: vinkulierte Namensaktien (Kürzel BYW6, ISIN DE0005194062, WKN 519406) und nicht vinkulierte Namensaktien (BYW, ISIN DE0005194005, WKN 519400). Die vinkulierten Aktien sind die rege gehandelte Gattung. Beide gehören zum selben Unternehmen und ergeben zusammen seit November 2025 100.330.769 Stimmrechte.
Die beiden Großaktionäre Bayerische Raiffeisen-Beteiligungs-AG und Raiffeisen Agrar Invest AG halten zusammen rund 67,1 Prozent der Aktien, knapp ein Drittel ist frei handelbar. Nach der Grundsatzverständigung vom 30. Juni 2026 sollen die Großaktionäre ihre Aktien auf einen Treuhänder übertragen und erst zurückerhalten, wenn sie 2029 mindestens 220 Millionen Euro bereitstellen.
Die BayWa hat 2023 eine nachrangige Anleihe ohne Laufzeitende über 100 Millionen Euro begeben (ISIN DE000A351PD9) und die Zinszahlung im Mai 2025 aufgeschoben. Laut Ad-hoc-Mitteilung vom 16. September 2026 sollen die Gläubiger im Zuge der neuen Sanierung ohne Ausgleich nahezu auf den gesamten Nennbetrag und vollständig auf die aufgelaufenen Zinsen verzichten.
Beim Schlusskurs von 2,60 Euro am 25. September 2026 und 100.330.769 Aktien rund 261 Millionen Euro. Klassische Kennzahlen wie das Kurs-Gewinn- oder das Kurs-Buchwert-Verhältnis sind nicht aussagekräftig, weil die BayWa zuletzt Verluste und ein negatives Eigenkapital ausgewiesen hat und die Zahlen für 2025 noch fehlen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.