Verbio-Aktie: Die Wende ist echt — aber nicht allein das Verdienst des Managements
Von minus 137,9 auf plus 63,9 Millionen Euro Konzernergebnis in einem Geschäftsjahr — und zugleich 131 Millionen Euro in THG-Quoten, die erst 2027 nutzbar sind. Wir haben zwei Geschäftsberichte, die Quartalsmitteilung und drei Ad-hoc-Meldungen gelesen und geprüft, wer diesen Gewinn gemacht hat. Aktualisiert am 24. September 2026 mit dem testierten Jahresabschluss 2025/2026.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. Oktober 2026
- Schlusskurs
- 26,80 € +2,00 %
- Marktkapitalisierung
- 1,7 Mrd. €
- KGV
- 26,8
- Wachstums-Score
- 6/10
- AAQS
- 6/10
Kursentwicklung seit 4. August 2026: -2,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 13,20 € bis 45,80 € · Letzter Kurs: 26,80 € (Stand: 13. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Denkfehler, der Anlegern besonders zuverlässig passiert, und er hat keinen schönen Namen: den Verdienst-Reflex. Steigt der Gewinn einer Firma, loben wir das Management. Fällt er, schimpfen wir auf das Management. Beides fühlt sich vernünftig an — und beides ist bei manchen Unternehmen schlicht falsch. Die VERBIO SE (Xetra: VBK) ist so ein Fall. Im Geschäftsjahr 2024/2025 stand ein Konzernfehlbetrag von 137,9 Millionen Euro. Ein Jahr später weist dasselbe Unternehmen mit denselben Werken und demselben sechsköpfigen Vorstand im geprüften Abschluss ein EBITDA von 193,9 Millionen Euro und einen Konzerngewinn von 63,9 Millionen Euro aus. Dazwischen liegt keine Strategieänderung, keine Übernahme, kein neues Produkt. Dazwischen liegt vor allem ein Preis, den der Staat macht.
Diese Analyse liest, was Verbio selbst berichtet hat — die Geschäftsberichte 2024/2025 und 2025/2026, die Quartalsmitteilung zum 31. März 2026 und die drei Ad-hoc-Mitteilungen vom 25. März, 27. Mai und 3. August 2026. Sie trennt das, was das Unternehmen selbst geleistet hat, von dem, was ihm zugefallen ist. Und sie zeigt vier Stellen in den eigenen Berichten, an denen es unbequem wird. Was Du daraus machst, entscheidest am Ende Du.
Update vom 24. September 2026: Was der geprüfte Jahresabschluss zeigt
Am 24. September 2026 hat Verbio den Geschäftsbericht 2025/2026 vorgelegt — das Geschäftsjahr endete am 30. Juni 2026, der Bericht enthält also das vierte Quartal und das geprüfte Gesamtjahr. Die wichtigsten Punkte gegenüber unserer Fassung vom 12. August 2026:
- Das vorläufige Ergebnis hält. Das EBITDA liegt bei 193,9 Millionen Euro statt der gemeldeten rund 192 Millionen. Der Umsatz stieg um 18,5 Prozent auf 1.872,7 Millionen Euro, das Konzernergebnis auf 63,9 Millionen Euro (1,00 Euro je Aktie).
- Das Geld ist tatsächlich geflossen. Der operative Mittelzufluss betrug 164,6 Millionen Euro (Vorjahr 13,9 Millionen), nach Investitionsauszahlungen von 86,6 Millionen blieb ein freier Mittelzufluss von 78,0 Millionen Euro. Die Nettofinanzschuld sank auf 91,5 Millionen Euro.
- Das Jahr wurde im zweiten Halbjahr gemacht. Von den 193,9 Millionen Euro EBITDA entfielen 148,4 Millionen auf die Monate Januar bis Juni 2026, allein das vierte Quartal brachte 88,2 Millionen (Vorjahresquartal minus 8,2 Millionen).
- Die Wertaufholung ist beziffert: 19,1 Millionen Euro — knapp ein Zehntel des Jahres-EBITDA. Zugleich stehen Quoten mit einem Buchwert von 131,1 Millionen Euro im Lager, die erst für das Verpflichtungsjahr 2027 nutzbar sind (Unbequeme Wahrheit Nr. 2).
- Die Dividende kommt zurück: Vorstand und Aufsichtsrat schlagen der Hauptversammlung am 4. Dezember 2026 wieder 0,20 Euro je Aktie vor.
- Neue Prognose: Für 2026/2027 erwartet Verbio ein EBITDA von 210 bis 250 Millionen Euro — getragen vom Segment Bioethanol/Biomethan, während der Vorstand im Biodiesel einen leichten Ergebnisrückgang einplant.
Die Prognose im Wortlaut:
„For the financial year 2026/27 the Management Board expects the Group’s EBITDA to be between EUR 210 million and EUR 250 million, which is higher than in the financial year 2025/26. The expected increase in Group EBITDA is primarily due to the higher contribution to earnings from the Bioethanol/Biomethane segment.“
Übersetzung: „Für das Geschäftsjahr 2026/27 erwartet der Vorstand ein Konzern-EBITDA zwischen 210 Millionen Euro und 250 Millionen Euro und damit mehr als im Geschäftsjahr 2025/26. Der erwartete Anstieg des Konzern-EBITDA geht in erster Linie auf den höheren Ergebnisbeitrag des Segments Bioethanol/Biomethan zurück.“
— VERBIO SE, Corporate News vom 24. September 2026
Zur Telefonkonferenz, die Verbio laut Finanzkalender am selben Tag abhielt, lagen bei Redaktionsschluss am 24. September 2026 weder Präsentation noch Aufzeichnung noch eine Mitschrift vor. Ausgewertet haben wir deshalb nur, was Verbio schriftlich veröffentlicht hat: den Geschäftsbericht und die Corporate News. Eine Ad-hoc-Mitteilung nach dem 3. August 2026 gab es nicht.
Was Verbio macht — und warum ein Gesetz die Kasse führt
Verbio sitzt in Zörbig in Sachsen-Anhalt, ist seit Oktober 2006 an der Börse, gehört seit dem 22. Dezember 2025 wieder dem Nebenwerte-Index SDAX an und beschäftigte zum 30. Juni 2026 1.391 Menschen (Vorjahr 1.458). Das Unternehmen bezeichnet sich selbst als führendes Bioökonomie-Unternehmen und stellt vor allem Biokraftstoffe her. Drei Produkte verlassen die Werke: Biodiesel aus Raps- und Altspeiseölen, Bioethanol aus Getreide und Biomethan aus Reststoffen wie Stroh. Berichtet wird in zwei Segmenten plus einer Sammelposition: Biodiesel, Bioethanol/Biomethan und Sonstige.
Der entscheidende Hebel sitzt aber nicht im Kraftstoff, sondern in einem Zertifikat, das daran hängt: der Treibhausgas-Minderungsquote, kurz THG-Quote. Stell sie Dir wie eine gesetzliche Diätvorschrift für die Tankstelle vor. Der Gesetzgeber zwingt die Mineralölwirtschaft, den Treibhausgas-Ausstoß des verkauften Sprits Jahr für Jahr zu senken. Wer das aus eigener Kraft nicht schafft, kauft die Ersparnis anderer zu — als handelbares Zertifikat. Verbio produziert diese Ersparnis mit und verkauft sie.
Der Preis dieser Zertifikate ist kein normaler Produktpreis. Er entsteht aus Regulierung, Vollzug und Importmengen. Fluten billige Mengen den Markt — nach Darstellung von Verbio im Geschäftsbericht 2024/2025 auch durch Betrug mit falsch deklarierten Nachhaltigkeitszertifikaten —, fällt der Quotenpreis, und mit ihm Verbios Marge. Zieht die Regulierung an, steigt er. Genau das ist der Grund, warum Verbios Ergebnis zwischen zwei Geschäftsjahren um mehr als 200 Millionen Euro schwanken kann, ohne dass sich im Werk Grundlegendes ändert. Merksatz für den Rest dieser Analyse: Verbios wichtigster Preis steht nicht in Verbios Preisliste.
Ein zweiter Punkt vorweg, weil er die ganze Beleglage prägt: Von Verbio gibt es keinen Bericht an die US-Börsenaufsicht SEC. Das Unternehmen ist im Prime Standard der Frankfurter Wertpapierbörse notiert; der US-Ticker VBVBF ist lediglich ein außerbörslicher Zweitticker ohne eigene Berichtspflicht. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Berichte der VERBIO SE“ statt „SEC-Berichte (10-K/10-Q)“. Dieselbe Konstellation — deutscher Börsenplatz, kein US-Filer — hatten wir zuletzt bei Energiekontor, wo ebenfalls die Originalberichte des Unternehmens die einzige belastbare Quelle sind.
Wie die Aktie auf unseren Tisch kam
Über eine Ad-hoc-Mitteilung, die eine seltene Wortkombination enthielt: übertrifft Prognose. Am 3. August 2026 meldete Verbio ein vorläufiges Jahres-EBITDA von rund 192 Millionen Euro — nach einer Prognose von 160 bis 180 Millionen, die selbst erst zehn Wochen alt war. Förmlich angehoben hatte Verbio die Prognose zuvor am 25. März und am 27. Mai 2026; die Meldung vom 3. August war die dritte positive Überraschung innerhalb eines Geschäftsjahres.
Aufschlussreich ist, wie die Aktie ins Ende des Geschäftsjahres gegangen war. Laut Geschäftsbericht lag der tiefste Xetra-Schlusskurs im Geschäftsjahr 2025/2026 bei 9,90 Euro, der höchste bei 45,80 Euro. Zum Bilanzstichtag 30. Juni 2026 schloss sie bei 29,80 Euro — rund ein Drittel unter dem Jahreshoch, nachdem sie sich vom Tief aus zuvor mehr als vervierfacht hatte.
Eine Aktie, die sich vervierfacht und dann ein Drittel wieder abgibt, während die Zahlen immer besser werden, ist genau die Sorte Widerspruch, für die diese Rubrik existiert. Er ist auflösbar — man muss dafür nur wissen, woher der Gewinn kommt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was ohne Einschränkung beeindruckt: Verbio hat den Absturz aus eigener Kraft überlebt, ohne Kapitalerhöhung in der Not und ohne Bilanzbruch. Das Geschäftsjahr endet am 30. Juni; „2024/2025“ umfasst also im Wesentlichen die zweite Jahreshälfte 2024 und die erste 2025.
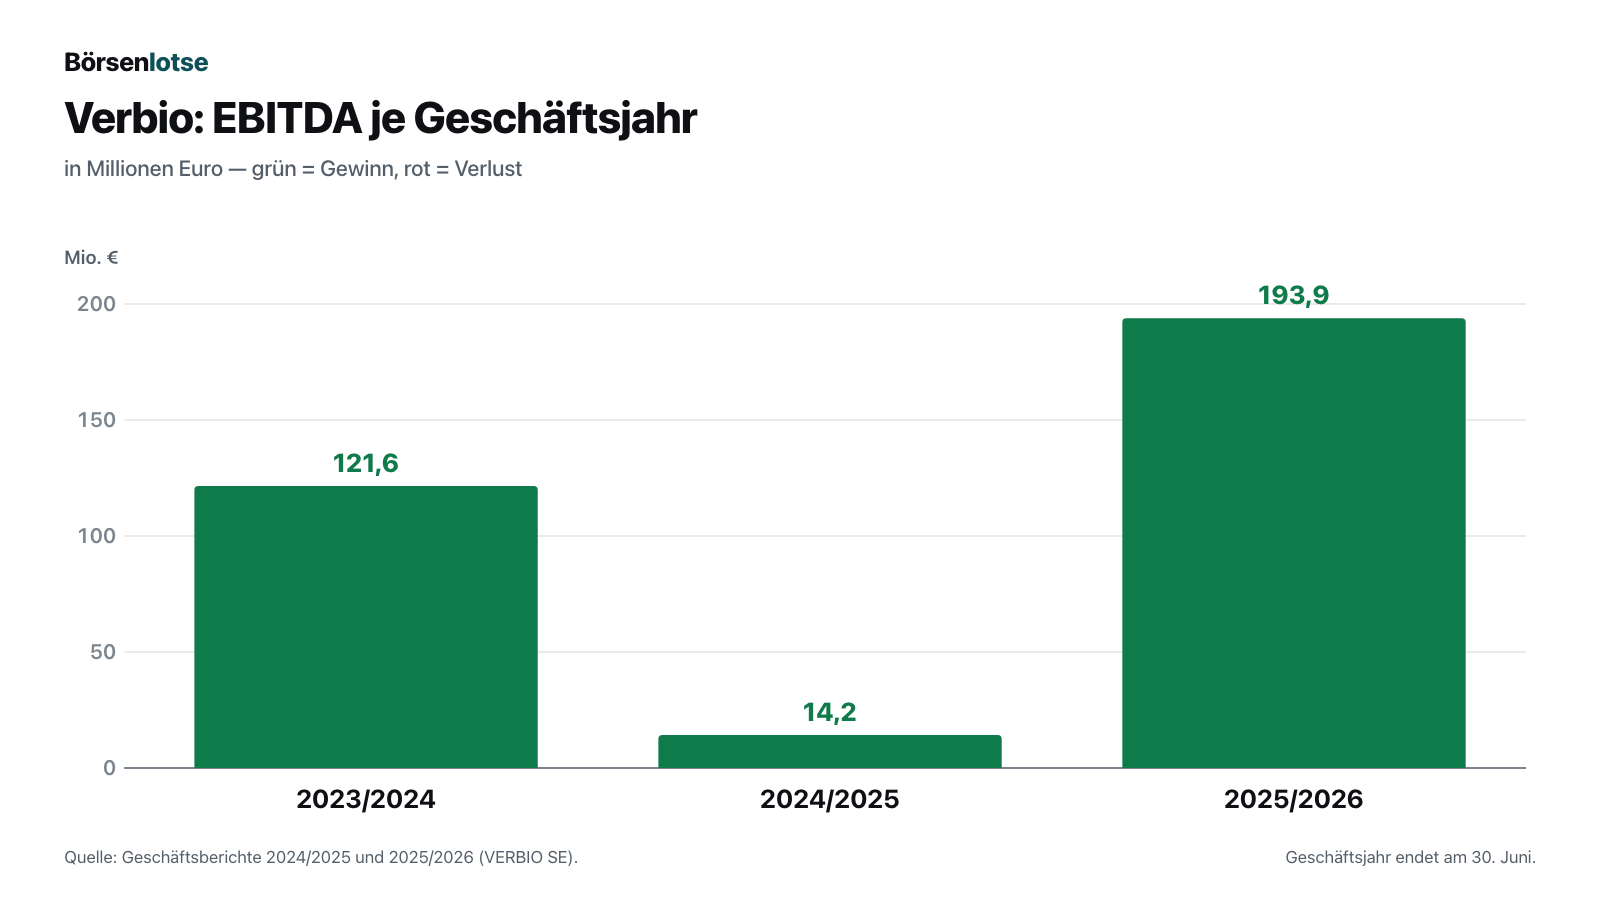
Im Geschäftsjahr 2024/2025 lag der Konzernumsatz bei 1.579,8 Millionen Euro (Vorjahr 1.658,0 Millionen). Darunter brach das Ergebnis weg: Das EBITDA — der Gewinn vor Zinsen, Steuern und Abschreibungen, also das, was aus dem laufenden Geschäft übrig bleibt — fiel von 121,6 auf 14,2 Millionen Euro. Das operative Ergebnis (EBIT) drehte von plus 69,6 auf minus 118,2 Millionen Euro, unter dem Strich standen minus 137,9 Millionen und ein Verlust je Aktie von 2,17 Euro. Die Dividende, seit dem Geschäftsjahr 2016/2017 jedes Jahr 20 Cent je Aktie, wurde ausgesetzt.
Und dann die Gegenbewegung. Im Geschäftsjahr 2025/2026 (1. Juli 2025 bis 30. Juni 2026) stieg der Umsatz auf 1.872,7 Millionen Euro, das EBITDA auf 193,9 Millionen, das EBIT auf 128,2 Millionen und das Konzernergebnis auf plus 63,9 Millionen Euro. Wie ungleich sich das über das Jahr verteilte, zeigen die Halbjahre: 45,5 Millionen Euro EBITDA von Juli bis Dezember 2025, 148,4 Millionen von Januar bis Juni 2026 — das erste Halbjahr endete beim Konzernergebnis sogar noch knapp im Minus.
Auch die Bilanz hat sich erholt, und das gehört fairerweise gewürdigt. Die Nettofinanzverschuldung lag zum 30. Juni 2025 bei 164,0 Millionen Euro, stieg zum Halbjahr auf 173,6 Millionen und sank bis zum 30. Juni 2026 auf 91,5 Millionen Euro — bei einem Eigenkapital von 816,7 Millionen Euro und einer Eigenkapitalquote von 59,7 Prozent. Der operative Mittelzufluss von 164,6 Millionen Euro deckte die Investitionen fast doppelt. Der Geschäftsbericht hält fest, dass nach der Risiko-Simulation zum Bilanzstichtag keine Risiken erkennbar sind, die den Fortbestand gefährden. Wer bei Verbio eine Bilanzgeschichte sucht, findet keine.
Auch die Produktion stieg: Bei Biodiesel und Bioethanol zusammen waren es 1.217,8 Kilotonnen nach 1.201,9 — laut Geschäftsbericht ein neuer Produktionsrekord. Dazu kamen 1.410 Gigawattstunden Biomethan nach 1.190 im Vorjahr; die Auslastung der Biomethan-Anlagen stieg von 60,1 auf 71,2 Prozent, getragen vom Hochlauf des Werks in Nevada im US-Bundesstaat Iowa.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Neun von zehn Euro der Wende kommen aus einem einzigen Segment
Wer den Turnaround dem Management gutschreiben will, muss erklären, wo er entstanden ist. Die Segmentzahlen des Geschäftsberichts machen das leicht. Das Konzern-EBITDA stieg um 179,7 Millionen Euro. Davon entfallen 162,7 Millionen — rund 90 Prozent — auf das Segment Bioethanol/Biomethan, das von minus 77,2 auf plus 85,5 Millionen Euro drehte. Das Kerngeschäft Biodiesel legte von 89,6 auf 98,0 Millionen Euro zu, die Sammelposition Sonstige von 1,8 auf 10,4 Millionen.
Eine Korrektur gehört an diese Stelle: In unserer Fassung vom August stand, das Biodiesel-Ergebnis sei leicht gesunken. Das stimmte für die ersten neun Monate (65,2 nach 68,8 Millionen Euro), nicht aber für das Gesamtjahr — ein starkes viertes Quartal mit 32,8 Millionen Euro EBITDA (Vorjahresquartal 20,8) hat es gedreht. Als Gründe nennt der Geschäftsbericht allerdings wieder vor allem Marktfaktoren: günstige Rapsöl-Einkäufe, höhere Quotenpreise und bessere Preise für Nebenprodukte. Laut Corporate News vom 24. September 2026 kamen im vierten Quartal logistische Engpässe bei einigen Wettbewerbern wegen Niedrigwassers auf dem Rhein hinzu, während Verbio die gestiegene Nachfrage bedienen konnte.
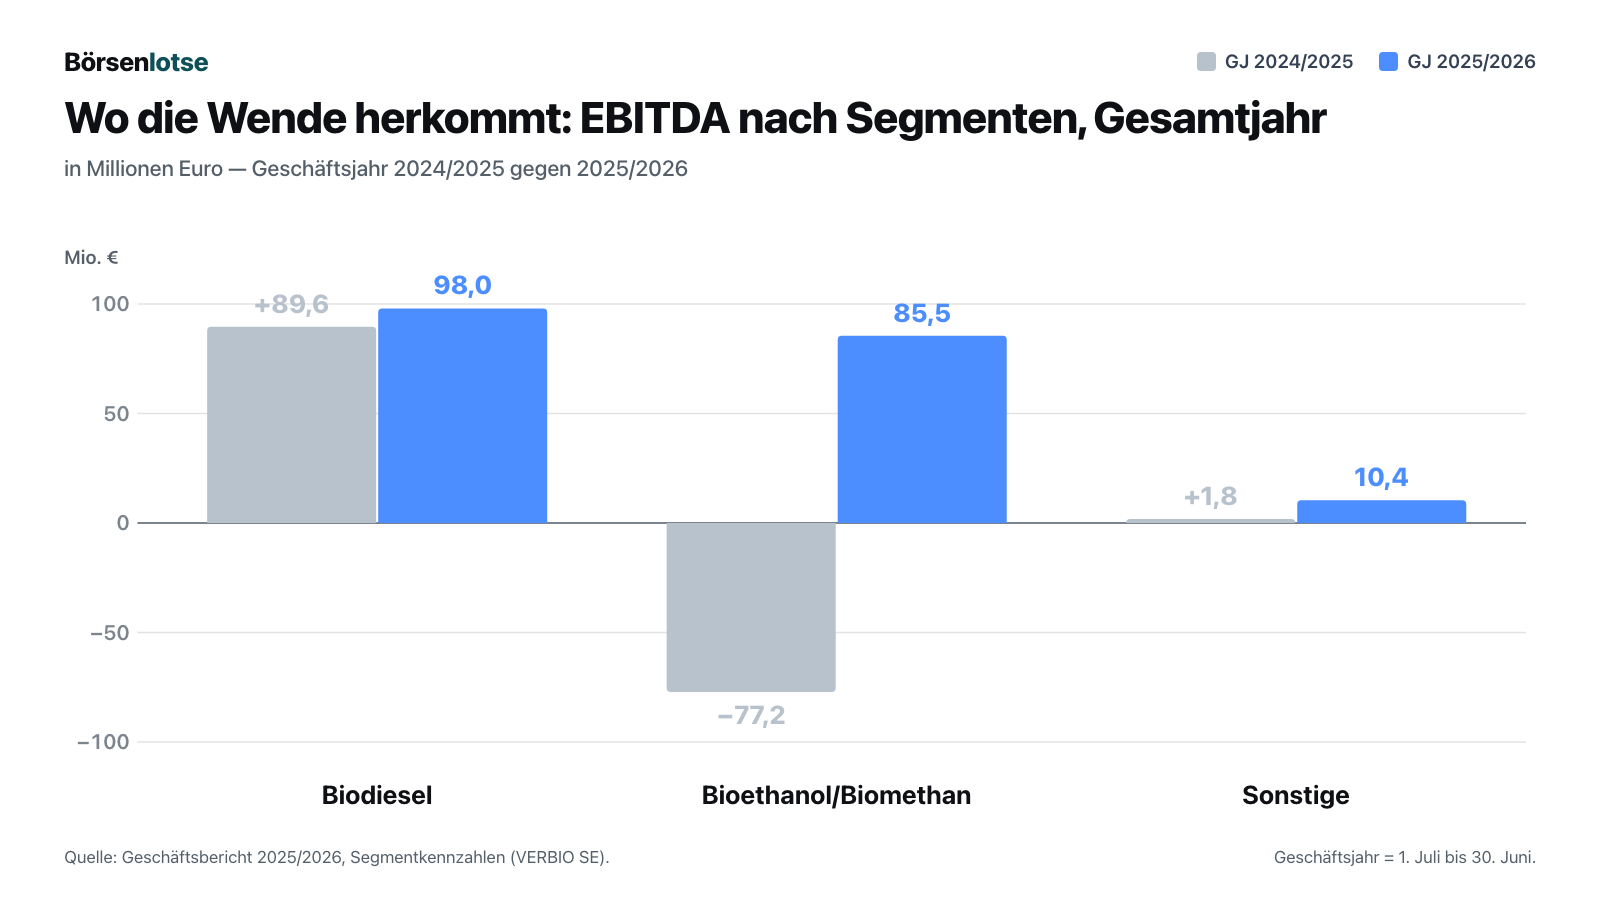
Im Segment Bioethanol/Biomethan steckt beides: echte Arbeit — die höhere Auslastung in Nevada, geringere Reparaturkosten dort — und Markt. Der Geschäftsbericht nennt als wesentliche Treiber die Normalisierung des THG-Quotenmarkts, bessere Margen zwischen Ethanol- und Getreidepreis und die Wertaufholung auf Quoten-Vorräte. Und bereits die Quartalsmitteilung vom Mai benannte, warum sich der Markt überhaupt gedreht hat:
„On May 8, the implementation of the revised Renewable Energy Directive (RED III) was passed by the upper house of the German parliament. This resolution addresses the systemic misguided incentives that have led to significant market distortions in the biofuels market in recent years, as well as to a loss of confidence in the GHG quota system.“
Übersetzung: „Am 8. Mai hat der Bundesrat die Umsetzung der überarbeiteten Erneuerbare-Energien-Richtlinie (RED III) beschlossen. Dieser Beschluss adressiert die systemischen Fehlanreize, die in den vergangenen Jahren zu erheblichen Marktverzerrungen im Biokraftstoffmarkt und zu einem Vertrauensverlust in das THG-Quotensystem geführt haben.“
— VERBIO SE, Quartalsmitteilung zum 31. März 2026, Nachtragsbericht
Übersetzt in Alltagssprache: Nach Verbios Lesart korrigiert der Gesetzgeber damit Fehlanreize, die er selbst gesetzt hatte. Das ist eine gute Nachricht für Verbio — aber eben eine, die in Berlin und Brüssel geschrieben wurde, nicht in Zörbig. Wer die Aktie kauft, kauft in erheblichem Maße eine Wette auf die Fortsetzung dieser Politik.
Unbequeme Wahrheit Nr. 2: 19,1 Millionen Euro sind eine Buchung — und 131 Millionen liegen im Quoten-Lager
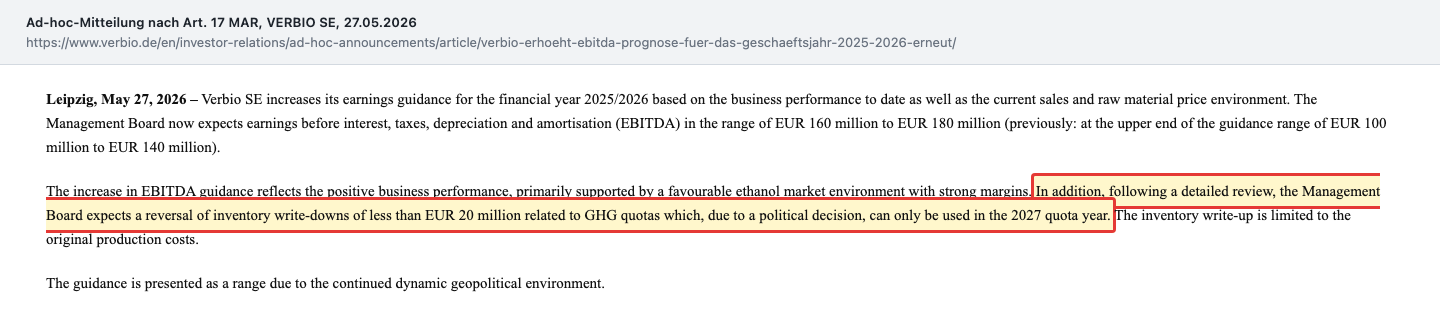
Am 27. Mai 2026 hob Verbio die EBITDA-Prognose von „oberes Ende der Spanne 100 bis 140 Millionen“ auf 160 bis 180 Millionen Euro an. In derselben Mitteilung steht ein Satz, den man leicht überliest:
„In addition, following a detailed review, the Management Board expects a reversal of inventory write-downs of less than EUR 20 million related to GHG quotas which, due to a political decision, can only be used in the 2027 quota year.“
Übersetzung: „Darüber hinaus erwartet der Vorstand nach eingehender Prüfung eine Wertaufholung auf Vorräte von weniger als 20 Millionen Euro im Zusammenhang mit THG-Quoten, die aufgrund einer politischen Entscheidung erst im Quotenjahr 2027 genutzt werden können.“
— VERBIO SE, Ad-hoc-Mitteilung vom 27. Mai 2026
Der geprüfte Abschluss beziffert die Buchung jetzt genau — und liefert eine zweite, deutlich größere Zahl gleich mit:
„GHG quotas included in inventories of finished goods include quotas with carrying amounts of EUR 131,085 thousand that can only be used for the obligation year 2027, accordingly it is expected that the majority of these GHG quotas will not be realised until the financial year 2027/2028.“
Übersetzung: „Die in den Vorräten an Fertigerzeugnissen enthaltenen THG-Quoten umfassen Quoten mit einem Buchwert von 131.085 Tausend Euro, die erst für das Verpflichtungsjahr 2027 genutzt werden können; entsprechend wird erwartet, dass der Großteil dieser THG-Quoten erst im Geschäftsjahr 2027/2028 realisiert wird.“
— VERBIO SE, Geschäftsbericht 2025/2026, Konzernanhang 6.2.1 (Vorräte)
An derselben Stelle steht, dass von den Bestandserträgen 19.087 Tausend Euro auf die Zuschreibung von THG-Quoten aus dem Kalenderjahr 2024 entfallen. Eine Wertaufholung ist das Gegenstück zur Abschreibung: Ein Lagerbestand, den man einmal vorsichtshalber niedriger bewertet hatte, wird wieder heraufgeschrieben, weil er mehr wert ist als gedacht. Das erhöht den ausgewiesenen Gewinn — ohne dass ein Cent Geld ins Haus kommt. Gemessen an 193,9 Millionen Euro EBITDA sind das knapp zehn Prozent. Fair ist auch die Gegenrechnung: Ohne diese Buchung läge das EBITDA bei rund 175 Millionen Euro — immer noch innerhalb der im Mai angehobenen Spanne von 160 bis 180 Millionen, in ihrer oberen Hälfte.
Die größere Zahl sind aber die 131,1 Millionen Euro. Das ist Kapital, das bereits verdient wurde, aber in Quoten gebunden ist, die frühestens im Quotenjahr 2027 eingelöst werden können — zu Preisen, die heute niemand kennt. Der Prognosebericht nennt die Unsicherheit selbst: Offen sei, welche Mengen aus den Quoten-Überträgen der Vorjahre, insbesondere aus 2024, tatsächlich an den Markt zurückkehren. Das betrifft nicht nur Verbios Bestand, sondern alle Marktteilnehmer mit Überträgen — und damit den Quotenpreis selbst.
Unbequeme Wahrheit Nr. 3: Ein Viertel Streubesitz — und ein Getreidelieferant aus dem Umfeld der Familie
Verbio sieht aus wie ein normaler Nebenwert, ist aber gesellschaftsrechtlich ein börsennotiertes Familienunternehmen. Der Geschäftsbericht 2025/2026 nennt einen Streubesitz von 27,97 Prozent zum 30. Juni 2026 (Vorjahr 27,90 Prozent). Der Vorstand hält laut Aktionärsstruktur-Grafik direkt 35,7 Prozent des Grundkapitals. Und über einen Poolvertrag ist noch mehr gebunden:
„As at the June 30, 2026 balance sheet date the arrangements under the pool agreement bind the votes of 65.72 percent of the total voting capital.“
Übersetzung: „Zum Bilanzstichtag 30. Juni 2026 binden die Vereinbarungen des Poolvertrags 65,72 Prozent des gesamten stimmberechtigten Kapitals.“
— VERBIO SE, Geschäftsbericht 2025/2026, Übernahmerechtliche Angaben
Rund zwei Drittel der Stimmen werden also einheitlich ausgeübt. Für Dich als Kleinaktionär heißt das: Bei den meisten Abstimmungen der Hauptversammlung steht das Ergebnis faktisch vorher fest — bei Beschlüssen, die eine Dreiviertelmehrheit brauchen, hängt es von der Präsenz ab —, und ein Übernahmeangebot gegen den Willen der gepoolten Altaktionäre ist praktisch ausgeschlossen. Das ist nicht per se schlecht — Familienunternehmen denken oft langfristiger als Quartalsmanager. Es ist nur etwas, das man wissen sollte, bevor man kauft.
Dazu kommt eine Zahl aus dem Konzernanhang, die selten zitiert wird. Unter den Geschäften mit nahestehenden Unternehmen steht der Getreidebezug von der Farma Redlo Sp. z o.o.: 83,7 Millionen Euro im Geschäftsjahr 2025/2026 nach 93,3 Millionen im Jahr davor und 63,0 Millionen im Jahr 2023/2024. Das entspricht rund viereinhalb Prozent des Konzernumsatzes. Getreide ist der wichtigste Rohstoff des Bioethanol-Geschäfts, und damit ein direkter Margenhebel. Dass ein Lieferant dieser Größenordnung dem Eigentümerkreis nahesteht, ist offengelegt und damit korrekt behandelt — es verdient aber einen zweiten Blick, wann immer über Rohstoffkosten gesprochen wird.
Unbequeme Wahrheit Nr. 4: Das US-Werk hat 65,6 Millionen Euro gekostet — und steht mit 133 Millionen in den Büchern
Ein guter Teil des Verlustjahres 2024/2025 war hausgemacht. In den Abschreibungen von 132,4 Millionen Euro steckte eine außerplanmäßige Wertminderung von 65,6 Millionen Euro auf die Anlagen des Stroh-Biomethanwerks in Nevada im US-Bundesstaat Iowa. Hinzu kamen technische Qualitätsprobleme und Reparaturkosten.
Inzwischen läuft das Werk hoch, und 2025/2026 wurde dort keine weitere Wertminderung nötig. Der Abschlussprüfer führt die Werthaltigkeit der US-Anlagen trotzdem als besonders wichtigen Prüfungssachverhalt: Von 725 Millionen Euro Sachanlagen entfallen 133 Millionen auf Nevada und 55 Millionen auf South Bend in Indiana — und ob diese Buchwerte halten, hängt laut Risikobericht wesentlich an geplanter Auslastung, Rohstoff-, Absatz- und Energiepreisen sowie an den Förderbedingungen. Der Beweis, dass die US-Investitionen ihre Kapitalkosten verdienen, steht also weiter aus.
Zur Ehrlichkeit gehört auch der Blick auf die Vorstandsvergütung. Im Verlustjahr 2024/2025 war sie von 5,759 auf 6,582 Millionen Euro gestiegen; darin steckten 2,505 Millionen Euro langfristige, in Aktien beglichene Vergütung. Im Geschäftsjahr 2025/2026 lag sie bei 5,125 Millionen Euro, ohne eine solche langfristige Komponente. Und die Dividende kehrt schneller zurück als angekündigt; im Vorjahr hatte der Vorstand die Rückkehr noch „mittelfristig“ in Aussicht gestellt:
„As a result, thanks to strong cash flow generation in the financial year 2025/2026, the Company plans to make an early return to its usual dividend policy.“
Übersetzung: „Dank der starken Mittelzuflüsse im Geschäftsjahr 2025/2026 plant die Gesellschaft infolgedessen eine vorzeitige Rückkehr zu ihrer üblichen Dividendenpolitik.“
— VERBIO SE, Geschäftsbericht 2025/2026, Wirtschaftsbericht
Die Prognose-Treppe — und die nächste Stufe
Wer Verbio verstehen will, sollte sich die Prognoseentwicklung des Geschäftsjahres 2025/2026 ansehen. Sie ist ein Lehrstück darüber, wie wenig planbar dieses Geschäft ist:
- 25. September 2025 (mit dem Geschäftsbericht): EBITDA „im hohen zweistelligen Millionenbereich“, dazu ein moderater Schuldenabbau.
- 25. März 2026 (Ad-hoc): Anhebung auf 100 bis 140 Millionen Euro, Nettofinanzschuld zum Jahresende rund 140 Millionen.
- 13. Mai 2026 (Quartalsmitteilung und Corporate News vom selben Tag): Verbio erwartet das obere Ende dieser Spanne.
- 27. Mai 2026 (Ad-hoc): Anhebung auf 160 bis 180 Millionen Euro.
- 3. August 2026 (Ad-hoc): vorläufig rund 192 Millionen Euro — über der eigenen Spanne.
- 24. September 2026 (Geschäftsbericht): geprüft 193,9 Millionen Euro; neue Prognose für 2026/2027: 210 bis 250 Millionen Euro.
Die vorletzte Meldung liest sich so:
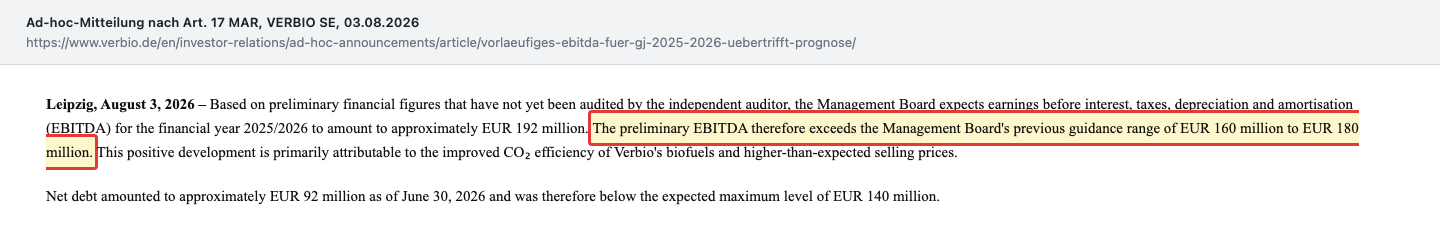
„Based on preliminary financial figures that have not yet been audited by the independent auditor, the Management Board expects earnings before interest, taxes, depreciation and amortisation (EBITDA) for the financial year 2025/2026 to amount to approximately EUR 192 million. […] This positive development is primarily attributable to the improved CO₂ efficiency of Verbio's biofuels and higher-than-expected selling prices.“
Übersetzung: „Auf Basis vorläufiger, vom Abschlussprüfer noch nicht geprüfter Finanzzahlen erwartet der Vorstand für das Geschäftsjahr 2025/2026 ein Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) von rund 192 Millionen Euro. […] Diese positive Entwicklung ist im Wesentlichen auf die verbesserte CO₂-Effizienz der Biokraftstoffe von Verbio und auf höhere Verkaufspreise als erwartet zurückzuführen.“
— VERBIO SE, Ad-hoc-Mitteilung vom 3. August 2026
Und die neue Stufe? Die Spanne von 210 bis 250 Millionen Euro ist breit, und ihr Aufbau ist aufschlussreich. Mehr Ergebnis soll aus Nevada und dem Biomethan kommen — das ist operative Arbeit. Mehr soll aber auch aus dem Quotengeschäft kommen, und dessen Beitrag hängt laut Prognosebericht davon ab, wie viele Überschuss-Quoten der Vorjahre ab 2027 wieder auf den Markt drängen. Beim Biodiesel plant der Vorstand bewusst mit historischen Margen, die unter denen von 2025/2026 liegen, und damit mit einem leichten Rückgang. Der Geschäftsbericht warnt zudem, dass ein wesentlicher Teil des Quotengewinns erst im dritten Quartal (Januar bis März 2027) anfällt. Wer die Quartalsmitteilung im November liest, sollte deshalb kein gleichmäßiges Tempo erwarten.
Bewertung — die Größenordnung
Wir rechnen mit dem Kurs, den Verbio selbst im Geschäftsbericht dokumentiert: 29,80 Euro zum Xetra-Schluss am 30. Juni 2026. Mal 64.008.484 Aktien ergibt das einen Börsenwert von rund 1,91 Milliarden Euro (der Geschäftsbericht nennt 1,9 Milliarden). Rechnet man die Nettofinanzschuld von 91,5 Millionen Euro hinzu, ergibt sich ein Unternehmenswert von knapp 2,0 Milliarden Euro. Gemessen am Jahres-EBITDA von 193,9 Millionen ist das ein Vielfaches von rund 10,3; gemessen an der Mitte der neuen Prognose (230 Millionen) rund 8,7.
Das Kurs-Gewinn-Verhältnis liegt bei einem Ergebnis je Aktie von 1,00 Euro bei knapp 30, das Kurs-Umsatz-Verhältnis bei rund 1,0. Der Buchwert je Aktie lag zum 30. Juni 2026 bei 12,76 Euro; der Kurs stand damit beim rund 2,3-Fachen des bilanziellen Eigenkapitals. Wie weit sich der Kurs seither bewegt hat, zeigt der tagesaktuelle Kurs oben auf dieser Seite — die Größenordnungen verschieben sich damit, die Logik nicht.
Die ehrliche Einordnung dieser Zahlen: Ein Vielfaches von rund 10 auf das EBITDA ist für einen Industriebetrieb weder billig noch teuer — wenn das EBITDA wiederholbar ist. Genau das ist bei Verbio die offene Frage. Bei 14,2 Millionen Euro EBITDA wie 2024/2025 läge dasselbe Vielfache bei rund 140. Wer hier eine Kennzahl rechnet, rechnet immer eine Momentaufnahme eines Zyklus, den ein Gesetzgeber taktet. Zum Vergleich lohnt der Blick auf den US-Biodiesel-Hersteller FutureFuel, dessen Ergebnis am amerikanischen Pendant dieser Förderlogik hängt — dieselbe Abhängigkeit, andere Hauptstadt.
Chancen und Risiken auf einen Blick
Chancen
- Die RED-III-Umsetzung vom 8. Mai 2026 räumt nach Verbios eigener Darstellung genau die Fehlanreize aus, die den Quotenmarkt zerstört hatten — der Geschäftsbericht sieht Anzeichen für ein strukturell höheres Preisniveau bei Treibhausgas-Minderungen.
- Die Bilanz ist wieder in Ordnung: Nettofinanzschuld 91,5 Millionen Euro gegen ein EBITDA von 193,9 Millionen, Eigenkapitalquote 59,7 Prozent, freier Mittelzufluss 78,0 Millionen (alles 2025/2026 bzw. 30.06.2026).
- Das US-Geschäft läuft nach der Abschreibung hoch; die Biomethan-Auslastung stieg auf 71,2 Prozent, und die Prognose 2026/2027 baut auf weiter steigenden Mengen in Nevada.
- Das Biodiesel-Kerngeschäft war auch im Verlustjahr 2024/2025 profitabel (89,6 Millionen Euro EBITDA in 2024/2025) — es gibt einen tragenden Boden unter dem Zyklus.
- Die Dividende kehrt mit 0,20 Euro je Aktie zurück (Vorschlag an die Hauptversammlung am 4. Dezember 2026).
Risiken
- Der Ergebnishebel liegt außerhalb des Unternehmens: Fällt der THG-Quotenpreis erneut, wiederholt sich 2024/2025 — dieselben Werke, dasselbe Management, ein anderes Vorzeichen.
- 131,1 Millionen Euro stecken in Quoten, die erst für 2027 nutzbar sind und überwiegend erst 2027/2028 zu Geld werden; wie viele Überträge anderer Marktteilnehmer 2027 zurückkommen, ist laut Verbio offen.
- Knapp ein Zehntel des Jahres-EBITDA 2025/2026 (19,1 Millionen Euro) war eine Wertaufholung ohne Zahlungszufluss.
- Rohstoffpreise (Getreide, Raps, Altöle) schwanken unabhängig davon und drücken die Marge von der Kostenseite; für Biodiesel plant der Vorstand 2026/2027 selbst mit niedrigeren Margen.
- Die US-Anlagen stehen mit 188 Millionen Euro in den Büchern; der Abschlussprüfer führt ihre Werthaltigkeit als besonders wichtigen Prüfungssachverhalt.
- Der Streubesitz beträgt 27,97 Prozent, 65,72 Prozent der Stimmen sind gepoolt — Kleinaktionäre haben wenig Einfluss, und weil nur gut ein Viertel der Aktien frei gehandelt wird, kann die Kursreaktion auf Nachrichten stärker ausfallen als bei breit gestreuten Werten.
- Das genehmigte Kapital 2022 erlaubt dem Vorstand bis zum 3. Februar 2027 die Ausgabe neuer Aktien im Nennwert von noch 30.766.964 Euro — rechnerisch fast die Hälfte des heutigen Grundkapitals. Die Hauptversammlung am 4. Dezember 2026 ist die letzte vor dem Auslaufen dieser Ermächtigung; ob sie über eine neue beschließt, zeigt die Tagesordnung.
Ein menschliches Fazit
Zurück zum Verdienst-Reflex vom Anfang. Es ist verführerisch, die Verbio-Geschichte als Heldengeschichte zu lesen: Firma stürzt ab, Firma kämpft sich zurück, Firma meldet Rekordproduktion. Die Zahlen stützen den ersten und den dritten Teil — den mittleren nur teilweise. Neun von zehn Euro des Ergebnissprungs stecken in einem Segment, und dort zu einem erheblichen Teil im Handel mit Zertifikaten, deren Preis in Berlin und Brüssel entschieden wird. Der geprüfte Abschluss hat daran nichts geändert; er hat nur gezeigt, dass das Geld diesmal auch tatsächlich geflossen ist.
Das macht Verbio nicht zu einem schlechten Unternehmen. Im Gegenteil: Die Bilanz ist solide, die Werke produzieren Rekordmengen, die Dividende kommt zurück, und das Management hat einen brutalen Zyklus ohne Notkapitalerhöhung überstanden. Es macht Verbio nur zu einem Unternehmen, dessen Gewinn man nicht aus dem Unternehmen heraus prognostizieren kann. Wer diese Aktie kauft, kauft eine gut geführte Produktionsbasis plus eine Wette auf Regulierung. Die Produktionsbasis allein gibt es bei dieser Aktie nicht.
Der ehrlichste Satz dieser Analyse bleibt deshalb ein Fragezeichen: Verbio traut sich für 2026/2027 zwischen 210 und 250 Millionen Euro zu — eine Spanne von 40 Millionen, die selbst schon zeigt, wie viel davon außerhalb von Zörbig entschieden wird. Die nächsten Datenpunkte sind die Quartalsmitteilung am 12. November 2026 und das dritte Quartal im Mai 2027, in dem das Quotengeschäft sein Gewicht zeigt. Was Du bis dahin tust, ist Deine Entscheidung. Und das ist auch gut so.
Quellen
- VERBIO SE, Geschäftsbericht 2025/2026 (Geschäftsjahr endend 30. Juni 2026, veröffentlicht 24. September 2026) — Konzern- und Segmentkennzahlen, Die Verbio-Aktie, Wirtschafts- und Prognosebericht, Übernahmerechtliche Angaben, Konzernanhang (Vorräte, Grundkapital, nahestehende Personen und Unternehmen), Bestätigungsvermerk
- VERBIO SE, Corporate News vom 24. September 2026 — Kennzahlen des vierten Quartals, Prognose 2026/2027
- VERBIO SE, Finanzkalender — Telefonkonferenz 24. September 2026, Quartalsmitteilung 12. November 2026, Hauptversammlung 4. Dezember 2026
- VERBIO SE, Geschäftsbericht 2024/2025 (Geschäftsjahr endend 30. Juni 2025) — Kennzahlen, Konzernlagebericht, Übernahmerechtliche Angaben, Konzernanhang (nahestehende Personen und Unternehmen)
- VERBIO SE, Quartalsmitteilung zum 31. März 2026 — Konzern- und Segmentkennzahlen, Geschäftsverlauf, Prognosebericht, Nachtragsbericht
- VERBIO SE, Corporate News vom 13. Mai 2026 — Neun-Monats-Zahlen, Prognose am oberen Ende der Spanne 100 bis 140 Millionen Euro
- VERBIO SE, Ad-hoc-Mitteilung vom 25. März 2026 — Anhebung der EBITDA-Prognose auf 100 bis 140 Millionen Euro
- VERBIO SE, Ad-hoc-Mitteilung vom 27. Mai 2026 — Anhebung auf 160 bis 180 Millionen Euro, erwartete Wertaufholung auf THG-Quoten-Vorräte
- VERBIO SE, Ad-hoc-Mitteilung vom 3. August 2026 — vorläufiges EBITDA rund 192 Millionen Euro, Nettoverschuldung rund 92 Millionen Euro
- Kurs- und Spannenangaben: Geschäftsbericht 2025/2026 (Xetra-Schlusskurs 30. Juni 2026, Jahreshoch und -tief); tagesaktueller Kurs auf dieser Seite aus Fundamentaldaten
Journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können einen Totalverlust bedeuten. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und sind mit ihrem jeweiligen Stichtag genannt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 1.812,5 | 1.968,3 | 1.665,2 | 1.579,8 | 1.872,7 |
| Betriebsergebnis (EBIT) | 462,0 | 198,7 | 69,6 | -80,5 | 128,2 |
| Nettogewinn | 315,6 | 132,0 | 20,0 | -138,0 | 63,9 |
| Nettomarge | 17,4 % | 6,7 % | 1,2 % | -8,7 % | 3,4 % |
| Gewinn je Aktie | 4,97 € | 2,08 € | 0,31 € | -2,17 € | 1,00 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Ergebnis-Turnaround positiv
- Nach dem Verlustjahr 2024/2025 (−137,9 Mio. € Konzernergebnis, 14,2 Mio. € EBITDA) weist der geprüfte Geschäftsbericht 2025/2026 ein EBITDA von 193,9 Mio. € und ein Konzernergebnis von 63,9 Mio. € aus — über der im Mai angehobenen Spanne von 160 bis 180 Mio. €.
- Ergebnishebel außerhalb des Unternehmens negativ
- Rund 90 % des Ergebnissprungs (162,7 von 179,7 Mio. €) stammen aus dem Segment Bioethanol/Biomethan, wesentlich getrieben vom normalisierten THG-Quotenmarkt. Der Preis dieser Quoten entsteht aus Regulierung, Vollzug und Importmengen — derselbe Hebel erzeugte 2024/25 den Verlust (Geschäftsbericht 2025/2026).
- Bilanz und Innenfinanzierung positiv
- Operativer Mittelzufluss 164,6 Mio. €, freier Mittelzufluss 78,0 Mio. €, Nettofinanzschuld von 164,0 auf 91,5 Mio. € gesenkt, Eigenkapitalquote 59,7 % (30.06.2026). Der Geschäftsbericht sieht keine bestandsgefährdenden Risiken; die Dividende kehrt mit 0,20 € zurück.
- Ergebnisqualität neutral
- 19,1 Mio. € des EBITDA sind eine Wertaufholung auf THG-Quoten ohne Zahlungszufluss; zusätzlich sind 131,1 Mio. € in Quoten gebunden, die erst für das Verpflichtungsjahr 2027 nutzbar sind und überwiegend erst 2027/2028 realisiert werden (Konzernanhang 6.2.1).
- US-Hochlauf neutral
- Nevada/Iowa kostete 2024/25 eine Wertminderung von 65,6 Mio. €, trägt aber die höhere Biomethan-Produktion (1.410 GWh, Auslastung 71,2 %) und die Prognose 2026/27. Mit 133 Mio. € Buchwert bleibt die Werthaltigkeit ein besonders wichtiger Prüfungssachverhalt des Abschlussprüfers.
- Eigentümerstruktur und Kapitalermächtigungen negativ
- Streubesitz 27,97 %, Stimmrechtspool über 65,72 % des stimmberechtigten Kapitals, Getreidebezug von einer nahestehenden Gesellschaft über 83,7 Mio. € in 2025/26. Dazu ein genehmigtes Kapital von noch 30.766.964 € — rechnerisch fast die Hälfte des Grundkapitals — nutzbar bis 3. Februar 2027 (Geschäftsbericht 2025/2026).
Verbio ist zurück in der Gewinnzone, und der geprüfte Abschluss zeigt: Die Zahlen sind echt und das Geld ist geflossen — 193,9 Mio. € EBITDA, 164,6 Mio. € operativer Mittelzufluss, 91,5 Mio. € Nettofinanzschuld. Ein großer Teil davon geht aber nicht auf das Konto des Managements, sondern auf einen Zertifikatepreis, den Regulierung und Vollzug machen; 131 Mio. € stecken zudem in Quoten, die erst 2027 zählen. Wer hier investiert, kauft eine solide Produktionsbasis plus eine Wette auf Regulierung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Neu geprüft mit dem Geschäftsbericht 2025/2026 — die Stufe bleibt, der Grund auch. Die Bilanz trägt, und es gibt keinen Hinweis auf ein Substanzrisiko: Nettofinanzschuld 91,5 Mio. € gegen 193,9 Mio. € EBITDA, Eigenkapitalquote 59,7 Prozent, 164,6 Mio. € operativer Mittelzufluss. Für Grün fehlt die entscheidende Eigenschaft: Verbio kann sein Ergebnis nicht selbst bestimmen. Rund 90 Prozent des Ergebnissprungs stammen aus einem Segment und dort wesentlich aus dem Quotenmarkt, knapp ein Zehntel des EBITDA ist eine Wertaufholung, und 131 Mio. € hängen an Quotenpreisen des Jahres 2027. Das ist eine offene operative Frage, kein Substanzrisiko — deshalb Gelb. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war die Ad-hoc-Mitteilung vom 3. August 2026 („Vorläufiges EBITDA für GJ 2025/2026 übertrifft Prognose“), nicht ein Scanner-Treffer. Aktualisiert am 24. September 2026 mit dem geprüften Geschäftsbericht 2025/2026.
- Datenstand 24. September 2026. Unternehmenszahlen aus den Geschäftsberichten 2024/2025 und 2025/2026, der Corporate News vom 24.09.2026, der Quartalsmitteilung zum 31.03.2026 sowie den Ad-hoc-Mitteilungen vom 25.03., 27.05. und 03.08.2026. Bewertung auf Basis des im Geschäftsbericht dokumentierten Xetra-Schlusskurses vom 30.06.2026 (29,80 €).
- Zur Telefonkonferenz vom 24. September 2026 lagen bei Redaktionsschluss weder Präsentation noch Aufzeichnung noch Mitschrift vor; ausgewertet wurden die schriftlichen Veröffentlichungen.
- Verbio ist kein SEC-Filer: kein 10-K, kein 10-Q, kein 20-F. Der US-Ticker VBVBF ist ein außerbörslicher Zweitticker; maßgeblich ist die Notierung im Prime Standard der Frankfurter Wertpapierbörse unter VBK.
- Verwechslungsgefahr: Es gibt eine gleichnamige spanische Sprachtechnologie-Firma „Verbio Technologies“ — sie hat mit der VERBIO SE nichts zu tun. Ebenso liegt das Werk „Nevada“ nicht im US-Bundesstaat Nevada, sondern in der Stadt Nevada im Bundesstaat Iowa.
Aktien-Wächter
Diese Analyse ist Stand 24. September 2026. Was sich seitdem bei VBK.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu VERBIO Vereinigte BioEnergie AG (VBK.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Verbio (Xetra: VBK) stellt Biokraftstoffe her: Biodiesel aus Raps- und Altölen, Bioethanol aus Getreide und Biomethan aus Reststoffen wie Stroh. Ein erheblicher Teil des Ergebnisses stammt aus dem Verkauf von THG-Minderungsquoten, die die Mineralölwirtschaft zur Erfüllung ihrer gesetzlichen CO₂-Sparpflicht zukaufen muss.
Laut geprüftem Geschäftsbericht vom 24. September 2026 erzielte Verbio im Geschäftsjahr bis 30. Juni 2026 ein EBITDA von 193,9 Millionen Euro, ein EBIT von 128,2 Millionen und ein Konzernergebnis von 63,9 Millionen Euro (1,00 Euro je Aktie) bei einem Umsatz von 1.872,7 Millionen Euro. Im Vorjahr stand ein Fehlbetrag von 137,9 Millionen Euro.
Verbio erwartet für das Geschäftsjahr 2026/2027 ein Konzern-EBITDA von 210 bis 250 Millionen Euro und einen weiteren deutlichen Schuldenabbau. Mehr Ergebnis soll vor allem aus Bioethanol/Biomethan und dem Quotengeschäft kommen, beim Biodiesel plant der Vorstand einen leichten Rückgang.
Die Preise für THG-Quoten fielen und blieben zu niedrig — nach Verbios Darstellung im Geschäftsbericht 2024/2025 unter anderem wegen Zertifikatebetrugs, den die Behörden nicht wirksam unterbanden. Im Geschäftsjahr 2024/2025 entstand daraus ein Konzernfehlbetrag von 137,9 Millionen Euro. Zusätzlich belasteten Qualitätsprobleme und eine Wertminderung von 65,6 Millionen Euro im US-Werk.
Ja, und seit dem geprüften Abschluss auch in der Kasse: 164,6 Millionen Euro operativer Mittelzufluss. Er ist aber zu einem großen Teil vom Quotenmarkt getragen, also nicht allein Verdienst des Managements. Rund 90 Prozent des Ergebnissprungs stammen aus dem Segment Bioethanol/Biomethan, dort wesentlich aus dem normalisierten Quotenmarkt; knapp ein Zehntel des EBITDA ist eine Wertaufholung.
Die Treibhausgas-Minderungsquote verpflichtet die Mineralölwirtschaft, den CO₂-Ausstoß ihres Kraftstoffs jährlich zu senken. Wer das nicht schafft, kauft Minderungszertifikate zu, die Verbio mitproduziert. Ihr Preis entsteht aus Regulierung, Vollzug und Importmengen — er entscheidet maßgeblich über Verbios Gewinn und wird nicht vom Unternehmen gesetzt.
Für 2024/2025 wurde die Dividende ausgesetzt. Für 2025/2026 schlagen Vorstand und Aufsichtsrat der virtuellen Hauptversammlung am 4. Dezember 2026 wieder 0,20 Euro je Aktie vor, insgesamt rund 12,8 Millionen Euro. Der Geschäftsbericht spricht von einer vorzeitigen Rückkehr zur üblichen Dividendenpolitik.
Der Streubesitz lag zum 30. Juni 2026 bei 27,97 Prozent. Der Vorstand hält direkt 35,7 Prozent des Grundkapitals, und ein Stimmrechtspool bindet 65,72 Prozent des stimmberechtigten Kapitals zur einheitlichen Ausübung. Verbio ist kein SEC-Filer; der US-Ticker VBVBF ist nur ein außerbörslicher Zweitticker.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.