DWS Group: 1.190 Milliarden Euro Rekordvermögen — doch an jedem verwalteten Euro verdient der Fondsriese weniger als 2022
Die Fondstochter der Deutschen Bank meldet Rekord um Rekord: so viel verwaltetes Vermögen wie nie, das beste Halbjahr ihrer Geschichte, 3 Euro Dividende und die Aussicht auf eine Sonderausschüttung. Wir haben Halbjahresbericht, Analystenkonferenz und fünf Geschäftsberichte gelesen. Dahinter stehen eine Gebühr, die Jahr für Jahr schrumpft, ein verfehltes Wachstumsziel und ein Großaktionär, der mit am Steuer sitzt. Rekorde sind laut, Basispunkte leise — wir haben die leisen gezählt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 72,40 € +1,40 %
- Marktkapitalisierung
- 14,3 Mrd. €
- KGV
- 14,1
- Wachstums-Score
- 6/10
- AAQS
- 8/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 51,10 € bis 78,00 € · Letzter Kurs: 72,40 € (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt ein Wort, das an der Börse wie ein Schlüssel wirkt: Rekord. Rekordumsatz, Rekordgewinn, Rekordzuflüsse — wer das liest, hört meist auf zu fragen, woraus der Rekord eigentlich besteht. Nennen wir es die Rekord-Brille: Wer sie aufhat, sieht die Größe und übersieht den Inhalt — die Schlagzeile ersetzt die Rechnung. Das Tückische daran ist, dass Rekorde fast immer stimmen. Sie erzählen nur nicht alles. Manchmal steht das Entscheidende wie eine Flaschenpost zwischen den Rekordmeldungen — in einem einzigen Satz, den das Unternehmen selbst geschrieben hat.
Die DWS Group, der Vermögensverwalter der Deutschen Bank, liefert gerade besonders viele Gründe, diese Brille aufzusetzen. Zum 30. Juni 2026 verwaltete sie 1.190 Milliarden Euro — so viel wie nie. Das erste Halbjahr 2026 nannte Vorstandschef Stefan Hoops „die beste erste Jahreshälfte in der Geschichte der DWS“: Vorsteuergewinn plus 16 Prozent, Ergebnis je Aktie plus 21 Prozent, Nettomittelzuflüsse von 35,8 Milliarden Euro. Für 2025 gab es 3 Euro Dividende je Aktie, für 2027 stellt das Unternehmen eine Sonderausschüttung in Aussicht.
Machen wir einen Deal: Wir lesen gemeinsam, was hinter diesen Rekorden steht — im Halbjahresbericht 2026 vom 29. Juli 2026, in der Mitschrift der Analystenkonferenz vom selben Tag und in den Geschäftsberichten 2021 bis 2025. Das Spannungsfeld dieser Analyse lautet: Die DWS wächst beim Volumen und beim Gewinn, aber an jedem verwalteten Euro verdient sie weniger als früher — ihre Gebührenmarge fiel von 28,1 Basispunkten im Jahr 2022 auf 24,7 Basispunkte im ersten Halbjahr 2026. Und über allem steht ein Großaktionär, dem fast vier Fünftel der Aktien gehören. Ob das Wachstum trotzdem trägt, entscheidest am Ende du.
Was die DWS eigentlich macht — eine Mautstation für fremdes Geld
Die DWS verwaltet das Geld anderer Leute: von Sparern, die einen Fonds oder einen ETF kaufen, von Pensionskassen, Versicherern und Unternehmen. Das Geschäftsmodell lässt sich mit einer Mautstation vergleichen. Für jeden Euro, der über die Straße fährt, kassiert die DWS jedes Jahr einen kleinen Betrag — die Verwaltungsgebühr. Diese Gebühr misst die Branche in Basispunkten: Ein Basispunkt ist ein Hundertstel Prozent. 24,7 Basispunkte heißen: Von 10.000 Euro verwaltetem Geld bleiben der DWS im Jahr rund 2,47 Euro Gebühr. Der Gewinn hängt deshalb an zwei Stellschrauben: wie viel Geld über die Straße fährt — und wie hoch die Maut ist.
Zum 30. Juni 2026 verteilte sich das verwaltete Vermögen laut Halbjahresbericht so: 455 Milliarden Euro in passiven Produkten, vor allem den börsengehandelten Indexfonds (ETFs) der Marke Xtrackers; 490 Milliarden Euro in aktiv gemanagten Fonds und Mandaten (Anleihen 211, Aktien 133, quantitative Strategien 90, Mischfonds 56 Milliarden Euro); 105 Milliarden Euro in alternativen Anlagen wie Immobilien und Infrastruktur, unter anderem unter der Marke RREEF; dazu 125 Milliarden Euro in Geldmarktprodukten und 16 Milliarden Euro Beratungsmandate. Bekannte Publikumsfonds sind etwa DWS Top Dividende, Akkumula und DWS Concept Kaldemorgen. Vorstandschef Hoops nannte die DWS in der Analystenkonferenz vom 29. Juli 2026 „Germany's number 1 asset manager“, also die Nummer eins in Deutschland; im Geschäftsbericht 2025 formuliert das Unternehmen das Ziel, seine „Marktführerschaft in Deutschland“ zu behaupten.
Einige Hintergrunddaten gehören dazu. Die DWS ist seit März 2018 an der Börse, die Rechtsform ist eine Kommanditgesellschaft auf Aktien (KGaA): Die Geschäfte führt nicht ein Vorstand der Aktiengesellschaft, sondern die Komplementärin DWS Management GmbH, deren Geschäftsführer den Vorstand bilden. Vorstandschef ist seit Juni 2022 Stefan Hoops, Finanzchef seit November 2023 Markus Kobler. Zum 30. Juni 2026 beschäftigte der Konzern 4.811 Vollzeitkräfte. Und ab Anfang November 2026 tritt die Gruppe weltweit unter einem neuen alten Namen auf: Deutsche Asset Management — so hieß sie schon vor dem Börsengang. Laut Mitteilung vom 8. September 2026 heißt die Muttergesellschaft vorerst weiter DWS Group GmbH & Co. KGaA, das Börsenkürzel DWS und die Produktmarken DWS, Xtrackers und RREEF bleiben erhalten; die Umstellung soll bis März 2027 abgeschlossen sein.
Die Firmengeschichte für Anleger
-
2018
Börsengang als DWS
Die Deutsche Bank bringt ihren Vermögensverwalter im März 2018 an die Börse und behält 79,49 %. Für Anleger bleibt der Streubesitz seither klein.
-
2022
Börsenjahr 2022: Vermögen fällt auf 821 Mrd. €
Mit den Kursen schrumpft das verwaltete Vermögen um 106 Mrd. € auf 821 Mrd. €, das Ergebnis je Aktie fällt von 3,90 auf 2,97 € — die Abhängigkeit von der Börse wird sichtbar.
-
2023
SEC-Vergleich über 25 Mio. $
Die US-Tochter zahlt wegen irreführender Nachhaltigkeitsaussagen und Mängeln bei der Geldwäscheprävention. Der Ruf als ESG-Vorreiter ist beschädigt.
-
2024
Sonderdividende von 4,00 €
Zusätzlich zur regulären Dividende von 2,10 € für 2023 zahlt die DWS 4,00 € je Aktie Sonderdividende (800 Mio. €), wie beim Kapitalmarkttag 2022 zugesagt — ein Muster, das 2027 wiederkehren soll.
-
2025
Rekordjahr und Bußgeld in Frankfurt
Vorsteuergewinn +39 %, Ergebnis je Aktie 4,64 €; zugleich wird ein Bußgeld der Staatsanwaltschaft von 25 Mio. € wegen Greenwashing wirksam.
-
2026
Mai: DWS-Chef im Vorstand der Deutschen Bank
Stefan Hoops verantwortet seit dem 1. Mai 2026 zusätzlich das Vermögensverwaltungsgeschäft im Konzernvorstand der Mutter.
-
2026
September: Rückkehr zu Deutsche Asset Management
Ab November 2026 tritt die DWS weltweit unter dem Namen auf, den sie bis 2018 trug; Börsenkürzel und Produktmarken bleiben.
Wie die Aktie auf unseren Tisch kam
Über die Neugier anderer Anleger: Ende September 2026 tauchte die DWS in der Rangliste der meistdiskutierten deutschen Aktien bei wallstreet-online auf. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument — eine Aktie wird besprochen, weil sie jemanden interessiert, nicht weil sie gut ist.
Unser hauseigener Aktien-Scanner führte die DWS zum 28. September 2026 in genau zwei Strategien. Die erste, Profis 80 %, sammelt Aktien, die zu mehr als 80 Prozent in der Hand institutioneller Investoren und Großaktionäre liegen. Bei der DWS ist das kaum eine Auszeichnung, sondern schlicht Eigentümerstruktur: Die Deutsche Bank hält 79,49 Prozent, der japanische Versicherer Nippon Life 5,00 Prozent. Frei an der Börse handelbar sind laut Unternehmen nur 15,51 Prozent der Aktien.
Die zweite Strategie ist ein Warnsignal-Scanner: der Beneish M-Score. Diese Kennzahl des Wirtschaftsprofessors Messod Beneish vergleicht acht Verhältniszahlen aus zwei aufeinanderfolgenden Jahresabschlüssen — etwa Forderungen gegen Umsatz, Margenverlauf und Abschreibungstempo — und schlägt an, wenn sich die Bilanz ungewöhnlich stark verändert. Zum selben Stichtag stand er bei 2.953 Aktien weltweit auf Alarm; er ist ein grobes Sieb, kein Urteil, und er weist nicht aus, welche der acht Kennzahlen den Ausschlag gibt. Wir haben deshalb in den Berichten nachgesehen. Bei einem Vermögensverwalter schwanken einzelne Posten, die in die Formel eingehen, aus geschäftstypischen Gründen stark: 2025 mehr als verdoppelten sich die Performance- und Transaktionsgebühren von 148 auf 318 Millionen Euro, und die Bilanz enthält konsolidierte Fondsvehikel, deren Wertschwankungen sich in der Gewinn- und Verlustrechnung weitgehend gegenseitig aufheben — im ersten Halbjahr 2026 standen 192 Millionen Euro Gewinn aus diesen Vehikeln 184 Millionen Euro Gegenbuchung gegenüber. Der Abschlussprüfer KPMG hat den Konzernabschluss 2025 am 6. März 2026 uneingeschränkt testiert. Hinweise auf eine geschönte Bilanz haben wir nicht gefunden. Der Piotroski-Score, ein Neun-Punkte-Test für die Gesundheit der Bücher, stand zum 28. September 2026 bei 6 von 9: okay, nicht herausragend.
Die Zahlen über die Jahre — ehrlich gewürdigt
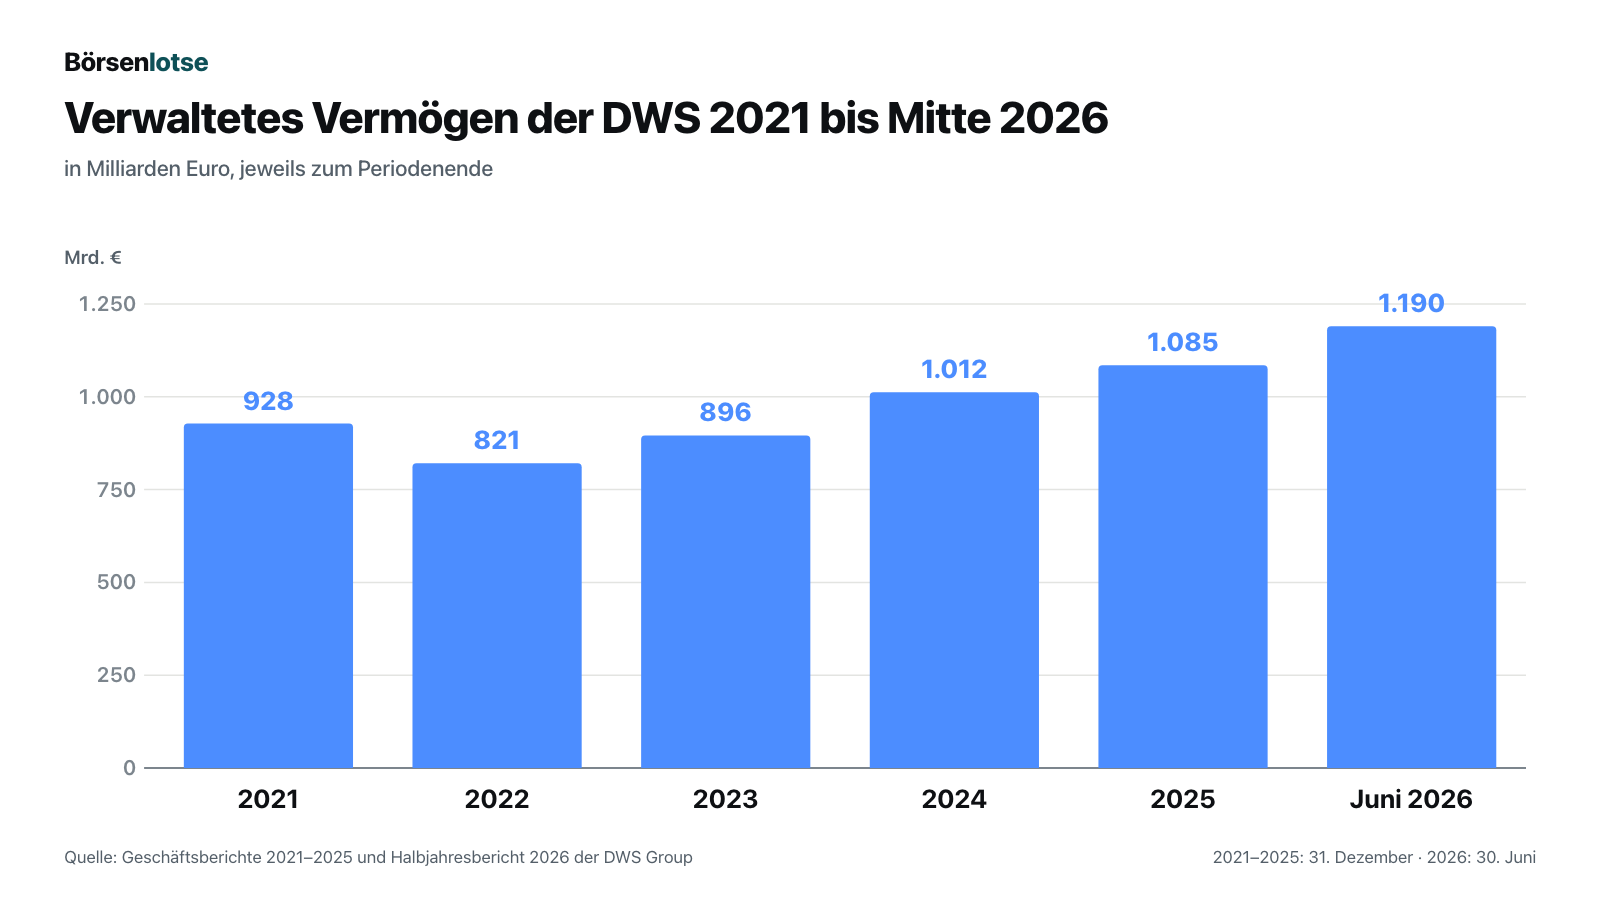
Zuerst das, was wirklich beeindruckt. Das verwaltete Vermögen stieg von 928 Milliarden Euro Ende 2021 auf 1.085 Milliarden Ende 2025 und 1.190 Milliarden Euro zum 30. Juni 2026 — ein Plus von 28 Prozent in viereinhalb Jahren, trotz des Einbruchs auf 821 Milliarden im Börsenjahr 2022. 2025 war das bisher stärkste Jahr: Die Erträge stiegen auf 3.155 Millionen Euro (2021: 2.720 Millionen), der Vorsteuergewinn um 39 Prozent auf 1.324 Millionen Euro, das Ergebnis je Aktie auf 4,64 Euro — über dem selbst gesetzten Ziel von 4,50 Euro. Die Kosten blieben mit 1.831 Millionen Euro fast auf Vorjahreshöhe, die Aufwand-Ertrag-Relation (wie viele Cent Kosten auf einen Euro Ertrag kommen) fiel von 65,6 auf 58,0 Prozent.
Die Aktionäre haben davon direkt etwas: Die Dividende stieg von 2,00 Euro für 2021 über 2,05 und 2,10 Euro auf 2,20 Euro für 2024 und 3,00 Euro für 2025; für 2023 kam eine Sonderdividende von 4,00 Euro hinzu. Einschließlich der Dividende für 2025 hat die DWS seit dem Börsengang 2018 nach eigenen Angaben mehr als 4 Milliarden Euro ausgeschüttet. Die Ausschüttungsquote liegt bei rund 65 Prozent des Gewinns. Schulden im klassischen Sinn braucht das Geschäft kaum: Das Unternehmen finanziert sich laut Halbjahresbericht überwiegend mit Eigenkapital, die Liquidität lag zum 30. Juni 2026 bei 3.054 Millionen Euro.
Die Grafik zeigt aber auch, warum man die Jahre nicht einfach fortschreiben darf. Das Ergebnis je Aktie lag 2021 bei 3,90 Euro, fiel dann auf 2,97 Euro (2022) und 2,76 Euro (2023) und erholte sich erst 2024 auf 3,25 Euro. Ein Vermögensverwalter ist ein gehebeltes Spiegelbild der Börse: Fallen die Kurse, schrumpft das verwaltete Vermögen und mit ihm die Maut — die Kosten für Personal und Technik bleiben aber. Das Rekordjahr 2025 enthielt zudem ungewöhnlich hohe Performance-Gebühren, also Erfolgsbeteiligungen, die nur fällig werden, wenn ein Fonds bestimmte Renditeziele übertrifft.
Das erste Halbjahr 2026: Rekord mit Fußnoten
Am 29. Juli 2026 hat die DWS ihren Halbjahresbericht vorgelegt. Die Kernzahlen: Erträge 1.594 Millionen Euro (plus 6 Prozent), Kosten 912 Millionen Euro (unverändert), Vorsteuergewinn 682 Millionen Euro (plus 16 Prozent), Ergebnis je Aktie 2,51 Euro nach 2,06 Euro. Die Aufwand-Ertrag-Relation fiel auf 57,2 Prozent. Die Verwaltungsgebühren im zweiten Quartal lagen mit 709 Millionen Euro 13 Prozent über dem Vorjahresquartal. Das ist ein solides Ergebnis. Drei Fußnoten gehören aber dazu.
Erstens: Fast die Hälfte der Rekordzuflüsse ist Parkgeld. Von den 35,8 Milliarden Euro Nettomittelzufluss im Halbjahr entfielen laut Halbjahresbericht rund 17 Milliarden Euro auf Geldmarktprodukte (nach den beiden Quartalsmitteilungen 4,6 plus 12,9 Milliarden Euro) — Geld, das Kunden kurzfristig parken und das nur eine sehr kleine Gebühr bringt. Die langfristigen Zuflüsse ohne Geldmarkt und Beratung lagen bei 18,2 Milliarden Euro, getragen fast vollständig von den Indexfonds (18 Milliarden). Aktive Fonds kamen laut den Quartalsmitteilungen netto auf rund 0,4 Milliarden Euro, alternative Anlagen auf minus 0,5 Milliarden Euro. Für 2026 bis 2028 hat sich die DWS rund 160 Milliarden Euro langfristige Zuflüsse vorgenommen, also gut 50 Milliarden im Jahr; Finanzchef Kobler erwartet sie „besonders gegen Ende des Jahres“.
Zweitens: Das Halbjahr hing an einem Infrastrukturfonds. Im ersten Quartal verbuchte die DWS 109 Millionen Euro Performance- und Transaktionsgebühren, davon laut Finanzchef Kobler 104 Millionen Euro Performance-Gebühren aus dem Infrastrukturgeschäft, nachdem der Infrastrukturfonds PEIF II Beteiligungen verkauft hatte. Im zweiten Quartal waren es nur noch 11 Millionen Euro — der Vorsteuergewinn fiel gegenüber dem Vorquartal um 19 Prozent auf 305 Millionen Euro. Für 2026 erwartet das Management Performance- und Transaktionsgebühren am oberen Ende der Spanne von 4 bis 8 Prozent der Erträge, für 2027 nur in der unteren Hälfte.
Drittens: Ein Teil des Gewinnsprungs kam vom Finanzamt. Der Halbjahresbericht vermerkt, dass das Ergebnis von der steuerlichen Behandlung bestimmter Performance-Gebühren profitierte; im zweiten Quartal steckte laut Kobler ein positiver Steuereffekt von 25 Millionen Euro im Konzernergebnis. Die Prognose für 2026 hat die DWS bestätigt: deutlich höherer Vorsteuergewinn als 2025, 10 bis 15 Prozent mehr Ergebnis je Aktie, eine Aufwand-Ertrag-Relation zwischen 55 und 57 Prozent und deutlich höhere Nettomittelzuflüsse als im Vorjahr.
Unbequeme Wahrheit Nr. 1: Die Maut sinkt — Jahr für Jahr
Das ist der Kern dieser Analyse, und die DWS verschweigt ihn nicht. Die Gebührenmarge — Verwaltungsgebühren geteilt durch das durchschnittlich verwaltete Vermögen — lag 2021 bei 27,8 und 2022 bei 28,1 Basispunkten. Seitdem sinkt sie ohne Unterbrechung: 27,1 (2023), 26,1 (2024), 25,0 (2025) und 24,7 Basispunkte im ersten Halbjahr 2026.
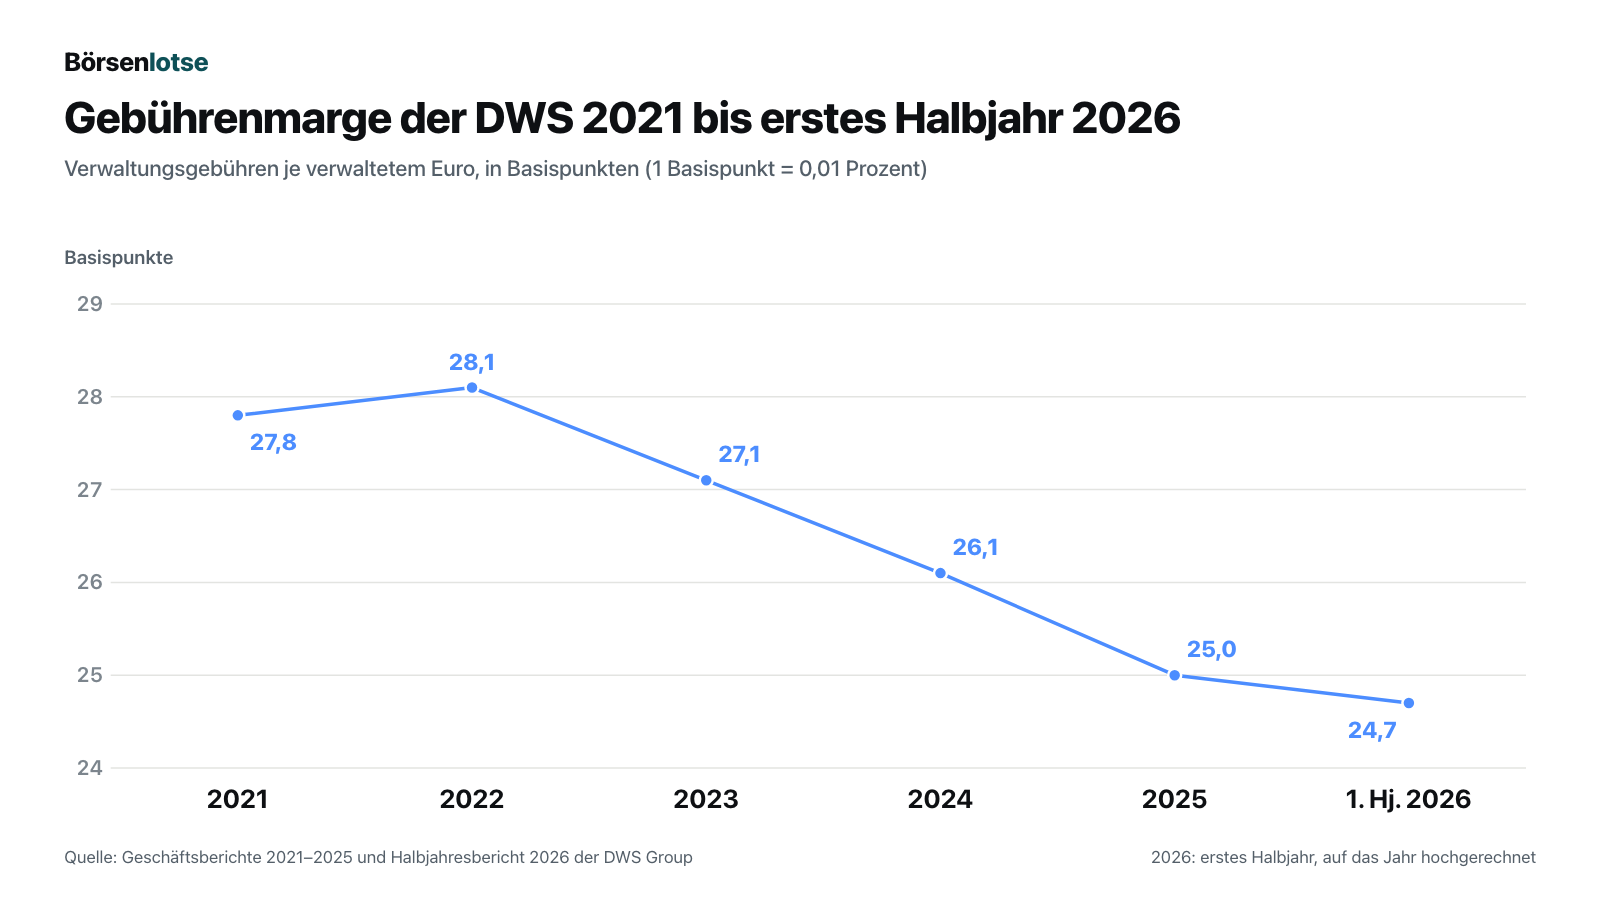
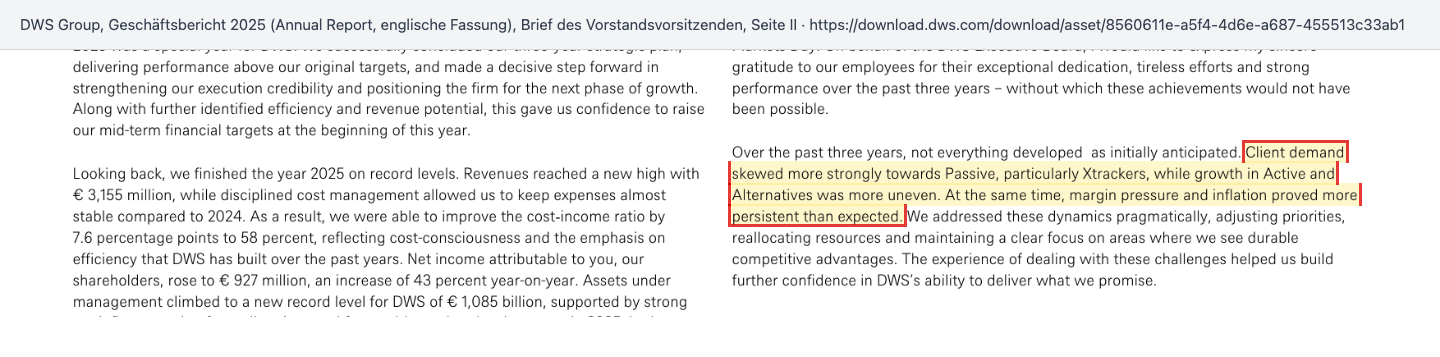
Der Grund ist die Mischung. Das Wachstum kommt überwiegend aus den Indexfonds und dem Geldmarkt, und dort ist die Maut niedrig; die teuren aktiven Fonds und die alternativen Anlagen wachsen langsamer. Vorstandschef Hoops beschreibt das im Geschäftsbericht 2025 selbst — das ist die Flaschenpost vom Anfang, versteckt in seinem Brief an die Aktionäre zwischen Rekordumsatz und Rekordvermögen:
„Client demand skewed more strongly towards Passive, particularly Xtrackers, while growth in Active and Alternatives was more uneven. At the same time, margin pressure and inflation proved more persistent than expected.“
Übersetzung: „Die Kundennachfrage verlagerte sich stärker zu passiven Produkten, insbesondere Xtrackers, während das Wachstum bei aktiven und alternativen Anlagen ungleichmäßiger verlief. Zugleich erwiesen sich Margendruck und Inflation als hartnäckiger als erwartet.“
— DWS Group, Geschäftsbericht 2025 (Annual Report), Brief des Vorstandsvorsitzenden, Seite II
Wie viel ein Basispunkt wert ist, lässt sich überschlagen. Im ersten Halbjahr 2026 verwaltete die DWS im Durchschnitt 1.130 Milliarden Euro. Ein Basispunkt Marge entspricht darauf rechnerisch rund 113 Millionen Euro Gebühren im Jahr. Der Rückgang von 28,1 auf 24,7 Basispunkte seit 2022 kostet bei diesem Vermögen also rund 380 Millionen Euro jährlich — mehr als ein komplettes Quartal Vorsteuergewinn. Dass die Gewinne trotzdem stiegen, liegt daran, dass das Volumen schneller wuchs, als die Marge fiel, und die Kosten konstant blieben: Von Ende 2022 bis Mitte 2026 legte das verwaltete Vermögen um 45 Prozent zu (von 821 auf 1.190 Milliarden Euro), die Marge sank im selben Zeitraum um 12 Prozent (von 28,1 auf 24,7 Basispunkte). Zum Vergleich: Der US-Vermögensverwalter aus unserer Franklin-Resources-Analyse nahm im Geschäftsjahr 2025 im Schnitt 40,5 Basispunkte ohne Performance-Gebühren — und kämpft mit demselben Abwärtssog, weil auch dort Kunden von teuren aktiven Fonds in günstigere Produkte wandern.
Das Management hält dagegen. In der Analystenkonferenz vom 29. Juli 2026 sagte Hoops, die Durchschnittsmarge halte sich „viel stabiler als in früheren Jahren“, weil aktive Aktienfonds wieder Geld einsammelten. Tatsächlich schlugen laut Hoops 82 Prozent des Aktienvermögens mit Vergleichsindex diesen Index. Zugleich räumte er Preissenkungen bei Xtrackers ein — für etwa 5 Prozent des ETF-Vermögens —, und das neue Pensionsmandat von Bund und Ländern über 3 bis 6 Milliarden Euro bezeichnete er als „reasonably low margin“, also mit eher niedriger Marge. Merke: Bei einem Vermögensverwalter ist nicht das Volumen die wichtigste Zahl, sondern was er je Euro davon behalten darf.
Unbequeme Wahrheit Nr. 2: Das Wachstumsziel für alternative Anlagen wurde verfehlt
Alternative Anlagen — Immobilien, Infrastruktur, Private Credit — sind für Vermögensverwalter besonders wertvoll, weil Kunden dort höhere Gebühren zahlen und ihr Geld viele Jahre gebunden bleibt. Beim Kapitalmarkttag 2022 setzte sich die DWS deshalb zum Ziel, das alternative Vermögen bis 2025 um mehr als 10 Prozent pro Jahr zu steigern. Das Ergebnis steht im Geschäftsbericht 2025:
„Our Alternatives business remained broadly stable at € 108 billion in AuM over the same period; however, growth fell short of the 10% CAGR target set for 2022–2025.“
Übersetzung: „Unser Geschäft mit alternativen Anlagen blieb im selben Zeitraum mit einem verwalteten Vermögen von 108 Milliarden Euro weitgehend stabil; das Wachstum blieb jedoch hinter dem Ziel einer jährlichen Wachstumsrate von 10 Prozent für 2022 bis 2025 zurück.“
— DWS Group, Geschäftsbericht 2025 (Annual Report), Lagebericht, Seite 12
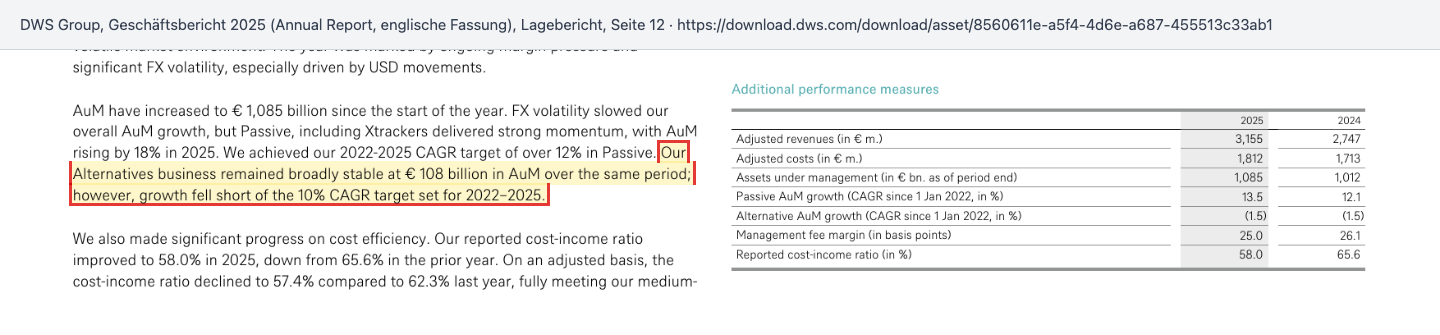
Die Tabelle im selben Bericht ist noch deutlicher: Statt um mehr als 10 Prozent pro Jahr schrumpfte das alternative Vermögen seit Anfang 2022 um 1,5 Prozent pro Jahr. Zum 30. Juni 2026 lag es mit 105 Milliarden Euro noch etwas tiefer, auch weil zwei Infrastrukturfonds nach Verkäufen 1,3 Milliarden Euro an Anleger zurückzahlten. Die passiven Produkte übertrafen ihr Ziel von mehr als 12 Prozent dagegen mit 13,5 Prozent Wachstum pro Jahr seit Anfang 2022, laut derselben Tabelle — was die Marge weiter drückt. Hoops räumte in der Analystenkonferenz offen ein, dass der DWS bei bestimmten Immobilienstrategien die Fähigkeiten fehlen: „that is something which we don't possess at scale, need to acquire“ — das besitze man nicht in ausreichender Größe und müsse es zukaufen. Die Hoffnung ruht nun auf Private Credit, wo mehrere Fonds laut Kobler in den nächsten sechs Monaten erste Zeichnungsschlüsse erreichen sollen, und auf einer 40-Prozent-Beteiligung an einer indischen Plattform für alternative Anlagen des Partners Nippon Life India.
Unbequeme Wahrheit Nr. 3: Die Deutsche Bank sitzt mit am Steuer
Wer DWS-Aktien kauft, wird Mitaktionär neben der Deutschen Bank. Sie hält über ihre Tochter DB Beteiligungs-Holding GmbH 79,49 Prozent. Die Höhe der Vorstandsvergütung legt laut Geschäftsbericht die Gesellschafterversammlung der Komplementärin DWS Management GmbH fest; die Hauptversammlung billigt nur das Vergütungssystem. Die Nähe zur Mutter hat Vorteile, die das Unternehmen selbst betont: Die Privatkundenbank der Deutschen Bank ist laut Geschäftsbericht der größte Vertriebspartner der DWS weltweit, und bei der Rentenreform in Deutschland soll der Konzernvertrieb Kunden bringen. Wer mehr über die Mutter wissen will, findet das in unserer Deutsche-Bank-Analyse.
Die Nähe hat aber drei Seiten, die Minderheitsaktionäre kennen sollten. Erstens die Personalunion: Seit dem 1. Mai 2026 sitzt DWS-Chef Hoops zusätzlich im Vorstand der Deutschen Bank und verantwortet dort das Vermögensverwaltungsgeschäft; in der Analystenkonferenz sagte er, er koordiniere im Konzernvorstand die Antwort der Deutschen Bank auf die Rentenreform. Die Deutsche Bank betont in ihrer Mitteilung vom 19. März 2026, die DWS bleibe eine eigenständig börsennotierte Gesellschaft mit eigener Führung, Strategie und Governance. Zweitens die Vergütung: 10 Prozent der langfristigen Vorstandsvergütung der DWS hängen laut Vergütungsbericht 2025 an einer „Deutsche Bank Group component“, also an Zielen der Mutter wie deren Eigenkapitalrendite. Drittens die Altlasten der Mutter, die auf die DWS abfärben:
„In April 2024, the US Department of Labor extended our exemption, which is now scheduled to expire on 17 April 2027.“
Übersetzung: „Im April 2024 hat das US-Arbeitsministerium unsere Ausnahmegenehmigung verlängert; sie läuft nun planmäßig am 17. April 2027 aus.“
— DWS Group, Geschäftsbericht 2025 (Annual Report), Risikobericht, Seiten 23–24
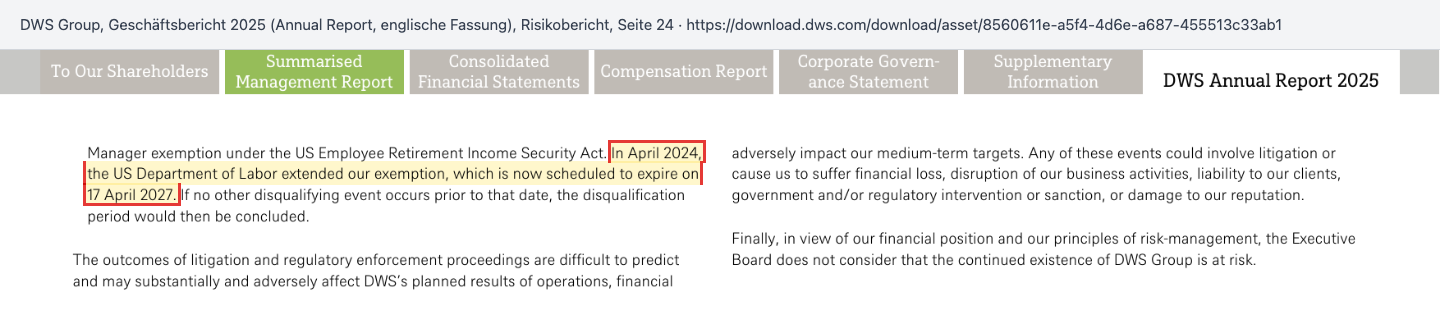
Der Hintergrund steht im Satz davor: Wegen früherer strafrechtlicher Verurteilungen der Deutschen Bank musste die DWS eine Einzelgenehmigung beantragen, um für US-Betriebsrentengelder weiter als „qualifizierter professioneller Vermögensverwalter“ (QPAM) nach dem US-Rentengesetz ERISA auftreten zu dürfen. Tritt bis zum 17. April 2027 kein neues ausschließendes Ereignis ein, wäre die Sperrfrist laut Geschäftsbericht beendet. Das ist ein Beispiel dafür, wie Probleme der Mutter bei der Tochter Formalien und Risiken erzeugen. Merke: Bei einer Tochter mit fast 80 Prozent Großaktionär kaufst du immer ein Stück der Mutter mit — ihre Stärken und ihre Geschichte.
Unbequeme Wahrheit Nr. 4: Das Greenwashing hat zweimal Geld gekostet
Die DWS hat sich jahrelang als Vorreiter für nachhaltige Geldanlagen vermarktet. Behörden auf zwei Kontinenten sahen das anders. Im September 2023 zahlte die US-Tochter DWS Investment Management Americas insgesamt 25 Millionen Dollar, um zwei Verfahren der US-Börsenaufsicht SEC beizulegen, ohne die Feststellungen anzuerkennen oder zu bestreiten — 19 Millionen davon wegen irreführender Aussagen über den Nachhaltigkeitsprozess, 6 Millionen wegen Mängeln bei der Geldwäscheprävention:
„The order finds that DIMA marketed itself as a leader in ESG that adhered to specific policies for integrating ESG considerations into its investments; however, from August 2018 until late 2021, DIMA failed to adequately implement certain provisions of its global ESG integration policy as it had led clients and investors to believe it would.“
Übersetzung: „Die Verfügung stellt fest, dass DIMA sich als führend bei ESG vermarktete, das sich an konkrete Richtlinien zur Einbeziehung von ESG-Kriterien in seine Anlagen halte; von August 2018 bis Ende 2021 setzte DIMA jedoch bestimmte Bestimmungen seiner globalen ESG-Richtlinie nicht angemessen um, anders als es Kunden und Anlegern gegenüber dargestellt hatte.“
— US-Börsenaufsicht SEC, Pressemitteilung 2023-194 vom 25. September 2023
In Deutschland verhängte die Staatsanwaltschaft Frankfurt ein Bußgeld von 25 Millionen Euro wegen einer fahrlässig begangenen Ordnungswidrigkeit; die DWS akzeptierte den Bescheid, der laut Geschäftsbericht 2025 am 1. April 2025 wirksam wurde und das Verfahren abschloss. Beide Verfahren sind damit erledigt, die Beträge sind gemessen am Jahresgewinn klein. Geblieben ist die Lehre, dass Werbeaussagen und interne Umsetzung bei der DWS auseinanderlagen — für ein Haus, dessen einziges Produkt Vertrauen ist, eine Hypothek. Heute legt die DWS nach Angaben von Hoops etwa die Hälfte ihrer neuen Produkte als nachhaltige Fonds auf und überlässt die Wahl den Kunden.
Bewertung: kein Schnäppchen, aber mit Ausschüttungsversprechen
Bei 72,40 Euro (Schlusskurs 25. September 2026) und 200 Millionen Aktien war die DWS an der Börse rund 14,5 Milliarden Euro wert. Gemessen am Ergebnis je Aktie 2025 von 4,64 Euro ist das ein Kurs-Gewinn-Verhältnis (wie viele Jahresgewinne der Kaufpreis kostet) von rund 15,6. Schafft die DWS 2026 ihr Ziel von 10 bis 15 Prozent mehr Gewinn je Aktie, läge das Ergebnis bei 5,10 bis 5,34 Euro — das Kurs-Gewinn-Verhältnis sänke auf rund 13,6 bis 14,2. Die Dividende von 3,00 Euro entspricht einer Rendite von rund 4,1 Prozent.
Das Eigenkapital lag zum 30. Juni 2026 bei 7.512 Millionen Euro, also rund 37,56 Euro je Aktie; der Kurs entspricht damit knapp dem Doppelten des Buchwerts. Allerdings bestehen 3.588 Millionen Euro davon aus Firmenwerten und immateriellen Vermögenswerten — Werten aus früheren Übernahmen, die man nicht ausschütten kann. Spannend ist der Überschuss: Im Geschäftsbericht 2025 nennt die DWS rund 1 Milliarde Euro Überschusskapital und kündigt an, einen wesentlichen Teil davon 2027 als Sonderdividende vorzuschlagen:
„We also remain committed to a dividend payout ratio of around 65 percent and, given our excess capital position of currently approximately € 1 billion, intend to propose the use of a substantial part of this capital for an extraordinary dividend in 2027, subject to capital commitment for organic and inorganic growth initiatives.“
Übersetzung: „Wir halten zudem an einer Ausschüttungsquote von rund 65 Prozent fest und beabsichtigen angesichts unseres derzeitigen Überschusskapitals von rund 1 Milliarde Euro, einen wesentlichen Teil dieses Kapitals für eine Sonderdividende im Jahr 2027 vorzuschlagen — vorbehaltlich des Kapitalbedarfs für organische und anorganische Wachstumsinitiativen.“
— DWS Group, Geschäftsbericht 2025 (Annual Report), Brief des Vorstandsvorsitzenden, Seite II
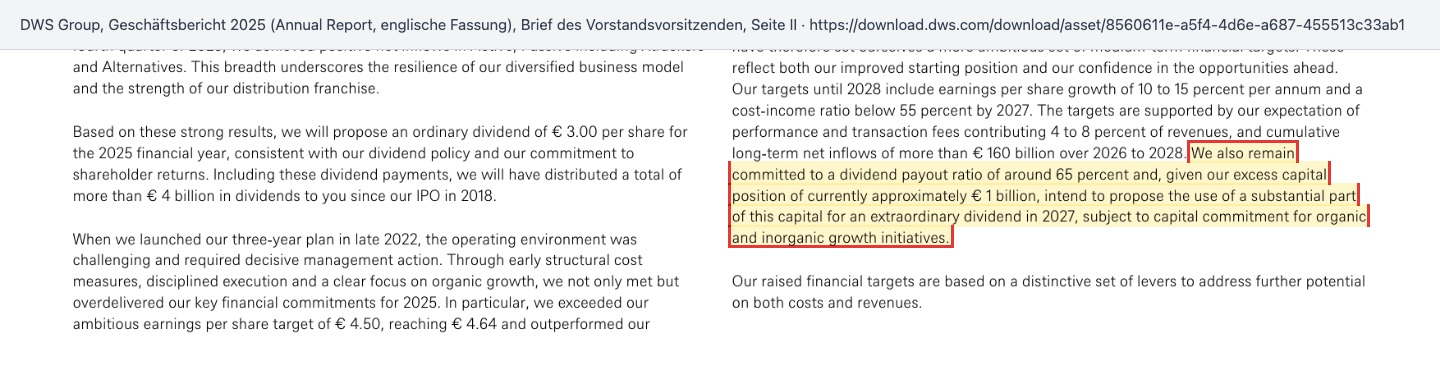
Zur Größenordnung: Die ganze Milliarde entspräche rund 5 Euro je Aktie, knapp 7 Prozent des Börsenwerts. Der Vorbehalt am Satzende ist aber ernst zu nehmen, denn in der Analystenkonferenz sprach Hoops offen über Zukäufe bei Immobilienstrategien. Und von jeder Ausschüttung fließen fast 80 Prozent an die Deutsche Bank.
Der Blick der Profis ist geteilt. Laut Halbjahresbericht empfahlen zum 30. Juni 2026 sechs Analysten die Aktie zum Kauf, neun zum Halten und einer zum Verkauf; das durchschnittliche Kursziel lag bei 64,09 Euro — unter dem Kurs vom September. In unseren Fundamentaldaten stand das durchschnittliche Kursziel zum 28. September 2026 bei 71,00 Euro; die beiden Werte stammen von verschiedenen Stichtagen und nicht notwendig aus demselben Kreis von Analysten. Die Aktie ist also nach dem Anstieg von 65,65 Euro Ende Juni auf 72,40 Euro im September ungefähr dort, wo die Analysten sie im Mittel sehen. Kursziele folgen dem Kurs allerdings oft, statt ihn vorherzusagen.
Chancen und Risiken auf einen Blick
Was für die DWS spricht:
- Rekordvermögen von 1.190 Milliarden Euro (30. Juni 2026), Vorsteuergewinn im ersten Halbjahr 2026 plus 16 Prozent, Prognose bestätigt: 10 bis 15 Prozent mehr Ergebnis je Aktie pro Jahr bis 2028.
- Kostendisziplin: Die Aufwand-Ertrag-Relation fiel von 65,6 Prozent (2024) auf 58,0 Prozent (2025) und 57,2 Prozent (erstes Halbjahr 2026); Ziel unter 55 Prozent bis 2027.
- Kapitalstarkes, schuldenarmes Geschäft: Liquidität von 3.054 Millionen Euro, Dividende 3,00 Euro für 2025, rund 1 Milliarde Euro Überschusskapital für eine mögliche Sonderdividende 2027.
- Rückenwind durch die deutsche Rentenreform: Das Altersvorsorgedepot startet am 1. Januar 2027, die DWS verwaltet nach eigenen Angaben bereits fast 100 Milliarden Euro für Betriebsrenten.
- Aktive Aktienfonds sammeln wieder Geld ein: 1,1 Milliarden Euro Zufluss im zweiten Quartal 2026, der beste Wert seit sechs Jahren.
Was dagegen spricht:
- Die Gebührenmarge sinkt seit 2022 jedes Jahr, von 28,1 auf 24,7 Basispunkte; das Wachstum kommt überwiegend aus günstigen Indexfonds und Geldmarktprodukten.
- Das Wachstumsziel für alternative Anlagen (mehr als 10 Prozent pro Jahr) wurde verfehlt; das Vermögen schrumpfte seit 2022 um 1,5 Prozent pro Jahr auf 105 Milliarden Euro.
- Der Gewinn schwankt mit der Börse und mit einzelnen Performance-Gebühren: 104 Millionen Euro aus dem Infrastrukturfonds PEIF II im ersten Quartal 2026, für 2027 erwartet das Management weniger.
- Die Deutsche Bank hält 79,49 Prozent, der Streubesitz beträgt 15,51 Prozent; der DWS-Chef sitzt seit Mai 2026 zugleich im Vorstand der Mutter, eine US-Ausnahmegenehmigung wegen deren Altlasten läuft bis 17. April 2027.
- Die Greenwashing-Verfahren kosteten 25 Millionen Dollar (SEC, 2023) und 25 Millionen Euro (Staatsanwaltschaft Frankfurt, 2025) und haben Vertrauen gekostet.
Ein menschliches Fazit
Zurück zur Rekord-Brille. Die Rekorde der DWS sind echt: Das Vermögen ist so groß wie nie, die Kosten sind im Griff, die Gewinne steigen, und die Aktionäre bekommen einen großen Teil davon ausgeschüttet. Das ist ein ordentlich geführtes, profitables Unternehmen. Aber durch diese Brille sieht man nur „Wie viel?“, und bei einem Vermögensverwalter ist die wichtigere Frage: Was bleibt je Euro hängen — und wem gehört der Rest? Die Maut sinkt seit vier Jahren, das lukrativste Wachstumsfeld hat sein Ziel verfehlt, und fast vier von fünf ausgeschütteten Euro gehen an die Deutsche Bank, deren Vorstand der DWS-Chef inzwischen selbst angehört. Wer die Aktie kauft, setzt darauf, dass die Masse die Marge weiter überholt. Kippen würde die Rechnung, wenn das verwaltete Vermögen einmal nicht mehr wächst, die Marge aber weiter fällt — dann schlägt jeder verlorene Basispunkt mit rund 113 Millionen Euro direkt auf den Gewinn durch. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- DWS Group — Half Year Report 2026 (Stichtag 30. Juni 2026, veröffentlicht am 29. Juli 2026, prüferische Durchsicht durch EY) — jüngster Periodenbericht; Quelle für Halbjahreszahlen, verwaltetes Vermögen nach Anlageklassen, Aktionärsstruktur, Analystenübersicht und Ausblick (deutsche Fassung)
- DWS Group — Quartalsmitteilung Q2 2026 (29. Juli 2026) und Mitschrift der Analystenkonferenz vom 29. Juli 2026
- DWS Group — Annual Report 2025 (veröffentlicht am 12. März 2026, uneingeschränkter Bestätigungsvermerk von KPMG vom 6. März 2026) — Brief des Vorstandsvorsitzenden, Lagebericht, Risikobericht, Vergütungsbericht (deutsche Fassung)
- DWS Group — Annual Reports 2021 bis 2024 (Archiv auf group.dws.com) — Quelle der Mehrjahreszahlen
- DWS Group — IR-Mitteilungen, darunter zur neuen Dachmarke „Deutsche Asset Management“ (8. September 2026) und zur Berufung von Stefan Hoops in den Vorstand der Deutschen Bank (19. März 2026); abgerufen am 28. September 2026
- Deutsche Bank AG — Mitteilung zu Veränderungen im Vorstand (19. März 2026)
- US-Börsenaufsicht SEC — Pressemitteilung 2023-194 (25. September 2023); Bußgeld der Staatsanwaltschaft Frankfurt laut hessenschau.de (2. April 2025) und Geschäftsbericht 2025
- Fundamentaldaten (Schlusskurs 72,40 Euro am 25. September 2026, durchschnittliches Analystenkursziel, Piotroski-Score), abgeglichen mit der Aktienzahl aus dem Halbjahresbericht 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 3.856,0 | 3.904,0 | 3.879,0 | 3.985,0 | 4.337,0 |
| Betriebsergebnis (EBIT) | 1.251,0 | 1.086,0 | 865,0 | 985,0 | 1.580,0 |
| Nettogewinn | 780,0 | 594,0 | 551,0 | 649,0 | 927,0 |
| Nettomarge | 20,2 % | 15,2 % | 14,2 % | 16,3 % | 21,4 % |
| Gewinn je Aktie | 3,90 € | 2,97 € | 2,76 € | 3,25 € | 4,64 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum und Gewinn positiv
- Verwaltetes Vermögen 1.190 Mrd. € (30.06.2026, Rekord); Vorsteuergewinn 2025 +39 % auf 1.324 Mio. €, erstes Halbjahr 2026 +16 % auf 682 Mio. €; Prognose 2026 bestätigt am 29.07.2026.
- Kostendisziplin positiv
- Aufwand-Ertrag-Relation von 65,6 % (2024) auf 58,0 % (2025) und 57,2 % (H1 2026); Kosten im Halbjahr unverändert bei 912 Mio. €; Ziel unter 55 % bis 2027.
- Gebührenmarge negativ
- Von 28,1 Basispunkten (2022) auf 24,7 (H1 2026); Wachstum vor allem aus Indexfonds und Geldmarkt, rund die Hälfte der Halbjahreszuflüsse von 35,8 Mrd. € waren Geldmarktgelder.
- Alternative Anlagen negativ
- Ziel von mehr als 10 % Wachstum pro Jahr 2022–2025 verfehlt, tatsächlich −1,5 % pro Jahr; 105 Mrd. € zum 30.06.2026; Management will Immobilienkompetenz zukaufen.
- Großaktionär Deutsche Bank neutral
- Deutsche Bank 79,49 %, Streubesitz 15,51 %; größter Vertriebspartner, aber Personalunion des CEO seit 01.05.2026 und US-Ausnahmegenehmigung wegen Altlasten der Mutter bis 17.04.2027.
- Kapital und Ausschüttung positiv
- Dividende 3,00 € für 2025, Ausschüttungsquote rund 65 %; Liquidität 3.054 Mio. €; rund 1 Mrd. € Überschusskapital für eine mögliche Sonderdividende 2027.
Die DWS ist ein profitabler, kapitalstarker Vermögensverwalter mit Rekordvermögen, sinkenden Kostenquoten und hoher Ausschüttung. Dagegen stehen eine Gebührenmarge, die seit 2022 jedes Jahr sinkt, ein verfehltes Wachstumsziel bei alternativen Anlagen und ein Großaktionär mit 79,49 Prozent, dessen Vorstand der DWS-Chef inzwischen angehört. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün steht hier für ein Unternehmen, dessen Qualität belegt ist: Das Geschäftsmodell trägt seit Jahren, die Zahlen sind testiert (KPMG, uneingeschränkt), die Bilanz ist überwiegend mit Eigenkapital finanziert, die Kosten sinken relativ zu den Erträgen, und der Gewinn stieg 2025 und im ersten Halbjahr 2026 deutlich. Die sinkende Gebührenmarge und das verfehlte Ziel bei alternativen Anlagen sind echte Schwächen, gefährden aber weder die Substanz noch die Profitabilität, solange das Volumen schneller wächst als die Marge fällt. Die Greenwashing-Verfahren sind abgeschlossen. Ob die Aktie nach dem Anstieg auf 72,40 Euro noch günstig ist und ob man einem Großaktionär mit fast 80 Prozent vertraut, sind Fragen des Preises und der Haltung, nicht der Unternehmensqualität. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 28. September 2026 auf Basis des Halbjahresberichts 2026 (veröffentlicht am 29. Juli 2026), der Quartalsmitteilung und Analystenkonferenz vom 29. Juli 2026, der Geschäftsberichte 2021–2025 und der IR-Mitteilungen bis zum 8. September 2026. Aufhänger ist die Rangliste der meistdiskutierten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- Die DWS berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den Berichten und Mitteilungen des Unternehmens auf group.dws.com. Zitiert wird die englische Originalfassung mit eigener deutscher Übersetzung. Der Halbjahresbericht wurde prüferisch durchgesehen, nicht geprüft.
- Die Gebührenmarge ist eine Kennzahl des Unternehmens (Verwaltungsgebühren geteilt durch das durchschnittliche verwaltete Vermögen). Der Wert je Basispunkt und der Börsenwert sind aus den Unternehmensangaben und dem Schlusskurs vom 25. September 2026 selbst berechnet. Nicht zu verwechseln: die DWS Group (Xetra: DWS) mit Publikumsfonds, die den Namen DWS tragen.
Aktien-Wächter
Diese Analyse ist Stand 28. September 2026. Was sich seitdem bei DWS.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu DWS Group GmbH & Co. KGaA (DWS.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die DWS Group (Xetra: DWS) verwaltet Geld für Privatanleger und Institutionen — in Indexfonds der Marke Xtrackers, aktiven Fonds und alternativen Anlagen wie Immobilien und Infrastruktur. Sie erhält dafür eine jährliche Gebühr auf das verwaltete Vermögen, im ersten Halbjahr 2026 im Schnitt 24,7 Basispunkte. Zum 30. Juni 2026 verwaltete sie 1.190 Milliarden Euro.
Ja. Die Deutsche Bank hält über ihre Tochter DB Beteiligungs-Holding GmbH 79,49 Prozent der DWS-Aktien, der japanische Versicherer Nippon Life 5,00 Prozent; frei handelbar sind 15,51 Prozent. Die DWS ist dennoch eigenständig börsennotiert. Ihr Vorstandschef Stefan Hoops gehört seit dem 1. Mai 2026 zusätzlich dem Vorstand der Deutschen Bank an.
Für das Geschäftsjahr 2025 zahlte die DWS 3,00 Euro je Aktie, nach 2,20 Euro für 2024; die Ausschüttungsquote liegt bei rund 65 Prozent des Gewinns. Beim Kurs von 72,40 Euro am 25. September 2026 entspricht das rund 4,1 Prozent Rendite. Für 2027 kündigt die DWS eine Sonderdividende aus rund 1 Milliarde Euro Überschusskapital an, unter Vorbehalt von Zukäufen.
Weil das Wachstum vor allem aus Produkten mit niedriger Gebühr kommt: Indexfonds (ETFs) der Marke Xtrackers und Geldmarktfonds. Aktive Fonds und alternative Anlagen, an denen mehr verdient wird, wuchsen langsamer. Die Marge fiel von 28,1 Basispunkten im Jahr 2022 auf 24,7 Basispunkte im ersten Halbjahr 2026. Der Vorstandschef nennt den Margendruck im Geschäftsbericht 2025 hartnäckiger als erwartet.
Beim Kurs von 72,40 Euro am 25. September 2026 war die DWS rund 14,5 Milliarden Euro wert, das 15,6-Fache des Ergebnisses je Aktie 2025 von 4,64 Euro und knapp das Doppelte des Buchwerts. Erreicht sie 2026 ihr Ziel von 10 bis 15 Prozent mehr Gewinn je Aktie, sinkt das Kurs-Gewinn-Verhältnis auf rund 13,6 bis 14,2. Dazu kommen 3,00 Euro Dividende, rund 4,1 Prozent Rendite.
Die DWS führt ab Anfang November 2026 „Deutsche Asset Management“ als weltweite Dachmarke ein, um international bekannter zu werden; die Umstellung soll bis März 2027 abgeschlossen sein. Die Muttergesellschaft heißt vorerst weiter DWS Group GmbH & Co. KGaA, das Börsenkürzel DWS bleibt, ebenso die Produktmarken DWS, Xtrackers und RREEF sowie die Fondsnamen.
Die DWS hatte sich als Vorreiter für nachhaltige Geldanlagen vermarktet, setzte eigene Richtlinien aber nicht wie dargestellt um. Die US-Tochter zahlte im September 2023 insgesamt 25 Millionen Dollar, um zwei Verfahren der US-Börsenaufsicht SEC beizulegen, davon 19 Millionen wegen der Nachhaltigkeitsaussagen — ohne Schuldeingeständnis. Die Staatsanwaltschaft Frankfurt verhängte ein Bußgeld von 25 Millionen Euro, das am 1. April 2025 wirksam wurde.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.