Deutsche Bank: 2,6 Milliarden Gewinn – oder 405 Millionen Verlust?
Im dritten Quartal 2026 weist die Deutsche Bank nach der EU-Fassung ihrer Rechnungslegung 2.631 Millionen Euro Gewinn vor Steuern aus – in der Fassung für die US-Börsenaufsicht SEC steht ein Verlust von 405 Millionen. Den Unterschied macht eine EU-Sonderregel für Zinsabsicherungen: 3,0 Milliarden Euro in einem einzigen Quartal. Welche der beiden Zahlen zählt für dich?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. November 2026
- Schlusskurs
- 31,60 € -3,10 %
- Marktkapitalisierung
- 59,4 Mrd. €
- KGV
- 9,6
- Wachstums-Score
- 8/10
- AAQS
- 3/10
Kursentwicklung seit 30. Oktober 2026: +5,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 24,80 € bis 35,80 € · Letzter Kurs: 31,60 € (Stand: 6. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die besonders zäh ist, weil sie sich wie Erfahrung anfühlt: die Erinnerungs-Falle. Du merkst dir eine Schlagzeile — „Rekord“, „Krise“, „Verlust“ — und sie wird dein innerer Maßstab für die Aktie. Nur speichert dein Gedächtnis das Etikett, nicht die Rechnung dahinter.
Am 28. Oktober 2026 lautete das Etikett der Deutschen Bank: Rekord. 2.631 Millionen Euro Gewinn vor Steuern im dritten Quartal, laut Pressemitteilung der dritte Quartalsrekord in Folge beim Gewinn nach Steuern — gerechnet nach der EU-Fassung der Rechnungslegung. Am selben Tag reichte die Bank bei der US-Börsenaufsicht SEC den Bericht für dasselbe Quartal ein, gerechnet ohne eine EU-Sonderregel für Zinsabsicherungen: minus 405 Millionen Euro vor Steuern. Dieselbe Bank, dasselbe Quartal, zwei zulässige Rechnungen, zwei Vorzeichen. Wer sich „Rekord“ merkt, übersieht, dass ein einziger Bewertungseffekt von 3,0 Milliarden Euro den Rekord trägt. Wer sich „Verlust“ merkt, übersieht, dass alle vier Geschäftsbereiche nach neun Monaten mehr Ertrag brachten als ein Jahr zuvor.
Dasselbe gilt für den Kurs. Am 18. September 2026 schloss die Aktie im Xetra-Handel bei 33,05 Euro und damit über dem materiellen Buchwert — dem Eigenkapital ohne Firmenwerte und andere immaterielle Posten — von 32,22 Euro je Aktie zum 30. Juni nach der SEC-Fassung (EU-Fassung: 31,20 Euro). Am 27. Oktober, dem Tag vor den Zahlen, schloss sie bei 28,875 Euro, gegen einen materiellen Buchwert von 31,87 Euro je Aktie zum 30. September. Damit ist der Abschlag zurück, also der Preisnachlass gegenüber diesem Wert: rund 10 Prozent. Nach den Zahlen holte die Aktie einen Teil davon auf und schloss am 30. Oktober bei 30,08 Euro, noch rund 6 Prozent unter dem materiellen Buchwert. Wer sich nur den Septemberkurs gemerkt hat, findet die Aktie jetzt „gefallen“ und damit verdächtig — ohne auf die Zahlen geschaut zu haben.
Machen wir also einen Deal: Wir lesen die Originaldokumente — den Jahresbericht an die US-Börsenaufsicht SEC (Formular 20-F) vom 12. März 2026, den Zwischenbericht zum 30. Juni 2026 (Formular 6-K) vom 29. Juli 2026 und den Ergebnisbericht zum 30. September 2026 vom 28. Oktober 2026 — und rechnen selbst nach. Nicht, ob die Aktie billig aussieht. Sondern, was die Bank verdient, wovon sie es verdient und wie weit sie von ihren eigenen Zielen entfernt ist.
Was sich mit dem dritten Quartal 2026 geändert hat
Stand dieses Updates: 1. November 2026 (Ergebnisbericht zum 30. September 2026 in beiden Fassungen — EU-Fassung auf der Website der Bank, SEC-Fassung als Formular 6-K —, vorbereitete Redetexte und Mitschrift der Analystenkonferenz vom 28. Oktober 2026 samt Fragerunde, Mitteilung der Bank zu ihren Kapitalanforderungen für 2027 vom 27. Oktober 2026, Xetra-Schlusskurse bis 30. Oktober 2026). Die vorherige Fassung stammte vom 24. September 2026.
Vorweg zur Rechnungsbasis, weil sie in diesem Quartal den Unterschied macht: Die Bank hat ihre Zahlen am 28. Oktober 2026 zuerst nach der EU-Fassung der Rechnungslegung veröffentlicht und am selben Tag die Fassung für die US-Börsenaufsicht (IFRS des IASB, Formular 6-K) eingereicht. Zuerst also der Unterschied zwischen beiden Fassungen, danach die Werte nach der EU-Fassung, an der die Bank ihre Ziele misst. Unsere Qualitäts-Ampel haben wir mit Ergebnisbericht und Analystenkonferenz vom 28. Oktober 2026 neu geprüft; sie bleibt gelb.
Die eigentliche Nachricht steht nicht in der Pressemitteilung, sondern im Kleingedruckten des Ergebnisberichts. Die EU-Sonderregel, die schon in den Vorquartalen für Abweichungen sorgte (dazu unten die erste unbequeme Wahrheit), wirkte im dritten Quartal 2026 fast neunmal so stark wie ein Jahr zuvor:
„The application of the EU carve out version of IAS 39 had a positive impact of € 3.0 billion on profit before tax and of € 2.2 billion on profit after tax for the three-month period ended September 30, 2026, compared to a positive impact of € 343 million on profit before tax and of € 120 million on profit after tax for the three-month period ended September 30, 2025.“
Übersetzung: „Die Anwendung der EU-Sonderfassung von IAS 39 wirkte sich im Dreimonatszeitraum bis zum 30. September 2026 mit plus 3,0 Milliarden Euro auf den Gewinn vor Steuern und mit plus 2,2 Milliarden Euro auf den Gewinn nach Steuern aus, gegenüber plus 343 Millionen Euro vor Steuern und plus 120 Millionen Euro nach Steuern im Dreimonatszeitraum bis zum 30. September 2025.“
Was das in Zahlen heißt, steht im SEC-Bericht zum selben Quartal (Anlage 99.1 zum Formular 6-K vom 28. Oktober 2026): Erträge 5.299 Millionen Euro statt 8.335 Millionen nach der EU-Fassung, ein Minus von 31 Prozent gegenüber dem dritten Quartal 2025. Gewinn vor Steuern: minus 405 Millionen Euro (Vorjahr: plus 2.102 Millionen), nach Steuern minus 323 Millionen; auf die Aktionäre entfällt nach Abzug der Anteile Dritter und der Kupons auf das zusätzliche Kernkapital ein Verlust von 587 Millionen. Die Rendite auf das materielle Eigenkapital liegt nach dieser Rechnung im Quartal bei minus 3,9 Prozent, das Kosten-Ertrags-Verhältnis bei 98,2 Prozent. Nach neun Monaten bleiben 5.150 Millionen Euro Gewinn vor Steuern statt 8.352 Millionen, eine Rendite auf das materielle Eigenkapital von 6,2 Prozent statt 11,5 und ein Kosten-Ertrags-Verhältnis von 70,2 statt 61,4 Prozent. Auf die harte Kernkapitalquote wirkt die Sonderregel zum 30. September 2026 kaum (rund plus 10 Basispunkte). Das ist kein Bilanztrick — beide Fassungen sind zulässig, und die Schwankung kommt aus Zinssicherungsgeschäften, die nur die EU-Fassung als Absicherung anerkennt. Aber es heißt: Das Rekordquartal ist ein Rekord nach der Rechnung, die die Bank für ihre Ziele gewählt hat. Die Bank sagt es im SEC-Bericht selbst ohne Umschweife:
„Deutsche Bank reported a loss before tax of € 0.4 billion in the third quarter of 2026, primarily reflecting losses on portfolio hedges of interest rate risk due to significant interest rate movements during the quarter where fair value hedge accounting cannot be applied under IFRS as issued by the IASB.“
Übersetzung: „Die Deutsche Bank wies im dritten Quartal 2026 einen Verlust vor Steuern von 0,4 Milliarden Euro aus, vor allem wegen Verlusten aus Portfolio-Absicherungen gegen Zinsrisiken infolge erheblicher Zinsbewegungen im Quartal, für die nach den IFRS des IASB keine Bilanzierung als Sicherungsbeziehung zum beizulegenden Zeitwert möglich ist.“
— Deutsche Bank AG, Earnings Report as of September 30, 2026 (IASB IFRS), Abschnitt „Group results“ (Anlage 99.1 zum Formular 6-K vom 28. Oktober 2026)
Und das sind die Werte nach der EU-Fassung, an denen die Bank ihre Ziele misst — die Zahlen der Pressemitteilung:
- Rekord nach der EU-Rechnung: Erträge 8.335 Millionen Euro (plus 4 Prozent gegenüber dem dritten Quartal 2025), Gewinn vor Steuern 2.631 Millionen (plus 8 Prozent), Gewinn nach Steuern 1.852 Millionen (plus 2 Prozent), verwässertes Ergebnis je Aktie 0,94 Euro. Nach neun Monaten: 25.485 Millionen Euro Erträge (plus 5 Prozent) und 8.352 Millionen Gewinn vor Steuern (plus 8 Prozent).
- Kennzahlen gegen die Ziele: Rendite auf das materielle Eigenkapital 10,6 Prozent im Quartal und 11,5 Prozent nach neun Monaten (Ziel 2028: über 13 Prozent); Kosten-Ertrags-Verhältnis 62,4 Prozent im Quartal und 61,4 Prozent nach neun Monaten (Ziel 2028: unter 60 Prozent).
- Wo das Wachstum herkam: Die Corporate Bank meldete mit 1.978 Millionen Euro Rekorderträge (plus 9 Prozent), die Private Bank legte um 8 Prozent auf 2.606 Millionen zu, das Asset Management um 4 Prozent auf 766 Millionen. Die Investment Bank lag mit 2.918 Millionen um 2 Prozent unter dem Rekordquartal des Vorjahres; das Geschäft mit Anleihen und Währungen sank auf 2,4 Milliarden Euro.
- Kreditvorsorge: 501 Millionen Euro im Quartal, 1.479 Millionen nach neun Monaten — 13 Prozent mehr als ein Jahr zuvor. Als Gründe nennt die Bank den weiteren Abbau von Gewerbeimmobilien-Krediten und einen Einzelfall in der Corporate Bank in Asien.
- Kapital: harte Kernkapitalquote 14,0 Prozent zum 30. September 2026 (30. Juni: 13,9 Prozent), Verschuldungsquote 4,4 Prozent, Liquiditätsdeckungsquote 143 Prozent im dritten Quartal, 72,7 Milliarden Euro über der Mindestanforderung.
- Ausschüttung: Das zweite Rückkaufprogramm über 500 Millionen Euro endete bereits am 25. September 2026 mit 15,1 Millionen Aktien; damit hat die Bank 2026 eigene Aktien für 1,5 Milliarden Euro gekauft. Zum 30. September waren 1.910,6 Millionen Aktien ausgegeben, davon 56,5 Millionen im eigenen Bestand — im Umlauf also 1.854 Millionen.
- Ausblick 2026: Erträge laut Ausblick des Ergebnisberichts „above € 33 billion“ (Juli: „around“), „assuming markets remain constructive“, also sofern die Märkte freundlich bleiben. Kosten laut Finanzvorstand rund 21,3 Milliarden Euro, Kosten-Ertrags-Verhältnis unter 65 Prozent. Für die Kreditvorsorge erwartet die Bank im zweiten Halbjahr einen ähnlichen Betrag wie im ersten (979 Millionen Euro) — rechnerisch knapp 2 Milliarden Euro im Gesamtjahr nach 1.707 Millionen 2025. Für die harte Kernkapitalquote zum Jahresende erwartet der Ergebnisbericht einen Wert „slightly lower compared to year end 2025“, also leicht unter den 14,2 Prozent von Ende 2025; Finanzvorstand Akram erwartet sie „within our operating range“, also im Zielkorridor von 13,5 bis 14,0 Prozent.
Und warum schlug der Effekt so heftig um — von minus 688 Millionen Euro im zweiten auf plus 3,0 Milliarden im dritten Quartal? Mehr als den knappen Hinweis auf „significant interest rate movements during the quarter“ (erhebliche Zinsbewegungen im Quartal) im SEC-Bericht nennt die Bank nicht — weder dort noch in den Redetexten noch in der Präsentation steht, welche Zinsbewegung welchen Teil ausmachte. Pressemitteilung und Präsentation sagen nur allgemein, der Nettoeffekt könne in jedem Zeitraum positiv oder negativ ausfallen, „depending on the fair market value changes in the positions being hedged and the hedging instruments“ — also je nachdem, wie sich die Marktwerte der abgesicherten Positionen und der Sicherungsgeschäfte verändern. Für dich heißt das: Der Abstand zwischen beiden Rechnungen pendelte 2026 zwischen minus 688 Millionen und plus 3,0 Milliarden Euro je Quartal. Ein Teil davon kann in den kommenden Quartalen zurücklaufen; dann stünde die SEC-Fassung besser da als die EU-Fassung, wie im zweiten Quartal 2026. Ein einzelnes SEC-Quartal ist deshalb kein Trend, in keine Richtung.
Was die Analystenkonferenz sagte. Ausgewertet haben wir die vorbereiteten Redetexte von Vorstandschef Christian Sewing und Finanzvorstand Raja Akram vom 28. Oktober 2026 und die Mitschrift der gesamten Telefonkonferenz einschließlich der Fragerunde mit zwölf Analysten. Die Mitschrift ist eine Abschrift des gesprochenen Worts; zitiert wird sie nur dort, wo der Wortlaut eindeutig ist. Drei Punkte fallen gegenüber der Konferenz zum zweiten Quartal auf. Erstens bestätigte sich, was Akram am 23. September angekündigt hatte: Das Anleihe- und Währungsgeschäft blieb unter dem Rekord des Vorjahres. Zweitens die Ertragsmarke: Ausblick des Ergebnisberichts, Ausblick der Pressemitteilung und Finanzvorstand Akram sagen jetzt „above“ 33 Milliarden, der Strategie-Abschnitt des Berichts und Sewings vorbereiteter Redetext weiter „around“. In der Fragerunde nannte Sewing es dann selbst eine Anhebung: „So that is why we increased now the guidance.“ (Deshalb haben wir die Prognose jetzt angehoben.) Drittens die Kreditvorsorge: Im Juli stand dort „leicht unter dem Vorjahr“, mit dem Vorbehalt möglicher Verkäufe notleidender Kredite. Jetzt gilt „leicht unter dem Vorjahr“ nur noch „excluding the impact of targeted proactive de-risking actions and the idiosyncratic event“ — der Vorbehalt ist eingetreten. Nicht neu ist dagegen der Satz, dass über 13 Prozent Rendite eine Untergrenze sei — das hatte Sewing schon im Juli gesagt. Neu im Ton ist eine Einschränkung: Laut Sewings vorbereitetem Redetext blieb die Bank robust trotz „heightened fiscal uncertainty across Europe“ (erhöhter haushaltspolitischer Unsicherheit in Europa), bisher ohne „meaningful adverse impact“; im gesprochenen Wort der Konferenz hieß es „heightened geopolitical uncertainty“, also geopolitischer Unsicherheit. Und Sewing kündigte an, mit den Jahreszahlen im Januar Details zu weiteren Chancen vorzulegen, die die Bank weitgehend selbst in der Hand habe — wörtlich „technology and process simplification and AI-led productivity gains“, also Vereinfachung von Technik und Prozessen sowie Produktivitätsgewinne durch künstliche Intelligenz.
Was erst in der Fragerunde kam. Mehrere Antworten gehen über die Redetexte hinaus. Zum Renditeziel wurden beide Vorstände deutlich. Sewing sagte: „please do not assume that the larger 13 […] that this is the end game. Not at all“ (Geht bitte nicht davon aus, dass die über 13 Prozent das Endziel sind. Keineswegs.) Er stellte für Januar „a different number“ in Aussicht, also eine andere Zahl. Akram ergänzte, mit dem Abbau von Gewerbeimmobilien-Risiken und niedrigeren Kosten „we think that we can do much better than the 13% plus“ (wir glauben, dass wir deutlich besser abschneiden können als die über 13 Prozent); den neuen Kosten- und Kapitalpfad will die Bank im Januar vorlegen. Zur Kreditvorsorge sagte er: „The 2027 headline reported number will be lower than the 2026 number“ — die ausgewiesene Zahl für 2027 werde niedriger sein als die für 2026; den risikoreichsten Teil des Gewerbeimmobilien-Bestands habe die Bank „in just 1 year“, also binnen eines Jahres, um 20 Prozent verkleinert. Zum Kapital verwies er auf die Mitteilung vom Vortag: Die Europäische Zentralbank senkt die bankindividuelle Zusatzanforderung an das Kapital (Säule-2-Anforderung) ab dem 1. Januar 2027 um 0,25 Prozentpunkte auf 2,60 Prozent. Den eigenen Zielkorridor von 13,5 bis 14,0 Prozent harter Kernkapitalquote will die Bank trotzdem vorerst nicht ändern: „we are very comfortable with the range that we have set up for now“ (mit dem Korridor, den wir festgelegt haben, fühlen wir uns vorerst sehr wohl). Und auf die Frage nach Krediten rund um Rechenzentren für künstliche Intelligenz nannte er ein unverändertes Engagement von unter 10 Milliarden Euro, zu 70 Prozent in den USA, vor allem in Objekten mit einem einzigen Mieter und langen Mietverträgen: „It is still sub €10 billion.“ (Es liegt weiter unter 10 Milliarden Euro.) Gemessen an 1.588 Milliarden Euro Bilanzsumme ist das weniger als ein Prozent; zwei der zwölf Analysten fragten danach.
Die Firmengeschichte für Anleger
-
2010
Übernahmeangebot für die Postbank zu 25 Euro je Aktie
Rund 48,2 Mio. Postbank-Aktien werden angedient. Für Aktionäre der Deutschen Bank wurde daraus ein Rechtsstreit, der das Ergebnis erst 14 Jahre später mit 1,3 Mrd. € belastete.
-
2021
Niedrigster Wert der Fünfjahresreihe 2021–2025: 3.518 Mio. Euro vor Steuern
Nach dem Konzernumbau bleiben 2.595 Mio. € Gewinn nach Steuern — der Ausgangspunkt der Reihe, die bis 2025 auf 9.069 Mio. € vor Steuern steigt.
-
2024
1,3 Milliarden Euro Rückstellung für das Postbank-Verfahren
Nach einem Hinweis des Oberlandesgerichts Köln bildet die Bank im 2. Quartal die Rückstellung. Der Gewinn nach Steuern fällt von 6.452 auf 4.481 Mio. € — ein Rechts-, kein Geschäftsproblem.
-
2025
Bester Vorsteuergewinn seit Jahren, Dividende auf 1,00 Euro
Vorsteuergewinn 9.069 Mio. €, Dividende binnen zwei Jahren von 0,45 auf 1,00 € je Aktie. Erträge nach SEC-Rechnung auf dem Niveau von 2023, nach der EU-Fassung rund 7 Prozent über 2024.
-
2026
Rückkäufe über 1,5 Mrd. Euro, Rekordquartal nach EU-Rechnung
Rückkäufe über 1,5 Mrd. € enden am 21.08. und 25.09., am 21.09. tauscht die Bank AT1-Kapital aus. Am 28. Oktober folgt das dritte Quartal in zwei Fassungen mit verschiedenem Vorzeichen.
Was die Deutsche Bank eigentlich macht
Die Deutsche Bank Aktiengesellschaft mit Sitz an der Taunusanlage 12 in Frankfurt am Main nennt ihre Strategie seit Jahren Global Hausbank. Das ist keine Marketingfloskel, sondern eine ziemlich genaue Selbstbeschreibung: Sie will für deutsche und europäische Unternehmen die erste Adresse sein — und diese Unternehmen weltweit begleiten, wenn sie exportieren, zukaufen oder sich Geld besorgen.
Berichtet wird in vier Geschäftsbereichen. Ihre Erträge in den ersten neun Monaten 2026 sagen mehr über die Bank als jede Strategiefolie (die Werte der vier Bereiche sind in beiden Rechnungsfassungen gleich; der Unterschied steckt im Sammelposten Corporate & Other):
- Investment Bank — 9.476 Millionen Euro (plus 5 Prozent). Handel mit Anleihen, Devisen und Zinsen, Finanzierungen, Beratung bei Übernahmen und Börsengängen. Der größte Ertragsbringer und der schwankungsanfälligste.
- Private Bank — 7.740 Millionen Euro (plus 7 Prozent). Privatkunden in Deutschland unter den Marken Deutsche Bank und Postbank sowie das weltweite Vermögensverwaltungsgeschäft.
- Corporate Bank — 5.700 Millionen Euro (plus 2 Prozent). Zahlungsverkehr, Handelsfinanzierung und Kredite für Firmenkunden — das unspektakulärste und in der Regel stetigste Geschäft.
- Asset Management — 2.323 Millionen Euro (plus 6 Prozent). Die börsennotierte Fondstochter DWS, die auch Fremdaktionäre hat.
Mit dem Sammelposten zusammen standen nach der EU-Fassung 25.485 Millionen Euro Erträge zu Buche, ein Plus von 5 Prozent (Datenanhang zum Ergebnisbericht vom 28. Oktober 2026). Zum 30. September 2026 arbeiteten 89.868 Menschen (in Vollzeitkapazitäten gerechnet) für den Konzern, nach 89.879 zum Jahresende 2025.
Und dann ist da die Bilanz. Sie ist der eigentliche Charakterzug dieses Unternehmens: 1.588 Milliarden Euro Bilanzsumme zum 30. September 2026 nach der SEC-Fassung (EU-Fassung: 1.580 Milliarden), nach 1.440 Milliarden zum Jahresende 2025. Dem stehen 66,9 Milliarden Euro Eigenkapital der Aktionäre gegenüber (Formular 6-K vom 28. Oktober 2026). In einem Bild: Auf jeden Euro echtes Eigenkapital kommen rund 24 Euro Bilanz. Genau deshalb wird eine Bank nicht an ihrer Gesamtkapitalrendite gemessen, sondern an Kapitalquoten — dazu gleich mehr.
Warum es hier ein 20-F gibt und kein 10-K
Ein Punkt vorab, weil er die gesamte Beleglage prägt und weil er an einer Stelle leicht falsch verstanden wird. Die Deutsche Bank ist bei der SEC gemeldet — anders als etwa die Commerzbank, deren Analyse wir vollständig aus deutschen Pflichtberichten gebaut haben. Ihre Kennung lautet CIK 0001159508, und sie reicht regelmäßig Dokumente ein.
Nur eben andere. Als ausländischer Emittent (im US-Recht: Foreign Private Issuer) legt sie keinen Geschäftsbericht auf Formular 10-K und keine Quartalsberichte auf Formular 10-Q vor, sondern einen Jahresbericht auf Formular 20-F und Zwischenberichte auf Formular 6-K. Wer bei EDGAR nach einem 10-Q der Deutschen Bank sucht, findet nichts — und zieht daraus gelegentlich den falschen Schluss, es gebe keine SEC-Berichterstattung. Es gibt sie, sie heißt nur anders. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & SEC-Berichte (Jahresbericht 20-F, Zwischenbericht 6-K)“.
Zweite Klarstellung, und sie ist für deutsche Anleger überraschender: Was an der New York Stock Exchange unter dem Kürzel DB gehandelt wird, ist kein Hinterlegungsschein. Das Deckblatt des Jahresberichts führt unter den registrierten Wertpapieren „Ordinary shares, no par value | DB | The New York Stock Exchange“, und im Kapitel über die Wertpapiere steht es ausdrücklich:
„Deutsche Bank’s ordinary shares are not represented by American Depositary Receipts and accordingly no information is required to be provided pursuant to Item 12.D.3 and Item 12.D.4.“
Übersetzung: „Die Stammaktien der Deutschen Bank sind nicht durch American Depositary Receipts verbrieft; entsprechend sind zu Punkt 12.D.3 und Punkt 12.D.4 keine Angaben zu machen.“
— Deutsche Bank Aktiengesellschaft, Jahresbericht auf Formular 20-F für 2025, Punkt 12 (eingereicht am 12. März 2026)

Wichtig für die Recherche: In der SEC-Einreichungsübersicht stehen neben DB noch die Kürzel DGP, DGZ und DZZ — ebenfalls an einer New Yorker Börse, aber das sind Gold-Schuldverschreibungen aus dem Emissionsprogramm der Bank, keine Aktien. Wer eine dieser Kennungen mit der Aktie verwechselt, misst etwas völlig anderes.
Wie die Aktie auf unseren Tisch kam
Ehrlich bleiben heißt auch: Es gab hier keinen Scanner-Treffer als Aufhänger. Die Deutsche Bank steht auf unserer redaktionellen Beobachtungsliste der deutschen Standardwerte, und was uns beim Prüfen der Belegbasis wirklich überrascht hat, war ihr Einreichungsprofil bei der SEC.
Die Zahl, erhoben am 21. September 2026 für die erste Fassung dieser Analyse vom 24. September 2026: Von den 1.003 jüngsten Dokumenten im EDGAR-Archiv der Bank (Zeitraum 15. Oktober 2024 bis 18. September 2026) sind 953 Preisnachträge auf Formular 424B2 — das sind 95 Prozent. Im laufenden Jahr 2026 waren es bis zum 18. September 352 von 370 Dokumenten. Dem stehen in derselben Zeit ganze 23 Unternehmensberichte gegenüber: zwei Jahresberichte auf Formular 20-F und 21 Meldungen auf Formular 6-K — davon nur sechs Quartals- und Zwischenberichte, der Rest Ergebnismitteilungen, Hauptversammlungsunterlagen und Quartalsrückblicke.
Was ein Preisnachtrag ist, lässt sich in einem Satz sagen: das Preisschild für eine einzelne strukturierte Schuldverschreibung, die die Bank an US-Anleger verkauft. Die Deutsche Bank ist an der amerikanischen Börsenaufsicht also vor allem als Emittentin strukturierter Anleihen sichtbar. Ein Bilanzposten liegt dabei als Erklärung nahe, trägt sie aber nicht: Die zum Zeitwert designierten finanziellen Verbindlichkeiten stiegen im ersten Halbjahr 2026 um 26 Prozent auf 144.434 Millionen Euro — laut Zwischenbericht vor allem wegen Wertpapierpensionsgeschäften, also kurzfristiger Finanzierungen gegen Wertpapiere, und erst danach wegen neuer Anleihen:
„Financial liabilities designated at fair value through profit or loss increased by € 29.4 billion, mainly attributable to an increase in securities sold under repurchase agreements as a result of increased financing activities and client flows; as well as an increase in long term debt driven by new issuances in FIC in the Investment Bank.“
Übersetzung: „Die erfolgswirksam zum beizulegenden Zeitwert designierten finanziellen Verbindlichkeiten stiegen um 29,4 Milliarden Euro, vor allem wegen eines Anstiegs der unter Rückkaufvereinbarung verkauften Wertpapiere infolge höherer Finanzierungsaktivität und Kundenströme; außerdem wegen höherer langfristiger Verbindlichkeiten aus Neuemissionen im Anleihe- und Währungsgeschäft der Investment Bank.“
— Deutsche Bank AG, Zwischenbericht zum 30. Juni 2026, Abschnitt „Financial position“ (Anlage 99.1 zum Formular 6-K vom 29. Juli 2026)
Das ist kein Skandal und auch kein Warnsignal — aber es ist ein guter Hinweis darauf, dass diese Bank sehr viel mehr Kapitalmarkt ist, als das Wort „Hausbank“ vermuten lässt.
Und noch eine Randnotiz, die zum Charakter passt: Die klassischen Kennzahlen, mit denen Anleger Aktien sortieren, funktionieren hier nicht. Der Altman-Z-Score, der Unternehmenswert und das Kurs-Umsatz-Verhältnis sind für Industrieunternehmen gebaut. Eine Bank hat ihrer Natur nach eine riesige Bilanz aus Krediten und Einlagen; sie fällt in diesen Formeln entweder durch oder sieht grotesk günstig aus. Wir verwenden sie deshalb hier gar nicht erst. Maßgeblich sind vier andere Größen: harte Kernkapitalquote (wie viel echtes Eigenkapital steht hinter den Risiken?), Verschuldungsquote (wie viel Kapital steht hinter der Bilanz insgesamt?), Kosten-Ertrags-Verhältnis (wie viel Aufwand kostet ein Euro Ertrag?) und die Rendite auf das materielle Eigenkapital.
Die Zahlen über die Jahre — ehrlich gewürdigt
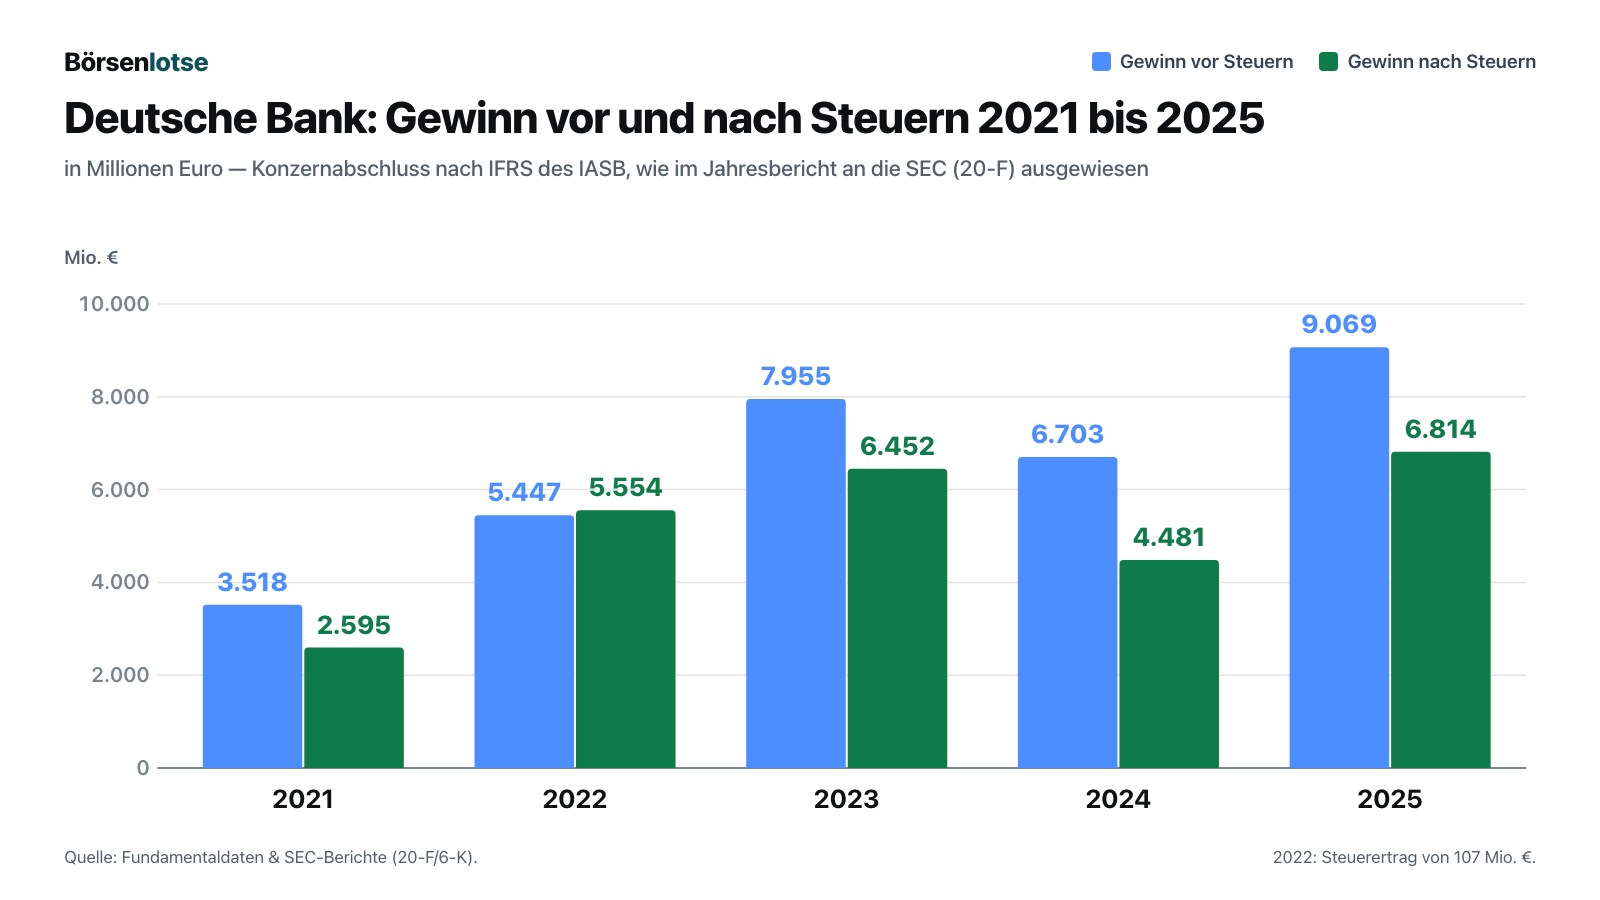
Erst das, was wirklich beeindruckt. Die Deutsche Bank kommt aus einem sehr tiefen Loch, und der Weg heraus ist in den Jahresberichten gut dokumentiert. Der Gewinn vor Steuern nach den Zahlen der SEC-Berichte:
- 2021: 3.518 Millionen Euro vor Steuern, 2.595 Millionen nach Steuern
- 2022: 5.447 Millionen vor Steuern, 5.554 Millionen nach Steuern — hier lag der Nachsteuergewinn höher, weil ein Steuerertrag von 107 Millionen Euro anfiel
- 2023: 7.955 Millionen vor Steuern, 6.452 Millionen nach Steuern
- 2024: 6.703 Millionen vor Steuern, 4.481 Millionen nach Steuern
- 2025: 9.069 Millionen vor Steuern, 6.814 Millionen nach Steuern
Und 2026 legte noch einmal zu. Im ersten Halbjahr stiegen die Erträge um 3 Prozent auf 16.985 Millionen Euro, der Gewinn vor Steuern um 3 Prozent auf 5.555 Millionen, der Gewinn nach Steuern um 3 Prozent auf 3.960 Millionen Euro. Das zweite Quartal war dabei deutlich stärker als das erste: 9.168 Millionen Euro Erträge (plus 10 Prozent), 3.368 Millionen Gewinn vor Steuern (plus 14 Prozent), ein Kosten-Ertrags-Verhältnis von 58,2 Prozent und eine Rendite auf das materielle Eigenkapital von 14,0 Prozent — so jedenfalls nach der Rechnung des SEC-Berichts. Warum die Bank selbst für dasselbe Quartal deutlich schwächere Werte meldet, ist die erste unbequeme Wahrheit weiter unten.
Auch die Bilanz ist heute eine andere. Zum 30. September 2026 lag die harte Kernkapitalquote bei 14,0 Prozent — das sind 51.276 Millionen Euro hartes Kernkapital gegen 365 Milliarden Euro risikogewichtete Aktiva. Die Verschuldungsquote betrug 4,4 Prozent (63,2 Milliarden Euro Kernkapital gegen 1.432 Milliarden Euro Gesamtrisikopositionsmessgröße). Die Liquiditätsdeckungsquote lag im dritten Quartal 2026 bei 143 Prozent und damit 72,7 Milliarden Euro über der aufsichtsrechtlichen Mindestanforderung; hochliquide Aktiva von 242,3 Milliarden Euro standen zur Verfügung.
Noch im dritten Quartal, am 21. September 2026, begab die Bank neue Papiere des zusätzlichen Kernkapitals — im Fachjargon „Additional Tier 1“, kurz AT1 — über 1,25 Milliarden Euro, mit einem festen Kupon von 7,000 Prozent und einem ersten Kündigungstermin am 30. Oktober 2033. Die Bank schreibt selbst, die Emission stütze die Verschuldungsquote sowie die Kernkapital- und die Gesamtkapitalquote. Was sie ausdrücklich nicht stützt, ist die harte Kernkapitalquote: AT1-Papiere zählen zum zusätzlichen Kernkapital, nicht zum harten — die 14,0 Prozent zum 30. September 2026 bleiben davon unberührt. Und der Bestand wuchs dadurch nicht: Am selben Tag gab die Bank bekannt, ein älteres AT1-Papier über 1,3 Milliarden Euro zu kündigen; laut Ergebnisbericht lag der Bilanzposten zum 30. September 2026 bei 12.164 Millionen Euro, nach 12.144 Millionen drei Monate zuvor.
Das ist Routine und kein Notruf: Im ersten Halbjahr 2026 hatte die Bank bereits 1,25 Milliarden Euro solcher Papiere begeben und 801 Millionen Euro (650 Millionen Pfund) zurückgezahlt. Kostenlos ist diese Kapitalschicht trotzdem nicht. Zum 30. Juni 2026 waren 11.967 Millionen Euro AT1-Instrumente aufsichtsrechtlich anrechenbar (als Bilanzposten stehen 12.144 Millionen Euro), und allein im ersten Halbjahr 2026 flossen dafür 796 Millionen Euro Kupons ab. Diese Kupons gehören nicht den Aktionären, und die Bank zieht sie ausdrücklich ab, bevor sie die Rendite auf das materielle Eigenkapital ausrechnet. Die 11,1 Prozent aus dem ersten Halbjahr stehen also bereits nach diesem Abzug — und die neue Tranche kostet für sich genommen rund 88 Millionen Euro Kupon im Jahr, ersetzt aber eine gekündigte ältere.
Dazu kommt, was Aktionäre am direktesten spüren: Die Dividende stieg von 0,45 Euro je Aktie für 2023 über 0,68 Euro für 2024 auf 1,00 Euro für 2025 — in zwei Jahren mehr als verdoppelt. Dazu kommt der Rückkauf eigener Aktien. Ein Programm über 1 Milliarde Euro lief vom 26. Februar bis zum 21. August 2026; bis zum 30. Juni 2026 hatte die Bank daraus 25,4 Millionen Aktien gekauft, am Ende waren es laut ihrer Abschlussmeldung vom 24. August 2026 35,7 Millionen Aktien zu durchschnittlich 28,00 Euro — 1,87 Prozent des Grundkapitals. Am 25. August 2026 begann ein zweites Programm über 500 Millionen Euro; es war bereits am 25. September 2026 abgeschlossen, mit insgesamt 15,1 Millionen Aktien (Ergebnisbericht zum 30. September 2026). Die beiden Programme gehören zu verschiedenen Jahren: Das erste über 1 Milliarde Euro ist laut Jahresbericht eine Ausschüttung für das Geschäftsjahr 2025; erst das zweite über 500 Millionen zählt zur Zielmarke, ab dem Geschäftsjahr 2026 60 Prozent des Gewinns auszuschütten — laut Zwischenbericht wird es aus dem Gewinn 2026 bezahlt und ist durch bereits vom Kapital abgezogene Beträge vollständig gedeckt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Es gibt zwei Rechnungen, und die Ziele werden an der EU-Fassung gemessen
Wie sich die beiden Fassungen unterscheiden, steht oben im Abschnitt zum dritten Quartal; hier geht es nur darum, an welcher die Bank sich misst. Die Zwischenberichte sind ungeprüft („unaudited“), testiert wird erst der Jahresabschluss.
Im Alltagsbild: Du führst zwei Haushaltsbücher nach zwei erlaubten Methoden. Beide sind korrekt, beide zeigen am Jahresende einen anderen Betrag. Und wenn du dir selbst ein Sparziel setzt, entscheidest du, welches der beiden Bücher darüber abstimmt.
Die Deutsche Bank sagt genau das, in einem einzigen nüchternen Satz:
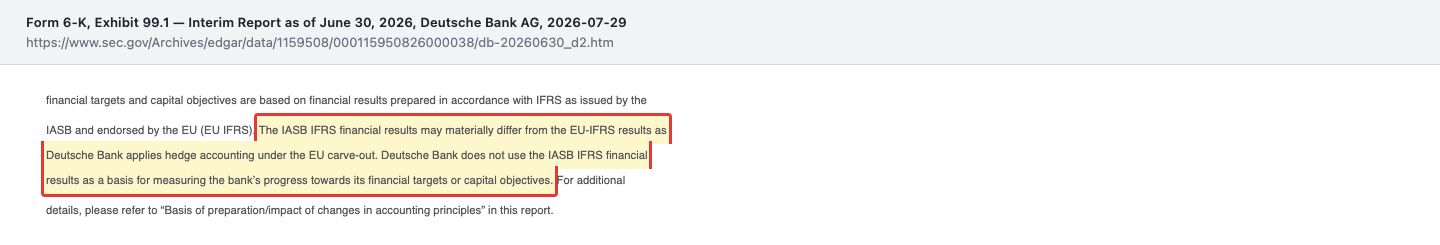
„The IASB IFRS financial results may materially differ from the EU-IFRS results as Deutsche Bank applies hedge accounting under the EU carve-out. Deutsche Bank does not use the IASB IFRS financial results as a basis for measuring the bank’s progress towards its financial targets or capital objectives.“
Übersetzung: „Die Ergebnisse nach den IFRS des IASB können wesentlich von den EU-IFRS-Ergebnissen abweichen, weil die Deutsche Bank die Absicherungsbilanzierung nach der EU-Sonderregel anwendet. Die Deutsche Bank verwendet die Ergebnisse nach den IFRS des IASB nicht als Grundlage, um den Fortschritt der Bank bei ihren finanziellen Zielen oder Kapitalzielen zu messen.“
— Deutsche Bank AG, Zwischenbericht zum 30. Juni 2026, Abschnitt „Group results“ (Anlage 99.1 zum Formular 6-K vom 29. Juli 2026)
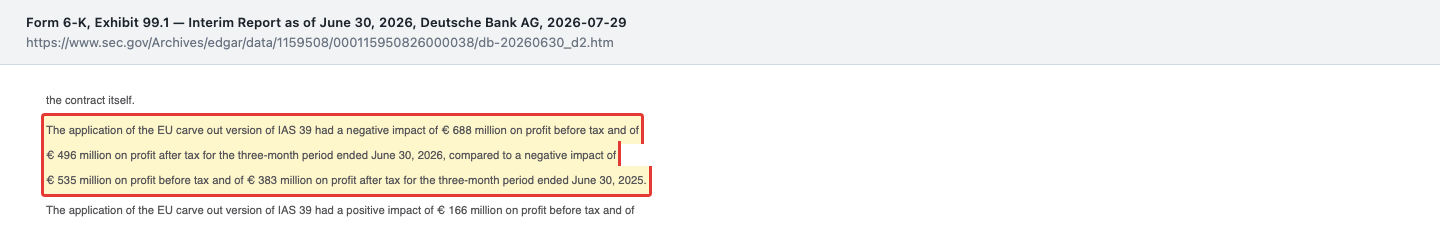
Wie groß ist der Unterschied? Die Bank beziffert ihn selbst, Quartal für Quartal. Im zweiten Quartal 2026 senkte die Sonderregel den Gewinn vor Steuern um 688 Millionen Euro und nach Steuern um 496 Millionen — bei einem Quartalsgewinn vor Steuern von 3.368 Millionen Euro also rund ein Fünftel. Im ersten Halbjahr 2026 drehte das Vorzeichen: dort war der Effekt mit plus 166 Millionen Euro positiv. Auf die harte Kernkapitalquote wirkte die Sonderregel zum 30. Juni 2026 kumuliert mit rund minus 53 Basispunkten, nach rund minus 75 Basispunkten ein Jahr zuvor. Im dritten Quartal 2026 schlug das Pendel dann mit voller Wucht in die andere Richtung aus: plus 3,0 Milliarden Euro vor Steuern, mehr als der gesamte Quartalsgewinn nach der EU-Fassung — nach der SEC-Rechnung steht deshalb ein Verlust (Einzelheiten im Abschnitt zum dritten Quartal oben).
„The application of the EU carve out version of IAS 39 had a negative impact of € 688 million on profit before tax and of € 496 million on profit after tax for the three-month period ended June 30, 2026, compared to a negative impact of € 535 million on profit before tax and of € 383 million on profit after tax for the three-month period ended June 30, 2025.“
Übersetzung: „Die Anwendung der EU-Sonderfassung von IAS 39 wirkte sich im Dreimonatszeitraum bis zum 30. Juni 2026 mit minus 688 Millionen Euro auf den Gewinn vor Steuern und mit minus 496 Millionen Euro auf den Gewinn nach Steuern aus, gegenüber minus 535 Millionen Euro vor Steuern und minus 383 Millionen Euro nach Steuern im Dreimonatszeitraum bis zum 30. Juni 2025.“
— Deutsche Bank AG, Zwischenbericht zum 30. Juni 2026, Abschnitt „Basis of preparation“
Was heißt das für dich? Nichts Dramatisches, aber etwas sehr Praktisches: Vergleiche nie eine Zahl aus einer Pressemitteilung mit einer Zahl aus dem SEC-Bericht, ohne die Rechnungsbasis zu prüfen. So halten wir es in dieser Analyse: Die Jahresreihen bis 2025 und die Halbjahreszahlen 2026 stammen aus den SEC-Berichten. Das dritte Quartal 2026 steht in beiden Fassungen nebeneinander, weil sie dort sogar im Vorzeichen auseinanderliegen. Zielerreichung, Ertragsmarke und Bewertung je Aktie messen wir an der EU-Fassung, weil die Bank ihre Ziele daran misst; die SEC-Werte stehen, wo vorhanden, daneben. Jede Zahl ist mit ihrer Rechnungsbasis gekennzeichnet. Eine Besonderheit legt der Bericht selbst fest: Die aufsichtsrechtlichen Kapitalquoten, also auch die harte Kernkapitalquote (14,0 Prozent zum 30. September 2026) und die Verschuldungsquote, stehen auch im SEC-Dokument auf Basis der EU-Fassung („The Group’s regulatory capital and ratios thereof are also reported on the basis of the EU carve out version of IAS 39“).
Wie weit die beiden Rechnungen auseinanderliegen können, zeigt das zweite Quartal 2026. Im SEC-Bericht steht eine Rendite auf das materielle Eigenkapital von 14,0 Prozent und ein Kosten-Ertrags-Verhältnis von 58,2 Prozent — beides läge innerhalb der Ziele für 2028. Die Pressemitteilung der Bank vom 29. Juli 2026, gerechnet nach der EU-Fassung, nennt für dasselbe Quartal 11,0 Prozent Rendite und 63,0 Prozent Kosten-Ertrags-Verhältnis. Gemessen wird die Bank an der zweiten Zahl. Und wer die Halbjahresrendite vergleicht: Am 23. September 2026 nannte Finanzvorstand Raja Akram sie auf einer Investorenkonferenz der Bank of America laut veröffentlichter Mitschrift „close to 12%“; im SEC-Bericht stehen 11,1 Prozent. Beides stimmt — es ist nur nicht dieselbe Rechnung.
Unbequeme Wahrheit Nr. 2: Nach der SEC-Rechnung standen die Erträge drei Jahre still
Der Gewinnsprung von 2024 auf 2025 sieht nach Wachstum aus. Nach der Rechnung im SEC-Bericht ist er keines. Die Erträge des Konzerns lagen dort bei 31.155 Millionen Euro (2023), 31.504 Millionen (2024) und 31.434 Millionen Euro (2025). Das ist über drei Jahre eine Seitwärtsbewegung — 2025 lag sogar minimal unter 2024. Nach der EU-Fassung, an der die Bank sich misst, sieht dieselbe Reihe freundlicher aus: 30.092 Millionen Euro (2024) und 32.096 Millionen (2025), ein Plus von rund 7 Prozent (Datenanhang zum Ergebnisbericht vom 28. Oktober 2026). Auch hier entscheidet also die Rechnungsbasis darüber, ob man von Stillstand oder von Wachstum spricht.
Wo kam der Gewinn dann her? Aus zwei Quellen. Erstens aus den Kosten: Die Verwaltungsaufwendungen sanken 2025 spürbar, weil die Rechtslasten des Vorjahres wegfielen. Zweitens aus der Steuer: Die Steuerquote lag 2025 bei 25 Prozent nach 33 Prozent im Vorjahr, unter anderem wegen der deutschen Steuerreform. Beides sind echte, legitime Gewinnquellen — nur wiederholen sie sich nicht beliebig.
Für 2026 nannte der Ausblick des Zwischenberichts im Juli eine Ertragsmarke von rund 33 Milliarden Euro („around € 33 billion“). Seit dem 28. Oktober 2026 steht im Ausblick des Ergebnisberichts „above € 33 billion“, sofern die Märkte freundlich bleiben (zur uneinheitlichen Wortwahl der übrigen Dokumente siehe den Abschnitt zum dritten Quartal). Gemessen wird diese Marke an der EU-Fassung: Dort stehen nach neun Monaten 25.485 Millionen Euro, für das vierte Quartal bleiben also noch rund 7,5 Milliarden zu verdienen — weniger als in jedem der drei Quartale davor, und sogar rund 0,2 Milliarden weniger als im saisonal schwachen vierten Quartal 2025 (7.726 Millionen). Rein rechnerisch ist die Marke damit gut erreichbar. Nach der EU-Fassung wäre das nach rund 7 Prozent Plus im Jahr 2025 ein weiterer Zuwachs auf über 33 Milliarden Euro; ob auch die SEC-Rechnung den Stillstand verlässt, zeigt erst der Jahresbericht 2026. Wer die Bewertung der Aktie auf Wachstum stützt, stützt sie auf diese eine Zahl.
Woher soll es kommen? Ein Blick auf das erste Halbjahr 2026 zeigt, wie schmal die Basis ist. Von den 513 Millionen Euro Ertragsplus gegenüber dem Vorjahreszeitraum brachte die Investment Bank 509 Millionen, die Private Bank 324 Millionen und das Asset Management 103 Millionen. Die Corporate Bank verlor 40 Millionen, und der Sammelposten Corporate & Other brach um 382 Millionen auf nur noch 13 Millionen Euro ein. Anders gesagt: Das gesamte Wachstum kommt aus dem Handels- und Beratungsgeschäft und aus dem Vermögensaufbau der Kunden — also genau aus den beiden Bereichen, die am stärksten an Börsenstimmung und Kapitalmarktaktivität hängen. Das stabile Firmenkundengeschäft, das die Strategie „Global Hausbank“ trägt, schrumpfte im selben Zeitraum leicht. Das dritte Quartal hat dieses Bild umgedreht: Dort wuchs die Corporate Bank um 9 Prozent auf 1.978 Millionen Euro, während die Investment Bank um 2 Prozent auf 2.918 Millionen sank (Datenanhang zum Ergebnisbericht, EU-Fassung). Nach neun Monaten liegt die Corporate Bank damit 2 Prozent über dem Vorjahr — ob das der Beginn einer breiteren Basis ist oder ein einzelnes Quartal, lässt sich erst im Jahresvergleich sagen.
Und der wichtigste einzelne Ertragsposten, der Zinsüberschuss — also das, was die Bank an Krediten und Anlagen mehr verdient, als sie für Einlagen zahlt? Er lag bei 16.122 Millionen Euro (2023), 15.161 Millionen (2024) und 15.673 Millionen Euro (2025), im ersten Halbjahr 2026 bei 8.382 Millionen nach 7.727 Millionen ein Jahr zuvor, ein Plus von 8 Prozent. Das ist der Motor, an dem die 33-Milliarden-Marke hängt — und er ist bewusst gedämpft. Die Bank legt Einlagen, die nicht auf Zinsänderungen reagieren, nicht kurzfristig an, sondern über Jahre gestaffelt:
„To protect the net interest income of rate‑insensitive deposits, Deutsche Bank undertakes interest rate hedging by investing these deposits over a medium‑term horizon, predominantly through structures with a typical 10‑year tractor profile.“
Übersetzung: „Um den Zinsüberschuss aus zinsunempfindlichen Einlagen zu schützen, sichert die Deutsche Bank das Zinsrisiko ab, indem sie diese Einlagen über einen mittelfristigen Zeitraum anlegt, überwiegend in Strukturen mit einem typischen zehnjährigen, gleitend erneuerten Profil.“
— Deutsche Bank AG, Zwischenbericht zum 30. Juni 2026, Abschnitt „Net interest income in the key banking book segments“
Im Alltagsbild: eine Leiter aus Festgeldern mit zehn Sprossen, von denen jedes Jahr nur die unterste zu neuen Zinsen erneuert wird. Laut Bericht hängt der Zinsüberschuss dieser Einlagen vor allem an der Wiederanlage, die rund ein Zehntel des Bestands ausmacht und den Bewegungen der zehnjährigen Zinsen ausgesetzt ist. Das macht den Zinsüberschuss berechenbar — nach unten wie nach oben. Ein schneller Sprung ist aus dieser Quelle deshalb nicht zu erwarten. Und genau diese Absicherungsgeschäfte sind es übrigens, die über die EU-Sonderregel aus Wahrheit Nr. 1 unterschiedlich verbucht werden.
Am 23. September 2026 hat Finanzvorstand Raja Akram beides auf der Investorenkonferenz der Bank of America eingeordnet, laut veröffentlichter Mitschrift. Zum Zinsüberschuss sagte er, der Nutzen komme „gradually over the outer years, as the hedges roll over and we reset them at a higher rate“ — also schrittweise in den Folgejahren, wenn die Absicherungen auslaufen und zu höheren Zinsen erneuert werden; einen größeren Schub erwartet er 2027 und einen noch größeren 2028. Und zum Handel mit Anleihen und Währungen (im Bankjargon „FIC“), dem Kern der Investment Bank, die im ersten Halbjahr fast das ganze Ertragsplus trug, erwartet er für das dritte Quartal 2026 gegenüber dem bislang stärksten dritten Quartal dieses Geschäfts Erträge, die „either flattish or slightly down“ ausfallen, also stagnieren oder leicht sinken. Der Ergebnisbericht vom 28. Oktober 2026 hat beides bestätigt: Das Anleihe- und Währungsgeschäft sank im dritten Quartal auf 2,4 Milliarden Euro, die Investment Bank lag insgesamt 2 Prozent unter dem Vorjahresquartal. Das Wachstum kam diesmal aus den anderen Bereichen — Corporate Bank plus 9, Private Bank plus 8 Prozent. Der Zinsüberschuss der Kerngeschäftsbereiche und der sonstigen Refinanzierung („NII across key banking book segments and other funding“) lag bei 3,7 Milliarden Euro; für das Gesamtjahr erwartet Akram einen Wert, der 14 Milliarden Euro leicht übersteigt („slightly exceed 14 billion euros“), und den größeren Zinsnutzen weiterhin erst 2027 und 2028.
Unbequeme Wahrheit Nr. 3: Die größte Einzelrückstellung von 2024 kam aus dem Jahr 2010
Im Oktober 2010 bot die Deutsche Bank den Aktionären der Deutschen Postbank AG 25 Euro je Aktie; rund 48,2 Millionen Aktien wurden angedient. Ehemalige Postbank-Aktionäre klagten, das Angebot sei zu niedrig gewesen: Die Bank hätte bereits 2009 ein Pflichtangebot für alle Aktien abgeben müssen, und angemessen wären 57,25 Euro je Aktie gewesen — in einigen Klagen sogar 64,25 Euro. Die Zahlungsansprüche summierten sich ursprünglich auf knapp 700 Millionen Euro, Zinsen nicht eingerechnet.
Ende April 2024 deutete das Oberlandesgericht Köln in einer Verhandlung an, dass es diese Ansprüche in einer späteren Entscheidung für begründet halten könnte. Die Folge stand ein Quartal später in der Bilanz:
„As a consequence, Deutsche Bank recognized a provision of € 1.3 billion in the second quarter of 2024 to provide for the amount of all pending claims and cumulative interest.“
Übersetzung: „Infolgedessen bildete die Deutsche Bank im zweiten Quartal 2024 eine Rückstellung von 1,3 Milliarden Euro, um die Summe aller anhängigen Ansprüche samt aufgelaufener Zinsen abzudecken.“
— Deutsche Bank Aktiengesellschaft, Jahresbericht auf Formular 20-F für 2025, Note 27 „Provisions“

In der Rückstellungsübersicht wird daraus eine Zeile, die man gesehen haben sollte: Für Zivilverfahren bildete der Konzern im Jahr 2024 insgesamt 2.201 Millionen Euro neue Rückstellungen, bei einem Anfangsbestand von 1.124 Millionen. Genau das ist der Grund, warum der Nachsteuergewinn 2024 von 6.452 auf 4.481 Millionen Euro fiel — nicht das Geschäft.
Die gute Nachricht: Der Fall ist weitgehend abgearbeitet. Bis zum zweiten Quartal 2025 hatte sich die Bank mit 90 Prozent der Ansprüche nach Wert verglichen; zum 31. Dezember 2025 waren noch 112 Millionen Euro Restansprüche vollständig zurückgestellt. Abgeschlossen ist er aber nicht: Am 23. Oktober 2024 gab das Oberlandesgericht Köln im verbliebenen Leitverfahren (im Jahresbericht „lead case“) den Klägern vollständig recht und ließ die Revision zum Bundesgerichtshof nicht zu; dagegen legte die Bank am 19. November 2024 Nichtzulassungsbeschwerde ein. Die Rechtsfrage selbst — ob 2009 ein Pflichtangebot fällig war — liegt damit weiter beim Bundesgerichtshof. Die unbequeme Nachricht steht daneben: Zum selben Stichtag lagen die Rückstellungen für Zivilverfahren immer noch bei 1.192 Millionen Euro, dazu kamen 921 Millionen Euro Eventualverbindlichkeiten — also Fälle, in denen ein Abfluss möglich, aber nicht wahrscheinlich genug für eine Rückstellung ist. Ein Jahr zuvor waren es rund 0,6 Milliarden Euro gewesen — im Jahr 2025 wuchs diese Position also deutlich. Der Ergebnisbericht zum 30. September 2026 zeigt seither eine Gegenbewegung: Für Zivil- und Aufsichtsverfahren zusammen standen noch 1,1 Milliarden Euro Rückstellungen in der Bilanz (Jahresende 2025: 1,3 Milliarden), die Eventualverbindlichkeiten sanken auf 851 Millionen Euro (Jahresende 2025: 927 Millionen). Erledigt ist das Thema damit nicht, aber der Trend hat sich vorerst gedreht.
Unbequeme Wahrheit Nr. 4: Die Kostenquote hat noch zwei Jahre Weg vor sich
Das Kosten-Ertrags-Verhältnis sagt, wie viel Aufwand ein Euro Ertrag kostet. Bei der Deutschen Bank lag es bei 69,6 Prozent (2023), 72,9 Prozent (2024), 65,7 Prozent (2025) und 61,5 Prozent im ersten Halbjahr 2026. Die Richtung stimmt also eindeutig. Das Ziel für 2028 lautet unter 60 Prozent, die Zielrendite auf das materielle Eigenkapital über 13 Prozent — erreicht wurden im ersten Halbjahr 2026 nach der SEC-Rechnung 11,1 Prozent. Nach der EU-Fassung, an der die Bank sich misst, war es laut Finanzvorstand „close to 12%“: Die Lücke ist dort kleiner, geschlossen ist sie auch dort nicht.
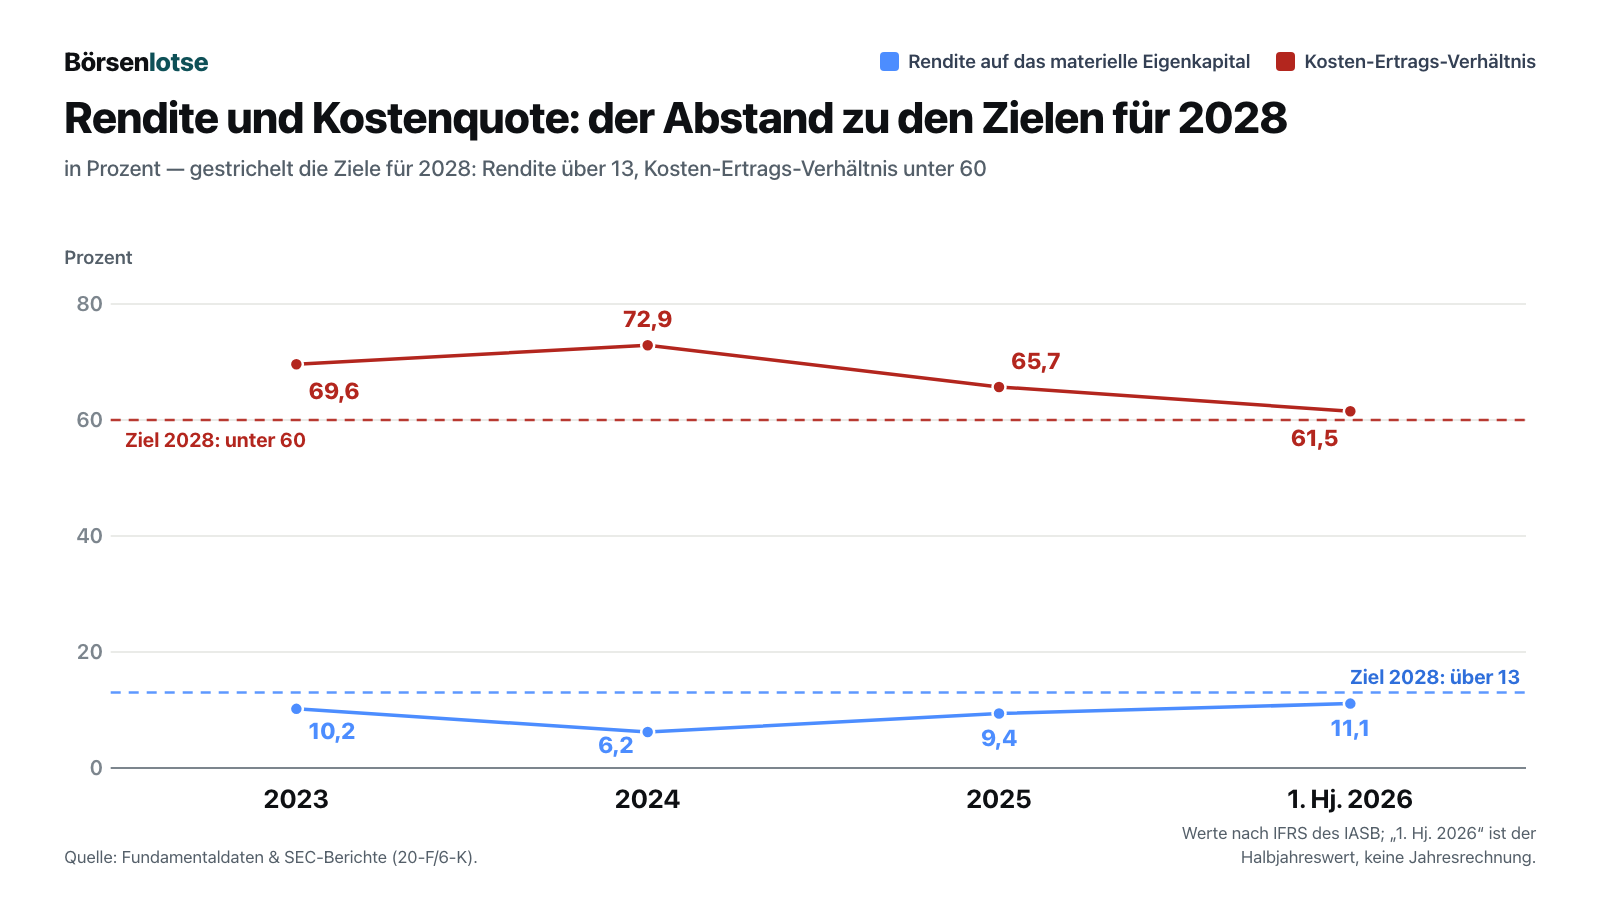
Der Haken steckt im eigenen Ausblick. Für 2026 stellt die Bank Verwaltungsaufwendungen von etwas über 21 Milliarden Euro in Aussicht — also mehr als 2025, weil rund 900 Millionen Euro zusätzliche Investitionen aus einem Gesamtpaket von 1,5 Milliarden Euro bis 2028 anfallen. Und für die Kostenquote nennt sie für 2026 eine deutlich weichere Marke als für 2028:
„For 2026, the bank expects the cost/income ratio to remain below 65%.“
Übersetzung: „Für 2026 erwartet die Bank, dass das Kosten-Ertrags-Verhältnis unter 65 Prozent bleibt.“
— Deutsche Bank AG, Zwischenbericht zum 30. Juni 2026, Abschnitt „Outlook“

Übersetzt: Der Weg von 61,5 auf unter 60 Prozent ist nicht der schwierige Teil — der schwierige Teil ist, dort zu bleiben, während die Investitionen anlaufen. Die Bank rechnet mit mindestens 2 Milliarden Euro Effizienzgewinnen bis 2028, die das mehr als ausgleichen sollen. Das ist ein Plan, keine Tatsache. Nach neun Monaten 2026 lag das Kosten-Ertrags-Verhältnis nach der EU-Fassung bei 61,4 Prozent, im dritten Quartal bei 62,4 Prozent; die Kosten waren mit 5.203 Millionen Euro so hoch wie ein Jahr zuvor, während die Erträge um 4 Prozent stiegen.
Unbequeme Wahrheit Nr. 5: Die Kreditvorsorge steigt — und der Ausblick steht unter einem offen genannten Vorbehalt
Die Vorsorge für ausfallende Kredite lag im ersten Halbjahr 2026 bei 979 Millionen Euro, 9 Prozent mehr als im Vorjahreszeitraum (894 Millionen), das entspricht 40 Basispunkten des durchschnittlichen Kreditvolumens. Im Gesamtjahr 2025 waren es 1.707 Millionen Euro. Das ist für eine Bank dieser Größe kein Alarmwert, aber die Richtung ist die falsche.
Bemerkenswert ist der Ausblick dazu. Die Bank erwartet für 2026 grundsätzlich eine niedrigere Vorsorge als 2025 — und schiebt im selben Absatz nach, dass sie ausgewählte notleidende Kredite verkaufen könnte, was die Vorsorge dann doch höher ausfallen ließe. Solche Verkäufe sind kapitalschonend und in der Sache vernünftig; für den Leser der Prognose heißt es trotzdem: Die genannte Richtung steht unter Vorbehalt der eigenen Entscheidungen.
Mit dem dritten Quartal ist aus dem Vorbehalt der Hauptweg geworden. Die Vorsorge lag bei 501 Millionen Euro, nach neun Monaten bei 1.479 Millionen — 13 Prozent mehr als ein Jahr zuvor. Für das zweite Halbjahr erwartet die Bank jetzt ungefähr so viel wie im ersten; das ergäbe rechnerisch knapp 2 Milliarden Euro im Gesamtjahr nach 1.707 Millionen im Jahr 2025. „Leicht unter dem Vorjahr“ gilt nur noch ohne die gezielten Abbaumaßnahmen und ohne einen Einzelfall in Asien. Treiber sind laut Finanzvorstand vor allem Gewerbeimmobilien: Das risikoreichere Gewerbeimmobilien-Portfolio in den USA sei seit 2022 um 42 Prozent geschrumpft; ab 2027 erwartet er einen schrittweisen Rückgang der Vorsorge für Gewerbeimmobilien („a gradual but steady decline in CRE provisions in 2027“, ein allmählicher, aber stetiger Rückgang der Vorsorge für Gewerbeimmobilien im Jahr 2027) und für 2028 eine Normalisierung bei rund 30 Basispunkten des Kreditvolumens.
Bewertung — was der Markt heute für die Bank zahlt
Jetzt zur Frage aus dem Einstieg. In der ersten Fassung dieser Analyse stand hier der Xetra-Schlusskurs vom 18. September 2026: 33,05 Euro, rund das 1,03-Fache des materiellen Buchwerts von 32,22 Euro je Aktie zum 30. Juni 2026 nach der SEC-Fassung (nach der EU-Fassung, 31,20 Euro, rund das 1,06-Fache). Die Aussage damals: Der Abschlag ist aufgebraucht. Sie hielt keine sechs Wochen. Am 23. September 2026, nach dem Konferenzauftritt des Finanzvorstands, gab die Aktie laut Investing.com schon vorbörslich um 4,3 Prozent nach; am 27. Oktober 2026, dem Tag vor den Quartalszahlen, schloss sie bei 28,875 Euro, rund 13 Prozent unter dem Septemberstand. Am Tag der Zahlen stieg sie im Xetra-Handel um 4 Prozent auf 30,02 Euro; am 30. Oktober 2026, dem letzten Handelstag vor dieser Fassung, schloss sie bei 30,08 Euro.
Zum 30. September 2026 waren laut Ergebnisbericht 1.910,6 Millionen Aktien ausgegeben, davon hielt die Bank 56,5 Millionen im eigenen Bestand — im Umlauf waren also 1.854 Millionen Aktien. Mal 30,08 Euro ergibt das einen Börsenwert von rund 55,8 Milliarden Euro (am Vortag der Zahlen, zu 28,875 Euro: rund 53,5 Milliarden). Für ihren Buchwert je Aktie rechnet die Bank mit 1.884 Millionen Aktien, weil sie zusätzlich 30,2 Millionen bereits unverfallbar zugesagte Mitarbeiteraktien mitzählt. Drei Maßstäbe zum Kurs vom 30. Oktober 2026:
- Materieller Buchwert: 31,87 Euro je Aktie zum 30. September 2026 nach der EU-Fassung, 31,67 Euro nach der SEC-Fassung. Der Kurs liegt damit bei rund dem 0,94-Fachen nach der EU-Fassung (30,08 zu 31,87 Euro; nach der SEC-Fassung 0,95; am Vortag der Zahlen waren es 0,91). Auf Konzernebene gerechnet sind es 55,8 Milliarden Euro Börsenwert gegen 59,7 Milliarden Euro materielles Eigenkapital nach der SEC-Fassung, also 0,93 — etwas weniger, weil die Bank für den Buchwert je Aktie die 30,2 Millionen zugesagten Mitarbeiteraktien mitzählt. Der bilanzielle Buchwert je Aktie beträgt nach der EU-Fassung 35,69 Euro; darauf bezogen sind es rund 0,84.
- Gewinn: rund das Acht- bis Neunfache. Die Summe der verwässerten Ergebnisse je Aktie der letzten vier Quartale nach der EU-Fassung beträgt 3,31 Euro (viertes Quartal 2025 bis drittes Quartal 2026), das ergibt rund 9,1; rechnet man die 5.140 Millionen Euro Gewinn der Deutsche-Bank-Aktionäre aus den ersten neun Monaten 2026 auf ein Jahr hoch, sind es gut 8. Nach der SEC-Rechnung wären beide Werte wegen des dritten Quartals deutlich höher.
- Ausschüttung: 1,00 Euro Dividende für 2025 entsprechen rund 3,3 Prozent des Kurses. Dazu kamen 2026 Rückkäufe über 1,5 Milliarden Euro, von denen allerdings nur die 500 Millionen aus dem zweiten Programm zur Ausschüttung für 2026 zählen. Das Ziel ist eine Gesamtausschüttungsquote von 60 Prozent ab dem Geschäftsjahr 2026.
Was den Kurs zwischen September und Oktober gedrückt hat, sagen die Berichte der Bank nicht, und wir raten es nicht. Belegt ist nur: Der vorbereitete Redetext des Vorstandschefs spricht von „heightened fiscal uncertainty across Europe“ (im gesprochenen Wort: „geopolitical“), der des Finanzvorstands von gestiegenen Renditen auf Staatsanleihen, deren Wirkung auf die Kapitalquote er als gering („immaterial“) bezeichnete. Für die Bewertung heißt das: Der Abschlag auf den materiellen Buchwert ist zurück — rund 10 Prozent am Vortag der Zahlen, rund 6 Prozent am 30. Oktober —, nicht annähernd in der Größe früherer Jahre, aber messbar.
Nach diesen Maßstäben liegt die Bewertung unter dem materiellen Buchwert und beim Acht- bis Neunfachen des Gewinns. Aber es ist auch nicht mehr die Aktie aus den Sanierungsjahren, als ein Kauf vor allem eine Wette auf das schiere Überleben war. Zum heutigen Kurs bezahlt der Markt das materielle Eigenkapital mit einem kleinen Abschlag; eingepreist ist damit eine Wette auf die Rendite — darauf, dass aus 11,5 Prozent nach neun Monaten 2026 (EU-Fassung) bis 2028 mehr als 13 werden. Zum Vergleich: Bei der Commerzbank lag die entsprechende Rendite im ersten Halbjahr 2026 bei 12,6 Prozent, ebenfalls nach der EU-Rechnungsbasis, aber für einen kürzeren Zeitraum — der Vergleich ist deshalb nur eine Größenordnung.
Chancen und Risiken auf einen Blick
Was für die Bank spricht:
- Die Ertragskraft ist zurück: 9.069 Millionen Euro Gewinn vor Steuern im Jahr 2025; nach neun Monaten 2026 sind es 8.352 Millionen nach der EU-Fassung und 5.150 Millionen nach der SEC-Fassung.
- Die Kapitalausstattung ist komfortabel: 14,0 Prozent harte Kernkapitalquote, 4,4 Prozent Verschuldungsquote zum 30. September 2026, 143 Prozent Liquiditätsdeckungsquote im dritten Quartal.
- Die Ausschüttung steigt sichtbar: Dividende von 0,45 (2023) über 0,68 (2024) auf 1,00 Euro je Aktie (2025), dazu zwei abgeschlossene Rückkaufprogramme über zusammen 1,5 Milliarden Euro im Jahr 2026.
- Das Wachstum war im dritten Quartal breiter: Im dritten Quartal 2026 kamen die Zuwächse aus Corporate Bank (plus 9 Prozent, Rekorderträge) und Private Bank (plus 8 Prozent), nicht mehr vor allem aus dem Handel; der Ausblick des Ergebnisberichts nennt für 2026 jetzt Erträge „above € 33 billion“ (EU-Fassung; Einzelheiten im Abschnitt zum dritten Quartal).
- Bewertung: Der Kurs entspricht rund dem 0,94-Fachen des materiellen Buchwerts am 30. Oktober 2026 (EU-Fassung; 27. Oktober: 0,91).
- Die Aufsicht senkt die Kapitalanforderung: Die bankindividuelle Säule-2-Anforderung fällt ab 2027 um 0,25 Prozentpunkte auf 2,60 Prozent (Mitteilung vom 27. Oktober 2026).
- Die Altlast Postbank-Übernahme ist zu 90 Prozent des Anspruchswerts verglichen; die Restansprüche von 112 Millionen Euro sind vollständig zurückgestellt.
Was dagegen spricht:
- Nach der SEC-Rechnung traten die Erträge von 2023 bis 2025 auf der Stelle (31.155 / 31.504 / 31.434 Millionen Euro); ob der Zuwachs, der sich 2026 nach der EU-Fassung abzeichnet, auf Jahressicht hält, zeigt erst der Jahresbericht.
- Die Jahreswerte liegen unter den Zielen: 10,3 Prozent Rendite und 64,4 Prozent Kostenquote im Jahr 2025 nach der EU-Fassung (SEC-Rechnung: 9,4 und 65,7 Prozent) gegen über 13 und unter 60 Prozent für 2028.
- Rechtsrisiken sind kein abgeschlossenes Kapitel: 1,1 Milliarden Euro Rückstellungen für Zivil- und Aufsichtsverfahren und 851 Millionen Euro Eventualverbindlichkeiten zum 30. September 2026 — weniger als zum Jahresende 2025, aber weiter eine Milliardengröße.
- Ein Ruf-Risiko in der Vermögensverwaltung: Die Fondstochter DWS zahlt aus ihrem offenen Immobilienfonds Grundbesitz Europa seit Ende Oktober 2026 nur noch 10 Prozent der fälligen Rückgaben aus, gesetzlich für höchstens zwölf Monate (Reuters-Meldung vom 26. Oktober 2026). Das trifft zunächst die Fondsanleger; Ergebnisbericht, Pressemitteilung, Redetexte und Analystenkonferenz zum dritten Quartal erwähnen den Fonds nicht.
- Die Kreditvorsorge steigt: 1.479 Millionen Euro nach neun Monaten 2026, plus 13 Prozent; für das Gesamtjahr ergibt der eigene Ausblick rechnerisch knapp 2 Milliarden Euro.
- Zwei Rechnungen, zwei Vorzeichen: Ein einziger Bewertungseffekt von 3,0 Milliarden Euro entschied im dritten Quartal 2026, ob die Bank Gewinn oder Verlust ausweist — und er kann in jedem Quartal in beide Richtungen schwingen.
- Die Bilanz bleibt riesig und kapitalmarktlastig: 1.588 Milliarden Euro Bilanzsumme zum 30. September 2026 (SEC-Fassung; EU-Fassung 1.580 Milliarden), zum 30. Juni 2026 davon 260.170 Millionen Euro negative Marktwerte aus Derivaten. Solche Positionen bewegen sich in Krisen sehr schnell.
Ein menschliches Fazit
Zurück zur Erinnerungs-Falle vom Anfang. Wer die Deutsche Bank im Kopf noch als Sanierungsfall führt, liegt bei den Zahlen falsch: Diese Bank verdient wieder Geld, sie ist solide kapitalisiert, und sie schüttet mehr aus als seit Jahren. Wer sie umgekehrt als fertig saniert abhakt, liegt genauso falsch: Nach der SEC-Rechnung traten die Erträge von 2023 bis 2025 auf der Stelle — dass sich 2026 nach der EU-Fassung ein Zuwachs abzeichnet, belegt erst der Jahresbericht —, die Jahresrendite liegt unter dem eigenen Ziel, und die Rückstellungen für Zivil- und Aufsichtsverfahren liegen weiterhin über einer Milliarde Euro.
Das Unangenehme an der Erinnerungs-Falle ist, dass sie in beide Richtungen zuschnappt. Wer sich vom dritten Quartal 2026 die Schlagzeile „Rekord“ merkt, hat genauso wenig verstanden wie jemand, der sich „Verlust“ merkt — beides steht in einem Bericht der Bank, für dasselbe Quartal. Was davon für dein Ziel zählt, zeigt ein einziger Vergleich: Ohne die EU-Sonderregel läge die Rendite auf das materielle Eigenkapital nach neun Monaten bei 6,2 statt 11,5 Prozent — bei einem Ziel von über 13 Prozent für 2028. Und wie schnell ein gespeichertes Etikett veraltet, hat auch der Kurs vorgeführt: Im September notierte die Aktie über dem materiellen Buchwert, Ende Oktober je nach Tag 6 bis 10 Prozent darunter, und dazwischen lag ein Rekordquartal nach der EU-Fassung. Der einzige Ausweg ist derselbe wie immer: das Etikett vergessen und die Rechnung dahinter lesen. Und die sagt hier ziemlich klar, worum es geht. Nicht mehr ums Überleben. Sondern um die letzten anderthalb Prozentpunkte Rendite bis 2028 nach der EU-Fassung — nach der SEC-Rechnung sind es derzeit fast sieben — und darum, ob die Erträge dafür endlich mitspielen.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Deutsche Bank — Earnings Report as of September 30, 2026 (Ergebnisbericht zum dritten Quartal, veröffentlicht am 28. Oktober 2026), dazu der Datenanhang (Financial Data Supplement Q3 2026) und die Pressemitteilung vom 28. Oktober 2026 — EU-Fassung; Quelle der EU-Zahlen zum dritten Quartal und zu den ersten neun Monaten 2026, des aktualisierten Ausblicks, der Rückkäufe, der Rechtsrückstellungen und der Aktienzahl zum 30. September 2026
- Deutsche Bank AG — Earnings Report as of September 30, 2026, IASB IFRS (Anlage 99.1 zum Formular 6-K vom 28. Oktober 2026) — jüngster bei der SEC eingereichter Periodenbericht; Quelle der SEC-Zahlen zum dritten Quartal und zu den ersten neun Monaten 2026 (Verlust vor Steuern 405 Millionen Euro im Quartal), des Abgleichs beider Rechnungsbasen (plus 3,0 Milliarden Euro im dritten Quartal) und des materiellen Buchwerts von 31,67 Euro je Aktie
- Deutsche Bank — vorbereitete Redetexte von Christian Sewing und Raja Akram zur Analystenkonferenz vom 28. Oktober 2026, dazu die Mitschrift der gesamten Telefonkonferenz einschließlich Fragerunde (Abschrift des gesprochenen Worts, ausgewertet am 1. November 2026); zum Vergleich die Mitschrift der Analystenkonferenz zum zweiten Quartal
- Deutsche Bank AG — Zwischenbericht zum 30. Juni 2026 (Anlage 99.1 zum Formular 6-K vom 29. Juli 2026) — Quelle aller Halbjahres- und Quartalszahlen 2026, der Kapital- und Liquiditätswerte, des Ausblicks und des Abgleichs beider Rechnungsbasen
- Deutsche Bank Aktiengesellschaft — Jahresbericht auf Formular 20-F für das Geschäftsjahr 2025 (eingereicht am 12. März 2026) — Konzernzahlen 2025, 2024 und 2023, Note 27 „Provisions“, Postbank-Übernahmeverfahren, Dividendenhistorie, Punkt 12 zu den registrierten Wertpapieren
- Deutsche Bank Aktiengesellschaft — Jahresbericht auf Formular 20-F für das Geschäftsjahr 2023 (eingereicht am 14. März 2024) — Konzernzahlen 2022 und 2021 für die Fünfjahresreihe
- Deutsche Bank AG — Formular 6-K vom 29. Juli 2026 (Mantelbogen mit Anlagenverzeichnis)
- Deutsche Bank AG — Mitteilung vom 21. September 2026 zur angekündigten Begebung von Instrumenten des zusätzlichen Kernkapitals (AT1) — zugleich als Ad-hoc-Mitteilung nach Artikel 17 der EU-Marktmissbrauchsverordnung veröffentlicht; Quelle für Zweck und ersten Kündigungstermin
- Deutsche Bank AG — Mitteilung vom 21. September 2026 zum Abschluss dieser Begebung — Quelle für Volumen (1,25 Milliarden Euro), Kupon (7,000 Prozent) und Erstkündigungstermin 30. Oktober 2033
- US-Börsenaufsicht SEC — Einreichungsübersicht zu CIK 0001159508 — Filer-Typ, Kürzel- und Börsenzuordnung, Vollständigkeitsprüfung aller Einreichungen ab dem 29. Juli 2026 (zuletzt abgerufen am 1. November 2026; jüngster Periodenbericht: Formular 6-K vom 28. Oktober 2026, Einreichungsnummer 0001159508-26-000044; danach bis zum Abruf nur noch Preisnachträge für einzelne strukturierte Anleihen)
- Deutsche Bank AG — Mitteilung vom 27. Oktober 2026 zu den niedrigeren Kapitalanforderungen der Aufsicht für 2027 — Quelle der Säule-2-Anforderung von 2,60 Prozent (minus 0,25 Prozentpunkte)
- Deutsche Bank AG — Pressemitteilung vom 29. Juli 2026 zu den Zahlen des zweiten Quartals — Quartalswerte nach der EU-Fassung (Rendite 11,0 Prozent, Kosten-Ertrags-Verhältnis 63,0 Prozent) für den Vergleich beider Rechnungsbasen
- Deutsche Bank AG — Mitteilung vom 24. August 2026 zum Abschluss des Rückkaufprogramms über 1 Milliarde Euro und zum Start des Programms über 500 Millionen Euro sowie die Rückkauf-Übersicht der Investor-Relations-Seite (Stand der Käufe: 18. September 2026, abgerufen am 23. September 2026)
- Mitschrift des Auftritts von Finanzvorstand Raja Akram auf der Finanzkonferenz der Bank of America am 23. September 2026, veröffentlicht von Investing.com (Fremdmitschrift, abgerufen am 23. September 2026) — Quelle der drei wörtlich zitierten Aussagen zu Halbjahresrendite, Zinsüberschuss und Investment Banking
- Investing.com — Meldung vom 23. September 2026 zur Kursreaktion auf den Konferenzauftritt (vorbörslich minus 4,3 Prozent; abgerufen am 24. September 2026)
- Reuters über MarketScreener — „DWS schränkt Rücknahme bei einem Immobilienfonds ein“, Meldung vom 26. Oktober 2026 (Auszahlungsquote 10 Prozent, gesetzliche Höchstdauer zwölf Monate; abgerufen am 1. November 2026)
- Fundamentaldaten (Xetra-Schlusskurse; Datenstand 30. Oktober 2026 für den aktuellen Kursanker, 27. Oktober 2026 für den Kurs am Vortag der Quartalszahlen, 18. September 2026 für den Kurs der ersten Fassung), abgeglichen mit den Aktien- und Eigenkapitalangaben des Ergebnisberichts zum 30. September 2026 und des Zwischenberichts zum 30. Juni 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt, der Gesamtstand dieser Fassung ist der 1. November 2026 (erste Fassung: 24. September 2026). Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 25.313,0 | 26.585,0 | 59.348,0 | 66.340,0 | 60.887,0 |
| Betriebsergebnis (EBIT) | 4.024,0 | 5.805,0 | 5.678,0 | 5.291,0 | 9.731,0 |
| Nettogewinn | 2.366,0 | 5.524,0 | 4.772,0 | 3.366,0 | 6.931,0 |
| Nettomarge | 9,3 % | 20,8 % | 8,0 % | 5,1 % | 11,4 % |
| Gewinn je Aktie | 1,12 € | 2,62 € | 2,27 € | 1,65 € | 3,47 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Der Gewinn vor Steuern stieg von 3.518 Millionen Euro (2021) auf 9.069 Millionen Euro (2025), der Gewinn nach Steuern von 2.595 auf 6.814 Millionen. Im ersten Halbjahr 2026 kamen nach der SEC-Rechnung 5.555 Millionen Euro vor Steuern hinzu. Das dritte Quartal 2026 brachte nach der EU-Fassung 2.631 Millionen Euro vor Steuern und eine Rendite auf das materielle Eigenkapital von 10,6 Prozent — nach der SEC-Fassung wegen eines Effekts der Sonderregel von 3,0 Milliarden Euro einen Verlust vor Steuern von 405 Millionen.
- Ertragswachstum neutral
- Neutral, weil die beiden Rechnungen hier auseinanderlaufen. Nach der SEC-Rechnung lagen die Jahreserträge praktisch unverändert bei 31.155 Millionen Euro (2023), 31.504 Millionen (2024) und 31.434 Millionen Euro (2025); der Gewinnsprung 2025 kam dort aus gesunkenen Rechtslasten und einer Steuerquote von 25 statt 33 Prozent. Nach der EU-Fassung, an der die Bank sich misst, stiegen die Erträge 2025 um rund 7 Prozent (30.092 auf 32.096 Millionen Euro) und nach neun Monaten 2026 um weitere 5 Prozent auf 25.485 Millionen. Der Ausblick des Ergebnisberichts nennt für 2026 jetzt „above € 33 billion“ (Ausblick im Juli-Zwischenbericht: „around € 33 billion“). Ob der Zuwachs auf Jahressicht und auch nach der SEC-Rechnung trägt, belegt erst der Jahresbericht 2026.
- Kapital und Liquidität positiv
- Zum 30. September 2026 lag die harte Kernkapitalquote bei 14,0 Prozent (51.276 Millionen Euro hartes Kernkapital gegen 365 Milliarden Euro risikogewichtete Aktiva), die Verschuldungsquote bei 4,4 Prozent, die Liquiditätsdeckungsquote im dritten Quartal bei 143 Prozent — 72,7 Milliarden Euro über der Mindestanforderung.
- Zielerreichung neutral
- Für 2028 nennt die Bank eine Rendite auf das materielle Eigenkapital von über 13 Prozent und ein Kosten-Ertrags-Verhältnis unter 60 Prozent. Erreicht wurden nach der EU-Fassung 10,3 und 64,4 Prozent im Jahr 2025 und 11,5 und 61,4 Prozent nach neun Monaten 2026; nach der SEC-Rechnung 9,4 und 65,7 Prozent im Jahr 2025 und 11,1 und 61,5 Prozent im ersten Halbjahr 2026. Für 2026 erwartet die Bank selbst nur ein Kosten-Ertrags-Verhältnis unter 65 Prozent.
- Rechtsrisiken negativ
- Negativ trotz zuletzt sinkender Rückstellungen, weil das Postbank-Leitverfahren beim Bundesgerichtshof offen ist und Rückstellungen plus Eventualverbindlichkeiten für Zivil- und Aufsichtsverfahren zum 30. September 2026 zusammen weiter knapp 2 Milliarden Euro ausmachen. Im Jahr 2024 bildete der Konzern 2.201 Millionen Euro neue Rückstellungen für Zivilverfahren, davon 1,3 Milliarden Euro für das Postbank-Übernahmeverfahren aus dem Jahr 2010. Zum 31. Dezember 2025 standen noch 1.192 Millionen Euro Rückstellungen und 921 Millionen Euro Eventualverbindlichkeiten in den Büchern; letztere lagen ein Jahr zuvor bei rund 0,6 Milliarden Euro. Zum 30. September 2026 sanken die Eventualverbindlichkeiten für Zivil- und Aufsichtsverfahren auf 851 Millionen Euro (Jahresende 2025: 927 Millionen).
- Ausschüttung positiv
- Die Dividende stieg von 0,45 Euro je Aktie (2023) über 0,68 Euro (2024) auf 1,00 Euro (2025). Dazu kommen zwei Rückkaufprogramme im Jahr 2026 über zusammen 1,5 Milliarden Euro: Das erste endete am 21. August 2026 mit 35,7 Millionen zurückgekauften Aktien, das zweite am 25. September 2026 mit 15,1 Millionen. Das Programm über 1 Milliarde Euro ist die Ausschüttung für 2025, das über 500 Millionen zählt zur angestrebten Quote von 60 Prozent ab dem Geschäftsjahr 2026.
Die Deutsche Bank hat 2025 mit 9.069 Millionen Euro den höchsten Vorsteuergewinn der letzten fünf Jahre erzielt, nach 3.518 Millionen 2021, und ist solide kapitalisiert: 14,0 Prozent harte Kernkapitalquote, 4,4 Prozent Verschuldungsquote und 143 Prozent Liquiditätsdeckungsquote mit 72,7 Milliarden Euro Abstand zur Mindestanforderung zum 30. September 2026 — kein Hinweis auf Kapital- oder Liquiditätsprobleme, kein Bilanz- oder Governance-Bruch, kein Fortführungsvorbehalt. Offen ist erstens das Wachstum: Nach der SEC-Rechnung lagen die Erträge von 2023 bis 2025 bei rund 31,2 bis 31,5 Milliarden Euro, der Gewinnsprung 2025 kam dort aus weggefallenen Rechtslasten und einer von 33 auf 25 Prozent gesunkenen Steuerquote; nach der EU-Fassung stiegen die Erträge 2025 um rund 7 Prozent und nach neun Monaten 2026 um weitere 5 Prozent — auf Jahressicht belegt ist der Zuwachs erst mit dem Jahresbericht 2026. Offen ist zweitens die Zielerreichung: nach der EU-Fassung 10,3 Prozent Rendite auf das materielle Eigenkapital und 64,4 Prozent Kosten-Ertrags-Verhältnis im Jahr 2025, 11,5 und 61,4 Prozent nach neun Monaten 2026, gegen über 13 und unter 60 Prozent für 2028; für 2026 stellt die Bank selbst nur ein Kosten-Ertrags-Verhältnis unter 65 Prozent in Aussicht. Das Rekordquartal Juli bis September ist nur nach der EU-Fassung eines: Die Sonderregel hob den Vorsteuergewinn um 3,0 Milliarden Euro, nach der SEC-Fassung steht ein Verlust vor Steuern von 405 Millionen (Formular 6-K vom 28. Oktober 2026). Der Effekt stammt aus der Bewertung von Zinssicherungen und dreht in beide Richtungen; die aufsichtsrechtlichen Kapitalquoten werden ohnehin nach der EU-Fassung berechnet. Dazu kommen Rechtsrisiken als Dauerposten (zum 30. September 2026 noch 1,1 Milliarden Euro Rückstellungen und 851 Millionen Euro Eventualverbindlichkeiten für Zivil- und Aufsichtsverfahren) und eine Kreditvorsorge, die 2026 rechnerisch auf knapp 2 Milliarden Euro zuläuft. Zum Kurs von 30,08 Euro am 30. Oktober 2026 wird das materielle Eigenkapital mit rund dem 0,94-Fachen bezahlt; die Bewertung bestimmt die Ampelfarbe nicht. Nächster überprüfbarer Zwischenstand sind die Jahreszahlen 2026 (Formular 6-K, danach der Jahresbericht auf Formular 20-F). Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb: Die Bank ist solide und verdient wieder – aber ohne die EU-Sonderregel läge die Rendite auf das materielle Eigenkapital nach neun Monaten bei 6,2 statt 11,5 Prozent, Ziel 2028: über 13. Kein Substanzrisiko, Kapital und Liquidität sind tragfähig. Offen sind zwei operative Fragen: ob die Erträge nach beiden Rechnungen wachsen und ob die Rendite bis 2028 tatsächlich über 13 Prozent steigt. Der Verlust von 405 Millionen Euro nach der SEC-Fassung im dritten Quartal ändert die Stufe nicht, verschärft aber die Frage, auf welcher Rechnung die Ziele erreicht werden.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war kein Scanner-Treffer, sondern das Einreichungsprofil bei der US-Börsenaufsicht: Von den 1.003 jüngsten Dokumenten im EDGAR-Archiv der Bank (15.10.2024 bis 18.09.2026) sind 953 Preisnachträge auf Formular 424B2 aus dem Emissionsprogramm für strukturierte Schuldverschreibungen, im Jahr 2026 bis zum 18. September 352 von 370. Periodenberichte gab es in diesem Zeitraum 23 (zwei 20-F, 21 6-K).
- Rechnungsbasis (ausführlich im Abschnitt „Unbequeme Wahrheit Nr. 1“): Jahresreihen bis 2025 und Halbjahreszahlen 2026 nach der SEC-Fassung (IFRS des IASB); das dritte Quartal und die ersten neun Monate 2026 in beiden Fassungen (EU-Fassung aus dem Ergebnisbericht, SEC-Fassung aus dem Formular 6-K vom 28. Oktober 2026); Zielerreichung, Ertragsmarke und Bewertung je Aktie nach der EU-Fassung; aufsichtsrechtliche Kapitalquoten in beiden Dokumenten auf EU-Basis. Zahlen aus Pressemitteilungen der Bank sind deshalb nicht ohne Weiteres mit SEC-Werten vergleichbar.
- Aktienzahl und Börsenwert (Stand dieser Fassung): Laut Ergebnisbericht waren zum 30. September 2026 1.910,6 Millionen Aktien ausgegeben und 56,5 Millionen im eigenen Bestand, umlaufend also 1.854,1 Millionen; mal 30,08 Euro Xetra-Schlusskurs vom 30. Oktober 2026 ergibt das rund 55,8 Milliarden Euro (am Vortag der Quartalszahlen, 27. Oktober 2026, zu 28,875 Euro rund 53,5 Milliarden). Die vom Bericht als „Basic shares outstanding“ genannten 1.884,3 Millionen enthalten zusätzlich 30,2 Millionen unverfallbare Aktienzusagen und dienen nur als Nenner für den Buchwert je Aktie. Der Kursanker liegt auf dem letzten Handelstag vor dieser Fassung; die Kursreaktion auf die Zahlen (Xetra-Schluss 30,02 Euro am 28. Oktober 2026) ist damit eingerechnet. Für Buchwert-Vergleiche dienen 31,87 Euro materieller Buchwert je Aktie (EU-Fassung) und 31,67 Euro (SEC-Fassung), jeweils zum 30.09.2026; auf Konzernebene ergeben 55,8 Milliarden Euro Börsenwert gegen 59,7 Milliarden Euro materielles Eigenkapital (SEC-Fassung) rund das 0,93-Fache.
- Gegenprobe der ersten Fassung vom 24. September 2026: Der Zwischenbericht zum 30. Juni 2026 nennt 1.910,6 Millionen ausgegebene Aktien, 31,5 Millionen eigene Aktien und 1.879,0 Millionen umlaufende Aktien. Seither kaufte die Bank laut ihren Rückkaufmeldungen bis zum 18. September 2026 rund 18,7 Millionen weitere Aktien zurück (rund 10,3 Millionen aus dem Ende August abgeschlossenen ersten Programm, 8,36 Millionen aus dem zweiten); Aktienausgaben an Mitarbeiter sind darin nicht berücksichtigt. Rechnerisch rund 1.860 Millionen Aktien mal 33,05 Euro Xetra-Schlusskurs vom 18. September 2026 ergeben rund 61,5 Milliarden Euro — innerhalb von einem Prozent der 62,1 Milliarden Euro aus den Fundamentaldaten. Ein jüngerer Schlusskurs als der vom 18. September 2026 lag bei Fertigstellung der ersten Fassung nicht vor. Für Buchwert-Vergleiche wurden die Angaben des Zwischenberichts verwendet (35,94 Euro Buchwert und 32,22 Euro materieller Buchwert je Aktie, SEC-Fassung; EU-Fassung laut Datenanhang zum dritten Quartal 34,93 und 31,20 Euro), nicht abweichende Feed-Werte, die zusätzliches Eigenkapital außerhalb des Aktionärsanteils enthalten.
- Klassische Industrie-Kennzahlen wie Altman-Z-Score, Kurs-Umsatz-Verhältnis oder Unternehmenswert sind bei einer Bank ohne Aussagekraft und wurden deshalb gar nicht erst verwendet. Maßgeblich sind harte Kernkapitalquote, Verschuldungsquote, Liquiditätsdeckungsquote, Kosten-Ertrags-Verhältnis und die Rendite auf das materielle Eigenkapital.
- Verwechslungsgefahr: Das in dieser Analyse verwendete Kürzel DBK.DE steht für die Notierung im Xetra-Handel (ISIN DE0005140008, WKN 514000). An der New York Stock Exchange läuft dieselbe Aktie unter DB — laut Punkt 12 des Jahresberichts ausdrücklich ohne Hinterlegungsscheine. Die in der SEC-Einreichungsübersicht ebenfalls gelisteten Kürzel DGP, DGZ und DZZ gehören zu Gold-Schuldverschreibungen der Bank an der NYSE Arca, nicht zur Aktie.
Aktien-Wächter
Diese Analyse ist Stand 1. November 2026. Was sich seitdem bei DBK.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Deutsche Bank Aktiengesellschaft (DBK.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die Deutsche Bank AG aus Frankfurt am Main ist eine Universalbank mit vier Geschäftsbereichen. In den ersten neun Monaten 2026 erwirtschaftete die Investment Bank 9.476 Millionen Euro Erträge, die Private Bank 7.740 Millionen, die Corporate Bank 5.700 Millionen und das Asset Management 2.323 Millionen (Datenanhang zum Ergebnisbericht vom 28. Oktober 2026). Zum 30. September 2026 arbeiteten 89.868 Menschen (in Vollzeitkapazitäten) für den Konzern, die Bilanzsumme lag nach der SEC-Fassung bei 1.588 Milliarden Euro.
Weil sie bei der US-Börsenaufsicht SEC als ausländischer Emittent gemeldet ist. Statt eines Geschäftsberichts (10-K) reicht sie einen Jahresbericht auf Formular 20-F ein, statt Quartalsberichten (10-Q) Zwischenberichte auf Formular 6-K. Ihre Kennung lautet CIK 0001159508. Der jüngste Jahresbericht stammt vom 12. März 2026, der jüngste bei der SEC eingereichte Bericht ist der Ergebnisbericht zum 30. September 2026 (Formular 6-K vom 28. Oktober 2026), den die Bank am selben Tag zuvor in der EU-Fassung auf ihrer eigenen Website veröffentlicht hatte.
Nein. Das Deckblatt des Jahresberichts führt unter den registrierten Wertpapieren „Ordinary shares, no par value“ mit dem Handelssymbol DB an der New York Stock Exchange, und Punkt 12 stellt ausdrücklich fest, dass die Stammaktien nicht durch American Depositary Receipts verbrieft sind. An der NYSE notiert also dieselbe Aktie wie im Xetra-Handel unter DBK. Die Kürzel DGP, DGZ und DZZ gehören dagegen zu Gold-Schuldverschreibungen der Bank.
Nach der EU-Fassung, an der die Bank ihre Ziele misst, stiegen die Erträge um 4 Prozent auf 8.335 Millionen Euro und der Gewinn vor Steuern um 8 Prozent auf 2.631 Millionen; den Gewinn nach Steuern von 1.852 Millionen nennt die Bank einen Rekord für ein drittes Quartal. Die Rendite auf das materielle Eigenkapital lag bei 10,6 Prozent, nach neun Monaten bei 11,5 Prozent; das Kosten-Ertrags-Verhältnis bei 62,4 Prozent. Ohne die EU-Sonderregel, die den Vorsteuergewinn um 3,0 Milliarden Euro erhöhte, steht im SEC-Bericht ein Verlust vor Steuern von 405 Millionen Euro bei Erträgen von 5.299 Millionen (Formular 6-K vom 28. Oktober 2026).
Weil zwei zulässige Rechnungsbasen nebeneinander stehen. Für Europa rechnet die Bank nach den IFRS in der EU-Fassung mit einer Sonderregel zur Absicherungsbilanzierung, für die SEC ohne diese Sonderregel. Im zweiten Quartal 2026 lag der Vorsteuergewinn nach der EU-Fassung um 688 Millionen Euro niedriger, im dritten Quartal 2026 um 3,0 Milliarden Euro höher. Die Bank schreibt selbst, dass sie ihre Ziele nicht an den SEC-Zahlen misst.
Die Deutsche Bank bot 2010 für Postbank-Aktien 25 Euro je Stück; rund 48,2 Millionen Aktien wurden angedient. Kläger hielten 57,25 Euro für angemessen. Nachdem das Oberlandesgericht Köln im April 2024 andeutete, es könnte diese Ansprüche für begründet halten, stellte die Bank im zweiten Quartal 2024 1,3 Milliarden Euro zurück. Inzwischen sind 90 Prozent der Ansprüche nach Wert verglichen; zum 31. Dezember 2025 waren 112 Millionen Euro Restansprüche vollständig zurückgestellt.
Ja, und sie steigt deutlich. Für das Geschäftsjahr 2023 wurden 0,45 Euro je Aktie ausgeschüttet, für 2024 0,68 Euro, für 2025 nach der Hauptversammlung vom 28. Mai 2026 1,00 Euro je Aktie — insgesamt rund 1,9 Milliarden Euro. Dazu kommen Aktienrückkäufe: ein Programm über 1 Milliarde Euro vom 26. Februar bis 21. August 2026 — das ist die Ausschüttung für 2025 — und ein zweites über 500 Millionen Euro vom 25. August bis 25. September 2026 (15,1 Millionen Aktien), das bereits zur Zielquote von 60 Prozent ab dem Geschäftsjahr 2026 zählt.
Nach den Kapitalkennzahlen komfortabel. Zum 30. September 2026 lag die harte Kernkapitalquote bei 14,0 Prozent (51.276 Millionen Euro hartes Kernkapital gegen 365 Milliarden Euro risikogewichtete Aktiva), die Verschuldungsquote bei 4,4 Prozent und die Liquiditätsdeckungsquote im dritten Quartal bei 143 Prozent — 72,7 Milliarden Euro über der Mindestanforderung. Die Vorsorge für ausfallende Kredite stieg nach neun Monaten allerdings um 13 Prozent auf 1.479 Millionen Euro.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.