IsoEnergy wirbt mit dem höchstgradigen Uran der Welt — und hat keinen Dollar Umsatz
Nach eigener Angabe besitzt IsoEnergy im kanadischen Athabasca-Becken die höchstgradige angezeigte Uranressource der Welt: 48,6 Millionen Pfund bei 34,5 Prozent Gehalt. In den Berichten an die US-Börsenaufsicht SEC stehen daneben null Umsatz, keine Reserve und 46 Prozent mehr Aktien seit Ende 2024 — und die US-Minen, mit denen sich das Unternehmen im Februar 2026 noch als baldigen Produzenten beschrieb, stecken seit August in einer neuen Firma, an der es nur ein Drittel hält. Ein Rekord im Boden ist eine geologische Tatsache; ob daraus ein Geschäft wird, steht in den Fußnoten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 23. September 2026
- Schlusskurs
- 13,80 C$ -3,60 %
- Marktkapitalisierung
- 0,9 Mrd. C$
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 10,60 C$ bis 18,10 C$ · Letzter Kurs: 13,80 C$ (Stand: 23. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die bei Rohstoffaktien zuverlässig zuschlägt: die Superlativ-Falle. Sie funktioniert so: Ein Unternehmen besitzt irgendetwas, das nachweislich Weltrekord ist — der größte Fund, der reinste Gehalt, die tiefste Bohrung —, und im Kopf des Lesers wird daraus automatisch ein Geschäft. Bei IsoEnergy Ltd. (TSX: ISO, NYSE American: ISOU) lautet der Superlativ: die Lagerstätte Hurricane im kanadischen Athabasca-Becken enthält nach Unternehmensangabe die weltweit höchstgradige veröffentlichte angezeigte Uranressource — 48,6 Millionen Pfund Uranoxid mit einem Durchschnittsgehalt von 34,5 Prozent, enthalten in gerade einmal 63.800 Tonnen Gestein. Zum Vergleich: Die Mine Tony M in Utah, die IsoEnergy bis August 2026 selbst gehörte, kommt laut Jahresbericht auf 0,28 Prozent. Hier besteht gut ein Drittel des Gesteins aus Uranoxid.
Und jetzt der Satz, der in derselben Berichtsreihe steht: Das Unternehmen hat keinen Umsatz, keine Mineralreserven und keinen Produktionsbeschluss. Genau dieses Spannungsfeld — Weltrekord im Boden gegen null Erlöse in der Gewinn- und Verlustrechnung — zieht sich durch diese Analyse. Wir lesen dafür nicht die Bohrmeldungen, sondern die Pflichtberichte, die IsoEnergy bei der US-Börsenaufsicht SEC einreicht: den Jahresbericht (Form 40-F) für 2025 und die Zwischenberichte (Form 6-K) bis einschließlich 8. September 2026. Was du daraus machst, entscheidest du am Ende selbst.
Was IsoEnergy eigentlich macht
IsoEnergy ist ein Explorations- und Entwicklungsunternehmen — übersetzt in ein Alltagsbild: eine Firma, die Löcher in den Boden bohrt, um zu beweisen, dass dort etwas Wertvolles liegt, und die dieses Etwas bis heute nicht verkauft. Gegründet 2016 als Tochter des Uranentwicklers NexGen Energy, sitzt das Unternehmen in Toronto, besteht nach dem Recht der Provinz Ontario und beschäftigte am 26. Februar 2026 ganze 24 Menschen plus 18 Vertragskräfte. Geführt wird es von Philip Williams als CEO, Finanzchef ist Graham du Preez.
Das Portfolio hat drei Standbeine. Kanada: das Projekt Larocque East im Athabasca-Becken mit der Lagerstätte Hurricane — 48,6 Millionen Pfund Uranoxid „angezeigt“ bei 34,5 Prozent Gehalt, dazu 2,7 Millionen Pfund „abgeleitet“ bei 2,2 Prozent; die Lagerstätte liegt etwa 40 Kilometer nordwestlich der Aufbereitungsanlage McClean Lake. Stichtag dieser Ressourcenschätzung ist allerdings der 8. Juli 2022 — die Bohrungen der Jahre danach sind darin noch nicht enthalten. Dazu kommt eine 50-Prozent-Beteiligung an einem Gemeinschaftsunternehmen mit Purepoint Uranium. USA: bis August 2026 ein Bündel genehmigter, früher fördernder Minen in Utah — dazu gleich ein eigenes Kapitel — sowie das Projekt Coles Hill in Virginia. Australien: seit dem 25. Juni 2026 das Projekt Wiluna in Westaustralien, übernommen mit der Gesellschaft Toro Energy; dort wird eine historische Schätzung von 69,1 Millionen Pfund Uranoxid geführt, die das Unternehmen selbst ausdrücklich nicht als aktuelle Mineralressource behandelt.
Zwei Fachbegriffe, die man hier auseinanderhalten muss, weil daran der ganze Unterschied zwischen Geologie und Geschäft hängt. Eine Mineralressource ist eine begründete Schätzung, wie viel Rohstoff im Boden liegt. Eine Mineralreserve ist der Teil davon, für den jemand nachgerechnet hat, dass er sich zu heutigen Kosten und Preisen wirtschaftlich fördern lässt. IsoEnergy hat Ressourcen. Reserven hat das Unternehmen nach eigener Angabe keine — und ohne Reserve gibt es keinen belastbaren Plan, der sagt, wann aus 48,6 Millionen Pfund im Boden Geld auf dem Konto wird.
Die Firmengeschichte für Anleger
-
2016
Gründung als NexGen-Tochter
IsoEnergy entsteht am 2. Februar 2016 als Tochtergesellschaft von NexGen Energy, um deren Explorationsprojekte zu übernehmen — die Wurzel des bis heute bestehenden Großaktionärs.
-
2025
Aktienzusammenlegung 1:4 und US-Notierung
Am 20. März 2025 werden vier Aktien zu einer zusammengelegt, am 5. Mai 2025 startet der Handel an der NYSE American. Für Altaktionäre änderte sich der Wert nicht, nur die Stückzahl.
-
2026
Basisprospekt über 250 Millionen und Kapitalrunde
Am 13. Januar 2026 folgt der Rahmen für Emissionen über 250 Mio. CAD, am 27. Januar eine Platzierung über 57,5 Mio. zu 15,00 CAD plus 25,0 Mio. an NexGen — Wachstum, bezahlt mit Anteilen.
-
2026
Übernahme von Toro Energy
Am 25. Juni 2026 wird Toro Energy gegen 4,4 Mio. eigene Aktien übernommen; damit kommt das australische Projekt Wiluna hinzu — und auch der Großaktionär NexGen wird dabei verwässert.
-
2026
US-Minen gehen in DISA Uranium
Am 19. August 2026 gibt IsoEnergy alle fünf Utah-Projekte an die neue DISA Uranium Corporation ab und hält dort rund 33 Prozent — aus eigenen Minen wird eine Beteiligung ohne Börsenkurs.
-
2026
Sommerbohrprogramm abgeschlossen
Am 8. September 2026 meldet das Unternehmen 10.159 Bohrmeter in 26 Löchern und die bisher stärkste Radioaktivität am Hurricane-Südtrend; die Laborergebnisse stehen noch aus.
Wie die Aktie auf unseren Tisch kam
Ohne Scanner-Treffer, dafür über ein Aufmerksamkeitssignal: IsoEnergy tauchte im Spätsommer 2026 unter dem US-Kürzel ISOU in der Hot-Liste der meistdiskutierten Werte im Anlegerforum wallstreet-online auf — dort, wo deutsche Privatanleger gerade am lautesten über eine Aktie reden. Gesprächsstoff hatte das Unternehmen selbst geliefert: am 4. August 2026 die Ankündigung, die US-Minen in eine neue Gesellschaft einzubringen, am 19. August deren Vollzug und am 8. September die Meldung zum Abschluss des Sommerbohrprogramms. Solche Aufmerksamkeitsspitzen sind für uns kein Kaufargument, sondern eine Frage: Was genau bewegt hier gerade die Gemüter — und hält es dem Blick in die Originalberichte stand?
Der Uransektor liefert derzeit den Rahmen: Nachfrage aus dem Ausbau der Kernkraft, politische Rückendeckung für heimische Lieferketten in den USA, dazu eine Reihe von Übernahmen unter kleineren Explorern. IsoEnergy ist in diesem Umfeld ein besonders reiner Fall, weil hier nichts vom Tagesgeschäft ablenkt — es gibt kein Tagesgeschäft. Wer wissen will, wie ein Unternehmen ohne Erlöse bewertet wird, findet hier ein Lehrstück. Dasselbe Muster haben wir in unserer Analyse zu Oklo gesehen, dem Entwickler kleiner Kernreaktoren mit prall gefüllter Kasse und ohne zahlenden Kunden. Und wie ein Bergbaukonzern aussieht, der die andere Seite dieser Reise hinter sich hat — mit Minen, Umsatz und Dividende —, zeigt unsere Analyse zu Barrick Mining.
Der Kuchen wächst, dein Stück schrumpft: die Zahlen über die Jahre
Fangen wir mit dem an, was wirklich beeindruckt, denn das gibt es. IsoEnergy hat in einem schwierigen Umfeld Geld eingesammelt wie ein Großer: Die Bilanzsumme wuchs von 340,8 Millionen kanadischen Dollar (31.12.2024) über 417,0 Millionen (31.12.2025) auf 562,5 Millionen zum 30. Juni 2026. Das Eigenkapital stieg im selben Zeitraum von 303,2 auf 542,2 Millionen. Die Schulden sind fast vernachlässigbar: 20,3 Millionen Gesamtverbindlichkeiten zum 30. Juni 2026, darin 6,0 Millionen für eine Wandelanleihe über 4 Millionen US-Dollar. Und die Kasse ist voll: 122,9 Millionen kanadische Dollar Zahlungsmittel plus 43,0 Millionen an Wertpapieren anderer Bergbaugesellschaften.
Der zweite beeindruckende Punkt: Das Unternehmen hat seit Mitte 2024 konsequent Portfolio umgebaut, statt nur zu bohren. Es verkaufte im Juli 2024 die Argentinien-Projekte, 2025 das Grundstück Mountain Lake und ein Bündel Förderabgaben-Rechte — jeweils überwiegend gegen Aktien der Käufer. Genau diese Verkäufe sind der Grund, warum die Ergebnisrechnung so unruhig aussieht: 2025 stand unter dem Strich ein Verlust von nur 1,1 Millionen kanadischen Dollar, obwohl die Verwaltungskosten bei 19,4 Millionen lagen — weil Veräußerungsgewinne und Zinserträge fast alles ausglichen. Im Vorjahr 2024 hatte derselbe Konzern 42,1 Millionen Verlust ausgewiesen, darin 40,0 Millionen aus Abgängen und Wertberichtigungen — vor allem aus der Einbringung von Grundstücken in das Gemeinschaftsunternehmen mit Purepoint. Im ersten Halbjahr 2026 waren es 8,2 Millionen Verlust, trotz 4,5 Millionen Veräußerungsgewinn.
Wie stark die Ergebnisrechnung an solchen Einmaleffekten hängt, zeigt der Blick auf die Details. In den 1,1 Millionen Verlust des Jahres 2025 stecken 13,44 Millionen kanadische Dollar Gewinn aus dem Verkauf des Grundstücks Mountain Lake und einiger Förderabgaben-Rechte; ohne diese Verkäufe hätte rechnerisch ein Fehlbetrag von rund 14,6 Millionen gestanden (eigene Rechnung, ohne Steuereffekte). Allein das erste Quartal 2025 mit 5,11 Millionen Gewinn enthielt 10,37 Millionen aus dem Mountain-Lake-Verkauf. Bezahlt wurden diese Verkäufe meist nicht in bar, sondern in Aktien kleinerer Rohstofffirmen — und deren Kurse schwanken: Im ersten Halbjahr 2026 verlor das Beteiligungsdepot 15,9 Millionen an Marktwert, gebucht am Ergebnis vorbei im sonstigen Ergebnis. Gleichzeitig steigen die laufenden Kosten: Im zweiten Quartal 2026 kletterten die Verwaltungskosten um 86 Prozent auf 7,34 Millionen, die Ausgaben für Investor Relations vervierfachten sich von 0,30 auf 1,20 Millionen — laut Zwischenbericht vor allem für Marketing in den USA, Europa und Asien sowie eine Anlegertour zur Mine Tony M. Positiv bleibt: Der Abschlussprüfer KPMG hat den Jahresabschluss 2025 testiert, ohne auf eine wesentliche Unsicherheit über die Fortführung des Unternehmens hinzuweisen.
Und nun die Zahl, die man bei Explorern immer zuerst anschauen sollte — die Aktienzahl:
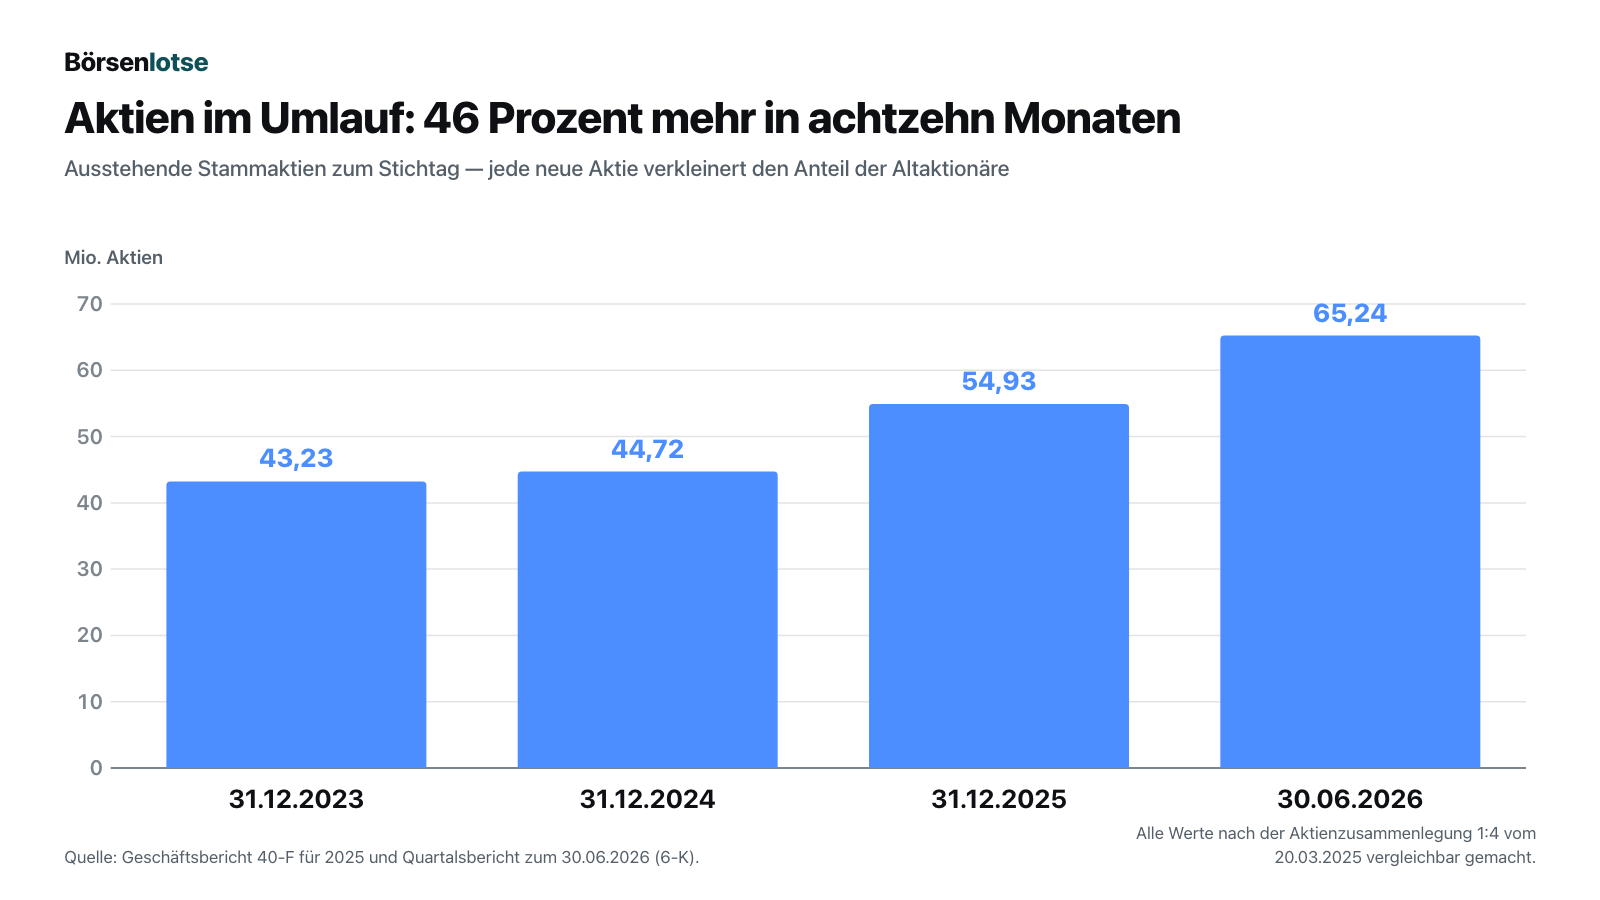
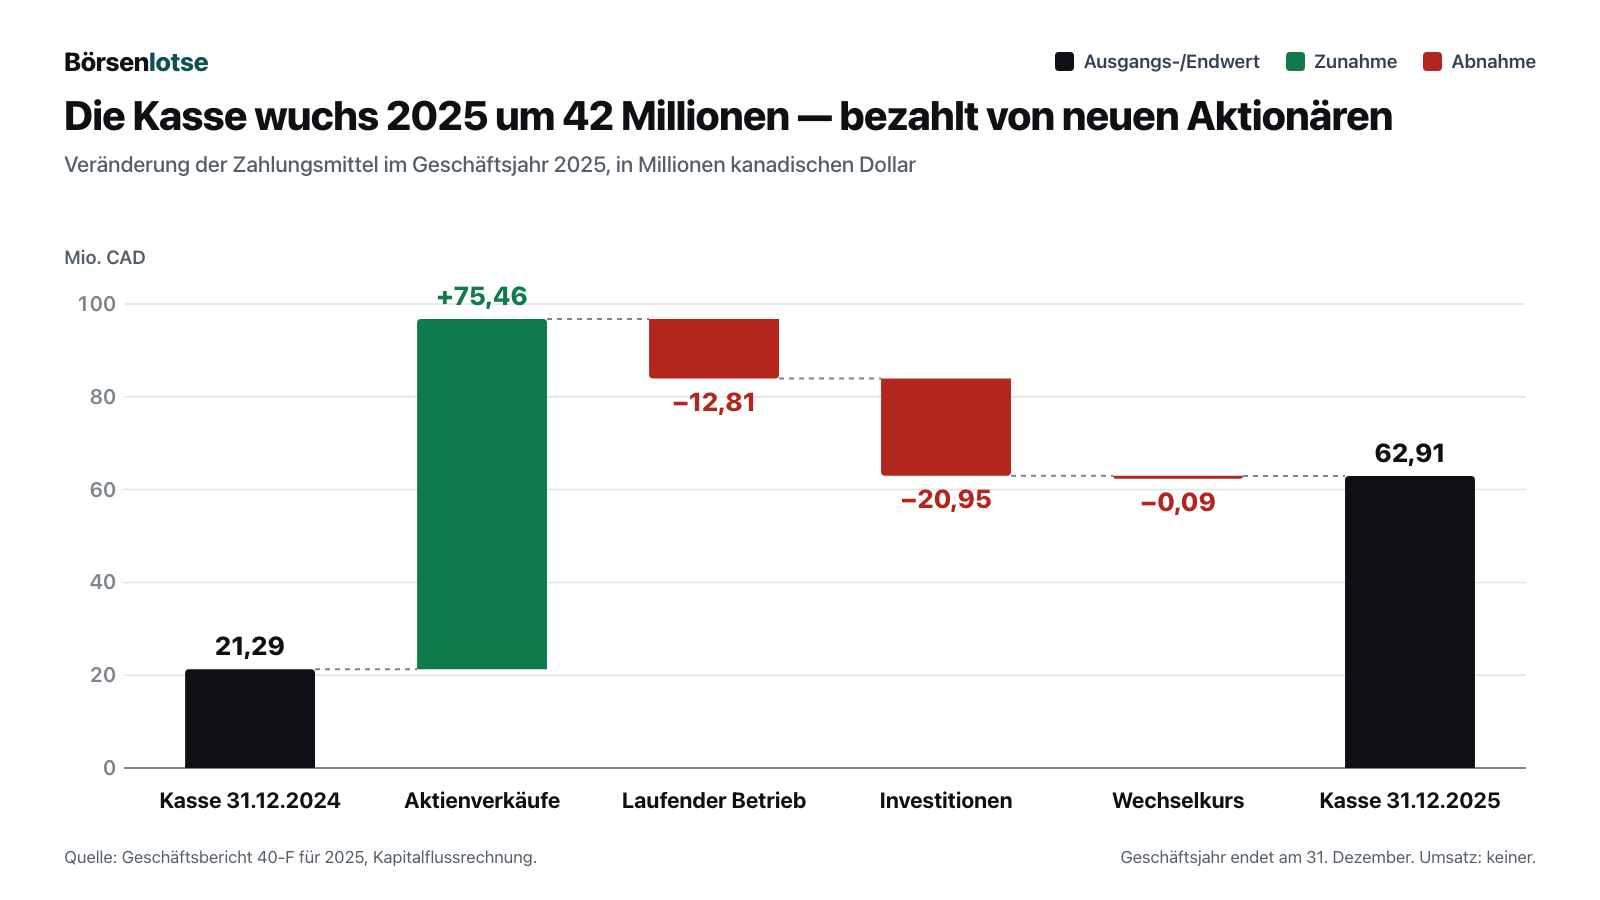
Verwässerung heißt in Alltagssprache: Dein Stück vom Kuchen wird kleiner, auch wenn der Kuchen wächst. Wer Anfang 2024 ein Prozent von IsoEnergy besaß und nie nachgekauft hat, besitzt heute rund 0,66 Prozent. Dafür ist der Kuchen größer geworden — mehr Projekte, mehr Kasse. Ob das ein guter Tausch war, entscheidet sich erst, wenn aus den Projekten Einnahmen werden. Die zweite Grafik zeigt, woher die Kasse tatsächlich kommt:
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Kein Umsatz, keine Reserven, kein Produktionsbeschluss
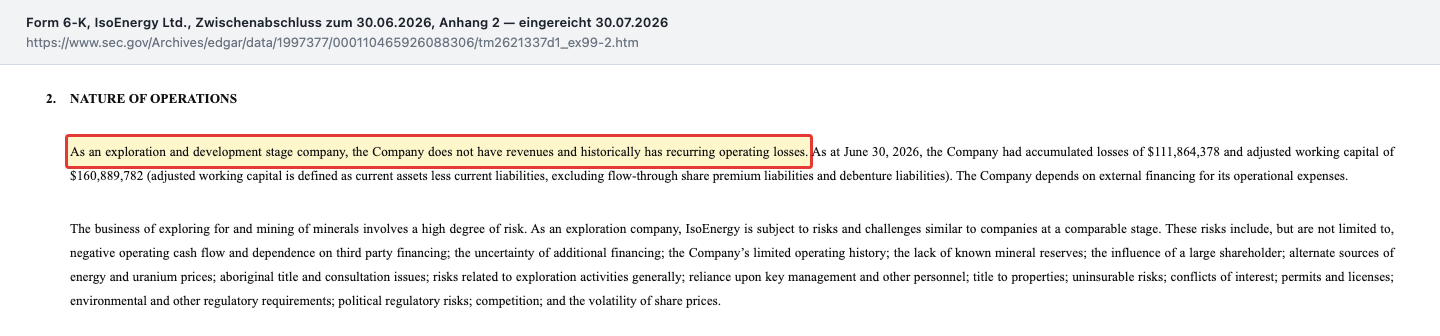
Der Zwischenabschluss zum 30. Juni 2026 beginnt den Abschnitt über die Art der Geschäftstätigkeit mit einem Satz, der jede Kursfantasie sortiert:
„As an exploration and development stage company, the Company does not have revenues and historically has recurring operating losses. […] The Company depends on external financing for its operational expenses.“
Übersetzung: „Als Unternehmen in der Explorations- und Entwicklungsphase hat die Gesellschaft keine Erlöse und wies historisch wiederkehrende operative Verluste aus. […] Die Gesellschaft ist für ihre laufenden Ausgaben auf externe Finanzierung angewiesen.“
— IsoEnergy Ltd., Form 6-K vom 30.07.2026, Zwischenabschluss zum 30.06.2026, Anhang 2
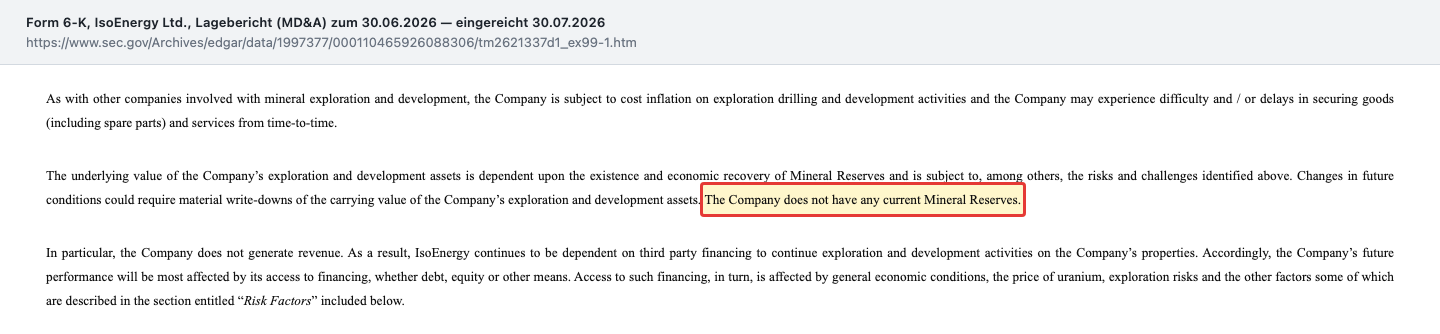
Im Lagebericht desselben Tages steht der zweite Teil des Befunds, und der ist für die Bewertung mindestens genauso wichtig:
„The Company does not have any current Mineral Reserves.“
Übersetzung: „Die Gesellschaft verfügt über keinerlei aktuelle Mineralreserven.“
— IsoEnergy Ltd., Form 6-K vom 30.07.2026, Lagebericht zum 30.06.2026
Was heißt das praktisch? Eine angezeigte Ressource ist eine geologische Aussage, keine wirtschaftliche. Für die Mine Tony M in Utah hat IsoEnergy 2026 immerhin einen ersten Schritt in diese Richtung gemacht: eine Probeförderung abgeschlossen und eine vorläufige wirtschaftliche Bewertung begonnen, die laut Lagebericht zunächst einen Anreiz-Uranpreis für eine mögliche Produktion ermitteln soll (im Original: „an incentive uranium price for potential production“). Man beachte die Richtung dieses Satzes: Nicht der Plan steht fest und der Preis ist die Folge, sondern der Preis muss erst hoch genug sein, damit ein Plan Sinn ergibt.
Unbequeme Wahrheit Nr. 2: Jede Bohrung wird von neuen Aktionären bezahlt
2025 nahm IsoEnergy 77,5 Millionen kanadische Dollar aus Aktienausgaben ein — in drei Platzierungen: Am 28. Februar 2025 wurden 1.333.825 sogenannte Flow-Through-Aktien zu 15,00 kanadischen Dollar platziert (20,0 Millionen); am selben Tag zeichnete der Großaktionär NexGen 625.000 gewöhnliche Aktien zu 10,00 kanadischen Dollar (6,3 Millionen), um seinen Anteil zu halten; am 24. Juni 2025 folgten 5.121.500 Aktien zu 10,00 kanadischen Dollar (51,2 Millionen). Flow-Through-Aktien sind ein kanadisches Steuerinstrument: Der Käufer zahlt einen Aufschlag auf den Börsenkurs und bekommt dafür die Explorationskosten steuerlich zugerechnet, die das Unternehmen mit dem Geld auslöst — im Gegenzug muss die Firma den Betrag tatsächlich in Kanada verbohren, im Fall der Februar-Runde 2025 bis zum 31. Dezember 2026. Am 27. Januar 2026 folgte die nächste Runde: 3.833.410 Aktien zu 15,00 kanadischen Dollar (57,5 Millionen), begleitet von einer Privatplatzierung über 1.666.667 Aktien an den Großaktionär NexGen (25,0 Millionen).
Dazu kommen die Instrumente, die noch nicht ausgeübt sind: 5.531.283 Aktienoptionen mit durchschnittlichem Ausübungspreis von 13,40 kanadischen Dollar und 145.833 Aktienzusagen zum 30. Juni 2026 — zusammen rund 8,7 Prozent der ausstehenden Aktien, die im Erfolgsfall zusätzlich entstehen. Und der Rahmen für künftige Runden steht bereits: ein Basisprospekt über 250 Millionen kanadische Dollar (eingereicht 13. Januar 2026, Laufzeit 25 Monate) sowie ein Marktplatzierungsprogramm über 50 Millionen kanadische Dollar, das bis zum 29. Februar 2028 läuft und dem Unternehmen erlaubt, jederzeit Aktien direkt über die Börse zu verkaufen.
Fairerweise: Genau so funktioniert Exploration. Niemand bohrt aus dem laufenden Cashflow, wenn es keinen gibt. Die Frage ist nicht ob verwässert wird, sondern zu welchem Kurs — und hier liegt ein konkreter Hinweis in den Zahlen: Die normalen Aktien gingen im Februar und im Juni 2025 zu je 10,00 kanadischen Dollar weg, im Januar 2026 dann zu 15,00. Die 15,00 der Flow-Through-Aktien vom Februar 2025 taugen dagegen nicht als Vergleich: In diesem Preis steckt der Steueraufschlag, denn am selben Tag zahlte NexGen für gewöhnliche Aktien 10,00. Je höher der Kurs bei einer Runde, desto weniger neue Aktien braucht das Unternehmen für denselben Betrag — deshalb ist der Aktienkurs bei einem Explorer nicht nur Bewertung, sondern auch Finanzierungsbedingung.
Unbequeme Wahrheit Nr. 3: NexGen sitzt mit gut einem Viertel am Tisch
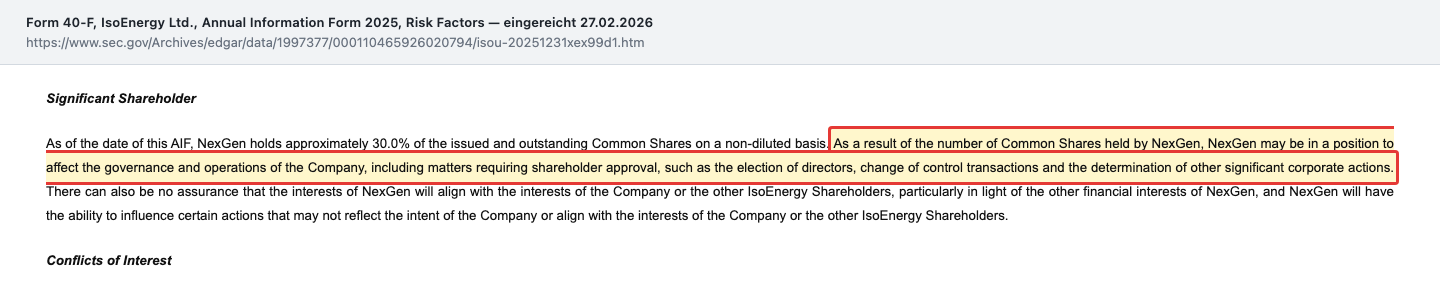
IsoEnergy entstand 2016 als Tochter von NexGen Energy, und NexGen ist bis heute größter Einzelaktionär: 30,0 Prozent laut Jahresbericht vom 26. Februar 2026, 27,8 Prozent laut Zwischenbericht zum 30. Juni 2026. Der Jahresbericht führt das als eigenen Risikofaktor:
„As a result of the number of Common Shares held by NexGen, NexGen may be in a position to affect the governance and operations of the Company, including matters requiring shareholder approval, such as the election of directors, change of control transactions and the determination of other significant corporate actions.“
Übersetzung: „Aufgrund der Zahl der von NexGen gehaltenen Stammaktien kann NexGen in der Lage sein, die Unternehmensführung und den Geschäftsbetrieb der Gesellschaft zu beeinflussen, einschließlich zustimmungspflichtiger Angelegenheiten wie der Wahl der Direktoren, Kontrollwechsel-Transaktionen und der Festlegung anderer wesentlicher Unternehmensmaßnahmen.“
— IsoEnergy Ltd., Form 40-F 2025, Annual Information Form, Risikofaktor „Significant Shareholder“
Dazu kommt, dass sich die Verwaltungsräte beider Gesellschaften personell überschneiden: Stellvertretender Vorsitzender bei IsoEnergy ist Leigh Curyer, Gründer und Vorstandschef von NexGen; Direktor Christopher McFadden ist Vorsitzender des NexGen-Verwaltungsrats; und der Vorsitzende des IsoEnergy-Verwaltungsrats, Richard Patricio, sitzt seinerseits im Verwaltungsrat von NexGen. Der Zwischenabschluss führt NexGen deshalb ausdrücklich als nahestehende Partei. Der zweitgrößte gemeldete Aktionär ist ein Finanzinvestor: Van Eck Associates meldete am 14. August 2026 per Schwellenmeldung (Schedule 13G) 4.566.386 Aktien oder 7,5 Prozent zum 30. Juni 2026, davon 3.504.991 im börsengehandelten VanEck-Fonds für Uran und Kernkraft. Für Kleinanleger hat das zwei Seiten: Ein großer, sachkundiger Ankeraktionär, der bei jeder Kapitalrunde mitzeichnet, stabilisiert die Finanzierung. Gleichzeitig entscheidet bei jeder Abstimmung faktisch ein Aktionär mit, dessen eigene Interessen im selben Rohstoff liegen.
Unbequeme Wahrheit Nr. 4: Ein Teil des Portfolios darf gar nicht abgebaut werden
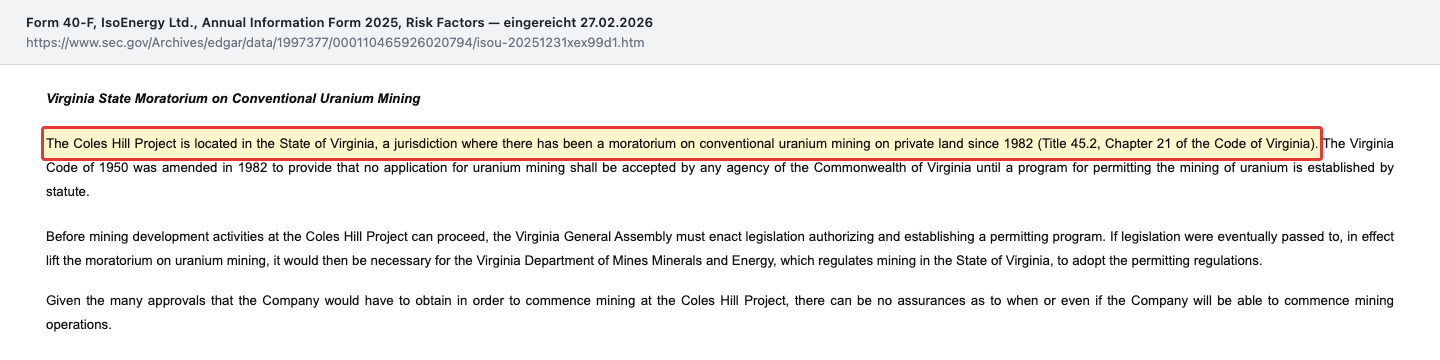
Das Projekt Coles Hill liegt im US-Bundesstaat Virginia. Dort gilt seit 1982 ein gesetzliches Verbot des konventionellen Uranabbaus auf privatem Grund:
„The Coles Hill Project is located in the State of Virginia, a jurisdiction where there has been a moratorium on conventional uranium mining on private land since 1982 […]. Before mining development activities at the Coles Hill Project can proceed, the Virginia General Assembly must enact legislation authorizing and establishing a permitting program.“
Übersetzung: „Das Projekt Coles Hill liegt im Bundesstaat Virginia, einem Rechtsgebiet, in dem seit 1982 ein Moratorium für konventionellen Uranabbau auf privatem Land besteht […]. Bevor Abbau- und Entwicklungstätigkeiten am Projekt Coles Hill fortschreiten können, muss die Generalversammlung von Virginia ein Gesetz erlassen, das ein Genehmigungsverfahren einführt.“
— IsoEnergy Ltd., Form 40-F 2025, Annual Information Form, Risikofaktor „Virginia State Moratorium on Conventional Uranium Mining“
Derselbe Bericht nennt ein zweites Verbot: In Queensland, wo mehrere der australischen Projekte liegen, vergibt die Landesregierung seit 2014 grundsätzlich keine Abbaulizenzen für Uran und erlaubt auch keine Verarbeitung im Bundesstaat; die seit Oktober 2024 amtierende neue Regierung hat diese Linie bislang nicht geändert. Zwei Rechtsgebiete, in denen das Unternehmen Projekte hält, lassen den Abbau also unabhängig von Geologie und Uranpreis nicht zu. Das macht die Projekte nicht wertlos — aber ihr Wert hängt an politischen Entscheidungen, nicht an Bohrergebnissen.
Der Umbau vom 19. August 2026: Das US-Geschäft steckt jetzt in einer Beteiligung
Bis in den Sommer 2026 hinein warb IsoEnergy mit einem zweiten Bein: einem Bündel genehmigter, früher fördernder Minen in Utah — Tony M, Daneros, Rim, dazu die Projekte Sage Plain und Flatiron — mit Lohnverarbeitungsverträgen bei Energy Fuels. Der Jahresbericht vom Februar 2026 stellt das gleich in den ersten Satz der Geschäftsbeschreibung:
„IsoEnergy is a globally diversified uranium company with near-term production, development and exploration projects in top-tier jurisdictions, anchored by the world’s highest grade indicated uranium resource located in Canada’s Athabasca Basin and fully-permitted, conventional uranium mines in the U.S. ready for restart.“
Übersetzung: „IsoEnergy ist ein global diversifiziertes Uranunternehmen mit Projekten in kurzfristiger Produktion, Entwicklung und Exploration in erstklassigen Rechtsräumen, verankert durch die höchstgradige angezeigte Uranressource der Welt im kanadischen Athabasca-Becken und vollständig genehmigte, konventionelle Uranminen in den USA, die zum Wiederanfahren bereitstehen.“
— IsoEnergy Ltd., Form 40-F 2025, Annual Information Form, Abschnitt „Overview of the Business“
Noch der Lagebericht zum 30. Juni 2026, veröffentlicht am 30. Juli, schreibt, diese Minen stünden bereit für einen möglichen Neustart und positionierten IsoEnergy als Uranproduzenten in Reichweite (im Original: „positioning IsoEnergy as a near-term uranium producer“).
Am 4. August 2026 kündigte das Unternehmen an, genau dieses Portfolio abzugeben, und am 19. August 2026 war der Tausch vollzogen: Sämtliche Utah-Minen gingen in die neu gegründete DISA Uranium Corporation ein, im Gegenzug erhielt IsoEnergy 1.677.350 Aktien dieser Gesellschaft. Parallel sammelte DISA Uranium 105 Millionen US-Dollar von Investoren ein, darunter Tembo Capital, BHP Ventures und Halliburton Labs; IsoEnergy selbst zeichnete davon 33 Millionen US-Dollar. Ergebnis laut Meldung: rund 33 Prozent an DISA Uranium auf voll verwässerter Basis, größter Einzelaktionär, zwei Sitze im siebenköpfigen Verwaltungsrat. Das Unternehmen selbst bezifferte den rechnerischen Eigenkapitalwert der neuen Gesellschaft auf Basis der Finanzierungszusagen mit rund 505 Millionen US-Dollar.
Für Aktionäre verschiebt das die Perspektive in zwei Richtungen. Positiv: Die Utah-Minen bekommen Kapital und eine Technologie an die Seite — DISA bringt ein Aufbereitungsverfahren namens HPSA mit (High-Pressure Slurry Ablation, ein Hochdruckverfahren, das uranhaltiges Material vor der Verarbeitung aufwerten und die Abfallmengen verringern soll — laut Meldung mit dem Potenzial, die Betriebskosten deutlich zu senken) sowie die nach eigener Angabe einzige US-Lizenz zur Rückgewinnung von Uran aus Altlasten mehrerer verlassener Minen ein. Nüchtern betrachtet gilt aber auch: Was vorher eigene Mine war, ist jetzt ein Minderheitsanteil an einer nicht börsennotierten Gesellschaft — ohne täglichen Kurs, ohne Kontrolle, und der Weg zur Produktion führt nun über die Entscheidungen einer anderen Geschäftsführung. Wie dieser Tausch in der Bilanz abgebildet wird, ist zum Zeitpunkt dieser Analyse noch in keinem Bericht zu sehen; zum 30. Juni 2026 standen die US-Vermögenswerte — Utah und das nicht eingebrachte Coles Hill zusammen — mit 167,9 Millionen kanadischen Dollar in den Büchern, rund 30 Prozent der Bilanzsumme.
Und die Wende hat Bargeld gekostet. Die 33 Millionen US-Dollar entsprechen zum Kurs vom 30. Juni 2026 (1,4201 kanadische Dollar je US-Dollar) rund 47 Millionen kanadischen Dollar — rund 40 Prozent der 117,3 Millionen Kasse, die der Lagebericht für den 29. Juli 2026 nannte. Der Satz desselben Lageberichts, alle geplanten Programme seien bis zum 31. Dezember 2026 „fully funded“, wurde vor dieser Auszahlung geschrieben. Wie viel Kasse danach tatsächlich übrig ist, zeigt erst der Zwischenbericht zum 30. September 2026.
Bewertung: Was der Markt für Pfunde im Boden zahlt
Bei einem Unternehmen ohne Umsatz und ohne Gewinn gibt es weder ein Kurs-Gewinn-Verhältnis noch ein Kurs-Umsatz-Verhältnis — beide Kennzahlen hätten eine Null im Nenner. Was bleibt, sind drei Größenordnungen, alle mit Stichtag.
Erstens der Börsenwert. Laut Fundamentaldaten schloss die Aktie am 23. September 2026 in Toronto bei 13,80 kanadischen Dollar; bei 65.256.428 ausstehenden Aktien (Stand des Lageberichts vom 29. Juli 2026) ergibt das einen Börsenwert von rund 900 Millionen kanadischen Dollar. Die Gegenprobe gegen einen im Filing dokumentierten Kurs hält: Der Zwischenabschluss setzt zum 30. Juni 2026 einen Aktienkurs von 14,14 kanadischen Dollar an, das ergäbe rund 923 Millionen — gut 2 Prozent mehr. Die 52-Wochen-Spanne der Aktie reichte bis zu diesem Datenstand von 10,60 bis 18,10 kanadischen Dollar.
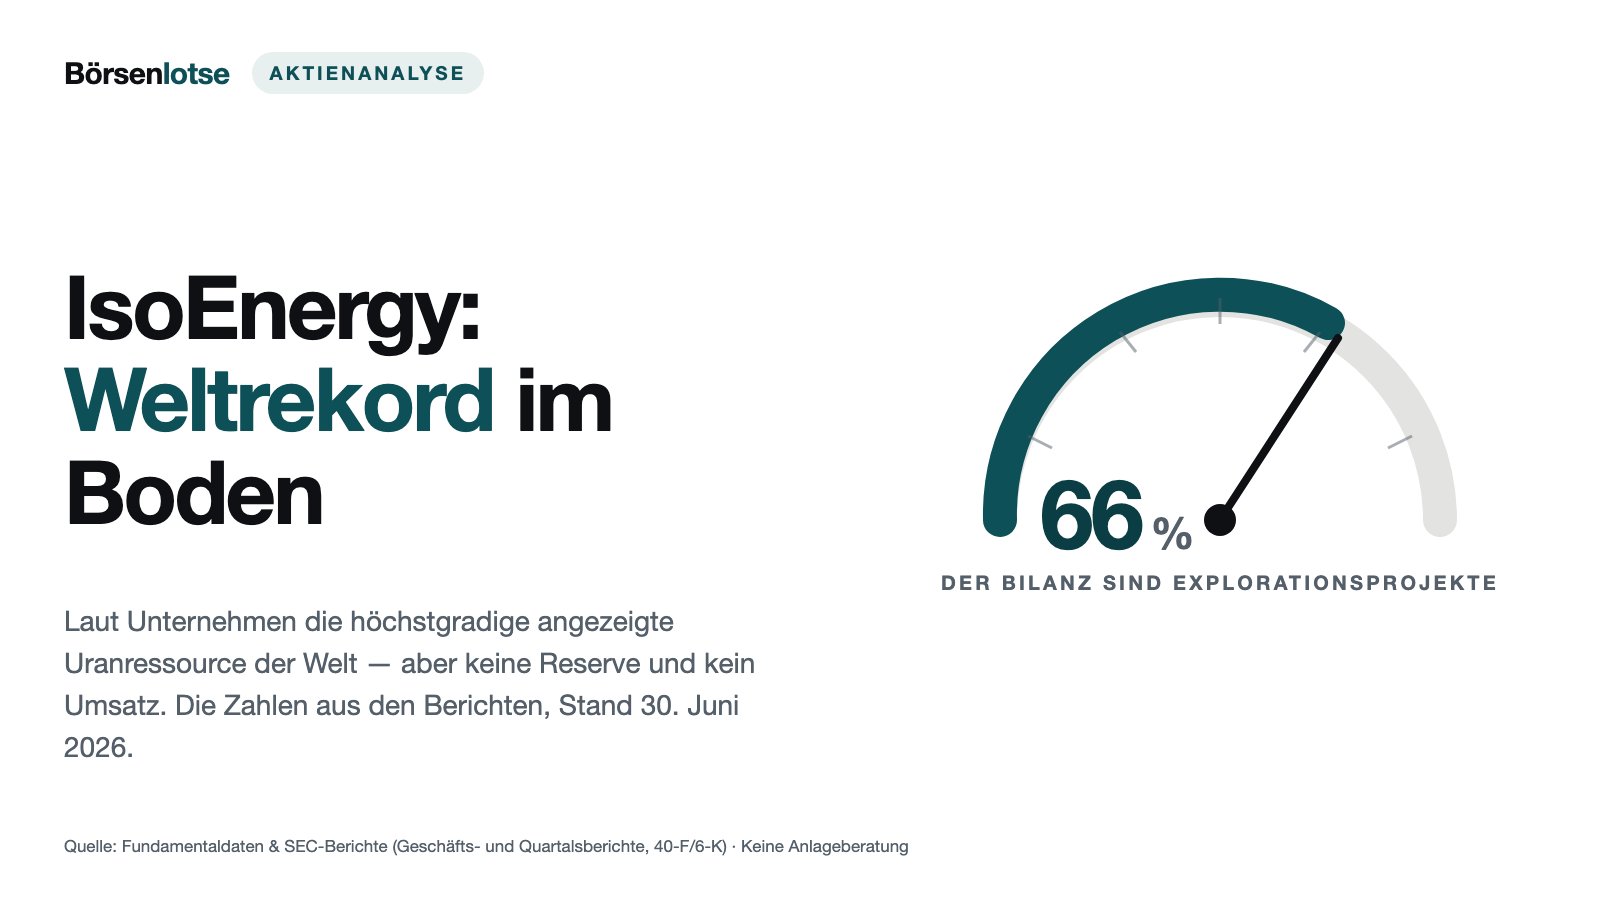
Zweitens das Verhältnis zum Buchwert. Das Eigenkapital lag zum 30. Juni 2026 bei 542,2 Millionen kanadischen Dollar, also rund 8,31 je Aktie. Der Kurs von 13,80 entspricht damit gut dem 1,6-Fachen des Buchwerts — für einen Explorer ohne Erlöse kein extremer, aber ein sichtbarer Aufschlag. Wichtig dabei: 66 Prozent der Bilanzsumme sind Explorations- und Bewertungsvermögen (373,8 von 562,5 Millionen), also aktivierte Such- und Bohrkosten — kein Marktpreis, sondern die Summe dessen, was das Unternehmen ausgegeben hat.
Drittens der Preis je Pfund im Boden. Zieht man vom Börsenwert die liquiden Mittel und Wertpapiere ab (zum Stand des Lageberichts vom 29. Juli 2026: 117,3 Millionen Kasse und 41,8 Millionen Wertpapiere) und rechnet die Wandelanleihe hinzu (Zeitwert 6,0 Millionen zum 30. Juni 2026), bleiben rund 747 Millionen kanadische Dollar, die der Markt für die Projekte selbst ansetzt — eigene Berechnung. Weil die DISA-Investition erst im August aus dieser Kasse floss, steckt die neue Beteiligung in diesem Betrag mit drin. Verteilt auf die einzige direkt gehaltene aktuelle Ressource des Unternehmens, die 48,6 Millionen Pfund von Hurricane, sind das rund 15 kanadische Dollar je Pfund. Rechnet man die historische Wiluna-Schätzung von 69,1 Millionen Pfund mit, fällt der Wert auf rund 6 kanadische Dollar je Pfund — nur ist diese Schätzung nach Angabe des Unternehmens ausdrücklich nicht als aktuelle Ressource zu behandeln. Die Spanne zwischen diesen beiden Zahlen ist die eigentliche Bewertungsfrage dieser Aktie.
Der „Blick der Profis“ fällt deutlich optimistischer aus: Das durchschnittliche Analysten-Kursziel lag am 23. September 2026 bei rund 23 kanadischen Dollar. Solche Ziele beruhen bei Explorern fast immer auf Modellannahmen über künftige Uranpreise und künftige Produktion — sie sind eine Meinung über die Zukunft, kein Befund aus den Büchern.
Chancen und Risiken auf einen Blick
Was für IsoEnergy spricht:
- Der Gehalt: 48,6 Millionen Pfund Uranoxid bei 34,5 Prozent in der Kategorie „angezeigt“ — laut Unternehmen der höchste veröffentlichte Gehalt einer angezeigten Uranressource weltweit, 40 Kilometer von einer bestehenden Aufbereitungsanlage entfernt.
- Bilanz ohne Druck: 122,9 Millionen kanadische Dollar Kasse plus 43,0 Millionen Wertpapiere gegen nur 20,3 Millionen Gesamtverbindlichkeiten (30.06.2026); bereinigtes Nettoumlaufvermögen 160,9 Millionen.
- Breit gestreutes Portfolio in drei etablierten Bergbauländern (Kanada, USA, Australien) statt eines einzelnen Projekts — in zwei Teilgebieten allerdings mit Abbauverbot (Virginia, Queensland) — dazu Beteiligungen an acht weiteren Rohstoffgesellschaften im Wert von 43,0 Millionen kanadischen Dollar.
- Handlungsfähiges Management: Zwischen Juli 2024 und August 2026 wurden Argentinien-Projekte, Mountain Lake und Förderabgaben-Rechte verkauft, Toro Energy gegen eigene Aktien übernommen und das US-Portfolio in eine kapitalisierte Plattform eingebracht. Die Verkäufe und die Toro-Übernahme kosteten kaum Barmittel; für den Anteil an DISA Uranium flossen allerdings 33 Millionen US-Dollar ab.
- Ein zahlungskräftiger Ankeraktionär: NexGen Energy hält gut ein Viertel und hat bei den beiden Privatplatzierungen vom 28. Februar 2025 und 27. Januar 2026 anteilig mitgezeichnet, zuletzt über 25,0 Millionen kanadische Dollar.
Was dagegen spricht:
- Kein Umsatz, keine Mineralreserven, kein Produktionsbeschluss — sämtliche Erträge der vergangenen Jahre stammen aus dem Verkauf von Projekten und Förderabgaben-Rechten sowie aus Zinsen, nicht aus dem Geschäft.
- Fortlaufende Verwässerung: plus 46 Prozent Aktien seit Ende 2024, dazu 5,53 Millionen ausstehende Optionen und Rahmen für weitere 300 Millionen kanadische Dollar an Emissionen (Basisprospekt und Marktplatzierungsprogramm).
- Finanzierungshorizont endlich: Das Unternehmen bezeichnet seine Programme nur bis zum 31. Dezember 2026 als vollständig finanziert — geschrieben vor der Bar-Investition von rund 47 Millionen kanadischen Dollar in DISA Uranium; ein bindender Termin für Exploration in Kanada ist zudem die Auflage, bis zu diesem Datum weitere 5,5 Millionen kanadische Dollar aus einer Flow-Through-Finanzierung auszugeben.
- Zwei Rechtsgebiete mit Abbauverbot: Virginia (seit 1982) und Queensland (Politik seit 2014) — Projektwerte, die an Gesetzesänderungen hängen.
- Das US-Standbein ist seit dem 19. August 2026 nur noch ein Drittelanteil an einer nicht börsennotierten Gesellschaft, deren Wert sich nicht täglich ablesen lässt.
- Kostenstruktur ohne Gegenwert: 12,9 Millionen kanadische Dollar Verwaltungskosten im ersten Halbjahr 2026, davon 5,4 Millionen aktienbasierte Vergütung — bei null Erlösen.
Ein menschliches Fazit
Zurück zur Superlativ-Falle vom Anfang. Der Weltrekord ist echt: 34,5 Prozent Urangehalt sind ein geologischer Ausnahmebefund, und das Unternehmen hat daraus in wenigen Jahren ein Portfolio auf drei Kontinenten, eine volle Kasse und einen Platz an jedem Verhandlungstisch der Branche gemacht. Nur ist ein Weltrekord im Boden kein Geschäftsmodell, sondern ein Rohstoff, der noch jeden einzelnen Schritt vor sich hat: Reservennachweis, Genehmigung, Finanzierung, Bau, Förderung, Verkauf. Bis dahin finanziert sich das Unternehmen dadurch, dass es Anteile am eigenen Kuchen verkauft — und der Kuchen gehört mit jedem Jahr ein Stück weniger denen, die früh dabei waren.
Das ist keine Anklage, sondern die Beschreibung einer Anlageklasse. Wer einen Explorer kauft, kauft eine Wette auf Uranpreis, Politik und Zeit, nicht auf Gewinne. Die ehrliche Frage lautet deshalb nicht „Ist IsoEnergy ein gutes Unternehmen?“, sondern: Bist du bereit, eine geologische Ausnahme zu bezahlen, für die es bis heute keine Reserve, keinen Produktionsplan und keinen Umsatz gibt — und die dich in der Zwischenzeit Jahr für Jahr ein Stück deines Anteils kostet? Wenn die Antwort ja lautet, ist der Superlativ ein gutes Argument. Wenn nicht, ist er nur eine schöne Zahl. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- IsoEnergy Ltd. — Form 40-F für das Geschäftsjahr 2025 (eingereicht 27.02.2026)
- IsoEnergy Ltd. — Annual Information Form 2025 (Anhang 99.1 zum Form 40-F, 27.02.2026)
- IsoEnergy Ltd. — Form 6-K vom 30.07.2026, Lagebericht für die drei und sechs Monate zum 30.06.2026
- IsoEnergy Ltd. — Form 6-K vom 30.07.2026, ungeprüfter Zwischenabschluss zum 30.06.2026
- IsoEnergy Ltd. — Form 6-K vom 04.08.2026, Ankündigung der Gründung von DISA Uranium
- IsoEnergy Ltd. — Form 6-K vom 19.08.2026, Abschluss der DISA-Uranium-Transaktion
- IsoEnergy Ltd. — Form 6-K vom 08.09.2026, Abschluss des Sommerbohrprogramms Larocque East
- Vollständige SEC-Einreichungshistorie von IsoEnergy Ltd.: EDGAR-Übersicht (sec.gov)
- Van Eck Associates Corporation — Schwellenmeldung Schedule 13G vom 14.08.2026 (Stand 30.06.2026)
- Fundamentaldaten (Kurs, Börsenwert, 52-Wochen-Spanne, Analysten-Kursziel; Datenstand 23.09.2026), abgeglichen mit den SEC-Berichten.
- Mitschriften von Analystenkonferenzen lagen für IsoEnergy nicht vor; ausgewertet wurden stattdessen der Jahresbericht, die beiden Zwischenberichte 2026 und sämtliche Ad-hoc-Meldungen seit dem 30. Juli 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -6,7 | -10,7 | -10,0 | -17,7 | -19,6 |
| Nettogewinn | -15,8 | -7,4 | -18,7 | -42,1 | -1,1 |
| Gewinn je Aktie | -0,15 C$ | -0,07 C$ | -0,11 C$ | -0,24 C$ | -0,02 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Rohstoffbasis positiv
- Die Lagerstätte Hurricane trägt nach Unternehmensangabe den höchsten veröffentlichten Gehalt einer angezeigten Uranressource weltweit: 48,6 Millionen Pfund U3O8 bei 34,5 Prozent, 40 Kilometer von einer bestehenden Aufbereitungsanlage entfernt (Stand: Jahresbericht 2025 und Lagebericht zum 30.06.2026).
- Bilanz & Liquidität positiv
- 122,9 Millionen kanadische Dollar Kasse und 43,0 Millionen Wertpapiere gegen nur 20,3 Millionen Gesamtverbindlichkeiten zum 30.06.2026; bereinigtes Nettoumlaufvermögen 160,9 Millionen. Kein Refinanzierungsdruck aus Schulden; im August 2026 flossen allerdings rund 47 Millionen kanadische Dollar in die DISA-Beteiligung.
- Ertragslage negativ
- Kein Umsatz, keine Mineralreserven, kein Produktionsbeschluss; 8,19 Millionen kanadische Dollar Verlust im ersten Halbjahr 2026 bei 12,92 Millionen Verwaltungskosten. Die positiven Ergebnisbeiträge der Jahre 2025 und 2026 stammen aus dem Verkauf von Projekten und Förderabgaben-Rechten sowie aus Zinsen.
- Verwässerung negativ
- Plus 46 Prozent Aktien zwischen dem 31.12.2024 und dem 30.06.2026 (44,72 auf 65,24 Millionen), dazu 5,53 Millionen ausstehende Optionen sowie Rahmen über 250 Millionen (Basisprospekt) und 50 Millionen kanadische Dollar (Marktplatzierungsprogramm) für weitere Emissionen.
- Rechtliche Rahmenbedingungen negativ
- In Virginia (Coles Hill) ist konventioneller Uranabbau auf privatem Land seit 1982 gesetzlich untersagt, in Queensland vergibt die Landesregierung seit 2014 keine Uran-Abbaulizenzen — beide Befunde stehen wörtlich in den Risikofaktoren des Jahresberichts 2025.
- Portfolio-Umbau neutral
- Seit dem 19.08.2026 liegt das gesamte US-Minenportfolio in der DISA Uranium Corporation, an der IsoEnergy rund 33 Prozent hält. Das bringt Kapital und Technologie an die Utah-Projekte, verwandelt eigene Minen aber in einen Minderheitsanteil an einer nicht börsennotierten Gesellschaft.
IsoEnergy besitzt mit Hurricane eine geologische Ausnahmeerscheinung und eine Bilanz ohne Schuldendruck: 122,9 Millionen kanadische Dollar Kasse gegen 20,3 Millionen Verbindlichkeiten zum 30. Juni 2026. Dem steht ein Unternehmen gegenüber, das keinen Umsatz erzielt, keine Mineralreserven ausweist, keinen Produktionsbeschluss gefasst hat und jede Bohrung mit neuen Aktien bezahlt — plus 46 Prozent Aktienzahl seit Ende 2024. Wer hier investiert, kauft eine Wette auf Uranpreis, Genehmigungen und Zeit, keine Ertragskraft. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Substanz ist belegt — hochgradige Ressource, gefüllte Kasse, kaum Schulden, kein Hinweis auf eine Gefährdung des Fortbestands. Offen ist die entscheidende operative Frage: Es gibt keine Mineralreserve, keinen Produktionsbeschluss und damit keinen belegten Weg von den 48,6 Millionen Pfund im Boden zu Erlösen. Solange das so bleibt, finanziert sich das Geschäft über die Ausgabe neuer Aktien, und die Verwässerung ist kein Ausrutscher, sondern das Geschäftsmodell der Explorationsphase. Ob der Aufschlag von gut 60 Prozent auf den Buchwert angemessen ist, hängt an Annahmen über Uranpreis und Zeit — das entscheidet keine Ampel.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand: Bilanz-, Ergebnis- und Cashflow-Zahlen per 30.06.2026 (Zwischenabschluss im Form 6-K vom 30.07.2026) bzw. 31.12.2025 (Form 40-F vom 27.02.2026); Kurs, Börsenwert, 52-Wochen-Spanne und Analysten-Kursziel laut Fundamentaldaten per 23.09.2026 (Schlusskurs), Aktienzahl laut Lagebericht vom 29.07.2026. Alle SEC-Einreichungen bis zum 24.09.2026 sind gesichtet; die jüngste stammt vom 08.09.2026.
- Alle Beträge in kanadischen Dollar, sofern nicht anders angegeben — IsoEnergy bilanziert in CAD, die Zweitnotierung ISOU an der NYSE American wird in US-Dollar gehandelt. Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis lässt sich nicht bilden, weil weder Gewinn noch Umsatz existieren.
- Die Einbringung des US-Portfolios in die DISA Uranium Corporation (19.08.2026) liegt nach dem jüngsten Bilanzstichtag; ihre buchhalterische Abbildung wird erstmals im Zwischenabschluss zum 30.09.2026 sichtbar sein.
- Die Wiluna-Schätzung von 69,1 Millionen Pfund U3O8 wird vom Unternehmen ausdrücklich als historische Schätzung geführt und nicht als aktuelle Mineralressource behandelt; sie geht in die Bewertungskennzahlen dieser Analyse nur als ausgewiesene Alternativrechnung ein.
Aktien-Wächter
Diese Analyse ist Stand 24. September 2026. Was sich seitdem bei ISO.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu IsoEnergy Ltd. (ISO.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
IsoEnergy Ltd. (TSX: ISO, NYSE American: ISOU, Sitz Toronto) sucht und entwickelt Uranprojekte in Kanada, den USA und Australien. Wichtigstes Projekt ist Larocque East im Athabasca-Becken mit der Lagerstätte Hurricane: 48,6 Millionen Pfund Uranoxid in der Kategorie „angezeigt“ bei 34,5 Prozent Gehalt. Das Unternehmen fördert nichts und erzielt keine Erlöse; am 26. Februar 2026 hatte es 24 Beschäftigte und 18 Vertragskräfte.
Nein. Der Zwischenabschluss zum 30. Juni 2026 stellt ausdrücklich fest, dass das Unternehmen keine Erlöse hat und historisch wiederkehrende operative Verluste ausweist. Im ersten Halbjahr 2026 betrug der Verlust 8,2 Millionen kanadische Dollar, im Gesamtjahr 2025 1,1 Millionen — Letzteres nur deshalb so niedrig, weil Veräußerungsgewinne und Zinserträge die Verwaltungskosten von 19,4 Millionen weitgehend ausglichen.
Eine Mineralressource ist die Schätzung, wie viel Rohstoff im Boden liegt; eine Mineralreserve ist der Teil davon, dessen wirtschaftliche Förderbarkeit in einer Studie nachgewiesen wurde. IsoEnergy hat Ressourcen, aber laut eigenem Lagebericht zum 30. Juni 2026 keine aktuellen Reserven. Für die Mine Tony M lief 2026 eine vorläufige wirtschaftliche Bewertung an, die zunächst den Uranpreis ermitteln soll, ab dem eine Förderung überhaupt sinnvoll wäre.
IsoEnergy hat seine fünf Utah-Projekte (Tony M, Daneros, Rim, Sage Plain, Flatiron) in die neu gegründete DISA Uranium Corporation eingebracht und dafür 1.677.350 Aktien erhalten. Zusätzlich investierte IsoEnergy 33 Millionen US-Dollar in deren Finanzierungsrunde über 105 Millionen US-Dollar. Seither hält IsoEnergy rund 33 Prozent an DISA Uranium auf voll verwässerter Basis und ist dort größter Aktionär — eigene Minen stehen dafür nicht mehr in der Bilanz.
Die Zahl der ausstehenden Aktien stieg von 43,23 Millionen (31.12.2023) auf 65,24 Millionen (30.06.2026) — plus 46 Prozent allein seit Ende 2024, jeweils umgerechnet auf die Aktienzusammenlegung 1:4 vom 20. März 2025. Dazu kommen 5,53 Millionen ausstehende Optionen und 145.833 Aktienzusagen. Für weitere Emissionen stehen ein Basisprospekt über 250 Millionen und ein Marktplatzierungsprogramm über 50 Millionen kanadische Dollar bereit.
Zum 30. Juni 2026 hielt das Unternehmen 122,9 Millionen kanadische Dollar an Zahlungsmitteln und 43,0 Millionen an Wertpapieren; im Lagebericht vom 29. Juli 2026 waren es rund 117,3 beziehungsweise 41,8 Millionen. Das Unternehmen bezeichnet seine geplanten Programme als bis zum 31. Dezember 2026 vollständig finanziert. Danach, im August 2026, flossen 33 Millionen US-Dollar (rund 47 Millionen kanadische Dollar) in die Beteiligung an DISA Uranium. Im ersten Halbjahr 2026 verbrauchten laufender Betrieb und Exploration zusammen rund 16,4 Millionen.
NexGen Energy hat IsoEnergy 2016 als Tochtergesellschaft gegründet und ist bis heute größter Aktionär: 30,0 Prozent laut Jahresbericht vom 26. Februar 2026, 27,8 Prozent zum 30. Juni 2026. Der Jahresbericht führt das als eigenen Risikofaktor, weil NexGen damit Unternehmensführung, Direktorenwahl und Kontrollwechsel beeinflussen kann. Bei den Platzierungen vom Februar 2025 und Januar 2026 zeichnete NexGen anteilig mit, zuletzt über 25,0 Millionen kanadische Dollar.
ISO an der Toronto Stock Exchange ist die Heimatnotierung; ISOU an der NYSE American ist die seit dem 5. Mai 2025 bestehende Zweitnotierung derselben Aktie. Bilanz und Berichte des Unternehmens sind in kanadischen Dollar aufgestellt, die Abschlüsse folgen den IFRS-Rechnungslegungsstandards, und bei der US-Börsenaufsicht meldet IsoEnergy als kanadischer Auslandsemittent über Form 40-F und Form 6-K statt über 10-K und 10-Q.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.