Commerzbank: Ohne Polen-Effekt wachsen die Erträge nur halb so schnell
Du hältst Anteile an einem Rekord — und nach Vollzug des Übernahmeangebots entscheidet ein anderer maßgeblich mit, was damit passiert. Die Commerzbank verdiente in den ersten neun Monaten 2026 2.669 Millionen Euro, so viel wie nie zuvor in diesem Zeitraum. Doch ohne die schrumpfende Vorsorge bei der polnischen Tochter mBank wären die Erträge nur halb so stark gewachsen: um 3,8 statt 7,6 Prozent (eigene Rechnung). Private und institutionelle Anleger dienten laut Bank weniger als 2 Prozent der Aktien an — trotzdem steht auf Folie 7 der Quartalspräsentation „UniCredit to become controlling shareholder“, gemeint nach Vollzug; weitere Freigaben stehen aus. Wir legen beide Seiten derselben Unterlagen nebeneinander, ohne Kauf- oder Verkaufsempfehlung.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. November 2026
- Schlusskurs
- 39,70 € +3,90 %
- Marktkapitalisierung
- 42,8 Mrd. €
- KGV
- 15,2
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 4. November 2026: -0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 29,60 € bis 42,80 € · Letzter Kurs: 39,70 € (Stand: 9. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich besonders gut anfühlt und deshalb selten hinterfragt wird: der Miteigentümer-Irrtum. Du kaufst eine Aktie, liest die Rekordmeldung und denkst: „Meine Firma läuft.“ Das Gefühl stimmt sogar — juristisch bist du Miteigentümer. Nur besteht Eigentum an einer Aktiengesellschaft im Kern aus Stimmen, und Stimmen kann jemand einsammeln. Wer genug davon hat, entscheidet, wer im Aufsichtsrat sitzt, welche Strategie gefahren wird und was mit dem Gewinn passiert. Dann läuft die Firma weiter — nur eben nach jemand anderes Plan.
Bei der Commerzbank kann man 2026 beides gleichzeitig beobachten, und genau deshalb ist sie ein so lehrreicher Fall. Am 8. Juli 2026 wurde das Ergebnis des Übernahmeangebots der italienischen UniCredit bekannt — ein Ergebnis, das UniCredit nach Vollzug voraussichtlich eine Mehrheit der in der Hauptversammlung vertretenen Stimmen verschafft; die ausstehenden Freigaben vorausgesetzt. Am 6. August meldete die Bank das beste Halbjahr ihrer 156-jährigen Geschichte, am 5. November das beste Neunmonatsergebnis. Und in derselben Präsentation, mit der der Vorstand am 5. November diesen Rekord vorstellte, steht eine Folie mit der Überschrift „UniCredit to become controlling shareholder“ — UniCredit wird beherrschender Aktionär. Machen wir also einen Deal: Wir lesen die Originalmitteilungen der Bank Zeile für Zeile, rechnen selbst nach, und schauen uns beides an — den Rekord und die Eigentümerfrage. Denn die eine Zahl steht in der Schlagzeile, die andere im Faktenblatt.
Was die Commerzbank eigentlich macht
Die Commerzbank AG mit Sitz am Kaiserplatz in Frankfurt am Main ist eine Universalbank — sie macht also nicht eine Sache, sondern fast alles, was eine Bank machen kann. Übersetzt in ein Alltagsbild: Sie ist gleichzeitig die Hausbank des Maschinenbauers in Schwaben, das Girokonto deiner Nachbarin, der Depotanbieter für den ETF-Sparplan und der Partner, der einem Mittelständler die Zahlungen aus einem Exportgeschäft nach Vietnam absichert.
Berichtet wird in zwei Segmenten. Das Firmenkundengeschäft ist das Herzstück: Die Bank bezeichnet sich als führende Bank für den deutschen Mittelstand, betreut rund 24.000 Firmenkundenverbünde und begleitet nach eigenen Angaben rund 30 Prozent des deutschen Außenhandels; das durchschnittliche Kreditvolumen dieses Segments stieg im dritten Quartal 2026 um 14 Prozent auf 125 Milliarden Euro. Das Segment Privat- und Unternehmerkunden läuft unter zwei Marken: „Commerzbank“ mit rund 400 Standorten und „comdirect“ als digitale Bank und Broker — allein im ersten Halbjahr 2026 wurden dort rund 21 Millionen Wertpapiergeschäfte ausgeführt, 5 Prozent mehr als im Vorjahreszeitraum. Dazu kommt die polnische Tochter mBank S.A., eine Digitalbank mit rund 6 Millionen Kunden in Polen, Tschechien und der Slowakei — sie ist für diese Analyse wichtiger, als es zunächst klingt.
Zum 30. September 2026 beschäftigte der Konzern 40.390 Menschen (Vollzeitkapazitäten inklusive Nachwuchs; 31. Dezember 2025: 39.867), davon 25.091 im Inland und 15.300 im Ausland. Die Bilanzsumme lag bei 612,5 Milliarden Euro nach 590,1 Milliarden zum Jahresende 2025.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorab, weil er die gesamte Beleglage prägt: Von der Commerzbank gibt es kein 10-K und kein 10-Q. Die Bank ist kein US-Meldeunternehmen. Wer bei der US-Börsenaufsicht SEC nach dem Kürzel „CBK“ sucht, landet bei einer ganz anderen Firma — der Commercial Bancgroup, Inc. an der Nasdaq. Unter dem Namen „Commerzbank Aktiengesellschaft /FI“ existiert zwar eine SEC-Kennung (CIK 0000852933), aber deren Ablage enthält ausschließlich Anlegermeldungen: Quartalsmeldungen über eigene Wertpapierbestände (Form 13F), Stimmrechtsmeldungen und Fondsabstimmungsberichte. Keine einzige Periodenberichterstattung. Die beiden weiteren Treffer sind ADR-Registrierungen einer Depotbank.
Die Pflichtberichte der Commerzbank laufen stattdessen über den regulierten Markt der Frankfurter Wertpapierbörse: ein testierter Konzernabschluss nach IFRS, ein Halbjahresfinanzbericht (Zwischenbericht zum 30. Juni) und kurze Quartalsmitteilungen zum 31. März und 30. September. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Zwischenbericht/Zwischenmitteilung, Frankfurter Wertpapierbörse)“, nicht „SEC-Berichte“. Die Logik dahinter bleibt dieselbe: Auch ein deutscher Zwischenbericht ist ein Dokument, für dessen Richtigkeit der Vorstand geradesteht — nur eben nach europäischem Kapitalmarktrecht statt nach US-Recht.
Diese Konstellation — DAX-Mitglied, aber kein SEC-Filer — teilen sich viele deutsche Titel. Auch bei unserer Analyse zur Deutschen Telekom lief die komplette Belegkette über die Original-Geschäfts- und Zwischenberichte des Unternehmens statt über sec.gov.
Wie die Aktie auf unseren Tisch kam — und was der Scanner bei einer Bank anrichtet
Unser hauseigener Aktien-Scanner rechnet 155 Auswertungen über das gesamte Universum. Die Commerzbank tauchte darin bei der Erstfassung dieser Analyse (Stand 11. August 2026; die Aussagen über Bankkennzahlen gelten unverändert) in genau zwei davon auf — und beide muss man übersetzen, bevor man ihnen glaubt.
Die erste ist die „GpA-Beschleunigung“: Der Gewinn je Aktie wächst im jüngsten Quartal schneller als im Quartal davor. Das stimmt hier tatsächlich, und zwar deutlich. Im ersten Quartal 2026 stieg das Konzernergebnis um gut 9 Prozent auf 913 Millionen Euro, im zweiten Quartal um 94,2 Prozent auf 898 Millionen Euro. Nur: Der Sprung im zweiten Quartal ist zum guten Teil ein Basiseffekt. Im zweiten Quartal 2025 hatte die Bank 493 Millionen Euro Restrukturierungsaufwand für den Umbau gebucht, das Ergebnis fiel deshalb auf 462 Millionen. Ein Vergleich gegen ein absichtlich belastetes Vorjahresquartal sieht immer nach Beschleunigung aus.
Die zweite ist das „EBIT-Margen-Ranking“ — alle Aktien mit einer operativen Marge von mindestens 40 Prozent. Die Commerzbank kommt in den Fundamentaldaten auf rund 44 Prozent und liegt damit zwischen Software- und Luxusgüterherstellern. Klingt sensationell, ist aber ein Messfehler der Kategorie „Äpfel und Birnen“: Bei einem Industrieunternehmen ist „Umsatz“ der Bruttoerlös, von dem noch Material und Fertigung abgehen. Bei einer Bank sind die „Erträge“ bereits ein Nettowert — der Zinsüberschuss ist das, was nach Abzug der Zinsen für Einlagen und Refinanzierung übrig bleibt. Eine Bank hat auf dieser Basis fast zwangsläufig eine hohe „Marge“. Das sagt nichts über ihre Qualität.
Und damit zum Grundproblem, das man bei jeder Bankanalyse auf dem Tisch haben sollte: Die Standard-Kennzahlen für Industrieunternehmen sind bei einer Bank teils sinnlos, teils irreführend. Drei Beispiele aus unserem eigenen Datensatz zur Commerzbank — Altstand vom 11. August 2026 aus der Erstfassung, hier bewusst nur zur Erklärung der Methode verwendet, denn an der Aussagelosigkeit dieser Kennzahlen bei einer Bank ändern neue Quartalszahlen nichts:
- Altman-Z-Score 0,33. Bei einem Industrieunternehmen wäre das ein Alarmsignal für drohende Zahlungsunfähigkeit. Der Score wurde 1968 an produzierenden Unternehmen entwickelt und rechnet unter anderem mit dem Umlaufvermögen im Verhältnis zur Bilanzsumme. Eine Bank hat ihrer Natur nach eine riesige Bilanz aus Krediten und Einlagen — sie fällt in dieser Formel immer durch. Aussagekraft: keine.
- Unternehmenswert minus 46,8 Milliarden Euro. Die übliche Formel „Börsenwert plus Schulden minus Kasse“ behandelt Kundeneinlagen wie Bankschulden und Zentralbankguthaben wie überschüssige Kasse. Bei einer Bank sind beides Betriebsmittel. Ein negativer Unternehmenswert ist hier kein Schnäppchen, sondern ein Rechenartefakt.
- Gesamtkapitalrendite 0,57 Prozent. Sieht katastrophal aus, ist für eine Bank völlig normal: Sie verdient wenig auf sehr viel Bilanz und viel auf wenig Eigenkapital. Deshalb misst man Banken an der Eigenkapitalrendite. Nach neun Monaten 2026 lag die Nettorendite auf das gesamte bilanzielle Eigenkapital (Netto-RoE) bei 11,7 Prozent; die Größe, an der die Bank sich selbst misst und die sie „Nettoeigenkapitalrendite“ nennt, bezieht sich nur auf das materielle Eigenkapital ohne Firmenwerte und immaterielle Vermögenswerte (Netto-RoTE) und lag bei 12,4 Prozent. Wo in dieser Analyse von Nettoeigenkapitalrendite die Rede ist, ist diese Netto-RoTE gemeint.
Was bei einer Bank stattdessen zählt, sind vier Größen: die harte Kernkapitalquote (wie viel echtes Eigenkapital steht hinter den Risiken?), die NPE-Quote (wie viele Kredite laufen nicht mehr?), die Cost-Income-Ratio (wie viel Aufwand kostet ein Euro Ertrag?) und die Nettoeigenkapitalrendite. Diese vier gehen wir gleich der Reihe nach durch.
Update: Die ersten neun Monate 2026 — was das dritte Quartal geändert hat
Am 5. November 2026 legte die Commerzbank die Zwischenmitteilung zum 30. September 2026 vor, dazu eine Pressemitteilung und die Präsentation für die Analystenkonferenz um 9 Uhr. Die Zahlen des dritten Quartals zuerst, jeweils im Vergleich zum Vorjahresquartal:
- Erträge 3.199 Millionen Euro nach 2.939 Millionen, ein Plus von 8,9 Prozent. Nach neun Monaten stehen 9.717 Millionen Euro, 7,6 Prozent mehr als im Vorjahreszeitraum.
- Zinsüberschuss 2.115 Millionen Euro nach 2.044 Millionen (plus 3,5 Prozent; zweites Quartal 2026: 2.059 Millionen), Provisionsüberschuss 1.072 Millionen Euro nach 985 Millionen (plus 8,8 Prozent).
- Kosten 1.677 Millionen Euro — exakt auf dem Niveau des Vorjahresquartals. Die Cost-Income-Ratio inklusive Pflichtbeiträgen sank im dritten Quartal auf 52,4 Prozent nach 57,1 Prozent (nach neun Monaten: 52,8 Prozent, siehe unten).
- Risikoergebnis minus 210 Millionen Euro nach minus 215 Millionen. Die Quote notleidender Kredite (NPE-Quote) stieg leicht auf 1,2 Prozent (zweites Quartal 2026: 1,1 Prozent; drittes Quartal 2025: 1,0 Prozent).
- Operatives Ergebnis 1.312 Millionen Euro (plus 25,3 Prozent), Konzernergebnis 859 Millionen Euro (plus 45,2 Prozent), Nettoeigenkapitalrendite 11,9 Prozent nach 7,8 Prozent.
- Segmente: Privat- und Unternehmerkunden Deutschland mit dem bislang besten Operativen Ergebnis eines Quartals, 485 Millionen Euro (plus 77 Prozent); mBank 366 Millionen (plus 25 Prozent); Firmenkunden 539 Millionen (plus 2 Prozent) — nach neun Monaten liegt das Firmenkundensegment mit 1.597 Millionen Euro knapp unter dem Vorjahreszeitraum (1.628 Millionen).
Auf neun Monate gerechnet ist das der beste Wert der Firmengeschichte: Konzernergebnis 2.669 Millionen Euro (plus 41,4 Prozent), Operatives Ergebnis 4.037 Millionen Euro (plus 17,3 Prozent), Nettoeigenkapitalrendite 12,4 Prozent. Finanzvorstand Carsten Schmitt sagte dazu:
„Mit unseren deutlich gesteigerten Erträgen und stabilen Kosten haben wir die Nettoeigenkapitalrendite auf 12 % erhöht. Das ist das Ergebnis unserer erfolgreichen Wachstumsstrategie bei hoher Kostendisziplin. Diesen Kurs setzen wir konsequent fort.“
— Carsten Schmitt, Finanzvorstand, in der Pressemitteilung zum dritten Quartal 2026 (5. November 2026)
Beim Ausblick bleibt das Wichtigste stehen — Gewinnziel mindestens 3,4 Milliarden Euro, Erträge rund 13,2 Milliarden, Kosten rund 7,0 Milliarden, Risikoergebnis rund 850 Millionen, Nettoeigenkapitalrendite rund 12 Prozent. Eine Zeile aber hat sich bewegt, und es ist ausgerechnet die mit dem größten Gewicht:
„Ihre Erwartung für den Zinsüberschuss passt die Commerzbank auf rund 8,5 Mrd. Euro an, nachdem sie bislang von rund 8,6 Mrd. Euro ausgegangen war. Grund hierfür ist der verstärkte Wettbewerb um Einlagen.“
— Commerzbank AG, Pressemitteilung vom 5. November 2026, Abschnitt „Ausblick für 2026“
Ausgeglichen wird das in der Prognose durch einen höheren Beitrag aus dem Fair-Value-Ergebnis und den Sonstigen Erträgen (rund 0,4 statt 0,3 Milliarden Euro) — deshalb bleibt das Ertragsziel unverändert. Was „Wettbewerb um Einlagen“ konkret heißt, steht auf den Folien: Im Privatkundengeschäft in Deutschland sanken die Einlagen im dritten Quartal um 3 Milliarden Euro gegenüber dem Vorquartal, vor allem bei Tages-, Termin- und Spargeld. Die Bank schreibt dazu:
„In PSBC Germany deposit volume decrease by -€3bn QoQ mainly in term/call/saving deposits as we decided not to match exceptionally high offers for new money“
Übersetzt: „Im Segment Privat- und Unternehmerkunden Deutschland sank das Einlagenvolumen gegenüber dem Vorquartal um 3 Milliarden Euro, vor allem bei Termin-, Tagesgeld- und Spareinlagen, weil wir uns entschieden haben, außergewöhnlich hohe Angebote für Neugeld nicht mitzugehen.“
— Commerzbank AG, Analystenpräsentation zum dritten Quartal 2026 (5. November 2026), Folie 17
Für das vierte Quartal kündigt dieselbe Folie neue Tagesgeld-Angebote an. Was die Prognose rechnerisch für das Schlussquartal bedeutet: Rund 8,5 Milliarden Euro Zinsüberschuss im Jahr minus 6.222 Millionen nach neun Monaten lassen für das vierte Quartal rund 2,28 Milliarden Euro — mehr als in jedem der sieben Quartale davor; die alte Prognose hätte rund 2,38 Milliarden verlangt. Bei den gesamten Erträgen verlangt das unveränderte Ziel von rund 13,2 Milliarden Euro im Schlussquartal rund 3,48 Milliarden — 11 Prozent mehr als im vierten Quartal 2025 (3.141 Millionen) und ebenfalls mehr als in jedem der sieben Quartale davor. Beim Gewinn sind es mindestens 731 Millionen Euro (3,4 Milliarden minus 2.669 Millionen), nach 737 Millionen im vierten Quartal 2025. Und beim Risikoergebnis lässt die Jahreserwartung von rund 850 Millionen für das Schlussquartal rund 296 Millionen Euro Vorsorge offen — mehr als in jedem der drei Quartale dieses Jahres. Eine Mitschrift der Analystenkonferenz lag bis zum 7. November 2026 nicht öffentlich vor; ausgewertet wurden deshalb Zwischenmitteilung, Pressemitteilung und Präsentationsfolien.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und das ist eine ganze Menge. Die Commerzbank kommt aus einem tiefen Loch. 2020 stand ein Verlust in den Büchern, 2021 ein Konzernergebnis von 430 Millionen Euro. Danach ging es Jahr für Jahr aufwärts: 1.435 Millionen (2022), 2.224 Millionen (2023), 2.677 Millionen (2024) und 2.625 Millionen Euro (2025) — das leichte Minus im letzten Jahr entstand ausschließlich durch 562 Millionen Euro Restrukturierungsaufwand; das Operative Ergebnis stieg 2025 um 17,5 Prozent auf einen Rekord von 4.509 Millionen Euro.

Und 2026 legte noch einmal zu. In den ersten neun Monaten stiegen die Erträge um 7,6 Prozent auf 9.717 Millionen Euro, das Operative Ergebnis um 17,3 Prozent auf 4.037 Millionen Euro, das Konzernergebnis um 41,4 Prozent auf 2.669 Millionen Euro — wobei der Vorjahreszeitraum mit 553 Millionen Euro Restrukturierungsaufwand belastet war. Die Cost-Income-Ratio inklusive Pflichtbeiträgen sank für die neun Monate von 56,2 auf 52,8 Prozent — die Bank braucht also nur noch 53 Cent Aufwand für einen Euro Ertrag, nach 56 Cent ein Jahr zuvor. Die Nettoeigenkapitalrendite erreichte nach neun Monaten 12,4 Prozent, laut Bank ein Rekordwert für diesen Zeitraum. Vorstandschefin Bettina Orlopp fasste es in der Mitteilung vom 5. November 2026 so zusammen:
„Wir haben unseren Stakeholdern versprochen, langfristig Wert zu schaffen. Das haben wir mit unserem Rekordergebnis erneut eindrucksvoll unter Beweis gestellt. Die starke Geschäftsentwicklung belegt, welches Potenzial in der Commerzbank steckt.“
— Bettina Orlopp, Vorstandsvorsitzende, in der Pressemitteilung zum dritten Quartal 2026 (5. November 2026)
Auch die Bilanz trägt. Die harte Kernkapitalquote — bei einer Bank die wichtigste Kennzahl überhaupt, weil sie sagt, wie viel echtes Eigenkapital hinter den eingegangenen Risiken steht — lag zum 30. September 2026 bei 14,2 Prozent. Die regulatorische Schwelle (MDA), unterhalb derer Ausschüttungen wie Dividenden und Rückkäufe gesetzlich automatisch beschränkt werden, liegt derzeit bei rund 10,5 Prozent:
„Die harte Kernkapitalquote (CET1-Quote) lag zum 30. September 2026 bei 14,2 % (30. Juni 2026: 14,4 %; 30. September 2025: 14,7 %). Der Abstand zur regulatorischen Mindestanforderung (MDA-Schwelle), die derzeit bei rund 10,5 % liegt, war mit 370 Basispunkten weiter komfortabel.“
— Commerzbank AG, Pressemitteilung vom 5. November 2026
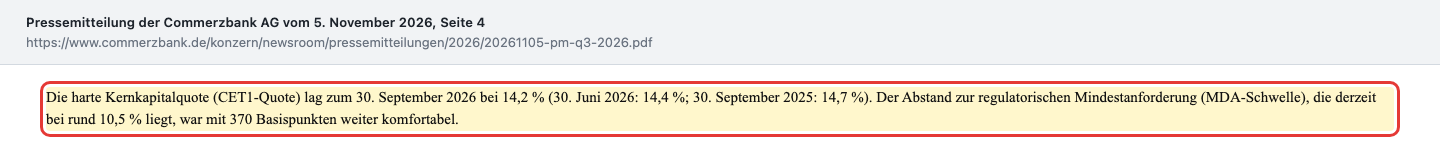
Dass der Abstand schrumpft, hat zwei belegte Gründe, und keiner davon ist ein Verlust: Laut Präsentation stieg die Mindestanforderung um 0,19 Prozentpunkte, weil Polen seinen antizyklischen Kapitalpuffer erhöht hat, und Marktbewegungen (Wechselkurse, Zinsen, Kreditaufschläge) drückten das Kapital um 0,7 Milliarden Euro. Gleichzeitig behält die Bank wegen der Ausschüttungsquote von 100 Prozent keinen Gewinn im Kernkapital. Ab Januar 2027 senkt die EZB die bankspezifische Zusatzanforderung um 5 Basispunkte auf 2,10 Prozent.
Dazu die Kreditqualität: Die Quote notleidender Kredite (NPE-Quote) stieg im dritten Quartal 2026 leicht auf 1,2 Prozent, nach 1,1 Prozent im Vorquartal und 1,0 Prozent im Vorjahresquartal. Das Risikoergebnis, also die Vorsorge für ausfallende Kredite, betrug nach neun Monaten minus 554 Millionen Euro (Vorjahreszeitraum minus 515 Millionen); für das Gesamtjahr rechnet die Bank weiterhin mit rund 850 Millionen. In einer deutschen Konjunktur, die seit Jahren nicht rundläuft, ist das immer noch ein ruhiges Kreditbuch — aber die NPE-Quote bewegt sich binnen eines Jahres in kleinen Schritten nach oben, von 1,0 über 1,1 auf 1,2 Prozent.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Ein Teil des Rekords ist geliehener Rückenwind aus Polen
Hier lohnt das genaue Lesen. Die polnische Tochter mBank hat über Jahre Kredite in Schweizer Franken an polnische Immobilienkäufer vergeben. Polnische Gerichte haben diese Verträge reihenweise für unwirksam erklärt, und die mBank musste dafür Vorsorge bilden — eine Belastung, die direkt die Erträge des Konzerns mindert. Diese Belastung schrumpft seit zwei Jahren rapide:
- 2024: 1.002 Millionen Euro
- 2025: 483 Millionen Euro — eine Entlastung von 519 Millionen in einem einzigen Jahr
- Zweites Quartal 2026: nur noch 29 Millionen Euro, nach 128 Millionen im Vorjahresquartal
- Drittes Quartal 2026: 18 Millionen Euro, nach 107 Millionen im Vorjahresquartal — nach neun Monaten zusammen 64 Millionen nach 393 Millionen
Das ist keine Buchhaltungstrickserei — die Commerzbank legt es selbst offen und rechnet den Effekt sogar heraus. Aber es verändert die Lesart des Rekords erheblich:
„Die polnische Tochter mBank verzeichnete im zweiten Quartal ein Ertragsplus von 15 % auf 672 Mio. Euro (Q2 2025: 585 Mio. Euro). Dazu trugen vor allem die gesunkenen Vorsorgen für Rechtsrisiken aus Fremdwährungskrediten bei, die mit 29 Mio. Euro deutlich unter den Belastungen im Vorjahresquartal lagen (Q2 2025: 128 Mio. Euro).“
— Commerzbank AG, Pressemitteilung vom 6. August 2026

An anderer Stelle derselben Mitteilung schreibt die Bank zu den Konzern-Erträgen: „Die Erträge der Commerzbank fielen auch ohne diesen Sondereffekt 6 % höher aus als im Vorjahresquartal.“ Berichtet wurden 9,3 Prozent. Für dich als Anleger heißt das: Das Geschäft wächst auch ohne den polnischen Rückenwind — nur eben um ein Drittel langsamer, als die Schlagzeile vermuten lässt. Und weil eine Vorsorge nicht unter null fallen kann, ist dieser Rückenwind ein endliches Gut.
Das dritte Quartal 2026 bestätigt das Muster. In der Pressemitteilung vom 5. November heißt es zur mBank:
„Dabei profitierte sie von einem anhaltend kräftigen Wachstum bei Krediten und Einlagen sowie von stark gesunkenen Vorsorgen für Rechtsrisiken aus Fremdwährungskrediten, die auf 18 Mio. Euro zurückgingen (Q3 2025: 107 Mio. Euro).“
— Commerzbank AG, Pressemitteilung vom 5. November 2026, Abschnitt zur mBank
Auf Konzernebene rechnet die Bank den Effekt diesmal nicht heraus. Für die mBank allein zeigt die Präsentation (Folie 26) die Erträge vor dieser Vorsorge: plus 1 Prozent zum Vorjahresquartal — berichtet sind 701 nach 607 Millionen Euro, also gut 15 Prozent mehr. Das Operative Ergebnis der mBank ohne die Vorsorge lag laut derselben Folie bei 384 Millionen Euro, nach 401 Millionen im dritten Quartal 2025. Für den Konzern rechnen wir es selbst: Zählt man die jeweils abgezogene Vorsorge wieder zu den Erträgen, wuchsen diese im dritten Quartal um rund 5,6 statt 8,9 Prozent und nach neun Monaten um rund 3,8 statt 7,6 Prozent (eigene Rechnung aus den Quartalswerten der Präsentation, Folie 13). Gleichzeitig ist der Vorrat an Entlastung fast verbraucht: Im vierten Quartal 2025 betrug die Vorsorge 90 Millionen Euro — mehr kann der Vergleich im Schlussquartal 2026 nicht mehr hergeben. Ab 2027 vergleicht sich die Bank mit einem Jahr, in dem die Vorsorge nach drei Quartalen nur noch 64 Millionen Euro betrug. Der Vorsorgebestand in der Bilanz lag zum 30. September 2026 bei 548 Millionen Euro (31. Dezember 2025: 823 Millionen), und die Zwischenmitteilung betont, dass Entscheidungen polnischer Gerichte und des EuGH dazu führen können, dass die Vorsorge „der Höhe nach wesentlich angepasst werden muss“. Und laut Präsentation (Folie 13) drückten im dritten Quartal unter anderem Rückstellungen im Zusammenhang mit Verbraucherschutz bei der mBank die Sonstigen Erträge ins Minus — die polnische Rechtslage bleibt also auch jenseits der Franken-Kredite ein Kostenfaktor.
Unbequeme Wahrheit Nr. 2: Der Zinsüberschuss stand sechs Quartale still — und kaum zieht er an, sinkt die Prognose
Eine Bank verdient klassisch am Zins: Sie zahlt Sparern wenig und verlangt von Kreditnehmern mehr. Diese Differenz ist der Zinsüberschuss, und bei der Commerzbank macht er mit 6.222 Millionen Euro in den ersten neun Monaten 2026 rund 64 Prozent aller Erträge aus. Nach der Zinswende 2022/23 war das die Quelle des gesamten Turnarounds.
Nur: Diese Quelle sprudelte lange nicht stärker, sondern gleich stark. Von Anfang 2025 bis Mitte 2026 lag der Zinsüberschuss sechs Quartale lang bei rund 2,05 Milliarden Euro je Quartal — mit einer Schwankungsbreite von gerade einmal 27 Millionen Euro zwischen dem höchsten und dem niedrigsten Wert. Im dritten Quartal 2026 kam er erstmals in Bewegung: 2.115 Millionen Euro, 2,7 Prozent mehr als im Vorquartal und 3,5 Prozent mehr als im Vorjahresquartal. Den größten Beitrag zum Plus gegenüber dem Vorquartal lieferte laut Präsentation die mBank (562 nach 533 Millionen Euro). Gegenüber dem Vorjahresquartal trugen vor allem das Privatkundengeschäft in Deutschland (plus 12 Prozent, getrieben vom sogenannten Replikationsportfolio, in dem die Bank Einlagen über Jahre gestaffelt anlegt) und die Firmenkunden (plus 4 Prozent) bei. Nach neun Monaten steht dennoch nur ein Plus von 0,7 Prozent. Der Provisionsüberschuss zieht deutlich stärker an, um 8,3 Prozent auf 3.250 Millionen Euro.

Das ist gewollt und wird von der Bank offensiv erzählt: Weg von der Zinsabhängigkeit, hin zu Wertpapier-, Zahlungsverkehrs- und Kapitalmarktgeschäft. Unbequem ist der Zeitpunkt der neuen Prognose. Ausgerechnet in dem Quartal, in dem der Zinsüberschuss endlich anzieht, senkt die Bank ihre Jahreserwartung für den Zinsüberschuss von rund 8,6 auf rund 8,5 Milliarden Euro — wegen des verstärkten Wettbewerbs um Einlagen (Details im Update-Kapitel oben). Die günstigen Kundeneinlagen sind der Rohstoff des Zinsgeschäfts; wer sie halten will, muss mehr dafür zahlen, und wer nicht mitbietet, verliert Volumen. Die Commerzbank hat im dritten Quartal Letzteres gewählt. Der ehrliche Teil der Rechnung bleibt: Bis 2030 soll der Zinsüberschuss auf 11,2 Milliarden Euro steigen — ein Plus von gut 30 Prozent gegenüber der Jahreserwartung 2026, und das Ziel hat die Bank am 5. November ausdrücklich bestätigt. Das ist kein Selbstläufer, sondern eine ambitionierte Annahme, die an Kredit- und Einlagenwachstum hängt — und an genau dem Einlagenmarkt, auf dem es gerade enger wird.
Unbequeme Wahrheit Nr. 3: Die 2030er Ziele verlangen gut zwei Drittel mehr Rendite
Am 8. Mai 2026 stellte die Commerzbank ihre weiterentwickelte Strategie „Momentum 2030“ vor. Die Zielmarken sind bemerkenswert: Nettoeigenkapitalrendite rund 17 Prozent bis 2028 (zuvor 15 Prozent) und rund 21 Prozent bis 2030; Konzernergebnis 4,6 Milliarden Euro (2028) und 5,9 Milliarden Euro (2030); Erträge 15,0 beziehungsweise 16,8 Milliarden Euro; Cost-Income-Ratio 48 und 43 Prozent.
Am 5. November 2026 hat die Bank alle Ziele bis 2030 bestätigt. Setzt man sie ins Verhältnis: Nach neun Monaten 2026 liegt die Rendite bei 12,4 Prozent. Auf 21 Prozent zu kommen, bedeutet, sie in vier Jahren um gut zwei Drittel zu steigern. Das Konzernergebnis müsste sich von 3,4 Milliarden Euro (Ziel 2026) auf 5,9 Milliarden erhöhen — plus 74 Prozent. Der Hebel dafür heißt in der Strategie-Mitteilung vom 8. Mai 2026 ausdrücklich künstliche Intelligenz: rund 600 Millionen Euro kumulierte Investitionen zwischen 2026 und 2030, ab 2030 ein erwarteter Wertbeitrag von rund 500 Millionen Euro pro Jahr, rund 10 Prozent freigesetzte Kapazitäten — und ein Abbau von rund 3.000 Stellen brutto.
Ob das aufgeht, weiß heute niemand, und das ist kein Vorwurf: Vierjahres-Pläne sind Pläne. Aber die Bewertung der Aktie enthält bereits ein Stück dieser Erwartung. Wer den Kurs für günstig hält, sollte sich fragen, ob er die Zahlen von heute bezahlt oder die von 2030. Und seit dem 5. November gibt es eine zusätzliche Unschärfe: Laut Präsentation (Folie 29) werden Kaufpreis-Anpassungen bei der Erstkonsolidierung dazu führen, dass die Zahlen der Commerzbank innerhalb der UniCredit-Gruppe von den eigenständig berichteten abweichen — auch in den Folgeperioden. Ob und in welcher Form die Bank ihre eigenen 2030er Ziele danach weiter berichtet, steht nicht in den Unterlagen.
Unbequeme Wahrheit Nr. 4: Der größte Aktionär ist ein Wettbewerber — und die Vorarbeiten für die Konsolidierung in die UniCredit haben begonnen
Und jetzt zurück zum Miteigentümer-Irrtum vom Anfang. Die UniCredit S.p.A. aus Mailand baut seit 2024 eine Beteiligung an der Commerzbank auf und legte 2026 ein öffentliches Übernahmeangebot vor. Die weitere Annahmefrist endete am 3. Juli 2026, das Ergebnis wurde am 8. Juli 2026 bekannt gegeben: 17,6 Prozent der Commerzbank-Aktien wurden angedient.
Interessant ist, von wem. Die Commerzbank erhält als Emittentin laufend Daten der Verwahrstellen zur Aktionärsstruktur und schrieb dazu:
„Basierend auf den von der Commerzbank kontinuierlich erhobenen Informationen zur Aktionärsstruktur, die ihr als Emittentin von Verwahrstellen zur Verfügung gestellt werden, beläuft sich die Summe der von institutionellen und privaten Anlegern angedienten Aktien auf weniger als 2 %. Die angedienten Aktien stammen überwiegend von mit der UniCredit verbundenen Banken und Parteien.“
— Commerzbank AG, Pressemitteilung vom 8. Juli 2026

Bei institutionellen und privaten Anlegern fand das Angebot laut Commerzbank also kaum Zuspruch — nach Vollzug, der noch unter dem Vorbehalt weiterer Freigaben steht, wird UniCredit laut Präsentation dennoch beherrschender Aktionär. Warum, zeigt die Struktur des Aktionärskreises nach dem Angebot (Stand 5. August 2026, aus dem Faktenblatt der Bank): Das Grundkapital bestand damals aus 1.127.496.195 Aktien. UniCredit hielt über 25 Prozent, zum Umtausch angedient waren 17,6 Prozent, institutionelle Investoren hielten rund 22 Prozent, private Investoren rund 16 Prozent, die Bundesrepublik Deutschland über 10 Prozent, und über 3 Prozent lagen als eigene Aktien aus Rückkäufen bei der Bank selbst.

Rechne es einmal durch: Über 25 Prozent direkt plus 17,6 Prozent angedient waren im August mehr als 42 Prozent des Grundkapitals in einer Hand — sobald die Aufsicht den Übergang freigibt. Die Bank selbst formulierte die Folge auf ihrer Informationsseite nüchtern: „Sobald das erfolgt ist, hat UniCredit Zugriff auf knapp 50 % der Stimmrechte.“ Weil auf Hauptversammlungen erfahrungsgemäß nicht alle Aktien vertreten sind, dürfte das für eine Mehrheit der vertretenen Stimmen reichen — davon geht auch die Bank aus. Vorstandschefin Orlopp sagte am 6. August 2026: „Auch wenn die UniCredit über eine Mehrheit auf der nächsten Hauptversammlung verfügt, kann sie über wesentliche Strukturmaßnahmen nicht allein entscheiden.“
Seitdem hat sich dreierlei bewegt. Erstens die Aufsicht: Am 15. Oktober 2026 erteilte die EZB der UniCredit die Genehmigung, über die bisherige Schwelle hinaus aufzustocken. Die Zwischenmitteilung vom 5. November beschreibt den Stand so:
„Die EZB hat der UniCredit S.p.A. am 15. Oktober 2026 die aufsichtsrechtliche Genehmigung erteilt, ihre Beteiligung an der Commerzbank über die bislang geltende regulatorische Schwelle hinaus zu erhöhen. Der Abschluss des Übernahmeangebots und damit der Übergang der bis zum Ende der weiteren Annahmefrist am 3. Juli angedienten 17,60 % der Commerzbank-Aktien steht jedoch noch unter dem Vorbehalt weiterer regulatorischer Freigaben. Mit dem Erhalt der ausstehenden Freigaben wird im Verlauf des vierten Quartals oder spätestens bis Anfang des Jahres 2027 gerechnet.“
— Commerzbank AG, Zwischenmitteilung zum 30. September 2026, Seite 6
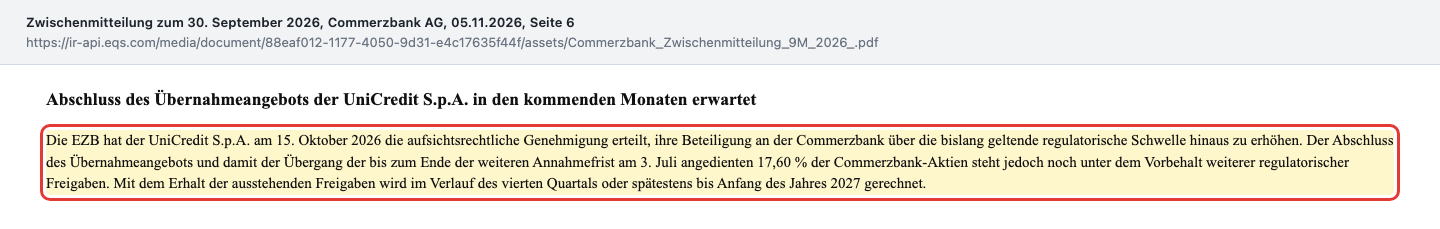
Welche Freigaben noch fehlen, nennt die Präsentation beispielhaft: die der EU-Wettbewerbsbehörde und der polnischen Aufsicht. Zweitens die Zahlen im Faktenblatt: Zum 4. November 2026 weist es UniCredit mit über 25 Prozent aus und die angedienten Aktien mit 18,36 Prozent. Das sind keine zusätzlich angedienten Aktien. Die Bank hat per Beschluss vom 18. August 2026 46.649.100 eigene Aktien aus Rückkäufen eingezogen (bekanntgegeben am 20. August); das Grundkapital besteht seitdem aus 1.080.847.095 Aktien. Dieselben rund 198 Millionen angedienten Aktien sind damit ein größerer Anteil an einem kleineren Ganzen. Der Rückkauf, den freie Aktionäre als Rendite verbuchen, erhöht also nebenbei den Anteil des Großaktionärs. Zusammen kommt UniCredit nach Vollzug auf über 43 Prozent des Grundkapitals; laut Präsentation wird sie die Anteile der übrigen Aktionäre, „currently >50%“, bei der Konsolidierung vom Ergebnis abziehen.
Drittens — und das ist die eigentliche Nachricht des Quartals — der Ton des Vorstands. Eine Folie der Präsentation vom 5. November trägt die Überschrift „UniCredit to become controlling shareholder“. Sie beschreibt drei Phasen: heute sei UniCredit größter, aber noch nicht beherrschender Aktionär, und die Commerzbank arbeite unabhängig unter der Leitung ihres Vorstands; nach dem Vollzug werde die Commerzbank konsolidiert und als börsennotierte Gruppe in die UniCredit eingebunden; in einer zweiten Phase sei eine „potential in-market-merger of CBK with HVB“ denkbar — eine Verschmelzung mit der deutschen UniCredit-Tochter HypoVereinsbank, „via reverse merger or other structural measure“. Eine weitere Folie meldet, die Vorbereitung der Konsolidierung habe begonnen. Und Orlopp sagt in der Pressemitteilung:
„Unverändert bleibt es unsere Aufgabe als Unternehmensführung, in jeder Situation den Weg zu wählen, der den größten Wert schafft – für unsere Kundinnen und Kunden, unsere Mitarbeitenden und unsere Aktionärinnen und Aktionäre. Wir sind überzeugt, dass wir gemeinsam mit UniCredit Wert schaffen können, indem wir die Stärken beider Banken konsequent nutzen.“
— Bettina Orlopp, Vorstandsvorsitzende, in der Pressemitteilung vom 5. November 2026
Orlopps Satz vom August bleibt der rechtliche Rahmen: Für einen Squeeze-out braucht es mindestens 90 beziehungsweise 95 Prozent des Grundkapitals — davon ist die UniCredit weit entfernt. Einen Beherrschungsvertrag oder eine Verschmelzung beschließt die Hauptversammlung mit drei Vierteln des vertretenen Kapitals; ob gut 43 Prozent dafür reichen, hängt also davon ab, wie viele der übrigen Aktionäre mit abstimmen. Wer heute Commerzbank-Aktien hält, wird nicht über Nacht herausgedrängt — aber seine Stimme auf der Hauptversammlung wird wichtiger, als es bei einem Wert mit breitem Streubesitz üblich ist. Und käme es zu einem Beherrschungsvertrag, stünden freien Aktionären Abfindung und Ausgleich zu; bei einer Verschmelzung ein Umtauschverhältnis beziehungsweise, wenn es unangemessen ist, ein Ausgleich durch bare Zuzahlung — deren Angemessenheit lässt sich gerichtlich im Spruchverfahren überprüfen. Zugleich hält er Anteile an einem Unternehmen, in dessen eigener Quartalspräsentation die Einbindung in die Gruppe eines Wettbewerbers und eine mögliche Verschmelzung skizziert sind. Im August hatte die Informationsseite der Bank noch das Bundesfinanzministerium mit dem Satz zitiert: „Der Bund unterstützt die Strategie der Eigenständigkeit der Commerzbank.“ Der Bund hält laut Faktenblatt weiterhin über 10 Prozent.
Eine Nebenfrage aus dem Sommer hat sich erledigt: Der Aktienrückkauf über bis zu 1,2 Milliarden Euro wartete im August noch auf die Zustimmung der Finanzagentur — also des Bundes als Aktionär. Laut Zwischenmitteilung liegt sie vor; der Rückkauf begann am 4. September 2026, soll spätestens am 10. Februar 2027 abgeschlossen sein und war laut Pressemitteilung vom 5. November zu rund 70 Prozent ausgeführt.
Bewertung: solide verdient, ordentlich bezahlt
Zum Stichtag 4. November 2026, dem letzten Handelstag vor den Quartalszahlen, kostete die Commerzbank-Aktie 39,85 Euro (Xetra-Schlusskurs). Das Grundkapital besteht seit der Einziehung (Beschluss vom 18. August, bekanntgegeben am 20. August 2026) aus 1.080.847.095 Aktien; laut Präsentation waren zum 30. September 2026 unter Berücksichtigung des laufenden Rückkaufs rund 1.073,8 Millionen Aktien im Umlauf. Das ergibt einen Börsenwert von rund 42,8 Milliarden Euro. Die Gegenprobe passt: Die Präsentation nennt zum 30. September 43,3 Milliarden Euro, und 1.073,8 Millionen Aktien mal 40,31 Euro Xetra-Schlusskurs an diesem Tag ergeben 43,3 Milliarden.
Das Kurs-Gewinn-Verhältnis lässt sich sauber selbst nachrechnen. Die vier zuletzt berichteten Quartale ergeben zusammen 737 + 913 + 898 + 859 = 3.407 Millionen Euro Konzernergebnis — fast genau das Jahresziel 2026 von mindestens 3.400 Millionen. Geteilt durch rund 1.073,8 Millionen umlaufende Aktien sind das 3,17 Euro je Aktie — beim Kurs von 39,85 Euro also ein KGV von rund 12,6. Das ist vor Abzug der Kuponzahlungen für nachrangiges Kapital (Additional Tier 1), die die Bank in ihrer eigenen Ausschüttungsrechnung abzieht; ihr eigenes Ergebnis je Aktie nach diesem Abzug betrug nach neun Monaten 2,25 Euro.
Beim Buchwert lohnt der Blick auf die materielle Substanz: Die Bank weist für den 30. September 2026 einen materiellen Buchwert von 26,72 Euro je Aktie aus (Präsentation, Folie 38). Der Kurs von 39,85 Euro entspricht damit rund dem 1,5-Fachen des materiellen Buchwerts — praktisch dasselbe Verhältnis wie im August. Kurs und Substanz sind also im Gleichschritt gelaufen. Zum Vergleich, wie unterschiedlich Banken bewertet werden: In unserer Analyse zu Byline Bancorp, einer US-Regionalbank, haben wir dieselbe Rechnung mit Kurs und materiellem Buchwert für eine amerikanische Bank aufgemacht.
Bleibt die Kapitalrückgabe, und die ist der eigentliche Hebel für Aktionäre. Für das Geschäftsjahr 2025 gab die Bank rund 2,7 Milliarden Euro zurück: zwei Aktienrückkäufe über zusammen rund 1,5 Milliarden Euro plus eine Dividende von 1,10 Euro je Aktie (Vorjahr 0,65 Euro), beschlossen auf der Hauptversammlung am 20. Mai 2026. Für 2026 sind rund 3,2 Milliarden Euro geplant, davon mindestens die Hälfte als Dividende — bei einem Börsenwert von 42,8 Milliarden Euro entspräche das rund 7,5 Prozent des Börsenwerts. Die Ausschüttungsquote von 100 Prozent des Nettoergebnisses (nach AT-1-Kupons, vor Einmalposten) soll gelten, bis die harte Kernkapitalquote von heute 14,2 auf die Zielmarke von 13,5 Prozent gefallen ist. Auf Basis der letzten Dividende von 1,10 Euro liegt die reine Dividendenrendite bei rund 2,8 Prozent. Offen ist, was aus dieser Politik wird, sobald UniCredit die Commerzbank konsolidiert: Die Unterlagen vom 5. November bestätigen die Ausschüttungsziele, sagen aber nichts darüber, wer sie nach dem Vollzug des Angebots festlegt.
Chancen und Risiken auf einen Blick
Was für die Commerzbank spricht:
- Rekordprofitabilität mit belastbarer Kapitalbasis: Konzernergebnis 2.669 Millionen Euro nach neun Monaten 2026 (plus 41,4 Prozent), Nettoeigenkapitalrendite 12,4 Prozent, harte Kernkapitalquote 14,2 Prozent bei einer Mindestanforderung von rund 10,5 Prozent.
- Das Kreditbuch ist ruhig: NPE-Quote 1,2 Prozent zum dritten Quartal 2026, Risikoergebnis nach neun Monaten minus 554 Millionen Euro bei einer Jahreserwartung von rund 850 Millionen — trotz schwacher deutscher Konjunktur.
- Die Kostenseite bewegt sich in die richtige Richtung: Kosten im dritten Quartal mit 1.677 Millionen Euro exakt auf Vorjahresniveau, Cost-Income-Ratio inklusive Pflichtbeiträgen nach neun Monaten 52,8 statt 56,2 Prozent.
- Hohe, angekündigte Kapitalrückgabe: rund 2,7 Milliarden Euro für 2025, rund 3,2 Milliarden Euro für 2026 geplant (rund 7,5 Prozent des Börsenwerts vom 4. November 2026), Ausschüttungsquote 100 Prozent bis zu einer Kernkapitalquote von 13,5 Prozent; der Rückkauf über bis zu 1,2 Milliarden Euro läuft seit dem 4. September 2026 und war am 5. November zu rund 70 Prozent ausgeführt.
- Wachstumsquelle jenseits des Zinses: Provisionsüberschuss nach neun Monaten 2026 plus 8,3 Prozent auf 3.250 Millionen Euro; das Privatkundensegment in Deutschland erzielte im dritten Quartal mit 485 Millionen Euro sein bislang bestes Operatives Ergebnis, das Firmenkunden-Kreditvolumen stieg um 14 Prozent auf 125 Milliarden Euro.
Was dagegen spricht:
- Ein spürbarer Teil des Ergebnissprungs stammt aus einer schrumpfenden Belastung, nicht aus mehr Geschäft: Die Vorsorge für Rechtsrisiken aus Fremdwährungskrediten bei der mBank fiel von 393 Millionen Euro (neun Monate 2025) auf 64 Millionen (neun Monate 2026). Ohne diesen Effekt wuchsen die Erträge nach neun Monaten um rund 3,8 statt 7,6 Prozent (eigene Rechnung) — und ab 2027 ist der Effekt praktisch aufgebraucht.
- Der Zinsüberschuss, rund 64 Prozent der Erträge, stand sechs Quartale bei rund 2,05 Milliarden Euro still und lag nach neun Monaten 2026 nur 0,7 Prozent über dem Vorjahr. Die Prognose für den Zinsüberschuss sank am 5. November wegen des Einlagenwettbewerbs von rund 8,6 auf rund 8,5 Milliarden Euro (das Ertragsziel bestätigte die Bank); die Privatkundeneinlagen in Deutschland sanken im dritten Quartal gegenüber dem Vorquartal um 3 Milliarden Euro, weil die Bank besonders hohe Neugeld-Angebote nach eigener Angabe nicht mitging.
- Das Jahresziel verlangt ein starkes Schlussquartal: rund 3,48 Milliarden Euro Erträge im vierten Quartal, 11 Prozent mehr als ein Jahr zuvor und mehr als in jedem der sieben Quartale davor. Gleichzeitig lässt die Jahreserwartung beim Risikoergebnis (rund 850 Millionen Euro) für das Schlussquartal rund 296 Millionen Euro Kreditvorsorge offen — mehr als in jedem der drei Quartale dieses Jahres.
- Die 2030er Ziele sind ambitioniert: Nettoeigenkapitalrendite von 12,4 auf rund 21 Prozent, Konzernergebnis von mindestens 3,4 auf 5,9 Milliarden Euro. Ein wesentlicher Teil davon soll aus KI-Effizienz kommen (rund 600 Millionen Euro Investition, rund 500 Millionen Euro Wertbeitrag ab 2030) — ein Versprechen, kein Ergebnis.
- Die Eigentümerfrage kippt zugunsten der UniCredit: EZB-Genehmigung seit 15. Oktober 2026, weitere Freigaben erwartet bis spätestens Anfang 2027; danach über 43 Prozent des Grundkapitals in ihrer Hand. Laut Präsentation haben die Vorarbeiten für die Konsolidierung in die UniCredit-Gruppe begonnen; als mögliche zweite Phase nennt sie eine Verschmelzung mit der HVB — Zeitpunkt und Bedingungen für die übrigen Aktionäre sind offen.
- Die mBank hängt an polnischer Politik und Rechtsprechung: Der Vorsorgebestand für die Franken-Kredite beträgt noch 548 Millionen Euro, im dritten Quartal kamen Rückstellungen im Zusammenhang mit Verbraucherschutz hinzu, und die Erhöhung des polnischen antizyklischen Kapitalpuffers hob die Mindestkapitalanforderung des Konzerns um 0,19 Prozentpunkte.
Ein menschliches Fazit
Zurück zum Miteigentümer-Irrtum. Die Commerzbank liefert das, was man sich von einer Bank wünscht: einen Rekordgewinn, eine dicke Kapitaldecke, ein ruhiges Kreditbuch, sinkende Kosten und eine Ausschüttung, die sich sehen lassen kann. Wer die Aktie seit 2021 hält, hat ein deutliches Comeback erlebt: von 430 Millionen auf über 2,6 Milliarden Euro Konzernergebnis. Das ist echt, es steht in den Originalmitteilungen, und niemand sollte es kleinreden.
Und im selben Jahr, in dem dieser Rekord entsteht, ist die Antwort auf die Frage „Wem gehört das eigentlich?“ dabei, sich zugunsten eines Großaktionärs zu verschieben — vorbehaltlich der noch ausstehenden Freigaben. Nicht durch eine Kapitalerhöhung, nicht durch eine Pleite, nicht durch einen Skandal — sondern durch ein Angebot, das institutionelle und private Anleger kaum angenommen haben: Die von ihnen angedienten Aktien summieren sich laut Commerzbank auf weniger als 2 Prozent; insgesamt stammten die angedienten Aktien laut Commerzbank überwiegend von mit der UniCredit verbundenen Banken und Parteien. Eine Hauptversammlungsmehrheit kann also auch dann in Reichweite kommen, wenn die übrigen Anleger ein Angebot kaum annehmen.
Im August war das noch eine Rechnung im Faktenblatt. Im November steht es in der Präsentation der Bank selbst (Folien 7 und 29): UniCredit soll nach Vollzug des Angebots beherrschender Aktionär werden, die Vorarbeiten für die Konsolidierung haben begonnen, eine Verschmelzung mit der HVB ist als mögliche zweite Phase skizziert — alles unter dem Vorbehalt der noch ausstehenden Freigaben. Der Rekord nach neun Monaten ist echt — und er zeigt, welche Ertragskraft der künftige beherrschende Aktionär nach Vollzug in seinen Konzernabschluss einbezieht, abzüglich der Anteile der übrigen Aktionäre (laut Präsentation, Folie 29, derzeit über 50 Prozent). Das ist der Miteigentümer-Irrtum in seiner reinsten Form: Die Firma läuft, und zwar sehr gut. Nur wer ihren Kurs künftig festlegt, würde sich nach Vollzug nicht mehr allein in Frankfurt entscheiden.
Beides gehört zusammen, und beides steht in denselben Dokumenten — nur eben auf verschiedenen Seiten. Der Gewinn steht auf Seite eins der Pressemitteilung, die Eigentümerfrage auf Folie 7 der Präsentation. Ob dich das eine mehr interessiert als das andere, hängt davon ab, ob du eine Zahl kaufst oder ein Unternehmen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Commerzbank AG — Zwischenmitteilung zum 30. September 2026 (5. November 2026) — jüngster Periodenbericht: Kennzahlen nach neun Monaten, Mitarbeiter, Ereignisse nach dem Berichtszeitraum (EZB-Genehmigung für UniCredit, Einziehung eigener Aktien, Aktienrückkauf, SREP 2027), Rechtsrisiken der mBank
- Commerzbank AG — Pressemitteilung „Commerzbank erzielt bestes Neunmonatsergebnis der Konzerngeschichte“ (5. November 2026) — Quartals- und Neunmonatszahlen, Segmente, Ausblick 2026
- Commerzbank AG — Analystenpräsentation zum dritten Quartal 2026 (5. November 2026) — Folien 7 und 29 (UniCredit, Konsolidierung), 13 (Quartalsreihen, Fremdwährungskredit-Vorsorge), 26 (mBank, Erträge und Operatives Ergebnis vor der Fremdwährungskredit-Vorsorge), 16 bis 19 (Zinsüberschuss, Einlagen, Firmenkunden-Kreditvolumen, Zinsprognose), 28 (Kapitalquote, Mindestanforderung, Marktbewegungen), 38 (Kennzahlen je Aktie). Eine Mitschrift der Analystenkonferenz lag bis zum 7. November 2026 nicht öffentlich vor.
- Commerzbank AG — Pressemitteilung zum zweiten Quartal und ersten Halbjahr 2026 (6. August 2026) — Halbjahres- und Quartalszahlen bis Juni 2026
- Commerzbank AG — Pressemitteilung zum Geschäftsjahr 2025 (11. Februar 2026) — Jahreszahlen 2025 und 2024, Quartalswerte Q3/Q4 2025, mBank-Rechtsrisiken
- Commerzbank AG — Pressemitteilung zum ersten Quartal 2026 und zur Strategie „Momentum 2030“ (8. Mai 2026) — Zielwerte 2028 und 2030, KI-Investitionen
- Commerzbank AG — Pressemitteilung „Annahmefrist des UniCredit-Angebots beendet“ (8. Juli 2026)
- Commerzbank AG — „Unsere Position zum Angebot der UniCredit“ und „Fragen und Antworten zum Übernahmeangebot der UniCredit“ (Abruf 11. August 2026)
- Commerzbank AG — Faktenblatt, Stand November 2026 — Aktienzahl 1.080.847.095, Aktionärsstruktur zum 4. November 2026, Finanzkalender; der Beleg-Ausschnitt zur Aktionärsstruktur zum 5. August 2026 stammt aus der Fassung vom August 2026 unter derselben Adresse
- Commerzbank AG — Basispräsentation „Das ist die Commerzbank“ (6. August 2026) — Aktionärsstruktur und Momentum-2030-Zielwerte
- Commerzbank AG — Pressemitteilung zum Abschluss des sechsten Aktienrückkaufs (9. März 2026)
- Commerzbank AG — Konzernseite „Zahlen und Fakten“ (Stand 6. August 2026) — Mitarbeiterzahlen und Bilanzsumme
- US-Börsenaufsicht SEC — EDGAR-Firmensuche „Commerzbank“ und Einreichungsübersicht zu CIK 0000852933 — Beleg dafür, dass es keine Periodenberichterstattung an die SEC gibt
- Fundamentaldaten (Kurs, Börsenwert, Bilanz- und Bewertungskennzahlen; Datenstand 11. August 2026, Kurse bis 4. November 2026), abgeglichen mit den Original-Pressemitteilungen, der Präsentation und dem Faktenblatt.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt, Datenstand dieser Fassung ist der 5. November 2026, aktualisiert am 7. November 2026 (Erstfassung 11. August 2026). Die Geschäftszahlen für 2026 sind für den 11. Februar 2027 angekündigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 12.065,0 | 10.390,0 | 11.810,0 | 12.360,0 | 12.930,0 |
| Betriebsergebnis (EBIT) | 105,0 | 2.005,0 | 3.403,0 | 3.833,0 | 3.947,0 |
| Nettogewinn | 430,0 | 1.435,0 | 2.224,0 | 2.677,0 | 2.624,0 |
| Nettomarge | 3,6 % | 13,8 % | 18,8 % | 21,7 % | 20,3 % |
| Gewinn je Aktie | 0,34 € | 1,15 € | 1,79 € | 2,25 € | 2,33 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Das Konzernergebnis stieg in den ersten neun Monaten 2026 um 41,4 Prozent auf 2.669 Millionen Euro, das Operative Ergebnis um 17,3 Prozent auf 4.037 Millionen — beides Bestwerte für diesen Zeitraum. Die Nettoeigenkapitalrendite lag bei 12,4 Prozent, die Cost-Income-Ratio inklusive Pflichtbeiträgen sank von 56,2 auf 52,8 Prozent; die Kosten des dritten Quartals blieben exakt auf Vorjahresniveau.
- Kapital und Kreditqualität positiv
- Die harte Kernkapitalquote lag zum 30. September 2026 bei 14,2 Prozent — 370 Basispunkte über der regulatorischen Ausschüttungsschwelle von rund 10,5 Prozent, die wegen eines höheren polnischen Kapitalpuffers gestiegen ist. Die Quote notleidender Kredite stieg binnen eines Jahres leicht von 1,0 auf 1,2 Prozent, das Risikoergebnis lag nach neun Monaten bei minus 554 Millionen Euro.
- Ertragsqualität neutral
- Ein spürbarer Teil des Zuwachses kommt aus einer schrumpfenden Belastung: Die Vorsorge für Rechtsrisiken aus Fremdwährungskrediten bei der mBank fiel von 393 Millionen Euro in den ersten neun Monaten 2025 auf 64 Millionen im selben Zeitraum 2026. Ohne diesen Effekt wuchsen die Erträge nach neun Monaten um rund 3,8 statt 7,6 Prozent (eigene Rechnung); ab 2027 ist der Rückenwind praktisch aufgebraucht.
- Ertragsmix neutral
- Der Zinsüberschuss, rund 64 Prozent der Erträge, stand sechs Quartale bei rund 2,05 Milliarden Euro still und stieg im dritten Quartal 2026 auf 2.115 Millionen. Trotzdem senkte die Bank ihre Prognose für den Zinsüberschuss wegen des Einlagenwettbewerbs von rund 8,6 auf rund 8,5 Milliarden Euro (das Ertragsziel bleibt); die Privatkundeneinlagen in Deutschland gingen gegenüber dem Vorquartal um 3 Milliarden zurück, weil die Bank besonders hohe Neugeld-Angebote nicht mitging. Bis 2030 soll der Zinsüberschuss auf 11,2 Milliarden Euro steigen.
- Kapitalrückgabe positiv
- Für 2025 flossen rund 2,7 Milliarden Euro an die Aktionäre (Dividende 1,10 Euro je Aktie plus zwei Rückkäufe über rund 1,5 Milliarden). Für 2026 sind rund 3,2 Milliarden Euro geplant — bei einem Börsenwert von rund 42,8 Milliarden Euro am 4. November 2026 rund 7,5 Prozent. Der Rückkauf über bis zu 1,2 Milliarden Euro läuft seit dem 4. September 2026 mit Genehmigung von EZB und Finanzagentur und war am 5. November zu rund 70 Prozent ausgeführt.
- Eigentümerstruktur negativ
- Die EZB hat UniCredit am 15. Oktober 2026 erlaubt, über die bisherige Schwelle hinaus aufzustocken; weitere Freigaben erwartet die Bank bis spätestens Anfang 2027. Laut Faktenblatt (4. November 2026) hält UniCredit über 25 Prozent, weitere 18,36 Prozent sind angedient. Die Präsentation vom 5. November überschreibt eine Folie mit „UniCredit to become controlling shareholder“ und nennt eine Verschmelzung mit der HVB als mögliche zweite Phase — ohne Zeitpunkt und Bedingungen für die übrigen Aktionäre.
Die Commerzbank hat in den ersten neun Monaten 2026 das beste Ergebnis ihrer Geschichte für diesen Zeitraum erzielt: 2.669 Millionen Euro Konzernergebnis, 12,4 Prozent Nettoeigenkapitalrendite, 14,2 Prozent harte Kernkapitalquote. Ein spürbarer Teil des Zuwachses stammt allerdings aus der auslaufenden Entlastung bei der polnischen Tochter mBank, und kaum zieht der Zinsüberschuss an, senkt die Bank wegen des Einlagenwettbewerbs ihre Prognose für den Zinsüberschuss — das Ertragsziel für 2026 bestätigt sie. Parallel dazu haben laut Präsentation die Vorarbeiten für die Konsolidierung in die UniCredit-Gruppe begonnen, die nach Vollzug des Angebots über 43 Prozent des Grundkapitals hielte; weitere Freigaben stehen aus. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier ausdrücklich nicht wegen eines Substanzrisikos. Die Bilanz zum 30. September 2026 ist stark: 14,2 Prozent harte Kernkapitalquote bei einer Mindestanforderung von rund 10,5 Prozent, eine Quote notleidender Kredite von 1,2 Prozent, 612,5 Milliarden Euro Bilanzsumme, kein Hinweis auf Kapital- oder Liquiditätsprobleme, kein Bilanz- oder Governance-Bruch. Und das Geschäft trägt sichtbar besser als vor einem Jahr: Konzernergebnis nach neun Monaten plus 41,4 Prozent, Cost-Income-Ratio von 56,2 auf 52,8 Prozent verbessert, Kosten im dritten Quartal unverändert. Gelb steht, weil zwei operative Fragen offen bleiben. Erstens die Ertragsqualität: Ein spürbarer Teil des Zuwachses stammt aus der sinkenden Vorsorge für Rechtsrisiken bei der polnischen Tochter mBank — 64 Millionen Euro nach neun Monaten 2026 gegen 393 Millionen ein Jahr zuvor. Ohne diesen Effekt wuchsen die Erträge um rund 3,8 statt 7,6 Prozent (eigene Rechnung); weil eine Vorsorge nicht unter null fallen kann, ist dieser Rückenwind ab 2027 praktisch aufgebraucht. Zweitens der Ertragsmix: Der Zinsüberschuss, rund 64 Prozent der Erträge, stand sechs Quartale still; im dritten Quartal zog er an, doch die Bank senkte ihre Prognose für den Zinsüberschuss wegen des Wettbewerbs um Einlagen von rund 8,6 auf rund 8,5 Milliarden Euro; im deutschen Privatkundengeschäft sanken die Einlagen gegenüber dem Vorquartal um 3 Milliarden Euro, weil die Bank nach eigener Angabe besonders hohe Neugeld-Angebote der Konkurrenz nicht mitging. Die Ziele für 2030 — Nettoeigenkapitalrendite rund 21 Prozent, Konzernergebnis 5,9 Milliarden Euro, Zinsüberschuss 11,2 Milliarden — verlangen genau an dieser Stelle Wachstum. Dazu kommt als Rahmenbedingung, nicht als Qualitätsmangel des Geschäfts, die Eigentümerfrage: Nach Vollzug des Angebots konsolidiert UniCredit die Bank, deren Präsentation bereits eine Verschmelzung mit der HVB als mögliche zweite Phase nennt. Der nächste überprüfbare Zwischenstand sind die Geschäftszahlen 2026 am 11. Februar 2027.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Die Commerzbank ist kein US-Meldeunternehmen: Es gibt kein 10-K und kein 10-Q. Die einzige SEC-Kennung unter dem Firmennamen (CIK 0000852933, „Commerzbank Aktiengesellschaft /FI“) enthält ausschließlich Anlegermeldungen wie Form 13F, SC 13G und N-PX, keine Periodenberichterstattung; das US-Kürzel CBK gehört der Commercial Bancgroup, Inc. an der Nasdaq. Alle Zahlen dieser Analyse stammen aus den Originalmitteilungen der Commerzbank und dem Faktenblatt.
- Klassische Industrie-Kennzahlen sind bei einer Bank ohne Aussagekraft und werden deshalb im Artikel benannt statt übernommen: Der Altman-Z-Score von 0,33, der ausgewiesene Unternehmenswert von minus 46,8 Milliarden Euro und die Gesamtkapitalrendite von 0,57 Prozent (alle aus den Fundamentaldaten, Stand 11. August 2026) sind Rechenartefakte einer Bankbilanz. Maßgeblich sind stattdessen harte Kernkapitalquote, NPE-Quote, Cost-Income-Ratio und Nettoeigenkapitalrendite.
- Aktienzahl und Börsenwert wurden gegengeprüft: Per Beschluss vom 18. August 2026 (bekanntgegeben am 20. August) zog die Bank 46.649.100 eigene Aktien ein; das Grundkapital besteht seitdem laut Zwischenmitteilung und Faktenblatt (November 2026) aus 1.080.847.095 Aktien. Laut Präsentation waren zum 30. September 2026 nach dem laufenden Rückkauf rund 1.073,8 Millionen Aktien im Umlauf, bei einem Börsenwert von 43,3 Milliarden Euro; 1.073,8 Millionen Aktien mal 40,31 Euro Xetra-Schlusskurs am 30. September ergeben ebenfalls 43,3 Milliarden Euro. Für den Stichtag 4. November 2026 (39,85 Euro) ergeben sich rund 42,8 Milliarden Euro; seither zurückgekaufte Aktien sind darin nicht abgezogen.
- Zum Übernahmekontext werden ausschließlich belegte Stände wiedergegeben: das Angebotsergebnis vom 8. Juli 2026 (17,6 Prozent angedient; der von institutionellen und privaten Anlegern angediente Anteil beläuft sich laut Commerzbank auf weniger als 2 Prozent), die Aktionärsstruktur zum 5. August und zum 4. November 2026 aus dem Faktenblatt, die EZB-Genehmigung vom 15. Oktober 2026 laut Zwischenmitteilung sowie die Folien 7 und 29 der Analystenpräsentation vom 5. November 2026. Über Zeitpunkt und Ausgang der noch ausstehenden Freigaben und über eine mögliche Strukturmaßnahme wird bewusst nicht spekuliert.
- Verwechslungsgefahr: Das in dieser Analyse verwendete Kürzel CBK.DE ist eine Kurzschreibweise für „Commerzbank, notiert in Deutschland“. Gehandelt wird die Aktie unter Xetra: CBK (WKN CBK100, ISIN DE000CBK1001) sowie an weiteren deutschen Handelsplätzen. Das gleichlautende US-Kürzel CBK an der Nasdaq gehört einer anderen Gesellschaft.
Aktien-Wächter
Diese Analyse ist Stand 7. November 2026. Was sich seitdem bei CBK.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Commerzbank AG (CBK.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die Commerzbank AG aus Frankfurt am Main ist eine Universalbank mit zwei Segmenten: Firmenkunden — nach eigenen Angaben die führende Bank für den deutschen Mittelstand mit rund 24.000 Firmenkundenverbünden — sowie Privat- und Unternehmerkunden unter den Marken Commerzbank und comdirect. Dazu kommt die polnische Digitalbank mBank. Zum 30. September 2026 beschäftigte der Konzern 40.390 Menschen bei einer Bilanzsumme von 612,5 Milliarden Euro.
Die Erträge stiegen im dritten Quartal um 8,9 Prozent auf 3.199 Millionen Euro, das Operative Ergebnis um 25,3 Prozent auf 1.312 Millionen und das Konzernergebnis um 45,2 Prozent auf 859 Millionen Euro. Nach neun Monaten steht mit 2.669 Millionen Euro Konzernergebnis und 12,4 Prozent Nettoeigenkapitalrendite das beste Neunmonatsergebnis der Firmengeschichte. Das Gewinnziel von mindestens 3,4 Milliarden Euro für 2026 bestätigte die Bank; die Erwartung für den Zinsüberschuss senkte sie wegen des Wettbewerbs um Einlagen von rund 8,6 auf rund 8,5 Milliarden Euro.
Laut Faktenblatt der Commerzbank hielt UniCredit zum 4. November 2026 über 25 Prozent der Aktien direkt. Weitere 18,36 Prozent wurden ihr im Übernahmeangebot angedient — das sind dieselben Aktien wie die im Juli gemeldeten 17,60 Prozent, nur bezogen auf das nach der Einziehung eigener Aktien kleinere Grundkapital. Ihr Übergang steht noch unter dem Vorbehalt weiterer Freigaben; die EZB hat am 15. Oktober 2026 zugestimmt, den Rest erwartet die Bank bis spätestens Anfang 2027. Der Bund hält über 10 Prozent.
Herausdrängen nicht: Ein Squeeze-out verlangt mindestens 90 beziehungsweise 95 Prozent des Grundkapitals, UniCredit kommt nach Vollzug des Angebots auf gut 43 Prozent. Ein Beherrschungsvertrag oder eine Verschmelzung braucht drei Viertel des auf der Hauptversammlung vertretenen Kapitals — ob UniCredit das erreicht, hängt davon ab, wie viele andere Aktionäre abstimmen; Minderheitsaktionäre haben dabei gesetzliche Schutzrechte. Die Commerzbank-Präsentation vom 5. November 2026 nennt eine Verschmelzung mit der HVB als mögliche zweite Phase nach dem Vollzug, ohne Zeitpunkt und Bedingungen.
Weil ein spürbarer Anteil des Ertragsplus aus einer schrumpfenden Belastung stammt: Die Vorsorge für Rechtsrisiken aus Fremdwährungskrediten bei der polnischen Tochter mBank fiel von 1.002 Millionen Euro (2024) über 483 Millionen (2025) auf 64 Millionen in den ersten neun Monaten 2026 (Vorjahreszeitraum 393 Millionen). Ohne diesen Effekt wuchsen die Erträge nach neun Monaten um rund 3,8 statt 7,6 Prozent (eigene Rechnung). Eine Vorsorge kann nicht unter null fallen — ab 2027 ist dieser Rückenwind praktisch aufgebraucht.
Ja. Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 20. Mai 2026 eine Dividende von 1,10 Euro je Aktie (Vorjahr 0,65 Euro), zusammen rund 1,2 Milliarden Euro. Dazu kamen zwei Aktienrückkäufe über zusammen rund 1,5 Milliarden Euro. Für 2026 plant die Bank eine Kapitalrückgabe von rund 3,2 Milliarden Euro, mindestens zur Hälfte als Dividende; der Rückkauf über bis zu 1,2 Milliarden läuft seit dem 4. September 2026. Ziel ist eine Ausschüttungsquote von 100 Prozent, bis die harte Kernkapitalquote von 14,2 auf 13,5 Prozent gefallen ist.
Weil sie für Industrieunternehmen entwickelt wurden. Der Altman-Z-Score von 0,33 wäre bei einem Hersteller ein Warnsignal, bei einer Bank ist er bedeutungslos — die Formel rechnet mit Bilanzgrößen, die im Bankgeschäft eine völlig andere Bedeutung haben. Dasselbe gilt für den ausgewiesenen Unternehmenswert von minus 46,8 Milliarden Euro (Kundeneinlagen werden wie Schulden behandelt) und die Gesamtkapitalrendite von 0,57 Prozent. Banküblich zählen stattdessen harte Kernkapitalquote, NPE-Quote, Cost-Income-Ratio und Nettoeigenkapitalrendite.
Die Commerzbank ist kein US-Meldeunternehmen. Bei der SEC existiert unter „Commerzbank Aktiengesellschaft /FI“ (CIK 0000852933) nur eine Ablage mit Anlegermeldungen wie Form 13F und Stimmrechtsmitteilungen, keine Periodenberichte; das US-Kürzel CBK gehört einer anderen Firma. Pflicht sind stattdessen ein testierter IFRS-Konzernabschluss, ein Zwischenbericht zum 30. Juni und Quartalsmitteilungen zum 31. März und 30. September nach den Regeln der Frankfurter Wertpapierbörse.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.