Nel kann auf den Wasserstoff-Boom warten — die Frage ist nur, wie lange
In nur einem Quartal ist die Wartezeit, die sich Nel leisten kann, von gut zwei Jahren auf rund sechs Quartale geschrumpft. Bankschulden hat der norwegische Elektrolyseur-Hersteller keine, doch im Auftragsbestand liegen jetzt 568 Millionen Kronen im Risikofach — fast doppelt so viel wie Ende Juni. Wir haben den Quartalsbericht vom 15. Oktober 2026 gelesen und die Uhr Posten für Posten neu gestellt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 11. November 2026
- Schlusskurs
- 2,00 kr -0,90 %
- Marktkapitalisierung
- 3,7 Mrd. kr
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 15. Oktober 2026: -1,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 16. Jan 2026, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das? Du planst eine Renovierung für drei Monate, und am Ende dauert sie ein Jahr — so ähnlich wie bei Nel, wo der Wasserstoff-Markt, auf den das Unternehmen setzt, seit Jahren später anspringt als erhofft. Psychologen nennen das den Planungsfehlschluss: Wir unterschätzen fast immer, wie lange etwas dauert, auch wenn wir es schon oft falsch geschätzt haben. Anleger sind davor nicht geschützt. Im Gegenteil: Wer auf eine Zukunftsbranche setzt, rechnet mit dem Tag, an dem der Markt „endlich anspringt“ — und selten damit, dass dieser Tag sich Jahr für Jahr verschiebt.
Nel ist eine Aktie, an der sich dieser Denkfehler besonders gut beobachten lässt. Der norwegische Hersteller von Elektrolyseuren — Maschinen, die mit Strom aus Wasser Wasserstoff machen — schreibt auch in seinem Ausblick vom Oktober 2026, man wolle bereit sein, zur Wachstumsstrategie zurückzukehren, „wenn der Markt zurückkommt“. Machen wir also einen Deal: Wir fragen nicht, ob der Wasserstoff-Markt kommt, sondern rechnen mit den echten Berichten nach, wie lange Nel auf ihn warten kann. Das Spannungsfeld dieser Analyse lautet: Nel hat Geld, um zu warten, und keine Schulden — aber mehrere Posten in der Bilanz verlieren mit jedem Monat Warten an Wert, und die Kasse schrumpft schneller als zuvor.
Was Nel eigentlich macht — Wasserstoff aus Strom und Wasser
Nel ASA mit Sitz in Oslo baut Elektrolyseure. Das Alltagsbild: Ein Elektrolyseur ist ein Wasserkocher, der das Wasser nicht erhitzt, sondern mit Strom in seine Bestandteile zerlegt — Wasserstoff und Sauerstoff. Kommt der Strom aus Wind oder Sonne, entsteht Wasserstoff ohne CO₂, den Raffinerien, Stahlwerke, Düngemittelhersteller oder Tankstellen nutzen können. Nel fertigt zwei Bauarten. Die alkalische Technik (Sparte Nel Alkaline Electrolyser, Werk in Herøya/Norwegen) ist die ältere, robuste Variante für große Industrieanlagen. Die PEM-Technik (Sparte Nel PEM Electrolyser, Werk in Wallingford/Connecticut, USA) arbeitet mit einer Kunststoffmembran und reagiert schneller auf schwankenden Ökostrom. Dieselbe Technik erzeugt in U-Booten den Sauerstoff zum Atmen — ein kleines Nischengeschäft mit Folgeaufträgen, dazu gleich mehr. Die Wurzeln reichen laut Unternehmen bis 1927 zurück; die heutige Gesellschaft wurde 1998 gegründet.
Zum 30. September 2026 beschäftigte Nel 309 Menschen, 13 Prozent weniger als ein Jahr zuvor (354). Die Tankstellensparte gibt es nicht mehr: Sie wurde 2024 als Cavendish Hydrogen ASA abgespalten und separat an die Börse gebracht; die letzten Cavendish-Aktien hat Nel im dritten Quartal 2026 für rund 8 Millionen NOK verkauft. Alle Zahlen in diesem Text betreffen deshalb das verbliebene Elektrolyse-Geschäft. Das Geschäftsjahr entspricht dem Kalenderjahr, berichtet wird in norwegischen Kronen (NOK). Zur Einordnung: Zum Referenzkurs der Europäischen Zentralbank vom 15. Oktober 2026 entsprachen 10,65 Kronen einem Euro.
Wichtig für die Belegkette: Nel berichtet nicht an die US-Börsenaufsicht SEC. Das Kürzel NLLSF ist nur ein Zweitsymbol im amerikanischen Freiverkehr ohne eigene Berichtspflicht; zu Hause notiert die Aktie an der Euronext Oslo Børs unter dem Kürzel NEL. Alle Belege dieser Analyse stammen deshalb aus den Originalberichten des Unternehmens — dem testierten Geschäftsbericht 2025, den Berichten zum zweiten und dritten Quartal 2026, der Ergebnispräsentation und den Börsenmitteilungen.
Die Firmengeschichte für Anleger
-
2024
Tankstellensparte als Cavendish Hydrogen abgespalten
Nel konzentriert sich auf Elektrolyseure. Die Abspaltung verringerte die Kasse laut Geschäftsbericht 2024 um 625 Mio. NOK. Den Iwatani-Rechtsstreit von Februar 2024 legte Nel erst 2026 mit einer eigenen Zahlung bei.
-
2025
Samsung E&A steigt mit 353 Mio. NOK ein
Privatplatzierung im März 2025, rechnerisch rund 2,11 NOK je Aktie. Samsung E&A wird mit 9,09 Prozent größter Aktionär — zu einem Preis knapp über dem Kurs vom Oktober 2026.
-
2025
Rund 800 Mio. NOK Wertminderungen
Anlagen in Herøya und Firmenwert der PEM-Sparte werden abgeschrieben, weil die eigene neue Technik die alten Plattformen entwertet. Jahresverlust 1.265 Mio. NOK.
-
2025
Rekordauftrag von HYDS
Im vierten Quartal gewinnt Nel 40 Megawatt PEM für zwei Standorte in Norwegen, laut Vorstandschef der größte PEM-Auftrag der Firmengeschichte.
-
2026
Juni: Iwatani-Vergleich und Rücktritt des Vorstandschefs
Nel einigt sich mit Iwatani auf 7,5 Mio. US-Dollar (70 Mio. NOK Belastung im Q2, rund 75 Mio. NOK Abfluss im Q3). Vorstandschef Håkon Volldal kündigt mit sechs Monaten Frist.
-
2026
Juli: HYDS-Projekte im Risikofach
Der Q2-Bericht weist 296 Mio. NOK des Auftragsbestands als erheblich gefährdet aus. Für Aktionäre wackelt damit genau der Auftrag, der Ende 2025 die Wende belegen sollte.
-
2026
September: Hydrasun und U-Boot-Aufträge
Rahmenvertrag mit Hydrasun (Aberdeen) für die Endmontage von PEM-Anlagen in Europa; Collins Aerospace bestellt PEM-Stapel für U-Boote über zusammen rund 20 Mio. US-Dollar.
-
2026
Oktober: Q3-Bericht — Risikofach fast verdoppelt
Umsatz −63 %, PEM +65 %; im Risikofach liegen 568 Mio. NOK, rund 500 Mio. davon HYDS. Die Kasse sinkt auf 1.078 Mio. NOK. Die Präsentation ist die letzte von Håkon Volldal, ein Nachfolger fehlt.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, also die Liste der meistdiskutierten Aktien deutscher Privatanleger — Stand 25. September 2026, dort unter dem US-Kürzel NLLSF. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Nel ist in deutschen Foren seit Jahren ein Dauerthema, weil die Aktie für viele Anleger das Wasserstoff-Versprechen verkörpert. Die Erstfassung dieser Analyse erschien im September 2026 auf Basis des Halbjahresberichts; diese Fassung ist auf den Bericht zum dritten Quartal vom 15. Oktober 2026 aktualisiert. Der Schlusskurs in Oslo lag am 25. September 2026 bei 2,06 NOK und am 15. Oktober 2026, dem Tag des Quartalsberichts, bei 2,02 NOK. Das ist knapp unter dem Preis, den der größte Aktionär vor anderthalb Jahren bezahlt hat — dazu gleich mehr.
Anlässe für neue Diskussionen gab es 2026 genug: Im Mai stellte Nel eine neue Generation druckbeaufschlagter alkalischer Elektrolyseure vor, im Juni einigte sich das Unternehmen in einem Rechtsstreit in Kalifornien und kündigte der Vorstandschef. Im September folgten ein Rahmenvertrag mit dem schottischen Montagepartner Hydrasun und U-Boot-Aufträge des US-Konzerns Collins Aerospace über zusammen rund 20 Millionen US-Dollar, im Oktober eine Absichtserklärung mit Rheinmetall über dezentral erzeugte synthetische Kraftstoffe. Ein ähnliches Muster aus großem Zukunftsversprechen und langem Warten auf den Durchbruch haben wir bei der Brennstoffzellen-Firma Ballard Power nachgerechnet — Nel steht in derselben Wertschöpfungskette eine Stufe davor, dort, wo der Wasserstoff erst hergestellt wird.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was für Nel spricht, und zwar ohne Einschränkung: Die Bilanz ist frei von Bankschulden. Zum 30. September 2026 standen 1.078 Millionen NOK an freien Zahlungsmitteln in der Bilanz, dazu 144 Millionen NOK gebundene Guthaben für Bankgarantien. Bankkredite gibt es keine; die einzigen verzinslichen Verpflichtungen sind Mietverträge über zusammen 209 Millionen NOK. Das Eigenkapital betrug 3.441 Millionen NOK, das sind 78 Prozent der Bilanzsumme. Im März 2025 hat sich der südkoreanische Anlagenbauer Samsung E&A mit 353 Millionen NOK eingekauft und hält seitdem 9,09 Prozent. Und die Aufträge im PEM-Geschäft ziehen an: 245 Millionen NOK im dritten Quartal 2026, fast sechsmal so viel wie ein Jahr zuvor (43 Millionen).
Nun der Blick über die Jahre. Der Umsatz des fortgeführten Elektrolyse-Geschäfts stieg von 436 Millionen NOK (2021) über 708 Millionen (2022) auf 1.350 Millionen (2023) und 1.390 Millionen (2024) — und fiel 2025 auf 963 Millionen NOK, ein Minus von 31 Prozent. Das EBITDA, also grob das, was das Tagesgeschäft vor Abschreibungen, Zinsen und Steuern abwirft, war in allen fünf Jahren negativ: minus 306, minus 428, minus 272, minus 173 und minus 275 Millionen NOK.
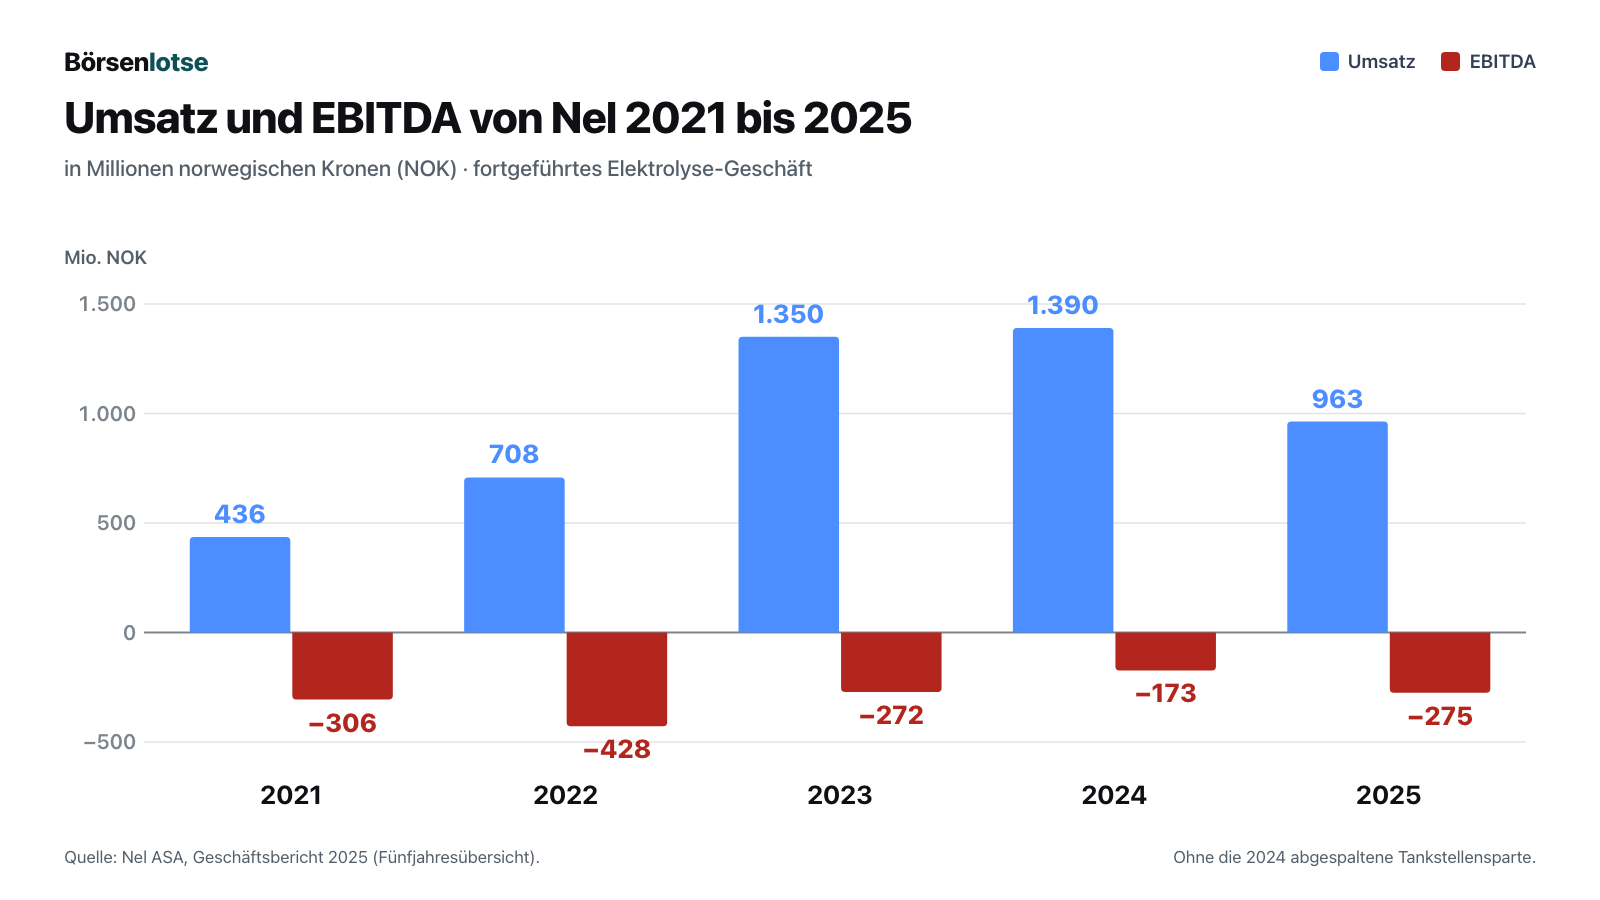
Unter dem Strich stand 2025 ein Verlust von 1.265 Millionen NOK. Der Großteil davon sind Abschreibungen, die kein Geld kosten, aber etwas verraten: 361 Millionen NOK auf Produktionsanlagen in Herøya und 439 Millionen auf Firmenwert und Technik aus der Übernahme der heutigen PEM-Sparte. Die Begründung im Geschäftsbericht ist bemerkenswert ehrlich — die eigene neue Technik dürfte die Aussichten der bisherigen Anlagen verschlechtern. Nel entwertet also einen Teil der alten Fabrik, weil die nächste Generation kommt. Merk dir diesen Gedanken, er kehrt im Lager wieder.
Das dritte Quartal 2026: PEM wächst, das alkalische Geschäft bricht weg
Am 15. Oktober 2026 legte Nel die Zahlen für Juli bis September vor. Der Umsatz fiel gegenüber dem Vorjahresquartal um 63 Prozent auf 112 Millionen NOK. Das EBITDA lag bei minus 93 Millionen NOK nach minus 37 Millionen ein Jahr zuvor, der Verlust bei 141 Millionen NOK nach 85 Millionen. In den ersten neun Monaten 2026 kam Nel damit auf 413 Millionen NOK Umsatz, 35 Prozent weniger als im Vorjahreszeitraum (633 Millionen), und auf einen Verlust von 473 Millionen NOK. Zum Vergleich das Quartal davor: Im zweiten Quartal 2026 hatte der Umsatz 153 Millionen NOK betragen, das EBITDA minus 155 Millionen — belastet mit 70 Millionen NOK für den Vergleich mit Iwatani Corporation of America, der im Februar 2024 wegen Wasserstoff-Tankstellen in Kalifornien geklagt hatte. Die vereinbarten 7,5 Millionen US-Dollar sind inzwischen bezahlt: Laut Q3-Bericht flossen im dritten Quartal rund 75 Millionen NOK dafür ab.
Hinter der Konzernzahl stecken zwei völlig verschiedene Geschichten. Die PEM-Sparte steigerte ihren Umsatz um 65 Prozent auf 89 Millionen NOK, getrieben von containerisierten Komplettanlagen; ihr EBITDA verbesserte sich um 10 Millionen auf minus 24 Millionen NOK. Die alkalische Sparte dagegen setzte nur noch 23 Millionen NOK um, ein Minus von 91 Prozent gegenüber 249 Millionen im Vorjahresquartal, als dort noch große Projekte ausgeliefert wurden. Ihr EBITDA drehte von plus 26 auf minus 41 Millionen NOK. Nel schreibt dazu, die Fixkosten der nicht ausgelasteten Fertigung in Herøya würden das Ergebnis belasten, bis mehr Aufträge da sind.
Der Vorstandschef rückte in der Börsenmitteilung die gute Seite in den Vordergrund:
„Strong growth in PEM revenue and order intake in the quarter, continuing into Q4, reflects improved project execution and a competitive product.“
Übersetzung: „Das starke Wachstum bei PEM-Umsatz und -Auftragseingang im Quartal, das sich ins vierte Quartal fortsetzt, spiegelt eine bessere Projektabwicklung und ein wettbewerbsfähiges Produkt wider.“
— Håkon Volldal, Vorstandschef, Börsenmitteilung zum 3. Quartal 2026 vom 15. Oktober 2026
Das ist belegt: Der Auftragseingang des Konzerns stieg auf 253 Millionen NOK, das 4,4-Fache des Vorjahresquartals (57 Millionen), 97 Prozent davon aus PEM. Ein großer Teil kam aus einer Nische, die mit Wasserstoff-Boom wenig zu tun hat: Collins Aerospace bestellte PEM-Stapel für die Sauerstoffversorgung von U-Booten der US-, britischen und französischen Marine, zusammen rund 20 Millionen US-Dollar, Lieferung 2027 und 2028. Nach Quartalsende kam ein Auftrag eines ungenannten US-Technologiekonzerns über rund 12 Millionen US-Dollar hinzu, der erst im vierten Quartal zählt. Die Absichtserklärung mit Rheinmetall vom 13. Oktober 2026 ist dagegen kein Auftrag, sondern eine Vereinbarung, Möglichkeiten gemeinsam zu prüfen.
In der Ergebnispräsentation, die Nel am selben Morgen als Webcast mit Fragerunde hielt, beschreibt das Management die Lage am Markt so:
„We continue to see several promising smaller projects, and some larger projects in the 50-150 MW range, that are expected to take FID over the next quarters“
Übersetzung: „Wir sehen weiterhin mehrere vielversprechende kleinere Projekte und einige größere Projekte im Bereich von 50 bis 150 Megawatt, bei denen in den nächsten Quartalen die endgültige Investitionsentscheidung erwartet wird.“
— Nel ASA, Ergebnispräsentation zum 3. Quartal 2026, Folie „Market perspective“
„In den nächsten Quartalen“ ist genau die Art Zeitangabe, um die es in dieser Analyse geht. Zur neuen druckbeaufschlagten alkalischen Anlage heißt es auf derselben Folie, es gebe konkretes Interesse und mehrere aktive Kundengespräche, man sei aber „still early phase“, also noch in einer frühen Phase. Ausgewertet haben wir Bericht und Folien; eine Mitschrift der Fragerunde lag bei Redaktionsschluss nicht vor. Die Präsentation war laut Börsenmitteilung die letzte von Håkon Volldal als Vorstandschef.
Unbequeme Wahrheit Nr. 1: Der Rekordauftrag liegt im Risikofach
Im vierten Quartal 2025 feierte Nel seinen größten Erfolg seit Jahren. Vorstandschef Håkon Volldal schrieb im Geschäftsbericht, man habe einen 40-Megawatt-Auftrag des norwegischen Projektentwicklers HYDS für zwei Standorte in Norwegen gewonnen:
„This contract represents the largest PEM order in Nel’s history and the company’s second largest order ever in terms of value.“
Übersetzung: „Dieser Vertrag ist der größte PEM-Auftrag in der Geschichte von Nel und dem Wert nach der zweitgrößte Auftrag des Unternehmens überhaupt.“
Neun Monate später liest sich das anders. Nel veröffentlicht mit jedem Bericht eine kleine Tabelle, die den Auftragsbestand in drei Fächer sortiert: geplante Lieferung im laufenden Jahr, Lieferung später — und „erhebliches Risiko von Verzögerung oder Stornierung“. Ende 2025 lagen in diesem Risikofach 132 Millionen NOK, davon nur 17 Millionen aus dem PEM-Geschäft. Zum 30. Juni 2026 waren es 296 Millionen NOK, alle aus PEM; damals hieß es, ein HYDS-Projekt sei verzögert und das andere müsse neu bewertet werden. Zum 30. September 2026 sind es 568 Millionen NOK, davon 534 Millionen aus PEM. Die Erklärung steht direkt unter der Tabelle:
„The Hyds Projects remain delayed in the initial phase, but the customer plans to proceed. The increased uncertainty results in about NOK 500 million of the PEM backlog being classified as significant risk of delay or cancellation.“
Übersetzung: „Die HYDS-Projekte bleiben in der Anfangsphase verzögert, der Kunde plant aber, weiterzumachen. Die gestiegene Unsicherheit führt dazu, dass rund 500 Millionen NOK des PEM-Auftragsbestands als erheblich von Verzögerung oder Stornierung bedroht eingestuft werden.“
— Nel ASA, Bericht zum 3. Quartal 2026, Alternative Leistungskennzahlen, Seite 20

Übersetzen wir das: Der Auftragsbestand ist zwar auf 1.314 Millionen NOK gestiegen, 34 Prozent mehr als vor einem Jahr. Aber von den 1.116 Millionen NOK im PEM-Geschäft stehen jetzt 534 Millionen, also 48 Prozent, unter erheblichem Risiko — fast die Hälfte. Die gute Nachricht in demselben Satz: Der Kunde will weitermachen, von einer Stornierung ist keine Rede. Die schlechte: Rund 500 Millionen NOK, also offenbar praktisch der ganze Rekordauftrag, hängen an einem Kunden, dessen Projekte seit Monaten nicht vorankommen. Im alkalischen Geschäft gibt es kaum noch Bestand, der wackeln könnte. Er schrumpfte binnen eines Jahres von 577 auf 198 Millionen NOK, ein Minus von 66 Prozent, weil Nel mehr auslieferte, als neu bestellt wurde. Im dritten Quartal 2026 gingen für die alkalische Sparte erneut nur 8 Millionen NOK an neuen Aufträgen ein. Nel verweist auf bezahlte Vorstudien für Projekte über 100 Megawatt, aus denen feste Bestellungen werden sollen. Ein Vertrag ist das noch nicht.
Merke: Ein Auftragsbestand ist ein Versprechen des Kunden, keine Überweisung. Bei Nel entscheidet nicht die Größe des Bestands, sondern das Fach, in dem er liegt — und dieses Fach ist in drei Quartalen von 132 auf 568 Millionen NOK gewachsen.
Unbequeme Wahrheit Nr. 2: Ein Lager voller Ware, die niemand abgeholt hat
Normalerweise baut Nel auf Bestellung. Das Lager sollte sich deshalb schnell drehen. Tut es nicht. Zum Jahresende 2025 standen Vorräte von 919 Millionen NOK in der Bilanz, gut 70 Prozent mehr als ein Jahr zuvor (532 Millionen). Die fertigen Erzeugnisse allein stiegen von 67 auf 552 Millionen NOK. Den Grund nennt Note 4.1 des Geschäftsberichts:
„A customer defaulted on its payment, so Nel accepted the goods as settlement for the outstanding receivables. This reduced trade receivables and increased inventory by approximately NOK 362 million. These goods remain unsold and are still held in inventory at the end of 2025.“
Übersetzung: „Ein Kunde ist mit seiner Zahlung ausgefallen, daher hat Nel die Ware als Ausgleich für die offenen Forderungen angenommen. Das verringerte die Forderungen aus Lieferungen und erhöhte den Vorratsbestand um rund 362 Millionen NOK. Diese Ware ist unverkauft und befindet sich Ende 2025 weiterhin im Lager.“
— Nel ASA, Geschäftsbericht 2025, Note 4.1 Inventories
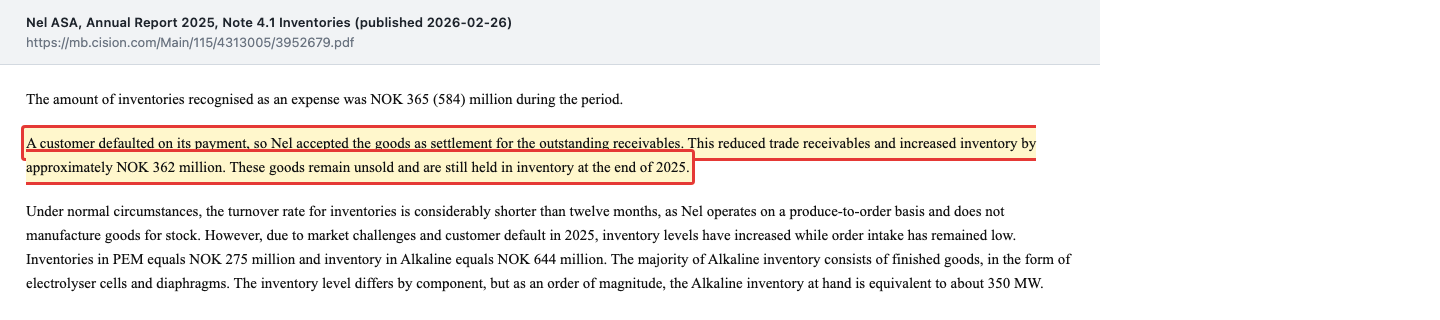
Das Alltagsbild: Ein Möbelhaus liefert eine Einbauküche, der Kunde zahlt nicht, das Möbelhaus holt die Küche zurück und stellt sie ins eigene Lager — zum vollen Einkaufspreis bewertet, obwohl sie für einen anderen Grundriss gebaut wurde. Bei Nel ist das kein Einzelstück. Das alkalische Lager von 644 Millionen NOK entspricht laut Geschäftsbericht rund 350 Megawatt Elektrolyseleistung, überwiegend fertige Zellen und Membranen. Zum Vergleich: Der gesamte alkalische Auftragsbestand lag zum 30. September 2026 bei 198 Millionen NOK. Und die Ware stammt aus der Technikgeneration, deren Aussichten Nel wegen der neuen druckbeaufschlagten Anlagen selbst schlechter einschätzt — mit genau dieser Begründung wurden 2025 die Maschinen in Herøya abgeschrieben.
Bewertet ist die Ware trotzdem zum vollen Anschaffungswert. Nel hat geprüft, ob der erzielbare Verkaufspreis reicht, und sagt dazu in der Sensitivitätsanalyse, wie dünn das Polster ist: Ein um rund 20 Prozent niedrigerer Verkaufspreis würde es aufzehren. Und die Zeit spielt mit:
„A delay in expected order intake or delivery compared with management’s assumptions would increase the impact of discounting and may result in a lower NRV. A delay of 12 months compared to estimated timing of sale would result in zero headroom, all else equal.“
Übersetzung: „Eine Verzögerung beim erwarteten Auftragseingang oder bei der Lieferung gegenüber den Annahmen des Managements würde den Abzinsungseffekt erhöhen und kann zu einem niedrigeren Nettoveräußerungswert führen. Eine Verzögerung von zwölf Monaten gegenüber dem geschätzten Verkaufszeitpunkt würde den Puffer bei sonst gleichen Bedingungen vollständig aufzehren.“
— Nel ASA, Geschäftsbericht 2025, Note 4.1 Inventories, Sensitivitätsanalyse

Das ist der Planungsfehlschluss in Bilanzform. Die Bewertung des Lagers hängt an einer Annahme darüber, wann Nel die Ware verkauft. Verschiebt sich dieser Zeitpunkt um ein Jahr, ist der Puffer weg, und jede weitere Verzögerung wird zur Abschreibung. Zum 30. September 2026 lagen die Vorräte bei 925 Millionen NOK — mehr als zum Jahresende (919 Millionen) und rund 36 Millionen mehr als drei Monate zuvor. Abgebaut wurde das Lager in neun Monaten also nicht. Eine Abwertung meldet der Q3-Bericht nicht; der Werthaltigkeitstest mit Sensitivitätsanalyse steht wieder im Geschäftsbericht 2026, den Nel am 19. Februar 2027 vorlegen will.
Ein zweiter Posten gehört an diese Stelle. Von den Forderungen aus Lieferungen über brutto 250 Millionen NOK waren zum 30. September 2026 123 Millionen NOK seit mehr als einem Jahr überfällig — drei Monate zuvor waren es 114 Millionen. Nel hat darauf 43 Millionen NOK Wertberichtigung gebildet. Wieder dieselbe Frage: Wie lange wartet man auf Geld, bevor man zugibt, dass es nicht mehr kommt?
Unbequeme Wahrheit Nr. 3: Ohne mehr Umsatz kein Gewinn — und die Kasse schrumpft
Nel sagt selbst, woran alles hängt. Im Bericht zum zweiten Quartal 2026 stand der Satz ohne jede Verzierung:
„Nel does depend on increasing revenues to achieve profitability.“
Übersetzung: „Nel ist auf steigende Umsätze angewiesen, um profitabel zu werden.“
— Nel ASA, Bericht zum 2. Quartal und 1. Halbjahr 2026, Finanzentwicklung Konzern, Seite 4

Im Bericht zum dritten Quartal heißt es fast gleich: Profitabilität erfordere höhere Umsätze und eine bessere Auslastung. Die Umsätze steigen aber nicht, sie sinken: 413 Millionen NOK in den ersten neun Monaten 2026 nach 633 Millionen ein Jahr zuvor. Nel hat deshalb Kosten und Kapazität angepasst, das alkalische Werk in Herøya läuft nicht mehr voll, die Belegschaft ist geschrumpft. Gleichzeitig investiert Nel weiter in die nächste Generation, darunter eine neue Fertigungslinie für 1 Gigawatt Jahreskapazität in Herøya, für deren Industrialisierung der EU-Innovationsfonds Nel für eine Förderung von bis zu 135 Millionen Euro ausgewählt hat. Die Kasse zeigt, was das zusammen kostet.
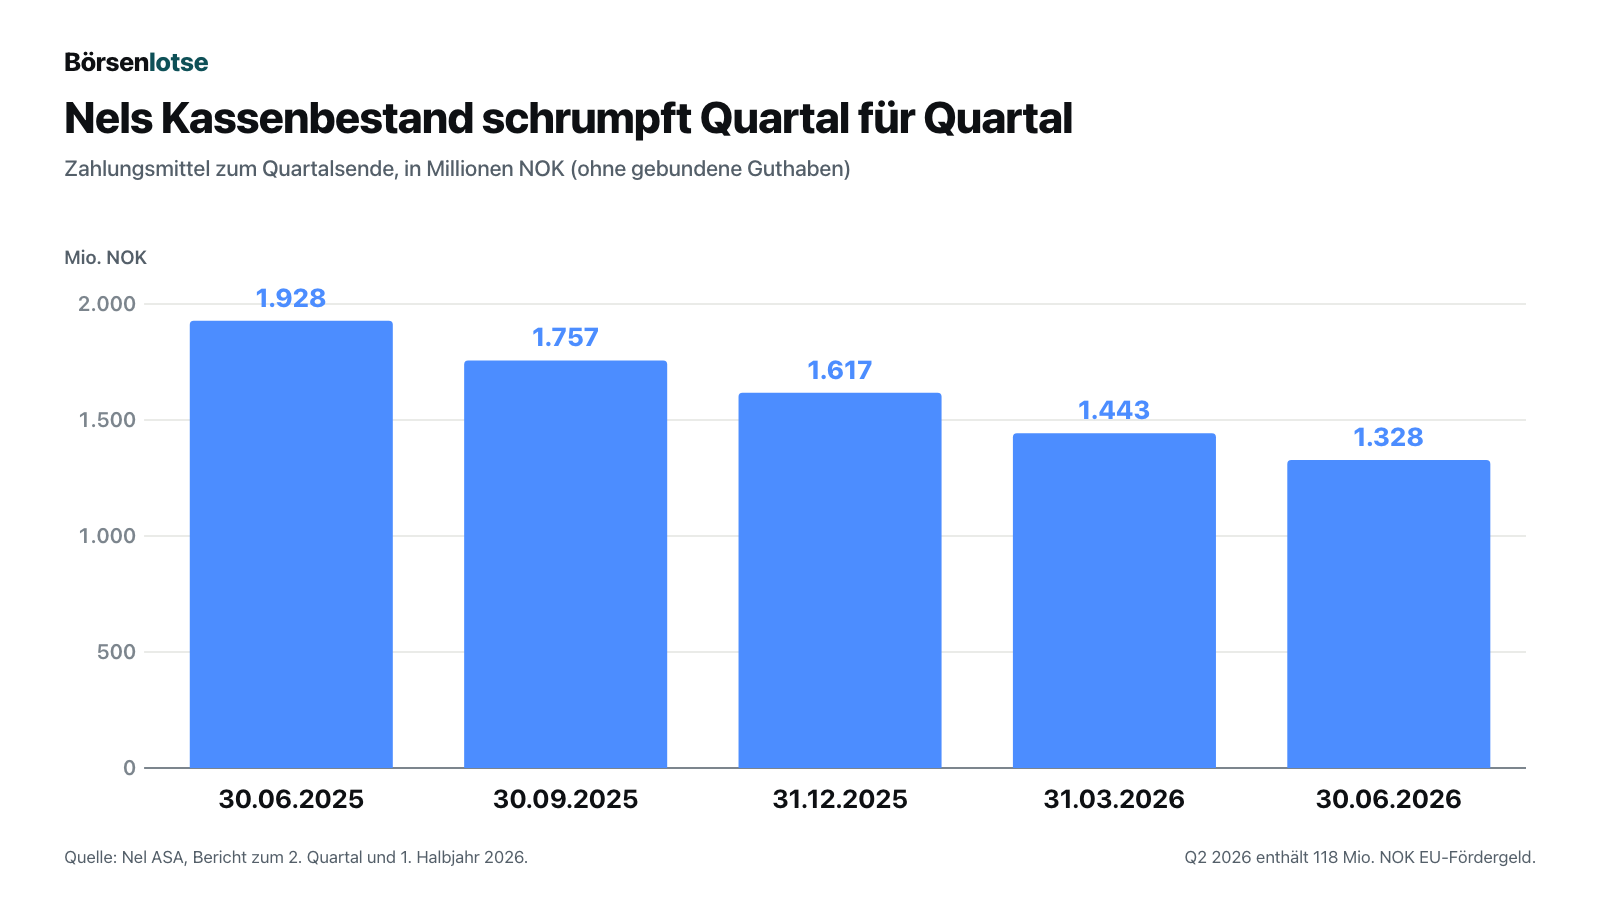
Allein im dritten Quartal 2026 sank die Kasse um 250 Millionen NOK, so stark wie in keinem der vier Quartale davor. Der operative Mittelfluss lag bei minus 197 Millionen NOK, darin die rund 75 Millionen für Iwatani; dazu kamen 40 Millionen NOK für Investitionen. In zwölf Monaten, vom 30. September 2025 bis zum 30. September 2026, sind 679 Millionen NOK abgeflossen (eigene Rechnung), im Schnitt rund 170 Millionen je Quartal.
Rechnen wir die Wartezeit neu aus, so einfach wie möglich: 1.078 Millionen NOK geteilt durch 170 Millionen Abfluss je Quartal ergibt gut sechs Quartale, also rund anderthalb Jahre — rechnerisch bis etwa ins Frühjahr 2028. Rechnet man die beiden Sondereffekte heraus — die 118 Millionen EU-Fördergeld im zweiten Quartal und die rund 75 Millionen für Iwatani im dritten —, bleibt es bei rund sechs Quartalen (eigene Rechnung). In der Erstfassung dieser Analyse vom September 2026 waren es noch gut zwei Jahre. Eine Notlage ist das nicht: Der Verwaltungsrat bestätigt im testierten Abschluss 2025 die Fortführung, der Bestätigungsvermerk des Prüfers enthält keinen Hinweis auf eine wesentliche Unsicherheit, und laut Q3-Bericht haben sich die Risikofaktoren gegenüber dem Geschäftsbericht nicht wesentlich verändert. Aber achte auf eine kleine Verschiebung im Ausblick. Im Juli schrieb Nel, die Kasse „allows“, also erlaube, Betrieb und Technikentwicklung zu finanzieren. Im Oktober steht dort:
„Nel has a cash balance that, in combination with adjustments to the cost base and capacity utilization, is expected to allow the company to fund its operations, investment in technology development and to be ready to return to its growth strategy when the market returns.“
Übersetzung: „Nel verfügt über einen Kassenbestand, der es dem Unternehmen zusammen mit Anpassungen der Kostenbasis und der Kapazitätsauslastung voraussichtlich erlauben wird, den Betrieb und die Investitionen in die Technologieentwicklung zu finanzieren und bereit zu sein, zu seiner Wachstumsstrategie zurückzukehren, wenn der Markt zurückkommt.“
Aus „erlaubt“ wurde „voraussichtlich erlauben wird“. Das ist keine Warnung, aber eine Erwartung statt einer Feststellung. Und das zweite Wort, auf das es ankommt, ist geblieben: „wenn“. Ein Datum steht dort nicht. Wer den Weg dorthin führt, ist weiter offen. Am 15. Juni 2026 kündigte Vorstandschef Håkon Volldal, der Nel seit Juli 2022 geführt hatte, um in eine andere Branche zu wechseln, und bleibt für seine sechsmonatige Kündigungsfrist im Amt. Einen Nachfolger hatte Nel bis zum 15. Oktober 2026 nicht gemeldet. Der Verwaltungsrat hatte bei der Kündigung betont, Strategie und Prioritäten blieben unverändert.
Was die Aktie kostet
Zum Schlusskurs von 2,02 NOK am 15. Oktober 2026 ist Nel bei 1.838,5 Millionen Aktien rund 3,71 Milliarden NOK wert — umgerechnet etwa 349 Millionen Euro oder 391 Millionen US-Dollar. Davon sind 1.078 Millionen NOK, also rund 29 Prozent, freie Zahlungsmittel. Der Rest, rund 2,6 Milliarden NOK, ist das, was der Markt für das eigentliche Geschäft bezahlt: gut das 3,5-Fache des Umsatzes der letzten vier Quartale von 743 Millionen NOK (eigene Rechnung aus dem vierten Quartal 2025 und den ersten neun Monaten 2026). Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt.
Gemessen an der Substanz kostet die Aktie ziemlich genau ihren Buchwert: Das Eigenkapital von 3.441 Millionen NOK zum 30. September 2026 entspricht dem 0,93-Fachen des Börsenwerts, umgekehrt gerechnet ist das ein Kurs-Buchwert-Verhältnis von rund 1,08. Klingt nach Sicherheitsnetz, ist aber nur so fest wie das, woraus es besteht. Neben der Kasse stecken darin Anlagen von 1.131 Millionen, aktivierte Technik und Firmenwert von 635 Millionen und Vorräte von 925 Millionen NOK — also genau die Posten, deren Wert an der Frage „wann kommt der Markt“ hängt. Und jedes Quartal mit Verlust zehrt am Eigenkapital selbst: In den neun Monaten bis September 2026 schrumpfte es um 492 Millionen NOK.
Ein Vergleichspunkt: Samsung E&A zahlte im März 2025 für 167,1 Millionen neue Aktien 353 Millionen NOK, rechnerisch rund 2,11 NOK je Aktie (eigene Rechnung). Der größte Aktionär hat also etwas mehr bezahlt als den Kurs vom 15. Oktober 2026 — und anderthalb Jahre gewartet, ohne etwas zu verdienen. Wichtig für die Verwässerung, also die Frage, ob dein Stück vom Kuchen kleiner wird: 2026 hat Nel bis Ende September keine neuen Aktien ausgegeben. Die Hauptversammlung vom 10. April 2026 hat den Verwaltungsrat aber ermächtigt, das Kapital um bis zu 10 Prozent zu erhöhen, und Nel schreibt im Geschäftsbericht offen, man werde bei Bedarf versuchen, über Platzierungen, Kredite, Partnerschaften oder strategische Allianzen Kapital zu beschaffen. Je kürzer die Kassenreichweite, desto näher rückt diese Frage.
Chancen und Risiken auf einen Blick
Was für Nel spricht:
- Keine Bankschulden, 1.078 Millionen NOK freie Zahlungsmittel und eine Eigenkapitalquote von 78 Prozent zum 30. September 2026; der testierte Abschluss 2025 bestätigt die Fortführung.
- Das PEM-Geschäft wächst: Umsatz plus 65 Prozent im dritten Quartal 2026, Auftragseingang 245 Millionen NOK, dazu Folgeaufträge von Spezialkunden wie Collins Aerospace (rund 20 Millionen US-Dollar für U-Boot-Anlagen) und im Oktober eine Bestellung über rund 12 Millionen US-Dollar von einem ungenannten US-Technologiekonzern.
- Mit der neuen druckbeaufschlagten alkalischen Technik und bis zu 135 Millionen Euro EU-Förderung hat Nel ein neues Produkt, das die Kosten der Kunden senken soll.
- Starke Partner: Samsung E&A hält 9,09 Prozent, dazu Kooperationen mit Reliance und Saipem, seit September 2026 ein europäischer Montagepartner (Hydrasun) und seit Oktober eine Absichtserklärung mit Rheinmetall.
Was gegen Nel spricht:
- Der Umsatz fiel 2025 um 31 Prozent und in den ersten neun Monaten 2026 um weitere 35 Prozent; das alkalische Geschäft brach im dritten Quartal um 91 Prozent ein, das EBITDA war fünf Jahre in Folge negativ.
- 48 Prozent des PEM-Auftragsbestands (534 Millionen NOK) tragen zum 30. September 2026 ein erhebliches Risiko, davon rund 500 Millionen aus den HYDS-Projekten, dem größten PEM-Auftrag der Firmengeschichte.
- Im Lager liegen 362 Millionen NOK zurückgenommene Ware aus einem Kundenausfall, die Vorräte sind 2026 nicht gesunken; laut eigener Sensitivitätsanalyse genügen zwölf Monate Verzögerung, um den Bewertungspuffer aufzuzehren.
- In zwölf Monaten flossen 679 Millionen NOK ab; bei diesem Tempo reicht die Kasse rund sechs Quartale, und eine Ermächtigung für bis zu 10 Prozent neue Aktien liegt vor.
- Der Vorstandschef hat im Juni 2026 mit sechs Monaten Frist gekündigt, ein Nachfolger war bis zum 15. Oktober 2026 nicht benannt.
Ein menschliches Fazit
Erinnerst du dich an die Renovierung vom Anfang, die drei Monate dauern sollte? Nel ist ein Unternehmen, das seit Jahren gut plant und trotzdem immer wieder länger braucht, als es wollte — nicht aus Unfähigkeit, sondern weil Förderprogramme verschoben, Zinsen gestiegen und Projekte der Kunden ins Stocken geraten sind. Das Unternehmen schreibt das selbst in jeden Bericht. Die gute Nachricht des dritten Quartals: Das PEM-Geschäft zeigt, dass Nel Aufträge gewinnen und besser abwickeln kann, und keine Bank drängelt.
Die unbequeme Nachricht steht wieder in den Anhängen. Das Risikofach hat sich fast verdoppelt, das Lager ist nicht kleiner geworden, und die Kasse reicht beim jetzigen Tempo rund sechs Quartale statt gut zwei Jahre. Genau so fühlt sich der Planungsfehlschluss von innen an: Jeder einzelne Bericht klingt nach „bald“, und erst nebeneinandergelegt zeigen sie, wie die Uhr läuft. Die nächste Probe kommt am 19. Februar 2027 mit dem Geschäftsbericht 2026: Wird aus dem HYDS-Auftrag Umsatz oder eine Stornierung, hält die Bewertung des Lagers dem jährlichen Test stand, und wer führt Nel nach Håkon Volldal? Wer bei Nel nur auf den Tag wartet, an dem der Wasserstoff kommt, sollte die Uhr mitlesen, die in der Bilanz tickt. Was du daraus machst, ist deine Entscheidung.
Quellen
- Nel ASA — Bericht zum 3. Quartal 2026 (veröffentlicht 15. Oktober 2026; jüngster Periodenbericht, IAS 34, ungeprüft) und Ergebnispräsentation zum 3. Quartal 2026 (15. Oktober 2026)
- Nel ASA — Börsenmitteilung zum 3. Quartal 2026 (15. Oktober 2026, mit Zitat des Vorstandschefs)
- Nel ASA — Bericht zum 2. Quartal und 1. Halbjahr 2026 (veröffentlicht 15. Juli 2026)
- Nel ASA — Geschäftsbericht 2025 (IFRS-Konzernabschluss, Prüfer Ernst & Young AS; veröffentlicht 26. Februar 2026)
- Nel ASA — Geschäftsbericht 2024 (Kennzahlen des fortgeführten Geschäfts, Abspaltung Cavendish Hydrogen)
- Nel ASA — Bericht zum 1. Quartal 2026 (22. April 2026) und Bericht zum 4. Quartal 2025 (26. Februar 2026)
- Einladung zur Hauptversammlung 2026 (17. März 2026; Ermächtigung zur Kapitalerhöhung um bis zu 10 Prozent)
- Börsenmitteilungen: Vergleich mit Iwatani (7. Juni 2026), Rücktritt des Vorstandschefs (15. Juni 2026), Rahmenvertrag mit Hydrasun (10. September 2026), Auftrag von Collins Aerospace (29. September 2026), weitere U-Boot-Aufträge (30. September 2026), Absichtserklärung mit Rheinmetall (13. Oktober 2026), Finanzkalender (Stand 15. Oktober 2026: Geschäftsbericht 2026 am 19. Februar 2027)
- Euronext Oslo Børs — Kursseite Nel ASA (ISIN NO0010081235); Schlusskurse vom 25. September 2026 und 15. Oktober 2026
- Europäische Zentralbank — Euro-Referenzkurse vom 15. Oktober 2026 (Umrechnung NOK in Euro und US-Dollar)
- Quelle: Fundamentaldaten & Geschäftsberichte (Jahres- und Quartalsberichte, Oslo Børs)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen kr, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 753,1 | 914,9 | 1.349,8 | 1.389,9 | 963,1 |
| Betriebsergebnis (EBIT) | -582,5 | -953,6 | -443,5 | -389,4 | -1.364,7 |
| Nettogewinn | -1.666,9 | -1.171,2 | -855,2 | -244,3 | -1.265,1 |
| Nettomarge | -221,3 % | -128,0 % | -63,4 % | -17,6 % | -131,4 % |
| Gewinn je Aktie | -1,14 kr | -0,76 kr | -0,51 kr | -0,15 kr | -0,69 kr |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanz und Liquidität neutral
- Zum 30. September 2026 hatte Nel 1.078 Millionen NOK freie Zahlungsmittel, keine Bankschulden und eine Eigenkapitalquote von 78 Prozent. Die Kasse sank aber in zwölf Monaten um 679 Millionen NOK und reicht beim gleichen Tempo rund sechs Quartale; im Ausblick heißt es jetzt „voraussichtlich“.
- Umsatz und Ergebnis negativ
- Der Umsatz fiel 2025 um 31 Prozent auf 963 Millionen NOK und in den ersten neun Monaten 2026 von 633 auf 413 Millionen. Das EBITDA war von 2021 bis 2025 jedes Jahr negativ und lag im dritten Quartal 2026 bei minus 93 Millionen NOK; Nel braucht für Gewinne höhere Umsätze.
- PEM-Geschäft positiv
- Die PEM-Sparte steigerte den Umsatz im dritten Quartal 2026 um 65 Prozent auf 89 Millionen NOK, das EBITDA verbesserte sich auf minus 24 Millionen. Der Auftragseingang lag bei 245 Millionen NOK, darunter rund 20 Millionen US-Dollar von Collins Aerospace für U-Boot-Anlagen.
- Auftragsbestand negativ
- Von 1.314 Millionen NOK Bestand (30. September 2026) tragen 568 Millionen ein erhebliches Verzögerungs- oder Stornorisiko, davon rund 500 Millionen aus den HYDS-Projekten. Der alkalische Bestand schrumpfte binnen eines Jahres von 577 auf 198 Millionen NOK.
- Bilanzqualität negativ
- Rund 362 Millionen NOK Lagerware aus einem Kundenausfall waren Ende 2025 unverkauft, die Vorräte lagen zum 30. September 2026 mit 925 Millionen NOK über dem Jahresendwert. 123 Millionen NOK Forderungen waren seit über einem Jahr überfällig.
- Führung neutral
- Vorstandschef Håkon Volldal kündigte am 15. Juni 2026 mit sechs Monaten Frist; die Q3-Präsentation am 15. Oktober 2026 war seine letzte. Bis zu diesem Tag war kein Nachfolger benannt.
Nel ASA hat 1.078 Millionen NOK in der Kasse und keine Bankschulden, verliert aber rund 680 Millionen NOK im Jahr — beim gleichen Tempo reicht das rund sechs Quartale. Das PEM-Geschäft wächst, das alkalische bricht weg, und im Risikofach des Auftragsbestands liegen 568 Millionen NOK, fast das Doppelte von Ende Juni. Dazu kommen 362 Millionen NOK zurückgenommene Lagerware und ein Führungswechsel ohne Nachfolger. Beim Kurs von 2,02 NOK (15. Oktober 2026) sind rund 29 Prozent des Börsenwerts Kasse. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein akutes Substanzrisiko — aber der Abstand zu Rot ist kleiner geworden. Die Bilanz trägt noch: 1.078 Millionen NOK freie Zahlungsmittel, keine Bankschulden, 78 Prozent Eigenkapitalquote und ein testierter Abschluss mit bestätigter Fortführung. Beim Mittelabfluss der letzten zwölf Monate von 679 Millionen NOK reicht die Kasse rund sechs Quartale, auch ohne die Sondereffekte aus EU-Förderung und Iwatani-Vergleich. Das liegt über den rund vier Quartalen, ab denen wir Rot vergeben; im September waren es noch gut zwei Jahre. Offen ist alles, was das Geschäft selbst betrifft: fünf Jahre negatives EBITDA, ein Umsatzeinbruch im alkalischen Geschäft, 568 Millionen NOK im Risikofach des Auftragsbestands und Bilanzposten — Lager, überfällige Forderungen, aktivierte Technik —, deren Wert an der Frage hängt, wann der Wasserstoff-Markt anzieht. Dazu ein Führungswechsel ohne benannten Nachfolger. Sinkt die Reichweite weiter, ohne dass neues Kapital oder deutlich mehr Umsatz kommt, wird aus Gelb Rot; die nächste Prüfmarke ist der Geschäftsbericht 2026 am 19. Februar 2027.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 25. September 2026, dort unter dem US-Kürzel NLLSF. Der rote Faden ist der Planungsfehlschluss: Wir unterschätzen, wie lange Dinge dauern — und bei Nel hängt der Wert mehrerer Bilanzposten genau an dieser Zeitfrage.
- Aktualisierung: Die Erstfassung vom 26. September 2026 beruhte auf dem Halbjahresbericht. Diese Fassung ist auf den Bericht zum dritten Quartal 2026 vom 15. Oktober 2026 und die Ergebnispräsentation desselben Tages aktualisiert; ausgewertet wurden Bericht und Folien, eine Mitschrift der Fragerunde lag nicht vor. Alle Börsenmitteilungen bis zum 15. Oktober 2026 sind berücksichtigt.
- Zur Beleglage: Nel ist kein SEC-Filer; NLLSF ist ein Freiverkehrs-Zweitsymbol ohne Berichtspflicht (keine SEC-Kennung, Abfrage am 25. September 2026). Alle Unternehmenszahlen stammen aus dem testierten Geschäftsbericht 2025 (Prüfer Ernst & Young AS), dem Geschäftsbericht 2024, den Berichten zum vierten Quartal 2025 sowie zum ersten, zweiten und dritten Quartal 2026 und den Börsenmitteilungen. Berichtswährung ist die norwegische Krone (NOK).
- Eigene Berechnungen: Mittelabfluss über zwölf Monate (1.757 minus 1.078 Millionen NOK = 679 Millionen), rechnerische Kassenreichweite (1.078 geteilt durch rund 170 Millionen je Quartal; bereinigt um plus 118 Millionen EU-Förderung und minus rund 75 Millionen Iwatani rund 181 Millionen je Quartal), Anteil des PEM-Risikofachs (534 von 1.116 Millionen NOK), Umsatz der letzten vier Quartale (330 plus 413 Millionen NOK), Börsenwert, Börsenwert abzüglich Kasse und der rechnerische Einstiegspreis von Samsung E&A (353,07 Millionen NOK brutto für 167.132.530 Aktien, rund 2,11 NOK). Euro- und Dollarwerte zum EZB-Referenzkurs vom 15. Oktober 2026 (10,652 NOK und 1,1208 US-Dollar je Euro).
- Kurs und Börsenwert: Schlusskurs 2,02 NOK an der Euronext Oslo Børs am 15. Oktober 2026 (Tagesschlusskurse laut Fundamentaldaten); 1.838.457.834 Aktien mal 2,02 NOK ergeben 3.713,7 Millionen NOK. Laut Q3-Bericht gab es 2026 keine Kapitalerhöhung, die gewichtete Aktienzahl lag bei 1.838 Millionen.
- Verwechslungsgefahr: Nel ASA (Oslo, Wasserstoff-Elektrolyseure) hat nichts mit Nelnet Inc. (Kürzel NNI, US-Bildungsfinanzierer) zu tun. Die 2024 abgespaltene frühere Tankstellensparte notiert heute eigenständig als Cavendish Hydrogen ASA; Nel hat seine restlichen Cavendish-Aktien im dritten Quartal 2026 verkauft.
Aktien-Wächter
Diese Analyse ist Stand 15. Oktober 2026. Was sich seitdem bei NEL.OL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Nel ASA (NEL.OL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nel ASA aus Oslo baut Elektrolyseure, also Anlagen, die mit Strom aus Wasser Wasserstoff herstellen. Es gibt zwei Sparten: alkalische Elektrolyseure aus dem Werk Herøya in Norwegen und PEM-Elektrolyseure aus Wallingford in den USA. 2025 lag der Umsatz bei 963 Millionen NOK, zum 30. September 2026 arbeiteten 309 Menschen für Nel.
NLLSF ist ein Zweitsymbol der Nel-Aktie im amerikanischen Freiverkehr ohne eigene Berichtspflicht. Die Heimatbörse ist die Euronext Oslo Børs, Kürzel NEL. Nel berichtet nach IFRS und norwegischem Recht mit Geschäfts- und Quartalsberichten, nicht an die US-Börsenaufsicht SEC; bei der SEC ist das Unternehmen nicht registriert.
Gemischt. Der Umsatz sank um 63 Prozent auf 112 Millionen NOK, weil das alkalische Geschäft um 91 Prozent einbrach; die PEM-Sparte wuchs dagegen um 65 Prozent auf 89 Millionen NOK. Das EBITDA lag bei minus 93 Millionen NOK, der Verlust bei 141 Millionen. Der Auftragseingang stieg auf 253 Millionen NOK, der Auftragsbestand auf 1.314 Millionen NOK.
Zum 30. September 2026 hatte Nel 1.078 Millionen NOK freie Zahlungsmittel. In den zwölf Monaten davor sanken sie um 679 Millionen NOK, im Schnitt rund 170 Millionen je Quartal. Bei gleichem Tempo reicht die Kasse rechnerisch rund sechs Quartale. Der testierte Abschluss 2025 bestätigt die Fortführung; eine Ermächtigung für bis zu 10 Prozent neue Aktien liegt seit April 2026 vor.
Der 40-Megawatt-Auftrag des norwegischen Entwicklers HYDS war laut Geschäftsbericht 2025 der größte PEM-Auftrag der Firmengeschichte. Die Projekte sind in der Anfangsphase verzögert; der Kunde plant laut Q3-Bericht weiterzumachen. Wegen der gestiegenen Unsicherheit stuft Nel zum 30. September 2026 rund 500 Millionen NOK des PEM-Bestands als erheblich gefährdet ein.
Ein Kunde zahlte 2025 nicht, Nel nahm deshalb die gelieferte Ware zurück. Rund 362 Millionen NOK Vorräte lagen Ende 2025 unverkauft im Lager; zum 30. September 2026 betrugen die Vorräte insgesamt 925 Millionen NOK. Zwölf Monate Verkaufsverzögerung oder rund 20 Prozent Preisabschlag würden laut Geschäftsbericht den Bewertungspuffer des alkalischen Lagers aufzehren.
Håkon Volldal, Vorstandschef seit Juli 2022, kündigte am 15. Juni 2026 mit sechs Monaten Frist, um in eine andere Branche zu wechseln. Die Präsentation zum dritten Quartal am 15. Oktober 2026 war laut Nel seine letzte. Einen Nachfolger hatte Nel bis zu diesem Tag nicht benannt.
Nein. Laut Geschäftsbericht 2025 haben Ausschüttungen oder Aktienrückkäufe angesichts der Lage des Unternehmens derzeit keine Priorität. Nel schreibt seit Jahren Verluste, 2025 waren es 1.265 Millionen NOK, in den ersten neun Monaten 2026 weitere 473 Millionen NOK.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.