TKMS: 20 Milliarden Euro im Auftragsbuch — abgearbeitet wird es über bis zu 14 Jahre
TKMS baut U-Boote und Fregatten und meldet einen Rekord-Auftragsbestand von 20,1 Milliarden Euro — fast das Vierfache des Börsenwerts. Der Anhang des Geschäftsberichts zeigt, wie langsam dieses Geld ankommt: Nur 45 Prozent des Bestands vom September 2025 werden binnen fünf Jahren zu Umsatz, die bereinigte Marge lag nach neun Monaten bei 5,8 Prozent, und der freie Mittelzufluss drehte auf minus 204 Millionen Euro. Wir haben nachgerechnet, wie langsam und mit welcher Marge dieser Rekord beim Aktionär ankommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 84,00 € -0,80 %
- Marktkapitalisierung
- 5,3 Mrd. €
- KGV
- 55,3
- Wachstums-Score
- 7/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 57,60 € bis 104,00 € · Letzter Kurs: 84,00 € (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, du sitzt in der Zentrale eines U-Boots und schickst einen Sonar-Ping ins Wasser. Der Ping ist laut, klar und sofort da. Was dir aber etwas über die Lage verrät, ist das Echo — und das kommt erst später zurück, leiser und manchmal verzerrt. An der Börse passiert mit Rekordmeldungen etwas Ähnliches: Du hörst „Rekord-Auftragsbestand“, und dein Kopf übersetzt das in Sekunden in „Geld, das schon da ist“. Nennen wir das die Echo-Falle: Wir verwechseln den lauten Ping mit dem Echo. Ein Auftragsbestand ist kein Vermögen, sondern eine Liste von Arbeit, die erst noch erledigt, bezahlt und mit Gewinn abgeschlossen werden muss — und zwischen dem ersten und dem letzten Punkt dieser Liste können viele Jahre liegen.
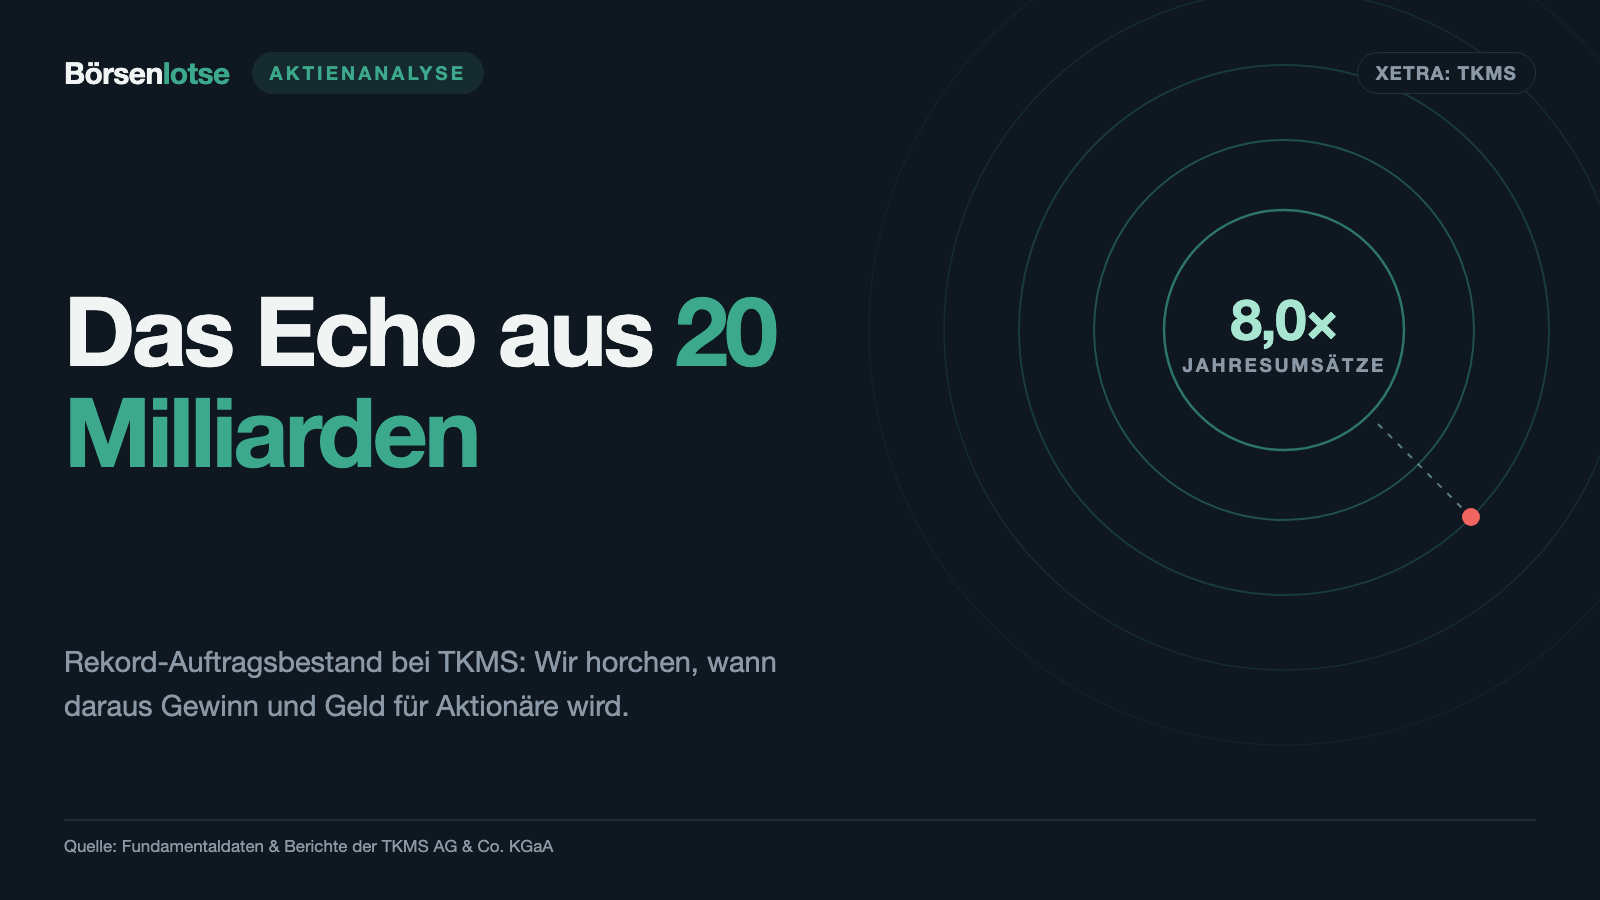
Kaum eine Aktie an der Frankfurter Börse sendet einen so lauten Ping wie die TKMS AG & Co. KGaA (XETRA: TKMS), die Marinewerft aus Kiel, die im Oktober 2025 von thyssenkrupp abgespalten wurde. Zum 30. Juni 2026 standen 20,1 Milliarden Euro in ihrem Auftragsbuch — fast das Vierfache dessen, was die ganze Firma am 25. September 2026 an der Börse wert war. Machen wir deshalb einen Deal: Wir horchen gemeinsam auf das Echo und zählen nach, was von diesem Rekord zurückkommt, wann es zurückkommt und bei wem. Grundlage sind ausschließlich die Berichte, die TKMS selbst veröffentlicht hat: die Quartalsmitteilung zu den ersten neun Monaten des Geschäftsjahres 2025/26 vom 12. August 2026, der Halbjahresfinanzbericht vom 11. Mai 2026 und der freiwillige Geschäftsbericht 2024/25 vom Dezember 2025.
Ein Hinweis vorweg, weil er die ganze Beleglage prägt: Von TKMS gibt es keinen Bericht an die US-Börsenaufsicht SEC. Das Unternehmen ist im Prime Standard der Frankfurter Wertpapierbörse notiert und berichtet nach europäischem Kapitalmarktrecht; das US-Kürzel TKMCY, unter dem die Aktie auf unseren Tisch kam, steht für einen außerbörslich gehandelten Hinterlegungsschein ohne eigene Berichtspflicht — die EDGAR-Datenbank der SEC kennt weder TKMS noch TKMCY. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Berichte der TKMS AG & Co. KGaA“. Das Geschäftsjahr läuft vom 1. Oktober bis zum 30. September; „2025/26“ meint also Oktober 2025 bis September 2026.
Was TKMS eigentlich macht — U-Boote, Fregatten und Unterwasser-Elektronik
TKMS ist das, was bis zum Herbst 2025 im Konzernbericht von thyssenkrupp als Segment Marine Systems stand. Der Konzern mit Hauptstandort Kiel beschäftigte zum 30. Juni 2026 umgerechnet 9.115 Vollzeitkräfte und berichtet in drei Geschäftsfeldern. Submarines baut konventionelle U-Boote — TKMS bezeichnet sich selbst als führenden Anbieter dieser Klasse, bekannt sind die Baureihen 209, 212 und 214. Surface Vessels baut Fregatten des Typs MEKO, Korvetten und Spezialschiffe wie den neuen Forschungseisbrecher Polarstern. Atlas Electronics liefert Sonar, Führungs- und Waffeneinsatzsysteme, Torpedos und Minenabwehr, also das Nervensystem und die Waffen der Schiffe.
Ein Alltagsbild hilft: Ein U-Boot zu bauen ist wie ein Haus zu bauen, bei dem der Bauherr alle paar Monate eine Rate überweist — nur dass das Haus rund eine Milliarde Euro kostet, viele Jahre bis zur Übergabe braucht und danach jahrzehntelang gewartet wird. Deshalb sehen die Zahlen einer Werft anders aus als die eines Maschinenbauers: Der Umsatz wird nach Baufortschritt verbucht, das Geld der Kunden kommt oft vorher, und der Gewinn eines Auftrags steht erst am Ende wirklich fest.
Die Kundschaft sind Staaten. Im ersten Halbjahr 2025/26 kamen 35 Prozent des Umsatzes aus Deutschland, 27 Prozent aus Norwegen, 25 Prozent aus Brasilien und 13 Prozent aus Israel — vier Länder, die jeweils mehr als ein Zehntel beitrugen. Seit der Abspaltung hält thyssenkrupp über eine Tochtergesellschaft 51 Prozent der Aktien, die Alfried Krupp von Bohlen und Halbach-Stiftung meldete zum Börsenstart 10,26 Prozent. Wie die Mutter selbst dasteht, haben wir in unserer Analyse der thyssenkrupp AG auseinandergenommen — für TKMS-Aktionäre ist das kein Nebenschauplatz, wie Kapitel drei der unbequemen Wahrheiten zeigt.
Die Firmengeschichte für Anleger
-
2020
Auftragsbestand 6,0 Milliarden Euro
Ausgangspunkt der Wachstumsgeschichte: Zum 30. September 2020 stand die Marinesparte bei 6,0 Mrd. € Auftragsbestand — ein knappes Drittel des Stands von Juni 2026.
-
2025
Rekord-Auftragseingang von 8,8 Milliarden Euro
Im Geschäftsjahr 2024/25 bestellten Deutschland vier und ein Kunde in Südostasien zwei U-Boote. Die Anzahlungen trieben den freien Mittelzufluss auf 784 Mio. €.
-
2025
Oktober: Börsengang als eigenständige KGaA
Erste Notiz am 20. Oktober 2025. thyssenkrupp behält 51 % der Aktien und die gesamte Geschäftsführungsgesellschaft — Aktionäre erhalten Gewinnanteil, aber keine Steuerung.
-
2026
Januar: Norwegen bestellt zwei weitere U-Boote
Die Norwegische Marine erhöht ihren Auftrag für die Klasse 212CD von vier auf sechs Boote. Der Auftrag prägt den Auftragseingang von 3,6 Mrd. € in den ersten neun Monaten 2025/26.
-
2026
Juli: MEKO-Fregatten und Kanada
Vertrag über vier MEKO-Fregatten für die Deutsche Marine unterschrieben, Kanada wählt TKMS als bevorzugten U-Boot-Lieferanten. Beides steht noch nicht im Bestand zum 30. Juni 2026.
-
2026
August: Prognose zum zweiten Mal angehoben
Bereinigtes EBIT 2025/26 nun 130 bis 160 Mio. €. Zugleich sank der Auftragsbestand im dritten Quartal von 20,6 auf 20,1 Mrd. €, weil nur 208 Mio. € neue Aufträge hinzukamen.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über eine Kennzahl, sondern über Neugier anderer Anleger. Seit dem 4. August 2026 taucht TKMS in der Liste der meistgesuchten Werte bei wallstreet-online auf — dort allerdings unter dem US-Kürzel TKMCY. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument: Eine Aktie wird gesucht, weil über sie geredet wird, und über TKMS wurde im Sommer 2026 viel geredet — über die Auswahl im kanadischen U-Boot-Programm, über den größten Fregattenauftrag der Firmengeschichte und über ein Rekordhoch der Aktie.
Genau diese Mischung macht die Echo-Falle gefährlich. Wer eine Aktie wegen großer Schlagzeilen sucht, hat die Schlagzeile schon im Kopf, bevor er die erste Bilanzzeile gelesen hat. Die Schlagzeilen sind richtig — die Frage ist nur, was sie für dich als Aktionär bedeuten und wann.
Die Zahlen über die Jahre — ehrlich gewürdigt
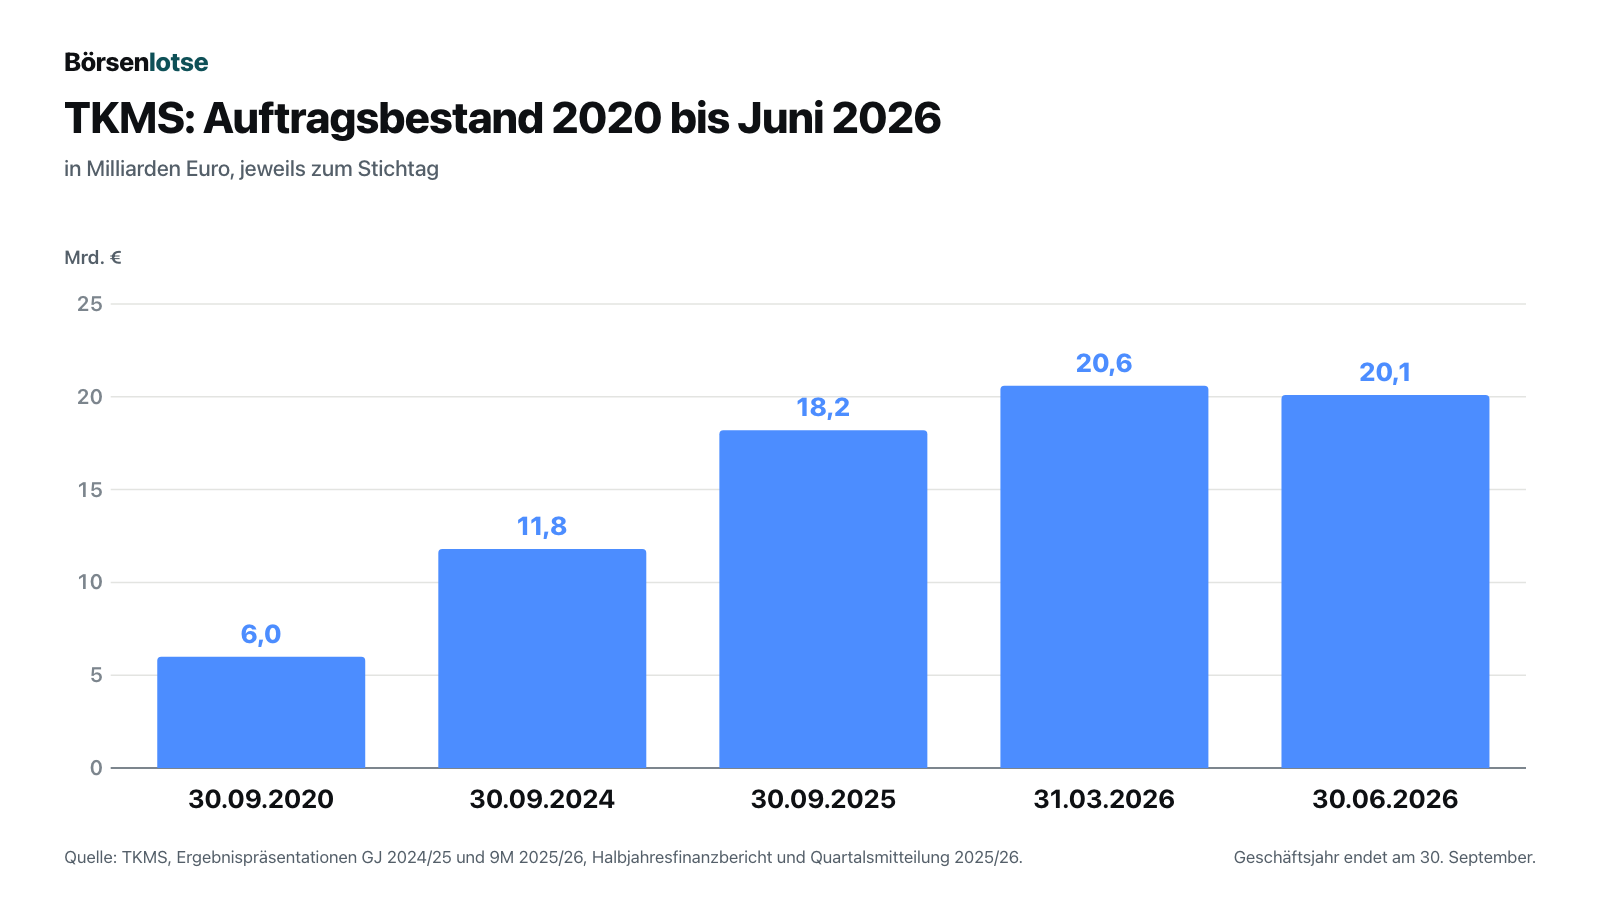
Zuerst das, was wirklich beeindruckt, und das ist eine Menge. Der Auftragsbestand ist von 6,0 Milliarden Euro (30. September 2020) über 11,8 Milliarden (30. September 2024) und 18,2 Milliarden (30. September 2025) auf 20,6 Milliarden Euro zum 31. März 2026 gewachsen und lag zum 30. Juni 2026 bei 20,1 Milliarden Euro. Im Geschäftsjahr 2024/25 buchte TKMS Aufträge über 8,8 Milliarden Euro, getragen von vier U-Booten der Klasse 212CD für Deutschland und zwei Booten für einen Kunden in Südostasien. Im Januar 2026 bestellte Norwegen zwei weitere 212CD-Boote. Wichtig für den Vergleich mit anderen Rüstungswerten: TKMS zählt nach eigener Angabe nur Aufträge, die in geltenden Verträgen stehen — keine erhofften Bestellungen, wie sie manche Unternehmen als „weichen“ Auftragsbestand mitzählen.
Auch die Abarbeitung kommt in Fahrt. Der Umsatz stieg von 1.987 Millionen Euro (2023/24) auf 2.171 Millionen Euro (2024/25), das bereinigte EBIT — das Betriebsergebnis ohne Sondereffekte wie Abspaltungskosten — von 86 auf 131 Millionen Euro, die bereinigte Marge von 4,3 auf 6,0 Prozent. In den ersten neun Monaten 2025/26 legte der Umsatz um 19 Prozent auf 1.890 Millionen Euro zu, das bereinigte EBIT um 13 Prozent auf 110 Millionen Euro. Den größten Sprung machte das U-Boot-Geschäft: Sein bereinigtes EBIT stieg von 11 auf 46 Millionen Euro, weil drei Boote aus Altaufträgen übergeben wurden und die margenstärkeren Neubauten anlaufen. Im August 2026 hob TKMS die Jahresprognose zum zweiten Mal an und erwartet nun 10 bis 12 Prozent mehr Umsatz und ein bereinigtes EBIT von 130 bis 160 Millionen Euro.
Und die Bilanz: Zum 30. Juni 2026 hatte TKMS 1.218 Millionen Euro flüssige Mittel und keine Bankschulden von Gewicht; nach Abzug von Leasing- und Pensionsverpflichtungen blieb ein Netto-Finanzvermögen von 834 Millionen Euro. Die Werft ist, in ihren eigenen Worten aus der Ergebnispräsentation, schuldenfrei. Bis hierher ist das eine Erfolgsgeschichte. Die Echo-Falle schnappt erst zu, wenn man fragt, wann und wie viel von alledem beim Aktionär ankommt.
Unbequeme Wahrheit Nr. 1: Der Rekord-Auftragsbestand ist Arbeit für bis zu 14 Jahre
Die wichtigste Zahl dieser Analyse steht nicht in einer Pressemitteilung, sondern im Anhang des Geschäftsberichts 2024/25, unter der unscheinbaren Überschrift „Remaining performance obligations“ — also noch nicht erfüllte Leistungspflichten. Dort erklärt TKMS, der Großteil des Auftragsbestands werde über die nächsten 1 bis 14 Jahre zu Umsatz. Und dann folgt die Aufteilung:
„As of September 30, 2025, an amount of €8,229 million (September 30, 2024: €7,138 million) of the order backlog is expected to be satisfied within the next 5 years after the respective balance sheet date while the remaining balance is expected to be satisfied in subsequent years, i.e. after more than 5 years after the respective balance sheet date.“
Übersetzung: „Zum 30. September 2025 wird erwartet, dass ein Betrag von 8.229 Millionen Euro (30. September 2024: 7.138 Millionen Euro) des Auftragsbestands innerhalb der nächsten fünf Jahre nach dem jeweiligen Bilanzstichtag erfüllt wird, während der verbleibende Rest in den Folgejahren erfüllt werden soll, also mehr als fünf Jahre nach dem jeweiligen Bilanzstichtag.“
— TKMS AG & Co. KGaA, Geschäftsbericht 2024/25, Anhang zum kombinierten Abschluss, Seite 78
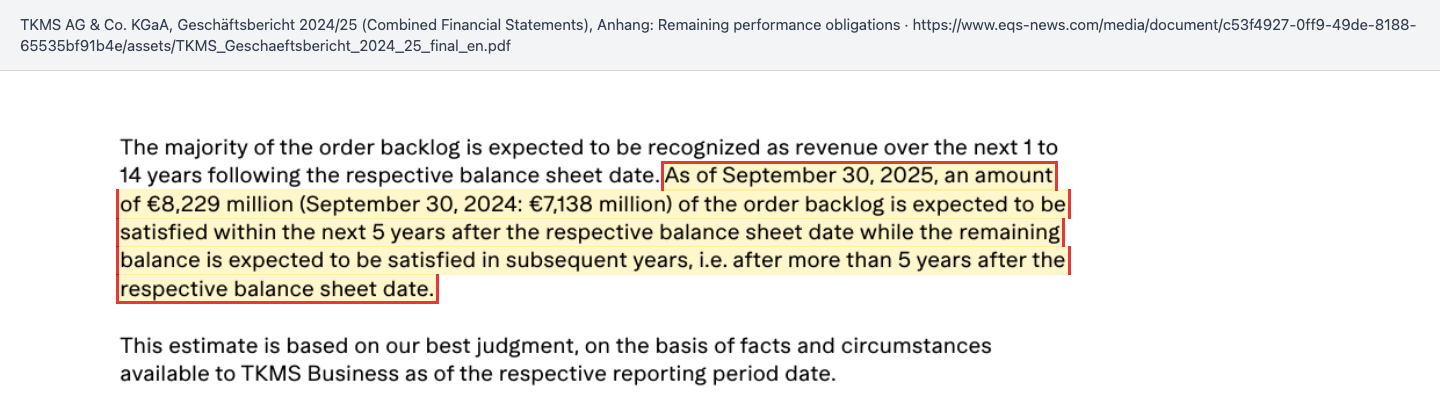
Rechne es nach: 8.229 von 18.232 Millionen Euro sind 45 Prozent. Mehr als die Hälfte des damaligen Rekords — rund 10 Milliarden Euro — wird also erst nach September 2030 zu Umsatz. TKMS selbst drückt dieselbe Sache mit einer eigenen Kennzahl aus, der Umsatzreichweite: Auftragsbestand geteilt durch den auf zwölf Monate hochgerechneten Umsatz. Sie lag zum 30. Juni 2026 bei 8,0. Übersetzt: Bei heutigem Tempo reicht die Arbeit im Buch für acht Jahresumsätze.
Das ist Planungssicherheit, keine Frage. Aber für die Bewertung heißt es etwas anderes, als die große Zahl suggeriert. Aus einem Euro Auftragsbestand wird bei einer bereinigten Marge von 5,8 Prozent (neun Monate 2025/26) ein Betriebsergebnis von knapp sechs Cent — und das verteilt über ein Jahrzehnt, vor Steuern, vor Zinsen und vor allem, was in zehn Jahren Schiffbau schiefgehen kann. Rückstellungen für drohende Verluste aus laufenden Aufträgen gibt es bereits: Zum 30. September 2025 standen dafür 88 Millionen Euro in der Bilanz, im Geschäftsjahr 2024/25 kamen 137 Millionen Euro neu hinzu. Dazu passt eine zweite, leicht übersehene Zahl: Im dritten Quartal 2025/26 buchte TKMS nur 208 Millionen Euro neue Aufträge, nach 3.001 Millionen im Vorjahresquartal, und setzte 722 Millionen Euro um. Deshalb sank der Bestand von 20,6 auf 20,1 Milliarden Euro. Der im Juli 2026 unterschriebene Vertrag über vier MEKO-Fregatten — laut Ergebnispräsentation rund 5 Milliarden Euro — wird erst im vierten Quartal gebucht.
Merke: Ein Auftragsbestand ist kein Kontostand, sondern ein Fahrplan. Entscheidend ist nicht seine Höhe, sondern Tempo und Marge der Abarbeitung.
Unbequeme Wahrheit Nr. 2: Die Kasse gehört zu einem großen Teil den Kunden
1.218 Millionen Euro flüssige Mittel klingen nach einer Festung. Doch Werften arbeiten mit dem Geld ihrer Kunden: Staaten zahlen bei Vertragsabschluss und nach Baufortschritt Anzahlungen, lange bevor das Schiff fertig ist. In der Bilanz stehen diese Vorauszahlungen als Vertragsverbindlichkeiten — zum 30. Juni 2026 2.286 Millionen Euro. Saldiert mit den eigenen Anzahlungen an Lieferanten und den bereits erbrachten, noch nicht abgerechneten Leistungen blieben 1.125 Millionen Euro netto erhaltene Anzahlungen. Das ist mehr als das gesamte Netto-Finanzvermögen von 834 Millionen Euro. Im Alltagsbild: Das Geld auf dem Konto des Bauunternehmers ist zu einem großen Teil die Rate des Bauherrn für Arbeiten, die erst noch kommen.
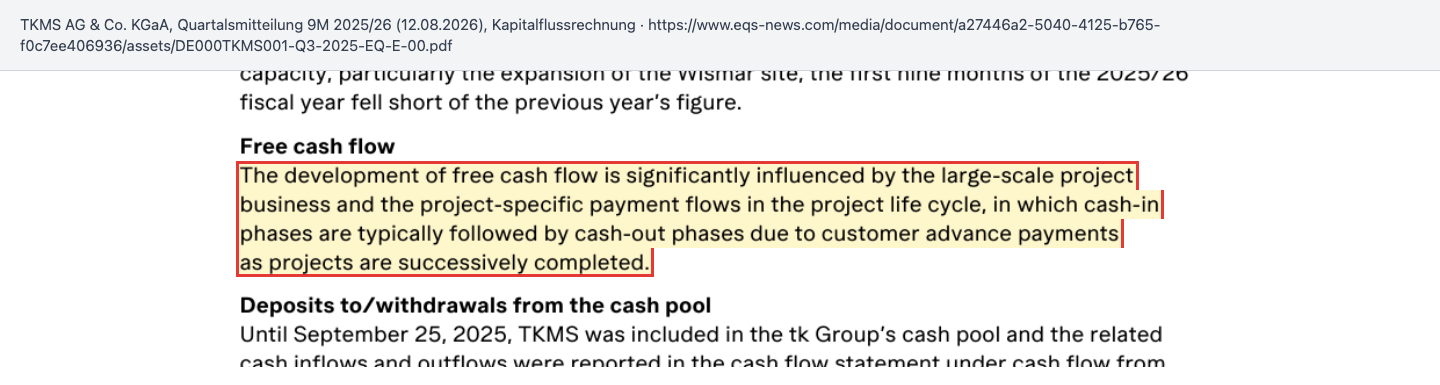
Deshalb schwankt der freie Mittelzufluss so stark. 2022/23 waren es 180 Millionen Euro, 2023/24 355 Millionen, 2024/25 sogar 784 Millionen Euro — vor allem, weil zum Jahresende 2024 hohe Anzahlungen für das deutsch-norwegische U-Boot-Programm 212CD eingingen. In den ersten neun Monaten 2025/26 drehte der Wert auf minus 204 Millionen Euro. TKMS beschreibt diesen Mechanismus in der Quartalsmitteilung selbst:
„The development of free cash flow is significantly influenced by the large-scale project business and the project-specific payment flows in the project life cycle, in which cash-in phases are typically followed by cash-out phases due to customer advance payments as projects are successively completed.“
Übersetzung: „Die Entwicklung des freien Mittelzuflusses wird maßgeblich vom Großprojektgeschäft und von den projektspezifischen Zahlungsströmen im Projektlebenszyklus beeinflusst, in dem auf Phasen des Mittelzuflusses wegen der Kundenanzahlungen typischerweise Phasen des Mittelabflusses folgen, während die Projekte nach und nach fertiggestellt werden.“
— TKMS AG & Co. KGaA, Quartalsmitteilung 9M 2025/26, Seite 12
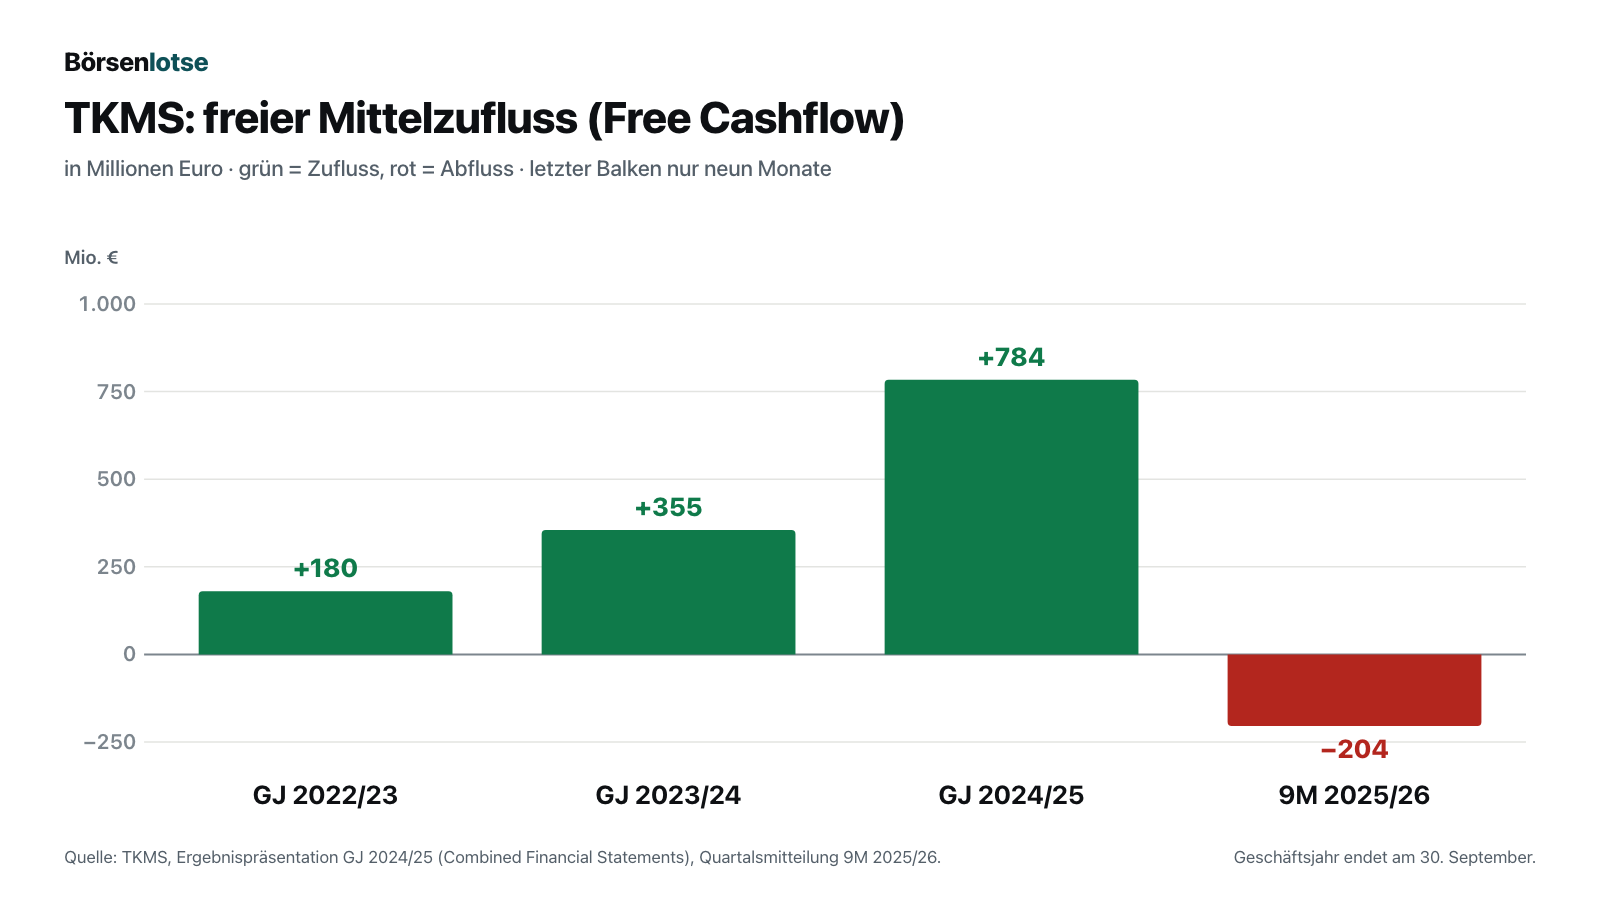
Hinzu kamen Zahlungen an die frühere Mutter: Im Zuge der rechtlichen Neuordnung vor der Abspaltung tilgte TKMS eine Kaufpreisverbindlichkeit von 276 Millionen Euro gegenüber thyssenkrupp; der Kauf von Minderheitsanteilen an drei Tochtergesellschaften für 108 Millionen Euro minderte zudem das Eigenkapital. Auch deshalb sank das Netto-Finanzvermögen von 1.313 Millionen Euro (30. September 2025) auf 834 Millionen Euro. Für das Gesamtjahr erwartet TKMS wieder einen positiven freien Mittelzufluss, mittelfristig über drei Jahre kumuliert mehr als 400 Millionen Euro. Merke: Bei einer Werft ist die Kasse ein Durchlaufposten. Wichtiger als ihr Stand ist, ob über einen ganzen Projektzyklus mehr herauskommt als hineingeht.
Unbequeme Wahrheit Nr. 3: Du bist Miteigentümer, aber nicht Mitbestimmer
Das „& Co. KGaA“ im Firmennamen ist keine Formalie. Eine Kommanditgesellschaft auf Aktien hat zwei Sorten Gesellschafter: die Aktionäre, die das Geld geben, und eine persönlich haftende Gesellschafterin, die die Geschäfte führt. Bei TKMS ist das die TKMS Management AG. Der Halbjahresfinanzbericht beschreibt, wem sie gehört:
„The general partner has made no capital contribution to the company, holds no shares in the company and participates neither in its assets nor in its profits and losses. It is solely entrusted with the management of the Company. The General Partner is not included in the scope of consolidation. tk AG indirectly holds 100% of the shares in the General Partner.“
Übersetzung: „Die persönlich haftende Gesellschafterin hat keine Einlage in die Gesellschaft geleistet, hält keine Aktien der Gesellschaft und ist weder an ihrem Vermögen noch an ihren Gewinnen und Verlusten beteiligt. Sie ist ausschließlich mit der Geschäftsführung der Gesellschaft betraut. Die persönlich haftende Gesellschafterin ist nicht in den Konsolidierungskreis einbezogen. Die tk AG hält mittelbar 100 Prozent der Anteile an der persönlich haftenden Gesellschafterin.“
— TKMS AG & Co. KGaA, Halbjahresfinanzbericht 2025/26, Anhang 7, Seite 42
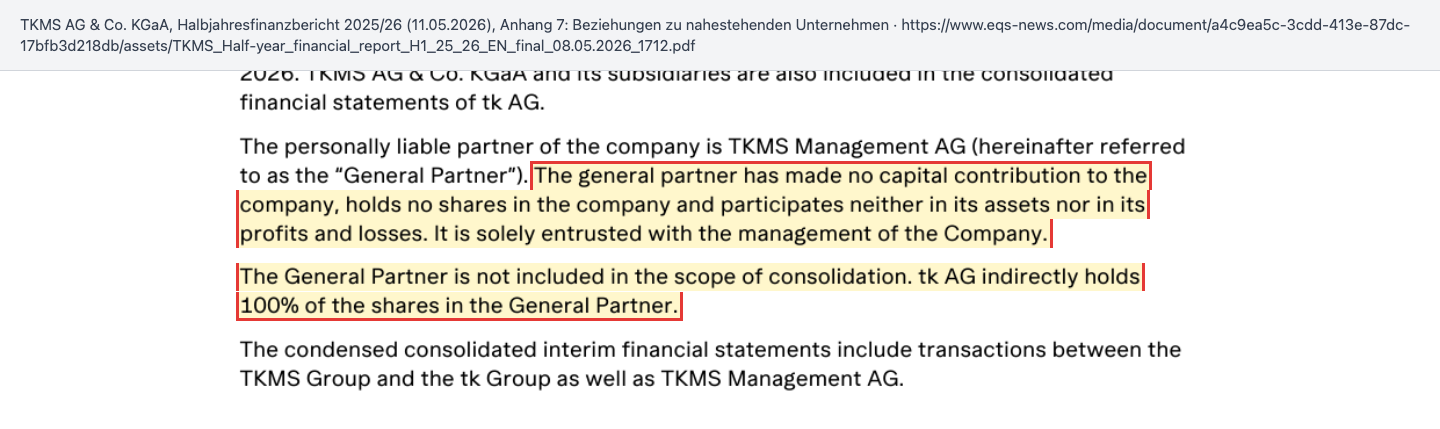
Übersetzt heißt das: Wer den Vorstand der Geschäftsführung bestellt, entscheidet in dieser Konstruktion nicht die Hauptversammlung der TKMS-Aktionäre, sondern der Eigentümer der TKMS Management AG — und das ist zu 100 Prozent thyssenkrupp, die zugleich 51 Prozent der Aktien hält. Für ihre Arbeit bekommt die Geschäftsführungsgesellschaft ihre Auslagen erstattet, im ersten Halbjahr 2025/26 waren das 3,4 Millionen Euro einschließlich der Vergütung von Vorstand und Aufsichtsrat. Das ist kein Skandal, sondern eine in Deutschland verbreitete Rechtsform für Unternehmen mit einem dominierenden Eigentümer. Aber es heißt: Die freien Aktionäre — knapp 39 Prozent, wenn man die Krupp-Stiftung herausrechnet — fahren mit, sie steuern nicht.
Die Verbindung zur Mutter reicht noch weiter, bis in die Verträge mit den Kunden. Für laufende TKMS-Projekte bürgt thyssenkrupp gegenüber den Kunden mit Konzerngarantien und Freistellungserklärungen über zusammen 10.410 Millionen Euro (31. März 2026) — das Zehnfache des TKMS-Eigenkapitals von 1.031 Millionen Euro zum 30. Juni 2026. TKMS zahlt dafür eine feste Gebühr je Garantie, die von Jahr zu Jahr steigt; im ersten Halbjahr kosteten die Garantien 6,7 Millionen Euro. Und dann folgt der Satz, der für die nächsten Großaufträge wichtig ist:
„While existing PCGs will remain in place after the spin-off, it is not intended to make use of new PCGs with respect to new contracts entered into by TKMS Group after the spin-off.“
Übersetzung: „Während die bestehenden Konzerngarantien nach der Abspaltung bestehen bleiben, ist nicht beabsichtigt, für neue Verträge, die die TKMS-Gruppe nach der Abspaltung abschließt, neue Konzerngarantien in Anspruch zu nehmen.“
— TKMS AG & Co. KGaA, Halbjahresfinanzbericht 2025/26, Anhang 7, Seite 45
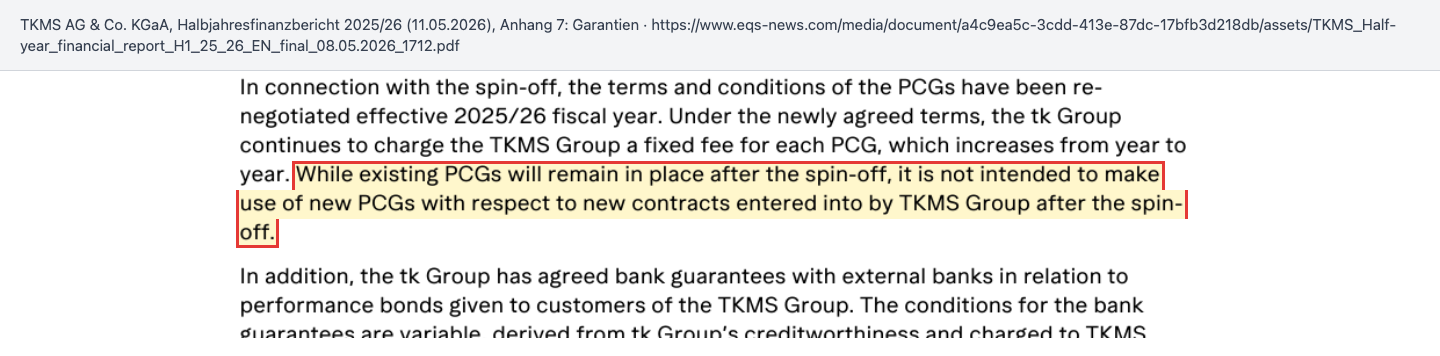
Die Fregatten für die Deutsche Marine und das mögliche kanadische Programm sind genau solche neuen Verträge. Wie TKMS die Sicherheiten dafür künftig allein stellt — über Bankgarantien, eigene Kreditlinien oder Anzahlungskonten —, beschreiben die bisherigen Berichte nicht. Die Antwort sollte spätestens im ersten vollständigen Konzernabschluss am 7. Dezember 2026 stehen. Merke: Bei TKMS kaufst du ein Stück Werft — die Schlüssel zur Werft behält thyssenkrupp.
Unbequeme Wahrheit Nr. 4: Mehr Umsatz, weniger Gewinn unter dem Strich
19 Prozent mehr Umsatz, 13 Prozent mehr bereinigtes EBIT — und trotzdem sank das Konzernergebnis der ersten neun Monate 2025/26 um 25 Prozent auf 56 Millionen Euro. Den Aktionären der TKMS AG & Co. KGaA standen davon 49 Millionen Euro zu, das Ergebnis je Aktie fiel von 1,15 Euro (pro forma, Vorjahreszeitraum) auf 0,77 Euro. Drei Dinge fressen den Zuwachs auf.
Erstens die Kosten der Selbstständigkeit: Die Verwaltungskosten stiegen um 33 Prozent auf 129 Millionen Euro; 21 Millionen Euro dieses Anstiegs führt TKMS direkt auf die Abspaltung zurück — eigene Rechtsabteilung, eigenes Berichtswesen, eigene Kontrollen, dazu einmalige Beratungskosten. Zweitens ein schrumpfendes Zinsergebnis: Weil weniger Kundenanzahlungen auf dem Konto lagen, fiel das Finanzergebnis von 29 auf 20 Millionen Euro. Drittens die Steuern. Sie stiegen von 39 auf 62 Millionen Euro, bei einem Vorsteuerergebnis von 118 Millionen Euro entspricht das einer Quote von rund 53 Prozent. Die Quartalsmitteilung nennt den Grund:
„The higher tax expense compared to the same period of the previous year is largely due to the payment of Brazilian withholding taxes, which are incurred as expected but irregularly in terms of the timing of payments.“
Übersetzung: „Der im Vergleich zum Vorjahreszeitraum höhere Steueraufwand ist im Wesentlichen auf die Zahlung brasilianischer Quellensteuern zurückzuführen, die erwartungsgemäß, aber zeitlich unregelmäßig anfallen.“
— TKMS AG & Co. KGaA, Quartalsmitteilung 9M 2025/26, Seite 9
Das ist der Preis des Exportgeschäfts: Brasilien steuerte im ersten Halbjahr ein Viertel des Umsatzes bei, und dort fallen Quellensteuern an, die das deutsche Ergebnis belasten. Zur Einordnung, damit sie nicht untergeht: Das bereinigte EBIT ist die Zahl, an der TKMS sich messen lässt und an der die Prognose hängt. Das Ergebnis je Aktie ist die Zahl, aus der ab 2027 eine Dividende werden soll — TKMS will 30 bis 50 Prozent des Konzernergebnisses ausschütten, erstmals für das Geschäftsjahr 2025/26. Merke: Zwischen dem bereinigten EBIT und deinem Anteil am Gewinn liegen bei TKMS Abspaltungskosten, Zinsen und ausländische Steuern — und die bewegen sich nicht im Gleichschritt.
Was die Aktie kostet
Am 25. September 2026 kostete eine TKMS-Aktie auf XETRA 84,00 Euro (Datenstand Fundamentaldaten). Bei 63.523.647 Aktien ergibt das einen Börsenwert von rund 5,34 Milliarden Euro; zieht man das Netto-Finanzvermögen von 834 Millionen Euro ab, bleibt ein Unternehmenswert von rund 4,5 Milliarden Euro. Zum Vergleich: Am 30. Juni 2026 nannte die Quartalsmitteilung selbst 74,60 Euro und 4.739 Millionen Euro Börsenwert.
- Gemessen am Betriebsergebnis: Für das Geschäftsjahr 2025/26 erwartet TKMS 130 bis 160 Millionen Euro bereinigtes EBIT. Der Unternehmenswert entspricht damit rund dem 28- bis 35-Fachen. Übersetzt: Bei gleichbleibendem Ergebnis bräuchte das Geschäft rund drei Jahrzehnte, um seinen heutigen Preis zu verdienen — der Markt bezahlt also nicht das heutige Ergebnis, sondern den Auftragsbestand und die Hoffnung auf höhere Margen.
- Gemessen am Gewinn: Das Konzernergebnis 2024/25, das den Anteilseignern zustand — damals noch vollständig thyssenkrupp —, betrug 105,0 Millionen Euro, rechnerisch auf die heutige Aktienzahl 1,65 Euro je Aktie. Das entspricht einem Kurs-Gewinn-Verhältnis von rund 51. Der automatisch eingeblendete Kennzahlen-Kasten stammt aus den Fundamentaldaten und rechnet mit eigener Gewinnbasis und eigenem Stichtag, deshalb weicht sein Wert ab; unsere 51 beziehen sich ausdrücklich auf das Ergebnis 2024/25.
- Gemessen am Umsatz: Bei 10 bis 12 Prozent Wachstum auf 2.171 Millionen Euro ergeben sich für 2025/26 rund 2,39 bis 2,43 Milliarden Euro Umsatz, ein Kurs-Umsatz-Verhältnis von etwa 2,2.
Alle drei Maßstäbe leben von derselben Annahme: dass aus dem Auftragsbestand in den kommenden Jahren tatsächlich Margen über 7 Prozent werden, wie TKMS es mittelfristig anstrebt. Übersetzt: Du bezahlst heute für einen sehr lauten Ping. Ob das Echo so kräftig zurückkommt, wie der Preis unterstellt, zeigt sich über Jahre, nicht über Quartale.
Chancen und Risiken auf einen Blick
Was für TKMS spricht:
- Der Auftragsbestand ist vertraglich unterlegt. 20,1 Milliarden Euro zum 30. Juni 2026, dazu der im Juli unterschriebene Vertrag über vier MEKO-Fregatten (rund 5 Milliarden Euro laut Ergebnispräsentation, Buchung im vierten Quartal) mit Option auf vier weitere.
- Weitere Großprojekte in der Endphase. Kanada hat TKMS im Juli 2026 als bevorzugten Lieferanten für bis zu zwölf U-Boote ausgewählt; TKMS beziffert das mögliche Volumen auf mehr als 15 Milliarden Euro und erwartet die Vertragsunterschrift bis Ende 2026. Mit Indien laufen die abschließenden Verhandlungen über sechs U-Boote mit Option auf drei weitere; für die Luftverteidigungsfregatte F127 ist ein Gemeinschaftsunternehmen unter TKMS-Führung einziger Bieter.
- Die Margen steigen, weil Altlasten auslaufen. Aufträge aus der Zeit vor Juli 2021, die TKMS als Altaufträge führt, werden abgearbeitet: Drei solcher Boote wurden in den ersten neun Monaten 2025/26 übergeben, und das U-Boot-Geschäft steigerte sein bereinigtes EBIT von 11 auf 46 Millionen Euro. Im September 2026 schloss TKMS zudem das israelische Dolphin-AIP-Programm ab, als die INS DRAKON als drittes und letztes Boot Kiel verließ.
- Atlas Electronics wächst schnell und margenstark. Plus 28 Prozent Umsatz auf 612 Millionen Euro und 9,6 Prozent bereinigte Marge in neun Monaten; im September 2026 kam ein britischer Auftrag für ein U-Boot-Torpedoabwehrsystem hinzu.
- Keine Finanzschulden von Gewicht. 834 Millionen Euro Netto-Finanzvermögen zum 30. Juni 2026, eine ungenutzte Kreditlinie von 300 Millionen Euro bei thyssenkrupp und eine zweimal angehobene Prognose.
Was dagegen spricht:
- Dünne Marge, langer Atem. 5,8 Prozent bereinigte Marge nach neun Monaten, Zielwert mittelfristig über 7 Prozent — und nur 45 Prozent des Bestands vom September 2025 werden binnen fünf Jahren Umsatz.
- Negativer Mittelzufluss. Minus 204 Millionen Euro in neun Monaten; die Kasse hängt am Rhythmus der Kundenanzahlungen.
- Kontrolle bei thyssenkrupp. 51 Prozent der Aktien und 100 Prozent der Geschäftsführungsgesellschaft liegen bei der Mutter; für laufende Projekte bürgt sie mit 10,4 Milliarden Euro, für neue Verträge nicht mehr.
- Wenige, politische Kunden. Vier Staaten stehen jeweils für mehr als ein Zehntel des Umsatzes. Exportaufträge hängen an Voranfragen bei der Bundesregierung; TKMS selbst nennt das Risiko, dass eine positive Entscheidung während der langen Laufzeit zurückgenommen werden muss.
- Kaum materielles Eigenkapital. Firmenwert (1.047 Millionen Euro) und übrige immaterielle Werte (271 Millionen Euro) sind zusammen größer als das Eigenkapital von 1.031 Millionen Euro (30. Juni 2026).
- Umsetzungsrisiko beim Ausbau. Rund 200 Millionen Euro Investitionen im Geschäftsjahr 2025/26, vor allem für die neue Werft in Wismar; TKMS berichtet zudem von zunehmenden Angriffen auf IT und Betriebsgeheimnisse.
Ein ehrliches Fazit
Kehren wir in die Sonar-Zentrale zurück. Wir haben auf das Echo gehorcht, und es kommt zurück — deutlich hörbar. TKMS hat 20,1 Milliarden Euro vertraglich zugesagter Arbeit, schreibt Gewinne, hat keine nennenswerten Finanzschulden und verbessert Jahr für Jahr die Marge, weil die schwierigen Altaufträge auslaufen. Das ist deutlich mehr, als viele Rüstungsgeschichten an der Börse vorweisen können.
Aber das Echo kommt in Raten: Weniger als die Hälfte des Bestands wird in den nächsten fünf Jahren zu Umsatz, jeder Euro Umsatz bringt heute knapp sechs Cent bereinigtes Betriebsergebnis, die Kasse gehört zu einem großen Teil den Kunden, und am Steuer der Geschäftsführung sitzt thyssenkrupp. Die Echo-Falle besteht darin, den Ping für das Echo zu halten — den Rekordbestand für bereits verdientes Geld und den Börsenkurs für einen Rabatt darauf.
Die nächsten belastbaren Datenpunkte sind die Buchung der MEKO-Fregatten im vierten Quartal, die Unterschrift unter den kanadischen Vertrag und der erste vollständige Konzernabschluss am 7. Dezember 2026, der auch zeigen muss, wie TKMS neue Großaufträge ohne Garantien der Mutter absichert. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- TKMS AG & Co. KGaA, Quartalsmitteilung 9M 2025/26 (1. Oktober 2025 bis 30. Juni 2026) — veröffentlicht am 12. August 2026: Kennzahlen, Ertragslage, Nettoumlaufvermögen, Kapitalflussrechnung, Segmente, Prognose, Chancen- und Risikobericht, Nachtragsbericht
- TKMS, Ergebnispräsentation 9M 2025/26 vom 12. August 2026 — Quartalsübersicht, Auftragsbestand seit 2020, neue Aufträge, Mittelfristziele und Dividendenpolitik
- TKMS, Pressemitteilung zu den Neunmonatszahlen vom 12. August 2026 — Prognoseanhebung und neue Großaufträge
- TKMS AG & Co. KGaA, Halbjahresfinanzbericht 2025/26 — veröffentlicht am 11. Mai 2026, prüferisch durchgesehen: Umsatz nach Kundenländern, Risikobericht, Anhang 7 (nahestehende Unternehmen, persönlich haftende Gesellschafterin, Konzerngarantien)
- TKMS AG & Co. KGaA, freiwilliger verkürzter Geschäftsbericht 2024/25 mit kombiniertem Abschluss — Dezember 2025: Umsatz und Ergebnis 2023/24 und 2024/25, Anhang zu noch nicht erfüllten Leistungspflichten (Seite 78) und Rückstellungen
- TKMS, Ergebnispräsentation Geschäftsjahr 2024/25 vom 8. Dezember 2025 — bereinigtes EBIT und Free Cashflow 2022/23 bis 2024/25
- TKMS AG & Co. KGaA, Quartalsmitteilung Q1 2025/26 vom 11. Februar 2026 — Aufnahme in den MDAX, Vereinbarungen in Kanada
- Stimmrechtsmitteilung der Alfried Krupp von Bohlen und Halbach-Stiftung — Schwellenberührung am 20. Oktober 2025: 10,26 Prozent, Gesamtzahl der Stimmrechte 63.523.647
- TKMS-Pressemitteilungen auf tkmsgroup.com vom 6. Juli 2026 (Kanada), 8. Juli 2026 (Haushaltsausschuss MEKO A-200 DEU), 1. September 2026 (Übergabe INS DRAKON, Absichtserklärung mit Fincantieri, Stand F127) und 17. September 2026 (Auftrag Next Generation Countermeasure für die Royal Navy)
- Kurs- und Börsenwertangaben: Fundamentaldaten, XETRA-Kurs vom 25. September 2026 (84,00 Euro). Aufhänger: Liste der meistgesuchten Werte bei wallstreet-online, erstmals am 4. August 2026 (keine Datenquelle für Unternehmenszahlen)
Hinweis: Dieser Beitrag ist journalistische Einordnung und ausdrücklich keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine Empfehlung. Aktien können ihren Wert vollständig verlieren; ein Totalverlust ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalberichten und sind mit ihrem jeweiligen Stichtag genannt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Umsatz | 1.695,7 | 1.949,4 | 1.986,8 | 2.171,4 |
| Betriebsergebnis (EBIT) | 24,7 | 90,6 | 78,5 | 105,9 |
| Nettogewinn | 11,1 | 57,0 | 84,5 | 105,0 |
| Nettomarge | 0,7 % | 2,9 % | 4,3 % | 4,8 % |
| Gewinn je Aktie | 0,17 € | 0,90 € | 1,33 € | 1,65 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Auftragslage positiv
- Auftragsbestand 20,1 Mrd. € zum 30.06.2026 nach 6,0 Mrd. € im September 2020, nur vertraglich vereinbarte Aufträge; im Juli 2026 kamen vier MEKO-Fregatten (rund 5 Mrd. € laut Ergebnispräsentation) hinzu, Buchung im vierten Quartal 2025/26.
- Tempo und Marge der Abarbeitung negativ
- Vom Bestand zum 30.09.2025 sollten nur 45 % binnen fünf Jahren zu Umsatz werden (Geschäftsbericht 2024/25, S. 78). Die bereinigte Marge lag nach neun Monaten 2025/26 bei 5,8 %, das Ziel von über 7 % ist mittelfristig.
- Ergebnisentwicklung neutral
- Umsatz +19 %, bereinigtes EBIT +13 % in neun Monaten 2025/26; das Konzernergebnis sank dagegen um 25 % auf 56 Mio. € wegen Abspaltungskosten, niedrigerer Zinserträge und brasilianischer Quellensteuern (Steuerquote rund 53 %).
- Bilanz und Mittelzufluss neutral
- Netto-Finanzvermögen 834 Mio. €, keine Finanzschulden von Gewicht (30.06.2026). Der freie Mittelzufluss lag in neun Monaten bei −204 Mio. €; netto erhaltene Anzahlungen von 1.125 Mio. € übersteigen das Netto-Finanzvermögen.
- Governance und Abhängigkeit von thyssenkrupp negativ
- thyssenkrupp hält 51 % der Aktien und 100 % der geschäftsführenden TKMS Management AG; ihre Konzerngarantien und Freistellungserklärungen für laufende Projekte betrugen 10.410 Mio. € (31.03.2026), für neue Verträge sind keine neuen vorgesehen.
- Bewertung neutral
- Beim Kurs von 84,00 € (25.09.2026) rund 5,34 Mrd. € Börsenwert, rund das 28- bis 35-Fache des erwarteten bereinigten EBIT 2025/26 bezogen auf den Unternehmenswert und ein KGV von rund 51 auf das Ergebnis 2024/25.
TKMS hat 20,1 Mrd. € vertraglich vereinbarte Aufträge, wächst zweistellig, hebt die Prognose an und hat keine Finanzschulden von Gewicht. Die Berichte zeigen aber auch, wie langsam und mit welcher Marge daraus Gewinn wird: 45 Prozent des Bestands binnen fünf Jahren, 5,8 Prozent bereinigte Marge, ein negativer Mittelzufluss in neun Monaten und eine Geschäftsführung, die vollständig bei thyssenkrupp liegt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft trägt: vertraglich unterlegter Auftragsbestand von 20,1 Mrd. €, profitabel in jedem der berichteten Jahre, keine Finanzschulden von Gewicht, kein Hinweis auf eine Bestandsgefährdung im Risikobericht und eine zweimal angehobene Prognose. Für Grün fehlt der Beweis der wichtigsten operativen Frage: ob die Marge von 5,8 Prozent tatsächlich auf über 7 Prozent steigt, während ein Auftragsbestand über bis zu 14 Jahre abgearbeitet wird und der freie Mittelzufluss nach neun Monaten bei minus 204 Mio. € liegt. Dazu kommen die Abhängigkeit von thyssenkrupp als Mehrheitsaktionär, Eigentümer der Geschäftsführung und Garantiegeber sowie wenige staatliche Kunden. Ein belegtes Substanzrisiko ist das nicht — deshalb Gelb, nicht Rot. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger ist die Liste der meistgesuchten Werte bei wallstreet-online, in der TKMS seit dem 4. August 2026 unter dem US-Kürzel TKMCY auftaucht — ein Aufmerksamkeitssignal, keine Datenquelle.
- Datenstand 26. September 2026. Unternehmenszahlen aus der Quartalsmitteilung 9M 2025/26 (12.08.2026), dem Halbjahresfinanzbericht 2025/26 (11.05.2026) und dem freiwilligen Geschäftsbericht 2024/25 mit kombiniertem Abschluss (Dezember 2025). Der erste vollständige IFRS-Konzernabschluss erscheint am 07.12.2026.
- Alle Pflicht- und Pressemitteilungen vom 12.08. bis 26.09.2026 wurden durchgesehen: keine Ad-hoc-Mitteilung, keine Prognoseänderung, keine Kapitalmaßnahme. Eingearbeitet sind die Übergabe der INS DRAKON (01.09.2026), die Absichtserklärung mit Fincantieri (01.09.2026) und der britische Auftrag für ein Torpedoabwehrsystem (17.09.2026).
- TKMS ist kein SEC-Filer; weder TKMS noch TKMCY sind in der EDGAR-Datenbank verzeichnet. Maßgeblich ist die Notierung im Prime Standard der Frankfurter Wertpapierbörse unter TKMS.
- Die Muttergesellschaft thyssenkrupp AG ist ein eigener Emittent mit eigener Analyse. Zahlen zum Segment Marine Systems in thyssenkrupp-Berichten können von den TKMS-Zahlen abweichen, weil TKMS seine historischen Werte aus dem kombinierten Abschluss mit geänderten Bilanzierungsmethoden ableitet.
Aktien-Wächter
Diese Analyse ist Stand 26. September 2026. Was sich seitdem bei TKMS.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu TKMS AG & Co KGaA (TKMS.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
TKMS AG & Co. KGaA ist die frühere Marinesparte von thyssenkrupp mit Hauptstandort Kiel. Sie baut U-Boote, Fregatten und Marine-Elektronik. Die Aktie wird seit dem 20. Oktober 2025 im Prime Standard der Frankfurter Wertpapierbörse gehandelt und wurde kurz darauf in den MDAX aufgenommen. thyssenkrupp hält weiterhin 51 Prozent der Aktien.
Zum 30. Juni 2026 lag der Auftragsbestand bei 20,1 Mrd. €, nach 20,6 Mrd. € zum 31. März 2026 und 18,2 Mrd. € zum 30. September 2025. TKMS zählt nur vertraglich vereinbarte Aufträge. Der im Juli 2026 unterschriebene Vertrag über vier MEKO-Fregatten wird erst im vierten Quartal 2025/26 gebucht.
Laut Geschäftsbericht 2024/25 wird der Großteil über die nächsten 1 bis 14 Jahre zu Umsatz. Vom Bestand zum 30. September 2025 über 18.232 Mio. € sollten 8.229 Mio. € innerhalb von fünf Jahren erfüllt werden, also 45 Prozent. Die Umsatzreichweite lag zum 30. Juni 2026 bei 8,0 Jahresumsätzen.
Werften erhalten hohe Kundenanzahlungen zu Beginn großer Projekte und geben das Geld während des Baus wieder aus. 2024/25 lag der freie Mittelzufluss bei plus 784 Mio. €, vor allem wegen Anzahlungen für das U-Boot-Programm 212CD. In den ersten neun Monaten 2025/26 waren es minus 204 Mio. €. Für das Gesamtjahr erwartet TKMS wieder einen positiven Wert.
In einer Kommanditgesellschaft auf Aktien führt eine persönlich haftende Gesellschafterin die Geschäfte. Bei TKMS ist das die TKMS Management AG, die laut Halbjahresfinanzbericht mittelbar zu 100 Prozent thyssenkrupp gehört und selbst keine Aktien hält. Die übrigen Aktionäre sind am Gewinn beteiligt, bestimmen die Geschäftsführung aber nicht.
Bisher nicht. TKMS will laut Ergebnispräsentation vom August 2026 künftig 30 bis 50 Prozent des den Aktionären zustehenden Konzernergebnisses ausschütten, abhängig von ausreichendem freiem Mittelzufluss. Die erste Zahlung ist für 2027 geplant, auf Basis des Geschäftsjahres, das am 30. September 2026 endet.
TKMS ist nur an der Frankfurter Wertpapierbörse notiert und berichtet nach europäischem Kapitalmarktrecht. Das US-Kürzel TKMCY steht für einen außerbörslich gehandelten Hinterlegungsschein ohne eigene Berichtspflicht; die EDGAR-Datenbank der SEC führt weder TKMS noch TKMCY. Maßgeblich sind Geschäftsbericht, Halbjahresfinanzbericht und Quartalsmitteilungen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.