thyssenkrupp hebt die Prognose an — und der Kasse fehlen 1,9 Milliarden Euro
Am 13. August 2026 legte thyssenkrupp die Neunmonatszahlen 2025/2026 (1. Oktober 2025 bis 30. Juni 2026) vor und hob die Ergebnisprognose an: Das Bereinigte EBIT stieg um 62 Prozent auf 591 Millionen Euro, das ausgewiesene EBIT liegt bei 48 Millionen. Im selben Bericht steht ein Free Cashflow vor M&A von minus 1.940 Millionen Euro — bei einer unveränderten Jahresprognose von minus 600 bis minus 300 Millionen. Wir rechnen nach, was das letzte Quartal dafür leisten müsste, und wie viel von der angekündigten Aufzug-Milliarde wirklich angekommen ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 15,20 € -2,50 %
- Marktkapitalisierung
- 9,8 Mrd. €
- KGV
- 1.572,6
- Wachstums-Score
- 3/10
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,20 € bis 15,70 € · Letzter Kurs: 15,20 € (Stand: 18. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die keinen Betrug braucht, um zu wirken — nur ein Sternchen. Nennen wir sie die Sternchen-Falle: In der Überschrift steht die bereinigte Zahl, und weil sie freundlicher aussieht als die echte, merkt sich der Kopf genau diese. „Bereinigt“ heißt aber nichts anderes als: ohne das, was wehtut. Die Kosten sind trotzdem angefallen, das Geld ist trotzdem abgeflossen, und im testierten Abschluss steht die andere Zahl. Machen wir also einen Deal: Wir lesen bei thyssenkrupp beide Zahlen nebeneinander — die von der Packungsvorderseite und die aus der Zutatenliste. Grundlage sind der Zwischenbericht zu den ersten neun Monaten 2025/2026 vom 13. August 2026 und der Geschäftsbericht 2024/2025. Und daraus ergibt sich das Spannungsfeld dieser Analyse: Fast alles, was thyssenkrupp bereinigt ausweist, zeigt nach oben — fast alles, was unbereinigt im Abschluss steht, zeigt nach unten.
Was thyssenkrupp eigentlich macht — und warum das schwer zu sagen ist
thyssenkrupp AG mit Sitz in Duisburg und Essen ist kein Unternehmen, sondern eine Sammlung von Unternehmen. Der Konzern berichtet in fünf Segmenten: Automotive Technology (Fahrwerk, Komponenten, Aftermarket, Schmiedetechnik für Autohersteller), Decarbon Technologies (Großwälzlager von Rothe Erde, Chemieanlagenbau von Uhde, Zementanlagen von Polysius und die Wasserelektrolyse der börsennotierten Mehrheitsbeteiligung thyssenkrupp nucera), Materials Services (Werkstoffhandel und Lieferkettendienste), Steel Europe (Flachstahl aus Duisburg) und Marine Systems (U-Boote und Marineschiffe von TKMS).
Übersetzt in ein Alltagsbild: Stell dir ein Mehrfamilienhaus vor, in dem fünf völlig unterschiedliche Mieter wohnen — ein Stahlwerk, ein Autozulieferer, ein Großhändler, ein Anlagenbauer und eine Werft. Sie teilen sich nur die Adresse und den Hausmeister. Genau das ist der Ausgangspunkt der Konzernstrategie ACES 2030: Die thyssenkrupp AG soll sich zu einer Finanzholding entwickeln, in der die Geschäfte eigenständig werden — schrittweise verselbstständigt und für Beteiligungen Dritter geöffnet. Das ist keine Absichtserklärung mehr, sondern läuft: Die Marinesparte TKMS AG & Co. KGaA ist seit dem 20. Oktober 2025 eigenständig an der Frankfurter Wertpapierbörse notiert (thyssenkrupp hält 51 Prozent), die Beteiligung an den Hüttenwerken Krupp-Mannesmann ging am 9. Juli 2026 an die Salzgitter AG, und der Abspaltung eines Minderheitsanteils am Werkstoffhändler — seit dem 20. Juli 2026 unter dem Namen tk accelis — hat eine außerordentliche Hauptversammlung am 7. August 2026 zugestimmt.
Zum 30. Juni 2026 beschäftigte der Konzern 89.813 Menschen, ein Jahr zuvor waren es 93.955. Der Umsatz lag im Geschäftsjahr 2024/2025 bei 32.837 Millionen Euro.
Zwei Dinge vorweg: kein SEC-Bericht — und ein verschobenes Geschäftsjahr
Zwei Besonderheiten prägen jede Zahl in dieser Analyse. Erstens: Von thyssenkrupp gibt es kein 10-K und kein 10-Q. Das Unternehmen ist kein US-Meldeunternehmen; die EDGAR-Suche nach den Kürzeln TKA und TKAMY liefert keine Fundstelle. Die Pflichtberichte laufen über den regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse: ein testierter Konzern-Jahresabschluss nach IFRS, ein Halbjahresbericht und Quartalsmitteilungen. Unter jeder Zahl steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Zwischenbericht, Frankfurter Wertpapierbörse)“, nicht „SEC-Berichte“. Dieselbe Konstellation kennst du aus unserer Analyse zu Rheinmetall — ebenfalls ein deutscher Index-Wert ohne SEC-Registrierung, bei dem die komplette Belegkette über die Originalberichte des Unternehmens läuft. Weil die Berichte auf Deutsch erscheinen, stehen die Zitate hier im Original ohne Übersetzung.
Zweitens: Das Geschäftsjahr von thyssenkrupp beginnt am 1. Oktober und endet am 30. September. Das laufende Geschäftsjahr 2025/2026 endet am 30. September 2026. Wenn wir also von den „ersten neun Monaten 2025/2026“ sprechen, meinen wir den Zeitraum vom 1. Oktober 2025 bis zum 30. Juni 2026 — nicht Januar bis September. Das „dritte Quartal 2025/2026“ sind die Monate April bis Juni 2026. Wer thyssenkrupp-Zahlen mit denen eines Kalenderjahr-Unternehmens vergleicht, vergleicht also unterschiedliche Wetterlagen.
Zur Aktualität: Der jüngste vollständige Periodenbericht ist der Zwischenbericht zu den ersten neun Monaten 2025/2026 vom 13. August 2026; der Vorstand gab ihn am 11. August 2026 frei, KPMG bescheinigte die prüferische Durchsicht am 12. August 2026. Der nächste Bericht mit Zahlen ist der Geschäftsbericht 2025/2026 am 8. Dezember 2026. Alles, was seither an Nachrichten dazukam — die Auswahl von TKMS im kanadischen U-Boot-Programm, die vier MEKO-Fregatten für die Deutsche Marine, der Vollzug des HKM-Verkaufs und die Zustimmung zur Abspaltung von tk accelis —, steht weiter unten im Text.
Der Zwischenstand vom 13. August 2026 — was die Neunmonatszahlen verändern
Das Wichtigste zuerst, in einem Satz: thyssenkrupp hat die Ergebnisprognose angehoben und gleichzeitig die Investitionen gekürzt — während die Kasse nach neun Monaten 1.940 Millionen Euro im Minus steht. Der Reihe nach.
Die Zahlen. In den ersten neun Monaten 2025/2026 lag der Umsatz bei 24.353 Millionen Euro (minus 1 Prozent), das Bereinigte EBIT bei 591 Millionen Euro (plus 62 Prozent), das ausgewiesene EBIT bei 48 Millionen Euro (Vorjahreszeitraum 239 Millionen) und der Periodenfehlbetrag bei 311 Millionen Euro. Im dritten Quartal allein — April bis Juni 2026 — stieg der Umsatz um 8 Prozent auf 8.786 Millionen Euro, das Bereinigte EBIT um 18 Prozent auf 183 Millionen, und unter dem Strich stand erstmals seit Langem wieder ein Quartalsüberschuss von 34 Millionen Euro nach minus 255 Millionen im Vorjahresquartal.
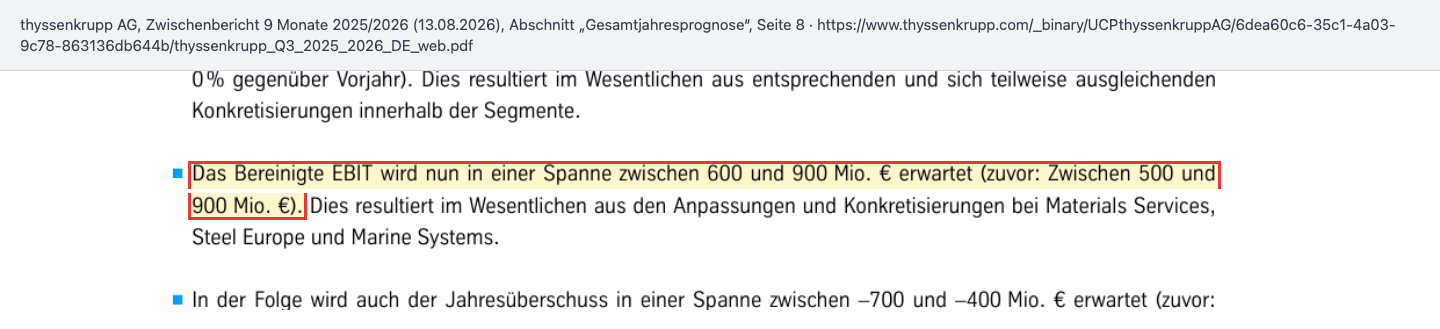
Die angehobene Prognose. thyssenkrupp erwartet für das Gesamtjahr nun ein Bereinigtes EBIT zwischen 600 und 900 Millionen Euro statt zuvor 500 bis 900 Millionen, und einen Jahresfehlbetrag zwischen 400 und 700 Millionen Euro statt zuvor 400 bis 800 Millionen. Der Konzern schreibt das selbst so:
„Das Bereinigte EBIT wird nun in einer Spanne zwischen 600 und 900 Mio. € erwartet (zuvor: Zwischen 500 und 900 Mio. €). Dies resultiert im Wesentlichen aus den Anpassungen und Konkretisierungen bei Materials Services, Steel Europe und Marine Systems.“
— thyssenkrupp AG, Zwischenbericht 9 Monate 2025/2026, Abschnitt „Gesamtjahresprognose“, Seite 8
Der Satz, den niemand in die Überschrift schreibt. Im selben Absatzblock steht eine vierte Änderung: Die Investitionen werden „nun in einer Spanne von 1.200 und 1.300 Mio. €“ erwartet — vorher waren 1.400 bis 1.600 Millionen geplant. An beiden Spannengrenzen gerechnet sind das 200 bis 300 Millionen Euro weniger Ausgaben, begründet mit der „bisherigen Marktentwicklung“. Weniger investieren heißt: mehr Geld bleibt in der Kasse. Wer die Prognoseanhebung liest, sollte diese Zeile daneben legen. Merke: Eine bessere Ergebnisprognose bei gleichzeitig gekürztem Investitionsbudget ist eine gemischte Nachricht, keine reine gute.
Was sich sonst geändert hat, in Kurzform — jeder Punkt kommt weiter unten ausführlich:
- Die Aufzug-Milliarde kam nur zur Hälfte. Im Mai hatte thyssenkrupp erwartet, dass die Beteiligung an der TK Elevator nach der Kone-Einigung „um rd. 1 Mrd. €“ höher bewertet wird. Tatsächlich stieg der Zeitwert der Stammaktien von 1.021 auf 1.540 Millionen Euro — plus 519 Millionen, erfolgsneutral im Eigenkapital. Im Gewinn wirkte dieselbe Beteiligung mit 99 Millionen Euro Aufwand.
- HKM ist verkauft — und kostet Geld. Der 50-Prozent-Anteil ging für einen symbolischen Kaufpreis von einem Euro an die Salzgitter AG. Dazu kommen Eigenkapitaleinzahlungen im „niedrigen bis mittleren dreistelligen Mio.-€-Betrag“ und ein zusätzlicher Abgangsverlust im vierten Quartal.
- TKMS hat zwei Rekordaufträge — aber erst nach dem Stichtag. Der Auftragseingang der Marinesparte lag im dritten Quartal bei nur 208 Millionen Euro, minus 93 Prozent. Die kanadische U-Boot-Entscheidung und die vier MEKO-Fregatten fielen beide im Juli 2026, also ins vierte Quartal.
- tk accelis ist beschlossen. Die außerordentliche Hauptversammlung stimmte am 7. August 2026 zu; die Börsennotierung im Prime Standard ist noch für das laufende Kalenderjahr geplant.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über einen Scanner-Treffer, sondern über eine Rangliste der Aufmerksamkeit. thyssenkrupp stand am Stichtag 6. August 2026 weit oben in den Ranglisten der meistdiskutierten Werte im Forum von wallstreet-online — also dort, wo deutsche Privatanleger gerade am lautesten über eine Aktie sprechen. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument. Eine Aktie steht in solchen Listen, wenn viel über sie geschrieben wird; das kann Begeisterung sein, Ärger, Hoffnung oder schlicht Gewohnheit. Bei thyssenkrupp kommt dazu, dass hier seit Jahrzehnten Familiengeschichten mit Depotpositionen zusammenfallen.
Für uns ist so eine Liste als Themenradar nützlich: Wenn viele gleichzeitig über eine Aktie reden, gehen im Lärm gerade die Details unter, auf die es ankommt. Denselben Aufhänger hatten wir bei unserer Analyse zu adidas — dort führte er zu einer ganz anderen Firma mit einer ganz ähnlichen Frage: Wie viel von der Erholung ist Substanz, wie viel ist Erzählung?
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. thyssenkrupp kam aus zwei Katastrophenjahren: Im Geschäftsjahr 2022/2023 stand ein Fehlbetrag von 1.986 Millionen Euro in den Büchern, 2023/2024 einer von 1.450 Millionen. Das Ergebnis je Aktie lag bei minus 3,33 und minus 2,42 Euro. Im Geschäftsjahr 2024/2025 drehte das Vorzeichen: 532 Millionen Euro Jahresüberschuss, 0,75 Euro je Aktie. Die Aktie honorierte das mit einem Total Shareholder Return von 234 Prozent im Geschäftsjahr; der Kurs stand am 30. September 2025 bei 11,68 Euro, nach einem Tief von 3,15 Euro am 1. November 2024.
Auch operativ ist Bewegung drin. Das Bereinigte EBIT — das Betriebsergebnis, aus dem Restrukturierungen, Wertminderungen und Verkaufsgewinne herausgerechnet sind — stieg von 567 Millionen Euro (2023/2024) auf 640 Millionen Euro (2024/2025). In den ersten neun Monaten 2025/2026 legte es um 62 Prozent auf 591 Millionen Euro zu; die bereinigte Marge verbesserte sich von 1,5 auf 2,4 Prozent. Alle Segmente außer Decarbon Technologies steuerten mehr bei als im Vorjahreszeitraum: Steel Europe steigerte sein Bereinigtes EBIT von 177 auf 373 Millionen Euro, Materials Services von 82 auf 178 Millionen, Marine Systems von 85 auf 110 Millionen. Und die Bilanz ist für einen Industriekonzern in dieser Lage bemerkenswert solide: Eigenkapitalquote 37 Prozent, ein Netto-Finanzguthaben statt Nettoschulden.
Vorstandschef Miguel López fasste die Richtung in der Pressemitteilung zu den Neunmonatszahlen so zusammen:
„thyssenkrupp gewinnt weiter an operativer Stärke und an strategischer Klarheit.“
— Miguel López, Vorstandsvorsitzender der thyssenkrupp AG, in der Pressemitteilung zum 3. Quartal 2025/2026 (13. August 2026)
Finanzvorstand Axel Hamann ergänzte in derselben Mitteilung: „Die Zahlen zeigen: Unsere Maßnahmen zur Performance-Steigerung wirken.“ So weit die Packungsvorderseite. Jetzt drehen wir die Packung um.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwischen „bereinigt“ und „ausgewiesen“ liegen 544 Millionen Euro
Das Bereinigte EBIT der ersten neun Monate 2025/2026 beträgt 591 Millionen Euro. Das ausgewiesene EBIT desselben Zeitraums beträgt 48 Millionen Euro — nach 239 Millionen im Vorjahreszeitraum. Die Differenz ist keine Meinungsfrage, sondern eine Additionsaufgabe, und thyssenkrupp rechnet sie im Zwischenbericht selbst vor:
„Konzernweit war das EBIT in den ersten 9 Monaten des Geschäftsjahres durch Sondereffekte von insgesamt 544 Mio. € belastet, die mit 500 Mio. € Restrukturierungsaufwendungen insbesondere aus den Segmenten Steel Europe und Decarbon Technologies innerhalb des Zementanlagenbaus sowie Wertminderungen in Höhe von insgesamt 276 Mio. € im Zusammenhang mit dem erstmaligen Ausweis der HKM als Veräußerungsgruppe gemäß IFRS 5 zum 30. Juni 2026 enthalten.“
— thyssenkrupp AG, Zwischenbericht 9 Monate 2025/2026, Abschnitt „Sondereffekte“, Seite 12

Im dritten Quartal drehte sich das Sternchen sogar einmal um: Dort waren die Sondereffekte mit plus 39 Millionen Euro ausnahmsweise positiv, weil eine Wertaufholung von 407 Millionen Euro bei Steel Europe die HKM-Wertminderung von 276 Millionen übertraf. Das ausgewiesene EBIT des Quartals (222 Millionen) lag deshalb über dem bereinigten (183 Millionen). Fairerweise gehört das dazu — und es zeigt zugleich, wie stark beide Zahlen von Bewertungsentscheidungen abhängen.
Ist die Bereinigung unseriös? Nein — sie ist im Geschäftsbericht sauber definiert, wird jedes Quartal offengelegt und dient dem Zweck, „die operative Leistung über mehrere Perioden hinweg zu vergleichen“. Das ist ein legitimes Anliegen. Nur: Restrukturierungsaufwendungen sind bei thyssenkrupp kein Ausrutscher, sondern Dauerzustand. Im Geschäftsjahr 2023/2024 lagen die Sondereffekte bei 1.609 Millionen Euro, im Geschäftsjahr 2024/2025 bei 564 Millionen, in neun Monaten 2025/2026 schon wieder bei 544 Millionen — und das nach Abzug der 407 Millionen Wertaufholung. Merke: Wenn ein Einmaleffekt jedes Jahr auftaucht, ist er kein Einmaleffekt, sondern ein Geschäftsmodell-Merkmal.

Unbequeme Wahrheit Nr. 2: Der Gewinn 2024/2025 kam aus einer Neubewertung, nicht aus dem Geschäft
Der Jahresüberschuss von 532 Millionen Euro im Geschäftsjahr 2024/2025 ist die Zahl, die überall zitiert wurde. Legt man sie neben das EBIT desselben Jahres — 76 Millionen Euro —, entsteht eine Frage: Wie wird aus 76 Millionen Betriebsergebnis ein Gewinn von 532 Millionen nach Steuern? Die Antwort steht im Finanzergebnis, das sich um 1.135 Millionen Euro auf plus 1.009 Millionen Euro drehte:
„Die Verbesserung betraf mit 902 Mio € hauptsächlich den im Berichtsjahr erfassten Ertrag aus der am 30. September 2025 erfolgten erstmaligen Bewertung der Stammaktien der Elevator-Beteiligung zum beizulegenden Zeitwert, der innerhalb der Finanzierungserträge ausgewiesen wurde.“
— thyssenkrupp AG, Geschäftsbericht 2024/2025, Konzernlagebericht, Abschnitt „Finanzergebnis“

Übersetzt: thyssenkrupp hält seit dem Verkauf des Aufzuggeschäfts 2020 noch einen Anteil daran — indirekt 16,2 Prozent an der TK Elevator. Dieser Anteil wurde zum Bilanzstichtag erstmals mit seinem Marktwert angesetzt statt wie bisher nach der Equity-Methode. Der Buchgewinn daraus beträgt 902 Millionen Euro. Es floss dafür kein Euro auf ein Konto, und es fiel dafür kein Steueraufwand an. Weitere 219 Millionen Euro steuerte dieselbe Beteiligung über die Equity-Bewertung bei.
Und dieser Posten ist noch nicht zu Ende erzählt. Am 29. April 2026 einigten sich der finnische Aufzugkonzern Kone und die Eigentümer Advent und Cinven auf den Verkauf der TK Elevator an Kone. Im Zwischenbericht zum Halbjahr stand dazu eine bemerkenswert konkrete Erwartung — der beizulegende Zeitwert der Stammaktien werde „um rd. 1 Mrd. €“ über dem Wert vom 31. März 2026 (1,0 Milliarden Euro) liegen. Genau das ist der Punkt, an dem sich eine Analyse überprüfen lässt: Ist die angekündigte Milliarde gekommen?
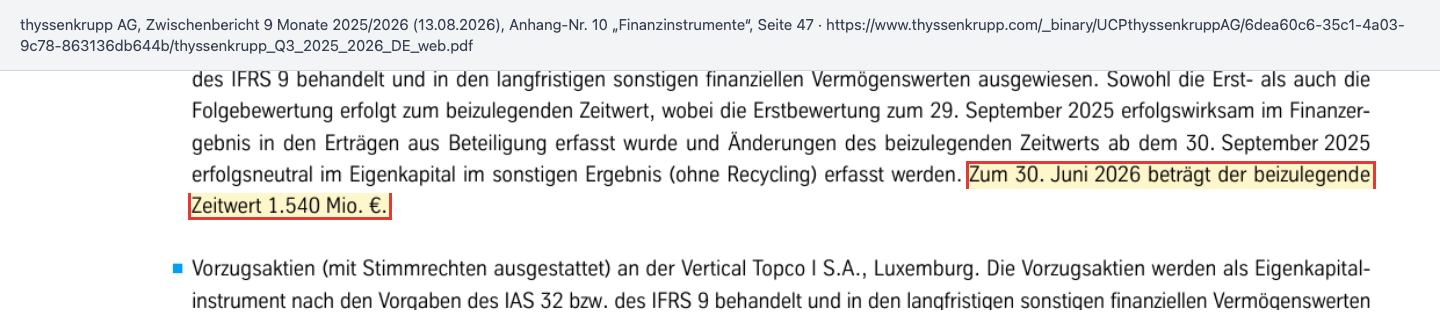
Die Antwort im Neunmonatsbericht lautet: etwa die Hälfte. Der Zeitwert der TK-Elevator-Stammaktien beträgt zum 30. Juni 2026 nicht rund 2,0, sondern 1.540 Millionen Euro — plus 519 Millionen gegenüber den 1.021 Millionen vom 31. März 2026.
„Zum 30. Juni 2026 beträgt der beizulegende Zeitwert 1.540 Mio. €.“
— thyssenkrupp AG, Zwischenbericht 9 Monate 2025/2026, Anhang-Nr. 10 „Finanzinstrumente“, Seite 47
Zwei Einschränkungen gehören dazu, und beide stehen im Bericht. Erstens ist der Anstieg nicht allein dem Kone-Deal zu verdanken: thyssenkrupp senkte gleichzeitig den Diskontierungszins für die Stammaktien von 11,29 auf 9,14 Prozent. Ein niedrigerer Zinssatz macht künftige Zahlungen rechnerisch mehr wert — die Firma ist dadurch keinen Euro besser geworden. Der Bericht nennt beide Ursachen nebeneinander. Zweitens landet dieser Zuwachs nicht im Gewinn: Er wird „erfolgsneutral im Eigenkapital im sonstigen Ergebnis (ohne Recycling)“ erfasst — er darf also selbst bei einem späteren Verkauf nie durch die Gewinn- und Verlustrechnung laufen.
Und jetzt die Pointe, die man leicht übersieht: In der Gewinn- und Verlustrechnung wirkte dieselbe Beteiligung im dritten Quartal negativ. thyssenkrupp musste den erwarteten Rückzahlungszeitpunkt des zinslosen Darlehens an die Elevator-Holding neu einschätzen und buchte dafür 99 Millionen Euro Aufwand ins Finanzergebnis, das dadurch von plus 26 auf minus 117 Millionen Euro drehte. Übersetzt: Das Geld kommt später als gedacht, also ist die Forderung heute weniger wert. Merke: Ein Bewertungsgewinn wandert ins Eigenkapital, nicht auf das Konto — die Rechnung dafür kann trotzdem im Gewinn landen.
Bares wird aus der Beteiligung ohnehin erst, wenn Kone die Übernahme vollzieht; der Erwerber rechnet dafür mit 12 bis 18 Monaten ab Ende April 2026 und braucht die Freigaben mehrerer Wettbewerbsbehörden. Für dich als Anleger heißt das: Das Kurs-Gewinn-Verhältnis auf Basis 2024/2025 ist eine hübsche Zahl mit einem schwachen Nenner. Wer sie nutzt, bewertet ein Industrieunternehmen mit dem Ergebnis einer Finanzbeteiligung. Wie ernst thyssenkrupp das selbst nimmt, zeigt die eigene Prognose für das laufende Jahr: ein Jahresfehlbetrag zwischen 400 und 700 Millionen Euro.
Unbequeme Wahrheit Nr. 3: Die Kasse hat in neun Monaten 2,3 Milliarden Euro verloren
Das ist die Zahl, an der sich das Geschäftsjahr entscheidet. Der Free Cashflow vor M&A — thyssenkrupps eigene Steuerungsgröße, also der Mittelzufluss aus dem laufenden Geschäft ohne Zu- und Verkäufe — lag in den ersten neun Monaten 2025/2026 bei minus 1.940 Millionen Euro, nach minus 817 Millionen im Vorjahreszeitraum. Der Operating Cashflow allein war mit minus 1.287 Millionen Euro negativ. Die Zahlungsmittel fielen von 5.725 auf 3.379 Millionen Euro — 2,3 Milliarden weniger in neun Monaten.
„Das Netto-Finanzguthaben ist zum 30. Juni 2026 im Vergleich zum 30. September 2025 i. W. wegen einer erhöhten Mittelbindung im Netto-Umlaufvermögen von 4,9 Mrd. € auf 2,6 Mrd. € zurückgegangen.“
— thyssenkrupp AG, Zwischenbericht 9 Monate 2025/2026, Abschnitt „Free Cashflow und Netto-Finanzguthaben“, Seite 13

Ein Teil davon ist erklärbar. Im Vorjahreszeitraum floss eine Kundenanzahlung von rund einer Milliarde Euro für vier U-Boote zu, die diesmal fehlte; Vorräte und Forderungen banden zusätzlich Mittel, weil Materials Services und Steel Europe mehr Ware auf Lager haben. Immerhin: Im dritten Quartal allein war der Abfluss mit 114 Millionen Euro nur noch halb so groß wie im Vorjahresquartal (minus 227 Millionen). Wachstum und Vorfinanzierung kosten Geld, das später zurückkommt — so weit die freundliche Lesart.
Die unfreundliche Lesart ist eine Rechenaufgabe, und sie ist nach neun Monaten schärfer als nach sechs. thyssenkrupp hat die Jahresprognose für den Free Cashflow vor M&A am 13. August 2026 unverändert gelassen: minus 600 bis minus 300 Millionen Euro. Nach neun Monaten steht der Wert bei minus 1.940 Millionen. Damit müsste das vierte Quartal allein 1.340 bis 1.640 Millionen Euro liefern.
Ist das aus der Luft gegriffen? Nein — und deshalb machen wir die Gegenprobe im Vorjahresquartal, statt einen Jahreswert durch vier zu teilen. Das vierte Quartal ist bei thyssenkrupp das mit Abstand stärkste Cash-Quartal: Im Geschäftsjahr 2024/2025 brachte es 1.179 Millionen Euro Free Cashflow vor M&A, im Jahr davor 1.093 Millionen. Der Effekt ist also echt und nicht bloß Saison-Zufall. Nur reicht er diesmal rechnerisch nicht: Verlangt ist zwischen 14 und 39 Prozent mehr als das beste bisherige Schlussquartal — und das in einem Quartal, in dem zusätzlich Restrukturierungen ausbezahlt werden und für HKM ein weiterer Abgangsverlust erwartet wird. Etwas Luft schafft die gesenkte Investitionsplanung. Merke: Eine unveränderte Jahresprognose nach drei von vier Quartalen ist kein Ergebnis, sondern ein Versprechen für drei Monate. Der Beleg dafür kommt am 8. Dezember 2026 mit dem Geschäftsbericht.

Unbequeme Wahrheit Nr. 4: Was du kaufst, ändert sich schneller, als du es analysieren kannst
Der Umbau zur Finanzholding hat einen Nebeneffekt, über den selten gesprochen wird: Der Konzern, dessen Zahlen du analysierst, existiert in dieser Form schon bald nicht mehr. Drei Beispiele aus zehn Monaten.
TKMS. Am 17. Oktober 2025 wurde die Abspaltung eines Minderheitsanteils von 49 Prozent an der Marinesparte ins Handelsregister eingetragen, am 20. Oktober 2025 folgte die Erstnotierung der TKMS AG & Co. KGaA im Prime Standard, seit dem 22. Dezember 2025 ist die Aktie im MDAX. Die Aktionäre der thyssenkrupp AG erhielten für je 20 thyssenkrupp-Aktien eine TKMS-Aktie. thyssenkrupp bleibt mit 51 Prozent Mehrheitsgesellschafterin und konsolidiert weiter voll — die anderen 49 Prozent stehen seither als nicht beherrschende Anteile im Eigenkapital. Der Auftragsbestand von TKMS lag auch zum 30. Juni 2026 bei über 20 Milliarden Euro. Im Juli 2026 kamen zwei Nachrichten dazu, die beide erst das vierte Quartal betreffen: die Auswahl als bevorzugter Lieferant im kanadischen U-Boot-Programm über bis zu zwölf Boote der Klasse 212CD (Bau- und Servicevertrag rund 20 Milliarden Euro) und die Freigabe von vier Fregatten des Typs MEKO A-200 DEU für die Deutsche Marine durch den Haushaltsausschuss des Bundestages am 8. Juli 2026 (rund 6,3 Milliarden Euro, mit Option auf vier weitere). Beides sind Rekorde in der Geschichte von TKMS — und beides gehört nur zu 51 Prozent zur thyssenkrupp AG.
HKM. Die Hüttenwerke Krupp-Mannesmann in Duisburg, an denen thyssenkrupp Steel Europe 50 Prozent hielt, gingen am 9. Juli 2026 vollständig an die Salzgitter AG — Vertragsunterzeichnung und Vollzug am selben Tag. Der Anteil wechselte laut Anhang „zu einem symbolischen Verkaufspreis von 1 Euro“ den Besitzer; zusätzlich verpflichtete sich thyssenkrupp Steel zu einer Eigenkapitaleinzahlung in HKM „im niedrigen bis mittleren dreistelligen Mio.-€-Betrag“, und für das vierte Quartal erwartet der Konzern daraus ein weiteres negatives Abgangsergebnis im niedrigen dreistelligen Millionenbereich. Der Standort bleibt in Betrieb, der Liefervertrag mit thyssenkrupp Steel läuft bis einschließlich 2028. Im Neunmonatsabschluss schlug HKM zweimal durch: mit 276 Millionen Euro Wertminderung auf sämtliche Vermögenswerte der Veräußerungsgruppe und, gegenläufig, mit 407 Millionen Euro Wertaufholung bei Steel Europe, weil der Wegfall des alten Brammenliefervertrags die künftige Profitabilität des Segments hebt. Merke: Wenn ein Verkauf für einen Euro Geld kostet und trotzdem den Buchwert erhöht, steht die Musik nicht im Preis, sondern im Vertrag dahinter.
tk accelis. Am 20. Juli 2026 stellte der Werkstoffhändler — bisher das Segment Materials Services — auf seinem ersten Kapitalmarkttag in London eigene Mittelfristziele vor: mehr als 4 Prozent Umsatzwachstum pro Jahr und eine bereinigte EBITDA-Marge von 4 bis 5 Prozent. Das Geschäft kam im Geschäftsjahr 2024/2025 auf 11,4 Milliarden Euro Umsatz, rund 15.500 Mitarbeitende, etwa 400 Standorte und rund 250.000 Kunden. Der Abspaltung stimmte eine außerordentliche Hauptversammlung am 7. August 2026 zu — nach demselben Muster wie bei TKMS: 49 Prozent gehen an die thyssenkrupp-Aktionäre, 51 Prozent bleiben im Konzern, der die Sparte weiterhin voll konsolidiert. Die Börsennotierung im Prime Standard ist noch für das laufende Kalenderjahr geplant; für die Zeit danach hat tk accelis bereits eine eigene Kreditlinie über 1,7 Milliarden Euro unterschrieben, deren Höhe von Forderungen und Vorräten als Sicherheit abhängt. Finanzchef Daniel Wodera fasste es so zusammen:
„Unsere Transformation ist real, sie ist messbar, und sie trägt. Unser kapitaleffizientes Modell ist darauf ausgelegt, solide Cashflows über alle Marktphasen und eine nachhaltige Wertschöpfung für unser Unternehmen und unsere Anteilseigner zu ermöglichen.“
— Daniel Wodera, Finanzvorstand tk accelis, in der Pressemitteilung zum Kapitalmarkttag (20. Juli 2026)
Für dich als Anleger ist das eine ungewohnte Denkaufgabe. Du kaufst keine Firma, sondern eine Beteiligungsstruktur in Bewegung. Ein Vergleich: Wer heute Aktien der thyssenkrupp AG hält, hält unter anderem 51 Prozent an TKMS. Diese 51 Prozent hatten am 5. August 2026 einen Börsenwert von rund 2,9 Milliarden Euro (63.523.647 TKMS-Aktien zu 88,60 Euro, davon 51 Prozent) — bei einem Börsenwert der gesamten thyssenkrupp AG von rund 7,8 Milliarden Euro am selben Tag (Ende Juni 2026 waren es laut Zwischenbericht 6.481 Millionen Euro). Gut ein Drittel des Kurszettels steckt also in einer Tochter, deren Zahlen du auch einzeln nachlesen kannst. Ob das ein verstecktes Wertpotenzial ist oder nur eine andere Darstellung derselben Substanz, entscheidet sich daran, was am Ende in der Holding übrig bleibt — und was diese Reste verdienen.
Unbequeme Wahrheit Nr. 5: Die Aufträge kommen aus einem Geschäft, das nur noch zur Hälfte dazugehört
Der Auftragseingang des Konzerns sank in neun Monaten um 15 Prozent auf 26.046 Millionen Euro, im dritten Quartal sogar um 24 Prozent auf 7.723 Millionen. Der Grund hat einen Namen: Marine Systems. Das Segment buchte im dritten Quartal 2025/2026 nur 208 Millionen Euro Auftragseingang — nach 3.001 Millionen im Vorjahresquartal, ein Minus von 93 Prozent. Auf Neunmonatssicht fiel der Wert von 8.591 auf 3.617 Millionen Euro.
Bevor daraus eine Katastrophenmeldung wird: Die Erklärung ist unspektakulär. Im Vorjahr lagen in denselben Quartalen eine Auftragserweiterung über zwei U-Boote für Südostasien und ein großer Servicevertrag für sechs U-Boote der Deutschen Marine. Der Auftragsbestand liegt weiter bei über 20 Milliarden Euro, Umsatz und Ergebnis der Sparte stiegen deutlich (Umsatz plus 44 Prozent im Quartal, Bereinigtes EBIT von 23 auf 50 Millionen Euro). Und die beiden Milliardenaufträge aus Kanada und von der Deutschen Marine fielen erst in den Juli — sie werden also frühestens im vierten Quartal sichtbar. Merke: Ein eingebrochener Auftragseingang bei prall gefülltem Auftragsbuch ist eine Vergleichszahl, keine Nachricht.
Die eigentliche Frage bleibt eine andere: Was verdient der Konzern ohne die Werft? Ohne Marine Systems bleibt für den Rest in neun Monaten ein Umsatz von rund 22,5 Milliarden Euro bei einem Bereinigten EBIT von 481 Millionen Euro — eine Marge von rund 2,1 Prozent. Steel Europe erwirtschaftete davon 373 Millionen Euro Bereinigtes EBIT bei 7.038 Millionen Euro Umsatz, verbuchte im selben Zeitraum aber den Großteil der 500 Millionen Euro Restrukturierungsaufwand und kam unbereinigt nur auf 80 Millionen Euro EBIT. Automotive Technology kam auf 98 Millionen Euro Bereinigtes EBIT bei 5.064 Millionen Euro Umsatz — 1,9 Prozent Marge — und ausgewiesen auf minus 3 Millionen. Übersetzt: Der Konzern verdient in seinen zwei größten Industriegeschäften weniger als 2 Euro je 100 Euro Umsatz, und das nur nach Bereinigung.
Bewertung — was die Börse für die Reste zahlt
Der Zwischenbericht nennt seine eigenen Bewertungsanker: Kurs Ende Juni 2026 10,41 Euro, Marktkapitalisierung 6.481 Millionen Euro bei 622.531.741 Aktien. Am Xetra-Schluss vom 5. August 2026 waren es 12,60 Euro und damit rund 7,8 Milliarden Euro. Gemessen am Umsatz des Geschäftsjahres 2024/2025 (32.837 Millionen Euro) entspricht das einem Kurs-Umsatz-Verhältnis zwischen 0,20 und 0,24 — für vier bis fünf Euro Umsatz zahlst du hier einen Euro Börsenwert. Das ist typisch für Stahl und Werkstoffhandel, nicht für Technologie.
Beim Gewinn wird es unübersichtlich. Auf Basis des Ergebnisses je Aktie von 0,75 Euro (Geschäftsjahr 2024/2025) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 14 bis 17 — nur beruht dieser Gewinn, wie oben gezeigt, überwiegend auf einem Bewertungsertrag. Für das laufende Geschäftsjahr 2025/2026 erwartet thyssenkrupp selbst einen Fehlbetrag von 400 bis 700 Millionen Euro; ein Kurs-Gewinn-Verhältnis lässt sich darauf nicht bilden. Bleibt der Buchwert: Das Eigenkapital lag zum 30. Juni 2026 bei 10.877 Millionen Euro, davon 1.161 Millionen Euro nicht beherrschende Anteile (im Wesentlichen die 49 Prozent an TKMS). Auf die Aktionäre der thyssenkrupp AG entfielen damit 9.716 Millionen Euro — bei 622.531.741 Aktien also rund 15,61 Euro je Aktie (Stichtag 30. Juni 2026). Die Aktie notierte Ende Juni 2026 mit rund 0,67 und am 5. August 2026 mit rund 0,81 unter diesem Buchwert. Bemerkenswert dabei: Ein spürbarer Teil des gestiegenen Buchwerts stammt aus der Aufwertung der Aufzug-Beteiligung — Substanz, die erst mit dem Kone-Vollzug zu Geld wird.
Zwei Fremdurteile zur Einordnung. Die Ratingagenturen führen thyssenkrupp unverändert unter Investment Grade: Standard & Poor's mit BB und stabilem Ausblick, Moody's mit Ba3 und stabilem Ausblick (Stand Zwischenbericht, 13. August 2026). Die Analysten: Zum Stichtag Ende März 2026 veröffentlichten zwölf Häuser regelmäßig Einschätzungen — 42 Prozent positiv, 50 Prozent neutral, 8 Prozent negativ. Das ist kein Aufbruchssignal, sondern Abwarten.
Und die Kursanker selbst, weil sie zeigen, wie volatil dieser Titel ist: 3,15 Euro am 1. November 2024, 11,68 Euro zum Geschäftsjahresende am 30. September 2025, ein Zwischenhoch von 12,28 Euro am 11. Februar 2026, ein Tief von 7,19 Euro am 30. März 2026, 10,41 Euro am Quartalsende 30. Juni 2026 und 12,60 Euro am 5. August 2026. Wer hier über „günstig“ oder „teuer“ spricht, sollte dazusagen, an welchem Tag.
Und die Bilanz? Die ist das Beste an dieser Geschichte
Bei allem Kritischen gehört die andere Seite genauso deutlich hierher. thyssenkrupp hat keine Bilanzkrise — und sie ist zum 30. Juni 2026 sogar etwas stabiler als drei Monate zuvor. Es standen 10.877 Millionen Euro Eigenkapital in den Büchern, die Eigenkapitalquote stieg auf 37 Prozent, und der Konzern hatte netto mehr Finanzvermögen als Finanzschulden: ein Netto-Finanzguthaben von 2.621 Millionen Euro. Die verfügbare Liquidität — flüssige Mittel plus freie zugesagte Kreditlinien — stieg auf 5,3 Milliarden Euro, weil thyssenkrupp am 11. Juni 2026 eine neue Bankenfinanzierung unterschrieb: eine fest zugesagte Barkreditlinie über 1,7 Milliarden Euro und eine Avallinie über 1,25 Milliarden Euro, jeweils mit drei Jahren Laufzeit. Vom Commercial-Paper-Programm über 3,0 Milliarden Euro waren gerade 79 Millionen in Anspruch genommen. Und der Zwischenbericht formuliert im Risikokapitel unmissverständlich:
„Aus heutiger Sicht liegen unverändert keine Risiken vor, die den Bestand des Unternehmens gefährden.“
— thyssenkrupp AG, Zwischenbericht 9 Monate 2025/2026, Abschnitt „Chancen und Risiken“, Seite 24

Das ist der Grund, warum dieser Titel bei allen offenen Fragen kein Substanzfall ist. Eine Firma mit 37 Prozent Eigenkapitalquote und Netto-Finanzguthaben hat Zeit — und Zeit ist bei einem Konzernumbau die knappste Währung.
Und die künstliche Intelligenz?
thyssenkrupp verkauft keine KI-Produkte und weist keinen KI-Umsatz aus. Der Geschäftsbericht 2024/2025 nennt künstliche Intelligenz im Chancenkapitel bemerkenswert vorsichtig: Chancen könnten sich „durch den verstärkten Einsatz künstlicher Intelligenz (KI) ergeben, die heute noch nicht abschließend einschätzbar sind“ — genannt werden optimierte Logistik- und Produktionsprozesse. In der Pressemitteilung zum zweiten Quartal vom 12. Mai 2026 steht dann bereits eine laufende Anwendung: Der Werkstoffhandel hat über die Tochter Pacemaker „eine neue KI-gestützte Anwendung für das Bestandsmanagement auf den Markt gebracht, um bei Nachfrageschwankungen die Verfügbarkeit von Produkten sicherzustellen und Lagerkosten zu senken“. Konkreter wurde es danach: Am 25. Juni 2026 vereinbarte der Konzern eine strategische Allianz mit GlobalLogic (Hitachi-Gruppe) zum Einsatz „physischer KI“ — autonome Inspektionsdrohnen und „Robocams“ in gefährlichen Produktionsbereichen, dazu eine Datenplattform, die Fertigungsdaten mit Geschäftsdaten verknüpft. Und tk accelis nannte am 20. Juli 2026 als eine von drei Mittelfristprioritäten, dass man Prozesse digitalisiere und „KI zur Effizienzsteigerung“ einsetze. In unserer Systematik ist thyssenkrupp damit ein KI-Nutzer, kein KI-Verkäufer: Die Technik senkt Kosten und erhöht die Sicherheit, sie ist aber nicht das Produkt.
Chancen und Risiken auf einen Blick
Chancen
- Das Bereinigte EBIT stieg in neun Monaten 2025/2026 um 62 Prozent auf 591 Millionen Euro; alle Segmente außer Decarbon Technologies steigerten ihren Beitrag. Steel Europe kam von 177 auf 373 Millionen Euro, Materials Services von 82 auf 178 Millionen.
- thyssenkrupp hob am 13. August 2026 die Prognose an: Bereinigtes EBIT 600 bis 900 Millionen Euro (zuvor 500 bis 900), Jahresfehlbetrag 400 bis 700 Millionen (zuvor 400 bis 800).
- Die Bilanz trägt und wurde stabiler: 37 Prozent Eigenkapitalquote, 2.621 Millionen Euro Netto-Finanzguthaben und 5,3 Milliarden Euro verfügbare Liquidität zum 30. Juni 2026, dazu eine neue Bankenlinie über 1,7 Milliarden Euro vom 11. Juni 2026.
- Der Umbau produziert überprüfbare Ergebnisse statt Ankündigungen: TKMS notiert seit dem 20. Oktober 2025 eigenständig, Automation Engineering ist seit dem 31. März 2026 verkauft, HKM seit dem 9. Juli 2026, und der Abspaltung von tk accelis stimmte die Hauptversammlung am 7. August 2026 zu.
- Die Aktie notiert unter Buchwert (rund 0,67 zum 30. Juni 2026, rund 0,81 zum 5. August 2026) und mit einem Kurs-Umsatz-Verhältnis von 0,20 bis 0,24 — wer an das Gelingen des Umbaus glaubt, zahlt für die Substanz keinen Aufschlag.
- Marine Systems liefert Rückenwind aus dem europäischen Verteidigungszyklus: über 20 Milliarden Euro Auftragsbestand zum 30. Juni 2026, dazu im Juli 2026 die Auswahl als bevorzugter Lieferant im kanadischen U-Boot-Programm und die Freigabe von vier MEKO-A-200-Fregatten für die Deutsche Marine.
- Die verbliebenen 16,2 Prozent an der TK Elevator wurden nach der Kone-Einigung aufgewertet: Der Zeitwert der Stammaktien stieg von 1.021 Millionen Euro (31. März 2026) auf 1.540 Millionen (30. Juni 2026). Ein Zufluss wird daraus erst mit dem Vollzug, den der Erwerber in 12 bis 18 Monaten erwartet.
Risiken
- Der Free Cashflow vor M&A lag nach neun Monaten bei minus 1.940 Millionen Euro. Um die unveränderte Jahresprognose von minus 600 bis minus 300 Millionen zu erreichen, müsste das vierte Quartal 1.340 bis 1.640 Millionen Euro liefern — 14 bis 39 Prozent mehr als das bislang beste Schlussquartal (1.179 Millionen im Geschäftsjahr 2024/2025).
- thyssenkrupp erwartet für das Geschäftsjahr 2025/2026 selbst einen Jahresfehlbetrag von 400 bis 700 Millionen Euro sowie einen ROCE zwischen minus 4 und 0 Prozent — der Konzern verdient seine Kapitalkosten nicht.
- Die angehobene Ergebnisprognose kommt mit einer gekürzten Investitionsplanung: 1.200 bis 1.300 statt 1.400 bis 1.600 Millionen Euro, begründet mit der Marktentwicklung.
- Restrukturierungsaufwand ist Dauerzustand: 1.609 Millionen Euro Sondereffekte im Geschäftsjahr 2023/2024, 564 Millionen 2024/2025, 544 Millionen in neun Monaten 2025/2026 — und das schon nach Abzug von 407 Millionen Euro Wertaufholung.
- Der HKM-Verkauf ist noch nicht abgerechnet: symbolischer Kaufpreis von einem Euro, Eigenkapitaleinzahlung im niedrigen bis mittleren dreistelligen Millionenbereich und ein weiteres negatives Abgangsergebnis, das der Konzern für das vierte Quartal erwartet.
- Die Ratings liegen mit BB (Standard & Poor's) und Ba3 (Moody's) unter Investment Grade — Fremdkapital ist für diesen Konzern teuer.
- Der Zuschnitt ändert sich laufend. Jede Abspaltung verkleinert das, was in der Holding bleibt; die Vergleichbarkeit der eigenen Zahlenreihe leidet, und die Erlöse aus Abspaltungen fließen den Aktionären als Aktien zu, nicht dem Konzern als Geld.
- Steel Europe hängt an Stahlpreisen, Energiekosten und Handelspolitik — drei Größen, die thyssenkrupp nicht steuert. Der Neunmonatsbericht nennt Rückgänge bei Weißblech infolge der US-Handelspolitik und bei Elektroband wegen Drittlandsimporten.
Ein menschliches Fazit
Die Sternchen-Falle vom Anfang ist bei thyssenkrupp keine Marotte der Pressestelle, sondern das Wesen dieser Aktie. Beide Zahlen sind wahr. Das Bereinigte EBIT von 591 Millionen Euro zeigt, was der Konzern im Tagesgeschäft verdient, wenn man den Umbau ausklammert. Das ausgewiesene EBIT von 48 Millionen Euro zeigt, was übrig bleibt, wenn man ihn nicht ausklammert. Und der Free Cashflow von minus 1.940 Millionen Euro zeigt, was auf dem Konto passiert ist — die einzige Zahl, die sich nicht bereinigen lässt.
Der 13. August 2026 hat diese Analyse an zwei Stellen überprüfbar gemacht, und das ist der eigentliche Gewinn dieses Quartals. Die erste Probe hat thyssenkrupp bestanden: Das operative Geschäft wird tatsächlich besser, so deutlich, dass die eigene Prognose steigen konnte. Die zweite Probe ist offen geblieben: Die im Mai in Aussicht gestellte Aufzug-Milliarde kam nur zur Hälfte, sie steht im Eigenkapital statt im Gewinn, und in der Kasse fehlt nach drei von vier Quartalen mehr als je zuvor.
Was du daraus machst, hängt an einer einzigen Frage: Glaubst du, dass der Umbau irgendwann fertig ist? Wenn ja, dann sind die Sondereffekte tatsächlich Übergang, und in ein paar Jahren steht die bereinigte neben der echten Zahl. Wenn nein, dann kaufst du ein Unternehmen, das seit Jahren dieselbe Ausnahme meldet. Die Bilanz gibt thyssenkrupp Zeit, diese Frage zu beantworten — Zeit ist aber kein Ergebnis. Der nächste Beleg kommt am 8. Dezember 2026 mit dem Geschäftsbericht 2025/2026.
Wir sagen dir hier nicht, ob du kaufen sollst. Wir sagen dir nur: Lies beide Zahlen, nicht eine. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- thyssenkrupp AG, Zwischenbericht 9 Monate 2025/2026 (1. Oktober 2025 bis 30. Juni 2026), veröffentlicht am 13. August 2026 — jüngster Periodenbericht
- thyssenkrupp AG, Pressemitteilung „thyssenkrupp im 3. Quartal 2025/2026“, 13. August 2026
- thyssenkrupp AG, Zwischenbericht 1. Halbjahr 2025/2026 (1. Oktober 2025 bis 31. März 2026), veröffentlicht am 12. Mai 2026 — Vergleichsperiode und Quelle der im Mai geäußerten Erwartung zur Elevator-Beteiligung
- thyssenkrupp AG, Pressemitteilung „thyssenkrupp im 2. Quartal 2025/2026“, 12. Mai 2026
- thyssenkrupp AG, Geschäftsbericht 2024/2025 (Geschäftsjahr bis 30. September 2025)
- thyssenkrupp AG, Pressemitteilung „thyssenkrupp im 1. Quartal 2025/2026“, 12. Februar 2026
- thyssenkrupp AG, Pressemitteilung zur Allianz mit GlobalLogic („physische KI“), 25. Juni 2026
- thyssenkrupp AG, Pressemitteilung „Salzgitter AG übernimmt die HKM zu 100 Prozent“, 9. Juli 2026
- thyssenkrupp AG, Pressemitteilung zum Kapitalmarkttag von tk accelis, 20. Juli 2026
- thyssenkrupp AG, Pressemitteilung „TKMS als bevorzugter Lieferant für das kanadische U-Boot-Programm ausgewählt“, 6. Juli 2026
- Bundeswehr, Projektseite „Neue Fregatten des Typs MEKO A-200 DEU für die Marine“ — Freigabe durch den Haushaltsausschuss am 8. Juli 2026
- thyssenkrupp AG, Finanzkalender (Geschäftsbericht 2025/2026 am 8. Dezember 2026)
- Kurs- und Bewertungsdaten: Kurs Ende Juni 2026 (10,41 €) und Marktkapitalisierung (6.481 Mio. €) aus dem Zwischenbericht 9 Monate 2025/2026; ergänzend Fundamentaldaten, Xetra-Schlusskurse vom 5. August 2026 (thyssenkrupp 12,60 €, TKMS 88,60 €).
- Rangliste der meistdiskutierten Werte im Forum von wallstreet-online, Stichtag 6. August 2026 (Aufhänger dieser Analyse, keine Datenquelle für Unternehmenszahlen).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stichtag jeder Zahl steht im Text, der Gesamtstand dieser Fassung ist der 13. August 2026. Der jüngste ausgewertete Periodenbericht ist der Zwischenbericht zu den ersten neun Monaten 2025/2026 vom 13. August 2026; der Geschäftsbericht 2025/2026 am 8. Dezember 2026 kann die hier genannten Werte fortschreiben oder korrigieren. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 34.016,0 | 41.140,0 | 37.535,0 | 35.041,0 | 32.837,0 |
| Betriebsergebnis (EBIT) | 234,0 | 1.196,0 | -1.457,0 | -1.070,0 | -594,0 |
| Nettogewinn | -19,0 | 1.136,0 | -2.072,0 | -1.506,0 | 465,0 |
| Nettomarge | -0,1 % | 2,8 % | -5,5 % | -4,3 % | 1,4 % |
| Gewinn je Aktie | -0,03 € | 1,82 € | -3,33 € | -2,42 € | 0,75 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Operative Entwicklung positiv
- Das Bereinigte EBIT stieg in den ersten neun Monaten 2025/2026 um 62 Prozent auf 591 Millionen Euro, die bereinigte Marge von 1,5 auf 2,4 Prozent. Alle Segmente außer Decarbon Technologies steigerten ihren Beitrag; Steel Europe kam von 177 auf 373 Millionen Euro, Materials Services von 82 auf 178 Millionen. Im dritten Quartal stand erstmals wieder ein Periodenüberschuss von 34 Millionen Euro.
- Prognose positiv
- thyssenkrupp hob am 13. August 2026 die Ergebnisprognose an: Bereinigtes EBIT 600 bis 900 statt 500 bis 900 Millionen Euro, Jahresfehlbetrag 400 bis 700 statt 400 bis 800 Millionen. Einschränkend gehört dazu, dass die geplanten Investitionen im selben Zug von 1.400–1.600 auf 1.200–1.300 Millionen Euro gesenkt wurden.
- Ergebnisqualität negativ
- Das ausgewiesene EBIT lag nach neun Monaten 2025/2026 bei 48 Millionen Euro gegenüber 591 Millionen bereinigt; dazwischen stehen 544 Millionen Euro Sondereffekte. Der Jahresüberschuss 2024/2025 von 532 Millionen Euro beruhte überwiegend auf 902 Millionen Euro Bewertungsertrag aus der Elevator-Beteiligung, während das EBIT nur 76 Millionen Euro betrug.
- Cashflow negativ
- Der Free Cashflow vor M&A lag nach neun Monaten bei minus 1.940 Millionen Euro (Vorjahreszeitraum minus 817 Millionen). Die Jahresprognose von minus 600 bis minus 300 Millionen Euro blieb unverändert; das vierte Quartal müsste dafür 1.340 bis 1.640 Millionen Euro liefern — 14 bis 39 Prozent mehr als das bislang beste Schlussquartal mit 1.179 Millionen Euro.
- Bilanz und Finanzierung positiv
- Zum 30. Juni 2026 standen 10.877 Millionen Euro Eigenkapital und eine Eigenkapitalquote von 37 Prozent in den Büchern, dazu ein Netto-Finanzguthaben von 2.621 Millionen Euro und 5,3 Milliarden Euro verfügbare Liquidität — gestützt durch neue Kreditlinien vom 11. Juni 2026 über 1,7 Milliarden Euro bar und 1,25 Milliarden Euro Aval. Der Bericht nennt ausdrücklich keine bestandsgefährdenden Risiken; die Ratings BB und Ba3 liegen unter Investment Grade.
- Konzernumbau neutral
- ACES 2030 liefert überprüfbare Schritte: TKMS notiert seit dem 20. Oktober 2025 eigenständig (51 Prozent gehalten, Auftragsbestand über 20 Milliarden Euro), Automation Engineering wurde am 31. März 2026 verkauft, HKM am 9. Juli 2026 vollzogen, und der Abspaltung von tk accelis stimmte die Hauptversammlung am 7. August 2026 zu. Der HKM-Verkauf kostet allerdings Geld: symbolischer Preis von einem Euro, Eigenkapitaleinzahlung im niedrigen bis mittleren dreistelligen Millionenbereich und ein weiterer Abgangsverlust im vierten Quartal.
- Bewertung neutral
- Zum Kurs von 10,41 Euro am 30. Juni 2026 nennt der Zwischenbericht einen Börsenwert von 6.481 Millionen Euro; am 5. August 2026 waren es bei 12,60 Euro rund 7,8 Milliarden. Das entspricht einem Kurs-Umsatz-Verhältnis von 0,20 bis 0,24 und 0,67 bis 0,81 des Buchwerts von 15,61 Euro je Aktie. Ein tragfähiges Kurs-Gewinn-Verhältnis existiert nicht: Für 2025/2026 erwartet das Unternehmen selbst einen Fehlbetrag von 400 bis 700 Millionen Euro.
thyssenkrupp zeigt operativ Fortschritte: Das Bereinigte EBIT stieg in neun Monaten 2025/2026 um 62 Prozent auf 591 Millionen Euro, und am 13. August 2026 hob der Konzern die Ergebnisprognose an. Im selben Bericht stehen aber ein ausgewiesenes EBIT von nur 48 Millionen Euro, ein Periodenfehlbetrag von 311 Millionen und ein Free Cashflow vor M&A von minus 1.940 Millionen Euro — bei unveränderter Jahresprognose von minus 600 bis minus 300 Millionen. Die Bilanz mit 37 Prozent Eigenkapitalquote und 2,6 Milliarden Euro Netto-Finanzguthaben gibt dem Konzern Zeit, diese Lücke zu schließen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen einer Existenzfrage. Die Bilanz zum 30. Juni 2026 ist belastbar: 10.877 Millionen Euro Eigenkapital, 37 Prozent Eigenkapitalquote, ein Netto-Finanzguthaben von 2.621 Millionen Euro, 5,3 Milliarden Euro verfügbare Liquidität, ein kaum genutztes Commercial-Paper-Programm, frisch unterschriebene Kreditlinien über 1,7 Milliarden Euro und der ausdrückliche Satz im Zwischenbericht, dass keine bestandsgefährdenden Risiken vorliegen. Auch operativ geht es aufwärts: Bereinigtes EBIT plus 62 Prozent nach neun Monaten, ein Quartalsüberschuss im dritten Quartal, eine angehobene Prognose und der Umbau zur Finanzholding mit TKMS, HKM und tk accelis in sichtbaren Schritten. Gelb steht, weil zwei operative Fragen offen bleiben. Erstens die Ergebnisqualität: Zwischen dem bereinigten und dem ausgewiesenen EBIT liegen in neun Monaten 544 Millionen Euro, der Gewinn des Vorjahres kam mit 902 Millionen Euro Bewertungsertrag aus einer Beteiligung statt aus dem Geschäft, und die im Mai angekündigte Aufwertung dieser Beteiligung um rund eine Milliarde Euro kam nur zur Hälfte — erfolgsneutral im Eigenkapital, während im Gewinn 99 Millionen Euro Aufwand aus demselben Posten standen. Zweitens die Kasse: minus 1.940 Millionen Euro Free Cashflow vor M&A nach neun Monaten gegen eine unveränderte Jahresprognose von minus 600 bis minus 300 Millionen; das verlangt vom Schlussquartal 1,34 bis 1,64 Milliarden Euro, während das beste bisherige Schlussquartal 1.179 Millionen brachte. Dass die Aktie unter Buchwert notiert, färbt diese Ampel nicht — das ist eine Preisfrage, keine Qualitätsfrage. Der nächste überprüfbare Stand ist der Geschäftsbericht am 8. Dezember 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: thyssenkrupp stand am 6. August 2026 weit oben in den Ranglisten der meistdiskutierten Werte im Forum von wallstreet-online — ein Aufmerksamkeitssignal, kein Kaufargument.
- Abweichendes Geschäftsjahr: 1. Oktober bis 30. September. Das Geschäftsjahr 2025/2026 endet am 30. September 2026; „9 Monate 2025/2026“ bedeutet 1. Oktober 2025 bis 30. Juni 2026, „3. Quartal“ die Monate April bis Juni 2026. Wer thyssenkrupp mit Kalenderjahr-Unternehmen vergleicht, vergleicht unterschiedliche Zeiträume.
- Datenstand 13. August 2026. Jüngster ausgewerteter Periodenbericht ist der Zwischenbericht zu den ersten neun Monaten 2025/2026 vom 13. August 2026 (Vorstandsfreigabe 11. August, prüferische Durchsicht durch KPMG am 12. August); der Geschäftsbericht 2025/2026 erscheint am 8. Dezember 2026.
- thyssenkrupp ist kein SEC-Filer: kein 10-K, kein 10-Q, keine EDGAR-Kennung (Suche nach TKA und TKAMY ohne Fundstelle). Alle Belege stammen aus dem Geschäftsbericht 2024/2025, den Zwischenberichten 2025/2026 und den Pressemitteilungen des Unternehmens. Weil die Berichte auf Deutsch erscheinen, stehen die Zitate im Original ohne Übersetzung.
- Verwechslungsgefahr: Das Kürzel TKA.DE ist eine Kurzschreibweise für „thyssenkrupp, notiert in Deutschland“ — kein amtlicher Börsenplatz-Code. Ebenfalls leicht zu verwechseln sind die drei börsennotierten Gesellschaften der Gruppe: thyssenkrupp AG (TKA), TKMS AG & Co. KGaA (seit 20.10.2025) und thyssenkrupp nucera AG & Co. KGaA. Der geplante vierte Börsengang betrifft tk accelis, den bisherigen Bereich Materials Services.
- Nachprüfung der Mai-Erwartung: Der Zwischenbericht zum Halbjahr hatte für die TK-Elevator-Stammaktien eine Aufwertung um „rd. 1 Mrd. €“ gegenüber dem Zeitwert vom 31. März 2026 in Aussicht gestellt. Tatsächlich stieg der Zeitwert zum 30. Juni 2026 von 1.021 auf 1.540 Millionen Euro. Der Bericht nennt dafür zwei Ursachen nebeneinander: die Wertverhältnisse der Kone-Einigung und den gesunkenen Diskontierungszins (11,29 auf 9,14 Prozent).
- Die Rechnung „1,34 bis 1,64 Milliarden Euro im vierten Quartal“ ist eine eigene Ableitung: Jahresprognose Free Cashflow vor M&A (minus 600 bis minus 300 Mio. €) abzüglich des Neunmonatsstands (minus 1.940 Mio. €). Als Gegenprobe dient das Schlussquartal des Vorjahres mit 1.179 Mio. € (Geschäftsbericht 2024/2025, Kapitalflussrechnung). Ab dem Geschäftsjahr 2025/2026 fließen Leasingzahlungen anders in diese Kennzahl ein als zuvor; die Vorjahreswerte wurden nicht angepasst.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei TKA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu thyssenkrupp AG (TKA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
thyssenkrupp AG mit Sitz in Duisburg und Essen ist ein Industrie- und Technologiekonzern mit fünf Segmenten: Automotive Technology (Autozulieferung), Decarbon Technologies (Anlagenbau, Großwälzlager, Wasserelektrolyse), Materials Services (Werkstoffhandel, seit Juli 2026 als tk accelis), Steel Europe (Flachstahl) und Marine Systems (U-Boote und Marineschiffe von TKMS). Zum 30. Juni 2026 arbeiteten dort 89.813 Menschen.
Das Geschäftsjahr läuft vom 1. Oktober bis zum 30. September. Das Geschäftsjahr 2025/2026 endet also am 30. September 2026. Die ersten neun Monate 2025/2026 umfassen den 1. Oktober 2025 bis 30. Juni 2026, das dritte Quartal die Monate April bis Juni 2026. Der Neunmonatsbericht erschien am 13. August 2026, der Geschäftsbericht folgt am 8. Dezember 2026.
Der Umsatz sank um 1 Prozent auf 24.353 Millionen Euro, der Auftragseingang um 15 Prozent auf 26.046 Millionen. Das Bereinigte EBIT stieg um 62 Prozent auf 591 Millionen Euro, das ausgewiesene EBIT fiel von 239 auf 48 Millionen. Unter dem Strich stand ein Periodenfehlbetrag von 311 Millionen Euro und ein Ergebnis je Aktie von minus 0,57 Euro (Stichtag 30. Juni 2026).
Wegen besserer Aussichten bei Materials Services, Steel Europe und Marine Systems. Das Bereinigte EBIT wird nun zwischen 600 und 900 Millionen Euro erwartet statt zuvor 500 bis 900 Millionen, der Jahresfehlbetrag zwischen 400 und 700 statt 400 und 800 Millionen. Gleichzeitig sanken die geplanten Investitionen von 1.400–1.600 auf 1.200–1.300 Millionen Euro.
Weil thyssenkrupp Restrukturierungen, Wertminderungen, Verkaufsgewinne und CO2-Termingeschäfte herausrechnet. In den ersten neun Monaten 2025/2026 belasteten Sondereffekte von 544 Millionen Euro das EBIT, darunter 500 Millionen Restrukturierungsaufwand und 276 Millionen Wertminderung auf die HKM-Veräußerungsgruppe, gegengerechnet mit 407 Millionen Wertaufholung bei Steel Europe.
Der Free Cashflow vor M&A lag nach neun Monaten 2025/2026 bei minus 1.940 Millionen Euro. Hauptgründe: Im Vorjahreszeitraum floss eine Kundenanzahlung von rund 1 Milliarde Euro für vier U-Boote zu, die diesmal fehlte, und Vorräte sowie Forderungen banden zusätzlich Mittel. Die Zahlungsmittel fielen von 5.725 auf 3.379 Millionen Euro, das Netto-Finanzguthaben von 4,9 auf 2,6 Milliarden Euro.
Nur etwa zur Hälfte. Im Mai 2026 erwartete thyssenkrupp nach der Kone-Einigung eine Aufwertung der Stammaktien um „rd. 1 Mrd. €“. Zum 30. Juni 2026 stieg der beizulegende Zeitwert von 1.021 auf 1.540 Millionen Euro. Der Zuwachs steht erfolgsneutral im Eigenkapital, nicht im Gewinn; im Finanzergebnis schlug dieselbe Beteiligung mit 99 Millionen Euro Aufwand zu Buche.
Beide sind Teile des Umbaus zur Finanzholding. Die Marinesparte TKMS ist seit dem 20. Oktober 2025 eigenständig börsennotiert und seit dem 22. Dezember 2025 im MDAX; thyssenkrupp hält 51 Prozent. Der Abspaltung eines Minderheitsanteils am Werkstoffhändler tk accelis (bisher Materials Services) stimmte eine außerordentliche Hauptversammlung am 7. August 2026 zu; die Börsennotierung ist noch für 2026 geplant.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.