Rheinmetall: 78 Milliarden im Auftragsbuch — und das Geld kommt später als versprochen
Zum zweiten Mal binnen drei Monaten senkt Rheinmetall die Jahresprognose, und vom Kassenversprechen für 2026 bleibt laut Quartalsmitteilung vom 5. November 2026 nur „über 0 Prozent“ statt „über 40 Prozent“. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, was ein Auftragsbuch von 78 Milliarden Euro wert ist, wenn ein Teil des Geldes erst 2027 kommen soll.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 4. November 2026
- Schlusskurs
- 1.003,40 € -0,10 %
- Marktkapitalisierung
- 46,8 Mrd. €
- KGV
- 38,6
- Wachstums-Score
- 6/10
- AAQS
- 10/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 926,20 € bis 1.920,00 € · Letzter Kurs: 1.003,40 € (Stand: 4. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die ausgerechnet bei den erfolgreichsten Aktien am gefährlichsten ist: den Heldenbonus. Sobald wir eine Firma innerlich zum Gewinner erklärt haben, hören wir auf zu prüfen. Zahlen, die wir bei jedem anderen Unternehmen zerpflücken würden, nicken wir bei einem Helden freundlich ab — „bei denen läuft es doch“. Rheinmetall ist so ein Held. Die Aktie schloss das Jahr 2021 bei 83,06 Euro und das Jahr 2025 bei 1.561,00 Euro, beides nachzulesen in der Kennzahlenübersicht des eigenen Geschäftsberichts. Vier Jahre, ein Faktor von fast neunzehn. Machen wir also einen Deal: Wir lassen den Applaus stehen, wo er hingehört, und lesen stattdessen gemeinsam den Geschäftsbericht 2025 (veröffentlicht am 11. März 2026), den Halbjahresfinanzbericht 2026 (6. August 2026) und die Quartalsmitteilung für die ersten neun Monate 2026, die Rheinmetall am 5. November 2026 vorgelegt hat. Es gibt darin viel zu bewundern — und ein paar Stellen, an denen man kurz innehält.
Das Spannungsfeld dieser Analyse lässt sich in einem Satz sagen: Rheinmetall hat 78 Milliarden Euro im Auftragsbuch — und trotzdem ist 2026 bisher mehr Geld aus dem Unternehmen abgeflossen als hinein. Beides ist wahr, beides ist erklärbar, und beides gehört zusammengelesen.
Was das dritte Quartal geändert hat, in vier Sätzen: Umsatz und Marge wachsen weiter, im dritten Quartal auf 3.149 Millionen Euro und 17,5 Prozent. Beim Geld war das Quartal mit minus 82 Millionen Euro fast ausgeglichen. Trotzdem hat Rheinmetall am 5. November 2026 die Jahresprognose zum zweiten Mal binnen drei Monaten gesenkt und verspricht für 2026 nur noch eine Cash Conversion Rate von über 0 statt über 40 Prozent, weil Anzahlungen für das Bundeswehr-Projekt Arminius erst 2027 erwartet werden. Die Einzelheiten stehen im Update-Kapitel weiter unten.
Was Rheinmetall eigentlich macht — vom Autozulieferer zum reinen Rüstungskonzern
Die Rheinmetall AG mit Sitz in Düsseldorf geht auf die 1889 gegründete „Rheinische Metallwaaren- und Maschinenfabrik Actiengesellschaft“ zurück, die für das Deutsche Reich Munition liefern sollte. Über hundert Jahre lang war der Konzern zweigeteilt: Rüstung auf der einen Seite, Autozulieferung (Kolben, Pumpen, Aftermarket) auf der anderen. Diese Zweiteilung ist seit dem 17. Dezember 2025 Geschichte — an diesem Tag beschloss der Vorstand, die zivile Division Power Systems zu verkaufen und sie bilanziell als „nicht fortgeführte Aktivität“ zu führen.
Am 3. Juni 2026 wurde der Kaufvertrag unterzeichnet: Die Münchner Industriegruppe AEQUITA übernimmt Power Systems für einen vorläufigen Kaufpreis von 350 Millionen Euro für 100 Prozent der Anteile, Closing angestrebt im vierten Quartal 2026, unter dem Vorbehalt der Freigabe durch die Aufsichtsbehörden. Power Systems erwirtschaftete 2025 einen Umsatz von rund 2 Milliarden Euro und beschäftigt weltweit rund 6.250 Menschen; die Marken Pierburg, Kolbenschmidt und Motorservice bleiben im verkauften Unternehmen. Drei Teile sind ausgenommen: die drei deutschen Standorte der KS Huayu AluTech, die Beteiligung an Dermalog SensorTec (wandert in die Division Weapon and Ammunition) und das spanische Werk Abadiano, das schrittweise auf militärische Fertigung umgestellt wird.
Was übrig bleibt, ist ein reines Verteidigungsunternehmen — und das in fünf Segmenten. Vehicle Systems baut militärische Rad- und Kettenfahrzeuge (Schützenpanzer Puma und Lynx, taktische Lastwagen). Weapon and Ammunition ist das historische Kerngeschäft: Waffensysteme, Munition, Treibladungen, Schutzsysteme. Air Defence liefert bodengebundene Flugabwehr und Drohnenabwehr (Skyranger, Skynex). Digital Systems steht für die Digitalisierung der Streitkräfte, Soldatenausrüstung, Simulation und Aviation Systems. Und seit dem 27. Februar 2026 gibt es Naval Systems: An diesem Tag übernahm Rheinmetall 100 Prozent an der Werftengruppe Naval Vessels Lürssen (NVL) mit vier Werften in Norddeutschland, 33 vollkonsolidierten Tochtergesellschaften und rund 2.100 Beschäftigten. Damit deckt der Konzern erstmals auch die See ab — von unbemannten Marinefahrzeugen bis zu Korvetten und Fregatten. Zum 1. Januar 2026 wurde außerdem die frühere Division Electronic Solutions in Air Defence und Digital Systems aufgeteilt und das US-Geschäft in eine eigene Division U.S. America überführt.
Zum Jahresende 2025 beschäftigte der Rheinmetall-Konzern 32.251 Vollzeitkräfte (Vorjahr 28.539), davon 25.865 in den fortgeführten Verteidigungsaktivitäten; 16.558 arbeiteten im Inland, 15.694 im Ausland. Nach der NVL-Übernahme nennt das Unternehmen in seinen Pressemitteilungen rund 34.000 Beschäftigte an rund 160 Standorten (Stand 3. Juni 2026). Die Aktie ist seit März 2023 im DAX und seit 2025 zusätzlich im EURO STOXX 50 gelistet.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über einen Scanner-Treffer, sondern über eine Rangliste der Aufmerksamkeit. Rheinmetall stand am Stichtag 4. August 2026 in den Ranglisten der meistdiskutierten Werte im Forum von wallstreet-online weit oben — also dort, wo Privatanleger gerade am lautesten über eine Aktie sprechen. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument. Eine Aktie steht in solchen Listen, wenn viel über sie geschrieben wird; das kann Begeisterung sein, Streit, Angst oder schlicht Gewohnheit. Über den Wert des Unternehmens sagt es nichts.
Für uns ist so eine Liste trotzdem nützlich — als Themenradar. Wenn sehr viele Menschen gleichzeitig über eine Aktie reden, lohnt der nüchterne Blick in die Originalberichte besonders, weil im Lärm die Details untergehen. Genau die holen wir jetzt hervor. Mit der Quartalsmitteilung vom 5. November 2026 schreiben wir die Analyse fort, weil sie die offene Frage der ersten Fassung — wird aus dem Auftragsberg wieder Geld? — teilweise beantwortet.
Update: Die ersten neun Monate 2026 — was das dritte Quartal geändert hat
Am 5. November 2026 legte Rheinmetall die Quartalsmitteilung für den Zeitraum 1. Januar bis 30. September 2026 vor. Das dritte Quartal setzt das Muster der Vorquartale fort — kräftiges Wachstum, steigende Marge — und bringt zugleich zwei neue Nachrichten, eine gute und eine weniger gute. Die Zahlen zuerst:
- Umsatz im dritten Quartal 3.149 Millionen Euro nach 2.308 Millionen im Vorjahresquartal, ein Plus von 36 Prozent. Nach neun Monaten stehen 8.376 Millionen Euro, 38 Prozent mehr als im Vorjahreszeitraum; um Zukäufe (vor allem die Werftengruppe NVL) und Wechselkurse bereinigt bleibt ein Plus von 26,1 Prozent.
- Operatives Ergebnis im dritten Quartal 553 Millionen Euro nach 342 Millionen; die Marge stieg auf 17,5 Prozent nach 14,8 Prozent und lag damit noch über den 17,1 Prozent des zweiten Quartals. Nach neun Monaten: 1.339 Millionen Euro, Marge 16,0 Prozent nach 13,1 Prozent.
- Operativer Free Cashflow im dritten Quartal minus 82 Millionen Euro nach minus 167 Millionen im Vorjahresquartal. Nach neun Monaten summiert sich der Abfluss aus fortgeführten Aktivitäten auf minus 1.698 Millionen Euro nach minus 798 Millionen.
- Auftragspolster einschließlich Rahmenverträgen (Rheinmetall Backlog) 78.012 Millionen Euro zum 30. September 2026 — 2.455 Millionen weniger als zum 30. Juni. Den größten Teil erklärt die Ausbuchung von 2.153 Millionen Euro Auftragsbestand aus dem gestoppten Fregattenprogramm F126 im Juli 2026.
- Nettofinanzverbindlichkeiten 2.901 Millionen Euro nach 2.722 Millionen zum 30. Juni und einer Nettoliquidität von 369 Millionen Euro zum Jahresende 2025.
Die gute Nachricht steht in der dritten Zeile: Beim Geld war das dritte Quartal fast ausgeglichen. Laut der Präsentation zur Telefonkonferenz gingen im dritten Quartal erhebliche Anzahlungen aus dem EU-Programm SAFE ein — genau die Art Vorauszahlung, die im ersten Halbjahr gefehlt hatte. Die weniger gute Nachricht steht im Ausblick: Rheinmetall senkt die Jahresprognose zum zweiten Mal binnen drei Monaten.
„Für den Umsatz erwartet der Rheinmetall-Konzern nunmehr rund 13,2 MrdEUR statt der bisher avisierten 13,7 MrdEUR bis 14,2 MrdEUR. Die operative Ergebnismarge sinkt von bisher rund 19% leicht auf rund 18,5%, was sich durch den nun geänderten Produktmix des Jahresumsatzes erklärt. Aufgrund der im laufenden Geschäftsjahr nicht mehr erwarteten Anzahlungen im Rahmen des Arminius-Projektes wird von einer reduzierten Cash Conversion Rate von über 0% ausgegangen.“
— Rheinmetall AG, Quartalsmitteilung Q3 2026 vom 5. November 2026, Kapitel Ausblick, Seite 22
Als Gründe nennt das Unternehmen zwei Verschiebungen: Das Bundeswehr-Projekt Arminius befinde sich „in der finalen Verhandlungsphase“ und könne erst im kommenden Jahr beauftragt werden, und bei der Artilleriemunition seien Verzögerungen bei der Abnahme von Produktionslosen absehbar. Arminius trifft das Segment Vehicle Systems: Es erwartet nun 5,8 bis 5,9 statt 5,9 bis 6,0 Milliarden Euro Umsatz und rund 12 statt 12 bis 13 Prozent Marge. Im Segment Weapon and Ammunition sinkt die Umsatzerwartung wegen der Munitionslose und weil sich Umsatzbeiträge aus der Zusammenarbeit mit der niederländischen Firma Destinus im vierten Quartal nicht wie ursprünglich geplant realisieren lassen, von 4,9 bis 5,0 auf 4,4 bis 4,5 Milliarden Euro, die Margenerwartung von 29 bis 30 auf 28 bis 29 Prozent. Air Defence wurde dagegen von 0,9 bis 1,0 auf 1,0 bis 1,1 Milliarden Euro angehoben.
Die Pressemitteilung begründet die Senkung mit diesen Projektverschiebungen; Vorstandschef Armin Papperger stellt in seinem Zitat das Wachstum in den Vordergrund: „Wir haben ein sehr gutes Wachstum bei hoher Profitabilität und sind damit im Branchenvergleich auch international führend.“
Die Präsentation zur Telefonkonferenz, die Finanzvorstand Klaus Neumann am selben Tag vorstellte, fasst den neuen Ausblick in drei Zeilen: Umsatz rund 13,2 Milliarden Euro, Marge rund 18,5 Prozent, operativer Free Cashflow positiv statt einer Cash Conversion Rate über 40 Prozent. Eine Mitschrift der Fragerunde lag bei Redaktionsschluss am 5. November 2026 nicht vor; ausgewertet wurden deshalb Quartalsmitteilung, Pressemitteilung und Präsentationsfolien.
Was heißt das rechnerisch für das Schlussquartal? Die neue Prognose verlangt im vierten Quartal 2026 rund 4,8 Milliarden Euro Umsatz (13,2 Milliarden minus 8.376 Millionen nach neun Monaten) und ein operatives Ergebnis von gut 1,1 Milliarden Euro (18,5 Prozent auf 13,2 Milliarden ergeben rund 2,44 Milliarden, abzüglich 1.339 Millionen nach neun Monaten). Das entspräche im Schlussquartal einer operativen Marge von rund 23 Prozent — nach 17,5 Prozent im dritten Quartal. Zum Vergleich: Im vierten Quartal 2025 lag der Umsatz rechnerisch bei 3.878 Millionen Euro (9.935 Millionen Jahresumsatz minus 6.057 Millionen nach neun Monaten), das waren 39 Prozent des Jahresumsatzes, und das operative Ergebnis rechnerisch bei rund 1.046 Millionen Euro (1.841 minus 795 Millionen), eine Marge von rund 27 Prozent. Rheinmetall ist ein Unternehmen mit starkem Schlussquartal; gemessen am Vorjahr ist die Margenvorgabe kein Kraftakt. Der eigentliche Prüfstein ist der Sprung beim Umsatz auf rund 4,8 Milliarden Euro — und die Kasse. (Die Vorjahreswerte stammen aus Geschäftsbericht 2025 und angepasster Vorjahresspalte der Quartalsmitteilung, deshalb nur als Größenordnung.) Damit die Cash Conversion Rate über null landet, muss das vierte Quartal außerdem mehr als die 1.698 Millionen Euro wieder hereinholen, die in den ersten neun Monaten abgeflossen sind.
Rückblick: Das erste Halbjahr 2026
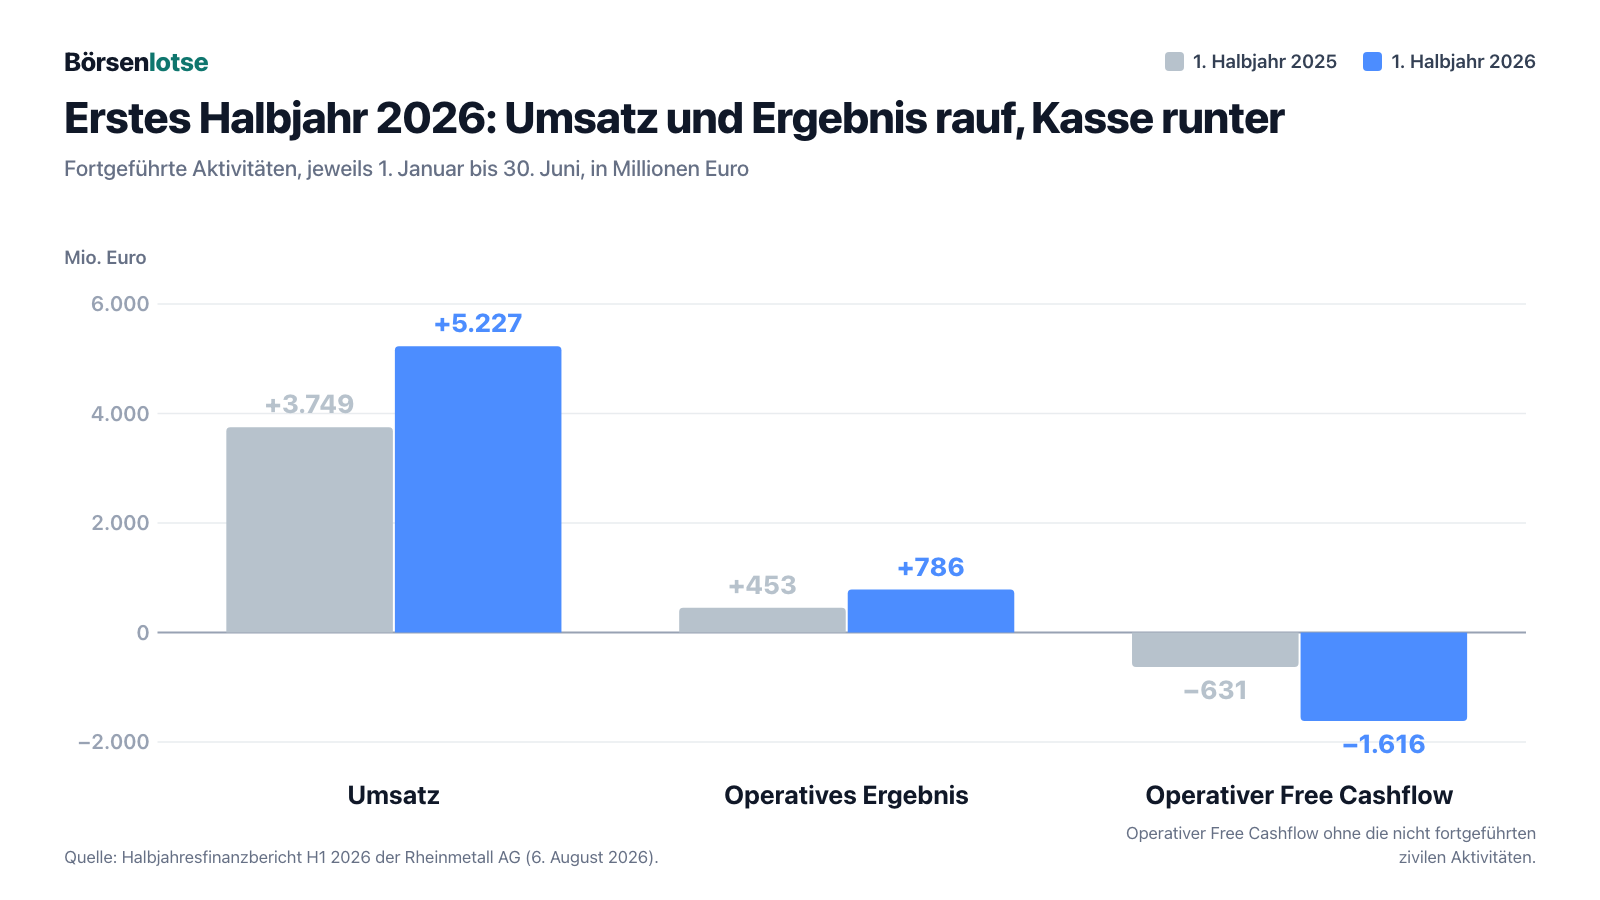
Der Halbjahresfinanzbericht vom 6. August 2026 hatte das Muster bereits gezeigt: Umsatz 5.227 Millionen Euro (plus 39 Prozent), operatives Ergebnis 786 Millionen Euro (plus 74 Prozent), im zweiten Quartal eine Marge von 17,1 Prozent — und zugleich minus 1.616 Millionen Euro operativer Free Cashflow sowie Nettofinanzverbindlichkeiten von 2.722 Millionen Euro, nachdem zum Jahresende 2025 noch 369 Millionen Euro Nettoliquidität in der Bilanz standen. Das Auftragspolster einschließlich Rahmenverträgen lag zum 30. Juni 2026 bei 80.467 Millionen Euro.
Die Pressemitteilung zum Halbjahr nannte die Book-to-Bill-Ratio „mit einem Wert größer 3 bemerkenswert hoch, auch im Vergleich zum Wettbewerb“: Auf jeden Euro Umsatz kamen im ersten Halbjahr mehr als drei Euro neue Aufträge und Rahmenverträge herein (16.238 Millionen Euro Rheinmetall Nomination gegen 5.227 Millionen Euro Umsatz). Solange dieses Verhältnis über eins liegt, wächst der Auftragsberg schneller, als er abgearbeitet wird. Im dritten Quartal lag es knapp darunter.
Woher die Zahlen kommen — und warum es hier kein 10-K gibt
Rheinmetall ist kein US-Meldeunternehmen; es gibt also keinen Geschäftsbericht nach US-Muster (10-K) und keinen Quartalsbericht nach US-Muster (10-Q). Die Pflichtberichte laufen über den regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse: ein testierter IFRS-Konzernabschluss (für 2025 geprüft von Deloitte), ein Halbjahresfinanzbericht und kurze, ungeprüfte Quartalsmitteilungen, dazu Ad-hoc-Mitteilungen nach Artikel 17 der EU-Marktmissbrauchsverordnung. Unter jeder Zahl steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Quartalsbericht, Frankfurter Wertpapierbörse)“ — dieselbe Konstellation wie in unserer Analyse zu HENSOLDT und der Analyse zu RENK.
Der jüngste Periodenbericht ist die Quartalsmitteilung Q3 2026 (1. Januar bis 30. September 2026, veröffentlicht am 5. November 2026); sie ist hier samt Pressemitteilung und Konferenzfolien vollständig ausgewertet. Sie ist wie der Halbjahresbericht nicht testiert, der testierte Geschäftsbericht 2026 erscheint laut Finanzkalender am 11. März 2027.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und das ist eine Menge. Der Umsatz der fortgeführten Aktivitäten stieg 2025 um 29 Prozent auf 9.935 Millionen Euro (Vorjahr 7.715 Millionen). Das operative Ergebnis kletterte überproportional um 33 Prozent auf 1.841 Millionen Euro (Vorjahr 1.389 Millionen), die operative Marge stieg auf 18,5 Prozent nach 18,0 Prozent. Zum Vergleich: 2019 lag dieselbe Marge bei 8,1 Prozent. Der Konzern verdient heute an jedem Euro Umsatz mehr als doppelt so viel wie vor sechs Jahren.
Auch die Bilanz hat sich gedreht. Das Eigenkapital wuchs 2025 um 25,8 Prozent auf 5.614 Millionen Euro, die Eigenkapitalquote auf 33,5 Prozent. Die Finanzverbindlichkeiten sanken um 47,1 Prozent auf 1.281 Millionen Euro, die liquiden Mittel stiegen auf 1.650 Millionen. Ergebnis: Aus einer Nettofinanzverbindlichkeit von 1.292 Millionen Euro (Ende 2024) wurde eine Nettoliquidität von 369 Millionen Euro — im Alltagsbild: Auf dem Konto liegt mehr Geld, als die Bank noch zu bekommen hat. Genau dieser Zustand hat allerdings nur ein halbes Jahr gehalten; zum 30. September 2026 stehen 2.901 Millionen Euro Nettoschulden in der Bilanz, dazu unten mehr. Die Gesamtkapitalrendite (ROCE), also das, was das eingesetzte Kapital abwirft, sprang 2025 von 25,7 auf 33,5 Prozent. Und die Dividende stieg von 2,40 Euro je Aktie (für 2019) über 8,10 Euro (für 2024) auf 11,50 Euro für 2025, beschlossen von der Hauptversammlung am 12. Mai 2026; das entspricht einer Ausschüttungsquote von 45,5 Prozent.
Auch bei der Kasse sah 2025 hervorragend aus: Der operative Free Cashflow des Gesamtkonzerns — also inklusive der nicht fortgeführten Aktivitäten, damit alle Jahre auf derselben Basis stehen — erreichte 1.415 Millionen Euro nach 1.023 Millionen im Vorjahr. Das ist der Betrag, der nach allen laufenden Ausgaben und nach den Investitionen tatsächlich übrig blieb — die ehrlichste aller Zahlen, weil man sie schlecht schönrechnen kann. Die Jahre davor lesen sich so: 314 Millionen Euro (2019), 217 Millionen (2020), 419 Millionen (2021), minus 175 Millionen (2022) und 344 Millionen (2023). Das Geschäftsjahr entspricht bei Rheinmetall dem Kalenderjahr.

Und 2026 wächst das Geschäft weiter, sogar schneller. Im ersten Quartal 2026 stieg der Umsatz um 8 Prozent auf 1.938 Millionen Euro, das operative Ergebnis um 17 Prozent auf 224 Millionen. Im zweiten Quartal folgte der Sprung: Umsatz 3.289 Millionen Euro nach 1.949 Millionen im Vorjahresquartal, ein Plus von 69 Prozent, das operative Ergebnis mehr als verdoppelt auf 562 Millionen Euro nach 262 Millionen. Über das Halbjahr trägt jedes Segment: Vehicle Systems 2.431 Millionen Euro Umsatz (plus 28 Prozent, Marge 11,3 Prozent), Weapon and Ammunition 1.757 Millionen (plus 33 Prozent, Marge 23,7 Prozent), Digital Systems 820 Millionen (plus 23 Prozent, Marge 7,7 Prozent), Air Defence 478 Millionen (plus 62 Prozent, Marge 16,0 Prozent) und das neue Segment Naval Systems 334 Millionen Euro in nur vier Monaten Zugehörigkeit (Marge 9,8 Prozent). Nach neun Monaten sieht die Reihe so aus: Vehicle Systems 3.898 Millionen Euro (plus 20 Prozent, Marge 12,0 Prozent), Weapon and Ammunition 2.705 Millionen (plus 34 Prozent, Marge 23,4 Prozent), Digital Systems 1.328 Millionen (plus 29 Prozent, Marge 8,9 Prozent), Air Defence 731 Millionen (plus 63 Prozent, Marge 18,5 Prozent) und Naval Systems 679 Millionen Euro in sieben Monaten (Marge 10,5 Prozent).
Auch unter der operativen Zeile bleibt etwas hängen: Das Ergebnis je Aktie aus fortgeführten Aktivitäten stieg im Halbjahr von 4,69 auf 8,43 Euro und nach neun Monaten von 7,83 auf 14,44 Euro. Der Zinsaufwand bleibt dabei überschaubar, wächst aber mit den Schulden: Nach neun Monaten standen 108 Millionen Euro Zinsaufwendungen und 8 Millionen Zinserträge gegen ein EBIT von 1.179 Millionen Euro (Vorjahreszeitraum: 67 Millionen Zinsaufwand). Übersetzt: Der Konzern verdient rund das Zwölffache dessen, was er netto an Zinsen zahlt — im Halbjahr war es noch rund das Vierzehnfache.
So weit die Heldengeschichte, und sie ist zu großen Teilen verdient. Jetzt kommt der Teil, den der Applaus überdeckt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Fast ein Drittel des Auftragspolsters ist noch gar kein Auftrag
„78 Milliarden Auftragsbestand“ klingt nach einem Tresor voller unterschriebener Bestellungen. Rheinmetall meint damit aber etwas anderes, und das Unternehmen sagt es im Geschäftsbericht auch klar:
„Als Bestandsgröße umfasst der Rheinmetall Backlog die Kennzahl Auftragsbestand sowie die Kennzahl Frame Backlog. Der Frame Backlog spiegelt die in Zukunft erwarteten Abrufe aus bestehenden Rahmenverträgen wider und wandelt sich bei Abruf durch den Kunden in Auftragsbestand um.“
— Rheinmetall AG, Geschäftsbericht 2025, Kapitel „Weitere bedeutende Auftragskennzahlen“, Seite 33

Übersetzt in ein Alltagsbild: Ein Rahmenvertrag ist eine Speisekarte, kein bestelltes Essen. Der Kunde darf über Jahre hinweg Mengen abrufen — muss aber nicht. Rheinmetall schreibt dazu selbst, die aus dem Frame Backlog resultierenden Umsätze könnten „in Abhängigkeit der finalen Abrufmengen abweichen“.
Und wie groß ist die Speisekarte im Verhältnis zum bestellten Essen? Zum 30. September 2026 bestand der Rheinmetall Backlog von 78.012 Millionen Euro aus 54.318 Millionen Euro verbindlichem Auftragsbestand und 23.694 Millionen Euro Frame Backlog. Das sind 30,4 Prozent, die noch nicht bestellt sind. Zum 30. Juni 2026 waren es 56.342 und 24.126 Millionen Euro oder 30,0 Prozent. Zum 31. Dezember 2025 standen 40.847 Millionen Euro verbindlicher Auftragsbestand gegen 22.914 Millionen Euro Frame Backlog — 22.914 von 63.761 Millionen Euro oder 35,9 Prozent. Ende 2022 lagen die beiden Größen bei 15.089 und 3.427 Millionen Euro; dazwischen standen 21.977 und 7.931 Millionen Euro (Ende 2023) sowie 30.728 und 16.215 Millionen Euro (Ende 2024).
Hier ist die Nachricht des Halbjahresberichts ausnahmsweise eine gute: Der feste Teil wuchs im ersten Halbjahr 2026 um 15.495 Millionen Euro, der Rahmenvertragsteil nur um 1.212 Millionen. Rheinmetall weist das sogar getrennt aus — 4.817 Millionen Euro wurden im Halbjahr aus Rahmenverträgen abgerufen und damit zu echtem Auftragsbestand („Frame Utilisation“). Die Speisekarte wird also tatsächlich bestellt. Ein Teil des Sprungs kommt allerdings aus dem Zukauf: Seit Ende Februar 2026 zählt die Werftengruppe NVL als Division Naval Systems mit, die zum 30. Juni 2026 allein 6.255 Millionen Euro Backlog beisteuerte.
Das dritte Quartal zeigt dann die Kehrseite derselben Speisekarte — diesmal beim fest bestellten Teil. Weil das Verteidigungsministerium die F126-Fregatten gestoppt hat, buchte Rheinmetall im Juli 2026 den zugehörigen Auftragsbestand von Naval Systems über 2.153 Millionen Euro aus; der Backlog des Segments liegt zum 30. September 2026 nur noch bei 3.896 Millionen Euro. Gleichzeitig kamen im dritten Quartal weniger neue Aufträge herein, als abgerechnet wurde: 2.893 Millionen Euro Rheinmetall Nomination standen 3.149 Millionen Euro Umsatz gegenüber, ein Book-to-Bill knapp unter eins. Nach neun Monaten liegt das Verhältnis mit 19.131 zu 8.376 Millionen Euro weiter bei rund 2,3. Merke: Auch ein unterschriebener Auftrag ist erst sicher, wenn er ausgeliefert und bezahlt ist.

Das ist keine Trickserei — Rheinmetall legt die Zusammensetzung offen, und Rahmenverträge sind in der Rüstung üblich, weil Staaten so über Jahre flexibel bleiben. Es ist nur ein Grund, die Schlagzeile „78 Milliarden“ nicht mit „78 Milliarden künftiger Umsatz, sicher“ zu verwechseln — die F126-Ausbuchung hat gerade gezeigt, dass selbst fest Bestelltes wieder verschwinden kann. Merksatz: Ein Auftragsbuch ist ein Versprechen. Erst der Abruf macht daraus eine Rechnung.
Unbequeme Wahrheit Nr. 2: Das Geld fließt gerade in die falsche Richtung
Hier liegt das Spannungsfeld dieser Analyse. Während der Auftragsberg wächst, läuft die Kasse rückwärts. Die Quartalsmitteilung zum 31. März 2026 sagt es unmissverständlich:
„Der operative Free Cashflow aus fortgeführten Aktivitäten sank gegenüber dem Vorjahreszeitraum deutlich um -527 MioEUR auf -285 MioEUR, nachdem er im Vergleichszeitraum des Vorjahres noch bei 243 MioEUR gelegen hatte.“
— Rheinmetall AG, Quartalsmitteilung Q1 2026, veröffentlicht am 7. Mai 2026, Seite 2

Und das zweite Quartal machte es deutlich schlimmer, nicht besser. Der Halbjahresfinanzbericht weist für das zweite Quartal allein minus 1.331 Millionen Euro aus; über das Halbjahr summiert sich der Abfluss aus fortgeführten Aktivitäten damit auf minus 1.616 Millionen Euro nach minus 631 Millionen im Vorjahreszeitraum. Rheinmetall nennt dafür dieselben drei Gründe wie im Frühjahr: verschobene Anzahlungen, hohe Kundenforderungen durch die starke Umsatzlegung zum Quartalsende und den Vorratsaufbau für die Folgequartale, dazu die unverminderte Investitionstätigkeit. Der Blick in die Kapitalflussrechnung bestätigt das: Allein die Veränderung des Working Capital zog im Halbjahr 1.793 Millionen Euro aus der Kasse.
Wie passt das mit Rekordumsätzen zusammen? Ganz einfach, wenn man es sich als Handwerksbetrieb vorstellt: Du hast Aufträge für Jahre im Buch, kaufst dafür jetzt Material, stellst Leute ein und baust eine zweite Werkstatt. Bezahlt wirst du erst, wenn du lieferst. Genau das passiert hier — der Konzern will den Umsatz 2026 auf rund 13,2 Milliarden Euro steigern, rund ein Drittel mehr als 2025, und dieser Sprung muss vorfinanziert werden. Die Vorräte wuchsen bis zum 30. September 2026 auf 6.792 Millionen Euro, nach 4.721 Millionen zum Jahresende 2025. Die Investitionen der fortgeführten Aktivitäten in Sachanlagen und immaterielle Vermögenswerte lagen nach neun Monaten bei 596 Millionen Euro nach 536 Millionen im Vorjahreszeitraum.
Eine Zahl relativiert die Sorge, eine verschärft sie. Dafür spricht: Rüstungskunden zahlen viel im Voraus, und die Vertragsverbindlichkeiten — im Kern angezahltes, aber noch nicht verdientes Geld — stiegen bis zum 30. Juni 2026 auf 6.265 Millionen Euro nach 5.642 Millionen zum Jahresende 2025. Dagegen spricht die eigene Cash Conversion Rate, also der Anteil des operativen Ergebnisses, der tatsächlich als Geld ankommt: Sie lag im ersten Halbjahr 2026 bei minus 205,4 Prozent, nach minus 139,3 Prozent im Vorjahreszeitraum und plus 66,2 Prozent im Gesamtjahr 2025. Für das Gesamtjahr 2026 hielt Rheinmetall im Halbjahresbericht noch an einem Ziel von „größer 40 Prozent“ fest.
Die Quartalsmitteilung vom 5. November 2026 hat diese Frage beantwortet, und zwar zweigeteilt. Das dritte Quartal selbst war mit minus 82 Millionen Euro fast ausgeglichen; die Vertragsverbindlichkeiten — also erhaltene Anzahlungen — stiegen bis zum 30. September 2026 weiter auf 6.669 Millionen Euro. Nach neun Monaten stehen aber minus 1.698 Millionen Euro und eine Cash Conversion Rate von minus 126,8 Prozent zu Buche, und das Jahresziel ist gefallen: Statt über 40 Prozent erwartet Rheinmetall nur noch über 0 Prozent, weil die Anzahlungen für das Projekt Arminius erst 2027 fließen sollen. Übersetzt: Das Unternehmen verspricht für 2026 nicht mehr, dass vom operativen Ergebnis ein nennenswerter Teil als Geld ankommt — nur noch, dass am Jahresende unter dem Strich kein Abfluss steht.
Unbequeme Wahrheit Nr. 3: Aus 369 Millionen Nettoliquidität wurden 2,9 Milliarden Nettoschulden
Das ist der Befund, der im Halbjahresbericht am weitesten von der Überschrift entfernt stand — und der die Bilanz am stärksten verändert. Ein halbes Jahr zuvor hatte Rheinmetall vermeldet, mehr Geld auf dem Konto zu haben als Schulden bei der Bank. Zum 30. Juni 2026 ist es umgekehrt:
„Die Eigenkapitalquote zum 30. Juni 2026 lag bei 28,0% (31. Dezember 2025: 33,5%). Die Nettofinanzverbindlichkeiten aus fortgeführten Aktivitäten sind zum Ende des ersten Halbjahres des Geschäftsjahres 2026 auf -2.722 MioEUR gesunken (31. Dezember 2025: 369 MioEUR).“
— Rheinmetall AG, Halbjahresfinanzbericht H1 2026, Zwischenlagebericht, Abschnitt Vermögens- und Kapitalstruktur

Rheinmetall benennt die Ursachen selbst: den Rückgang der liquiden Mittel, einen syndizierten Kredit über 1.000 Millionen Euro für den Werftenkauf, eine im Mai 2026 platzierte Anleihe über 500 Millionen Euro mit Fälligkeit 2031 und Kupon 3,375 Prozent sowie kurzfristige Termingelder über 550 Millionen Euro. Das ist also kein Loch, sondern eine bewusste Finanzierung — der Konzern hat sich Geld besorgt, um Werke, Vorräte und einen Zukauf zu bezahlen.
Das dritte Quartal hat die Richtung nicht umgekehrt. Zum 30. September 2026 weist die Quartalsmitteilung Nettofinanzverbindlichkeiten von 2.901 Millionen Euro aus, 179 Millionen mehr als drei Monate zuvor. Die kurzfristigen Termingelder wuchsen von 550 auf 810 Millionen Euro, die kurzfristigen Finanzverbindlichkeiten insgesamt stehen bei 2.380 Millionen Euro — zum Jahresende 2025 waren es 126 Millionen. Ein großer Teil der Schulden ist also kurzfristig. Nach dem Stichtag wurde die syndizierte Kreditlinie vorzeitig erneuert und von 750 Millionen auf 1,5 Milliarden Euro verdoppelt. Die Konferenzfolien nennen das Verhältnis der Nettoschulden zum Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) der letzten zwölf Monate mit 1,08: Rechnerisch wären die Nettoschulden mit gut einem Jahres-EBITDA getilgt. Diese Kreditlinie ist nicht zu verwechseln mit dem Club Deal für den Werftenkauf, der ebenfalls 1,5 Milliarden Euro umfasst; zu dessen Anschlussfinanzierung enthält die Quartalsmitteilung keine Angabe.
Trotzdem gehören zwei Dinge dazu. Erstens: Die liquiden Mittel fielen bis zum 30. Juni 2026 von 1.650 auf 255 Millionen Euro und lagen zum 30. September wieder bei 636 Millionen. Für einen Konzern, der in neun Monaten 1,7 Milliarden Euro operativ freies Geld verbraucht hat, ist das ein dünnes Polster; es funktioniert nur, weil Kreditlinien und Anleihemärkte offen stehen. Zweitens: Die Eigenkapitalquote sank trotz eines gewachsenen Eigenkapitals auf 28,0 Prozent (30. Juni 2026) und 28,3 Prozent (30. September 2026, Eigenkapital 6.155 Millionen Euro), weil die Bilanzsumme in neun Monaten von 16.772 auf 21.765 Millionen Euro sprang.
Und noch ein Posten drückt aufs Ergebnis, der leicht übersehen wird: Auf die zum Verkauf stehende zivile Sparte musste Rheinmetall im Halbjahr eine Wertminderung von 212 Millionen Euro buchen; die Kapitalflussrechnung der Quartalsmitteilung weist nach neun Monaten 215 Millionen aus. Deshalb steht unter dem Strich beim Konzernergebnis nach neun Monaten nur ein Plus von 643 Millionen Euro, obwohl das Ergebnis nach Steuern der fortgeführten Aktivitäten allein bei 786 Millionen Euro lag — die nicht fortgeführten Aktivitäten kosteten 144 Millionen, nachdem sie im Vorjahreszeitraum noch 14 Millionen Euro beigetragen hatten. Der vereinbarte Kaufpreis von 350 Millionen Euro ist ausdrücklich vorläufig; das Closing ist laut Quartalsmitteilung weiterhin für das vierte Quartal 2026 angestrebt.
Zur Einordnung, damit die Dimension stimmt: Bei einem EBIT von 1.179 Millionen Euro und einem Zinsergebnis von minus 100 Millionen Euro nach neun Monaten ist die Zinslast weiterhin gut gedeckt, und auch die Quartalsmitteilung stellt unter „Aktualisierung der Chancen und Risiken“ ausdrücklich fest: „Bestandsgefährdende Risiken bestehen nicht.“ Es geht hier nicht um Existenz, sondern um eine offene operative Frage — nämlich, ob der Auftragsberg im Schlussquartal und 2027 wieder Geld in die Kasse spült.
Unbequeme Wahrheit Nr. 4: Erst wurde der Zeitplan gestreckt — dann die Prognose zweimal gesenkt
Im Geschäftsbericht 2024 hatte Rheinmetall als Mittelfristziel ausgegeben: 20 Milliarden Euro Umsatz im Geschäftsjahr 2027, eine operative Marge von rund 18 Prozent, eine Cash Conversion Rate über 40 Prozent. Im Geschäftsbericht 2025 stehen deutlich größere Zahlen — aber mit einer neuen Jahreszahl darüber:
„Daher wurde der Zeithorizont für die Erreichung mittelfristiger Ziele von dem Geschäftsjahr 2027, wie im Geschäftsbericht 2024 ausgewiesen, auf das Geschäftsjahr 2030 ausgeweitet.“
— Rheinmetall AG, Geschäftsbericht 2025, Kapitel „Strategie“, Seite 37

Die neuen Ziele lauten: rund 50 Milliarden Euro Umsatz im Jahr 2030, eine operative Marge über 20 Prozent und eine Cash Conversion Rate über 50 Prozent. Als Begründung nennt der Bericht, dass sich die Effekte des Verkaufs des Zivilgeschäfts und der Zukäufe wie NVL „nicht direkt im laufenden Geschäftsjahr materialisieren“. Das ist nachvollziehbar. Aber es bleibt eine Verschiebung: Wer 2025 auf die 20 Milliarden für 2027 gerechnet hat, muss jetzt drei Jahre länger warten — auf allerdings deutlich mehr.
Und im laufenden Jahr ist aus der Warnung Ernst geworden. Ende Juni 2026 entschied das Bundesministerium der Verteidigung, den Bau der sechs Fregatten des Typs F126 nicht weiterzuverfolgen — Rheinmetalls Tochter Blohm+Voss war daran als Unterauftragnehmer beteiligt. Am 2. Juli 2026 meldete der Konzern per Ad-hoc, dass damit das Ziel von 20 Milliarden Euro Rheinmetall Nomination für 2026 nicht mehr erreichbar sei. Mit dem Halbjahresbericht folgte die Konsequenz für die Umsatzprognose:
„Der Konzern rechnet nun für das Geschäftsjahr 2026 mit einem Umsatz in der Spanne von 13,7 MrdEUR bis 14,2 MrdEUR und unverändert mit einem organischen Umsatzwachstum von 28% bis 31%. Die operative Ergebnismarge im Konzern wird bei rund 19% erwartet.“
— Rheinmetall AG, Pressemitteilung zum Halbjahresfinanzbericht H1 2026 vom 6. August 2026

Der Effekt trifft fast vollständig ein einziges Segment: Für Naval Systems senkte Rheinmetall die Umsatzerwartung 2026 von 1,3 bis 1,5 auf 1,0 bis 1,2 Milliarden Euro und die Margenerwartung von 11 bis 13 auf 10 bis 11 Prozent. Alle übrigen Divisionsziele blieben unverändert, ebenso das Konzern-Margenziel von rund 19 Prozent. Verkraftbar also — aber ein Beleg dafür, wie schnell eine einzige politische Entscheidung eine Prognose kippt, die drei Monate zuvor noch bestätigt worden war.
Drei Monate später folgte der zweite Schnitt, diesmal ohne Fregatte als Auslöser: Mit der Quartalsmitteilung vom 5. November 2026 sank die Umsatzprognose auf rund 13,2 Milliarden Euro, die Margenerwartung von rund 19 auf rund 18,5 Prozent und das Kassenziel von über 40 auf über 0 Prozent Cash Conversion Rate (Wortlaut im Update-Kapitel oben). Diesmal sind es Verschiebungen — ein Großprojekt, das erst 2027 bestellt werden soll, Munitionslose, deren Abnahme sich verzögert. Verschobener Umsatz ist nicht verlorener Umsatz. Aber zum Heldenbonus gehört auch, eine Prognose für bare Münze zu nehmen, die 2026 bereits zweimal nach unten korrigiert werden musste: Im Geschäftsbericht vom März 2026 standen 14,0 bis 14,5 Milliarden Euro, jetzt sind es rund 13,2 Milliarden.
Unbequeme Wahrheit Nr. 5: Der Kuchen wurde still geteilt — jetzt ist damit Schluss
Eine Wandelanleihe ist ein Kredit mit Eintrittskarte: Der Gläubiger leiht Geld und darf seine Forderung später in neue Aktien tauschen. Steigt der Kurs, tut er genau das — und dein Stück vom Kuchen wird kleiner, weil derselbe Gewinn plötzlich auf mehr Anteile verteilt wird. Bei Rheinmetall stieg die Aktienzahl so von 43.558.850 Stück (31. Dezember 2024) auf 46.002.534 Stück (31. Dezember 2025), bis zum 30. Juni 2026 auf 46.777.223 Stück — allein im ersten Halbjahr 2026 wurden Papiere der Tranche B über 239 Millionen Euro Nennbetrag gewandelt. Die Quartalsmitteilung Q3 2026 bestätigt den Endstand von 46.789.567 Aktien.
Das Kapitel hat inzwischen ein Ende, und der Halbjahresbericht schreibt es selbst in den Nachtragsbericht:
„Einhergehend mit der im Mai 2026 durch die Rheinmetall AG bekanntgegebenen Kündigung der im Jahr 2030 fälligen Wandelschuldverschreibung (Tranche B) wurden in den ersten Tagen des Juli 2026 die letzten ausstehenden Wandelschuldverschreibungen der Tranche B im Volumen von 4 MioEUR (Nennbetrag) gewandelt. In der Folge hat sich die Anzahl der ausgegebenen Aktien um 12.344 Stück auf 46.789.567 Stück erhöht.“
— Rheinmetall AG, Halbjahresfinanzbericht H1 2026, Anhang (13) Ereignisse nach dem Bilanzstichtag

Unter dem Strich sind aus 43.558.850 Aktien binnen achtzehn Monaten 46.789.567 Aktien geworden: 3.230.717 Stück oder 7,4 Prozent mehr. Wer Ende 2024 dabei war, hält heute für dasselbe Geld einen um 6,9 Prozent kleineren Anteil am Unternehmen. Fairerweise: Für die Bilanz war das gut — die Wandlungen erhöhten allein 2025 die Kapitalrücklage um 694 Millionen Euro (vor latenten Steuern), und im ersten Halbjahr 2026 verschwanden dadurch weitere 222 Millionen Euro Finanzverbindlichkeiten aus der Bilanz. Den Preis dafür trug der Altaktionär, und er stand im Nachtragsbericht, nicht in der Schlagzeile.
Wichtig für den Blick nach vorn: Diese Quelle der Verwässerung ist versiegt, die Anleihe ist vollständig gewandelt. Offen bleibt allerdings die Ermächtigung der Hauptversammlung vom 14. Mai 2024, bis zum 13. Mai 2029 weitere Schuldverschreibungen im Gesamtnennbetrag von bis zu 7,4 Milliarden Euro zu begeben, unterlegt durch ein bedingtes Kapital von bis zu 22.302.100 Euro. Angesichts einer Bilanz, die von Nettoliquidität in 2,9 Milliarden Euro Nettoschulden (30. September 2026) gedreht ist, lohnt es sich, diese Ermächtigung im Blick zu behalten.
Unbequeme Wahrheit Nr. 6: Der wichtigste Kunde ist ein Haushaltsplan
Rheinmetall verkauft an sehr viele Staaten — 62 Prozent des Umsatzes 2025 kamen aus dem Ausland, 38 Prozent aus Deutschland. Aber alle Kunden gehorchen derselben Logik. Der Risikobericht formuliert es nüchtern:
„Risiken bestehen in der Abhängigkeit vom Ausgabeverhalten öffentlicher Haushalte im Inland und in ausländischen Kundenländern. In Staatshaushalten kann es grundsätzlich zu Umschichtungen und Kürzungen kommen, von denen auch die Verteidigungsressorts betroffen sein können.“
— Rheinmetall AG, Geschäftsbericht 2025, Risiko- und Chancenbericht, Abschnitt Kundenrisiken, Seite 72
Wie real das ist, zeigte das Jahr 2026 gleich dreimal. Positiv: Am 29. Mai 2026 erteilte Rumänien unter dem EU-Programm SAFE nach Unternehmensangaben (Pressemitteilung vom 2. Juni 2026) das größte internationale Auftragspaket der jüngeren Firmengeschichte — 5,7 Milliarden Euro für 298 Lynx-Gefechtsfahrzeuge, Skyranger-Flugabwehr, Mittelkalibermunition und vier Marineschiffe, mit Auslieferungen von 2028 bis 2030. Negativ: die F126-Absage einen Monat später. Und im Herbst eine Verzögerung: Das Bundeswehr-Projekt Arminius, für das Rheinmetall Anzahlungen noch 2026 eingeplant hatte, soll laut Quartalsmitteilung erst im kommenden Jahr beauftragt werden — mit unmittelbarer Folge für Umsatz- und Kassenprognose. Alle drei Wendungen hingen an staatlichen Entscheidungen und Beschaffungsverfahren, nicht an der eigenen Fertigung.
Übersetzt in ein Alltagsbild: Stell dir einen Handwerksbetrieb vor, dessen Auftragsbuch prall gefüllt ist — aber sämtliche Kunden sind Behörden, deren Budget jedes Jahr neu beschlossen wird. Solange die Haushalte wachsen, ist das ein Traumgeschäft. Genau darauf setzt die Aktie. Rheinmetall selbst verweist im Bericht auf die Nato-Beschlüsse zur Erhöhung der Verteidigungsausgaben auf 5 Prozent des Bruttoinlandsprodukts bis 2035, davon 3,5 Prozent für klassische Militärausgaben, und auf ein europäisches Investitionsvolumen von bis zu 800 Milliarden Euro. Das ist die Wachstumsstory — und zugleich die Abhängigkeit.
Bewertung — Größenordnung statt Tageskurs
Wir nennen hier keinen Tageskurs, sondern datierte Anker aus den Berichten selbst. Am 31. Dezember 2025 schloss die Aktie laut Kennzahlenübersicht bei 1.561,00 Euro. Multipliziert mit den 46.002.534 damals ausgegebenen Aktien ergibt das einen Börsenwert von rund 71,8 Milliarden Euro und, gemessen am Ergebnis je Aktie aus fortgeführten Aktivitäten (22,73 Euro), ein Kurs-Gewinn-Verhältnis von rund 69.
Ein halbes Jahr später sieht dieselbe Rechnung deutlich anders aus. Der Halbjahresbericht nennt als Stichtagskurs zum 30. Juni 2026 einen Kurs von 990,50 Euro (30. Juni 2025: 1.797,00 Euro). Mit den 46.777.223 zu diesem Zeitpunkt ausgegebenen Aktien ergibt das einen Börsenwert von rund 46,3 Milliarden Euro — rund 35 Prozent weniger als am Jahresende 2025, obwohl Umsatz und Ergebnis in derselben Zeit stark gestiegen sind. Gemessen an der damaligen Umsatzprognose für 2026 (13,7 bis 14,2 Milliarden Euro, Stand August 2026) entspricht das dem rund 3,3-Fachen des Jahresumsatzes; gemessen am Ergebnis je Aktie aus fortgeführten Aktivitäten des Jahres 2025 (22,73 Euro) einem Kurs-Gewinn-Verhältnis von rund 44. Verdoppelt man das Halbjahresergebnis je Aktie von 8,43 Euro grob auf ein volles Jahr, landet man bei rund 59 — das ist eine Überschlagsrechnung und eher zu vorsichtig, denn 2025 entfielen von 9.935 Millionen Euro Jahresumsatz nur 3.749 Millionen auf das erste Halbjahr.
Die Quartalsmitteilung vom 5. November 2026 liefert den jüngsten Anker: Zum 30. September 2026 notierte die Aktie bei 956,40 Euro (30. September 2025: 1.984,50 Euro) — der Kurs hat sich binnen zwölf Monaten mehr als halbiert. Mit den 46.789.567 ausgegebenen Aktien ergibt das einen Börsenwert von rund 44,7 Milliarden Euro, das rund 3,4-Fache der neuen Umsatzprognose von rund 13,2 Milliarden Euro. Gemessen am Ergebnis je Aktie aus fortgeführten Aktivitäten des Jahres 2025 (22,73 Euro) liegt das Kurs-Gewinn-Verhältnis bei rund 42. Rechnet man die 14,44 Euro der ersten neun Monate grob auf ein volles Jahr hoch, landet man bei rund 50 — auch das nur eine Überschlagsrechnung, die das starke Schlussquartal nicht abbildet (2025: 39 Prozent des Jahresumsatzes).
Interessanter als der einzelne Wert ist die Entwicklung. Auf derselben Basis — Jahresschlusskurs geteilt durch das Ergebnis je Aktie aus fortgeführten Aktivitäten, beides aus der Kennzahlenübersicht des Geschäftsberichts 2025 — sah es so aus: 2021 rund 9, 2022 rund 17, 2023 rund 22, 2024 rund 36, 2025 rund 69. Der Gewinn je Aktie hat sich von 9,04 auf 22,73 Euro mehr als verdoppelt; der Preis, den der Markt dafür zahlt, hat sich versiebenfacht. Ein Hinweis zur Sauberkeit dieser Reihe: Rheinmetall hat die Werte für 2024 und 2020 nach IFRS 5 angepasst, weil das zivile Geschäft beziehungsweise das Kleinkolbengeschäft herausgelöst wurde; die früheren Jahre enthalten diese Bereinigung nicht. Die Reihe zeigt also die Richtung zuverlässig, nicht die dritte Nachkommastelle.
Die Dividende relativiert das Bild kaum: 11,50 Euro je Aktie für 2025 entsprechen auf den Jahresschlusskurs von 1.561,00 Euro einer Rendite von rund 0,7 Prozent, auf die Stichtagskurse vom 30. Juni und 30. September 2026 von jeweils rund 1,2 Prozent. Wer Rheinmetall kauft, kauft Wachstum, nicht Ausschüttung. Für die Kasse ist die Ausschüttung dagegen ein spürbarer Posten: Im ersten Halbjahr 2026 flossen dafür 535 Millionen Euro ab, nach 369 Millionen im Vorjahr.
Und was sagt der Blick der Profis? Rheinmetall selbst nennt in seinen Berichten keine Analystenschätzungen. Belastbar ist stattdessen die eigene Prognose aus der Quartalsmitteilung vom 5. November 2026: Umsatz rund 13,2 Milliarden Euro und rund 18,5 Prozent operative Marge für 2026 — das wäre ein operatives Ergebnis in der Größenordnung von rund 2,4 Milliarden Euro nach 1.339 Millionen in den ersten neun Monaten. Mit dem Halbjahresbericht waren es noch rund 2,6 bis 2,7 Milliarden. Ob der Markt bereit ist, für dieses Wachstum ein KGV um die 40 zu zahlen, ist eine Preisfrage, keine Qualitätsfrage. Sie entscheidet über die Rendite, nicht über die Substanz.
Chancen und Risiken auf einen Blick
Chancen
- Auftragspolster von 78.012 Millionen Euro (30. September 2026) bei zuletzt 9,9 Milliarden Euro Jahresumsatz — rechnerisch fast acht Jahresumsätze an Sichtbarkeit, davon 95,2 Prozent mit Nato-Mitgliedern und Nato-Partnerländern.
- Der feste Teil ist seit Jahresbeginn schneller gewachsen als der lose: Der verbindliche Auftragsbestand stieg von 40.847 Millionen Euro (Ende 2025) auf 54.318 Millionen (30. September 2026), der Rahmenvertragsanteil sank von 35,9 auf 30,4 Prozent.
- Book-to-Bill von rund 2,3 nach neun Monaten 2026: 19.131 Millionen Euro Rheinmetall Nomination gegen 8.376 Millionen Euro Umsatz.
- Kasse im dritten Quartal fast ausgeglichen (minus 82 Millionen Euro operativer Free Cashflow) dank erheblicher Anzahlungen aus dem EU-Programm SAFE; die syndizierte Kreditlinie wurde nach dem Stichtag auf 1,5 Milliarden Euro verdoppelt.
- Strukturell steigende Verteidigungsbudgets: Nato-Ziel von 5 Prozent des Bruttoinlandsprodukts bis 2035, EU-Programm SAFE, europäisches Investitionsvolumen von bis zu 800 Milliarden Euro (alle Angaben aus dem Geschäftsbericht 2025).
- Steigende Profitabilität: operative Marge von 8,1 Prozent (2019) auf 18,5 Prozent (2025); im dritten Quartal 2026 lag sie bei 17,5 Prozent nach 14,8 Prozent im Vorjahresquartal; Ziel über 20 Prozent für 2030.
- Neue Domäne See: Naval Systems erwirtschaftete in sieben Monaten Zugehörigkeit 679 Millionen Euro Umsatz bei 10,5 Prozent Marge; nach der F126-Ausbuchung liegt der Backlog des Segments bei 3.896 Millionen Euro (30. September 2026).
- Fokussierung: Mit dem Verkauf von Power Systems für vorläufig 350 Millionen Euro (Vertrag vom 3. Juni 2026, Abschluss angestrebt im vierten Quartal 2026) fällt das margenschwache Autozuliefergeschäft weg.
Risiken
- Operativer Free Cashflow von minus 1.698 Millionen Euro nach neun Monaten 2026 (Vorjahreszeitraum minus 798 Millionen); das Jahresziel für die Cash Conversion Rate wurde am 5. November 2026 von über 40 auf über 0 Prozent gesenkt.
- Prognose 2026 zweimal gesenkt: von 14,0 bis 14,5 Milliarden Euro Umsatz (März 2026) über 13,7 bis 14,2 Milliarden (August 2026) auf rund 13,2 Milliarden (November 2026), die Marge von rund 19 auf rund 18,5 Prozent.
- Bilanz gedreht: Nettofinanzverbindlichkeiten von 2.901 Millionen Euro (30. September 2026) statt 369 Millionen Euro Nettoliquidität, kurzfristige Finanzverbindlichkeiten 2.380 Millionen Euro, Eigenkapitalquote 28,3 Prozent nach 33,5 Prozent.
- 30,4 Prozent des Backlogs zum 30. September 2026 sind Rahmenverträge ohne verbindliche Bestellung (23.694 von 78.012 Millionen Euro); im dritten Quartal lagen die neuen Aufträge mit 2.893 Millionen Euro unter dem Umsatz von 3.149 Millionen.
- Abhängigkeit von öffentlichen Haushalten, ausdrücklich im Risikobericht benannt — die F126-Stornierung kostete 2.153 Millionen Euro Auftragsbestand, das verzögerte Projekt Arminius verschiebt Umsatz und Anzahlungen nach 2027.
- Rohstoffpreise: Die Quartalsmitteilung nennt stark gestiegene Wolframpreise als Preisrisiko, sofern Erhöhungen nicht an Kunden weitergegeben werden können.
- Wertminderung auf das zum Verkauf stehende Zivilgeschäft (212 Millionen Euro im Halbjahr, 215 Millionen nach neun Monaten): Die nicht fortgeführten Aktivitäten kosteten in den ersten neun Monaten 2026 unter dem Strich 144 Millionen Euro, nach plus 14 Millionen im Vorjahreszeitraum.
- Verwässerung durch Wandelanleihen: plus 7,4 Prozent Aktien seit Ende 2024 auf 46.789.567 Stück; die Anleihe ist zwar vollständig gewandelt, eine Ermächtigung über bis zu 7,4 Milliarden Euro Nennbetrag läuft aber bis 2029 weiter.
- Ausführungsrisiko: Der Umsatzsprung auf rund 13,2 Milliarden Euro erfordert neue Werke (Unterlüß, Litauen, Lettland, Bulgarien, Rumänien, Rohrfertigung Großbritannien, Albacete in Spanien) und Personal — die Beschäftigtenzahl des Konzerns stieg binnen zwölf Monaten von 31.537 auf 37.262 Vollzeitkräfte (jeweils 30. September).
- Bewertung: rund 42 Jahresgewinne des Jahres 2025 zum Stichtagskurs vom 30. September 2026 lassen wenig Raum für Enttäuschungen.
- Integrationsrisiko NVL: erst sieben Monate Konsolidierung, refinanziert über einen Club Deal von 1.500 Millionen Euro mit einer Laufzeit von bis zu zwölf Monaten, davon 1.000 Millionen am 4. März 2026 gezogen — für diese kurz laufende Fazilität braucht es eine Anschlussfinanzierung.
Ein menschliches Fazit
Zurück zum Heldenbonus. Er ist verführerisch, weil er sich wie Loyalität anfühlt: Man hat früh erkannt, dass hier etwas Großes passiert, und will das nicht durch Kleinkram beschädigen. Nur ist das Nachrechnen kein Kleinkram, sondern der einzige Weg, eine gute Firma von einem guten Preis zu unterscheiden.
Nach der Lektüre bleibt ein doppeltes Bild. Rheinmetall ist unbestreitbar ein starkes Unternehmen: 38 Prozent Umsatzwachstum nach neun Monaten 2026, eine operative Marge von 17,5 Prozent im dritten Quartal, ein verbindlicher Auftragsbestand von 54,3 Milliarden Euro und eine Dividende, die sich in sechs Jahren fast verfünffacht hat. Und gleichzeitig gilt: Fast ein Drittel des gefeierten Backlogs ist noch keine Bestellung, selbst fest Bestelltes kann wie bei der F126 wieder verschwinden, in neun Monaten sind 1,7 Milliarden Euro operativ abgeflossen, aus Nettoliquidität sind 2,9 Milliarden Euro Nettoschulden geworden, und die Prognose für 2026 musste zweimal gesenkt werden.
Die Quartalsmitteilung hat die Frage, die der Halbjahresbericht offen ließ, damit nur zur Hälfte beantwortet. Ja, das dritte Quartal war beim Geld fast ausgeglichen. Aber das Versprechen, aus dem Auftragsberg schon 2026 viel Geld zu machen, hat Rheinmetall selbst zurückgenommen — von über 40 auf über 0 Prozent Cash Conversion Rate. Genau hier wirkt der Heldenbonus am stärksten: Wer die Aktie liebt, liest „Verschiebung“ und denkt „kommt eben 2027“. Vielleicht stimmt das. Nachrechnen lässt es sich am 11. März 2027, wenn der Geschäftsbericht 2026 zeigt, was im Schlussquartal tatsächlich hereingekommen ist.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Rheinmetall AG, Quartalsmitteilung Q3 2026 für den Zeitraum 1. Januar bis 30. September 2026 (veröffentlicht am 5. November 2026, ungeprüft) — Kennzahlenübersicht, wesentliche Ereignisse, Konzern- und Segmententwicklung, Aktualisierung der Chancen und Risiken, Nachtragsbericht, Ausblick, Konzernbilanz und Kapitalflussrechnung, Finanzkalender
- Rheinmetall AG, Pressemitteilung zur Quartalsmitteilung Q3 2026 vom 5. November 2026 — Zitate des Vorstandsvorsitzenden Armin Papperger, angepasste Jahresprognose
- Rheinmetall AG, Präsentation zur Telefonkonferenz Q3 2026 vom 5. November 2026 (Klaus Neumann, Finanzvorstand) — Folien zu Kassenlage, Finanzierung und Ausblick; eine Mitschrift lag bei Redaktionsschluss nicht vor
- Rheinmetall AG, Halbjahresfinanzbericht 2026 für den Zeitraum 1. Januar bis 30. Juni 2026 (veröffentlicht am 6. August 2026, ungeprüft) — Kennzahlenübersicht, Zwischenlagebericht, Segmentkapitel, Aktualisierung der Chancen und Risiken, Ausblick, Anhang (6) Wertminderung und (13) Ereignisse nach dem Bilanzstichtag, Finanzkalender
- Rheinmetall AG, Pressemitteilung zum Halbjahresfinanzbericht H1 2026 vom 6. August 2026 — Zitate des Vorstandsvorsitzenden Armin Papperger, Segmentzahlen, angepasste Jahresprognose
- Rheinmetall AG, Geschäftsbericht 2025 (IFRS-Konzernabschluss, geprüft von Deloitte, veröffentlicht am 11. März 2026) — Kennzahlenübersicht, Strategie, Wirtschaftsbericht, Risiko- und Chancenbericht, Konzernanhang (26) und (41), Finanzkalender Seite 285
- Rheinmetall AG, Quartalsmitteilung Q1 2026 (veröffentlicht am 7. Mai 2026)
- Rheinmetall AG, Ad-hoc-Mitteilung vom 29. Juli 2026: „Q2 übertrifft mit Rekordumsatzwachstum und Ergebnis deutlich die Markterwartung“
- Rheinmetall AG, Ad-hoc-Mitteilung vom 2. Juli 2026 zur Absage des F126-Programms
- Rheinmetall AG, Pressemitteilung vom 3. Juni 2026: Verkauf der Division Power Systems an AEQUITA
- Rheinmetall AG, Pressemitteilung vom 2. Juni 2026: Großauftrag aus Rumänien über 5,7 Milliarden Euro
- Rheinmetall AG, Pressemitteilung zur Bilanzvorlage für das Geschäftsjahr 2025 (11. März 2026)
- Rangliste der meistdiskutierten Werte im Forum von wallstreet-online, Stichtag 4. August 2026 (Aufhänger dieser Analyse, keine Datenquelle für Unternehmenszahlen)
Disclaimer: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Alle Zahlen stammen aus den genannten Originalveröffentlichungen der Rheinmetall AG und tragen den dort genannten Stichtag; die Analyse erschien am 4. August 2026, wurde am 6. August 2026 um den Halbjahresfinanzbericht 2026 und am 5. November 2026 um die Quartalsmitteilung Q3 2026 fortgeschrieben. Halbjahresbericht und Quartalsmitteilung sind nicht testiert; der testierte Geschäftsbericht 2026 erscheint am 11. März 2027 und kann die hier genannten Werte präzisieren. Aktien können erhebliche Verluste bis zum Totalverlust verursachen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 5.658,0 | 6.410,0 | 7.176,0 | 9.751,0 | 9.935,0 |
| Betriebsergebnis (EBIT) | 614,0 | 738,0 | 897,0 | 1.407,0 | 1.702,0 |
| Nettogewinn | 291,0 | 540,0 | 586,0 | 717,0 | 696,0 |
| Nettomarge | 5,1 % | 8,4 % | 8,2 % | 7,4 % | 7,0 % |
| Gewinn je Aktie | 6,72 € | 12,45 € | 12,65 € | 15,37 € | 14,92 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum und Profitabilität positiv
- Nach neun Monaten 2026 stieg der Umsatz um 38 Prozent auf 8.376 Mio. Euro und das operative Ergebnis um 68 Prozent auf 1.339 Mio. Euro; die operative Marge kletterte auf 16,0 Prozent nach 13,1 Prozent, im dritten Quartal auf 17,5 Prozent nach 14,8 Prozent. Das Ergebnis je Aktie aus fortgeführten Aktivitäten stieg von 7,83 auf 14,44 Euro (Quartalsmitteilung vom 05.11.2026).
- Bilanz und Finanzierung negativ
- Aus einer Nettoliquidität von 369 Mio. Euro (31.12.2025) wurden bis zum 30.09.2026 Nettofinanzverbindlichkeiten von 2.901 Mio. Euro; die kurzfristigen Finanzverbindlichkeiten stiegen von 126 auf 2.380 Mio. Euro, die Eigenkapitalquote sank von 33,5 auf 28,3 Prozent. Nach dem Stichtag wurde die syndizierte Kreditlinie auf 1,5 Mrd. Euro verdoppelt. Die Zinslast bleibt mit 100 Mio. Euro Zinssaldo gegen 1.179 Mio. Euro EBIT nach neun Monaten gut gedeckt.
- Kassenlage im laufenden Jahr negativ
- Der operative Free Cashflow aus fortgeführten Aktivitäten lag nach neun Monaten 2026 bei minus 1.698 Mio. Euro nach minus 798 Mio. Euro im Vorjahreszeitraum; das dritte Quartal war mit minus 82 Mio. Euro fast ausgeglichen. Am 05.11.2026 senkte Rheinmetall das Jahresziel für die Cash Conversion Rate von über 40 auf über 0 Prozent, weil Arminius-Anzahlungen erst 2027 erwartet werden.
- Qualität des Auftragsbestands positiv
- Vom Rheinmetall Backlog über 78.012 Mio. Euro (30.09.2026) waren 54.318 Mio. Euro verbindlich bestellt; der Frame-Backlog-Anteil lag bei 30,4 Prozent nach 35,9 Prozent (31.12.2025). Nach neun Monaten wurden 5.611 Mio. Euro aus Rahmenverträgen abgerufen, und 95,2 Prozent des Backlogs entfallen auf Nato-Mitglieder und Nato-Partnerländer. Gegen den Trend: 2.153 Mio. Euro F126-Ausbuchung im Juli.
- Abhängigkeit von öffentlichen Haushalten negativ
- Der Risikobericht des Geschäftsberichts 2025 (Seite 72) benennt die Abhängigkeit vom Ausgabeverhalten öffentlicher Haushalte ausdrücklich. 2026 belegt sie zweifach: Die F126-Stornierung zwang am 06.08.2026 zur ersten Prognosesenkung, das verzögerte Bundeswehr-Projekt Arminius am 05.11.2026 zur zweiten auf rund 13,2 Mrd. Euro — gegenläufig steht der Rumänien-Auftrag über 5,7 Mrd. Euro vom 29.05.2026.
- Aktienzahl und Verwässerung neutral
- Wandlungen von Wandelschuldverschreibungen erhöhten die Aktienzahl von 43.558.850 Stück (31.12.2024) auf 46.789.567 Stück nach der letzten Wandlung der Tranche B Anfang Juli 2026 — plus 7,4 Prozent in achtzehn Monaten; die Quartalsmitteilung Q3 2026 bestätigt den Endstand. Diese Quelle der Verwässerung ist versiegt; die Ermächtigung über bis zu 7,4 Mrd. Euro Nennbetrag läuft aber bis zum 13.05.2029.
Operativ überzeugt Rheinmetall weiter: Wachstum, steigende Marge, ein fest bestelltes Auftragsbuch von 54,3 Mrd. Euro. Finanziell ist das Bild schwächer geworden: Die Bilanz trägt Nettoschulden statt Nettoliquidität, und das Unternehmen hat das eigene Kassenversprechen für 2026 fast vollständig zurückgenommen. Ob der Auftragsberg wieder Geld bringt, zeigt erst der Geschäftsbericht 2026 am 11. März 2027. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb bleibt, weil die Kassenwende aussteht: Die Bilanz trägt seit dem Halbjahr Nettoschulden (30.09.2026: 2.901 Mio. Euro), und Rheinmetall hat das eigene Kassenziel für 2026 von über 40 auf über 0 Prozent Cash Conversion Rate gesenkt — ob der Auftragsberg wieder Geld bringt, ist auf 2027 vertagt. Rot ist es nicht: Das Unternehmen schreibt „Bestandsgefährdende Risiken bestehen nicht“, das dritte Quartal war beim Geld fast ausgeglichen, die Zinslast rund zwölffach gedeckt und die Kreditlinie auf 1,5 Mrd. Euro verdoppelt. Bewertung (rund 42 Jahresgewinne zum Kurs vom 30.09.2026) und Rahmenvertragsanteil sind Preis- und Timing-Argumente und fließen bewusst nicht in die Ampel ein.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fortschreibung am 5. November 2026: Die Quartalsmitteilung Q3 2026 (1.1.–30.9.2026) samt Pressemitteilung und Konferenzfolien ist eingearbeitet; die Ampel wurde neu geprüft und bleibt Gelb. Eine Mitschrift der Telefonkonferenz lag bei Redaktionsschluss nicht vor.
- Fortschreibung am 6. August 2026: Der Halbjahresfinanzbericht 2026 ersetzte die zuvor zitierten vorläufigen Q2-Zahlen aus der Ad-hoc-Mitteilung vom 29. Juli 2026. Ursprüngliche Veröffentlichung am 4. August 2026.
- Aufhänger: Rheinmetall stand am 4. August 2026 weit oben in den Ranglisten der meistdiskutierten Werte im Forum von wallstreet-online — ein Aufmerksamkeitssignal, kein Kaufargument.
- Datenstand 5. November 2026. Jüngster Periodenbericht ist die Quartalsmitteilung Q3 2026 (1.1.–30.9.2026); sie ist nicht testiert. Der nächste Bericht ist der Geschäftsbericht 2026 am 11. März 2027.
- Die Ampel wechselte mit dem Halbjahresbericht von Grün auf Gelb — nicht wegen des Kurses, sondern weil die Bilanz von Nettoliquidität in Nettoschulden gedreht ist (30.09.2026: 2.901 Mio. Euro) und der Mittelabfluss anhält (neun Monate 2026: 1.698 Mio. Euro).
- Rheinmetall ist kein SEC-Filer: kein 10-K, kein 10-Q. Alle Belege stammen aus der Quartalsmitteilung Q3 2026, dem Halbjahresfinanzbericht 2026, dem Geschäftsbericht 2025, der Quartalsmitteilung Q1 2026 sowie den Ad-hoc- und Pressemitteilungen und Konferenzfolien des Unternehmens.
- Verwechslungsgefahr: Der „Rheinmetall Backlog“ ist nicht der Auftragsbestand. Er enthält zusätzlich den Frame Backlog aus Rahmenverträgen; die Kennzahl „Rheinmetall Nomination“ enthält neben dem Auftragseingang die Frame Nomination, also den erwarteten Wert neuer Rahmenverträge.
- Die Kennzahlen für 2024 und 2020 wurden nach IFRS 5 angepasst (ziviles Geschäft beziehungsweise Kleinkolbengeschäft), frühere Jahre nicht — Mehrjahresreihen zeigen deshalb die Richtung, nicht die dritte Nachkommastelle.
Aktien-Wächter
Diese Analyse ist Stand 5. November 2026. Was sich seitdem bei RHM.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Rheinmetall AG (RHM.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die Rheinmetall AG aus Düsseldorf ist ein Systemhaus für Sicherheits- und Verteidigungstechnik in fünf Segmenten: Vehicle Systems (Rad- und Kettenfahrzeuge), Weapon and Ammunition (Waffen und Munition), Air Defence (Flugabwehr), Digital Systems (Digitalisierung der Streitkräfte) und seit Februar 2026 Naval Systems (Marineschiffbau). Zum 30. September 2026 beschäftigte der Konzern 37.262 Vollzeitkräfte, davon 30.845 in den fortgeführten Verteidigungsaktivitäten.
Der Rheinmetall Backlog lag zum 30. September 2026 bei 78.012 Millionen Euro nach 56.660 Millionen ein Jahr zuvor und 80.467 Millionen zum 30. Juni 2026; im Juli wurden 2.153 Millionen Euro F126-Auftragsbestand ausgebucht. Verbindlich bestellt waren 54.318 Millionen Euro; die übrigen 23.694 Millionen sind erwartete Abrufe aus Rahmenverträgen. Der Rahmenvertragsanteil lag bei 30,4 Prozent nach 35,9 Prozent Ende 2025.
Der operative Free Cashflow aus fortgeführten Aktivitäten lag nach neun Monaten 2026 bei minus 1.698 Millionen Euro nach minus 798 Millionen im Vorjahreszeitraum; das dritte Quartal allein war mit minus 82 Millionen fast ausgeglichen. Rheinmetall erklärt den Rückgang mit dem Vorratsaufbau für das Umsatzwachstum und damit, dass der Vorjahreszeitraum von hohen Kundenanzahlungen geprägt war. Für das Gesamtjahr erwartet das Unternehmen nur noch eine Cash Conversion Rate von über 0 Prozent statt über 40 Prozent.
Die am 5. November 2026 veröffentlichte Quartalsmitteilung weist nach neun Monaten 8.376 Millionen Euro Umsatz (plus 38 Prozent), 1.339 Millionen Euro operatives Ergebnis (plus 68 Prozent) und eine operative Marge von 16,0 Prozent aus, im dritten Quartal 17,5 Prozent. Gegenläufig: minus 1.698 Millionen Euro operativer Free Cashflow, Nettofinanzverbindlichkeiten von 2.901 Millionen Euro und eine erneut gesenkte Jahresprognose.
Ja. Für das Geschäftsjahr 2025 wurde eine Dividende von 11,50 Euro je Aktie ausgeschüttet, nach 8,10 Euro im Vorjahr; die Ausschüttungsquote lag bei 45,5 Prozent, der Beschluss fiel auf der Hauptversammlung am 12. Mai 2026. Bezogen auf den Jahresschlusskurs 2025 von 1.561,00 Euro entspricht das einer Dividendenrendite von rund 0,7 Prozent, auf den Stichtagskurs vom 30. September 2026 von 956,40 Euro rund 1,2 Prozent.
Zweimal: Nach dem Stopp der F126-Fregatten senkte Rheinmetall am 6. August 2026 die Umsatzprognose von 14,0 bis 14,5 auf 13,7 bis 14,2 Milliarden Euro. Am 5. November 2026 folgte die Senkung auf rund 13,2 Milliarden Euro bei rund 18,5 statt 19 Prozent Marge und einer Cash Conversion Rate über 0 statt über 40 Prozent — wegen des erst 2027 erwarteten Bundeswehr-Projekts Arminius und verzögerter Abnahmen bei Artilleriemunition.
Ja, seit dem ersten Halbjahr 2026 wieder. Zum 30. September 2026 wies der Konzern Nettofinanzverbindlichkeiten von 2.901 Millionen Euro aus, nachdem zum 31. Dezember 2025 noch eine Nettoliquidität von 369 Millionen Euro in der Bilanz stand. Ursachen sind ein Club Deal über 1.000 Millionen Euro, eine Anleihe über 500 Millionen Euro, kurzfristige Termingelder über 810 Millionen Euro und gesunkene liquide Mittel (636 Millionen Euro). Nach dem Stichtag wurde die syndizierte Kreditlinie auf 1,5 Milliarden Euro verdoppelt.
Zum Stichtagskurs vom 30. September 2026 von 956,40 Euro und einem Ergebnis je Aktie aus fortgeführten Aktivitäten von 22,73 Euro (2025) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 42, nach rund 69 zum Jahresschlusskurs 2025 von 1.561,00 Euro. Ende 2021 lag derselbe Wert bei rund 9. Der Gewinn ist gestiegen, der bezahlte Preis je Gewinneinheit deutlich stärker.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.