Under Armour: Die Marke kennt jeder — die Stimmen hat einer, und der Quartalsgewinn kam vom Zoll zurück
Under Armour hängt in jedem Sportgeschäft, und genau das macht die Aktie gefährlich vertraut. Die Berichte an die US-Börsenaufsicht SEC zeigen eine andere Seite der Marke: drei Umsatzrückgänge in Folge auf 4.966 Millionen US-Dollar im Geschäftsjahr bis März 2026, 496 Millionen Nettoverlust, einen Quartalsgewinn im Frühjahr 2026, der rechnerisch vollständig aus rund 70 Millionen Dollar erstatteter Zölle stammt — und eine Aktie mit dem Kürzel UA, die ihrem Käufer keine einzige Stimme gibt. Wir haben die Unterlagen gelesen und nachgerechnet. Keine Anlageberatung — nur der Beipackzettel zu einer Marke, die du schon im Schrank hast.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 4,40 $ -1,40 %
- Marktkapitalisierung
- 1,9 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 0/10
Kursentwicklung seit 25. September 2026: +0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,00 $ bis 7,90 $ · Letzter Kurs: 4,40 $ (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die man nicht an der Börse lernt, sondern vor dem Kleiderschrank. Nennen wir sie die Kleiderschrank-Falle. Du öffnest die Tür, siehst das Funktionsshirt mit dem verschlungenen Logo, die Laufschuhe, die Trainingsjacke — und dein Kopf zieht einen Schluss, den er nie überprüft hat: „Die Firma kenne ich. Die verstehe ich.“ Was man täglich trägt, fühlt sich solide an. Psychologen nennen das den Vertrautheitseffekt: Bekanntes halten wir für sicherer, als es ist — einfach, weil es bekannt ist. Die alte Börsenregel „Kaufe, was du kennst“ hat eine Schwester, über die weniger gesprochen wird: Du kennst das Produkt. Die Firma kennst du deshalb noch lange nicht.
Under Armour ist dafür das Musterbeispiel. Die Marke aus Baltimore hängt in jedem Sportgeschäft, sie steht auf Trikots, auf Laufschuhen, auf Kappen. Die Aktie mit dem Kürzel UA ist dagegen ein Papier, das die meisten Käufer nie genauer angesehen haben. Machen wir also einen Deal: Bevor du eine Marke kaufst, die du im Schrank hast, lesen wir gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr bis März 2026, den Quartalsbericht (10-Q) bis Juni 2026, das Proxy-Statement zur Hauptversammlung 2026 und alles, was danach kam. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von drei Umsatzrückgängen in Folge, von einem Quartalsgewinn, der vom Zoll zurückkam — und von einer Aktie, die ihrem Käufer keine Stimme gibt. Was du daraus machst, entscheidest am Ende du.
Was Under Armour eigentlich macht — Trikots, Schuhe und ein Gründer mit Stimmenmehrheit
Under Armour verkauft Sportbekleidung, Sportschuhe und Zubehör — Funktionsshirts, Trainingshosen, Lauf- und Basketballschuhe, Taschen, Kappen. Gegründet wurde die Firma 1996 von Kevin Plank. Heute ist Plank wieder Vorstandschef: Laut Proxy-Statement 2026 war er von 1996 bis 2019 Vorstandschef und Verwaltungsratsvorsitzender, von Januar 2020 bis März 2024 „Executive Chair and Brand Chief“ — und übernahm im April 2024 wieder die Führung. Zum 31. März 2026 beschäftigte Under Armour rund 14.100 Menschen, davon rund 10.100 in den eigenen Läden; zum 30. Juni 2026 betrieb das Unternehmen weltweit 438 eigene Geschäfte, die meisten davon Outlet-Filialen („Factory House“).
Verkauft wird über zwei Wege. Der größere ist der Großhandel — Sportketten und Kaufhäuser, die die Ware einkaufen und weiterverkaufen: 2,8 Milliarden US-Dollar im Geschäftsjahr 2026. Der kleinere ist der Direktvertrieb über eigene Läden und den Onlineshop: 2,1 Milliarden. Übersetzt in ein Alltagsbild: Der Großhandel ist der Lieferwagen, der jeden Morgen die Regale anderer Leute auffüllt — viel Menge, aber der Händler bestimmt, wie viel Platz du bekommst. Der Direktvertrieb ist der eigene Laden — mehr Marge, aber auch mehr Miete. Geografisch hängt alles an einem Markt: Nordamerika brachte im Geschäftsjahr 2026 rund 58 Prozent des Umsatzes, Europa/Nahost/Afrika, Asien-Pazifik und Lateinamerika zusammen den Rest.
Ein Detail, das man kennen muss, bevor man die Zahlen liest: Under Armour hat ein abweichendes Geschäftsjahr. Es läuft von April bis März. Das „Geschäftsjahr 2026“ ist also der Zeitraum April 2025 bis März 2026, das „erste Quartal des Geschäftsjahres 2027“ der Zeitraum April bis Juni 2026. Bis 2021 berichtete das Unternehmen nach Kalenderjahren; das Übergangsquartal Januar bis März 2022 wurde separat ausgewiesen.
Und dann gibt es noch die Frage, welche Aktie du eigentlich kaufst. Under Armour hat drei Aktiengattungen. Die Class A (Kürzel UAA) hat eine Stimme je Aktie. Die Class B hat zehn Stimmen je Aktie und gehört vollständig Kevin Plank; sie ist nicht börsennotiert. Die Class C (Kürzel UA) hat — von eng begrenzten Ausnahmen abgesehen — gar keine Stimme. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Du kennst die Marke aus dem Alltag — aber das Unternehmen dahinter schrumpft seit drei Jahren, sein jüngster Quartalsgewinn kam aus einer Zollerstattung, und die Aktie UA gibt dir am Ende nicht einmal eine Stimme darüber, wie es weitergeht.
Die Firmengeschichte für Anleger
-
2016
Die stimmrechtslose C-Aktie kommt an die Börse (Kürzel UA)
Neue Aktien ohne Stimme können ausgegeben werden, ohne Kevin Planks Kontrolle zu verwässern. Im April 2016 kostete die C-Aktie noch über 45 US-Dollar.
-
2024
Kevin Plank kehrt als Vorstandschef zurück (April)
Der Gründer, der die Stimmenmehrheit hält, führt das Unternehmen wieder selbst. Für Aktionäre heißt das: Strategie und Kontrolle liegen in einer Hand.
-
2025
Neue Anleihe über 400 Millionen zu 7,25 Prozent (Juni)
Sie ersetzt eine Anleihe über 600 Millionen zu 3,25 Prozent. Der Netto-Zinsaufwand steigt im Geschäftsjahr 2026 von 6,1 auf 30,3 Millionen US-Dollar.
-
2026
Berufungsgericht: 90 Millionen zurück an die Versicherer (20. Januar)
Under Armour muss bereits erhaltene Versicherungsleistungen zurückzahlen. Das trägt zur Rückstellung von 98,5 Millionen und zur Abschreibung der US-Steuerguthaben bei.
-
2026
Supreme Court kippt IEEPA-Zölle (20. Februar)
Im April beginnt das Erstattungsverfahren. Rund 70 Millionen US-Dollar Netto-Entlastung machen das Quartal April bis Juni 2026 profitabel — einmalig.
-
2026
Fairfax meldet 45,3 Millionen A-Aktien (Mai)
Der kanadische Versicherungskonzern hält 24 Prozent der stimmberechtigten Class A und kauft 2,3 Millionen Aktien um 5 US-Dollar nach — ein Profi setzt auf die Wende.
-
2026
Kreditauflagen gelockert, Umsatzprognose gesenkt (4. und 7. August)
Mindest-Zinsdeckung 3,0 statt 3,5, Umsatzrückgang im mittleren einstelligen Prozentbereich erwartet. Das Unternehmen verschafft sich Luft für ein schwächeres Jahr.
Wie die Aktie auf unseren Tisch kam
Under Armour kam nicht über eine Kennzahl auf die Rechercheliste, sondern über den Reddit-Hype-Scanner — jene Auswertung, die zählt, wie oft ein Kürzel in den großen Anlegerforen fällt (Quelle der Zählung: ApeWisdom, erfasst am 27. September 2026). Ehrlich gesagt war es kein Sturm, sondern ein Flüstern: eine einzige Erwähnung. Bei einem Kürzel aus nur zwei Buchstaben kann selbst diese eine Nennung ein Zufallstreffer sein. Interessanter ist etwas anderes: Der Scanner sucht bewusst nach kleineren Unternehmen mit einem Börsenwert zwischen 50 Millionen und 2 Milliarden US-Dollar. Dass eine Weltmarke wie Under Armour in dieses Raster fällt, ist für sich schon ein Befund. Zum 25. September 2026 lag der Börsenwert aller drei Aktiengattungen bei rund 1,9 Milliarden US-Dollar. Die Class-C-Aktie schloss an diesem Tag bei 4,37 US-Dollar; im April 2016, kurz nach ihrer Einführung, hatte sie noch über 45 Dollar gekostet.
Die Kennzahlen aus den Fundamentaldaten (Datenstand 25. September 2026), die auch unser hauseigener Aktien-Scanner verwendet, lesen sich durchwachsen. Der Piotroski-Score — eine Checkliste mit neun Gesundheitsfragen an die Bilanz, von „verdient die Firma Geld?“ bis „sinkt die Verschuldung?“ — liegt bei 3 von 9. Das ist schwach; eine kerngesunde Firma steht bei 8 oder 9. Das Altman-Z, eine Formel zur Früherkennung finanzieller Schieflagen, liegt bei 1,83 und damit in der sogenannten Grauzone — kein Alarm, aber auch kein Freibrief. Die Eigenkapitalquote liegt bei rund einem Drittel (32 Prozent zum 31. März, knapp 35 Prozent zum 30. Juni 2026): Von je hundert Dollar in der Bilanz gehören den Aktionären gut dreißig. Solide, aber nicht üppig. Merke dir den Befund gleich zu Beginn: Ein bekannter Name ist kein Gesundheitszeugnis — und die Bilanz dieser Marke ist gerade mittelmäßig.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Under Armour spricht, denn das ist mehr, als die rote Schlusszeile vermuten lässt. Das Unternehmen hat seine Kostenbasis spürbar gesenkt: Die Vertriebs- und Verwaltungskosten fielen im Geschäftsjahr 2026 um 12 Prozent auf 2,3 Milliarden US-Dollar. Die Schulden sind überschaubar: Zum 30. Juni 2026 standen einer Anleihe über 400 Millionen und 200 Millionen gezogener Kreditlinie 396 Millionen US-Dollar Kasse gegenüber; die alte Anleihe über 600 Millionen, fällig im Juni 2026, ist vollständig getilgt. Die Zahl der Aktien ist durch Rückkäufe gesunken — von durchschnittlich 465,5 Millionen im Jahr 2021 auf 426,6 Millionen im Geschäftsjahr 2026. Und es gibt Wachstum, nur nicht dort, wo es am meisten zählt: Europa/Nahost/Afrika legte im ersten Quartal des Geschäftsjahres 2027 um 12 Prozent zu, Lateinamerika um 8 Prozent. Kein einzelner Kunde bringt laut Geschäftsbericht mehr als 10 Prozent des Umsatzes.
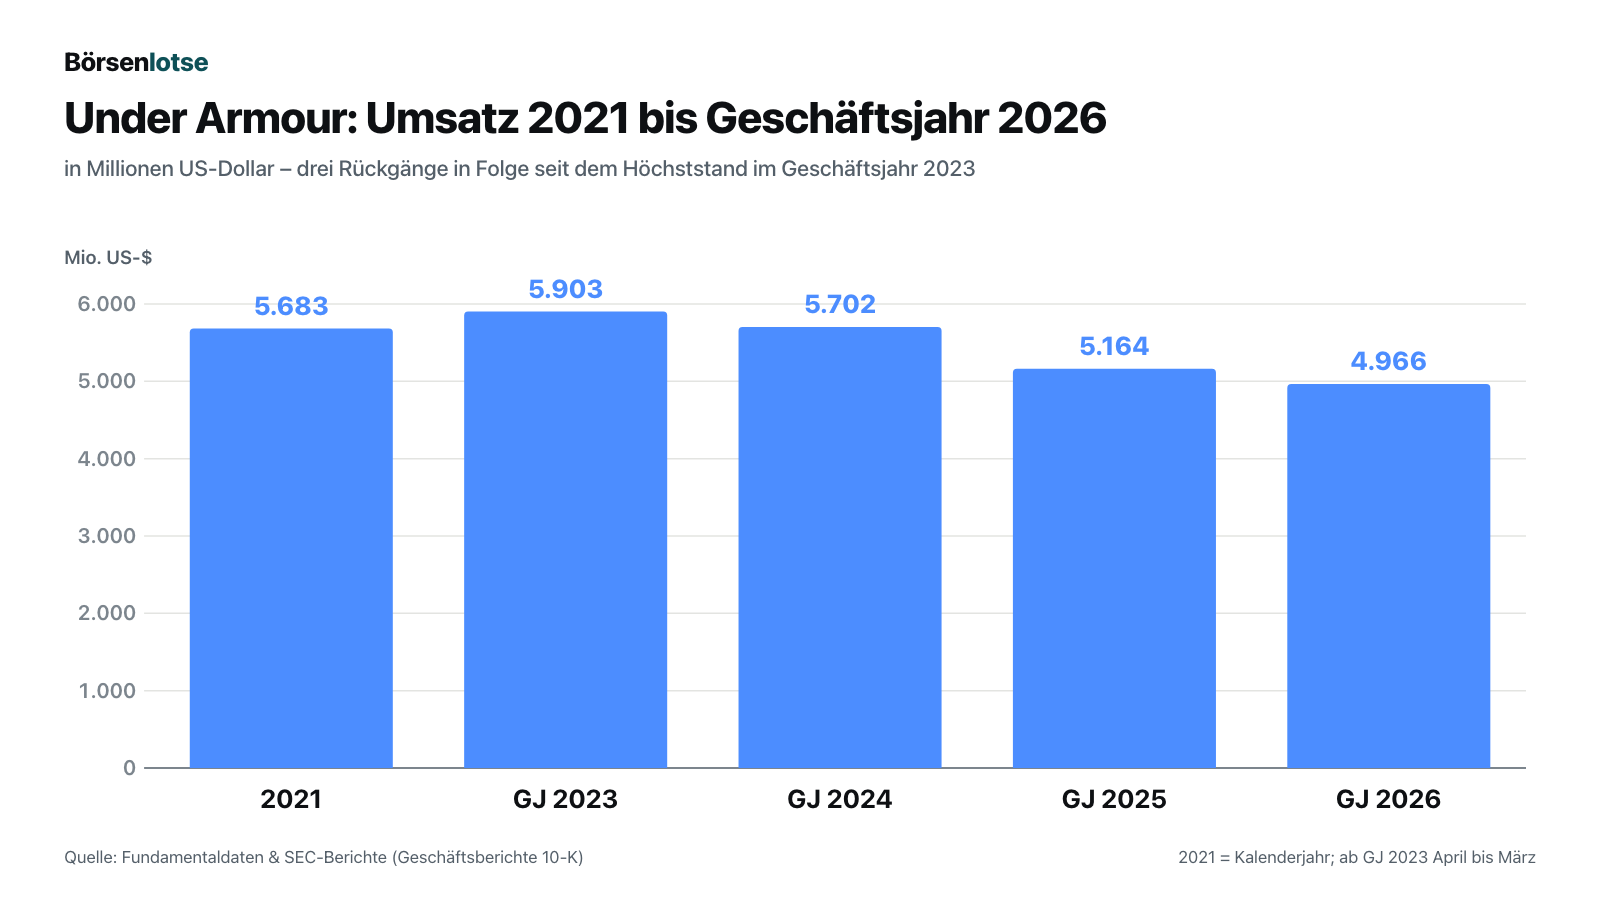
Jetzt aber die Kurve, die alles andere überlagert — der Umsatz über fünf Berichtsjahre:
Beim Ergebnis ist das Bild noch deutlicher. Das Betriebsergebnis — also das, was aus dem eigentlichen Geschäft übrig bleibt, bevor Zinsen und Steuern kommen — lag 2021 bei 475 Millionen US-Dollar, im Geschäftsjahr 2023 bei 264 Millionen und im Geschäftsjahr 2024 bei 230 Millionen. Dann drehte es ins Minus: minus 185 Millionen im Geschäftsjahr 2025 und minus 163 Millionen im Geschäftsjahr 2026. Zur Fairness gehört: Beide Verlustjahre sind von Sonderlasten geprägt — 261 Millionen Rückstellung für eine Aktionärs-Sammelklage im Geschäftsjahr 2025, 128 Millionen Restrukturierung und 98,5 Millionen für einen Streit mit den Versicherern im Geschäftsjahr 2026. Das Unternehmen selbst weist für das Geschäftsjahr 2026 ein bereinigtes Betriebsergebnis von 107 Millionen aus. Aber auch bereinigt gilt: Die Marke verdient deutlich weniger als früher. Und der operative Mittelzufluss — das Geld, das aus dem laufenden Geschäft tatsächlich in die Kasse kommt — war in zwei der drei letzten Geschäftsjahre negativ: minus 59 Millionen US-Dollar im Geschäftsjahr 2025, minus 75 Millionen im Geschäftsjahr 2026.
Das erste Quartal des Geschäftsjahres 2027 (April bis Juni 2026) wirkte dann wie eine Wende: Die Bruttomarge sprang um 5,9 Prozentpunkte auf 54,1 Prozent, das Betriebsergebnis stieg von 3,3 auf 46,7 Millionen US-Dollar, der operative Mittelzufluss lag bei 109 Millionen. Nur der Umsatz erzählt die Wende nicht mit: minus 3 Prozent auf 1.098 Millionen, in Nordamerika minus 9 Prozent. Woher also kam der Gewinn? Die Antwort steht in einer Anhangangabe — und damit sind wir bei den unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Mit UA kaufst du die Aktie ohne Stimme
Beginnen wir mit dem Punkt, den die meisten Käufer der Aktie UA nicht kennen, weil er nicht auf dem Etikett steht. Der Geschäftsbericht für das Geschäftsjahr 2026 formuliert ihn im Kapitel über die Risiken unmissverständlich:
„Our Class A Common Stock has one vote per share, our Class B Convertible Common Stock has 10 votes per share and our Class C Common Stock has no voting rights (except in limited circumstances).“
Übersetzung: „Unsere Class-A-Stammaktie hat eine Stimme je Aktie, unsere wandelbare Class-B-Stammaktie hat 10 Stimmen je Aktie, und unsere Class-C-Stammaktie hat kein Stimmrecht (außer unter begrenzten Umständen).“
— Under Armour, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A „Risk Factors“
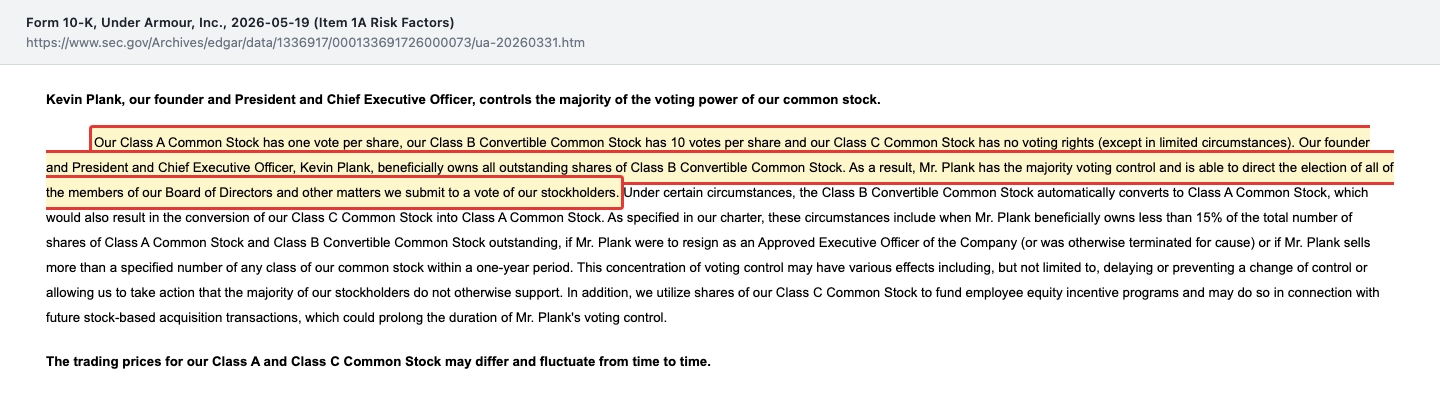
Das Proxy-Statement zur Hauptversammlung 2026 liefert die Zahlen dazu: Kevin Plank kontrolliert 64,6 Prozent der Stimmrechte. Wirtschaftlich gehört ihm dagegen nur rund ein Achtel des Unternehmens — laut derselben Tabelle 34,6 Millionen A- und B-Aktien und 18,3 Millionen C-Aktien einschließlich ausübbarer Optionen, gemessen an rund 429,5 Millionen ausstehenden Aktien. Übersetzt in ein Alltagsbild: Du bist Miteigentümer eines Mietshauses, zahlst deinen Anteil an jeder Reparatur — aber bei der Eigentümerversammlung sitzt du im Flur, und ein Mitbewohner mit einem Achtel der Wohnungen entscheidet allein. Zur Fairness gehört: Plank hat das Unternehmen gegründet, und der Verwaltungsrat hat einen unabhängigen Vorsitzenden, den Ökonomen Mohamed El-Erian. Aber abwählen lässt sich die Führung gegen Planks Willen nicht.
Ein zweiter Satz aus demselben Abschnitt verdient Aufmerksamkeit, weil er die Mechanik offenlegt: Under Armour bezahlt Mitarbeiterbeteiligungen mit C-Aktien, und das Unternehmen schreibt selbst, dass dies Planks Stimmenmehrheit verlängern könnte. Die Hauptversammlung am 26. August 2026 hat genau dafür 20 Millionen zusätzliche C-Aktien für den Mitarbeiter-Beteiligungsplan freigegeben; am 31. August 2026 wurden sie bei der SEC registriert (Formular S-8). Das sind rund 4,7 Prozent aller ausstehenden Aktien. Planks eigene Vergütung hängt übrigens an einer Kurshürde: Das Aktienpaket für das Geschäftsjahr 2026 (2 Millionen C-Aktien) wird nur fällig, wenn die C-Aktie 60 Handelstage in Folge im Schnitt mindestens 10 Dollar kostet; das Paket vom 26. August 2026 (2.165.533 Aktien, gemeldet per Form 4) setzt die Hürde bei 5,77 Dollar. Merke dir das Muster: Die Hürde folgt dem Kurs nach unten — die Stimmenmehrheit bleibt, wo sie ist.
Unbequeme Wahrheit Nr. 2: Der Gewinn im Frühjahr 2026 kam vom Zoll zurück
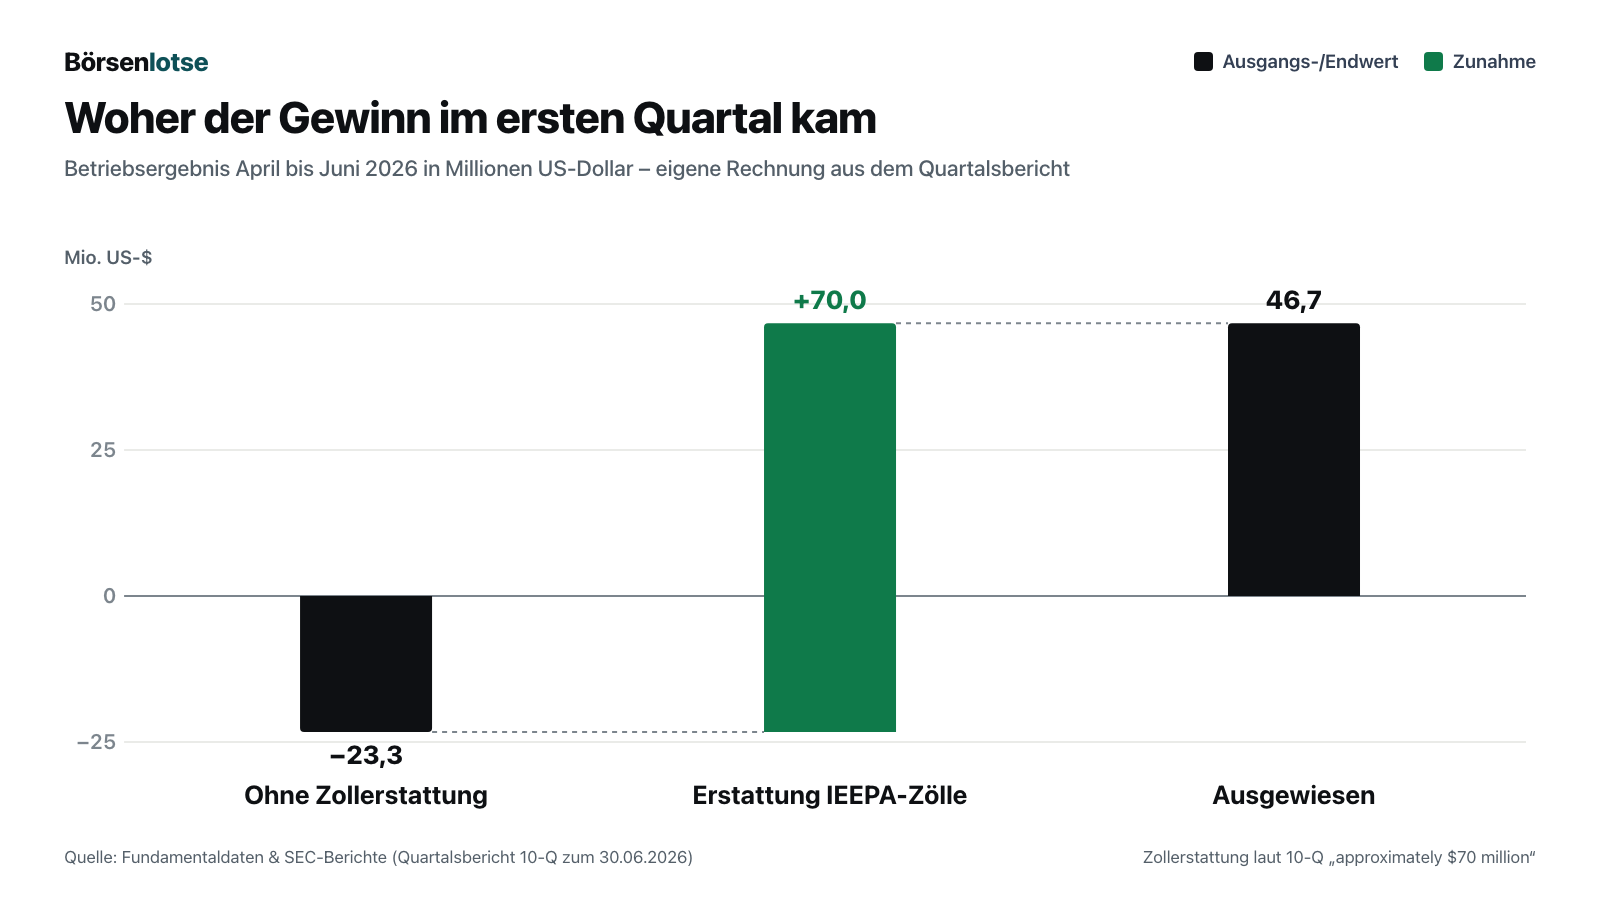
Zurück zur Frage vom Ende des letzten Kapitels: Woher kamen die 46,7 Millionen US-Dollar Betriebsergebnis im ersten Quartal des Geschäftsjahres 2027? Der Hintergrund ist Weltpolitik. Die US-Regierung hatte Zölle auf Basis eines Notstandsgesetzes erhoben, des „International Emergency Economic Powers Act“, kurz IEEPA. Am 20. Februar 2026 erklärte der Supreme Court einen Teil dieser Zölle für unzulässig, im April 2026 begann das Erstattungsverfahren. Under Armour hatte die Zölle im Geschäftsjahr 2026 als Kosten verbucht — und bekam sie nun zurück. Der Quartalsbericht beziffert es so:
„During the three months ended June 30, 2026, the Company started receiving tariff refunds. As a result, the Company recognized a net benefit of approximately $70 million in cost of goods sold related to the recovery of tariff costs previously recognized during Fiscal 2026.“
Übersetzung: „In den drei Monaten bis zum 30. Juni 2026 hat das Unternehmen begonnen, Zollerstattungen zu erhalten. Infolgedessen hat das Unternehmen in den Warenkosten eine Netto-Entlastung von rund 70 Millionen US-Dollar erfasst, die sich auf die Rückerstattung von bereits im Geschäftsjahr 2026 verbuchten Zollkosten bezieht.“
— Under Armour, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 8 „Commitments and Contingencies“, Abschnitt „IEEPA Tariffs“
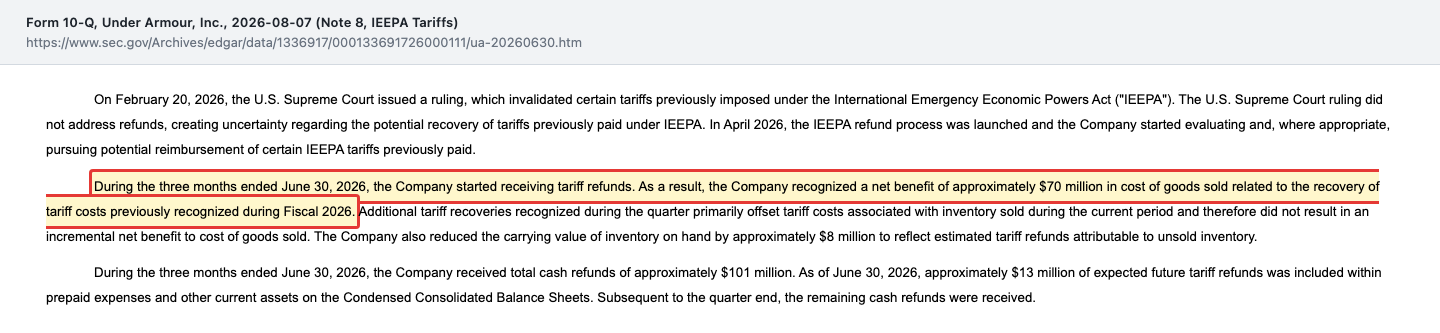
Jetzt die einfache Rechnung, die man in keiner Pressemitteilung findet. Ausgewiesenes Betriebsergebnis: 46,7 Millionen US-Dollar. Davon abgezogen die Zollerstattung für das Vorjahr von rund 70 Millionen. Ergebnis: rund minus 23 Millionen. Ohne das Geld vom Zoll hätte Under Armour im Frühjahr 2026 also operativ Verlust gemacht.
Unterm Strich wurde es noch dünner: Vom Vorsteuergewinn von 29,1 Millionen US-Dollar blieben nach 28,3 Millionen Steueraufwand (Steuerquote 97,4 Prozent) und 0,2 Millionen Verlust aus at-equity-Beteiligungen gerade noch 0,5 Millionen übrig. Und die Erstattung wirkt auch auf das ganze Jahr: Die Prognose für das Geschäftsjahr 2027 von 96 bis 116 Millionen Dollar Betriebsergebnis enthält laut Ergebnismitteilung vom 7. August 2026 einen Vorteil von rund 70 Millionen aus der Zollerstattung. Für das laufende zweite Quartal (Juli bis September 2026) erwartet Under Armour selbst ein Betriebsergebnis von minus 11 bis minus 1 Million. Wir haben dasselbe Muster übrigens schon beim Kinderbekleidungs-Hersteller Carter’s gefunden: Dort kam ein Großteil des Gewinns ebenfalls vom Zoll zurück. Merke dir den Satz: Eine Erstattung ist Geld für gestern — sie sagt nichts darüber, was die Marke morgen verdient.
Unbequeme Wahrheit Nr. 3: Under Armour traut seinen eigenen US-Steuerguthaben nicht mehr
Das Geschäftsjahr 2026 endete mit einem Nettoverlust von 495,6 Millionen US-Dollar — mehr als doppelt so viel wie das Minus vor Steuern von 200,7 Millionen. Die Differenz ist eine Steuerzeile von 294,8 Millionen Aufwand. Ein Unternehmen mit Vorsteuerverlust zahlt normalerweise keine Steuern in dieser Höhe; hier handelt es sich um eine Abschreibung. Under Armour hat seine latenten Steueransprüche gegenüber dem US-Bund wertberichtigt — laut Ergebnismitteilung vom 12. Mai 2026 mit 247 Millionen Dollar. Latente Steueransprüche sind, übersetzt, Gutscheine auf künftige Steuerersparnisse: Wer heute Verlust macht, darf ihn später mit Gewinnen verrechnen. Diese Gutscheine stehen als Vermögen in der Bilanz, solange man glaubhaft machen kann, sie auch einzulösen. Der Geschäftsbericht begründet, warum Under Armour das nicht mehr kann:
„During Fiscal 2026, the Company expanded the 2025 restructuring plan and incurred additional litigation reserve expense related to the previously disclosed insurance carrier litigation described in Note 8. These recent developments have caused the negative evidence to outweigh the positive evidence, and therefore, in accordance with Topic 740, the Company has recorded valuation allowances on all U.S. federal deferred tax assets as of March 31, 2026.“
Übersetzung: „Im Geschäftsjahr 2026 hat das Unternehmen den Restrukturierungsplan 2025 ausgeweitet und zusätzlichen Rückstellungsaufwand im Zusammenhang mit dem bereits offengelegten Rechtsstreit mit den Versicherern verbucht, der in Note 8 beschrieben ist. Diese jüngsten Entwicklungen haben dazu geführt, dass die negativen Anhaltspunkte die positiven überwiegen; daher hat das Unternehmen gemäß Topic 740 zum 31. März 2026 Wertberichtigungen auf sämtliche latenten Steueransprüche gegenüber dem US-Bund erfasst.“
— Under Armour, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Note 15 „Provision for Income Taxes“
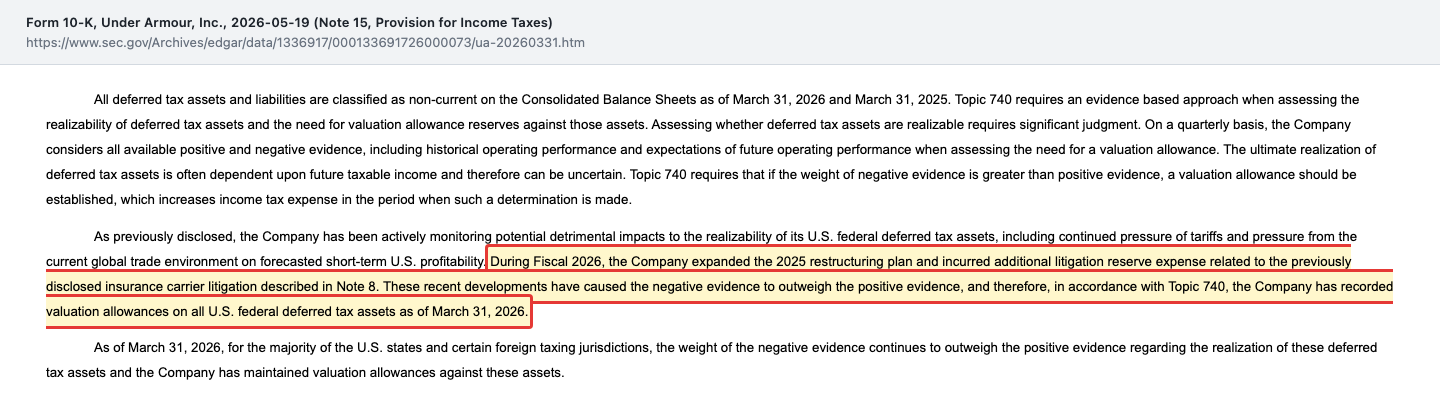
Der Buchungssatz ist nicht zahlungswirksam — es ist kein Geld abgeflossen. Aber er ist eine Aussage über die Zukunft: Das Management rechnet auf absehbare Zeit nicht mit genug steuerpflichtigen Gewinnen in den USA. Der Quartalsbericht zum 30. Juni 2026 bestätigt, dass die Wertberichtigungen bestehen bleiben. Die Nebenwirkung sieht man in jedem Quartal: Weil US-Verluste die Steuerzeile nicht mehr entlasten, frisst die Steuer fast den ganzen Vorsteuergewinn — siehe die 97,4 Prozent aus dem ersten Quartal.
Zur Herkunft der Rückstellung gehört eine eigene Geschichte. Die Aktionärs-Sammelklage aus der Vergangenheit ist beigelegt, doch mit einem Teil der Versicherer streitet Under Armour weiter darüber, wer zahlt. Am 20. Januar 2026 entschied das Bundesberufungsgericht des Vierten Bezirks, dass Under Armour 90 Millionen US-Dollar bereits ausgezahlter Versicherungsleistungen zurückgeben muss; das Geld floss laut Quartalsbericht noch im Geschäftsjahr 2026 zurück. Einen Antrag der Versicherer auf 8,5 Millionen Verzugszinsen wies das Bezirksgericht am 7. Juli 2026 ab — mit 30 Tagen Frist für eine Berufung.
Unbequeme Wahrheit Nr. 4: Der Heimatmarkt schrumpft — und die Prognose wurde gesenkt
Nordamerika ist für Under Armour kein Markt unter vielen, sondern das Fundament: 58 Prozent des Umsatzes im Geschäftsjahr 2026. Genau dort geht es bergab. Der Umsatz in Nordamerika fiel im Geschäftsjahr 2026 um 8 Prozent auf 2.859 Millionen US-Dollar und im ersten Quartal des Geschäftsjahres 2027 um weitere 9 Prozent auf 610 Millionen. Der Geschäftsbericht nennt die Gründe nüchtern: Rückgänge im Großhandel wie im Direktvertrieb, online wie in den eigenen Läden; Bekleidung verkaufte sich vor allem zu niedrigeren Durchschnittspreisen, bei Schuhen sanken Stückzahlen und Preise. Das Betriebsergebnis der Region fiel im Geschäftsjahr 2026 um 29,7 Prozent — auch wegen höherer Zollkosten. Das Wachstum in Europa (plus 12 Prozent im Quartal) ist echt, aber es gleicht den Verlust im Heimatmarkt nicht aus. Auch die Kanäle zeigen nach unten: Der Onlineumsatz fiel im Quartal um 12 Prozent, der Schuhumsatz um 8 Prozent.
Und das Unternehmen selbst hat seine Erwartung zurückgenommen. Im Mai 2026 hatte es für das Geschäftsjahr 2027 noch einen leichten Umsatzrückgang in Aussicht gestellt. Am 7. August 2026 hieß es dann: Rückgang im mittleren einstelligen Prozentbereich, begründet mit schwächerer Nachfrage vor allem in Nordamerika und Asien-Pazifik. Die Prognose für das Betriebsergebnis blieb stehen — aber nur, weil das Unternehmen die Kosten stärker senken will als geplant: Die Vertriebs- und Verwaltungskosten sollen jetzt im hohen statt im niedrigen einstelligen Prozentbereich sinken. Kevin Plank formulierte es in der Ergebnismitteilung so: „As we navigate a challenging consumer demand environment …“ — man bewege sich durch ein schwieriges Nachfrageumfeld. Übersetzt heißt das: Die Marke muss sparen, um ihren Gewinn zu halten, weil sie ihn nicht über den Umsatz verdient.
Unbequeme Wahrheit Nr. 5: Teureres Geld und gelockerte Kreditauflagen
Under Armour hat seine Schulden umgebaut, und das hat seinen Preis. Im Juni 2016 hatte das Unternehmen 600 Millionen US-Dollar zu 3,25 Prozent geliehen, fällig im Juni 2026. Ersetzt wurden sie im Juni 2025 durch eine neue Anleihe über 400 Millionen zu 7,25 Prozent, fällig 2030. Der Netto-Zinsaufwand stieg dadurch von 6,1 Millionen (Geschäftsjahr 2025) auf 30,3 Millionen (Geschäftsjahr 2026); im ersten Quartal des Geschäftsjahres 2027 waren es 10,6 Millionen nach 4,1 Millionen. Das ist gemessen am Umsatz verkraftbar, zeigt aber, wie der Kapitalmarkt das Risiko heute einschätzt.
Deutlicher ist eine Vertragsänderung, die der Quartalsbericht im Kleingedruckten meldet. Am 4. August 2026 unterschrieb Under Armour die neunte Änderung seines Kreditvertrags über 1,1 Milliarden Dollar:
„Pursuant to the ninth amendment, the interest coverage covenant was changed to require the Company to maintain a ratio of consolidated EBITDA to consolidated interest expense of not less than 3.00 to 1.00 and the leverage covenant was changed to not permit the Company to allow the ratio of consolidated total indebtedness to consolidated EBITDA to be greater than 3.75 to 1.00 …“
Übersetzung: „Gemäß der neunten Änderung wurde die Zinsdeckungsauflage dahin geändert, dass das Unternehmen ein Verhältnis von konsolidiertem EBITDA zu konsolidiertem Zinsaufwand von mindestens 3,00 zu 1,00 einhalten muss, und die Verschuldungsauflage dahin, dass das Verhältnis der konsolidierten Gesamtverschuldung zum konsolidierten EBITDA 3,75 zu 1,00 nicht übersteigen darf …“
— Under Armour, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 7 „Credit Facility and Other Long-Term Debt“
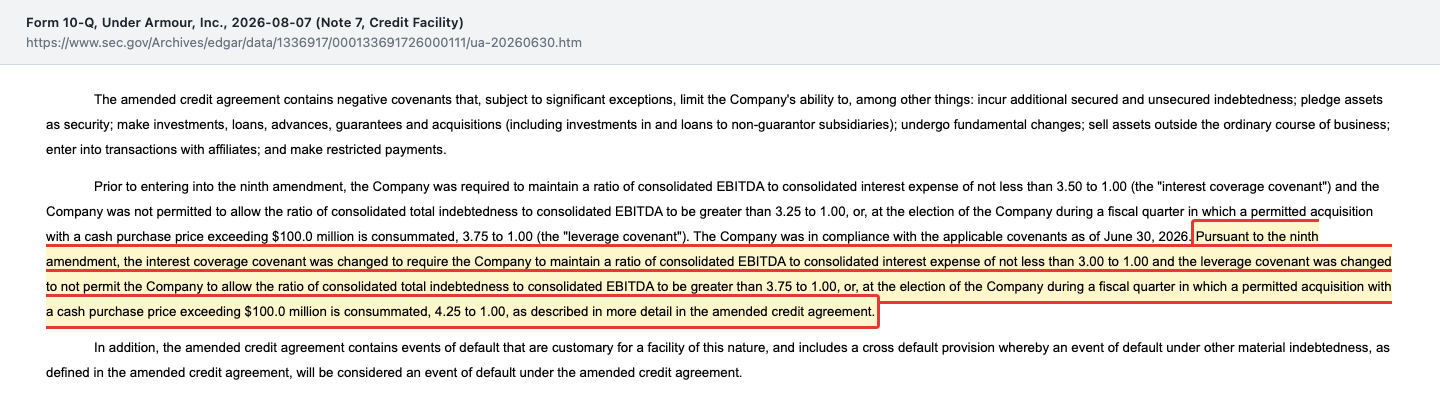
Kreditauflagen — im Fachjargon „Covenants“ — sind die Leitplanken, die Banken um einen Kreditnehmer ziehen. Übersetzt: Wer bei der Bank überzieht, bekommt irgendwann einen Anruf. Vorher musste Under Armour sein Betriebsergebnis vor Abschreibungen (EBITDA) mindestens 3,5-mal so hoch halten wie die Zinsen, jetzt reicht das 3,0-Fache; die Schulden durften das 3,25-Fache des EBITDA betragen, jetzt das 3,75-Fache. Wichtig für die Einordnung: Die alten Auflagen waren zum 30. Juni 2026 eingehalten, der Quartalsbericht sagt das ausdrücklich. Aber wer mitten im Jahr um mehr Luft bittet, rechnet womöglich damit, sie zu brauchen. Merke dir das Bild: Niemand lässt sich den Gürtel weiter stellen, wenn er abnehmen will.
Unbequeme Wahrheit Nr. 6: Die Sanierung kostet mehr als geplant — und ist noch nicht fertig
Seit dem Geschäftsjahr 2025 läuft ein Restrukturierungsplan: Stellenabbau, Schließungen, ein Verteilzentrum in Kalifornien wird aufgegeben, und die Produktlinie „Curry Brand“ wurde vom Unternehmen getrennt. Im Geschäftsjahr 2026 fielen 69,7 Millionen US-Dollar nicht zahlungswirksame Kosten für die Auflösung von Verträgen an, vor allem im Zusammenhang mit dieser Trennung. Ursprünglich waren für den Plan rund 255 Millionen Dollar veranschlagt; im Mai 2026 wurde er auf rund 305 Millionen ausgeweitet. Bis zum 30. Juni 2026 waren 266 Millionen angefallen, davon 116 Millionen in bar. Abgeschlossen sein soll der Umbau im Wesentlichen bis zum 31. Dezember 2026. Das ist ein klarer Zeitpunkt — und damit auch ein klarer Prüfstein: Ab 2027 fehlt die Ausrede „Sondereffekt Restrukturierung“.
Bewertung — was rund 1,9 Milliarden Dollar für knapp 5 Milliarden Umsatz bedeuten
Kommen wir zur Größenordnung, ohne tagesaktuelle Kurse zu behaupten. Laut Quartalsbericht waren zum 31. Juli 2026 429.545.541 Aktien ausstehend: 188.839.506 Class A, 34.450.000 Class B und 206.256.035 Class C. Mit den Schlusskursen vom 25. September 2026 — 4,43 US-Dollar für die A-Aktie, 4,37 Dollar für die C-Aktie, die B-Aktie zum Wert der A-Aktie, in die sie wandelbar ist — ergibt das einen Börsenwert von rund 1,9 Milliarden US-Dollar. Zur Gegenprobe: Der Fairfax-Konzern kaufte im Mai 2026 A-Aktien zu 4,94 bis 5,15 Dollar, Finanzchef Reza Taleghani im August 2026 für 5,37 Dollar — die Größenordnung passt.
Daraus ergeben sich drei Verhältniszahlen. Das Kurs-Umsatz-Verhältnis liegt bei rund 0,38 — die Börse zahlt 38 Cent für jeden Dollar Umsatz der letzten zwölf Monate (4.930 Millionen bis Juni 2026). Das Kurs-Buchwert-Verhältnis liegt bei rund 1,3, gemessen an 1.428 Millionen Eigenkapital zum 30. Juni 2026. Ein Kurs-Gewinn-Verhältnis lässt sich für das Geschäftsjahr 2026 nicht bilden, weil es keinen Gewinn gab. Rechnet man die Netto-Finanzschulden hinzu (600 Millionen Anleihe und Kreditlinie minus 396 Millionen Kasse), liegt der Unternehmenswert bei rund 2,1 Milliarden US-Dollar.
Der eigentlich aufschlussreiche Vergleich ist der mit der eigenen Prognose. Das Unternehmen erwartet für das Geschäftsjahr 2027 ein bereinigtes Betriebsergebnis von 140 bis 160 Millionen US-Dollar. Daran gemessen kostet Under Armour das 13- bis 15-Fache des bereinigten Betriebsergebnisses — für ein schrumpfendes Geschäft kein Schnäppchen, aber auch keine Übertreibung. Zieht man allerdings die einmalige Zollerstattung von rund 70 Millionen ab, bleiben 70 bis 90 Millionen, und das Vielfache springt auf rund 23 bis 30. Wie anders eine Sportmarke gelagert sein kann, zeigt unsere Analyse zu Deckers Outdoor (HOKA und UGG): Dort liefern die Marken ein Rekordjahr, und die Frage ist, warum der Kurs trotzdem fällt. Bei Under Armour ist es umgekehrt — der Kurs ist niedrig, weil das Geschäft schrumpft, und die Frage ist, ob es wieder wächst.
Der Blick der Profis, eingeordnet und nicht übernommen: Die Analystenschätzungen im Datenbestand (Datenstand 25. September 2026) rechnen für das Geschäftsjahr 2027 mit rund 4,77 Milliarden US-Dollar Umsatz, also einem Rückgang um rund 4 Prozent — in Einklang mit der Unternehmensprognose. Und der größte Aktionär außerhalb der Gründerfamilie, der kanadische Versicherungskonzern Fairfax Financial, hält laut Schedule 13D/A vom 15. Mai 2026 45,3 Millionen A-Aktien — 24 Prozent dieser Gattung. Wer so viel hält, setzt auf eine Wende. Aber auch Fairfax hat die stimmberechtigte A-Aktie gewählt, nicht die UA.
Chancen und Risiken auf einen Blick
Was für Under Armour spricht:
- Eine echte Weltmarke. 4.966 Millionen US-Dollar Umsatz im Geschäftsjahr 2026, 438 eigene Läden (30. Juni 2026), kein Kunde mit mehr als 10 Prozent Umsatzanteil.
- Kosten sinken spürbar. Vertriebs- und Verwaltungskosten minus 12 Prozent im Geschäftsjahr 2026; die Restrukturierung soll bis 31. Dezember 2026 im Wesentlichen abgeschlossen sein.
- Überschaubare Schulden. 400 Millionen Anleihe plus 200 Millionen Kreditlinie gegen 396 Millionen Kasse (30. Juni 2026); die Anleihe 2026 ist getilgt, die Kreditlinie über 1,1 Milliarden Dollar großteils frei.
- Wachstum außerhalb der USA. Europa/Nahost/Afrika plus 12 Prozent, Lateinamerika plus 8 Prozent im Quartal April bis Juni 2026.
- Weniger Aktien. Durchschnittlich 426,6 Millionen im Geschäftsjahr 2026 nach 465,5 Millionen im Jahr 2021; aus dem Rückkaufprogramm vom Mai 2024 sind noch rund 385 Millionen Dollar offen.
- Prominenter Großaktionär. Fairfax Financial kaufte im Mai 2026 rund 2,3 Millionen A-Aktien zu 4,94 bis 5,15 Dollar nach, der Finanzchef im August 2026 für 5,37 Dollar — beide allerdings die stimmberechtigte A-Aktie, nicht UA.
Was dagegen spricht:
- Keine Stimme für UA-Aktionäre. Die C-Aktie hat kein Stimmrecht; Kevin Plank kontrolliert 64,6 Prozent der Stimmen bei rund einem Achtel des Kapitals.
- Der Umsatz schrumpft. Drei Rückgänge in Folge seit dem Höchststand im Geschäftsjahr 2023; für das Geschäftsjahr 2027 erwartet das Unternehmen einen weiteren Rückgang im mittleren einstelligen Prozentbereich.
- Der Quartalsgewinn ist geliehen. Ohne rund 70 Millionen Zollerstattung stünde für April bis Juni 2026 rechnerisch ein Betriebsverlust von rund 23 Millionen; für Juli bis September erwartet das Unternehmen selbst minus 11 bis minus 1 Million.
- Abgeschriebene Steuerguthaben. 247 Millionen Wertberichtigung auf US-Bundessteueransprüche; das Management erwartet auf absehbare Zeit nicht genug US-Gewinne.
- Negativer operativer Mittelzufluss. Minus 59 Millionen (Geschäftsjahr 2025) und minus 75 Millionen (Geschäftsjahr 2026).
- Gelockerte Kreditauflagen und teureres Geld. Mindest-Zinsdeckung seit 4. August 2026 nur noch 3,0; die neue Anleihe kostet 7,25 statt 3,25 Prozent.
- Weitere Verwässerung. 20 Millionen zusätzliche C-Aktien für Mitarbeiterbeteiligungen, am 31. August 2026 registriert — rund 4,7 Prozent aller Aktien.
Ein menschliches Fazit — zurück zum Kleiderschrank
Erinnerst du dich an den Kleiderschrank vom Anfang? Das Shirt mit dem Logo hängt da zu Recht: Under Armour macht Produkte, die Menschen kaufen, knapp fünf Milliarden Dollar im Jahr. Die Marke ist echt, das Unternehmen ist nicht in Not, die Schulden sind überschaubar, und ein erfahrener Großinvestor hat im Mai 2026 nachgekauft. Wer glaubt, dass die Sanierung bis Ende 2026 wirklich abgeschlossen ist und die Marke danach wieder wächst, sieht bei einem Kurs-Umsatz-Verhältnis von rund 0,38 einen großen Hebel.
Aber die Kleiderschrank-Falle hat dir einen Schluss nahegelegt, den die Berichte nicht tragen. Du kennst das Produkt — und die Firma dahinter hat drei Jahre Umsatzrückgang hinter sich, hat ihre eigenen US-Steuerguthaben abgeschrieben, hat mitten im Jahr um lockerere Kreditauflagen gebeten und hat ihren jüngsten Quartalsgewinn einer Zollerstattung zu verdanken. Und wer die Aktie mit dem Kürzel UA kauft, kauft die Gattung, bei der er über nichts von alledem mitreden darf. Die ehrliche Frage lautet deshalb nicht „Kenne ich die Marke?“, sondern „Würde ich diese Firma kaufen, wenn ich ihr Logo noch nie gesehen hätte?“
Beides lässt sich aus denselben Dokumenten belegen — und genau deshalb geben wir hier keine Empfehlung ab. Wir haben die Berichte gelesen, die Zahlen nachgerechnet und die Stellen markiert, an denen es wehtut. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht am 07.08.2026) — jüngster Periodenbericht: Quartalszahlen, Zollerstattung, Versichererstreit, Kreditauflagen und neunte Vertragsänderung, Steuerquote, Aktienzahl zum 31.07.2026
- SEC-Meldung 8-K vom 07.08.2026, Anlage 99.1 — Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 und aktualisierte Jahresprognose
- SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht am 19.05.2026) — Geschäftsmodell, Beschäftigte, Aktiengattungen und Stimmrechte, Steuer-Wertberichtigung, Restrukturierung, Schulden
- SEC-Meldung 8-K vom 12.05.2026, Anlage 99.1 — Jahreszahlen Geschäftsjahr 2026, Höhe der Wertberichtigung, erste Prognose für das Geschäftsjahr 2027
- SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht am 22.05.2025) und 10-K für das Geschäftsjahr 2024 (eingereicht am 29.05.2024) — Mehrjahreszahlen einschließlich 2021 und Übergangsquartal 2022
- SEC-Proxy-Statement DEF 14A 2026 (eingereicht am 15.07.2026) — Stimmrechtsanteile, Aktienbesitz, Vergütung des Vorstandschefs
- SEC-Meldung 8-K vom 27.08.2026 (Item 5.07) — Abstimmungsergebnisse der Hauptversammlung, Aufstockung des Beteiligungsplans; dazu Registrierung S-8 und Rahmenprospekt S-3ASR vom 31.08.2026
- Schedule 13D/A von Fairfax Financial Holdings vom 15.05.2026 sowie Insider-Meldungen (Form 4) von Mai bis September 2026
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q) — Kennzahlen, Aktienkurse, Analystenschätzungen; Datenstand 25. September 2026
- Reddit-Erwähnungen: ApeWisdom (erfasst am 27. September 2026) über den hauseigenen Reddit-Hype-Scanner
Hinweis: Dieser Beitrag ist eine journalistische Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in der besprochenen Aktie.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 5.903,6 | 5.701,9 | 5.694,2 | 5.165,7 | 4.966,4 |
| Betriebsergebnis (EBIT) | 283,8 | 229,8 | 232,7 | 171,1 | -35,4 |
| Nettogewinn | 386,8 | 232,0 | 232,0 | -201,3 | -495,6 |
| Nettomarge | 6,6 % | 4,1 % | 4,1 % | -3,9 % | -10,0 % |
| Gewinn je Aktie | 0,84 $ | 0,53 $ | 0,51 $ | -0,47 $ | -1,16 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz und Nachfrage negativ
- Der Umsatz fiel von 5.903 Millionen US-Dollar (Geschäftsjahr 2023) auf 4.966 Millionen (Geschäftsjahr 2026), in Nordamerika allein im Geschäftsjahr 2026 um 8 Prozent. Im Quartal April bis Juni 2026 ging es um weitere 3 Prozent zurück, in Nordamerika um 9 Prozent. Am 7. August 2026 senkte das Unternehmen die Umsatzprognose für das Geschäftsjahr 2027 auf einen Rückgang im mittleren einstelligen Prozentbereich.
- Ertragskraft negativ
- Betriebsergebnis minus 185 Millionen US-Dollar (Geschäftsjahr 2025) und minus 163 Millionen (Geschäftsjahr 2026), jeweils mit großen Sonderlasten; bereinigt 107 Millionen. Das Quartal April bis Juni 2026 wies 46,7 Millionen aus, darin rund 70 Millionen Zollerstattung für das Vorjahr — ohne sie rechnerisch rund minus 23 Millionen. Die Wertberichtigung von 247 Millionen auf US-Steueransprüche zeigt, dass das Management keine baldigen US-Gewinne erwartet.
- Bilanz und Liquidität positiv
- Zum 30. Juni 2026: 396 Millionen US-Dollar Kasse, 1.428 Millionen Eigenkapital, 400 Millionen Anleihe (7,25 Prozent, fällig 2030) und 200 Millionen gezogene Kreditlinie bei 1,1 Milliarden Rahmen. Die Anleihe über 600 Millionen wurde am 15. Juni 2026 aus zuvor hinterlegten Mitteln getilgt. Einschränkung: Der operative Mittelzufluss war in den Geschäftsjahren 2025 und 2026 negativ (minus 59 und minus 75 Millionen); erst im Quartal April bis Juni 2026 lag er mit 109 Millionen im Plus.
- Kreditauflagen neutral
- Die bisherigen Auflagen (Zinsdeckung mindestens 3,5, Verschuldung höchstens 3,25-faches EBITDA) waren zum 30. Juni 2026 eingehalten. Am 4. August 2026 wurden sie auf 3,0 und 3,75 gelockert. Das verschafft Luft, zeigt aber, dass das Unternehmen mit engeren Kennzahlen rechnet.
- Governance und Stimmrecht negativ
- Die Aktie UA (Class C) hat kein Stimmrecht. Kevin Plank kontrolliert über die Class-B-Aktien mit je zehn Stimmen 64,6 Prozent der Stimmrechte bei rund einem Achtel des Kapitals und kann laut Geschäftsbericht alle Mitglieder des Verwaltungsrats bestimmen. Mitarbeiterbeteiligungen werden in C-Aktien bezahlt; am 31. August 2026 wurden 20 Millionen weitere registriert.
- Kosten und Umbau positiv
- Die Vertriebs- und Verwaltungskosten sanken im Geschäftsjahr 2026 um 12 Prozent. Der Restrukturierungsplan (rund 305 Millionen US-Dollar Gesamtkosten, bis 30. Juni 2026 davon 266 Millionen angefallen) soll bis 31. Dezember 2026 im Wesentlichen abgeschlossen sein. Die Aktienzahl sank durch Rückkäufe von durchschnittlich 465,5 Millionen (2021) auf 426,6 Millionen (Geschäftsjahr 2026).
Under Armour ist eine Weltmarke mit einem schrumpfenden Geschäft. Der Umsatz fiel dreimal in Folge auf 4.966 Millionen US-Dollar im Geschäftsjahr 2026, das mit 496 Millionen Nettoverlust endete — einschließlich 247 Millionen Wertberichtigung auf US-Steueransprüche. Der Gewinn im Quartal April bis Juni 2026 stammt rechnerisch vollständig aus rund 70 Millionen erstatteter Zölle, für Juli bis September erwartet das Unternehmen selbst einen kleinen Betriebsverlust, und im August wurden die Kreditauflagen gelockert. Dem stehen eine solide Bilanz mit 396 Millionen Kasse, sinkende Kosten, Wachstum in Europa und ein nachkaufender Großaktionär gegenüber. Die Aktie UA selbst gibt ihrem Käufer kein Stimmrecht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die zentrale operative Frage offen ist: Der Turnaround ist nicht bewiesen. Der Umsatz sinkt seit dem Geschäftsjahr 2023 jedes Jahr, und der einzige Quartalsgewinn der jüngeren Zeit (April bis Juni 2026) beruht rechnerisch vollständig auf rund 70 Millionen US-Dollar Zollerstattung. Rot ist es nach den Kriterien nicht, und das muss man begründen, weil das ausgewiesene Betriebsergebnis im Geschäftsjahr 2026 mit minus 163 Millionen unter dem Zinsaufwand von 30 Millionen lag. Dieser Verlust geht auf Sonderlasten zurück — 128 Millionen Restrukturierung und 98,5 Millionen Rückstellung im Versichererstreit —, das bereinigte Betriebsergebnis von 107 Millionen deckt die Zinsen gut dreifach, und die Kreditgeber bestätigen mit ihrer eigenen Messlatte (Zinsdeckung mindestens 3,5) die Einhaltung zum 31. März und 30. Juni 2026. Dazu kommen 1.428 Millionen Eigenkapital, 396 Millionen Kasse, eine großteils freie Kreditlinie über 1,1 Milliarden und kein Hinweis auf Zweifel an der Unternehmensfortführung. Ausdrücklich nicht ampelrelevant sind das fehlende Stimmrecht der Aktie UA, der seit Jahren fallende Kurs und das niedrige Kurs-Umsatz-Verhältnis — das sind Fragen der Gattung und des Preises, nicht der Substanz. Gegen Grün sprechen der Umsatzrückgang, die abgeschriebenen US-Steuerguthaben und die im August 2026 gelockerten Kreditauflagen. Rot käme in Betracht, wenn nach Abschluss der Restrukturierung zum Jahresende 2026 das Betriebsergebnis ohne Erstattungen dauerhaft unter dem Zinsaufwand bliebe.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Under Armour über den Reddit-Hype-Scanner mit einer einzigen Erwähnung (ApeWisdom, erfasst am 27. September 2026). Der Scanner sucht Unternehmen mit 50 Millionen bis 2 Milliarden US-Dollar Börsenwert — dass die Weltmarke mit rund 1,9 Milliarden in dieses Raster fällt, war der eigentliche Anlass.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 7. August 2026, zusammen mit der Ergebnismitteilung desselben Tages. Alle danach eingereichten Meldungen wurden durchgesehen: Abstimmungsergebnisse der Hauptversammlung (8-K vom 27. August 2026), die Registrierung von 20 Millionen weiteren C-Aktien (S-8) und ein Rahmenprospekt (S-3ASR) vom 31. August 2026 — der S-3ASR erlaubt künftige Emissionen von Anleihen oder Aktien, nennt aber kein konkretes Angebot —, Insider-Meldungen (Form 4) und eine Verkaufsanzeige eines früheren Mitglieds der Geschäftsleitung (Form 144, rund 86.600 C-Aktien).
- Verwechslungsgefahr: Das Kürzel UA gehört zur stimmrechtslosen Class-C-Aktie, UAA zur Class-A-Aktie mit Stimmrecht — beide von Under Armour, Inc. (CIK 0001336917). Die Zahlen dieser Analyse gelten für das Gesamtunternehmen; Gewinn je Aktie und Dividendenanspruch sind für alle Gattungen gleich. Die Kurse der beiden Gattungen können voneinander abweichen.
Aktien-Wächter
Diese Analyse ist Stand 27. September 2026. Was sich seitdem bei UA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Under Armour Inc C (UA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
UAA ist die Class-A-Aktie mit einer Stimme je Aktie, UA die Class-C-Aktie ohne Stimmrecht (außer in eng begrenzten Fällen). Beide sind an der New York Stock Exchange notiert und haben denselben Anspruch auf Gewinn und Dividenden. Daneben gibt es die nicht notierte Class-B-Aktie mit zehn Stimmen, die vollständig Gründer Kevin Plank gehört. Zum 31. Juli 2026 waren 188,8 Millionen A-, 34,5 Millionen B- und 206,3 Millionen C-Aktien ausstehend.
Gründer und Vorstandschef Kevin Plank. Er besitzt alle Class-B-Aktien mit je zehn Stimmen und kontrolliert damit laut Proxy-Statement 2026 rund 64,6 Prozent der Stimmrechte. Laut Geschäftsbericht kann er so alle Mitglieder des Verwaltungsrats bestimmen. Wirtschaftlich gehört ihm rund ein Achtel der Aktien. Größter Aktionär der A-Aktie ist der kanadische Versicherungskonzern Fairfax Financial mit 45,3 Millionen Aktien (24 Prozent der A-Aktien) und 8,5 Prozent aller Stimmrechte.
Under Armour hat 2022 von Kalenderjahren auf ein Geschäftsjahr von April bis März umgestellt; das Übergangsquartal Januar bis März 2022 wurde separat berichtet. Das Geschäftsjahr 2026 umfasst deshalb April 2025 bis März 2026, das erste Quartal des Geschäftsjahres 2027 den Zeitraum April bis Juni 2026. Wer Zahlen mit Wettbewerbern vergleicht, muss diese Verschiebung um ein Quartal beachten.
Der Nettoverlust von 495,6 Millionen US-Dollar entstand zum größeren Teil unterhalb des operativen Geschäfts. Vor Steuern lag das Minus bei 200,7 Millionen; die Steuerzeile kostete 294,8 Millionen, vor allem wegen einer Wertberichtigung von 247 Millionen auf die latenten US-Bundessteueransprüche. Das Betriebsergebnis von minus 163 Millionen enthielt 128 Millionen Restrukturierungsaufwand und 98,5 Millionen Rückstellung für den Streit mit den Versicherern.
Überwiegend aus einer Zollerstattung. Nachdem der Supreme Court am 20. Februar 2026 Zölle auf Basis des Notstandsgesetzes IEEPA gekippt hatte, erhielt Under Armour Geld zurück und verbuchte laut Quartalsbericht rund 70 Millionen US-Dollar Netto-Entlastung für Zollkosten des Vorjahres. Das ausgewiesene Betriebsergebnis betrug 46,7 Millionen; ohne die Erstattung wären es rechnerisch rund minus 23 Millionen gewesen. Der Nettogewinn lag bei 0,5 Millionen.
Nein, die Finanzschulden sind überschaubar. Zum 30. Juni 2026 standen eine Anleihe über 400 Millionen US-Dollar zu 7,25 Prozent (fällig 2030) und 200 Millionen gezogene Kreditlinie einer Kasse von 396 Millionen gegenüber. Die Kreditlinie umfasst 1,1 Milliarden Dollar. Am 4. August 2026 wurden die Kreditauflagen gelockert: Die Mindest-Zinsdeckung sank von 3,5 auf 3,0, die erlaubte Verschuldung stieg auf das 3,75-Fache des EBITDA.
Bei 429,5 Millionen Aktien und Schlusskursen von 4,37 US-Dollar (C-Aktie) und 4,43 Dollar (A-Aktie) am 25. September 2026 liegt der Börsenwert bei rund 1,9 Milliarden Dollar. Das entspricht einem Kurs-Umsatz-Verhältnis von rund 0,38 und einem Kurs-Buchwert-Verhältnis von rund 1,3. Gemessen an der Prognose von 140 bis 160 Millionen bereinigtem Betriebsergebnis für das Geschäftsjahr 2027 kostet der Unternehmenswert das 13- bis 15-Fache.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.