Assembly Biosciences: Gilead zahlt, Gilead besitzt, Gilead entscheidet
Assembly Biosciences hatte Ende Juni 2026 320,4 Millionen US-Dollar in Kasse und Wertpapieren — rund zwei Drittel des eigenen Börsenwerts. Der größte Aktionär ist zugleich der einzige zahlende Kunde und der Partner, der über das wichtigste Programm allein bestimmt: Gilead Sciences. Im Juni 2026 legte Gilead fest, dass die nächste Studie nicht mit Assemblys eigenem Herpes-Wirkstoff läuft, sondern mit dem, den Gilead selbst in die Partnerschaft eingebracht hatte. Und am 15. November 2026 hängen 4,46 Millionen Bezugsrechte an einer Zahl, die exakt der Gebühr entspricht, die Gilead im Herbst schuldet. Wir lesen nach, was ein berühmter Partner wert ist — und wer am Ende die Rechnung bezahlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 23,70 $ 0,00 %
- Marktkapitalisierung
- 0,5 Mrd. $
- KGV
- 301,4
- Wachstums-Score
- 5/10
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 22,30 $ bis 38,50 $ · Letzter Kurs: 23,70 $ (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Der Heiligenschein-Effekt: Wenn ein großer Name für dich mitdenkt
Es gibt einen Denkfehler, der besonders gebildete Anleger erwischt. Psychologen nennen ihn Heiligenschein-Effekt: Eine einzige glänzende Eigenschaft strahlt auf alles andere ab. Der Arzt im weißen Kittel wirkt auch in Geldfragen kompetent, die Firma mit dem prominenten Partner wirkt auch in ihrer Bilanz solide. Und an der Börse klingt dieser Satz fast wie ein Qualitätssiegel: „Da ist Gilead eingestiegen.“
Gilead Sciences ist einer der erfolgreichsten Virenmittel-Hersteller der Welt. Wenn so ein Konzern ein Viertel einer kleinen Biotech-Firma kauft, zwei Leute in deren Verwaltungsrat schickt und Jahr für Jahr Geld überweist — was soll da schiefgehen? Genau diese Frage beantwortet der Heiligenschein für dich, bevor du sie selbst gestellt hast.
Assembly Biosciences ist der Lehrbuchfall. Gilead ist hier alles gleichzeitig: größter Aktionär, einziger zahlender Kunde und alleiniger Entscheider über das am weitesten entwickelte Programm. Das ist das Spannungsfeld, das uns durch diese Analyse begleitet: Derselbe Partner, der die Firma finanziert, bestimmt auch, welche ihrer Ideen eine Zukunft haben. Machen wir deshalb einen Deal: Wir lassen den Heiligenschein kurz beiseite und lesen nur, was das Unternehmen unter Strafandrohung der US-Börsenaufsicht SEC gemeldet hat.
Die Firmengeschichte für Anleger
-
2014
Aus Ventrus wird Assembly Biosciences
Ventrus übernimmt Assembly Pharmaceuticals und nimmt dessen Namen an. Für Aktionäre begann damit die Wette auf Virenmittel — und eine Verlustgeschichte von heute 845 Mio. US-Dollar.
-
2023
Kooperation mit Gilead
Im Oktober 2023 zahlt Gilead zusammen mit einem Aktienkauf 100,0 Mio. US-Dollar. Die Firma bekommt Luft — und einen Partner, der fortan Kunde, Aktionär und Entscheider zugleich ist.
-
2024
Aktienzusammenlegung 1:12
Um die Nasdaq-Mindestkursregel wieder zu erfüllen, werden je zwölf Aktien zu einer zusammengelegt. Ein Warnzeichen der Vergangenheit, das in keiner heutigen Kennzahl mehr auftaucht.
-
2025
Gilead übernimmt das Herpes-Programm
Im Dezember 2025 lizenziert Gilead die Herpes-Wirkstoffe 5366 und 1179 für netto 35,0 Mio. US-Dollar. Aktionäre erhielten den höchsten Jahresumsatz seit 2020 — und gaben die Kontrolle über ihr fortgeschrittenstes Programm ab.
-
2026
Kapitalerhöhung zu 26,50 US-Dollar
Im Mai 2026 bringen neue Aktien und vorabfinanzierte Optionsscheine 115,0 Mio. US-Dollar brutto. Die Kasse wächst auf 320,4 Mio., die Aktienzahl auf 20,36 Mio. im August.
-
2026
Gilead wählt den eigenen Wirkstoff
Gileads Entwicklungsplan vom Juni 2026 setzt auf 1179, das Gilead selbst eingebracht hatte. Für Assembly-Aktionäre heißt das: Meilensteine hängen jetzt an einem Molekül aus fremder Forschung.
Was Assembly Biosciences eigentlich macht — Forschung mit einem Riesen im Haus
Assembly Biosciences — in den eigenen Mitteilungen kurz „Assembly Bio“ — sitzt in South San Francisco, beschäftigte zum 31. Dezember 2025 73 Menschen und entwickelt kleine Moleküle — also Tabletten statt Spritzen — gegen Viren- und Lebererkrankungen. Die Firma hat eine längere Vorgeschichte, als der Name verrät: Gegründet 2005 in Delaware als South Island Biosciences, hieß sie später Ventrus Biosciences und übernahm am 11. Juli 2014 die private Assembly Pharmaceuticals, deren Namen sie annahm. So steht es im Geschäftsbericht 10-K für 2025.
Die Pipeline hat vier Äste, und bei zweien ist Gilead der Schlüssel:
- 1179 und 5366 — zwei langwirksame Mittel gegen wiederkehrenden Genitalherpes. Sie greifen ein Enzym des Virus an, die Helikase-Primase, das der Erreger zum Kopieren seines Erbguts braucht. Im Dezember 2025 hat Gilead das gesamte Programm exklusiv lizenziert; seitdem liegt die Entwicklung laut Quartalsbericht allein in Gileads Hand.
- ABI-6250 — eine Tablette, die das Eiweiß NTCP auf Leberzellen blockiert. Dieses Eiweiß ist die Eingangstür, durch die das Hepatitis-D-Virus in die Zelle kommt, und zugleich die Pforte, durch die Gallensäuren aufgenommen werden. Deshalb soll 6250 in Phase-2-Studien sowohl gegen Hepatitis D (Start geplant im vierten Quartal 2026) als auch gegen die Gallenwegs-Erkrankungen PBC und PSC (primär biliäre und primär sklerosierende Cholangitis, Start geplant im ersten Quartal 2027) geprüft werden. Bisher lief nur eine Phase-1a-Studie an gesunden Teilnehmern. Zur Größenordnung: Hepatitis D betrifft laut Geschäftsbericht einen Teil von rund 12 bis 72 Millionen mit Hepatitis B infizierten Menschen; an PBC sind laut Quartalsbericht in den USA rund 150.000 Erwachsene erkrankt, bei rund 40 Prozent versagt die Erstbehandlung.
- 4334 — ein Mittel gegen Hepatitis B, das die Firma laut Quartalsbericht ohne Partner nicht weiterentwickeln will.
- 7272 — ein Wirkstoff gegen Herpesviren nach Transplantationen, der noch in Vorbereitungsstudien für einen Zulassungsantrag steckt.
Das Geschäftsmodell lässt sich deshalb mit einem Bild beschreiben: Assembly ist ein Erfinderbüro mit einem Stammkunden. Der Stammkunde bezahlt die Forschung, darf sich die besten Ideen herauspicken und entwickelt sie dann selbst weiter. Assembly bekommt dafür Optionsgebühren, später Meilensteinzahlungen und Umsatzbeteiligungen — oder übernimmt stattdessen 40 Prozent der Kosten und Gewinne in den USA. Laut Quartalsbericht kann Assembly für das Herpes-Programm bis zu 330,0 Millionen US-Dollar an Meilensteinen erhalten, dazu Umsatzbeteiligungen vom hohen einstelligen bis niedrigen zweistelligen Prozentbereich. Ob Assembly stattdessen in die Kosten- und Gewinnteilung einsteigt, will das Management laut Ergebnismitteilung vom 13. August 2026 bis Ende 2026 entscheiden, und zwar erst nach Eingang von Gileads kommerziellen Kostenschätzungen; der Quartalsbericht selbst nennt keinen Termin mehr, nachdem das frühere Ziel „Mitte 2026“ verstrichen ist. Die Meilensteine gelten laut Quartalsbericht für das jeweilige Programm („on that program“), nicht für ein einzelnes Molekül.
Was es nicht gibt, sagt der Geschäftsbericht selbst:
„As of December 31, 2025, we had an accumulated deficit of $832.0 million. Because we do not generate revenue from any of our product candidates, our losses will continue as we further develop and seek regulatory approval for, and commercialize, our product candidates.“
Übersetzung: „Zum 31. Dezember 2025 hatten wir einen aufgelaufenen Verlust von 832,0 Millionen US-Dollar. Da wir mit keinem unserer Produktkandidaten Umsatz erzielen, werden unsere Verluste weitergehen, während wir unsere Produktkandidaten weiterentwickeln, ihre Zulassung anstreben und sie vermarkten.“
— Assembly Biosciences, SEC-Geschäftsbericht 10-K für 2025, Risikofaktoren (Item 1A)
Bis zum 30. Juni 2026 ist dieser aufgelaufene Verlust auf 845,0 Millionen US-Dollar gewachsen. Wer zum ersten Mal auf die Firma schaut, sollte diese Zahl im Kopf behalten: Sie ist größer als der gesamte heutige Börsenwert.
Wie die Aktie auf unseren Tisch kam
Assembly Biosciences kam nicht durch eine Erfolgsmeldung zu uns, sondern durch zwei Warnlampen unseres hauseigenen Aktien-Scanners. Zum Stand 26. September 2026 stand die Aktie gleichzeitig in zwei Filtern, die wenig miteinander zu tun haben:
- Stage 4 (Abwärtstrend) — nach dem Phasenmodell des Börsenautors Stan Weinstein befindet sich der Kurs in der Abwärtsphase. Das ist reine Kursbeschreibung, keine Aussage über das Unternehmen.
- Beneish M-Score — ein Rechenmodell des Professors Messod Beneish, das aus acht Bilanzverhältnissen einen Wert bildet. Liegt er über −1,78, gilt das als Hinweis, genauer hinzusehen. Bei Assembly lag er bei −1,52.
Ein Beneish-Treffer ist kein Vorwurf. Das Modell misst unter anderem, wie schnell Umsatz und Forderungen wachsen und wie sich Margen verschieben; bei einem Biotech, dessen Umsatz 2025 um 154 Prozent auf 72,3 Millionen US-Dollar sprang, weil ein Partner eine Lizenz übernahm, schlägt es leicht an. Aber es ist ein guter Grund, genau die Stelle zu lesen, die das Modell nervös macht: den Umsatz. Und dort, im Quartalsbericht zum 30. Juni 2026, fanden wir tatsächlich eine Zahl, die in keiner Überschrift der Ergebnismitteilung steht. Dazu gleich mehr.
Wie ähnlich solche Konstellationen aussehen können, zeigt ein Blick auf Arcus Biosciences: Auch dort hält Gilead rund ein Viertel der Aktien, und auch dort ist der Partner Rückgrat und Klumpenrisiko zugleich.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Assembly hat seinen Verlust in vier Jahren fast zum Verschwinden gebracht: von 129,9 Millionen US-Dollar im Jahr 2021 über 93,1 (2022), 61,2 (2023) und 40,2 (2024) auf 6,1 Millionen im Jahr 2025. Im selben Zeitraum stieg der Umsatz von 6,3 Millionen auf 72,3 Millionen. Wer nur diese beiden Linien sieht, sieht eine Firma kurz vor der Gewinnschwelle.
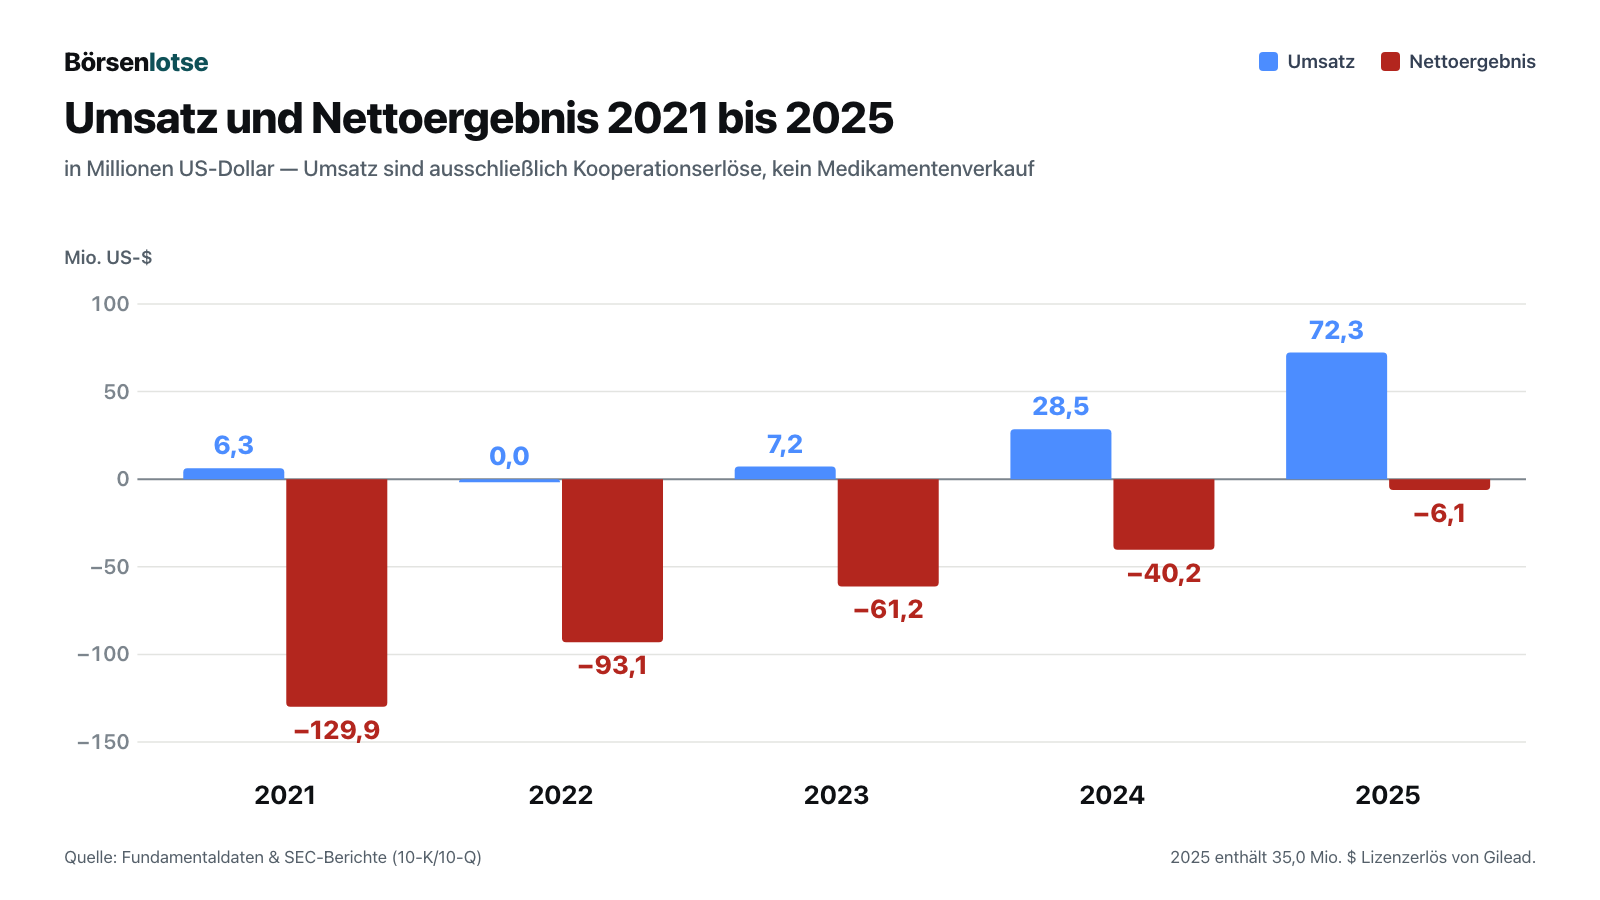
Jetzt der zweite Blick. Der Umsatz von 2025 besteht aus zwei Teilen, und beide sind Gilead. 35,0 Millionen US-Dollar sind die Nettozahlung für Gileads Lizenzübernahme des Herpes-Programms im Dezember 2025 — eine Optionsgebühr von 45,0 Millionen abzüglich 10,0 Millionen, die Gilead schon im Dezember 2024 vorab gezahlt hatte. Der Rest ist die schrittweise Auflösung von Vorauszahlungen: Gilead hatte im Oktober 2023 zusammen mit einem Aktienkauf 100,0 Millionen US-Dollar überwiesen, davon 84,8 Millionen als Vorauszahlung, und dieses Geld wird Quartal für Quartal als Umsatz verbucht, während Assembly die vereinbarte Forschung leistet.
Das Alltagsbild dafür ist ein Abonnement, das im Voraus bezahlt wurde. Das Geld ist längst auf dem Konto; in der Gewinn- und Verlustrechnung taucht es aber erst nach und nach auf. Deshalb sagt das Konto etwas anderes als der Gewinn: Obwohl der Nettoverlust 2025 nur 6,1 Millionen US-Dollar betrug, flossen im operativen Geschäft 41,1 Millionen ab, nach 51,1 Millionen im Jahr 2024. Im ersten Halbjahr 2026 waren es 37,6 Millionen. Merke dir diesen Satz: Ein kleiner Verlust auf dem Papier ist hier kein kleiner Verbrauch auf dem Konto.
Die Bilanz zum 30. Juni 2026 ist trotzdem kräftig: 32,3 Millionen US-Dollar Bargeld plus 288,1 Millionen Wertpapiere ergeben 320,4 Millionen. Die gesamten Verbindlichkeiten betragen 25,2 Millionen, Finanzschulden gibt es keine, das Eigenkapital liegt bei 305,6 Millionen. Das Unternehmen erwartet laut Quartalsbericht, damit bis Ende 2028 auszukommen — und mit der Gilead-Verlängerungsgebühr von 75,0 Millionen, fällig im vierten Quartal 2026, bis ins Jahr 2029.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Mehr als ein Drittel des Quartalsumsatzes ist eine Nachholbuchung
Die Ergebnismitteilung vom 13. August 2026 meldet für das zweite Quartal einen Umsatz von 13,4 Millionen US-Dollar nach 9,6 Millionen im Vorjahresquartal — ein Plus von 39 Prozent, wenn auch weit unter den rund 42,5 Millionen des Lizenzquartals Ende 2025 — und einen Nettoverlust von nur noch 3,9 Millionen nach 10,2 Millionen. Das klingt nach Schwung. Der Quartalsbericht erklärt, woher er kommt.
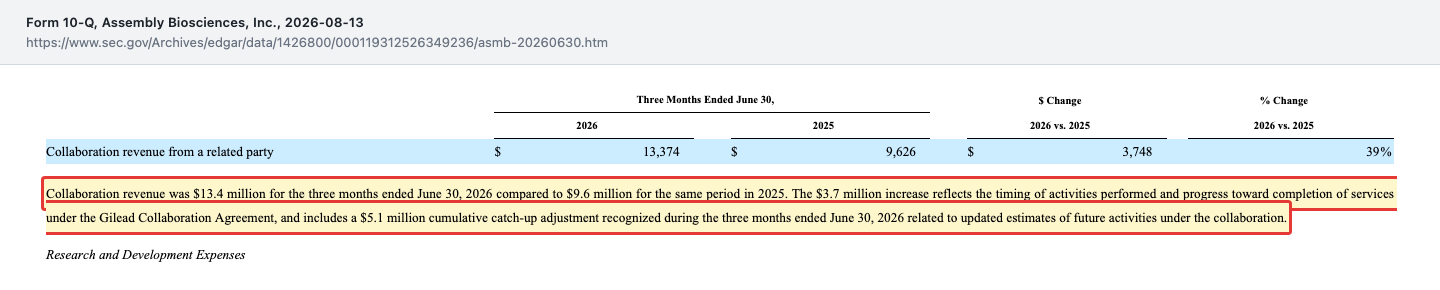
„Collaboration revenue was $13.4 million for the three months ended June 30, 2026 compared to $9.6 million for the same period in 2025. The $3.7 million increase reflects the timing of activities performed and progress toward completion of services under the Gilead Collaboration Agreement, and includes a $5.1 million cumulative catch-up adjustment recognized during the three months ended June 30, 2026 related to updated estimates of future activities under the collaboration.“
Übersetzung: „Die Kooperationserlöse betrugen im Dreimonatszeitraum bis zum 30. Juni 2026 13,4 Millionen US-Dollar nach 9,6 Millionen im Vorjahreszeitraum. Der Anstieg um 3,7 Millionen spiegelt den zeitlichen Ablauf der erbrachten Tätigkeiten und den Fortschritt bei den Leistungen aus der Gilead-Kooperationsvereinbarung wider und enthält eine kumulierte Nachholbuchung von 5,1 Millionen, die im Dreimonatszeitraum bis zum 30. Juni 2026 im Zusammenhang mit aktualisierten Schätzungen künftiger Tätigkeiten im Rahmen der Kooperation erfasst wurde.“
— Assembly Biosciences, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 „Results of Operations“
Was heißt das im Alltag? Stell dir einen Handwerker vor, der für einen Umbau im Voraus bezahlt wurde und seinen Lohn nach Baufortschritt verbucht. Stellt er fest, dass weniger Arbeit übrig ist als gedacht, gilt der Bau rückwirkend als weiter fortgeschritten — und er darf auf einen Schlag mehr Lohn verbuchen, ohne dass ein zusätzlicher Euro fließt. Genau das ist eine Nachholbuchung. Sie ist nach den Rechnungslegungsregeln vorgeschrieben und offen ausgewiesen, also kein Trick. Sie ist aber auch kein Wachstum.
Rechne sie heraus, und das Bild dreht sich: Ohne die 5,1 Millionen lägen die Erlöse bei rund 8,3 Millionen US-Dollar — unter den 9,6 Millionen des Vorjahresquartals. Der Nettoverlust läge bei rund 9,0 statt 3,9 Millionen; der Quartalsbericht beziffert den Effekt auf das Ergebnis je Aktie selbst auf 0,27 US-Dollar. Und die Quelle, aus der dieser Umsatz gespeist wird, wird kleiner: Die noch nicht verbuchten Gilead-Vorauszahlungen fielen von 36,9 Millionen Ende 2025 auf 16,3 Millionen zum 30. Juni 2026. Ein Abo, das bald aufgebraucht ist, kann den Umsatz nicht dauerhaft tragen.
Unbequeme Wahrheit Nr. 2: Der Partner hat sich für sein eigenes Molekül entschieden
Das Herpes-Programm war Assemblys Aushängeschild. Der Wirkstoff 5366 stammt aus der eigenen Forschung; im August 2025 meldete die Firma Zwischendaten aus der Phase-1b-Studie. Der Wirkstoff 1179 dagegen kam laut Quartalsbericht als Teil der Kooperation von Gilead zu Assembly. Im Dezember 2025 übernahm Gilead das gesamte Programm exklusiv — und im Juni 2026 legte Gilead seinen Entwicklungsplan vor.
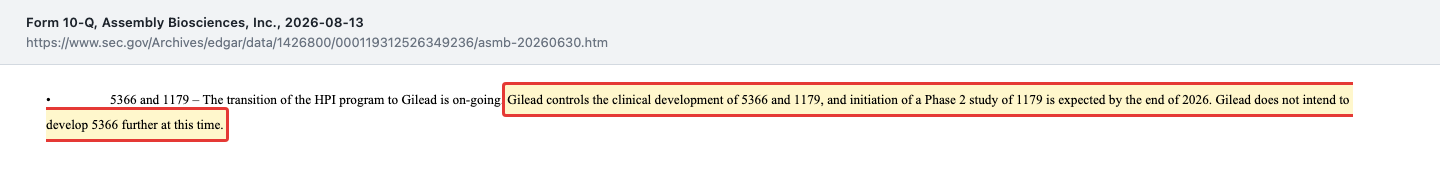
„Gilead controls the clinical development of 5366 and 1179, and initiation of a Phase 2 study of 1179 is expected by the end of 2026. Gilead does not intend to develop 5366 further at this time.“
Übersetzung: „Gilead steuert die klinische Entwicklung von 5366 und 1179, der Beginn einer Phase-2-Studie mit 1179 wird bis Ende 2026 erwartet. Gilead beabsichtigt derzeit nicht, 5366 weiterzuentwickeln.“
— Assembly Biosciences, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, Abschnitt „Our Clinical Programs“
Um fair zu bleiben: Für Assembly-Aktionäre ist das nicht automatisch schlecht. Die Meilensteine und Umsatzbeteiligungen gelten für das Programm, nicht für ein bestimmtes Molekül; ein schneller vorankommender Wirkstoff kann auch für Assembly der bessere sein. Eine Begründung für die Wahl nennt der Bericht nicht, und wir unterstellen keine. Aber der Vorgang zeigt, wie die Rollen verteilt sind. Der Heiligenschein sagt: „Gilead ist dabei, also passt es.“ Der Bericht sagt: Gilead entscheidet, und Gilead hat sich für das entschieden, was Gilead selbst mitgebracht hat.
Wie tief die Verflechtung reicht, steht einige Absätze weiter im selben Bericht.
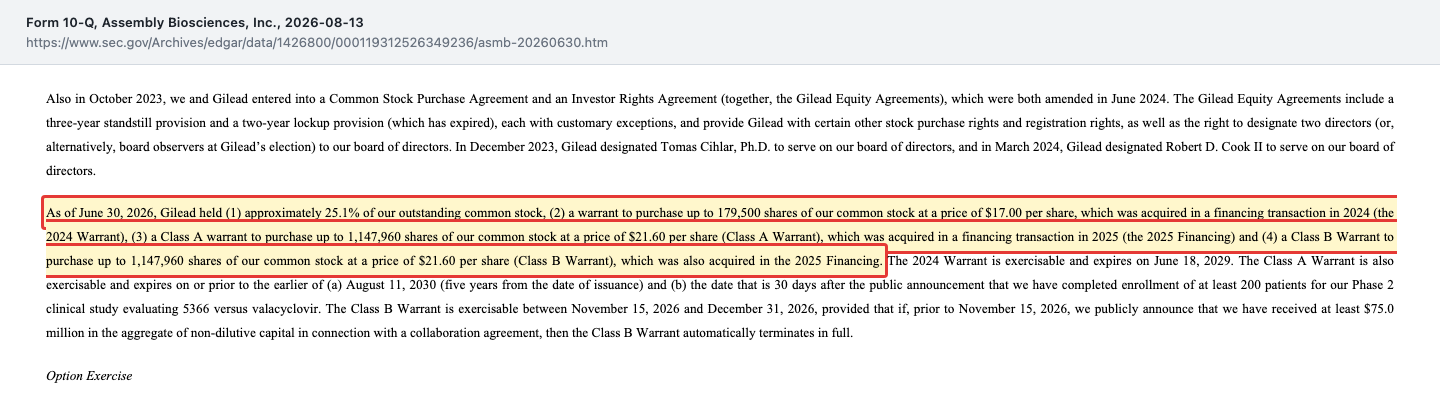
„As of June 30, 2026, Gilead held (1) approximately 25.1% of our outstanding common stock, (2) a warrant to purchase up to 179,500 shares of our common stock at a price of $17.00 per share, which was acquired in a financing transaction in 2024 (the 2024 Warrant), (3) a Class A warrant to purchase up to 1,147,960 shares of our common stock at a price of $21.60 per share (Class A Warrant), which was acquired in a financing transaction in 2025 (the 2025 Financing) and (4) a Class B Warrant to purchase up to 1,147,960 shares of our common stock at a price of $21.60 per share (Class B Warrant), which was also acquired in the 2025 Financing.“
Übersetzung: „Zum 30. Juni 2026 hielt Gilead (1) rund 25,1 Prozent unserer ausstehenden Stammaktien, (2) einen Warrant auf bis zu 179.500 Stammaktien zu 17,00 US-Dollar je Aktie, erworben bei einer Finanzierung im Jahr 2024, (3) einen Class-A-Warrant auf bis zu 1.147.960 Stammaktien zu 21,60 US-Dollar je Aktie, erworben bei einer Finanzierung im Jahr 2025, und (4) einen Class-B-Warrant auf bis zu 1.147.960 Stammaktien zu 21,60 US-Dollar je Aktie, ebenfalls erworben bei der Finanzierung 2025.“
— Assembly Biosciences, SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt zur Gilead-Kooperation
Dazu kommt ein Detail, das im Alltag leicht untergeht: Gilead hat das Recht, zwei Mitglieder des Verwaltungsrats zu benennen, und hat Tomas Cihlar (Dezember 2023) und Robert D. Cook II (März 2024) entsandt. Der Partner, dessen Entscheidungen über Assemblys Programme bestimmen, sitzt also auch in dem Gremium, das diese Entscheidungen bewertet. Der Bericht selbst nennt das Risiko von Interessenkonflikten ausdrücklich — etwa bei der Frage, welche Daten eine Lizenzentscheidung stützen oder wie finanzielle Klauseln auszulegen sind.
Unbequeme Wahrheit Nr. 3: Die Sicherheit wurde mit deinem Stück vom Kuchen bezahlt
Verwässerung heißt im Alltagsbild: Der Kuchen wird in immer mehr Stücke geschnitten, und dein Stück wird kleiner, auch wenn du nichts tust. Bei Assembly ist das der Preis für die schöne Kasse.
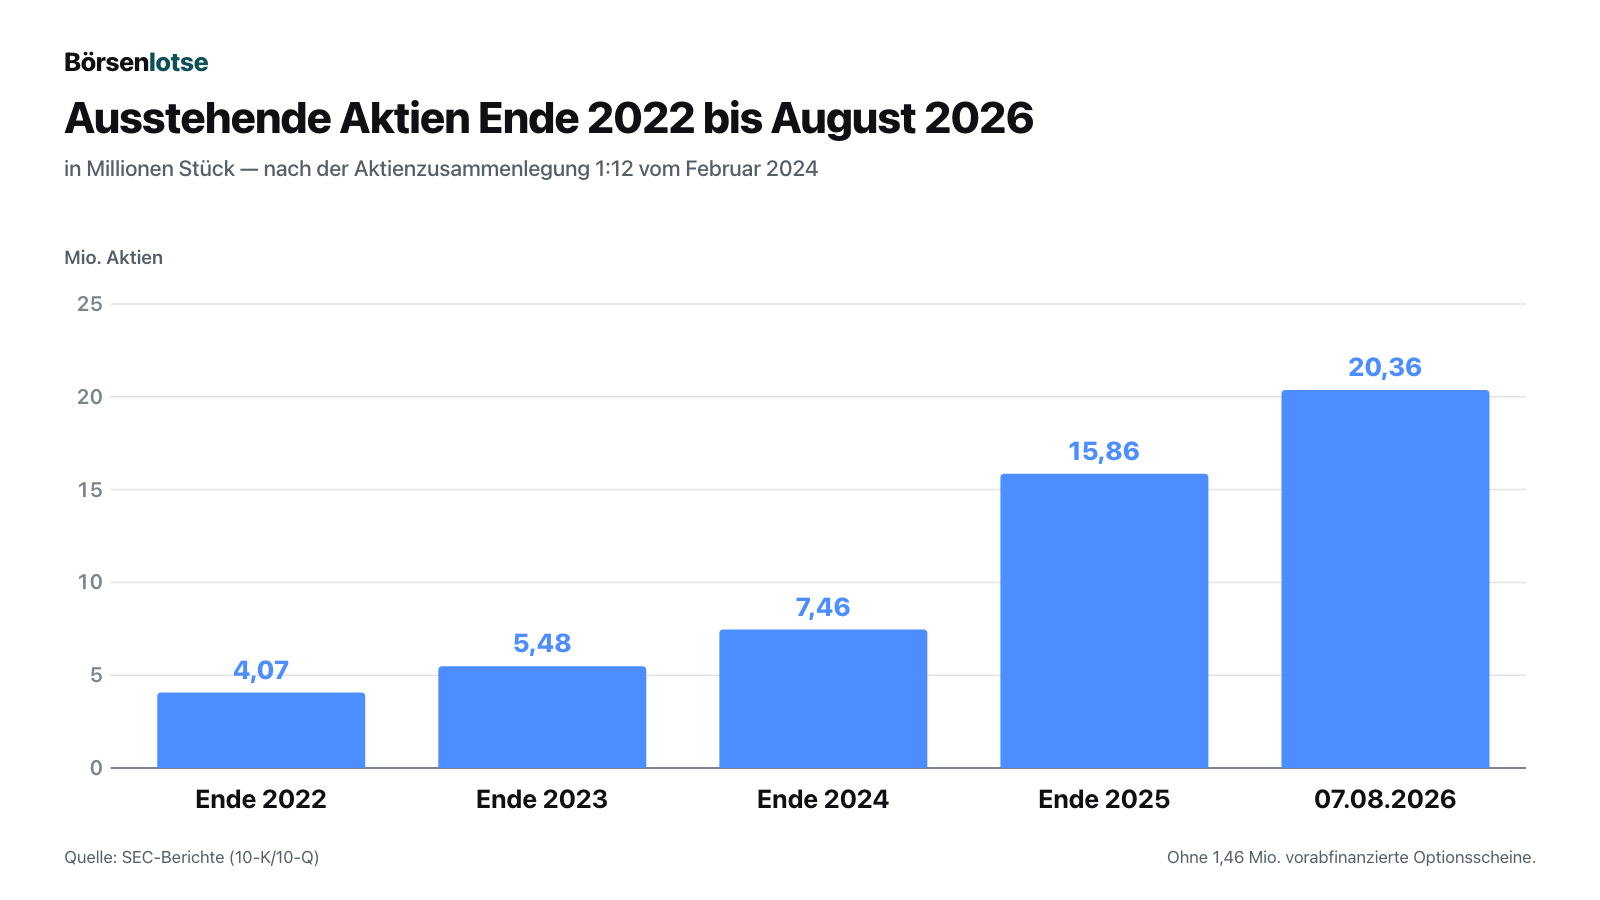
Die großen Sprünge haben einen Namen. Im August 2025 brachte eine Finanzierung mit neuen Aktien, vorabfinanzierten Optionsscheinen und Warrants 175,0 Millionen US-Dollar brutto — 130,0 Millionen von neuen Investoren, 45,0 Millionen von Gilead, jeweils zu 19,60 US-Dollar je Einheit. Im Mai 2026 folgten 115,0 Millionen brutto zu 26,50 US-Dollar je Aktie. Und die Vorgeschichte gehört dazu: Im Februar 2024 musste die Firma je zwölf Aktien zu einer zusammenlegen, um die Mindestkursregel der Nasdaq wieder zu erfüllen.
Das Ende ist noch nicht erreicht. Zum 30. Juni 2026 standen den 19.850.342 Aktien 11.561.764 potenziell verwässernde Titel gegenüber — 9.487.477 Warrants, 1.197.331 Optionen, 657.436 Aktienzusagen, 215.620 leistungsabhängige Aktienzusagen und 3.900 Aktien aus dem Mitarbeiterkaufplan. Das sind 58 Prozent der Aktienzahl. Dazu kommen 1.455.820 vorabfinanzierte Optionsscheine, die das Unternehmen im Ergebnis je Aktie schon wie Aktien mitzählt. Im Juli 2026 wurden 510.205 Class-A-Warrants für rund 11,0 Millionen US-Dollar ausgeübt, und die Hauptversammlung genehmigte am 4. Juni 2026 weitere 1.200.000 Plan- und 290.000 Mitarbeiteraktien, die das Unternehmen am 20. August 2026 per Registrierung S-8 anmeldete.
Unbequeme Wahrheit Nr. 4: 4,46 Millionen Warrants warten auf den 15. November 2026
Die größte einzelne Position in dieser Liste hat ein Verfallsdatum. Die Class-B-Warrants aus der Finanzierung vom August 2025 berechtigen zum Kauf von 4.464.290 Aktien zu 21,60 US-Dollar — ausübbar nur zwischen dem 15. November und dem 31. Dezember 2026. Das sind 21,9 Prozent der Aktienzahl vom 7. August 2026; voll ausgeübt brächten sie rund 96,4 Millionen US-Dollar. Doch sie können auch vorher ersatzlos verschwinden.
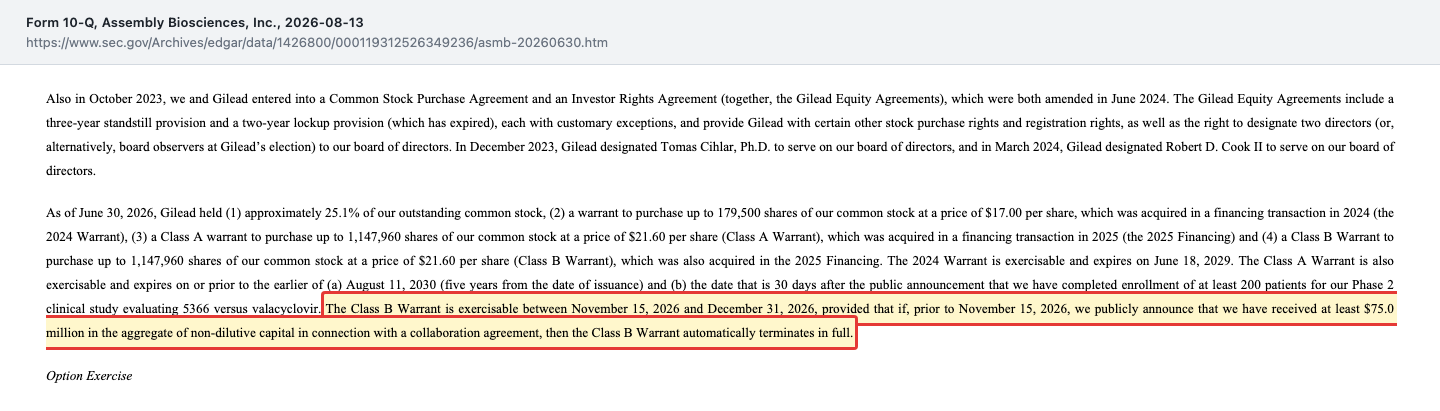
„The Class B Warrant is exercisable between November 15, 2026 and December 31, 2026, provided that if, prior to November 15, 2026, we publicly announce that we have received at least $75.0 million in the aggregate of non-dilutive capital in connection with a collaboration agreement, then the Class B Warrant automatically terminates in full.“
Übersetzung: „Der Class-B-Warrant ist zwischen dem 15. November 2026 und dem 31. Dezember 2026 ausübbar; geben wir jedoch vor dem 15. November 2026 öffentlich bekannt, dass wir insgesamt mindestens 75,0 Millionen US-Dollar nicht verwässerndes Kapital im Zusammenhang mit einer Kooperationsvereinbarung erhalten haben, erlischt der Class-B-Warrant automatisch vollständig.“
— Assembly Biosciences, SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt zur Gilead-Kooperation
Jetzt leg eine zweite Stelle aus demselben Bericht daneben: Gilead schuldet laut Quartalsbericht eine Verlängerungsgebühr von 75,0 Millionen US-Dollar, fällig im vierten Quartal 2026 nach dem dritten Jahrestag der Kooperation vom Oktober 2023. Der Betrag entspricht exakt der Schwelle. Ausdrücklich verknüpft werden die beiden Stellen im Bericht nicht, und auch das Warrant-Muster (Anlage 4.2 zum Quartalsbericht vom 10. November 2025) definiert „nicht verwässerndes Kapital“ nicht näher. Klar ist nur die Mechanik: Kommt die Zahlung vor dem 15. November und wird sie gemeldet, entstehen aus dieser Position keine neuen Aktien — aber es fließen auch keine 96,4 Millionen aus Warrant-Ausübungen. Kommt sie später, entscheiden die Inhaber, ob sie zu 21,60 US-Dollar kaufen. Für den Kleinaktionär ist das ein Termin, den man im Kalender haben sollte.
Bewertung: Was die Börse jenseits der Kasse bezahlt
Die üblichen Maßstäbe versagen hier. Ein Kurs-Gewinn-Verhältnis gibt es nicht, und ein Kurs-Umsatz-Verhältnis wäre irreführend, weil der „Umsatz“ zu großen Teilen aus aufgelösten Vorauszahlungen und einer einmaligen Lizenzgebühr besteht. Wir rechnen deshalb in Bausteinen.
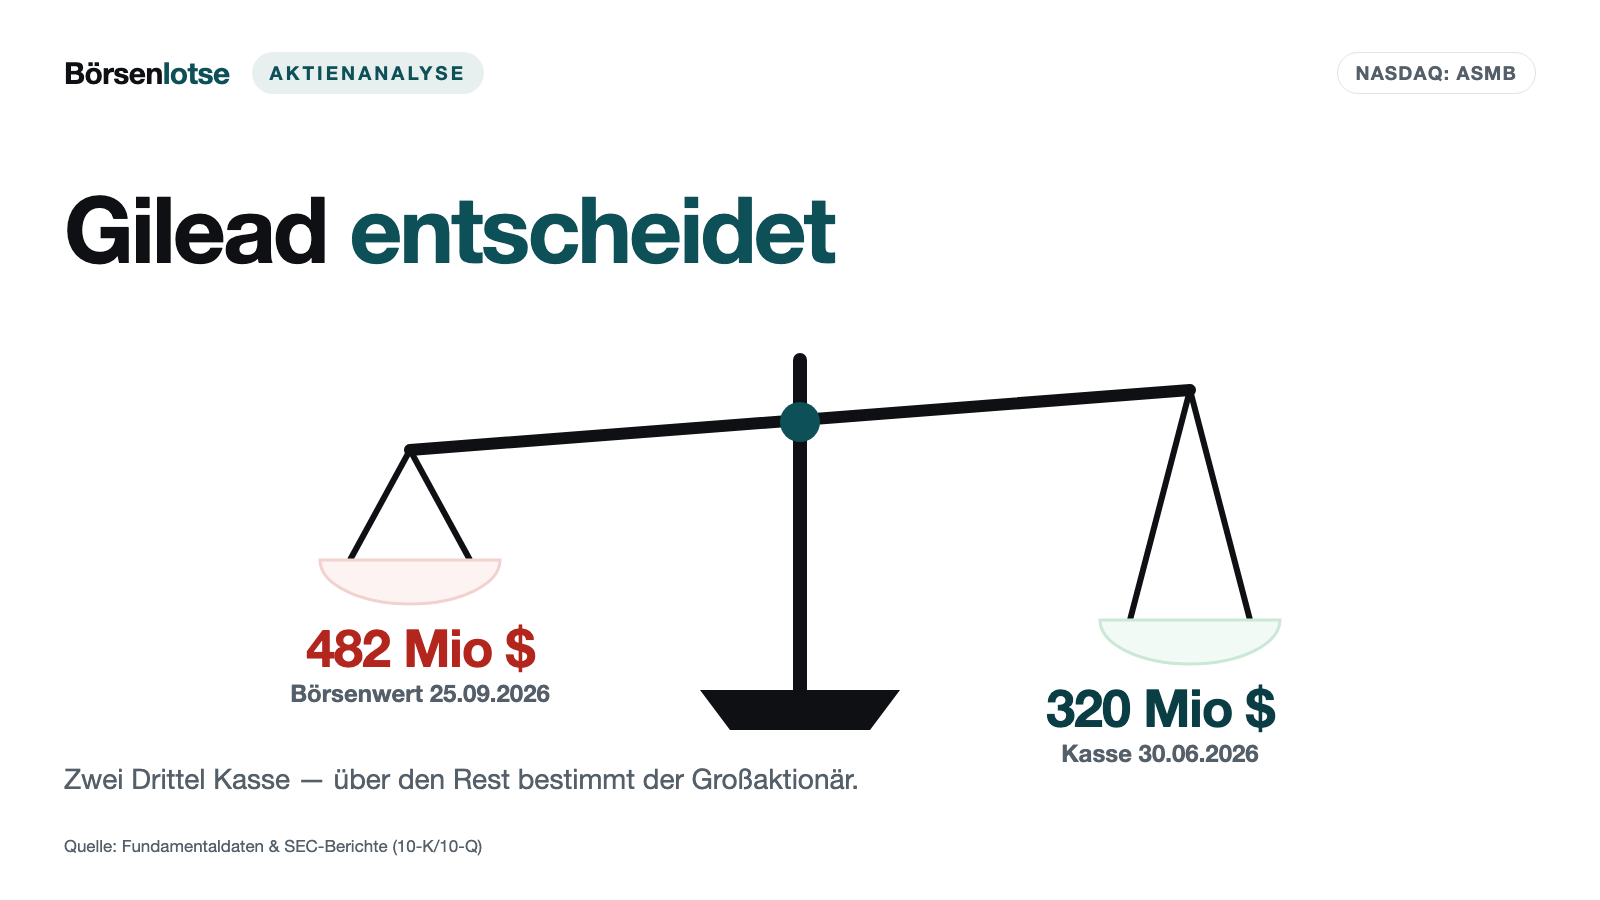
Zum Schlusskurs von 23,70 US-Dollar am 25. September 2026 und mit 20.360.596 Aktien laut Deckblatt des Quartalsberichts ergibt sich ein Börsenwert von rund 482 Millionen US-Dollar; zählt man die 1.455.820 vorabfinanzierten Optionsscheine mit, sind es rund 517 Millionen. Davon sind:
- 320,4 Millionen US-Dollar durch Kasse und Wertpapiere zum 30. Juni 2026 gedeckt — rund zwei Drittel, oder etwa 15,70 US-Dollar je Aktie. Im Juli kamen rund 11,0 Millionen aus Warrant-Ausübungen hinzu.
- rund 160 Millionen US-Dollar der Aufpreis. Das ist, was die Börse für ABI-6250, für die Aussicht auf Herpes-Meilensteine bis zu 330,0 Millionen, für die künftigen Gilead-Gebühren und für die übrige Forschung bezahlt.
Den Blick der Profis liefert hier ausnahmsweise nicht ein Analystenkonsens, sondern die eigene Kapitalerhöhung. Im Mai 2026 kauften Anleger über ein von den Investmentbanken Guggenheim Securities und UBS geführtes Bankenkonsortium neue Aktien zu 26,50 US-Dollar; der Basisprospekt vom März 2026 dokumentiert für den 18. März 2026 einen Kurs von 27,52 US-Dollar. Der Schlusskurs vom 25. September 2026 lag mit 23,70 US-Dollar darunter. Wer im Mai zeichnete, liegt also im Minus — und das bei einer Firma, deren Kasse in derselben Zeit gewachsen ist.
Ob 160 Millionen US-Dollar für diese Pipeline viel oder wenig sind, lässt sich nicht aus einer Tabelle ablesen. Was sich sagen lässt: Der Aufpreis hängt an zwei Dingen, die Assembly nur zum Teil selbst in der Hand hat — am Erfolg eines Wirkstoffs, der bisher nur an Gesunden getestet wurde, und an einem Herpes-Programm, dessen Entwicklung Gilead steuert. Wer die Bilanzstruktur eines ähnlich finanzierten Biotechs ohne Produkt vergleichen will, findet bei Fate Therapeutics das Gegenstück: dort eine Kasse, die vor dem Ende der eigenen Studie ausläuft — hier eine Kasse, die weit reicht, aber einem Partner viel Macht lässt.
Chancen und Risiken auf einen Blick
Was für Assembly Biosciences spricht
- 320,4 Millionen US-Dollar Kasse und Wertpapiere zum 30. Juni 2026, keine Finanzschulden, Eigenkapital 305,6 Millionen — laut Unternehmen genug bis Ende 2028, mit der Gilead-Gebühr bis 2029.
- Ein finanzstarker Partner, der seit Oktober 2023 wiederholt zahlt: 100,0 Millionen zum Start, 10,0 Millionen im Dezember 2024, netto 35,0 Millionen für die Lizenz im Dezember 2025, dazu Verlängerungsgebühren von je 75,0 Millionen am dritten, fünften und siebten Jahrestag.
- Für das Herpes-Programm bis zu 330,0 Millionen US-Dollar an Meilensteinen und Umsatzbeteiligungen, ohne dass Assembly die Entwicklungskosten trägt — es sei denn, die Firma steigt freiwillig in die Kostenteilung ein.
- ABI-6250 greift an einem Mechanismus an, der bei Hepatitis D bereits erprobt ist: Das laut Geschäftsbericht einzige zugelassene Mittel, Bulevirtid (in der EU, Australien und Kanada), blockiert dieselbe Eingangstür, muss aber täglich gespritzt werden; 6250 ist zum Schlucken entwickelt.
- Der Nettoverlust ist von 2021 bis 2025 um mehr als 95 Prozent geschrumpft — mithilfe des Lizenzerlöses —, und die gesamten Betriebskosten lagen im ersten Halbjahr 2026 mit 39,3 Millionen US-Dollar leicht unter dem Vorjahreszeitraum (40,1 Millionen).
Was dagegen spricht
- Kein zugelassenes Produkt, 845,0 Millionen US-Dollar aufgelaufener Verlust zum 30. Juni 2026.
- Jeder Umsatzdollar kommt von Gilead; der Umsatz des zweiten Quartals 2026 enthält 5,1 Millionen Nachholbuchung, und die noch nicht verbuchten Vorauszahlungen sind auf 16,3 Millionen geschrumpft.
- Gilead ist Großaktionär mit rund 25,1 Prozent, Kunde und Entscheider zugleich — und hat im Juni 2026 den selbst eingebrachten Wirkstoff gewählt.
- Die Aktienzahl hat sich seit Ende 2023 auf das 3,7-Fache erhöht, weitere 11,56 Millionen potenziell verwässernde Titel stehen aus.
- ABI-6250 hat noch keine Patientendaten; beide Phase-2-Studien sollen erst im vierten Quartal 2026 bzw. im ersten Quartal 2027 beginnen.
- Steigt Assembly in die 40-prozentige Kosten- und Gewinnteilung ein, trägt die Firma künftig auch einen Teil der Entwicklungskosten eines Programms, das sie nicht steuert.
Ein menschliches Fazit
Erinnerst du dich an den Heiligenschein vom Anfang? An den Satz „Da ist Gilead eingestiegen“, der sich anfühlt wie eine Prüfung, die jemand anderes für dich erledigt hat? Nach der Lektüre der Berichte wissen wir, was dieser Satz bei Assembly Biosciences tatsächlich bedeutet — und was nicht.
Er bedeutet: Hier ist eine Firma mit viel Geld auf dem Konto, ohne Schulden, mit einem Partner, der zahlt, wenn er etwas will. Er bedeutet nicht, dass dieser Partner deine Interessen vertritt. Gilead hat ein Viertel der Aktien, zwei Sitze im Verwaltungsrat, das Herpes-Programm und die Entscheidung über den nächsten Wirkstoff. Du hast dein Stück vom Kuchen — ein Stück, das seit Ende 2023 deutlich kleiner geworden ist, weil die Sicherheit nicht vom Himmel fiel.
Was du kaufst, wenn du hier kaufst, ist also nicht Gileads Urteil, sondern etwas Einfacheres und Schwierigeres zugleich: rund 15,70 US-Dollar Kasse je Aktie, eine Tablette gegen Hepatitis D, die ihre erste Patientenstudie noch vor sich hat, und die Hoffnung, dass die Entscheidungen eines viel größeren Partners auch für dich gut ausgehen. Der Heiligenschein ist nicht falsch. Er ist nur nicht dein Anwalt.
Wir sagen dir nicht, wie diese Geschichte ausgeht — wir wissen es nicht, und wer es zu wissen behauptet, verkauft dir etwas. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 13.08.2026) — Bilanz, Ertragslage, Nachholbuchung, Gilead-Beteiligung, Warrants, Programme, Reichweite
- Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1 zum 8-K vom 13.08.2026, per 8-K/A vom 14.08.2026 als Item 2.02 berichtigt) — Quartalszahlen, Meilensteine, Reichweite
- SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 07.05.2026) — Vergleichszahlen zum ersten Quartal
- SEC-Geschäftsbericht 10-K für 2025 (eingereicht 19.03.2026) — Geschäftsmodell, Firmengeschichte, Mitarbeiter, Risikofaktoren, Jahreszahlen 2025
- SEC-Geschäftsbericht 10-K für 2024 (eingereicht 20.03.2025) — Jahreszahlen 2023/2024, Aktienzusammenlegung 1:12
- SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 10.11.2025) — Finanzierung August 2025, Class-A- und Class-B-Warrants, Warrant-Muster (Anlage 4.2)
- 8-K vom 26. Mai 2026 — Kapitalerhöhung zu 26,50 US-Dollar, Nettoerlös rund 107,4 Millionen
- Mitteilung vom 22. Mai 2026 (Anlage 99.1 zum 8-K) — Ausweitung von ABI-6250 auf PBC und PSC
- Prospektnachtrag 424B5 vom 26. Mai 2026 — Angebotsbedingungen, dokumentierte Kurse
- 8-K zur Hauptversammlung vom 4. Juni 2026 — Aufstockung der Aktienpläne
- Registrierung S-8 vom 20. August 2026 — 1.200.000 Plan- und 290.000 Mitarbeiteraktien
- XBRL-Unternehmensdaten der SEC, CIK 0001426800 — Jahresreihen 2021 bis 2025 für Umsatz, Ergebnis und Cashflow
Diese Analyse ist journalistische Einordnung auf Grundlage öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel. Aktien klinischer Biotechnologie-Unternehmen sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Quellen und tragen den dort genannten Stichtag; sie können sich seit der Veröffentlichung geändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 6,3 | 0,0 | 7,2 | 28,5 | 72,3 |
| Betriebsergebnis (EBIT) | -132,7 | -94,1 | -64,6 | -45,4 | -12,1 |
| Nettogewinn | -129,9 | -92,1 | -61,2 | -40,2 | -6,1 |
| Nettomarge | -2.076,4 % | – | -854,8 % | -140,9 % | -8,5 % |
| Gewinn je Aktie | -36,00 $ | -22,82 $ | -13,38 $ | -6,69 $ | -0,55 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Reichweite positiv
- Zum 30.06.2026 stehen 320,4 Mio. US-Dollar Kasse und Wertpapiere gegen 25,2 Mio. Verbindlichkeiten, Finanzschulden gibt es keine, das Eigenkapital beträgt 305,6 Mio. Das Unternehmen erwartet laut Quartalsbericht eine Reichweite bis Ende 2028, mit der Gilead-Gebühr von 75,0 Mio. bis 2029 — bei 37,6 Mio. Mittelabfluss im ersten Halbjahr 2026.
- Partner Gilead neutral
- Gilead brachte seit Oktober 2023 Vorauszahlungen, Aktienkäufe und eine Lizenzgebühr von netto 35,0 Mio. US-Dollar (Dezember 2025) ein und hält rund 25,1 Prozent. Derselbe Partner steuert das Herpes-Programm allein, wählte im Juni 2026 den selbst eingebrachten Wirkstoff 1179 und will 5366 derzeit nicht weiterentwickeln.
- Qualität der Erlöse negativ
- Jeder Umsatzdollar stammt aus einem einzigen Vertrag. Die 13,4 Mio. US-Dollar im zweiten Quartal 2026 enthalten 5,1 Mio. Nachholbuchung, ohne sie lägen sie unter dem Vorjahresquartal. Die noch nicht verbuchten Gilead-Vorauszahlungen fielen von 36,9 Mio. (31.12.2025) auf 16,3 Mio. (30.06.2026).
- Verwässerung negativ
- Die Aktienzahl stieg von 5.482.752 (31.12.2023) auf 20.360.596 (07.08.2026). Zum 30.06.2026 standen weitere 11.561.764 potenziell verwässernde Titel aus, darunter 9.487.477 Warrants; im Juli 2026 wurden 510.205 Class-A-Warrants für rund 11,0 Mio. US-Dollar ausgeübt.
- Eigene Pipeline neutral
- ABI-6250 hat eine Phase-1a-Studie an Gesunden abgeschlossen; Phase-2-Studien bei Hepatitis D (viertes Quartal 2026) und bei den Gallenwegs-Erkrankungen PBC und PSC (erstes Quartal 2027) sind angekündigt, aber noch nicht begonnen. Den Hepatitis-B-Kandidaten 4334 will das Unternehmen ohne Partner nicht weiterentwickeln.
Assembly Biosciences ist eine gut finanzierte Forschungsfirma ohne Produkt, deren Wert zu einem großen Teil in der Kasse und zu einem anderen großen Teil in den Entscheidungen eines einzigen Partners liegt. Die Bilanz trägt bis 2028, die Erlöse sind Gileads Geld von gestern, und die Aktionäre haben die Sicherheit mit einer fast vervierfachten Aktienzahl bezahlt. Wer hier investiert, setzt auf ABI-6250 und darauf, dass Gileads Interessen und die der übrigen Aktionäre auch künftig in dieselbe Richtung zeigen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Für Rot fehlt die Grundlage: 320,4 Mio. US-Dollar Kasse, 305,6 Mio. Eigenkapital, keine Finanzschulden und eine vom Unternehmen genannte Reichweite bis Ende 2028 liegen weit über jeder Substanzschwelle. Für Grün fehlt das Gegenstück: Es gibt kein zugelassenes Produkt, jeder Umsatzdollar kommt von einem Partner, der zugleich ein Viertel der Firma besitzt und über das wichtigste Programm allein entscheidet, und der eigene Hoffnungsträger ABI-6250 steht erst vor seiner ersten Patientenstudie. Das ist eine offene operative Frage — Gelb.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: hauseigener Aktien-Scanner, Stand 26.09.2026 — die Aktie steht dort in „Stage 4 (Abwärtstrend)“ und im Beneish-M-Score-Filter. Beides sind Rechercheanlässe, keine Signale und kein Vorwurf.
- Datenstand: Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13.08.2026), Ergebnismitteilung vom selben Tag (8-K, am 14.08.2026 per 8-K/A als Item 2.02 berichtigt), Geschäftsbericht 10-K für 2025 (19.03.2026), Prospektnachtrag 424B5 vom 26.05.2026 und Registrierung S-8 vom 20.08.2026. Danach ist bis zum 26.09.2026 kein weiteres Filing eingegangen.
- Der Börsenwert von rund 482 Mio. US-Dollar ist gerechnet: 20.360.596 Aktien (Deckblatt 10-Q, 07.08.2026) mal Schlusskurs 23,70 US-Dollar am 25.09.2026. Mit den 1.455.820 vorabfinanzierten Optionsscheinen wären es rund 517 Mio.
- Alle Aktienzahlen gelten nach der Zusammenlegung im Verhältnis 1:12, die am 09.02.2024 wirksam wurde.
Aktien-Wächter
Diese Analyse ist Stand 26. September 2026. Was sich seitdem bei ASMB geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Assembly Biosciences Inc (ASMB) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Assembly Biosciences entwickelt kleine Moleküle gegen Viren- und Lebererkrankungen: zwei Herpes-Wirkstoffe (1179 und 5366), die seit Dezember 2025 exklusiv an Gilead lizenziert sind, den Kandidaten ABI-6250 gegen Hepatitis D und zwei Gallenwegs-Erkrankungen der Leber, ein Mittel gegen Hepatitis B sowie einen Wirkstoff gegen Herpesviren nach Transplantationen, der noch in Vorbereitungsstudien steckt. Zugelassen ist bisher kein Produkt.
Ausschließlich mit der Kooperation mit Gilead Sciences. 2025 waren es 72,3 Millionen US-Dollar, davon 35,0 Millionen aus Gileads Lizenzübernahme des Herpes-Programms im Dezember 2025. Der Rest ist die schrittweise Verbuchung früherer Vorauszahlungen. Einen Umsatz aus Medikamentenverkäufen gibt es nicht; der Geschäftsbericht 10-K für 2025 sagt das ausdrücklich.
Zum 30. Juni 2026 hielt Gilead laut Quartalsbericht rund 25,1 Prozent der ausstehenden Aktien. Dazu kommen Warrants auf 179.500 Aktien zu 17,00 US-Dollar sowie je 1.147.960 Class-A- und Class-B-Warrants zu 21,60 US-Dollar. Gilead darf zwei Mitglieder des Verwaltungsrats benennen und hat Tomas Cihlar und Robert D. Cook II entsandt.
Zum 30. Juni 2026 lagen 320,4 Millionen US-Dollar in Kasse und Wertpapieren. Das Unternehmen erwartet laut Quartalsbericht, damit bis Ende 2028 zu reichen, und mit der für das vierte Quartal 2026 fälligen Gilead-Verlängerungsgebühr von 75,0 Millionen bis ins Jahr 2029. Im ersten Halbjahr 2026 flossen im operativen Geschäft 37,6 Millionen ab.
Bezugsrechte auf 4.464.290 Aktien zu je 21,60 US-Dollar aus der Finanzierung vom August 2025, ausübbar nur vom 15. November bis 31. Dezember 2026. Sie erlöschen vollständig, wenn Assembly vor dem 15. November 2026 öffentlich den Eingang von mindestens 75,0 Millionen US-Dollar nicht verwässerndem Kooperationsgeld meldet.
Eine Begründung nennt der Quartalsbericht zum 30. Juni 2026 nicht. Er hält fest, dass Gileads Entwicklungsplan vom Juni 2026 den Wirkstoff 1179 für eine Phase-2-Studie bis Ende 2026 vorsieht und dass Gilead 5366 derzeit nicht weiterentwickeln will. 1179 hatte Gilead selbst in die Kooperation eingebracht, 5366 stammt aus Assemblys eigener Forschung.
Finanzschulden weist die Bilanz zum 30. Juni 2026 nicht aus. Die gesamten Verbindlichkeiten betrugen 25,2 Millionen US-Dollar, davon 16,3 Millionen noch nicht verbuchte Vorauszahlungen von Gilead. Das Eigenkapital lag bei 305,6 Millionen, der seit Gründung aufgelaufene Verlust bei 845,0 Millionen US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.