ITM Power verkauft immer mehr Elektrolyseure — doch die Herstellung kostete sechs Jahre in Folge mehr, als der Verkauf einbrachte
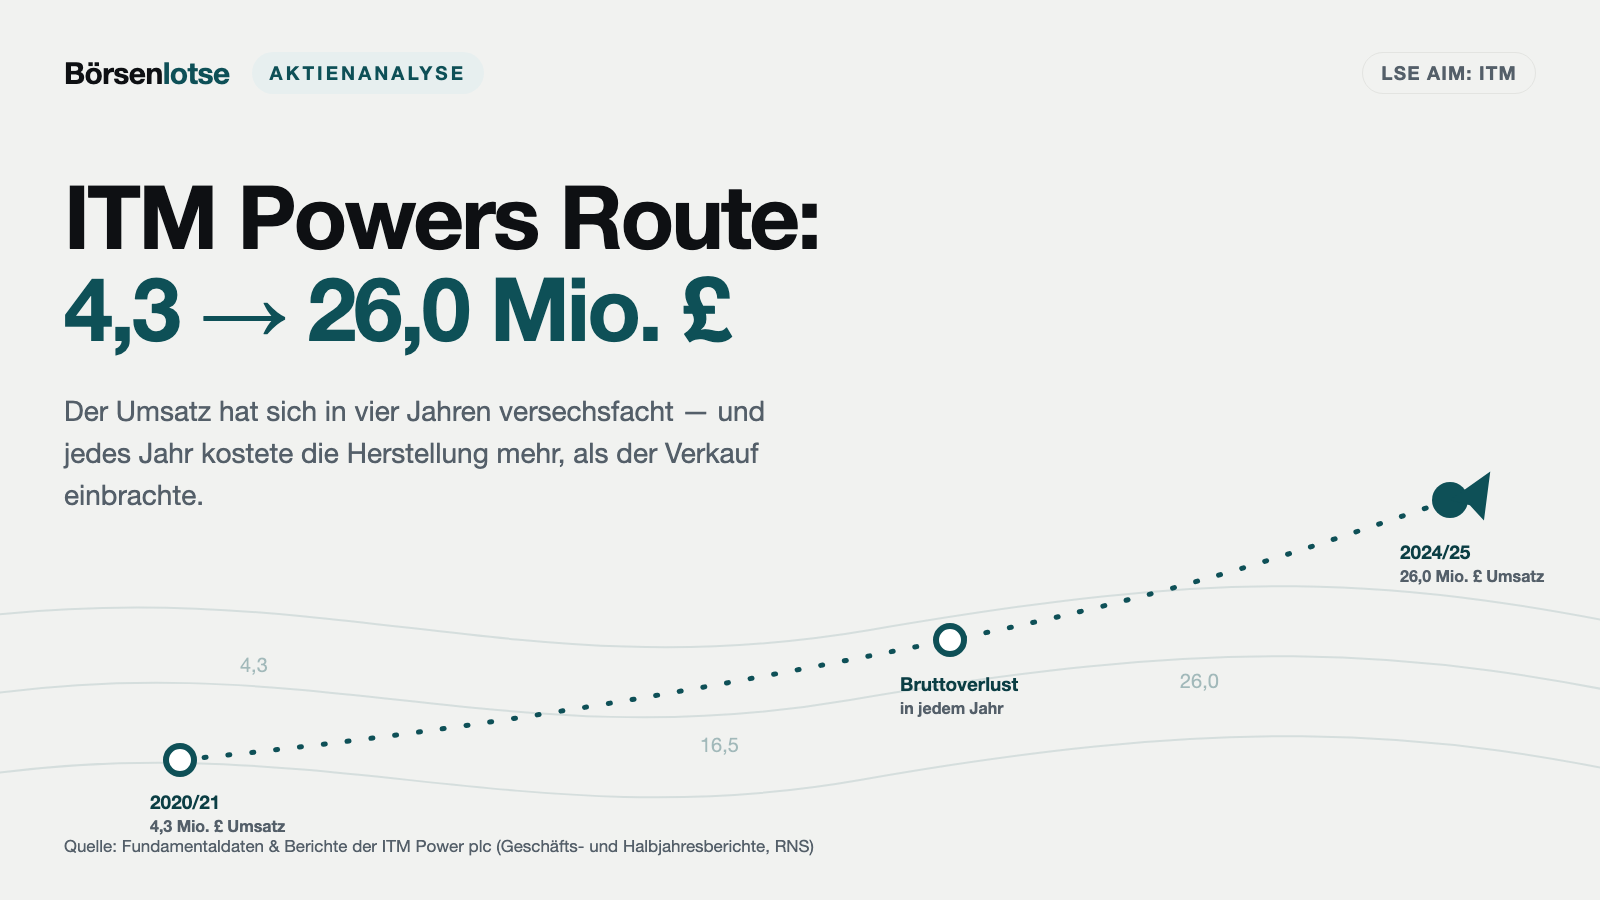
Der Umsatz des britischen Wasserstoff-Spezialisten ist in fünf Geschäftsjahren von 4,3 auf 43,6 Millionen Pfund gestiegen, der Staat ist im April 2026 mit 40 Millionen Pfund eingestiegen. Einen Bruttogewinn hat ITM Power in keinem dieser Jahre erzielt. Wir haben den testierten Geschäftsbericht 2026 und die Pflichtmitteilungen bis zum 19. Oktober 2026 gelesen und die Halbjahre selbst getrennt. Update vom 19. Oktober 2026: Im zweiten Halbjahr brachte der Verkauf knapp mehr ein, als die Herstellung kostete — mit Rückenwind aus aufgelöster Vorsorge.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 11. November 2026
- Schlusskurs
- 0,749 £ +2,90 %
- Marktkapitalisierung
- 0,5 Mrd. £
- Wachstums-Score
- 6/10
- AAQS
- 5/10
Kursentwicklung seit 16. Oktober 2026: -18,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 16. Jan 2026, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die Anleger besonders gern tappen, wenn es um die Zukunft der Energie geht. Sie hat keinen offiziellen Namen, wir nennen sie die Erzählfalle: Eine Geschichte ist so überzeugend, dass wir aufhören, nach der Rechnung zu fragen. Grüner Wasserstoff ist so eine Geschichte. Stahlwerke, Raffinerien und Chemieparks brauchen ihn, um ohne Kohle und Gas auszukommen; Regierungen fördern ihn mit Milliarden; und irgendjemand muss die Maschinen bauen, die ihn aus Wasser und Ökostrom herstellen. Wer diese Maschinen baut, so die Erzählung, sitzt an der Quelle.
ITM Power aus Sheffield baut genau diese Maschinen, und die Aktie ist seit Jahren bei deutschen Privatanlegern stark verbreitet — das Aktionärsregister zeigt es weiter unten. Machen wir es also anders, als die Erzählfalle es will: Wir lesen erst die Berichte und entscheiden dann, was wir von der Geschichte halten. Das Spannungsfeld dieser Analyse lautet: Der Umsatz wächst schnell, aber ITM Power hat in keinem der vergangenen sechs Geschäftsjahre einen Bruttogewinn erzielt — die Herstellung kostete jedes Mal mehr, als der Verkauf einbrachte. Im zweiten Halbjahr des jüngsten Geschäftsjahres kippte die Rechnung nach unserer Rechnung knapp ins Plus. Ob das hält, ist die eine Frage, an der alles hängt.
Update Oktober 2026: Die Jahreszahlen 2025/26 — Prognose erfüllt, Bruttoergebnis im zweiten Halbjahr knapp im Plus
Stand dieses Updates: 19. Oktober 2026. Ist das die Wende? Ein Stück davon, aber noch nicht die ganze. ITM hat am 19. Oktober 2026 die Zahlen für das Geschäftsjahr 2025/26 (Mai 2025 bis April 2026) veröffentlicht. Der vollständige Geschäftsbericht 2026 steht auf der Unternehmensseite. Er trägt den uneingeschränkten Bestätigungsvermerk des neuen Abschlussprüfers BDO vom 16. Oktober 2026. Damit hält ITM auch die Frist nach Regel 19 der AIM-Regeln ein, den 31. Oktober 2026. Die Prognosen hat ITM erfüllt oder leicht übertroffen:
- Umsatz 43,6 Millionen Pfund (Vorjahr 26,0 Millionen), ein Plus von 68 Prozent und knapp über der Prognose von 40 bis 43 Millionen. 3,9 Millionen Pfund davon wurden nach der neuen Methode nach Baufortschritt gebucht; ohne sie wären es 39,8 Millionen gewesen. Abgerechnet wurden Lieferungen über 153 Megawatt (Vorjahr 40 Megawatt).
- Bereinigtes EBITDA minus 20,2 Millionen Pfund (Vorjahr minus 33,0 Millionen), am besseren Ende der am 8. Oktober angehobenen Spanne von minus 20 bis minus 21 Millionen. Der Verlust vor Steuern halbierte sich fast auf 24,8 Millionen Pfund (Vorjahr 45,4 Millionen einschließlich der Vergleichszahlung an Linde), je Aktie minus 4,0 Pence.
- Kasse 215,6 Millionen Pfund zum 30. April 2026, laut Unternehmen am oberen Ende der angehobenen Prognosespanne von 210 bis 215 Millionen. Darin stecken 39,1 Millionen Pfund Nettoerlös aus der Zeichnung von Great British Energy. Ohne sie wären es rund 176 Millionen gewesen.
- Bruttoergebnis minus 6,1 Millionen Pfund (Vorjahr minus 23,7 Millionen). Das ist der sechste Bruttoverlust in Folge, aber der kleinste der sechs Jahre. Bemerkenswert: Die Herstellungskosten blieben mit 49,7 Millionen Pfund praktisch auf Vorjahreshöhe, obwohl der Umsatz um zwei Drittel stieg.
Woher der verbliebene Bruttoverlust kommt, sagt der Finanzbericht in einem Satz:
„The gross loss was £6.1m (FY25: £23.7m), a year-on-year reduction of almost 75%. This loss is due to the under-absorption of factory costs of £7.5m, resulting from increased production capacity as well as manufacturing losses or inventory write-off provisions, as per our policy, of £5.0m.“
Übersetzung: „Der Bruttoverlust betrug 6,1 Millionen Pfund (Vorjahr: 23,7 Millionen Pfund), ein Rückgang um fast 75 Prozent. Er beruht auf nicht gedeckten Fabrikkosten von 7,5 Millionen Pfund infolge der erhöhten Produktionskapazität sowie auf Fertigungsverlusten oder Abschreibungen auf Vorräte gemäß unseren Bilanzierungsregeln von 5,0 Millionen Pfund.“
— ITM Power, Jahresmitteilung vom 19. Oktober 2026 („Preliminary Results“), Abschnitt „Gross margin“
Interessant wird es, wenn man das Jahr selbst in seine Hälften zerlegt. Das ist unsere eigene Rechnung, keine Angabe des Unternehmens: Gesamtjahr minus erstes Halbjahr laut Halbjahresbericht. Im zweiten Halbjahr (November 2025 bis April 2026) standen 25,6 Millionen Pfund Umsatz Herstellungskosten von 25,2 Millionen gegenüber — ein Bruttogewinn von rund 0,4 Millionen Pfund. Das erste Halbjahr hatte noch minus 6,5 Millionen gebracht. Das bereinigte EBITDA des zweiten Halbjahres lag bei minus 8,3 Millionen, nach minus 11,9 Millionen im ersten. Die Rechnung gilt nur, wenn die Halbjahreszahlen im geprüften Abschluss unverändert geblieben sind; ITM selbst weist keine Zahlen für das zweite Halbjahr aus.
Warum wir dieses Plus nicht feiern, ohne hinzusehen: Im Geschäftsjahr hat ITM 4,4 Millionen Pfund an Vorsorge für verlustbringende Altverträge aufgelöst, 1,5 Millionen verbraucht und 3,4 Millionen neu gebildet. Aufgelöste Vorsorge entlastet das Ergebnis — in welcher Zeile und in welchem Halbjahr, nennt der Bericht nicht. Fiel die Auflösung ganz oder größtenteils ins zweite Halbjahr, wäre der knappe Halbjahresgewinn ohne sie nicht zu halten gewesen. Zugleich zeigt der Geschäftsbericht, dass die Altlasten schrumpfen: 83 Prozent des Auftragsbestands von 144,0 Millionen Pfund sind inzwischen profitable Verträge, nach 71 Prozent im Januar und 60 Prozent im April 2025.
Für das laufende Geschäftsjahr 2026/27 erwartet ITM 50 bis 60 Millionen Pfund Umsatz, ein bereinigtes EBITDA von minus 17 bis minus 20 Millionen und eine Kasse von 170 bis 180 Millionen Pfund zum 30. April 2027 — einschließlich der Investitionen in die neue CHRONOS-Fertigungslinie. Nach unserer Rechnung wäre das ein Mittelabfluss von rund 36 bis 46 Millionen Pfund, mehr als im abgelaufenen Jahr. Der Verlust soll also nur noch wenig sinken. ITM begründet das damit, dass der Verlust eine Frage der Fabrikauslastung bleibe.
Zwei Punkte zur Einordnung. Erstens: Vorstandschef Dennis Schulz, Finanzchefin Amy Grey und Technikchef Simon Bourne haben die Zahlen am 19. Oktober um 9 Uhr GMT über die Plattform Investor Meet Company vorgestellt. Eine Aufzeichnung war bei Redaktionsschluss noch nicht öffentlich abrufbar; ausgewertet haben wir deshalb die Jahresmitteilung und den vollständigen Geschäftsbericht, nicht die Präsentation. Zweitens: Am 16. Oktober 2026, dem letzten Handelstag vor den Zahlen, schloss die Aktie laut Fundamentaldaten bei 91,95 Pence. Bei 691,4 Millionen Aktien sind das rund 636 Millionen Pfund Börsenwert. Auf diesem Kurs rechnet das Kapitel „Was die Aktie kostet“.
Was das für diese Analyse heißt: Die Richtung stimmt, und sie ist jetzt durch einen testierten Abschluss belegt, nicht mehr nur durch eine Prognose. Die Kernfrage ist aber erst zur Hälfte beantwortet. Ein knapp positives Halbjahr mit aufgelöster Vorsorge im Rücken ist noch kein Geschäftsmodell, das sich selbst trägt. Den nächsten Beleg liefert der Halbjahresbericht 2026/27, spätestens am 31. Januar 2027.
Die Firmengeschichte für Anleger
-
2004
Notierung am AIM der Londoner Börse
Seitdem finanzierte sich ITM über Kapitalerhöhungen: 578,9 Mio. £ Agio stehen zum 30.04.2026 einem aufgelaufenen Verlust von 371,6 Mio. £ gegenüber.
-
2022
Höchststand der Kasse
365,9 Mio. £ zum 30. April 2022. Danach sank der Bestand zu jedem Geschäftsjahresende bis 2025 — für Aktionäre das Maß, wie lange die Verluste noch getragen werden können.
-
2023
Bruttoverlust von 79,1 Millionen Pfund
Bruttoverlust 2022/23: über das 15-Fache des Umsatzes von 5,2 Mio. £, laut Geschäftsbericht vor allem Verluste auf Vorräte und Kundenverträge. Seit Dezember 2022 führt CEO Dennis Schulz den Neustart.
-
2025
Vergleich mit Linde über 13,0 Millionen Pfund
Im Geschäftsjahr 2024/25 zahlte ITM dem eigenen Großaktionär 13,0 Mio. £ zur Beilegung eines Streits — die Hälfte des Jahresumsatzes von 26,0 Mio. £.
-
2026
April: Staat steigt ein
Great British Energy zeichnet 40 Mio. £ zu 55,56 Pence, 13,7 % unter dem Vortageskurs; dazu 46,5 Mio. £ Zuschuss für die CHRONOS-Linie. Die Aktienzahl steigt um rund 12 %.
-
2026
August: erster Wasserstoff aus Lingen beim Kunden
Wasserstoff aus der RWE-Anlage erreicht über rund 120 km Leitung den Chemiepark in Marl. Der technische Beweis im großen Maßstab ist erbracht.
-
2026
Oktober: Jahreszahlen 2025/26
43,6 Mio. £ Umsatz, bereinigtes EBITDA −20,2 Mio. £, Kasse 215,6 Mio. £ — alle Prognosen erfüllt. Der Bruttoverlust schrumpft auf 6,1 Mio. £, das zweite Halbjahr liegt rechnerisch knapp im Plus.
Was ITM Power eigentlich macht — Maschinen, die Wasser in Wasserstoff zerlegen
ITM Power wurde im Jahr 2000 gegründet und ist seit 2004 am AIM notiert, dem Wachstumssegment der Londoner Börse. Das Unternehmen stellt Elektrolyseure her. Das Alltagsbild dafür: Ein Elektrolyseur ist eine Art umgekehrte Batterie. Man schickt Strom durch Wasser, und das Wasser zerfällt in Sauerstoff und Wasserstoff. Kommt der Strom aus Wind oder Sonne, heißt das Ergebnis grüner Wasserstoff. ITM nutzt dafür die sogenannte PEM-Technik, bei der eine hauchdünne Kunststoffmembran die beiden Gase trennt. Das Herzstück sind die Stapel aus solchen Zellen — bei ITM heißt der aktuelle Stapel TRIDENT, der Nachfolger CHRONOS ist in Entwicklung.
Verkauft werden daraus fertige Anlagen in drei Größen: NEPTUNE V, eine 5-Megawatt-Anlage im Container, POSEIDON, ein 20-Megawatt-Modul für Großprojekte, und seit Oktober 2025 ALPHA 50, eine komplette 50-Megawatt-Anlage, die ITM laut Halbjahresbericht für 50 Millionen Euro anbietet. Dazu kommen Wartung, Ingenieurstudien und seit Juni 2025 eine eigene Tochter namens Hydropulse, die Wasserstoffanlagen selbst bauen, besitzen und betreiben und den Wasserstoff an Industriekunden verkaufen soll. Am 12. Oktober 2026 meldete Hydropulse eine Absichtserklärung mit einer europäischen Ölraffinerie über ein 150-Megawatt-Projekt mit zehn Jahren Laufzeit; die Investitionsentscheidung ist für 2027 angepeilt, die Produktion für 2029. Zum 30. April 2026 beschäftigte ITM laut Geschäftsbericht 301 Menschen.
Die bekanntesten Referenzen liegen in Deutschland. Für RWE liefert ITM zusammen mit Linde Engineering in Lingen im Emsland zwei Anlagen mit je 100 Megawatt. Die erste ist laut Jahresmitteilung in Betrieb; am 4. August 2026 meldete ITM, dass von dort erstmals Wasserstoff über eine rund 120 Kilometer lange Leitung beim Chemiepark von Evonik in Marl angekommen ist. Die zweite soll im laufenden Geschäftsjahr fertig werden. Für Shell entsteht in Wesseling das 100-Megawatt-Projekt REFHYNE II. Europa ohne Großbritannien brachte im Geschäftsjahr 2025/26 mit 41,0 von 43,6 Millionen Pfund rund 94 Prozent des Umsatzes.
Zwei Hinweise für jede Zahl in diesem Text. Erstens: Das Geschäftsjahr von ITM endet am 30. April. „2025/26“ heißt Mai 2025 bis April 2026; das Unternehmen selbst nennt das „FY26“. Zweitens: ITM Power berichtet nicht an die US-Börsenaufsicht SEC. Das Kürzel ITMPF ist nur ein Zweitsymbol im amerikanischen Freiverkehr ohne eigene Berichtspflicht. Alle Belege stammen deshalb aus den Originalberichten des Unternehmens — den Geschäftsberichten 2025 und 2026, dem Halbjahresbericht vom 29. Januar 2026 und den Pflichtmitteilungen über den Nachrichtendienst der Londoner Börse (RNS).
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger — Ende September 2026, dort unter dem US-Kürzel ITMPF. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Wie groß die deutsche Fangemeinde tatsächlich ist, zeigt das Aktionärsregister im Geschäftsbericht 2026 (Stand 16. Oktober 2026): Unter den meldepflichtigen Großaktionären stehen neben den britischen Anlegerplattformen Hargreaves Lansdown (8,44 Prozent) und Interactive Investor (6,00 Prozent) die Deutsche WertpapierService Bank (5,62 Prozent), ING-DiBa (3,10 Prozent) und die Commerzbank (2,91 Prozent) — Verwahrstellen, hinter denen vor allem Privatdepots stehen.
Anlass für die Aufmerksamkeit gab es genug. Der Kurs hat sich in diesem Jahr deutlich bewegt: Am 8. April 2026 schloss die Aktie nach den Angaben in der Pflichtmitteilung vom Folgetag bei rund 64,4 Pence (der Ausgabepreis von 55,56 Pence lag 13,7 Prozent darunter). Am 15. September 2026 kauften die drei Vorstände im Rahmen des Mitarbeiter-Sparplans zu 98,89 Pence je Aktie. Das ist ein Plus von gut 50 Prozent in fünf Monaten. Dazwischen lagen der Einstieg der staatlichen Great British Energy, ein bewilligter Staatszuschuss über 46,5 Millionen Pfund, eine Kooperation mit Rheinmetall und der erste Wasserstoff aus Lingen. Genau das Material, aus dem Erzählungen gemacht werden. Bis zum 16. Oktober 2026 gab der Kurs auf 91,95 Pence nach.
Die Zahlen über die Jahre — ehrlich gewürdigt
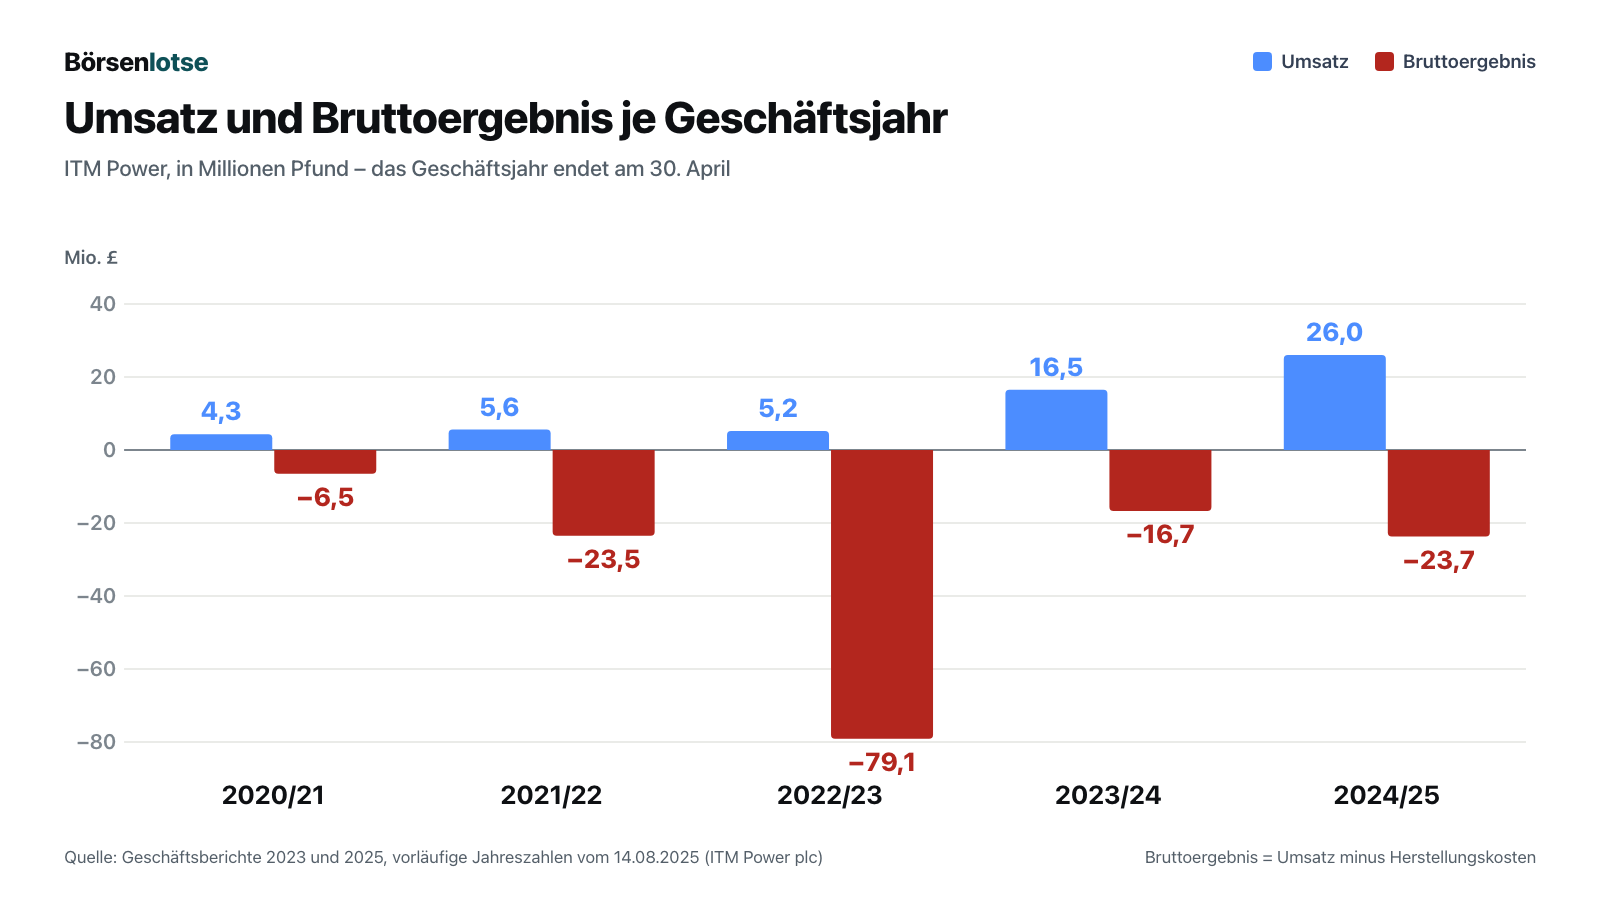
Zuerst das, was ohne Einschränkung beeindruckt: das Wachstum. Der Umsatz lag im Geschäftsjahr 2020/21 bei 4,3 Millionen Pfund, stagnierte zwei Jahre bei 5,6 und 5,2 Millionen und sprang dann auf 16,5 Millionen (2023/24), 26,0 Millionen (2024/25) und 43,6 Millionen Pfund (2025/26) — das Zehnfache in fünf Jahren. Für 2026/27 peilt ITM 50 bis 60 Millionen an. Auch die Fabrik läuft besser: Die Quote der Anlagen, die den Werksabnahmetest beim ersten Versuch bestehen, stieg laut Jahresergebnis 2024/25 von unter 50 auf 99 Prozent.
Und jetzt die andere Zeile der Gewinn- und Verlustrechnung. Das Bruttoergebnis — der Umsatz minus das, was die Herstellung der verkauften Anlagen gekostet hat — war in jedem dieser Jahre negativ: minus 6,5, minus 23,5, minus 79,1, minus 16,7, minus 23,7 und zuletzt minus 6,1 Millionen Pfund im Geschäftsjahr 2025/26. Das bereinigte Betriebsergebnis vor Abschreibungen (bereinigtes EBITDA, eine Kennzahl des Unternehmens ohne Abschreibungen, Einmaleffekte und einen Teil der aktienbasierten Vergütung) verbesserte sich von minus 33,0 auf minus 20,2 Millionen Pfund, der Verlust vor Steuern von 45,4 auf 24,8 Millionen. Mitgeholfen haben auch gesunkene Verwaltungskosten (26,2 statt 34,3 Millionen); die Zinserträge fielen von 10,2 auf 7,4 Millionen Pfund.
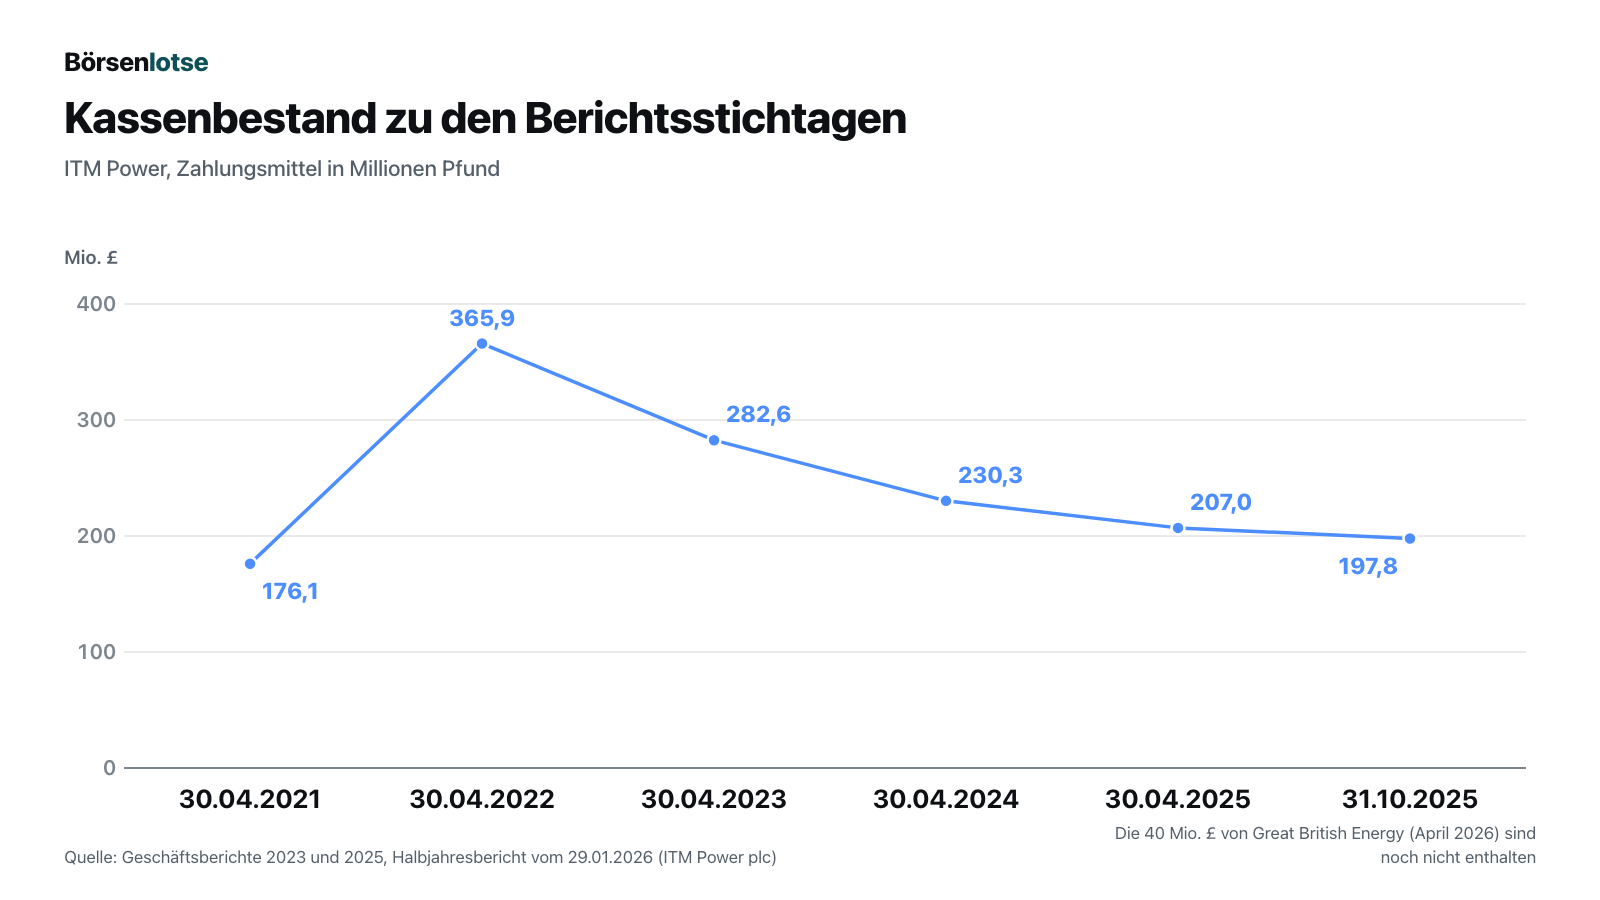
Was die Verluste bisher erträglich gemacht hat, ist die Kasse. ITM hat sich über die Jahre immer wieder frisches Geld bei Aktionären geholt; zum 30. April 2026 standen in der Bilanz 578,9 Millionen Pfund Agio (das Aufgeld aus Kapitalerhöhungen) und ein aufgelaufener Verlust von 371,6 Millionen Pfund. Der Kassenbestand erreichte am 30. April 2022 mit 365,9 Millionen Pfund seinen Höchststand. Ein Jahr davor, am 30. April 2021, waren es 176,1 Millionen. Danach folgten zum 30. April 282,6 Millionen (2023), 230,3 Millionen (2024) und 207,0 Millionen Pfund (2025). Zum 31. Oktober 2025 lag die Kasse bei 197,8 Millionen, zum 30. April 2026 bei 215,6 Millionen Pfund — der erste Anstieg zum Geschäftsjahresende seit 2022, getragen von der Einlage des Staates. Schulden hat ITM praktisch keine, abgesehen von Mietverpflichtungen.
Ein Hinweis zur Prüfung: Der Abschluss 2025/26 ist der erste, den BDO als neuer Abschlussprüfer testiert hat. Der Bestätigungsvermerk ist uneingeschränkt, eine wesentliche Unsicherheit über die Fortführung des Unternehmens sieht BDO nicht. Als besonders wichtige Prüfungsthemen nennt BDO genau die Stellen, an denen diese Analyse ansetzt: die Bewertung der Vorsorge für verlustbringende Verträge und für Gewährleistungen, die Umsatzbuchung nach dem Rechnungslegungsstandard IFRS 15 und die Bewertung der Vorräte samt der Verteilung der Fabrikkosten auf die Anlagen. Merke: Ein uneingeschränktes Testat bestätigt die Zahlen, nicht das Geschäftsmodell.
Unbequeme Wahrheit Nr. 1: Sechs Jahre lang hat jedes verkaufte Pfund mehr als ein Pfund gekostet
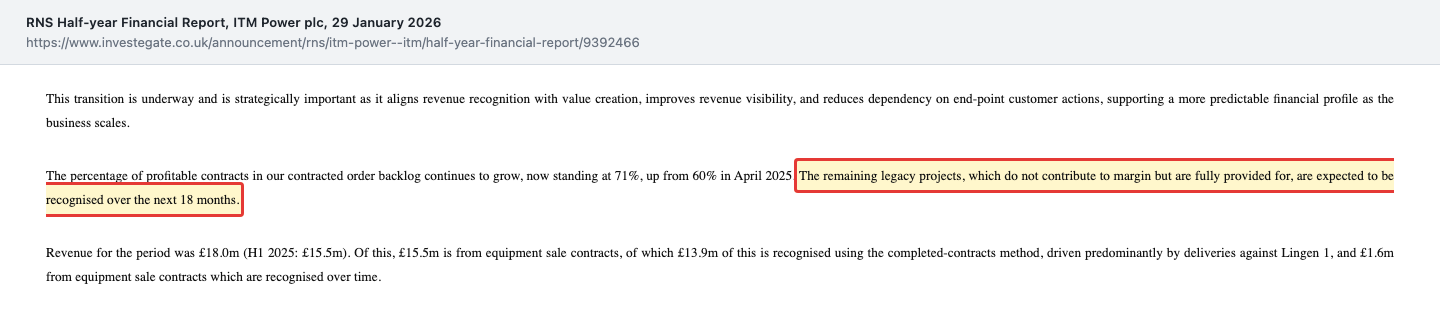
Im Geschäftsjahr 2024/25 standen 26,0 Millionen Pfund Umsatz Herstellungskosten von 49,7 Millionen gegenüber. Für jedes Pfund, das ein Kunde bezahlte, gab ITM also rund 1,91 Pfund aus, bevor auch nur ein Cent Verwaltung, Forschung oder Vertrieb bezahlt war. Im Geschäftsjahr 2025/26 war das Verhältnis mit 49,7 Millionen Kosten zu 43,6 Millionen Umsatz deutlich besser, rund 1,14 Pfund je Pfund Umsatz — aber immer noch über eins. Im zweiten Halbjahr lag es nach unserer Rechnung knapp darunter, bei rund 0,99 Pfund. Die Begründung des Unternehmens für den Rest: Die Fabrik ist noch nicht ausgelastet, ihre Fixkosten verteilen sich auf zu wenige Anlagen. Und im Auftragsbuch stecken noch alte Verträge, die zu Preisen abgeschlossen wurden, mit denen ITM kein Geld verdienen kann:
„The remaining legacy projects, which do not contribute to margin but are fully provided for, are expected to be recognised over the next 18 months.“
Übersetzung: „Die verbleibenden Altprojekte, die keinen Beitrag zur Marge leisten, für die aber vollständig vorgesorgt ist, sollen voraussichtlich in den nächsten 18 Monaten umsatzwirksam werden.“
— ITM Power, Halbjahresbericht vom 29. Januar 2026, Abschnitt „Income statement“
Übersetzt heißt das: Im Januar 2026 stammten 29 Prozent des Auftragsbestands aus Altverträgen ohne Marge. Zum 30. April 2026 sind es laut Jahresmitteilung nur noch 17 Prozent von 144,0 Millionen Pfund, rechnerisch rund 24 Millionen. Deren Verluste hat ITM schon in früheren Jahren als Rückstellung gebucht. Das hat eine Nebenwirkung, die man kennen sollte: Die Kosten dieser Lieferungen tauchen nicht noch einmal im Bruttoergebnis auf, sie waren früher schon verbucht. Und wo sich ein Altvertrag besser entwickelt als befürchtet, wird Vorsorge sogar aufgelöst und entlastet das Ergebnis — 2025/26 waren das 4,4 Millionen Pfund. Das verbesserte Bruttoergebnis ist also zum Teil echter Fortschritt und zum Teil die Tatsache, dass alte Verluste nicht zweimal zählen. Wie lange dieser Effekt noch wirkt, steht im Geschäftsbericht:
„We expect that the majority of this provision will be released during FY27 as these projects complete, however these timescales are not within the Group's control.“
Übersetzung: „Wir erwarten, dass der größte Teil dieser Rückstellung im Geschäftsjahr 2026/27 aufgelöst wird, wenn diese Projekte abgeschlossen werden; diese Zeitpläne liegen jedoch nicht in der Hand des Konzerns.“
— ITM Power, Geschäftsbericht 2026, Anhang 22 „Provisions“, Abschnitt „Provision for contract losses“
Die Vorsorge für verlustbringende Verträge beträgt brutto 20,6 Millionen Pfund; in der Bilanz stehen netto 9,5 Millionen, weil 11,1 Millionen direkt gegen die Vorräte dieser Projekte verrechnet sind. Nach der Schätzung des Vorstands kann der tatsächliche Bedarf zwischen 17,6 und 25,5 Millionen liegen. Für Anleger heißt das: Ab 2027/28 fehlt dieser Rückenwind, dann muss das Bruttoergebnis allein aus neuen Verträgen kommen.
Dazu kommt die Umstellung der Umsatzbuchung. Bisher verbuchte ITM Umsatz erst bei Meilensteinen wie Auslieferung oder Abnahme. Für neue, nicht standardisierte Verträge (POSEIDON, ALPHA, nicht standardisierte NEPTUNE) wird der Umsatz nun nach Baufortschritt verteilt. Im Geschäftsjahr 2025/26 waren das 3,9 Millionen Pfund, knapp 9 Prozent des Umsatzes. Die Anhebung der Umsatzprognose vom 17. Februar 2026 begründete ITM ausdrücklich auch damit, dass diese Methode Umsatz früher in die Bücher bringt. Mehr Umsatz nach Baufortschritt heißt nicht mehr Geschäft, sondern früher gebuchtes Geschäft.
Unbequeme Wahrheit Nr. 2: Ein Teil der Kasse ist Geld der Kunden
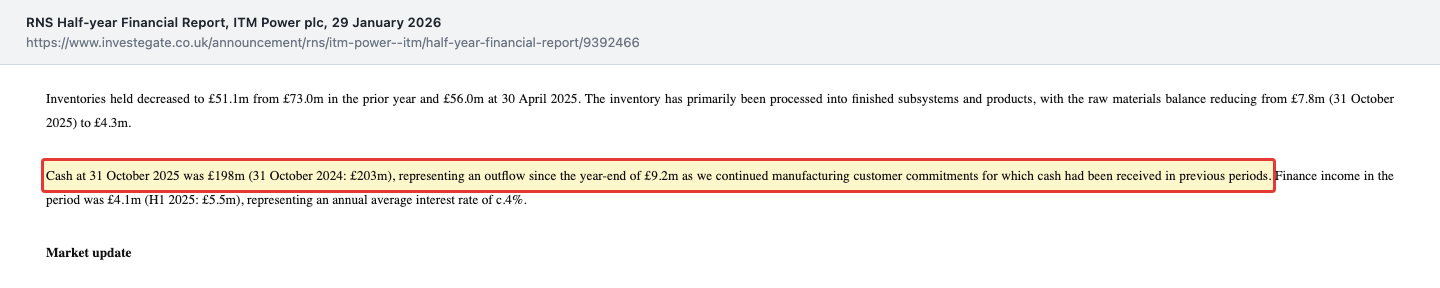
Im ersten Halbjahr 2025/26 sank die Kasse nur um 9,2 Millionen Pfund. Das klang nach einem Unternehmen, das seine Verluste fast selbst deckt. Der Halbjahresbericht erklärte schon damals, warum das Bild zu freundlich war:
„Cash at 31 October 2025 was £198m (31 October 2024: £203m), representing an outflow since the year-end of £9.2m as we continued manufacturing customer commitments for which cash had been received in previous periods.“
Übersetzung: „Die Kasse betrug zum 31. Oktober 2025 198 Millionen Pfund (31. Oktober 2024: 203 Millionen Pfund), was einem Abfluss von 9,2 Millionen Pfund seit dem Geschäftsjahresende entspricht, da wir weiter Kundenaufträge gefertigt haben, für die das Geld bereits in früheren Perioden eingegangen war.“
— ITM Power, Halbjahresbericht vom 29. Januar 2026, Abschnitt „Cash flow and balance sheet“
Das Alltagsbild: Ein Handwerker lässt sich bei jedem Auftrag eine Anzahlung geben. Solange ständig neue Aufträge mit Anzahlungen hereinkommen, sieht sein Konto prall aus — auch wenn er an den einzelnen Aufträgen nichts verdient. Genau diese Anzahlungen stehen bei ITM als „deferred income“ in der Bilanz: zum 30. April 2026 68,2 Millionen Pfund, nach 64,2 Millionen ein Jahr zuvor. Der Geschäftsbericht sagt offen, dass ITM die Zahlungsmeilensteine so gestaltet, dass sie die Materialkosten im Voraus decken.
Das Gesamtjahr zeigt, wie schnell der Rückenwind nachlässt. Ohne die 39,1 Millionen Pfund Nettoerlös von Great British Energy flossen 2025/26 rund 30,5 Millionen Pfund ab — 9,2 Millionen im ersten und rund 21,3 Millionen im zweiten Halbjahr. Der operative Mittelabfluss lag bei 24,0 Millionen (Vorjahr 20,0 Millionen), dazu kamen 13,2 Millionen Pfund Investitionen in Gebäude, Maschinen und Entwicklung, gegengerechnet 7,4 Millionen erhaltene Zinsen. Für 2026/27 nennt ITM eine Kassenprognose von 170 bis 180 Millionen Pfund einschließlich der Investitionen in die neue CHRONOS-Linie; nach unserer Rechnung entspricht das einem noch größeren Abfluss von rund 36 bis 46 Millionen. Den Zuschuss des Energieministeriums über 46,5 Millionen Pfund gibt es erst, wenn das Geld ausgegeben ist.
Fair ist auch die Gegenrechnung. Ein Abfluss in dieser Größenordnung gegen eine Kasse von über 200 Millionen Pfund ist keine akute Gefahr. Der Vorstand hat seine Planung bis Ende Oktober 2027 laut Geschäftsbericht einem Stresstest unterzogen, in dem kein einziger Kunde mehr zahlt — auch dann bliebe die Kasse zwölf Monate lang positiv, und BDO sieht keine wesentliche Unsicherheit über die Fortführung. ITM hat Zeit. Die Frage ist nur, ob die Zeit reicht, bis die Fabrik Geld verdient.
Unbequeme Wahrheit Nr. 3: Zwei Kunden brachten knapp vier Fünftel des Umsatzes — und Linde sitzt auf allen Seiten des Tisches
Die Berichte nennen die Kunden nicht beim Namen, aber sie nennen die Größenordnung. Ein einzelner Kunde, im Halbjahresbericht „Customer B“ genannt, stand im ersten Halbjahr 2025/26 für 12,6 von 18,0 Millionen Pfund Umsatz, also knapp 70 Prozent. Im Gesamtjahr 2025/26 brachte der größte Kunde laut Geschäftsbericht 25,6 von 43,6 Millionen Pfund (59 Prozent), der zweitgrößte 8,8 Millionen (20 Prozent) — zwei Kunden stehen also für knapp vier Fünftel des Umsatzes. Ob der größte Kunde des Jahres derselbe ist wie Customer B im Halbjahr, lässt sich nicht ablesen; die Kennbuchstaben wechseln zwischen den Berichten. Der Umsatz stammte laut Halbjahresbericht überwiegend aus Lieferungen für Lingen 1. Wenige Großprojekte machen also einen Großteil des Umsatzes aus, und jedes endet irgendwann.
Noch bemerkenswerter ist die Rolle eines anderen Namens: Linde. Der Industriegase-Konzern ist mit 100 Millionen Aktien größter Aktionär von ITM (14,46 Prozent, Stand 16. Oktober 2026), stellt einen Vertreter im Board, ist Partner im gemeinsamen Unternehmen ITM Linde Electrolysis und Projektpartner in Lingen. Er ist zugleich Kunde: Im Geschäftsjahr 2025/26 stellte ITM der Linde/BOC-Gruppe laut Geschäftsbericht Meilensteinzahlungen über 15,0 Millionen Pfund in Rechnung (Vorjahr 12,2 Millionen), 5,4 Millionen davon waren zum Jahresende offen. Und er war Gegner in einem Streit, der ITM viel Geld gekostet hat:
„In the last financial year, the Group reached the conclusion of the commercial dispute with Linde/BOC Group, represented on the Board by M von Plotho, leading to a payment to Linde of £13.0m.“
Übersetzung: „Im vergangenen Geschäftsjahr hat der Konzern den geschäftlichen Streit mit der Linde/BOC-Gruppe, die im Board durch M. von Plotho vertreten ist, beigelegt, was zu einer Zahlung von 13,0 Millionen Pfund an Linde führte.“
— ITM Power, Halbjahresbericht vom 29. Januar 2026, Note 7 „Related Parties“
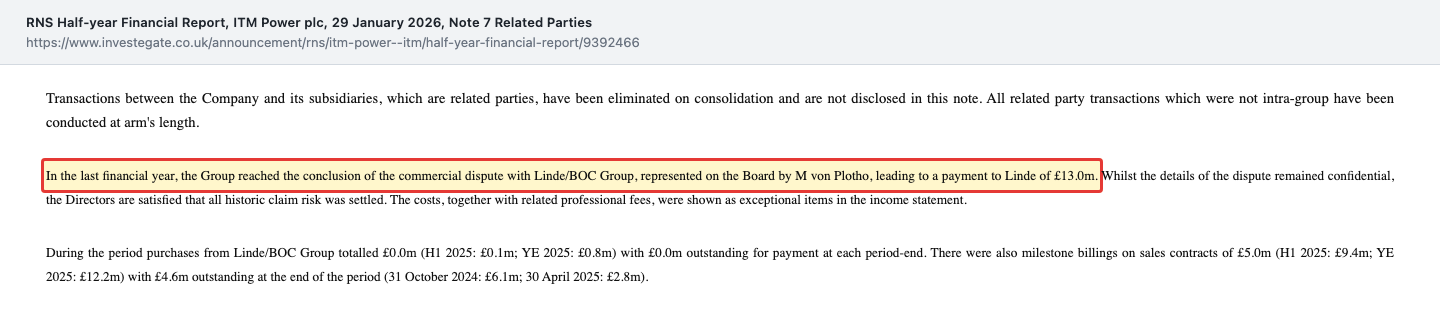
13,0 Millionen Pfund — das war die Hälfte des gesamten Umsatzes von 2024/25, gezahlt an den eigenen Großaktionär. Die Einzelheiten des Streits bleiben vertraulich; laut Geschäftsbericht 2026 ist der Vorstand überzeugt, dass alle Ansprüche aus der Vergangenheit damit erledigt sind. Dazu kommt die Besetzung an der Spitze: Vorstandschef Dennis Schulz, seit Dezember 2022 im Amt, war zuvor in leitenden Rollen bei Linde Engineering tätig. Seit dem 15. Januar 2026 leitet Jürgen Nowicki das Board als Vorsitzender; er war zuvor fünf Jahre lang der von Linde entsandte Vertreter im Board und zuletzt Chef von Linde Engineering. Das Board hat diese frühere Rolle laut Geschäftsbericht 2026 geprüft und führt Nowicki als unabhängig. Seit dem 24. Juni 2026 vertritt Oleg Williamson als von Linde benannter Direktor den Großaktionär im Board; laut Geschäftsbericht 2026 sieht das Board ihn als Vertreter eines Aktionärs nicht als unabhängig an.
Nichts davon ist verborgen, alles ist offengelegt. Aber es heißt: Bei ITM ist ein Konzern gleichzeitig größter Eigentümer, Partner, Kunde und — bis vor Kurzem — Gegner in einem vertraulich beigelegten Geschäftsstreit, und Vorstandschef wie Board-Vorsitzender waren zuvor bei Linde tätig. Das kann ein Vorteil sein, weil es Türen öffnet. Es kann aber auch heißen, dass bei einem Konflikt nicht klar ist, auf welcher Seite des Tisches wer sitzt. Wer die Aktie hält, sollte die Angaben zu nahestehenden Personen in jedem Bericht aufmerksam lesen.
Unbequeme Wahrheit Nr. 4: Der Staat stieg mit 13,7 Prozent Rabatt ein
Am 9. April 2026 meldete ITM zwei gute Nachrichten auf einmal. Great British Energy, die staatliche Energiegesellschaft Großbritanniens, investiert 40 Millionen Pfund in neue Aktien. Und das Energieministerium stellte einen Zuschuss von 46,5 Millionen Pfund in Aussicht, der am 9. Juli 2026 förmlich bewilligt wurde. Beides soll eine automatisierte Fertigungslinie in Sheffield für den neuen CHRONOS-Stapel mit einem Gigawatt Jahreskapazität finanzieren; ITM rechnet mit Investitionen von bis zu 120 Millionen Pfund über drei Jahre und dem Betriebsstart 2028. Der Zuschuss wird quartalsweise nachträglich ausgezahlt, und ITM hat sich verpflichtet, in fünf Jahren rund 250 zusätzliche Stellen in Großbritannien zu schaffen.
Die Konditionen stehen weiter unten in derselben Mitteilung:
„The Subscription Shares will represent approximately 10.4% of the Company's issued share capital immediately following the Subscription and the Subscription Price represents a 13.7% discount to the closing mid-market price of an ITM Power ordinary share on 8 April 2026.“
Übersetzung: „Die neuen Aktien werden unmittelbar nach der Zeichnung rund 10,4 Prozent des ausgegebenen Grundkapitals ausmachen, und der Zeichnungspreis entspricht einem Abschlag von 13,7 Prozent auf den Mittelkurs einer ITM-Power-Aktie zum Handelsschluss am 8. April 2026.“
— ITM Power, Pflichtmitteilung vom 9. April 2026, Abschnitt „The Subscription“
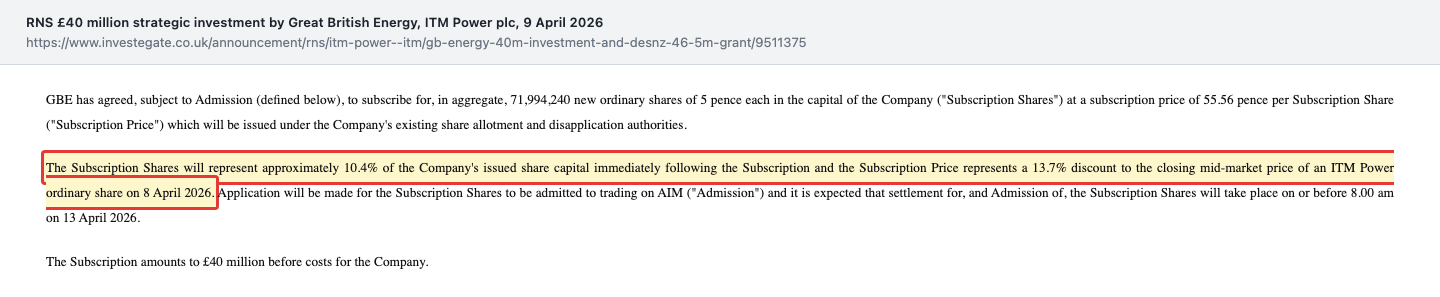
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute mitessen. Great British Energy erhielt 71.994.240 neue Aktien zu 55,56 Pence, ohne dass die bisherigen Aktionäre mitzeichnen konnten. Die Aktienzahl stieg damit, zusammen mit 2,0 Millionen Aktien aus ausgeübten Mitarbeiteroptionen, von 617,4 Millionen auf 691.405.563 zum 30. April 2026; eine neuere Meldung gibt es nicht. Dazu kommen Optionen: Zum 30. April 2026 standen laut Geschäftsbericht 14.962.228 Optionen mit einem Ausübungspreis von 5 Pence aus, nach 12,4 Millionen ein Jahr zuvor — darunter die Zuteilungen an die drei Vorstände vom April 2026 mit einer einmaligen Sonderzuteilung von 1,3 Millionen an den Vorstandschef.
In derselben Mitteilung steht eine Klausel, die leicht zu überlesen war: Hätte ITM innerhalb von sechs Monaten erneut Kapital mit einem höheren Abschlag aufgenommen, hätte das Unternehmen Great British Energy so stellen müssen, als hätte sie zu diesem Abschlag gezeichnet. Die Frist ist am 9. Oktober 2026 abgelaufen, eine neue Kapitalmaßnahme gab es bis zum 19. Oktober nicht. Auf der Hauptversammlung am 30. Oktober 2026 lässt sich der Vorstand aber die übliche Ermächtigung zur Ausgabe neuer Aktien geben — laut Korrektur vom 16. Oktober 2026 in Beschluss 11b bis zu einem Nennbetrag von 23.046.852 Pfund, rund zwei Drittel des Kapitals; die Einladung hatte dort versehentlich einen Betrag in Höhe des gesamten Kapitals genannt. Außerdem darf Great British Energy einen Beobachter ins Board schicken und bei einem Anteil von mindestens zehn Prozent einen Direktor benennen. Mit Linde und dem britischen Staat stehen damit zwei Großaktionäre mit eigenen Zielen im Register — laut Geschäftsbericht sind zusammen 24,87 Prozent der Aktien nicht im Streubesitz.
Was die Aktie kostet
Zum Schlusskurs von 91,95 Pence am 16. Oktober 2026, dem letzten Handelstag vor den Jahreszahlen, ist ITM Power bei 691,4 Millionen Aktien rund 636 Millionen Pfund wert. Auf den Umsatz von 2025/26 (43,6 Millionen) gerechnet entspricht das dem rund 14,6-Fachen, auf die Mitte der Prognose für 2026/27 (55 Millionen) dem rund 11,6-Fachen. Zieht man die Kasse von 215,6 Millionen Pfund zum 30. April 2026 ab, bleibt ein Unternehmenswert von rund 420 Millionen Pfund, knapp das Zehnfache des Umsatzes 2025/26.
Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Gemessen am Eigenkapital von 240,1 Millionen Pfund zum 30. April 2026 zahlt der Markt gut das 2,6-Fache des Buchwerts. Wie weit sich der Kurs seither bewegt hat, zeigt der Kasten „Stand heute“ auf dieser Seite. Die Größenordnung ist entscheidend: Der Markt bezahlt bei ITM heute nicht für Gewinne, sondern für die Erwartung, dass die Fabrik ausgelastet wird und die Altverträge auslaufen. Das ist ein Preisargument, kein Urteil über die Qualität — aber es zeigt, wie viel Zukunft schon im Kurs steckt.
Zum Vergleich lohnt der Blick auf Plug Power, den amerikanischen Wasserstoff-Konzern, der ebenfalls Elektrolyseure verkauft und bei dem sich dieselbe Frage nach der Bruttomarge seit Jahren stellt. Und wer sich für die Rüstungsseite der Geschichte interessiert: Die im April 2026 vereinbarte Zusammenarbeit mit Rheinmetall zielt auf dezentrale Anlagen für synthetische Kraftstoffe der NATO-Streitkräfte, zunächst in Großbritannien und Deutschland — bislang eine Kooperation ohne bezifferten Auftrag.
Chancen und Risiken auf einen Blick
Was für ITM Power spricht:
- Der Umsatz wächst kräftig: von 26,0 (2024/25) auf 43,6 Millionen Pfund (2025/26), Prognose 50 bis 60 Millionen für 2026/27.
- Das Bruttoergebnis verbesserte sich von minus 23,7 auf minus 6,1 Millionen Pfund; im zweiten Halbjahr 2025/26 lag es nach unserer Rechnung knapp im Plus.
- Der Anteil profitabler Verträge im Auftragsbestand stieg von 60 Prozent (April 2025) auf 83 Prozent (April 2026).
- Die Bilanz ist schuldenfrei, die Kasse lag zum 30. April 2026 bei 215,6 Millionen Pfund; der erste Abschluss des neuen Prüfers BDO ist uneingeschränkt testiert.
- Der britische Staat ist Aktionär und Zuschussgeber (40 Millionen Pfund Eigenkapital plus 46,5 Millionen Zuschuss); Lingen 1 ist in Betrieb, Hydropulse verhandelt über ein 150-Megawatt-Projekt.
Was gegen ITM Power spricht:
- In keinem der Geschäftsjahre 2020/21 bis 2025/26 gab es einen Bruttogewinn; 2025/26 kostete die Herstellung noch 1,14 Pfund je Pfund Umsatz, und das knappe Plus im zweiten Halbjahr kam mit Rückenwind aus 4,4 Millionen Pfund aufgelöster Vorsorge.
- Ohne die Staatseinlage flossen 2025/26 rund 30,5 Millionen Pfund ab; die Kassenprognose für 2026/27 bedeutet nach unserer Rechnung einen Abfluss von rund 36 bis 46 Millionen.
- Hohe Kundenkonzentration: zwei Kunden mit knapp vier Fünfteln des Jahresumsatzes; dazu die Mehrfachrolle von Linde als Großaktionär, Partner, Kunde und früherer Streitgegner.
- Verwässerung: Die Aktienzahl stieg 2026 um rund 12 Prozent auf 691,4 Millionen; die neuen Aktien wurden mit 13,7 Prozent Abschlag ausgegeben.
- Der Kurs setzt viel Erfolg voraus: am 16. Oktober 2026 rund das 14,6-Fache des Umsatzes 2025/26.
Ein menschliches Fazit
Erinnerst du dich an die Erzählfalle vom Anfang? Bei ITM Power ist die Geschichte nicht erfunden. Die Anlagen laufen, in Lingen fließt Wasserstoff durch eine Pipeline zu einem Chemiepark, der britische Staat hat Geld auf den Tisch gelegt, und der Umsatz hat sich in fünf Jahren verzehnfacht. Aber die Geschichte hat eine Zeile, die sie selten erzählt: In jedem der sechs Geschäftsjahre bis 2025/26 kostete die Herstellung der verkauften Anlagen mehr, als der Verkauf einbrachte — bevor auch nur ein Büro bezahlt war. Und die Kasse wird zum Teil vom Geld der Kunden und vom Geld des Staates getragen.
Das macht ITM Power nicht zu einem schlechten Unternehmen. Es macht ITM zu einem Unternehmen, das den Beweis zur Hälfte geliefert hat. Die Jahreszahlen 2025/26 zeigen echte Fortschritte: mehr Umsatz bei gleichen Herstellungskosten, ein Halbjahr knapp im Plus, ein Auftragsbuch mit immer weniger Altlasten. Den Rest des Beweises muss der Halbjahresbericht 2026/27 liefern, spätestens Ende Januar 2027: Bleibt das Bruttoergebnis positiv, wenn die Vorsorge für Altverträge aufgebraucht ist? Wer bis dahin nur die Erzählung liest, liest die Hälfte. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- ITM Power — Geschäftsbericht 2026 (Geschäftsjahr bis 30. April 2026; Bestätigungsvermerk BDO vom 16. Oktober 2026; Rückstellungen, Kunden, nahestehende Personen, Aktionäre; jüngster Periodenbericht)
- ITM Power — vorläufige Jahreszahlen 2025/26 (RNS vom 19. Oktober 2026; Prognose 2026/27)
- ITM Power — Halbjahresbericht zum 31. Oktober 2025 (RNS vom 29. Januar 2026; Grundlage der Halbjahrestrennung)
- ITM Power — Geschäftsbericht 2025 (Geschäftsjahr bis 30. April 2025) und Geschäftsbericht 2023 (Kennzahlen 2020/21 bis 2022/23)
- Trading Update vom 4. Dezember 2025, Prognoseanhebung vom 17. Februar 2026 und Prognoseanhebung vom 8. Oktober 2026
- Pflichtmitteilung vom 9. April 2026 (Great British Energy, Zuschuss) und Bewilligung des Zuschusses vom 9. Juli 2026
- Optionszuteilungen vom 17. April 2026 und Stimmrechtsmeldung vom 30. April 2026 (691.405.563 Aktien)
- MorGen Energy, Investitionsentscheidung vom 11. März 2026, Rheinmetall vom 17. April 2026, Protium vom 3. Juni 2026, DB Systemtechnik vom 24. Juni 2026, Hydropulse, 150-Megawatt-Absichtserklärung vom 12. Oktober 2026
- Neuer Vorsitzender vom 16. Januar 2026 und neuer Linde-Vertreter vom 25. Juni 2026
- Erster Wasserstoff aus Lingen, 4. August 2026 und Eigengeschäfte der Vorstände vom 17. September 2026 (Kauf zu 0,9889 Pfund am 15. September 2026)
- Einladung zur Hauptversammlung vom 5. Oktober 2026 und Korrektur vom 16. Oktober 2026 (Hauptversammlung am 30. Oktober 2026, Ermächtigung zur Aktienausgabe)
- AIM Rules for Companies (Regel 18 und 19, Fristen für Halbjahres- und Jahresberichte)
- Quelle: Fundamentaldaten & Berichte der ITM Power plc (Geschäfts- und Halbjahresberichte, RNS-Pflichtmitteilungen)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen £, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 5,6 | 5,2 | 16,5 | 26,0 | 43,6 |
| Betriebsergebnis (EBIT) | -44,7 | -100,8 | -38,0 | -54,5 | -32,3 |
| Nettogewinn | -46,7 | -101,2 | -27,2 | -45,5 | -25,0 |
| Nettomarge | -829,8 % | -1.935,4 % | -164,9 % | -174,8 % | -57,3 % |
| Gewinn je Aktie | -0,08 £ | -0,16 £ | -0,04 £ | -0,07 £ | -0,04 £ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Umsatzwachstum positiv
- Von 4,3 Mio. £ (GJ 2020/21) auf 43,6 Mio. £ (2025/26), plus 68 % zum Vorjahr und knapp über der Prognose von 40–43 Mio. £; für 2026/27 erwartet ITM 50–60 Mio. £.
- Bruttomarge negativ
- In allen sechs Geschäftsjahren bis 2025/26 negativ, zuletzt −6,1 Mio. £ bei 43,6 Mio. £ Umsatz. Das zweite Halbjahr 2025/26 lag rechnerisch mit +0,4 Mio. £ knapp im Plus, im selben Jahr wurden 4,4 Mio. £ Vorsorge für Altverträge aufgelöst.
- Bilanz und Kasse positiv
- 215,6 Mio. £ Kasse und keine Bankschulden (30.04.2026), Eigenkapital 240,1 Mio. £. Der Stresstest ohne jeden Kundeneingang bleibt zwölf Monate positiv; BDO testiert uneingeschränkt ohne Fortführungsvorbehalt.
- Qualität des Mittelabflusses neutral
- Ohne die 39,1 Mio. £ Nettoerlös von Great British Energy flossen 2025/26 rund 30,5 Mio. £ ab (H2: rund 21,3 Mio. £); Kundenanzahlungen von 68,2 Mio. £ stützen die Kasse. Aus der Kassenprognose für 2026/27 ergibt sich rechnerisch ein Abfluss von 36–46 Mio. £.
- Kundenkonzentration und Linde negativ
- Zwei Kunden brachten 25,6 und 8,8 von 43,6 Mio. £ Jahresumsatz. Linde ist Großaktionär (14,46 %), Partner, Kunde (15,0 Mio. £ Abrechnungen) und erhielt 2024/25 eine Vergleichszahlung von 13,0 Mio. £; der Vorsitzende war fünf Jahre Lindes Board-Vertreter.
- Verwässerung negativ
- Aktienzahl 2026 um rund 12 % auf 691.405.563 gestiegen; die 71.994.240 Aktien für Great British Energy wurden mit 13,7 % Abschlag zu 55,56 p ausgegeben, dazu 14.962.228 ausstehende Optionen (30.04.2026).
ITM Power wächst schnell, hat alle Prognosen für 2025/26 erfüllt und ist dank Kasse und Staatseinstieg finanziell gut gepolstert. Einen Bruttogewinn hat ITM aber in keinem der sechs Geschäftsjahre bis 2025/26 erzielt; nur das zweite Halbjahr lag knapp im Plus, mit Rückenwind aus aufgelöster Vorsorge. Ob das Bruttoergebnis positiv bleibt, wenn die Altverträge abgearbeitet sind, zeigt frühestens der Halbjahresbericht 2026/27. Bis dahin bezahlt der Kurs vor allem eine Erwartung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Prognosen erfüllt, aber auch 2025/26 kein Bruttogewinn — deshalb Gelb. Ein Substanzrisiko ist nicht belegt: 215,6 Mio. £ Kasse, keine Bankschulden, ein Stresstest ohne Kundeneingänge bleibt zwölf Monate positiv, BDO testiert ohne Fortführungsvorbehalt, der Staat ist Aktionär. Für Grün fehlt der Beweis, dass das Geschäftsmodell trägt: Die Herstellung kostete in jedem Geschäftsjahr seit 2020/21 mehr, als der Verkauf einbrachte; das knappe Plus im zweiten Halbjahr 2025/26 fiel in ein Jahr mit 4,4 Mio. £ aufgelöster Vorsorge, und für 2026/27 rechnet ITM mit einem größeren Mittelabfluss. Bei rund 636 Mio. £ Börsenwert am 16.10.2026 steckt viel Hoffnung im Kurs — ein Preisargument, kein Qualitätsurteil. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger war die Foren-Hitliste von wallstreet-online (Ende September 2026) unter dem US-Freiverkehrs-Kürzel ITMPF; analysiert wird die Heimatnotierung ITM am AIM der Londoner Börse.
- Erstfassung vom September 2026, Updates am 8. und 19. Oktober 2026. Jüngster Periodenbericht ist der Geschäftsbericht 2026 (Geschäftsjahr bis 30.04.2026, Bestätigungsvermerk BDO vom 16.10.2026), dazu die Jahresmitteilung vom 19.10.2026. Die Zahlen für das zweite Halbjahr 2025/26 sind eigene Rechnung (Gesamtjahr minus Halbjahresbericht vom 29.01.2026).
- Die Präsentation der Jahreszahlen am 19.10.2026 (Investor Meet Company) lag bei Redaktionsschluss nicht als Aufzeichnung vor und ist nicht ausgewertet; Mitschriften von Analystenkonferenzen gibt es für ITM nicht.
- ITM Power ist kein SEC-Filer: kein 10-K, kein 10-Q, kein 20-F. Alle Belege stammen aus Geschäftsberichten, dem Halbjahresbericht und RNS-Pflichtmitteilungen.
- Kursanker ist der Schlusskurs vom 16.10.2026 (91,95 p laut Fundamentaldaten). Der Kurs am 08.04.2026 (rund 64,4 p) ist aus dem Zeichnungspreis von 55,56 p und dem gemeldeten Abschlag von 13,7 % zurückgerechnet.
- Verwechslungsgefahr: ITM Power hat nichts mit dem gleichlautenden Kürzel ITM eines US-Kommunalanleihen-ETF zu tun; das Gemeinschaftsunternehmen ITM Linde Electrolysis wird nicht von ITM, sondern von Linde konsolidiert.
Aktien-Wächter
Diese Analyse ist Stand 19. Oktober 2026. Was sich seitdem bei ITM.LSE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu ITM Power (ITM.LSE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ITM Power aus Sheffield baut Elektrolyseure, also Anlagen, die mit Strom Wasser in Wasserstoff und Sauerstoff zerlegen — mit Ökostrom entsteht grüner Wasserstoff. Angeboten werden die Container-Anlage NEPTUNE V (5 Megawatt), das Modul POSEIDON (20 Megawatt) und die Komplettanlage ALPHA 50 (50 Megawatt); die Tochter Hydropulse soll Anlagen selbst betreiben. Die Aktie ist seit 2004 am AIM der Londoner Börse notiert.
Noch nicht. Im Geschäftsjahr 2025/26 (bis 30. April 2026) standen 43,6 Millionen Pfund Umsatz ein Bruttoverlust von 6,1 Millionen und ein Verlust vor Steuern von 24,8 Millionen Pfund gegenüber; das bereinigte EBITDA lag bei minus 20,2 Millionen. Einen Bruttogewinn gab es in keinem Geschäftsjahr seit 2020/21. Nach unserer Rechnung war nur das zweite Halbjahr 2025/26 mit rund 0,4 Millionen Pfund knapp positiv, auch dank aufgelöster Vorsorge für Altverträge.
Mit den Jahreszahlen vom 19. Oktober 2026 nannte ITM für das Geschäftsjahr 2026/27 (bis 30. April 2027) einen Umsatz von 50 bis 60 Millionen Pfund, ein bereinigtes EBITDA von minus 17 bis minus 20 Millionen und eine Kasse von 170 bis 180 Millionen Pfund einschließlich der Investitionen in die neue CHRONOS-Fertigungslinie. Der nächste Halbjahresbericht ist nach den AIM-Regeln bis zum 31. Januar 2027 fällig.
Zum 30. April 2026 lagen 215,6 Millionen Pfund in der Kasse, Bankschulden gibt es nicht. Darin stecken 39,1 Millionen Pfund Nettoerlös aus der Zeichnung von Great British Energy; ohne sie flossen im Geschäftsjahr rund 30,5 Millionen ab. Ein Teil der Kasse sind Anzahlungen von Kunden (68,2 Millionen Pfund zum 30. April 2026).
Laut Geschäftsbericht 2026 (Stand 16. Oktober 2026) hält Linde 14,46 Prozent, die staatliche Great British Energy 10,41 Prozent. Danach folgen Anlegerplattformen und Verwahrbanken wie Hargreaves Lansdown (8,44 Prozent), Interactive Investor (6,00 Prozent), die Deutsche WertpapierService Bank (5,62 Prozent), JCB Research (4,55 Prozent) und ING-DiBa (3,10 Prozent).
Ja. ITMPF ist ein Kürzel im amerikanischen Freiverkehr für die Aktie der ITM Power plc, die an der Londoner Börse im Segment AIM unter ITM gehandelt wird (ISIN GB00B0130H42). ITM Power ist nicht bei der US-Börsenaufsicht SEC registriert und reicht dort keine Berichte ein; maßgeblich sind die britischen Pflichtmitteilungen und Geschäftsberichte.
ITM Power hat ein abweichendes Geschäftsjahr vom 1. Mai bis 30. April. „2025/26“ bzw. „FY26“ umfasst Mai 2025 bis April 2026, das erste Halbjahr 2026/27 die Monate Mai bis Oktober 2026. Halbjahreszahlen erscheinen üblicherweise im Januar, Jahreszahlen im Spätsommer oder Herbst — 2026 erst am 19. Oktober.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.