Plug Power: Die Marge dreht, die Kasse nicht — wer bezahlt die Brücke zur Gewinnschwelle?
Im zweiten Quartal 2026 kosteten die Produkte von Plug Power in der Herstellung ungefähr so viel, wie sie einbrachten — ein Jahr zuvor war es noch knapp ein Drittel mehr. Gleichzeitig flossen aus dem laufenden Geschäft 94 Millionen US-Dollar ab, bei 162 Millionen freier Kasse. Die Staatsbürgschaft über 1,66 Milliarden ist gekündigt, das genehmigte Kapital wurde auf drei Milliarden Aktien verdoppelt. Wir haben nachgerechnet, wie weit die Kasse reicht — und wer die Strecke bis zur Gewinnschwelle bezahlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 24. September 2026
- Schlusskurs
- 2,00 $ -3,90 %
- Marktkapitalisierung
- 2,8 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,80 $ bis 4,10 $ · Letzter Kurs: 2,00 $ (Stand: 24. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, die bei gefallenen Aktien besonders zuverlässig zuschnappt: die Anker-Falle. Man erinnert sich an einen alten, hohen Kurs, sieht den heutigen, niedrigen — und das Gehirn rechnet ganz von selbst: Da ist doch viel Luft nach oben. Plug Power ist der Lehrbuchfall dafür. Über fünf Jahre hat die Aktie rund 93 Prozent verloren (Datenstand 24. September 2026). Das fühlt sich an wie ein Sonderangebot.
Der Haken am Anker: Er vergleicht Preise, aber keine Stücke. Wenn eine Firma ihre Aktienzahl seit Ende 2019 mehr als vervierfacht — allein in den letzten fünf Jahren hat sie sich rund 2,4-mal so groß gemacht —, ist ein niedriger Kurs kein Rabatt, sondern oft nur ein kleineres Stück vom selben Kuchen. Der Deal für diesen Text lautet deshalb: Wir schauen nicht auf den alten Kurs, sondern auf das, was heute in den Berichten steht — Marge, Kasse, Aktienzahl.
Was Plug Power eigentlich macht — Gabelstapler, Elektrolyseure, Wasserstoff
Plug Power hat drei Standbeine, und man muss sie auseinanderhalten, weil sie völlig unterschiedlich funktionieren.
Erstens: Brennstoffzellen für Gabelstapler. Das ist das älteste und solideste Geschäft. Statt einer Bleibatterie steckt im Stapler eine Brennstoffzelle namens GenDrive, die aus Wasserstoff Strom macht. Der Vorteil für große Lager: Nachtanken dauert Minuten, Batteriewechsel und Ladezonen entfallen. Laut Ergebnismitteilung vom 10. August 2026 hat Plug bisher mehr als 76.000 GenDrive-Systeme an über 280 Standorten ausgeliefert, allein im zweiten Quartal 2026 waren es 1.666 Stück nach 739 ein Jahr zuvor. Dazu gehören Wartungsverträge und die Belieferung mit Wasserstoff — Geld, das jeden Monat wiederkommt.
Zweitens: Elektrolyseure. Ein Elektrolyseur ist im Grunde ein großer Wasserkocher, der Wasser mit Strom in Wasserstoff und Sauerstoff zerlegt; kommt der Strom aus Wind oder Sonne, nennt man das Ergebnis „grünen Wasserstoff“. Plug verkauft solche Anlagen in Blöcken von 5 und 10 Megawatt unter dem Namen GenEco. Das ist Projektgeschäft: wenige, große Aufträge, lange Vorläufe, und der Umsatz fällt dann an, wenn geliefert und abgenommen wird. Im zweiten Quartal 2026 sank der Elektrolyseur-Umsatz deshalb um 31,7 Millionen US-Dollar gegenüber dem Vorjahresquartal — laut Quartalsbericht (10-Q) „wegen des Zeitpunkts der Auslieferungen“.
Drittens: eigener Wasserstoff. Plug produziert flüssigen Wasserstoff in Werken in Georgia, Tennessee und Louisiana, zusammen rund 40 Tonnen am Tag. Das ist der Treibstoff für die eigenen Stapler-Kunden — und bisher das verlustreichste Geschäft: Im zweiten Quartal 2026 kostete jeder Dollar Wasserstoffumsatz rund 1,48 Dollar in der Herstellung und Lieferung.
Im Jahr 2025 kamen so 709,9 Millionen US-Dollar Umsatz zusammen. Größter Kunde war laut Geschäftsbericht (10-K) Walmart mit 24,2 Prozent des Umsatzes; ein zweiter, dort nicht namentlich genannter Kunde kam auf 14,3 Prozent. Zum Jahresende 2025 arbeiteten 2.582 Menschen für Plug, davon 238 befristet.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Geschäft wird gerade messbar besser — aber die Kasse schrumpft schneller, als die Verbesserung wirkt. Wer die Strecke bis zur Gewinnschwelle bezahlt, entscheidet über den Wert jeder einzelnen Aktie.
Die Firmengeschichte für Anleger
-
2025
Staatsbürgschaft über 1,66 Milliarden (16. Januar)
Das US-Energieministerium sagt eine Kreditbürgschaft für bis zu sechs Wasserstoffwerke zu. Für Aktionäre die Aussicht auf billiges Geld statt neuer Aktien — gezogen wurde sie nie.
-
2025
Kapitalerhöhung mit Optionsscheinen (20. März)
46,5 Millionen Aktien, 138,9 Millionen vorab bezahlte Bezugsrechte, 185,4 Millionen Optionsscheine zu 2,00 US-Dollar: eine der Runden, in denen sich die Aktienzahl binnen zwei Jahren verdoppelte.
-
2025
Neue Optionsscheine zu 7,75 US-Dollar (8. Oktober)
Der Inhaber übt die Optionsscheine zu 2,00 US-Dollar aus, Plug erhält netto 354,7 Millionen und gibt 185,4 Millionen neue zu 7,75 US-Dollar aus. Geld jetzt, Verwässerung bei stark steigendem Kurs.
-
2025
Wandelanleihe über 431,25 Millionen (21. November)
6,75 Prozent Zins, Wandlung zu rund 3,00 US-Dollar je Aktie, Laufzeit bis 2033. Im selben Monat legt Plug die mit der Staatsbürgschaft geplanten Projekte auf Eis.
-
2026
Genehmigtes Kapital verdoppelt (12. Februar)
Die Aktionäre erlauben bis zu 3,0 Milliarden statt 1,5 Milliarden Aktien. Damit ist Platz für Optionsscheine, Wandlungen und Aktienverkaufsprogramme geschaffen.
-
2026
Rohertrag nahe null, Bürgschaft gekündigt (August)
Rohertrag im zweiten Quartal nahe null nach minus 53,5 Millionen ein Jahr zuvor; am 4. August kündigt das Ministerium die Bürgschaft, am 7. August fließen 40,0 Millionen aus Texas.
Wie die Aktie auf unseren Tisch kam
Plug Power kam über die Foren-Ranglisten von wallstreet-online auf unseren Tisch: Im September 2026 gehörte die Aktie dort zu den Werten, über die deutsche Anleger besonders viel diskutieren. Diskussion ist keine Bewertung — aber sie ist ein guter Anlass, nachzusehen, was hinter der Lautstärke steht.
Der Blick in unseren hauseigenen Aktien-Scanner war dann deutlicher als jede Forendebatte. Zum 24. September 2026 stand Plug Power in acht Scanner-Strategien, darunter in drei Warn-Scannern. Zwei davon zielen auf die Kasse: das Insolvenzgefahr-Radar und der Scanner „Going Concern (Distress-Proxy)“. Beide messen im Kern dasselbe: wie lange das vorhandene Geld beim aktuellen Abfluss reicht. Ein Treffer dort ist kein Urteil, aber eine Frage, die man beantworten muss, bevor man über Wasserstoff redet.
Wer das selbst nachvollziehen will: Auf der Scanner-Seite die Kategorie „Risiko & Schwäche“ öffnen, den Scanner anklicken und in der Trefferliste nach dem Kürzel PLUG suchen. Rot markierte Scanner sind Warnsignale — dort aufzutauchen ist kein Gütesiegel.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn das gibt es. Im zweiten Quartal 2026 hat Plug Power seine Kosten spürbar in den Griff bekommen. Der Umsatz lag bei 178,3 Millionen US-Dollar nach 174,0 Millionen ein Jahr zuvor. Der Rohertrag — also Umsatz minus direkte Herstellungskosten — lag bei minus 1,7 Millionen. Ein Jahr zuvor waren es minus 53,5 Millionen. Anders gesagt: Vor einem Jahr kostete jeder verkaufte Dollar in der Herstellung rund 1,31 Dollar, jetzt ungefähr einen Dollar.
Auch einzelne Sparten zeigen, dass sich etwas bewegt. Der Wartungsumsatz stieg um 82 Prozent auf 29,8 Millionen, mit einem Rohertrag von 27 Prozent. Beim eigenen Wasserstoff verbesserte sich die Rohmarge laut Unternehmen von rund minus 91 auf rund minus 48 Prozent. Und die gesamten Betriebskosten — Forschung, Verwaltung, Vertrieb, Umbau und Wertminderungen — sanken von 123,5 auf 62,4 Millionen je Quartal.
Zwei Dinge gehören allerdings ehrlicherweise dazu, weil sie die schöne Zahl mitgestalten. Im Rohertrag steckt eine Entlastung von 15,7 Millionen US-Dollar aus der Auflösung von Rückstellungen für verlustbringende Wartungsverträge. Und die Verwaltungskosten fielen auch deshalb so stark, weil 39,7 Millionen an Rückflüssen aus früher abgeschriebenen Vermögenswerten gegengebucht wurden — 37,0 Millionen davon aus der Beilegung eines Vertragsstreits. Das sind echte Zahlungen, aber keine, die sich jedes Quartal wiederholen.
Ganz neu ist die Null allerdings nicht, und auch das gehört zur Ehrlichkeit: Schon das vierte Quartal 2025 schloss rechnerisch mit einem Rohertrag von plus 5,5 Millionen US-Dollar (Jahreswert aus dem Geschäftsbericht minus die ersten drei Quartale), bevor das erste Quartal 2026 wieder auf minus 21,6 Millionen fiel. Die Richtung stimmt, eine stabile Linie ist es noch nicht. Der Blick über fünf ganze Jahre zeigt, warum schon diese Richtung auffällt:
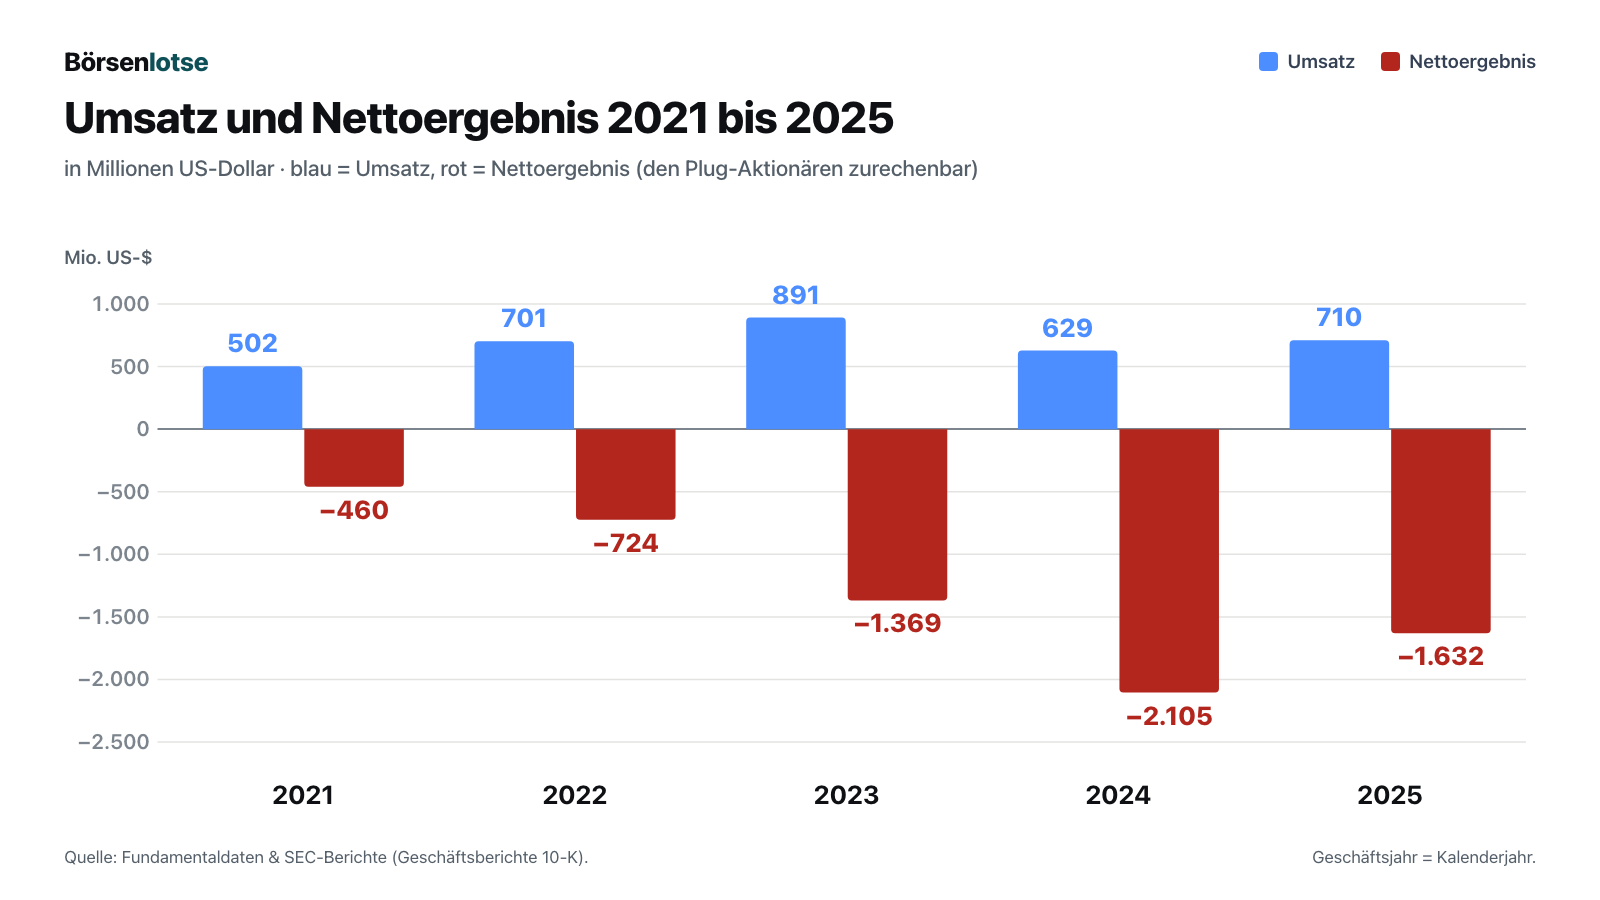
Der Umsatz ist in dieser Zeit nicht explodiert, sondern gependelt: 502 Millionen US-Dollar 2021, Spitze 891 Millionen 2023, Rückfall auf 629 Millionen 2024, dann 710 Millionen 2025. Der Verlust dagegen war in jedem Jahr gewaltig. Ein Teil davon sind Abschreibungen und Bewertungseffekte, die kein Geld kosten. Aber auch das Geld selbst floss in jedem Jahr ab: 358 Millionen aus dem laufenden Geschäft 2021, 829 Millionen 2022, 1.107 Millionen 2023, 729 Millionen 2024 und 536 Millionen 2025.
Für 2026 hat das Unternehmen am 10. August seine Prognose angehoben: Der Umsatz soll um 15 bis 16 Prozent wachsen, also auf rund 816 bis 823 Millionen US-Dollar. Im ersten Halbjahr kamen 341,8 Millionen zusammen, das zweite Halbjahr müsste also rund 475 bis 482 Millionen bringen — deutlich mehr als das erste. Das Unternehmen verweist dafür auf das übliche Übergewicht der zweiten Jahreshälfte und seinen Auftragsbestand. Dazu kommt das Ziel, im vierten Quartal 2026 ein positives Ergebnis vor Zinsen, Steuern, Abschreibungen und Aktienvergütung zu erreichen — eine Kennzahl, die nach eigener Definition des Unternehmens gerechnet wird und keine Gewinnschwelle im üblichen Sinn ist.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die freie Kasse reicht beim aktuellen Tempo keine zwei Quartale
Zum 30. Juni 2026 hatte Plug Power 161,9 Millionen US-Dollar frei verfügbares Geld. Sechs Monate zuvor waren es 368,5 Millionen. Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 244,1 Millionen ab — 150,0 Millionen im ersten und 94,1 Millionen im zweiten Quartal. Das sieht nach einer klaren Verbesserung aus, doch im zweiten Quartal steckt laut Quartalsbericht eine einmalige Zahlung von 50,0 Millionen aus der Beilegung eines Vertragsstreits mit einem Kunden. Ohne sie hätte der Abfluss bei rund 144 Millionen gelegen, kaum weniger als im ersten Quartal. Beim ausgewiesenen Tempo des zweiten Quartals reicht die freie Kasse rechnerisch rund 1,7 Quartale, beim bereinigten Tempo nur gut ein Quartal.
Nun hat Plug mehr Geld, als diese Zahl zeigt. Weitere 509,6 Millionen stehen als „restricted cash“ in der Bilanz, also als gebundenes Geld. Laut Geschäftsbericht dient es „in erster Linie als Sicherheit für Leasingvereinbarungen“ — Plug hat viele seiner Anlagen bei Kunden verkauft und zurückgemietet und musste dafür Geld hinterlegen. Es wird nach und nach frei, aber nicht auf Zuruf. Nach dem Quartalsende kamen außerdem rund 47 Millionen aus freigegebenen Treuhandgeldern und dem Verkauf von Stromanlagen in Texas herein.
Rechnen wir deshalb bewusst großzügig: freie Kasse (161,9 Millionen) plus die rund 47 Millionen Zuflüsse nach dem Stichtag plus die 155,5 Millionen gebundenen Mittel, die als kurzfristig ausgewiesen sind — zusammen rund 364 Millionen. Beim bereinigten Abfluss von rund 144 Millionen je Quartal reicht das etwa zweieinhalb Quartale, mit einem vollzogenen Verkauf des New-York-Geländes (142,0 Millionen) etwa dreieinhalb. Über vier Quartale kommt man nur, wenn der Abfluss auf dem durch die Einmalzahlung gedrückten Niveau des zweiten Quartals bleibt und der Verkauf gelingt.
Wie das Unternehmen selbst die nächsten zwölf Monate absichert, steht im Anhang des Quartalsberichts — und dieser Satz ist der wichtigste des ganzen Dokuments:
„The Company believes that its working capital, cash position and restricted cash to be released over the next 12 months, and amortization requirements of the Company’s finance obligations, together with other key assumptions, support the Company’s conclusion that it has sufficient capital to fund its ongoing operations for a period of at least 12 months subsequent to the issuance of the accompanying unaudited interim condensed consolidated financial statements. Key assumptions are based on factors such as forecasted sales and costs, the Company’s right to direct B. Riley and Yorkville to purchase shares from the Company under the ‚at-the-market‘ equity offering program, and the Company’s right to direct Yorkville to purchase shares from the Company under the SEPA.“
Übersetzung: „Das Unternehmen ist der Auffassung, dass sein Betriebskapital, sein Kassenbestand und die in den nächsten zwölf Monaten freiwerdenden gebundenen Mittel sowie die Tilgungsanforderungen seiner Finanzierungsverpflichtungen, zusammen mit weiteren wesentlichen Annahmen, die Schlussfolgerung stützen, dass es über ausreichend Kapital verfügt, um seinen laufenden Betrieb mindestens zwölf Monate ab Veröffentlichung dieses ungeprüften Zwischenabschlusses zu finanzieren. Wesentliche Annahmen beruhen auf Faktoren wie prognostizierten Umsätzen und Kosten, dem Recht des Unternehmens, B. Riley und Yorkville anzuweisen, im Rahmen des Programms für Aktienverkäufe über die Börse Aktien vom Unternehmen zu kaufen, sowie dem Recht des Unternehmens, Yorkville anzuweisen, im Rahmen der Aktienkaufvereinbarung (SEPA) Aktien vom Unternehmen zu kaufen.“
— Plug Power Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 1 „Liquidity and Capital Resources“
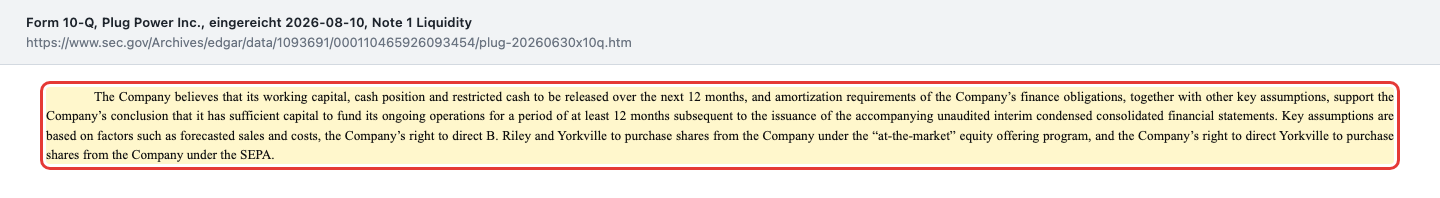
Übersetzt in Alltagssprache: Es gibt keinen Warnhinweis zur Fortführung des Unternehmens, weil Plug jederzeit neue Aktien verkaufen darf. Das Verkaufsprogramm über die Börse umfasst bis zu 1,0 Milliarden US-Dollar, davon waren zum 30. Juni 2026 noch 944,1 Millionen frei, befristet bis 15. August 2027. Die Kaufvereinbarung mit Yorkville umfasst weitere bis zu 1,0 Milliarden, bis zu 10 Millionen je Handelstag, befristet bis 10. Februar 2027. Im ersten Halbjahr 2026 hat Plug aus beiden Programmen keine einzige Aktie verkauft. Das ist die gute Nachricht. Die Brücke steht trotzdem bereit — und bezahlt wird sie, wenn sie benutzt wird, mit dem Anteil der heutigen Aktionäre.
Unbequeme Wahrheit Nr. 2: Der Staatskredit über 1,66 Milliarden ist Geschichte
Im Januar 2025 hatte Plug eine Zusage gemeldet, auf die viele Aktionäre ihre Hoffnung setzten: eine Kreditbürgschaft des US-Energieministeriums (DOE) über bis zu 1,66 Milliarden US-Dollar für bis zu sechs Werke für grünen Wasserstoff. Im November 2025 legte Plug die Projekte selbst auf Eis. Am 4. August 2026 zog das Ministerium den Schlussstrich:
„On August 4, 2026, the Company and the Borrower Parties received a notification letter […] from the DOE exercising its right under Section 2.02(c) of the Loan Guarantee Agreement to terminate that agreement because the Initial First Advance had not occurred by the Initial First Advance Longstop Date […], consistent with the Company's previously disclosed decision, announced in November 2025, to suspend activities related to the projects that were to be financed under the Loan Guarantee Agreement.“
Übersetzung: „Am 4. August 2026 erhielten das Unternehmen und die Darlehensnehmer ein Schreiben […] des DOE, mit dem dieses sein Recht nach Abschnitt 2.02(c) der Bürgschaftsvereinbarung ausübte, die Vereinbarung zu kündigen, weil die erste Auszahlung nicht bis zum vereinbarten spätesten Termin erfolgt war […] — im Einklang mit der bereits veröffentlichten Entscheidung des Unternehmens vom November 2025, die Arbeiten an den mit der Bürgschaft zu finanzierenden Projekten auszusetzen.“
— Plug Power Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Part II Item 5
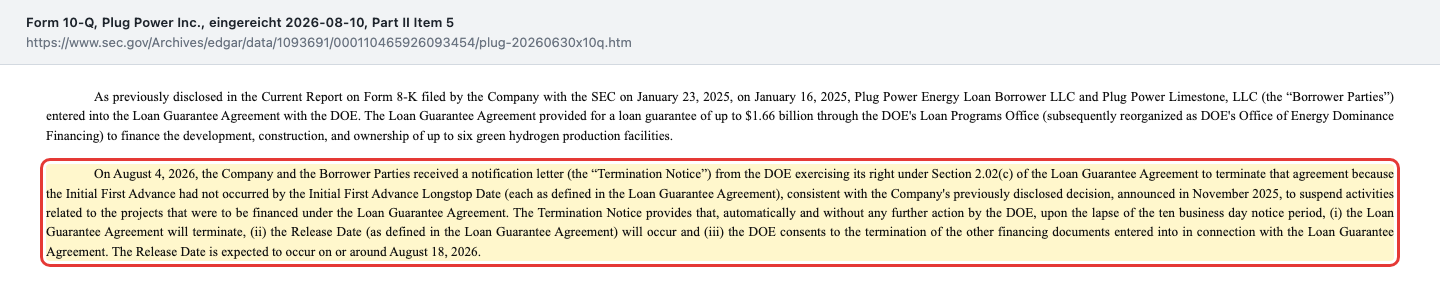
Der unmittelbare Schaden ist klein, und das sagt das Unternehmen auch klar: Gezogen wurde nie etwas, also muss auch nichts zurückgezahlt werden.
„No amounts were advanced or drawn under the Loan Guarantee Agreement.“
Übersetzung: „Unter der Bürgschaftsvereinbarung wurden keine Beträge ausgezahlt oder abgerufen.“
— Plug Power Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Part II Item 5
Der strategische Schaden ist größer. Mit der Bürgschaft ist die Aussicht auf billiges Staatsgeld für den Ausbau der eigenen Wasserstoffproduktion vom Tisch. Die Gelände, die dafür vorgesehen waren, werden jetzt verkauft — an einen Rechenzentrums-Entwickler. Allein für den Standort in New York stehen 142,0 Millionen US-Dollar im Vertrag, mit einem Endtermin am 31. März 2027. Aus der Wasserstoff-Vision wird so eine Grundstücksverwertung, die die Kasse füllen soll. Das ist vernünftig. Aber es ist das Gegenteil der Geschichte, die 2025 erzählt wurde. Wie ein anderer Brennstoffzellen-Pionier mit derselben Grundfrage umgeht, zeigt unsere Analyse zum kanadischen Hersteller Ballard Power.
Unbequeme Wahrheit Nr. 3: Die Aktienzahl hat sich seit 2019 mehr als vervierfacht — und die Reserve ist riesig
Jetzt kommen wir zum Anker vom Anfang zurück. Wer auf den alten Kurs schaut, übersieht, wie viele Aktien es heute gibt.
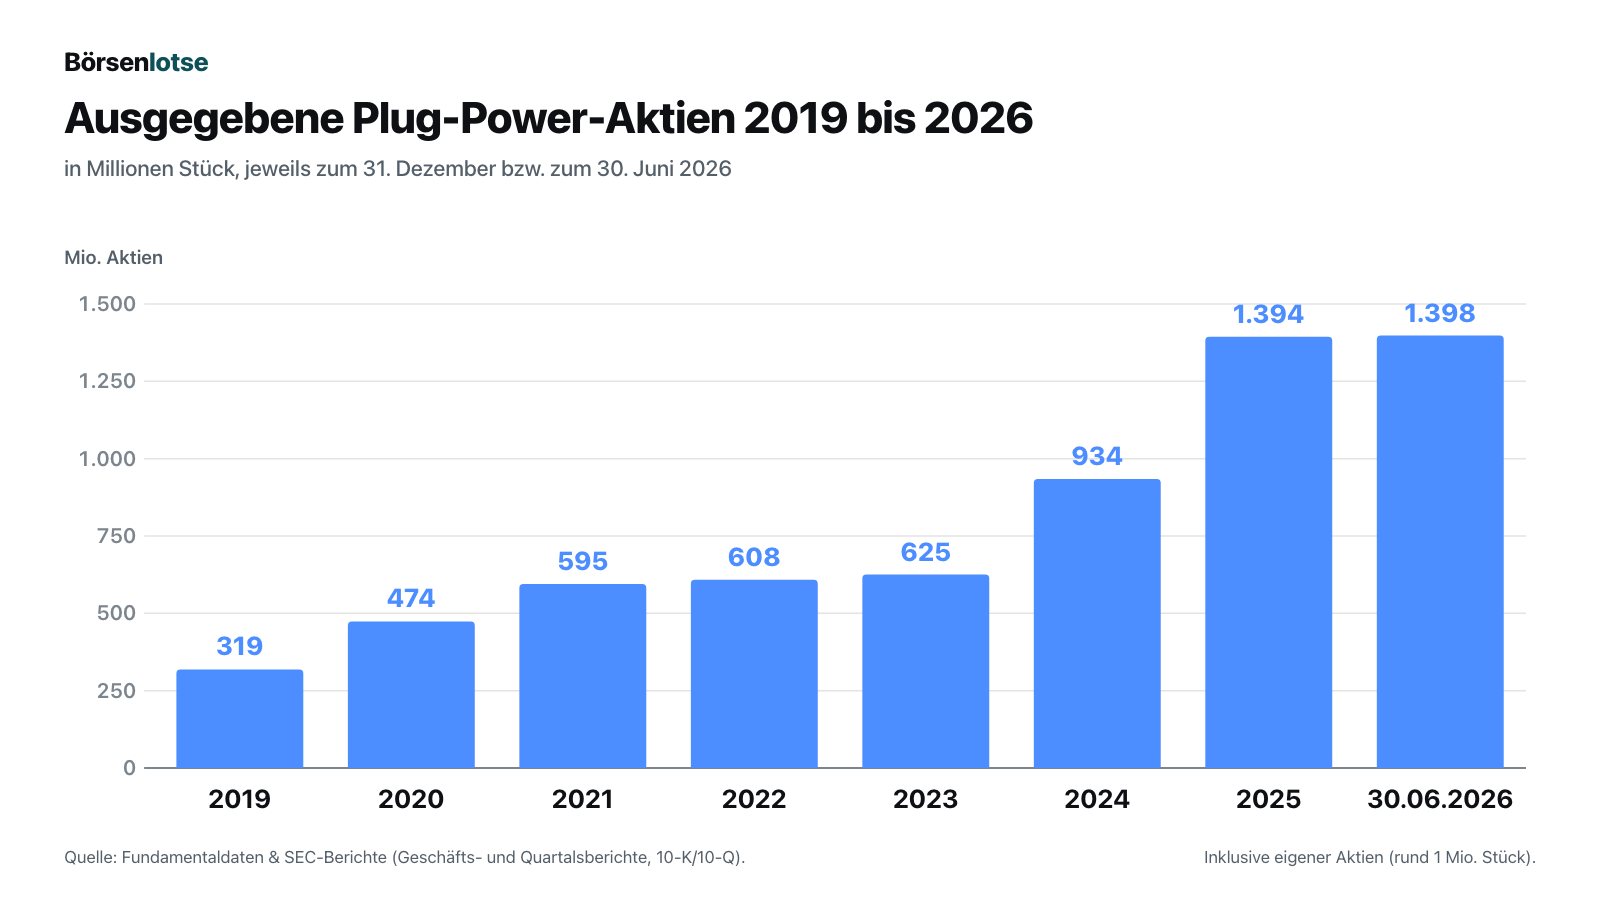
Ende 2019 waren 318,6 Millionen Aktien ausgegeben, zum 30. Juni 2026 sind es 1.397,9 Millionen (darin rund 1 Million eigene Aktien, die Plug selbst hält). Das ist das 4,4-Fache. Jeder, der 2019 eine Aktie hatte, besitzt heute also weniger als ein Viertel des Anteils am Unternehmen, den er damals hatte — ohne eine einzige Aktie verkauft zu haben. Das ist Verwässerung: Dein Stück vom Kuchen wird kleiner, weil ständig neue Gäste an den Tisch kommen.
Und der Tisch ist noch nicht voll. Der Quartalsbericht zählt zusätzlich die Aktien auf, die bereits vertraglich versprochen sind:
„As of June 30, 2026 and 2025, the Company had potentially dilutive securities outstanding, consisting of stock options, restricted stock units, warrants and other equity instruments, representing shares of common stock totaling 440,501,973 and 340,788,077, respectively, on an as-converted basis.“
Übersetzung: „Zum 30. Juni 2026 bzw. 2025 hatte das Unternehmen potenziell verwässernde Wertpapiere ausstehen — Aktienoptionen, gesperrte Aktienzusagen, Optionsscheine und andere Eigenkapitalinstrumente —, die umgerechnet 440.501.973 bzw. 340.788.077 Stammaktien entsprechen.“
— Plug Power Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 15 „Earnings Per Share“
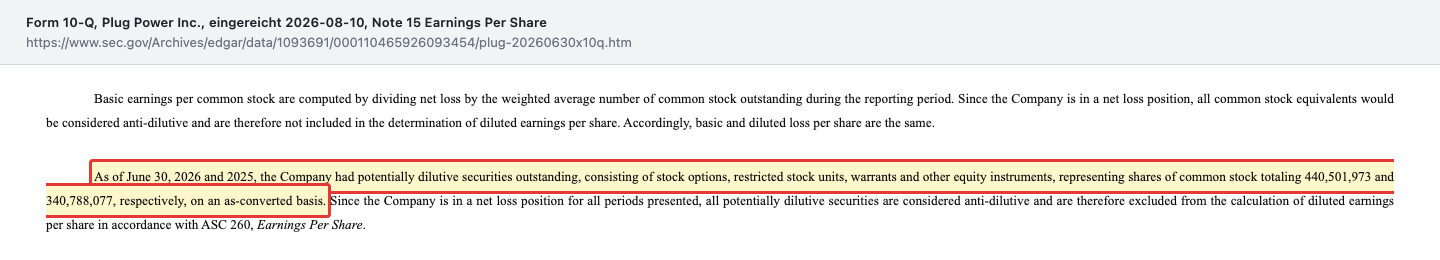
440,5 Millionen sind rund 32 Prozent der 1.397,2 Millionen Aktien, die am 6. August 2026 ausstanden. Die dicksten Posten sind bekannt: 185,4 Millionen Optionsscheine zum Bezugspreis von 7,75 US-Dollar (ausübbar seit 28. Februar 2026, gültig bis 20. März 2028). Sie sind der Preis eines Tauschs vom Oktober 2025: Ein Investor übte gegen einen Anreiz alte Optionsscheine zu 2,00 US-Dollar aus, Plug erhielt dafür laut Geschäftsbericht netto 354,7 Millionen — und gab als Anreiz dieselbe Zahl neuer Optionsscheine heraus, verbucht mit einem Aufwand von 196,5 Millionen. Dazu kommt eine Wandelanleihe über 431,25 Millionen mit 6,75 Prozent Zins, die sich zu rund 3,00 US-Dollar je Aktie in bis zu 143,75 Millionen Aktien tauschen lässt. Beides verwässert allerdings nur, wenn der Kurs deutlich steigt — beim Kurs von 2,00 US-Dollar vom 23. September 2026 sind beide „aus dem Geld“.
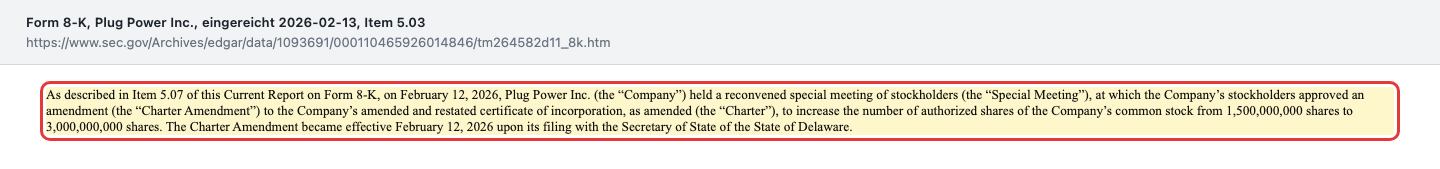
Damit genug Platz für all das ist, haben die Aktionäre am 12. Februar 2026 das genehmigte Kapital verdoppelt:
„[…] the Company’s stockholders approved an amendment […] to increase the number of authorized shares of the Company’s common stock from 1,500,000,000 shares to 3,000,000,000 shares.“
Übersetzung: „[…] die Aktionäre des Unternehmens stimmten einer Änderung […] zu, mit der die Zahl der genehmigten Stammaktien von 1.500.000.000 auf 3.000.000.000 erhöht wird.“
— Plug Power Inc., SEC-Meldung 8-K vom 13.02.2026, Item 5.03
Rechnet man zusammen, was ausgegeben ist (1.397,2 Millionen) und was schon versprochen ist (440,5 Millionen), bleiben vom neuen Rahmen noch rund 1,16 Milliarden Aktien übrig — genug für jedes Aktienverkaufsprogramm, das die Kasse braucht. Eine gute Nachricht gab es übrigens auch: Ende Dezember 2025 verzichtete ausgerechnet der größte Kunde Walmart im Rahmen eines neuen Lizenzvertrags auf seinen Optionsschein aus dem Jahr 2017; damit entfielen bis zu 42,2 Millionen potenzielle neue Aktien.
Unbequeme Wahrheit Nr. 4: Der Verlust unter dem Strich ist mehr als doppelt so hoch wie der Betriebsverlust
Im zweiten Quartal 2026 betrug der Betriebsverlust 64,1 Millionen US-Dollar. Unter dem Strich standen aber 188,2 Millionen Verlust, die den Plug-Aktionären zuzurechnen sind. Die Differenz steckt zum größten Teil in zwei Bewertungsposten: 74,2 Millionen, weil die Wandelanleihe mehr wert wurde, und 29,3 Millionen, weil die Optionsscheine mehr wert wurden. Dazu 16,9 Millionen Zinsen.
Das Paradoxe daran: Solche Bewertungsverluste entstehen, wenn der Aktienkurs steigt. Je höher der Kurs, desto wertvoller das Umtausch- und Bezugsrecht der Geldgeber — und desto höher der Buchverlust bei Plug. Geld kostet das zunächst nicht. Aber es zeigt, wie viel vom möglichen Kursgewinn schon anderen versprochen ist. Die Wandelanleihe steht mit 578,0 Millionen in der Bilanz, obwohl nur 431,25 Millionen geliehen wurden; die Optionsscheine mit 136,3 Millionen.
Eine Zinsdeckung im üblichen Sinn — Betriebsergebnis geteilt durch Zinsen — lässt sich bei einem Betriebsverlust nicht sinnvoll rechnen; sie liegt unter null. Die Zinsen werden derzeit aus der Substanz bezahlt.
Bewertung — was rund 2,8 Milliarden Dollar Börsenwert einpreisen
Zuerst die Rechengrundlage: 1.397.195.278 Aktien zum 6. August 2026 laut Deckblatt des Quartalsberichts, multipliziert mit dem Schlusskurs von 2,00 US-Dollar vom 23. September 2026, ergibt rund 2,8 Milliarden US-Dollar Börsenwert. Zur Gegenprobe: Eine Insider-Meldung (Form 4) dokumentiert einen Verkauf zu 2,1415 US-Dollar am 18. September 2026; damit gerechnet wären es rund 3,0 Milliarden. Beide Werte liegen nah beieinander.
- Kurs-Umsatz-Verhältnis rund 3,8. Gerechnet auf den Umsatz der letzten zwölf Monate bis 30. Juni 2026 von rund 744 Millionen US-Dollar. Für ein Unternehmen, dessen Rohertrag gerade um die Null pendelt, ist das eine hohe Bewertung — die Börse bezahlt hier Hoffnung auf künftige Margen.
- Kurs-Buchwert-Verhältnis rund 4,8 auf 581,8 Millionen Eigenkapital der Plug-Aktionäre zum 30. Juni 2026. Das Eigenkapital ist positiv, schrumpft aber schnell: Ende 2025 waren es noch 978,1 Millionen. Der aufgelaufene Verlust seit Gründung liegt bei 8,66 Milliarden.
- Kein Kurs-Gewinn-Verhältnis. Ohne Gewinn gibt es keines. Im ersten Halbjahr 2026 standen 433,5 Millionen Verlust zu Buche.
Der Blick der Profis: Laut Fundamentaldaten (Stand 24. September 2026) begleiten 20 Analysten die Aktie; die Mehrheit von 12 rät zu „Halten“, 5 zu „Starker Kauf“, 3 zu „Starker Verkauf“. Das durchschnittliche Kursziel liegt bei 3,55 US-Dollar, der erwartete Umsatz für 2026 bei 819 Millionen — also genau im Rahmen der Firmenprognose. Einordnung: Ein „Halten“ bei einer so breiten Spanne heißt vor allem, dass sich die Profis nicht einig sind. Und ein Kursziel ist immer auch eine Annahme über die Aktienzahl: 3,55 US-Dollar entsprächen bei den 1.397,2 Millionen Aktien vom 6. August 2026 rund 5,0 Milliarden Börsenwert. Muss Plug die Kassenlücke mit neuen Aktien schließen, verteilt sich derselbe Firmenwert auf mehr Stücke — das Ziel je Aktie rückt dann weiter weg, selbst wenn das Geschäft genau so läuft wie erhofft.
Wer Plug mit einem anderen Wasserstoff- und Brennstoffzellenanbieter vergleichen will, findet bei FuelCell Energy dieselbe Grundfrage in anderer Ausprägung: Wie lange trägt die Kasse, bis das Geschäft sich selbst trägt?
Chancen und Risiken auf einen Blick
Dafür spricht:
- Die Rohertragsmarge ist im zweiten Quartal 2026 von rund minus 31 auf rund 0 Prozent gestiegen; selbst ohne die 15,7 Millionen Entlastung aus Wartungsrückstellungen wäre es eine deutliche Verbesserung.
- Das Gabelstapler-Geschäft wächst: 1.666 ausgelieferte Brennstoffzellen im zweiten Quartal 2026 nach 739, Wartungsumsatz plus 82 Prozent mit 27 Prozent Rohertrag. Zwei Großkunden planen laut Unternehmen den Austausch von mehr als 20.000 Einheiten in drei Jahren.
- Die Betriebskosten haben sich binnen eines Jahres halbiert (62,4 nach 123,5 Millionen US-Dollar je Quartal), der ausgewiesene Mittelabfluss aus dem laufenden Geschäft sank von 150,0 Millionen im ersten auf 94,1 Millionen im zweiten Quartal 2026 (darin 50,0 Millionen Einmalzahlung aus einem beigelegten Vertragsstreit).
- Die Verkäufe an Stream US Data Centers sind mit bis zu rund 218 Millionen US-Dollar vereinbart (New York 142,0 Millionen, Texas 50,0 Millionen plus bis zu 26,5 Millionen Zuschlag) — Geld ohne neue Aktien; 40,0 Millionen sind am 7. August 2026 bereits geflossen. Als Gesamtziel für Anlagenverwertung und Finanzierungen ohne neue Aktien nennt das Unternehmen 275 Millionen.
- Die Wandelanleihe über 431,25 Millionen läuft bis 2033, die Geldgeber können frühestens am 6. Dezember 2029 eine Rückzahlung verlangen — eine große Fälligkeitswand gibt es in den nächsten drei Jahren nicht.
Dagegen spricht:
- Die frei verfügbare Kasse von 161,9 Millionen US-Dollar reicht beim Abfluss des zweiten Quartals rechnerisch keine zwei Quartale; die Zwölf-Monats-Finanzierung stützt sich laut 10-Q ausdrücklich auf das Recht, neue Aktien zu verkaufen.
- Die Aktienzahl hat sich seit 2019 mehr als vervierfacht, weitere 440,5 Millionen Aktien sind versprochen, und das genehmigte Kapital wurde auf 3,0 Milliarden verdoppelt.
- Die Bürgschaft des US-Energieministeriums über 1,66 Milliarden ist gekündigt; der Ausbau der eigenen Wasserstoffproduktion ist damit ohne günstige Staatsfinanzierung.
- Das eigene Wasserstoffgeschäft ist weiter tief im Minus (rund minus 48 Prozent Rohmarge im zweiten Quartal 2026), das Elektrolyseur-Geschäft schwankt stark mit einzelnen Projekten.
- Zwei Kunden — Walmart mit 24,2 Prozent und ein ungenannter mit 14,3 Prozent — standen 2025 für zusammen 38,5 Prozent des Umsatzes. Dazu kommen mehrere laufende Aktionärsklagen (Quartalsbericht 10-Q, Part II Item 1), darunter eine Wertpapierklage wegen früherer Aussagen zum Staatskredit — Vorwürfe, über die noch nicht entschieden ist —, und der angekündigte Abgang des Betriebsvorstands zum 23. Oktober 2026.
Ein menschliches Fazit
Zurück zur Anker-Falle vom Anfang. Der alte, hohe Kurs ist bei Plug Power kein Maßstab mehr, weil hinter jeder Aktie von Ende 2019 heute mehr als vier Aktien stehen — und selbst hinter jeder Aktie von vor fünf Jahren knapp zweieinhalb. Wer von „93 Prozent Rabatt“ träumt, vergleicht zwei verschiedene Kuchen.
Das heißt nicht, dass sich nichts bewegt. Es bewegt sich sogar mehr als seit Jahren: Die Herstellung kostet kaum noch mehr, als sie einbringt, die Betriebskosten sind binnen eines Jahres halbiert (auch dank Einmal-Rückflüssen), die Gabelstapler-Kunden bestellen nach. Das ist echte Arbeit, und sie verdient Anerkennung. Nur hat sich die Frage verschoben — weg von „Funktioniert Wasserstoff?“ hin zu „Wer bezahlt die Zeit, bis es sich rechnet?“. Die Antwort steht im Quartalsbericht selbst: im Zweifel die Aktionäre, über neue Aktien.
Ob daraus eine Wende wird oder die nächste Runde Verwässerung, lässt sich an drei Zeilen der kommenden Berichte ablesen: am Mittelabfluss aus dem laufenden Geschäft, an der Zahl der ausgegebenen Aktien und am Vollzug des Grundstücksverkaufs in New York. Wer seinen Anker an diese drei Zeilen hängt statt an einen alten Kurs, steht auf festerem Boden. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Quartalsbericht (Form 10-Q) zum 30.06.2026, eingereicht am 10.08.2026 — Aktenzeichen 0001104659-26-093454
- Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1 zur Meldung 8-K vom 10.08.2026, Items 2.02 und 9.01)
- Quartalsbericht (Form 10-Q) zum 31.03.2026, eingereicht am 11.05.2026
- Geschäftsbericht (Form 10-K) für 2025, eingereicht am 02.03.2026
- Meldung (Form 8-K) vom 23.09.2026, Item 5.02 — Rücktritt des Chief Operating Officer zum 23.10.2026
- Meldung (Form 8-K) vom 13.07.2026, Items 1.01, 2.02 und 7.01 — Verkäufe der Standorte New York und Texas an Stream US Data Centers, vorläufige Kasse zum 30.06.2026
- Meldung (Form 8-K) vom 15.06.2026, Item 5.07 — Hauptversammlung, Aufstockung des Vergütungsplans um 25 Millionen Aktien
- Meldung (Form 8-K) vom 26.02.2026, Item 1.01 — Kaufvertrag über den Standort in New York
- Meldung (Form 8-K) vom 13.02.2026, Items 5.03 und 5.07 — genehmigtes Kapital von 1,5 auf 3,0 Milliarden Aktien
- Meldung (Form 8-K) vom 06.01.2026, Item 1.01 — Lizenzvertrag mit Walmart, Wegfall des Optionsscheins
- Meldung (Form 8-K) vom 21.11.2025, Items 1.01, 1.02, 2.03 und 3.02 — Wandelanleihe über 431,25 Millionen US-Dollar mit 6,75 Prozent Zins, fällig 2033
- Insider-Meldung (Form 4) vom 22.09.2026 — Verkauf zu 2,1415 US-Dollar am 18.09.2026 (Gegenprobe Börsenwert)
- Mehrjahresreihen zu Umsatz, Ergebnis, Mittelabfluss und Aktienzahl: XBRL-Daten der US-Börsenaufsicht zu denselben Geschäftsberichten, EDGAR-Übersicht zu CIK 0001093691
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Hinweis: Dieser Text ist journalistische Einordnung öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 502,3 | 701,4 | 891,3 | 628,8 | 709,9 |
| Betriebsergebnis (EBIT) | -437,3 | -679,6 | -1.343,5 | -2.019,8 | -679,6 |
| Nettogewinn | -460,0 | -724,0 | -1.368,8 | -2.104,7 | -1.631,6 |
| Nettomarge | -91,6 % | -103,2 % | -153,6 % | -334,7 % | -229,8 % |
| Gewinn je Aktie | -0,82 $ | -1,25 $ | -2,30 $ | -2,45 $ | -1,41 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Operative Wende positiv
- Im zweiten Quartal 2026 lag der Rohertrag bei minus 1,7 Millionen US-Dollar auf 178,3 Millionen Umsatz, nach minus 53,5 Millionen ein Jahr zuvor; die Betriebskosten sanken von 123,5 auf 62,4 Millionen. Das Gabelstapler-Geschäft wuchs auf 1.666 ausgelieferte Brennstoffzellen nach 739, der Wartungsumsatz um 82 Prozent. Einschränkung: 15,7 Millionen Entlastung aus Wartungsrückstellungen und 39,7 Millionen Einmal-Rückflüsse helfen mit.
- Kasse und Mittelabfluss negativ
- Die frei verfügbare Kasse sank von 368,5 Millionen US-Dollar Ende 2025 auf 161,9 Millionen zum 30. Juni 2026. Aus dem laufenden Geschäft flossen im ersten Halbjahr 2026 244,1 Millionen ab, davon 94,1 Millionen im zweiten Quartal, darin eine Einmalzahlung von 50,0 Millionen; bei diesem Tempo reicht die freie Kasse rund 1,7 Quartale, bereinigt nur gut ein Quartal. 509,6 Millionen sind als Sicherheit gebunden und werden nur schrittweise frei.
- Finanzierung und Verwässerung negativ
- Die Zwölf-Monats-Finanzierung stützt sich laut 10-Q zum 30. Juni 2026 ausdrücklich auf das Recht, über ein Börsenprogramm (944,1 Millionen US-Dollar frei) und eine Kaufvereinbarung mit Yorkville (bis 1,0 Milliarden) neue Aktien zu verkaufen. Die Aktienzahl stieg seit Ende 2019 auf das 4,4-Fache, weitere 440,5 Millionen Aktien sind versprochen, das genehmigte Kapital wurde am 12. Februar 2026 auf 3,0 Milliarden verdoppelt.
- Wasserstoff-Strategie negativ
- Die Bürgschaft des US-Energieministeriums über bis zu 1,66 Milliarden US-Dollar für bis zu sechs Wasserstoffwerke wurde am 4. August 2026 gekündigt, nachdem Plug die Projekte im November 2025 selbst ausgesetzt hatte. Die Standorte in New York (142,0 Millionen) und Texas werden an einen Rechenzentrums-Entwickler verkauft. Das eigene Wasserstoffgeschäft lag im zweiten Quartal 2026 bei rund minus 48 Prozent Rohmarge.
- Schulden und Fälligkeiten neutral
- Die Wandelanleihe über 431,25 Millionen US-Dollar mit 6,75 Prozent Zins läuft bis 1. Dezember 2033; ein Rückgaberecht der Gläubiger besteht erstmals am 6. Dezember 2029. Die Reste der alten 7-Prozent-Anleihe wurden bis Juni 2026 getilgt. Es gibt also keine große Fälligkeit in den nächsten drei Jahren — aber 213,9 Millionen Finanzierungsverpflichtungen und 243,6 Millionen Leasing, davon zusammen 123,4 Millionen binnen zwölf Monaten fällig.
Plug Power macht operativ echte Fortschritte: Im zweiten Quartal 2026 lag der Rohertrag nahe null nach minus 53,5 Millionen ein Jahr zuvor, die Betriebskosten haben sich binnen eines Jahres halbiert, das Gabelstapler-Geschäft wächst. Gleichzeitig reicht die frei verfügbare Kasse von 161,9 Millionen US-Dollar beim Mittelabfluss des zweiten Quartals keine zwei Quartale, die Staatsbürgschaft über 1,66 Milliarden ist gekündigt, und die Finanzierung der nächsten zwölf Monate stützt sich laut Quartalsbericht auf das Recht, neue Aktien zu verkaufen — bei einer Aktienzahl, die sich seit 2019 bereits mehr als vervierfacht hat. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegtes Substanzrisiko vorliegt, nicht weil die Aktie gefallen ist: Die frei verfügbare Kasse von 161,9 Millionen US-Dollar reicht beim Mittelabfluss des zweiten Quartals 2026 rund 1,7 Quartale, bereinigt um eine Einmalzahlung von 50,0 Millionen nur gut eines — und selbst eine großzügige Rechnung mit Zuflüssen nach dem Stichtag, kurzfristig freiwerdenden Sicherheiten und dem offenen Grundstücksverkauf in New York kommt beim bereinigten Abfluss nicht über vier Quartale. Den fehlenden Fortführungshinweis begründet das Unternehmen selbst mit dem Recht, neue Aktien zu verkaufen; die Lücke schließen nach eigener Darstellung des Unternehmens also voraussichtlich die Aktionäre. Die operative Wende mit Rohertrag nahe null und halbierten Betriebskosten ist echt, aber noch keine stabile Linie. Gelb käme in Betracht, sobald Kasse, freiwerdende Sicherheiten und vollzogene Grundstücksverkäufe mindestens vier Quartale tragen, ohne dass neue Aktien nötig sind.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Plug Power über die Foren-Ranglisten von wallstreet-online im September 2026; der hauseigene Aktien-Scanner führte den Titel zum 24. September 2026 zudem in den Warn-Scannern „Insolvenzgefahr-Radar“ und „Going Concern (Distress-Proxy)“. Ein Anlass zum Nachschlagen ist keine Bewertung.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 10. August 2026, zusammen mit der Ergebnismitteilung (8-K, Item 2.02) desselben Tages. Alle Einreichungen ab diesem Tag wurden bis zum 24. September 2026 durchgesehen: Insider-Meldungen (Form 4 und Form 144) und der Rücktritt des Betriebsvorstands (8-K, Item 5.02, vom 23. September 2026). Kein neuer Prospektnachtrag 424B, keine neue S-3, kein Form 15 oder 25. Ob nach dem 30. Juni 2026 Aktien über die beiden Verkaufsprogramme verkauft wurden, wird erst mit dem nächsten Quartalsbericht sichtbar.
- Datenlage: Börsenwert gerechnet mit dem Schlusskurs von 2,00 US-Dollar vom 23. September 2026 aus den Fundamentaldaten und gegengeprüft mit dem in einer Insider-Meldung dokumentierten Verkaufskurs von 2,1415 US-Dollar vom 18. September 2026 (Abweichung rund 7 Prozent). Die übrigen Zahlen stammen aus den SEC-Originaldokumenten; Mehrjahresreihen aus deren XBRL-Daten.
- Verwechslungsgefahr: Plug Power (PLUG, New York) ist nicht identisch mit dem kanadischen Brennstoffzellen-Hersteller Ballard Power Systems (BLDP) und nicht mit FuelCell Energy (FCEL) aus Connecticut. Alle drei werden häufig in einem Atemzug genannt, haben aber unterschiedliche Geschäftsmodelle und Bilanzen.
Aktien-Wächter
Diese Analyse ist Stand 24. September 2026. Was sich seitdem bei PLUG geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Plug Power Inc (PLUG) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Plug Power Inc. (NASDAQ: PLUG) aus Slingerlands im Bundesstaat New York verkauft Wasserstoff-Brennstoffzellen für Gabelstapler (GenDrive), Elektrolyseure zur Herstellung von Wasserstoff (GenEco), Tank- und Kryotechnik sowie Wartung. Dazu produziert das Unternehmen flüssigen Wasserstoff in eigenen Werken in Georgia, Tennessee und Louisiana, zusammen rund 40 Tonnen am Tag. 2025 lag der Umsatz bei 709,9 Millionen US-Dollar.
Zum 30. Juni 2026 hatte Plug Power 161,9 Millionen US-Dollar frei verfügbar und weitere 509,6 Millionen als Sicherheit gebunden. Im zweiten Quartal 2026 flossen aus dem laufenden Geschäft 94,1 Millionen ab; bei diesem Tempo reicht die freie Kasse rechnerisch rund 1,7 Quartale. Das Unternehmen sieht sich für zwölf Monate finanziert, stützt das laut Quartalsbericht aber ausdrücklich auf das Recht, über zwei Programme neue Aktien zu verkaufen.
Die Kreditbürgschaft des US-Energieministeriums über bis zu 1,66 Milliarden US-Dollar vom 16. Januar 2025 ist gekündigt. Plug hatte die geförderten Wasserstoffprojekte im November 2025 selbst ausgesetzt; am 4. August 2026 kündigte das Ministerium, weil die erste Auszahlung nie erfolgt war. Da nie Geld geflossen ist, fallen laut Unternehmen keine Rückzahlungen oder Kündigungsgebühren an.
Die Zahl der ausgegebenen Aktien stieg von 318,6 Millionen Ende 2019 auf 1.397,9 Millionen zum 30. Juni 2026, also auf das 4,4-Fache. Zusätzlich sind 440,5 Millionen Aktien in Optionen, Optionsscheinen und einer Wandelanleihe versprochen. Das genehmigte Kapital wurde am 12. Februar 2026 von 1,5 auf 3,0 Milliarden Aktien verdoppelt. Im ersten Halbjahr 2026 wurden über die Verkaufsprogramme keine neuen Aktien verkauft.
Nein. Im zweiten Quartal 2026 lag der Rohertrag mit minus 1,7 Millionen US-Dollar nahe null, nach minus 53,5 Millionen ein Jahr zuvor; das vierte Quartal 2025 war rechnerisch mit plus 5,5 Millionen leicht positiv, das erste Quartal 2026 mit minus 21,6 Millionen wieder negativ. Der Betriebsverlust betrug 64,1 Millionen, der den Aktionären zurechenbare Nettoverlust 188,2 Millionen. Das Unternehmen strebt für das vierte Quartal 2026 ein positives Ergebnis vor Zinsen, Steuern, Abschreibungen und Aktienvergütung an — nach eigener Definition, nicht nach Nettogewinn.
Weil ein belegtes Substanzrisiko vorliegt: Die frei verfügbare Kasse von 161,9 Millionen US-Dollar reicht beim Mittelabfluss des zweiten Quartals 2026 keine zwei Quartale, der Mittelabfluss aus dem laufenden Geschäft war in jedem Jahr von 2021 bis 2025 negativ, und die Zwölf-Monats-Finanzierung hängt laut Quartalsbericht am Verkauf neuer Aktien. Die Ampel bewertet das Unternehmen, nicht den Kurs der Aktie.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.