Boeing: 745 Milliarden im Auftragsbuch, 6,5 Milliarden Eigenkapital
Zum 30. September 2026 standen bei Boeing Bestellungen über 745 Milliarden US-Dollar einem Eigenkapital von 6,5 Milliarden gegenüber. Der erste Jahresgewinn seit 2018 wurde gekauft, nicht erflogen — und im dritten Quartal 2026 stammten gut sieben Zehntel des Betriebsergebnisses erneut aus einem Verkauf.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. November 2026
- Schlusskurs
- 173,40 $ +0,50 %
- Marktkapitalisierung
- 136,7 Mrd. $
- KGV
- 68,6
- Wachstums-Score
- 3/10
- AAQS
- 1/10
Kursentwicklung seit 26. Oktober 2026: -7,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 167,10 $ bis 252,20 $ · Letzter Kurs: 173,40 $ (Stand: 6. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die ausgerechnet bei den bekanntesten Firmen zuschlägt — nennen wir sie die Heiligenschein-Falle. Sie geht so: Du stehst am Flughafen, siehst eine 737 abheben, rund 80 Tonnen schwer, und es sieht aus, als sei Physik Verhandlungssache. Der Kopf macht daraus in einer Sekunde einen zweiten Satz, den niemand geprüft hat: „Eine Firma, die so etwas baut, kann nicht kaputtgehen.“ Das Können am Himmel bürgt für die Bilanz am Boden. Bei Boeing (NYSE: BA) ist dieser Kurzschluss besonders verführerisch, weil beides stimmt und trotzdem nicht zusammengehört: Die Flugzeuge sind gefragt wie nie — zum 30. September 2026 standen Bestellungen über 745 Milliarden US-Dollar in den Büchern, mehr als je zuvor in der Firmengeschichte. Und im selben Zahlenwerk steht ein Eigenkapital von 6.547 Millionen US-Dollar, das sind 3,8 Prozent der Bilanzsumme. Machen wir also einen Deal: Bevor du dem Heiligenschein glaubst, lesen wir gemeinsam, was Boeing der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026, die Ergebnismitteilung zum dritten Quartal vom 27. Oktober 2026 und jede Pflichtmitteilung (8-K) dazwischen. Diese Berichte werden unter Strafandrohung abgegeben. Und sie erzählen von einem Gewinn, der gekauft wurde, von Kosten, die in die Zukunft geschoben werden, und von Banken, die im August 2026 eine neue Zahl in den Kreditvertrag geschrieben haben. Am Ende entscheidest du selbst.

Was Boeing eigentlich macht — drei Firmen unter einem Dach
Boeing ist kein Flugzeugbauer, sondern drei sehr unterschiedliche Unternehmen, die sich eine Bilanz teilen. Das erste heißt Verkehrsflugzeuge (Commercial Airplanes) und baut die Modellreihen 737, 767, 777 und 787. Es machte 2025 mit 41.494 Millionen US-Dollar fast die Hälfte des Konzernumsatzes — und verlor dabei 7.079 Millionen. Das zweite, Verteidigung und Raumfahrt (Defense, Space & Security), liefert Tankflugzeuge, Kampfjet-Baugruppen, Drohnen, Satelliten und die Präsidentenmaschine; 2025 waren es 27.234 Millionen Umsatz und 128 Millionen Verlust. Das dritte, Dienstleistungen (Global Services), verkauft Ersatzteile, Wartung, Schulung und Software an Fluggesellschaften und Streitkräfte: 20.923 Millionen Umsatz — und als einziges ein verlässlicher Gewinnbringer.
Wer Boeing verstehen will, muss ein Wort kennen: Programmrechnung (im Original „program accounting“). Ein normaler Betrieb rechnet je Auftrag ab: Was hat dieses Stück gekostet, was hat es gebracht? Boeing rechnet bei Verkehrsflugzeugen anders — nämlich über ein ganzes Programm, also über eine geschätzte Gesamtstückzahl, die sich über Jahrzehnte erstreckt. Stell dir eine Bäckerei vor, die die ersten tausend Brote mit Verlust verkauft, weil der neue Ofen noch stottert, und diesen Verlust nicht als Verlust bucht, sondern als Vorleistung auf die nächsten zehntausend Brote, die billiger werden sollen. Solange die zehntausend tatsächlich gebacken und verkauft werden, geht die Rechnung auf. Werden es nur fünftausend, war die Vorleistung ein Verlust — nur eben ein Jahre später sichtbarer.
Dieses Verfahren ist erlaubt und branchenüblich. Es erklärt aber, warum Boeings Bilanz so aussieht, wie sie aussieht: Zum 30. September 2026 lagen 90.948 Millionen US-Dollar in den Vorräten — knapp das Vierzehnfache des Eigenkapitals. Und es erklärt, warum die Auslieferungszahl bei Boeing wichtiger ist als bei fast jeder anderen Firma: Jedes ausgelieferte Flugzeug holt einen Teil dieser Vorleistung zurück. 2025 waren es 600 Flugzeuge nach 348 im Jahr 2024 und 528 im Jahr 2023 — die Erholung ist echt und sie ist der Grund, warum die Aktie überhaupt wieder eine Geschichte hat.
Ein zweites Wort gehört dazu: Kundenanzahlungen. Fluggesellschaften bezahlen ihre Flugzeuge in Raten, lange vor der Auslieferung. Zum 30. September 2026 standen dafür 67.502 Millionen US-Dollar in der Bilanz — Geld, das Boeing benutzen darf, aber nicht behalten. Es ist zinslose Finanzierung durch die eigenen Kunden, mehr als zehnmal so viel wie das Eigenkapital. Wer wissen will, wie fragil das Gleichgewicht ist: Diese Zahl ist es, die die Bilanz zusammenhält.
Die Firmengeschichte für Anleger
-
2020
Dividende ausgesetzt, Eigenkapital bei minus 18,3 Milliarden
Boeing setzt die Dividende an die Stammaktionäre aus; bis zur Ergebnismitteilung vom 27.10.2026 ist sie nicht zurück. Zum Jahresende 2020 erreicht das Eigenkapital mit minus 18.316 Millionen US-Dollar seinen Tiefpunkt.
-
2024
53 Tage Streik und ein Jahresverlust von 11,8 Milliarden Dollar
Über 30.000 Beschäftigte im Bundesstaat Washington legen die Produktion lahm. Die Auslieferungen fallen auf 348 Maschinen, der Umsatz auf 66.517 Millionen. Für Aktionäre ist es das teuerste Jahr seit 2020.
-
2024
Kapitalerhöhung über rund 23,8 Milliarden Dollar (30./31. Oktober)
Boeing gibt 129.375.000 Stammaktien für netto 18.181 Millionen US-Dollar aus und tags darauf 5.750.000 Vorzugsaktien mit 6,00 Prozent Verzinsung für netto 5.651 Millionen. Der Preis: Die Stammaktie rangiert seither hinter den Vorzugspapieren — und wird 2027 erneut verwässert.
-
2025
Vergleich mit dem US-Justizministerium (29. Mai)
Boeing zahlt 244 Millionen US-Dollar Strafe und stellt 445 Millionen für Angehörige der Absturzopfer bereit. Das Gericht bestätigt die Einstellung des Strafverfahrens am 6. November 2025; eine Beschwerde wird im März 2026 abgewiesen.
-
2025
Verkauf von Jeppesen und ForeFlight (31. Oktober)
Für 10.550 Millionen US-Dollar geht das margenstarke Flugdatengeschäft an Thoma Bravo — mit einem Buchgewinn von 9.566 Millionen. Er allein macht aus dem Jahresverlust den ersten ausgewiesenen Gewinn seit 2018.
-
2025
Übernahme von Spirit AeroSystems (8. Dezember)
Boeing übernimmt den Rumpfbauer für 8.389 Millionen US-Dollar; der Fusionsvertrag dazu stammt vom 30. Juni 2024. In der Bilanz entsteht ein vorläufiger Firmenwert von 10.278 Millionen — mehr als der Kaufpreis.
-
2026
Banken ziehen eine Liquiditätsuntergrenze ein (24. August)
In alle drei Kreditlinien wird eine Mindestliquidität von 5,0 Milliarden US-Dollar geschrieben. Für Aktionäre ist das die neue Messlatte: Ein Teil der 20 Milliarden Kasse ist ab sofort vertraglich gebunden.
-
2026
737-7 und 737-10 zugelassen, Auswahl für den Kampfjet F/A-XX (3. Quartal / Oktober)
Die FAA erteilt der 737-7 im dritten Quartal und der 737-10 im Oktober die geänderte Musterzulassung; die US-Marine wählt Boeing für das Kampfflugzeug der nächsten Generation aus. Das Auftragsbuch steigt zum 30.09.2026 auf den Rekord von 745 Milliarden US-Dollar — der Quartalsgewinn der Rüstungssparte stützt sich aber zur Hälfte auf den Verkauf von HRL Laboratories.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Scanner. Boeing kam über den Meldestrom der US-Börsenaufsicht auf den Tisch: Am 28. August 2026 reichte der Konzern eine Pflichtmitteilung (8-K) ein, in der eine neue Vertragsbedingung steht — Boeing muss künftig eine Mindestliquidität von 5,0 Milliarden US-Dollar halten. Solche Klauseln schreiben Banken nicht aus Langeweile. Sie waren der Anlass nachzuschlagen, wie es um die Bilanz dahinter steht.
Der Bewertungsanker dieser Analyse ist der Schlusskurs vom 26. Oktober 2026, dem letzten Handelstag vor den Quartalszahlen: 188,31 US-Dollar. Multipliziert mit den 791.896.311 Aktien, die laut Bilanz zum 30. September 2026 ausstanden (1.012.261.159 ausgegebene abzüglich 220.364.848 eigene Aktien, eigene Rechnung), ergibt das einen Börsenwert von rund 149,1 Milliarden US-Dollar. Die Fundamentaldaten melden 148,8 Milliarden — die beiden Wege weichen um zwei Zehntel Prozent voneinander ab, die Rechengrundlage ist also belastbar. Alles Weitere in diesem Text ist datiert und bleibt nachprüfbar, auch wenn du es in einem Jahr liest.
Zur Einordnung: Boeing ist kein unbekannter Nebenwert. Institutionelle Anleger halten laut Fundamentaldaten rund 76,8 Prozent der Aktien (Datenstand 27. Oktober 2026), 29 Analysten begleiten den Titel. Die Frage ist also nicht, ob jemand hingeschaut hat — sondern worauf.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Der Umsatz ist 2025 um ein Drittel gestiegen: von 66.517 auf 89.463 Millionen US-Dollar. Das ist kein Buchungstrick, sondern die Folge von 600 statt 348 ausgelieferten Flugzeugen. Zum Vergleich der Weg dorthin: 62.286 Millionen (2021), 66.608 (2022), 77.794 (2023), 66.517 (2024) — das Loch im Jahr 2024 riss unter anderem ein 53-tägiger Streik von über 30.000 Beschäftigten im Bundesstaat Washington.
Auch das erste Halbjahr 2026 zeigt in dieselbe Richtung: 46.777 Millionen US-Dollar Umsatz, elf Prozent mehr als im Vorjahreszeitraum, bei 314 statt 280 Auslieferungen. Im zweiten Quartal 2026 waren es 24.560 Millionen (plus acht Prozent) und 171 Flugzeuge. Das Betriebsergebnis hat sich mehr als verdoppelt: 604 Millionen im Halbjahr nach 285 Millionen im Vorjahreszeitraum — im zweiten Quartal 2026 allein plus 156 Millionen nach minus 176 Millionen. Und der operative Mittelzufluss — also das, was tatsächlich an Geld hereinkam — lag bei plus 1.185 Millionen nach minus 1.389 Millionen ein Jahr zuvor. Im zweiten Quartal allein waren es plus 1.364 Millionen. Boeing hat außerdem seine Schulden abgebaut: von 54,1 Milliarden US-Dollar zum 31. Dezember 2025 auf 45,9 Milliarden zum 30. Juni 2026 — und dort blieben sie auch zum 30. September 2026. Wie das dritte Quartal 2026 im Einzelnen aussah, steht im Update-Kapitel weiter unten.
Das Auftragsbuch wuchs im selben Zug: von 521.336 Millionen US-Dollar (31. Dezember 2024) auf 682.207 Millionen (31. Dezember 2025) und weiter auf 745.431 Millionen zum 30. September 2026 — davon 611.833 Millionen bei den Verkehrsflugzeugen, 100.505 Millionen bei Verteidigung und Raumfahrt, 32.725 Millionen bei Dienstleistungen. Mehr als 6.300 Verkehrsflugzeuge sind bestellt. Bei einer Auslieferungsrate von 600 Stück im Jahr wäre das rein rechnerisch die Arbeit von mehr als zehn Jahren.
Und jetzt die andere Hälfte der Wahrheit. Das Nettoergebnis war in vier der letzten fünf Jahre negativ: minus 4.202 Millionen (2021), minus 4.935 (2022), minus 2.222 (2023), minus 11.817 (2024) — und 2025 plus 2.235 Millionen. Dieser eine positive Wert ist der Grund, warum die Aktie 2026 wieder mit einem Kurs-Gewinn-Verhältnis geführt wird. Woher er kommt, ist das Thema des nächsten Kapitels.
Update Q3 2026: Zulassungen, Rekord-Auftragsbuch — und wieder ein Verkaufsgewinn
Am 27. Oktober 2026 legte Boeing die Zahlen zum dritten Quartal vor, als Ergebnismitteilung in einer Pflichtmitteilung an die SEC (8-K, Item 2.02, Anlage 99.1). Der ausführliche Quartalsbericht (10-Q) zum 30. September 2026 war an diesem Tag noch nicht eingereicht, und eine Mitschrift der Analystenkonferenz lag uns zum Redaktionsschluss nicht vor. Ausgewertet ist deshalb die Ergebnismitteilung mit Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung und Segmentzahlen. Details, die nur im Anhang des Quartalsberichts stehen — etwa die aufgeschobenen Produktionskosten je Programm oder die Präsidentenmaschine VC-25B —, führen wir in dieser Analyse weiter mit Stand 30. Juni 2026.
Was besser geworden ist. Der Umsatz stieg im dritten Quartal 2026 um vier Prozent auf 24.188 Millionen US-Dollar, nach neun Monaten um acht Prozent auf 70.965 Millionen. Das Betriebsergebnis drehte von minus 4.781 Millionen im Vorjahresquartal, das eine Belastung beim 777X-Programm getroffen hatte, auf plus 354 Millionen. Aus dem laufenden Geschäft flossen 1.496 Millionen zu; nach 1.032 Millionen Investitionen blieben 464 Millionen freier Mittelfluss — obwohl im Quartal rund 0,7 Milliarden an Zahlungen aus dem Vergleich mit dem US-Justizministerium abflossen. Zwei Zulassungen, auf die Boeing seit Jahren wartet, sind erteilt: Die 737-7 erhielt im Quartal ihre geänderte Musterzulassung der Luftfahrtbehörde FAA, die 737-10 folgte im Oktober. Die US-Marine wählte Boeing aus, das Kampfflugzeug der nächsten Generation F/A-XX zu entwickeln und zu bauen. Und das Auftragsbuch wuchs auf den Rekord von 745 Milliarden US-Dollar — davon rund 101 Milliarden (genau 100.505 Millionen) bei Verteidigung und Raumfahrt, ebenfalls ein Rekord.
Ein Detail zum Marine-Auftrag steht ausdrücklich in der Mitteilung:
„This order is not included in backlog pending completion of the source selection and evaluation review process.“
Übersetzung: „Dieser Auftrag ist bis zum Abschluss des Auswahl- und Bewertungsverfahrens nicht im Auftragsbuch enthalten.“
— The Boeing Company, Ergebnismitteilung zum dritten Quartal 2026, Pflichtmitteilung 8-K vom 27. Oktober 2026, Anlage 99.1
Was sich nicht geändert hat. Unter dem Strich stand wieder ein Verlust: minus 116 Millionen US-Dollar im Quartal, nach der Vorzugsdividende minus 0,26 US-Dollar je Stammaktie; nach neun Monaten minus 564 Millionen. Die Verkehrsflugzeug-Sparte verlor im Quartal 697 Millionen bei einer Marge von minus 6,5 Prozent. Boeing nennt dafür einen ungünstigeren Auslieferungsmix, höher veranschlagte Kosten für künftige Anpassungen der Produktionsrate und höhere geschätzte Kosten in der Lieferkette. Nach neun Monaten steht die Sparte bei minus 1.582 Millionen. Ausgeliefert wurden 161 Verkehrsflugzeuge nach 160 im Vorjahresquartal, nach neun Monaten 475 nach 440. Das 737-Programm arbeitet laut Mitteilung weiter auf eine stabile Rate von 47 Maschinen im Monat hin, das 787-Programm steht bei acht. Und das Rüstungsergebnis ist nicht so sauber, wie es auf den ersten Blick aussieht:
„Operating margin of 6.2 percent primarily reflects a $252 million gain on the HRL Laboratories sale and improved operational performance.“
Übersetzung: „Die operative Marge von 6,2 Prozent spiegelt vor allem einen Gewinn von 252 Millionen US-Dollar aus dem Verkauf von HRL Laboratories und eine verbesserte operative Leistung wider.“
— The Boeing Company, Ergebnismitteilung zum dritten Quartal 2026, Abschnitt Defense, Space & Security
Ohne diesen Verkaufsgewinn hätte die Sparte Verteidigung und Raumfahrt 240 Millionen US-Dollar verdient, eine Marge von 3,0 Prozent (eigene Rechnung). Auf Konzernebene stammen damit gut sieben Zehntel des Quartals-Betriebsergebnisses von 354 Millionen aus einem einzigen Verkauf; ohne ihn blieben 102 Millionen. Das Muster des Jahres 2025 wiederholt sich, nur kleiner.
Die Zinsen und die Bilanz. Den 354 Millionen Betriebsergebnis standen im Quartal 573 Millionen Zins- und Schuldenaufwand gegenüber — eine Zinsdeckung von 0,62, ohne den HRL-Gewinn 0,18. Nach neun Monaten sind es 958 gegen 1.789 Millionen, also 0,54 (eigene Rechnung) — für jeden Dollar Zinsen hat das Geschäft rund 54 Cent verdient. Die Finanzschulden blieben bei 45.920 Millionen, Kasse und kurzfristige Anlagen stiegen auf 20.714 Millionen. Das Eigenkapital der Aktionäre wuchs von 6.100 auf 6.547 Millionen — nicht, weil das Geschäft verdient hätte, sondern vor allem, weil Boeing eigene Aktien als Arbeitgeberbeitrag in die Altersvorsorge-Pläne der Beschäftigten gibt: 1.275 Millionen US-Dollar waren es in den ersten neun Monaten 2026 laut Kapitalflussrechnung, während die einbehaltenen Gewinne im selben Zeitraum um 823 Millionen sanken.
Die Gewerkschaft. Ein Risiko aus der ersten Fassung dieser Analyse hat sich erledigt: Die Tarifverträge der Ingenieursgewerkschaft SPEEA im Bundesstaat Washington, die am 6. Oktober 2026 ausliefen, sind ersetzt. Laut Presseberichten (unter anderem Reuters) stimmten die Mitglieder am 1. Oktober 2026 neuen Vierjahresverträgen zu, ein Streik war damit abgewendet. Eine Pflichtmitteilung an die SEC gibt es dazu nicht.
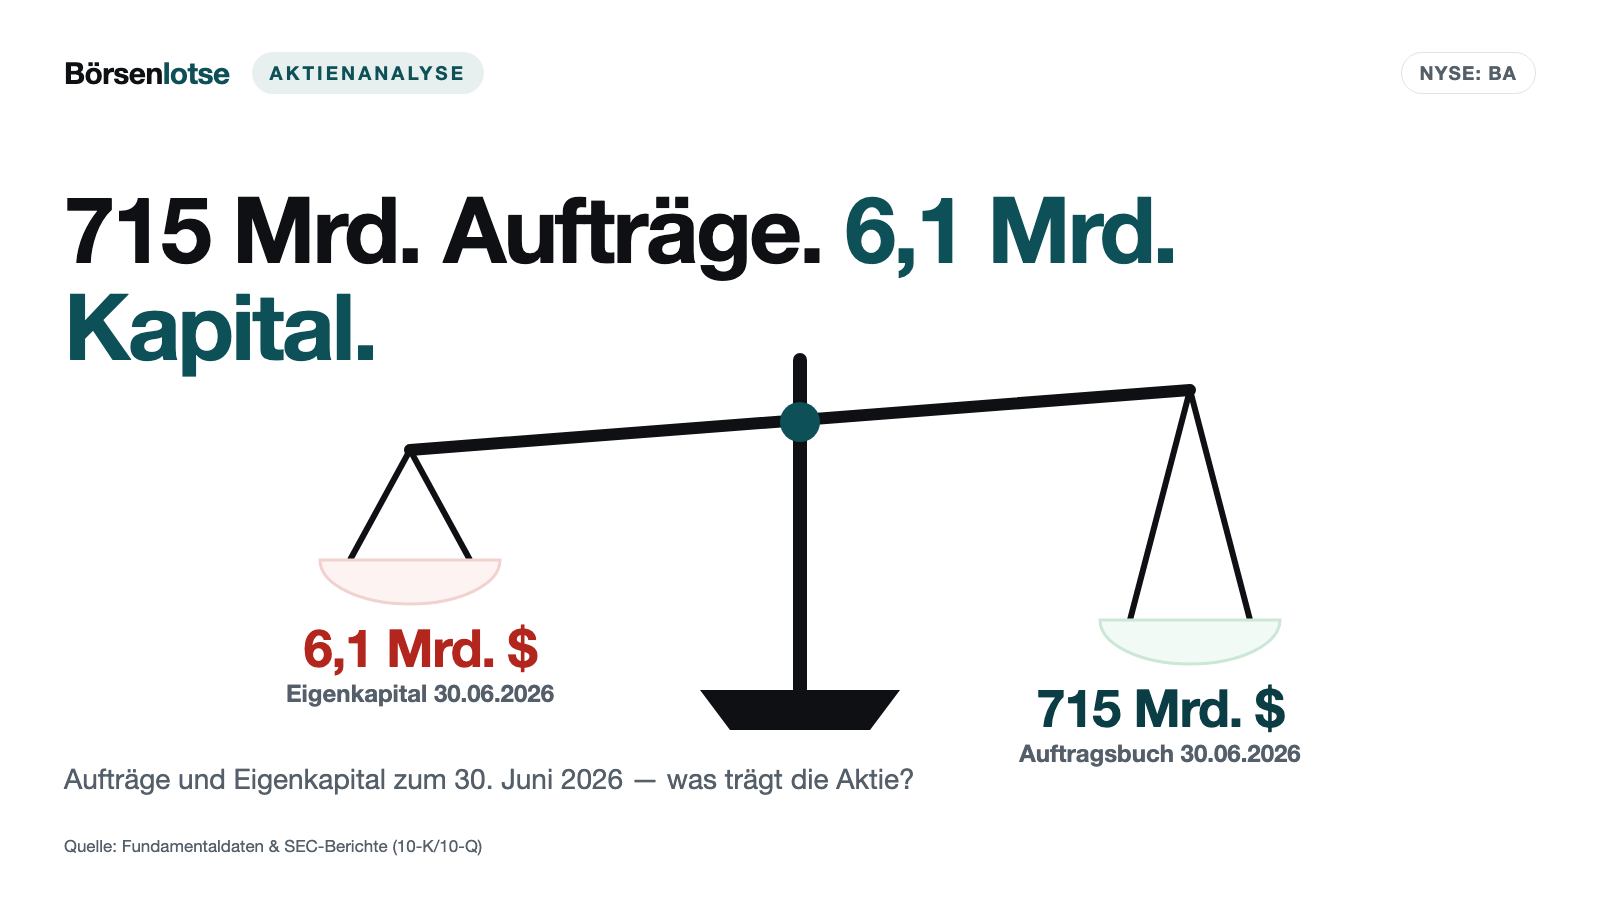
Unsere Einordnung. Das dritte Quartal bestätigt beide Schalen der Waage aus dem Titelbild. Die Nachfrage- und Zulassungsseite ist besser geworden: Rekord-Auftragsbuch, zwei erteilte 737-Zulassungen, ein Kampfjet-Programm, positiver freier Mittelfluss. Die Ertragsseite ist es noch nicht: Der Flugzeugbau verliert weiter Geld, das Quartalsergebnis trägt erneut ein Verkaufsgewinn, und die Zinsen sind auch nach neun Monaten fast doppelt so hoch wie das Betriebsergebnis. An der Qualitäts-Ampel ändert das Quartal deshalb nichts.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn 2025 wurde gekauft, nicht erflogen
Am 31. Oktober 2025 verkaufte Boeing Teile seiner Digital-Aviation-Solutions-Sparte an den Finanzinvestor Thoma Bravo — die Navigationsdaten-Marke Jeppesen, die Pilotensoftware ForeFlight, den Flottendatendienst AerData und den australischen Kartendienst OzRunways. Der Kaufpreis: 10.550 Millionen US-Dollar in bar. Der Buchgewinn daraus steht wörtlich im Geschäftsbericht:
„The sale included Jeppesen, ForeFlight, AerData and OzRunways assets and liabilities and resulted in a gain of $9,566 recorded in Gain on dispositions, net in the Consolidated Statements of Operations.“
Übersetzung: „Der Verkauf umfasste die Vermögenswerte und Verbindlichkeiten von Jeppesen, ForeFlight, AerData und OzRunways und führte zu einem Gewinn von 9.566 Millionen US-Dollar, der in der Gewinn- und Verlustrechnung unter Gewinn aus Abgängen, netto, erfasst wurde.“
— The Boeing Company, SEC-Geschäftsbericht 10-K für 2025, Anhangangabe 3
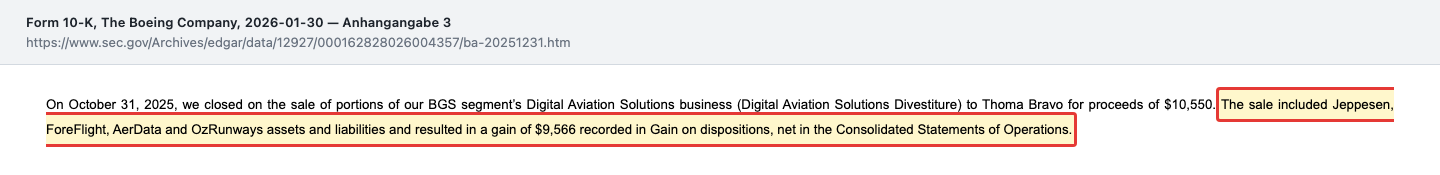
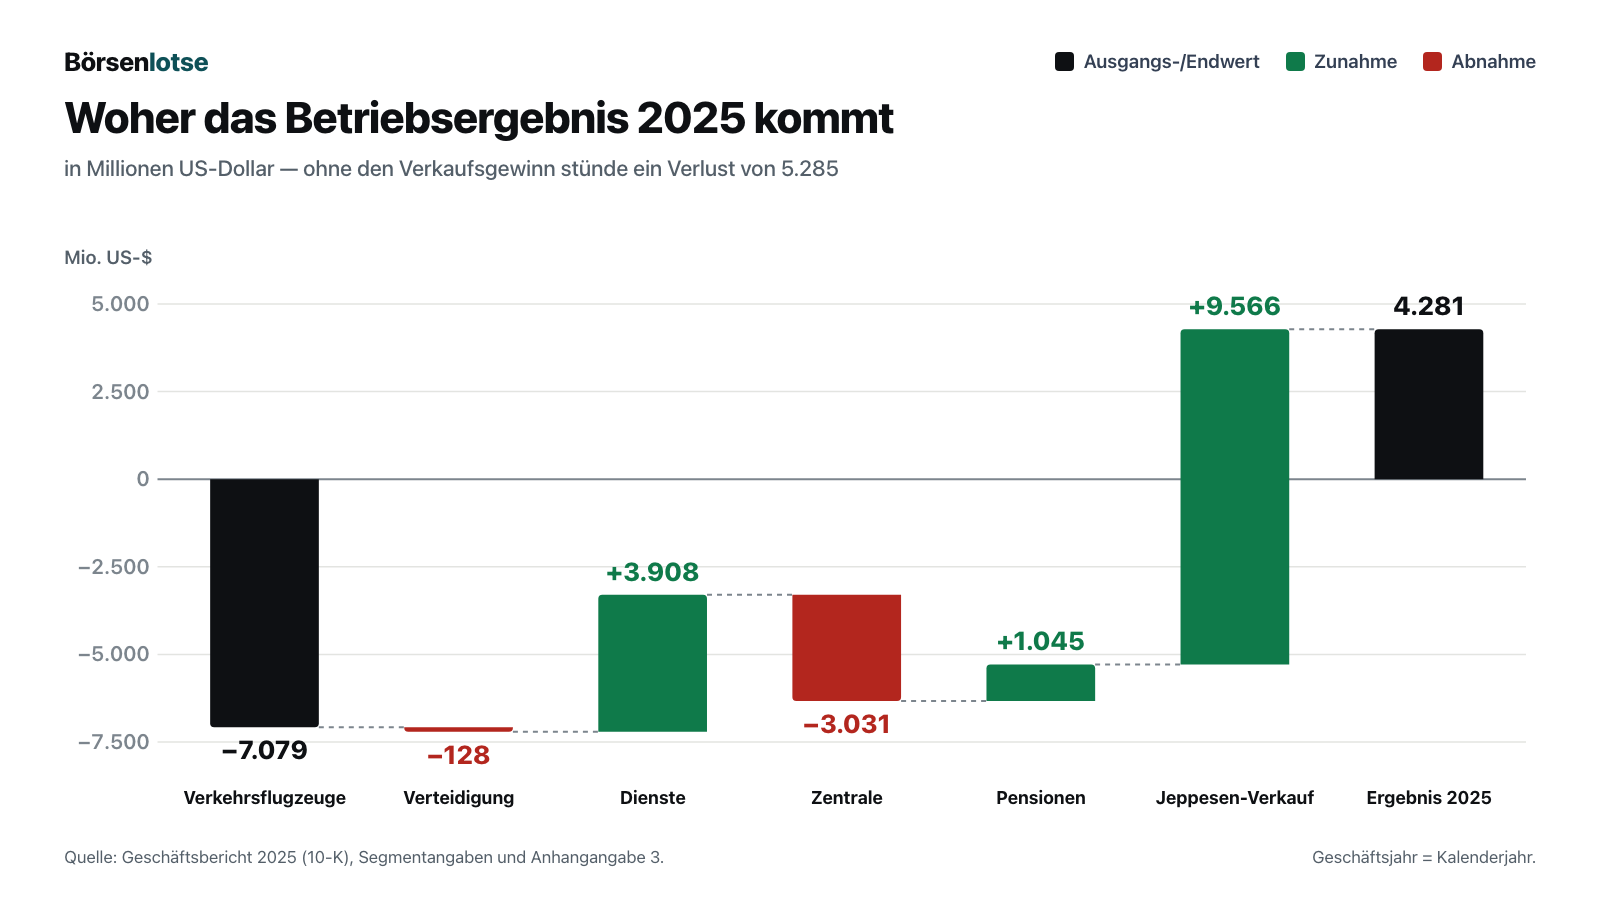
Rechnen wir nach. Das Segment Dienstleistungen weist für 2025 ein Betriebsergebnis von 13.474 Millionen US-Dollar aus. Zieht man den Verkaufsgewinn ab, bleiben 3.908 Millionen — ein solides, aber normales Ergebnis, das ungefähr dem Vorjahreswert von 3.618 Millionen entspricht. Auf Konzernebene heißt das: Aus dem ausgewiesenen Betriebsergebnis von plus 4.281 Millionen wird ohne den Verkauf ein Verlust von 5.285 Millionen. Beim Nettoergebnis stünden statt plus 2.235 Millionen rund 7,3 Milliarden Verlust (eigene Rechnung; der Verkauf löste in den USA laut Steueranhang keine Bundessteuer aus, weil eine Wertberichtigung gegengerechnet wurde).
Das ist keine Buchhaltungskritik — der Ausweis ist korrekt und sauber offengelegt. Es ist eine Warnung vor einer Abkürzung: Wer 2025 als „das Jahr, in dem Boeing wieder Geld verdient hat“ ablegt, legt den falschen Zettel ab. Und der Verkauf hat einen Preis, der erst später sichtbar wird: Jeppesen war ein margenstarkes Datengeschäft. Im zweiten Quartal 2026 fiel die Marge der Dienstleistungssparte von 19,9 auf 18,1 Prozent — Boeing nennt als einen Grund ausdrücklich die Auswirkungen dieses Verkaufs. Ein margenstarkes Stück des einzigen verlässlich profitablen Segments ist weg. Fairerweise: Im dritten Quartal 2026 lag die Marge wieder bei 18,3 Prozent nach 17,5 Prozent im Vorjahresquartal, nach neun Monaten bei 18,2 nach 18,6 Prozent.
Unbequeme Wahrheit Nr. 2: Das Eigenkapital deckt keine vier Wochen Umsatz
Zum 30. September 2026 standen 170.739 Millionen US-Dollar Vermögen gegen 164.177 Millionen Schulden. Übrig bleiben 6.562 Millionen Eigenkapital, davon 6.547 Millionen für die Boeing-Aktionäre und 15 Millionen für Minderheitsgesellschafter — 3,8 Prozent der Bilanzsumme (eigene Rechnung). Gemessen am Umsatz der ersten neun Monate 2026 entspricht das rund 25 Tagen Geschäftstätigkeit. Als grobe Faustregel gelten bei Industriefirmen 30 bis 40 Prozent Eigenkapitalquote als solide und alles unter 10 Prozent als sehr dünn.
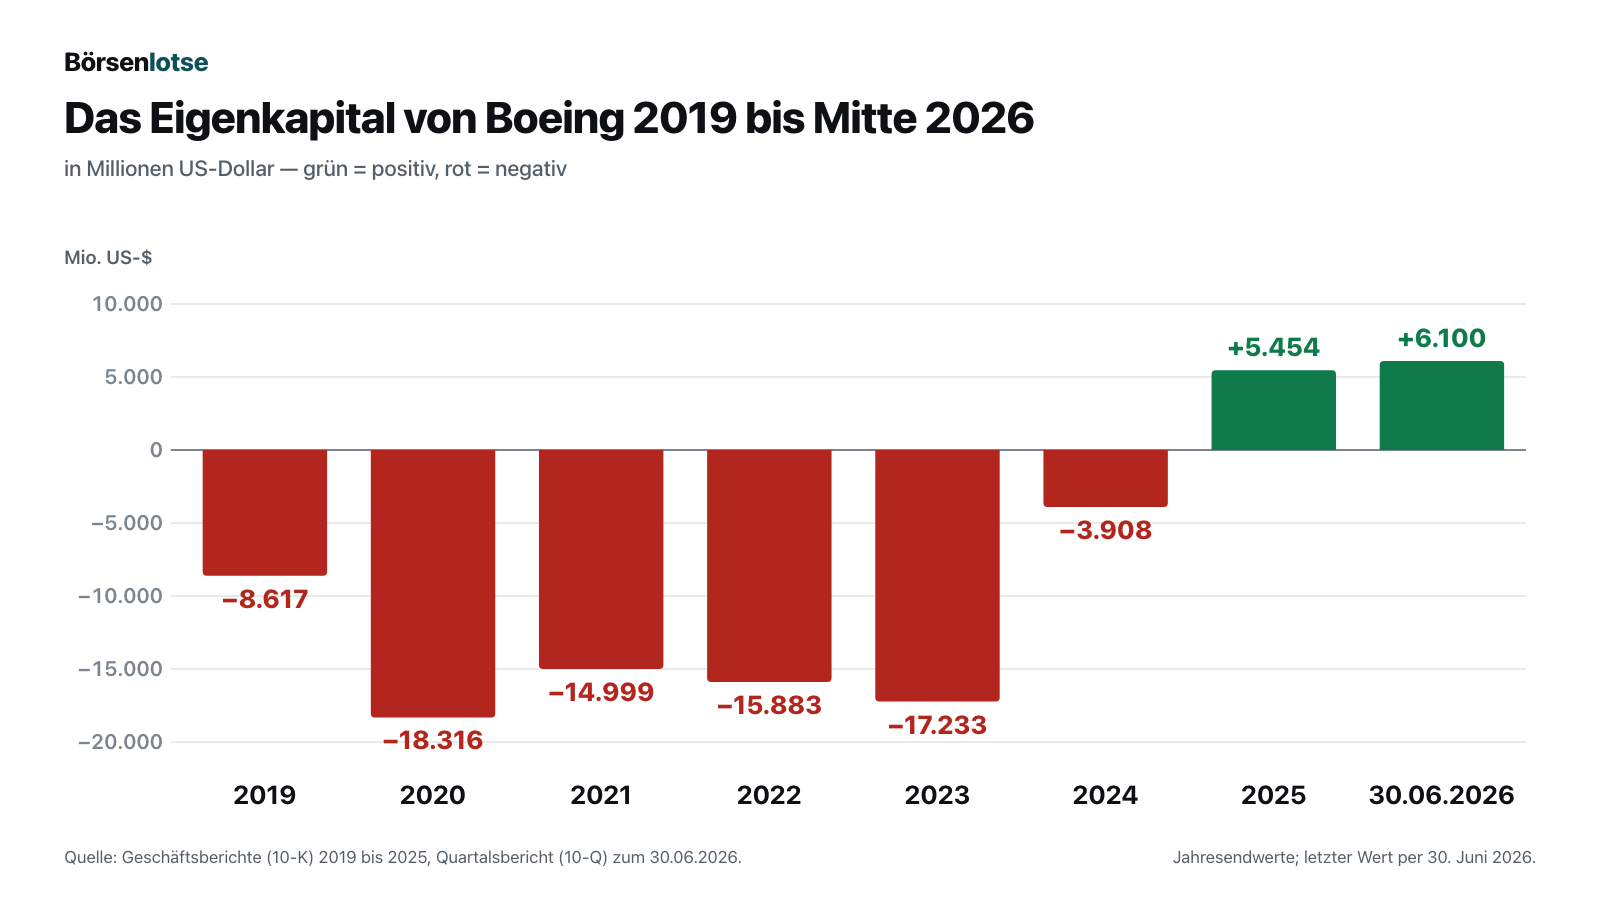
Der Weg dorthin ist bemerkenswert, und zwar in beide Richtungen. Von 2019 bis 2024 war das Eigenkapital durchgehend negativ, im Tiefpunkt mit minus 18.316 Millionen US-Dollar zum 31. Dezember 2020. Dass es heute wieder positiv ist, verdankt Boeing der Kapitalerhöhung vom Oktober 2024 und dem Verkaufsgewinn aus 2025 — nicht dem laufenden Geschäft. Die Kapitalerhöhung hatte zwei Teile, und der größere wird meist übersehen: Am 30. Oktober 2024 gab Boeing 129.375.000 Stammaktien aus eigenen Beständen aus und nahm dafür netto 18.181 Millionen US-Dollar ein; einen Tag später kamen die 5.750.000 Vorzugsaktien mit netto 5.651 Millionen dazu. Zusammen rund 23,8 Milliarden frisches Geld — mehr als das Dreifache dessen, was heute als Eigenkapital in der Bilanz steht.
Zwei Zahlen machen die Decke noch dünner, als sie aussieht. Erstens: Den 6.547 Millionen Eigenkapital stehen 17.778 Millionen Firmenwerte aus Zukäufen gegenüber (30. September 2026) — das 2,7-Fache. Firmenwerte sind kein Vermögen, das man verkaufen kann; sie sind der Aufpreis, den Boeing über den Substanzwert gezahlt hat. Zieht man sie und die übrigen erworbenen immateriellen Werte von 1.279 Millionen ab, bleibt ein materielles Eigenkapital von rund minus 12.500 Millionen US-Dollar (eigene Rechnung). Zweitens: Von den 6.547 Millionen haben die Stammaktionäre nicht die erste Hand am Geld. Die 2024 ausgegebenen Vorzugsaktien tragen einen Rückzahlungsvorrang von 5.750 Millionen — 88 Prozent des gesamten Eigenkapitals. Wie das funktioniert und wann es die Aktienzahl verändert, steht ausführlich in unserem Beifang-Bereich.
Unbequeme Wahrheit Nr. 3: Ein Teil der Kosten wartet auf Bestellungen, die es noch nicht gibt
Zurück zur Programmrechnung. Der Quartalsbericht zum 30. Juni 2026 beziffert die aufgeschobenen Produktionskosten je Programm: beim 737 sind es 13.081 Millionen US-Dollar (nach 11.777 Millionen zum 31. Dezember 2025), beim 787 14.428 Millionen (nach 13.859), beim 777X sind es 1.659 Millionen (nach 651 Millionen — mehr als eine Verdopplung in sechs Monaten), enthalten in einer unfertigen 777X-Produktion von inzwischen 6.366 Millionen. Das sind Kosten, die bereits angefallen sind, aber noch nicht im Ergebnis stehen, weil sie künftigen Auslieferungen zugerechnet werden.
Entscheidend ist, gegen welche Auslieferungen. Beim 787 schreibt Boeing:
„At June 30, 2026, $13,596 of 787 deferred production costs, unamortized tooling and other non-recurring costs are expected to be recovered from units included in the program accounting quantity that have firm orders, and $2,148 are expected to be recovered from units included in the program accounting quantity that represent expected future orders.“
Übersetzung: „Zum 30. Juni 2026 sollen 13.596 Millionen US-Dollar der aufgeschobenen Produktionskosten, der nicht abgeschriebenen Werkzeugkosten und anderer einmaliger Kosten des 787-Programms aus Einheiten zurückgeholt werden, für die feste Bestellungen vorliegen, und 2.148 Millionen aus Einheiten, die erwartete künftige Bestellungen darstellen.“
— The Boeing Company, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhangangabe 6
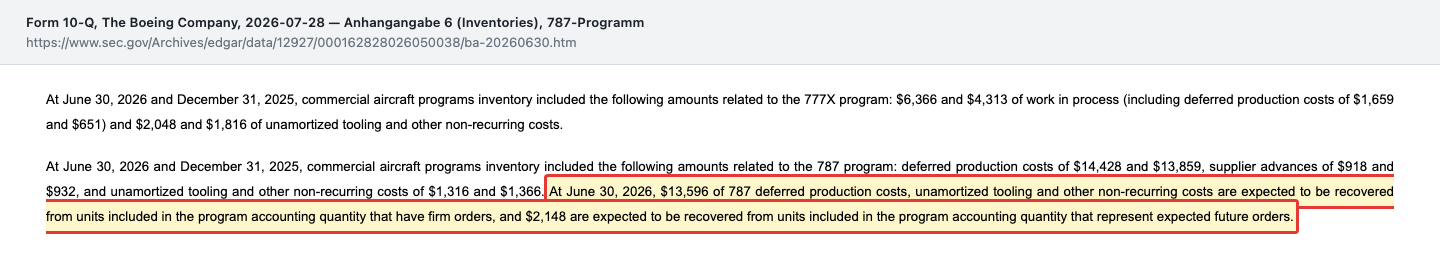
Im Klartext: 2.148 Millionen US-Dollar an bereits ausgegebenem Geld hängen an 787-Flugzeugen, die noch niemand bestellt hat. Das waren 35 Prozent des gesamten Eigenkapitals zum selben Stichtag, dem 30. Juni 2026; die Aufschlüsselung zum 30. September 2026 folgt erst mit dem nächsten Quartalsbericht. Beim 737 ist die Lage deutlich besser — dort sind es nur 31 Millionen. Die Zahl ist kein Skandal und kein Bilanzbruch; sie ist offengelegt und regelkonform. Aber sie ist der Preis dafür, dass Boeings Ergebnis von einer Annahme abhängt: dass die Nachfrage anhält. Dass das Auftragsbuch mit 745 Milliarden (30. September 2026) voll ist, macht die Annahme plausibel. Sicher macht es sie nicht — der Geschäftsbericht für 2025 warnt selbst, es könne „zu Verringerungen des Auftragsbuchs und zu erheblichen Auftragsstornierungen kommen“, unter anderem wegen Lieferverzögerungen und der damals offenen Zulassungen von 777X, 737-7 und 737-10. Zwei dieser drei Zulassungen sind inzwischen erteilt, die 737-7 im dritten Quartal 2026 und die 737-10 im Oktober 2026; die 777-9 steht noch aus. Allein 2025 wurden Bestellungen über 11.094 Millionen US-Dollar storniert.
Unbequeme Wahrheit Nr. 4: Die Festpreis-Verträge der Rüstungssparte bluten weiter
Ein Festpreis-Vertrag ist für den Kunden bequem und für den Hersteller gefährlich: Wird die Entwicklung teurer als gedacht, zahlt der Hersteller. Boeing hat eine ganze Reihe solcher Verträge, und in jedem einzelnen Bericht kommen neue Verluste dazu. Die Liste aus dem Quartalsbericht zum 30. Juni 2026 liest sich wie eine Chronik: die Präsidentenmaschine VC-25B (ein Programm über rund 4 Milliarden US-Dollar, im zweiten Quartal 2026 ein zusätzlicher Verlust von 280 Millionen; Zeitplan und Anforderungen sollen laut Quartalsbericht erst im dritten Quartal 2026 mit den Vertragsbedingungen neu gefasst werden), der Tanker KC-46A (714 Millionen zusätzlicher Verlust im Jahr 2025), die Drohne MQ-25, der Schulungsjet T-7A und die Raumkapsel Starliner, deren nächster unbemannter Flug frühestens im vierten Quartal 2026 stattfinden soll.
„During the three months ended June 30, 2026, we increased the reach-forward loss by $280 due to higher estimated costs required to complete structural and wiring installation and to satisfy air worthiness certification requirements.“
Übersetzung: „In den drei Monaten bis zum 30. Juni 2026 haben wir den vorgetragenen Verlust um 280 Millionen US-Dollar erhöht, wegen höher geschätzter Kosten für den Abschluss der Struktur- und Verkabelungsarbeiten und für die Erfüllung der Lufttüchtigkeits-Zulassungsanforderungen.“
— The Boeing Company, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhangangabe 10, VC-25B
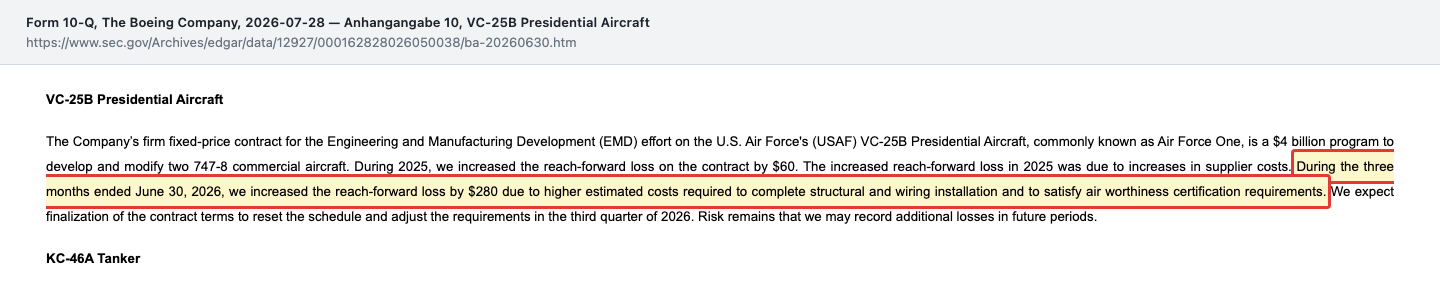
Fünfmal steht in diesem einen Kapitel derselbe Satz: „Risk remains that we may record additional losses in future periods“ — es bleibt das Risiko, dass wir in künftigen Zeiträumen weitere Verluste erfassen. Diese Formel ist keine Floskel, sondern eine Buchhaltungsansage: Jeder dieser Verträge kann das Quartalsergebnis allein kippen. Im zweiten Quartal 2026 hat der VC-25B-Verlust die gesamte Rüstungssparte von plus 110 Millionen im Vorjahresquartal auf minus 15 Millionen gedrückt. Im dritten Quartal 2026 meldete die Sparte zwar 492 Millionen Gewinn — davon aber 252 Millionen aus dem Verkauf von HRL Laboratories (Ergebnismitteilung vom 27. Oktober 2026). Ob die für das dritte Quartal angekündigte Neufassung des VC-25B-Vertrags zustande kam und ob bei den Festpreis-Programmen neue Verluste hinzukamen, zeigt erst der Anhang des Quartalsberichts zum 30. September 2026.
Das größte Einzelloch kommt allerdings von der zivilen Seite: Das 777X-Programm, dessen erste Auslieferung im dritten Quartal 2025 erneut verschoben wurde und inzwischen für 2027 vorgesehen ist, hat 2025 zusätzliche vorgetragene Verluste von 4,9 Milliarden US-Dollar erzeugt, nach 3,5 Milliarden im Jahr 2024. Zusammen mit dem 767 waren es 5.283 Millionen im Jahr 2025 — das ist der Grund, warum die Verkehrsflugzeug-Sparte trotz 600 Auslieferungen 7.079 Millionen Verlust ausweist. Auch 2026 ist die Sparte noch nicht aus dem Minus heraus: Nach neun Monaten stand ein Segmentverlust von 1.582 Millionen US-Dollar nach 6.447 Millionen im Vorjahreszeitraum, allein im dritten Quartal 697 Millionen — die Richtung stimmt, das Vorzeichen noch nicht. Für die 777X bestätigt die Ergebnismitteilung vom 27. Oktober 2026 die erste Auslieferung im Jahr 2027. Die 777-8 als Passagierversion ist laut Quartalsbericht nicht vor 2030 zu erwarten. Und eine technische Baustelle ist zum Stichtag noch offen:
„We continue to work with our supplier and the FAA to incorporate and certify their solution related to the engine durability issue identified in 2025.“
Übersetzung: „Wir arbeiten weiterhin mit unserem Lieferanten und der FAA daran, deren Lösung für das 2025 festgestellte Haltbarkeitsproblem am Triebwerk einzubauen und zuzulassen.“
— The Boeing Company, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Lagebericht, Abschnitt 777X
Währenddessen wird weitergebaut: Zum 30. Juni 2026 standen unfertige 777X-Flugzeuge mit 6.366 Millionen US-Dollar in den Vorräten, nach 4.313 Millionen zum Jahresende 2025; dazu kommen 2.048 Millionen noch nicht abgeschriebene Werkzeug- und Entwicklungskosten. Zusammen sind das rund 8,4 Milliarden — mehr als das gesamte Eigenkapital, auch mehr als die 6.547 Millionen zum 30. September 2026. Wie sich Verzögerungen dieser Größenordnung durch die Zulieferkette fressen, haben wir bei einem direkten Boeing-Lieferanten nachgezeichnet: in der Analyse zu CPI Aerostructures.
Unbequeme Wahrheit Nr. 5: Die Banken haben im August 2026 eine neue Zahl eingezogen
Am 24. August 2026 schloss Boeing eine neue Kreditlinie über 3.000 Millionen US-Dollar mit 364 Tagen Laufzeit ab und verlängerte die beiden bestehenden Fünfjahres-Linien über 4.000 und 3.000 Millionen. In alle drei wurde dieselbe neue Bedingung geschrieben — eine Mindestliquidität. Im neuen 364-Tage-Vertrag steht sie am Ende der Auflagen-Passage:
„The 364-Day Credit Agreement contains customary terms and conditions, including covenants restricting Boeing’s ability to permit consolidated debt (as defined in the 364-Day Credit Agreement) in excess of 60% of Boeing’s total capital (as defined in the 364-Day Credit Agreement), to incur liens, and to merge or consolidate with another entity and a covenant requiring Boeing to maintain liquidity (as defined in the 364-Day Credit Agreement) of at least $5.0 billion.“
Übersetzung: „Der 364-Tage-Kreditvertrag enthält übliche Bedingungen, darunter Auflagen, die Boeing untersagen, konsolidierte Schulden (wie im 364-Tage-Kreditvertrag definiert) von mehr als 60 % des Gesamtkapitals (wie im 364-Tage-Kreditvertrag definiert) zuzulassen, Pfandrechte zu bestellen und mit einem anderen Unternehmen zu verschmelzen, sowie eine Auflage, die Boeing verpflichtet, eine Liquidität (wie im 364-Tage-Kreditvertrag definiert) von mindestens 5,0 Milliarden US-Dollar zu halten.“
— The Boeing Company, SEC-Pflichtmitteilung 8-K vom 28. August 2026, Item 1.01
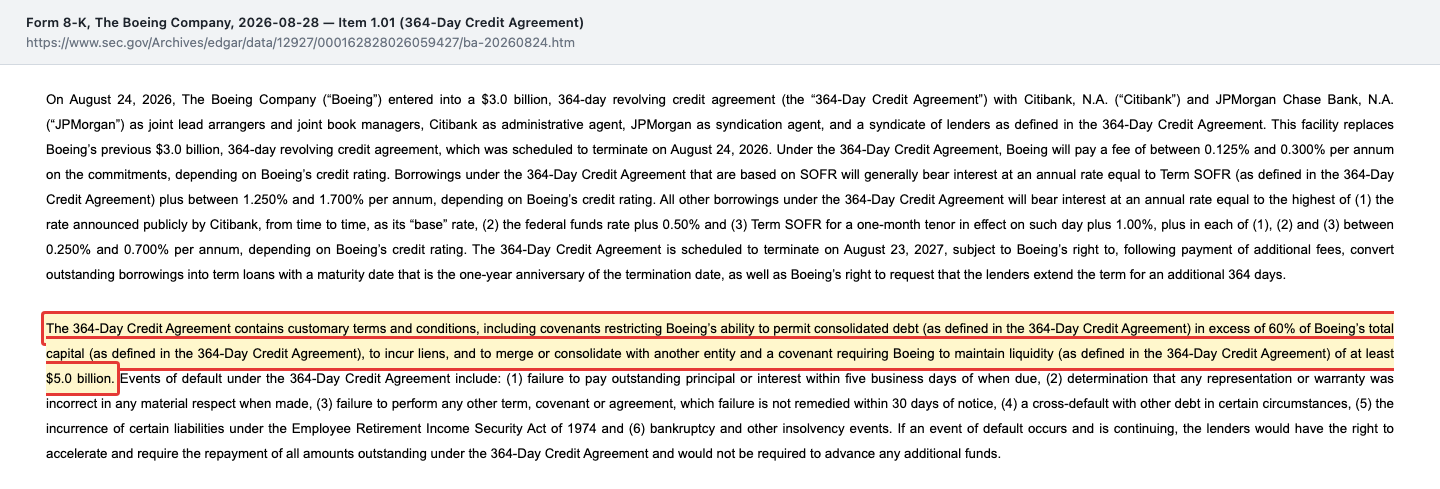
Zur Einordnung: Boeing hatte zum 30. September 2026 rund 20.714 Millionen US-Dollar Kasse und kurzfristige Anlagen, dazu 10.000 Millionen ungenutzte Kreditlinien (Ergebnismitteilung vom 27. Oktober 2026). Die Schwelle ist also keine akute Gefahr. Bemerkenswert ist, dass sie neu ist — der Geschäftsbericht für 2025 nennt als strengste Auflagen ausdrücklich nur Grenzen für Hypothekenschulden, Sale-and-lease-back-Geschäfte und für die Verschuldung im Verhältnis zum Gesamtkapital. Eine Mindestliquidität kommt dort nicht vor. Banken, die einem Konzern mit Investment-Grade-Rating eine Kassenuntergrenze vorschreiben, haben ein Auge auf die Kassenlage.
Und die Ratings selbst stehen dicht an der Grenze: Fitch und Standard & Poor’s führen Boeing mit BBB−, Moody’s mit Baa3 — bei allen dreien die unterste Stufe, die noch als Investment Grade gilt. Standard & Poor’s und Moody’s führen laut Quartalsbericht zum 30. Juni 2026 einen stabilen Ausblick; Fitch hob den Ausblick im Juni 2026 von stabil auf positiv an. Der Geschäftsbericht sagt dazu selbst, man könne nicht zusichern, dieses Niveau halten zu können.
Unbequeme Wahrheit Nr. 6: Die Zinsen kosten mehr, als das Geschäft verdient
Die vielleicht härteste Zahl dieser Analyse steht nicht im Anhang, sondern in der Gewinn- und Verlustrechnung. Im ersten Halbjahr 2026 verdiente Boeing operativ 604 Millionen US-Dollar — und zahlte im selben Zeitraum 1.216 Millionen an Zinsen und Schuldenkosten. Die Zinsdeckung, also Betriebsergebnis geteilt durch Zinsaufwand, lag damit bei 0,50 (eigene Rechnung). Im zweiten Quartal allein waren es 156 Millionen gegen 600 Millionen, also 0,26. Das dritte Quartal 2026 hat das Bild nur leicht verschoben: 354 Millionen Betriebsergebnis gegen 573 Millionen Zinsen ergeben 0,62 — und ohne den Verkaufsgewinn von 252 Millionen aus HRL Laboratories 0,18. Nach neun Monaten stehen 958 Millionen gegen 1.789 Millionen, eine Zinsdeckung von 0,54 (eigene Rechnung).
Ein Wert unter eins bedeutet schlicht: Das laufende Geschäft erwirtschaftet seine eigenen Zinsen nicht. Die Lücke wird aus der Kasse, aus Kundenanzahlungen oder aus neuen Krediten gedeckt. Der Blick zurück macht es nicht besser: 2024 standen minus 10.707 Millionen Betriebsergebnis gegen 2.725 Millionen Zinsen, 2023 minus 773 gegen 2.459 Millionen. Und 2025? Da lag die Deckung rechnerisch bei 1,55 — aber nur mit dem Jeppesen-Gewinn. Ohne ihn war sie auch 2025 negativ. Seit 2019 hat Boeing seine Zinsen kein einziges Mal aus dem operativen Ergebnis bezahlt — den einmaligen Verkaufsgewinn des Jahres 2025 herausgerechnet.
Bewertung — was 149 Milliarden Börsenwert über 6,5 Milliarden Eigenkapital bedeuten
Zum Bewertungsanker vom 26. Oktober 2026 (188,31 US-Dollar je Aktie, rund 149,1 Milliarden Börsenwert) sieht die Größenordnung so aus: Das Kurs-Umsatz-Verhältnis liegt bei rund 1,6, gemessen am Umsatz der letzten zwölf Monate bis zum 30. September 2026 von rund 94,9 Milliarden US-Dollar (neun Monate 2026 plus viertes Quartal 2025, eigene Rechnung). Für einen Industriekonzern mit dünnen Margen ist das kein Schnäppchen, aber auch kein Extremwert.
Beim Kurs-Gewinn-Verhältnis wird es schwierig — und mit den neuen Zahlen sogar tückischer. Die Fundamentaldaten weisen am 27. Oktober 2026 noch rund 67 aus, auf dem Stand vor dem dritten Quartal. Rechnet man die neuen Zahlen ein, fällt das verlustreiche dritte Quartal 2025 aus dem Zwölfmonatsfenster, das vierte Quartal 2025 mit dem Jeppesen-Verkauf bleibt drin: Der Gewinn der letzten zwölf Monate springt auf rund 7,7 Milliarden US-Dollar, das KGV fällt rechnerisch auf knapp 20 (eigene Rechnung). Ohne den Verkaufsgewinn von 9.566 Millionen steht für dieselben zwölf Monate ein Verlust da — und damit kein sinnvolles Kurs-Gewinn-Verhältnis. Wer Boeing über das KGV bewertet, bewertet einen einmaligen Verkaufserlös mit dem Vielfachen eines laufenden Gewinns. Das ist die eleganteste Art, sich selbst zu täuschen — und sie wird bis zum Jahresabschluss 2026 besonders verlockend aussehen.
Das Kurs-Buchwert-Verhältnis liegt bei rund 23 — jeder Dollar bilanzielles Eigenkapital wird mit 23 Dollar bezahlt. Bei Softwarefirmen ist so etwas normal, weil deren Wert ohnehin nicht in der Bilanz steht. Bei einem Konzern mit 16.685 Millionen US-Dollar Sachanlagen und 90.948 Millionen Vorräten (30. September 2026) sagt die Zahl etwas anderes: Der Markt bezahlt das Auftragsbuch und die Marktposition, nicht die Substanz. Rechnet man die Firmenwerte heraus, ist der materielle Buchwert sogar negativ — ein Kurs-Buchwert-Verhältnis lässt sich dann gar nicht mehr bilden.
Und der Blick der Profis? 29 Analysten begleiten den Titel, ihr durchschnittliches Kursziel liegt laut Fundamentaldaten bei rund 267,22 US-Dollar (Datenstand 27. Oktober 2026), also rund 42 Prozent über dem Ankerkurs. Zum Verständnis: Der Durchschnitt ist die Summe aller Ziele, gleichmäßig auf alle Analysten verteilt — einzelne sehr optimistische oder sehr pessimistische Schätzungen ziehen ihn spürbar nach oben oder unten, und er sagt nichts darüber, wie eng die Schätzungen beieinanderliegen. Der Kurs selbst bewegte sich in den zwölf Monaten bis zum 26. Oktober 2026 zwischen 176,77 US-Dollar (Tagestief am 21. November 2025) und 254,35 US-Dollar (Tageshoch am 27. Januar 2026). Eine Dividende gibt es nicht: Boeing hat die Zahlung an die Stammaktionäre 2020 ausgesetzt und seither nicht wieder aufgenommen — die 6,00-Prozent-Dividende auf die Vorzugsaktien wird dagegen weiter bedient.
Was dabei ausdrücklich nicht in die Bewertung gehört, ist die Frage, ob eine Firma mit 182.000 Beschäftigten und einem Duopol im Rücken „zu teuer“ ist. Die entscheidende Frage lautet anders: Wie viele Jahre braucht das Geschäft, um aus eigener Kraft so viel Eigenkapital aufzubauen, dass ein schlechtes Jahr es nicht wieder wegwischt? Bei einem Neunmonats-Betriebsergebnis von 958 Millionen und 1.789 Millionen Zinsen ist diese Zahl heute nicht berechenbar. Wie eng dieselbe Rechnung bei einem spezialisierten Zulieferer aussieht, zeigt unsere Analyse zu Astronics.
Chancen und Risiken auf einen Blick
Was dafür spricht:
- Ein Auftragsbuch von 745 Milliarden US-Dollar zum 30. September 2026, davon 612 Milliarden bei Verkehrsflugzeugen und mehr als 6.300 bestellte Maschinen — bei 600 Auslieferungen im Jahr rechnerisch mehr als zehn Jahre Arbeit.
- Die Auslieferungen erholen sich messbar: 600 Flugzeuge im Jahr 2025 nach 348 im Jahr 2024; in den ersten neun Monaten 2026 waren es 475 nach 440. Das 737-Programm arbeitet laut Ergebnismitteilung vom 27. Oktober 2026 auf eine stabile Rate von 47 Maschinen im Monat hin, das 787-Programm steht stabil bei acht.
- Zwei lange offene Zulassungen sind erteilt: Die 737-7 erhielt im dritten Quartal 2026 ihre geänderte Musterzulassung der FAA, die 737-10 im Oktober 2026.
- Ein neues Großprogramm in der Rüstung: Die US-Marine wählte Boeing im dritten Quartal 2026 für Entwicklung und Bau des Kampfflugzeugs F/A-XX aus. Im Auftragsbuch steht es noch nicht, weil das Auswahlverfahren laut Boeing noch nicht abgeschlossen ist; das Rüstungs-Auftragsbuch erreichte trotzdem den Rekord von rund 101 Milliarden (genau 100.505 Millionen).
- Der Mittelzufluss dreht: plus 2.681 Millionen US-Dollar aus dem laufenden Geschäft in den ersten neun Monaten 2026 nach minus 266 Millionen im Vorjahreszeitraum. Getragen wurde die Wende vor allem von Kundenanzahlungen und Abschlagszahlungen, die allein 8.113 Millionen beisteuerten, während die Vorräte 6.733 Millionen banden. Im dritten Quartal blieb nach Investitionen wie schon im zweiten ein positiver freier Mittelfluss, diesmal 464 Millionen; nach neun Monaten steht er mit minus 359 Millionen noch knapp im Minus. Die Finanzschulden sanken von 54,1 Milliarden zum Jahresende 2025 auf 45,9 Milliarden.
- Ein Duopol mit hohen Eintrittshürden: Für große Verkehrsflugzeuge gibt es außerhalb Chinas genau zwei ernsthafte Anbieter. Rund 85 Prozent des Auftragsbuchs der Verkehrsflugzeug-Sparte entfielen wertmäßig auf Fluggesellschaften außerhalb der USA (Stand 31.12.2025) — die Nachfrage ist global.
- Das Dienstleistungsgeschäft trägt: 18,3 Prozent Marge im dritten Quartal 2026 auf 5.574 Millionen Umsatz, mit einem eigenen Auftragsbuch von 33 Milliarden. Es ist das stabile Gegengewicht zum Flugzeugbau.
- Kapitalzugang und Kreditrahmen: 20.714 Millionen US-Dollar Kasse und kurzfristige Anlagen zum 30. September 2026, dazu 10.000 Millionen Kreditlinien, die vollständig ungenutzt sind, und ein Investment-Grade-Rating bei allen drei Agenturen.
Was dagegen spricht:
- Der Gewinn 2025 stammt aus einem Verkauf: ohne die 9.566 Millionen US-Dollar aus dem Jeppesen-Geschäft ein Betriebsverlust von 5.285 Millionen statt eines Gewinns von 4.281 Millionen.
- Zinsdeckung unter eins: 958 Millionen Betriebsergebnis gegen 1.789 Millionen Zinsaufwand in den ersten neun Monaten 2026 (0,54). Seit 2019 hat Boeing seine Zinsen kein einziges Mal aus dem laufenden Geschäft bezahlt — ohne den einmaligen Verkaufsgewinn 2025 gerechnet.
- Wieder ein Verkaufsgewinn im Ergebnis: Von den 354 Millionen Betriebsergebnis des dritten Quartals 2026 stammen 252 Millionen aus dem Verkauf von HRL Laboratories.
- Ein Eigenkapital von 3,8 Prozent der Bilanzsumme zum 30. September 2026 — und dem stehen 17.778 Millionen Firmenwerte gegenüber. Materiell gerechnet ist das Eigenkapital negativ.
- Festpreis-Verträge ohne Boden: VC-25B (plus 280 Millionen Verlust allein im zweiten Quartal 2026), KC-46A, T-7A, MQ-25, Starliner — Boeing schreibt bei jedem einzelnen, weitere Verluste seien möglich. Beim 777X waren es 4,9 Milliarden im Jahr 2025.
- Auslieferungen, die noch fehlen: 737-7, 737-10 und 777X sind noch nicht ausgeliefert. Die beiden 737-Varianten sind seit dem dritten Quartal bzw. Oktober 2026 zugelassen; zum 30. Juni 2026 hatte Boeing rund 40 dieser Maschinen auf Lager, und die Ergebnismitteilung vom 28. Juli 2026 stellte die erste Auslieferung beider Varianten für 2027 in Aussicht. Für die 777-9, deren Zulassungs-Flugtests laufen, bestätigt die Ergebnismitteilung vom 27. Oktober 2026 die erste Auslieferung 2027. Auch das Tempo liegt nicht allein bei Boeing: Seit dem Türfragment-Zwischenfall vom Januar 2024 darf das 737-Programm seine Produktionsrate nur mit Zustimmung der Luftfahrtbehörde FAA erhöhen, und die im Juli 2026 angelaufene neue 737-Fertigungslinie braucht vor der ersten Auslieferung eine eigene FAA-Freigabe. Jede weitere Verschiebung kostet Geld und kann Bestellungen kündbar machen.
- Verwässerung mit Termin: Am 15. Oktober 2027 wandeln sich die Vorzugsaktien automatisch in 33,5 bis 40,2 Millionen neue Stammaktien — je tiefer der Kurs, desto mehr Stücke.
- Arbeitskämpfe als wiederkehrendes Risiko: 53 Tage Streik im Bundesstaat Washington 2024, 101 Tage im Raum St. Louis 2025 — beide Male, obwohl zuvor eine vorläufige Einigung stand. Für die Tarifverträge der Ingenieursgewerkschaft SPEEA im Bundesstaat Washington (laut Geschäftsbericht für 2025 rund 16.000 Beschäftigte, laut Reuters inzwischen rund 17.000), die am 6. Oktober 2026 ausliefen, nahmen die Mitglieder laut Presseberichten am 1. Oktober 2026 neue Vierjahresverträge an — dieses Risiko ist vorerst vom Tisch. Rund 72.000 der 182.000 Beschäftigten sind gewerkschaftlich organisiert (Stand 31. Dezember 2025).
- Offene Rechtsverfahren: Aus den beiden 737-MAX-Abstürzen und dem Türfragment-Zwischenfall vom Januar 2024 laufen weiterhin Klagen und Untersuchungen; Boeing erklärt, eine Bandbreite möglicher Verluste darüber hinaus nicht schätzen zu können.
Ein menschliches Fazit
Erinnerst du dich an den Heiligenschein vom Anfang? Die 737, die abhebt, und der Gedanke, dass eine Firma, die so etwas kann, nicht kaputtgehen kann? Nach dem Lesen der Berichte bleibt von diesem Gedanken die erste Hälfte übrig. Boeing kann das. Sechshundert Flugzeuge im Jahr, mehr als 6.300 bestellte Maschinen, ein Auftragsbuch von 745 Milliarden US-Dollar — laut der Ergebnismitteilung vom 27. Oktober 2026 der höchste Stand der Firmengeschichte —, dazu zwei neue 737-Zulassungen und ein Kampfjet-Programm der US-Marine. Das Können ist nicht die offene Frage.
Die offene Frage ist der zweite Satz, den unser Kopf automatisch anhängt. Denn die Bilanz weiß nichts von Heiligenscheinen. Sie weiß, dass von 170.739 Millionen US-Dollar Vermögen 164.177 Millionen jemand anderem gehören (30. September 2026). Dass die Zinsen in den ersten neun Monaten 2026 fast doppelt so hoch waren wie das Betriebsergebnis. Dass der Gewinn des Vorjahres in dem Moment entstand, in dem ein margenstarkes Datengeschäft den Besitzer wechselte — und dass auch das Betriebsergebnis des dritten Quartals 2026 zu gut sieben Zehnteln auf einem Verkauf steht. Und dass Banken im August 2026 eine Zahl in den Kreditvertrag geschrieben haben, die vorher nicht drinstand.
Das ist keine Untergangsgeschichte. Eine Firma mit dieser Marktposition, diesem Auftragsbuch und knapp 21 Milliarden in der Kasse geht nicht morgen unter. Es ist eine Geschichte über die Reihenfolge, in der Dinge passieren müssen: Erst muss der Flugzeugbau aufhören, Geld zu verlieren. Dann müssen die Zinsen aus dem laufenden Geschäft bezahlt werden. Dann kann Eigenkapital entstehen. Wer heute kauft, kauft nicht die 745 Milliarden im Auftragsbuch — die gehören noch den Kunden. Er kauft die Wette, dass diese Reihenfolge eingehalten wird, und zwar schneller, als das nächste Festpreis-Programm ein Loch reißt.
Ob dir diese Wette den Preis wert ist, kann dir niemand abnehmen. Was du mitnehmen solltest, ist der Reflex: Trenne das, was eine Firma kann, von dem, was ihre Bilanz aushält. Das eine steht am Himmel, das andere in einem Bericht an die SEC. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Pflichtmitteilung 8-K vom 27. Oktober 2026, Item 2.02 mit der Ergebnismitteilung zum dritten Quartal 2026 (Anlage 99.1) — Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung zum 30. September 2026, Segmente, Auslieferungen, Auftragsbuch. Der Quartalsbericht 10-Q zum 30. September 2026 war am 27. Oktober 2026 noch nicht eingereicht.
- Quartalsbericht 10-Q zum 30. Juni 2026, eingereicht am 28. Juli 2026 (SEC EDGAR, CIK 0000012927) — jüngster eingereichter Periodenbericht; Bilanz, Anhangangaben 2, 3, 6, 10, 12, 15 und 18
- Geschäftsbericht 10-K für 2025, eingereicht am 30. Januar 2026 — Segmentangaben, Anhangangabe 3, Angaben zu Beschäftigten, Ratings und Kreditauflagen
- Geschäftsbericht 10-K für 2024, eingereicht am 3. Februar 2025
- Pflichtmitteilung 8-K vom 28. Juli 2026, Item 2.02 mit der Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1)
- Pflichtmitteilung 8-K vom 28. August 2026, Items 1.01 und 2.03 — neue Kreditverträge mit der Mindestliquiditäts-Auflage
- Pflichtmitteilung 8-K vom 21. August 2026, Item 5.02 — Bestellung von Ryan L. Shedd zum Controller
- Quartalsberichte 10-Q zum 31. März 2026, 30. September 2025 und 30. Juni 2025 sowie die XBRL-Kennzahlenreihen der SEC für Umsatz, Ergebnis, Betriebsergebnis, Eigenkapital und operativen Mittelzufluss der Jahre 2018 bis 2025
- Reuters-Meldung vom 1. Oktober 2026 (veröffentlicht im Honolulu Star-Advertiser) zur Annahme der neuen SPEEA-Tarifverträge — Presseangabe, kein SEC-Filing
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q) — Kurs und Kurshistorie per 26. Oktober 2026, Börsenwert und Analystenkonsens per 27. Oktober 2026
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalquellen und tragen den dort genannten Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 62.286,0 | 66.608,0 | 77.794,0 | 66.517,0 | 89.463,0 |
| Betriebsergebnis (EBIT) | -2.870,0 | -3.509,0 | -773,0 | -10.824,0 | -5.416,0 |
| Nettogewinn | -4.202,0 | -4.935,0 | -2.222,0 | -11.817,0 | 2.235,0 |
| Nettomarge | -6,7 % | -7,4 % | -2,9 % | -17,8 % | 2,5 % |
| Gewinn je Aktie | -7,15 $ | -8,29 $ | -3,67 $ | -18,27 $ | 2,93 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marktstellung und Auftragsbuch positiv
- Zum 30. September 2026 standen Bestellungen über 745 Milliarden US-Dollar in den Büchern — der höchste Wert der Firmengeschichte, davon 612 Milliarden allein bei den Verkehrsflugzeugen und mehr als 6.300 Maschinen; dazu wählte die US-Marine Boeing für den Kampfjet F/A-XX aus, der noch nicht im Auftragsbuch steht. Für große Verkehrsflugzeuge gibt es außerhalb Chinas nur zwei ernsthafte Anbieter; rund 85 Prozent des Auftragsbuchs der Verkehrsflugzeug-Sparte entfielen wertmäßig auf Kunden außerhalb der USA (Stand 31.12.2025).
- Operative Erholung positiv
- 600 ausgelieferte Flugzeuge im Jahr 2025 nach 348 im Jahr 2024, 475 in den ersten neun Monaten 2026 nach 440. Der Umsatz stieg 2025 um 34,5 Prozent auf 89.463 Millionen US-Dollar und in den ersten neun Monaten 2026 um acht Prozent auf 70.965 Millionen; das Betriebsergebnis drehte von minus 4.496 auf plus 958 Millionen, der operative Mittelzufluss von minus 266 auf plus 2.681 Millionen. Die 737-7 und die 737-10 sind seit dem dritten Quartal bzw. Oktober 2026 zugelassen, die Finanzschulden sanken seit Jahresende 2025 von 54,1 auf 45,9 Milliarden.
- Ergebnisqualität negativ
- Der erste Jahresgewinn seit 2018 stammt aus einem Verkauf: 9.566 Millionen US-Dollar Buchgewinn aus der Abgabe von Jeppesen, ForeFlight, AerData und OzRunways am 31. Oktober 2025. Ohne ihn wäre das Betriebsergebnis 2025 mit minus 5.285 Millionen tief negativ geblieben. Im dritten Quartal 2026 wiederholt sich das Muster kleiner: Von 354 Millionen Betriebsergebnis stammen 252 Millionen aus dem Verkauf von HRL Laboratories, ohne ihn blieben 102 Millionen.
- Bilanz und Eigenkapital negativ
- Zum 30. September 2026 standen 170.739 Millionen US-Dollar Vermögen gegen 164.177 Millionen Verbindlichkeiten — 6.562 Millionen Eigenkapital, davon 6.547 Millionen für die Aktionäre: 3,8 Prozent der Bilanzsumme (eigene Rechnung). Dem stehen 17.778 Millionen Firmenwerte gegenüber, das 2,7-Fache; materiell gerechnet ist das Eigenkapital mit rund minus 12.500 Millionen negativ. Von 2019 bis 2024 war schon das bilanzielle Eigenkapital durchgehend negativ.
- Zinsdeckung und Finanzierung negativ
- In den ersten neun Monaten 2026 standen 958 Millionen US-Dollar Betriebsergebnis einem Zins- und Schuldenaufwand von 1.789 Millionen gegenüber — eine Zinsdeckung von 0,54 (eigene Rechnung), im dritten Quartal 0,62 und ohne den HRL-Verkaufsgewinn 0,18. Seit 2019 wurden die Zinsen kein einziges Mal aus dem laufenden Ergebnis gedeckt, den einmaligen Verkaufsgewinn 2025 herausgerechnet. Seit dem 24. August 2026 verlangen alle drei Kreditlinien eine Mindestliquidität von 5.000 Millionen; der Geschäftsbericht für 2025 kannte diese Auflage noch nicht.
- Festpreis-Programme und Programmrechnung negativ
- Das 777X-Programm erzeugte 2025 zusätzliche vorgetragene Verluste von 4,9 Milliarden US-Dollar nach 3,5 Milliarden im Vorjahr; die Präsidentenmaschine VC-25B kostete allein im zweiten Quartal 2026 weitere 280 Millionen. Bei fünf Programmen schreibt Boeing wörtlich, weitere Verluste seien möglich. Zugleich hängen 2.148 Millionen aufgeschobener 787-Kosten an Flugzeugen, die noch niemand bestellt hat.
- Aktienzahl und Vorrechte neutral
- Zum 30. September 2026 standen 791.896.311 Stammaktien aus (Bilanz, eigene Rechnung), verwässert gewichtet waren es im dritten Quartal 792,7 Millionen nach 759,9 Millionen im Vorjahresquartal. Am 15. Oktober 2027 wandeln sich 5.750.000 Vorzugsaktien automatisch in 33,5 bis 40,2 Millionen weitere Stammaktien — 4,2 bis 5,1 Prozent Verwässerung, je nach Kurs. Ihr Rückzahlungsvorrang von 5.750 Millionen entspricht 88 Prozent des gesamten Eigenkapitals; die Stammaktie rangiert dahinter.
Boeing verkauft Flugzeuge so gut wie lange nicht: 600 Auslieferungen im Jahr 2025 nach 348, ein Rekord-Auftragsbuch von 745 Milliarden US-Dollar zum 30. September 2026, zwei neue 737-Zulassungen und ein operativer Mittelzufluss von plus 2.681 Millionen in den ersten neun Monaten 2026. Der erste Jahresgewinn seit 2018 stammt jedoch nicht aus dem Werk, sondern aus dem Verkauf der Jeppesen-Sparte: ohne diesen Buchgewinn von 9.566 Millionen ein Betriebsverlust von 5.285 Millionen statt eines Gewinns von 4.281 Millionen — und auch im dritten Quartal 2026 stammen 252 der 354 Millionen Betriebsergebnis aus einem Verkauf. Darunter liegt eine sehr dünne Bilanz: 6.547 Millionen Eigenkapital bei 170.739 Millionen Bilanzsumme, 17.778 Millionen Firmenwerte und eine Zinsdeckung von 0,54 nach neun Monaten. Seit dem 24. August 2026 schreiben die Kreditverträge eine Mindestliquidität von 5 Milliarden vor. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil die Zinsdeckung unter eins liegt: In den ersten neun Monaten 2026 standen 958 Millionen US-Dollar Betriebsergebnis 1.789 Millionen Zinsaufwand gegenüber (0,54), im dritten Quartal ohne den HRL-Verkaufsgewinn nur 0,18, und seit 2019 hat Boeing seine Zinsen nie aus dem laufenden Geschäft verdient — der Wert von 1,55 für 2025 entsteht nur durch den Jeppesen-Verkaufsgewinn. Auftragsbuch, Zulassungen, Auslieferungen und Kasse sprechen für Gelb; das wäre erreicht, sobald die Zinsdeckung einen vollen Berichtszeitraum ohne Einmaleffekte über eins liegt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Boeing über den EDGAR-Meldestrom der US-Börsenaufsicht: Die Pflichtmitteilung (8-K) vom 28. August 2026 führte erstmals eine Mindestliquiditäts-Auflage von 5,0 Milliarden US-Dollar in allen drei Kreditlinien ein. Kein Scanner-Treffer, kein Kurssignal — eine Vertragsänderung war der Anlass nachzuschlagen.
- Aktualitätsstand (Update vom 27. Oktober 2026): Ausgewertet ist die Ergebnismitteilung zum dritten Quartal 2026 (8-K, Item 2.02, Anlage 99.1) vom 27. Oktober 2026 mit Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung zum 30. September 2026. Der Quartalsbericht (10-Q) zum 30. September 2026 war an diesem Tag noch nicht eingereicht; jüngster eingereichter Periodenbericht ist damit der Quartalsbericht zum 30. Juni 2026 vom 28. Juli 2026, dessen Anhangangaben weiter mit diesem Stichtag zitiert werden. Alle seither eingereichten Meldungen wurden durchgesehen: vier Insider-Meldungen (Form 4) vom 12., 18. und 19. August sowie vom 1. September 2026, die Pflichtmitteilungen vom 21. August 2026 (neuer Controller), vom 28. August 2026 (Kreditverträge) und vom 27. Oktober 2026 (Quartalszahlen). Kein Form 15, kein Form 25, keine Wertpapierprospekte. Eine Mitschrift der Analystenkonferenz vom 27. Oktober 2026 lag zum Redaktionsschluss nicht vor.
- Zum Rechtsstand: Der Quartalsbericht zum 30. Juni 2026 hält fest, dass das Berufungsgericht am 31. März 2026 einen Antrag von Angehörigenvertretern gegen die Einstellung des Strafverfahrens abgewiesen hat und diese bis Ende August 2026 über eine weitere Beschwerde entscheiden konnten. Laut Ergebnismitteilung vom 27. Oktober 2026 flossen im dritten Quartal rund 0,7 Milliarden US-Dollar an Zahlungen aus dem Vergleich mit dem US-Justizministerium ab; ob eine weitere Beschwerde eingelegt wurde, ist aus den bisher eingereichten Unterlagen nicht ersichtlich. Klagen aus den beiden Abstürzen und aus dem Türfragment-Zwischenfall vom Januar 2024 laufen weiter; Boeing erklärt, eine Bandbreite möglicher Verluste darüber hinaus nicht schätzen zu können.
- Zur Datenlage: Alle Geschäftszahlen dieser Analyse stammen aus SEC-Berichten und den XBRL-Reihen der SEC. Fundamentaldaten dienten nur für Börsenwert, Kurs, Kurshistorie, Eigentümerstruktur und Analystenkonsens (Kurs per 26. Oktober 2026, übrige Werte per 27. Oktober 2026). Börsenwert-Gegenprobe: 791.896.311 Aktien laut Bilanz zum 30. September 2026 mal 188,31 US-Dollar ergeben 149,1 Milliarden gegen 148,8 Milliarden aus den Fundamentaldaten — 0,2 Prozent Abweichung. Die Kurs- und Kennzahlen-Bausteine der Plattform tragen ihren eigenen, automatisch gepflegten Datenstand; der Artikeltext rechnet mit der Bilanz zum 30. September 2026, Anhangdetails mit dem Stand 30. Juni 2026. Die Angaben zum SPEEA-Tarifabschluss stammen aus Presseberichten (Reuters, 1. Oktober 2026), nicht aus einem SEC-Filing.
- Verwechslungsgefahr: Der Ticker BA steht an der New York Stock Exchange für The Boeing Company, an der Londoner Börse dagegen für BAE Systems. Die zweite an der NYSE notierte Boeing-Gattung, BA-PRA, ist kein Aktiensplit und keine Zweitklasse, sondern ein Hinterlegungsschein auf ein Zwanzigstel einer 6,00-Prozent-Vorzugsaktie.
Aktien-Wächter
Diese Analyse ist Stand 27. Oktober 2026. Was sich seitdem bei BA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu The Boeing Company (BA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
The Boeing Company (NYSE: BA) baut Verkehrsflugzeuge, Militärgerät und Raumfahrttechnik und verkauft Ersatzteile, Wartung und Schulung. Der Konzern berichtet in drei Segmenten: Verkehrsflugzeuge mit den Reihen 737, 767, 777 und 787 (41.494 Millionen US-Dollar Umsatz 2025), Verteidigung und Raumfahrt mit Tankflugzeugen, Drohnen, Satelliten und der Präsidentenmaschine (27.234 Millionen) sowie Dienstleistungen (20.923 Millionen). Sitz ist Arlington im US-Bundesstaat Virginia; zum 31. Dezember 2025 arbeiteten dort rund 182.000 Menschen.
Ausgewiesen ja: 2.235 Millionen US-Dollar Nettoergebnis, der erste Jahresgewinn seit 2018. Er beruht aber auf einem einmaligen Posten. Am 31. Oktober 2025 verkaufte Boeing Teile der Digital-Aviation-Solutions-Sparte für 10.550 Millionen an Thoma Bravo und buchte dabei einen Gewinn von 9.566 Millionen. Ohne diesen Verkauf wäre aus dem Betriebsergebnis von plus 4.281 Millionen ein Verlust von 5.285 Millionen geworden, und unter dem Strich stünden rund 7,3 Milliarden Verlust.
Zum 30. September 2026 standen 170.739 Millionen US-Dollar Vermögen gegen 164.177 Millionen Verbindlichkeiten — vom Rest entfielen 6.547 Millionen auf die Boeing-Aktionäre und 15 Millionen auf Minderheitsgesellschafter (Ergebnismitteilung vom 27. Oktober 2026). Die 6.547 Millionen sind 3,8 Prozent der Bilanzsumme. Ihnen stehen 17.778 Millionen Firmenwerte aus Zukäufen gegenüber; rechnet man sie und die übrigen erworbenen immateriellen Werte heraus, ist das materielle Eigenkapital mit rund minus 12.500 Millionen negativ. Von 2019 bis einschließlich 2024 war schon das bilanzielle Eigenkapital durchgehend negativ.
Boeing rechnet bei Verkehrsflugzeugen nicht je Stück ab, sondern über ein ganzes Programm mit einer geschätzten Gesamtstückzahl. Kosten der frühen, teuren Einheiten werden auf spätere, günstigere Einheiten verteilt und bis dahin als aufgeschobene Produktionskosten in den Vorräten geführt. Zum 30. Juni 2026 waren das 13.081 Millionen US-Dollar beim 737 und 14.428 Millionen beim 787. Werden am Ende weniger Flugzeuge gebaut als angenommen, müssen diese Kosten nachträglich als Verlust erfasst werden.
Das 777X-Programm soll 2027 die erste Maschine ausliefern — so bestätigt es die Ergebnismitteilung vom 27. Oktober 2026; im dritten Quartal 2025 hatte Boeing diesen Termin erneut verschoben. Weil sich Entwicklung, Zulassung und Produktion immer wieder verzögerten und Lohn- sowie Lieferantenkosten stiegen, musste Boeing sogenannte vorgetragene Verluste erfassen: 3,5 Milliarden US-Dollar im Jahr 2024 und 4,9 Milliarden im Jahr 2025. Zusammen mit dem 767-Programm waren es 2025 insgesamt 5.283 Millionen — der Hauptgrund für den Segmentverlust der Verkehrsflugzeuge von 7.079 Millionen.
Auf die Stammaktie nicht. Boeing hat die Dividende an die Stammaktionäre 2020 ausgesetzt und bis zur Ergebnismitteilung zum dritten Quartal 2026 vom 27. Oktober 2026 nicht wieder aufgenommen. Bedient wird dagegen die 2024 ausgegebene Vorzugsaktie: 5.750.000 Stück mit 6,00 Prozent auf einen Rückzahlungsvorrang von je 1.000 US-Dollar, das sind rund 345 Millionen im Jahr. In den ersten neun Monaten 2026 flossen dafür 259 Millionen; die Stammaktie rangiert bei Dividenden und im Liquidationsfall dahinter.
Sie wandeln sich automatisch in Stammaktien. Je Vorzugsaktie gibt es 5,8280 Stammaktien, wenn der maßgebliche Kurs über 171,5854 US-Dollar liegt, und bis zu 6,9940, wenn er unter 142,9797 liegt. Bei 5.750.000 Vorzugsaktien sind das zwischen 33,5 und 40,2 Millionen neue Stammaktien — gemessen an den 791.896.311 ausstehenden Aktien zum 30. September 2026 eine Verwässerung von 4,2 bis 5,1 Prozent. Je niedriger der Kurs, desto mehr neue Stücke entstehen.
Sicherer als eine Absichtserklärung, aber keine Garantie. Zum 30. September 2026 standen 745.431 Millionen US-Dollar in den Büchern, davon 692.767 Millionen vertraglich fest und 52.664 Millionen noch nicht durch Haushaltsmittel gedeckt. In das Auftragsbuch kommen nur feste Bestellungen, bei denen Boeing die Bezahlung für wahrscheinlich hält; Optionen und einseitig kündbare Aufträge bleiben draußen, ebenso der Kampfjet F/A-XX, solange das Auswahlverfahren der US-Marine läuft. Trotzdem warnt der Geschäftsbericht für 2025 ausdrücklich vor Kürzungen und erheblichen Stornierungen, unter anderem wegen Lieferverzögerungen und damals offener Zulassungen bei 777X, 737-7 und 737-10 — die beiden 737-Varianten sind inzwischen zugelassen. Allein 2025 wurden Bestellungen über 11.094 Millionen US-Dollar storniert.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.