Toyota setzt so viel um wie nie — und die US-Zölle kosteten mehr, als der ganze Gewinnrückgang ausmacht
Toyota Motor Corporation (NYSE: TM, Tokio: 7203) hat im Geschäftsjahr bis 31. März 2026 50.684,9 Milliarden Yen umgesetzt, so viel wie nie. Das operative Ergebnis fiel trotzdem um 21,5 Prozent auf 3.766,2 Milliarden Yen — die US-Zölle allein kosteten laut Jahresbericht 20-F 1.380,0 Milliarden. Wir lesen nach, woher der Rest des Gewinns kommt: aus der hauseigenen Autobank, seit April 2026 aus dem schwachen Yen und aus dem Verkauf der Anteile an Toyota Industries. Vertraute Marke, fremde Zahlen — genau deshalb lohnt der zweite Blick in die Berichte.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 190,30 $ +1,90 %
- Marktkapitalisierung
- 225,4 Mrd. $
- KGV
- 8,6
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 166,50 $ bis 248,30 $ · Letzter Kurs: 190,30 $ (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die auf jedem Supermarktparkplatz lauert. Nennen wir sie die Parkplatz-Falle. Du zählst beim Einkaufen die Autos: ein Corolla, zwei RAV4, ein Yaris Hybrid, der Nachbar fährt seit 15 Jahren denselben Camry ohne Panne. Und irgendwo im Kopf entsteht ein Schluss, der sich wie Wissen anfühlt: „Wer so zuverlässige Autos baut, muss eine zuverlässige Aktie sein.“ Das ist verständlich — und es ist ein Kurzschluss. Das Auto auf dem Parkplatz sagt dir, dass Toyota gute Autos baut. Es sagt dir nichts darüber, wie viel Toyota an jedem dieser Autos verdient, wer die Rechnung für Zölle bezahlt und wofür der Konzern seine Milliarden ausgibt. Machen wir deshalb einen Deal: Bevor das Parkplatzgefühl entscheidet, lesen wir gemeinsam, was Toyota Motor Corporation (NYSE: TM, Tokio: 7203) selbst der US-Börsenaufsicht SEC gemeldet hat — den Jahresbericht 20-F für das Geschäftsjahr bis 31. März 2026 und die Zwischenmeldungen (6-K) bis September 2026. Ein Bericht an die SEC ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Umsatzrekord, von Zöllen, die mehr gekostet haben als der ganze Gewinnrückgang, von einer Autobank, die immer mehr Gewinn beisteuert — und von einer Billionen-Transaktion innerhalb der Toyota-Gruppe. Am Ende entscheidest du selbst.
Was Toyota eigentlich macht — und warum es zwei Firmen in einer sind
Toyota baut und verkauft Autos, das weiß jeder. Weniger bekannt ist, dass im selben Konzern eine der größten Autobanken der Welt steckt. Der Jahresbericht beschreibt zwei Hauptsegmente. Das Autogeschäft umfasst die Marken Toyota und Lexus, die Kleinwagen- und Kei-Car-Tochter Daihatsu und bis zum 31. März 2026 den Lkw-Bauer Hino, der seit dem 1. April 2026 nach dem Zusammenschluss mit Mitsubishi Fuso nicht mehr voll konsolidiert wird. Im Geschäftsjahr 2025/26 verkaufte Toyota konsolidiert 9.595.000 Fahrzeuge; über alle Marken Toyota und Lexus einschließlich der nicht konsolidierten Gemeinschaftsunternehmen, etwa in China, waren es 10.477.000. Das zweite Segment sind die Finanzdienstleistungen: Kredite und Leasing für Autokäufer und Händler, vor allem in Nordamerika. Übersetzt in ein Alltagsbild: Toyota verkauft dir das Auto — und leiht dir oft auch gleich das Geld dafür. Zum 31. März 2026 standen 38.966,6 Milliarden Yen an Finanzierungsforderungen in der Bilanz, 52,2 Prozent davon in Nordamerika.
Wichtig für jede Zahl in diesem Text: Toyota ist ein ausländischer Privatemittent. Statt eines Geschäftsberichts 10-K und Quartalsberichten 10-Q reicht der Konzern bei der SEC einen Jahresbericht (Form 20-F) und Zwischenmeldungen (Form 6-K) ein, bilanziert nach IFRS und in Yen. Das Geschäftsjahr weicht vom Kalenderjahr ab: Es läuft vom 1. April bis 31. März. „Geschäftsjahr 2025/26“ (bei Toyota „fiscal 2026“) meint also April 2025 bis März 2026. An der NYSE handelt nicht die Aktie selbst, sondern ein Hinterlegungsschein (ADS) — ein ADS entspricht zehn Stammaktien.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Toyota setzt so viel um wie nie, verdient am einzelnen Auto aber deutlich weniger — und das, was den Gewinn stützt, kommt zunehmend aus der Autobank, seit April 2026 aus dem schwachen Yen und aus Einmaleffekten, nicht aus dem Autobau.
Die Firmengeschichte für Anleger
-
1937
Aus der Webstuhlfabrik wird ein Autokonzern
Toyota begann 1933 als Autosparte von Toyoda Automatic Loom Works und wurde im August 1937 eigenständig. Die Verflechtung mit Toyota Industries prägte die Aktionärsstruktur bis 2026.
-
1999
ADS an der New York Stock Exchange
Seit dem 29. September 1999 handeln US-Anleger Toyota als ADS über The Bank of New York Mellon. Ein ADS entspricht zehn Stammaktien.
-
2024
Rekordgewinn im Geschäftsjahr 2023/24
Das operative Ergebnis erreichte 5.352,9 Milliarden Yen, die Marge 11,9 Prozent. Von diesem Gipfel ging es in den beiden folgenden Geschäftsjahren abwärts.
-
2026
US-Zölle kosten 1.380 Milliarden Yen
Im Geschäftsjahr bis 31. März 2026 fiel das operative Ergebnis um 21,5 Prozent auf 3.766,2 Milliarden Yen. Die Zollbelastung war größer als der gesamte Rückgang.
-
2026
Rückkauf von 1,19 Milliarden Aktien
Zwischen 31. März und 27. April 2026 kaufte Toyota eigene Aktien für rund 3,65 Billionen Yen, vor allem von Toyota Industries. Die ausstehende Aktienzahl sank bis Ende Juni um 9,1 Prozent.
-
2026
Prognose angehoben, Rückkauf über 1 Billion Yen
Am 4. August 2026 hob Toyota die operative Jahresprognose von 3.000 auf 3.400 Milliarden Yen an und beschloss Rückkäufe über bis zu 1 Billion Yen — bei weiter sinkendem Gewinn gegenüber dem Vorjahr.
Wie die Aktie auf unseren Tisch kam
Ohne Scanner-Aufhänger, sondern über die Aufmerksamkeit anderer: Toyota stand am 28. September 2026 auf der Foren-Hitliste von wallstreet-online, einer Rangliste der meistdiskutierten Werte deutscher Privatanleger. Das ist kein Kaufsignal, sondern ein Hinweis darauf, dass viele Menschen gleichzeitig dieselbe Frage haben. In unserem hauseigenen Aktien-Scanner taucht Toyota ausschließlich in den Bewertungs-Ranglisten auf — im KGV-Ranking, im KUV-Ranking und im KCF-Ranking —, also dort, wo niedrige Preise im Verhältnis zu Gewinn, Umsatz und Mittelzufluss auffallen. Die Fundamentaldaten weisen mit Datenstand 25. September 2026 ein Kurs-Gewinn-Verhältnis von rund 8,6 und ein Kurs-Buchwert-Verhältnis von rund 0,95 aus. Übersetzt: Du zahlst für ein Stück Toyota rund das 8,6-fache des Gewinns der letzten zwölf Monate und etwas weniger, als das Eigenkapital in der Bilanz wert ist. Das klingt nach Schnäppchen. Ob es eines ist, hängt an der Frage, wie viel von diesem Gewinn wiederkommt — und genau das klären die nächsten Kapitel. Der sogenannte Piotroski-Wert, eine Schulnote für die Bilanzqualität von 0 bis 9, liegt laut Fundamentaldaten bei 5: Mittelmaß, nicht Spitze.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Toyota hat den Umsatz binnen vier Geschäftsjahren von 31.379,5 Milliarden Yen (2021/22) auf 50.684,9 Milliarden Yen (2025/26) gesteigert, zuletzt um 5,5 Prozent gegenüber 48.036,7 Milliarden im Jahr davor. Der Konzern erzeugte 2025/26 einen operativen Mittelzufluss von 5.472,9 Milliarden Yen, gab 1.522,8 Milliarden Yen für Forschung und Entwicklung aus und beschäftigte zum 31. März 2026 390.927 Menschen. Die Ratingagenturen bewerteten die langfristigen Schulden zum 31. Mai 2026 mit A+ (S&P) und A1 (Moody’s) — für einen Autobauer eine Spitzenbonität. Und die Hybridstrategie, lange belächelt, trägt: 2025/26 verkaufte Toyota 4.620.000 Hybridautos, 48,1 Prozent aller Toyota- und Lexus-Verkäufe waren elektrifiziert.
Jetzt der Gewinn. Das operative Ergebnis lag, gerundet auf Milliarden Yen, bei 2.996 (2021/22), 2.725 (2022/23), 5.353 (2023/24, Rekord), 4.796 (2024/25) und 3.766 (2025/26); für 2026/27 erwartet Toyota 3.400. Der Nettogewinn lief parallel: 2.850, 2.451, 4.945, 4.765, 3.848 und für 2026/27 erwartete 3.250 Milliarden Yen. Die operative Marge — wie viel vom Umsatz als Betriebsgewinn hängen bleibt — fiel damit von 11,9 Prozent (2023/24) auf 7,4 Prozent (2025/26); die Prognose für 2026/27 liegt bei 6,3 Prozent.
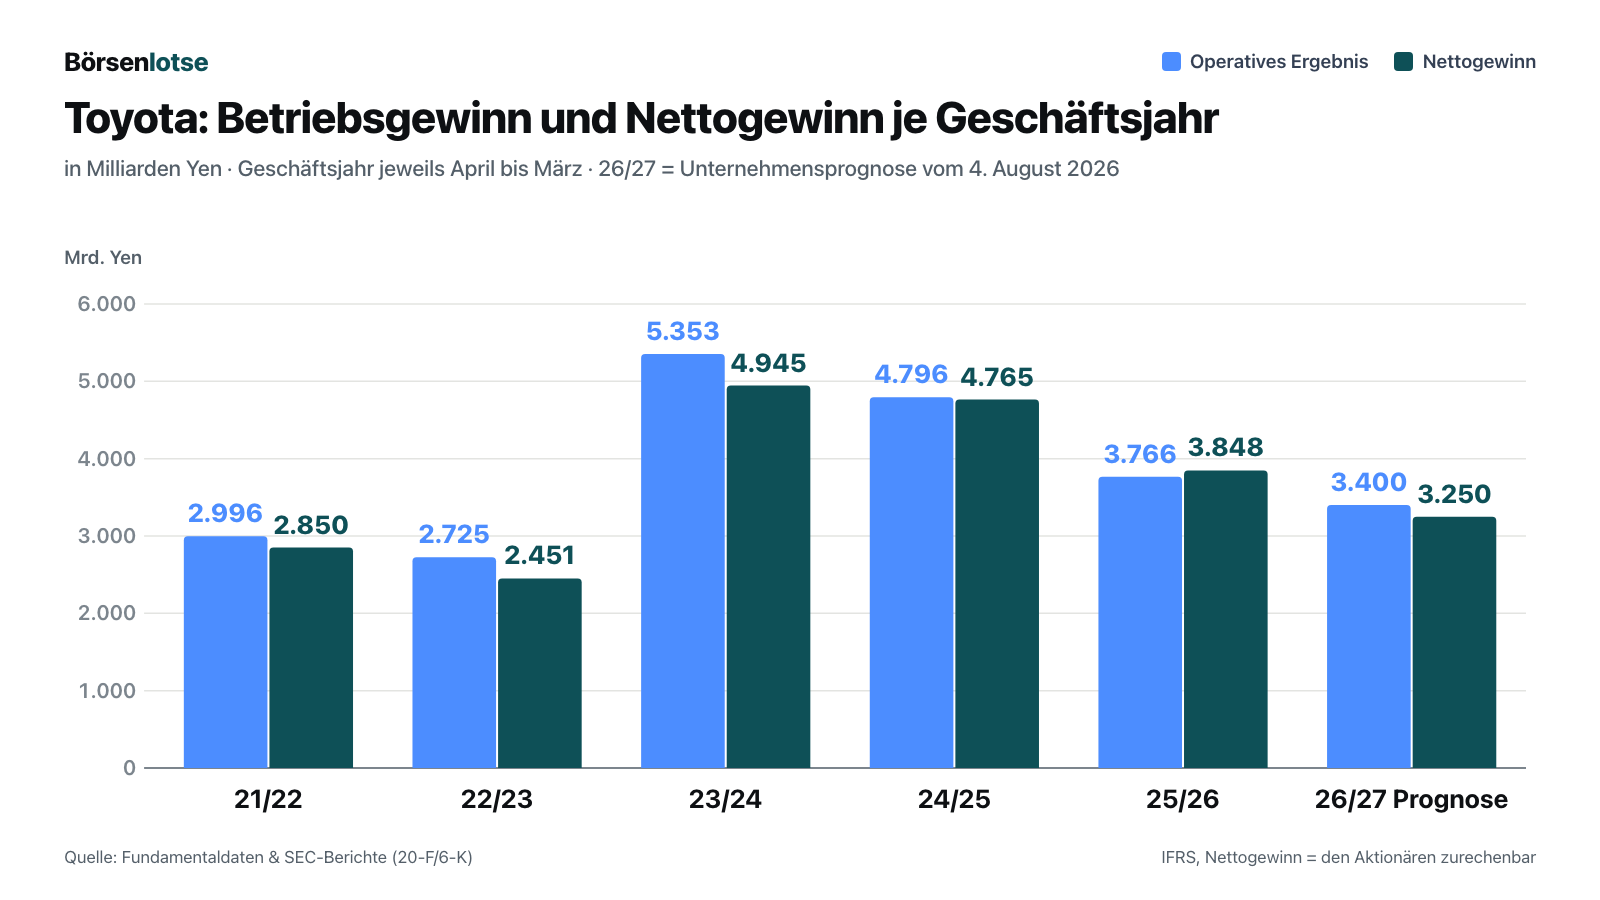
Die Kurve hat einen Gipfel — und der liegt im Geschäftsjahr, das im März 2024 endete. Seitdem geht es abwärts, obwohl der Umsatz weiter steigt. Wie das zusammenpasst, erklären die Berichte selbst. Merke dir den Befund: Toyota wächst in der Breite und schrumpft in der Marge.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die US-Zölle kosteten mehr, als der ganze Gewinnrückgang ausmacht
Das operative Ergebnis fiel im Geschäftsjahr 2025/26 um 1.029,3 Milliarden Yen. Wer die Ursache sucht, findet sie im Jahresbericht in einem einzigen Satz:
„The aggregate unfavorable impact of changes in expenses and expense reduction efforts includes the ¥1,380.0 billion impact of U.S. tariffs.“
Übersetzung: „Die gesamte negative Auswirkung aus Kostenveränderungen und Kostensenkungsmaßnahmen enthält die Belastung durch US-Zölle in Höhe von 1.380,0 Milliarden Yen.“
— Toyota Motor Corporation, SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026, Item 5 „Operating Results“
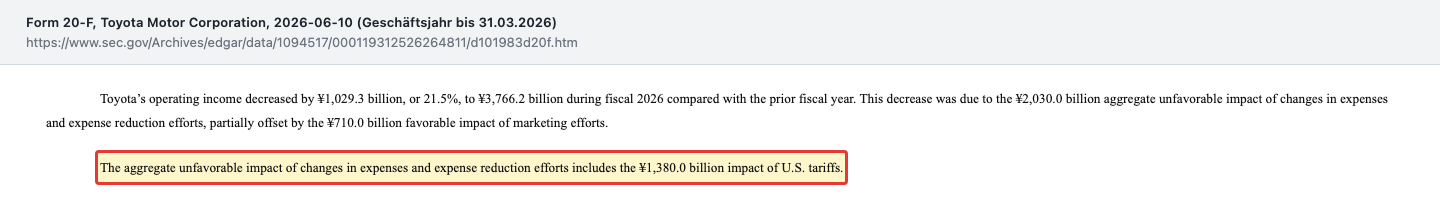
Die Zölle waren also größer als der gesamte Rückgang — ohne sie wäre das operative Ergebnis gestiegen. Die folgende Überleitung aus dem 20-F zeigt, wie sich der Weg von 4.795,5 auf 3.766,2 Milliarden Yen zusammensetzt. Absatz und Preiserhöhungen brachten plus 710,0 Milliarden, die Kostensenkungen wirkten netto mit minus 120,0 Milliarden (höhere Materialpreise und Hilfen für Zulieferer überwogen die Einsparungen), Wechselkurse mit minus 195,0 Milliarden, und der Kostenblock insgesamt mit minus 2.030,0 Milliarden. Davon entfallen 1.380,0 Milliarden auf die Zölle; die übrigen 650,0 Milliarden — Personal, Abschreibungen, Entwicklung und sonstige Ausgaben — haben wir als Differenz ausgewiesen. Sonstiges steuerte plus 605,7 Milliarden bei.

Und der Konzern macht im Risikokapitel des 20-F keinen Hehl daraus, dass das nicht vorbei ist:
„The recently announced tariffs and trade actions have increased the cost of our products and may cause stagnation in demand for them in the future.“
Übersetzung: „Die jüngst angekündigten Zölle und Handelsmaßnahmen haben die Kosten unserer Produkte erhöht und könnten künftig zu einer Stagnation der Nachfrage nach ihnen führen.“
— Toyota Motor Corporation, SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026, Item 3.D „Risk Factors“
Das Alltagsbild dazu: Ein Handwerker, der mehr Aufträge hat als je zuvor, aber an jeder Baustelle eine neue Gebühr an die Stadt zahlen muss. Er ist fleißiger als früher und verdient trotzdem weniger. Die Zollgebühr ist bei Toyota keine Rundungsdifferenz, sondern mit 1.380,0 Milliarden Yen mehr als ein Drittel des verbliebenen operativen Ergebnisses von 3.766,2 Milliarden.
Unbequeme Wahrheit Nr. 2: Toyota muss mehr Autos verkaufen, nur um die Kosten zu decken
Die Zölle sind nicht der einzige Grund für die schrumpfende Marge. Im Jahresbericht schreibt Toyota über seine eigene Gewinnschwelle — die Zahl an Autos, ab der der Konzern überhaupt Geld verdient:
„On the other hand, we have recently seen a significant rise in our break-even volume due to a combination of increases in investments in human resources and future-oriented investments and the impact of U.S. tariffs.“
Übersetzung: „Andererseits haben wir zuletzt einen deutlichen Anstieg unserer Gewinnschwelle beim Absatzvolumen festgestellt, verursacht durch eine Kombination aus höheren Investitionen in Personal, zukunftsorientierten Investitionen und den Auswirkungen der US-Zölle.“
— Toyota Motor Corporation, SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026, Item 4 „Continuous Improvement in Break-even Volume“
Die Gewinnschwelle ist wie die Miete eines Ladens: Je höher sie ist, desto mehr musst du verkaufen, bevor der erste Euro für dich übrig bleibt. Toyota nennt keine Zahl für die Schwelle, aber die Richtung ist unmissverständlich — und sie zeigt sich in der Prognose. Für 2026/27 erwartet der Konzern bei einem Umsatz von 54.000 Milliarden Yen nur 3.400 Milliarden Betriebsgewinn, also 6,3 Prozent Marge. Und das, obwohl die Prognose vom 4. August 2026 schon mit einem Yen von 160 je US-Dollar rechnet, deutlich schwächer als die 151 Yen im Jahr davor — ein schwacher Yen hilft einem Exporteur normalerweise kräftig. Zwei weitere Belastungen sind darin noch gar nicht vollständig enthalten: Die Lage im Nahen Osten, die laut Ergebnispräsentation schon das erste Quartal belastete und für die Toyota alternative Lieferwege aufbaut, und das Kumamoto-Erdbeben 2026, dessen Auswirkungen Toyota am 4. August 2026 ausdrücklich noch nicht in die Prognose eingerechnet hatte. Im ersten Quartal 2026/27 sanken die Verkäufe von Toyota und Lexus um 3,5 Prozent auf 2.552.000 Fahrzeuge.
Unbequeme Wahrheit Nr. 3: Ein wachsender Teil des Gewinns kommt aus der Autobank — und ein Teil davon aus Bewertungen
Wenn das Autogeschäft schwächer wird, was hält dann den Konzern oben? Die Segmentzahlen geben eine klare Antwort. Das Autogeschäft verdiente 2025/26 operativ 2.777,0 Milliarden Yen, 29,5 Prozent weniger als im Vorjahr. Die Finanzdienstleistungen dagegen legten zu:
„Operating income from financial services operations increased by ¥168.2 billion, or 24.6%, to ¥851.7 billion during fiscal 2026 compared with the prior fiscal year. This increase was due mainly to the recording of valuation gains on interest rate swaps in sales finance subsidiaries in the United States.“
Übersetzung: „Das operative Ergebnis der Finanzdienstleistungen stieg im Geschäftsjahr 2026 gegenüber dem Vorjahr um 168,2 Milliarden Yen oder 24,6 Prozent auf 851,7 Milliarden Yen. Dieser Anstieg war hauptsächlich auf die Erfassung von Bewertungsgewinnen aus Zinsswaps bei den Absatzfinanzierungstöchtern in den Vereinigten Staaten zurückzuführen.“
— Toyota Motor Corporation, SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026, Item 5 „Financial Services Operations“
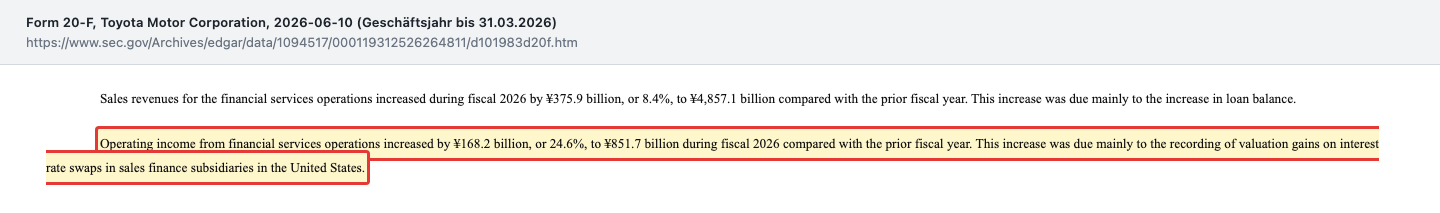
Ein Zinsswap ist, vereinfacht gesagt, eine Wette auf die Zinsentwicklung, mit der sich eine Bank gegen Zinsänderungen absichert. Steigt oder fällt der Marktwert dieser Absicherung, bucht Toyota einen Bewertungsgewinn oder -verlust — Geld fließt dabei zunächst nicht. Solche Gewinne können im nächsten Jahr genauso als Verlust zurückkommen. Im ersten Quartal 2026/27 setzte sich die Verschiebung fort: Das Autogeschäft verdiente operativ 719,9 Milliarden Yen (minus 21,0 Prozent), die Finanzdienstleistungen 275,6 Milliarden (plus 24,0 Prozent, diesmal laut Bericht vor allem wegen des höheren Kreditbestands). Damit kam gut ein Viertel des Betriebsgewinns aus der Autobank.
Die Kehrseite der Bank im Konzern ist die Bilanz. Zum 31. März 2026 hatte Toyota Finanzschulden von zusammen 42.494,2 Milliarden Yen (kurzfristige Kredite 5.699,0, kurzfristig fälliger Teil der langfristigen Schulden 11.718,5 und langfristige Schulden 25.076,7 Milliarden). Der Bericht fasst das Verhältnis so zusammen:
„As of March 31, 2026, Toyota’s total interest-bearing debt was 108.2% of Toyota Motor Corporation shareholders’ equity, compared with 108.0% as of March 31, 2025.“
Übersetzung: „Zum 31. März 2026 betrugen die gesamten verzinslichen Verbindlichkeiten von Toyota 108,2 Prozent des Eigenkapitals der Aktionäre der Toyota Motor Corporation, verglichen mit 108,0 Prozent zum 31. März 2025.“
— Toyota Motor Corporation, SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026, Item 5.B „Liquidity and Capital Resources“
Zur Fairness: Diese Schulden finanzieren überwiegend die Kredite an Kunden und Händler, stehen also größtenteils Forderungen gegenüber — der Bericht selbst nennt den gestiegenen Kreditbestand der Finanztöchter als Grund für den Anstieg. Und Toyota hält laut 20-F zum 31. März 2026 liquide Mittel von 22.117,9 Milliarden Yen. Ein Autobauer mit Bank ist trotzdem ein anderes Tier als ein reiner Autobauer: Er verdient mit, wenn Zinsen und Kredite wachsen, und er trägt mit, wenn Kreditausfälle steigen. Wie ein anderer Autobauer mit US-Zöllen und eigener Finanzsparte ringt, zeigt unsere Porsche-Aktienanalyse.
Unbequeme Wahrheit Nr. 4: Der Gewinnsprung im Quartal ist ein Verkauf, kein Fortschritt
Am 4. August 2026 meldete Toyota für das erste Quartal 2026/27 (April bis Juni 2026) einen Nettogewinn von 1.477,0 Milliarden Yen — plus 75,6 Prozent. Wer nur diese Zeile liest, sieht eine Firma im Aufwind. Das operative Ergebnis fiel im selben Quartal aber um 8,8 Prozent auf 1.063,5 Milliarden Yen, die operative Marge von 9,5 auf 7,9 Prozent. Den Unterschied erklärt eine Mitteilung vom 15. Juni 2026:
„As a result, the Company expects to record gains on the sale of shares of subsidiaries and affiliates for the fiscal year ending March 31, 2027, as described below.“
Übersetzung: „Infolgedessen erwartet das Unternehmen, für das am 31. März 2027 endende Geschäftsjahr Gewinne aus dem Verkauf von Anteilen an Tochter- und Beteiligungsgesellschaften zu verbuchen, wie nachstehend beschrieben.“
— Toyota Motor Corporation, SEC-Meldung 6-K vom 15.06.2026, Exhibit 99.1
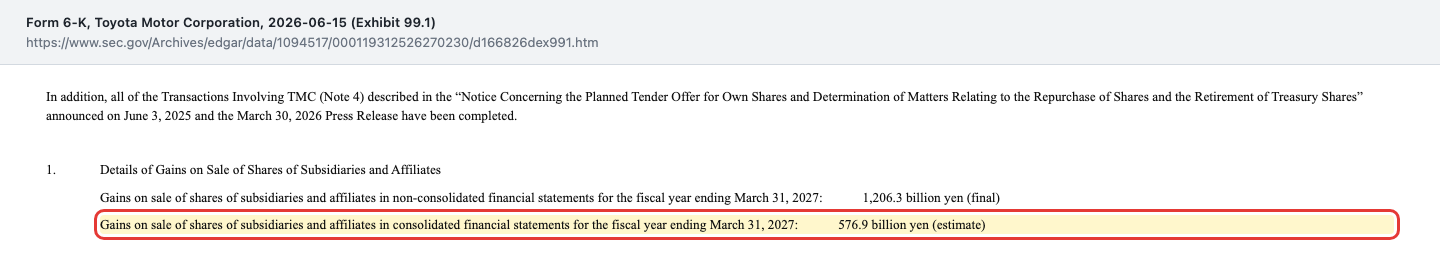
Verkauft wurden die 24,66 Prozent, die Toyota an Toyota Industries hielt. Der erwartete Konzerngewinn daraus, 576,9 Milliarden Yen, entspricht der Größenordnung nach rund 39 Prozent des Quartalsgewinns; die sonstigen Finanzerträge sprangen von 153,7 auf 850,6 Milliarden Yen. Dazu kam der Yen: Im Quartal rechnete Toyota mit 160 Yen je US-Dollar statt 145 ein Jahr zuvor, was das operative Ergebnis laut Überleitung um 345,0 Milliarden Yen stützte. Das Alltagsbild: Wer in einem Monat sein Auto verkauft, hat ein prächtiges Konto — aber kein höheres Gehalt. Merke dir: Der Quartalsgewinn von 1.477,0 Milliarden Yen lässt sich nicht fortschreiben. Das weiß auch Toyota: Für das ganze Jahr 2026/27 erwartet der Konzern trotz dieses Einmalgewinns nur 3.250 Milliarden Yen Nettogewinn, weniger als die 3.848,0 Milliarden des Vorjahres. Auch der operative Mittelzufluss des Quartals fiel deutlich, auf 536,5 Milliarden Yen nach 1.876,4 Milliarden im Vorjahresquartal.
Unbequeme Wahrheit Nr. 5: 3,65 Billionen Yen für eine Neuordnung im Kreis der Toyota-Gruppe
Der Verkauf der Toyota-Industries-Anteile war nur eine Hälfte eines größeren Umbaus. Toyota Industries — die Webstuhlfabrik, aus der Toyota 1933 als Autosparte hervorging — wird von der Börse genommen, und zwar durch eine Gesellschaft, die Toyota Fudosan gegründet hat. Toyota selbst trug dazu mit einem eigenen Aktienrückkauf bei:
„Toyota conducted a tender offer to repurchase shares of its common stock from existing shareholders, pursuant to which Toyota repurchased 1,192,330,962 shares of its common stock at 3,067 yen per share, for an aggregate purchase price of approximately 3.65 trillion yen, during the period from March 31, 2026 to April 27, 2026.“
Übersetzung: „Toyota führte ein Übernahmeangebot zum Rückkauf eigener Stammaktien von bestehenden Aktionären durch, in dessen Rahmen Toyota im Zeitraum vom 31. März 2026 bis 27. April 2026 1.192.330.962 eigene Stammaktien zu 3.067 Yen je Aktie für einen Gesamtkaufpreis von rund 3,65 Billionen Yen zurückkaufte.“
— Toyota Motor Corporation, SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026, Item 7.A „Major Shareholders“
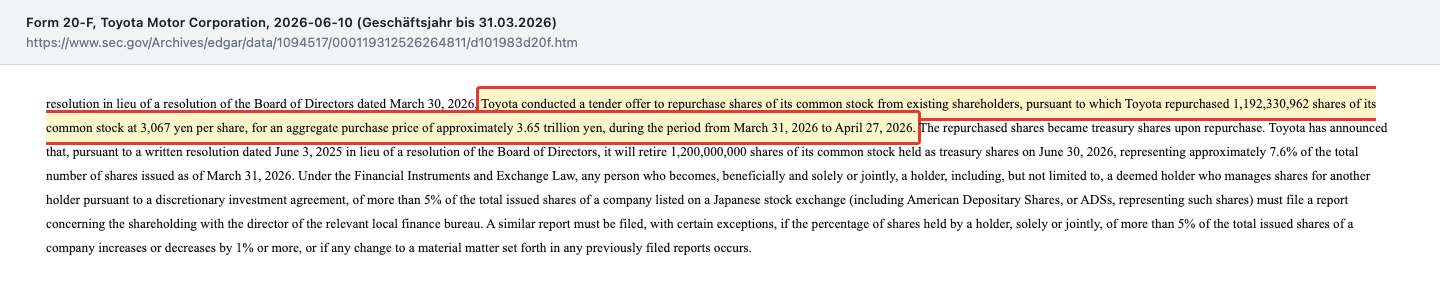
3,65 Billionen Yen — das ist fast so viel wie der gesamte Nettogewinn des Geschäftsjahres 2025/26 von 3.848,0 Milliarden. Und die Namen hinter dem Geschäft verdienen einen zweiten Blick. Toyota Fudosan ist laut Anhang des 20-F ein nach der Equity-Methode einbezogenes Beteiligungsunternehmen von Toyota. Im Lebenslauf von Akio Toyoda, Vorsitzender des Verwaltungsrats von Toyota, nennt derselbe Bericht als wichtige weitere Aufgabe: „Chairman of TOYOTA FUDOSAN CO., LTD.“ Der Vorsitzende von Toyota steht also zugleich an der Spitze jener Gesellschaft, die Toyota Industries von der Börse nimmt. Laut 6-K vom 15. Juni 2026 zeichnete Toyota im Rahmen der Vereinbarung außerdem stimmrechtslose Vorzugsaktien der Muttergesellschaft des Übernehmers.
Das ist offengelegt, von den Gremien beschlossen und nicht verboten. Es hat für dich als Aktionär auch eine gute Seite: Eine gegenseitige Beteiligung, wie sie in Japan lange üblich war und von Investoren oft kritisiert wurde, ist aufgelöst; die ausstehende Aktienzahl sank bis zum 30. Juni 2026 um 9,1 Prozent auf 11.841.833.660, bis zum 30. Juni 2026 wurden 1,2 Milliarden eigene Aktien eingezogen. Übersetzt: Dein Stück vom Kuchen ist größer geworden. Aber die Frage bleibt, die sich jeder Minderheitsaktionär stellen darf: Wurde hier Kapital so eingesetzt, wie es ein unabhängiger Eigentümer getan hätte — oder so, wie es den Interessen der Toyota-Gruppe am besten diente? Die Berichte beantworten das nicht. Sie zeigen nur, wie groß der Betrag ist und wer auf beiden Seiten des Tisches sitzt.
Bewertung: günstig gemessen am Gewinn — wenn man weiß, welcher Gewinn gemeint ist
Mit Datenstand 25. September 2026 notierte das ADS laut Fundamentaldaten bei 190,30 US-Dollar; bei 1,18 Milliarden ADS-Äquivalenten (11.841.833.660 Aktien geteilt durch zehn) ergibt das einen Börsenwert von rund 225 Milliarden US-Dollar. Eine unabhängige Gegenprobe liefern die Insider-Meldungen (Form 4) der Organmitglieder: Am 25. August 2026 erwarb ein Operating Officer (leitender Angestellter) Toyota-Aktien zu umgerechnet 19,53 US-Dollar je Stammaktie bei einem Kurs von 0,0063 US-Dollar je Yen — rund 3.100 Yen je Aktie. Auf dieser Basis ist Toyota an der Börse rund 36,7 Billionen Yen wert.
Daraus ergeben sich drei ehrliche Kurs-Gewinn-Verhältnisse. Gemessen am Nettogewinn des Geschäftsjahres 2025/26 (3.848,0 Milliarden Yen) liegt es bei rund 9,5. Gemessen an der Prognose für 2026/27 (3.250 Milliarden) bei rund 11,3. Das KGV von rund 8,6 aus den Fundamentaldaten ist niedriger, weil es die letzten zwölf Monate einschließlich des Einmalgewinns aus dem Toyota-Industries-Verkauf enthält. Das Eigenkapital der Aktionäre lag zum 30. Juni 2026 bei 37.308,8 Milliarden Yen — die Aktie kostet also ungefähr ihren Buchwert. Die Dividende soll für 2026/27 auf 100 Yen je Aktie steigen (2025/26: 95 Yen); bei rund 3.100 Yen Kurs sind das gut 3 Prozent. Dazu kommt das Rückkaufprogramm über bis zu 1 Billion Yen vom 4. August 2026, rund 2,7 Prozent des Börsenwerts; im August 2026 kaufte Toyota darunter 28.211.700 Aktien für 86,49 Milliarden Yen.
Die Einordnung: Für einen Konzern mit Spitzenrating, 22.117,9 Milliarden Yen liquiden Mitteln und einem Nettogewinn im Billionenbereich ist ein KGV um 10 niedrig. Aber es ist niedrig aus einem Grund — der Markt bezahlt Autobauer traditionell zurückhaltend, weil ihre Gewinne mit Konjunktur, Wechselkursen und jetzt Zöllen schwanken. Wie stark ein Autobauer umgekehrt auf eine Wachstumserzählung hin bewertet werden kann, zeigt unsere Tesla-Aktienanalyse. Toyota ist das Gegenmodell: kaum Fantasie im Preis, dafür eine Marge, die gerade schrumpft.
Chancen und Risiken auf einen Blick
Was für Toyota spricht:
- Umsatzrekord von 50.684,9 Milliarden Yen im Geschäftsjahr 2025/26 (plus 5,5 Prozent) und eine Prognose von 54.000 Milliarden für 2026/27 — die Nachfrage nach Toyota-Autos ist intakt.
- Die Hybridstrategie trägt: 4.620.000 Hybridautos 2025/26, 48,1 Prozent der Toyota- und Lexus-Verkäufe elektrifiziert; im ersten Quartal 2026/27 stiegen die Verkäufe reiner Elektroautos von 47.000 auf 114.000.
- Finanzkraft: operativer Mittelzufluss 5.472,9 Milliarden Yen (2025/26), liquide Mittel 22.117,9 Milliarden Yen zum 31. März 2026, Rating A+ (S&P) und A1 (Moody’s).
- Kapitalrückgabe: Dividende steigt auf geplante 100 Yen, 9,1 Prozent weniger ausstehende Aktien seit dem 31. März 2026, neues Rückkaufprogramm über bis zu 1 Billion Yen.
- Bewertung um das Zehnfache des Gewinns und ungefähr zum Buchwert — kaum Wachstumsfantasie im Preis.
Was dagegen spricht:
- Die US-Zölle kosteten 2025/26 laut 20-F 1.380,0 Milliarden Yen und gelten laut Bericht fort; das operative Ergebnis fiel um 21,5 Prozent, für 2026/27 erwartet Toyota einen weiteren Rückgang auf 3.400 Milliarden.
- Die Gewinnschwelle ist laut Toyota „deutlich“ gestiegen; die operative Marge sinkt von 11,9 Prozent (2023/24) auf prognostizierte 6,3 Prozent — trotz eines schwächeren Yen.
- Ein wachsender Teil des Gewinns kommt aus den Finanzdienstleistungen, 2025/26 vor allem aus Bewertungsgewinnen auf Zinsswaps; die verzinslichen Schulden entsprachen zum 31. März 2026 108,2 Prozent des Eigenkapitals.
- Der Quartalssprung von 75,6 Prozent beruht auf einem Einmalgewinn (geschätzt 576,9 Milliarden Yen) und dem Wechselkurs; die Prognose berücksichtigte das Kumamoto-Erdbeben 2026 noch nicht.
- Governance: 3,65 Billionen Yen flossen in eine Neuordnung, auf deren Gegenseite eine Gesellschaft unter Vorsitz von Akio Toyoda steht; die Elektroauto-Prognose für 2026/27 wurde von 598.000 auf 533.000 Fahrzeuge gesenkt.
Ein menschliches Fazit
Zurück zum Parkplatz. Die Parkplatz-Falle ist keine dumme Falle — sie beruht auf einer echten Beobachtung. Toyota baut zuverlässige Autos, verkauft mehr denn je und hat eine Bilanz, um die es andere Autobauer beneiden. Aber das Auto auf dem Parkplatz verrät dir nicht, dass an jedem davon weniger hängen bleibt als vor zwei Jahren, dass die Zölle mehr gekostet haben als der ganze Gewinnrückgang, dass ein Viertel des Betriebsgewinns inzwischen aus der Autobank kommt und dass der jüngste Gewinnsprung ein Verkauf war. Es verrät dir auch nicht, dass 3,65 Billionen Yen in eine Neuordnung geflossen sind, bei der der eigene Vorsitzende auf der anderen Seite des Tisches sitzt. Nichts davon macht Toyota zu einem schlechten Unternehmen. Es macht Toyota nur zu dem, was es ist: ein solider, reicher Konzern in einer schwierigen Phase, dessen Aktie wenig kostet, weil niemand weiß, wie tief die Marge noch sinkt. Die ehrliche Frage an dich lautet deshalb nicht „Baut Toyota gute Autos?“, sondern: Traust du diesem Konzern zu, seine Gewinnschwelle wieder zu senken, bevor die Zölle die nächste Milliarde kosten? Wenn du darauf eine Antwort hast, hast du eine These. Wenn nicht, hattest du einen Parkplatz. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Toyota Motor Corporation — SEC-Jahresbericht 20-F für das Geschäftsjahr bis 31.03.2026 (eingereicht 10. Juni 2026)
- Toyota Motor Corporation — SEC-Meldung 6-K vom 04.08.2026: Finanzbericht 1. Quartal 2026/27 (April bis Juni 2026) und Ergebnispräsentation mit Jahresprognose und Rückkaufprogramm
- Toyota Motor Corporation — SEC-Meldung 6-K/A vom 07.08.2026 (Korrektur der Nettogewinn-Überleitung)
- Toyota Motor Corporation — SEC-Meldung 6-K vom 15.06.2026: Veräußerungsgewinn aus den Anteilen an Toyota Industries
- Toyota Motor Corporation — SEC-Meldung 6-K vom 03.09.2026: Stand des Aktienrückkaufs im August 2026
- Insider-Meldungen (Form 4) der Organmitglieder, zuletzt vom 27.08.2026, und vollständige Einreichungshistorie: EDGAR-Übersicht Toyota Motor Corp (sec.gov)
- Fundamentaldaten (Kurs, Börsenwert, Kennzahlen; Datenstand 25. September 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Aufhänger: Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 28. September 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei einem ADS kommt das Wechselkursrisiko zwischen Yen und US-Dollar hinzu. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen JPY, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 31.379.507,0 | 37.154.298,0 | 45.095.325,0 | 48.036.704,0 | 50.684.952,0 |
| Betriebsergebnis (EBIT) | 2.995.697,0 | 2.725.025,0 | 5.352.934,0 | 4.795.586,0 | 3.766.216,0 |
| Nettogewinn | 2.850.110,0 | 2.451.318,0 | 4.944.933,0 | 4.765.086,0 | 3.985.761,0 |
| Nettomarge | 9,1 % | 6,6 % | 11,0 % | 9,9 % | 7,9 % |
| Gewinn je Aktie | 2.052,26 JPY | 1.794,74 JPY | 3.659,43 JPY | 3.633,81 JPY | 3.058,14 JPY |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Absatz positiv
- Umsatzrekord von 50.684,9 Milliarden Yen im Geschäftsjahr 2025/26 (plus 5,5 Prozent), 9.595.000 konsolidiert verkaufte Fahrzeuge und eine Prognose von 54.000 Milliarden Yen Umsatz für 2026/27. 48,1 Prozent der Toyota- und Lexus-Verkäufe 2025/26 waren elektrifiziert, überwiegend Hybride (4.620.000).
- Profitabilität negativ
- Das operative Ergebnis fiel 2025/26 um 21,5 Prozent auf 3.766,2 Milliarden Yen, die US-Zölle belasteten laut 20-F mit 1.380,0 Milliarden. Die Marge sank von 11,9 Prozent (2023/24) auf 7,4 Prozent; für 2026/27 erwartet Toyota 6,3 Prozent und nennt selbst einen deutlichen Anstieg der Gewinnschwelle.
- Ergebnisqualität neutral
- Die Finanzdienstleistungen steigerten ihr operatives Ergebnis 2025/26 um 24,6 Prozent auf 851,7 Milliarden Yen, vor allem durch Bewertungsgewinne auf Zinsswaps. Der Quartalsgewinn April bis Juni 2026 (plus 75,6 Prozent auf 1.477,0 Milliarden) enthält einen geschätzten Veräußerungsgewinn von 576,9 Milliarden Yen.
- Bilanz & Finanzkraft positiv
- Operativer Mittelzufluss 5.472,9 Milliarden Yen (2025/26), liquide Mittel 22.117,9 Milliarden zum 31. März 2026, Eigenkapitalquote 36,4 Prozent zum 30. Juni 2026 und Ratings von A+ (S&P) und A1 (Moody’s). Die verzinslichen Schulden von 108,2 Prozent des Eigenkapitals finanzieren überwiegend Kundenkredite.
- Governance & Kapitalverwendung neutral
- Toyota kaufte im April 2026 für rund 3,65 Billionen Yen eigene Aktien, vor allem von Toyota Industries, deren Privatisierung eine Gesellschaft von Toyota Fudosan betreibt, dessen Vorsitzender Toyota-Chairman Akio Toyoda ist. Positiv: Überkreuzbeteiligung aufgelöst, 9,1 Prozent weniger ausstehende Aktien, Dividende steigt auf geplante 100 Yen.
Toyota setzt so viel um wie nie, verdient daran aber weniger: Im Geschäftsjahr bis 31. März 2026 fiel das operative Ergebnis um 21,5 Prozent auf 3.766,2 Milliarden Yen, weil die US-Zölle laut Jahresbericht 20-F 1.380,0 Milliarden kosteten. Für 2026/27 erwartet der Konzern 3.400 Milliarden, eine Marge von 6,3 Prozent. Gestützt wird das Ergebnis zunehmend von der Autobank, seit April 2026 vom schwachen Yen und von Einmalgewinnen wie dem Verkauf der Toyota-Industries-Anteile. Die Bilanz ist stark, die Bewertung mit einem KGV um 10 niedrig — aus gutem Grund. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün, weil die Substanz des Unternehmens belegt ist: Toyota verkauft konsolidiert fast 9,6 Millionen Fahrzeuge im Jahr, erzeugte 2025/26 einen operativen Mittelzufluss von 5.472,9 Milliarden Yen, hält 22.117,9 Milliarden Yen liquide Mittel, trägt Ratings von A+ und A1 und blieb auch im Zolljahr mit 3.766,2 Milliarden Yen operativ klar profitabel. Kein Bericht nennt ein Risiko für die Fortführung, keine Abhängigkeit von einer einzelnen Gegenpartei. Das schließt harte Fragen nicht aus: Die Marge fällt seit zwei Jahren, die Gewinnschwelle steigt nach Toyotas eigenen Worten deutlich, ein wachsender Teil des Ergebnisses kommt aus Bewertungsgewinnen der Autobank, und die 3,65-Billionen-Yen-Transaktion um Toyota Industries wirft eine berechtigte Governance-Frage auf. Das sind Belastungen eines gesunden Konzerns, kein Substanzrisiko. Dass die Aktie gerade billig wirkt, weil der Gewinn sinkt, ist ein Preisargument und ändert an dieser Einordnung nichts.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Toyota über die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 28. September 2026 — kein Scanner-Treffer und kein Kaufsignal, sondern ein Aufmerksamkeitssignal.
- Berichtsform und Geschäftsjahr beachten: Toyota ist ein ausländischer Privatemittent und reicht bei der SEC den Jahresbericht 20-F und Zwischenmeldungen 6-K ein, nach IFRS in Yen. Das Geschäftsjahr läuft vom 1. April bis 31. März; „2025/26“ bzw. „fiscal 2026“ meint April 2025 bis März 2026.
- Ein ADS an der NYSE (Ticker TM) entspricht zehn Stammaktien der Tokioter Notierung (Code 7203). Kennzahlen je Aktie aus japanischen Quellen und je ADS aus US-Kursportalen sind deshalb nicht direkt vergleichbar; das außerbörsliche Kürzel TOYOF bezeichnet die Stammaktie selbst.
Aktien-Wächter
Diese Analyse ist Stand 28. September 2026. Was sich seitdem bei TM geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Toyota Motor Corporation (TM) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Im Geschäftsjahr bis 31. März 2026 stieg der Umsatz um 5,5 Prozent auf 50.684,9 Milliarden Yen, das operative Ergebnis fiel um 21,5 Prozent auf 3.766,2 Milliarden. Hauptgrund waren laut Jahresbericht 20-F die US-Zölle mit einer Belastung von 1.380,0 Milliarden Yen — mehr als der gesamte Rückgang von 1.029,3 Milliarden. Dazu kamen höhere Personal-, Material- und Entwicklungskosten.
Toyotas Geschäftsjahr läuft vom 1. April bis 31. März und weicht damit vom Kalenderjahr ab. „Fiscal 2026“ oder Geschäftsjahr 2025/26 umfasst April 2025 bis März 2026, das erste Quartal 2026/27 die Monate April bis Juni 2026. Als ausländischer Emittent berichtet Toyota bei der SEC mit dem Jahresbericht 20-F und Zwischenmeldungen 6-K statt mit 10-K und 10-Q.
Ein an der New York Stock Exchange gehandeltes Toyota-ADS (Ticker TM) entspricht zehn Stammaktien der Toyota Motor Corporation, die in Tokio unter dem Code 7203 notiert. Das Programm läuft seit dem 29. September 1999 über The Bank of New York Mellon. Zum 31. März 2026 lagen 355.369.125 Stammaktien in Form von ADS vor.
Für das Geschäftsjahr 2025/26 zahlte Toyota 95 Yen je Stammaktie (45 Yen zur Jahresmitte, 50 Yen zum Jahresende). Für 2026/27 plant der Konzern laut Quartalsbericht vom 4. August 2026 100 Yen je Aktie, je 50 Yen in zwei Raten. Ein ADS umfasst zehn Aktien; die Auszahlung in US-Dollar hängt vom Wechselkurs ab.
Toyota Industries wird von einer Gesellschaft von der Börse genommen, die Toyota Fudosan gegründet hat; Vorsitzender von Toyota Fudosan ist laut 20-F Akio Toyoda, zugleich Vorsitzender von Toyota. Toyota kaufte dabei zwischen 31. März und 27. April 2026 1.192.330.962 eigene Aktien für rund 3,65 Billionen Yen zurück und verkaufte seine 24,66 Prozent an Toyota Industries mit geschätzt 576,9 Milliarden Yen Konzerngewinn.
Gemessen am Nettogewinn 2025/26 von 3.848,0 Milliarden Yen liegt das Kurs-Gewinn-Verhältnis bei rund 9,5, gemessen an der Prognose für 2026/27 bei rund 11,3 (Kursbasis rund 3.100 Yen, Ende August 2026). Die Aktie kostet ungefähr ihren Buchwert. Günstig ist sie, weil die Marge sinkt: Für 2026/27 erwartet Toyota nur 6,3 Prozent operative Marge.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.