Tesla-Aktie: 28 Milliarden Umsatz, 2,6 Prozent operative Marge — und neue Kreditzusagen über 30 Milliarden
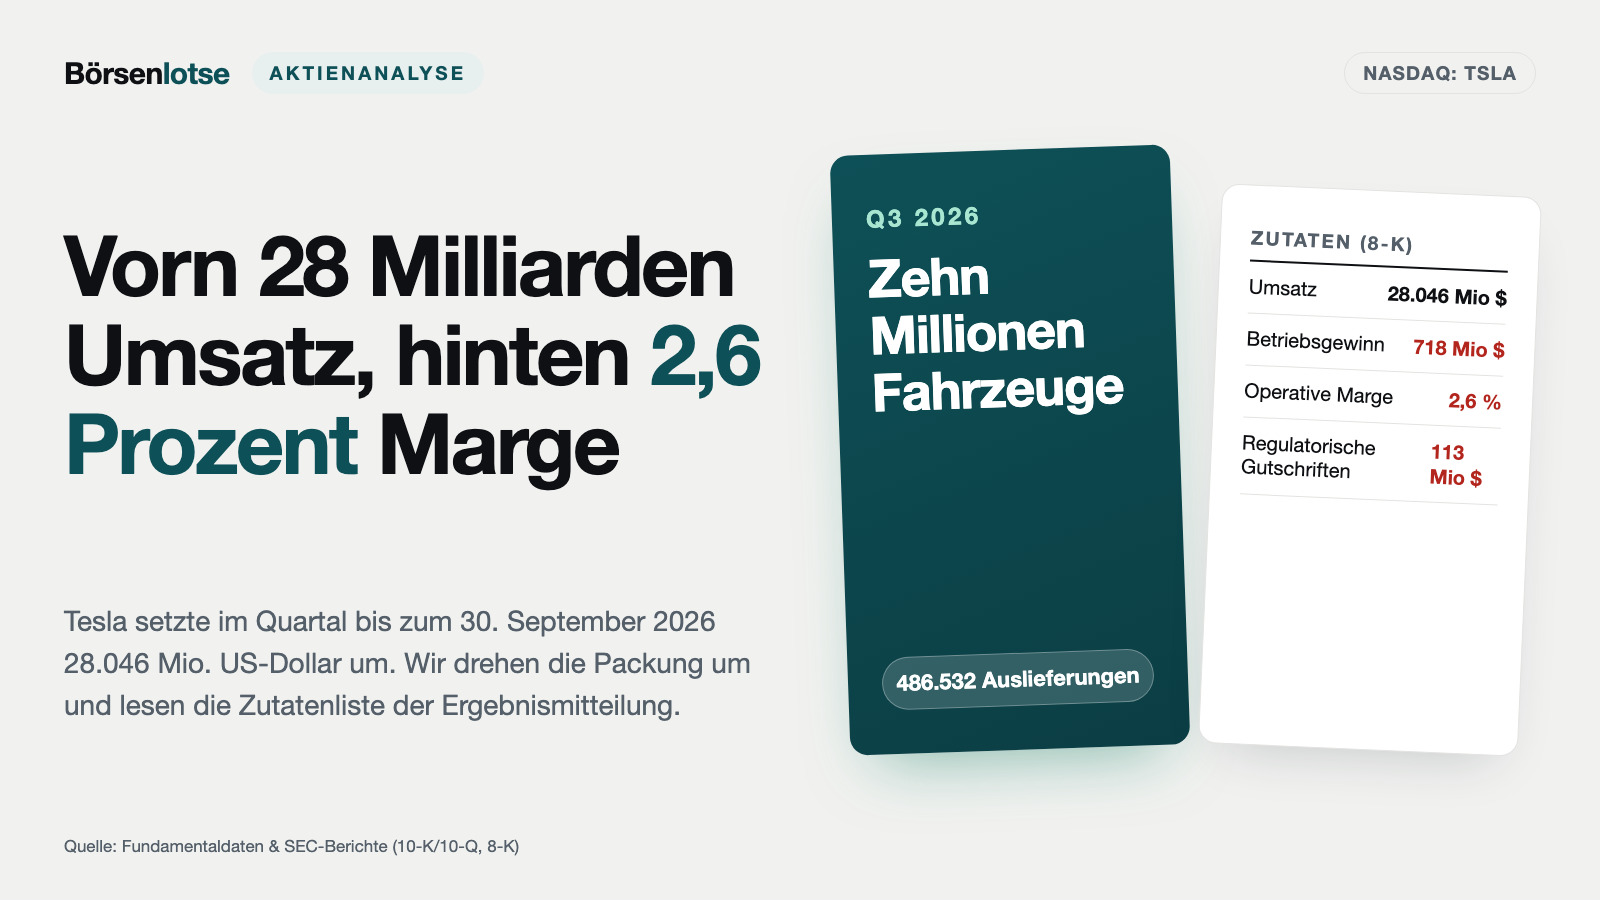
Tesla setzte im Quartal bis zum 30. September 2026 28.046 Millionen US-Dollar um, praktisch so viel wie ein Jahr zuvor. Vom Betriebsergebnis blieben 718 Millionen — 56 Prozent weniger. Die Erlöse aus Emissionsgutschriften schrumpften um 73 Prozent, die aktienbasierte Vergütung war höher als der gesamte Betriebsgewinn, und kurz vor Quartalsende sicherte sich der Konzern Kreditzusagen über 30 Milliarden. Wir halten die Packung ein zweites Mal ins Licht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 403,80 $ +1,00 %
- Marktkapitalisierung
- 1.609,7 Mrd. $
- KGV
- 350,2
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 4. August 2026: +25,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 298,30 $ bis 489,90 $ · Letzter Kurs: 403,80 $ (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Falle heißt Packungs-Vorderseite
Machen wir einen Deal. Bevor wir über Tesla reden, gestehe ich dir eine Denkfalle, in die wir beide im Supermarkt jede Woche tappen. Vorn auf der Packung steht in großen Buchstaben, was gut klingt: „mit echter Frucht“. Hinten, klein und grau, steht die Zutatenliste — und dort taucht die Frucht als Nummer sieben auf, mit zwei Prozent. Beides ist wahr. Nur erzählt die Vorderseite eine andere Geschichte als die Rückseite.
Bei Tesla lautete die Vorderseite im Sommer 2026: 480.126 ausgelieferte Fahrzeuge im Quartal bis zum 30. Juni 2026, so viele wie in keinem zweiten Quartal zuvor, dazu 28.236 Millionen US-Dollar Umsatz, ein Plus von 26 Prozent. Alles davon stimmt und steht so im Quartalsbericht.
Die Zutatenliste steht ein paar Seiten weiter. Dort steht: 398 Millionen US-Dollar Betriebsergebnis, 57 Prozent weniger als ein Jahr zuvor. Auf 100 Dollar Umsatz blieben damit 1,41 Dollar operativer Gewinn.
Merke dir dieses Spannungsfeld, es zieht sich durch jedes Kapitel: Tesla setzt über 100 Milliarden US-Dollar im Jahr um und verdient im laufenden Geschäft immer weniger — und der ausgewiesene Quartalsgewinn kam im zweiten Quartal 2026 von außerhalb des Autogeschäfts. Diese Analyse erschien am 29. Juli 2026 mit den Zahlen des zweiten Quartals. Das Kapitel direkt darunter schreibt sie auf das dritte Quartal fort; die übrigen Kapitel tragen jeweils das Datum ihrer Zahlen.
Die Firmengeschichte für Anleger
-
2017
Aus Tesla Motors wird Tesla, Inc.
Bis zum 27. Januar 2017 hieß der Konzern „Tesla Motors Inc“. Für Aktionäre heißt das: Ältere Berichte stehen bei der SEC unter dem alten Namen.
-
2024
Umzug von Delaware nach Texas
Seit dem 13. Juni 2024 gilt texanisches Gesellschaftsrecht. Mehrere Altverfahren von Aktionären laufen weiter vor Gerichten in Delaware.
-
2025
Vergütungspaket über 423,7 Millionen Aktien
Gebilligt am 6. November 2025. Erreicht der Vorstand die Ziele, wächst die Aktienzahl deutlich; zum 30. Juni 2026 standen bis zu 120 Milliarden US-Dollar Aufwand in der Fußnote.
-
2026
SpaceX-Beteiligung für 2,0 Milliarden
Seit März 2026 laufen Kursschwankungen von SpaceX durch Teslas Gewinnrechnung: plus 1.005 Millionen im zweiten, minus 142 Millionen im dritten Quartal.
-
2026
Kreditzusagen über 30 Milliarden
Am 29. September 2026 vereinbart, nichts gezogen. Für Aktionäre ein Hinweis, dass die Investitionen künftig auch über Kredite laufen könnten.
Was sich mit dem dritten Quartal 2026 geändert hat
Stand dieses Updates: 22. Oktober 2026. Grundlage ist Teslas Ergebnismitteilung zum Quartal bis zum 30. September 2026 (Pflichtmeldung 8-K vom 21. Oktober 2026, Anlage 99.1, „Q3 2026 Update“). Der Quartalsbericht (10-Q) war bei Redaktionsschluss noch nicht eingereicht. Zahlen, die nur er enthält — Garantierückstellung, Geschäfte mit SpaceX, Bitcoin-Stückzahl, die Investitionsprognose für 2026 —, stehen deshalb weiter mit Stand 30. Juni 2026 im Text. Eine prüfbare Mitschrift der Analystenkonferenz vom 21. Oktober 2026 lag bei Redaktionsschluss nicht vor; wir zitieren daraus nichts.
- Umsatz praktisch unverändert: 28.046 Millionen US-Dollar nach 28.095 Millionen im Vorjahresquartal. Ausgeliefert wurden 486.532 Fahrzeuge, 2 Prozent weniger als im Vorjahresquartal (497.099); produziert wurden 464.391, 4 Prozent mehr. Seit Gründung sind es 10,2 Millionen Fahrzeuge — das zehnmillionste lief im Quartal vom Band.
- Betriebsergebnis 718 Millionen: 56 Prozent weniger als im Vorjahresquartal (1.624 Millionen), aber fast doppelt so viel wie im zweiten Quartal 2026 (398 Millionen). Die operative Marge lag bei 2,6 Prozent, nach 5,8 Prozent ein Jahr zuvor.
- Regulatorische Gutschriften 113 Millionen, 73 Prozent weniger als im Vorjahresquartal (417 Millionen).
- Nettoergebnis 787 Millionen nach 1.373 Millionen, ein Minus von 43 Prozent. Die Sonderposten hoben sich diesmal fast auf: Bitcoin brachte einen Bewertungsgewinn von 288 Millionen vor Steuern, die SpaceX-Beteiligung einen Bewertungsverlust von 142 Millionen.
- Freier Mittelzufluss wieder positiv: plus 1.531 Millionen nach minus 1.092 Millionen im Vorquartal, bei Investitionen von 4.732 Millionen. Kasse und kurzfristige Anlagen stiegen auf 45.447 Millionen.
- Neue Kreditlinien über 30 Milliarden seit dem 29. September 2026; die bisherige Linie über 5 Milliarden ist aufgelöst. Gezogen ist nichts.
- Aktienzahl: 3.952.730.153 Stück zum 13. Oktober 2026, laut Einladung zur Hauptversammlung am 3. Dezember 2026 (DEF 14A vom 19. Oktober 2026). Zur Abstimmung stehen drei Abstimmungspunkte: Wahl von drei Verwaltungsratsmitgliedern, ein nicht bindendes Votum zur Vergütung 2025 und die Bestätigung des Abschlussprüfers.
Woher die Erholung gegenüber dem Vorquartal kam. Die Bruttomarge des Konzerns stieg auf 19,6 Prozent. Drei Zeilen tragen das: Das Energiegeschäft erholte sich nach dem Zellenproblem des Vorquartals auf eine Bruttomarge von 33,1 Prozent (zweites Quartal: 20,4 Prozent), obwohl sein Umsatz um 16 Prozent gegenüber dem Vorjahresquartal (gegenüber dem Vorquartal um 8 Prozent) auf 2.881 Millionen fiel — Tesla nennt dafür unter anderem Rückerstattungen an Kunden im Zusammenhang mit Zöllen. Die Automobil-Bruttomarge ohne Gutschriften stieg von 16,3 Prozent im Vorquartal (Vorjahresquartal 15,4) auf 18,1 Prozent. Und Dienstleistungen und Sonstiges erreichten mit 734 Millionen einen Rekord-Bruttogewinn.
Unter dieser Zeile frisst sich der Fortschritt wieder auf. Die Forschungsausgaben stiegen gegenüber dem Vorjahresquartal um 69 Prozent auf 2.761 Millionen, Vertrieb und Verwaltung um 29 Prozent auf 2.015 Millionen. Eine Zahl aus Teslas eigener Überleitungstabelle verdient einen zweiten Blick: Die aktienbasierte Vergütung betrug im Quartal 1.165 Millionen — mehr als das gesamte Betriebsergebnis von 718 Millionen. Sie kostet kein Bargeld, aber sie verwässert die Anteile aller anderen Aktionäre.
Der positive Mittelzufluss braucht eine Fußnote. Vom operativen Mittelzufluss über 6.263 Millionen stammen 2.590 Millionen aus der Veränderung der Betriebsmittel — vor allem aus höheren Verbindlichkeiten gegenüber Lieferanten und sonstigen Verbindlichkeiten (plus 3.991 Millionen) und aus Anzahlungen von Kunden (plus 1.255 Millionen). Ohne diesen Effekt hätte der operative Mittelzufluss bei 3.673 Millionen gelegen und die Investitionen von 4.732 Millionen nicht gedeckt. Zur Gegenprobe das Vorjahresquartal: Auch dort brachten die Betriebsmittel 2.083 Millionen. Ein Teil davon ist also Saison, kein Einmalereignis. Richtig bleibt trotzdem: Das Quartal hat nicht allein das laufende Geschäft bezahlt.
Die Investitionen lagen von Januar bis September 2026 bei 13.014 Millionen. Im Quartalsbericht zum 30. Juni 2026 hatte Tesla für das Gesamtjahr mehr als 25 Milliarden angekündigt — dafür müssten im vierten Quartal allein rund 12 Milliarden folgen. Die Ergebnismitteilung zum dritten Quartal nennt keine neue Zahl. Ob die Prognose steht, zeigt erst der Quartalsbericht.
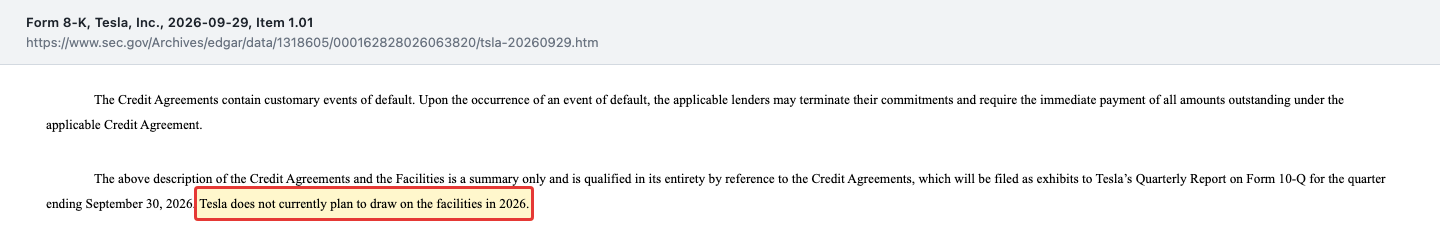
Das Sicherheitsnetz wurde größer. Einen Tag vor Quartalsende unterschrieb Tesla drei Kreditverträge mit zusammen 30 Milliarden US-Dollar an Zusagen, darunter eine Laufzeitkreditlinie über 20 Milliarden, deren ungezogener Teil nach zwölf Monaten auf 10 Milliarden schrumpft und nach 18 Monaten verfällt. Gebraucht wird das Geld vorerst nicht, schreibt der Konzern selbst:
„$20.0 billion senior unsecured three-year delayed draw term loan facility … Tesla does not currently plan to draw on the facilities in 2026.“
Übersetzung: „Laufzeitkreditlinie über 20,0 Milliarden US-Dollar, unbesichert, drei Jahre, mit verzögerter Ziehung … Tesla plant derzeit nicht, die Kreditlinien im Jahr 2026 in Anspruch zu nehmen.“
— Tesla, Inc., SEC-Pflichtmeldung 8-K vom 29. September 2026, Item 1.01
Was sich im Ton geändert hat. Die Ergebnismitteilung zum zweiten Quartal 2026 sprach zwölfmal von „AI“, künstlicher Intelligenz. In der Mitteilung zum dritten Quartal kommt das Kürzel nicht mehr vor; an seiner Stelle steht zwölfmal „SI“ für „Super Intelligence“. Der Gewinnausblick ist bis auf dieses Wort wortgleich: Tesla erwartet, dass die Hardware-Gewinne mit der Zeit von einer Beschleunigung der „SI-, Software- und flottenbasierten Gewinne“ begleitet werden. Neu sind zwei Vollzugsmeldungen — die Serienfertigung des Lastwagens Semi in Nevada und die Produktion des Roboters Optimus in Fremont haben begonnen — und eine unveränderte Engstelle:
„While battery availability continued to be the limiting factor in increasing auto volumes in the quarter, we have made additional progress in securing future supply, as we work toward our goal of maximum utilization of our factories.“
Übersetzung: „Auch wenn die Verfügbarkeit von Batterien im Quartal weiterhin der begrenzende Faktor für höhere Fahrzeugstückzahlen war, haben wir weitere Fortschritte bei der Sicherung künftiger Lieferungen gemacht, während wir auf unser Ziel einer maximalen Auslastung unserer Fabriken hinarbeiten.“
— Tesla, Inc., Ergebnismitteilung „Q3 2026 Update“, SEC-Pflichtmeldung 8-K vom 21. Oktober 2026, Anlage 99.1
Für das Spannungsfeld dieser Analyse heißt das: Das dritte Quartal war besser als das zweite, aber nicht besser als das Vorjahr. Die Vorderseite der Packung wirbt mit Super-Intelligenz und Robotern, die Zutatenliste zeigt 2,6 Prozent operative Marge.
Was Tesla eigentlich macht
Tesla baut und verkauft Autos. Das ist die kurze Antwort, und sie trägt drei Viertel des Geschäfts. Im Quartal bis zum 30. September 2026 entfielen von 28.046 Millionen US-Dollar Umsatz 20.094 Millionen auf Fahrzeugverkäufe und weitere 353 Millionen auf Fahrzeugleasing. Der Konzern führt zwei Berichtssegmente: Automobil und Dienstleistungen mit 25.165 Millionen Umsatz im Quartal sowie Energieerzeugung und -speicherung mit 2.881 Millionen.
Das zweite Standbein ist größer, als viele denken, und es wächst anders. Unter Energieerzeugung fallen die großen Netzspeicher (Megapack), die Hausspeicher (Powerwall) und Solarprodukte. Im Quartal bis zum 30. September 2026 installierte Tesla 13,7 Gigawattstunden Speicherkapazität, 10 Prozent mehr als ein Jahr zuvor; im gesamten Jahr 2025 waren es 46,7 Gigawattstunden. Im selben Quartal nahm die Megapack-Fabrik in Texas mit einer geplanten Kapazität von 50 Gigawattstunden die Produktion auf.
Dann gibt es einen dritten Block, der in keiner eigenen Umsatzzeile steht, aber jede Schlagzeile bestimmt: Dienstleistungen und Sonstiges, 4.605 Millionen US-Dollar im Quartal, plus 33 Prozent. Darin stecken Gebrauchtwagenverkäufe, Werkstattarbeit, Unfallreparatur und bezahltes Schnellladen — nicht das autonome Fahren. Wo Robotaxi und das Fahrassistenzsystem FSD ihre Erlöse hinterlassen, sehen wir gleich.
Zwei Einordnungen, die man leicht falsch macht. Erstens: Teslas Geschäftsjahr ist das Kalenderjahr und endet am 31. Dezember. „Geschäftsjahr 2025“ heißt hier tatsächlich 1. Januar bis 31. Dezember 2025 — anders als bei vielen Technologiekonzernen musst du nichts umrechnen.
Zweitens: Tesla ist seit dem 13. Juni 2024 eine Gesellschaft nach dem Recht von Texas, davor nach dem Recht von Delaware; der Sitz liegt in Austin. Das klingt nach Formalie, ist aber der Grund, warum mehrere Altverfahren weiterhin vor Gerichten in Delaware laufen. Und der Firmenname lautete bis zum 27. Januar 2017 „Tesla Motors Inc“ — wer alte Zeitreihen sucht, findet sie unter diesem Namen.
Wie die Aktie auf unseren Tisch kam
Diesmal war es kein Scanner-Treffer. Unsere hauseigenen Aktien-Scanner filtern nach Kennzahlen — günstige Bewertung, hoher Piotroski-Score, Momentum —, und genau deshalb fallen die bekanntesten Schwergewichte systematisch durch: Sie sind selten billig. Als wir am 28. Juli 2026 nachzählten, welche der 100 größten US-Aktien nach Börsenwert bei uns bereits eine Tiefenanalyse haben, standen 88 ohne. Tesla war davon der fünftgrößte, auf Rang 9 mit rund 1.214 Milliarden US-Dollar Börsenwert (Datenstand 29. Juli 2026).
Das ist eine ehrliche Auskunft über unsere eigene Methode: Ein Scanner, der nach Schnäppchen sucht, findet keine Blue Chips. Deshalb arbeiten wir die Liste von oben ab. Tesla gehört dabei in dieselbe Investitionswelle wie zwei Firmen, die wir schon durchleuchtet haben: Amazon baut aus demselben Grund Rechenzentren im selben Tempo, und die Chips, für die dieses Geld ausgegeben wird, kommen zu einem großen Teil von Nvidia. Wer eine dieser Firmen bewertet, bewertet die Frage immer mit: Wann werden aus Rechenleistung Erträge?
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Tesla hat im Quartal bis zum 30. Juni 2026 480.126 Fahrzeuge ausgeliefert — 25 Prozent mehr als im Vorjahresquartal und mehr als in jedem zweiten Quartal der Firmengeschichte. Im Quartal bis zum 30. September 2026 folgten 486.532. Seit Gründung sind es 10,2 Millionen Fahrzeuge. Der Umsatz der zwölf Monate lag zum 30. Juni 2026 erstmals über 100 Milliarden US-Dollar und zum 30. September 2026 mit 103.570 Millionen zum zweiten Mal. Das schafft kein Autobauer nebenbei.
Auch die Bilanz ist bemerkenswert. Zum 30. September 2026 lagen 45.447 Millionen US-Dollar an Kasse und kurzfristigen Anlagen in den Büchern, denen 9.523 Millionen Finanzschulden und Leasingverbindlichkeiten gegenüberstehen — davon 9.265 Millionen ohne Rückgriff auf den Konzern, also besichert durch einzelne Fahrzeuge, Forderungen und Energieanlagen. Die Eigenkapitalquote betrug 56,7 Prozent. Dazu kommen seit dem 29. September 2026 Kreditzusagen über 30 Milliarden, von denen nichts gezogen ist.
Jetzt die Zeitreihe. Und hier zeigt sich das Spannungsfeld zum ersten Mal:
| Geschäftsjahr (Kalenderjahr) | Umsatz | Betriebsergebnis | Operative Marge | Nettoergebnis |
|---|---|---|---|---|
| 2023 | 96.773 Mio. $ | 8.891 Mio. $ | 9,2 % | 14.997 Mio. $ |
| 2024 | 97.690 Mio. $ | 7.076 Mio. $ | 7,2 % | 7.091 Mio. $ |
| 2025 | 94.827 Mio. $ | 4.355 Mio. $ | 4,6 % | 3.794 Mio. $ |
Lies die dritte Spalte noch einmal. Der Umsatz stand drei Jahre lang zwischen 95 und 98 Milliarden US-Dollar — das Betriebsergebnis halbierte sich in dieser Zeit. Ein Hinweis zur zweiten Zahlenreihe: Das Nettoergebnis von 2023 lag mit 14.997 Millionen über dem Betriebsergebnis von 8.891 Millionen. Der Unterschied kam aus der Steuerzeile, die in jenem Jahr ein Ertrag war. Wer 2023 als Normaljahr nimmt, misst gegen einen Sondereffekt.
Und die Quartale? Die zeigen dasselbe in Zeitlupe:

Zwei Linien, ein Muster. Die grünen Balken sind kein Nebenposten: Im Quartal bis zum 30. Juni 2026 entsprachen die 146 Millionen aus dem Verkauf von Emissionsrechten rund 37 Prozent des gesamten Betriebsergebnisses von 398 Millionen. Im Quartal bis zum 30. September 2026 waren es 113 von 718 Millionen, rund 16 Prozent — ein Jahr zuvor 417 von 1.624 Millionen, rund 26 Prozent. Der Anteil sinkt, weil die Gutschriften schneller schrumpfen als der Gewinn. Was sie genau sind und warum sie wegbrechen, klären wir gleich.
Damit du jede Zahl selbst nachrechnen kannst, hier die fünf Quartale vollständig, alle Werte in Millionen US-Dollar:
| Quartal | Umsatz | Betriebsgewinn | Reg. Gutschriften | Investitionen | Freier Mittelzufluss |
|---|---|---|---|---|---|
| Q3 2025 (bis 30.09.2025) | 28.095 | 1.624 | 417 | 2.248 | +3.990 |
| Q4 2025 (bis 31.12.2025) | 24.901 | 1.409 | 542 | 2.393 | +1.420 |
| Q1 2026 (bis 31.03.2026) | 22.387 | 941 | 380 | 2.493 | +1.444 |
| Q2 2026 (bis 30.06.2026) | 28.236 | 398 | 146 | 5.789 | −1.092 |
| Q3 2026 (bis 30.09.2026) | 28.046 | 718 | 113 | 4.732 | +1.531 |
Zwei Spalten lohnen einen zweiten Blick. Der Umsatz des vierten Quartals 2025 lag mit 24.901 Millionen unter dem des dritten (28.095 Millionen) — Teslas Absatz schwankt saisonal stark, weshalb Quartalsvergleiche immer gegen dasselbe Vorjahresquartal laufen sollten. Und die letzte Spalte kippt genau einmal ins Minus: im zweiten Quartal 2026. Im dritten Quartal kehrte sie ins Plus zurück — mit der Fußnote, die im Update-Kapitel oben steht.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Ein Viertel mehr Umsatz, mehr als die Hälfte des Betriebsgewinns weg
Im Quartal bis zum 30. Juni 2026 stieg Teslas Umsatz um 26 Prozent auf 28.236 Millionen US-Dollar. Im selben Quartal fiel das Betriebsergebnis um 57 Prozent auf 398 Millionen. Die operative Marge sank von 4,1 auf 1,4 Prozent. Tesla schreibt das in der eigenen Ergebnismitteilung so hin, ohne Beschönigung.
Wo ist das Geld geblieben? In drei Blöcken, alle im Quartalsbericht nachlesbar:
- Forschung und Entwicklung: 2.371 Millionen US-Dollar, plus 49 Prozent. Tesla nennt als Grund KI-Programme und den erweiterten Produktfahrplan.
- Vertrieb und Verwaltung: 1.982 Millionen, plus 45 Prozent. Allein 283 Millionen davon entfallen auf aktienbasierte Vergütung, überwiegend für das 2025er Vorstandspaket.
- Energiegeschäft: Die Bruttomarge dieses Segments fiel von 30,3 auf 20,4 Prozent, der Bruttogewinn von 846 auf 640 Millionen — trotz 13 Prozent mehr Umsatz. Tesla nennt in der Ergebnismitteilung höhere garantiebezogene Belastungen wegen eines Zellenproblems bei einem Lieferanten.
Eine Zahl steht dagegen, und sie gehört zur Ehrlichkeit dazu: Die Bruttomarge des Automobilgeschäfts ohne regulatorische Gutschriften stieg im selben Quartal von 15,0 auf 16,3 Prozent. Tesla baut Autos also nicht schlechter, sondern günstiger. Der Ertragseinbruch entsteht darunter — in den Ausgaben für Dinge, die noch keinen Umsatz machen.
Das dritte Quartal 2026 bestätigt das Muster mit anderen Vorzeichen: Der Umsatz stand still, die Automobil-Bruttomarge ohne Gutschriften stieg auf 18,1 Prozent, und trotzdem blieb vom Betriebsergebnis weniger als die Hälfte des Vorjahresquartals — weil die Forschungsausgaben um 69 Prozent auf 2.761 Millionen zulegten.
Unbequeme Wahrheit Nr. 2: Der Ergebnisbestandteil ohne Herstellkosten bricht weg
Autohersteller müssen in vielen Märkten Emissionsvorgaben erfüllen. Wer sie übertrifft — und ein reiner Elektroautobauer übertrifft sie zwangsläufig —, darf die überschüssigen Gutschriften an andere Hersteller verkaufen. Für Tesla entstehen dafür keine eigenen Herstellkosten. Der Erlös wandert praktisch vollständig in den Bruttogewinn; Tesla selbst rechnet ihn in der Ergebnismitteilung als glatte 2,2 Prozentpunkte Automobilmarge im Vorjahresquartal heraus und als 0,6 Punkte im zweiten Quartal 2026.
Diese Zeile schrumpft. Im Quartal bis zum 30. Juni 2026 blieben davon 146 Millionen US-Dollar übrig, nach 439 Millionen im Vorjahresquartal; im Quartal bis zum 30. September 2026 waren es noch 113 Millionen. Tesla nennt den Grund selbst:
„Automotive regulatory credits revenue decreased $293 million, or 67%, in the three months ended June 30, 2026 as compared to the three months ended June 30, 2025. … Recent governmental and regulatory actions have restricted certain regulatory credit programs tied to our products.“
Übersetzung: „Die Erlöse aus regulatorischen Gutschriften im Automobilbereich sanken in den drei Monaten bis zum 30. Juni 2026 gegenüber den drei Monaten bis zum 30. Juni 2025 um 293 Millionen US-Dollar oder 67 Prozent. … Jüngste staatliche und regulatorische Maßnahmen haben bestimmte Gutschriftenprogramme eingeschränkt, die mit unseren Produkten verknüpft sind.“
— Tesla, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (MD&A)

Wie viel davon noch kommt, steht in Anhang 1 des Quartalsberichts zum 30. Juni 2026: Die zu diesem Stichtag noch nicht erfüllte Vertragssumme aus Gutschriftenverträgen mit ursprünglicher Laufzeit über einem Jahr betrug 287 Millionen US-Dollar, davon 220 Millionen in den folgenden zwölf Monaten. Zum Einordnen: Im Geschäftsjahr 2025 waren es 1.993 Millionen — 46 Prozent des gesamten Betriebsergebnisses von 4.355 Millionen.
Im Alltagsbild: Ein Handwerksbetrieb, dessen halber Jahresgewinn aus einer staatlichen Prämie stammt, ist nicht schlecht geführt. Er ist nur abhängig von einer Entscheidung, die er nicht trifft.
Unbequeme Wahrheit Nr. 3: Drei Viertel des Vorsteuerergebnisses kamen aus einer Beteiligung
Im März 2026 investierte Tesla 2,00 Milliarden US-Dollar in Stammaktien von SpaceX. Die Beteiligung entstand aus einer früheren Vorzugsbeteiligung an xAI und entspricht einem Anteil von unter einem Prozent. Weil der Vorstandsvorsitzende beide Unternehmen führt, unterstellt Tesla sich selbst maßgeblichen Einfluss und bewertet die Position zum Zeitwert — Schwankungen laufen also direkt durch die Gewinnrechnung.
Im Quartal bis zum 30. Juni 2026 lief die Schwankung nach oben:
„The investment is classified as Level 2 within the fair value hierarchy based on observable market inputs used to estimate the $238 million discount for lack of marketability due to regulatory restrictions expiring in September 2026. For the three months ended June 30, 2026, we recorded a $1.00 billion net gain on our SpaceX equity investment.“
Übersetzung: „Die Beteiligung wird innerhalb der Zeitwerthierarchie als Stufe 2 eingeordnet, auf Basis beobachtbarer Marktdaten, die zur Schätzung des Abschlags von 238 Millionen US-Dollar für fehlende Marktgängigkeit wegen im September 2026 auslaufender regulatorischer Beschränkungen herangezogen wurden. Für die drei Monate bis zum 30. Juni 2026 haben wir einen Nettogewinn von 1,00 Milliarden US-Dollar auf unsere SpaceX-Beteiligung erfasst.“
— Tesla, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 2 (Fair Value of Financial Instruments)

Jetzt die Rechnung. Das Vorsteuerergebnis des Quartals betrug 1.329 Millionen US-Dollar. Der nicht realisierte Bewertungsgewinn von 1.005 Millionen entspricht davon 76 Prozent. Darunter kommt eine zweite Zeile hinzu: Nach Inkrafttreten eines kalifornischen Steuergesetzes löste Tesla eine Wertberichtigung auf aktive latente Steuern auf, was das Ergebnis um 274 Millionen entlastete und die Steuerquote von 23 auf 15 Prozent drückte.
Tesla rechnet beides in der eigenen Überleitung vor: Vom Quartalsgewinn von 1.114 Millionen zieht der Konzern 763 Millionen SpaceX-Gewinn nach Steuern und 274 Millionen Steuerposten ab. Was ohne diese beiden Posten übrig bliebe — bei allen anderen Kosten, einschließlich der aktienbasierten Vergütung —, sind rechnerisch 77 Millionen US-Dollar. Bei 28.236 Millionen Umsatz.
Im dritten Quartal 2026 lief dieselbe Zeile in die Gegenrichtung: Die SpaceX-Beteiligung brachte einen nicht realisierten Bewertungsverlust von 142 Millionen vor Steuern. Genau das ist der Punkt: Diese Zeile ist keine Ertragskraft, sondern ein Kurszettel, der jedes Quartal neu in die Gewinnrechnung geschrieben wird.
Nichts davon ist unzulässig oder verborgen. Es steht in Teslas eigener Tabelle. Nur erzählte die Schlagzeile „1,1 Milliarden Quartalsgewinn“ im Sommer 2026 eben die Vorderseite der Packung.
Unbequeme Wahrheit Nr. 4: Das Vergütungspaket steht mit bis zu 120 Milliarden in der Fußnote
Am 3. September 2025 gewährte der Verwaltungsrat dem Vorstandsvorsitzenden ein Vergütungspaket über 423.743.904 leistungsabhängige Aktien; die Aktionäre billigten es am 6. November 2025. Es besteht aus zwölf Tranchen zu je rund 35,3 Millionen Aktien. Jede Tranche verlangt zweierlei: einen Börsenwert-Meilenstein — von 2,0 Billionen für die erste bis 8,5 Billionen US-Dollar für die zwölfte — und das Erreichen einer wachsenden Zahl operativer Ziele.
Diese Ziele sind konkret und stehen im Bericht: 20 Millionen ausgelieferte Fahrzeuge, 10 Millionen aktive FSD-Abonnements, 1 Million ausgelieferte Roboter, 1 Million Robotaxis im kommerziellen Betrieb, dazu bereinigte EBITDA-Stufen von 50 bis 400 Milliarden US-Dollar. Zur Einordnung: Das bereinigte EBITDA der zwölf Monate bis zum 30. September 2026 betrug 14.995 Millionen, die Zahl der aktiven FSD-Abonnements nach der Zählweise des Pakets 1,74 Millionen.
Buchhalterisch entsteht Aufwand erst, wenn ein operatives Ziel als wahrscheinlich gilt. Zum 30. Juni 2026 war das genau eines — die 20 Millionen Fahrzeuge. Der Rest steht als Fußnote da:
„As of June 30, 2026, we had unrecognized stock-based compensation expense of $105.82 billion to $120.37 billion for the operational milestones that were considered not probable of achievement.“
Übersetzung: „Zum 30. Juni 2026 hatten wir einen noch nicht erfassten Aufwand für aktienbasierte Vergütung von 105,82 bis 120,37 Milliarden US-Dollar für diejenigen operativen Ziele, deren Erreichung als nicht wahrscheinlich eingestuft wurde.“
— Tesla, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 9 (Equity Incentive Plans)

Zwei Dinge folgen daraus. Erstens: Sollten diese Ziele wahrscheinlich werden, wandert ein Aufwand in die Gewinnrechnung, der ein Vielfaches des Jahresergebnisses beträgt — aktienbasierte Vergütung ist zwar nicht zahlungswirksam, verwässert aber die Anteile aller anderen. Verwässerung heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, obwohl der Kuchen gleich groß bleibt.
Zweitens, und das ist der Punkt, den viele übersehen: Die Aktienzahl im Umlauf und die im Gewinn je Aktie stimmen längst nicht mehr überein. Zum 13. Oktober 2026 waren laut Einladung zur Hauptversammlung 3.952.730.153 Aktien ausstehend; in die Gewinnrechnung des dritten Quartals 2026 gingen 3.240 Millionen ein (verwässert 3.541 Millionen). Der Unterschied von rund 713 Millionen Stück besteht vor allem aus gesperrten Aktien aus Vergütungspaketen des Vorstandsvorsitzenden: den Aktien aus der Ausübung von rund 304,0 Millionen Optionen des 2018er Pakets im zweiten Quartal 2026 und den 423.743.904 Aktien des Pakets von 2025, die bis zu ihrem Verdienen nicht in den Gewinn je Aktie eingehen. Die Aktien aus dem 2018er Paket tragen eine Dienstbedingung bis zum 19. Januar 2028 und danach eine fünfjährige Haltefrist.
Unbequeme Wahrheit Nr. 5: Im zweiten Quartal 2026 floss erstmals seit zwei Jahren mehr ab als zu
Tesla war jahrelang die seltene Wachstumsfirma, die ihr Wachstum selbst bezahlte. Im Quartal bis zum 30. Juni 2026 riss diese Serie. Die Investitionen sprangen auf 5.789 Millionen US-Dollar, plus 142 Prozent gegenüber dem Vorjahresquartal. Der operative Mittelzufluss stieg zwar ebenfalls kräftig auf 4.697 Millionen — reichte aber nicht mehr. Der freie Mittelzufluss lag bei minus 1.092 Millionen, zum ersten Mal seit dem ersten Quartal 2024 im Minus.
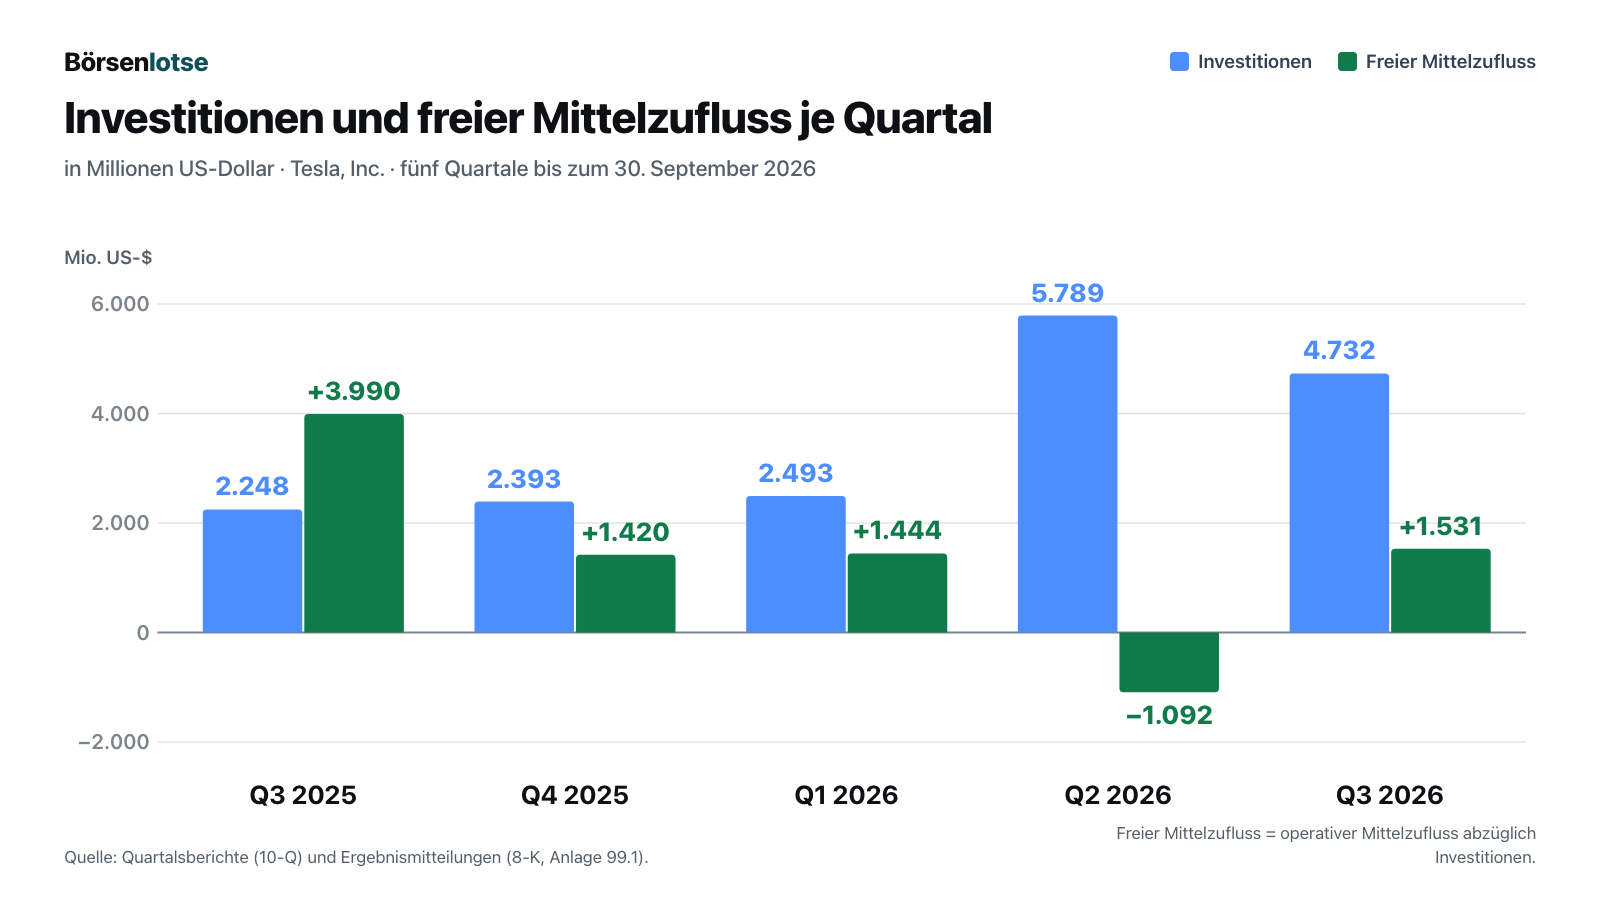
Im dritten Quartal 2026 drehte der freie Mittelzufluss zurück ins Plus, auf 1.531 Millionen — getragen von 2.590 Millionen aus höheren Verbindlichkeiten, Kundenanzahlungen und übrigen Betriebsmitteln, wie im Update-Kapitel oben nachgerechnet. Die Planung für das Gesamtjahr stand im Quartalsbericht zum 30. Juni 2026:
„We currently expect our capital expenditures to be in excess of $25 billion in 2026, driven by our AI initiatives, including investments in compute infrastructure and data centers, the expansion and ramp of our manufacturing and R&D production lines and facilities, and growth in our fleet of company-operated AI-enabled assets and our retail, service and charging footprint.“
Übersetzung: „Wir erwarten derzeit Investitionen von mehr als 25 Milliarden US-Dollar im Jahr 2026, getrieben von unseren KI-Initiativen einschließlich Investitionen in Rechenleistung und Rechenzentren, dem Ausbau und Hochlauf unserer Fertigungs- und Entwicklungslinien und -anlagen sowie dem Wachstum unserer Flotte firmeneigener KI-gestützter Anlagen und unseres Verkaufs-, Service- und Ladenetzes.“
— Tesla, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (MD&A)

Rechne kurz mit: 2025 investierte Tesla 8,53 Milliarden US-Dollar, 2024 waren es 11,34 Milliarden. Für 2026 sind mehr als 25 Milliarden angekündigt — rund das Dreifache des Vorjahres; in den ersten neun Monaten waren es 13,01 Milliarden. In der Bilanz ist das sichtbar: Die Position „KI-Infrastruktur“ innerhalb der Sachanlagen stieg von 6.816 Millionen zum 31. Dezember 2025 auf 10.823 Millionen zum 30. Juni 2026, plus 59 Prozent in sechs Monaten. Die gesamten Sachanlagen wuchsen bis zum 30. September 2026 auf 50.591 Millionen.
Bezahlbar ist das. 45.447 Millionen Liquidität, 9.523 Millionen Schulden und 30 Milliarden ungezogene Kreditzusagen zum Ende des dritten Quartals — Tesla kann sich das leisten. Der Konzern schrieb im Quartalsbericht zum 30. Juni 2026 allerdings selbst, dass Phasen erhöhter Investitionen „zusätzliche Mittel über den operativen Mittelzufluss hinaus erforderlich machen“ werden. Die neuen Kreditlinien sind die Vorbereitung darauf.
Was du im Bericht nicht findest
Das ist die vielleicht wichtigste Beobachtung dieser Analyse. Tesla wird in der Presse als KI-, Robotik- und Robotaxi-Unternehmen verhandelt. In den Filings gibt es dafür keine eigene Umsatzzeile. Es gibt genau zwei Segmente: Automobil und Dienstleistungen sowie Energieerzeugung und -speicherung. Daran hat auch die Ergebnismitteilung zum dritten Quartal 2026 nichts geändert.
Was belegbar ist, ist Folgendes. Zum 30. Juni 2026 zählte Tesla 1,48 Millionen aktive FSD-Abonnements; zum 30. September 2026 waren es 1,74 Millionen, gezählt nach der Methode des Vergütungspakets einschließlich Einmalkäufen. Die abgegrenzten Erlöse für Konnektivität, FSD-Funktionen und Software-Updates betrugen zum 30. Juni 2026 4,05 Milliarden US-Dollar; davon wollte Tesla in den folgenden zwölf Monaten 962 Millionen als Umsatz erfassen. Seit dem 3. September 2026 fahren in Austin Cybercabs im Robotaxi-Dienst, bis Quartalsende kamen fast zwei Millionen Meilen ohne Sicherheitsfahrer zusammen. In Europa ist die Fahrassistenz FSD (Supervised) inzwischen in neun Ländern zugelassen.
Das ist kein kleines Geschäft — 962 Millionen sind mehr als das gesamte Betriebsergebnis des dritten Quartals 2026. Es ist nur eben ein Geschäft, das sich aus dem Bericht heraus noch nicht bewerten lässt. Wer Tesla als KI-Firma kauft, kauft eine Erwartung, keine Segmentzeile.
Bewertung: Was du für diese Firma bezahlst
Zum Schlusskurs vom 21. Oktober 2026 — dem Tag der Ergebnismitteilung, vor ihrer Veröffentlichung nach Börsenschluss — lag Teslas Börsenwert bei rund 1.528 Milliarden US-Dollar (3.952.730.153 Aktien zu 386,47 US-Dollar). Setzt man das ins Verhältnis zu den Zahlen der zwölf Monate bis zum 30. September 2026, ergibt sich nach eigener Rechnung folgende Größenordnung:
- Kurs-Gewinn-Verhältnis (nachlaufend): rund 475. Als Faustregel gilt für einen breiten US-Index langfristig eine Spanne von etwa 15 bis 25. Das erwartete Kurs-Gewinn-Verhältnis für das kommende Geschäftsjahr liegt laut Fundamentaldaten bei rund 159.
- Kurs-Umsatz-Verhältnis: rund 14,8. Für einen Automobilhersteller ist das eine Größenordnung, die man sonst aus der Softwarebranche kennt; klassische Autobauer notieren häufig unter 1.
- Kurs-Buchwert-Verhältnis: rund 17,1 bei einem Eigenkapital von 89.289 Millionen US-Dollar.
- Unternehmenswert zu bereinigtem EBITDA: rund 100.
Diese Zahlen brauchen eine Warnung in beide Richtungen. Ein Kurs-Gewinn-Verhältnis ist ein Bruch — und Teslas Nenner ist sehr klein. Das Nettoergebnis der zwölf Monate bis zum 30. September 2026 lag bei 3.218 Millionen US-Dollar, nach 14.997 Millionen im Jahr 2023. Ein Vielfaches von 475 sagt also weniger über den Preis als über den eingebrochenen Gewinn. Umgekehrt gilt: Ein Teil dieses ohnehin kleinen Gewinns stammt, wie gezeigt, aus Beteiligungs- und Bitcoin-Bewertungen.
Hier greift eine Regel, die wir bei jedem Zykliker anwenden: Ertragslage nie auf dem Höchststand fortschreiben — und nicht auf dem Tiefstand. Tesla beschreibt die Automobilbranche im eigenen Quartalsbericht als zyklisch und nennt Zinsen, Zölle und staatliche Anreize als Einflussgrößen. 2023 war ein Ertragshoch mit Steuersondereffekt, 2026 ist bislang ein Tief mit Investitionsspitze. Beide Enden taugen nicht als Maßstab.
Der Blick der Profis ist bei Tesla ungewöhnlich uneins. 44 Einschätzungen ergaben zum Datenstand 22. Oktober 2026 ein durchschnittliches Kursziel von rund 398 US-Dollar, verteilt auf 15 Mal „Strong Buy“, 4 Mal „Buy“, 21 Mal „Hold“, 2 Mal „Sell“ und 2 Mal „Strong Sell“. Der Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt — einzelne sehr hohe oder sehr niedrige Ziele ziehen ihn spürbar mit. Fast die Hälfte der Stimmen lautet „Hold“. Uneinigkeit ist keine Prognose — aber sie ist ein Hinweis darauf, dass hier zwei völlig verschiedene Firmen bewertet werden: ein Autobauer mit 2,6 Prozent operativer Marge und ein Robotik-Unternehmen, das es in den Berichten noch nicht gibt.
Chancen und Risiken auf einen Blick
Chancen
- Absatz auf hohem Niveau. 486.532 ausgelieferte Fahrzeuge im Quartal bis zum 30. September 2026; 10,2 Millionen seit Firmengründung. Der Umsatz der zurückliegenden zwölf Monate lag zum zweiten Mal in Folge über 100 Milliarden US-Dollar.
- Starke Bilanz. 45.447 Millionen US-Dollar Liquidität gegen 9.523 Millionen Schulden, 56,7 Prozent Eigenkapitalquote, 30 Milliarden ungezogene Kreditzusagen (Stand 30. September 2026).
- Autos werden günstiger gebaut. Die Bruttomarge des Automobilgeschäfts ohne regulatorische Gutschriften stieg im Quartal bis zum 30. September 2026 von 15,4 auf 18,1 Prozent.
- Energiespeicher wachsen. 13,7 Gigawattstunden im Quartal, plus 10 Prozent; Bruttomarge des Segments 33,1 Prozent. Tesla nennt den Strombedarf von KI-Rechenzentren ausdrücklich als Nachfragetreiber.
- Wiederkehrende Software-Erlöse entstehen. 1,74 Millionen aktive FSD-Abonnements zum 30. September 2026; zum 30. Juni 2026 standen 4,05 Milliarden US-Dollar abgegrenzte Erlöse in der Bilanz.
Risiken
- Das laufende Geschäft verdient kaum. 718 Millionen US-Dollar Betriebsergebnis bei 28.046 Millionen Umsatz sind 2,6 Prozent; der Jahreswert fiel von 8.891 (2023) auf 4.355 Millionen (2025).
- Ergebnisqualität. Beteiligungs- und Bitcoin-Bewertungen schwanken durch die Gewinnrechnung — plus 1.005 Millionen aus SpaceX im zweiten, minus 142 Millionen im dritten Quartal 2026. Die aktienbasierte Vergütung lag im dritten Quartal über dem Betriebsgewinn.
- Regulatorische Gutschriften brechen weg. Minus 73 Prozent im Quartal bis zum 30. September 2026. 2025 machten sie 46 Prozent des Betriebsergebnisses aus.
- Investitionsspitze. Über 25 Milliarden US-Dollar für 2026 angekündigt, 13.014 Millionen in den ersten neun Monaten. Der freie Mittelzufluss des dritten Quartals hing an Verbindlichkeiten und Anzahlungen; 30 Milliarden Kreditzusagen stehen bereit.
- Vergütung und Verwässerung. 423.743.904 leistungsabhängige Aktien mit noch nicht erfasstem Aufwand von 105,82 bis 120,37 Milliarden US-Dollar (Stand 30. Juni 2026); rund 713 Millionen Aktien stehen bereits im Umlauf, ohne im Gewinn je Aktie zu zählen.
- Rechtsrisiken rund um die Fahrassistenz. In einem Produkthaftungsverfahren sprach eine Jury am 1. August 2025 insgesamt 129 Millionen US-Dollar Schadenersatz (davon 33 Prozent Tesla zugerechnet) und 200 Millionen Strafschadenersatz zu; Tesla legte am 2. Juli 2026 Berufungsbegründung ein und bildete eine als unwesentlich bezeichnete Rückstellung. Dazu laufen Sammelklagen zu Aussagen über Autopilot, FSD und Robotaxi.
- Batterien, Zölle und Förderpolitik. Batterien begrenzten laut Ergebnismitteilung auch im dritten Quartal 2026 die Stückzahlen; Zölle belasteten das Energiegeschäft, und die Streichung von Kaufanreizen für Elektroautos nennt Tesla als Nachfragerisiko.
Ein menschliches Fazit
Zurück zur Packung. Auf Teslas Vorderseite stand im Sommer ein Rekordquartal — und das war kein Marketing, das war die Wahrheit: mehr ausgelieferte Fahrzeuge als je zuvor in einem zweiten Quartal, erstmals über 100 Milliarden US-Dollar Umsatz in zwölf Monaten und eine Bilanz mit 45,4 Milliarden US-Dollar Liquidität gegen 9,5 Milliarden Schulden zum 30. September 2026.
Auf der Rückseite stand die Zutatenliste, und sie war genauso wahr: Von 100 Dollar Umsatz blieben im Quartal bis zum 30. Juni 2026 1,41 Dollar Betriebsgewinn. Drei Viertel des Vorsteuerergebnisses kamen aus der Neubewertung einer Beteiligung, die vier Monate alt war. Ein Ergebnisbestandteil ohne Herstellkosten, der 2025 noch 46 Prozent des Betriebsergebnisses ausmachte, ist um zwei Drittel geschrumpft. Und in der Fußnote zur Vorstandsvergütung steht eine Zahl mit zwölf Stellen.
Das dritte Quartal 2026 hat die Packung neu bedruckt. Vorn stehen jetzt „Super Intelligence“, das zehnmillionste Fahrzeug und Cybercabs im Robotaxi-Dienst in Austin. Hinten stehen 2,56 Dollar Betriebsgewinn auf 100 Dollar Umsatz — besser als im Sommer, schwächer als ein Jahr zuvor —, eine Vergütungszeile, die größer ist als der Betriebsgewinn, und Kreditzusagen über 30 Milliarden für eine Investitionswelle, deren Ertrag noch in keiner Segmentzeile steht.
Das ist kein Skandal und keine Anklage. Es ist eine Firma mitten in einem Umbau, die ihren Umbau im Quartalsbericht zum 30. Juni 2026 selbst so beschrieb: Man investiere „stark in Forschung und Entwicklung, um KI-, Software- und flottenbasierte Gewinne zu beschleunigen, was die Profitabilität in dieser Phase negativ beeinflussen wird“. Ein ehrlicher Satz. Er sagt nur nicht, wie lange diese Phase dauert — und das dritte Quartal hat es auch nicht gesagt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so. Wir haben dir beide Seiten der Packung gezeigt — die große Schrift und die kleine.
Quellen
- Tesla, Inc., Ergebnismitteilung „Q3 2026 Update“ (Form 8-K, Item 2.02, Anlage 99.1) vom 21. Oktober 2026 (CIK 0001318605)
- Tesla, Inc., Meldung zu Produktion, Auslieferungen und Installationen im dritten Quartal 2026 (Form 8-K, Item 2.02, Anlage 99.1) vom 2. Oktober 2026
- Tesla, Inc., Pflichtmeldung zu den Kreditverträgen (Form 8-K, Items 1.01, 1.02 und 2.03) vom 29. September 2026
- Tesla, Inc., Einladung zur Hauptversammlung 2026 (Form DEF 14A) vom 19. Oktober 2026
- Tesla, Inc., SEC-Quartalsbericht (Form 10-Q) zum 30. Juni 2026, eingereicht am 23. Juli 2026
- Tesla, Inc., SEC-Geschäftsbericht (Form 10-K) für das Geschäftsjahr 2025, eingereicht am 29. Januar 2026
- Tesla, Inc., Ergebnismitteilung „Q2 2026 Update“ (Form 8-K, Item 2.02, Anlage 99.1) vom 22. Juli 2026
- Tesla, Inc., Meldung zu Produktion, Auslieferungen und Installationen im zweiten Quartal 2026 (Form 8-K, Item 2.02, Anlage 99.1) vom 2. Juli 2026
- SEC-EDGAR-Einreichungsübersicht Tesla, Inc. (CIK 0001318605) — Prüfung aller Einreichungen ab dem 22. Juli 2026, Stand 22. Oktober 2026; darunter die Routinemeldungen Form 144 (8. September 2026) und Form 4 (9. September 2026). Der Quartalsbericht 10-Q zum 30. September 2026 war zu diesem Stand noch nicht eingereicht.
- Fundamentaldaten (Kurse, erwartetes Kurs-Gewinn-Verhältnis, Analystenkonsens), Datenstand 22. Oktober 2026
Diese Analyse ist journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen stammen aus den oben genannten Originalquellen und tragen den dort angegebenen Stichtag; sie können sich seither geändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 53.823,0 | 81.462,0 | 96.773,0 | 97.690,0 | 94.827,0 |
| Betriebsergebnis (EBIT) | 6.687,0 | 13.656,0 | 8.891,0 | 7.076,0 | 4.355,0 |
| Nettogewinn | 5.644,0 | 12.587,0 | 14.974,0 | 7.130,0 | 3.794,0 |
| Nettomarge | 10,5 % | 15,5 % | 15,5 % | 7,3 % | 4,0 % |
| Gewinn je Aktie | 1,82 $ | 3,62 $ | 4,30 $ | 2,04 $ | 1,08 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Absatz und Marktstellung positiv
- Im Quartal bis 30.09.2026 lieferte Tesla 486.532 Fahrzeuge aus, 2 Prozent weniger als im Vorjahresquartal; die Produktion stieg um 4 Prozent, seit Firmengründung sind es 10,2 Mio. Der Umsatz der zwölf Monate lag zum zweiten Mal in Folge über 100 Mrd. US-Dollar. Der Energiespeicher-Absatz stieg um 10 Prozent auf 13,7 GWh (8-K vom 21.10.2026, Anlage 99.1).
- Bilanz und Liquidität positiv
- Zum 30.09.2026 standen 45.447 Mio. US-Dollar Kasse und kurzfristige Anlagen gegen 9.523 Mio. Finanzschulden und Leasing, davon 9.265 Mio. ohne Rückgriff auf den Konzern. Eigenkapitalquote 56,7 Prozent. Seit dem 29.09.2026 bestehen Kreditzusagen über 30 Mrd., nichts davon gezogen (8-K vom 29.09.2026 und 21.10.2026).
- Ertragskraft des laufenden Geschäfts negativ
- Das Betriebsergebnis fiel im Quartal bis 30.09.2026 um 56 Prozent auf 718 Mio. US-Dollar, die operative Marge von 5,8 auf 2,6 Prozent — bei praktisch unverändertem Umsatz. Im Jahresvergleich: 8.891 Mio. (2023), 7.076 Mio. (2024), 4.355 Mio. (2025). Die Forschungsausgaben stiegen im Quartal um 69 Prozent (8-K vom 21.10.2026).
- Ergebnisqualität negativ
- Im Quartal bis 30.06.2026 stammten 1.005 Mio. US-Dollar des Vorsteuerergebnisses von 1.329 Mio. aus der Neubewertung der SpaceX-Beteiligung; im Quartal bis 30.09.2026 kostete sie 142 Mio., dafür brachte Bitcoin 288 Mio. Die aktienbasierte Vergütung war mit 1.165 Mio. höher als das Betriebsergebnis von 718 Mio. (8-K vom 21.10.2026, Überleitungstabelle).
- Wegbrechender Ergebnisbestandteil negativ
- Die regulatorischen Gutschriften fielen im Quartal bis 30.09.2026 um 73 Prozent auf 113 Mio. US-Dollar; 2025 waren es noch 1.993 Mio. und damit 46 Prozent des gesamten Betriebsergebnisses. Tesla nannte im 10-Q zum 30.06.2026 staatliche und regulatorische Maßnahmen, die einzelne Programme eingeschränkt haben.
- Investitionslast und Vergütung neutral
- Von Januar bis September 2026 investierte Tesla 13.014 Mio. US-Dollar, angekündigt waren für 2026 über 25.000 Mio. (10-Q zum 30.06.2026). Der freie Mittelzufluss drehte im dritten Quartal auf +1.531 Mio., gestützt durch 2.590 Mio. aus Betriebsmitteln. Parallel läuft ein Vergütungspaket über 423.743.904 Aktien mit noch nicht erfasstem Aufwand von 105,82 bis 120,37 Mrd. (Stand 30.06.2026).
Tesla setzt über 100 Mrd. US-Dollar in zwölf Monaten um, hat das zehnmillionste Fahrzeug gebaut und hält zum 30.09.2026 45.447 Mio. Liquidität gegen 9.523 Mio. Schulden — dazu 30 Mrd. ungezogene Kreditzusagen. Der Preis dafür steht in denselben Berichten: 718 Mio. Betriebsergebnis bei 28.046 Mio. Umsatz, 73 Prozent weniger regulatorische Gutschriften, eine aktienbasierte Vergütung über dem Betriebsgewinn, Investitionen von 13.014 Mio. in neun Monaten und ein Quartalsgewinn, der im Vorquartal zu drei Vierteln aus einer Beteiligungsbewertung kam. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Substanz ist nicht das Problem: 45,4 Mrd. US-Dollar Liquidität gegen 9,5 Mrd. Schulden zum 30.09.2026, 56,7 Prozent Eigenkapitalquote, 30 Mrd. ungezogene Kreditzusagen — von Going Concern, Überschuldung oder Zinsdeckungsproblemen ist Tesla zum 30.09.2026 weit entfernt. Offen bleibt die operative Frage, und das dritte Quartal 2026 hat sie nicht beantwortet: 718 Mio. Betriebsergebnis auf 28.046 Mio. Umsatz sind 2,6 Prozent, besser als die 1,4 Prozent des Vorquartals, aber weniger als die Hälfte des Vorjahresquartals. Der Ertrag 2023 bis 2025 hat sich bei stehendem Umsatz halbiert, die Gutschriften brechen weiter weg, und die Investitionen steigen, bevor Robotaxi, Fahrassistenz und Robotik in einer eigenen Segmentzeile stehen. Deshalb bleibt die Ampel gelb, nicht grün und nicht rot. Teuer ist die Aktie zusätzlich — ein KGV von rund 475 auf zwölf Monate lässt für Enttäuschungen wenig Raum. Das ist ein Preisargument und bestimmt diese Ampel nicht; die operative Frage tut es. Was du daraus machst, ist deine Entscheidung.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger der Erstfassung (29.07.2026): Rangliste der 100 größten US-Aktien nach Börsenwert (Stand 28.07.2026); Tesla stand auf Rang 9 und hatte noch keine Analyse.
- Update vom 22.10.2026: Zahlen zum Quartal bis 30.09.2026 aus der Ergebnismitteilung 8-K vom 21.10.2026 (Item 2.02, Anlage 99.1). Der Quartalsbericht 10-Q zum 30.09.2026 lag bei Redaktionsschluss noch nicht vor; Angaben, die nur er enthält, tragen weiter den Stand 30.06.2026. Alle Einreichungen ab dem 22.07.2026 wurden durchgesehen, darunter die Routinemeldungen Form 144 (08.09.2026) und Form 4 (09.09.2026). Bewertungskennzahlen mit Datenstand 22.10.2026.
- Zykliker-Hinweis: Tesla ist Automobilhersteller und beschreibt die Branche im Quartalsbericht selbst als zyklisch. Weder das Ertragshoch von 2023 noch der Tiefstand von 2026 taugen als Fortschreibung. Das Nettoergebnis 2023 enthielt zudem einen Steuerertrag; deshalb lag es mit 14.997 Mio. US-Dollar über dem Betriebsergebnis von 8.891 Mio.
- Verwechslungsgefahr: Tesla, Inc. hieß bis zum 27.01.2017 „Tesla Motors Inc“ und ist seit dem 13.06.2024 eine Gesellschaft nach dem Recht von Texas, nicht mehr von Delaware. Ältere Rechtsstreitigkeiten laufen deshalb weiter vor Gerichten in Delaware.
- Analysen sind evergreen; ein Tageskurs ist kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 22. Oktober 2026. Was sich seitdem bei TSLA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Tesla Inc (TSLA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Mit dem Verkauf von Fahrzeugen. Im Quartal bis zum 30. September 2026 entfielen von 28.046 Millionen US-Dollar Umsatz 20.094 Millionen auf Fahrzeugverkäufe, 4.605 Millionen auf Dienstleistungen wie Gebrauchtwagen, Werkstatt und Schnellladen, 2.881 Millionen auf Energiespeicher, 353 Millionen auf Fahrzeugleasing und 113 Millionen auf regulatorische Gutschriften. Fahrzeugverkauf und Leasing machen damit rund 73 Prozent des Umsatzes aus.
Weil die Kosten stiegen. Im Quartal bis zum 30. September 2026 lag der Umsatz mit 28.046 Millionen US-Dollar praktisch auf Vorjahreshöhe, die Forschungsausgaben stiegen aber um 69 Prozent auf 2.761 Millionen und die Verwaltungs- und Vertriebskosten um 29 Prozent auf 2.015 Millionen. Dazu kamen 304 Millionen weniger aus regulatorischen Gutschriften. Vom Betriebsergebnis blieben 718 Millionen nach 1.624 Millionen im Vorjahresquartal.
Autohersteller müssen in vielen Märkten Emissionsvorgaben erfüllen. Wer sie übertrifft, darf Gutschriften an andere Hersteller verkaufen. Tesla entstehen dafür keine eigenen Herstellkosten, der Erlös fließt fast vollständig in den Bruttogewinn. 2025 waren es 1.993 Millionen US-Dollar — 46 Prozent des gesamten Betriebsergebnisses. Im Quartal bis zum 30. September 2026 blieben davon 113 Millionen übrig, ein Minus von 73 Prozent.
Tesla weist dafür keinen eigenen Umsatz aus. Belegt sind: 1,74 Millionen aktive FSD-Abonnements zum 30. September 2026 nach 1,04 Millionen ein Jahr zuvor, gezählt einschließlich Einmalkäufen. Zum 30. Juni 2026 standen abgegrenzte Erlöse von 4,05 Milliarden US-Dollar für Konnektivität, FSD und Software in der Bilanz. Seit dem 3. September 2026 fahren in Austin Cybercabs im Robotaxi-Dienst; bis Quartalsende kamen fast zwei Millionen Meilen ohne Sicherheitsfahrer zusammen.
Von Januar bis September 2026 investierte Tesla 13.014 Millionen US-Dollar. Der Quartalsbericht zum 30. Juni 2026 nannte für das Gesamtjahr mehr als 25 Milliarden; die Ergebnismitteilung zum dritten Quartal nennt keine neue Zahl. Zum 30. September 2026 lagen 45.447 Millionen an Kasse und kurzfristigen Anlagen bereit. Dazu kommen seit dem 29. September 2026 Kreditzusagen über 30 Milliarden, von denen 2026 nichts gezogen werden soll.
Das am 3. September 2025 gewährte und am 6. November 2025 von den Aktionären gebilligte Paket umfasst 423.743.904 leistungsabhängige Aktien in zwölf Tranchen. Jede Tranche verlangt einen Börsenwert-Meilenstein — von 2,0 bis 8,5 Billionen US-Dollar — und operative Ziele wie 20 Millionen ausgelieferte Fahrzeuge oder 400 Milliarden bereinigtes EBITDA. Der noch nicht erfasste Aufwand für die als unwahrscheinlich eingestuften Ziele betrug zum 30. Juni 2026 105,82 bis 120,37 Milliarden US-Dollar.
Wenig, gemessen an der Bilanzgröße. Zum 30. September 2026 standen 9.523 Millionen US-Dollar Finanzschulden und Leasingverbindlichkeiten in der Bilanz, davon 9.265 Millionen ohne Rückgriff auf den Konzern — besichert durch Fahrzeuge, Forderungen und Energieanlagen. Dem stehen 45.447 Millionen Liquidität und 89.289 Millionen Eigenkapital gegenüber. Die neuen Kreditlinien über 30 Milliarden waren zum 29. September 2026 vollständig ungezogen.
Zum 30. Juni 2026 hielt Tesla 11.509 Bitcoin mit Anschaffungskosten von 386 Millionen US-Dollar. Der Bilanzwert des gesamten Kryptobestands (laut 10-Q überwiegend Bitcoin) stieg bis zum 30. September 2026 auf 962 Millionen, nach 674 Millionen zum 30. Juni. Seit der Umstellung auf die Zeitwertbilanzierung wandern diese Schwankungen direkt durch die Gewinnrechnung: Im ersten Halbjahr 2026 belasteten sie das Ergebnis mit 334 Millionen, im dritten Quartal brachten sie einen Bewertungsgewinn von 288 Millionen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.