Nestlé ohne Kopfkissen: Wachstum aus dem Preisschild, 51 Milliarden Franken Schulden und drei Konzernchefs seit 2024
Nestlé gilt als die Aktie, die man kauft, unters Kopfkissen legt und vergisst. Doch zwischen Ende 2021 und Ende 2025 schrumpfte der Börsenwert von 352 auf 203 Milliarden Franken, und der eigene Verwaltungsratspräsident räumt ein, dass Leistung und Kurs Sorgen ausgelöst haben. Wir haben den Geschäftsbericht 2025, den Halbjahresbericht 2026 und die Pflichtmitteilungen bis September 2026 gelesen. Wer ruhig schlafen will, sollte vorher einmal unters Kissen schauen — genau das haben wir getan.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 28. September 2026
- Schlusskurs
- 77,00 CHF -0,20 %
- Marktkapitalisierung
- 198,1 Mrd. CHF
- KGV
- 26,6
- Wachstums-Score
- 5/10
- AAQS
- 6/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 71,00 CHF bis 86,20 CHF · Letzter Kurs: 77,00 CHF (Stand: 28. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die gerade vorsichtige Anleger tappen: die Kopfkissen-Falle. Manche Aktien kauft man nicht, um sie zu beobachten, sondern um sie zu vergessen. Man legt sie gedanklich unters Kopfkissen und schläft gut, weil der Name für Sicherheit steht. Das Tückische: Je sicherer sich eine Aktie anfühlt, desto seltener schauen wir nach, ob das Gefühl noch stimmt. Das Kissen wird zum Grund, nicht mehr hinzusehen.
Kaum ein Name ist so sehr Kopfkissen wie Nestlé. Nescafé, KitKat, Maggi, Purina — der Schweizer Konzern verkauft nach eigenen Angaben in 185 Ländern und hat seine Dividende in Franken seit 66 Jahren nie gesenkt. Und doch: Ende 2021 war Nestlé an der Börse 351,7 Milliarden Franken wert, Ende 2025 noch 202,5 Milliarden — ein Minus von rund 42 Prozent in vier Jahren. Der neue Verwaltungsratspräsident Pablo Isla schreibt im Geschäftsbericht 2025 selbst an seine Aktionäre:
„I recognize that Nestlé’s recent performance and share price development have raised concerns.“
Übersetzung: „Mir ist bewusst, dass die jüngste Geschäftsentwicklung und die Entwicklung des Aktienkurses von Nestlé Sorgen ausgelöst haben.“
— Nestlé S.A., Annual Review 2025, Brief des Verwaltungsratspräsidenten, Seite 5
Machen wir einen Deal: Wir heben das Kissen an und lesen gemeinsam, was Nestlé selbst schreibt — im Geschäftsbericht 2025, im Konzernabschluss 2025, im Halbjahresbericht 2026 und in den Pflichtmitteilungen bis Ende September 2026. Das Spannungsfeld dieser Analyse lautet: Nestlé besitzt einige der stärksten Marken der Welt und erwirtschaftet Jahr für Jahr rund neun Milliarden Franken freien Mittelzufluss. Doch das Wachstum der letzten Jahre kam überwiegend aus Preiserhöhungen, die Ausschüttungen an die Aktionäre liefen dem erwirtschafteten Geld davon, und an der Spitze wurde seit 2024 dreimal der Konzernchef gewechselt. Ob das Kissen trotzdem trägt, entscheidest am Ende du.
Was Nestlé eigentlich macht — vom Nescafé bis zum Katzenfutter
Nestlé ist im Kern ein Markenhändler für den Alltag: Der Konzern stellt Dinge her, die Menschen jeden Tag kaufen, und verdient daran, dass sie zur vertrauten Marke greifen. 2025 setzte Nestlé 89,5 Milliarden Franken um. Nach Produktgruppen kamen laut Annual Review 2025 28,1 Prozent aus Getränken in Pulver- und Flüssigform (vor allem Kaffee: Nescafé, Nespresso und die lizenzierten Starbucks-Produkte für den Handel), 20,6 Prozent aus Tiernahrung (Purina, Pro Plan, Felix), 16,0 Prozent aus Ernährung und Gesundheit (Babynahrung, Nahrungsergänzung, medizinische Ernährung), 11,3 Prozent aus Fertiggerichten und Kochhilfen (Maggi), 10,8 Prozent aus Milchprodukten und Eis, 9,7 Prozent aus Süßwaren (KitKat) und 3,5 Prozent aus Wasser.
Geografisch stammten 2025 48,0 Prozent des Umsatzes aus Nord- und Südamerika, 26,8 Prozent aus Asien, Ozeanien und Afrika und 25,2 Prozent aus Europa. Allein die USA brachten 28,6 Milliarden Franken. Der Konzern beschäftigte Ende 2025 rund 271.000 Menschen in 335 Fabriken. Seit Februar 2026 richtet Konzernchef Philipp Navratil Nestlé auf vier Geschäfte aus: Kaffee, Tiernahrung und Ernährung — zusammen rund 70 Prozent des Umsatzes — sowie Lebensmittel und Snacks. Das Wassergeschäft soll in ein Gemeinschaftsunternehmen wandern, der Verkauf des Mainstream-Geschäfts mit Vitaminpillen ist vereinbart, das restliche Eisgeschäft geht an das Gemeinschaftsunternehmen Froneri.
Dazu kommt ein Vermögenswert, den viele vergessen: Nestlé hält 107.621.021 Aktien des Kosmetikkonzerns L’Oréal, das sind 20,2 Prozent. Ihr Börsenwert lag Ende 2025 bei 36,7 Milliarden Franken.
Die Firmengeschichte für Anleger
-
2021
Kauf der Bountiful-Kernmarken für 5,75 Mrd. USD
Nestlé kauft sich groß ins Vitamingeschäft ein; die Nettoschulden liegen Ende 2021 bei 32,9 Mrd. CHF, der Börsenwert bei 351,7 Mrd. CHF.
-
2022
Preise +8,2 %, Menge +0,1 %
Das Wachstum kommt fast nur aus Preiserhöhungen; zugleich startet ein Rückkaufprogramm über 20 Mrd. CHF. Die Ausschüttungen übersteigen den freien Mittelzufluss deutlich.
-
2025
Konzernchef entlassen, neuer Präsident
Am 01.09. muss Laurent Freixe gehen, Philipp Navratil übernimmt; ab 01.10. führt Pablo Isla den Verwaltungsrat. Rund 16.000 Stellen sollen bis Ende 2027 wegfallen.
-
2026
Januar: Rückruf von Säuglingsnahrung
Weltweiter vorsorglicher Rückruf wegen Cereulid in einer Zulieferer-Zutat; das Ernährungsgeschäft schrumpft im ersten Halbjahr organisch um 1,2 %.
-
2026
Juli bis September: Portfolio-Umbau
Wasser in das Joint Venture Peranel, Vitamingeschäft für 1,0 Mrd. USD verkauft nach 1,3 Mrd. CHF Abschreibung; Nestlé Russia unter externer Verwaltung (18.09.).
Wie die Aktie auf unseren Tisch kam — über den Hintereingang NSRGY
Nicht über einen Treffer in unserem hauseigenen Aktien-Scanner, sondern über ein Kürzel: Ende September 2026 landete NSRGY auf unserer Recherche-Liste. Wer das Kürzel nachschlägt, merkt schnell: Das ist keine eigene Firma, sondern ein Hintereingang zur Schweizer Aktie. NSRGY ist ein sogenanntes American Depositary Receipt — ein Zertifikat, das eine US-Bank (hier Citibank) ausgibt und das je Stück genau eine Nestlé-Namenaktie verbrieft. Es wird in den USA außerbörslich gehandelt und in Dollar notiert. Die eigentliche Aktie hat das Kürzel NESN an der SIX Swiss Exchange in Zürich (ISIN CH0038863350) und notiert in Franken.
Wichtig für jeden, der die üblichen US-Quellen gewohnt ist: Nestlé reicht bei der US-Börsenaufsicht SEC keine Geschäfts- oder Quartalsberichte ein. Laut der Registrierung des ADR-Programms vom 20. Februar 2026 nutzt der Konzern eine Befreiung (Rule 12g3-2(b)) und veröffentlicht seine Berichte stattdessen auf nestle.com. Deshalb stützt sich diese Analyse ausschließlich auf die Originalberichte des Unternehmens. Und weil Nestlé in Franken bilanziert, ist jeder, der NSRGY in Dollar hält, zusätzlich dem Wechselkurs zwischen Franken und Dollar ausgesetzt. Merke: Ein anderes Kürzel ist kein anderes Unternehmen — aber es kann eine andere Währung sein.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Nestlé ist ein Geldautomat im besten Sinn. Der freie Mittelzufluss — das Geld, das nach allen Investitionen übrig bleibt — lag 2025 bei 9,2 Milliarden Franken, 2024 bei 10,7 und 2023 bei 10,4 Milliarden. Die operative Marge vor Sondereffekten (Underlying trading operating profit margin) lag zwischen 2021 und 2024 stabil zwischen 17,1 und 17,4 Prozent — jeder sechste Umsatzfranken blieb als operativer Gewinn hängen. Für einen Lebensmittelkonzern ist das ein ausgezeichneter Wert. Und die Dividende stieg von 2,80 Franken je Aktie für 2021 auf 3,10 Franken für 2025.
Auch 2026 zeigt Licht: Im ersten Halbjahr wuchs der Umsatz organisch um 3,6 Prozent, der freie Mittelzufluss stieg auf 3,4 Milliarden Franken nach 2,3 Milliarden im Vorjahreshalbjahr, und die Nettofinanzschulden lagen mit 56,3 Milliarden Franken unter den 60,0 Milliarden vom 30. Juni 2025. Das Sparprogramm „Fuel for Growth“ soll bis Ende 2027 Kosten von 3,0 Milliarden Franken einsparen; 1,7 Milliarden waren nach dem Halbjahresbericht bis Mitte 2026 erreicht.
Die Kehrseite: Beim Gewinn ging es zuletzt abwärts. Die Marge fiel 2025 auf 16,1 Prozent, der Reingewinn um 17,0 Prozent auf 9,0 Milliarden Franken, der Gewinn je Aktie um 16,3 Prozent auf 3,51 Franken. Im ersten Halbjahr 2026 sank der Reingewinn sogar um 31,4 Prozent auf 3,5 Milliarden Franken — vor allem wegen Umbaukosten und einer Abschreibung, zu der wir gleich kommen. Und der Umsatz lag 2025 mit 89,5 Milliarden Franken kaum über den 87,1 Milliarden von 2021, obwohl Nestlé in diesen Jahren kräftig an der Preisschraube gedreht hat. Der starke Franken hat einen großen Teil davon wieder aufgefressen: 2025 allein kostete er 5,7 Prozent Umsatz.
Unbequeme Wahrheit Nr. 1: Das Wachstum kam aus dem Preisschild, nicht aus dem Einkaufswagen
Nestlé zerlegt sein Wachstum selbst in zwei Teile, und das ist die wichtigste Zahl dieser Analyse. Das organische Wachstum ist das Wachstum ohne Zukäufe, Verkäufe und Währungseffekte. Es besteht aus dem Preiseffekt — dasselbe Glas Nescafé kostet mehr — und dem realen internen Wachstum (Real Internal Growth, RIG) — es werden mehr oder hochwertigere Gläser verkauft. Bildlich: Das eine ist ein höheres Preisschild, das andere ein vollerer Einkaufswagen.
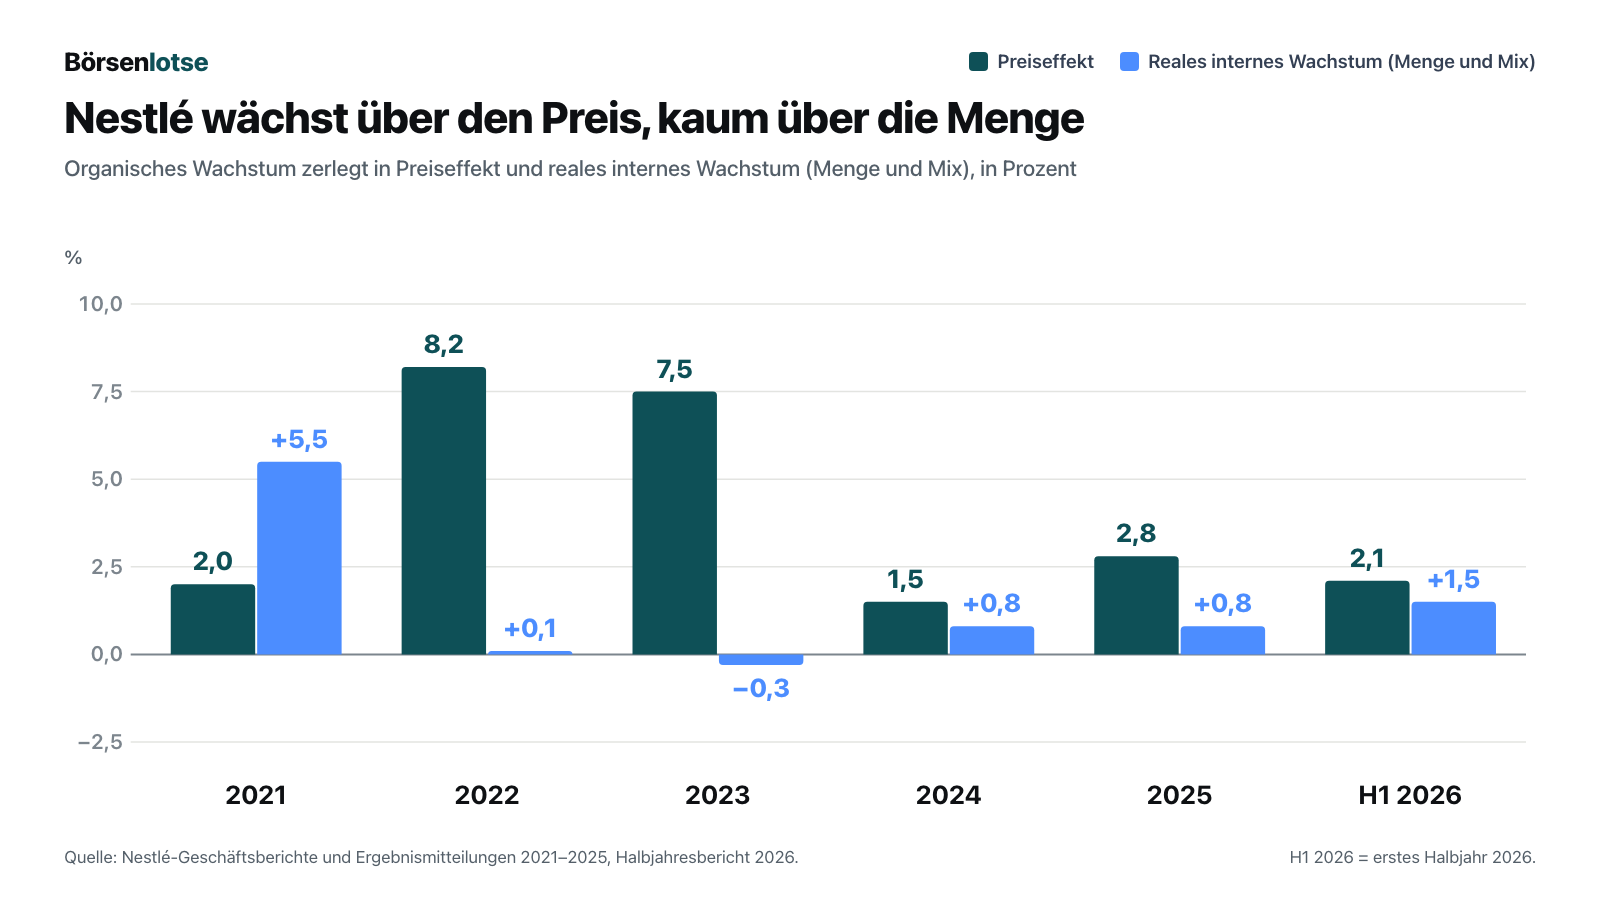
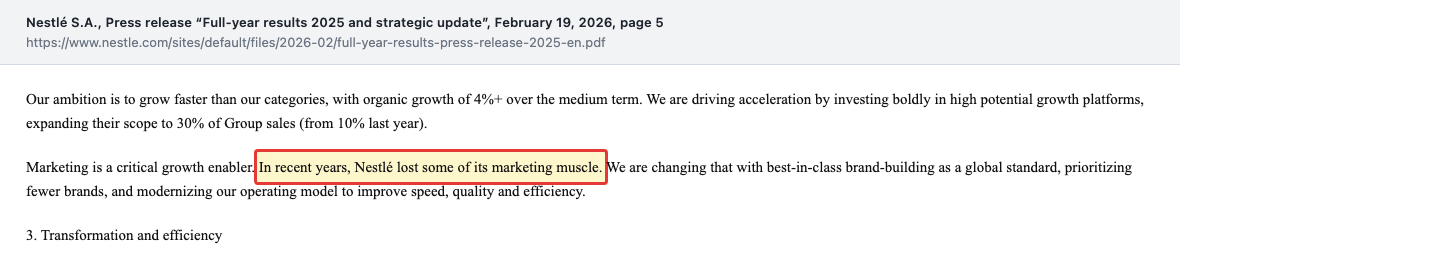
Zählt man die fünf Jahre von 2021 bis 2025 zusammen, kamen rund 22 Prozentpunkte Wachstum aus Preisen und nur knapp 7 Prozentpunkte aus Menge und Mix — und davon 5,5 allein aus dem Pandemie-Jahr 2021. Von 2022 bis 2025 lag das reale interne Wachstum in keinem Jahr über 0,8 Prozent, 2023 war es mit minus 0,3 Prozent sogar negativ. (Kleine Rundungsdifferenzen sind normal: 2024 meldete Nestlé 2,2 Prozent organisches Wachstum aus 1,5 Prozent Preis und 0,8 Prozent Menge.) Preiserhöhungen funktionieren eine Weile, weil Kunden der Marke treu bleiben. Aber sie verbrauchen genau diese Treue. Wie viel davon aufgebraucht wurde, sagt Nestlé in der Ergebnismitteilung vom 19. Februar 2026 erstaunlich offen:
„In recent years, Nestlé lost some of its marketing muscle.“
Übersetzung: „In den vergangenen Jahren hat Nestlé etwas von seiner Marketing-Stärke eingebüßt.“
— Nestlé S.A., Pressemitteilung „Full-year results 2025 and strategic update“ vom 19. Februar 2026, Seite 5
Fair ist auch die Gegenrichtung: Nestlé steuert um. Die Werbe- und Marketingausgaben stiegen 2025 auf 8,6 Prozent des Umsatzes und im ersten Halbjahr 2026 auf 8,9 Prozent. Das reale interne Wachstum kletterte vom ersten Halbjahr 2025 (0,2 Prozent) über das zweite Halbjahr 2025 (1,4 Prozent) auf 1,8 Prozent im zweiten Quartal 2026. Das Ziel des Managements sind mittelfristig mindestens 2 Prozent Mengenwachstum und 4 Prozent plus organisches Wachstum. Erreicht ist das noch nicht. Merke: Ein höheres Preisschild ist Wachstum auf Pump beim Kunden — echtes Wachstum zeigt sich im Einkaufswagen.
Unbequeme Wahrheit Nr. 2: Die Ausschüttungen liefen dem Geld davon — die Schulden wuchsen mit
Nestlé hat seinen Aktionären in den vergangenen Jahren sehr viel Geld überwiesen: als Dividende und über Aktienrückkäufe, bei denen der Konzern eigene Aktien an der Börse kauft und vernichtet, damit jedes verbleibende Stück einen größeren Anteil am Kuchen hat. Das Rückkaufprogramm über 20 Milliarden Franken lief von Januar 2022 bis Dezember 2024. Das Problem zeigt die nächste Grafik: Die Summe war größer als das Geld, das das Geschäft übrig ließ.
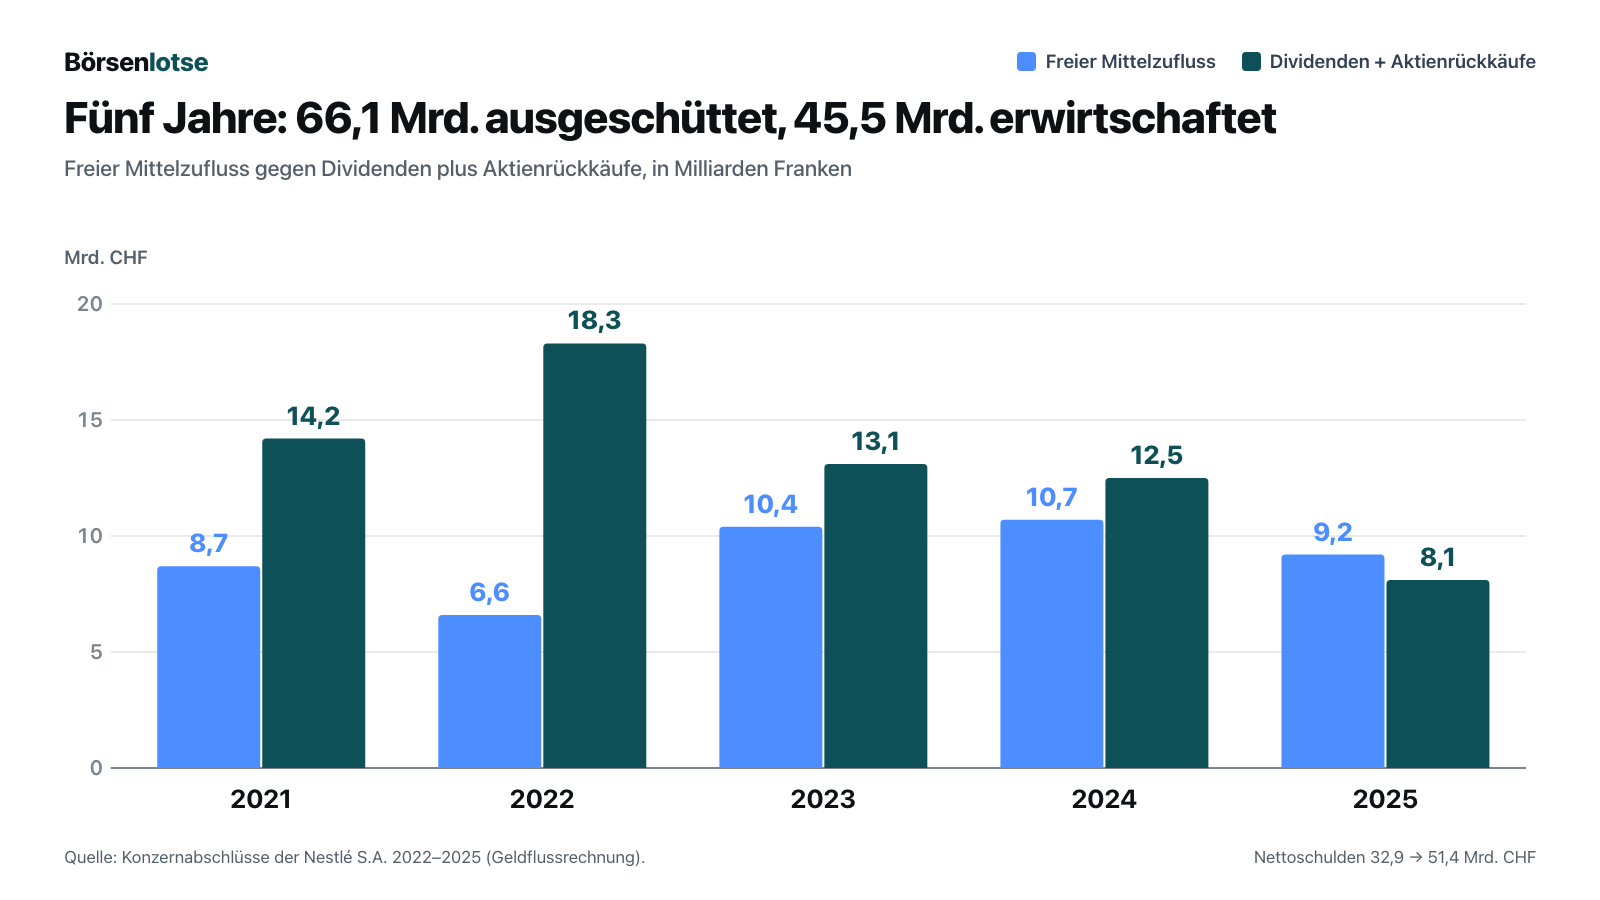
Von 2021 bis 2025 erwirtschaftete Nestlé zusammen 45,5 Milliarden Franken freien Mittelzufluss. Im selben Zeitraum zahlte der Konzern 38,8 Milliarden Franken Dividende und kaufte für 27,4 Milliarden Franken eigene Aktien zurück — zusammen 66,1 Milliarden. Die Lücke von rund 20 Milliarden Franken ist nicht verschwunden, sie steht in der Bilanz: Die Nettofinanzschulden stiegen von 32,9 Milliarden Franken Ende 2021 auf 51,4 Milliarden Ende 2025. Das Verhältnis von Nettoschulden zu Eigenkapital (Gearing) lag Ende 2025 bei 155,4 Prozent, 2021 waren es 61,3 Prozent. Nestlé selbst beziffert die Nettoschulden Ende 2025 auf das 2,85-Fache des bereinigten operativen Ergebnisses vor Abschreibungen (EBITDA) — anders gesagt: Das Unternehmen bräuchte knapp drei Jahre seines gesamten operativen Ergebnisses, um schuldenfrei zu sein.
Seit 2025 wird nicht mehr zurückgekauft (213 Millionen Franken statt 4,7 Milliarden 2024), die Dividende aber läuft weiter. Für 2025 schüttet Nestlé 3,10 Franken je Aktie aus, zusammen 7,98 Milliarden Franken — 88,3 Prozent des Gewinns je Aktie. Im ersten Halbjahr 2026 flossen dafür 8,0 Milliarden Franken ab, der freie Mittelzufluss des Halbjahres betrug 3,4 Milliarden; die Nettoschulden stiegen deshalb von 51,4 auf 56,3 Milliarden Franken. Der Verwaltungsratspräsident gibt die Richtung im Geschäftsbericht vor:
„We understand that many of you count on Nestlé’s dividend payments. To support this, we are committed to delivering free cash flow growth that outpaces dividend growth.“
Übersetzung: „Wir wissen, dass viele von Ihnen auf die Dividendenzahlungen von Nestlé zählen. Um sie zu stützen, haben wir uns verpflichtet, den freien Mittelzufluss schneller wachsen zu lassen als die Dividende.“
— Nestlé S.A., Annual Review 2025, Brief des Verwaltungsratspräsidenten, Seite 5
Das ist ein vernünftiges Versprechen — aber eben ein Versprechen für die Zukunft. 2025 sank der freie Mittelzufluss um 14,2 Prozent, während die Dividende um 1,6 Prozent stieg. Merke: Eine Dividende, die seit 66 Jahren nie gesenkt wurde, ist ein starkes Signal. Sie ist aber kein Naturgesetz — bezahlt wird sie aus dem Geld, das das Geschäft übrig lässt, oder aus neuen Schulden.
Unbequeme Wahrheit Nr. 3: Drei Konzernchefs, ein neuer Präsident — und eine Entlassung
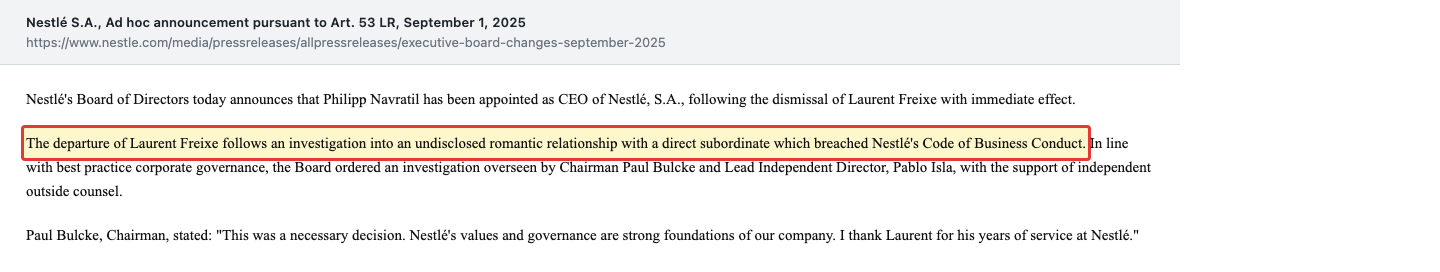
Für einen Konzern, der für Beständigkeit steht, ging es an der Spitze ungewöhnlich unruhig zu. Für das Geschäftsjahr 2024 weist der Vergütungsbericht noch Mark Schneider als früheren Konzernchef aus; den Geschäftsbericht 2024 unterzeichnete bereits Laurent Freixe als Chief Executive Officer. Am 1. September 2025 folgte der Bruch:
„The departure of Laurent Freixe follows an investigation into an undisclosed romantic relationship with a direct subordinate which breached Nestlé’s Code of Business Conduct.“
Übersetzung: „Der Abgang von Laurent Freixe folgt auf eine Untersuchung zu einer nicht offengelegten Liebesbeziehung mit einer direkt unterstellten Person, die gegen den Verhaltenskodex von Nestlé verstieß.“
— Nestlé S.A., Ad-hoc-Mitteilung vom 1. September 2025
Nachfolger wurde mit sofortiger Wirkung Philipp Navratil, seit 2001 im Konzern und zuvor Chef von Nespresso. Einen Monat später, am 1. Oktober 2025, übernahm Pablo Isla, früherer Chef des Modekonzerns Inditex, das Präsidium des Verwaltungsrats von Paul Bulcke. Laut Vergütungsbericht erhielt Freixe beim Abgang nichts außer seinem anteiligen Grundgehalt bis zum 1. September 2025. Das spricht dafür, dass der Verwaltungsrat konsequent gehandelt hat. Für Anleger bleibt trotzdem: Drei Konzernchefs innerhalb von rund zwei Geschäftsjahren bedeuten drei Mal neue Prioritäten. Navratil baut den Konzern nun zügig um — bis Ende 2027 sollen weltweit rund 16.000 Stellen wegfallen, davon rund 12.000 in der Verwaltung, und Führungskräfte werden künftig stärker am Mengenwachstum gemessen.
Unbequeme Wahrheit Nr. 4: Der Umbau kostet — Abschreibungen, ein Rückruf und offene Wasserfragen
Wer ein Portfolio „schärft“, verkauft meist das, was nicht mehr passt — und nicht immer zu dem Preis, zu dem er es einst gekauft hat. Das Mainstream-Geschäft mit Vitaminen und Nahrungsergänzung (unter anderem Nature’s Bounty, Puritan’s Pride, Osteo Bi-Flex und Ester-C) hat Nestlé am 1. September 2026 für 1,0 Milliarden US-Dollar (0,8 Milliarden Franken) an Yellow Wood Partners verkauft; der Vollzug wird bis zum ersten Halbjahr 2027 erwartet, 2025 setzte das Geschäft 1,2 Milliarden Dollar um. Nature’s Bounty, Puritan’s Pride und Osteo Bi-Flex stammen aus dem Kauf der Kernmarken der Bountiful Company, für die Nestlé 2021 laut Ergebnismitteilung 5,75 Milliarden Dollar bezahlt hatte. Ein Eins-zu-eins-Vergleich ist das nicht — die Premiummarke Solgar aus demselben Kauf behält Nestlé —, aber die Größenordnung spricht für sich. Schon im Halbjahresabschluss stand die Rechnung:
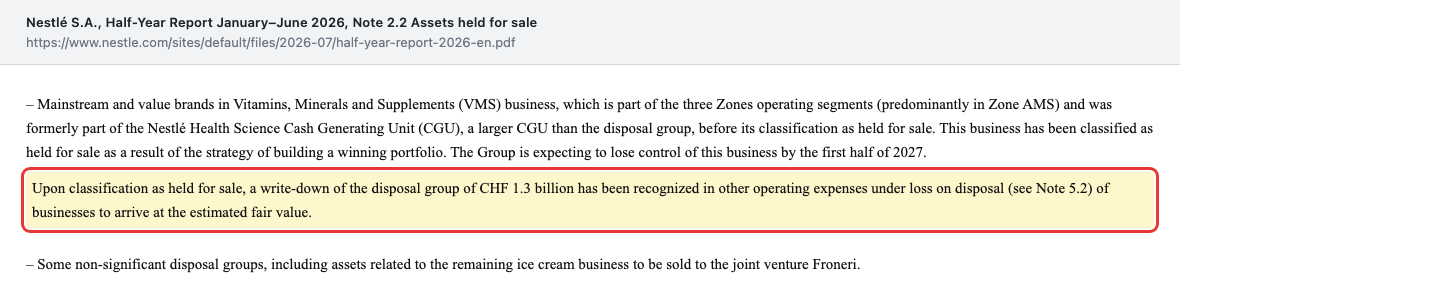
„Upon classification as held for sale, a write-down of the disposal group of CHF 1.3 billion has been recognized in other operating expenses under loss on disposal (see Note 5.2) of businesses to arrive at the estimated fair value.“
Übersetzung: „Mit der Einstufung als zur Veräußerung gehalten wurde eine Abschreibung der Veräußerungsgruppe von 1,3 Milliarden Franken in den sonstigen betrieblichen Aufwendungen unter dem Verlust aus der Veräußerung von Geschäften erfasst (siehe Anmerkung 5.2), um den geschätzten beizulegenden Zeitwert zu erreichen.“
— Nestlé S.A., Half-Year Report January–June 2026, Anmerkung 2.2
Das Wassergeschäft (S.Pellegrino, Perrier und weitere Marken) wandert in Peranel, ein Gemeinschaftsunternehmen je zur Hälfte mit dem Finanzinvestor Platinum Equity. Es wird mit 4,9 Milliarden Euro bewertet; Nestlé erwartet beim Vollzug im ersten Halbjahr 2027 rund 3,0 Milliarden Euro (2,8 Milliarden Franken) in bar. Laut Halbjahresbericht wird dabei zugleich ein über Jahre aufgelaufener Währungsverlust von rund 1,3 Milliarden Franken in der Erfolgsrechnung gebucht.
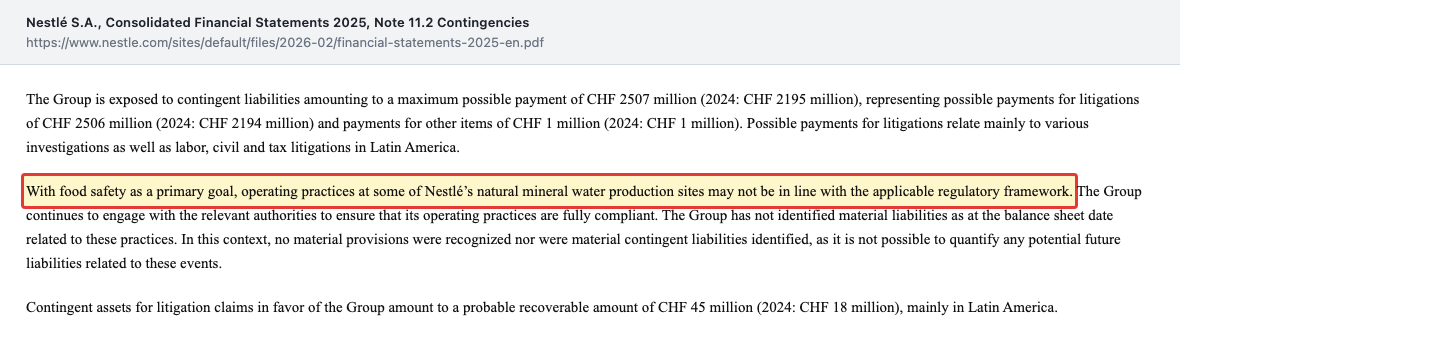
Dazu kommen Qualitätsfragen, die für einen Lebensmittelkonzern nicht nebensächlich sind. Im Januar 2026 rief Nestlé weltweit vorsorglich Chargen von Säuglingsnahrung zurück, nachdem das Bakteriengift Cereulid nachgewiesen worden war — verursacht laut Geschäftsbericht durch eine Zutat eines weltweit tätigen Zulieferers; das kostete im ersten Halbjahr 2026 Umsatz im Ernährungsgeschäft, das organisch um 1,2 Prozent schrumpfte. Und im Anhang des Konzernabschlusses steht seit dem Abschluss 2023 ein Satz über das Mineralwasser:
„With food safety as a primary goal, operating practices at some of Nestlé’s natural mineral water production sites may not be in line with the applicable regulatory framework.“
Übersetzung: „Mit Lebensmittelsicherheit als oberstem Ziel stehen die Betriebspraktiken an einigen Produktionsstandorten für natürliches Mineralwasser von Nestlé möglicherweise nicht im Einklang mit den geltenden Vorschriften.“
— Nestlé S.A., Consolidated Financial Statements 2025, Anmerkung 11.2 (Contingencies)
Fair bleibt: Nestlé hat nach eigener Aussage keine wesentlichen Verpflichtungen festgestellt, und derselbe Satz steht wortgleich im Halbjahresbericht 2026. Ein Risiko ohne Preisschild ist aber auch keine Entwarnung. Und seit dem 18. September 2026 gibt es ein weiteres: Nestlé meldete per Ad-hoc-Mitteilung, dass ein russisches Präsidialdekret Nestlé Russia unter vorläufige externe Verwaltung stellt; der Konzern prüfe die Lage und seine Optionen. Nestlé betrieb Ende 2025 laut Geschäftsbericht sechs Fabriken in Russland. Umsatz und Vermögen des Russlandgeschäfts weist der Konzern nicht gesondert aus — wie teuer der Eingriff wird, ist deshalb offen.
Bewertung: rund 198 Milliarden Franken für einen Konzern im Umbau
Beim Schlusskurs von 77,00 Franken am 28. September 2026 an der SIX Swiss Exchange war Nestlé mit seinen 2.576.520.000 Aktien rund 198 Milliarden Franken wert. Gemessen am Gewinn je Aktie 2025 von 3,51 Franken entspricht das einem Kurs-Gewinn-Verhältnis von rund 22 — du zahlst also den Gewinn von etwa 22 Jahren. Nimmt man den um Sondereffekte bereinigten Gewinn je Aktie von 4,42 Franken, sind es rund 17. Rechnet man dagegen mit den jüngsten zwölf Monaten bis Juni 2026 — zweites Halbjahr 2025 (1,54 Franken) plus erstes Halbjahr 2026 (1,35 Franken), zusammen 2,89 Franken —, steigt das Kurs-Gewinn-Verhältnis wegen der Abschreibung auf rund 27; so rechnen auch viele Kennzahlen-Übersichten. Die Dividende von 3,10 Franken entspricht einer Rendite von rund 4,0 Prozent; der freie Mittelzufluss 2025 von 9,2 Milliarden Franken rund 4,6 Prozent des Börsenwerts.
Zwei Gegengewichte gehören in die Rechnung. Auf der einen Seite stehen die Nettofinanzschulden von 56,3 Milliarden Franken zum 30. Juni 2026: Wer das ganze Unternehmen kaufen wollte, müsste sie mit übernehmen. Auf der anderen Seite steht der L’Oréal-Anteil, Ende 2025 36,7 Milliarden Franken wert — knapp ein Fünftel des heutigen Börsenwerts, und ein Vermögenswert, der mit dem Lebensmittelgeschäft nichts zu tun hat. Für einen Konzern mit 16 Prozent operativer Marge und stabilem Mittelzufluss ist diese Bewertung kein Ausverkauf, aber auch keine Übertreibung. Sie preist ein, dass der Umbau gelingt — ohne dafür einen Aufschlag zu verlangen, wie ihn Nestlé zu Zeiten der Kurse um 120 Franken (Jahreshochs 2021 bis 2023) hatte.
Wer sich für Tiernahrung als Wachstumsmarkt interessiert, findet in unserer Freshpet-Analyse einen kleineren Herausforderer von Purina — und in unserer Nature’s-Sunshine-Analyse einen Hersteller von Nahrungsergänzung, also genau aus dem Markt, aus dem sich Nestlé mit seinen Mainstream-Marken gerade zurückzieht.
Chancen und Risiken auf einen Blick
Was für Nestlé spricht:
- Starke Marken in wachsenden Kategorien: Kaffee, Tiernahrung und Ernährung stehen für rund 70 Prozent des Umsatzes; Kaffee wuchs im ersten Halbjahr 2026 organisch um 7,5 Prozent.
- Hoher, verlässlicher Mittelzufluss: 9,2 Milliarden Franken freier Mittelzufluss 2025, Prognose für 2026 über 9 Milliarden; im ersten Halbjahr 2026 3,4 nach 2,3 Milliarden.
- Das Mengenwachstum zieht an: 1,8 Prozent im zweiten Quartal 2026 nach 0,2 Prozent im ersten Halbjahr 2025.
- Sparprogramm auf Kurs: 1,7 von 3,0 Milliarden Franken Einsparungen bis Mitte 2026 erreicht.
- Stille Reserve L’Oréal: 20,2 Prozent Anteil, Ende 2025 36,7 Milliarden Franken wert.
- 66 Jahre ohne Dividendenkürzung in Franken; Dividende für 2025: 3,10 Franken.
Was dagegen spricht:
- Wachstum überwiegend aus Preisen: 2021 bis 2025 rund 22 Prozentpunkte Preis gegen knapp 7 Prozentpunkte Menge.
- Nettofinanzschulden von 32,9 Milliarden (2021) auf 51,4 Milliarden Franken (2025) gestiegen, zum 30. Juni 2026 56,3 Milliarden; Ausschüttungsquote 88,3 Prozent des Gewinns je Aktie.
- Unruhe an der Spitze: drei Konzernchefs seit 2024, Entlassung wegen Verstoßes gegen den Verhaltenskodex, neuer Verwaltungsratspräsident seit Oktober 2025.
- Umbaukosten: 1,3 Milliarden Franken Abschreibung auf das Vitamingeschäft, rund 1,3 Milliarden Franken Währungsverlust beim Vollzug des Wasser-Gemeinschaftsunternehmens, 16.000 Stellen bis Ende 2027.
- Offene Risiken ohne Preisschild: mögliche Regelverstöße an Mineralwasser-Standorten, Säuglingsnahrungs-Rückruf vom Januar 2026, externe Verwaltung von Nestlé Russia seit September 2026.
- Für Halter von NSRGY in Dollar kommt das Wechselkursrisiko zwischen Franken und Dollar hinzu.
Ein menschliches Fazit
Zurück zur Kopfkissen-Falle. Das Gefühl, mit Nestlé ruhig schlafen zu können, ist nicht aus der Luft gegriffen: Die Marken sind stark, das Geschäft wirft jedes Jahr Milliarden ab, und die Dividende hat 66 Jahre lang gehalten. Aber wer in den vergangenen Jahren nicht unters Kissen geschaut hat, hat einiges verschlafen: ein Wachstum, das vor allem aus Preiserhöhungen kam, Ausschüttungen, die die Schulden steigen ließen, einen Konzernchef, der gehen musste, und einen Umbau, der erst einmal Geld kostet. Eine gute Firma ist ein guter Anfang — ruhig schlafen lässt dich aber nur, was du regelmäßig nachprüfst. Die nächste Gelegenheit dazu kommt am 22. Oktober 2026 mit dem Umsatz der ersten neun Monate und am 18. Februar 2027 mit den Jahreszahlen 2026. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Nestlé S.A. — Half-Year Report January–June 2026 (23. Juli 2026) — jüngster Periodenbericht; Anmerkungen 2.2 (Assets held for sale), 8 (Aktienkapital, Dividende) und 11 (Contingencies), Finanzkalender; dazu die Prepared Remarks zur Halbjahreskonferenz
- Nestlé S.A. — Ad-hoc-Mitteilungen „Update on Nestlé’s operations in Russia“ (18. September 2026), Verkauf des Mainstream-VMS-Geschäfts (1. September 2026), Peranel mit Platinum Equity (23. Juli 2026) und Wechsel an der Konzernspitze (1. September 2025)
- Nestlé S.A. — Annual Review 2025, Consolidated Financial Statements 2025 (Fünfjahresübersicht, Geldflussrechnung, Anmerkungen 11.2 und 14.1), Corporate Governance und Compensation Report 2025 und Pressemitteilung zum Geschäftsjahr 2025 (alle 19. Februar 2026)
- Nestlé S.A. — Konzernabschlüsse 2024, 2023 und 2022 (Geldflussrechnungen 2021–2024), Annual Review 2024, Annual Review 2023 sowie Ergebnis-Pressemitteilungen 2022 und 2021 (organisches Wachstum, Preis und Menge; Kauf der Bountiful-Kernmarken)
- US-Börsenaufsicht SEC — Registrierung des ADR-Programms (Form F-6 POS) vom 20. Februar 2026: 1 NSRGY-Zertifikat = 1 Nestlé-Namenaktie, Depotbank Citibank, Befreiung nach Rule 12g3-2(b)
- Kurs: Schlusskurs 77,00 Franken an der SIX Swiss Exchange am 28. September 2026; Börsenwert, Kurs-Gewinn-Verhältnis und Renditen selbst berechnet. Weitere Kennzahlen: Quelle: Fundamentaldaten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen CHF, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 87.470,0 | 94.780,0 | 93.351,0 | 91.720,0 | 89.490,0 |
| Betriebsergebnis (EBIT) | 11.679,0 | 12.326,0 | 14.063,0 | 14.724,0 | 14.267,0 |
| Nettogewinn | 16.905,0 | 9.270,0 | 11.209,0 | 10.884,0 | 9.033,0 |
| Nettomarge | 19,3 % | 9,8 % | 12,0 % | 11,9 % | 10,1 % |
| Gewinn je Aktie | 6,06 CHF | 3,42 CHF | 4,23 CHF | 4,19 CHF | 3,51 CHF |
symbol.source_foreign
Unser Fazit auf einen Blick
- Marken und Marktstellung positiv
- Kaffee, Tiernahrung und Ernährung stehen für rund 70 % des Umsatzes (Pressemitteilung 19.02.2026); Kaffee wuchs im H1 2026 organisch um 7,5 %.
- Wachstumsqualität negativ
- Von 2022 bis 2025 höchstens 0,8 % Mengenwachstum pro Jahr, 2023 sogar −0,3 %; Wachstum kam vor allem aus Preisen. Besserung: RIG 1,8 % im Q2 2026.
- Mittelzufluss positiv
- Freier Mittelzufluss 9,2 Mrd. CHF (2025), 3,4 Mrd. CHF im H1 2026 nach 2,3 Mrd.; Prognose 2026 über 9 Mrd. CHF.
- Bilanz und Ausschüttung neutral
- Nettofinanzschulden 51,4 Mrd. CHF (Ende 2025, 2,85-faches EBITDA), 56,3 Mrd. zum 30.06.2026; Ausschüttungsquote 88,3 %; 2021–2025 66,1 Mrd. ausgeschüttet bei 45,5 Mrd. freiem Mittelzufluss.
- Führung und Governance negativ
- Drei Konzernchefs seit 2024; Entlassung von Laurent Freixe am 01.09.2025 wegen Verstoßes gegen den Verhaltenskodex; neuer Präsident seit 01.10.2025.
- Umbau und Sonderrisiken neutral
- 1,3 Mrd. CHF Abschreibung auf VMS (H1 2026), rund 1,3 Mrd. CHF Währungsverlust beim Peranel-Vollzug; Rückruf Säuglingsnahrung (01/2026), Mineralwasser-Eventualrisiko, externe Verwaltung Russland (09/2026).
Nestlé ist ein Konzern mit Weltmarken und verlässlichem Mittelzufluss, der mitten im Umbau steckt: Das Wachstum kam jahrelang vor allem aus Preisen, die Schulden sind durch hohe Ausschüttungen gestiegen, und die Führung hat seit 2024 mehrfach gewechselt. Die Mengen ziehen 2026 an, bewiesen ist die Wende noch nicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein Substanzrisiko: Das Geschäftsmodell trägt, der freie Mittelzufluss lag 2025 bei 9,2 Milliarden Franken, und die Schulden sind mit dem 2,85-Fachen des EBITDA hoch, aber tragbar. Offen ist, ob Nestlé wieder aus eigener Kraft über Menge wachsen kann — von 2022 bis 2025 lag das reale interne Wachstum nie über 0,8 Prozent, die Marge fiel 2025 auf 16,1 Prozent, und der Umbau unter dem dritten Konzernchef seit 2024 ist noch nicht bewiesen. Dass die Aktie seit 2021 stark gefallen ist, spielt für diese Einstufung keine Rolle. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 28. September 2026 auf Basis des Annual Review und der Financial Statements 2025, des Half-Year Report 2026 (jüngster Periodenbericht) und der Ad-hoc-Mitteilungen bis zum 18. September 2026. Nestlé kam über das US-Kürzel NSRGY auf unsere Recherche-Liste, nicht über einen Scanner-Treffer.
- Nestlé berichtet nicht an die US-Börsenaufsicht SEC (Befreiung nach Rule 12g3-2(b)); alle Belege stammen aus den Originalberichten auf nestle.com und werden im englischen Original mit deutscher Übersetzung zitiert. Die Berichte 2025 und 2026 nennen Abnehmspritzen nicht als Faktor — wir spekulieren darüber nicht.
- Summen über 2021–2025 (Preis- und Mengenanteil, Ausschüttungen, freier Mittelzufluss) sowie Börsenwert, KGV und Renditen sind aus den Unternehmensangaben und dem SIX-Schlusskurs vom 28. September 2026 selbst berechnet. Nicht zu verwechseln: NSRGY (US-Zertifikat in Dollar) und NESN (Originalaktie in Franken) — gleiches Unternehmen, andere Währung.
Aktien-Wächter
Diese Analyse ist Stand 29. September 2026. Was sich seitdem bei NESN.SW geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Nestle S.A. (NESN.SW) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
NSRGY ist ein American Depositary Receipt: ein von der Citibank ausgegebenes Zertifikat, das genau eine Nestlé-Namenaktie verbrieft und in den USA außerbörslich in Dollar gehandelt wird. Die Originalaktie notiert unter NESN an der SIX Swiss Exchange in Franken. Nestlé reicht bei der SEC keine Periodenberichte ein, sondern veröffentlicht sie auf nestle.com.
Für das Geschäftsjahr 2025 zahlte Nestlé 3,10 Franken je Aktie, ausgezahlt am 22. April 2026, zusammen 7,98 Milliarden Franken. Das sind 88,3 Prozent des Gewinns je Aktie. Nach eigenen Angaben hat Nestlé die Dividende in Franken seit 66 Jahren gehalten oder erhöht. Beim Kurs von 77,00 Franken (28. September 2026) entspricht das rund 4,0 Prozent Rendite.
Der Börsenwert sank von 351,7 Milliarden Franken Ende 2021 auf 202,5 Milliarden Ende 2025. Laut Geschäftsberichten wuchs Nestlé vor allem über Preise statt Menge, die operative Marge fiel 2025 auf 16,1 Prozent, der Gewinn je Aktie um 16,3 Prozent, und an der Spitze wechselten seit 2024 dreimal der Konzernchef und 2025 der Verwaltungsratspräsident.
Die Nettofinanzschulden lagen Ende 2025 bei 51,4 Milliarden Franken und zum 30. Juni 2026 nach der Dividendenzahlung bei 56,3 Milliarden. Ende 2021 waren es 32,9 Milliarden. Nestlé beziffert die Nettoschulden Ende 2025 auf das 2,85-Fache des bereinigten EBITDA; die durchschnittlichen Finanzierungskosten lagen 2025 bei 2,6 Prozent.
Organisches Wachstum ist das Umsatzwachstum ohne Zukäufe, Verkäufe und Währungseffekte. Nestlé zerlegt es in den Preiseffekt und das reale interne Wachstum (RIG), also mehr oder hochwertigere verkaufte Ware. 2025 betrug das organische Wachstum 3,5 Prozent, davon 2,8 Prozent Preis und 0,8 Prozent RIG; im ersten Halbjahr 2026 3,6 Prozent mit 1,5 Prozent RIG.
Nestlé bringt Nestlé Waters & Premium Beverages mit Marken wie S.Pellegrino und Perrier in Peranel ein, ein Gemeinschaftsunternehmen je zur Hälfte mit Platinum Equity. Der Unternehmenswert liegt bei 4,9 Milliarden Euro, Nestlé erwartet rund 3,0 Milliarden Euro in bar. Der Vollzug ist für das erste Halbjahr 2027 geplant.
Nestlé hat im vierten Quartal 2025 angekündigt, bis Ende 2027 weltweit rund 16.000 Stellen abzubauen, davon rund 12.000 in Verwaltung und Büro. Das ist Teil des Sparprogramms „Fuel for Growth“, das bis Ende 2027 Einsparungen von 3,0 Milliarden Franken bringen soll; bis Mitte 2026 waren 1,7 Milliarden erreicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


