Mayfair Gold: 4,3 Millionen Unzen im Boden, Geld für rund zehn Monate — und Carson Block im Verwaltungsrat
Mayfair Gold (TSXV: MFG, NYSE American: MINE) will in Ontario ein Goldbergwerk für 450 Millionen kanadische Dollar bauen. Die eigene Studie rechnet mit 24 Prozent Rendite, im Verwaltungsrat sitzt einer der bekanntesten Leerverkäufer der Welt. Die Berichte an die US-Börsenaufsicht zeigen aber auch: kein Umsatz, 22,9 Millionen in der Kasse, ein Mittelabfluss von 13,7 Millionen im Halbjahr und ein Rahmen für neue Aktien über 250 Millionen. Das Gold liegt im Boden, das Geld für den Weg dorthin noch nicht in der Kasse.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 28. September 2026
- Schlusskurs
- 4,00 C$ +2,80 %
- Marktkapitalisierung
- 0,3 Mrd. C$
- AAQS
- 0/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,90 C$ bis 6,30 C$ · Letzter Kurs: 4,00 C$ (Stand: 28. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich anfühlt wie Menschenkenntnis: Wenn jemand, den wir bewundern, eine Aktie kauft, strahlt sein Ruf auf die Aktie ab. Psychologen nennen das den Halo-Effekt. Nennen wir ihn hier die Heiligenschein-Falle: Wir sehen den berühmten Namen und prüfen die Zahlen dahinter weniger streng, als wir es bei einem Unbekannten täten.
Mayfair Gold Corp. ist dafür ein perfektes Übungsfeld. Im Verwaltungsrat sitzt Carson Block, Gründer des Hedgefonds Muddy Waters und einer der bekanntesten Leerverkäufer der Welt — ein Mann, der davon lebt, geschönte Geschichten zu entlarven. Wenn ausgerechnet er auf der Kaufseite steht, muss die Geschichte doch stimmen? Machen wir einen Deal: Wir lassen den Heiligenschein kurz beiseite und lesen, was Mayfair selbst an die US-Börsenaufsicht meldet. Für falsche Angaben in diesen Berichten haften Unternehmen und Führung, und sie sind in diesem Fall ungewöhnlich ergiebig. Am Ende entscheidest du selbst.

Was Mayfair Gold eigentlich macht
Mayfair Gold ist eine Gesellschaft nach dem Recht von British Columbia mit Hauptsitz in Matheson, einer Kleinstadt im Nordosten Ontarios in der Goldregion um Timmins. Das Unternehmen hat genau ein Projekt, und es verdient damit noch keinen Cent: das Goldvorkommen Fenn-Gib. Mayfair hat es am 31. Dezember 2020 von Lake Shore Gold gekauft, für umgerechnet rund 14,0 Millionen kanadische Dollar und eine Förderabgabe von 1 Prozent auf die spätere Produktion. Im Mai 2026 kamen für 2,5 Millionen kanadische Dollar angrenzende Flächen der Firma Plato Gold dazu.
Fenn-Gib ist ein klassisches Massenvorkommen: viel Gestein mit wenig Gold darin. Die aktuelle Schätzung weist 181,3 Millionen Tonnen mit durchschnittlich 0,74 Gramm Gold je Tonne aus, zusammen 4,31 Millionen Unzen in der Kategorie „angezeigt“. Zum Vergleich: Ein Gramm je Tonne heißt, dass in einem Kleinwagen voll Gestein ungefähr ein Gramm Gold steckt. Das lohnt sich nur im Tagebau, in großem Maßstab und bei einem hohen Goldpreis.
Seit Januar 2026 liegt die erste Wirtschaftlichkeitsstudie vor, eine sogenannte Vormachbarkeitsstudie. Sie ist bewusst bescheiden zugeschnitten. Statt das ganze Vorkommen abzubauen, zielt Mayfair auf den reichsten, oberflächennahen Teil: 1,04 Millionen Unzen als wahrscheinliche Reserve, 25,1 Millionen Tonnen mit 1,29 Gramm je Tonne. Eine Aufbereitung für 4.800 Tonnen am Tag soll über 14,3 Jahre 920.000 Unzen Gold gewinnen, im Schnitt 64.000 Unzen im Jahr. Laut Lagebericht bleibt das Projekt so im Umweltprüfverfahren der Provinz Ontario und löst weder eine umfassende noch eine bundesweite Umweltprüfung aus. Bauentscheidung 2028, erstes Gold 2030 — so der Plan des Unternehmens.
Was Mayfair also heute ist: ein Planungsbüro mit einem Goldvorkommen, einer Studie und einem Bankkonto. Umsatz gibt es keinen, und es wird bis zur ersten Goldschmelze frühestens 2030 keinen geben. Merke dir dieses Spannungsfeld, es zieht sich durch den ganzen Text: ein wertvolles Vorkommen, aber eine kleine Kasse vor einer sehr großen Rechnung.
Die Firmengeschichte für Anleger
-
2020
Fenn-Gib von Lake Shore Gold gekauft
Für rund 14,0 Mio. C$ und 1 % Förderabgabe. Mit den Liegenschaften kam ein Rückkaufrecht von Barrick auf 51 % bestimmter Claims ab 5 Mio. Unzen, gültig bis 2032.
-
2024
Muddy Waters übernimmt den Verwaltungsrat
Nach einer Kampfabstimmung am 05.06.2024 sitzen Kandidaten des Hedgefonds im Verwaltungsrat, darunter Carson Block. Seitdem prägen Großaktionäre Strategie und Finanzierung.
-
2025
40 Mio. C$ zu 3,30 C$ je Aktie
Die Platzierung im September 2025 füllte die Kasse auf 38,2 Mio. C$ zum Jahresende — und erhöhte die Aktienzahl um gut 12 Millionen.
-
2026
Studie und Notierung an der NYSE American
Im Januar 2026 folgten die Vormachbarkeitsstudie (450 Mio. C$ Bau, 652 Mio. C$ Kapitalwert) und die US-Notierung unter MINE — und damit Berichte an die SEC.
-
2026
Neuer Chef, Regalprospekt über 250 Mio. C$
Im Mai 2026 übernahm Drew Anwyll die Führung, seit Juni ist der Rahmen für neue Aktien wirksam. Die Kasse sank bis 30.06.2026 auf 22,9 Mio. C$.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner. Mayfair tauchte unter dem Kürzel MINE in den Ranglisten der meistdiskutierten und meistgesuchten Aktien eines großen deutschen Börsenportals auf. Hinter dem Kürzel steckt die Notierung an der US-Börse NYSE American, die Mayfair am 27. Januar 2026 aufgenommen hat. Heimatbörse bleibt die TSX Venture Exchange in Kanada mit dem Kürzel MFG; dazu kommt Frankfurt mit 9M5. Das frühere US-Kürzel MFGCF am außerbörslichen OTCQX-Markt ist Geschichte. Bei uns wird die Firma unter ihrer Heimatnotierung MFG geführt, die internationale Wertpapierkennnummer (ISIN) lautet seit der Zusammenlegung der Aktien im Dezember 2025 CA57808L3056.
Ein Hinweis gegen Verwechslungen: An der TSX Venture Exchange gehört das Kürzel MINE einer ganz anderen Firma, dem Rohstoffentdecker Inomin Mines. Wer „MINE“ in eine kanadische Kursmaske tippt, landet also nicht bei Mayfair.
Der Wechsel an die NYSE American hat einen Nebeneffekt, der für diese Analyse Gold wert ist. Als kanadische Gesellschaft berichtet Mayfair jetzt über das gemeinsame Verfahren beider Länder (MJDS) auch an die US-Börsenaufsicht SEC: ein Jahresbericht auf dem Formular 40-F mit Geschäftsbeschreibung, Risikofaktoren und testiertem Abschluss, dazu Zwischenberichte und Meldungen als Formular 6-K. Der jüngste Periodenbericht ist der Quartalsabschluss zum 30. Juni 2026, eingereicht am 12. August 2026. Danach gab es bis zum 29. September 2026 drei Meldungen: den Einstieg von Oaktree (20. August), zwei neue Führungskräfte samt Aktienprämien (24. August) und einen Bericht über Sommer-Kartierungen und Bohrungen für Baufelder (8. September). Eine Finanzierung oder eine neue Studie war nicht darunter. Mitschriften von Analystenkonferenzen lagen für Mayfair nicht vor; ausgewertet wurden stattdessen alle genannten Berichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, und das ist bei Mayfair die Geologie, nicht die Buchhaltung. Die angezeigte Ressource wuchs von 3,38 Millionen Unzen (Schätzung vom April 2023) auf 4,31 Millionen (September 2024). Die Studie vom Januar 2026 rechnet vor, dass sich der reichste Teil lohnt: Nach Steuern ergibt sich ein Kapitalwert von 652 Millionen kanadischen Dollar bei einer internen Rendite von 24,1 Prozent und einer Amortisation in 2,7 Jahren. Der Kapitalwert ist, vereinfacht gesagt, der heutige Wert aller künftigen Überschüsse des Bergwerks, abgezinst mit 5 Prozent im Jahr. Die Gesamtkosten je Unze einschließlich laufender Investitionen (AISC) setzt die Studie mit 1.292 US-Dollar an.
Dazu kommt ein Rückenwind, den die Studie noch gar nicht einpreist. Sie rechnet mit 3.100 US-Dollar je Unze Gold. Am 25. September 2026 kostete die Unze rund 4.298 US-Dollar. Die Studie selbst zeigt, was das bedeutet: Bei 4.100 US-Dollar stiege der Kapitalwert nach Steuern auf 1.155 Millionen, bei 4.600 US-Dollar auf 1.405 Millionen kanadische Dollar. Und ein Ende 2025 gebohrtes Programm mit engem Raster im geplanten Starttagebau ergab laut der Auswertung vom Juni 2026 im höhergradigen Teil 37 Prozent mehr Gold, als das Reservemodell dort erwartet hatte.
Jetzt die andere Hälfte. Ein Entwickler hat keine Umsätze, also schreibt er in jedem Quartal Verluste. Das ist normal. Auffällig ist das Tempo, mit dem sie seit der Studie wachsen:
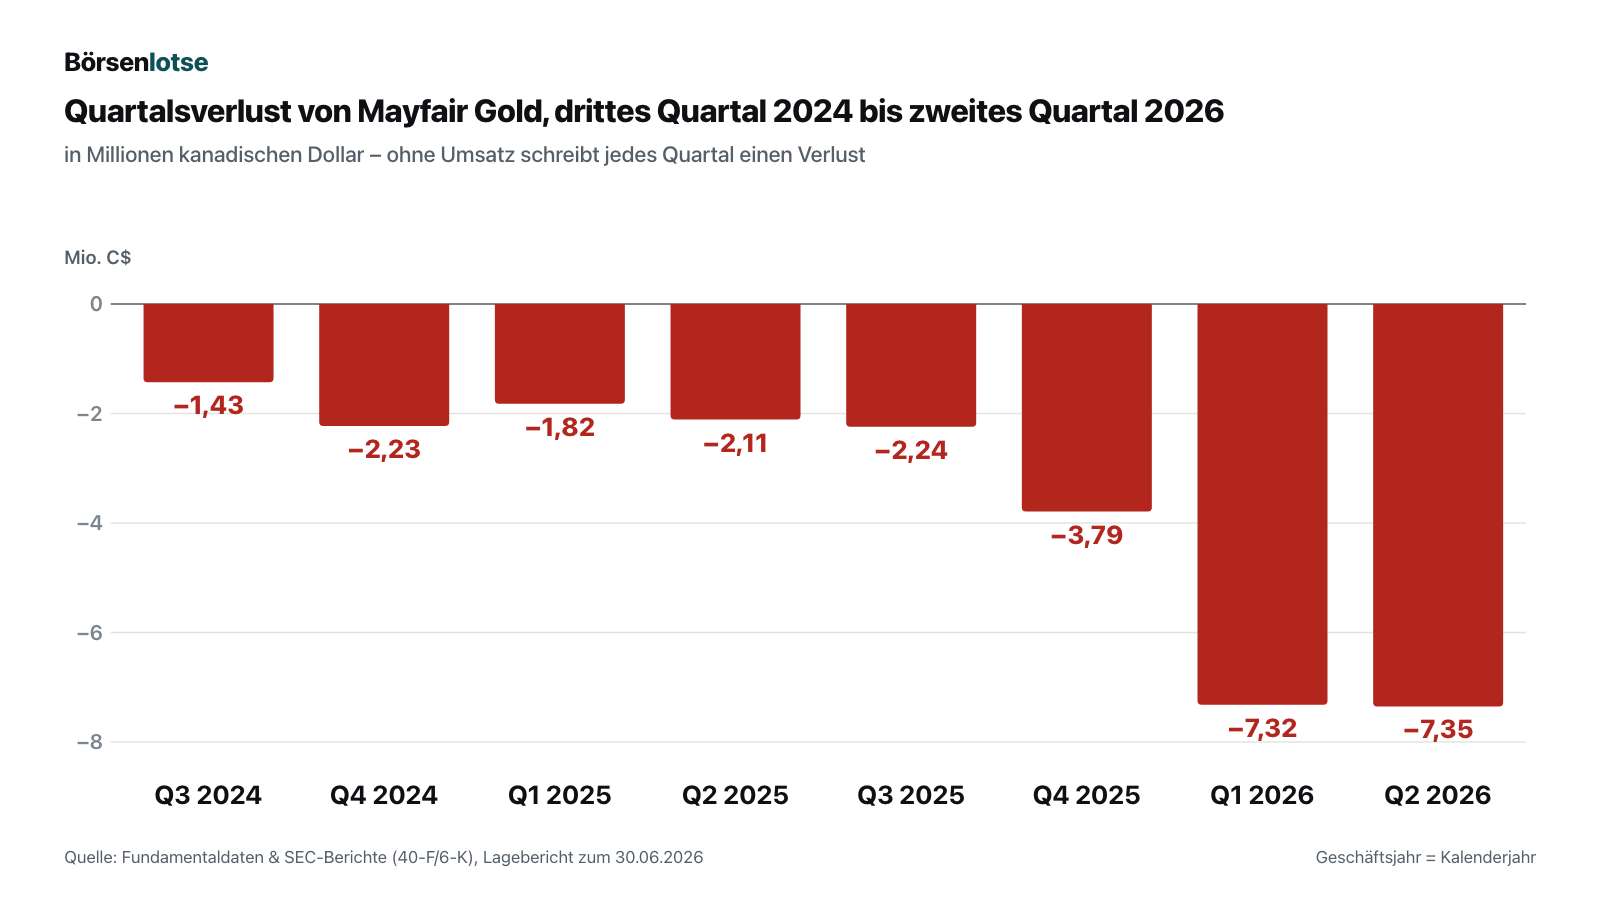
Der Verlust des ersten Halbjahres 2026 betrug 14,7 Millionen kanadische Dollar — mehr als im ganzen Jahr 2025 mit 10,0 Millionen. Die Gründe sind nachvollziehbar: Die Ausgaben für Exploration und Projektplanung stiegen von 2,6 auf 10,0 Millionen, vor allem für Umweltstudien. Die Verwaltungskosten vervierfachten sich im zweiten Quartal von 0,6 auf 2,5 Millionen, laut Lagebericht wegen der Beraterhonorare für die NYSE-Notierung, einer teureren Haftpflichtversicherung für die Führung und neuer Führungskräfte. Das ist der Preis dafür, ein Bergwerk ernsthaft vorzubereiten. Aber es ist ein Preis, der aus einer endlichen Kasse bezahlt wird.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Investorenpräsentation überblättert. Alle stammen aus den Pflichtberichten, die Mayfair bei der SEC eingereicht hat.
Unbequeme Wahrheit Nr. 1: Die Kasse reicht im aktuellen Tempo nicht einmal ein Jahr
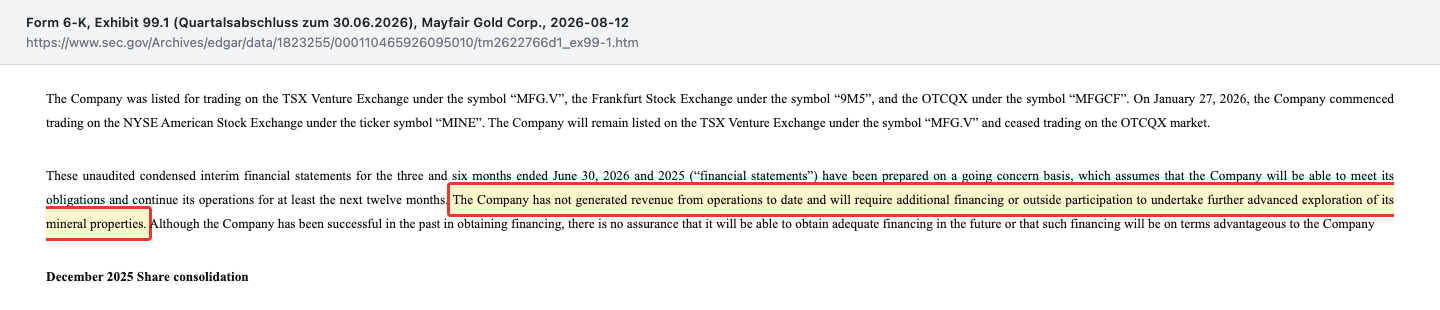
Zum 30. Juni 2026 hatte Mayfair 22,9 Millionen kanadische Dollar in der Kasse, Schulden keine. Im ersten Halbjahr flossen im laufenden Betrieb 13,7 Millionen ab, im zweiten Quartal allein rund 6,9 Millionen. Rechne selbst: Bleibt das Tempo, reicht das Geld ungefähr zehn Monate, also bis etwa ins Frühjahr 2027. Der Quartalsabschluss sagt das nüchterner, aber unmissverständlich:
„The Company has not generated revenue from operations to date and will require additional financing or outside participation to undertake further advanced exploration of its mineral properties.“
Übersetzung: „Die Gesellschaft hat bisher keine Umsätze aus dem Geschäftsbetrieb erzielt und wird zusätzliche Finanzierung oder eine Beteiligung Dritter benötigen, um die weiterführende Exploration ihrer Bergbauliegenschaften durchzuführen.“
— Mayfair Gold Corp., Quartalsabschluss zum 30. Juni 2026 (6-K vom 12. August 2026), Anhangangabe 1
Bemerkenswert ist, wie der Lagebericht dasselbe Problem ein paar Seiten weiter einordnet:
„As at June 30, 2026, the Company had cash and cash equivalents of $22,948,715 (December 31, 2025 - $38,193,983) to settle current liabilities of $2,836,142 (December 31, 2025 - $1,167,556) and has assessed the liquidity risk as minimal.“
Übersetzung: „Zum 30. Juni 2026 verfügte die Gesellschaft über Zahlungsmittel von 22.948.715 Dollar (31. Dezember 2025: 38.193.983 Dollar), um kurzfristige Verbindlichkeiten von 2.836.142 Dollar (31. Dezember 2025: 1.167.556 Dollar) zu begleichen, und hat das Liquiditätsrisiko als minimal eingestuft.“
— Mayfair Gold Corp., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Liquidity risk
Beides stimmt gleichzeitig, und genau darin liegt die Falle. „Minimal“ bezieht sich auf die offenen Rechnungen von 2,8 Millionen, nicht auf die Frage, wie lange das Geld für das Programm reicht. Das Liquiditätsrisiko einer Firma, die im Halbjahr 13,7 Millionen verbraucht, entscheidet sich nicht an ihren Lieferantenrechnungen, sondern an der nächsten Kapitalerhöhung.
Unbequeme Wahrheit Nr. 2: 250 Millionen Dollar für neue Aktien liegen schon bereit
Dass die nächste Kapitalerhöhung kommt, hat Mayfair längst vorbereitet. Seit dem 1. Juni 2026 ist ein sogenannter Regalprospekt wirksam. Stell ihn dir vor wie eine vorab genehmigte Vorratsschublade: Die Firma kann jederzeit neue Aktien herausnehmen, ohne jedes Mal ein komplettes Prospektverfahren zu durchlaufen.
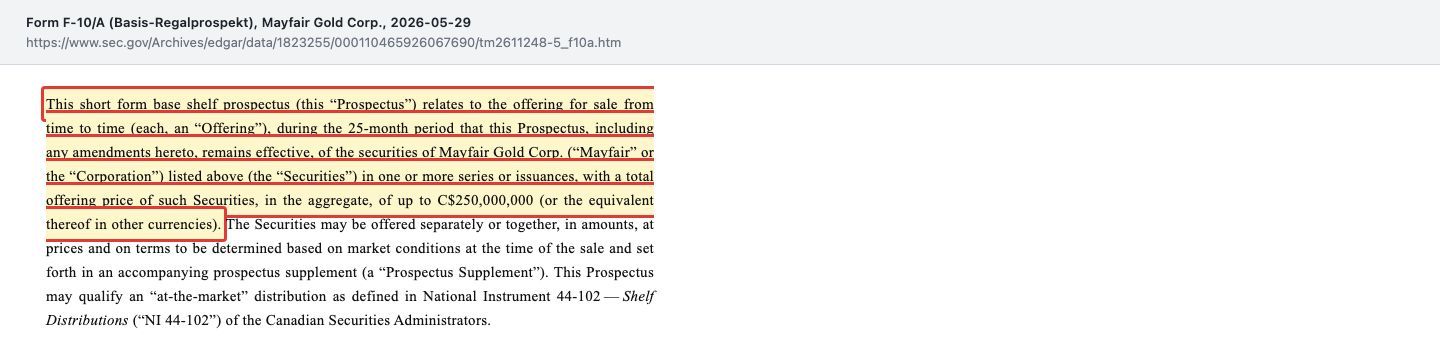
250 Millionen kanadische Dollar sind 93 Prozent des Börsenwerts vom 28. September 2026. Der Prospekt sagt auch, warum die Firma das Geld eher früher als später holen will:
„Whether or not permitting is fast-tracked, any or all of the C$250,000,000 aggregate proceeds that may be raised under this Prospectus is expected to be raised in a favourable market to decrease the Corporation’s cost of capital and dilution.“
Übersetzung: „Unabhängig davon, ob die Genehmigung beschleunigt wird, soll ein Teil oder die Gesamtheit der bis zu 250.000.000 C$, die unter diesem Prospekt aufgenommen werden können, voraussichtlich in einem günstigen Marktumfeld aufgenommen werden, um die Kapitalkosten und die Verwässerung der Gesellschaft zu verringern.“
— Mayfair Gold Corp., Regalprospekt F-10/A, Abschnitt Use of Proceeds
Verwässerung heißt schlicht: Dein Stück vom Kuchen wird kleiner, wenn neue Stücke für neue Aktionäre abgeschnitten werden. Wie stark, hängt am Kurs der Ausgabe. Zum Vergleich: Im September 2025 sammelte Mayfair 40,0 Millionen kanadische Dollar zu 3,30 C$ je Aktie ein und gab dafür 12,1 Millionen neue Aktien aus. Zum 30. Juni 2026 standen 67,1 Millionen Aktien im Umlauf, dazu 2,15 Millionen Optionen und 0,36 Millionen Optionsscheine. Am 24. August 2026 kamen 400.000 Optionen und 2,45 Millionen leistungsabhängige Aktienprämien für Führungskräfte hinzu. Voll verwässert sind das rund 72,5 Millionen Aktien, bevor die erste Aktie aus der Vorratsschublade verkauft ist.
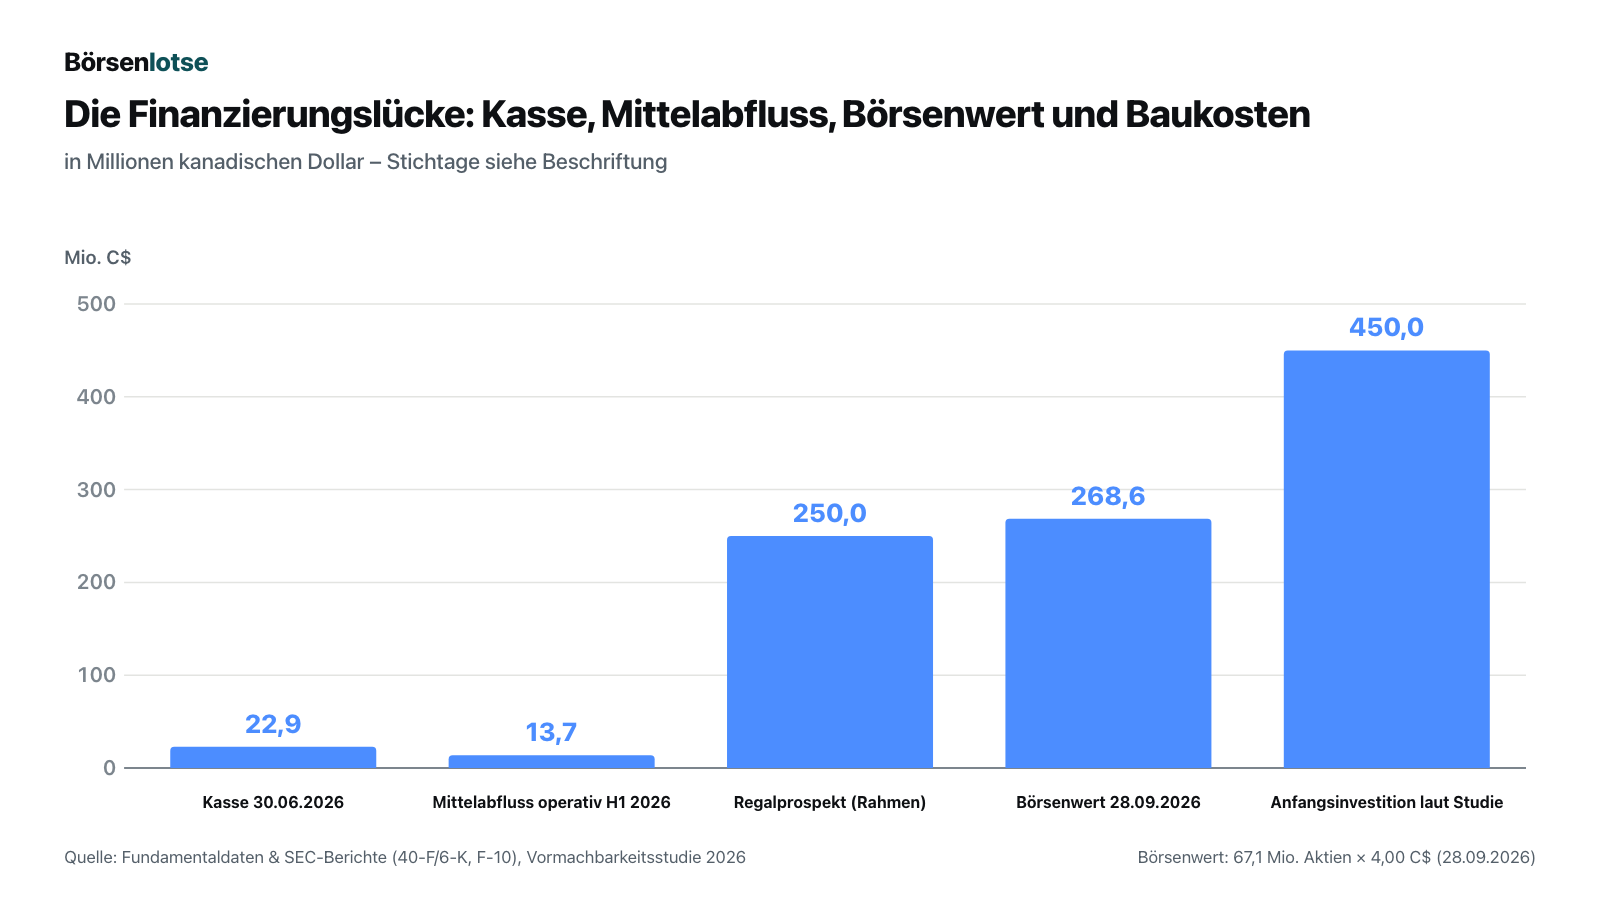
Unser Chart zeigt die Größenordnungen nebeneinander:
Unbequeme Wahrheit Nr. 3: Die Studie rechnet mit Geld, das es noch nicht gibt
Die 652 Millionen Kapitalwert klingen wie ein Preisschild für das Bergwerk. Sie sind aber eine Modellrechnung mit Annahmen, die man kennen sollte. Die Zusammenfassung der Studie im Jahresbericht listet sie auf, und zwei davon sind für dich als Aktionär entscheidend:
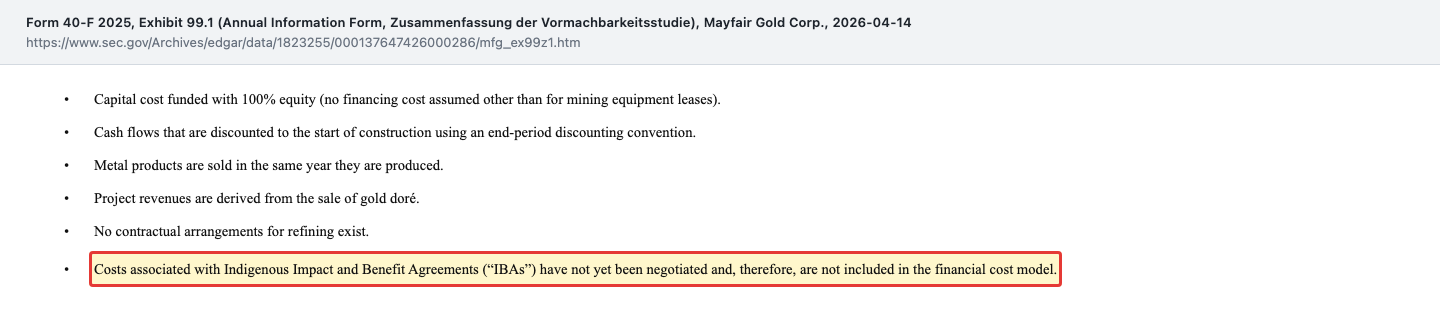
„Costs associated with Indigenous Impact and Benefit Agreements (“IBAs”) have not yet been negotiated and, therefore, are not included in the financial cost model.“
Übersetzung: „Kosten im Zusammenhang mit Vereinbarungen über Auswirkungen und Nutzen mit indigenen Gemeinschaften (IBAs) sind noch nicht verhandelt und daher nicht im Kostenmodell enthalten.“
— Mayfair Gold Corp., 40-F 2025, Anlage 99.1, Zusammenfassung des technischen Berichts, Economic Analysis
Die erste Annahme heißt: Die Studie tut so, als läge das Geld für den Bau schon auf dem Konto — ohne Zinsen, ohne Kosten einer Kapitalerhöhung. In der Wirklichkeit muss Mayfair 450 Millionen kanadische Dollar erst beschaffen, also fast das Doppelte des heutigen Börsenwerts. Jeder Dollar davon kommt entweder als Kredit mit Zinsen oder als neue Aktie mit Verwässerung. Der Kapitalwert von 652 Millionen gehört deshalb dem Projekt, nicht automatisch den heutigen Aktionären.
Die zweite Annahme betrifft die Apitipi Anicinapek Nation, die First Nation in unmittelbarer Nachbarschaft. Mit ihr besteht eine Explorationsvereinbarung, eine Vereinbarung über den Nutzen des Bergwerks soll folgen. Was sie kostet, steht in keiner Zeile der Studie. Solche Vereinbarungen sind in Kanada üblich und sinnvoll — aber sie sind ein Kostenblock, der erst nach der Studie verhandelt wird. Dazu kommt, dass die Genehmigung noch aussteht: Die Anmeldung des Projekts bei der Provinz (Notice of Project Status) ging am 5. Februar 2026 ein, der Antrag für das beschleunigte Verfahren „One Project, One Process“ war zum 12. August 2026 noch in Vorbereitung.
Unbequeme Wahrheit Nr. 4: Die Studie nutzt nur ein Viertel des Vorkommens — und der Rest ist keine Reserve
Die 4,31 Millionen Unzen sind die Zahl, die in jeder Präsentation steht. Die Studie baut aber auf 1,04 Millionen Unzen Reserve, also rund einem Viertel. Der Unterschied ist nicht bloß Vorsicht, sondern Definition. Mayfair schreibt es selbst in jeden Bericht:
„Mineral resources are not mineral reserves and do not have demonstrated economic viability.“
Übersetzung: „Mineralressourcen sind keine Mineralreserven und haben keine nachgewiesene Wirtschaftlichkeit.“
— Mayfair Gold Corp., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt 2026 Fenn-Gib Resource Estimate
Eine Ressource ist die Schätzung, wie viel Gold im Boden liegt, gerechnet mit 2.000 US-Dollar je Unze und einer Mindestkonzentration von 0,3 Gramm je Tonne. Eine Reserve ist der Teil davon, für den eine Wirtschaftlichkeitsstudie gezeigt hat, dass sich der Abbau lohnt — bei Fenn-Gib gerechnet mit 1.750 US-Dollar und mindestens 0,8 Gramm je Tonne. Die restlichen gut drei Millionen Unzen sind eine Option für später, kein Teil des Plans. Wer Mayfair über „4,3 Millionen Unzen“ bewertet, bewertet also überwiegend Gold, für das es noch keinen Abbauplan gibt.
Unbequeme Wahrheit Nr. 5: Ein Hedgefonds hat das Ruder übernommen — und die Chefs wechseln schnell
Hier sind wir bei unserem Heiligenschein. Carson Block ist nicht zufällig im Verwaltungsrat. Der Jahresbericht beschreibt nüchtern, wie es dazu kam: Im März 2024 kündigte Muddy Waters, damals mit rund 16,8 Prozent der Aktien, an, den Verwaltungsrat auszutauschen. Auf der Hauptversammlung am 5. Juni 2024 setzten sich die Kandidaten des Fonds mit großer Mehrheit durch. Vorsitzender ist seitdem Darren McLean, der laut Jahresbericht zugleich seit 2023 als Berater für Muddy Waters arbeitet. Der Jahresbericht führt den Machtkampf ausdrücklich unter den Risikofaktoren:
„The Company faced such a contested proxy campaign in 2024.“
Übersetzung: „Die Gesellschaft war 2024 einer solchen umkämpften Stimmrechtskampagne ausgesetzt.“
— Mayfair Gold Corp., 40-F 2025, Anlage 99.1 (Annual Information Form), Risk Factors – Shareholder Activism
Seitdem ist Bewegung in der Führung. Der Übergangschef nach der Abstimmung war der Vorsitzende selbst. Im Januar 2025 wurde Nicholas Campbell Vorstandschef, im Mai 2026 trat er ab. Sein Nachfolger ist der bisherige operative Leiter Drew Anwyll, ein Bergbauingenieur mit Bau- und Genehmigungserfahrung aus Ontario. Finanzchef ist seit April 2026 Kevin Annett, zuvor Finanzchef Nordamerika beim Branchenriesen Barrick. Das sind erfahrene Leute für die Bauphase, und ein Machtwechsel durch Aktionäre kann eine Firma durchaus verbessern. Aber es heißt auch: Die Strategie hängt stark am Willen einiger weniger Großaktionäre. Verwaltungsrat und Führung hielten laut Jahresbericht zusammen 25,6 Prozent der Aktien, der Vermögensverwalter Oaktree meldete am 20. August 2026 weitere 8,2 Prozent — einschließlich einer Million Aktien, die er am 19. August 2026 gekauft hat. Ob der Bestand von Muddy Waters in den 25,6 Prozent enthalten ist, schlüsselt der Bericht nicht auf; eine neuere Beteiligungsmeldung des Fonds findet sich in der Filing-Liste bei der SEC bis zum 29. September 2026 nicht.
Und eine Klausel im Jahresbericht verdient einen eigenen Blick. Barrick, das die Liegenschaften 2011 an Lake Shore Gold verkauft hatte, hat dabei ein Rückkaufrecht behalten:
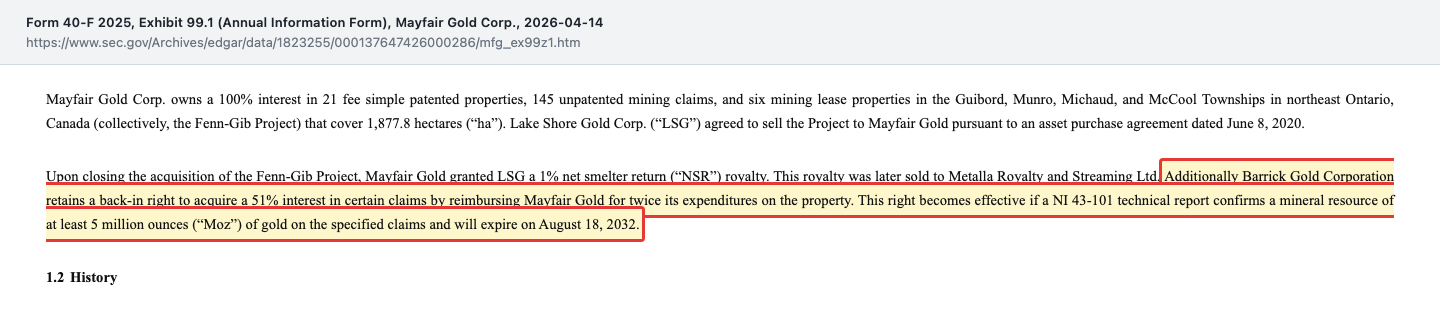
„This right becomes effective if a NI 43-101 technical report confirms a mineral resource of at least 5 million ounces (“Moz”) of gold on the specified claims and will expire on August 18, 2032.“
Übersetzung: „Dieses Recht wird wirksam, wenn ein technischer Bericht nach NI 43-101 auf den bezeichneten Claims eine Mineralressource von mindestens 5 Millionen Unzen Gold bestätigt, und es erlischt am 18. August 2032.“
— Mayfair Gold Corp., 40-F 2025, Anlage 99.1, Abschnitt 1.1 Project Description, Location, and Ownership
Die aktuelle Schätzung kommt mit angezeigten und vermuteten Unzen auf 4,45 Millionen. Welche Claims betroffen sind, nennt der Bericht nicht. Falls die Lagerstätte darauf liegt, wäre ein großer Explorationserfolg vor August 2032 ein zweischneidiges Schwert: mehr Gold, aber womöglich nur noch 49 Prozent davon. Wer Barrick als Unternehmen kennenlernen will, findet es in unserer Analyse zu Barrick Mining. Wir haben die Klausel zusätzlich als Beifang notiert.
Bewertung: was die Börse für das Projekt bezahlt
Jetzt rechnen wir zusammen. Am 28. September 2026 schloss die Aktie an der TSX Venture Exchange bei 4,00 kanadischen Dollar, an der NYSE American bei 2,86 US-Dollar. Mit 67.138.496 Aktien ergibt das einen Börsenwert von rund 268,6 Millionen kanadischen Dollar, umgerechnet etwa 192 Millionen US-Dollar. Zieht man die Kasse vom 30. Juni 2026 ab, bleibt ein Unternehmenswert von rund 245,6 Millionen kanadischen Dollar.
Was bekommt man dafür? Bei Entwicklern ohne Umsatz versagen die üblichen Kennzahlen wie das Kurs-Gewinn-Verhältnis. Die Branche rechnet deshalb mit drei anderen Maßstäben:
- Preis je Unze im Boden: 245,6 Millionen geteilt durch 4,31 Millionen angezeigte Unzen ergibt rund 57 kanadische Dollar je Unze. Nimmt man nur die Reserve von 1,04 Millionen Unzen, sind es rund 236 kanadische Dollar je Unze.
- Kurs zum Kapitalwert: Der Börsenwert entspricht dem 0,41-Fachen des Kapitalwerts nach Steuern von 652 Millionen laut Studie. Entwickler vor der Finanzierung notieren fast immer deutlich unter diesem Wert, weil der Kapitalwert Baukapital, Genehmigung und Bauausführung als gegeben voraussetzt.
- Börsenwert zu Baukosten: Die Anfangsinvestition von 450 Millionen ist das 1,7-Fache des Börsenwerts. Das ist die Zahl, die über die künftige Verwässerung entscheidet.
Ehrlich eingeordnet: Die Börse zahlt weniger als die Hälfte dessen, was die Studie für das Bergwerk errechnet, und das bei einem Goldpreis, der gut ein Drittel über der Annahme der Studie liegt. Das kann eine Chance sein. Es ist aber vor allem der Abschlag dafür, dass zwischen heute und dem ersten Gold eine Finanzierung von rund einer halben Milliarde kanadischer Dollar, eine Genehmigung und zwei Jahre Bauzeit liegen. In den zwölf Monaten bis Ende September 2026 schwankte die Aktie an der TSX Venture zwischen 3,19 und 6,65 kanadischen Dollar. Wie ein Entwickler mit deutlich mehr Geld in der Kasse aussieht, zeigt unsere Analyse zu Southern Cross Gold.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Ein großes Vorkommen in einer Bergbauregion. 4,31 Millionen Unzen angezeigt, 1,04 Millionen Unzen Reserve, Infrastruktur und Fachkräfte in der Region Timmins, keine Auslandsrisiken.
- Eine Studie mit Puffer. Kapitalwert nach Steuern 652 Millionen kanadische Dollar und 24,1 Prozent Rendite bei 3.100 US-Dollar Gold; der Goldpreis lag am 25. September 2026 bei rund 4.298 US-Dollar.
- Geprüfte Gehalte im Starttagebau. Das Bohrprogramm mit engem Raster bestätigte die Reserve und fand im höhergradigen Teil 37 Prozent mehr Gold als erwartet.
- Schuldenfrei und mit zahlungskräftigen Aktionären. Keine Finanzschulden zum 30. Juni 2026; Verwaltungsrat und Führung halten zusammen 25,6 Prozent, Oaktree meldete 8,2 Prozent und kaufte noch im August 2026 zu.
- Erfahrene Bauleute. Vorstandschef Anwyll und die im August 2026 geholten Projekt- und Genehmigungsverantwortlichen haben in Ontario Bergwerke geplant, genehmigt und gebaut.
Was dagegen spricht:
- Die Kasse ist klein. 22,9 Millionen kanadische Dollar zum 30. Juni 2026 bei 13,7 Millionen Mittelabfluss im Halbjahr — rechnerisch rund zehn Monate.
- Verwässerung ist programmiert. Regalprospekt über bis zu 250 Millionen, 450 Millionen Baukosten, voll verwässert schon heute rund 72,5 Millionen Aktien.
- Die Studie rechnet ohne Finanzierungs- und First-Nations-Kosten. Vollständig eigenkapitalfinanziert gerechnet, Leistungen an die First Nations nicht enthalten, Genehmigung noch nicht erteilt.
- Ein einziges Projekt. Der Jahresbericht selbst nennt die Chance, jemals Bau oder Produktion zu erreichen, „ungewiss“.
- Macht bei wenigen. Verwaltungsrat nach Kampfabstimmung, drei Vorstandschefs seit Mitte 2024, ein Rückkaufrecht für Barrick ab fünf Millionen Unzen.
Ein menschliches Fazit
Erinnerst du dich an die Heiligenschein-Falle vom Anfang? Bei Mayfair wäre es zu einfach, zu sagen: Carson Block ist dabei, also passt das schon. Es wäre aber genauso falsch, das Gegenteil zu schließen. Die Berichte zeigen ein echtes, großes Goldvorkommen, eine Studie mit ordentlichen Zahlen, einen Goldpreis weit über ihrer Annahme und Großaktionäre, von denen Oaktree noch im August 2026 zugekauft hat.
Was der Heiligenschein überstrahlt, ist die Reihenfolge. Bevor das erste Gold fließt, braucht Mayfair die Genehmigung, eine Vereinbarung mit den First Nations und rund 450 Millionen kanadische Dollar. Die Kasse reicht im aktuellen Tempo bis etwa ins Frühjahr 2027. Ob Muddy Waters die nächste Kapitalerhöhung mitzeichnet, ist offen; im Juni 2023 hat sich der Fonds an einer Platzierung beteiligt. Für dich entscheidet ihr Ausgabepreis darüber, wie viel von den 652 Millionen am Ende noch auf deine Aktie entfällt.
Der nächste harte Prüfstein ist die erste Finanzierung aus der Vorratsschublade — Preis, Menge und wer zeichnet. Danach der Genehmigungsweg bei der Provinz Ontario.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsabschluss zum 30. Juni 2026 (IAS 34, ungeprüft) und Lagebericht (MD&A) zum 30. Juni 2026, beide als 6-K eingereicht am 12. August 2026
- Lagebericht (MD&A) zum 31. März 2026 (6-K vom 14. Mai 2026)
- Jahresbericht 40-F für 2025 (14. April 2026) mit Annual Information Form samt Zusammenfassung der Vormachbarkeitsstudie, testiertem Abschluss 2025 und Lagebericht 2025
- Basis-Regalprospekt F-10/A vom 29. Mai 2026 (wirksam seit 1. Juni 2026)
- Beteiligungsmeldung Schedule 13G von Oaktree vom 20. August 2026
- Meldungen als 6-K: Wechsel an der Unternehmensspitze (4. Mai 2026), Abstimmungsergebnisse der Hauptversammlung (25. Juni 2026), Projektstand zum zweiten Quartal (23. Juli 2026), neue Führungskräfte und Aktienprämien (24. August 2026), Exploration und Baufeldbohrungen (8. September 2026)
- Alle Pflichtmeldungen bei der SEC unter der Kennnummer (CIK) 0001823255; in Kanada auf SEDAR+
- Herkunft der Liegenschaften: Lagebericht 2011 von Lake Shore Gold (Kauf von Fenn-Gib von Barrick am 18. August 2011)
- Goldpreis: CNBC, 25. September 2026
- Kursdaten: Quelle Fundamentaldaten, TSX Venture Exchange und NYSE American, Schlusskurse vom 28. September 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Kurs- und Börsenwertangaben zum 28. September 2026. Die Meldungen des Unternehmens wurden zuletzt am 29. September 2026 geprüft; jüngste Meldung bleibt die vom 8. September 2026. Berichtswährung ist der kanadische Dollar (C$); Angaben in US-Dollar sind als solche gekennzeichnet. Alle Aktienzahlen berücksichtigen die Zusammenlegung im Verhältnis 2:1 vom 18. Dezember 2025.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Bergbauentwicklern ohne Umsatz sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -12,9 | -21,4 | -19,1 | -14,4 | -10,5 |
| Nettogewinn | -10,3 | -18,2 | -15,9 | -12,7 | -10,0 |
| Gewinn je Aktie | -0,13 C$ | -0,20 C$ | -0,32 C$ | -0,23 C$ | -0,15 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Vorkommen positiv
- Fenn-Gib umfasst 4,31 Millionen Unzen Gold in der Kategorie „angezeigt“ und eine wahrscheinliche Reserve von 1,04 Millionen Unzen. Ein Bohrprogramm mit engem Raster bestätigte 2025/2026 die Reserve im Starttagebau und fand im höhergradigen Teil 37 Prozent mehr Gold als erwartet.
- Wirtschaftlichkeit laut Studie positiv
- Die Vormachbarkeitsstudie (Stichtag 19.12.2025) errechnet nach Steuern 652 Millionen kanadische Dollar Kapitalwert und 24,1 Prozent Rendite bei 3.100 US-Dollar Gold; der Goldpreis lag am 25.09.2026 bei rund 4.298 US-Dollar.
- Kasse und Mittelabfluss negativ
- 22,9 Millionen kanadische Dollar Kasse zum 30.06.2026 stehen einem Mittelabfluss von 13,7 Millionen im ersten Halbjahr gegenüber. Im gleichen Tempo reicht das Geld rund zehn Monate; ohne Umsatz ist die nächste Finanzierung nötig.
- Verwässerung negativ
- Ein Regalprospekt über bis zu 250 Millionen kanadische Dollar ist seit dem 01.06.2026 wirksam, die Anfangsinvestition von 450 Millionen ist das 1,7-Fache des Börsenwerts. Voll verwässert gibt es schon rund 72,5 Millionen Aktien.
- Genehmigung und Studienannahmen neutral
- Die Projektanmeldung bei der Provinz ging am 05.02.2026 ein, der Antrag für das beschleunigte Verfahren war zum 12.08.2026 in Vorbereitung. Die Studie rechnet mit 100 Prozent Eigenkapital und ohne Kosten für die Vereinbarung mit den First Nations.
- Eigentümer und Führung neutral
- Muddy Waters hat 2024 den Verwaltungsrat per Kampfabstimmung ausgetauscht, seitdem drei Vorstandschefs. Verwaltungsrat und Führung halten 25,6 Prozent, Oaktree 8,2 Prozent; Barrick hält ein Rückkaufrecht auf 51 Prozent bestimmter Claims ab fünf Millionen Unzen.
Mayfair Gold besitzt mit Fenn-Gib ein großes Goldvorkommen in Ontario und eine Studie mit soliden Zahlen, die bei heutigen Goldpreisen noch deutlich besser aussähen. Die Berichte an die SEC zeigen aber ein Unternehmen ohne Umsatz, dessen Kasse von 22,9 Millionen kanadischen Dollar im aktuellen Tempo rund zehn Monate reicht, vor einer Anfangsinvestition von 450 Millionen. Ein Regalprospekt über 250 Millionen liegt bereit. Der nächste Prüfstein ist Preis und Umfang der ersten Finanzierung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für ein schlechtes Vorkommen und nicht für einen Pleitefall. Die Geologie ist belegt, die Studie ist solide, es gibt keine Schulden und keinen Hinweis auf eine Gefährdung der Fortführung im Abschluss. Die Ampel folgt aber einer festen Regel: Eine Kassenreichweite unter rund vier Quartalen bei anhaltendem Mittelabfluss ist ein belegtes Substanzrisiko. Mayfair hatte zum 30. Juni 2026 22,9 Millionen kanadische Dollar bei einem Abfluss von 13,7 Millionen im Halbjahr, also Geld für rund zehn Monate, keinen Umsatz und schreibt selbst, dass zusätzliche Finanzierung nötig ist. Der Fortbestand des Plans hängt damit an der nächsten Kapitalerhöhung. Gelingt sie zu vernünftigen Bedingungen, ändert sich die Einstufung. Dass Großaktionäre wie Muddy Waters (Platzierung im Juni 2023) und Oaktree (Zukauf im August 2026) schon Geld nachgeschossen haben, spricht für eine Finanzierung, garantiert sie aber nicht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das Kürzel MINE in den Ranglisten eines großen deutschen Börsenportals; MINE ist die NYSE-American-Notierung von Mayfair Gold. Geführt wird die Firma bei uns unter ihrer Heimatnotierung MFG an der TSX Venture Exchange. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor.
- Verwechslungsgefahr: An der TSX Venture Exchange steht das Kürzel MINE für Inomin Mines Inc., einen anderen Emittenten. Die ISIN von Mayfair Gold lautet seit der Zusammenlegung vom 18.12.2025 CA57808L3056.
- Mayfair berichtet als kanadische Gesellschaft nach dem MJDS-Verfahren an die SEC: Jahresbericht 40-F, Zwischenberichte und Meldungen als 6-K. Mitschriften von Analystenkonferenzen liegen für den Entwickler nicht vor; ausgewertet wurden die Pflichtberichte bis zur Meldung vom 08.09.2026.
- Alle Unternehmenszahlen in kanadischen Dollar; Aktienzahlen nach der Zusammenlegung 2:1. Die Kassenreichweite ist eine eigene Rechnung aus Kasse und Mittelabfluss des ersten Halbjahres 2026, keine Angabe des Unternehmens.
- Die Studie ist eine Vormachbarkeitsstudie, keine Machbarkeitsstudie; ihr Kapitalwert setzt Finanzierung, Genehmigung und Bau voraus.
Aktien-Wächter
Diese Analyse ist Stand 29. September 2026. Was sich seitdem bei MFG.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Mayfair Gold Corp (MFG.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Mayfair Gold ist ein kanadischer Goldentwickler ohne Umsatz mit einem einzigen Projekt: Fenn-Gib bei Matheson in der Region Timmins, Ontario. Das Vorkommen umfasst 4,31 Millionen Unzen Gold in der Kategorie „angezeigt“, davon 1,04 Millionen Unzen Reserve. Laut Studie soll ein Tagebau ab 2030 im Schnitt 64.000 Unzen im Jahr fördern.
Es ist dieselbe Aktie an drei Börsen. MFG ist das Kürzel an der kanadischen TSX Venture Exchange, der Heimatbörse. MINE ist die Notierung an der NYSE American seit dem 27. Januar 2026, 9M5 die in Frankfurt. Achtung: An der TSX Venture steht MINE für die andere Firma Inomin Mines.
Zum 30. Juni 2026 waren es 22,9 Millionen kanadische Dollar ohne Finanzschulden. Im ersten Halbjahr 2026 flossen im laufenden Betrieb 13,7 Millionen ab. Im selben Tempo reicht das Geld rechnerisch rund zehn Monate, also bis etwa ins Frühjahr 2027. Das Unternehmen schreibt selbst, dass es zusätzliche Finanzierung benötigt.
Die Vormachbarkeitsstudie mit Stichtag 19. Dezember 2025 veranschlagt eine Anfangsinvestition von 450 Millionen kanadischen Dollar, einschließlich 26 Prozent Reserve auf die direkten Kosten. Dazu kommen über die Laufzeit 60,9 Millionen laufende Investitionen und 49,4 Millionen für die Stilllegung. Die Bauentscheidung ist für 2028 geplant.
Carson Block ist Gründer des Hedgefonds Muddy Waters und seit dem 5. Juni 2024 im Verwaltungsrat. Muddy Waters hatte mit rund 16,8 Prozent der Aktien eine Kampfabstimmung angestoßen und den Verwaltungsrat ausgetauscht. Vorsitzender Darren McLean berät Muddy Waters laut Jahresbericht seit 2023.
Ja, sie ist angelegt. Seit dem 1. Juni 2026 ist ein Regalprospekt wirksam, unter dem Mayfair binnen 25 Monaten Wertpapiere für bis zu 250 Millionen kanadische Dollar ausgeben darf, auch laufend über die Börse. Das sind 93 Prozent des Börsenwerts vom 28. September 2026. Voll verwässert gibt es schon heute rund 72,5 Millionen Aktien.
Barrick hat die Liegenschaften 2011 an Lake Shore Gold verkauft und laut Jahresbericht ein Rückkaufrecht behalten auf 51 Prozent an bestimmten Claims. Es greift, wenn dort mindestens fünf Millionen Unzen Gold bestätigt sind, gegen Erstattung des Doppelten der Ausgaben von Mayfair. Die aktuelle Schätzung liegt bei 4,45 Millionen Unzen; das Recht erlischt am 18. August 2032.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


