Ondas: Plus 0,58 Dollar je Aktie — und trotzdem hat die Firma im Quartal 42,7 Millionen verloren
Kaum eine Branche zieht gerade so stark an wie Drohnenabwehr und autonome Verteidigungstechnik — und Ondas Inc. liefert die Schlagzeile dazu: 0,58 US-Dollar Gewinn je Aktie im ersten Quartal 2026, nach −0,15 im Vorjahresquartal. Der Quartalsbericht an die US-Börsenaufsicht SEC erzählt die zweite Hälfte: Operativ stand ein Minus von 42,7 Millionen US-Dollar; der ausgewiesene Gewinn von 361,3 Millionen entstand zu 389,5 Millionen aus der Neubewertung von Optionsscheinen — einer Buchung, die im Jahr 2025 mit umgekehrtem Vorzeichen 82,2 Millionen Verlust erzeugt hatte. Das operative Geschäft wächst dabei wirklich rasant: 7,2 auf 50,7 Millionen Umsatz, die Rohertragsmarge von 4,8 auf 39,7 Prozent. Bezahlt wurde das mit neuen Aktien: 105,7 Millionen im März 2025, 569,9 Millionen am 23. Juli 2026 — und weil der genehmigte Rahmen von 800 Millionen dafür nicht mehr gereicht hätte, hoben die Aktionäre ihn am 28. Mai 2026 auf 1,2 Milliarden Stück an. Auf Reddit sprang die Aktie binnen 24 Stunden von Rang 170 auf Rang 50 (ApeWisdom, Stand 25. Juli 2026). Keine Anlageberatung — nur der Unterschied zwischen einem Gewinn, der gebucht wird, und einem, der verdient ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 7,40 $ +2,60 %
- Marktkapitalisierung
- 4,3 Mrd. $
- KGV
- 83,6
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 4. August 2026: -11,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,30 $ bis 14,00 $ · Letzter Kurs: 7,40 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die in diesen Monaten besonders gut arbeitet: die Angst, den nächsten Rüstungs- und Drohnen-Highflyer zu verpassen. Überall kreisen unbemannte Systeme über Schlagzeilen, Verteidigungsbudgets wachsen, und im Kopf tickt eine Uhr: „Wenn ich jetzt nicht einsteige, war es das.“ Genau in diese Stimmung platzt eine Zahl, die alles zu bestätigen scheint. Ondas Inc. (Nasdaq: ONDS) meldete für das erste Quartal 2026 einen Gewinn von 0,58 US-Dollar je Aktie — nach einem Verlust von 0,15 US-Dollar im Vorjahresquartal. Ein Nachrichten-Ticker braucht dafür acht Wörter, und in acht Wörtern klingt das nach dem Moment, an dem aus einer Hoffnung ein Unternehmen wird.
Machen wir also einen Deal: Bevor du entscheidest, ob dieser Moment gekommen ist, lesen wir gemeinsam, was Ondas selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, eingereicht am 30. März 2026, und den Quartalsbericht (10-Q) für das erste Quartal 2026, eingereicht am 15. Mai 2026. Solche Berichte sind unter Strafandrohung ehrlich. Und sie erzählen zwei Geschichten gleichzeitig: von einem operativen Geschäft, das tatsächlich von 7,2 auf 50,7 Millionen US-Dollar Umsatz gewachsen ist — und von einem ausgewiesenen Gewinn, der mit diesem Geschäft praktisch nichts zu tun hat. Am Ende entscheidest du selbst.
Was Ondas eigentlich macht — Drohnen abwehren, aufklären, am Boden fahren
Ondas beschreibt sich im eigenen Geschäftsbericht als „defense, security, and critical infrastructure technology company“ — als Technologieunternehmen für Verteidigung, Sicherheit und kritische Infrastruktur. Dahinter stehen drei Geschäftseinheiten, und es lohnt sich, sie auseinanderzuhalten, weil sie höchst unterschiedlich zum Geschäft beitragen.
Erstens Ondas Autonomous Systems Inc. (OAS) — das ist heute faktisch der gesamte Konzern. Die Sparte baut autonome und unbemannte Systeme für Luft und Boden, gedacht für Militär, Heimatschutz, Polizei und den Schutz kritischer Anlagen. Vier Produktlinien nennt der Bericht: C-UAS steht für die Abwehr feindlicher Kleindrohnen — sie erkennen, verfolgen und ausschalten; man kann es sich als Torwart gegen fliegende Kleinstgegner vorstellen. ISR meint Aufklärung und Überwachung aus der Luft, also das Auge über dem Gelände. UGV sind unbemannte Bodenfahrzeuge — Roboter, die fahren statt fliegen. Dazu kommt eine vierte Linie, die der Bericht LMS nennt. Ondas selbst spricht von einem „Systems-of-Systems“-Ansatz: nicht ein Gerät verkaufen, sondern ein zusammenspielendes Paket. Unter dem Namen „Project Hive“ arbeitet die Firma zudem an KI-gestützter autonomer Loitering-Munition für Grenz- und Objektschutz — Fluggeräte, die über einem Gebiet kreisen, bis ein Ziel erscheint.
Zweitens Ondas Networks Inc. — private Funknetze für einsatzkritische Industrie-Anwendungen, also Datenfunk dort, wo ein Ausfall teuer wird. Das ist die namensgebende Ursprungssparte, und sie ist heute wirtschaftlich fast bedeutungslos; darauf kommen wir in der vierten unbequemen Wahrheit zurück. Drittens Ondas Capital Inc. — Beteiligungen und Partnerschaften.
Wie die Firma diese drei Teile selbst zusammendenkt, steht wörtlich im Geschäftsbericht:
„Our goal is to build a differentiated defense, security, and critical infrastructure technology platform by combining: (i) AI-enabled autonomous mission solutions through Ondas Autonomous Systems („OAS“), (ii) secure, mission-critical private wireless connectivity through Ondas Networks, and (iii) disciplined strategic investing and partnerships through Ondas Capital“
Übersetzung: „Unser Ziel ist es, eine unterscheidbare Technologieplattform für Verteidigung, Sicherheit und kritische Infrastruktur zu bauen, indem wir kombinieren: (i) KI-gestützte autonome Einsatzlösungen über Ondas Autonomous Systems („OAS“), (ii) sichere, einsatzkritische private Funkverbindungen über Ondas Networks und (iii) diszipliniertes strategisches Investieren und Partnerschaften über Ondas Capital.“
— Ondas Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 Business
Weil das Wort „KI“ in diesem Satz nicht Deko ist, sondern im verkauften Produkt steckt, führen wir Ondas in unserer KI-Einstufung in der Kategorie „verkauft KI“: Die Autonomie der Systeme ist das Produkt, nicht ein Werkzeug in der Verwaltung.
Ein Detail, das beim Nachlesen sofort auffällt und deshalb hierhin gehört: Die Firma hat ihren Namen geändert. Die Einreichungshistorie der SEC datiert den Wechsel von „Ondas Holdings Inc.“ zu „Ondas Inc.“ auf den 12. Januar 2026; der Quartalsbericht vom 13. November 2025 trug auf dem Deckblatt noch „ONDAS HOLDINGS INC.“, der Geschäftsbericht vom 30. März 2026 schon „ONDAS INC.“ Und geht man weiter zurück, findet man einen dritten Namen: ZEV Ventures Inc. Namenswechsel sind nichts Anrüchiges — aber sie erschweren die Suche nach der eigenen Vergangenheit, und genau deshalb erwähnen wir sie. Wer die Historie dieser Aktie prüfen will, muss unter drei Namen suchen.
Und die Firma kauft. Sehr viel. Der Geschäftsbericht und der Quartalsbericht listen allein für 2025 und das erste Quartal 2026 unter anderem Apeiro Motion Ltd. (31. August 2025, 100 Prozent), Bird Aerosystems Ltd., Smart Precision Optics, Insight Intelligent Sensors Ltd., Rotron Aerospace Ltd. und Indo Earth Moving Ltd. auf — letztere verbucht als „variable interest entity“, eine Konstruktion, bei der ein Unternehmen zwar nicht die Stimmenmehrheit hält, wirtschaftlich aber das Sagen hat und die Zahlen deshalb voll mitrechnen muss. Nach dem Quartalsbericht ging es im selben Tempo weiter: World View Enterprises Inc. (Abschluss 1. April 2026, bis zu 12.775.219 Aktien plus rund 7,3 Millionen US-Dollar in bar), Omnisys Ltd. (Abschluss 21. Mai 2026, 100 Prozent, Kaufpreis 196.602.739,73 US-Dollar vollständig in eigenen Aktien) und High Point UAS, LLC (Abschluss 2. Juli 2026, 100 Prozent, rund 200 Millionen US-Dollar bar plus 39.999.998 Aktien sofort und weitere 44.999.998 Aktien am 4. Januar 2027). Am 18. Juni 2026 kündigte Ondas zudem die Übernahme von Cyberhawk Holdings Limited an, die bis zum Redaktionsstand dieser Analyse nicht abgeschlossen war. Merke dir diese Aktien-Kaufpreise — sie sind der Motor des nächsten Kapitels. Im ersten Quartal 2026 wurde Ondas Networks umgekehrt entkonsolidiert, also aus den Konzernzahlen herausgelöst.
Damit steht das Spannungsfeld dieser Analyse fest, und es zieht sich durch jedes weitere Kapitel: Das operative Geschäft wächst wirklich — aber die Zahl, die in den Schlagzeilen landet, misst etwas völlig anderes.
Die Firmengeschichte für Anleger
-
2025
Übernahme von Apeiro Motion
Am 31. August 2025 übernimmt Ondas Apeiro Motion zu 100 Prozent und baut damit die Sparte Ondas Autonomous Systems aus.
-
2026
Namenswechsel zu Ondas Inc.
Am 12. Januar 2026 ändert die Firma ihren Namen von Ondas Holdings Inc. zu Ondas Inc.
-
2026
Übernahme von World View Enterprises
Am 1. April 2026 übernimmt Ondas World View Enterprises als weiteren Baustein der Autonomiesparte.
-
2026
Übernahme von Omnisys
Am 21. Mai 2026 übernimmt Ondas Omnisys Ltd. zu 100 Prozent.
-
2026
Übernahme von High Point UAS
Am 2. Juli 2026 übernimmt Ondas High Point UAS, LLC zu 100 Prozent.
Wie die Aktie auf unseren Tisch kam — über Reddit, nicht über den Scanner
Ondas ist kein Treffer aus unseren Kennzahlen-Filtern. Auf die Rechercheliste kam die Aktie über den Reddit-Hype-Scanner, der die Erwähnungen in den großen Börsenforen zählt (Datenquelle ApeWisdom). Der Stand vom 25. Juli 2026: Rang 50, 10 Erwähnungen in 24 Stunden, 19 Upvotes. Interessanter als die Zahl selbst ist ihre Richtung: 24 Stunden zuvor stand ONDS auf Rang 170 mit gerade einmal 2 Erwähnungen. Die Aufmerksamkeit steigt also gerade steil an — 120 Plätze in einem Tag. Erstmals aufgefallen ist uns der Ticker am 14. Juli 2026; seither steht er auf der Liste. Welche Filter bei uns sonst noch laufen, kannst du dir im hauseigenen Aktien-Scanner selbst ansehen.
Bemerkenswert ist der Zeitpunkt. Die Menge entdeckt diese Aktie genau in dem Moment, in dem der Quartalsbericht einen Gewinn von 361,3 Millionen US-Dollar ausweist — einen Gewinn, der, wie wir gleich sehen werden, nicht aus dem Geschäft stammt. Das ist keine Prognose und schon gar kein Signal in irgendeine Richtung; es ist nur eine Beobachtung darüber, welche Zahl gerade Aufmerksamkeit erzeugt.
Denn ein Forenlauf ist kein Qualitätsurteil, sondern ein Aufmerksamkeitsmesser. Er sagt „hier reden viele Menschen über eine Aktie“ — mehr nicht. Bei Ondas trifft diese Aufmerksamkeit auf eine Zahlenlage, die klassische Kennzahlen in die Irre führt. Ein Kurs-Gewinn-Verhältnis auf Basis des ausgewiesenen Quartalsgewinns wäre schlicht Unsinn, weil dieser Gewinn kein operativer Gewinn ist. Ein Kurs-Buchwert-Verhältnis ist schwer zu deuten, weil auf der Passivseite eine Milliarden-Position steht, deren Höhe sich mit dem Aktienkurs selbst verändert. Merke dir den Befund gleich am Anfang: Bei Ondas muss man den Gewinn zerlegen, bevor man ihn benutzt.
Die Zahlen über die Jahre — das Wachstum ist echt
Erst das, was wirklich für Ondas spricht — und das ist beeindruckend. Der Umsatz stieg 2025 von 7,193 auf 50,731 Millionen US-Dollar, ein Plus von 605 Prozent. Solche Sprünge sieht man selten, und sie sind hier nicht durch einen Buchungstrick entstanden, sondern durch verkaufte Systeme und die Zukäufe.
Noch aussagekräftiger als der Umsatz ist die Rohertragsmarge — der Anteil vom Umsatz, der nach Abzug der reinen Herstellkosten übrig bleibt. Sie zeigt, ob ein Unternehmen seine Produkte mit Aufschlag verkauft oder nur Material durchreicht. Bei Ondas kletterte sie von 4,8 auf 39,7 Prozent (gerechnet aus dem Geschäftsbericht: 20,156 Millionen Rohertrag auf 50,731 Millionen Umsatz, im Vorjahr 0,345 auf 7,193). 2024 blieben von einem verkauften Dollar also nicht einmal fünf Cent hängen, 2025 fast vierzig. Das ist der Unterschied zwischen „wir liefern irgendetwas aus“ und „wir verkaufen ein Produkt mit Wert“.
Und das Tempo hat 2026 nicht nachgelassen, im Gegenteil: Im ersten Quartal 2026 allein setzte Ondas 50,122 Millionen US-Dollar um — fast so viel wie im gesamten Jahr 2025 und fast das Zwölffache des Vorjahresquartals (4,248 Millionen). Die Rohertragsmarge lag dabei mit 49,2 Prozent noch einmal höher (24,658 Millionen Rohertrag, gerechnet aus dem Quartalsbericht). Wer behauptet, hinter Ondas stecke nur eine Erzählung, hat diese Zeilen nicht gelesen.
Zur Ehrlichkeit gehört die Gegenseite: Der operative Verlust wächst mit. Er stieg von 34,609 auf 58,384 Millionen US-Dollar im Jahresvergleich, weil der Betriebsaufwand von 34,954 auf 78,540 Millionen sprang — Verwaltung von 17,142 auf 44,474, Vertrieb und Marketing von 5,336 auf 13,187, Forschung und Entwicklung von 12,476 auf 20,879 Millionen. Im ersten Quartal 2026 standen 24,658 Millionen Rohertrag einem Betriebsaufwand von 67,329 Millionen gegenüber: operatives Ergebnis −42,671 Millionen US-Dollar, nach −10,310 Millionen im Vorjahresquartal.
Dasselbe Bild zeigt der Kassenzettel. Der operative Cashflow — das Geld, das der Betrieb tatsächlich einspielt, bevor investiert wird — war 2025 mit −38,746 Millionen US-Dollar negativ (2024: −33,469) und im ersten Quartal 2026 mit −51,298 Millionen noch deutlich stärker (Vorjahresquartal: −6,659). Anders gesagt: In einem einzigen Quartal 2026 floss mehr Geld aus dem Betrieb ab als im ganzen Jahr 2025. Wachstum dieser Bauart kostet Bargeld, und zwar sofort.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der ausgewiesene Gewinn ist ein Spiegelbild des Kurses, nicht des Geschäfts
Jetzt zur Zahl aus der Schlagzeile. Im ersten Quartal 2026 weist Ondas ein Konzernergebnis von +361,250 Millionen US-Dollar aus, den Ondas-Aktionären zurechenbar +361,659 Millionen. Bis zu den +0,58 US-Dollar je Aktie (verwässert +0,56) fehlt allerdings ein Zwischenschritt, den die Überleitung im Quartalsbericht ausdrücklich ausweist: Weil die Optionsscheine aus den Emissionen vom Oktober 2025 und Januar 2026 am Gewinn teilnehmen, wandern 103,924 Millionen als „net income attributable to participating securities“ zu deren Inhabern. Den Stammaktionären bleiben 257,735 Millionen, geteilt durch 445.088.835 durchschnittliche Aktien — das ergibt die 0,58. Wer nur 361,659 durch die Aktienzahl teilt, kommt auf 0,81 und rechnet sich den Gewinn um gut vierzig Prozent zu hoch. Aus dem operativen Geschäft stammt davon ohnehin nichts: Dort steht ein Minus von 42,671 Millionen. Der Weg von der einen zur anderen Zahl führt über fünf Zwischenschritte — und dieser Weg ist der Kern der ganzen Analyse:

Der größte Balken sind 389,548 Millionen US-Dollar aus der Neubewertung von Optionsscheinen. Was ist das? Ein Optionsschein ist ein Versprechen der Firma an Investoren: Ihr dürft später neue Aktien zu einem vorher festgelegten Preis von uns kaufen. Buchhalterisch ist so ein Versprechen für Ondas eine Verbindlichkeit, und die wird an jedem Bilanzstichtag neu bewertet. Steigt der Aktienkurs, wird das Versprechen für die Firma teurer — sie bucht einen Verlust. Fällt der Kurs, wird es billiger — sie bucht einen Gewinn. Übersetzt in ein Alltagsbild: Du hast dem Nachbarn zugesagt, ihm dein Auto nächstes Jahr für 10.000 Euro zu verkaufen. Steigen die Gebrauchtwagenpreise, ist dein Versprechen teuer geworden, und du müsstest — wenn du Bilanzen führen würdest — einen Verlust ausweisen. Fallen sie, wäre es ein Gewinn. Auf deinem Konto bewegt sich in beiden Fällen kein Cent.
Ondas erklärt die Mechanik selbst, und die Fußnote ist deutlicher als jede Zusammenfassung:
„In connection with the January 2026 Offering, the Company issued liability classified warrants that were measured at fair value on the issuance date. The initial fair value of the warrant liabilities of $1.2 billion exceeded the net proceeds received from the issuance of $959.1 million. As a result, the Company recognized a loss upon issuance equal to the excess of the initial fair value of the warrant liabilities over the net proceeds of $234.9 million. The warrant liabilities are subsequently remeasured to fair value at each reporting date, with changes in fair value recognized in earnings in the period of change. The $389.5 million net gain, consisting of the $234.9 million loss recognized upon issuance and the $624.5 million gain on change in fair value subsequent issuance, are recorded in other income (expense), net in the condensed consolidated statements of operations.“
Übersetzung: „Im Zusammenhang mit der Emission vom Januar 2026 gab die Gesellschaft als Verbindlichkeit einzustufende Optionsscheine aus, die am Ausgabetag zum Zeitwert bewertet wurden. Der anfängliche Zeitwert der Optionsschein-Verbindlichkeiten von 1,2 Milliarden US-Dollar überstieg den aus der Emission erhaltenen Nettoerlös von 959,1 Millionen US-Dollar. Deshalb erfasste die Gesellschaft bei Ausgabe einen Verlust in Höhe des Überschusses des anfänglichen Zeitwerts über den Nettoerlös von 234,9 Millionen US-Dollar. Die Optionsschein-Verbindlichkeiten werden anschließend zu jedem Berichtsstichtag neu zum Zeitwert bewertet; Zeitwertänderungen werden in der Periode ihrer Entstehung erfolgswirksam erfasst. Der Nettoertrag von 389,5 Millionen US-Dollar — bestehend aus dem bei Ausgabe erfassten Verlust von 234,9 Millionen und dem Gewinn von 624,5 Millionen aus der Zeitwertänderung nach der Ausgabe — ist im übrigen Ergebnis der verkürzten Konzern-Gewinn-und-Verlust-Rechnung erfasst.“
— Ondas Inc., SEC-Quartalsbericht 10-Q für das erste Quartal 2026, Fußnote zur Bewertung der Optionsscheine

Die Firma selbst ordnet das im Lagebericht des Quartalsberichts genauso ein — ohne Beschönigung:
„Total other income, net increased $408 million to $404.2 million for the three months ended March 31, 2026, from total other expense, net of $3.8 million for the three months ended March 31, 2025. Total other income, net increased primarily as a result of the net gain of $389.5 million related to the change in fair value of our warrant liability, an increase of approximately $51.5 million related to the gain on the deconsolidation of Ondas Networks“
Übersetzung: „Das übrige Ergebnis, netto, stieg um 408 Millionen US-Dollar auf 404,2 Millionen US-Dollar in den drei Monaten zum 31. März 2026, nach einem übrigen Aufwand von netto 3,8 Millionen US-Dollar in den drei Monaten zum 31. März 2025. Der Anstieg des übrigen Ergebnisses ist überwiegend die Folge des Nettoertrags von 389,5 Millionen US-Dollar aus der Zeitwertänderung unserer Optionsschein-Verbindlichkeit sowie eines Anstiegs um rund 51,5 Millionen US-Dollar aus dem Gewinn bei der Entkonsolidierung von Ondas Networks.“
— Ondas Inc., SEC-Quartalsbericht 10-Q für das erste Quartal 2026, Lagebericht (MD&A)
Dass diese Buchung keine Einbahnstraße ist, zeigt das Jahr davor mit umgekehrtem Vorzeichen: 2025 kostete dieselbe Neubewertung 82,225 Millionen US-Dollar und trug maßgeblich dazu bei, dass aus einem operativen Verlust von 58,384 Millionen ein Konzernverlust von 133,380 Millionen wurde — für die Ondas-Aktionäre 137,171 Millionen bzw. −0,62 US-Dollar je Aktie. Dieselbe Firma, dieselbe Regel, das Gegenteil im Ergebnis.
Merke dir deshalb: Der Gewinn je Aktie ist bei Ondas kein Maß für den Geschäftserfolg, sondern ein Nebenprodukt der Kursentwicklung. Wer ihn als Kaufargument nutzt, kauft die eigene Erwartung ein zweites Mal. Übrigens ist Ondas damit nicht allein: Auch bei Battalion Oil steht ein ausgewiesener Konzerngewinn in den Büchern, der den Stammaktionären gar nicht gehört — dort führt allerdings ein ganz anderer Weg dorthin.
Unbequeme Wahrheit Nr. 2: Mehr als fünfmal so viele Aktien — und die Decke musste angehoben werden
Wachstum muss bezahlt werden, und Ondas bezahlt es mit neuen Aktien. Wie sehr, sieht man am ehrlichsten auf den Deckblättern der SEC-Berichte — dort steht jeweils die Zahl der ausstehenden Aktien zum Einreichungsstichtag. Der jüngste Wert steht allerdings nicht in einem Quartalsbericht, sondern in einem Prospekt-Nachtrag (424B7) vom 24. Juli 2026, mit dem Ondas Aktien aus einem Firmenkauf zum Weiterverkauf registriert. Wir haben alle Stichtage nachgeschlagen:

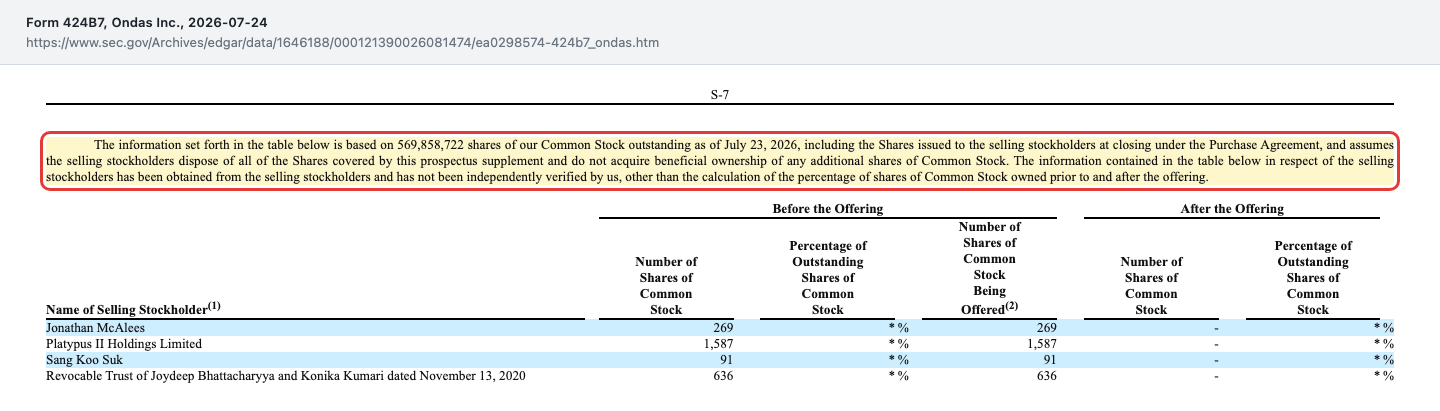
Die jüngste Zahl steht dort wörtlich:
„The information set forth in the table below is based on 569,858,722 shares of our Common Stock outstanding as of July 23, 2026, including the Shares issued to the selling stockholders at closing under the Purchase Agreement“
Übersetzung: „Die in der nachstehenden Tabelle aufgeführten Angaben beruhen auf 569.858.722 zum 23. Juli 2026 ausstehenden Stammaktien, einschließlich der Aktien, die den verkaufenden Aktionären bei Vollzug des Kaufvertrags ausgegeben wurden.“
— Ondas Inc., SEC-Prospekt-Nachtrag 424B7 vom 24. Juli 2026, Abschnitt „Selling Stockholders“
Verwässerung heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, weil ständig neue Stücke abgeschnitten werden — der Kuchen muss also mindestens genauso schnell wachsen, damit dein Stück gleich groß bleibt. Bei Ondas ist das Verhältnis eindeutig: Die Aktienzahl hat sich mehr als verfünffacht, während der Umsatz von 7,2 auf 50,7 Millionen stieg. Auch die gewichtete durchschnittliche Aktienzahl im Jahresvergleich zeigt es: 69,917 Millionen (2024) gegen 221,769 Millionen (2025). Und der Grund für den jüngsten Schub steht im vorherigen Kapitel: Omnisys wurde komplett in Aktien bezahlt, High Point zur Hälfte.
Wie viel Luft noch nach oben ist, sagt die Satzung — und der Geschäftsbericht schrieb es im Risikoteil ausdrücklich hin:
„Our Amended and Restated Articles of Incorporation authorize the issuance of a maximum of 800,000,000 shares of common stock. Any additional financings effected by us may result in the issuance of additional securities without stockholder approval and the substantial dilution in the percentage of common stock held by our then existing stockholders.“
Übersetzung: „Unsere geänderte und neu gefasste Satzung erlaubt die Ausgabe von höchstens 800.000.000 Stammaktien. Jede weitere von uns durchgeführte Finanzierung kann zur Ausgabe zusätzlicher Wertpapiere ohne Zustimmung der Aktionäre und zu einer erheblichen Verwässerung des Anteils führen, den unsere bisherigen Aktionäre halten.“
— Ondas Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risk Factors

Und hier wird es interessant, denn diese Grenze gilt so nicht mehr. Rechnen wir zuerst nach, wie eng es geworden war. Zu den 569.858.722 ausstehenden Aktien vom 23. Juli 2026 kommen die Titel, die noch keine Aktien sind, aber welche werden können. Der Quartalsbericht listet sie in der Fußnote zum Ergebnis je Aktie auf, weil er sie aus der Rechnung ausklammert: 195.527.101 Optionsscheine und 109.456.221 bedingt ausgebbare Aktien, zusammen 305.637.672 potenziell verwässernde Titel zum 31. März 2026. Beides addiert ergibt rund 875 Millionen Aktien — mehr, als der alte Rahmen von 800 Millionen überhaupt hergegeben hätte. (Die beiden Zahlen tragen verschiedene Stichtage; ein Teil der Titel kann inzwischen ausgeübt und damit in den 569,9 Millionen enthalten sein. An der Größenordnung ändert das nichts.)
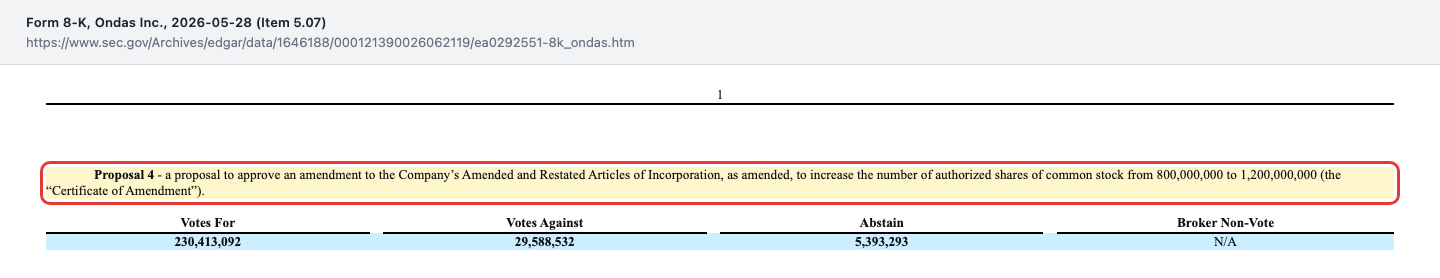
Die Firma hat das Problem gesehen und gelöst — auf der Hauptversammlung am 28. Mai 2026. Punkt 4 der Tagesordnung lautete wörtlich:
„Proposal 4 – a proposal to approve an amendment to the Company’s Amended and Restated Articles of Incorporation, as amended, to increase the number of authorized shares of common stock from 800,000,000 to 1,200,000,000 (the „Certificate of Amendment“).“
Übersetzung: „Punkt 4 — ein Antrag auf Zustimmung zu einer Änderung der geänderten und neu gefassten Satzung der Gesellschaft, mit der die Zahl der genehmigten Stammaktien von 800.000.000 auf 1.200.000.000 erhöht wird (das „Certificate of Amendment“).“
— Ondas Inc., SEC-Ad-hoc-Meldung 8-K vom 28. Mai 2026, Item 5.07 (Abstimmungsergebnisse der Hauptversammlung)
Damit stehen die 569,9 Millionen ausstehenden Aktien heute gegen 1.200.000.000 genehmigte — rund 47,5 Prozent ausgeschöpft, gut 630 Millionen Aktien frei (selbst gerechnet). Das klingt nach mehr Luft als vorher, und genau das ist die Falle in dieser Zahl: Die Luft ist nicht durch Zurückhaltung entstanden, sondern durch einen Beschluss. Am alten Rahmen gemessen wären es 71,2 Prozent gewesen — und mit den potenziell verwässernden Titeln obendrauf hätte er nicht mehr gereicht. Wer die Verwässerung an der Auslastung des genehmigten Kapitals misst, misst eine Grenze, die die Firma selbst verschieben kann und gerade verschoben hat. Dazu passen zwei weitere Zeilen: Im selben Beschluss stieg der Aktienvorrat des Vergütungsplans von 61 auf 81 Millionen Stück, und die aktienbasierte Vergütung stieg 2025 von 1,265 auf 16,016 Millionen US-Dollar. Auch das sind Anteile, die künftig entstehen. Der nächste Termin steht sogar schon im Kalender: Am 4. Januar 2027 werden allein aus dem High-Point-Kauf weitere 44.999.998 Aktien fällig.
Und jetzt die andere Seite, denn sie gehört ehrlicherweise dazu: Das eingesammelte Geld liegt wirklich in der Kasse. Der Mittelzufluss aus Finanzierung betrug 2025 862,653 Millionen US-Dollar und im ersten Quartal 2026 noch einmal 968,465 Millionen — zusammen rund 1,83 Milliarden in fünfzehn Monaten. Das Ergebnis steht in der Bilanz zum 31. März 2026: 1.026,003 Millionen US-Dollar Kasse, 11,081 Millionen gebundene Mittel und 447,842 Millionen kurzfristige Geldanlagen, zusammen rund 1,485 Milliarden. Der Quartalsbericht beziffert den Zufluss aus dem Verkauf von Aktien und Optionsscheinen für 2025 mit rund 829,5 Millionen US-Dollar netto. Setzt man diesen Kassenbestand gegen den operativen Mittelabfluss von 51,298 Millionen im ersten Quartal 2026, reicht das Geld rechnerisch über sieben Jahre. Eine Finanzierungsnot sieht anders aus — die Verwässerung war teuer, aber sie hat funktioniert. Allerdings ist auch das kein Ruhekissen: Allein der Barteil des High-Point-Kaufs vom 2. Juli 2026 kostete rund 200 Millionen US-Dollar.
Ein Hinweis zur Einordnung des Investitionsabflusses, damit die Zahlen nicht dramatischer wirken, als sie sind: Der Mittelabfluss aus Investitionstätigkeit lag 2025 bei 260,132 Millionen und im ersten Quartal 2026 bei 474,167 Millionen US-Dollar. Darin stecken 2025 rund 206,8 Millionen für Zukäufe (Kaufpreis abzüglich übernommener Kasse) — und im ersten Quartal 2026 vor allem der Aufbau der kurzfristigen Geldanlagen, die von 21,750 auf 447,842 Millionen stiegen. Ein großer Teil dieses „Abflusses“ ist also nur Geld, das von einem Konto auf ein anderes gewandert ist.
Unbequeme Wahrheit Nr. 3: Zwei Kunden, zwei Drittel des Umsatzes
Ein Umsatzsprung von 605 Prozent klingt nach einem breit getragenen Durchbruch. Der Geschäftsbericht sagt, woher das Geld tatsächlich kam:
„Because we have only recently invested in our customer service and support organization, a small number of customers have accounted for a substantial amount of our revenue. During the year ended December 31, 2025, two customers accounted for approximately $27.8 million and $5.4 million of our revenue or approximately 55% and 11%, respectively.“
Übersetzung: „Weil wir erst seit kurzem in unsere Kundenbetreuungs- und Support-Organisation investieren, entfiel ein erheblicher Teil unseres Umsatzes auf eine kleine Zahl von Kunden. Im Geschäftsjahr zum 31. Dezember 2025 entfielen auf zwei Kunden rund 27,8 Millionen und 5,4 Millionen US-Dollar unseres Umsatzes bzw. rund 55 % und 11 %.“
— Ondas Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 Business — „Dependence on a Small Number of Customers“ (der Risikoteil in Item 1A nennt dieselbe Abhängigkeit, dort allerdings nur die Prozentsätze ohne Dollarbeträge)

Stell dir vor, dein Nachbar erzählt begeistert, sein Betrieb habe den Umsatz versiebenfacht — und auf Nachfrage kommen zwei Drittel davon von zwei Auftraggebern. Du würdest kurz schlucken. Genau das ist die Lage: 33,2 der 50,7 Millionen US-Dollar Jahresumsatz stammen von zwei Kunden. Verschiebt einer davon nur eine Bestellung ins nächste Jahr, bricht ein zweistelliger Prozentsatz des Umsatzes weg — bei einem operativen Verlust von 58,4 Millionen im selben Jahr gibt es dafür keinen Puffer.
Der Quartalsbericht zeigt, dass sich daran bis ins erste Quartal 2026 wenig geändert hat — nur die Zahl der Köpfe: Dort entfielen auf drei Kunden 32, 20 und 17 Prozent des Quartalsumsatzes, zusammen 69 Prozent (im Vorjahresquartal waren es 43, 36 und 14 Prozent). Noch enger ist es auf der Forderungsseite: Zum 31. Dezember 2025 stand ein einziger Kunde für 73 Prozent aller offenen Forderungen, zum 31. März 2026 zwei Kunden für 42 und 11 Prozent.
Zur Fairness gehört: Bei Verteidigungstechnik ist eine kleine Kundenzahl nicht ungewöhnlich, weil Behörden und Streitkräfte selten in Losen von hundert Bestellern auftreten. Es ist kein Zeichen von Unseriosität. Es ist trotzdem ein Klumpen — und Ondas benennt ihn selbst als Risiko.
Unbequeme Wahrheit Nr. 4: Die namensgebende Sparte liefert nichts mehr
Ondas heißt Ondas wegen der Funktechnik. Ondas Networks baut private Funknetze für einsatzkritische Industrie-Anwendungen — das war die Ursprungsidee der Firma. In den Zahlen ist davon nichts mehr übrig: Der Segmentumsatz fiel von 1.932 auf 980 Tausend US-Dollar (2024 auf 2025), ein Minus von 49 Prozent, während der Konzernumsatz um 605 Prozent stieg. In der Umsatztabelle des Lageberichts für das erste Quartal 2026 steht dort eine glatte Null (Vorjahresquartal: 227 Tausend), weil die Sparte zum 16. Januar 2026 entkonsolidiert wurde — sie wird also nicht mehr Zeile für Zeile in den Konzernzahlen mitgezählt; rund 47,5 Prozent hält Ondas noch als Beteiligung. Aus dem Ein-Segment-Konzern ist damit auch formal einer geworden: Die Segmentnote des Quartalsberichts weist ausdrücklich nur noch „one operating and reportable segment“ aus — ein einziges Geschäfts- und Berichtssegment. 49.751 von 50.731 Tausend US-Dollar Umsatz kamen 2025 aus der Sparte Ondas Autonomous Systems, im ersten Quartal 2026 waren es 50.122 von 50.122.
Zur langen Vorgeschichte gehört auch, wie viel Geld dieser Weg gekostet hat. Der Geschäftsbericht beziffert es im Risikoteil:
„Since our inception, we have incurred significant net losses. As of December 31, 2025 and December 31, 2024, we had an accumulated deficit of approximately $368.4 million and $236.4 million, respectively. To date, we have financed our operations primarily through sales of our equity securities and debt financing.“
Übersetzung: „Seit unserer Gründung haben wir erhebliche Nettoverluste erlitten. Zum 31. Dezember 2025 und zum 31. Dezember 2024 hatten wir einen kumulierten Fehlbetrag von rund 368,4 Millionen bzw. 236,4 Millionen US-Dollar. Bis heute haben wir unseren Geschäftsbetrieb überwiegend durch den Verkauf eigener Aktien und durch Fremdkapital finanziert.“
— Ondas Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risk Factors

Und jetzt kommt die Zeile, an der man die ganze Analyse festmachen kann. In der Bilanz zum 31. März 2026 steht der kumulierte Fehlbetrag nur noch bei 5,438 Millionen US-Dollar — nach 368,387 Millionen drei Monate zuvor. Auf dem Papier hat Ondas also in einem einzigen Quartal fast die gesamten Verluste seiner Firmengeschichte getilgt. Verdient wurde dafür kein Cent. Es ist derselbe Buchgewinn aus der Neubewertung der Optionsscheine, der auch die 0,58 US-Dollar je Aktie erzeugt hat — nur eine Etage tiefer in der Bilanz. Fällt der Zeitwert der Optionsscheine in eine andere Richtung, kann die Zeile ebenso schnell wieder wachsen. Ein Fehlbetrag, der sich in drei Monaten um 363 Millionen bewegt, misst keine Ertragskraft.
Bewertung: Was die Zahlen hergeben — und was nicht
Diese Analyse ist bewusst evergreen, deshalb steht hier kein Tageskurs und kein tagesaktueller Börsenwert. Das ist bei Ondas keine Einschränkung, sondern methodisch der einzig ehrliche Weg: Solange ein wesentlicher Teil der Gewinn- und Verlustrechnung vom Aktienkurs selbst abhängt, wäre eine Bewertung „zum heutigen Kurs“ ein Zirkelschluss. Wir bleiben deshalb bei Stichtagsgrößen aus den Berichten.
Der einzige Marktwert, den die Filings selbst nennen, steht auf dem Deckblatt des Geschäftsberichts: Der Wert der frei handelbaren Aktien betrug zum 30. Juni 2025 rund 392 Millionen US-Dollar. Er ist damals mit rund 105 bis 368 Millionen Aktien zu lesen — der Wert stammt aus der Mitte einer Phase, in der die Aktienzahl sich vervielfachte, und taugt deshalb nur als grobe Orientierung, nicht als Vergleichsmaßstab für heute.
Belastbarer sind die Bilanzgrößen zum 31. März 2026. Die Bilanzsumme lag bei 2,439 Milliarden US-Dollar, nach 1,133 Milliarden zum Jahresende 2025 — mehr als eine Verdoppelung in drei Monaten. Auf der Aktivseite stehen 1,026 Milliarden Kasse, 447,842 Millionen kurzfristige Geldanlagen, 45,295 Millionen Forderungen und 34,286 Millionen Vorräte. Verteilt auf die 469.062.109 zum Stichtag ausstehenden Aktien ergeben Kasse und Geldanlagen zusammen rund 3,14 US-Dollar je Aktie (selbst gerechnet), das Eigenkapital von 1,078 Milliarden rund 2,30 US-Dollar je Aktie. Das ist ein handfester Boden — mit einer wichtigen Einschränkung.
Die Einschränkung steht auf der Passivseite. Von den 1,359 Milliarden US-Dollar Gesamtverbindlichkeiten entfallen 1,059 Milliarden auf die Optionsscheine, also 77,9 Prozent (selbst gerechnet). Die größte Schuld dieser Bilanz ist damit kein Kredit, sondern ein Versprechen, dessen Höhe sich mit dem Aktienkurs bewegt — und sie ist fast so groß wie das gesamte Eigenkapital von 1,078 Milliarden. Steigt der Kurs stark, wächst dieser Posten, drückt das Eigenkapital und erzeugt Buchverluste; fällt er, geschieht das Gegenteil. Wer die Bilanz von Ondas bewerten will, bewertet also zu einem erheblichen Teil den Kurs, den er gerade selbst bezahlt.
Zwei weitere Posten gehören ins Bild: Der Goodwill aus den Zukäufen stand zum 31. März 2026 bei 381,838 Millionen US-Dollar — nach 251,809 Millionen zum Jahresende 2025 und 27,752 Millionen ein Jahr davor. Die Fortschreibung im Quartalsbericht nennt die Bewegung: 251,809 minus 7,882 Millionen aus Bewertungskorrekturen plus 137,911 Millionen aus den Zukäufen des Quartals. Goodwill ist der Aufschlag, den ein Käufer über den Substanzwert hinaus zahlt — er erzeugt keinen Umsatz, kann aber bei einer Neubewertung abgeschrieben werden. Bei einer Firma, die im Quartalstakt zukauft, wächst diese Zeile schneller als das Geschäft. Und die Optionsschein-Verbindlichkeit selbst stieg von 489,434 Millionen zum Jahresende 2025 auf die genannten 1,059 Milliarden, weil im Januar 2026 neue Optionsscheine mit 1,2 Milliarden anfänglichem Zeitwert dazukamen.
Was bleibt als Maßstab? Der einzige unverfälschte ist das operative Ergebnis: −58,384 Millionen US-Dollar im Jahr 2025, −42,671 Millionen im ersten Quartal 2026. Und der Umsatz, der wirklich wächst. Wie wir mit Kennzahlen umgehen, die von Buchungen dieser Art verzerrt werden, zeigen wir auch in unseren übrigen Unternehmensanalysen: Was sich nicht gegen ein Originaldokument prüfen lässt oder was eine andere Frage beantwortet als die gestellte, wird benannt — nicht benutzt.
Chancen und Risiken auf einen Blick
Was für Ondas spricht:
- Das operative Wachstum ist real und schnell: Umsatz von 7,193 auf 50,731 Millionen US-Dollar (+605 Prozent) im Jahr 2025, im ersten Quartal 2026 allein 50,122 Millionen nach 4,248 Millionen im Vorjahresquartal.
- Die Qualität des Umsatzes steigt mit: Rohertragsmarge von 4,8 auf 39,7 Prozent im Jahr, 49,2 Prozent im ersten Quartal 2026 (jeweils gerechnet aus den Berichten).
- Die Kasse ist gefüllt: 1,026 Milliarden US-Dollar plus 447,842 Millionen kurzfristige Geldanlagen zum 31. März 2026, nach Finanzierungszuflüssen von 862,653 Millionen (2025) und 968,465 Millionen (erstes Quartal 2026).
- Das Produkt liegt im Trend der Verteidigungsbudgets: Drohnenabwehr (C-UAS), Luftaufklärung (ISR), unbemannte Bodenfahrzeuge (UGV) — mit KI als Teil des verkauften Systems, nicht als Marketingbegriff.
- Der Konzern kauft aktiv zu und baut die Sparte Ondas Autonomous Systems aus: Apeiro Motion (31. August 2025, 100 Prozent), Bird Aerosystems, Rotron Aerospace und Indo Earth Moving bis zum ersten Quartal 2026, danach World View Enterprises (1. April 2026), Omnisys (21. Mai 2026, 100 Prozent) und High Point UAS (2. Juli 2026, 100 Prozent); Segmentumsatz von 5,261 auf 49,751 Millionen US-Dollar.
Was dagegen spricht:
- Der ausgewiesene Gewinn misst nicht das Geschäft: +361,250 Millionen US-Dollar im ersten Quartal 2026 gegen −42,671 Millionen operativ, getragen von +389,548 Millionen Optionsschein-Neubewertung und +51,453 Millionen Entkonsolidierungsgewinn. 2025 lief dieselbe Buchung mit −82,225 Millionen gegen die Firma.
- Verwässerung im großen Stil: 105.730.826 Aktien (11. März 2025) gegen 569.858.722 (23. Juli 2026), Faktor 5,39; dazu 305.637.672 potenziell verwässernde Titel zum 31. März 2026. Weil der alte Rahmen von 800 Millionen dafür nicht mehr gereicht hätte, wurde er am 28. Mai 2026 auf 1.200.000.000 Aktien angehoben; aktienbasierte Vergütung 2025 bei 16,016 Millionen US-Dollar, Aktienvorrat des Vergütungsplans von 61 auf 81 Millionen Stück erhöht.
- Der Betrieb verbrennt Geld: operativer Cashflow −38,746 Millionen (2025) und −51,298 Millionen allein im ersten Quartal 2026 — in einem Quartal mehr als im ganzen Vorjahr.
- Kundenklumpen: zwei Kunden mit rund 27,8 und 5,4 Millionen US-Dollar bzw. 55 und 11 Prozent des Umsatzes 2025; im ersten Quartal 2026 drei Kunden mit 32, 20 und 17 Prozent, dazu ein Kunde mit 73 Prozent aller Forderungen zum 31. Dezember 2025.
- Die namensgebende Sparte ist praktisch verschwunden: Ondas Networks von 1.932 auf 980 Tausend US-Dollar, im ersten Quartal 2026 null nach Entkonsolidierung.
- Bilanzrisiken jenseits des Tagesgeschäfts: Optionsschein-Verbindlichkeit von 1,059 Milliarden US-Dollar (77,9 Prozent aller Verbindlichkeiten, fast so groß wie das Eigenkapital) und 381,838 Millionen Goodwill aus Zukäufen zum 31. März 2026, nach 251,809 Millionen drei Monate zuvor.
Ein menschliches Fazit
Zurück zu der Uhr im Kopf, die tickt, wenn Drohnen durch die Schlagzeilen fliegen. Das Unangenehme an Ondas ist, dass beide Seiten recht behalten könnten. Wer sagt „hier entsteht gerade wirklich etwas“, hat die Zahlen auf seiner Seite: Ein Umsatzsprung von 7,2 auf 50,7 Millionen US-Dollar und eine Rohertragsmarge, die sich verachtfacht, sind nicht wegzudiskutieren. Wer sagt „dieser Gewinn ist eine Fata Morgana“, hat sie ebenfalls: 0,58 US-Dollar je Aktie stehen einem operativen Minus von 42,7 Millionen gegenüber, und der kumulierte Fehlbetrag ist nicht getilgt worden, sondern umgebucht.
Das eigentliche Risiko ist deshalb nicht, dass Ondas scheitert — mit 1,485 Milliarden US-Dollar an Kasse, gebundenen Mitteln und Geldanlagen hat die Firma dafür auf absehbare Zeit zu viel Luft. Das Risiko ist, dass jemand aus dem richtigen Grund das Falsche kauft: die Schlagzeile statt des Geschäfts. Denn die Schlagzeile wird sich umdrehen, sobald sich der Zeitwert der Optionsscheine umdreht — dieselbe Buchung, die im ersten Quartal 2026 einen Gewinn von 389,5 Millionen erzeugt hat, kostete 2025 noch 82,2 Millionen. Und genau in diesem Moment steigt die Aufmerksamkeit: von Rang 170 auf Rang 50 binnen eines Tages (ApeWisdom, Stand 25. Juli 2026). Die Uhr im Kopf tickt bei vielen gerade gleichzeitig.
Die ehrliche Frage an dich lautet deshalb nicht „Ist Ondas profitabel?“, sondern: Würdest du diese Firma auch dann kaufen, wenn in der Ergebniszeile weiterhin ein Minus von 42,7 Millionen stünde — also genau das, was das Geschäft tatsächlich erwirtschaftet? Wenn ja, hast du eine These über Drohnenabwehr, Aufklärung und Bodenroboter, und die kann aufgehen. Wenn nein, hast du auf einen Buchungsposten gesetzt, der niemandem gehört. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Ondas Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 30. März 2026)
- Ondas Holdings Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 12. März 2025)
- Ondas Inc. — SEC-Quartalsbericht 10-Q für das erste Quartal 2026 (eingereicht 15. Mai 2026)
- Ondas Inc. — SEC-Quartalsbericht 10-Q für das dritte Quartal 2025 (eingereicht 13. November 2025)
- Ondas Inc. — SEC-Prospekt-Nachtrag 424B7 vom 24. Juli 2026 (jüngste dokumentierte Aktienzahl: 569.858.722 zum 23. Juli 2026)
- Ondas Inc. — SEC-Ad-hoc-Meldung 8-K vom 28. Mai 2026 (Hauptversammlung, Erhöhung des genehmigten Kapitals auf 1.200.000.000 Aktien)
- Ondas Inc. — SEC-Ad-hoc-Meldung 8-K vom 6. Juli 2026 (Übernahme von High Point UAS, LLC zum 2. Juli 2026, Item 1.01 und 2.01)
- Ondas Inc. — SEC-Ad-hoc-Meldung 8-K vom 21. Mai 2026 (Übernahme von Omnisys Ltd., Item 2.01)
- Vollständige SEC-Einreichungshistorie von Ondas Inc. (frühere Namen: Ondas Holdings Inc., ZEV Ventures Inc.): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Stammdaten und Kennzahlen; Datenstand 25. Juli 2026), abgeglichen mit den vier oben genannten Berichten.
- Reddit-Erwähnungen: ApeWisdom, Liste „all-stocks“ (Erhebung vom 25. Juli 2026: Rang 50, 10 Erwähnungen in 24 Stunden, 19 Upvotes; 24 Stunden zuvor Rang 170 mit 2 Erwähnungen); Aufruf über den hauseigenen Reddit-Hype-Scanner, der ONDS erstmals am 14. Juli 2026 erfasst hat. Unerwartete Nebenfunde dieser Recherche stehen gesammelt im Beifang.
Hinweis zur Datenbasis: Alle Jahreszahlen stammen aus den Geschäftsberichten (10-K) für 2024 und 2025, alle Quartalszahlen aus den Quartalsberichten (10-Q) für das dritte Quartal 2025 und das erste Quartal 2026. Angaben, die nach dem Quartalsbericht vom 15. Mai 2026 entstanden sind — die Aktienzahl vom 23. Juli 2026, die Erhöhung des genehmigten Kapitals vom 28. Mai 2026 und die Zukäufe World View, Omnisys, High Point und Cyberhawk — stammen aus den oben verlinkten Prospekt-Nachträgen (424B7) und Ad-hoc-Meldungen (8-K). Rohertragsmargen, Wachstumsraten, Anteilsrechnungen sowie die Werte je Aktie sind aus den dort veröffentlichten Absolutzahlen selbst gerechnet und im Text als solche gekennzeichnet. Ein tagesaktueller Börsenwert wird bewusst nicht verwendet, weil die Optionsschein-Bewertung selbst vom Aktienkurs abhängt.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2,9 | 2,1 | 15,7 | 7,2 | 50,7 |
| Betriebsergebnis (EBIT) | -18,0 | -69,4 | -39,7 | -34,6 | -58,4 |
| Nettogewinn | -15,0 | -73,2 | -44,8 | -38,0 | -132,0 |
| Nettomarge | -516,9 % | -3.445,3 % | -285,8 % | -528,4 % | -260,2 % |
| Gewinn je Aktie | -0,44 $ | -1,73 $ | -0,85 $ | -0,54 $ | -0,60 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
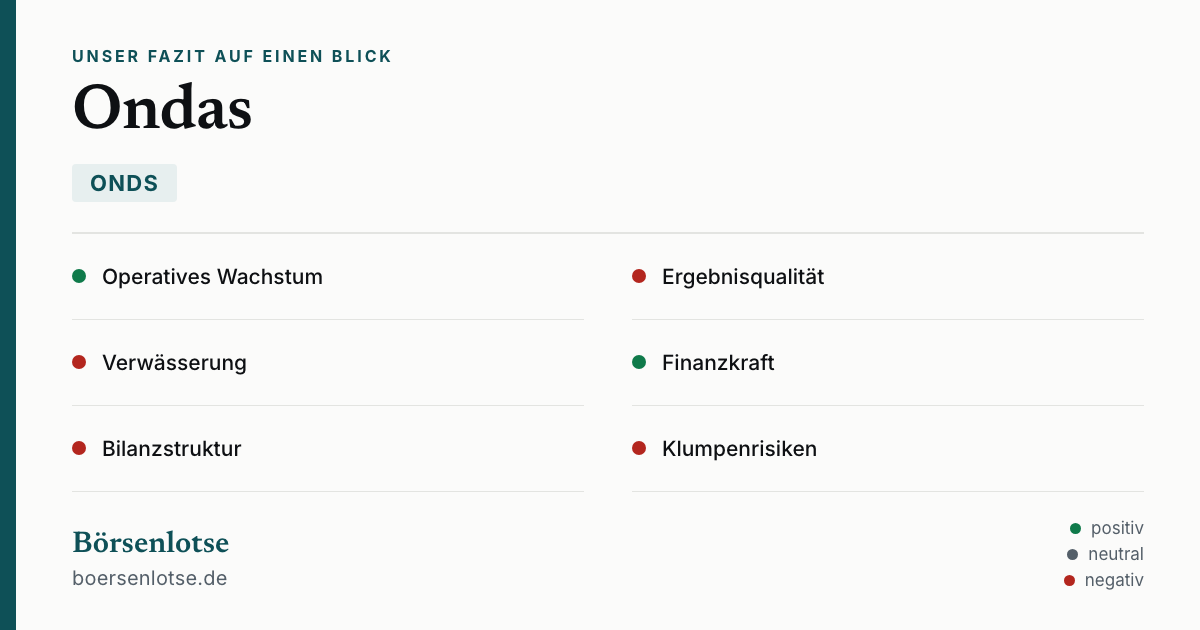
Unser Fazit auf einen Blick
- Operatives Wachstum positiv
- Der Umsatz stieg 2025 von 7,193 auf 50,731 Millionen US-Dollar (+605 Prozent), im ersten Quartal 2026 kamen allein 50,122 Millionen zusammen — fast so viel wie im gesamten Vorjahr und fast das Zwölffache des Vorjahresquartals (4,248 Millionen). Getragen wird das von der Sparte Ondas Autonomous Systems, die 2025 auf 49,751 Millionen nach 5,261 Millionen kam.
- Ergebnisqualität negativ
- Der ausgewiesene Gewinn von 361,250 Millionen US-Dollar im ersten Quartal 2026 (+0,58 je Aktie) steht einem operativen Verlust von 42,671 Millionen gegenüber. Er entsteht zu 389,548 Millionen aus der Neubewertung von Optionsscheinen und zu 51,453 Millionen aus der Entkonsolidierung von Ondas Networks. Dieselbe Optionsschein-Buchung kostete 2025 noch 82,225 Millionen — die Zahl folgt dem Aktienkurs, nicht dem Geschäft.
- Verwässerung negativ
- Die Aktienzahl stieg von 105.730.826 (11. März 2025) auf 569.858.722 (23. Juli 2026, Prospekt-Nachtrag 424B7) — Faktor 5,39 in gut sechzehn Monaten. Dazu kommen 305.637.672 potenziell verwässernde Titel zum 31. März 2026; zusammen rund 875 Millionen Aktien und damit mehr, als der alte Rahmen von 800.000.000 Stück hergegeben hätte. Genau deshalb hoben die Aktionäre ihn am 28. Mai 2026 auf 1.200.000.000 an — die verbleibenden gut 630 Millionen freien Aktien sind neu geschaffener Spielraum, kein Zeichen von Zurückhaltung. Der Geschäftsbericht weist ausdrücklich darauf hin, dass weitere Ausgaben ohne Zustimmung der Aktionäre möglich sind; die aktienbasierte Vergütung stieg 2025 von 1,265 auf 16,016 Millionen US-Dollar.
- Finanzkraft positiv
- Das eingesammelte Geld liegt real in der Kasse: 1.026,003 Millionen US-Dollar plus 447,842 Millionen kurzfristige Geldanlagen zum 31. März 2026, nach Finanzierungszuflüssen von 862,653 Millionen (2025) und 968,465 Millionen (erstes Quartal 2026). Gegen den operativen Mittelabfluss von 51,298 Millionen im Quartal reicht das rechnerisch über sieben Jahre (selbst gerechnet). Eine Finanzierungsnot besteht auf absehbare Zeit nicht.
- Bilanzstruktur negativ
- Die größte Verbindlichkeit ist kein Kredit: 1.058,990 Millionen US-Dollar Optionsscheine, das sind 77,9 Prozent aller Verbindlichkeiten von 1.359,055 Millionen (selbst gerechnet) und fast so viel wie das gesamte Eigenkapital von 1.077,861 Millionen — alles zum 31. März 2026. Dazu 381,838 Millionen Goodwill aus Zukäufen zum selben Stichtag, nach 251,809 Millionen zum 31. Dezember 2025. Der kumulierte Fehlbetrag schrumpfte von 368,387 auf 5,438 Millionen, aber durch eine Buchung, nicht durch verdientes Geld.
- Klumpenrisiken negativ
- Auf zwei Kunden entfielen 2025 rund 27,8 und 5,4 Millionen US-Dollar Umsatz, also 55 und 11 Prozent — zusammen zwei Drittel des Jahresumsatzes. Gleichzeitig ist die namensgebende Sparte Ondas Networks von 1.932 auf 980 Tausend US-Dollar gefallen und lieferte im ersten Quartal 2026 nach der Entkonsolidierung null. Faktisch hängt der gesamte Konzernumsatz an einem Segment und an wenigen Auftraggebern.
Ondas Inc. ist der Lehrfall dafür, wie weit ein ausgewiesener Gewinn und das eigentliche Geschäft auseinanderliegen können. Operativ wächst die Firma wirklich: 7,193 auf 50,731 Millionen US-Dollar Umsatz, Rohertragsmarge von 4,8 auf 39,7 Prozent, im ersten Quartal 2026 allein 50,122 Millionen. Zugleich stand dort operativ ein Minus von 42,671 Millionen — der gemeldete Quartalsgewinn von 361,250 Millionen bzw. 0,58 US-Dollar je Aktie stammt zu 389,548 Millionen aus der Neubewertung von Optionsscheinen, einer Buchung, die 2025 noch 82,225 Millionen gekostet hatte. Bezahlt wurde das Wachstum mit Aktien: von 105.730.826 (März 2025) auf 569.858.722 (23. Juli 2026) — und weil der genehmigte Rahmen von 800 Millionen Stück dafür nicht mehr gereicht hätte, hoben die Aktionäre ihn am 28. Mai 2026 auf 1,2 Milliarden an. Das Geld liegt dafür real in der Kasse — 1,485 Milliarden zum 31. März 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Der Grund für die Vorsicht ist nicht die Substanz, sondern die Kennzahl, an der die meisten Anleger einsteigen: Gewinn und operatives Ergebnis fallen bei Ondas vollständig auseinander. Wer 0,58 US-Dollar Gewinn je Aktie liest, kauft eine Buchung aus der Optionsschein-Bewertung (+389,548 Millionen im ersten Quartal 2026), die 2025 mit −82,225 Millionen genau andersherum lief; operativ steht ein Minus von 42,671 Millionen. Dazu kommt die Verwässerung um den Faktor 5,39 in gut sechzehn Monaten — und der Umstand, dass der genehmigte Rahmen dafür nicht mehr reichte und am 28. Mai 2026 von 800 Millionen auf 1,2 Milliarden Aktien angehoben wurde. Wer trotzdem hinsieht, prüft in jedem Bericht drei Zeilen: Wächst der Umsatz über die 50,122 Millionen des ersten Quartals 2026 hinaus? Nähert sich das operative Ergebnis von −42,671 Millionen der Nulllinie? Und wie entwickeln sich Aktienzahl (zuletzt 569.858.722 zum 23. Juli 2026) und Optionsschein-Verbindlichkeit (zuletzt 1.058,990 Millionen)? Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Ondas nicht über einen Kennzahlen-Scanner, sondern über den Reddit-Hype-Scanner: Rang 50, 10 Erwähnungen in 24 Stunden und 19 Upvotes (ApeWisdom, Liste „all-stocks“, Stand 25. Juli 2026) — 24 Stunden zuvor noch Rang 170 mit 2 Erwähnungen. Die Aufmerksamkeit steigt also gerade steil an, erstmals erfasst wurde der Ticker am 14. Juli 2026. Aus diesen Zahlen lässt sich keine Kursprognose ableiten; sie messen Aufmerksamkeit, nicht Qualität.
- Datengrundlage sind die Geschäftsberichte (10-K) für 2024 und 2025 sowie die Quartalsberichte (10-Q) für das dritte Quartal 2025 und das erste Quartal 2026, dazu die Einreichungen nach dem 15. Mai 2026: der Prospekt-Nachtrag 424B7 vom 24. Juli 2026 (Aktienzahl 569.858.722 zum 23. Juli 2026) und die Ad-hoc-Meldungen 8-K vom 21. Mai, 28. Mai und 6. Juli 2026 (Omnisys, genehmigtes Kapital, High Point UAS). Rohertragsmargen, Wachstumsraten, Anteils- und Je-Aktie-Rechnungen sind aus den veröffentlichten Absolutzahlen selbst gerechnet und im Text gekennzeichnet.
- Bewusst nicht verwendet: ein tagesaktueller Börsenwert und daraus abgeleitete Multiplikatoren. Bei Ondas hängt die Bewertung der Optionsschein-Verbindlichkeit selbst vom Aktienkurs ab — eine Bewertung „zum heutigen Kurs“ wäre ein Zirkelschluss. Der einzige verwendete Marktwert ist der Stichtagswert der frei handelbaren Aktien von rund 392 Millionen US-Dollar zum 30. Juni 2025 laut Deckblatt des Geschäftsberichts.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei ONDS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Ondas Inc. (ONDS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ondas Inc. (Nasdaq: ONDS) beschreibt sich im Geschäftsbericht (10-K) als Technologieunternehmen für Verteidigung, Sicherheit und kritische Infrastruktur. Es gibt drei Einheiten: Ondas Autonomous Systems baut autonome Luft- und Bodensysteme — Drohnenabwehr (C-UAS), Luftaufklärung (ISR), unbemannte Bodenfahrzeuge (UGV) und eine vierte Linie namens LMS. Ondas Networks liefert private Funknetze für die Industrie, Ondas Capital hält Beteiligungen. 2025 entfielen 49.751 von 50.731 Tausend US-Dollar Umsatz auf Ondas Autonomous Systems.
Weil der Gewinn außerhalb des Geschäfts entsteht. Operativ stand ein Minus von 42,671 Millionen US-Dollar. Das ausgewiesene Konzernergebnis von +361,250 Millionen kam aus dem übrigen Ergebnis: +389,548 Millionen aus der Neubewertung von Optionsscheinen, +51,453 Millionen aus der Entkonsolidierung von Ondas Networks, −46,150 Millionen aus einem Beteiligungserwerb und +12,136 Millionen aus Zinsen und Dividenden. Je Aktie ergab das +0,58 US-Dollar (verwässert +0,56).
Optionsscheine sind ein Versprechen der Firma an Investoren, später neue Aktien zu einem festen Preis kaufen zu dürfen. Buchhalterisch ist dieses Versprechen eine Verbindlichkeit, die zu jedem Stichtag neu bewertet wird: Steigt der Aktienkurs, wird sie teurer und die Firma bucht einen Verlust; fällt er, bucht sie einen Gewinn. Zum 31. März 2026 stand der Posten bei 1,059 Milliarden US-Dollar und damit bei 77,9 Prozent aller Verbindlichkeiten (selbst gerechnet). 2025 kostete die Neubewertung 82,225 Millionen, im ersten Quartal 2026 brachte sie 389,548 Millionen.
Die Zahl der ausstehenden Aktien stieg von 105.730.826 (11. März 2025) über 368.459.664 (10. November 2025), 467.133.265 (25. März 2026) und 495.762.650 (13. Mai 2026) auf 569.858.722 zum 23. Juli 2026 — Faktor 5,39 in gut sechzehn Monaten. Die ersten vier Werte stehen auf den Deckblättern der SEC-Berichte, der jüngste im Prospekt-Nachtrag 424B7 vom 24. Juli 2026. Dazu kommen 305.637.672 potenziell verwässernde Titel zum 31. März 2026. Im Gegenzug flossen 862,653 Millionen US-Dollar (2025) und 968,465 Millionen (erstes Quartal 2026) zu.
Seit dem 28. Mai 2026 bis zu 1.200.000.000 Stück. Bis dahin lag die Grenze bei 800.000.000; auf der Hauptversammlung stimmten 230.413.092 Stimmen für die Erhöhung, 29.588.532 dagegen, und das Certificate of Amendment wurde am selben Tag eingereicht. Mit 569.858.722 ausstehenden Aktien sind damit rund 47,5 Prozent des Rahmens ausgeschöpft, gut 630 Millionen sind frei (selbst gerechnet). Am alten Rahmen gemessen wären es 71,2 Prozent gewesen — und zusammen mit den 305.637.672 potenziell verwässernden Titeln hätte er rechnerisch nicht mehr gereicht.
Zum 31. März 2026 wies die Bilanz 1.026,003 Millionen US-Dollar Kasse, 11,081 Millionen gebundene Mittel und 447,842 Millionen kurzfristige Geldanlagen aus — zusammen 1.484,926 Millionen, also rund 1,485 Milliarden. Zum 31. Dezember 2025 waren es 550,744 Millionen Kasse und 21,750 Millionen Geldanlagen. Der operative Mittelabfluss lag im ersten Quartal 2026 bei 51,298 Millionen; rechnerisch reicht der Bestand damit über sieben Jahre (selbst gerechnet).
Sehr stark. Der Geschäftsbericht (10-K) für 2025 nennt im Geschäftsteil (Item 1 Business) zwei Kunden, auf die rund 27,8 Millionen und 5,4 Millionen US-Dollar entfielen — also rund 55 und 11 Prozent des Jahresumsatzes von 50,731 Millionen. Zusammen sind das zwei Drittel. Im ersten Quartal 2026 waren es drei Kunden mit 32, 20 und 17 Prozent, zusammen 69 Prozent. Ondas begründet die Konzentration damit, erst seit kurzem in die eigene Kundenbetreuung zu investieren.
Ja, sogar zweimal. Die SEC führt für die Gesellschaft (CIK 0001646188) die früheren Namen Ondas Holdings Inc. (bis zum 12. Januar 2026) und ZEV Ventures Inc. (bis zum 5. Oktober 2018). Der Quartalsbericht (10-Q) vom 13. November 2025 trug auf dem Deckblatt noch „ONDAS HOLDINGS INC.“, der Geschäftsbericht (10-K) vom 30. März 2026 bereits „ONDAS INC.“. Wer die Historie dieser Aktie prüfen will, muss deshalb unter drei Namen suchen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.