Battalion Oil: Das Eigenkapital sprang um 190 Millionen ins Plus — verdient wurde davon kein Cent
Battalion Oil sah lange nach einem Sanierungsfall aus: negatives Eigenkapital, eine Frist der NYSE American, keine freie Kreditlinie. Der Quartalsbericht zum 31. März 2026 dreht das Bild — 157,1 Millionen US-Dollar Eigenkapital statt minus 32,8 Millionen. Der Grund steht im Kleingedruckten: Am 25. März 2026 verloren die Vorzugsaktionäre die Mehrheit im Verwaltungsrat, deshalb wanderten 234,6 Millionen Vorzugskapital buchhalterisch ins Eigenkapital. Verdient wurde davon nichts — im ersten Quartal 2026 blieb für die Stammaktionäre ein Verlust von 64,8 Millionen. Dazu kommt eine gelungene Refinanzierung (162,5 Millionen zu SOFR plus 6,50 Prozent bis Ende 2029) und ein neuer Abschlussprüfer. Was bleibt, ist die alte Frage: Wer steht in der Schlange vor dir?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 1,20 $ -0,80 %
- Marktkapitalisierung
- 0,0 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 0/10
Kursentwicklung seit 4. August 2026: -14,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,00 $ bis 27,70 $ · Letzter Kurs: 1,20 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die so alt ist wie die Börse und trotzdem jedes Jahr neue Opfer findet: der Reiz der kleinen Zahl. Eine Aktie kostet nur ein paar Dollar, und im Kopf klickt es sofort: „So tief kann sie doch kaum noch fallen — nach oben ist mehr Luft als nach unten.“ Dahinter steckt die vielleicht teuerste Verwechslung der Geldanlage, nämlich die von Preis und Wert. Bei Battalion Oil Corporation (NYSE American: BATL) aus Houston kommt seit dem Frühjahr 2026 eine zweite Verwechslung dazu, und sie ist noch tückischer: die von Buchung und Verdienst. Denn diese Firma hatte Ende 2025 ein Eigenkapital von minus 32,8 Millionen US-Dollar — und drei Monate später, zum 31. März 2026, plus 157,1 Millionen. Rund 190 Millionen Unterschied. Verdient wurde davon kein einziger Cent; im selben Quartal stand ein Nettoverlust von 56,5 Millionen in den Büchern. Machen wir also einen Deal: Bevor du entscheidest, ob das billig ist, lesen wir gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 31. März 2026, eingereicht am 13. Mai 2026, den Geschäftsbericht (10-K) für 2025 und jede einzelne Meldung danach bis zum 1. Juli 2026. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Betrieb, der läuft, von einer geglückten Refinanzierung — und von rund 384 Millionen US-Dollar an Ansprüchen, die vor dir bedient werden. Am Ende entscheidest du selbst.
Was Battalion Oil eigentlich macht — 82 Bohrlöcher in West-Texas
Battalion Oil ist ein reiner Onshore-Förderer: Die Firma bohrt an Land nach Öl und Gas, fördert es und verkauft es. Kein Handel, keine Raffinerie, keine Tankstellen — übersetzt in ein Alltagsbild: ein Landwirt, der nur eine einzige Sorte anbaut und sie ab Hof verkauft. Das Feld liegt im Delaware Basin, dem westlichen Teil des berühmten Perm-Beckens, verteilt auf die Countys Pecos, Reeves, Ward und Winkler in West-Texas. Zum 31. Dezember 2025 waren es 39.968 Netto-Acres (Vorjahr 40.476), Zielformationen sind Wolfcamp und Bone Spring. Battalion betreibt 82 eigene Förderbohrungen und hält Minderheitsanteile an 22 fremdbetriebenen. Bemerkenswert für eine so kleine Firma: 99,8 Prozent der nachgewiesenen Reserven stehen unter eigener operativer Kontrolle — die Firma bestimmt selbst, wann sie bohrt und wann sie das Tempo drosselt. Die Fläche hat sich 2026 zweimal verschoben: Am 24. Februar gingen rund 6.100 Netto-Acres im Ward County mit dem Verkauf des Gebiets West Quito ab, am 19. März kamen 7.090 Netto-Acres direkt neben der eigenen Monument-Draw-Fläche hinzu — bezahlt mit 485.000 eigenen Aktien.
Die Betriebsgröße ist überschaubar: 40 Vollzeitkräfte zum 31. Dezember 2025 (Vorjahr 38). Gefördert wurden 2025 im Schnitt 12.096 Fass Öläquivalent pro Tag, im ersten Quartal 2026 sogar 12.578 (Vorjahresquartal 11.900). „Fass Öläquivalent“ (englisch Boe) ist die Einheit, mit der Förderer Öl, Erdgas und Flüssiggas auf einen gemeinsamen Nenner bringen — wie wenn man Äpfel, Birnen und Kirschen in Kilo umrechnet. Das ist wichtig, damit die Zahl nicht größer klingt, als sie ist: Reines Öl waren 2025 nur 2.251 Millionen Fass im Jahr, also rund 6.167 Fass am Tag — etwa die Hälfte der Gesamtmenge. Der Mix 2025: 51,0 Prozent Öl, 20,9 Prozent Flüssiggas, 28,1 Prozent Erdgas. Wirtschaftlich ist die Firma trotzdem fast ein reiner Ölförderer: 86,7 Prozent der Öl-, Gas- und Flüssiggaserlöse kamen 2025 aus dem Öl (142,951 von 164,962 Millionen US-Dollar), bezogen auf den Gesamtumsatz von 166,043 Millionen sind es 86,1 Prozent. Das Gas bringt kaum etwas ein — dazu später mehr, es ist eine der unbequemsten Zahlen dieser Analyse.
Zur Vorgeschichte gehört ein alter Name: Battalion ist die Nachfolgegesellschaft von Halcón Resources und trägt seinen heutigen Namen erst seit dem 27. Januar 2020; an der NYSE American wird die Aktie seit dem 20. Februar 2020 gehandelt. Die Satzung enthält bis heute eine Klausel aus einem Insolvenzverfahren nach Chapter 11 — das Unternehmen darf keine stimmrechtslosen Eigenkapitaltitel ausgeben. 2024 kam eine zweite Enttäuschung dazu: Die geplante Übernahme durch Fury Resources, vereinbart am 14. Dezember 2023, wurde am 20. Dezember 2024 gekündigt, weil der Käufer die Finanzierungsbedingungen nicht erfüllte. Battalion vereinnahmte 10,0 Millionen US-Dollar aus dem Treuhandkonto und trug rund 5,5 Millionen Transaktionskosten.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Der Betrieb funktioniert, die Bilanz sieht plötzlich gesund aus — aber vor den Stammaktionären steht eine Kapitalstruktur, die schneller wächst als das Geschäft. Es ist keine Firma, die stirbt. Es ist eine Firma, an der der Stammaktionär rechnerisch kaum beteiligt ist, solange nichts Außergewöhnliches passiert.
Die Firmengeschichte für Anleger
-
2020
Neuer Name nach Insolvenz
Als Nachfolgegesellschaft von Halcón Resources erhielt die Firma am 27. Januar 2020 den Namen Battalion Oil und notiert seit dem 20. Februar 2020 an der NYSE American.
-
2023
Übernahmeangebot von Fury Resources
Am 14. Dezember 2023 vereinbarte Battalion Oil eine Übernahme durch Fury Resources — der erste Schritt zu einem Verkauf, der später scheiterte.
-
2024
Übernahme gescheitert
Fury Resources erfüllte die Finanzierungsbedingungen nicht; die Übernahme wurde am 20. Dezember 2024 gekündigt, Battalion behielt 10,0 Millionen US-Dollar aus dem Treuhandkonto.
-
2026
Kontrollwechsel im Verwaltungsrat
Am 25. März 2026 verloren die Vorzugsaktionäre die Mehrheit im Verwaltungsrat, wodurch 234,6 Millionen US-Dollar Vorzugskapital ins Eigenkapital umgebucht wurden.
Wie die Aktie auf unseren Tisch kam — über Reddit, nicht über den Scanner
Battalion Oil ist kein Treffer aus unseren Kennzahlen-Filtern. Auf die Rechercheliste kam die Aktie über den Reddit-Hype-Scanner, der die Erwähnungen in den großen Börsenforen zählt (Datenquelle ApeWisdom). Der Stand vom 25. Juli 2026: Rang 62, 8 Erwähnungen in 24 Stunden, 32 Upvotes. Interessanter als die Zahl selbst ist ihre Richtung: 24 Stunden zuvor stand BATL auf Rang 42 mit 15 Erwähnungen. Die Aufmerksamkeit kühlt also bereits ab, während die Firma gleichzeitig über ein Verkaufsprogramm frische Aktien in den Markt gibt. Wer Aufmerksamkeit mit Substanz verwechselt, kauft hier ausgerechnet die absteigende Flanke einer Welle. Wenn du selbst nachsehen willst, welche Filter bei uns laufen: Sie stehen alle im hauseigenen Aktien-Scanner.
Und die klassischen Kennzahlen? Die führen bei Battalion in die Irre, und zwar gleich mehrfach. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil für die Stammaktionäre ein Verlust bleibt. Ein Kurs-Buchwert-Verhältnis ist seit dem 31. März 2026 rechnerisch wieder definiert — aber praktisch wertlos, weil in diesem Buchwert 221,2 Millionen Vorzugskapital stecken, das den Stammaktionären gerade nicht gehört. Und das Kurs-Umsatz-Verhältnis von rund 0,49 (dokumentierter Börsenwert gegen den Jahresumsatz 2025) sieht billig aus, misst aber nur den Umsatz — nicht die Schlange der Gläubiger dahinter. Merke dir den Befund gleich am Anfang: Bei Battalion Oil misst man nicht den Preis der Firma, sondern die Reihenfolge der Ansprüche. Wie schnell eine solche Reihenfolge einen optisch günstigen Kurs entwertet, haben wir auch bei NGL Energy Partners aufgeschrieben — dort steht dieselbe Mechanik in einem anderen Geschäft.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Battalion spricht, und das ist mehr, als der Ruf des Micro-Caps vermuten lässt. Der operative Cashflow — das Geld, das der Betrieb tatsächlich einspielt, bevor investiert wird — ist zwei Jahre in Folge gestiegen: von 17,6 Millionen US-Dollar (2023) über 35,4 (2024) auf 39,1 Millionen (2025). Und das in einem Jahr mit deutlich schwächeren Ölpreisen: Der realisierte Ölpreis fiel von 73,89 auf 63,51 US-Dollar je Fass.
Das gelang, weil die Kosten sanken. Je gefördertem Fass Öläquivalent kostete der Betrieb 2025 zusammen 27,05 US-Dollar (Förderkosten 10,15 + Instandsetzung 1,46 + Produktionssteuern 2,23 + Sammlung und Transport 9,91 + Verwaltung 3,30). Dem stand ein Erlös von 37,36 US-Dollar je Fass gegenüber — eine operative Marge von 10,31 US-Dollar. Allein die Sammel- und Transportkosten fielen seit 2023 von 12,64 auf 9,91 US-Dollar je Fass, die Verwaltungskosten von 19,0 auf 14,6 Millionen im Jahr. Das ist solide Handwerksarbeit, kein Zufall.
Und dann kommt die Zeile, die alles kippt. Für 2025 weist der Konzern einen Nettogewinn von 11,9 Millionen US-Dollar aus — nach −31,9 Millionen im Vorjahr. Zwei Zeilen tiefer, in derselben Gewinn- und Verlustrechnung, steht das Ergebnis, das den Stammaktionär betrifft:

Zur Ehrlichkeit gehört noch eine zweite Einschränkung, und sie ist wichtig: Auch der Konzerngewinn von 11,9 Millionen war kein Betriebsgewinn. Das Betriebsergebnis war 2025 mit −6,6 Millionen US-Dollar negativ (2024: −11,7 Millionen; 2023: +17,6 Millionen). Ins Plus gedreht hat die Zeile darunter: 45,3 Millionen US-Dollar Gewinn aus Sicherungsgeschäften, von denen 29,4 Millionen reine Bewertungsgewinne auf noch offene Kontrakte waren — also Buchwerte, kein Geld auf dem Konto. Merke dir: Der Gewinn 2025 kam aus der Absicherung, nicht aus dem Bohrloch.
Wie wenig belastbar diese Zeile ist, zeigte schon das nächste Quartal. Im ersten Quartal 2026 drehte sie in die andere Richtung: 48,0 Millionen US-Dollar Verlust auf Sicherungsgeschäfte (davon 47,0 Millionen unrealisiert). Aus einem Umsatz von 39,2 Millionen und einem Betriebsverlust von 2,1 Millionen wurde damit ein Nettoverlust von 56,5 Millionen; nach 8,3 Millionen Vorzugsdividende blieb für die Stammaktionäre ein Minus von 64,8 Millionen bzw. 3,72 US-Dollar je Aktie. Ein einziges Quartal hat also mehr Verlust für die Stammaktionäre produziert als das gesamte Jahr 2025.
Was hingegen wirklich schrumpft, ist die Substanz im Boden. Die nachgewiesenen Reserven sanken zwei Jahre in Folge: 68,1 (2023) → 64,9 (2024) → 59,7 Millionen Fass Öläquivalent (2025). Der amtliche Barwert dieser Reserven, das sogenannte PV-10, fiel binnen eines Jahres von 458,5 auf 351,7 Millionen US-Dollar — ein Minus von 23 Prozent. PV-10 ist die Rechenvorschrift der US-Börsenaufsicht: Was sind die künftigen Einnahmen aus den Reserven abzüglich Förderkosten wert, wenn man sie mit 10 Prozent abzinst und dabei feste Durchschnittspreise ansetzt (für 2025: 66,01 US-Dollar je Fass Öl, 3,39 US-Dollar je Million britischer Wärmeeinheiten Gas)? Vom Verkauf West Quito gingen davon 36,2 Millionen ab; es bleiben rund 315,5 Millionen. Bei der aktuellen Fördermenge reichen die Reserven noch rund 13,5 Jahre.
Und dann ist da die Lücke, die alles erklärt. Rechne mit: Von den 37,36 US-Dollar Erlös je Fass bleiben nach 27,05 Dollar Betriebskosten 10,31 Dollar. Davon gehen 6,53 Dollar allein für Zinsen ab — bleiben 3,78 Dollar. Investiert wurden 2025 aber 16,89 US-Dollar je Fass. Es fehlen also gut 13 US-Dollar je gefördertem Fass, und diese Lücke wird über Kredite, Aktien und Anlagenverkäufe geschlossen. In Summe: 39,1 Millionen operativer Cashflow gegen 74,6 Millionen Investitionen — der freie Cashflow ist das dritte Jahr in Folge negativ (−28,9 / −29,3 / −35,5 Millionen).
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn war nie für die Stammaktionäre bestimmt
Zwischen dem Konzerngewinn und dem Aktionär steht eine Zeile, die im Screener nicht auftaucht: 48,7 Millionen US-Dollar Vorzugsdividende im Jahr 2025, weitere 8,3 Millionen im ersten Quartal 2026. Vorzugsaktien sind keine normalen Aktien, sondern eine Mischung aus Kredit und Beteiligung: Sie bekommen ihr Geld vor den Stammaktionären — bei laufenden Ausschüttungen ebenso wie im Fall einer Auflösung. Bei Battalion liegt der Satz bei 14,5 Prozent, wenn bar gezahlt wird. Wird nicht bar gezahlt, steigt er auf 16,0 Prozent, und die Dividende wird in neuen Vorzugsaktien beglichen — im Fachjargon „paid in kind“, kurz PIK. Übersetzt in ein Alltagsbild: ein Kredit, bei dem die Zinsen nicht bezahlt, sondern jedes Jahr auf die Schuld draufgeschlagen werden. Der Berg wächst von allein.
Und genau das passiert. Der Buchwert der Vorzugsaktien stieg von 106,5 (2023) über 177,5 (2024) auf 226,2 Millionen US-Dollar zum 31. Dezember 2025 — bei einem Ausgangs-Liquidationswert von 138,0 Millionen. Zum 31. März 2026 sind es 221,2 Millionen, und der Rückgang ist keine Entlastung, sondern eine Wandlung: 7.803 Stück wurden am 30. März 2026 in Stammaktien getauscht. Die Firma sagt selbst, dass sich am Prinzip nichts ändern wird:
„The Company has heretofore not paid dividends on the Redeemable Preferred Stock in cash and is not expected to in the future. Accordingly, the liquidation value of the Redeemable Preferred Stock is increasing and would be expected to increase in the future.“
Übersetzung: „Das Unternehmen hat auf die rückkaufbaren Vorzugsaktien bislang keine Bardividenden gezahlt und wird dies voraussichtlich auch künftig nicht tun. Entsprechend steigt der Liquidationswert der Vorzugsaktien und dürfte weiter steigen.“
— Battalion Oil Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A Risk Factors

Was das für dein Stück vom Kuchen bedeutet, zeigt eine einfache Division: 221,2 Millionen US-Dollar Vorzugskapital, verteilt auf die 20.541.563 Stammaktien zum 31. März 2026, sind 10,77 US-Dollar je Aktie — Vorrangansprüche, die vor dem ersten Cent für dich bedient werden. Zum Vergleich: Der dokumentierte Börsenwert aller Stammaktien liegt bei rund 80,7 Millionen US-Dollar. Die Vorzugsdividende eines einzigen Jahres entspricht damit rund 60 Prozent des gesamten Börsenwerts und 29 Prozent des Jahresumsatzes 2025. Und weil die Vorzugsaktien wandelbar sind (Wandlungspreise 6,21 bis 9,03 US-Dollar), droht am Ende beides zugleich: Vorrang und Verwässerung. Wie groß die zweite Hälfte ist, steht in der Einladung zur Hauptversammlung vom 30. April 2026: Aus der Wandlung können 26.437.848 neue Stammaktien entstehen — bei 21.468.836 ausstehenden Aktien zum 14. April 2026. Dein Stück vom Kuchen kann sich also mehr als halbieren, während der andere zuerst isst.
Die zweite Grafik zeigt, warum diese Entwicklung nicht von allein ausläuft: Der Umsatz sinkt, die Vorzugsdividende wächst — sie bewegen sich seit drei Jahren gegeneinander.

Unbequeme Wahrheit Nr. 2: Die Bilanz wurde geheilt — durch eine Umbuchung, nicht durch Gewinn
Das ist die Stelle, an der man den Bericht wirklich lesen muss. Zum 31. Dezember 2025 wies Battalion ein Eigenkapital von −32,8 Millionen US-Dollar aus, nach +4,1 Millionen Ende 2024 und +68,0 Millionen Ende 2023. Genau deshalb hatte die NYSE American am 30. Mai 2025 geschrieben, die Zulassungsstandards seien nicht mehr erfüllt: Regel 1003(a)(i) verlangt mindestens 2,0 Millionen US-Dollar Eigenkapital bei Verlusten in zwei der letzten drei Jahre, Regel 1003(a)(ii) mindestens 4,0 Millionen bei Verlusten in drei der letzten vier Jahre. Ein Sanierungsplan wurde eingereicht und angenommen, Frist zur Wiederherstellung: 30. November 2026.
Im Quartalsbericht zum 31. März 2026 steht diese ganze Vorgeschichte noch — und mitten darin ein Satz, der sie erledigt:
„We reported stockholders’ equity of $157.1 million at March 31, 2026 resulting from the reclassification of our preferred stock from temporary to permanent equity and additional losses from continuing operations.“
Übersetzung: „Wir wiesen zum 31. März 2026 ein Eigenkapital von 157,1 Millionen US-Dollar aus, das sich aus der Umgliederung unserer Vorzugsaktien vom temporären in das dauerhafte Eigenkapital und aus weiteren Verlusten des fortgeführten Geschäfts ergibt.“
— Battalion Oil Corporation, SEC-Quartalsbericht 10-Q zum 31. März 2026, Item 2 MD&A

Was ist passiert? Die 138.000 Vorzugsaktien standen bisher im Mezzanine — einer Zwischenzone der Bilanz, die weder Schuld noch Eigenkapital ist. Dort landen Titel, deren Rückgabe der Inhaber verlangen kann, ohne dass die Firma es verhindern könnte. Genau diese Bedingung fiel weg: Am 25. März 2026 kontrollierten die Vorzugsaktionäre den Verwaltungsrat weder einzeln noch gemeinsam. Battalion buchte daraufhin 8,3 Millionen als fiktive Dividende, um den Posten auf den Rückzahlungsbetrag zu heben, und gliederte ihn mit 234,6 Millionen US-Dollar in das dauerhafte Eigenkapital um. Aus einem Fehlbetrag von 32,8 Millionen wurde so ein Eigenkapital von 157,1 Millionen — ohne dass ein einziger Dollar verdient wurde. Im Gegenteil: Der Bilanzverlust stieg im selben Quartal von 273,0 auf 329,5 Millionen.
Zwei Dinge muss man dazu wissen, und beide gehören zur Ehrlichkeit. Erstens: Am Anspruch selbst hat sich nichts geändert. Die Vorzugsaktien stehen weiter vor der Stammaktie, wachsen weiter mit 16,0 Prozent, sind weiter wandelbar. Eine Bilanzzeile hat den Platz gewechselt, kein Gläubiger. Zweitens: Die Schwelle der Börse ist damit rechnerisch weit übererfüllt — verlangt sind höchstens 4,0 Millionen, ausgewiesen sind 157,1. Eine förmliche Feststellung der NYSE American, dass der Mangel behoben ist, hat Battalion bis zum 1. Juli 2026 allerdings in keiner Meldung (8-K) veröffentlicht; der Quartalsbericht nennt die Frist 30. November 2026 unverändert und stellt fest, dass die Notierung „keine unmittelbare Auswirkung“ erfährt. Übersetzt: Das Zahlenproblem ist gelöst, der Aktenvorgang ist es formell noch nicht.
Unbequeme Wahrheit Nr. 3: Die Refinanzierung ist geglückt — bezahlt wird sie mit neuen Aktien
Auf der Habenseite steht ein Jahr harter Bilanzarbeit, und man sollte sie anerkennen. Der Verkauf von West Quito am 24. Februar 2026 brachte 60,1 Millionen US-Dollar, von denen 45,6 Millionen sofort in die Tilgung gingen. Die Privatplatzierung am 4. März 2026 brachte 15,0 Millionen brutto — dafür gab Battalion 1.800.000 Aktien und 927.273 vorausbezahlte Bezugsrechte zu je 5,50 US-Dollar aus; die Bezugsrechte wurden am 7. April 2026 ausgeübt. Die Finanzschulden sanken damit von 208,1 Millionen zum 31. Dezember 2025 auf 162,5 Millionen zum 31. März 2026.
Und dann kam der eigentliche Befreiungsschlag. Am 30. Juni 2026 unterschrieb die Tochter Halcón Holdings einen vollständig neu gefassten Kreditvertrag mit Fortress Credit Corp.:
„The maturity date of the Third Amended and Restated Credit Agreement is December 31, 2029. […] plus an applicable margin of 6.50% (or, for ABR Loans, a base rate plus an applicable margin of 5.50%). The applicable margin is fixed at 6.50% and replaces the leverage-based pricing grid contained in the Existing Credit Agreement, under which the applicable SOFR margin ranged from 7.75% to 8.50% depending on the Total Net Leverage Ratio“
Übersetzung: „Der Fälligkeitstag des dritten neu gefassten Kreditvertrags ist der 31. Dezember 2029. […] zuzüglich eines Aufschlags von 6,50 Prozent (bzw. für ABR-Darlehen ein Basiszins zuzüglich 5,50 Prozent). Der Aufschlag ist auf 6,50 Prozent festgeschrieben und ersetzt das am Verschuldungsgrad orientierte Preisraster des bisherigen Kreditvertrags, unter dem der SOFR-Aufschlag je nach Netto-Verschuldungsgrad zwischen 7,75 und 8,50 Prozent lag.“
— Battalion Oil Corporation, SEC-Meldung 8-K vom 1. Juli 2026, Item 1.01

Das ist in jeder Hinsicht besser als vorher: 1,25 Prozentpunkte weniger Aufschlag (im ersten Quartal 2026 lag der gewichtete Durchschnittszins noch bei 11,57 Prozent, im Gesamtjahr 2025 bei 12,05 Prozent), ein Jahr mehr Laufzeit statt Fälligkeit im Dezember 2028, Tilgungsbeginn erst im zweiten Quartal 2027 statt laufender 22,5 Millionen im Jahr — und obendrein eine Abrufzusage über bis zu 175,0 Millionen US-Dollar für Zukäufe und Bohrungen. Die Behauptung, Battalion habe keinen Kreditrahmen mehr frei, ist damit erledigt. Zwei Fußnoten bleiben: Die Abrufzusage ist ausdrücklich „unverbindlich und im absoluten Ermessen“ der Kreditgeber, und wer vor Ablauf von zwölf Monaten vorzeitig zurückzahlt, schuldet die Zinsen eines ganzen Jahres als Vorfälligkeitsentschädigung.
Neu sortiert wurden auch die Kreditauflagen — Kennzahlen, die der Vertrag vorschreibt und deren Verletzung die Bank berechtigt, den Kredit fällig zu stellen. Vier gelten: ein Netto-Verschuldungsgrad von höchstens 2,75-mal Ergebnis (ab 2027: 2,50), eine Liquiditätsquote (Current Ratio) von mindestens 1,00 — also mindestens so viel kurzfristiges Vermögen wie kurzfristige Schulden —, eine Vermögensdeckung (Asset Coverage Ratio) von mindestens 1,75 für das zweite Halbjahr 2026, 2,00 für 2027 und 2,50 danach, sowie eine Mindestliquidität von 10 Millionen US-Dollar oder dem Kapitaldienst der nächsten drei Monate, je nachdem, was größer ist. Alle vier greifen erstmals zum 30. September 2026. Und hier lohnt der Blick auf die letzte gemeldete Zahl: Zum 31. März 2026 standen 82,1 Millionen kurzfristiges Vermögen gegen 91,2 Millionen kurzfristige Schulden — eine Liquiditätsquote von 0,90, also unter der künftigen Marke. Ein Verstoß ist das nicht, weil die Auflage damals noch nicht galt. Eine Zahl, die man im nächsten Bericht sucht, ist es sehr wohl.
Bezahlt wird das alles auch mit neuen Aktien, und zwar laufend. Am 5. Mai 2026 schloss Battalion einen Vertrag mit Roth Capital Partners, der es erlaubt, Stammaktien für bis zu 150,0 Millionen US-Dollar nach und nach direkt in den Markt zu verkaufen („at the market“), gegen eine Provision von bis zu 3,00 Prozent. Zwischen dem 6. und dem 8. Mai 2026 wurden bereits 550.013 Aktien für netto 1,6 Millionen US-Dollar abgegeben — rechnerisch also knapp 3 US-Dollar je Stück. Die Aktienzahl lässt sich Schritt für Schritt nachrechnen: 20.541.563 zum 31. März 2026, plus 927.273 aus den ausgeübten Bezugsrechten am 7. April, plus 550.013 aus dem Verkaufsprogramm — 22.018.849 Aktien zum 8. Mai 2026, genau die Zahl auf dem Deckblatt des Quartalsberichts. Anders gesagt: Die Firma hat sich Luft verschafft und gibt dafür Anteile ab. Das Programm ist noch fast unberührt.
Ein letzter Baustein dieses Kapitels ist leicht zu überlesen und trotzdem bemerkenswert: Battalion hat den Abschlussprüfer gewechselt. Nach einer Ausschreibung des Prüfungsausschusses wurde Deloitte & Touche LLP am 24. Juni 2026 gekündigt; am 30. Juni 2026 bestellte der Ausschuss BDO USA, P.C. für das Geschäftsjahr 2026.
„On June 30, 2026, the Audit Committee approved the engagement of BDO USA, P.C. („BDO“) as the Company’s independent registered public accounting firm for the fiscal year ended December 31, 2026, which appointment BDO has accepted.“
Übersetzung: „Am 30. Juni 2026 genehmigte der Prüfungsausschuss die Bestellung von BDO USA, P.C. als unabhängige, registrierte Wirtschaftsprüfungsgesellschaft des Unternehmens für das am 31. Dezember 2026 endende Geschäftsjahr; BDO hat die Bestellung angenommen.“
— Battalion Oil Corporation, SEC-Meldung 8-K vom 30. Juni 2026, Item 4.01
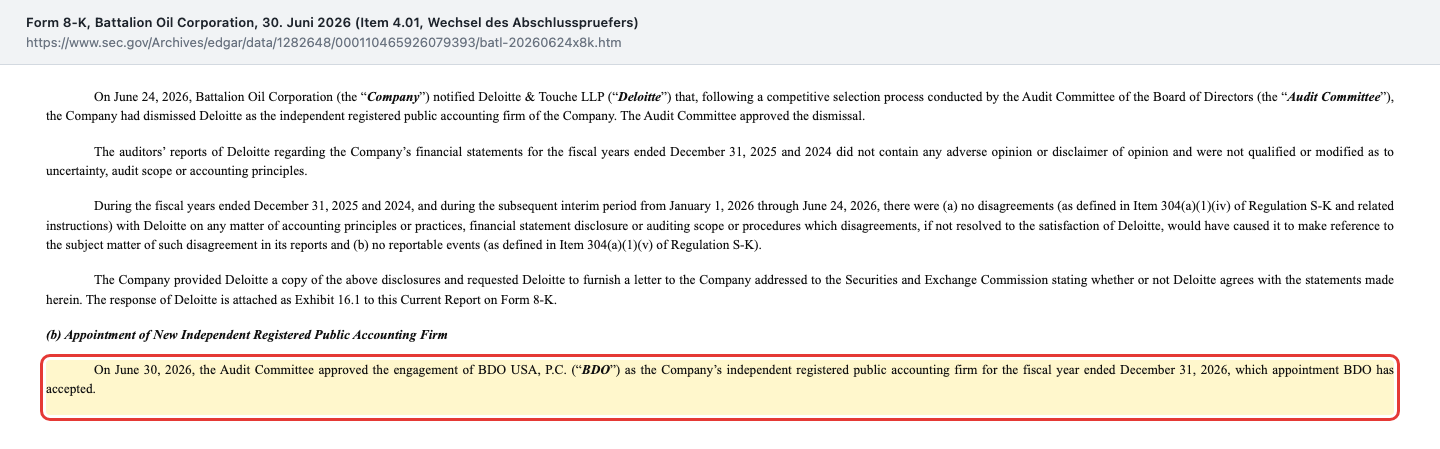
Die Meldung stellt ausdrücklich fest: In den Jahren 2025 und 2024 und bis zum 24. Juni 2026 gab es keine Meinungsverschiedenheiten mit Deloitte und keine meldepflichtigen Vorfälle; die Prüfberichte für 2025 und 2024 enthielten keine Einschränkung. Ein Prüferwechsel nach einer Ausschreibung ist also kein Alarmsignal — aber er heißt auch, dass der Abschluss 2026 von einem Haus geprüft wird, das die Firma zum ersten Mal sieht.
Unbequeme Wahrheit Nr. 4: Ein Becken, zwei Abnehmer, ein Gas, das Geld kostet
Battalion fördert an einem Ort. Das spart Kosten und Wege — und bündelt jedes Risiko an derselben Stelle. Der Bericht sagt es selbst: Wegen dieser geografischen Konzentration sei man regionalen Angebots- und Nachfrageeffekten, behördlichen Unterbrechungen, Engpässen bei Aufbereitung und Transport sowie Wasserknappheit stärker ausgesetzt. Fällt in West-Texas eine Pipeline aus, fällt Battalions Umsatz aus. Wie stark das gesamte Perm-Becken an wenigen Dienstleistern hängt, haben wir am Beispiel von ProPetro beschrieben — dort steht die andere Seite derselben Abhängigkeit.
Auf der Absatzseite ist die Konzentration noch enger:
„In 2025 and 2024, two individual purchasers of our production, Western Refining Company L.P. and Sunoco Inc., each accounted for more than 10% of total sales, collectively representing 86% and 79%, respectively, of our total sales for the year.“
Übersetzung: „2025 und 2024 entfielen auf zwei einzelne Abnehmer unserer Produktion, Western Refining Company L.P. und Sunoco Inc., jeweils mehr als 10 Prozent des Gesamtumsatzes; zusammen waren es 86 beziehungsweise 79 Prozent unseres Jahresumsatzes.“
— Battalion Oil Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Marketing and Customers“
Ein Detail für Genaue: Der Bericht widerspricht sich bei genau diesen Zahlen selbst. Im Geschäftsteil stehen 86 Prozent (2025) und 79 Prozent (2024) — im Anhang desselben Berichts, Note 1, stehen 83 Prozent (2025) und 86 Prozent (2024). Beide Sätze stehen wörtlich im gleichen Dokument. Wir schreiben das nicht, um kleinlich zu sein, sondern weil es zur Sorgfalt gehört: Wo zwei Stellen eines Berichts nicht zusammenpassen, verlässt man sich besser nicht auf die Nachkommastelle. Sicher ist nur die Größenordnung — vier von fünf verkauften Fässern gehen an zwei Kunden.
Und dann ist da das Gas. Battalion hielt 5 Prozent an einer Gemeinschaftsanlage, die das schwefelwasserstoffhaltige Gas aus dem Gebiet Monument Draw entschwefelt — Voraussetzung dafür, dass es überhaupt jemand abnimmt. Die Anlage lief ab dem 9. März 2024, verarbeitete 9,3 Milliarden Kubikfuß und stellte dann von einem Tag auf den anderen den Betrieb ein:
„On August 11, 2025, we received notice from WAT that it was ceasing taking deliveries of natural gas and was ceasing operations effective immediately. […] During the fourth quarter of 2025, we concluded that the fair value of our equity method investment in WAT was less than the carrying value […] and recorded an impairment of $1.1 million to reduce the carrying value of the investment in unconsolidated affiliate asset to zero as of December 31, 2025.“
Übersetzung: „Am 11. August 2025 erhielten wir von WAT die Mitteilung, dass keine Gaslieferungen mehr angenommen werden und der Betrieb mit sofortiger Wirkung eingestellt wird. […] Im vierten Quartal 2025 kamen wir zu dem Schluss, dass der beizulegende Zeitwert unserer At-Equity-Beteiligung an WAT unter dem Buchwert lag […], und nahmen eine Wertminderung von 1,1 Millionen US-Dollar vor, mit der der Buchwert zum 31. Dezember 2025 auf null gesetzt wurde.“
— Battalion Oil Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 7 „Recent Developments“ / Note 15
Battalion musste daraufhin Teile der Förderung abschalten; der Vertrag wurde am 19. Januar 2026 gekündigt, seither übernimmt ein großer börsennotierter Pipeline- und Aufbereitungskonzern die Arbeit. Im Jahr davor hatte dieselbe Beteiligung bereits 18,5 Millionen US-Dollar Abschreibung gekostet. Und das Gas selbst? Der realisierte Gaspreis lag 2024 bei −0,28 US-Dollar je tausend Kubikfuß — Battalion zahlte also drauf, damit jemand das Gas überhaupt abnimmt. 2025 waren es +0,49 US-Dollar, im ersten Quartal 2026 wieder −0,73 US-Dollar: Der Gasumsatz des Quartals war mit −1,5 Millionen US-Dollar negativ. Zum Vergleich: Öl brachte im selben Quartal 68,85 US-Dollar je Fass. Merke dir: Ein Viertel der Fördermenge ist wirtschaftlich nicht nur wertlos, es kostet Geld.
Zum Schluss dieses Kapitels noch eine Kleinigkeit mit großer Wirkung: Battalion sichert seine Preise nicht freiwillig ab. Der Kreditvertrag verlangt, dass zwischen 85 und 50 Prozent der erwarteten Förderung rollierend über vier Jahre abgesichert werden. Der Bericht warnt selbst, solche Geschäfte könnten „unsere möglichen Gewinne begrenzen und unsere möglichen Verluste vergrößern“, falls die Preise deutlich über den festgeschriebenen Wert steigen. Wer also auf Battalion setzt, um von einem Ölpreisanstieg zu profitieren, sollte wissen: Ein großer Teil dieses Anstiegs ist vertraglich schon verkauft. Der Nettoverlust des ersten Quartals 2026 zeigt die Kehrseite in Reinform.
Bewertung: Was bleibt für die Stammaktionäre übrig?
Zuerst zum Preis, und hier ist Sorgfalt nötig. Wir verwenden keinen Tageskurs, sondern den letzten Kurs, den die Firma selbst in einem Dokument festgehalten hat: 3,93 US-Dollar am 29. April 2026, genannt im Prospektnachtrag vom 5. Mai 2026. Multipliziert mit den 20.541.563 Aktien zum 31. März 2026 aus demselben Dokument ergibt das einen Börsenwert von rund 80,7 Millionen US-Dollar; auf Basis der 22.018.849 Aktien zum 8. Mai 2026 wären es rund 86,5 Millionen. Alle folgenden Verhältniszahlen stehen auf den 80,7 Millionen — und auf den Bilanzzahlen zum 31. März 2026.
Addiert man die 162,5 Millionen Schulden und die 221,2 Millionen Vorzugskapital und zieht die 46,4 Millionen Kasse ab, kommt man auf einen Unternehmenswert von rund 418,0 Millionen US-Dollar. Gemessen daran ist Battalion nicht billig: Das ergibt das 2,5-Fache des Jahresumsatzes 2025 und rund das 9,0-Fache des operativen Ergebnisses vor Abschreibungen (46,6 Millionen, bewusst ohne die Gewinne aus Sicherungsgeschäften). Der optisch attraktive Wert — das Kurs-Umsatz-Verhältnis von 0,49 — entsteht nur, weil er die 383,7 Millionen an Vorrangansprüchen einfach ignoriert.
Die härteste Probe kommt aus dem Reservenbericht. Rest-PV-10 von rund 315,5 Millionen minus 162,5 Millionen Schulden minus 221,2 Millionen Vorzugskapital ergibt −68,2 Millionen US-Dollar; selbst mit der Kasse bleiben −21,8 Millionen. Nach der amtlichen Barwertrechnung der SEC bleibt für die Stammaktionäre also rechnerisch nichts übrig. Immerhin: Vor der Refinanzierung und dem Verkauf waren es −82,6 Millionen. Die Lücke schrumpft — sie ist nur noch nicht geschlossen. Genau das ist der Kern der ganzen Geschichte.
Es gibt eine Gegenprobe, und sie ist die einzige echte Marktinformation im Zeitraum: Beim Verkauf von West Quito zahlte der Käufer 60,1 Millionen US-Dollar für Reserven mit 36,2 Millionen PV-10 — das 1,66-Fache. Rechnete man dieses Vielfache auf den Restbestand hoch (315,5 × 1,66 = 523,7 Millionen), blieben nach Abzug von Schulden und Vorzugskapital rund 140,0 Millionen übrig, also etwa 6,82 US-Dollar je Aktie auf die 20.541.563 Stücke zum 31. März 2026. Das ist ausdrücklich ein Szenario und keine Prognose: Es beruht auf einem einzigen Referenzverkauf, unentwickelte Reserven erzielen typischerweise niedrigere Preise, das Vorzugskapital wächst währenddessen mit 16 Prozent im Jahr weiter — und jede über das Verkaufsprogramm ausgegebene Aktie drückt den Betrag je Stück. Die Rechnung zeigt nur, worauf eine Anlagethese bei Battalion überhaupt hinauslaufen kann.
Zwei datierte Anker aus den Filings runden das Bild. Der erste: Anfang März 2026 zahlten institutionelle Käufer in der Privatplatzierung 5,50 US-Dollar je Stück, im Mai brachte das Verkaufsprogramm netto knapp 3 US-Dollar — der Markt bezahlte innerhalb von zwei Monaten deutlich weniger. Der zweite ist der ungewöhnlichste Fund dieser Recherche: Am 18. Juni 2026 beschloss der Verwaltungsrat einen Bonustopf von 5,0 Millionen US-Dollar, der ausschließlich bei einem Kontrollwechsel ausgezahlt wird, dazu ein Programm, das Führungskräfte mit 10 bis 20 Prozent am Wertzuwachs oberhalb eines Basiswerts zum 1. Mai 2026 beteiligt — und bestätigte, dass 35.419 Aktienoptionen aus dem Jahr 2020 fällig geworden sind, weil ein Kontrollwechsel-Ereignis eingetreten ist. Der Quartalsbericht nennt unter den Liquiditätsalternativen ausdrücklich „den Verkauf des Unternehmens“. Wer auf Battalion setzt, setzt also mit hoher Wahrscheinlichkeit auf einen Verkauf — und darauf, dass in dessen Kaufpreis nach Schulden, Vorzugskapital und Bonustöpfen noch etwas für die Stammaktie bleibt.
Der Eigentümerkreis passt dazu. Auf Basis der Einladung zur Hauptversammlung (Stand 14. April 2026, jeweils unter Annahme der Wandlung der eigenen Vorzugsaktien) halten Luminus Management 41,2 Prozent, Brookfield Oaktree 41,3 Prozent, Gen IV Investment Opportunities 20,5 Prozent und Alyeska Master Fund 7,7 Prozent; alle Verwaltungsratsmitglieder und Vorstände zusammen 41,3 Prozent. Insgesamt gab es zum 18. März 2026 nur rund 50 eingetragene Aktionäre, und der Marktwert der frei handelbaren Aktien betrug zum 30. Juni 2025 laut Deckblatt des Geschäftsberichts lediglich rund 5,0 Millionen US-Dollar (ein Jahr zuvor 13,0 Millionen). Hier bewegt sich vieles auf sehr dünnem Eis.
Zur Sorgfalt gehört zuletzt, was wir nicht verwenden. Ein in Datendiensten ausgewiesener Börsenwert von rund 38 Millionen US-Dollar lässt sich mit dem Filing-Kurs von 3,93 US-Dollar und 20.541.563 Aktien nicht in Einklang bringen — er wird deshalb nicht benutzt, und mit ihm keine daraus abgeleitete Kennzahl. Ebenso wenig belastbar sind ein ausgewiesenes 52-Wochen-Hoch von 29,70 US-Dollar und ein „Kursziel“ von 18,60 US-Dollar ohne eine einzige hinterlegte Analystenschätzung. Was sich nicht gegen ein Originaldokument prüfen lässt, wird benannt — nicht benutzt.
Chancen und Risiken auf einen Blick
Was für Battalion Oil spricht:
- Die Bilanz ist formal gesund: Eigenkapital +157,1 Millionen US-Dollar zum 31. März 2026, die Schwelle der NYSE American von höchstens 4,0 Millionen ist weit übererfüllt.
- Die Refinanzierung ist geglückt: neuer Kreditvertrag vom 30. Juni 2026 über 162,5 Millionen US-Dollar bis 31. Dezember 2029, fester Aufschlag von 6,50 Prozent statt 7,75 bis 8,50, Tilgungsbeginn erst im zweiten Quartal 2027, dazu eine Abrufzusage über bis zu 175,0 Millionen.
- Die Verschuldung sank binnen eines Quartals von 208,1 auf 162,5 Millionen US-Dollar, die Kasse stieg von 28,0 auf 46,4 Millionen (plus 7,9 Millionen zweckgebunden).
- Der Betrieb verdient Geld: operativer Cashflow zwei Jahre in Folge gestiegen (17,6 → 35,4 → 39,1 Millionen US-Dollar), operative Marge 10,31 US-Dollar je Fass Öläquivalent bei 27,05 Dollar Stückkosten und 37,36 Dollar Erlös (2025); Förderung im ersten Quartal 2026 auf 12.578 Fass Öläquivalent pro Tag gestiegen.
- Substanz ist vorhanden: rund 315,5 Millionen US-Dollar Rest-PV-10, 99,8 Prozent der Reserven selbst operiert, seit Januar 2026 langfristige Gasaufbereitung bei einem großen börsennotierten Anbieter statt bei einer 5-Prozent-Beteiligung; der West-Quito-Verkauf brachte das 1,66-Fache des amtlichen Barwerts.
- Die Firma bereitet erkennbar einen Verkauf vor: Bonustopf von 5,0 Millionen US-Dollar bei Kontrollwechsel, Wertzuwachs-Programm ab 1. Mai 2026, „Verkauf des Unternehmens“ ausdrücklich als Option im Quartalsbericht.
Was dagegen spricht:
- Das Eigenkapital wurde umgebucht, nicht verdient: 234,6 Millionen US-Dollar wanderten aus dem Mezzanine ins Eigenkapital, weil die Vorzugsaktionäre am 25. März 2026 die Mehrheit im Verwaltungsrat verloren. Am Vorrang der 221,2 Millionen hat sich nichts geändert.
- Vorrangkapital frisst das Ergebnis: 221,2 Millionen US-Dollar Vorzugsaktien wachsen mit 16,0 Prozent pro Jahr; je Stammaktie 10,77 Dollar Vorrang bei rund 80,7 Millionen dokumentiertem Börsenwert. Aus der Wandlung können 26.437.848 neue Aktien entstehen — mehr als heute existieren.
- Das erste Quartal 2026 war das schlechteste des Zeitraums: Betriebsverlust 2,1 Millionen, Nettoverlust 56,5 Millionen, für die Stammaktionäre −64,8 Millionen bzw. −3,72 US-Dollar je Aktie, Betriebskapital −9,1 Millionen.
- Die Verwässerung läuft: Verkaufsprogramm über bis zu 150,0 Millionen US-Dollar, erste 550.013 Aktien für netto 1,6 Millionen abgegeben — nach 5,50 US-Dollar in der Privatplatzierung im März.
- Die neuen Kreditauflagen greifen ab dem 30. September 2026, und die letzte gemeldete Liquiditätsquote lag mit 0,90 unter der geforderten 1,00.
- Das Geschäft schrumpft langfristig: Umsatz 220,8 → 193,9 → 166,0 Millionen, Reserven 68,1 → 64,9 → 59,7 Millionen Fass, PV-10 binnen eines Jahres −23 Prozent; freier Cashflow drei Jahre in Folge negativ.
- Klumpenrisiken auf allen Ebenen: ein Becken, zwei Abnehmer mit vier von fünf Fässern (der Bericht widerspricht sich bei den Prozentzahlen selbst), Gas mit negativem Erlös (Gasumsatz im ersten Quartal 2026: −1,5 Millionen), ein Aufbereiter, der über Nacht dichtmachte; dazu ein CEO, der zugleich Finanzvorstand ist, und ein Abschlussprüfer, der die Firma zum ersten Mal prüft.
Ein menschliches Fazit
Zurück zum Reiz der kleinen Zahl — und zur zweiten Verwechslung, der von Buchung und Verdienst. Das Verblüffende an Battalion Oil ist, dass die Firma binnen weniger Monate fast alles erledigt hat, was man ihr Anfang 2026 vorwerfen konnte: Das Eigenkapital ist positiv, der Kredit läuft bis Ende 2029 und kostet 1,25 Prozentpunkte weniger, die Tilgung beginnt erst 2027, es gibt wieder eine Abrufzusage. Nur ist keiner dieser Erfolge ein verdienter Gewinn. Das Eigenkapital kam aus einer Umgliederung, die Entschuldung aus einem Verkauf und aus neuen Aktien, die Zinsentlastung von einem neuen Kreditgeber-Vertrag. Wer hier kauft, kauft keinen Anteil an 59,7 Millionen Fass Öl im Boden. Er kauft die Wette, dass jemand für diese Fässer mehr zahlt, als die Rechenvorschrift der SEC hergibt — und dass das passiert, bevor 162 Millionen Schulden und ein mit 16 Prozent wachsender Vorzugsberg den Rest aufgefressen haben. Das ist kein absurdes Kalkül: Der West-Quito-Verkauf hat gezeigt, dass echte Käufer mehr zahlen als das Rechenmodell, und die Bonustöpfe für den Kontrollwechsel zeigen, worauf das Management selbst hinarbeitet.
Battalion ist kein Betrugsfall und kein Zombie. Es ist ein sauber geführter kleiner Ölförderer mit 40 Leuten, ordentlichen Stückkosten und einer Bilanz, die formal wieder in Ordnung ist — bei dem die Kapitalstruktur die Firma trotzdem überholt hat. Und die Reddit-Zahlen erzählen die Nebengeschichte gleich mit: Selbst die Aufmerksamkeit, die solche Kurse trägt, kühlt schon wieder ab (Rang 62 statt 42, 8 statt 15 Erwähnungen binnen eines Tages), während die Firma über das Verkaufsprogramm weiter Stücke abgibt. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Bilanz jetzt gesund?“, sondern: Willst du der Letzte in einer Schlange sein, in der vor dir 384 Millionen US-Dollar stehen — und der Vordermann jedes Jahr 16 Prozent größer wird? Wenn du diese Wette bewusst eingehst, ist es eine These. Wenn du sie eingehst, weil in der Bilanz plötzlich ein Plus steht, ist es ein Missverständnis. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Battalion Oil Corporation — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 13. Mai 2026)
- Battalion Oil Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 23. März 2026)
- Battalion Oil Corporation — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 31. März 2025)
- Battalion Oil Corporation — SEC-Meldung 8-K vom 1. Juli 2026 (Item 1.01, neuer Kreditvertrag vom 30. Juni 2026)
- Battalion Oil Corporation — SEC-Meldung 8-K vom 30. Juni 2026 (Item 4.01, Wechsel des Abschlussprüfers)
- Battalion Oil Corporation — SEC-Meldung 8-K vom 18. Juni 2026 (Item 5.02, Vergütung bei Kontrollwechsel)
- Battalion Oil Corporation — SEC-Prospektnachtrag 424B5 vom 5. Mai 2026 (Aktienverkaufsprogramm, Kurs vom 29. April 2026)
- Battalion Oil Corporation — SEC-Einladung zur Hauptversammlung DEF 14A vom 30. April 2026 (Eigentümerstruktur, Stand 14. April 2026)
- Battalion Oil Corporation — SEC-Meldung 8-K vom 31. März 2026 (Item 3.02, Wandlung von Vorzugsaktien)
- Vollständige SEC-Einreichungshistorie von Battalion Oil Corporation: EDGAR-Übersicht (sec.gov)
- Reddit-Erwähnungen: ApeWisdom (Stand 25. Juli 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Hinweis zur Datenbasis: Diese Analyse stützt sich auf den Quartalsbericht (10-Q) zum 31. März 2026, die Geschäftsberichte (10-K) für 2024 und 2025 sowie auf sämtliche Einreichungen bis zum 1. Juli 2026. Jede Aussage im Präsens ist gegen das jüngste Dokument geprüft, das den betreffenden Zustand nennt. Der Börsenwert stammt aus dem letzten in einem Filing dokumentierten Kurs (3,93 US-Dollar am 29. April 2026) und nicht aus einem Marktdaten-Abruf. Die Ist-Werte der Kreditauflagen werden von der Firma nicht beziffert; eine Aussage über deren Einhaltung ist aus den Unterlagen nicht ableitbar.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 285,2 | 359,1 | 220,8 | 193,9 | 165,0 |
| Betriebsergebnis (EBIT) | 103,4 | 152,1 | 17,6 | -11,7 | -6,6 |
| Nettogewinn | -28,3 | 18,5 | -3,0 | -31,9 | 11,9 |
| Nettomarge | -9,9 % | 5,2 % | -1,4 % | -16,4 % | 7,2 % |
| Gewinn je Aktie | -1,74 $ | 1,12 $ | -0,19 $ | -1,94 $ | 0,72 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
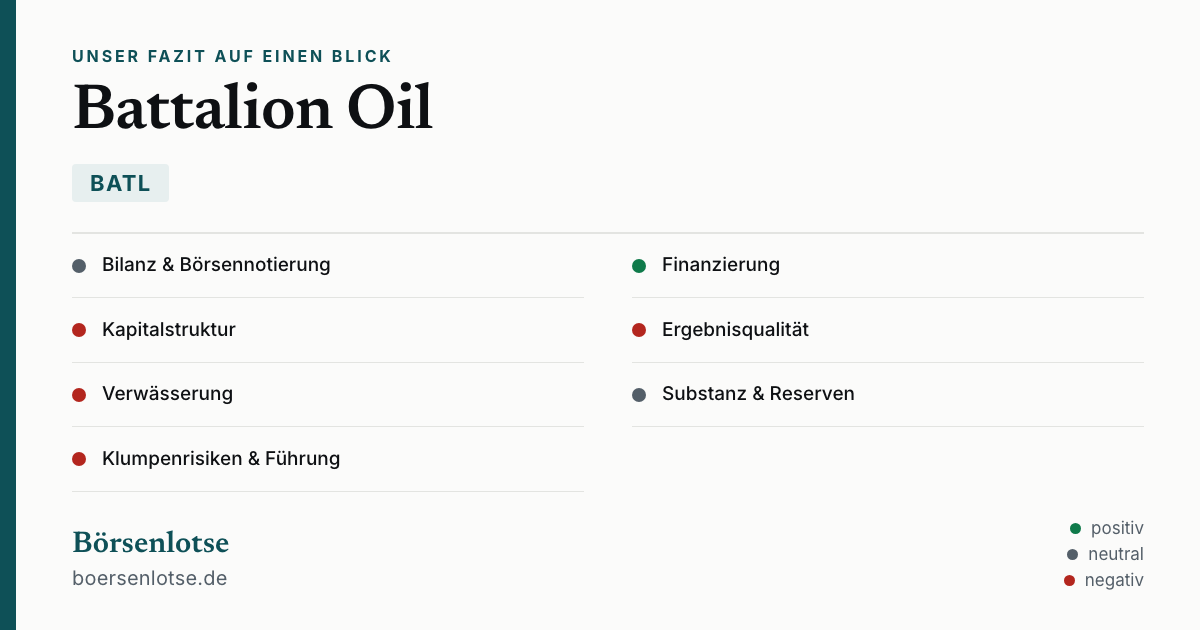
Unser Fazit auf einen Blick
- Bilanz & Börsennotierung neutral
- Das Eigenkapital lag zum 31. März 2026 bei +157,1 Millionen US-Dollar nach −32,8 Millionen zum 31. Dezember 2025 — die Schwelle der NYSE American von höchstens 4,0 Millionen ist damit weit übererfüllt. Verdient wurde davon nichts: 234,6 Millionen wanderten aus dem Mezzanine ins Eigenkapital, weil die Vorzugsaktionäre am 25. März 2026 die Mehrheit im Verwaltungsrat verloren. Eine förmliche Feststellung der Börse, dass der Mangel behoben ist, liegt bis zum 1. Juli 2026 nicht vor.
- Finanzierung positiv
- Die Refinanzierung ist geglückt: neuer Kreditvertrag vom 30. Juni 2026 über 162,5 Millionen US-Dollar (vorher 208,1 Millionen) mit Laufzeit bis 31. Dezember 2029, festem Aufschlag von 6,50 Prozent auf den Referenzzins SOFR statt 7,75 bis 8,50 Prozent, Tilgungsbeginn erst im zweiten Quartal 2027 und einer zusätzlichen — allerdings unverbindlichen — Abrufzusage über bis zu 175,0 Millionen. Die Kasse stieg von 28,0 auf 46,4 Millionen.
- Kapitalstruktur negativ
- Vor den Stammaktionären stehen zum 31. März 2026 rund 384 Millionen US-Dollar: 162,5 Millionen Schulden und 221,2 Millionen Vorzugskapital, das mangels Barzahlung mit 16,0 Prozent pro Jahr weiterwächst. Je Stammaktie sind das 10,77 US-Dollar Vorrang — bei rund 80,7 Millionen dokumentiertem Börsenwert der gesamten Firma. Aus der Wandlung der Vorzugsaktien können 26.437.848 neue Stammaktien entstehen, mehr als heute existieren.
- Ergebnisqualität negativ
- Der Konzerngewinn 2025 von 11,9 Millionen US-Dollar war kein Betriebsgewinn: Das Betriebsergebnis lag bei −6,6 Millionen, gedreht hat allein die Zeile mit 45,3 Millionen Gewinnen aus Sicherungsgeschäften, davon 29,4 Millionen reine Bewertungsgewinne. Wie wenig belastbar das ist, zeigte das erste Quartal 2026: 48,0 Millionen Verlust auf dieselben Geschäfte, Nettoverlust 56,5 Millionen, für die Stammaktionäre −64,8 Millionen bzw. −3,72 US-Dollar je Aktie.
- Verwässerung negativ
- Die Aktienzahl stieg von 16.456.563 (31. Dezember 2025) auf 22.018.849 (8. Mai 2026) — über Privatplatzierung, vorausbezahlte Bezugsrechte, einen Flächenzukauf gegen Aktien und eine Vorzugswandlung. Seit dem 5. Mai 2026 läuft zusätzlich ein Verkaufsprogramm über bis zu 150,0 Millionen US-Dollar; die ersten 550.013 Aktien brachten netto 1,6 Millionen, also rechnerisch knapp 3 US-Dollar je Stück nach 5,50 US-Dollar im März.
- Substanz & Reserven neutral
- Die Reserven von 59,7 Millionen Fass Öläquivalent reichen rund 13,5 Jahre, sinken aber das zweite Jahr in Folge; der amtliche Barwert PV-10 fiel binnen eines Jahres um 23 Prozent auf 351,7 Millionen US-Dollar, abzüglich West Quito bleiben rund 315,5 Millionen. Nach Abzug von Schulden und Vorzugskapital sind das −68,2 Millionen; vor der Refinanzierung waren es −82,6 Millionen. Der West-Quito-Verkauf brachte dagegen das 1,66-Fache des amtlichen Barwerts.
- Klumpenrisiken & Führung negativ
- Ein einziges Fördergebiet, zwei Abnehmer mit rund vier von fünf verkauften Fässern (der Geschäftsbericht widerspricht sich bei diesen Prozentzahlen selbst: 86/79 im Geschäftsteil, 83/86 im Anhang), Gas mit negativem Erlös (Gasumsatz im ersten Quartal 2026: −1,5 Millionen US-Dollar) und ein Aufbereiter, der am 11. August 2025 über Nacht schloss. Dazu ist der CEO zugleich Finanzvorstand, und der Abschluss 2026 wird erstmals von BDO USA geprüft.
Battalion Oil ist der Lehrfall für zwei Verwechslungen: die von Preis und Wert — und die von Buchung und Verdienst. Das Eigenkapital sprang von −32,8 Millionen US-Dollar (31. Dezember 2025) auf +157,1 Millionen (31. März 2026), aber nicht durch Gewinn: 234,6 Millionen Vorzugskapital wanderten buchhalterisch aus dem Mezzanine ins Eigenkapital, weil die Vorzugsaktionäre am 25. März 2026 die Mehrheit im Verwaltungsrat verloren. Real gelungen sind die Entschuldung von 208,1 auf 162,5 Millionen und eine Refinanzierung bis Ende 2029 zu SOFR plus 6,50 Prozent. Real geblieben ist die Vorzugslast: 221,2 Millionen, 16 Prozent pro Jahr, 10,77 US-Dollar Vorrang je Aktie und bis zu 26.437.848 Aktien aus einer Wandlung. Im ersten Quartal 2026 verloren die Stammaktionäre 64,8 Millionen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Reihenfolge der Ansprüche bleibt das dominierende Risiko, auch wenn die Bilanz jetzt anders aussieht: Vor der Stammaktie stehen rund 384 Millionen US-Dollar an Schulden und Vorzugskapital, und der Vorzugsteil wächst mangels Barzahlung mit 16 Prozent pro Jahr weiter. Nach der amtlichen Barwertrechnung der SEC bleibt für die Stammaktionäre rechnerisch nichts übrig (315,5 minus 162,5 minus 221,2 = −68,2 Millionen), und über das Verkaufsprogramm gibt die Firma laufend neue Aktien ab. Wer trotzdem hinsieht, prüft vier Dinge in jedem Bericht: Hält das umgebuchte Eigenkapital von 157,1 Millionen dem laufenden Verlust stand? Stellt die NYSE American die Behebung des Mangels vor dem 30. November 2026 förmlich fest? Erreicht die Liquiditätsquote zum 30. September 2026 die neu geforderte 1,00 (zuletzt 0,90)? Und wie viele Aktien kommen über das 150-Millionen-Programm noch hinzu? Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Battalion Oil nicht über einen Kennzahlen-Scanner, sondern über den Reddit-Hype-Scanner: Rang 62, 8 Erwähnungen in 24 Stunden und 32 Upvotes (ApeWisdom, Stand 25. Juli 2026) — 24 Stunden zuvor noch Rang 42 mit 15 Erwähnungen. Die Aufmerksamkeit kühlt ab, während die Firma über das Aktienverkaufsprogramm weiter Stücke abgibt.
- Datengrundlage sind der Quartalsbericht (10-Q) zum 31. März 2026, die Geschäftsberichte (10-K) für 2024 und 2025 sowie sämtliche SEC-Einreichungen bis zum 1. Juli 2026. Jede Aussage im Präsens ist gegen das jüngste Dokument geprüft, das den betreffenden Zustand nennt. Die Ist-Werte der Kreditauflagen werden von der Firma nicht beziffert — eine Aussage über deren Einhaltung ist daraus nicht ableitbar.
- Bewusst nicht verwendet: ein in Datendiensten ausgewiesener Börsenwert von rund 38 Millionen US-Dollar, der sich mit dem Filing-Kurs von 3,93 US-Dollar (29. April 2026) und 20.541.563 Aktien nicht in Einklang bringen lässt; ebenso ein ausgewiesenes 52-Wochen-Hoch von 29,70 US-Dollar und ein „Kursziel“ von 18,60 US-Dollar ohne hinterlegte Analystenschätzung. Analysen sind evergreen — Tageskurse sind kein Kaufargument.
- Bemerkenswerter Nebenbefund: Am 18. Juni 2026 beschloss der Verwaltungsrat einen Bonustopf von 5,0 Millionen US-Dollar, der ausschließlich bei einem Kontrollwechsel ausgezahlt wird, dazu ein Programm mit 10 bis 20 Prozent Beteiligung am Wertzuwachs ab dem 1. Mai 2026 — und bestätigte das Fälligwerden von 35.419 Aktienoptionen aus 2020 wegen eines eingetretenen Kontrollwechsel-Ereignisses. Der Quartalsbericht nennt „den Verkauf des Unternehmens“ ausdrücklich als Liquiditätsalternative.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei BATL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Battalion Oil Corp (BATL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Battalion Oil Corporation (NYSE American: BATL) aus Houston, Texas, ist ein reiner Onshore-Öl- und Gasförderer. Das gesamte Geschäft liegt in einem einzigen Fördergebiet: dem Delaware Basin in West-Texas, in den Countys Pecos, Reeves, Ward und Winkler; zum 31. Dezember 2025 waren es 39.968 Netto-Acres. Die Firma betrieb 82 eigene Bohrungen mit 40 Vollzeitkräften und förderte 12.096 Fass Öläquivalent pro Tag, davon rund 6.167 Fass reines Öl. 86,7 Prozent der Öl-, Gas- und Flüssiggaserlöse kamen 2025 aus dem Öl.
Wegen einer Umgliederung, nicht wegen eines Gewinns. Die 138.000 Vorzugsaktien lagen im Mezzanine, weil ihre Halter ein Rückgaberecht besaßen, das nicht allein in der Hand der Firma lag. Am 25. März 2026 kontrollierten diese Halter den Verwaltungsrat weder einzeln noch gemeinsam; damit entfiel die Bedingung. Battalion buchte 8,3 Millionen US-Dollar als fiktive Dividende und gliederte 234,6 Millionen in das Eigenkapital um. Ergebnis: +157,1 Millionen zum 31. März 2026 nach −32,8 Millionen zum 31. Dezember 2025.
Nach den Zahlen nicht mehr. Die NYSE American verlangt je nach Verlusthistorie 2,0 oder 4,0 Millionen US-Dollar Eigenkapital; Battalion wies zum 31. März 2026 157,1 Millionen aus und nennt diesen Wert ausdrücklich in dem Abschnitt, der das Schreiben vom 30. Mai 2025 behandelt. Eine förmliche Feststellung der Börse, dass der Mangel behoben ist, wurde bis zum 1. Juli 2026 in keiner Meldung (8-K) veröffentlicht; die Frist 30. November 2026 steht im Quartalsbericht unverändert im Text.
Zum 31. März 2026 waren es 162,5 Millionen US-Dollar zum Nennwert, nach 208,1 Millionen zum 31. Dezember 2025. Am 30. Juni 2026 wurde der Kredit vollständig neu gefasst: 162,5 Millionen Laufzeit bis 31. Dezember 2029, Zins gleich Referenzzins SOFR plus fest 6,50 Prozent (vorher 7,75 bis 8,50 Prozent je nach Verschuldungsgrad), Tilgungsbeginn erst im zweiten Quartal 2027. Der gewichtete Durchschnittszins lag im ersten Quartal 2026 bei 11,57 Prozent, 2025 bei 12,05 Prozent.
Ja, seit dem 30. Juni 2026. Der neue Kreditvertrag enthält neben dem Kredit über 162,5 Millionen US-Dollar eine Abrufzusage über bis zu 175,0 Millionen für Zukäufe und Bohrungen. Wichtig ist das Kleingedruckte: Diese Zusage ist ausdrücklich unverbindlich und liegt im absoluten Ermessen der Kreditgeber. Zum 31. März 2026 — also unter dem alten Vertrag — bestand kein freier Rahmen; zusätzlich waren 30,0 Millionen aus einer Zusage der Großinvestoren bis zum 31. August 2026 abrufbar.
Vorzugsaktien werden vor den Stammaktionären bedient. Bei Battalion beträgt der Satz 14,5 Prozent, wenn bar gezahlt wird — und 16,0 Prozent, wenn stattdessen neue Vorzugsaktien ausgegeben werden. Genau das geschieht seit Jahren. Der Buchwert lag zum 31. März 2026 bei 221,2 Millionen US-Dollar für 130.197 Stück, das sind 10,77 US-Dollar Vorrang je Stammaktie. Aus der Wandlung können laut Einladung zur Hauptversammlung 26.437.848 neue Stammaktien entstehen — bei 21.468.836 ausstehenden Aktien zum 14. April 2026.
Das hängt davon ab, was man mitzählt. Der letzte in einem Filing dokumentierte Kurs lag bei 3,93 US-Dollar (29. April 2026); mit 20.541.563 Aktien ergibt das rund 80,7 Millionen US-Dollar Börsenwert und ein Kurs-Umsatz-Verhältnis von etwa 0,49. Rechnet man Schulden und Vorzugskapital hinzu und zieht die Kasse ab, liegt der Unternehmenswert bei rund 418,0 Millionen — das 2,5-Fache des Umsatzes 2025. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil für die Stammaktionäre ein Verlust bleibt.
Der Abschlussprüfer wurde 2026 gewechselt: Deloitte & Touche LLP wurde am 24. Juni 2026 nach einer Ausschreibung gekündigt, BDO USA, P.C. am 30. Juni 2026 für das Geschäftsjahr 2026 bestellt — ohne Meinungsverschiedenheiten und ohne meldepflichtige Vorfälle. Eigentümer sind vor allem drei Fondsgesellschaften: Luminus Management rund 41,2 Prozent, Brookfield Oaktree rund 41,3 Prozent und Gen IV Investment Opportunities rund 20,5 Prozent, jeweils unter Annahme der Wandlung ihrer Vorzugsaktien (Stand 14. April 2026).
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.