eBay: halbe Aktienzahl, stagnierende Käuferzahl — und GameStop sitzt mit 9,8 Prozent am Tisch
Die meisten kennen eBay aus der Zeit, als man um Mitternacht die letzten Sekunden einer Auktion herunterzählte. Das eBay von 2026 ist ein anderes Unternehmen: eine Börse für Sammelkarten und Autoteile mit 20 Prozent operativer Marge, die seit 2017 mehr als die Hälfte ihrer eigenen Aktien zurückgekauft hat — und die seit Mai 2026 ein unerwünschtes Übernahmegebot von GameStop abwehrt. Wir haben die Geschäftsberichte bis 2025, den Quartalsbericht zum 30. Juni 2026 und alle Pflichtmeldungen bis Ende September 2026 gelesen. Höchste Zeit, das alte Bild aus der Schublade gegen die aktuellen Zahlen zu halten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 28. September 2026
- Schlusskurs
- 107,30 $ -0,50 %
- Marktkapitalisierung
- 45,9 Mrd. $
- KGV
- 25,2
- Wachstums-Score
- 6/10
- AAQS
- 8/10
Kursentwicklung seit 15. September 2026: -0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 79,40 $ bis 119,00 $ · Letzter Kurs: 107,30 $ (Stand: 28. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die gerade erfahrene Anleger tappen: die Zeitkapsel-Falle. Wir beurteilen ein Unternehmen nach dem Bild, das wir uns irgendwann einmal gemacht haben — und legen dieses Bild in eine Zeitkapsel, die wir nie wieder öffnen. Die Firma verändert sich, unser Bild nicht. Das Tückische: Je bekannter der Name, desto sicherer sind wir, ihn schon zu kennen.
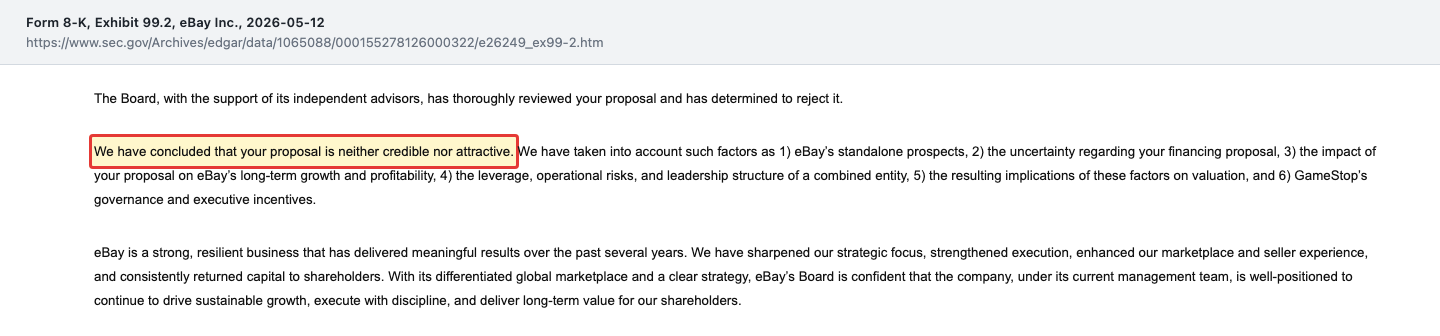
Kaum ein Name liegt so tief in dieser Kapsel wie eBay. Für viele ist eBay der Online-Flohmarkt der Nullerjahre, auf dem man um Mitternacht die letzten Sekunden einer Auktion herunterzählte. Das eBay von 2026 ist etwas anderes: ein Marktplatz, der 2025 Waren für 79,6 Milliarden US-Dollar vermittelte, mit Sammelkarten und Autoteilen wächst, jeden fünften Umsatzdollar als operativen Gewinn behält und seit 2017 mehr als die Hälfte seiner eigenen Aktien zurückgekauft hat. Und seit dem 3. Mai 2026 gibt es einen Aktionär, der das ganze Haus kaufen will: GameStop. eBay hat das Angebot am 12. Mai 2026 abgelehnt, mit einem deutlichen Satz:
„We have concluded that your proposal is neither credible nor attractive.“
Übersetzung: „Wir sind zu dem Schluss gekommen, dass Ihr Vorschlag weder glaubwürdig noch attraktiv ist.“
— eBay Inc., Pflichtmeldung 8-K vom 12. Mai 2026, Anlage 99.2 (Brief des Verwaltungsratsvorsitzenden an GameStop)
Machen wir einen Deal: Wir öffnen die Zeitkapsel und lesen gemeinsam, was eBay selbst an die US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) bis 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und alle Pflichtmeldungen bis Ende September 2026. Das Spannungsfeld dieser Analyse lautet: eBay ist ein hochprofitabler, solide finanzierter Marktplatz, der seinen Aktionären Jahr für Jahr Milliarden zurückgibt. Doch die Zahl der Käufer tritt seit Jahren auf der Stelle, das neue Wachstum hängt an den USA und an den Sammlern, der Werbemotor ist ausgerechnet durch KI-Einkaufshelfer verwundbar — und ein Großaktionär mit 9,8 Prozent will die Führung übernehmen. Was davon schwerer wiegt, entscheidest am Ende du.
Was eBay heute eigentlich macht — Sammlerbörse statt Flohmarkt
eBay ist ein Marktplatz ohne eigenes Lager: Das Unternehmen verkauft selbst fast nichts, sondern bringt Käufer und Verkäufer zusammen und kassiert dafür Gebühren. Stell dir einen Wochenmarkt vor, dessen Betreiber an jedem verkauften Apfel mitverdient, aber keinen einzigen Apfel einkaufen muss. Das Handelsvolumen auf diesem Markt heißt GMV (Gross Merchandise Volume) und lag 2025 bei 79,6 Milliarden US-Dollar. Davon blieben 11,1 Milliarden Dollar als Umsatz bei eBay hängen — eine sogenannte Take Rate von 13,94 Prozent. Bildlich: Von jedem Hundert-Dollar-Einkauf behält eBay knapp 14 Dollar.
Dieser Umsatz stammt aus zwei Quellen. Die Marktplatz-Umsätze (Verkaufsgebühren, Versandprogramme, Zahlungsabwicklung) lagen 2025 bei 9,1 Milliarden Dollar. Dazu kommt ein schnell wachsendes zweites Standbein: Werbung. Händler bezahlen eBay dafür, dass ihre Angebote in den Suchergebnissen weiter oben stehen („Promoted Listings“). Die Werbeumsätze stiegen 2025 um 22 Prozent auf 1,99 Milliarden Dollar — das sind 18 Prozent des gesamten Umsatzes.
Strategisch hat sich eBay auf sogenannte Focus Categories verlegt: Sammlerstücke wie Sammelkarten, Autoteile und Zubehör, Luxusware, generalüberholte Geräte, Mode und Sneaker. Dazu gehören Echtheitsprüfungen, eine Kooperation mit dem Sammelkarten-Bewerter PSA und das Live-Shopping-Format eBay Live, dessen Handelsvolumen sich im zweiten Quartal 2026 laut Ergebnismitteilung etwa verachtfacht hat. Am 30. Juli 2026 schloss eBay zudem den Kauf der Modeplattform Depop von Etsy ab; bezahlt wurden 1,4 Milliarden Dollar in bar. Ende 2025 hatte eBay 135 Millionen aktive Käufer, 2,5 Milliarden Angebote und rund 12.300 Beschäftigte. Konzernchef ist seit April 2020 Jamie Iannone, Vorsitzender des Verwaltungsrats Paul S. Pressler.
Die Firmengeschichte für Anleger
-
2021
Kleinanzeigen an Adevinta, Korea verkauft
2,5 Mrd. USD in bar plus Adevinta-Aktien und der Verkauf von 80,01 % des Koreageschäfts finanzieren Jahre großer Aktienrückkäufe.
-
2024
Vereinbarung mit der US-Staatsanwaltschaft
Wegen der Stalking-Affäre von 2019 zahlt eBay 3 Mio. USD Strafe und steht drei Jahre unter einem unabhängigen Aufseher.
-
2025
Handelsvolumen wächst wieder
GMV steigt um 7 % auf 79,6 Mrd. USD, getragen von Sammlerstücken in den USA; die Käuferzahl bleibt bei 135 Mio.
-
2026
Mai: GameStop bietet 125 Dollar je Aktie
eBay lehnt am 12.05. ab: „weder glaubwürdig noch attraktiv“. GameStop stockt bis Juli auf 9,8 % auf.
-
2026
Juli/August: Depop gekauft, Ausblick angehoben
Depop für 1,4 Mrd. USD übernommen; Umsatz Q2 +15 %, eBay erhöht den Jahresausblick. Die Transaktionsverluste steigen im Halbjahr um 62 %.
Wie die Aktie auf unseren Tisch kam — über ein Übernahmegebot
Nicht über einen Treffer in unserem hauseigenen Aktien-Scanner. eBay tauchte Ende September 2026 in den Ranglisten der meistdiskutierten Aktien eines großen deutschen Börsenportals auf — und der Grund dafür steht nicht in einem Quartalsbericht, sondern in einer Serie von Pflichtmeldungen. Am 3. Mai 2026 schickte GameStop dem Verwaltungsratsvorsitzenden von eBay ein unverbindliches Angebot: 125,00 US-Dollar je Aktie, zur Hälfte in bar und zur Hälfte in GameStop-Aktien, zusammen rund 55,5 Milliarden Dollar für alle eBay-Aktien. Laut GameStop war das ein Aufschlag von 46 Prozent auf den Schlusskurs vom 4. Februar 2026, dem Tag, an dem GameStop mit dem Aufbau seiner Position begann.
Wie ernst es GameStop damit ist, zeigen die Beteiligungsmeldungen (Schedule 13D) — Pflichtmeldungen, die jeder abgeben muss, der mehr als 5 Prozent einer Firma mit Einflussabsicht hält. Laut der vierten Änderung vom 17. Juli 2026 hält GameStop 43.390.383 eBay-Aktien, also 9,8 Prozent. Allein für die am 17. Juli gelieferten 39.046.658 Aktien zahlte GameStop rund 3,97 Milliarden Dollar aus der eigenen Kasse. Wie sich dieser Kraftakt auf GameStop selbst auswirkt, haben wir in unserer GameStop-Aktienanalyse nachgezeichnet. Hier geht es um die andere Seite des Bretts: Was ist eBay eigentlich wert — mit oder ohne Bieter? Merke: Ein Übernahmegebot ist keine Bewertung, sondern ein Eröffnungszug.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. eBay ist ein sehr profitables Geschäft. Die operative Marge — der Anteil des Umsatzes, der nach allen laufenden Kosten als Betriebsgewinn übrig bleibt — lag 2025 bei 20,5 Prozent, 2024 bei 22,5 Prozent. Im zweiten Quartal 2026 stieg sie auf 21,6 Prozent nach 17,6 Prozent im Vorjahresquartal. Der operative Mittelzufluss aus fortgeführten Geschäften war in jedem Jahr seit 2017 positiv und lag stets bei mindestens 2,0 Milliarden Dollar; die Zinsen deckt das Betriebsergebnis im ersten Halbjahr 2026 gut zehnmal (1.287 gegen 126 Millionen Dollar).
Und 2026 ist ein starkes Jahr. Im ersten Halbjahr wuchs der Umsatz um 17 Prozent auf 6,22 Milliarden Dollar, das Handelsvolumen im zweiten Quartal um 15 Prozent auf 22,4 Milliarden. Der Gewinn je Aktie aus fortgeführten Geschäften stieg im zweiten Quartal um 56 Prozent auf 1,21 Dollar, der freie Mittelzufluss — das Geld, das nach allen Investitionen übrig bleibt — erreichte im Halbjahr 1,22 Milliarden Dollar nach 203 Millionen. Für das dritte Quartal 2026 erwartet eBay laut Ergebnismitteilung vom 5. August 2026 einen Umsatz von 3,07 bis 3,12 Milliarden Dollar, währungsbereinigt 8 bis 10 Prozent mehr als im Vorjahr.
Die Kehrseite zeigt der längere Blick. 2021 lag das Handelsvolumen bei 87,4 Milliarden Dollar, 2022 fiel es auf 73,9 Milliarden, 2023 auf 73,2 Milliarden. Selbst nach dem Anstieg auf 79,6 Milliarden im Jahr 2025 liegt es noch 8,9 Prozent unter 2021. Der Umsatz stieg im selben Zeitraum nur von 10,4 auf 11,1 Milliarden Dollar, und die operative Marge lag 2021 noch bei 28,1 Prozent. Zwei Sondereffekte verzerren die Jahresvergleiche: Die Nettogewinne schwanken stark mit dem Wert der Beteiligungen (2022 stand wegen Bewertungsverlusten auf die Adevinta-Aktien ein Verlust aus fortgeführten Geschäften von 1,27 Milliarden Dollar in den Büchern). Und der freie Mittelzufluss 2025 von 1,48 Milliarden Dollar war gedrückt, weil eBay 685 Millionen Dollar mehr Steuern zahlte als im Vorjahr; im ersten Halbjahr 2026 flossen dafür 794 Millionen Dollar weniger ab als im ersten Halbjahr 2025. Seit Januar 2026 bucht eBay zudem Entwicklungskosten für seine Plattform nach einer neuen Regel (ASU 2025-06) sofort als Aufwand; die Vorjahreswerte in den Quartalsberichten 2026 wurden angepasst, am freien Mittelzufluss ändert das nichts.
Unbequeme Wahrheit Nr. 1: Die Aktie schrumpft schneller, als das Geschäft wächst
Die wichtigste Zahl dieser Analyse ist keine Umsatzzahl. Es ist die Zahl der Aktien. eBay kauft seit Jahren in großem Stil eigene Aktien zurück und vernichtet sie. Für dich als Aktionär heißt das: Der Kuchen wird kaum größer, aber er wird unter immer weniger Esser aufgeteilt — dein Stück wächst, auch wenn der Kuchen es kaum tut.
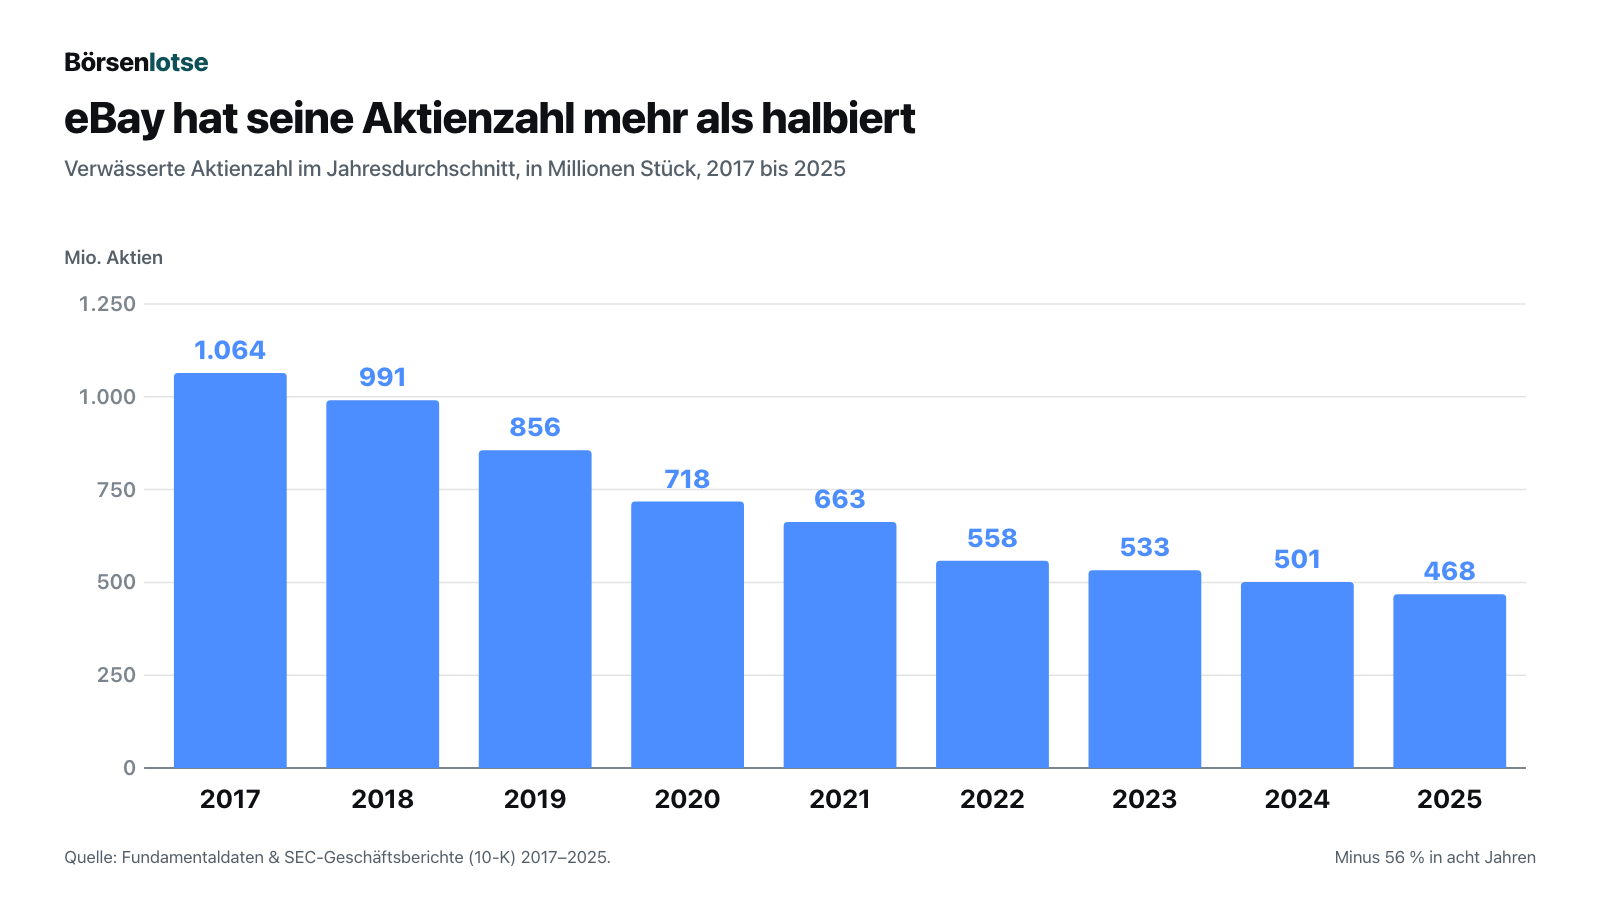
Das ist eindrucksvoll — und es hat einen Preis. Von 2021 bis 2025 gab eBay 17,2 Milliarden Dollar für Aktienrückkäufe und 2,5 Milliarden Dollar für Dividenden aus, zusammen 19,8 Milliarden. Der freie Mittelzufluss aus fortgeführten Geschäften betrug in diesen fünf Jahren zusammen nur 10,2 Milliarden Dollar. Die Lücke von rund 9,6 Milliarden Dollar schlossen vor allem Verkaufserlöse: 2021 gab eBay sein Kleinanzeigengeschäft an Adevinta ab — für 2,5 Milliarden Dollar in bar plus Adevinta-Aktien, von denen eBay im November 2021 einen Teil für 2,3 Milliarden Dollar weiterverkaufte —, und im selben Jahr verkaufte eBay 80,01 Prozent seines Koreageschäfts. 2024 folgten 2,4 Milliarden Dollar in bar für weitere Adevinta-Aktien und 1,0 Milliarden für einen Teil der dafür erhaltenen Beteiligung an Aurelia. Allein 2025 flossen 3,0 Milliarden Dollar an die Aktionäre, bei 1,48 Milliarden freiem Mittelzufluss.
Diese Quelle ist endlich: Ein Kleinanzeigengeschäft lässt sich nur einmal verkaufen. Aus der verbliebenen Beteiligung an Aurelia — der Gesellschaft, gegen deren Anteile eBay 2024 einen Teil seiner Adevinta-Aktien tauschte — flossen im ersten Quartal 2026 noch 194 Millionen Dollar zurück. Im Februar 2026 genehmigte der Prüfungsausschuss des Verwaltungsrats kraft übertragener Vollmacht weitere 2,0 Milliarden Dollar für Rückkäufe; zum 30. Juni 2026 standen noch rund 2,0 Milliarden zur Verfügung. Die Bilanz trägt die Spuren: Das Eigenkapital lag zum 30. Juni 2026 bei nur 4,67 Milliarden Dollar, und davon entfielen 2,93 Milliarden auf aktive latente Steuern — also auf künftige Steuerersparnisse, nicht auf Geld in der Kasse. Den Finanzschulden von 6,7 Milliarden Dollar standen Barmittel und Anlagen ohne Aktienbeteiligungen von 4,9 Milliarden gegenüber; einen Monat später gingen 1,4 Milliarden Dollar in bar für Depop hinaus; zum 30. Juni standen zudem 750 Millionen Dollar kurzfristige Schuldscheine (Commercial Paper) aus. Und das eigentliche Geschäft? Die Zahl der aktiven Käufer lag Ende 2022 bei 134 Millionen, Ende 2023 bei 132, Ende 2024 bei 134, Ende 2025 bei 135 und im zweiten Quartal 2026 bei 136 Millionen. Merke: Rückkäufe lassen den Gewinn je Aktie wachsen, nicht das Unternehmen. Irgendwann muss wieder der Kuchen wachsen — nicht nur die Messerschärfe.
Unbequeme Wahrheit Nr. 2: Das neue Wachstum kommt aus den USA — und von den Sammlern
Das Wachstum der letzten Quartale ist echt, aber es ist ungleich verteilt. Die nächste Grafik zeigt, wie stark das Handelsvolumen in den USA und im Rest der Welt gegenüber dem jeweiligen Vorjahresquartal zugelegt hat.
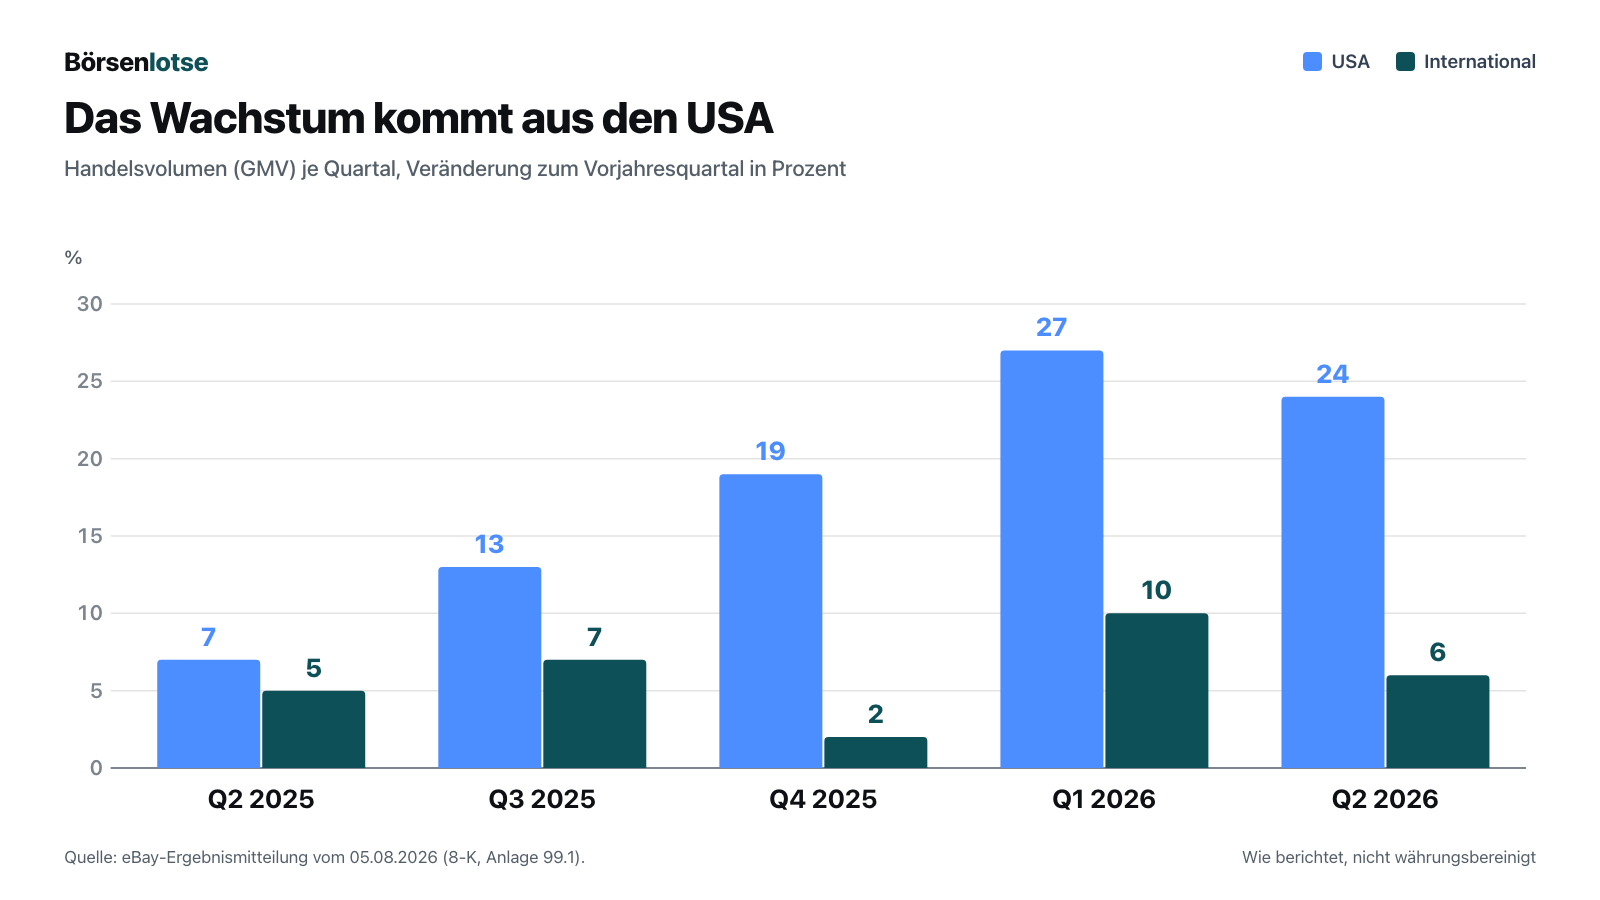
Woher der US-Schub kommt, sagt eBay selbst: aus den Focus Categories, allen voran den Sammlerstücken. Im Quartalsbericht zum 30. Juni 2026 heißt es, das Wachstum sei „particularly strong“ gewesen bei Sammlerstücken, Autoteilen, Mode und generalüberholter Ware; schon im Geschäftsbericht 2025 hebt eBay für die USA eine „particularly strong performance in Collectibles“ hervor. Die Ergebnismitteilung vom 5. August 2026 nennt als Beispiele eine Michael-Jordan-Karte, die bei der Tochter Goldin für 4,3 Millionen Dollar versteigert wurde, und 80 Millionen Scans mit der KI-gestützten Kartenerkennung. International dagegen spricht eBay von „continued challenging macroeconomic conditions“ — anhaltend schwierigen wirtschaftlichen Bedingungen.
Das Problem an Sammlerwellen: Sie sind Wellen. Wie groß der Anteil der Sammelkarten am Handelsvolumen ist, weist eBay nicht aus; im Geschäftsbericht 2025 steht aber ausdrücklich das Risiko, dass sich das Interesse der Kunden von einzelnen Focus Categories abwenden kann. Dazu kommt ein Umsatzbaustein, der nicht aus der Sammlerbegeisterung stammt: Ein Teil des Umsatzwachstums geht laut Quartalsbericht auf das US-Versandprogramm zurück („higher volume and favorable rates associated with our U.S. net shipping program“). Merke: Ein Wachstum, das an einer Leidenschaft hängt, ist schön — aber prüfe in jedem Quartal, ob die Leidenschaft noch da ist.
Unbequeme Wahrheit Nr. 3: Der Käuferschutz wird teurer — Betrugsverluste wachsen fast viermal so schnell wie der Umsatz
Ein Marktplatz lebt vom Vertrauen. Wer bei eBay kauft, bekommt über die „eBay-Garantie“ sein Geld zurück, wenn die Ware nicht ankommt oder nicht der Beschreibung entspricht. Die Kosten dafür bucht eBay als Transaktionsverluste (Transaction Losses): Käuferschutzfälle, Rückbuchungen bei missbrauchten Kreditkarten und Fälle, in denen ein Händler nie geliefert hat. Im ersten Halbjahr 2026 stiegen sie auf 271 Millionen Dollar nach 167 Millionen im Vorjahreshalbjahr — ein Plus von 62 Prozent, während der Umsatz um 17 Prozent wuchs. Gemessen am Umsatz kletterten die Verluste von 3,1 auf 4,4 Prozent. Die Begründung steht im Quartalsbericht:
„The increase in transaction losses for the three months ended June 30, 2026 compared to the same period in 2025 was primarily due to $31 million from unfavorable fluctuations in buyer and seller fraud and recovery rates and $14 million from higher volume.“
Übersetzung: „Der Anstieg der Transaktionsverluste im Dreimonatszeitraum bis zum 30. Juni 2026 gegenüber dem Vorjahreszeitraum ging vor allem auf 31 Millionen Dollar aus ungünstigeren Betrugs- und Rückholquoten bei Käufern und Verkäufern und auf 14 Millionen Dollar aus höherem Volumen zurück.“
— eBay Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Management’s Discussion and Analysis, Transaction Losses)
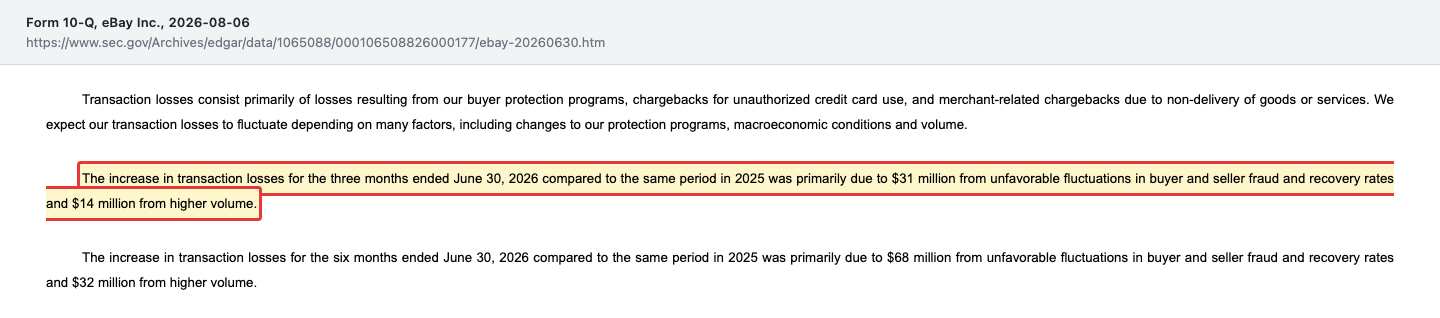
Übersetzt: Mehr als zwei Drittel des Anstiegs kommen nicht daher, dass eBay mehr verkauft, sondern daher, dass mehr Betrug durchrutscht oder weniger davon zurückgeholt wird. 104 Millionen Dollar Mehrverlust im Halbjahr entsprechen rund 8 Prozent des Betriebsergebnisses von 1,29 Milliarden Dollar. Über das ganze Jahr betrachtet war die Kurve lange flach — 360 Millionen Dollar 2023, 353 Millionen 2024, 396 Millionen 2025. Die Frage ist, ob 2026 ein Ausreißer bleibt oder der Preis dafür ist, dass mehr teure Sammlerstücke den Besitzer wechseln. Merke: Vertrauen ist das Produkt eines Marktplatzes — und Vertrauen kostet Geld, das in keiner Wachstumszahl auftaucht.
Unbequeme Wahrheit Nr. 4: Der Werbemotor und die KI-Einkaufshelfer
Der am schnellsten wachsende Umsatzbaustein von eBay ist die Werbung: Im zweiten Quartal 2026 brachten die eigenen Werbeprodukte 570 Millionen Dollar, ein Plus von 25 Prozent. Händler zahlen, damit Käufer ihre Angebote in der eBay-Suche zuerst sehen. Genau hier sieht eBay eine Gefahr, die sich verschärft hat: Schon im Geschäftsbericht 2024 warnte das Unternehmen, Kunden könnten zunehmend KI-Chatbots und Einkaufsassistenten statt Suchmaschinen fragen. Im Geschäftsbericht 2025 ist aus dieser Möglichkeit eine beobachtete Entwicklung geworden.
„For example, we are seeing consumers increasingly search for products using chatbots, virtual assistants and other Gen AI technologies powered by large language models instead of using traditional search engines. If AI technologies do not send referrals to eBay at the rate of traditional search engines for any reason, consumer traffic on our platforms could decrease, which would negatively impact on our business and results of operations.“
Übersetzung: „So sehen wir zum Beispiel, dass Verbraucher zunehmend mit Chatbots, virtuellen Assistenten und anderen auf großen Sprachmodellen beruhenden generativen KI-Technologien nach Produkten suchen, statt klassische Suchmaschinen zu nutzen. Wenn KI-Technologien aus welchem Grund auch immer weniger Besucher an eBay weiterleiten als klassische Suchmaschinen, könnte der Kundenverkehr auf unseren Plattformen sinken, was sich negativ auf unser Geschäft und unsere Ergebnisse auswirken würde.“
— eBay Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risk Factors)
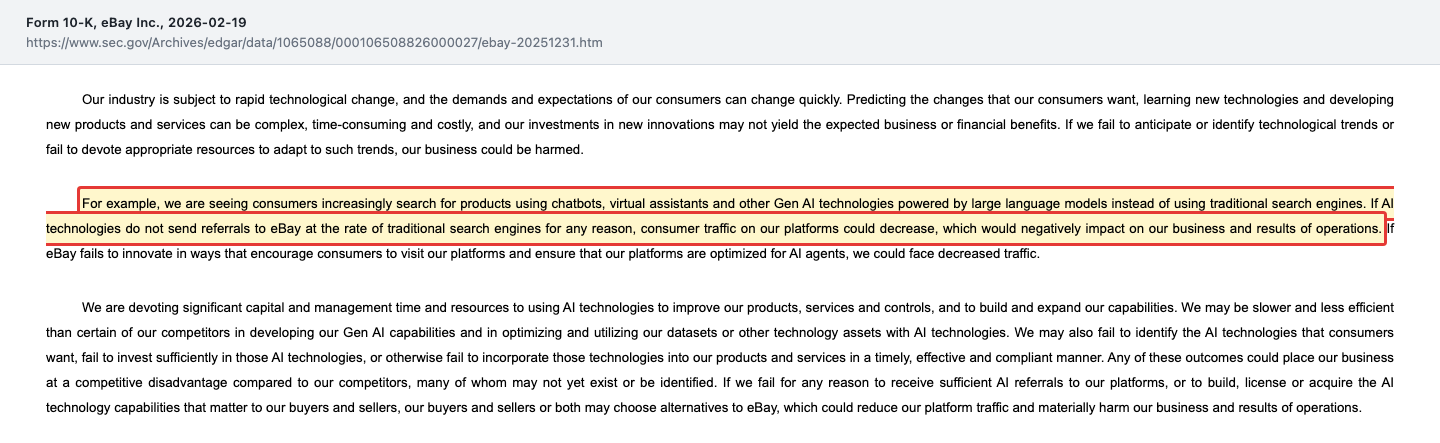
An anderer Stelle im selben Bericht warnt eBay, dass Händler nicht mehr für Werbung zahlen könnten, wenn Promoted Listings Verkäufe weniger wirksam auslösen als Alternativen außerhalb der Plattform, „including AI technologies such as agents and chatbots“. Wenn ein KI-Assistent für dich das günstigste Angebot auswählt, sieht er keine bezahlte Platzierung — er sieht den Preis. Fair bleibt: eBay setzt selbst stark auf KI, vom automatischen Ausfüllen der Angebote bis zu einem KI-Einkaufsagenten im Test, und nennt es im Geschäftsbericht als eigene Aufgabe, seine Plattformen für KI-Agenten zu optimieren. Ob eBay davon mehr profitiert, als es verliert, zeigt keine Zahl im Bericht. Merke: Ein Werbegeschäft ist nur so viel wert wie die Aufmerksamkeit, die es verkauft — und die wandert gerade.
Unbequeme Wahrheit Nr. 5: Ein Großaktionär, der das ganze Haus will
Zurück zum Brett. Nach der Ablehnung am 12. Mai 2026 hat GameStop nicht aufgegeben, sondern nachgelegt: Die Beteiligung wuchs von rund 5 Prozent im Mai auf 9,8 Prozent im Juli. In einem Zeitungsinterview vom 19. Juli 2026, das GameStop als Pflichtmitteilung nach Rule 425 bei der SEC einreichen musste, sagte Konzernchef Ryan Cohen: „I want to own eBay — that’s all I’ve been thinking about.“ („Ich will eBay besitzen — an nichts anderes habe ich gedacht.“) Und weiter: Sein pessimistischer Teil sage ihm, eBay werde bis zur Hauptversammlung abwarten. eBay selbst beschreibt die Lage im jüngsten Quartalsbericht nüchtern:
„Although our Board determined on May 12, 2026 that the proposal was neither credible nor attractive and, to date, no changes to this proposal that would alter our Board’s view have been proposed, we cannot predict whether this party or any other party will take further actions.“
Übersetzung: „Obwohl unser Verwaltungsrat am 12. Mai 2026 festgestellt hat, dass der Vorschlag weder glaubwürdig noch attraktiv war, und bislang keine Änderungen an diesem Vorschlag unterbreitet wurden, die die Sicht unseres Verwaltungsrats ändern würden, können wir nicht vorhersagen, ob diese oder eine andere Partei weitere Schritte unternehmen wird.“
— eBay Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Part II, Item 1A (Risk Factors)
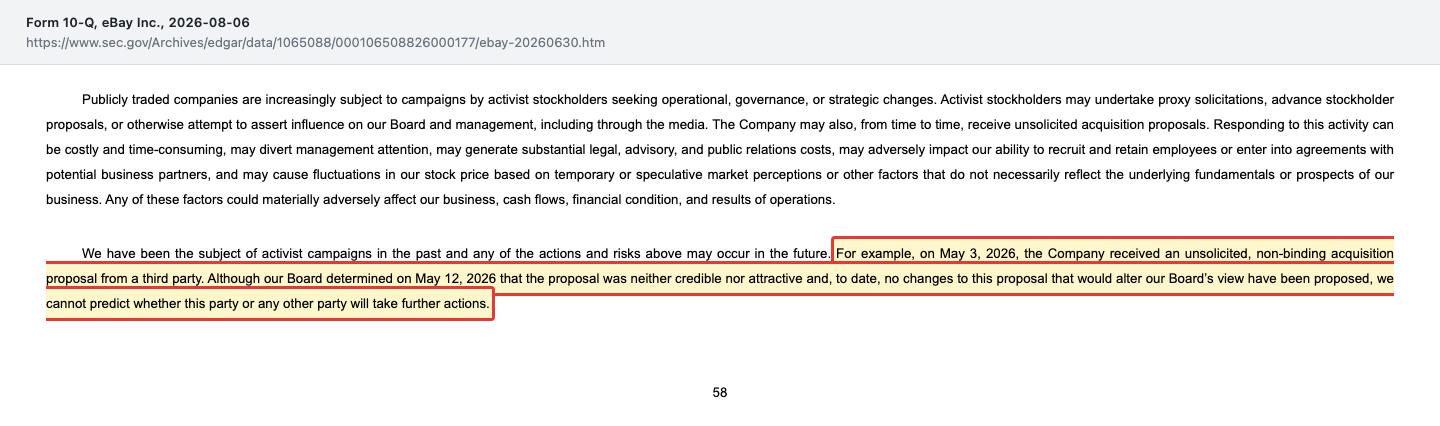
Welche Züge bleiben GameStop? Eine außerordentliche Hauptversammlung können laut Proxy Statement vom 30. April 2026 nur Aktionäre mit zusammen mindestens 20 Prozent verlangen. Ein Aktionärsantrag, diese Schwelle auf 10 Prozent zu senken, scheiterte auf der Hauptversammlung am 17. Juni 2026 mit rund 157 gegen 210 Millionen Stimmen. Auch der vereinfachte Weg, eigene Kandidaten auf den offiziellen Stimmzettel zu bringen (Proxy Access), setzt voraus, dass man mindestens 3 Prozent seit drei Jahren hält — GameStop baut seine Position erst seit Februar 2026 auf. Bleibt der klassische Weg: eigene Kandidaten für den Verwaltungsrat nominieren und die Aktionäre selbst umwerben. Das Fenster dafür öffnet sich laut Proxy Statement am 17. Februar 2027 und schließt am 19. März 2027. Seit dem 20. Juli 2026 gab es laut SEC-Datenbank weder eine neue Mitteilung nach Rule 425 noch eine weitere Änderung der Beteiligungsmeldung (Stand 29. September 2026).
Für dich als Aktionär heißt das zweierlei. Eine erzwungene Übernahme ist kurzfristig kaum möglich; dass GameStop-Aktien ein Teil der Gegenleistung wären, macht jeden Preis zudem vom GameStop-Kurs abhängig. Und ein Aktionär mit fast einem Zehntel der Stimmen, der öffentlich den Chefposten beansprucht, bindet Aufmerksamkeit: Im zweiten Quartal 2026 buchte eBay bereits 25 Millionen Dollar transaktionsbezogene Kosten, zu denen laut Ergebnismitteilung ausdrücklich auch Kosten für unerwünschte Angebote und Aktionärsaktivismus gehören. Merke: Ein Bieter im Aktionärsregister ist kein Kursversprechen, sondern eine offene Partie.
Bewertung: rund 48 Milliarden Dollar — und ein Gebot von 125 Dollar im Hintergrund
In den Insider-Meldungen (Form 4) vom 17. September 2026 bewertet eBay einbehaltene Aktien des Vorstands mit 108,03 US-Dollar je Aktie am 15. September 2026. Bei 445 Millionen ausstehenden Aktien (31. Juli 2026) entspricht das einem Börsenwert von rund 48 Milliarden Dollar — eine eigene Rechnung zum Stichtag 15. September 2026. Der Börsenwert, den die Kennzahlen-Box dieser Seite aus der Datenbank anzeigt, beruht auf einem anderen Kurs und Datenstand und kann deshalb abweichen. Auf den Gewinn je Aktie aus fortgeführten Geschäften 2025 von 4,26 Dollar bezahlst du damit rund das 25-Fache; rechnet man mit den zwölf Monaten bis Juni 2026 (rund 4,76 Dollar, Halbjahreswerte in der Fassung von 2026), sind es rund 23. Anders gesagt: Du zahlst den heutigen Gewinn von gut zwei Jahrzehnten im Voraus.
Beim freien Mittelzufluss sieht es freundlicher aus. In den zwölf Monaten bis Juni 2026 lag er bei rund 2,5 Milliarden Dollar, das sind gut 5 Prozent des Börsenwerts — allerdings geschönt durch die deutlich niedrigeren Steuerzahlungen 2026. Die Dividende von 0,31 Dollar je Quartal ergibt rund 1,1 Prozent Rendite; der größere Teil der Ausschüttung läuft über Rückkäufe. Das GameStop-Gebot von 125 Dollar lag gut 15 Prozent über dem Kurs vom 15. September 2026. Es ist aber kein Mindestpreis: Es war unverbindlich, zur Hälfte in GameStop-Aktien zahlbar und wurde abgelehnt. Wer die Aktie wegen des Gebots kauft, wettet nicht auf eBay, sondern auf den nächsten Zug von GameStop — genau davor warnt die zweite Falle dieser Analyse, der Anker-Effekt: Eine einmal genannte Zahl klebt im Kopf, auch wenn niemand sie zahlt. Wer sich für den Wiederverkauf von Luxusware interessiert, findet in unserer The-RealReal-Aktienanalyse einen spezialisierten Konkurrenten in genau der Kategorie, in der eBay mit Echtheitsprüfungen wachsen will.
Chancen und Risiken auf einen Blick
Was für eBay spricht:
- Hohe Ertragskraft: operative Marge 20,5 Prozent (2025) und 21,6 Prozent im zweiten Quartal 2026; operativer Mittelzufluss seit 2017 in jedem Jahr bei mindestens 2,0 Milliarden Dollar.
- Das Wachstum ist zurück: Umsatz im ersten Halbjahr 2026 plus 17 Prozent, US-Handelsvolumen im zweiten Quartal plus 24 Prozent.
- Werbung als zweites Standbein: 1,99 Milliarden Dollar Werbeumsatz 2025 (plus 22 Prozent), eigene Werbeprodukte im zweiten Quartal 2026 plus 25 Prozent.
- Konsequente Rückgabe an die Aktionäre: Aktienzahl seit 2017 um 56 Prozent gesenkt, weitere 2,0 Milliarden Dollar Rückkaufrahmen, Quartalsdividende 0,31 Dollar.
- Solide Finanzierung: Zinsen im ersten Halbjahr 2026 gut zehnmal vom Betriebsergebnis gedeckt; 4,9 Milliarden Dollar Barmittel und Anlagen gegen 6,7 Milliarden Finanzschulden (30. Juni 2026).
Was dagegen spricht:
- Die Käuferbasis stagniert: 132 bis 136 Millionen aktive Käufer seit Ende 2022; das Handelsvolumen 2025 lag noch 8,9 Prozent unter 2021.
- Rückkäufe und Dividenden von 19,8 Milliarden Dollar (2021–2025) überstiegen den freien Mittelzufluss von 10,2 Milliarden deutlich; die Lücke schlossen Verkaufserlöse, die sich nicht wiederholen.
- Wachstum konzentriert auf die USA und auf Sammlerkategorien; international nur 2 bis 10 Prozent Wachstum je Quartal.
- Transaktionsverluste im ersten Halbjahr 2026 plus 62 Prozent auf 271 Millionen Dollar, vor allem durch schlechtere Betrugs- und Rückholquoten.
- KI-Chatbots und Einkaufsagenten bedrohen laut Geschäftsbericht 2025 Besucherzahlen und Werbegeschäft.
- Unruhe im Aktionärsregister: GameStop hält 9,8 Prozent und will die Führung übernehmen; möglicher Kampf um den Verwaltungsrat im Frühjahr 2027. Dazu die Vergangenheit: Laut Geschäftsbericht 2025 gilt seit Januar 2024 für drei Jahre eine Vereinbarung mit der US-Staatsanwaltschaft über ausgesetzte Strafverfolgung wegen der Stalking-Affäre von 2019 gegen den Herausgeber eines Branchen-Nachrichtendienstes, samt unabhängigem Aufseher.
Ein menschliches Fazit
Zurück zur Zeitkapsel-Falle. Wer eBay noch als Auktionshaus der Nullerjahre im Kopf hat, unterschätzt das Unternehmen: Es behält heute von jedem Umsatzdollar rund ein Fünftel als Betriebsgewinn, es hat seine Aktienzahl mehr als halbiert, und es wächst wieder zweistellig. Wer die Kapsel aber nur öffnet, um das Übernahmegebot von 125 Dollar herauszunehmen, macht denselben Fehler in neuer Form. Denn in den Berichten steht auch: eine Käuferzahl, die seit Jahren kaum wächst, Ausschüttungen, die lange größer waren als das erwirtschaftete Geld, ein neuer Aufschwung, der an einer Sammlerwelle hängt, steigende Betrugsverluste und ein Werbegeschäft, das KI-Einkaufshelfer herausfordern. Ein vertrauter Name ist kein aktuelles Bild — das bekommst du nur, wenn du die Kapsel regelmäßig öffnest. Die nächsten Gelegenheiten dazu: der Quartalsbericht zum dritten Quartal 2026 und das Nominierungsfenster vom 17. Februar bis 19. März 2027. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- eBay Inc. — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 6. August 2026) — jüngster Periodenbericht: Aktienzahl, Transaktionsverluste, Depop-Kauf, Commercial Paper, Umstellung ASU 2025-06, Risikofaktor zu unerwünschten Übernahmeangeboten
- eBay Inc. — Ergebnismitteilung zum zweiten Quartal 2026, Pflichtmeldung 8-K vom 5. August 2026, Anlage 99.1 (Handelsvolumen je Region und Quartal, Werbeumsatz, Ausblick drittes Quartal 2026)
- eBay Inc. — Quartalsbericht 10-Q zum 31. März 2026, Ergebnismitteilung vom 29. April 2026 und Quartalsbericht 10-Q zum 30. September 2025
- eBay Inc. — Geschäftsberichte 10-K für 2025 (19. Februar 2026; Risikofaktoren zu KI, Werbe- und Marktplatzumsatz, Käuferzahl, Transaktionsverluste, Rechtsstreitigkeiten), 2024, 2023 und 2022 (Handelsvolumen und Käuferzahl seit 2021, Verkauf des Kleinanzeigengeschäfts an Adevinta)
- eBay Inc. — Pflichtmeldungen 8-K vom 5. Mai 2026 (Eingang des GameStop-Vorschlags) und 12. Mai 2026 (Ablehnung, samt Finanzierungsschreiben von TD Securities als Anlage 99.1) sowie vom 18. Juni 2026 (Abstimmungsergebnisse der Hauptversammlung)
- eBay Inc. — Proxy Statement (DEF 14A) vom 30. April 2026: Schwelle für außerordentliche Hauptversammlungen, Proxy Access, Nominierungsfrist für 2027
- GameStop Corp. — Mitteilung nach Rule 425 vom 4. Mai 2026 (Angebot 125 Dollar, Aufteilung bar/Aktien), Beteiligungsmeldung Schedule 13D/A Nr. 4 vom 17. Juli 2026 und Mitteilung nach Rule 425 vom 20. Juli 2026 (Interview mit Ryan Cohen)
- eBay Inc. — Insider-Meldung (Form 4) vom 17. September 2026: Bewertungskurs 108,03 Dollar am 15. September 2026 (Kursanker); Börsenwert, Kurs-Gewinn-Verhältnis und Renditen selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 10.420,0 | 9.795,0 | 10.112,0 | 10.283,0 | 11.100,0 |
| Betriebsergebnis (EBIT) | 2.923,0 | 2.350,0 | 1.941,0 | 2.318,0 | 2.277,0 |
| Nettogewinn | 13.608,0 | -1.269,0 | 2.767,0 | 1.975,0 | 2.031,0 |
| Nettomarge | 130,6 % | -13,0 % | 27,4 % | 19,2 % | 18,3 % |
| Gewinn je Aktie | 20,87 $ | -2,27 $ | 5,19 $ | 3,94 $ | 4,42 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Operative Marge 20,5 % (2025) und 21,6 % im Q2 2026; operativer Mittelzufluss seit 2017 jedes Jahr mindestens 2,0 Mrd. USD; Zinsdeckung im H1 2026 gut zehnfach.
- Wachstum neutral
- Umsatz H1 2026 +17 %, US-GMV Q2 2026 +24 %; aber GMV 2025 noch 8,9 % unter 2021 und aktive Käufer seit Ende 2022 bei 132 bis 136 Mio.
- Kapitalrückgabe neutral
- Aktienzahl 2017–2025 −56 %; 2021–2025 19,8 Mrd. USD ausgeschüttet bei 10,2 Mrd. USD freiem Mittelzufluss — die Lücke schlossen einmalige Verkaufserlöse.
- Bilanz positiv
- Finanzschulden 6,7 Mrd. USD gegen 4,9 Mrd. USD Barmittel und Anlagen (30.06.2026); Eigenkapital 4,7 Mrd. USD, davon 2,9 Mrd. aktive latente Steuern; Depop-Kauf 1,4 Mrd. USD im Juli 2026.
- Operative Risiken negativ
- Transaktionsverluste H1 2026 +62 % auf 271 Mio. USD; KI-Chatbots bedrohen laut 10-K 2025 Besucher und Werbegeschäft; Wachstum konzentriert auf USA und Sammlerstücke.
- Eigentümer und Governance neutral
- GameStop hält 9,8 % (17.07.2026) und will eBay übernehmen; Gebot vom 03.05.2026 abgelehnt; Nominierungsfenster 17.02.–19.03.2027.
eBay ist ein hochprofitabler Marktplatz mit starkem Mittelzufluss, der seinen Aktionären über Rückkäufe sehr viel zurückgegeben hat. 2026 wächst das Geschäft wieder deutlich, getragen von den USA und den Sammlerkategorien. Offen sind eine seit Jahren stagnierende Käuferbasis, steigende Betrugsverluste, die KI-Gefahr für das Werbegeschäft und der Ausgang des Übernahmekampfs mit GameStop. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün steht hier für belegte Unternehmensqualität, nicht für einen günstigen Einstieg: Das Geschäftsmodell trägt seit Jahren mit rund einem Fünftel operativer Marge, der operative Mittelzufluss lag in jedem Jahr seit 2017 bei mindestens 2,0 Milliarden Dollar, die Zinsen sind gut zehnfach gedeckt, und es gibt weder eine existenzielle Abhängigkeit noch einen Bilanz- oder Governance-Bruch. Die offenen Punkte — stagnierende Käuferzahl, steigende Betrugsverluste, KI-Risiko für die Werbung, ein Übernahmeinteressent mit 9,8 Prozent — sind ernst, stellen aber die Substanz nicht in Frage. Ob der Preis von rund 25 Jahresgewinnen angemessen ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 29. September 2026 auf Basis der Geschäftsberichte 10-K 2022 bis 2025, der Quartalsberichte 10-Q zum 30.09.2025, 31.03.2026 und 30.06.2026 (jüngster Periodenbericht, eingereicht am 06.08.2026), der Ergebnismitteilung vom 05.08.2026 und aller SEC-Meldungen bis 29.09.2026. Anlass war das Kürzel EBAY in den Ranglisten eines großen deutschen Börsenportals, kein Scanner-Treffer.
- Seit Januar 2026 bilanziert eBay Entwicklungskosten nach ASU 2025-06; die Vorjahreswerte in den Quartalsberichten 2026 sind angepasst, die Jahreswerte 2021–2025 stammen aus den jeweiligen Geschäftsberichten. Der freie Mittelzufluss ist von der Umstellung nicht betroffen. Mehrjahressummen, Börsenwert, KGV und Renditen sind selbst berechnet.
- Kursanker ist der Bewertungskurs von 108,03 US-Dollar für den 15.09.2026 aus den Insider-Meldungen (Form 4) vom 17.09.2026. Nicht zu verwechseln: Das GameStop-Gebot von 125 Dollar war unverbindlich, zur Hälfte in GameStop-Aktien zahlbar und wurde abgelehnt — es ist kein Kursziel und kein Mindestpreis.
Aktien-Wächter
Diese Analyse ist Stand 29. September 2026. Was sich seitdem bei EBAY geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu eBay Inc (EBAY) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
GameStop schlug am 3. Mai 2026 vor, alle eBay-Aktien für 125,00 US-Dollar je Aktie zu übernehmen, zur Hälfte in bar und zur Hälfte in GameStop-Aktien, zusammen rund 55,5 Milliarden Dollar. Das Angebot war unverbindlich. Für die Finanzierung legte GameStop ein Schreiben von TD Securities über bis zu 20 Milliarden Dollar Fremdkapital vor, das ausdrücklich keine Zusage war.
Der Verwaltungsrat nannte das Angebot am 12. Mai 2026 „weder glaubwürdig noch attraktiv“. Als Gründe führte er eBays eigene Aussichten, die unsichere Finanzierung, die Folgen für Wachstum und Profitabilität, Verschuldung und Führung des kombinierten Konzerns, die Bewertung sowie Unternehmensführung und Vergütungsanreize bei GameStop an.
Laut Beteiligungsmeldung Schedule 13D/A Nr. 4 vom 17. Juli 2026 hält GameStop 43.390.383 eBay-Aktien, das sind 9,8 Prozent. Für die am 17. Juli gelieferten 39.046.658 Aktien aus Optionsgeschäften zahlte GameStop rund 3,97 Milliarden Dollar aus der eigenen Kasse. Bis zum 29. September 2026 folgte keine weitere Änderung der Meldung.
eBay meldete im zweiten Quartal 2026 136 Millionen aktive Käufer, also Konten, die in den vorangegangenen zwölf Monaten mindestens einen Kauf bezahlt haben. Ende 2022 waren es 134 Millionen, Ende 2023 132, Ende 2024 134 und Ende 2025 135 Millionen. Die Käuferbasis ist damit seit Jahren nahezu unverändert.
eBay zahlt 2026 eine Quartalsdividende von 0,31 US-Dollar je Aktie, zuletzt am 11. September 2026. Aufs Jahr gerechnet sind das 1,24 Dollar, beim Kurs von 108,03 Dollar vom 15. September 2026 rund 1,1 Prozent Rendite. Der größere Teil der Ausschüttung läuft über Aktienrückkäufe, 2025 für 2,5 Milliarden Dollar.
Laut Proxy Statement vom 30. April 2026 müssen Nominierungen für die Hauptversammlung 2027 zwischen dem 17. Februar und dem 19. März 2027 eingehen. Eine außerordentliche Hauptversammlung können nur Aktionäre mit mindestens 20 Prozent verlangen; ein Antrag auf 10 Prozent scheiterte am 17. Juni 2026.
eBay vereinbarte im Februar 2026 mit Etsy den Kauf der Modeplattform Depop für 1,2 Milliarden US-Dollar in bar. Beim Abschluss am 30. Juli 2026 zahlte eBay einschließlich vorläufiger Kaufpreisanpassungen 1,4 Milliarden Dollar. Der Ausblick für das dritte Quartal 2026 enthält Depop bereits.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.