Microsoft-Aktie: Gewinn plus 32 Prozent — und am Tag nach den Zahlen 25 Milliarden vom Anleihemarkt
Microsofts Gewinn wächst, das Geld, das nach allen Investitionen übrig bleibt, schrumpft: Im ersten Quartal des Geschäftsjahres 2027 stieg das Nettoergebnis um 32 Prozent (bereinigt um OpenAI um 18 Prozent), der freie Mittelzufluss fiel um 27 Prozent. Von jedem Dollar aus dem laufenden Geschäft bleiben noch 32 Cent frei, vor vier Jahren waren es 73. Am 28. Oktober kündigte Finanzchefin Amy Hood zusätzliche Finanzierungsquellen an, wenn sie attraktiv seien; den Anleihemarkt habe Microsoft dafür bisher nicht angezapft. Am nächsten Tag platzierte der Konzern dort Anleihen über 25 Milliarden US-Dollar (Lieferung am 4. November 2026). Wir haben Jahres- und Quartalsbericht Zeile für Zeile gelesen und nachgerechnet, wohin das Geld fließt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 521,90 $ -1,60 %
- Marktkapitalisierung
- 3.808,5 Mrd. $
- KGV
- 32,2
- Wachstums-Score
- 7/10
- AAQS
- 10/10
Kursentwicklung seit 4. August 2026: +7,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 352,80 $ bis 543,50 $ · Letzter Kurs: 521,90 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Falle heißt Vertrautheit
Machen wir einen Deal. Bevor wir über Microsoft reden, gebe ich zu, dass ich selbst in diese Falle getappt bin — und du wahrscheinlich auch. Sie heißt Vertrautheit, und sie funktioniert so: Bei einer Firma, deren Namen wir nicht kennen, lesen wir den Geschäftsbericht mit spitzen Fingern. Bei einer Firma, deren Software wir jeden Morgen starten, deren Aktie seit dem Börsengang 1986 ein Vielfaches gewonnen hat und die zu den fünf wertvollsten Unternehmen der Welt gehört, überfliegen wir die Schlagzeile — „Rekordgewinn“ — und legen den Bericht weg.
Genau da wird es interessant. Denn Microsofts Jahresbericht an die US-Börsenaufsicht SEC enthält eine Schlagzeile und eine zweite Zahl, die niemand auf die Titelseite setzt. Die Schlagzeile: Im Geschäftsjahr 2026, das am 30. Juni 2026 endete, stieg das Nettoergebnis um 31 Prozent auf 133,7 Milliarden US-Dollar. Die zweite Zahl: Der freie Mittelzufluss — das Geld, das nach allen Investitionen tatsächlich übrig bleibt — fiel im selben Jahr von 71,6 auf 67,0 Milliarden. Und im jüngsten Quartal wurde der Abstand größer: Gewinn plus 32 Prozent, frei verfügbares Geld minus 27 Prozent. Einen Tag nach diesen Quartalszahlen platzierte Microsoft Anleihen über 25 Milliarden US-Dollar, nachdem Finanzchefin Amy Hood im Call zusätzliche Finanzierungsquellen angekündigt hatte.
Merke dir dieses Spannungsfeld, es zieht sich durch jedes Kapitel: Microsofts Gewinn wächst kräftig — und das Geld, das am Ende frei verfügbar ist, schrumpft. Dazwischen liegen Rechenzentren im Wert von Hunderten Milliarden. Wir lesen jetzt gemeinsam nach, wo der Unterschied entsteht.
Aktualisiert am 30. Oktober 2026: fortgeschrieben um das erste Quartal des Geschäftsjahres 2027 (Juli bis September 2026, in Kalenderjahr-Sicht das „dritte Quartal 2026“) samt Call vom 28. Oktober und Anleihe vom 29. Oktober 2026 — neu ist das Kapitel zum ersten Quartal.
Die Firmengeschichte für Anleger
-
2019
Partnerschaft mit OpenAI beginnt
Laut Quartalsbericht begann die strategische Partnerschaft 2019. Aus ihr wurden später Beteiligung, Großkunde und Umsatzquelle zugleich.
-
2023
Die US-Steuerbehörde fordert 28,9 Milliarden nach
Die Bescheide vom 26. September 2023 betreffen die Steuerjahre 2004 bis 2013. Microsoft widerspricht; der Streit ist laut Quartalsbericht vom Oktober 2026 weiter offen.
-
2025
OpenAI stellt sich neu auf
Die Rekapitalisierung verwässerte Microsofts Anteil und brachte im Geschäftsjahr 2026 einen Buchgewinn von 5,0 Mrd. US-Dollar nach Steuern, ohne dass Geld floss.
-
2026
115,9 Milliarden Investitionen in einem Jahr
Im Geschäftsjahr 2026 stieg der Gewinn um 31 Prozent, der freie Mittelzufluss fiel auf 67,0 Mrd. US-Dollar. Ab Juli 2026 gelten neue Segmente und längere Nutzungsdauern.
-
2026
Neue Anleihen über 25 Milliarden
Einen Tag nach den Zahlen vom 28. Oktober 2026 holte sich Microsoft Geld am Anleihemarkt. Laut Prospekt darf das Geld ausdrücklich auch in Investitionen fließen.
Was Microsoft eigentlich macht
Microsoft verkauft im Kern drei Dinge, und der Geschäftsbericht ordnet sie in drei Segmente. Erstens Produktivitätssoftware im Abonnement: Microsoft 365 mit Word, Excel, Teams und Outlook, dazu LinkedIn und die Unternehmenssoftware Dynamics. Zweitens Cloud-Infrastruktur: Azure — gemietete Rechenleistung und Speicherplatz in Microsofts Rechenzentren — plus die klassischen Serverprodukte. Drittens das Endkundengeschäft: Windows, Geräte, Xbox und Suchwerbung.
Im Geschäftsjahr 2026 verteilte sich der Umsatz von 331,8 Milliarden US-Dollar so: Productivity and Business Processes 140,0 Milliarden (plus 16 Prozent), Intelligent Cloud 137,8 Milliarden (plus 30 Prozent), More Personal Computing 54,1 Milliarden (minus 1 Prozent). Der größte Einzelposten der Produktliste sind Serverprodukte und Cloud-Dienste mit 129,4 Milliarden (Vorjahr 98,4 Milliarden), gefolgt von Microsoft 365 für Geschäftskunden mit 102,0 Milliarden. Das Endkundengeschäft schrumpft dabei leise: Xbox setzte 21,8 statt 23,5 Milliarden um, die Hardware-Erlöse fielen um 29 Prozent.
Seit dem Geschäftsjahr 2027 ordnet Microsoft dieselben Geschäfte anders: in zwei statt drei Segmente. Angekündigt wurde das am 2. September 2026 per Pflichtmeldung (8-K), am 28. Oktober 2026 folgte eine Neuberechnung der drei Vorjahre. „Agents and Infra“ bündelt Azure, Microsoft 365, die Unternehmensanwendungen und die KI-Dienste — im ersten Quartal des Geschäftsjahres 2027 waren das 76,8 Milliarden US-Dollar Umsatz und 40,6 Milliarden operatives Ergebnis. „Devices and Consumer“ umfasst Windows, Geräte, Xbox und Suchwerbung: 15,5 Milliarden Umsatz und 5,4 Milliarden Ergebnis. Neu ist auch, dass Microsoft den Azure-Umsatz jetzt als Betrag nennt: 33,2 Milliarden US-Dollar in einem Quartal. Fünf von sechs Umsatzdollars stecken damit im Segment, um dessen Rechenzentren sich diese Analyse dreht.
Ein Alltagsbild für Azure, falls dir der Begriff Cloud immer noch schwammig vorkommt: Statt sich eigene Server in den Keller zu stellen, mieten Unternehmen Rechenleistung bei Microsoft — so wie man ein Auto leasen statt kaufen kann. Man zahlt nach Verbrauch, Microsoft kümmert sich um Hardware, Strom und Wartung. Und genau deshalb muss Microsoft die Hardware, den Strom und die Gebäude erst einmal bezahlen — Jahre, bevor die Mieteinnahmen vollständig fließen. Das ist der ökonomische Kern dieser Analyse.
Das Geschäftsjahr endet bei Microsoft am 30. Juni. Das „Geschäftsjahr 2026“ umfasst also Juli 2025 bis Juni 2026, nicht das Kalenderjahr 2026. Wer Microsoft mit Alphabet oder anderen Kalenderjahr-Berichtern vergleicht, verschiebt sich um ein halbes Jahr — ein Fehler, der in Vergleichstabellen erstaunlich oft steckt. Aus demselben Grund ist auch die verbreitete Bezeichnung „Quartalszahlen für das zweite Quartal 2026“ für den Bericht vom 29. Juli 2026 falsch: Microsoft legte an diesem Tag den Jahresabschluss für das Geschäftsjahr 2026 vor, dazu die Ergebnisse des vierten Fiskalquartals (April bis Juni 2026). Die Jahreszahlen in diesem Artikel stammen aus dem Geschäftsbericht (10-K), eingereicht am 29. Juli 2026, und der Ergebnismitteilung (8-K) vom selben Tag; die Quartalszahlen zum 30. September 2026 aus dem Quartalsbericht (10-Q) und der Ergebnismitteilung vom 28. Oktober 2026.
Wie die Aktie auf unseren Tisch kam
Diesmal war es kein Scanner-Treffer. Unsere Aktien-Scanner filtern nach Kennzahlen — günstige Bewertung, hoher Piotroski-Score, Momentum — und genau deshalb fallen die bekanntesten Schwergewichte systematisch durch: Sie sind selten billig. Als wir im Juli 2026 nachzählten, welche der 100 größten US-Aktien nach Börsenwert bei uns bereits eine Tiefenanalyse haben, standen 88 ohne. Microsoft war davon der größte, damals auf Rang 5.
Das ist eine ehrliche Auskunft über unsere eigene Methode: Ein Scanner, der nach Schnäppchen sucht, findet keine Blue Chips. Wer nur den Scannern folgt, hat am Ende ein Depot voller Halbleiter-Nachzügler und kein einziges der Unternehmen, die den Index tragen. Deshalb arbeiten wir die Liste von oben ab — und fangen mit dem an, dessen Berichte am meisten hergeben.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Microsoft steigerte den Umsatz im Geschäftsjahr 2026 (endete am 30. Juni 2026) um 18 Prozent auf 331,8 Milliarden US-Dollar, das operative Ergebnis um 21 Prozent auf 155,2 Milliarden und das Nettoergebnis um 31 Prozent auf 133,7 Milliarden. Zum Vergleich die drei Jahre davor: 281,7 Milliarden Umsatz und 101,8 Milliarden Gewinn im Geschäftsjahr 2025, 245,1 und 88,1 Milliarden im Geschäftsjahr 2024, 211,9 und 72,4 Milliarden im Geschäftsjahr 2023.
Eine operative Marge von 46,8 Prozent bedeutet im Alltagsbild: Von 100 US-Dollar Umsatz bleiben 46,80 als Betriebsgewinn übrig. Zum Einordnen — ein solides Industrieunternehmen liegt bei 10 bis 15, ein sehr gutes bei 20. Microsoft ist in dieser Disziplin außergewöhnlich, und das seit Jahren.
Auch das Cloud-Geschäft wuchs kräftig: Microsoft Cloud erreichte 214,4 Milliarden US-Dollar (plus 27 Prozent) nach 168,9 Milliarden im Geschäftsjahr 2025 und 137,7 Milliarden im Geschäftsjahr 2024. Azure allein legte um 41 Prozent zu — nach 34 Prozent im Vorjahr — und überschritt dabei erstmals die Marke von 100 Milliarden US-Dollar Jahresumsatz.
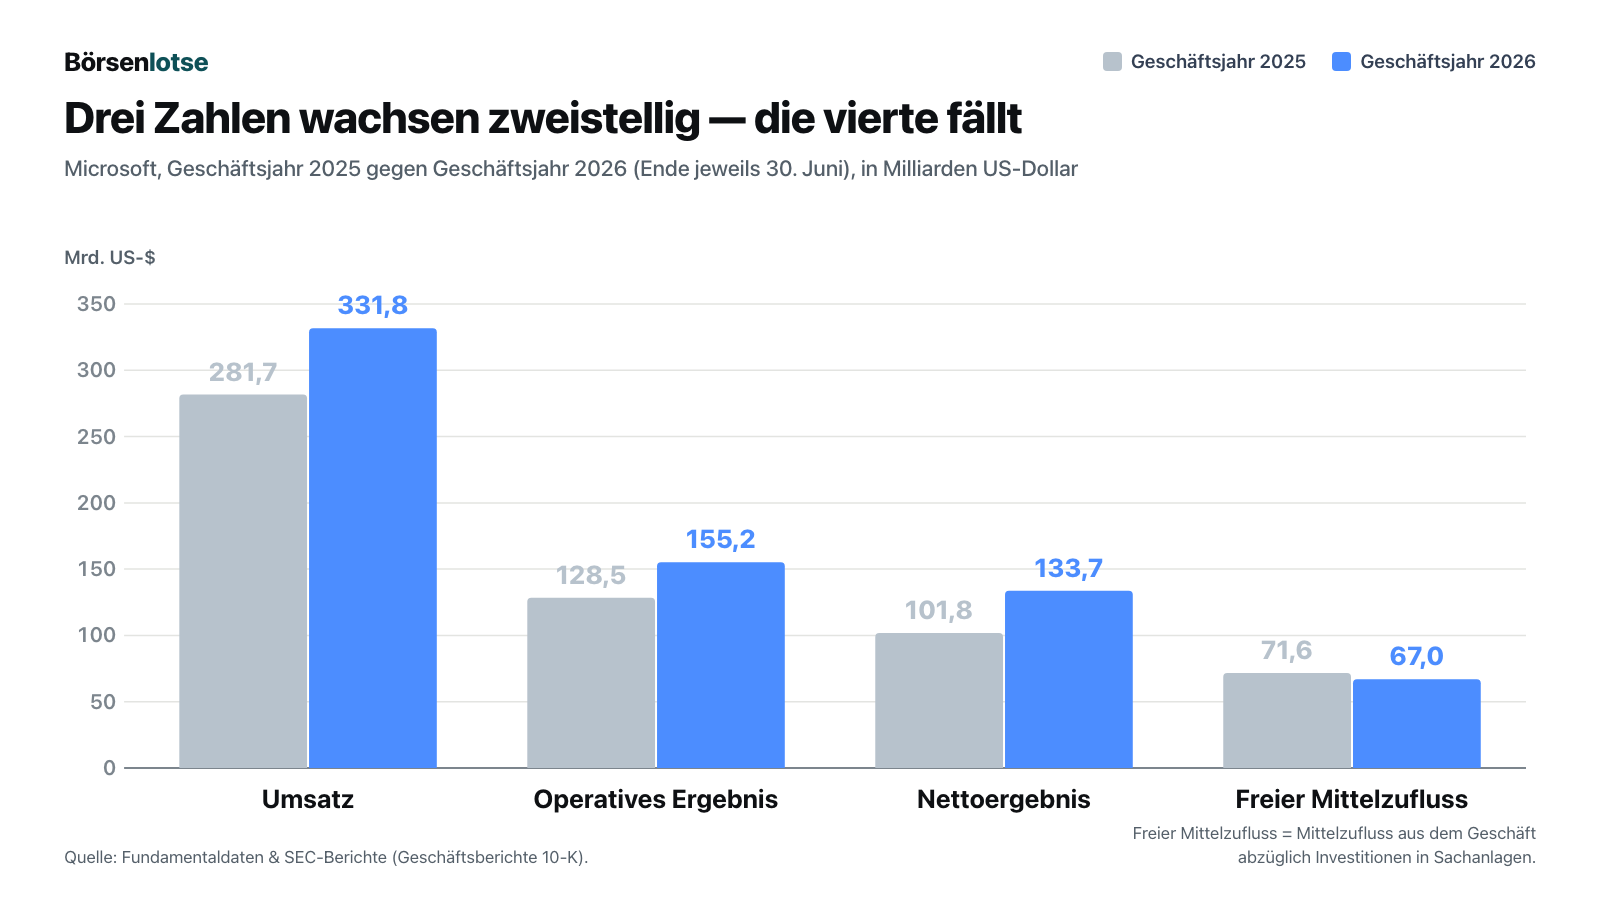
Jetzt kommt die zweite Zahlenreihe — dieselben Jahre, aber die Cashflow-Rechnung. Hier zeigt sich das Spannungsfeld in voller Deutlichkeit:

Die Zahlen im Einzelnen, alle aus den Geschäftsberichten 10-K für 2024, 2025 und 2026:
| Geschäftsjahr (Ende 30. Juni) | Mittelzufluss aus dem Geschäft | Investitionen in Sachanlagen | Freier Mittelzufluss |
|---|---|---|---|
| 2022 | 89,0 Mrd. $ | 23,9 Mrd. $ | 65,1 Mrd. $ |
| 2023 | 87,6 Mrd. $ | 28,1 Mrd. $ | 59,5 Mrd. $ |
| 2024 | 118,5 Mrd. $ | 44,5 Mrd. $ | 74,1 Mrd. $ |
| 2025 | 136,2 Mrd. $ | 64,6 Mrd. $ | 71,6 Mrd. $ |
| 2026 | 182,9 Mrd. $ | 115,9 Mrd. $ | 67,0 Mrd. $ |
Lies die letzte Spalte noch einmal von oben nach unten. Der Gewinn stieg im Geschäftsjahr 2026 um 31 Prozent — der freie Mittelzufluss fiel um 6,5 Prozent, im zweiten Jahr hintereinander. Anteilig ausgedrückt: Im Geschäftsjahr 2022 verschlangen die Investitionen 27 Prozent des operativen Mittelzuflusses, im Geschäftsjahr 2025 waren es 47 Prozent, im Geschäftsjahr 2026 sind es 63 Prozent. Im ersten Quartal des Geschäftsjahres 2027 stieg der Anteil auf 68 Prozent: 39,4 Milliarden US-Dollar für Sachanlagen bei 58,0 Milliarden Zufluss aus dem Geschäft (Einzelheiten im Kapitel zum ersten Quartal).
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: In einem Jahr flossen 115,9 Milliarden in Beton, Server und Kabel
Im Geschäftsjahr 2026 hat sich das Muster nicht abgeschwächt, sondern verschärft. Aus dem laufenden Geschäft kamen 182,9 Milliarden US-Dollar herein — ein Plus von 46,8 Milliarden gegenüber dem Vorjahr, für sich genommen ein hervorragender Wert. Gleichzeitig flossen 115,9 Milliarden in Sachanlagen ab; im Vorjahr waren es 64,6 Milliarden. Übrig blieben 67,0 statt 71,6 Milliarden.
Wo das Geld hingeht, zeigt die Bilanz. Die Sachanlagen stiegen netto von 205,0 Milliarden US-Dollar (30. Juni 2025) auf 313,1 Milliarden (30. Juni 2026). Im Detail, jeweils zu Anschaffungskosten: „Server, Netzwerktechnik und Software“ wuchs von 132,8 auf 215,9 Milliarden, „Gebäude und Einbauten“ von 137,9 auf 182,7 Milliarden. In zwölf Monaten hat Microsoft also Rechenzentren im Wert von rund 133 Milliarden US-Dollar aktiviert.
Eine Zahl aus derselben Anhangangabe gehört unbedingt dazu, weil sie zeigt, dass selbst die 115,9 Milliarden noch untertrieben sind: Zum 30. Juni 2026 waren 26,7 Milliarden US-Dollar an Sachanlagen-Käufen noch gar nicht bezahlt und standen in den Verbindlichkeiten aus Lieferungen und Leistungen. Ein Jahr zuvor waren es 6,9 Milliarden. Die Rechnung für einen erheblichen Teil des Baujahres 2026 wird also erst im Geschäftsjahr 2027 durch die Kasse laufen.
Microsoft schreibt selbst, was das für die Marge bedeutet:
„The investments we are making in cloud and AI infrastructure and devices will continue to increase our operating costs and may decrease our operating margins.“
Übersetzung: „Die Investitionen, die wir in Cloud- und KI-Infrastruktur sowie in Geräte tätigen, werden unsere Betriebskosten weiter erhöhen und könnten unsere operativen Margen verringern.“
— Microsoft Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 (MD&A), Abschnitt „Economic Conditions, Challenges, and Risks“

Und die Warnung ist keine Floskel — sie ist in den Segmentzahlen bereits sichtbar. Im Segment Intelligent Cloud stieg der Umsatz um 30 Prozent auf 137,8 Milliarden US-Dollar, die Umsatzkosten aber um 44 Prozent auf 57,9 Milliarden. Die Bruttomarge des gesamten Cloud-Geschäfts sank auf 66 Prozent. Der Bericht nennt als Grund wörtlich „continued investments in AI infrastructure and growing AI product usage“ — die KI-Infrastruktur und die wachsende Nutzung von KI-Produkten. Auch die Abschreibungen ziehen an: Der Abschreibungsaufwand auf Sachanlagen stieg von 22,0 auf 34,3 Milliarden US-Dollar, nach 15,2 Milliarden im Geschäftsjahr 2024.
Merksatz: Wachstum, das erst gebaut werden muss, ist nie umsonst. Es steht zuerst in der Investitionsrechnung und erst Jahre später in der Gewinnrechnung.
Unbequeme Wahrheit Nr. 2: 5,0 Milliarden des Gewinns stammen aus keinem Geschäft — sie sind eine Neubewertung
Die 133,7 Milliarden US-Dollar Nettoergebnis sind nicht ganz das, wonach sie aussehen. Eine einzelne Zeile im Finanzergebnis wechselte das Vorzeichen: „Other income (expense), net“ ging von minus 4,901 Milliarden im Vorjahr auf plus 10,697 Milliarden. Ein Schwung von 15,6 Milliarden US-Dollar in einem Posten, der eigentlich Zinsen und kleinere Bewertungseffekte sammelt.
Der Anhang erklärt, woher das kommt: Aus der Beteiligung an OpenAI flossen 6,5 Milliarden US-Dollar Nettogewinne in diese Zeile — im Vorjahr hatte dieselbe Beteiligung noch 4,8 Milliarden gekostet. Nach Steuern bleiben davon 5,0 Milliarden, oder 0,67 US-Dollar je Aktie. Und der entscheidende Halbsatz steht direkt daneben: Die Gewinne beziehen sich „primarily … to the dilution gain from the OpenAI Recapitalization“ (zu Deutsch: „überwiegend … auf den Verwässerungsgewinn aus der OpenAI-Rekapitalisierung“) — sie stammen aus einem Verwässerungsgewinn.
Was das heißt, in Alltagssprache: Microsofts Anteil an OpenAI wurde durch die Umstrukturierung kleiner — von rund 27 Prozent im März 2026 auf rund 25 Prozent zum Jahresende. Weil der verbleibende, kleinere Anteil aber höher bewertet wurde als der alte, größere, entsteht buchhalterisch ein Ertrag. Es fließt dabei kein einziger Dollar. Stell dir vor, dein Anteil an einem Gemeinschaftsgarten schrumpft von 27 auf 25 Prozent — aber der Garten wird gleichzeitig so viel höher bewertet, dass dein kleinerer Anteil mehr wert ist als vorher der größere. Auf dem Papier bist du reicher geworden. In deinem Portemonnaie hat sich nichts verändert.
Fairerweise muss man sagen: Microsoft versteckt das nicht — im Gegenteil. Der Konzern stellt im selben Bericht eine eigene Überleitungsrechnung auf und rechnet den OpenAI-Effekt heraus. Bereinigt liegt das Nettoergebnis bei 128,8 statt 133,7 Milliarden US-Dollar, der Zuwachs bei 22 statt 31 Prozent, das bereinigte Ergebnis je Aktie bei 17,28 statt 17,95 US-Dollar. Das ist die Art von Transparenz, die man selten sieht — und der Grund, warum diese Wahrheit unbequem, aber nicht alarmierend ist. Nur: In den Schlagzeilen stand die Zahl 31 Prozent, nicht 22.
Ein zweiter, kleinerer Einmaleffekt gehört der Vollständigkeit halber dazu. Laut der Ergebnismitteilung vom 29. Juli 2026 enthielt das Schlussquartal einen Buchgewinn von 3,2 Milliarden US-Dollar aus der Beteiligung an Anthropic. Zusammen mit niedriger als erwarteten Kosten eines freiwilligen Vorruhestandsprogramms — teilweise ausgeglichen durch Abfindungen und Wertberichtigungen im Xbox-Geschäft — verbesserte das das Quartalsergebnis um 0,27 US-Dollar je Aktie gegenüber der eigenen Prognose vom April 2026.
Unbequeme Wahrheit Nr. 3: Die größte Finanzschuld steht nicht bei den Schulden — und die größte Verpflichtung steht in gar keiner Bilanzzeile
Wer Microsofts Verschuldung nachschlägt, findet eine beruhigende Zahl: 40,3 Milliarden US-Dollar Anleiheschulden zum 30. Juni 2026 — und das ist weniger als die 43,2 Milliarden ein Jahr zuvor. Ein Konzern, der Schulden abbaut, während er in Rekordhöhe investiert. Das ist nur die halbe Wahrheit.
Ein paar Anhangangaben weiter, unter „Leases“, steht die größere Zahl: 66,6 Milliarden US-Dollar Verbindlichkeiten aus Finanzierungsleasing. Zwölf Monate zuvor waren es 46,2 Milliarden. In einem Jahr also plus 20,4 Milliarden, während die Anleiheschuld um 2,9 Milliarden sank.
Finanzierungsleasing ist wirtschaftlich ein Kauf auf Raten: Microsoft nutzt die Rechenzentren, als gehörten sie ihm, bilanziert sie als Sachanlage (82,7 Milliarden US-Dollar zu Anschaffungskosten, nach 53,9 Milliarden im Vorjahr) und zahlt dafür über Jahre feste Raten mit Zinsen. Nicht abgezinst summieren sich diese künftigen Zahlungen auf 89,7 Milliarden US-Dollar, wovon 55,5 Milliarden erst nach dem Geschäftsjahr 2031 fällig werden. Die gewichtete Restlaufzeit beträgt 13 Jahre, der gewichtete Zinssatz 4,5 Prozent. Der Bericht nennt den Effekt: Der Zinsaufwand stieg auf 3,051 Milliarden US-Dollar, „primarily due to higher finance lease interest expense“ (zu Deutsch: „vor allem wegen höherer Zinsaufwendungen für Finanzierungsleasing“).
Und jetzt der Satz, der im Jahresbericht 2026 neu die Dimension sprengt. Er steht am Ende derselben Leasing-Anhangangabe, direkt unter der Fälligkeitstabelle:
„As of June 30, 2026, we had additional leases, primarily for datacenters, that had not yet commenced of $329.1 billion, with some arrangements subject to certain contractual conditions being met. These leases will commence between fiscal year 2027 and fiscal year 2033 with lease terms of 1 year to 20 years.“
Übersetzung: „Zum 30. Juni 2026 hatten wir zusätzliche Mietverträge, überwiegend für Rechenzentren, die noch nicht begonnen hatten, in Höhe von 329,1 Milliarden US-Dollar, wobei einige Vereinbarungen an die Erfüllung bestimmter vertraglicher Bedingungen geknüpft sind. Diese Mietverhältnisse beginnen zwischen dem Geschäftsjahr 2027 und dem Geschäftsjahr 2033 mit Laufzeiten von einem Jahr bis zu zwanzig Jahren.“
— Microsoft Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Note 13 „Leases“
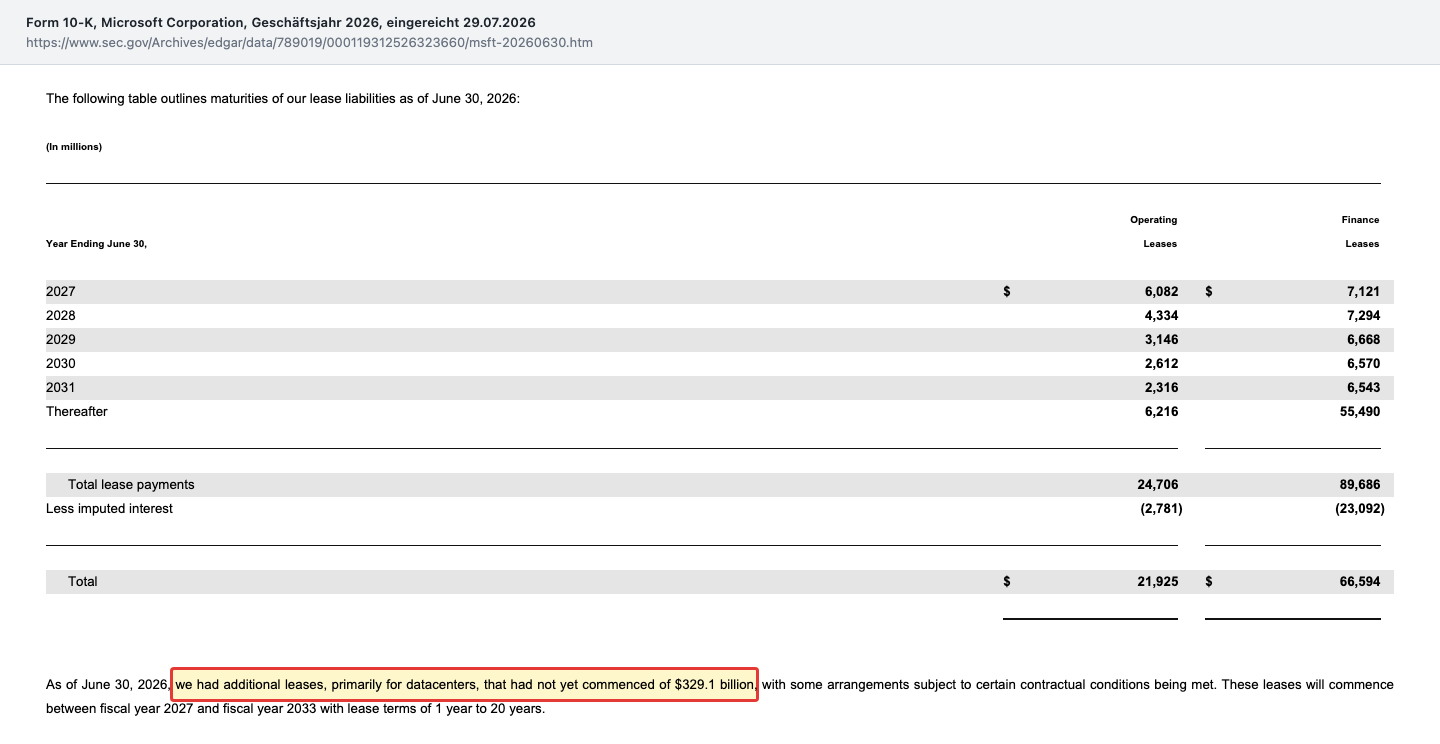
Der Verlauf dieser einen Angabe ist der eigentliche Befund. Zum 30. Juni 2025 lautete sie auf 92,7 Milliarden, zum 31. März 2026 auf 196,6 Milliarden, zum 30. Juni 2026 auf 329,1 Milliarden US-Dollar. In zwölf Monaten mehr als verdreifacht. Zum Größenvergleich: In der Bilanz stehen zum selben Stichtag 66,6 Milliarden Finanzierungsleasing und 21,9 Milliarden operatives Leasing, zusammen 88,5 Milliarden. Was noch nicht begonnen hat, ist rund das 3,7-Fache dessen, was bereits bilanziert ist — und entspricht drei Vierteln des gesamten Eigenkapitals.
Buchhalterisch ist das völlig korrekt: Ein Mietvertrag wird erst mit Beginn der Laufzeit als Nutzungsrecht und Verbindlichkeit erfasst. Wirtschaftlich sind es trotzdem eingegangene Verpflichtungen. Rechnet man sie mit den 34,6 Milliarden zugesagten Baukosten und den 194,1 Milliarden Einkaufsverpflichtungen zusammen, weist Microsoft im Bericht 743,8 Milliarden US-Dollar vertragliche Verpflichtungen aus — mehr als das Doppelte des Jahresumsatzes.
Damit das nicht falsch ankommt: Für einen Konzern mit 442,4 Milliarden Eigenkapital und 155,2 Milliarden operativem Ergebnis ist eine Zinslast von 3,1 Milliarden trivial; die Zinsdeckung liegt bei rund 51. Das ist kein Verschuldungsproblem. Es ist ein Wahrnehmungsproblem: Wer nur die Zeile „Schulden“ liest, sieht 40,3 Milliarden und übersieht die 66,6 Milliarden eine Anhangangabe weiter — und die 329,1 Milliarden, die erst in den sieben Jahren ab dem Geschäftsjahr 2027 überhaupt in einer Bilanz auftauchen werden.
Der Stand drei Monate später. Der Quartalsbericht zum 30. September 2026 schreibt alle drei Zahlen fort. Die Anleiheschuld sank weiter auf 35,5 Milliarden US-Dollar, weil Microsoft im Quartal 4,9 Milliarden tilgte. Das Finanzierungsleasing stieg auf 71,0 Milliarden, das operative Leasing auf 27,5 Milliarden. Und der Satz am Ende der Leasing-Anhangangabe lautet jetzt: „As of September 30, 2026, we had additional leases, primarily for datacenters, that had not yet commenced of $364.6 billion“ — zu Deutsch: Zum 30. September 2026 bestanden zusätzliche, noch nicht begonnene Mietverträge, überwiegend für Rechenzentren, über 364,6 Milliarden US-Dollar. Das sind 35,5 Milliarden mehr in einem einzigen Quartal; die Verträge beginnen inzwischen bis ins Geschäftsjahr 2034. Und am Tag nach dem Quartalsbericht kehrte die Zeile „Schulden“ selbst in die Geschichte zurück: Am 29. Oktober 2026 platzierte Microsoft neue Anleihen über 25 Milliarden US-Dollar in zehn Tranchen mit Laufzeiten von 2028 bis 2066, davon acht mit festen Zinssätzen zwischen 4,85 und 6,35 Prozent und zwei mit variabler Verzinsung. Laut Prospekt dient das Geld allgemeinen Unternehmenszwecken, die ausdrücklich auch Investitionen umfassen können. Mit der Gutschrift am 4. November 2026 steigt die Anleiheschuld damit wieder deutlich über das Niveau vom 30. Juni.
Unbequeme Wahrheit Nr. 4: Die Kasse schrumpft, während der Gewinn steigt
Ein Blick auf die Bilanz, weil er die vorherigen Punkte zusammenbindet. Kasse und kurzfristige Anlagen sanken von 94,6 Milliarden US-Dollar (30. Juni 2025) auf 76,8 Milliarden (30. Juni 2026) — ein Rückgang um 17,8 Milliarden in einem Jahr, in dem Microsoft 133,7 Milliarden verdient hat.
Die Rechnung wird nachvollziehbar, wenn man die Abflüsse nebeneinanderlegt: 115,9 Milliarden Investitionen in Sachanlagen, 26,4 Milliarden gezahlte Dividenden, 22,3 Milliarden für Aktienrückkäufe und 3,0 Milliarden Schuldentilgung — zusammen 167,6 Milliarden gegen 182,9 Milliarden Zufluss aus dem Geschäft. Was das Geschäft hereinspült, ist beeindruckend; der Rest der Lücke wurde aus dem Wertpapierbestand gedeckt, in den zugleich per saldo umgeschichtet wurde. Bemerkenswert ist auch, was nicht passierte: Microsoft nahm im Geschäftsjahr 2026 keine neuen Anleihen auf, sondern tilgte 3,0 Milliarden.
Im ersten Quartal des Geschäftsjahres 2027 ging es in dieselbe Richtung weiter: Kasse und kurzfristige Anlagen fielen auf 64,5 Milliarden US-Dollar (30. September 2026), obwohl das Quartal 36,6 Milliarden Gewinn brachte. Finanzchefin Amy Hood kündigte im Call vom 28. Oktober 2026 an, man werde „additional sources of funding“ (zusätzliche Finanzierungsquellen) nutzen, wenn es attraktiv sei. Auf Nachfrage von Tal Liani (Bank of America) nannte sie Leasing als bisheriges Finanzierungsmittel und fügte zum Anleihemarkt hinzu: „we haven’t yet, I would say, tap that.“ — zu Deutsch: „das haben wir, würde ich sagen, bisher nicht angezapft.“ Sie sagte zugleich, man werde Finanzierungen nutzen, „if it’s attractive and makes sense“ (wenn es attraktiv und sinnvoll ist). Am nächsten Tag platzierte Microsoft Anleihen über 25 Milliarden US-Dollar (Lieferung am 4. November 2026) — nachdem Hood schon in der vorbereiteten Rede zusätzliche Finanzierungsquellen angekündigt hatte.
Auffällig ist ferner die Mitarbeiterzahl. Sie sank von rund 228.000 auf rund 223.000 Vollzeitkräfte (Stand jeweils 30. Juni), davon 121.000 in den USA. Das passt zum freiwilligen Vorruhestandsprogramm und zu den Abfindungen, die die Ergebnismitteilung für das Schlussquartal nennt. Ein Konzern, der seine Investitionen verdoppelt und gleichzeitig Personal abbaut, verschiebt sein Kostengerüst spürbar von Menschen zu Maschinen. Der Quartalsbericht zum 30. September 2026 meldet einen Rückgang der Belegschaft um 2 Prozent gegenüber dem Vorjahr, und für das zweite Quartal kalkuliert Microsoft bereits die Kosten eines neuen freiwilligen Ausscheidensangebots ein.
Unbequeme Wahrheit Nr. 5: Der größte Kunde gehört Microsoft zu einem Viertel selbst
Diese Wahrheit ist im Jahresbericht 2026 zum ersten Mal überhaupt nachlesbar, und sie ist die wichtigste Neuerung gegenüber allen früheren Berichten. Im Quartalsbericht zum 31. März 2026 stand über OpenAI im Wesentlichen, dass Microsoft rund 27 Prozent hält und daraus Buchgewinne verbucht. Der Geschäftsbericht für das Geschäftsjahr 2026 stuft OpenAI nun ausdrücklich als nahestehende Person im Sinne des US-Rechnungslegungsstandards ASC 850 ein — und muss deshalb offenlegen, wie viel Geschäft zwischen beiden läuft.
„We have an investment accounted for under the equity method that represents an approximate 25% interest on an as-converted basis. As an equity method investee, OpenAI is a related party as defined in Accounting Standards Codification Topic 850, Related Party Disclosures … For fiscal year 2026, we recorded revenue from commercial arrangements with OpenAI, inclusive of revenue-sharing payments, of $24.1 billion, and accounts receivable from OpenAI as of June 30, 2026 was $6.0 billion.“
Übersetzung: „Wir halten eine nach der Equity-Methode bilanzierte Beteiligung, die einem Anteil von rund 25 Prozent auf voll gewandelter Basis entspricht. Als Beteiligung nach der Equity-Methode ist OpenAI eine nahestehende Person im Sinne von ASC 850, Angaben über Beziehungen zu nahestehenden Personen … Im Geschäftsjahr 2026 erfassten wir Umsatzerlöse aus kommerziellen Vereinbarungen mit OpenAI, einschließlich Umsatzbeteiligungen, in Höhe von 24,1 Milliarden US-Dollar; die Forderungen gegen OpenAI beliefen sich zum 30. Juni 2026 auf 6,0 Milliarden US-Dollar.“
— Microsoft Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Note 1 „Accounting Policies“, Abschnitt Investments

Rechnen wir das um: 24,1 Milliarden von 331,8 Milliarden Konzernumsatz sind 7,3 Prozent — erwirtschaftet mit einer Firma, an der Microsoft selbst rund ein Viertel hält, der es Finanzierungszusagen über 13,0 Milliarden gegeben hat (11,9 Milliarden davon eingezahlt) und deren Aufwertung im selben Jahr 5,0 Milliarden zum Nettogewinn beitrug. Dazu kommen 6,0 Milliarden offene Forderungen.
Das ist kein Vorwurf — die Konstruktion ist offengelegt, geprüft und regelkonform bilanziert. Es ist ein Klumpenrisiko mit Rückkopplung: Microsoft investiert in OpenAI, OpenAI kauft davon Azure-Kapazität bei Microsoft, der so entstehende Umsatz begründet weitere Rechenzentren, deren Kosten wiederum in der Cashflow-Rechnung stehen, die wir oben gelesen haben. Solange OpenAI wächst und zahlt, ist der Kreis ein Schwungrad. Sollte er stocken, trifft es Microsoft an drei Stellen gleichzeitig: Umsatz, Beteiligungswert und Auslastung der neuen Kapazität.
Der Quartalsbericht zum 30. September 2026 zeigt, in welche Richtung sich das bewegt. Im ersten Quartal des Geschäftsjahres 2027 erfasste Microsoft 10,0 Milliarden US-Dollar Umsatz aus Vereinbarungen mit OpenAI — bei 92,3 Milliarden Konzernumsatz sind das 10,8 Prozent, nach 7,3 Prozent im gesamten Geschäftsjahr 2026. Die offenen Forderungen gegen OpenAI stiegen von 6,0 auf 7,2 Milliarden, der Anteil an OpenAI sank auf „approximate 24%“ (rund 24 Prozent), und von den 13,0 Milliarden Finanzierungszusagen sind 12,0 Milliarden eingezahlt. Im Analystencall vom 28. Oktober 2026 erwähnte Gabriela Borges (Goldman Sachs) die Zahl in ihrer Frage nebenbei — „you have OpenAI at 11% of revenue in the quarter“ (zu Deutsch: „OpenAI steht bei Ihnen für 11 Prozent des Quartalsumsatzes“) —, fragte dann aber nach der Modellstrategie. Eine eigene Einordnung des Anteils gab Microsoft im Call nicht.
Unbequeme Wahrheit Nr. 6: Ab dem Geschäftsjahr 2027 wird anders gemessen
Diese Wahrheit steht nicht im Geschäftsbericht, sondern im Wortprotokoll des Analystencalls vom 29. Juli 2026 — und sie betrifft ausgerechnet die Kennzahl, um die sich diese ganze Analyse dreht. Finanzchefin Amy Hood kündigte zwei Änderungen an, die zusammenwirken.
Erstens verlängert Microsoft ab dem Geschäftsjahr 2027 die angenommene Nutzungsdauer seiner Rechenzentren und Bürogebäude von 15 auf 25 Jahre. Wer eine Serverhalle über 25 statt über 15 Jahre abschreibt, belastet jedes einzelne Jahr weniger. Hood nannte den Effekt auf das operative Ergebnis selbst „minimal“.
Zweitens — und das ist der eigentliche Punkt — verschiebt dieselbe Änderung die Einstufung künftiger Mietverträge. Hood im Wortlaut:
„The greater impact is on capital expenditures as more of our future datacenter leases will shift from finance leases to operating leases as a result of this update. Finance leases are included in capital expenditures while operating leases are not. Outside of this useful life impact, our calendar year 2026 CapEx investment expectations remain unchanged. However, the shift from finance to operating leases adjusts our expectation to approximately $175 billion.“
Übersetzung: „Die größere Auswirkung betrifft die Investitionen, weil infolge dieser Anpassung mehr unserer künftigen Rechenzentrums-Mietverträge vom Finanzierungsleasing zum operativen Leasing wechseln werden. Finanzierungsleasing zählt zu den Investitionen, operatives Leasing nicht. Abgesehen von diesem Nutzungsdauer-Effekt bleiben unsere Investitionserwartungen für das Kalenderjahr 2026 unverändert. Die Verschiebung vom Finanzierungs- zum operativen Leasing passt unsere Erwartung jedoch auf rund 175 Milliarden US-Dollar an.“
— Amy Hood, Finanzvorständin, Microsoft-Analystencall zum vierten Fiskalquartal 2026 am 29. Juli 2026
Übersetzt in Klartext: Ein Teil der Rechenzentrums-Verpflichtungen wandert aus der Investitionsrechnung heraus — nicht, weil weniger gebaut wird, sondern weil die Verträge anders eingestuft werden. Da der freie Mittelzufluss als Mittelzufluss aus dem Geschäft minus Investitionen berechnet wird, macht diese Umstellung den freien Mittelzufluss künftig automatisch größer und die Investitionen kleiner, ohne dass sich wirtschaftlich das Geringste ändert. Hood sagt es selbst: Ohne diesen Effekt bleiben die Investitionserwartungen unverändert.
Das ist regelkonform, transparent angekündigt und sachlich begründbar — Rechenzentren halten tatsächlich länger als 15 Jahre. Für dich als Leser bedeutet es trotzdem: Wer die Zahlen des Geschäftsjahres 2027 mit denen von 2026 vergleicht, vergleicht zwei verschiedene Maßbänder. Eine Verbesserung des freien Mittelzuflusses, wie sie die neue Einstufung künftig erwarten lässt, wäre zu einem unbekannten Teil eine Definitionsänderung — am ersten Messpunkt, dem ersten Quartal des Geschäftsjahres 2027, fiel er allerdings trotzdem (siehe unten). Die aussagekräftigere Zahl bleibt die Summe aus Investitionen und Leasingverpflichtungen — also die noch nicht begonnenen Mietverträge aus Wahrheit Nr. 3 (30. Juni 2026: 329,1 Milliarden, 30. September 2026: 364,6 Milliarden), die dadurch eher noch schneller wachsen dürften.
Drei Monate später ist der erste Messpunkt da. Im ersten Quartal des Geschäftsjahres 2027 nannte Hood 45,2 Milliarden US-Dollar Investitionen, davon 7,4 Milliarden Finanzierungsleasing; tatsächlich bezahlt wurden 39,4 Milliarden. Angekündigt hatte sie im Juli „über 50 Milliarden“ — die Quartalsprognose wurde also unterschritten, nach ihren Worten wegen verspäteter Lieferungen von Drittanbietern. Und der freie Mittelzufluss, den die neue Einstufung künftig schöner aussehen lassen dürfte, fiel trotzdem deutlich (Zahlen im Kapitel zum ersten Quartal): Am ersten Messpunkt überdeckt der Bauaufwand jeden Buchungseffekt. Für das Kalenderjahr 2026 senkte sie die Erwartung erneut, von rund 175 auf rund 170 Milliarden US-Dollar — diesmal mit einer anderen Begründung: Rechenkapazität, die Drittanbieter im ersten Quartal liefern sollten, kommt später, und die Ausgaben verschieben sich ins zweite Halbjahr des Geschäftsjahres. Die Kette der Investitionsprognosen für das Kalenderjahr 2026 lautet damit: rund 190 Milliarden (April 2026), rund 175 Milliarden (Juli 2026), rund 170 Milliarden (Oktober 2026). Gestrichen wird nach Hoods Darstellung nichts, sondern verschoben: Für das zweite Quartal nannte sie „over $50 billion“ (über 50 Milliarden US-Dollar), für das zweite Halbjahr des Geschäftsjahres eine weitere Beschleunigung. Die noch nicht begonnenen Mietverträge wuchsen im selben Quartal um 35,5 Milliarden.
Die Gegenprobe: Ist das ein Spitzengewinn, der sich nicht wiederholt?
Diese Frage stellen wir bei jeder Analyse, und bei Microsoft lautet die Antwort: zum Teil ja. Von den 133,7 Milliarden US-Dollar Jahresgewinn sind 5,0 Milliarden ein einmaliger Buchgewinn aus der OpenAI-Rekapitalisierung, dazu kommen 3,2 Milliarden aus der Anthropic-Beteiligung im Schlussquartal. Der bereinigte Wert von 128,8 Milliarden ist die belastbarere Basis.
Was den operativen Teil angeht, spricht dagegen wenig für einen Spitzenwert: Die operative Marge stieg auf 46,8 Prozent (Vorjahr 45,6 Prozent), das Wachstum kommt aus Abonnements und Verbrauchsabrechnung, nicht aus Einmalverkäufen, und der Auftragsbestand erreichte zum 30. Juni 2026 mit 678 Milliarden US-Dollar einen Höchststand (30. September 2026: 677 Milliarden). Der ehrlichere Risikopfad läuft nicht über den Umsatz, sondern über die Abschreibungen: Die kumulierten Abschreibungen auf Sachanlagen stiegen von 93,7 auf 118,7 Milliarden US-Dollar, der jährliche Abschreibungsaufwand von 22,0 auf 34,3 Milliarden. Jede neue Serverhalle wird künftige Gewinne belasten, lange bevor sie ausgelastet ist — die ab 2027 verlängerte Nutzungsdauer dämpft genau diesen Effekt. Wer wissen will, wie schnell so etwas kippen kann, findet in unserer Nvidia-Analyse die andere Seite derselben Rechnung — die Chips, die Microsoft gerade im großen Stil einbaut.
Das Gegengewicht: 677 Milliarden, die schon bestellt sind
Es wäre unfair, hier aufzuhören. Denn dieselbe Berichtsseite enthält die Zahl, die den ganzen Investitionsberg begründet:
„Commercial remaining performance obligation increased 84% to $678 billion.“
Übersetzung: „Der kommerzielle Auftragsbestand stieg um 84 Prozent auf 678 Milliarden US-Dollar.“
— Microsoft Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 (MD&A), Abschnitt „Highlights“

Der „Commercial Remaining Performance Obligation“ ist der kommerzielle Auftragsbestand — bereits unterschriebener Umsatz, der noch geliefert werden muss. Zum Größenvergleich: 678 Milliarden US-Dollar entsprechen mehr als dem Doppelten des gesamten Jahresumsatzes 2026 (331,8 Milliarden). Die gewichtete Restlaufzeit beträgt rund 2,3 Jahre; etwa 30 Prozent sollen in den folgenden zwölf Monaten als Umsatz erfasst werden. Wer sich fragt, warum Microsoft 115,9 Milliarden in einem Jahr verbaut: Das ist die Antwort. Die Kapazität ist verkauft, bevor sie gebaut ist.
Nur — und das gehört im selben Atemzug dazu — trägt diese Zahl dieselbe Rückkopplung in sich wie Wahrheit Nr. 5. Amy Hood nannte im Analystencall am 29. Juli 2026 die Gegenprobe von sich aus: „RPO increased 25% when excluding OpenAI.“ (zu Deutsch: „Ohne OpenAI stieg der Auftragsbestand um 25 Prozent.“) Der Auftragsbestand ohne die Azure-Zusagen von OpenAI wuchs also um 25 Prozent statt um 84. Dasselbe Muster bei den Auftragseingängen: „Commercial bookings grew 18% when excluding the impact from OpenAI“ (zu Deutsch: „Ohne den Effekt von OpenAI wuchsen die kommerziellen Auftragseingänge um 18 Prozent“) — mit OpenAI waren es nur 10 Prozent, weil der Vorjahreszeitraum bereits große OpenAI-Zusagen enthielt. Beide Zahlen sind stark. Nur ist der Unterschied zwischen 84 und 25 Prozent genau der Unterschied zwischen einer breiten Nachfragewelle und einer sehr großen Einzelbestellung.
Zum 30. September 2026 lag der kommerzielle Auftragsbestand bei 677 Milliarden US-Dollar — 73 Prozent mehr als ein Jahr zuvor, aber eine Milliarde weniger als drei Monate zuvor. Hood erklärte das mit der üblichen Saison: Im ersten Quartal sinkt der Bestand normalerweise, diesmal fiel der Rückgang wegen einer großen Azure-Zusage kleiner aus als sonst. Die Auftragseingänge des Quartals lagen 12 Prozent unter dem Vorjahr, weil das Vorjahresquartal große Azure-Zusagen enthielt. Eine Zahl zum Auftragsbestand ohne OpenAI nannte Microsoft diesmal nicht.
Das erste Quartal des Geschäftsjahres 2027 — und was der Call vom 28. Oktober verriet
Am 28. Oktober 2026 legte Microsoft den Quartalsbericht (10-Q) und die Ergebnismitteilung (8-K) für Juli bis September 2026 vor. In Kalenderjahr-Sicht ist das das dritte Quartal 2026, bei Microsoft aber das erste Quartal des Geschäftsjahres 2027. Es ist zugleich das erste Quartal mit den neuen Segmenten, der geänderten Azure-Abgrenzung und der verlängerten Nutzungsdauer für Rechenzentren.
Das Quartal in Zahlen: Umsatz 92,3 Milliarden US-Dollar (plus 19 Prozent) und damit über der eigenen Spanne von 89,85 bis 90,95 Milliarden aus dem Juli, operatives Ergebnis 45,9 Milliarden (plus 21 Prozent) bei einer Marge von 49,8 Prozent, Nettoergebnis 36,6 Milliarden (plus 32 Prozent), Ergebnis je Aktie 4,92 US-Dollar. Bereinigt um OpenAI waren es 36,4 Milliarden und 4,89 US-Dollar, ein Plus von 18 Prozent — der große Abstand zum ausgewiesenen Plus entsteht, weil das Vorjahresquartal einen OpenAI-Verlust von 3,1 Milliarden enthielt. Microsoft Cloud kam auf 63,9 Milliarden (plus 30 Prozent), Azure auf 33,2 Milliarden (plus 48 Prozent). Schwach war das Endkundengeschäft: Die Windows-Lizenzen für PC-Hersteller fielen um 27 Prozent, laut Hood wegen des Sondereffekts zum Supportende von Windows 10 im Vorjahr, des Lagerabbaus bei PC-Herstellern und Händlern und einer schwächeren PC-Nachfrage; die Lagerbestände seien weiterhin erhöht.
Und wieder die Cashflow-Rechnung. Aus dem Geschäft kamen 58,0 Milliarden US-Dollar herein, 29 Prozent mehr als ein Jahr zuvor. Für Sachanlagen flossen 39,4 Milliarden ab, nach 19,4 Milliarden im Vorjahresquartal. Übrig blieben 18,6 Milliarden — 27 Prozent weniger als die 25,7 Milliarden des Vorjahresquartals. Im Call nannte Hood für den freien Mittelzufluss den Betrag, für den Mittelzufluss aus dem Geschäft zusätzlich die Wachstumsrate:
„Cash flow from operations was $58 billion, up 29% driven by strong cloud billings and collections. And free cash flow was $18.6 billion reflecting higher capital expenditures.“
Übersetzung: „Der Mittelzufluss aus dem Geschäft betrug 58 Milliarden US-Dollar, ein Plus von 29 Prozent, getrieben von starken Cloud-Abrechnungen und Zahlungseingängen. Und der freie Mittelzufluss betrug 18,6 Milliarden US-Dollar, was die höheren Investitionen widerspiegelt.“
— Amy Hood, Finanzvorständin, Microsoft-Analystencall zum ersten Quartal des Geschäftsjahres 2027 am 28. Oktober 2026
Die Investitionen einschließlich Finanzierungsleasing bezifferte Hood auf 45,2 Milliarden US-Dollar; rund drei Viertel davon flossen in kurzlebige Anlagen, vor allem Prozessoren und Grafikchips, inklusive gestiegener Preise für Arbeitsspeicher und Datenspeicher. Satya Nadella nannte 24 neue Rechenzentren auf fünf Kontinenten in diesem einen Quartal.
Der Ausblick auf das zweite Quartal (Oktober bis Dezember 2026): 96,0 bis 97,1 Milliarden US-Dollar Umsatz (plus 18 bis 19 Prozent), Azure plus 49 bis 50 Prozent zu konstanten Wechselkursen, eine leicht sinkende operative Marge, eine Cloud-Bruttomarge von rund 65 Prozent und Investitionen von über 50 Milliarden. Zur Kapazität sagte Hood erneut: „Customer demand continues to exceed available supply.“ — die Nachfrage übersteigt weiterhin das verfügbare Angebot. Einen Termin, zu dem sich das ändert, nannte sie wie schon im Juli nicht. Und dann kamen zwei Sätze zur Finanzierung:
„Given our strong business performance, we expect to continue to remain free cash flow positive in FY27. To complement cash generated by the business and preserve financial flexibility, we will access additional sources of funding when we believe it is attractive to do so.“
Übersetzung: „Angesichts unserer starken Geschäftsentwicklung erwarten wir, im Geschäftsjahr 2027 weiterhin einen positiven freien Mittelzufluss zu erzielen. Um das im Geschäft erwirtschaftete Geld zu ergänzen und finanzielle Flexibilität zu wahren, werden wir zusätzliche Finanzierungsquellen nutzen, wenn wir dies für attraktiv halten.“
— Amy Hood, Finanzvorständin, Microsoft-Analystencall zum ersten Quartal des Geschäftsjahres 2027 am 28. Oktober 2026
Den ersten Satz kennen wir aus dem Juli. Der zweite wurde schneller eingelöst als jede andere Ankündigung in dieser Analyse: Am 29. Oktober 2026, einen Tag nach dem Call, platzierte Microsoft Anleihen über 25 Milliarden US-Dollar (Lieferung am 4. November 2026) (mehr dazu in Wahrheit Nr. 3). Zwei weitere Punkte aus dem Frage-und-Antwort-Teil gehören dazu. Der OpenAI-Anteil von 11 Prozent am Quartalsumsatz kam nur nebenbei in einer Analystenfrage vor (siehe Wahrheit Nr. 5). Und auf die Frage von Tal Liani (Bank of America), ob es eine neue Zahl zu Microsoft 365 Copilot gebe, antwortete Hood: „we did not disclose, to answer your direct question, an update on the Copilot number this quarter.“ — „wir haben, um Ihre direkte Frage zu beantworten, in diesem Quartal keine aktualisierte Copilot-Zahl genannt.“ Im Juli waren es noch „über 30 Millionen“ bezahlte Arbeitsplätze gewesen.
Unsere Einordnung: Das Quartal bestätigt beide Hälften dieser Analyse auf einmal. Das operative Geschäft lief im Quartal stärker als prognostiziert — Umsatz über der Prognose, knapp 50 Prozent operative Marge, das Cloud-Wachstum beschleunigt sich auf 30 Prozent. Und das Geld, das nach den Investitionen übrig bleibt, wird weniger, und Microsoft ergänzt das eigene Geld nun auch mit Fremdkapital. Für einen Konzern dieser Ertragskraft ist das tragbar. Neu ist, dass Microsoft dafür jetzt auch den Anleihemarkt nutzt.
Bewertung: Was du für diese Firma bezahlst
Gerechnet auf den Schlusskurs vom 29. Oktober 2026, dem Tag nach den Quartalszahlen, und auf 7.426 Millionen ausstehende Aktien kostete Microsoft an der Börse rund 3.937 Milliarden US-Dollar. Der Gewinn je Aktie der letzten vier Quartale beträgt 19,15 US-Dollar (Geschäftsjahr 2026 plus erstes Quartal des Geschäftsjahres 2027, abzüglich des Vorjahresquartals). Das ergibt ein Kurs-Gewinn-Verhältnis von rund 27,7, ein Kurs-Umsatz-Verhältnis von rund 11,4 auf 346,4 Milliarden Umsatz der letzten vier Quartale und ein Kurs-Buchwert-Verhältnis von rund 8,4. Rechnet man mit dem um OpenAI bereinigten Gewinn von 18,04 US-Dollar je Aktie, liegt das Kurs-Gewinn-Verhältnis bei rund 29,4. Zum Einordnen: Ein KGV um 28 liegt für einen Konzern mit knapp 50 Prozent operativer Marge und 19 Prozent Umsatzwachstum im oberen Mittelfeld — deutlich über einem Versorger, aber unter dem, was Wachstumswerte in Euphoriephasen kosten.
Interessanter als das KGV ist bei Microsoft der Blick auf den freien Mittelzufluss. In den letzten vier Quartalen blieben 60,0 Milliarden US-Dollar übrig; der Markt zahlt damit rund das 66-Fache des freien Mittelzuflusses. Anfang August 2026 lag dasselbe Vielfache bei rund 55. Das ist der Preis der Wette: Wer heute kauft, bezahlt dafür, dass die Investitionen dieser Jahre später als Mittelzufluss zurückkommen — und das Vielfache steigt seit August vor allem, weil der Nenner schrumpft.
Die Dividende spielt bei dieser Bewertung praktisch keine Rolle: Seit September 2026 beträgt die beschlossene Quartalsdividende 0,98 US-Dollar (erste Zahlung am 10. Dezember 2026), aufs Jahr gerechnet 3,92 US-Dollar und damit rund 0,7 Prozent Rendite. Für das erste Quartal des Geschäftsjahres 2027 weist Microsoft 10,2 Milliarden US-Dollar an Rückkäufen und Dividenden aus — so viel wie gut die Hälfte des freien Mittelzuflusses dieses Quartals: 2,9 Milliarden für rund 6 Millionen zurückgekaufte Aktien und 7,3 Milliarden für die im September beschlossene Dividende, die erst am 10. Dezember 2026 ausgezahlt wird. Vom 60-Milliarden-Rückkaufprogramm waren zum 30. September 2026 noch 37,7 Milliarden offen.
Der Blick der Profis fällt deutlich freundlicher aus. 57 Einschätzungen ergaben zum Datenstand 30. Oktober 2026 ein durchschnittliches Kursziel von rund 605 US-Dollar bei 41 Mal „Strong Buy“, 13 Mal „Buy“, 3 Mal „Hold“ und keiner Verkaufsempfehlung. Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt — ein einzelner Ausreißer nach oben zieht ihn spürbar mit. Keine einzige Verkaufsempfehlung — ein so einheitliches Bild ersetzt nicht die eigene Prüfung der Zahlen.
Ein datierter Anker aus den Filings selbst, weil er ehrlicher ist als jeder Tageskurs: Microsoft kaufte im Geschäftsjahr 2026 36 Millionen eigene Aktien für 16,7 Milliarden US-Dollar über das Rückkaufprogramm zurück — im Schnitt also rund 464 US-Dollar je Aktie.
Chancen und Risiken auf einen Blick
Was für Microsoft spricht:
- Auftragsbestand von 677 Milliarden US-Dollar zum 30. September 2026, plus 73 Prozent — rund das Doppelte des Jahresumsatzes.
- Operative Marge von 49,8 Prozent im ersten Quartal des Geschäftsjahres 2027 bei 19 Prozent Umsatzwachstum; im Geschäftsjahr 2026 waren es 46,8 Prozent.
- Microsoft Cloud wuchs im Quartal um 30 Prozent auf 63,9 Milliarden, Azure um 48 Prozent; für das zweite Quartal erwartet das Management 49 bis 50 Prozent Azure-Wachstum.
- Bilanz mit 470,5 Milliarden Eigenkapital und 64,5 Milliarden Liquidität, Zinsdeckung von rund 53; Moody’s und S&P vergeben die Höchstnote (Aaa beziehungsweise AAA, laut Konditionenblatt vom 29.10.2026).
- Ungewöhnliche Transparenz: Microsoft rechnet den eigenen OpenAI-Effekt freiwillig heraus und legt die Geschäfte mit OpenAI als Beziehung zu einer nahestehenden Person offen.
- Rückflüsse an die Aktionäre: Dividende im September 2026 um knapp 8 Prozent auf 0,98 US-Dollar je Quartal erhöht, 37,7 Milliarden Rückkaufrahmen offen.
Was dagegen spricht:
- Der freie Mittelzufluss fällt weiter: 67,0 Milliarden im Geschäftsjahr 2026 nach 71,6 und 74,1 Milliarden, im ersten Quartal des Geschäftsjahres 2027 18,6 nach 25,7 Milliarden.
- Investitionen von 45,2 Milliarden US-Dollar in einem Quartal einschließlich Finanzierungsleasing, für das zweite Quartal über 50 Milliarden angekündigt.
- 364,6 Milliarden US-Dollar an Mietverträgen hatten zum 30. September 2026 noch nicht begonnen und stehen in keiner Bilanzzeile — nach 92,7 Milliarden fünfzehn Monate zuvor.
- OpenAI liefert einen wachsenden Teil des Umsatzes: 10,8 Prozent im ersten Quartal des Geschäftsjahres 2027 nach 7,3 Prozent im Geschäftsjahr 2026, bei rund 24 Prozent Beteiligung und 7,2 Milliarden offenen Forderungen.
- Die Cloud-Bruttomarge sank auf 66 Prozent und soll im zweiten Quartal bei rund 65 Prozent liegen; die Abschreibungen auf Sachanlagen stiegen im Quartal von 7,1 auf 11,1 Milliarden.
- Microsoft holt sich frisches Fremdkapital: 25 Milliarden US-Dollar neue Anleihen vom 29. Oktober 2026, nachdem im ganzen Geschäftsjahr 2026 keine neue Anleihe begeben worden war.
- Seit dem Geschäftsjahr 2027 gelten neue Segmente, eine geänderte Azure-Abgrenzung und — laut Ankündigung im Analystencall vom 29. Juli 2026 — eine Nutzungsdauer von 25 statt 15 Jahren für Rechenzentren — Vergleiche mit den Vorjahren werden schwieriger.
Der Jahresabschluss 2026 — und was der Abschlusscall verriet
Am 29. Juli 2026 legte Microsoft beides an einem Tag vor: den Geschäftsbericht (10-K) für das am 30. Juni 2026 beendete Geschäftsjahr und die Ergebnismitteilung (8-K) für das vierte Fiskalquartal, also April bis Juni 2026. Wer die Meldungen dieses Tages als „Quartalszahlen für das zweite Quartal 2026“ gelesen hat, hat sie um ein halbes Jahr verschoben — es war der Jahresabschluss.
Das Schlussquartal in Zahlen: Umsatz 90,0 Milliarden US-Dollar (plus 18 Prozent), operatives Ergebnis 40,6 Milliarden (plus 18 Prozent), Nettoergebnis 35,8 Milliarden (plus 31 Prozent), Ergebnis je Aktie 4,81 US-Dollar. Bereinigt um die OpenAI-Effekte waren es 35,3 Milliarden und 4,74 US-Dollar, ein Plus von 22 beziehungsweise 23 Prozent. Microsoft Cloud kam im Quartal auf 59,3 Milliarden (plus 27 Prozent), Azure wuchs um 43 Prozent — schneller als im Jahresdurchschnitt.
Und die Cashflow-Zahlen desselben Quartals bringen das Thema dieser Analyse auf den Punkt. Amy Hood im Call: „Cash flow from operations was $55.4 billion, up 30% … And free cash flow was $19.6 billion reflecting higher capital expenditures.“ (zu Deutsch: „Der Mittelzufluss aus dem Geschäft betrug 55,4 Milliarden US-Dollar, ein Plus von 30 Prozent … Und der freie Mittelzufluss betrug 19,6 Milliarden US-Dollar, was die höheren Investitionen widerspiegelt.“) Aus 55,4 Milliarden operativem Zufluss wurden also 19,6 Milliarden freies Geld — in einem einzigen Quartal flossen rund 35,8 Milliarden in Sachanlagen.
Satya Nadella beschrieb im selben Call, wofür: „We added 31 new datacenters across 5 continents this quarter, bringing the total to 88 this year“ (zu Deutsch: „Wir haben in diesem Quartal 31 neue Rechenzentren auf fünf Kontinenten hinzugefügt, insgesamt 88 in diesem Jahr“), und weiter: „All up, we added another gigawatt of capacity this quarter and remain on track to roughly double our overall capacity in just two years.“ (zu Deutsch: „Insgesamt haben wir in diesem Quartal ein weiteres Gigawatt Kapazität hinzugefügt und sind auf Kurs, unsere Gesamtkapazität in nur zwei Jahren ungefähr zu verdoppeln.“) Eine Verdopplung der gesamten Rechenkapazität in zwei Jahren — das ist die physische Entsprechung der 329,1 Milliarden aus Wahrheit Nr. 3.
Auf der Nachfrageseite meldete Nadella zwei belastbare Zahlen: Azure überschritt im Geschäftsjahr erstmals 100 Milliarden US-Dollar Jahresumsatz, und Microsoft 365 Copilot erreichte über 30 Millionen bezahlte Arbeitsplätze, wobei sich die Netto-Neuzugänge gegenüber dem Vorquartal mehr als verdoppelten. Das ist bemerkenswert, weil Microsoft diese Copilot-Zahl über zwei Jahre lang gar nicht genannt hatte — sie tauchte erst 2026 wieder auf, zunächst mit 15, dann mit über 20 und nun mit über 30 Millionen.
Der Ausblick auf das Geschäftsjahr 2027 ist die Stelle, an der es für Anleger konkret wird. Für das erste Quartal stellte Hood 89,85 bis 90,95 Milliarden US-Dollar Umsatz in Aussicht (plus 16 bis 17 Prozent) und für Azure rund 45 Prozent Wachstum zu konstanten Wechselkursen — also noch einmal mehr als im Schlussquartal. Für das Gesamtjahr kündigte sie zweistelliges Umsatz- und Ergebniswachstum an, eine operative Marge, die „weniger als einen Punkt“ niedriger liegt, und eine Steuerquote von rund 20 Prozent.
Zwei Sätze aus diesem Ausblick verdienen besondere Aufmerksamkeit. Der erste betrifft die Investitionen: „We expect FY27 capital expenditures will grow year-over-year given demand signals across our portfolio“ (zu Deutsch: „Wir erwarten, dass die Investitionen im Geschäftsjahr 2027 angesichts der Nachfragesignale in unserem Portfolio gegenüber dem Vorjahr steigen“) — für das erste Quartal allein nannte Hood „über 50 Milliarden US-Dollar“, nach rund 35,8 Milliarden im gerade abgelaufenen Schlussquartal. (Wie es ausging: Der Umsatz lag mit 92,3 Milliarden über der Spanne von 89,85 bis 90,95 Milliarden; die Investitionen blieben mit 45,2 Milliarden einschließlich Finanzierungsleasing unter den angekündigten „über 50 Milliarden“ (so auch in der Anlage 99.1 zur Pflichtmeldung vom 2. September 2026), weil Lieferungen von Drittanbietern sich verspäteten — mehr im Kapitel zum ersten Quartal.) Der zweite ist ein Halbsatz, den man bei einem Konzern dieser Ertragskraft kaum erwartet: „In addition, we expect to remain free cash flow positive in FY27.“ (zu Deutsch: „Darüber hinaus erwarten wir, im Geschäftsjahr 2027 beim freien Mittelzufluss positiv zu bleiben.“) Ein Unternehmen, das 133,7 Milliarden US-Dollar verdient, hält es für erwähnenswert, dass der freie Mittelzufluss positiv bleibt. Genau darum geht es in dieser Analyse.
Zur Frage, ob die Kapazität irgendwann reicht, blieb Hood bei der Antwort, die sie seit Quartalen gibt: „there are still constraints in the system. I think we've continued to say, I think now, for a number of quarters, that demand continues to exceed available supply, and that certainly remains true.“ (zu Deutsch: „Es gibt weiterhin Engpässe im System. Wir sagen nun seit einer Reihe von Quartalen, dass die Nachfrage das verfügbare Angebot übersteigt, und das trifft weiterhin zu.“) Auf die Sorge, was bei einem Nachfrageeinbruch passiert, antwortete sie mit einem Argument, das man kennen sollte: Ein wachsender Teil der Investitionen fließe inzwischen in kurzlebige Anlagen — Prozessoren und Grafikchips mit kurzen Lieferzeiten. Bei einem Umschwung könne man diesen größten Kostenblock schlicht drosseln. Das ist plausibel; es gilt allerdings nicht für Gebäude, Strom und die 329,1 Milliarden an Mietverträgen, die über bis zu zwanzig Jahre laufen.
Was die Conference Calls verraten
Wir haben die zwölf Wortprotokolle der Microsoft-Quartalscalls von 2024-Q2 bis 2027-Q1 gelesen. Alle Quartalsangaben sind Fiskalquartale, Microsofts Geschäftsjahr endet im Juni. Uns interessierte weniger das Quartalsergebnis als die Frage, was das Management ankündigt und was davon in den späteren Calls tatsächlich eintrifft. Das Bild ist zweigeteilt: Die Ergebnisprognosen werden geliefert, die Planungszusagen nicht — und die Kennzahlen, an denen sich das KI-Geschäft von außen prüfen ließe, tauchen auf und verschwinden wieder, statt eine durchgehende Reihe zu bilden.
Zuerst die Habenseite, denn sie ist stark. Die im Call 2024-Q4 gegebene Zusage, das Azure-Wachstum werde sich im zweiten Halbjahr des Geschäftsjahres 2025 beschleunigen, wurde eingelöst: Aus 34 und 31 Prozent im ersten Halbjahr wurden 35 und 39 Prozent im zweiten. Die für das Geschäftsjahr 2025 angekündigte Marge — „nur etwa einen Punkt“ niedriger — wurde nicht nur gehalten, sondern übertroffen. Seit 2026-Q1 liegt Azure zudem in jedem Quartal über der eigenen Prognose; im Schlussquartal 2026-Q4 waren es 43 Prozent. Auch Schwächen werden benannt statt umschifft: Im Call 2025-Q2 räumte Finanzchefin Amy Hood offen Vertriebsprobleme im indirekten Geschäft ein und bestätigte in 2025-Q3, dass die Reparatur noch nicht abgeschlossen sei.
Anders sieht es bei den datierten Planungszusagen aus. Zwei davon wurden nicht eingehalten und sind bis heute nicht eingelöst:
- Im Call 2025-Q2 sagte das Management zu, die KI-Rechenkapazität werde bis zum Ende des Geschäftsjahres 2025 in etwa mit der Nachfrage im Gleichgewicht stehen. Daraus wurde „über Juni hinaus“ (2025-Q3), dann Dezember (2025-Q4), dann Geschäftsjahresende (2026-Q1) und zuletzt „mindestens bis Ende 2026“ (2026-Q3). Amy Hood im Call 2025-Q4: „I thought we'd be in better supply demand shape by June. And now I'm saying I hope I'm in better shape by December.“ (zu Deutsch: „Ich dachte, wir wären bis Juni bei Angebot und Nachfrage in besserer Verfassung. Jetzt sage ich, ich hoffe, bis Dezember.“) Ein Quartal später: „I thought we were going to catch up, we are not.“ (zu Deutsch: „Ich dachte, wir würden aufholen, das tun wir nicht.“) Im Abschlusscall 2026-Q4 lautete der Stand unverändert, die Nachfrage übersteige weiterhin das verfügbare Angebot — und im Call 2027-Q1 fast wortgleich ebenso, wieder ohne Termin.
- Ebenfalls im Call 2025-Q2 wurde angekündigt, die Investitionen würden im Geschäftsjahr 2026 langsamer wachsen als im Vorjahr. Die Aussage wurde in 2025-Q3 wörtlich bestätigt, in 2025-Q4 erneut bekräftigt — und in 2026-Q1 umgedreht. Tatsächlich stiegen die Investitionen im Geschäftsjahr 2026 von 64,6 auf 115,9 Milliarden US-Dollar, also um 80 Prozent. Für das Geschäftsjahr 2027 kündigte Hood im Abschlusscall erneut einen Anstieg an. Die Prognose für das Kalenderjahr 2026 sank dabei in zwei Schritten von rund 190 auf rund 170 Milliarden US-Dollar — einmal wegen einer Umbuchung von Mietverträgen, einmal wegen verspäteter Lieferungen von Drittanbietern (2027-Q1).
Beide Male ist die Begründung dieselbe und plausibel: Die Nachfrage wächst schneller als erwartet. Für Anleger bleibt dennoch die Erkenntnis, dass Zahlen aus der Mehrjahresplanung dieses Unternehmens derzeit nur wenige Monate halten. Unangenehmer finden wir den zweiten Befund: das Verschwinden von Kennzahlen. Von 2024-Q2 bis 2025-Q3 nannte Microsoft in jedem Call, wie viele Wachstumspunkte von Azure aus KI-Diensten stammten — 6, 7, 8, rund 12, 13 und zuletzt 16. Ab 2025-Q4 entfiel die Angabe ersatzlos, begründet schon ein Quartal vorher in 2025-Q3 mit dem Satz: „It's getting harder and harder to separate what an AI workload is from a non-AI workload.“ (zu Deutsch: „Es wird immer schwieriger, eine KI-Arbeitslast von einer Nicht-KI-Arbeitslast zu trennen.“) Der KI-Umsatz nach Jahresrate wurde in 2025-Q1 für das Folgequartal mit 10 Milliarden Dollar angekündigt, in 2025-Q2 mit 13 Milliarden beziffert, dann vier Quartale lang gar nicht genannt und erst in 2026-Q3 mit 37 Milliarden wieder aufgegriffen. Dass hier schwache Zahlen versteckt wurden, geben die Calls nicht her — beide Angaben endeten nach ihrem jeweils höchsten Wert. Was fehlt, ist die durchgehende Messgröße. Dasselbe gilt für die Frage, wie viele Microsoft-365-Copilot-Arbeitsplätze bezahlt werden: Sie blieb von 2024-Q2 bis 2026-Q1 ohne Absolutzahl, die erste harte Zahl fiel in 2026-Q2 mit 15 Millionen, in 2026-Q3 waren es über 20 Millionen und in 2026-Q4 über 30 Millionen. Im Call 2027-Q1 fehlte sie wieder; auf Nachfrage bestätigte Hood, dass es in diesem Quartal keine neue Zahl gebe.
Der Abschlusscall 2026-Q4 hat dieser Liste einen neuen Punkt hinzugefügt — allerdings mit umgekehrtem Vorzeichen. Zum ersten Mal nannte Amy Hood von sich aus die Gegenprobe zum Auftragsbestand: 84 Prozent Wachstum mit OpenAI, 25 Prozent ohne. Genau diese Zahl hatte in den Calls zuvor gefehlt, obwohl schon im Call 2026-Q2 rund 45 Prozent des damaligen Auftragsbestands von 625 Milliarden Dollar auf einen einzigen Partner entfielen. Damals verwies Hood auf die übrigen 55 Prozent und nannte die Partnerschaft tragfähig, ohne auf das Risiko des Partners selbst einzugehen. Dass sie die Aufteilung nun ungefragt liefert, ist ein Fortschritt in der Berichterstattung — und zugleich die Bestätigung, dass die Frage berechtigt war. Im Call 2027-Q1 fehlte die Gegenprobe allerdings schon wieder; stattdessen erwähnte ein Analyst in einer Frage den OpenAI-Anteil am Quartalsumsatz, 11 Prozent.
Unsere Einordnung: Wer Microsoft kauft, kauft ein Unternehmen, das seine Umsatz- und Ergebnisziele für das Quartal einhält und eher übertrifft — bei den Investitionen lag es im ersten Quartal des Geschäftsjahres 2027 allerdings unter der eigenen Ankündigung. Er muss aber akzeptieren, dass die mehrjährige Investitionsplanung derzeit nicht verlässlich ist, dass sich die Messgrößen mit dem Geschäftsjahr 2027 geändert haben und dass ein erheblicher Teil von Umsatz und Auftragswachstum an einem einzigen Partner hängt.
Ein menschliches Fazit
Erinnerst du dich an die Vertrautheitsfalle vom Anfang? Sie hat bei Microsoft eine besondere Pointe. Wer den Bericht wirklich liest, findet nämlich nicht die versteckte Katastrophe, die man in solchen Analysen manchmal erwartet. Er findet einen außergewöhnlich profitablen Konzern, der ungewöhnlich offen berichtet — bis hin zu einer freiwilligen Überleitung, die den eigenen Gewinn kleinrechnet, und einer Offenlegung, die den größten Kunden als nahestehende Person benennt.
Was er aber auch findet, ist eine Verschiebung, die keine Schlagzeile bekommt. Vor vier Jahren behielt Microsoft von jedem operativ eingenommenen Dollar rund 73 Cent als freies Geld. Im Geschäftsjahr 2025 waren es 53 Cent, im Geschäftsjahr 2026 noch 37 Cent, im ersten Quartal des Geschäftsjahres 2027 noch 32 Cent. Der Rest wandert in Gebäude, Server, Kabel und Leasingraten — und in weitere 364,6 Milliarden an Mietverträgen, die noch nicht einmal begonnen haben. Seit dem 29. Oktober 2026 kommt dafür auch frisch geliehenes Geld vom Anleihemarkt dazu. Ob das eine großartige Investition ist oder eine, die man in fünf Jahren als Überbau bezeichnet, entscheidet sich nicht an der Gewinnzeile — sondern daran, ob die 677 Milliarden bestellter Umsatz auch geliefert und bezahlt werden. Und daran, wer sie bestellt hat.
Genau das ist die Frage, die du für dich beantworten musst, und niemand kann sie dir abnehmen. Wer glaubt, dass die Kapazität in fünf Jahren zu heutigen Margen ausgelastet ist, sieht hier einen Konzern mit knapp 50 Prozent operativer Marge zu einem Kurs-Gewinn-Verhältnis von rund 28. Wer daran zweifelt, sieht einen Konzern, der seinen Gewinn wachsen lässt, während das Geld, das davon übrig bleibt, schrumpft — und der seit dem laufenden Geschäftsjahr mit einem anderen Maßband misst. Beide Lesarten stehen im selben Dokument. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Fassung vom 9. August 2026: Die Analyse wurde damals vollständig auf den Jahresabschluss für das Geschäftsjahr 2026 umgestellt (Geschäftsbericht 10-K und Ergebnismitteilung 8-K vom 29. Juli 2026, zuvor Quartalsbericht zum 31. März 2026). Neu waren damals das Kapitel zum Jahresabschluss samt Analystencall sowie zwei Befunde: Mietverträge über 329,1 Milliarden US-Dollar, die noch nicht begonnen hatten, und die erstmalige Offenlegung von OpenAI als nahestehender Person mit 24,1 Milliarden US-Dollar Umsatz.
- Microsoft Corporation, SEC-Quartalsbericht 10-Q zum 30. September 2026 (erstes Quartal des Geschäftsjahres 2027, eingereicht 28.10.2026, Accession 0001193125-26-436133) — Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung, Note 1 (OpenAI als nahestehende Person, rund 24 Prozent), Note 3 (Other Income), Note 9 (Debt), Note 12 (Leases, 364,6 Milliarden noch nicht begonnene Mietverträge), Note 14 (Stockholders’ Equity, Dividende 0,98 US-Dollar), Note 16 (Segmente), Deckblatt (Aktienzahl zum 22.10.2026)
- Microsoft Corporation, SEC-Pflichtmeldung 8-K vom 28.10.2026, Item 2.02 und 9.01 (Accession 0001193125-26-436122) mit der Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 als Anlage 99.1
- Microsoft Corporation, SEC-Pflichtmeldung 8-K vom 28.10.2026, Item 8.01 (Accession 0001193125-26-436149) — Neuberechnung der Geschäftsjahre 2024 bis 2026 auf die neuen Segmente, ausdrücklich keine Korrektur früherer Abschlüsse
- Microsoft Corporation, SEC-Pflichtmeldung 8-K vom 02.09.2026, Item 7.01 (Accession 0001193125-26-380280) — Ankündigung der Segmente „Agents and Infra“ und „Devices and Consumer“ ab dem Geschäftsjahr 2027
- Microsoft Corporation, Konditionenblatt (Free Writing Prospectus) vom 29.10.2026 zur Anleihe über 25 Milliarden US-Dollar in zehn Tranchen, Valuta 04.11.2026, sowie der vorläufige Prospektnachtrag 424B2 vom 29.10.2026 (Verwendung der Erlöse)
- Wortprotokoll des Microsoft-Analystencalls zum ersten Quartal des Geschäftsjahres 2027 vom 28. Oktober 2026 (Microsoft Investor Relations, aka.ms/transcriptfy27q1) — Aussagen von Satya Nadella und Amy Hood zu Investitionen, Kapazität, Finanzierung, Copilot und Ausblick
- Microsoft Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 29.07.2026, Accession 0001193125-26-323660) — Item 1 (Business, Mitarbeiterzahl), Item 7 (MD&A) inklusive Non-GAAP-Überleitung und Contractual Obligations, Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung, Note 1 (Accounting Policies/OpenAI als nahestehende Person), Note 3 (Other Income), Note 6 (Property and Equipment), Note 10 (Debt), Note 13 (Leases), Note 15 (Stockholders’ Equity), Note 18 (Segment Information)
- Microsoft Corporation, SEC-Pflichtmeldung 8-K vom 29.07.2026, Item 2.02 und 9.01 (Accession 0001193125-26-323632) mit der Ergebnismitteilung als Anlage 99.1 — Zahlen des vierten Fiskalquartals 2026, Anthropic-Buchgewinn, Aussagen von Satya Nadella und Amy Hood
- Microsoft Corporation, SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 29.04.2026) — Zwischenwerte für den Verlauf der noch nicht begonnenen Leasingverträge und der OpenAI-Beteiligung
- Microsoft Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 30.07.2025) — Vergleichszahlen der Geschäftsjahre 2022 bis 2025
- SEC EDGAR, Einreichungsübersicht Microsoft Corporation (CIK 0000789019) — geprüft wurden alle Einreichungen ab dem 29.07.2026 bis zum 30.10.2026: neben den oben genannten die Einladung zur virtuellen Hauptversammlung am 8. Dezember 2026 (DEF 14A vom 21.10.2026), vier Rundschreiben von Aktionären zu Abstimmungspunkten dieser Versammlung (PX14A6G) sowie Insider-Meldungen (Form 4) und Verkaufsanzeigen (Form 144), die das Zahlenbild nicht verändern
- Wortprotokoll des Microsoft-Analystencalls zum vierten Fiskalquartal des Geschäftsjahres 2026 vom 29. Juli 2026 (Microsoft Investor Relations) — Aussagen von Satya Nadella und Amy Hood zu Kapazität, Investitionen, Auftragsbestand ohne OpenAI, Nutzungsdauer-Änderung und Ausblick auf das Geschäftsjahr 2027; ergänzend die Wortprotokolle der Calls 2024-Q2 bis 2026-Q3 (Fiskalquartale)
- Fundamentaldaten (Schlusskurs vom 29. Oktober 2026, Analystenkonsens mit Datenstand 30. Oktober 2026); Börsenwert und Bewertungskennzahlen eigene Rechnung auf Basis des Quartalsberichts
Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung. Sie ist keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich an Wert verlieren, bis hin zum Totalverlust des eingesetzten Kapitals. Alle Zahlen stammen aus den genannten Originalquellen und tragen ihren jeweiligen Stichtag; nach Redaktionsschluss veröffentlichte Berichte sind nicht berücksichtigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 198.270,0 | 211.915,0 | 245.122,0 | 281.724,0 | 331.839,0 |
| Betriebsergebnis (EBIT) | 83.383,0 | 88.523,0 | 109.433,0 | 128.528,0 | 155.237,0 |
| Nettogewinn | 72.738,0 | 72.361,0 | 88.136,0 | 101.832,0 | 133.749,0 |
| Nettomarge | 36,7 % | 34,1 % | 36,0 % | 36,1 % | 40,3 % |
| Gewinn je Aktie | 9,65 $ | 9,68 $ | 11,80 $ | 13,64 $ | 17,95 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Nachfrage und Marktstellung positiv
- Der kommerzielle Auftragsbestand lag zum 30.09.2026 bei 677 Mrd. US-Dollar (plus 73 Prozent), Microsoft Cloud wuchs im ersten Quartal des Geschäftsjahres 2027 um 30 Prozent auf 63,9 Mrd., Azure um 48 Prozent. Einschränkungen: Die Auftragseingänge sanken im Quartal um 12 Prozent, und ohne die Azure-Zusagen von OpenAI wuchs der Auftragsbestand zum 30.06.2026 nur um 25 statt 84 Prozent (10-Q vom 28.10.2026, Analystencalls vom 29.07. und 28.10.2026).
- Ertragskraft positiv
- Operative Marge von 49,8 Prozent im ersten Quartal des Geschäftsjahres 2027 nach 46,8 Prozent im Geschäftsjahr 2026. Das bereinigte Nettoergebnis stieg im Quartal um 18 Prozent auf 36,4 Mrd. US-Dollar; der OpenAI-Effekt war diesmal mit 0,2 Mrd. gering.
- Mittelzufluss nach Investitionen negativ
- Der freie Mittelzufluss fiel im Geschäftsjahr 2026 von 71,6 auf 67,0 Mrd. US-Dollar und im ersten Quartal des Geschäftsjahres 2027 von 25,7 auf 18,6 Mrd. — bei 32 Prozent mehr Nettoergebnis. Ursache sind die Investitionen in Sachanlagen (Quartal: 39,4 Mrd. gezahlt, mit Finanzierungsleasing 45,2 Mrd.). Von jedem operativ eingenommenen Dollar blieben im Quartal 32 Cent frei verfügbar, im GJ 2022 waren es 73 Cent.
- Ergebnisqualität neutral
- 5,0 der 133,7 Mrd. US-Dollar Nettoergebnis des Geschäftsjahres 2026 sind ein zahlungsunwirksamer Buchgewinn aus der Verwässerung der OpenAI-Beteiligung, dazu kamen 3,2 Mrd. aus der Anthropic-Beteiligung im Schlussquartal. Microsoft rechnet den OpenAI-Teil selbst heraus. Im ersten Quartal des Geschäftsjahres 2027 lagen ausgewiesenes (36,6 Mrd.) und bereinigtes Ergebnis (36,4 Mrd.) nahe beieinander.
- Bilanz und Verschuldung positiv
- Eigenkapital 470,5 Mrd. US-Dollar, Kasse und kurzfristige Anlagen 64,5 Mrd., Anleiheschulden 35,5 Mrd. zum 30.09.2026, dazu 71,0 Mrd. Finanzierungsleasing und ab 04.11.2026 25 Mrd. neue Anleihen. Die Verschuldung bleibt im Verhältnis zur Ertragskraft niedrig: Der Zinsaufwand des Quartals von 0,87 Mrd. steht 45,9 Mrd. operativem Ergebnis gegenüber, eine Zinsdeckung von rund 53.
- Verpflichtungen außerhalb der Bilanz negativ
- Zum 30.09.2026 standen 364,6 Mrd. US-Dollar an Mietverträgen aus, die noch nicht begonnen hatten — nach 329,1 Mrd. drei Monate und 92,7 Mrd. fünfzehn Monate zuvor. Das ist rund das 3,7-Fache aller bilanzierten Leasingverbindlichkeiten (98,5 Mrd.) und entspricht gut drei Vierteln des Eigenkapitals (10-Q vom 28.10.2026, Note 12 „Leases“).
Microsoft ist ein Konzern mit knapp 50 Prozent operativer Marge im ersten Quartal des Geschäftsjahres 2027, einem Auftragsbestand von 677 Mrd. US-Dollar und einem Cloud-Geschäft, das um 30 Prozent wächst. Der Preis dafür steht in derselben Cashflow-Rechnung: 115,9 Mrd. US-Dollar Investitionen im Geschäftsjahr 2026, 45,2 Mrd. allein im jüngsten Quartal, ein freier Mittelzufluss, der weiter sinkt, und 364,6 Mrd. an Mietverträgen, die noch nicht einmal begonnen haben. Dazu kommen ein Kunde, der zugleich Beteiligung ist und inzwischen 10,8 Prozent des Quartalsumsatzes liefert, und frisches Fremdkapital über 25 Mrd. US-Dollar vom Anleihemarkt — im gesamten Geschäftsjahr 2026 hatte Microsoft keine neue Anleihe aufgenommen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Die Qualität des Unternehmens ist belegt: profitables Kerngeschäft mit knapp 50 Prozent operativer Marge, 470,5 Mrd. US-Dollar Eigenkapital, 64,5 Mrd. Liquidität, Zinsdeckung von rund 53, kein Bilanz- oder Governance-Bruch, saubere und ungewöhnlich transparente Berichterstattung — Microsoft rechnet den eigenen OpenAI-Effekt freiwillig heraus und legt die Geschäfte mit OpenAI als Beziehung zu einer nahestehenden Person offen. Auch die neue Anleihe über 25 Mrd. ändert daran nichts; sie entspricht gut der Hälfte des operativen Ergebnisses eines einzigen Quartals. Wer einsteigt, wettet allerdings darauf, dass die Investitionen später als Mittelzufluss zurückkommen; bis dahin wächst der Gewinn, während das Geld, das tatsächlich übrig bleibt, schrumpft. Was du daraus machst, ist deine Entscheidung.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger der Erstfassung: Rangliste der 100 größten US-Aktien nach Börsenwert (Stand 28.07.2026); Microsoft stand auf Rang 5 und hatte noch keine Analyse.
- Datenstand: Quartals- und Bilanzzahlen aus dem Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 28.10.2026, Accession 0001193125-26-436133) und der Ergebnismitteilung 8-K vom 28.10.2026 (Accession 0001193125-26-436122, Anlage 99.1); Jahreszahlen aus dem Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 29.07.2026, Accession 0001193125-26-323660); Anleihe aus dem Konditionenblatt (FWP) vom 29.10.2026; Aussagen des Managements aus den Wortprotokollen der Analystencalls vom 29.07.2026 und 28.10.2026; Bewertungskennzahlen auf den Kurs vom 29.10.2026.
- Fortgeschrieben am 30.10.2026 um das erste Quartal des Geschäftsjahres 2027 (Juli bis September 2026). Wer es „drittes Quartal 2026“ nennt, meint denselben Zeitraum in Kalenderjahr-Sicht.
- Verwechslungsgefahr: Microsofts Geschäftsjahr endet am 30. Juni. „Geschäftsjahr 2026“ bedeutet Juli 2025 bis Juni 2026 — nicht das Kalenderjahr 2026. Der Bericht vom 29.07.2026 ist deshalb ein Jahresabschluss samt Schlussquartal, kein „zweites Quartal 2026“.
- Analysen sind evergreen; ein Tageskurs ist kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 30. Oktober 2026. Was sich seitdem bei MSFT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Microsoft Corporation (MSFT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Den Quartalsbericht (10-Q) und die Ergebnismitteilung für das erste Quartal des Geschäftsjahres 2027, also Juli bis September 2026. Wer von „Zahlen zum dritten Quartal 2026“ spricht, meint denselben Zeitraum in Kalenderjahr-Sicht; Microsofts Geschäftsjahr endet am 30. Juni, deshalb ist es bei Microsoft das erste Quartal. Umsatz 92,3 Milliarden US-Dollar (plus 19 Prozent), operatives Ergebnis 45,9 Milliarden (plus 21 Prozent), Nettoergebnis 36,6 Milliarden (plus 32 Prozent), freier Mittelzufluss 18,6 Milliarden nach 25,7 Milliarden im Vorjahresquartal.
Seit dem Geschäftsjahr 2027 berichtet Microsoft in zwei statt drei Segmenten. Agents and Infra bündelt Azure, Microsoft 365, die Unternehmensanwendungen und die KI-Dienste und brachte im ersten Quartal 76,8 Milliarden US-Dollar Umsatz (plus 25 Prozent) bei 40,6 Milliarden operativem Ergebnis. Devices and Consumer umfasst Windows, Geräte, Xbox und Suchwerbung: 15,5 Milliarden Umsatz (minus 3 Prozent) und 5,4 Milliarden operatives Ergebnis. Größter Einzelposten ist Azure mit 33,2 Milliarden Quartalsumsatz.
Weil die Investitionen schneller steigen als der operative Mittelzufluss. Im Geschäftsjahr 2026 kamen 182,9 Milliarden US-Dollar aus dem laufenden Geschäft herein (Vorjahr 136,2 Milliarden), gleichzeitig flossen 115,9 Milliarden in Sachanlagen ab (Vorjahr 64,6 Milliarden). Übrig blieben 67,0 statt 71,6 Milliarden — ein Minus von 6,5 Prozent bei 31 Prozent Gewinnwachstum. Zusätzlich waren zum Stichtag 26,7 Milliarden an Sachanlagen-Käufen noch gar nicht bezahlt (Vorjahr 6,9 Milliarden). Im ersten Quartal des Geschäftsjahres 2027 setzte sich das fort: 18,6 Milliarden freies Geld nach 25,7 Milliarden im Vorjahresquartal.
Rund 24 Prozent auf voll gewandelter Basis zum 30. September 2026, bilanziert nach der Equity-Methode; zum 30. Juni 2026 waren es rund 25 und zum 31. März 2026 rund 27 Prozent. Von den Finanzierungszusagen über 13,0 Milliarden US-Dollar waren zum 30. September 2026 12,0 Milliarden eingezahlt. Seit dem Geschäftsbericht 2026 führt Microsoft OpenAI als nahestehende Person: 24,1 Milliarden US-Dollar Umsatz mit OpenAI im Geschäftsjahr 2026, 10,0 Milliarden allein im ersten Quartal des Geschäftsjahres 2027, dazu 7,2 Milliarden offene Forderungen.
Das ist der kommerzielle Auftragsbestand: bereits vertraglich zugesagter Umsatz, der noch nicht als Erlös erfasst wurde. Zum 30. September 2026 lag er bei 677 Milliarden US-Dollar, 73 Prozent mehr als ein Jahr zuvor und fast genau auf dem Stand vom 30. Juni (678 Milliarden), mit einer gewichteten Restlaufzeit von rund 2,3 Jahren; etwa 30 Prozent davon sollen in den folgenden zwölf Monaten als Umsatz erfasst werden. Wichtig für die Einordnung: Ohne die Azure-Zusagen von OpenAI wuchs derselbe Auftragsbestand laut Analystencall vom 29. Juli 2026 nur um 25 statt 84 Prozent; im Call vom 28. Oktober 2026 nannte Microsoft keine solche Zahl.
Die Anleiheschuld lag zum 30. September 2026 bei 35,5 Milliarden US-Dollar, nachdem Microsoft im Quartal 4,9 Milliarden getilgt hatte. Am 29. Oktober 2026 platzierte der Konzern jedoch neue Anleihen über 25 Milliarden US-Dollar mit Laufzeiten bis 2066 (Valuta 4. November 2026). Größer sind die Verbindlichkeiten aus Finanzierungsleasing für Rechenzentren: 71,0 Milliarden. Dazu kommen 27,5 Milliarden operatives Leasing sowie 364,6 Milliarden an Mietverträgen, die noch nicht begonnen haben und deshalb in keiner Bilanzzeile stehen. Dem gegenüber stehen 64,5 Milliarden Kasse und kurzfristige Anlagen sowie 470,5 Milliarden Eigenkapital.
Um 48 Prozent im ersten Quartal des Geschäftsjahres 2027 auf 33,2 Milliarden US-Dollar Quartalsumsatz; für das zweite Quartal stellte das Management 49 bis 50 Prozent zu konstanten Wechselkursen in Aussicht. Diese Werte folgen einer mit den neuen Segmenten geänderten Abgrenzung und sind mit den älteren Angaben — 41 Prozent im Geschäftsjahr 2026, 43 Prozent im Schlussquartal — nur eingeschränkt vergleichbar. Die Bruttomarge des gesamten Cloud-Geschäfts lag im ersten Quartal bei 66 Prozent, für das zweite erwartet Microsoft rund 65 Prozent.
Ja. Am 15. September 2026 erhöhte der Verwaltungsrat die Quartalsdividende von 0,91 auf 0,98 US-Dollar je Aktie, zahlbar am 10. Dezember 2026; aufs Jahr gerechnet sind das 3,92 US-Dollar. Im Geschäftsjahr 2026 waren es viermal 0,91 US-Dollar, gezahlt wurden 26,4 Milliarden, dazu kamen 22,3 Milliarden US-Dollar Aktienrückkäufe. Im ersten Quartal des Geschäftsjahres 2027 wies Microsoft 10,2 Milliarden an Rückkäufen und Dividenden aus (darin 7,3 Milliarden für die im September beschlossene, im Dezember fällige Dividende). Vom 60-Milliarden-Rückkaufprogramm waren zum 30. September 2026 noch 37,7 Milliarden offen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.