HAMBORNER REIT: Die eigene Prognose verlangt im zweiten Halbjahr bis zu rund 40 Prozent weniger Ertrag
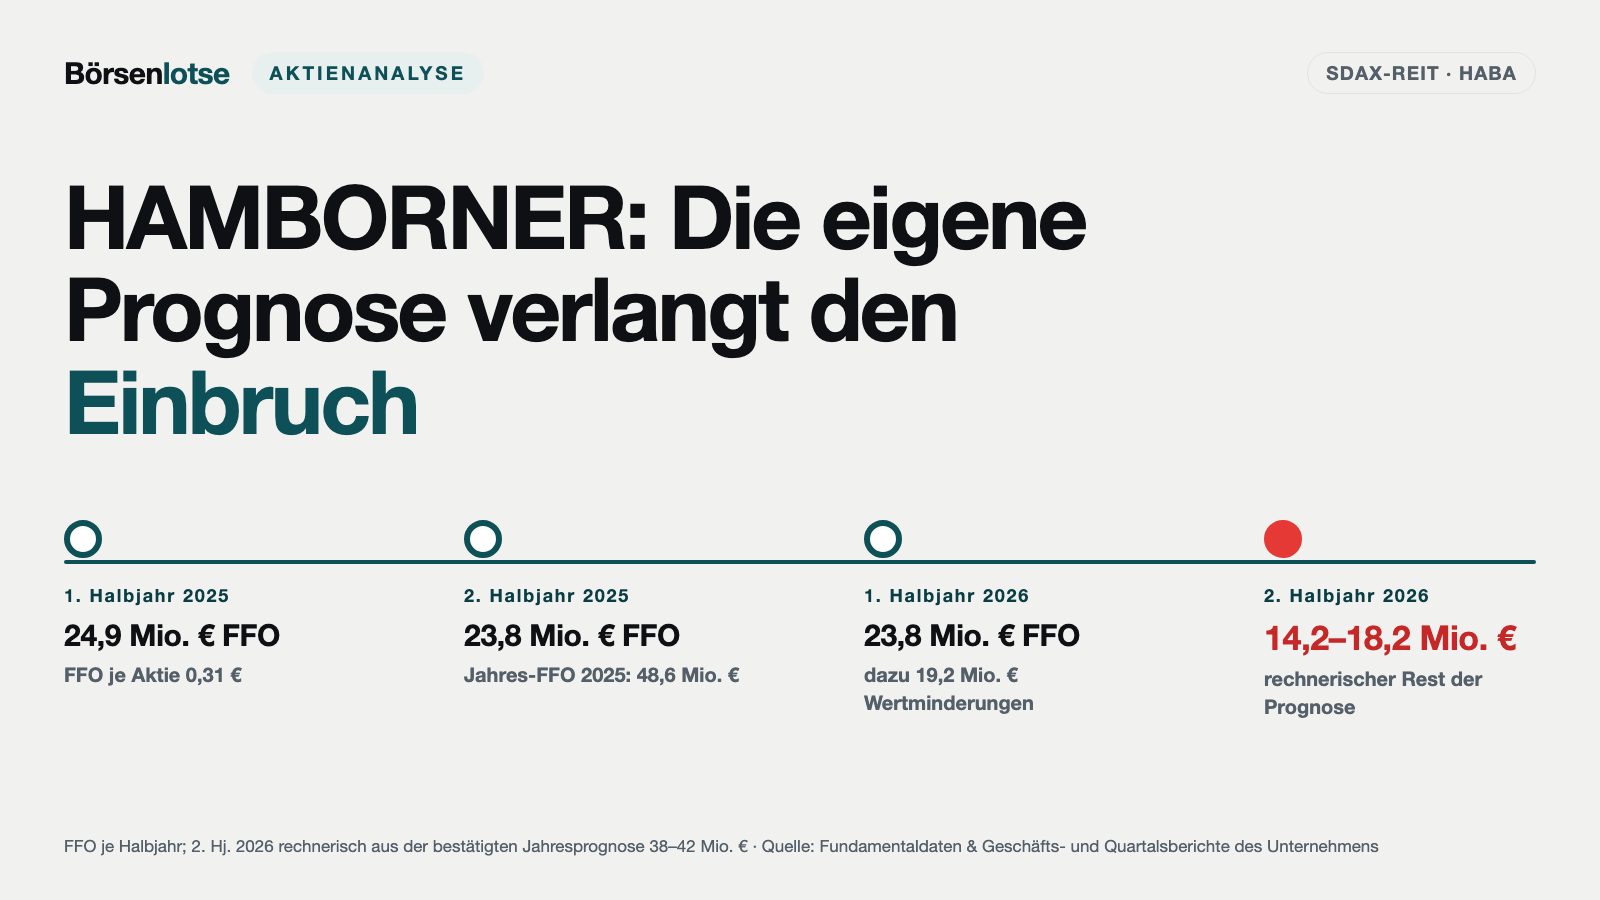
Nach 23,8 Mio. € operativem Ertrag (FFO) im ersten Halbjahr 2026 lässt die bestätigte Jahresprognose von HAMBORNER REIT für das zweite Halbjahr nur noch 14,2 bis 18,2 Mio. € übrig — bis zu rund 40 Prozent weniger als ein Jahr zuvor. Die Aktie kostet zum Kurs vom 1. Oktober 2026 rund 47 Prozent ihres Substanzwerts und rentiert rechnerisch mit 9,4 Prozent. Wer hier Einkommen sucht, muss den Kalender lesen, nicht die Renditezahl.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 4,00 € +1,10 %
- Marktkapitalisierung
- 0,3 Mrd. €
- Wachstums-Score
- 6/10
- AAQS
- 1/10
Kursentwicklung seit 1. Oktober 2026: -3,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,00 € bis 5,30 € · Letzter Kurs: 4,00 € (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Zahl, die auf Dividendenjäger wirkt wie Licht auf Motten: eine fast zweistellige Ausschüttungsrendite. Bei der HAMBORNER REIT AG (SDAX: HABA) sind es zum Xetra-Schluss am 1. Oktober 2026 (4,14 €) auf die zuletzt gezahlte Dividende von 0,39 € rechnerisch 9,4 Prozent — und das bei einem soliden, langweiligen Vermieter, nicht bei irgendeinem Zocker-Wert. Zum Jahresschluss 2025 waren es noch 8,7 Prozent; seitdem ist der Kurs weiter gefallen. Der Reflex ist sofort da: „Neun Prozent für Betongold? Das nehme ich.“ Genau hier lauert die Falle, denn eine Dividendenrendite ist ein Bruch: Ausschüttung geteilt durch Kurs. Sie kann hoch sein, weil die Firma großzügig zahlt — oder weil der Kurs abgestürzt ist und die nächste Ausschüttung kleiner wird.
Welcher Fall bei HAMBORNER vorliegt, verraten nur die Berichte. Deshalb machen wir wie immer einen Deal: Wir lassen die Renditezahl kurz strahlen und lesen dann gemeinsam, was dahintersteht — den Geschäftsbericht 2025 und, seit dieser Fortschreibung, den Halbjahresfinanzbericht zum 30. Juni 2026. Es ist die Geschichte eines soliden, aber leise schrumpfenden Unternehmens, das sich gerade vom Büro verabschiedet — und der Frage, ob eine hohe Rendite ein Geschenk ist oder eine Warnung. Und dann haben wir die bestätigte Jahresprognose nachgerechnet — mit einem Ergebnis, das so nicht in der Pressemitteilung vom 4. August 2026 steht: Für das zweite Halbjahr 2026 bleibt erstaunlich wenig übrig. Am Ende entscheidest du selbst.
Update Halbjahr 2026: Was sich seit dem 21. Juli geändert hat
Stand dieser Fortschreibung: 1. Oktober 2026 (Halbjahresfinanzbericht zum 30. Juni 2026, veröffentlicht am 4. August 2026, samt Präsentation zur Telefonkonferenz desselben Tages). Die Erstfassung dieser Analyse vom 21. Juli 2026 stand auf dem Geschäftsbericht 2025 und der Zwischenmitteilung zum ersten Quartal. Seitdem ist Folgendes passiert:
- Halbjahreszahlen (4. August 2026): Mieterlöse 45,1 Mio. € (Vorjahr 45,7 Mio., −1,3 %), FFO 23,8 Mio. € (Vorjahr 24,9 Mio., −4,4 %), je Aktie 0,29 € statt 0,31 €. Im zweiten Quartal allein lag der FFO bei 12,1 Mio. € (Vorjahresquartal 13,0 Mio.).
- Verlust im Halbjahr: Wertminderungen von 19,2 Mio. € auf sechs Büro- und Einzelhandelsobjekte drückten das Periodenergebnis auf −13,7 Mio. € (Vorjahr +6,5 Mio.), das sind −0,17 € je Aktie.
- Substanz und Schulden: Der Verkehrswert des Portfolios sank auf 1.315,9 Mio. € (Ende 2025: 1.348,5 Mio.), der NAV je Aktie auf 8,72 € (9,07 €), der Verschuldungsgrad (EPRA-LTV) stieg auf 45,2 % (44,3 %). Die Leerstandsquote kletterte auf 4,1 % (3,5 %).
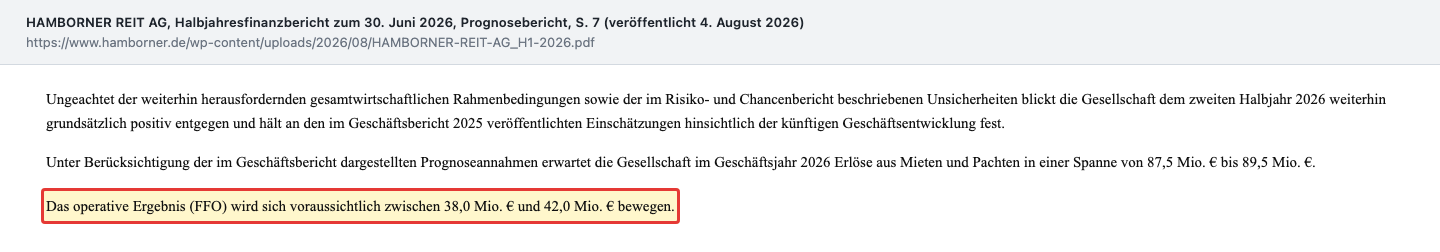
- Prognose bestätigt: Für 2026 erwartet der Vorstand weiter Mieterlöse von 87,5 bis 89,5 Mio. € und einen FFO von 38,0 bis 42,0 Mio. €.
- Dividende beschlossen und gezahlt: Die Hauptversammlung vom 3. Juni 2026 hat die gekürzte Dividende von 0,39 € je Aktie beschlossen; ausgeschüttet wurden 31,7 Mio. €.
- Erster Büroverkauf: Für ein Bürogebäude in Neu-Isenburg wurde am 18. Juni 2026 ein Kaufvertrag über 13,5 Mio. € unterzeichnet — leicht unter dem zuletzt festgestellten Verkehrswert von 14,2 Mio. €.
- Nach dem Bericht: Zwei Aufsichtsratsmitglieder kauften im September 2026 Aktien zu 4,20 bis 4,28 € (zusammen rund 54.000 €). Weitere Ad-hoc-Mitteilungen, Stimmrechtsmeldungen oder eine Prognoseänderung gab es bis zum 1. Oktober 2026 nicht.
Warum das stabile Halbjahr täuscht
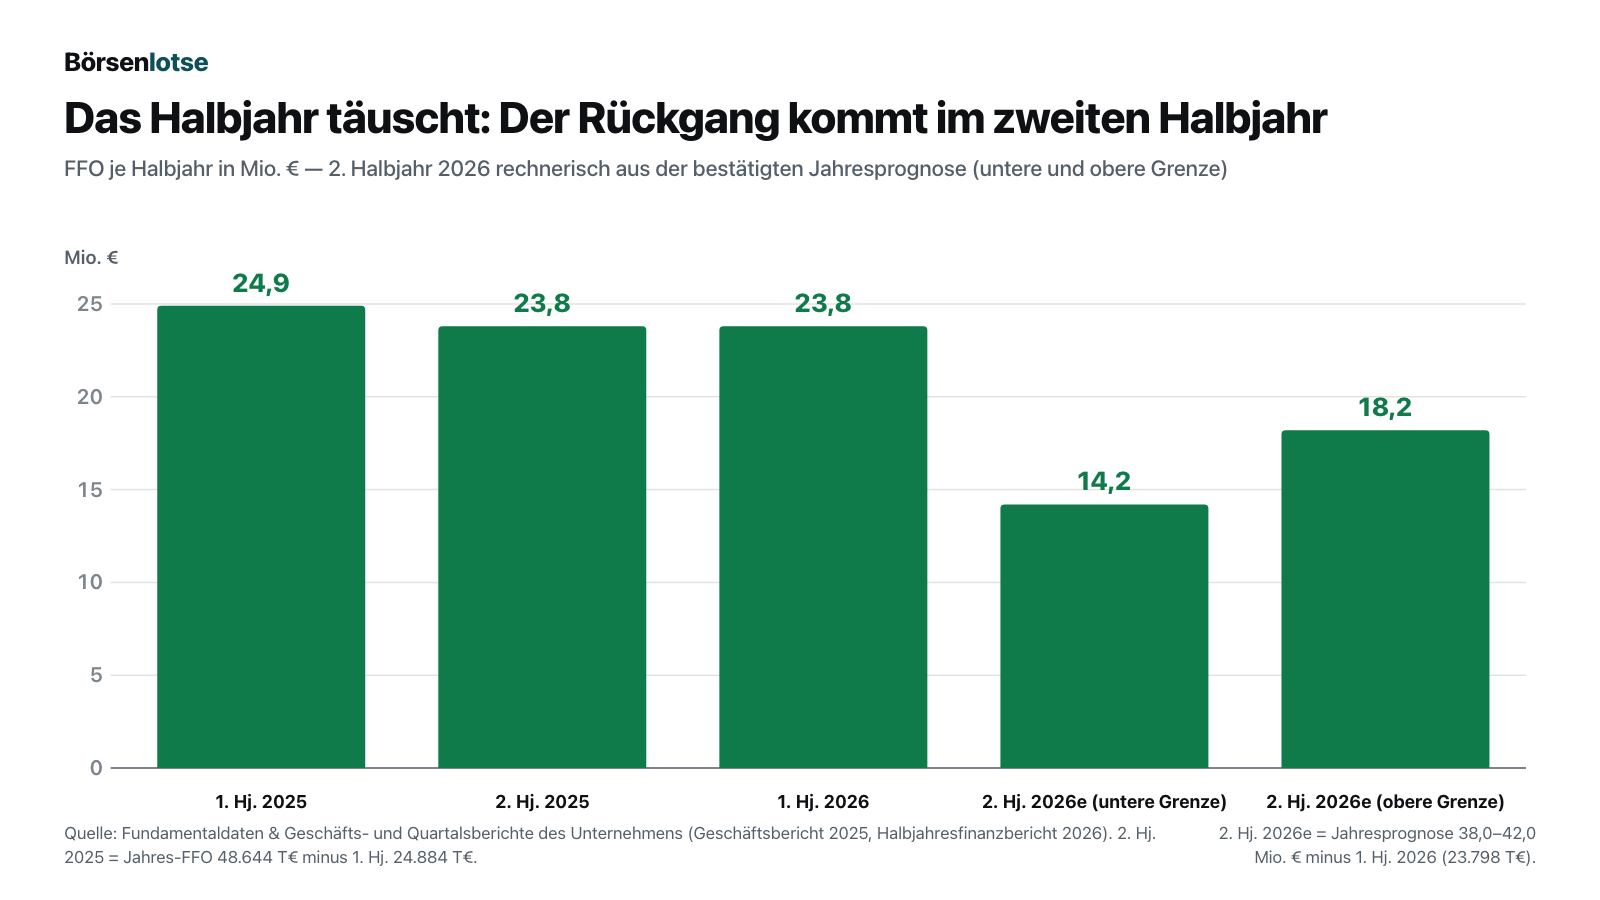
Auf den ersten Blick wirkt das Halbjahr beruhigend: Der FFO fiel „nur“ um 4,4 Prozent, die Pressemitteilung meldet, HAMBORNER „setzt planmäßige Geschäftsentwicklung im zweiten Quartal 2026 fort“. Rechne aber einmal mit: Wenn das Jahr bei 38,0 bis 42,0 Mio. € FFO landen soll und nach sechs Monaten schon 23,8 Mio. € (genau 23.798 T€) im Kasten sind, bleiben für das zweite Halbjahr nur noch 14,2 bis 18,2 Mio. € — nach 23,8 Mio. € im zweiten Halbjahr 2025 (Jahres-FFO 48.644 T€ minus 24.884 T€ im ersten Halbjahr). Das wäre ein Rückgang um ein knappes Viertel bis zu rund vier Zehnteln in einem einzigen Halbjahr. Der Vorstand hat die Prognose ausdrücklich bestätigt; sie unterstellt rechnerisch genau diesen Rückgang — ob die Spanne vorsichtig gewählt ist, zeigt erst der Jahresabschluss.
Woher der Knick kommt, steht in der Präsentation zur Telefonkonferenz vom 4. August 2026. Zu den Instandhaltungskosten, die im ersten Halbjahr mit 3,6 Mio. € kaum über dem Vorjahr lagen, heißt es dort:
„Expenses relate to ongoing maintenance work and various smaller planned measures – major maintenance projects and larger tenant improvements scheduled for the second half of the year“
Übersetzung: „Die Aufwendungen betreffen laufende Instandhaltungsarbeiten und diverse kleinere geplante Maßnahmen – größere Instandhaltungsprojekte und umfangreichere Mieterausbauten sind für das zweite Halbjahr geplant“
— HAMBORNER REIT AG, Präsentation zur Telefonkonferenz „H1 Figures 2026“, 4. August 2026, Folie 3
Dazu kommen die teureren Kredite: Der Zinsaufwand stieg im Halbjahr auf 7,3 Mio. € (Vorjahr 6,7 Mio.), laut Präsentation wegen Refinanzierungen zu höheren Zinsen im zweiten Halbjahr 2025 und im ersten Quartal 2026. Und das Bürogebäude in Neu-Isenburg, das im dritten Quartal den Besitzer wechseln soll, bringt danach keine Miete mehr (zuletzt 1,1 Mio. € im Jahr). Merke: Ein Halbjahr, in dem die großen Kosten noch nicht angefallen sind, sagt wenig über das ganze Jahr. Der eigentliche Test kommt mit der Zwischenmitteilung zum dritten Quartal, die HAMBORNER für den 10. November 2026 angekündigt hat.
Was die Telefonkonferenz zeigt — und was nicht
Eine Mitschrift der Telefonkonferenz vom 4. August 2026 lag uns nicht vor; ausgewertet haben wir stattdessen die dazu veröffentlichte Präsentation, die Pressemitteilung desselben Tages und die Unternehmenspräsentation vom September 2026. Was dort steht, schärft das Bild in drei Punkten. Erstens: Die Bürosparte ist das Sorgenkind. Ihr Leerstand lag zum 30. Juni 2026 bei 6,5 Prozent, die Mietverträge laufen im Schnitt nur noch 3,6 Jahre — im Einzelhandel sind es 2,0 Prozent Leerstand und 6,2 Jahre. Zweitens: Vermietet wurde fleißig, aber vor allem verlängert. Von rund 23.700 Quadratmetern neuer Mietverträge im Halbjahr entfielen 66 Prozent auf Büros, und der Löwenanteil waren Vertragsverlängerungen, keine Neuvermietungen. Drittens: Die Prognose steht unter einem Vorbehalt — sie berücksichtigt laut Unternehmenspräsentation vom September 2026 keine weiteren Käufe oder Verkäufe und „könnte“ im Zusammenhang mit geplanten Transaktionen angepasst werden. Ob das nach oben oder unten geht, lässt das Unternehmen offen.
Und noch ein Detail, das in der Pressemitteilung nur nebenbei steht: Eine portfolioweite Neubewertung durch den Gutachter gab es zum Halbjahr nicht, nur „vereinzelte Verkehrswertanpassungen“ für acht Objekte. Der Rückgang des Substanzwerts auf 8,72 € je Aktie ist also ein Zwischenstand; die volle Bewertung folgt zum Jahresende.
Aufsichtsräte kaufen — die Prognose bremst
Nach dem Halbjahresbericht haben zwei Aufsichtsratsmitglieder zugegriffen: Martina Williams-Arnoldi kaufte am 1. September 2026 Aktien für 37.318,75 € zu 4,265 €, Claus-Matthias Böge am 4. und 10. September für zusammen 16.950 € zu 4,275 € und 4,20 €. Das ist ein freundliches Signal — wer die Zahlen von innen kennt, legt eigenes Geld an. Gewichten solltest du es trotzdem nüchtern: Rund 54.000 € entsprechen weniger als 0,02 Prozent des Börsenwerts, die Kaufkurse lagen über dem Schlusskurs vom 1. Oktober 2026, und an der bestätigten Prognose mit dem schwächeren zweiten Halbjahr ändern die Käufe nichts. Insider kaufen, die eigene Prognose bremst — beides gilt gleichzeitig.
Die Firmengeschichte für Anleger
-
2025
April: neue Dividendenpolitik
Ausschüttung künftig 60 bis 70 % des FFO statt einer stabilen Dividende — die Vorstufe zur Kürzung von 0,48 € auf 0,39 € je Aktie.
-
2025
Jahr ohne Zukauf
Kein einziger Immobilienkauf, FFO 48,6 Mio. € nach 51,6 Mio. € — die Bilanz blieb geschützt, der Ertrag schrumpfte.
-
2026
Februar: Abschied vom Büro
Ad-hoc-Mitteilung: Fokus auf Nahversorgung und Baumärkte, Büroanteil mittelfristig 10 bis 20 %; zugleich Prognose FFO 2026 nur 38 bis 42 Mio. €.
-
2026
Juni: Dividende beschlossen, erster Büroverkauf
Hauptversammlung beschließt 0,39 € je Aktie; Kaufvertrag für Neu-Isenburg über 13,5 Mio. €, knapp unter dem Verkehrswert von 14,2 Mio. €.
-
2026
August: Halbjahr mit Verlust
FFO 23,8 Mio. €, aber 19,2 Mio. € Wertminderungen und −13,7 Mio. € Ergebnis; NAV je Aktie 8,72 €. Prognose bestätigt — das zweite Halbjahr muss schwächer werden.
Was HAMBORNER macht — und warum ein REIT so viel ausschüttet
HAMBORNER ist ein bestandshaltender Gewerbeimmobilien-Vermieter: Ihm gehörten zum 30. Juni 2026 63 Objekte — 37 Einzelhandels- und Fachmarktimmobilien sowie 26 Bürogebäude in ganz Deutschland — im Verkehrswert von rund 1,32 Milliarden Euro. Die größten Mieter sind Lebensmittelhändler und Baumärkte: EDEKA allein steht für 14,0 Prozent der Jahresmiete, dahinter Kaufland (7,5 %), REWE (7,1 %) und OBI (7,0 %). Das Besondere ist die Rechtsform: HAMBORNER ist ein REIT („Real Estate Investment Trust“). Ein REIT zahlt keine Körperschaft- und Gewerbesteuer — im Gegenzug muss er den Großteil seines Gewinns ausschütten und eine Eigenkapitalquote von mindestens 45 Prozent einhalten. Zum 30. Juni 2026 lag diese REIT-Eigenkapitalquote bei 53,9 Prozent.
Das macht solche Aktien traditionell zu Dividendenwerten: Man kauft sie nicht für Kurssprünge, sondern für den stetigen Mietertrag, der Jahr für Jahr durchgereicht wird. Genau deshalb ist bei einem REIT die entscheidende Frage nicht „Wächst der Gewinn?“, sondern „Wie sicher und wie hoch ist der ausschüttbare Ertrag?“ — und der wird nicht am Nettogewinn gemessen, sondern am FFO, den „Funds from Operations“: dem operativen Mittelüberschuss aus der Vermietung, bereinigt um Abschreibungen und Verkaufsgewinne. Merk dir das, es ist der rote Faden dieser Analyse. Seit Februar 2026 kommt eine zweite Frage hinzu: HAMBORNER will sich zum reinen Einzelhandels-REIT für Nahversorgung und Baumärkte umbauen und den Büroanteil mittelfristig auf 10 bis 20 Prozent drücken — zum Halbjahr lag er bei 43,7 Prozent des Verkehrswerts.
Wo die Aktie in unserem Scanner auftauchte
Zum Zeitpunkt der Erstfassung stand HABA im Kurs-Cashflow- und im Kurs-Free-Cashflow-Ranking unserer Scanner (Datenstand 31. März 2026) — den Filtern für Titel, die im Verhältnis zu ihrem Mittelzufluss günstig sind. Das Kurs-FFO-Verhältnis lag zum Jahresschluss 2025 bei nur 7,5: Man zahlte das 7,5-Fache des jährlichen operativen Mittelüberschusses. Das Kurs-Gewinn-Verhältnis taugt bei REITs dagegen wenig, weil Bewertungseffekte den Nettogewinn verzerren — nach dem Halbjahresverlust 2026 ist es gar nicht mehr sinnvoll berechenbar. Ein niedriges Kurs-FFO-Verhältnis ist aber nur dann ein Schnäppchen, wenn der FFO hält. Genau das ist die Kernfrage. So findest du die Aktie selbst: im Menü „Scanner“ das Kurs-Cashflow-Ranking öffnen und HABA.DE suchen.
Die Zahlen: solide Bilanz, aber ein Ertrag, der schrumpft
Erst das Gute, und es ist echt: HAMBORNER hat eine solide Bilanz. Der Verschuldungsgrad (EPRA-LTV) lag zum 30. Juni 2026 bei 45,2 Prozent — von jedem Euro Immobilienwert ist also gut die Hälfte mit eigenem Geld bezahlt. Die Immobilien sind laut Unternehmen zu 95,9 Prozent vermietet (EPRA-Leerstandsquote 4,1 %), die Mietverträge laufen im Schnitt noch 5,0 Jahre, und die Kredite kosten im Durchschnitt nur rund 2,2 Prozent Zins. Das ist kein Sanierungsfall, sondern ein gesunder Vermieter. Auf vergleichbarer Fläche stiegen die Mieten im ersten Halbjahr sogar um 1,7 Prozent, getragen von Indexmieten, die an die Inflation gekoppelt sind.
Aber jetzt kommt der Haken, und er steht in einer einzigen Kennzahlenreihe: Der FFO — der operative Mittelüberschuss, aus dem die Dividende kommt — fällt seit Jahren: von 54,7 Mio. € (2023) über 51,6 Mio. € (2024) auf 48,6 Mio. € (2025), je Aktie von 0,67 € auf 0,60 €. Im ersten Halbjahr 2026 sank der FFO je Aktie auf 0,29 € (Vorjahreshalbjahr 0,31 €), und der Substanzwert je Aktie sank von 9,79 € (Ende 2024) über 9,07 € (Ende 2025) auf 8,72 € (30. Juni 2026). Ein REIT, dessen Ertrag schrumpft, ist wie ein Brunnen, dessen Zufluss versiegt — solange oben noch Wasser steht, merkt man es kaum, aber die Richtung stimmt nicht.

Die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: 2026 fällt der Ertrag noch schneller
Der Rückgang ist nicht nur nicht gestoppt — er beschleunigt sich. Der Vorstand ist im Ausblick ungewöhnlich konkret:
„Hinsichtlich des operativen Ergebnisses (FFO) erwarten wir ein Resultat innerhalb einer Spanne zwischen 38,0 und 42,0 Mio. Euro.“
— HAMBORNER REIT AG, Geschäftsbericht 2025, Interview mit dem Vorstand

Von 48,6 auf 38 bis 42 Millionen Euro — das ist ein Rückgang von grob einem Fünftel in einem einzigen Jahr. Die Gründe nennt der Bericht offen: geringere Mieterträge (auch weil Objekte verkauft und nicht ersetzt wurden), höhere Instandhaltungs- und Ausbaukosten, teurere Refinanzierungen und mehr Personal. Für einen Dividendenwert ist das die wichtigste Zahl überhaupt, denn die Ausschüttung folgt dem FFO. Der Halbjahresbericht hat die Spanne bestätigt — und wie oben gezeigt, liegt der größere Teil des Rückgangs noch vor uns, im zweiten Halbjahr 2026.
Unbequeme Wahrheit Nr. 2: Die Dividende wurde bereits gekürzt — und der Korridor lässt weniger zu
Genau diese Logik hat der Vorstand schon vollzogen. Die Dividende für 2025 wurde gekürzt — von 0,48 € auf 0,39 € je Aktie, beschlossen von der Hauptversammlung am 3. Juni 2026. Offiziell hat HAMBORNER „im Jahr 2025 unsere Dividendenpolitik weiterentwickelt“, so der Vorstand im Geschäftsbericht: ein neuer Ausschüttungskorridor von 60 bis 70 Prozent des FFO, für 2025 waren es 65 Prozent. Das ist ehrlich und diszipliniert — die Ausschüttung wird an einen niedrigeren Ertrag angepasst, statt aus der Substanz gezahlt. Aber es ist eben auch eine Kürzung um rund ein Fünftel, und sie entlarvt die schöne Renditezahl: Die hohe Rendite — 8,7 Prozent auf den Jahresschlusskurs 2025, 9,4 Prozent auf den Kurs vom 1. Oktober 2026 — entsteht nicht, weil HAMBORNER besonders viel zahlt, sondern weil der Kurs stark gefallen ist: Am 30. Dezember 2021 schloss die Aktie auf Xetra bei 10,02 €, am 1. Oktober 2026 bei 4,14 €.
Rechne den Korridor einmal auf die Prognose 2026 hoch: 60 bis 70 Prozent von 38,0 bis 42,0 Mio. € FFO ergeben bei 81,3 Mio. Aktien rechnerisch 0,28 bis 0,36 € je Aktie. Das ist unsere eigene Rechnung, keine Ankündigung des Unternehmens — Vorstand und Aufsichtsrat schlagen die Dividende erst nach Vorliegen der Jahreszahlen vor, beschließen wird sie die Hauptversammlung, und als Kriterien nennt das Unternehmen neben dem FFO unter anderem Markt- und Unternehmenssituation sowie Investitionsmöglichkeiten. Die Rechnung zeigt aber, wohin die Logik führt. Umgekehrt gerechnet: Um 0,39 € je Aktie bei 65 Prozent Ausschüttungsquote zu halten, bräuchte HAMBORNER rund 48,8 Mio. € FFO — so viel wie 2025, aber 6,8 bis 10,8 Mio. € mehr, als die Prognose 2026 vorsieht. Eine steigende Dividendenrendite bei sinkender Dividende ist fast immer ein Kurssignal, kein Ausschüttungssignal.
Unbequeme Wahrheit Nr. 3: Das Portfolio wird kleiner — bewusst
Warum schrumpft der Ertrag überhaupt? Weil HAMBORNER derzeit kleiner wird statt zu wachsen. Der Verkehrswert des Portfolios fiel von 1.471 Mio. € (2023) auf 1.348,5 Mio. € (2025) und weiter auf 1.315,9 Mio. € (30. Juni 2026), die durchschnittliche Mietvertragslaufzeit von 6,4 auf 5,0 Jahre. Der Vorstand hat 2025 bewusst nicht zugekauft:
„[…] haben wir im Geschäftsjahr 2025 auf Immobilienankäufe verzichtet, bei denen Rendite und Risikoprofil nicht im Einklang mit unserer strategischen Ausrichtung standen, und uns auf gezielte Investitionen in unseren Gebäudebestand fokussiert.“
— HAMBORNER REIT AG, Geschäftsbericht 2025, Interview mit dem Vorstand (Sarah Verheyen)
Das ist die zweischneidige Wahrheit dieser Analyse: Der Verzicht auf teure Zukäufe in einem schwierigen Markt ist gutes, diszipliniertes Management — es schützt die Bilanz und verhindert Fehlkäufe. Aber solange nicht investiert wird, ersetzt nichts die auslaufenden Mietverträge und verkauften Objekte, und der Ertrag sinkt weiter. Auch im ersten Halbjahr 2026 kam kein einziges Objekt hinzu; die Investitionen in Immobilien lagen bei 0,2 Mio. €. Der Vorstand will die Erlöse aus dem Verkauf in Neu-Isenburg „möglichst zeitnah“ in Nahversorgungs- und Baumarktimmobilien stecken — ob und zu welcher Rendite das gelingt, ist offen.
Unbequeme Wahrheit Nr. 4: Der Abschied vom Büro kostet erst einmal Substanz
Im Februar 2026 hat HAMBORNER per Ad-hoc-Mitteilung — einer Pflichtmeldung für kursrelevante Nachrichten — seine Strategie gedreht:
„Mit der strategischen Neuausrichtung verbindet sich das mittelfristige Ziel, den Büroanteil am Gesamtportfoliovolumen auf 10 bis 20 % zu reduzieren.“
— HAMBORNER REIT AG, Ad-hoc-Mitteilung vom 23. Februar 2026
Das ist strategisch nachvollziehbar: Büros leiden unter Homeoffice und hohen Umbauanforderungen, Supermärkte und Baumärkte nicht. Aber rechne den Umfang durch. Zum 30. Juni 2026 standen Büros im Wert von 575,4 Mio. € im Portfolio. Bei gleichbleibender Portfoliogröße müssten für einen Büroanteil von 20 Prozent rechnerisch rund 310 Mio. € und für 10 Prozent rund 440 Mio. € Büro verkauft und in Einzelhandel umgeschichtet werden — im ersten Fall fast so viel, im zweiten mehr als der gesamte Börsenwert von 336,8 Mio. € zum 1. Oktober 2026. Der erste Verkauf gibt einen Vorgeschmack: Neu-Isenburg ging für 13,5 Mio. € weg, knapp fünf Prozent unter dem zuletzt festgestellten Verkehrswert von 14,2 Mio. € (laut Halbjahresbericht auf dem Niveau des Buchwerts, der bei HAMBORNER zu fortgeführten Anschaffungskosten geführt wird). Zugleich wurden zum Halbjahr sechs Objekte um zusammen 19,2 Mio. € abgewertet, darunter die Bürostandorte Stuttgart, Darmstadt, Mainz und Neu-Isenburg (dazu zwei Einzelhandelsobjekte in Hamburg und Hallstadt). Wer Büros in einem schwachen Markt verkauft, bekommt selten den zuletzt geschätzten Verkehrswert.
Unbequeme Wahrheit Nr. 5: Ein Siebtel der Kredite dürfte noch 2026 teurer werden
Der niedrige Durchschnittszins von 2,2 Prozent ist ein Geschenk aus der Vergangenheit, und es läuft ab. Laut Präsentation zur Telefonkonferenz werden im dritten Quartal 2026 5,7 Prozent und im vierten Quartal 8,2 Prozent der Finanzverbindlichkeiten fällig — zusammen rund 87 Mio. € von 627,6 Mio. €, die bisher im Schnitt nur 1,2 bis 1,4 Prozent kosteten. 2027 folgen weitere 20,5 Prozent zu durchschnittlich 2,1 Prozent. Gleichzeitig hat die Europäische Zentralbank ihre Leitzinsen im Juni 2026 laut Risikobericht des Halbjahresberichts um 0,25 Prozentpunkte angehoben, und HAMBORNER selbst rechnet im Risikobericht „mit erhöhten Refinanzierungsrisiken“. Zur Größenordnung: Jeder Prozentpunkt Mehrzins auf diese 87 Mio. € kostet rechnerisch rund 0,9 Mio. € FFO im Jahr. Das ist kein Existenzproblem — die Zinsdeckung lag zum Halbjahr beim 4,4-Fachen —, aber es ist ein weiterer Gegenwind für genau die Kennzahl, an der die Dividende hängt.
Bewertung — was der günstige Kurs bedeutet
Und jetzt zusammengerechnet, zum Xetra-Schlusskurs vom 1. Oktober 2026 (4,14 €). Ja, HAMBORNER ist billig: Die Aktie kostet rund 47 Prozent des Substanzwerts (NAV 8,72 € je Aktie zum 30. Juni 2026), der Börsenwert lag bei rund 337 Mio. €. Aber schau auf das Kurs-FFO-Verhältnis: Zum Jahresschluss 2025 lag es bei 7,5. Auf die Prognose 2026 gerechnet (0,47 bis 0,52 € FFO je Aktie) liegt es jetzt bei rund 8,0 bis 8,9 — die Aktie ist im Kurs billiger geworden, gemessen am Ertrag aber teurer, weil der Ertrag schneller fällt als der Kurs. Die vier Analysten, die HAMBORNER auf der eigenen Internetseite aufführt, sehen das anders: Alle raten zum Kauf, mit Kurszielen zwischen 7,00 und 10,50 € (Stand der Seite 1. Oktober 2026). Solche Einschätzungen sind Meinungen Dritter, keine Garantie.
Du hast jetzt gelernt, den Rabatt zu lesen: Der Markt bezahlt so wenig, weil er einen weiter fallenden Ertrag und einen teuren Büro-Ausstieg einpreist — und mit der bestätigten Prognose gibt ihm der Vorstand vorerst recht. Der Substanz-Abschlag ist also kein reines Geschenk, sondern die Wette darauf, dass HAMBORNER den FFO-Rückgang stoppt, die Büros ohne große Abschläge verkauft und das Geld renditestark in Supermärkte und Baumärkte steckt. Gelingt das, wäre der heutige Abschlag auf den Substanzwert rückblickend zu hoch gewesen. Gelingt es nicht, schrumpft der Wert mit. Denselben Blick — Substanz und Ertrag statt Renditeoptik — haben wir bei der Vonovia-Analyse und beim Büro- und Logistikvermieter Branicks angelegt; wie ein auf Einzelhandel konzentrierter REIT in den USA aufgestellt ist, zeigt unsere Analyse von CTO Realty Growth.
Chancen und Risiken auf einen Blick
Was für HAMBORNER spricht:
- Solide Bilanz für einen REIT: EPRA-LTV 45,2 %, REIT-Eigenkapitalquote 53,9 % (Mindestwert 45 %), Durchschnittszins 2,2 %, Zinsdeckung 4,4-fach (30. Juni 2026).
- Deutlicher Substanz-Abschlag: Kurs rund 47 % des NAV von 8,72 € je Aktie (1. Oktober 2026).
- Stabiler Einzelhandelskern: Lebensmittelhändler stehen für 34,3 % der Jahresmiete, Leerstand im Einzelhandel 2,0 %, Mietverträge dort im Schnitt 6,2 Jahre.
- Diszipliniertes Management: kein teurer Zukauf 2025, Ausschüttung ehrlich an den FFO angepasst; Aufsichtsratsmitglieder kauften im September 2026 eigene Aktien (in kleinem Umfang).
Was dagegen spricht:
- Der FFO fällt seit Jahren; die bestätigte Prognose 2026 lässt für das zweite Halbjahr rechnerisch nur 14,2 bis 18,2 Mio. € übrig (Vorjahreshalbjahr 23,8 Mio.).
- Die Dividende wurde bereits gekürzt (0,48 → 0,39 €); der Ausschüttungskorridor ergibt auf die Prognose 2026 rechnerisch nur 0,28 bis 0,36 € je Aktie.
- Der Büro-Ausstieg ist groß (575,4 Mio. € Büro im Bestand) und beginnt mit einem Verkauf unter Verkehrswert; Wertminderungen von 19,2 Mio. € im ersten Halbjahr 2026.
- Rund 87 Mio. € Kredite zu 1,2 bis 1,4 % werden noch 2026 fällig — Anschlussfinanzierungen dürften teurer werden.
Das Fazit: hohe Rendite ist nicht gleich sicheres Einkommen
Erinnerst du dich an die 9,4 Prozent vom Anfang (8,7 Prozent auf den Jahresschlusskurs 2025)? Nach dem Geschäftsbericht 2025 und dem Halbjahresbericht 2026 lassen sie sich ehrlich einordnen: HAMBORNER ist ein solide finanzierter Gewerbe-REIT mit gesundem Einzelhandelskern — der sich gerade in einer Schrumpf- und Umbauphase befindet. Die hohe Rendite ist kein Zeichen von Großzügigkeit, sondern die Rechnung aus einem stark gefallenen Kurs und einer gekürzten Ausschüttung, deren Basis weiter sinkt. Das ist keine Katastrophe wie bei einem Sanierungsfall. Aber es ist auch kein Sparbuch mit neun Prozent, als das die Renditezahl es erscheinen lässt.
Die entscheidende Frage lautet deshalb nicht „Wie hoch ist die Dividende?“, sondern „Wohin läuft der FFO — und was bringen die Büros beim Verkauf?“. Die ersten Antworten liefert die Zwischenmitteilung am 10. November 2026. Ob dir die Wette auf einen stabilisierten Ertrag den halben Substanzpreis wert ist, kannst nur du entscheiden. Und das ist auch gut so.
Quellen: HAMBORNER REIT AG, Halbjahresfinanzbericht zum 30. Juni 2026 (veröffentlicht 4. August 2026, ungeprüft); Präsentation zur Telefonkonferenz „H1 Figures 2026“ (4. August 2026); Pressemitteilung vom 4. August 2026; Unternehmenspräsentation September 2026; Geschäftsbericht 2025; Zwischenmitteilung Q1 2026 (7. Mai 2026); Ad-hoc-Mitteilung vom 23. Februar 2026; Meldungen über Eigengeschäfte von Führungspersonen vom 2., 7. und 11. September 2026 (hamborner.de); Fundamentaldaten & hauseigener Aktien-Scanner (Datenstand 31. März 2026); Xetra-Schlusskurs vom 1. Oktober 2026. Mitschriften der Telefonkonferenzen lagen nicht vor. Diese Analyse ist eine journalistische Einordnung und keine Anlageberatung; Aktien unterliegen Kursrisiken bis zum Totalverlust.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 98,4 | 99,2 | 104,6 | 105,7 | 106,7 |
| Betriebsergebnis (EBIT) | 31,8 | 25,5 | 11,1 | 24,7 | 23,1 |
| Nettogewinn | 54,3 | 13,3 | -0,7 | 16,3 | 12,5 |
| Nettomarge | 55,2 % | 13,4 % | -0,6 % | 15,4 % | 11,7 % |
| Gewinn je Aktie | 0,67 € | 0,16 € | -0,01 € | 0,20 € | 0,15 € |
symbol.source_foreign
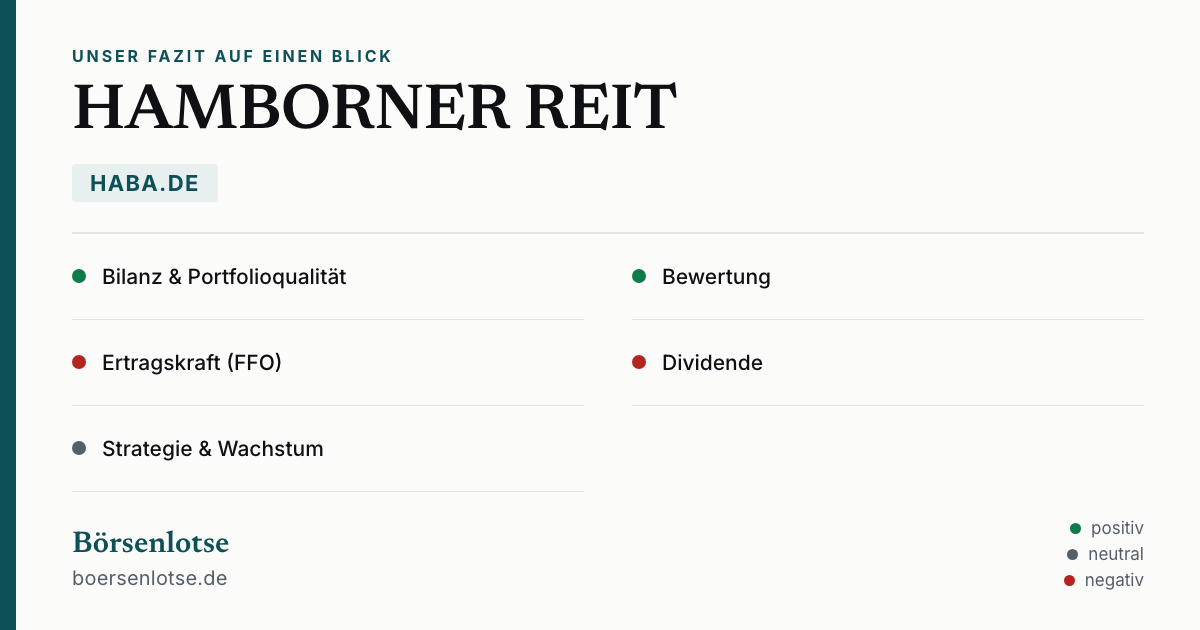
Unser Fazit auf einen Blick
- Bilanz & Portfolioqualität positiv
- Solide für einen REIT: EPRA-LTV 45,2 %, REIT-Eigenkapitalquote 53,9 % (Mindestwert 45 %), Durchschnittszins 2,2 %, Zinsdeckung 4,4-fach (30. Juni 2026). Der Einzelhandelskern ist mit 2,0 % Leerstand und 6,2 Jahren Restlaufzeit stabil.
- Bewertung neutral
- Kurs rund 47 % des NAV von 8,72 € je Aktie (1. Oktober 2026) — optisch ein klarer Abschlag. Auf die Prognose 2026 gerechnet ist das Kurs-FFO-Verhältnis aber von 7,5 auf rund 8,0 bis 8,9 gestiegen: billiger im Kurs, nicht billiger im Ertrag.
- Ertragskraft (FFO) negativ
- Der FFO fällt seit Jahren (54,7 → 51,6 → 48,6 Mio. €), im ersten Halbjahr 2026 um 4,4 % auf 23,8 Mio. €. Die bestätigte Prognose von 38 bis 42 Mio. € lässt für das zweite Halbjahr rechnerisch nur 14,2 bis 18,2 Mio. € übrig.
- Dividende negativ
- Bereits gekürzt (0,48 → 0,39 € je Aktie, Korridor 60–70 % des FFO). Auf die Prognose 2026 ergibt der Korridor rechnerisch nur 0,28 bis 0,36 € je Aktie; die hohe Rendite entsteht aus dem gefallenen Kurs.
- Strategie & Umbau neutral
- Der Wechsel zum Einzelhandels-REIT ist nachvollziehbar, aber groß: 575,4 Mio. € Büro im Bestand, der erste Verkauf lag knapp 5 % unter Verkehrswert, zum Halbjahr 19,2 Mio. € Wertminderungen. Reinvestitionen stehen noch aus.
- Finanzierung neutral
- Rund 87 Mio. € Kredite zu 1,2 bis 1,4 % Zins werden im zweiten Halbjahr 2026 fällig, weitere 20,5 % der Finanzverbindlichkeiten 2027. Jeder Prozentpunkt Mehrzins auf die 87 Mio. € kostet rechnerisch rund 0,9 Mio. € FFO im Jahr.
HAMBORNER REIT ist ein solide finanzierter Gewerbe-REIT (LTV 45,2 %, Durchschnittszins 2,2 %) mit stabilem Einzelhandelskern — aber in einer Schrumpf- und Umbauphase: Der FFO fällt seit Jahren, im ersten Halbjahr 2026 auf 23,8 Mio. €, und die bestätigte Prognose verlangt ein deutlich schwächeres zweites Halbjahr. Die Dividende wurde bereits gekürzt, der Büro-Ausstieg beginnt mit Abschlägen. Die Aktie kostet rund 47 % des NAV — als Wette darauf, dass der Ertragsrückgang stoppt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
HAMBORNER ist kein Substanzrisiko: Verschuldung, Zinsdeckung und REIT-Eigenkapitalquote sind auch nach dem Halbjahr 2026 solide. Gelb bleibt die Ampel, weil die zentrale operative Frage offen ist und sich eher verschärft hat: Der FFO fällt weiter, das zweite Halbjahr 2026 muss laut Prognose deutlich schwächer ausfallen, und der Umbau vom Büro zum Einzelhandel ist erst mit einem einzigen Verkauf begonnen. Die nächsten Prüfsteine: ob der FFO 2026 in der Spanne von 38 bis 42 Mio. € landet, zu welchen Preisen weitere Büros verkauft werden und zu welcher Rendite das Geld in Einzelhandel fließt — nicht die Höhe der Dividendenrendite.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fortgeschrieben am 1. Oktober 2026 auf den Halbjahresfinanzbericht zum 30. Juni 2026 (veröffentlicht 4. August 2026, weder geprüft noch prüferisch durchgesehen); Erstfassung vom 21. Juli 2026 auf Basis des Geschäftsberichts 2025.
- Deutsche Gesellschaft ohne SEC-Filings: Belegzitate sind deutsche Originale aus Geschäftsbericht, Halbjahresbericht, Ad-hoc-Mitteilung, Pressemitteilung vom 4. August 2026 und Unternehmenspräsentation September 2026; das Zitat aus der Präsentation zur Telefonkonferenz ist englisch mit eigener Übersetzung. Eine Mitschrift der Telefonkonferenz lag nicht vor.
- Kurs-, Rendite- und Bewertungsangaben beziehen sich, wo nicht anders vermerkt, auf den Xetra-Schlusskurs vom 1. Oktober 2026 (4,14 €). Halbjahres-FFO für das zweite Halbjahr 2025 und 2026 sowie die rechnerische Dividendenspanne 2026 sind eigene Rechnungen aus Unternehmensangaben.
- Als REIT ist HAMBORNER von Körperschaft- und Gewerbesteuer befreit, muss aber u. a. eine Mindestausschüttung und eine Eigenkapitalquote von mindestens 45 % einhalten; maßgebliche Kennzahlen sind FFO (Ertrag), NAV (Substanz) und LTV (Verschuldung).
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 1. Oktober 2026. Was sich seitdem bei HABA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hamborner REIT AG (HABA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
HAMBORNER ist ein bestandshaltender deutscher REIT mit Sitz in Duisburg. Zum 30. Juni 2026 besaß das Unternehmen 63 Einzelhandels- und Büroimmobilien im Verkehrswert von 1.315,9 Mio. €; größte Mieter sind EDEKA, Kaufland, REWE und OBI. Als REIT ist es von Körperschaft- und Gewerbesteuer befreit und schüttet dafür den Großteil des operativen Ertrags als Dividende aus.
Im ersten Halbjahr 2026 sanken die Mieterlöse um 1,3 % auf 45,1 Mio. € und der FFO um 4,4 % auf 23,8 Mio. €. Wertminderungen von 19,2 Mio. € auf sechs Objekte führten zu einem Verlust von 13,7 Mio. €. Der NAV je Aktie fiel auf 8,72 €, der EPRA-LTV stieg auf 45,2 %. Die Prognose für 2026 (FFO 38,0 bis 42,0 Mio. €) wurde bestätigt.
Die hohe Rendite entsteht vor allem aus dem stark gefallenen Kurs: Die Dividende wurde für 2025 bereits von 0,48 € auf 0,39 € gekürzt. Der neue Korridor von 60 bis 70 % des FFO ergibt auf die Prognose 2026 rechnerisch nur 0,28 bis 0,36 € je Aktie. Das ist eine eigene Rechnung; die Dividende schlagen Vorstand und Aufsichtsrat erst nach Vorliegen der Jahreszahlen vor, die Hauptversammlung beschließt.
Der FFO sank von 54,7 Mio. € (2023) auf 48,6 Mio. € (2025) und soll 2026 auf 38 bis 42 Mio. € fallen. Gründe sind geringere Mieterlöse durch verkaufte, nicht ersetzte Objekte, höhere Instandhaltungs- und Ausbaukosten, teurere Refinanzierungen und mehr Personal. Größere Instandhaltungsprojekte sind laut Unternehmen für das zweite Halbjahr 2026 geplant.
Im Februar 2026 kündigte HAMBORNER per Ad-hoc-Mitteilung an, sich auf Nahversorgung und Baumärkte zu konzentrieren und den Büroanteil mittelfristig auf 10 bis 20 % zu senken. Zum 30. Juni 2026 lag er bei 43,7 %; die Büros hatten 6,5 % Leerstand und nur 3,6 Jahre Restlaufzeit. Der erste Verkauf in Neu-Isenburg brachte 13,5 Mio. €, knapp unter dem Verkehrswert von 14,2 Mio. €.
Gemessen an der Substanz ja: Zum Kurs von 4,14 € (1. Oktober 2026) kostet die Aktie rund 47 % des NAV von 8,72 € je Aktie. Gemessen am Ertrag ist sie aber nicht billiger geworden: Das Kurs-FFO-Verhältnis liegt auf die Prognose 2026 bei rund 8,0 bis 8,9 nach 7,5 zum Jahresschluss 2025, weil der FFO schneller fällt als der Kurs.
Der ausgewiesene IFRS-Gewinn wird von Abschreibungen, Wertminderungen und Verkaufsergebnissen verzerrt — bei HAMBORNER stand im ersten Halbjahr 2026 ein Verlust von 0,17 € je Aktie. Der FFO (Funds from Operations) misst den laufenden operativen Mittelüberschuss aus der Vermietung, im Halbjahr 0,29 € je Aktie. Die Dividende folgt dem FFO, nicht dem Nettogewinn.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.