Frontline: Der Umsatz sprang um 96 Prozent — und Gesellschaften des Großaktionärs verkauften dem Konzern neue Schiffe für 1,2 Milliarden
Frontline meldete für das zweite Quartal 2026 den besten Gewinn der Firmengeschichte: 659,2 Millionen US-Dollar, gut das Achtfache des Vorjahresquartals. Der Umsatz sprang binnen zwölf Monaten von 480 auf 943 Millionen US-Dollar, weil die Nahost-Krise die Charterraten der Öltanker in ungeahnte Höhen trieb. Im selben Rekordjahr kaufte der Konzern neun neue Tanker für 1,224 Milliarden US-Dollar — von Gesellschaften, die dem eigenen Großaktionär John Fredriksen zugerechnet werden. Wir haben den Geschäftsbericht, fünf Ergebnismitteilungen und fünf Analystenkonferenzen der letzten zwölf Monate gelesen, um zu klären, was von diesem Rekord trägt und was mit der nächsten Entspannung am Golf wieder verschwindet. Keine Anlageberatung — nur die Frage, wer hier eigentlich für wen fährt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 54,00 $ +0,70 %
- Marktkapitalisierung
- 12,0 Mrd. $
- KGV
- 13,4
- Wachstums-Score
- 4/10
- AAQS
- 5/10
Kursentwicklung seit 4. September 2026: +17,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 20,60 $ bis 53,70 $ · Letzter Kurs: 54,00 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die immer dann zuschlägt, wenn eine Aktie gerade eine Schlagzeile produziert hat: die Rekord-Falle. Eine Firma meldet „bester Quartalsgewinn aller Zeiten“, der Kurs zieht an, und der Kopf denkt automatisch: Das muss doch weitergehen. Die Wahrheit ist oft komplizierter — und bei kaum einer Branche so lehrreich wie bei Tankerreedereien, deren Ergebnis nicht von einem Produkt abhängt, das sie selbst verkaufen, sondern von einem Preis, den niemand von ihnen kontrolliert: der Charterrate. Frontline plc (NYSE und Oslo Børs: FRO) hat am 28. August 2026 genau eine solche Schlagzeile geliefert — den besten Quartalsgewinn der Firmengeschichte, 659,2 Millionen US-Dollar. Und in dasselbe Rekordjahr fiel ein Kauf, der aufhorchen lässt: Im Januar 2026 vereinbarte der Konzern den Erwerb von neun neuen Tankern für 1,224 Milliarden US-Dollar — von Gesellschaften, die dem eigenen Großaktionär zugerechnet werden. Wir haben den Geschäftsbericht (20-F) für 2025, fünf Ergebnismitteilungen und fünf Analystenkonferenzen der letzten zwölf Monate gelesen, um eine einzige Frage zu beantworten: Wie viel von diesem Rekord ist die Firma — und wie viel ist nur die Geopolitik, die morgen wieder verschwinden kann?
Was Frontline eigentlich macht
Frontline ist eine Tankerreederei — übersetzt in ein Alltagsbild: ein Verleiher von sehr großen Lastwagen, nur dass die Lastwagen Rohöl über die Weltmeere transportieren und der Verleihpreis sich stündlich ändern kann. Der Konzern besitzt und betreibt drei Schiffsklassen: VLCCs (Very Large Crude Carriers, die größten Rohöltanker, rund 2 Millionen Barrel Ladung), Suezmax-Tanker (kleiner, passen durch den Suezkanal beladen hindurch) und LR2/Aframax-Tanker (nochmals kleiner, flexibler einsetzbar). Nach Lieferung der letzten Neubauten und zwei geplanten Verkäufen wird die Flotte aus 77 Schiffen bestehen — 40 VLCCs, 19 Suezmax- und 18 LR2/Aframax-Tanker mit einer Gesamtkapazität von rund 17,1 Millionen Tonnen (DWT) und einem Durchschnittsalter von etwa 6,6 Jahren, eine der jüngsten Flotten der Branche.
Verdient wird das Geld auf zwei Arten: im Spotmarkt (eine einzelne Reise wird zum jeweils aktuellen Tagespreis gebucht) oder über Zeitcharter (ein Kunde mietet ein Schiff für Monate oder Jahre zu einem fest vereinbarten Tagespreis). Die Branche misst beides in einer gemeinsamen Kennzahl: der TCE-Rate (Time Charter Equivalent) — der Erlös, der nach Abzug der Reisekosten pro Tag Schiffsmiete übrig bleibt. Diese Zahl ist der Pulsschlag des Geschäfts, und sie ist der Grund, warum eine Reederei in einem Quartal Rekordgewinne und im nächsten Verluste zeigen kann, ohne dass sich am Betrieb selbst irgendetwas ändert. Frontline fährt überwiegend im Spotmarkt: Zum Berichtsdatum 28. August 2026 waren erst 17 der Schiffe länger als zwölf Monate zeitverchartert, der große Rest ist der vollen Schwankung des Tagesmarkts ausgesetzt. Genau das ist das zentrale Spannungsfeld dieser Analyse: Ein Geschäft, dessen Ergebnis fast vollständig von einem Preis abhängt, den die Firma selbst nicht setzt — und die Frage, ob der aktuelle Preis eine neue Normalität ist oder eine Ausnahmesituation, die genauso schnell wieder vergeht, wie sie kam.
Die Firmengeschichte für Anleger
-
2022
Redomizilierung von Bermuda nach Zypern, Umbenennung in „Frontline plc“
Zum 30.12.2022 wechselte der rechtliche Sitz nach Zypern — ändert den regulatorischen und steuerlichen Rahmen, nicht das operative Geschäft.
-
2023
Gescheiterter Zusammenschluss mit Euronav, Verkauf der CMB.TECH-Beteiligung
Der Ausstieg brachte 251,8 Millionen US-Dollar Cash, hinterließ aber eine bis heute laufende Klage von FourWorld Capital Management.
-
2025
Hauptversammlung ermächtigt Vorstand zur Ausgabe von bis zu 377,4 Millionen neuen Aktien ohne Bezugsrecht
Eine für Aktionäre relevante Verwässerungs-Vollmacht (169 % der bestehenden Aktien) läuft bis 08.12.2026 — bislang ungenutzt.
-
2026
Januar 2026: Kauf von neun VLCC-Neubauten von Hemen-verbundenen Gesellschaften für 1,224 Milliarden US-Dollar
Die größte Einzelinvestition des Jahres kam von Gesellschaften, die dem 35,6-Prozent-Großaktionär zugerechnet werden.
-
2026
Juli 2026: Verkauf zweier VLCC-Tanker für 270 Millionen US-Dollar, Sonderdividende angekündigt
Die Erlöse fließen als 0,80-US-Dollar-Sonderdividende an die Aktionäre zurück, statt in die Bilanz oder neue Investitionen.
-
2026
August 2026: Bester Quartalsgewinn der Firmengeschichte, 659,2 Millionen US-Dollar im zweiten Quartal
Dieses Rekordquartal ist der aktuellste Beleg für den Umsatztrend, der Frontline auf die Trefferliste des Scanners brachte — Grundlage für die Frage, wie nachhaltig er ist.
Wo die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Frontline über den hauseigenen Aktien-Scanner „Umsatzbeschleuniger“ (Stand 6. September 2026, 31 Treffer): Platz 7. Das Scanner-Kriterium ist präzise — mindestens zwei aufeinanderfolgende Quartale mit einem Umsatzwachstum von 30 bis 70 Prozent gegenüber dem jeweiligen Vorjahresquartal, nachdem die vier Quartale davor jeweils unter 15 Prozent gewachsen waren, bei einer Umsatzbasis von mindestens 100 Millionen US-Dollar. Bei Frontline passt das exakt: Nach vier schwachen bis rückläufigen Quartalen (viertes Quartal 2024: +2,6 Prozent, erstes bis drittes Quartal 2025: −26,0, −13,7 und −11,8 Prozent) beschleunigte der Umsatz im vierten Quartal 2025 auf +46,7 Prozent und im ersten Quartal 2026 auf +66,9 Prozent gegenüber dem jeweiligen Vorjahr — beide Werte sauber in der 30-bis-70-Prozent-Spanne. Das inzwischen gemeldete zweite Quartal 2026 mit +96,5 Prozent liegt bereits über dieser Spanne und wäre vom Muster selbst nicht mehr erfasst; wir haben es trotzdem ausgewertet, weil es der aktuellste und wichtigste Datenpunkt ist.
Das eigentliche Spannungsfeld liegt aber nicht im Scanner-Treffer selbst, sondern in der Frage dahinter: Ist diese Beschleunigung organisch, zugekauft, ein Preiseffekt oder ein Mengeneffekt — und trägt sie über das nächste Quartal hinaus? So viel vorweg: Der große Flottenzukauf bei Frontline liegt bereits zwei bis drei Jahre zurück — 2023/2024 kaufte der Konzern 24 VLCCs für 2.350,0 Millionen US-Dollar von Euronav (siehe „unbequeme Wahrheiten“ unten). Zwischen dem zweiten Quartal 2025 und dem zweiten Quartal 2026, dem Vergleichszeitraum des aktuellen Umsatzsprungs, blieb die Flottengröße dagegen nahezu unverändert bei rund 80 Schiffen — Zukäufe und Verkäufe hielten sich die Waage. Der Umsatzsprung 2026 ist damit für diesen Zeitraum fast vollständig ein Preiseffekt: mehr Geld für dieselbe Flotte, dieselbe Mannschaft, denselben Diesel. Ob dieser Preis bleibt, ist die Frage, die den Rest dieser Analyse trägt. Zum Vergleich lohnt der Blick auf die Nachbarn im selben Fahrwasser: Wir haben uns bereits International Seaways und deren Abhängigkeit vom Spotmarkt angesehen sowie Nordic American Tankers mit 115 Quartalsdividenden in Folge und Teekay, wo den Aktionären nur ein Bruchteil der gefahrenen Tanker gehört — drei völlig verschiedene Konstruktionen in derselben zyklischen Branche.
Die Zahlen über die Jahre — ein Geschäft mit Herzschlag
Bevor der Blick auf 2026 fällt, lohnt der auf die zehn Jahre davor — sie zeigen, dass 2026 kein Betriebsunfall der Statistik ist, sondern das jüngste Kapitel eines immer wiederkehrenden Musters.
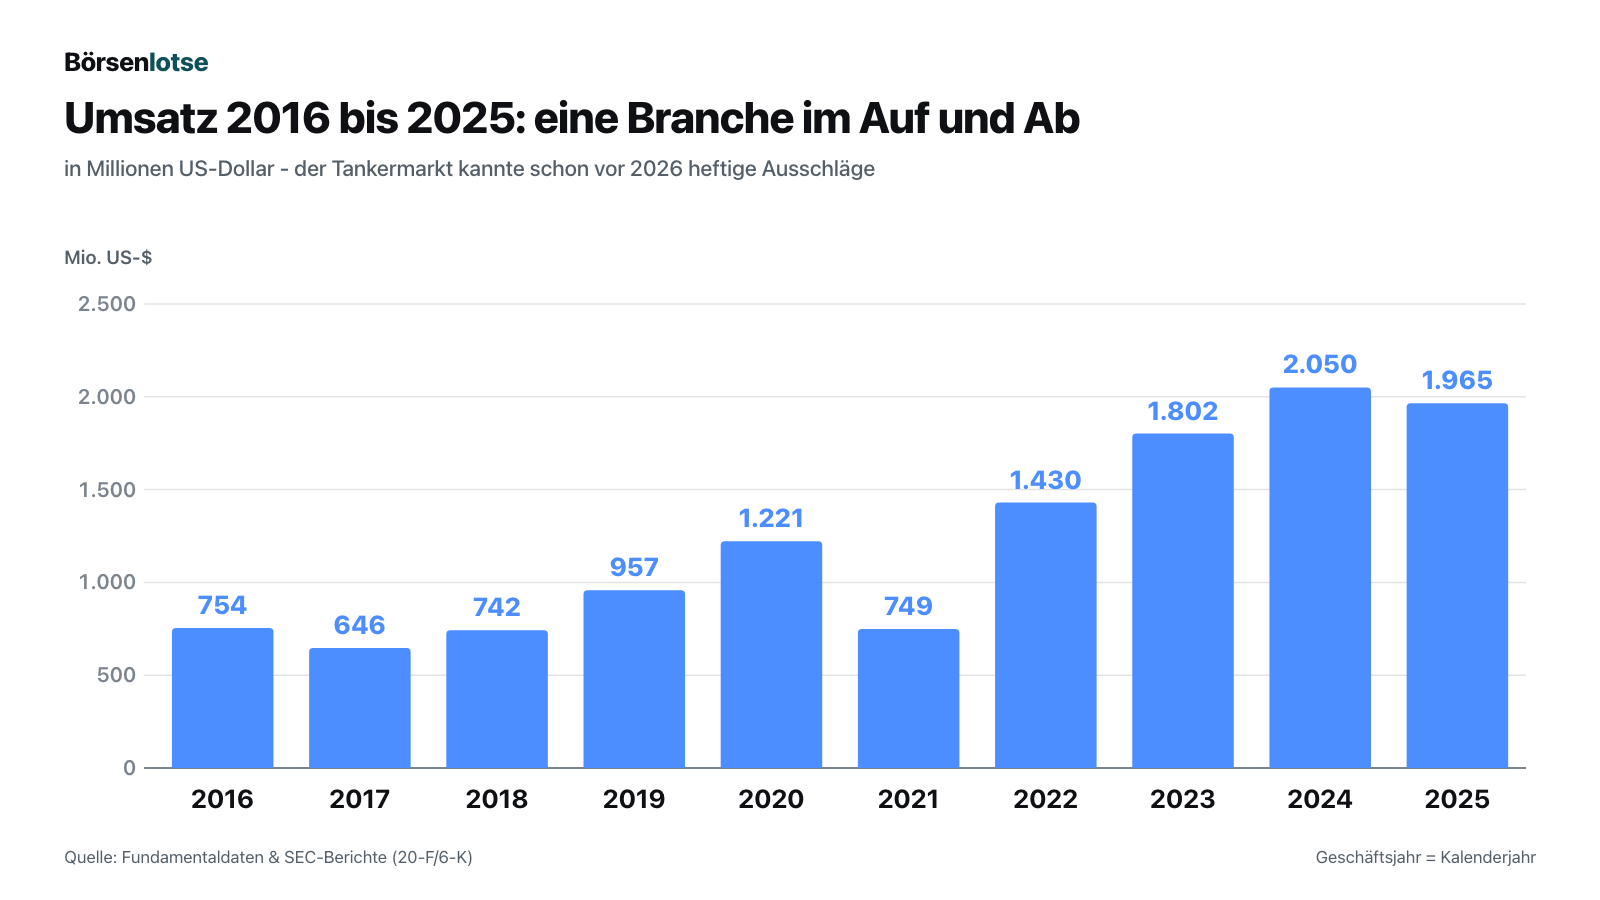
Am Ende dieser Reihe steht 2025 mit 1.965,1 Millionen US-Dollar Umsatz und 379,1 Millionen US-Dollar Nettogewinn — solide, aber weit vom Umsatzrekordjahr 2024 (2.050,4 Millionen Umsatz) und vom Gewinnrekordjahr 2023 (656,4 Millionen Gewinn) entfernt. Dann kam 2026. Im ersten Halbjahr 2026 meldete Frontline 1.657,5 Millionen US-Dollar Umsatz (erstes Halbjahr 2025: 907,9 Millionen, +82,6 Prozent) und 1.218,3 Millionen US-Dollar Gewinn (erstes Halbjahr 2025: 110,8 Millionen — knapp das Elffache). Der Grund dafür lässt sich in einer einzigen Kennzahl festmachen: der Charterrate.
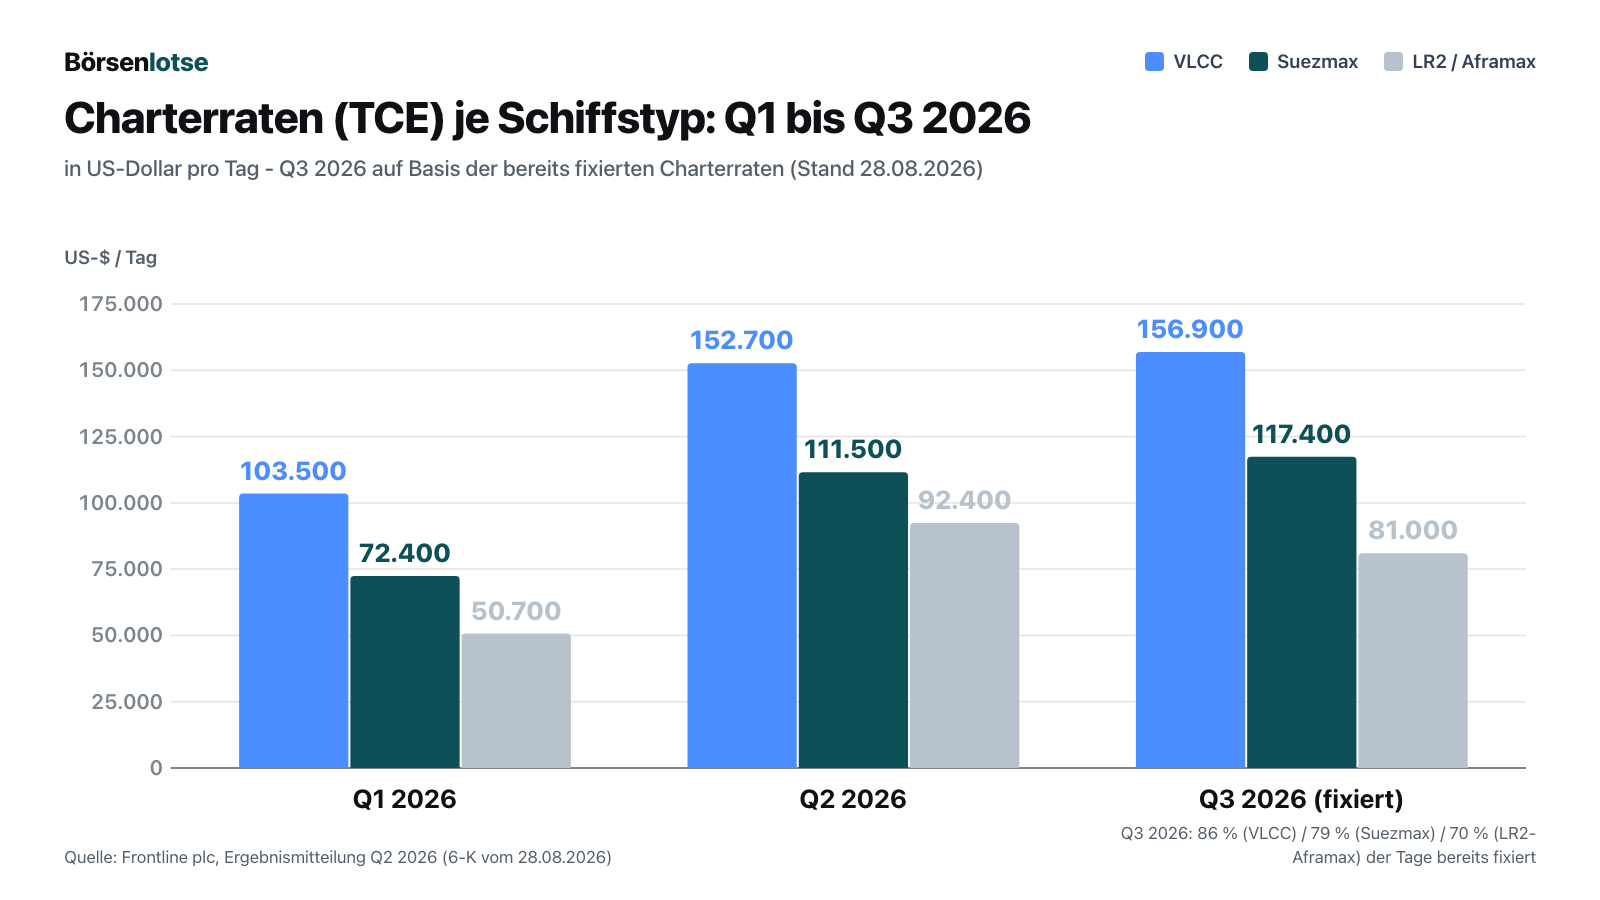
Zum Vergleich: Der geschätzte Cash-Breakeven — der Tagespreis, den Frontline mindestens erlösen muss, um seine laufenden Kosten und Kapitaldienst zu decken — liegt für die kommenden zwölf Monate laut eigener Angabe bei rund 23.800 US-Dollar (VLCC), 25.700 US-Dollar (Suezmax) und 22.200 US-Dollar (LR2/Aframax) pro Tag. Bei aktuellen Raten von 150.000 bis 157.000 US-Dollar für VLCCs bedeutet das eine Marge, die historisch außergewöhnlich ist — und die genau deshalb nicht als Normalzustand gelten sollte.
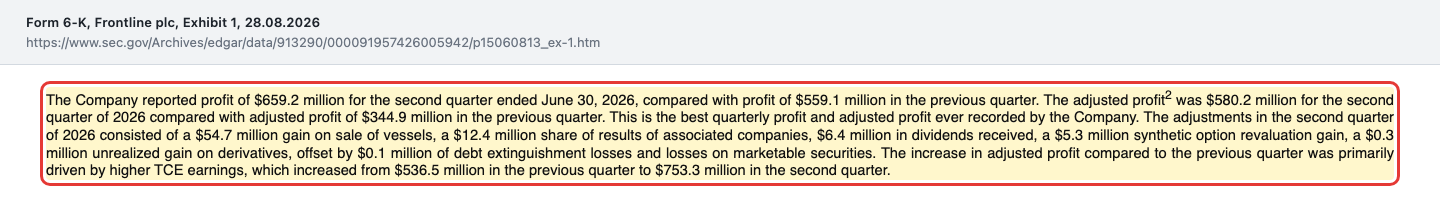
„We report profit of $659.2 million for the second quarter ended June 30, 2026, compared with profit of $559.1 million in the previous quarter. The adjusted profit was $580.2 million for the second quarter of 2026 compared with adjusted profit of $344.9 million in the previous quarter. This is the best quarterly profit and adjusted profit ever recorded by the Company.“
Übersetzung: „Wir weisen für das zweite Quartal zum 30. Juni 2026 einen Gewinn von 659,2 Millionen US-Dollar aus, gegenüber 559,1 Millionen US-Dollar im Vorquartal. Der bereinigte Gewinn betrug 580,2 Millionen US-Dollar im zweiten Quartal 2026 gegenüber 344,9 Millionen US-Dollar im Vorquartal. Dies ist der beste Quartalsgewinn und bereinigte Gewinn, den das Unternehmen je verzeichnet hat.“
— Frontline plc, Form 6-K, Exhibit 1, 28. August 2026
Was das Management in den Analystenkonferenzen wirklich sagte
Wir haben fünf Analystenkonferenzen der letzten zwölf Monate ausgewertet — vom zweiten Quartal 2025 bis zum zweiten Quartal 2026 — und dabei bewusst den Frage-und-Antwort-Teil stärker gewichtet als das vorbereitete Statement, denn dort weicht ein Management aus, wenn es etwas zu verbergen hat, und dort wird ein Ton greifbar, den keine Pressemitteilung zeigt. Der Ton bei Frontline hat sich in diesem einen Jahr komplett gedreht. Im August 2025, beim Call zum zweiten Quartal, klang CEO Lars H. Barstad noch abwartend: Das Unternehmen sehe „hoffentlich die Konturen einer Veränderung“ am Markt. Im November 2025, beim Call zum dritten Quartal, war die Vorsicht verflogen:
„We have previously argued that this market owes us money, and we have finally started to collect some of it.“
Übersetzung: „Wir haben schon früher argumentiert, dass uns dieser Markt Geld schuldet — und wir haben endlich angefangen, einen Teil davon einzusammeln.“
— Lars H. Barstad, CEO Frontline Management AS, Analystenkonferenz zum dritten Quartal 2025, 21. November 2025
Im Februar 2026, beim Call zum vierten Quartal 2025, zitierte Barstad einen Satz, der unter Marktteilnehmern die Runde mache: „What a time to be alive“ — was für eine Zeit, um zu leben. Im August 2026 schließlich, nach dem Rekordquartal, stellte ein Analyst (Jonathan Chappell, Evercore ISI) die naheliegende Frage: Ob der Konzern angesichts dieses „generationenprägenden Marktes“ nicht die Gelegenheit nutzen wolle, die Verschuldung deutlich zu senken, statt weiter fast alles auszuschütten. Barstads Antwort war unmissverständlich:
„No, I would say it is not really a part of our DNA. […] You know, our proposition to investors is continues to be is to pay everything out and then leave to the investor to decide whether if he wants to reinvest.“
Übersetzung: „Nein, das ist eigentlich nicht Teil unserer DNA. […] Unser Versprechen an die Investoren bleibt, alles auszuschütten und es dem Anleger zu überlassen, ob er reinvestieren möchte.“
— Lars H. Barstad, CEO Frontline Management AS, Analystenkonferenz zum zweiten Quartal 2026, 28. August 2026
Das ist der wichtigste Satz dieser gesamten Recherche: Das Management hat die Gelegenheit, in einem außergewöhnlichen Marktumfeld den Verschuldungsgrad strukturell zu senken, ausdrücklich abgelehnt — zugunsten der bisherigen Politik, praktisch alles auszuschütten. Für die Aktionäre ist das kurzfristig attraktiv (siehe Bewertungskapitel), es bedeutet aber auch: Wenn sich der Markt wieder dreht, gibt es keinen aufgebauten Puffer, der noch nicht ausgezahlt wurde.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Rekordgewinn ist zu einem großen Teil ein geopolitischer Zufallstreffer
Die Ergebnismitteilung zum zweiten Quartal 2026 selbst benennt die Ursache des Rate-Anstiegs unmissverständlich: die sich verschärfende Lage im Nahen Osten, Angriffe auf Schifffahrt im Roten Meer und eine unsichere Durchfahrt durch die Straße von Hormus, die viele Schiffe zu Wartezeiten und Umwegen im Persischen Golf zwingt. Die vorangegangene Ergebnismitteilung zum vierten Quartal 2025 beschreibt zusätzlich den Hintergrund: verschärfte US-Sanktionsdurchsetzung durch das Office of Foreign Assets Control (OFAC), zunehmende schwimmende Lagerung sanktionierten Rohöls und eine „Schattenflotte“ (shadow fleet) sanktionierter Tanker, deren Beschäftigungsmöglichkeiten zurückgehen, was regulärer, sanktionsfreier Tonnage mehr Marktanteil verschafft. Das hat zwei Effekte: längere Fahrtstrecken (mehr Tonnen-Meilen pro transportiertem Barrel) und eine knappere verfügbare Flotte moderner Schiffe wie den von Frontline betriebenen. Das ist real und belegt — aber es ist auch per Definition ein Zustand, kein Trend. Sollte sich die Lage am Golf beruhigen, käme mehr sanktionsfreie Tonnage zurück auf reguläre Routen, und die Raten würden mit hoher Wahrscheinlichkeit wieder fallen — so, wie sie es zwischen 2021 und 2025 mehrfach getan haben (siehe Umsatzchart oben). Der Konzern selbst erwartet für das dritte Quartal 2026 bereits niedrigere Spotraten als die aktuell fixierten Werte, „aufgrund der Auswirkung von Ballastfahrten“ — ein erster, kleiner Hinweis auf Normalisierung.
Unbequeme Wahrheit Nr. 2: Gesellschaften des eigenen Großaktionärs verkauften dem Konzern Schiffe für 1,224 Milliarden US-Dollar
Im selben Rekordjahr traf Frontline eine der größten Investitionsentscheidungen seiner Geschichte — und zwar mit einer Gegenpartei, die man genau kennen sollte. Der Geschäftsbericht ist eindeutig, wer Frontlines größter Aktionär ist:
„C.K. Limited is the trustee of two trusts (the ‘Trusts’) that indirectly hold all of the shares of Hemen Holding Limited (‘Hemen’), our largest shareholder. Accordingly, C.K. Limited, as trustee, may be deemed to beneficially own the 79,145,703 of our ordinary shares, representing 35.6% of our outstanding shares that are owned by Hemen. Mr. Fredriksen established the Trusts for the benefit of his immediate family.“
Übersetzung: „C.K. Limited ist Treuhänderin zweier Treuhandvermögen (die ‚Trusts‘), die indirekt sämtliche Anteile an der Hemen Holding Limited (‚Hemen‘), unserem größten Aktionär, halten. Entsprechend kann C.K. Limited als Treuhänderin als wirtschaftliche Eigentümerin der 79.145.703 Stammaktien gelten, die 35,6 Prozent unserer ausstehenden Aktien entsprechen und Hemen gehören. Herr Fredriksen hat die Trusts zugunsten seiner unmittelbaren Familie errichtet.“
— Frontline plc, Geschäftsbericht 20-F für 2025, Item 3.D „Risk Factors“
Und genau von Gesellschaften, die dieser Hemen-Sphäre zugerechnet werden, kaufte Frontline im Januar 2026 neun neue VLCC-Tanker:
„In January 2026, the Company announced that it had entered into agreements to acquire nine latest-generation, scrubber-fitted ECO VLCC newbuildings from affiliates of Hemen, for an aggregate purchase price of $1,224.0 million.“
Übersetzung: „Im Januar 2026 gab das Unternehmen bekannt, Vereinbarungen zum Erwerb von neun neuen, mit Scrubbern ausgestatteten ECO-VLCC-Neubauten von Hemen-verbundenen Gesellschaften zu einem Gesamtkaufpreis von 1.224,0 Millionen US-Dollar getroffen zu haben.“
— Frontline plc, Form 6-K, Exhibit 1, 28. August 2026, Abschnitt „Newbuilding update“
Zur Einordnung: 1,224 Milliarden US-Dollar entsprechen rund 21 Prozent der Bilanzsumme zum 30. Juni 2026 — kein Randgeschäft. Der Geschäftsbericht listet zwar in einer eigenen Anhangsnote die laufenden, überschaubaren Geschäfte mit Hemen-verbundenen Gesellschaften (2025 zusammen 9,8 Millionen US-Dollar Umsatz, dem stehen 4,1 Millionen Aufwand gegenüber) — eine unabhängige Fairness-Prüfung oder ein Sondergremium unabhängiger Direktoren für den 1,224-Milliarden-Dollar-Neubauvertrag selbst wird in den ausgewerteten Unterlagen nicht erwähnt. Das muss nichts Unrechtes bedeuten — Neubau-Bauverträge, die Hemen-verbundene Gesellschaften bei chinesischen Werften (Hengli und Dalian) hielten, gehören zur langjährigen Geschäftspraxis in diesem Firmenumfeld, und der Vertrag wurde erst 2026 geschlossen, sodass er im Geschäftsbericht für 2025 noch nicht als abgeschlossene Related-Party-Transaktion auftaucht. Es bedeutet aber: Ein Aktionär, der 35,6 Prozent der Stimmrechte hält und dem mehrere Verwaltungsratsmitglieder nahestehen, stand bei diesem Milliardengeschäft faktisch auf beiden Seiten — als Verkäufer, und über seine Stimmrechte sowie die ihm nahestehenden Verwaltungsratsmitglieder mittelbar auch auf der Käuferseite.
Unbequeme Wahrheit Nr. 3: Eine ungelöste Klage aus einem gescheiterten Fusionsversuch begleitet den Konzern weiter
Frontline hatte sich 2022 um einen Zusammenschluss mit der belgischen Reederei Euronav NV bemüht; im Januar 2023 zog sich Frontline aus dieser Vereinbarung zurück, woraufhin Euronav ein Schiedsverfahren gegen Frontline anstrengte. Am 9. Oktober 2023 einigten sich beide Seiten: Frontline kaufte 24 VLCCs von Euronav (das sich in der Folge in „CMB.TECH NV“ umbenannte) für 2.350,0 Millionen US-Dollar; im Gegenzug verkaufte Frontline im November 2023 seine bestehende Beteiligung von 13.664.613 CMB.TECH-Aktien für 251,8 Millionen US-Dollar an die Compagnie Maritime Belge (CMB) — gemeinsam mit der Hemen-nahen Famatown Finance Limited, die weitere Aktien hielt, kamen beide zusammen auf 57.479.744 Aktien bzw. rund 26 Prozent, und alle wechselseitigen Ansprüche aus dem gescheiterten Zusammenschluss wurden ausgeglichen. Eine Nebenfolge dieser Episode ist juristisch noch nicht abgeschlossen:
„In the year ended December 31, 2024, certain funds managed by FourWorld Capital Management LLC (‘FourWorld’) began proceedings before the Antwerp Enterprise Court (Belgium) […]. FourWorld claims that the transactions should be rescinded and in addition has requested the court to order CMB and Frontline to pay damages in an amount to be determined during the course of the proceedings, which are ongoing. The Company finds the claims to be without merit and continues to vigorously defend against them.“
Übersetzung: „Im Geschäftsjahr zum 31. Dezember 2024 leitete FourWorld Capital Management LLC (‚FourWorld‘) über von ihr verwaltete Fonds ein Verfahren vor dem Unternehmensgericht Antwerpen (Belgien) ein […]. FourWorld verlangt, dass die Transaktionen rückabgewickelt werden, und beantragt zusätzlich, dass das Gericht CMB und Frontline zur Zahlung von Schadensersatz in noch zu bestimmender Höhe verurteilt; das Verfahren läuft. Das Unternehmen hält die Ansprüche für unbegründet und verteidigt sich weiterhin entschieden dagegen.“
— Frontline plc, Geschäftsbericht 20-F für 2025, Note 21 „Commitments and Contingencies“
Die Schadensersatzhöhe ist unbeziffert, das Verfahren läuft seit 2024 vor einem belgischen Gericht, und ein Ausgang ist aus den vorliegenden Unterlagen nicht abzusehen. Für sich genommen dürfte dieses Risiko die Bilanz eines profitablen Konzerns mit gut 3,15 Milliarden US-Dollar Eigenkapital nicht gefährden — es reiht sich aber in das Bild aus Unbequemer Wahrheit Nr. 2 ein: Auch die größte Einzelinvestition des laufenden Rekordjahres — der 1,224-Milliarden-Neubaukauf — lief über die Fredriksen-Sphäre.
Bewertung: teuer, billig oder einfach unsicher?
Zum Kurs von 46,10 US-Dollar (Schlusskurs 4. September 2026) und 222.622.889 ausstehenden Aktien ergibt sich eine Marktkapitalisierung von rund 10,3 Milliarden US-Dollar — die Aktienzahl blieb laut Eigenkapitalspiegel seit 2023 unverändert, die Rechnung lässt sich also direkt am Filing gegenprüfen. Auf Basis des ausgewiesenen Ergebnisses je Aktie der letzten vier Quartale (drittes Quartal 2025: 0,18 US-Dollar, viertes Quartal 2025: 1,02 US-Dollar, erstes Quartal 2026: 2,51 US-Dollar, zweites Quartal 2026: 2,96 US-Dollar — zusammen 6,67 US-Dollar) ergibt sich ein Kurs-Gewinn-Verhältnis von knapp 6,9 — die im Kennzahlenkasten dieser Seite automatisch angezeigte Zahl kann davon abweichen, weil sie auf einem älteren Datenstand vor der Veröffentlichung des zweiten Quartals 2026 beruht; maßgeblich für diese Analyse ist die hier selbst gerechnete, mit dem Datum belegte Zahl. Das ist ausgesprochen günstig — aber ein KGV auf Basis eines Rekordjahres ist ein Blick in den Rückspiegel: Es unterstellt implizit, dass die zuletzt gemeldeten Gewinne repräsentativ für die Zukunft sind. Genau das ist bei einer zyklischen Reederei die riskanteste Annahme überhaupt, wie der Zehn-Jahres-Umsatzchart oben zeigt.
Aussagekräftiger ist deshalb der Blick auf die Bilanz und die Ausschüttung. Das Verhältnis von Schulden zu Eigenkapital hat sich binnen sechs Monaten deutlich verbessert: Zum Jahresende 2025 standen 3.067,7 Millionen US-Dollar Schulden (kurz- und langfristig) einem Eigenkapital von 2.510,9 Millionen US-Dollar gegenüber — ein Verhältnis von 1,22. Zum 30. Juni 2026 waren es nur noch 2.434,8 Millionen US-Dollar Schulden bei 3.154,7 Millionen US-Dollar Eigenkapital — ein Verhältnis von 0,77. Wer diese Kennzahl aus dem Jahresabschluss 2025 abliest, sieht also einen veralteten, deutlich schlechteren Wert als die Realität zum aktuellen Zwischenbericht; wir verwenden hier ausschließlich den aktuelleren Stand. Gleichzeitig sank die durchschnittliche Finanzierungsmarge auf variabel verzinste Kredite von 178 auf 126 Basispunkte durch mehrere Refinanzierungen im zweiten und dritten Quartal 2026 — die Bilanz ist also nicht nur durch den Gewinn, sondern auch aktiv durch das Management gestärkt worden.
Bei der Ausschüttung gilt die Politik, die CEO Barstad im Call oben bestätigte: praktisch der gesamte bereinigte Gewinn wird als Dividende ausgezahlt — 2,61 US-Dollar je Aktie für das zweite Quartal 2026, zahlbar Ende September 2026, dazu eine geplante Sonderdividende von 0,80 US-Dollar aus den Erlösen zweier Schiffsverkäufe. Summiert man die vier zuletzt deklarierten Quartalsdividenden (0,19 + 1,03 + 1,55 + 2,61 US-Dollar), ergibt das beim Kurs vom 4. September 2026 eine laufende Dividendenrendite von rund 12 Prozent — attraktiv, aber eben auch eine Rendite, die im nächsten schwachen Quartal in derselben Geschwindigkeit fällt, wie sie gestiegen ist, weil sie direkt am Gewinn hängt und nicht an einer festen Basisausschüttung. Analystenschätzungen zum Datenstand 31. August 2026 zeigen genau diese Erwartung: Für das Geschäftsjahr 2026 wird im Schnitt ein Ergebnis je Aktie von 7,90 US-Dollar erwartet, für 2027 aber nur noch 4,36 US-Dollar — ein erwarteter Rückgang von rund 45 Prozent, der die Markterwartung einer Normalisierung bereits einpreist.
Chancen und Risiken auf einen Blick
Was für Frontline spricht:
- Eine der jüngsten Flotten der Branche (Durchschnittsalter rund 6,6 Jahre, 77 Schiffe nach Lieferung und Verkäufen), vollständig ECO-Standard, mit erheblichem Kostenvorteil gegenüber der alternden Konkurrenzflotte (18,3 Prozent der globalen VLCC-Flotte sind bereits über 20 Jahre alt).
- Deutlich verbesserte Bilanz: Schulden/Eigenkapital von 1,22 (Jahresende 2025) auf 0,77 (30.06.2026) gesunken, Finanzierungsmarge von 178 auf 126 Basispunkte reduziert, keine wesentlichen Fälligkeiten vor 2030.
- Fixierte Charterraten für das dritte Quartal 2026 liegen bei VLCC (156.900 US-$) und Suezmax (117.400 US-$) bereits über den bereits sehr starken Werten des zweiten Quartals; nur bei LR2/Aframax liegen sie mit 81.000 US-$ leicht darunter. Der Ergebnisschub hält damit größtenteils mindestens ein weiteres Quartal an.
- Konsequente Kapitalrückführung: praktisch 100 Prozent Ausschüttungsquote auf den bereinigten Gewinn, plus Sonderdividenden aus Schiffsverkäufen.
- Strukturelle Angebotsknappheit: Das Auftragsbuch der Werften liegt laut Ergebnismitteilung zum zweiten Quartal 2026 bei rund einem Viertel (25,4 Prozent) der bestehenden Flotte, und bereits 18,3 Prozent der globalen VLCC-Flotte sind älter als 20 Jahre — ein erheblicher Teil der Altflotte wird in den kommenden Jahren diese Marke überschreiten.
Was dagegen spricht:
- Der Ergebnisschub 2026 ist zu einem erheblichen Teil geopolitisch bedingt (Nahost-Konflikt, Rotes Meer, Straße von Hormus) — ein Zustand, kein struktureller Trend, wie die Umsatzhistorie 2016 bis 2025 mit mehreren Auf-und-Ab-Zyklen zeigt.
- Ein Kauf von neun Tankern für 1,224 Milliarden US-Dollar (rund 21 Prozent der Bilanzsumme) erfolgte von Gesellschaften, die dem 35,6-Prozent-Großaktionär Hemen/Fredriksen zugerechnet werden, ohne dass die ausgewerteten Berichte eine unabhängige Kaufpreisprüfung nennen.
- Eine unbezifferte Schadensersatzklage von FourWorld Capital Management vor einem belgischen Gericht wegen der gescheiterten Euronav-Transaktion von 2023 läuft weiter.
- Das Management lehnt es ausdrücklich ab, die aktuelle Ausnahmesituation zum strukturellen Schuldenabbau zu nutzen — praktisch der gesamte Gewinn wird ausgezahlt, ohne Polster für die nächste schwache Marktphase.
- Eine Ermächtigung zur Ausgabe neuer Aktien im Umfang von 169 Prozent der bestehenden Aktienzahl ohne Bezugsrecht der Altaktionäre läuft bis Dezember 2026 (bisher ungenutzt).
- Analysten selbst erwarten für 2027 einen Ergebnisrückgang von rund 45 Prozent gegenüber 2026 — der Markt preist die Normalisierung bereits ein.
Ein menschliches Fazit
Zurück zur Rekord-Falle vom Anfang. Ihr Kern ist nicht, dass Frontlines Zahlen falsch oder erfunden wären — im Gegenteil, sie sind so beeindruckend, wie sie gemeldet wurden, und die Flotte, die dahintersteht, ist tatsächlich eine der jüngsten und effizientesten der Branche. Ihr Kern ist, dass eine Schlagzeile wie „bester Quartalsgewinn aller Zeiten“ dir suggeriert, du müsstest sofort handeln, bevor du dir die drei Fragen gestellt hast, die bei einer zyklischen Reederei eigentlich zuerst kommen: Wer setzt den Preis? Was passiert, wenn er wieder fällt? Und wer sitzt eigentlich auf welcher Seite des Verhandlungstisches? Bei Frontline lauten die Antworten: Den Preis setzt eine geopolitische Krise, die niemand vorhersagen kann. Wenn er fällt, gibt es kein aufgebautes Polster, weil praktisch alles ausgeschüttet wird. Und bei der größten Einzelinvestition dieses Rekordjahres — 1,224 Milliarden US-Dollar für neun neue Schiffe — saß der eigene Großaktionär auf der Verkäuferseite. Nichts davon macht Frontline zu einer schlechten Firma. Aber es macht sie zu einer Firma, bei der die Schlagzeile und die Frage, wer von ihr eigentlich profitiert, zwei verschiedene Dinge sind. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Frontline plc — Geschäftsbericht 20-F für 2025 (eingereicht 27. März 2026)
- Frontline plc — Ergebnismitteilung zweites Quartal 2026 (Form 6-K, Exhibit 1, eingereicht 28. August 2026)
- Frontline plc — Ergebnismitteilung erstes Quartal 2026 (Form 6-K, Exhibit 1, eingereicht 26. Mai 2026)
- Frontline plc — Ergebnismitteilung viertes Quartal 2025 (Form 6-K, eingereicht 27. Februar 2026)
- Frontline plc — Ergebnismitteilung drittes Quartal 2025 (Form 6-K, eingereicht 21. November 2025)
- Frontline plc — Ergebnismitteilung zweites Quartal 2025 (Form 6-K, eingereicht 29. August 2025)
- Vollständige SEC-Einreichungshistorie von Frontline plc: EDGAR-Übersicht (sec.gov)
- Analystenkonferenz-Mitschriften zum zweiten Quartal 2026 (28.08.2026), ersten Quartal 2026 (22.05.2026), vierten Quartal 2025 (27.02.2026), dritten Quartal 2025 (21.11.2025) und zweiten Quartal 2025 (29.08.2025) — jeweils Q&A-Teil ausgewertet.
- Fundamentaldaten (Kurs, Marktkapitalisierung, Analystenschätzungen; Datenstand 4. September 2026), abgeglichen mit den SEC-Berichten.
- Vergleichsartikel: International Seaways, Nordic American Tankers, Teekay.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 749,4 | 1.430,2 | 1.802,2 | 2.050,4 | 1.965,1 |
| Betriebsergebnis (EBIT) | 8,5 | 445,6 | 746,7 | 781,7 | 592,7 |
| Nettogewinn | -15,0 | 475,5 | 656,4 | 495,6 | 379,1 |
| Nettomarge | -2,0 % | 33,2 % | 36,4 % | 24,2 % | 19,3 % |
| Gewinn je Aktie | -0,08 $ | 2,22 $ | 2,95 $ | 2,23 $ | 1,70 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Flottenqualität positiv
- Eine der jüngsten Flotten der Branche (Durchschnittsalter rund 6,6 Jahre, vollständig ECO-Standard), deutlicher Kostenvorteil gegenüber der alternden Konkurrenz.
- Bilanz und Verschuldung positiv
- Schulden/Eigenkapital von 1,22 (31.12.2025) auf 0,77 (30.06.2026) gesunken, Finanzierungsmarge von 178 auf 126 Basispunkte reduziert.
- Ergebnisqualität negativ
- Der Rekordgewinn 2026 beruht wesentlich auf geopolitisch bedingt hohen Charterraten, keinem strukturellen Geschäftszuwachs — die Historie 2016 bis 2025 zeigt wiederholte scharfe Auf- und Abschwünge.
- Related-Party-Geschäft negativ
- Kauf von neun Tankern für 1,224 Milliarden US-Dollar (rund 21 % der Bilanzsumme) von Hemen-verbundenen Gesellschaften, ohne dokumentierte unabhängige Kaufpreisprüfung in den ausgewerteten Berichten.
- Kapitalpolitik neutral
- Praktisch vollständige Ausschüttung des bereinigten Gewinns statt strukturellen Schuldenabbaus im aktuellen Rekordumfeld — für Aktionäre kurzfristig attraktiv, ohne Puffer für die nächste schwache Marktphase.
- Rechtsrisiko neutral
- Unbezifferte FourWorld-Klage vor einem belgischen Gericht wegen der gescheiterten Euronav-Transaktion 2023 läuft weiter; Ausgang offen.
Frontline zeigt 2026 Rekordzahlen, die überwiegend von einer geopolitisch getriebenen Charterraten-Spitze getragen werden, kombiniert mit einer sich verbessernden Bilanz und einer sehr hohen Ausschüttungsquote. Gleichzeitig kaufte der Konzern seine größte Einzelinvestition des Jahres von Gesellschaften, die dem eigenen Großaktionär zugerechnet werden, ohne dokumentierte unabhängige Prüfung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das operative Geschäft und die Bilanz sind solide und haben sich zuletzt verbessert — die offene Frage ist nicht die Substanz des Unternehmens, sondern zwei andere Punkte: Wie viel vom aktuellen Rekord trägt über die geopolitische Ausnahmesituation hinaus, und wie ist der 1,224-Milliarden-Dollar-Kauf von Gesellschaften des eigenen Großaktionärs governance-seitig einzuordnen, wenn dazu keine unabhängige Prüfung dokumentiert ist. Beides sind offene operative bzw. Governance-Fragen, kein belegtes Substanzrisiko — deshalb gelb statt rot oder grün.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse: hauseigener Aktien-Scanner „Umsatzbeschleuniger“, Platz 7 von 31 Treffern (Stichtag 06.09.2026).
- Datenstand Filings: Geschäftsbericht 20-F für 2025 (27.03.2026), Ergebnismitteilung Q2 2026 (28.08.2026, jüngstes Filing zum Stichtag dieser Analyse).
- Datenstand Kurs/Marktkapitalisierung/Analystenschätzungen: 4. September 2026 (Kurs) bzw. 31. August 2026 (Analystenschätzungen).
- KI-Einstufung: neutral — kein wesentlicher KI-Bezug in den ausgewerteten Berichten, nur allgemeine Cybersicherheits-Floskel.
Aktien-Wächter
Diese Analyse ist Stand 6. September 2026. Was sich seitdem bei FRO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Frontline Ltd (FRO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Frontline plc (NYSE und Oslo Børs: FRO) ist eine Tankerreederei mit Sitz in Limassol, Zypern. Der Konzern besitzt und betreibt eine Flotte aus VLCC-, Suezmax- und LR2/Aframax-Rohöltankern — nach Lieferung der letzten Neubauten und zwei Verkäufen 77 Schiffe mit einem Durchschnittsalter von rund 6,6 Jahren. Verdient wird das Geld überwiegend im Spotmarkt zu tagesaktuellen Charterraten (TCE).
Der Umsatz stieg im zweiten Quartal 2026 auf 943,3 Millionen US-Dollar (Q2 2025: 480,1 Millionen, +96,5 Prozent), weil die Charterraten (TCE) durch geopolitische Störungen — Nahost-Konflikt, Angriffe im Roten Meer, unsichere Durchfahrt durch die Straße von Hormus — kräftig anzogen. Die Flottengröße selbst veränderte sich im Vergleichszeitraum kaum; der Umsatzsprung ist fast vollständig ein Preiseffekt.
Teilweise. Für das dritte Quartal 2026 sind bereits hohe Raten fixiert (VLCC: 156.900 US-Dollar pro Tag bei 86 Prozent Buchungsstand), der Ergebnisschub hält also mindestens ein weiteres Quartal an. Der Konzern selbst erwartet für das dritte Quartal aber niedrigere Spotraten als aktuell fixiert. Da der Anstieg wesentlich auf geopolitischen Störungen beruht, ist eine Rückkehr zu niedrigeren Raten bei einer Entspannung der Lage wahrscheinlich — Analystenschätzungen erwarten für 2027 einen Ergebnisrückgang von rund 45 Prozent gegenüber 2026.
Größter Aktionär mit 35,6 Prozent der Aktien ist Hemen Holding Limited, die laut Geschäftsbericht über zwei Treuhandvermögen mit der Familie des Reeders John Fredriksen verbunden ist. Mehrere Verwaltungsratsmitglieder von Frontline sitzen laut Geschäftsbericht zugleich im Verwaltungsrat anderer Fredriksen-naher Gesellschaften wie SFL Corporation, Archer Limited, Flex LNG oder Paratus Energy (eine frühere Beteiligung an Golden Ocean gab Hemen im März 2025 auf).
Im Januar 2026 vereinbarte Frontline den Kauf von neun neuen VLCC-Tankern für 1,224 Milliarden US-Dollar aus Neubauverträgen, die laut Ergebnismitteilung Gesellschaften „affiliates of Hemen“ zugerechnet werden — Hemen ist mit 35,6 Prozent Frontlines größter Aktionär. Eine unabhängige Prüfung dieses Kaufpreises nennen die ausgewerteten Berichte nicht; solche Neubau-Bauverträge Hemen-verbundener Gesellschaften bei chinesischen Werften gehören allerdings zur langjährigen Geschäftspraxis in diesem Firmenumfeld.
Ja, und zwar eine sehr hohe: Der Konzern schüttet praktisch den gesamten bereinigten Gewinn aus — 2,61 US-Dollar je Aktie für das zweite Quartal 2026, zahlbar Ende September 2026, dazu eine geplante Sonderdividende von 0,80 US-Dollar aus zwei Schiffsverkäufen. Weil die Dividende direkt am Quartalsgewinn hängt statt an einer festen Basisausschüttung, schwankt sie mit dem Marktzyklus mit.
FourWorld Capital Management leitete 2024 vor einem Gericht in Antwerpen (Belgien) ein Verfahren wegen der 2023 gescheiterten Fusion mit Euronav NV ein: Die vormalige Euronav NV übernahm im Dezember 2023 die Gesellschaft CMB.TECH NV und führt seither selbst deren Namen. FourWorld verlangt die Rückabwicklung der Transaktionen und Schadensersatz von CMB und Frontline in noch unbezifferter Höhe. Frontline hält die Ansprüche für unbegründet; das Verfahren läuft laut Geschäftsbericht für 2025 weiter.
Beide Reedereien sind stark spotmarktabhängig und profitierten 2026 von denselben hohen Charterraten. International Seaways erzielte laut eigener Analyse rund 82 Prozent seiner TCE-Erlöse 2025 im Spotmarkt; bei Frontline waren zum Berichtsdatum 28. August 2026 nur 17 Schiffe länger als zwölf Monate zeitverchartert — ein vergleichbar geringer Fixanteil. Der Unterschied liegt vor allem im Eigentümerbild: Frontline hat mit Hemen/Fredriksen einen sehr präsenten Großaktionär, der auch als Geschäftspartner auftritt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


