Somerset Minerals: Kupfer neben berühmten Nachbarn — und 59-mal so viele Aktien wie 2022
„Nearology“ heißt in Bergbaukreisen der Glaube, dass Kupfer beim Nachbarn auch auf dem eigenen Grundstück liegt. Somerset Minerals (ASX: SMM, Frankfurt: 4W00) bohrt in der kanadischen Arktis neben solchen Nachbarn und trifft Kupfer, bis zu 38 Meter mit 1,27 Prozent — eine eigene Ressourcenschätzung gibt es aber nicht. Gute Nachbarn sind ein Grund zum Hinsehen — ein Fund auf dem eigenen Grundstück sind sie nicht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. Oktober 2026
- Schlusskurs
- 0,009 A$ 0,00 %
- Marktkapitalisierung
- 14,0 Mio. A$
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,006 A$ bis 0,0225 A$ · Letzter Kurs: 0,009 A$ (Stand: 6. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die in Bergbaukreisen einen Spottnamen hat: „Nearology“, die Lehre von der Nähe. Sie geht so: Wenn beim Nachbarn Gold oder Kupfer gefunden wurde, muss es auf meinem Grundstück auch liegen. Das fühlt sich logisch an, denn Gesteinsschichten halten sich nicht an Grundbuchgrenzen. Aber es ist eine Wahrscheinlichkeit, kein Befund. Die meisten Grundstücke neben einer Lagerstätte bleiben leer.
Somerset Minerals Limited ist für diese Schwäche ein Lehrstück, weil das Unternehmen sie offen bedient — und zugleich in jedem Bericht davor warnt. Fast jede Meldung nennt die Nachbarn: White Cliff Minerals mit der Kupfer-Lagerstätte Danvers, American West Metals mit dem Projekt Storm. Und ausgerechnet der ruhende Nebenschauplatz in Ecuador hat im Juli 2026 ein unverbindliches Kaufangebot bekommen, das gut der Hälfte des Börsenwerts entspricht. Machen wir also einen Deal: Wir lassen die Nachbarn kurz beiseite und lesen gemeinsam, was Somerset auf dem eigenen Grundstück vorweisen kann — im Jahresbericht 2026, im Kassenausweis zum 30. Juni 2026 und in den Meldungen bis zum 5. Oktober 2026. Am Ende entscheidest du selbst.

Was Somerset Minerals eigentlich macht
Somerset ist ein Explorer: ein Unternehmen, das Rohstoffe sucht, aber noch nichts fördert. Stell es dir vor wie einen Schatzsucher mit sehr großem Gelände und einem Metalldetektor — er hat schon mehrfach gepiept, aber ob unter dem Piepen eine Truhe liegt oder nur ein paar Münzen, weiß noch niemand. Das Gelände ist riesig: Das Projekt Coppermine in der Region Kitikmeot in Nunavut, der arktischen Provinz Kanadas, umfasst laut Jahresbericht 107 Explorationslizenzen und ein exklusives Explorationsrecht mit Nunavut Tunngavik Incorporated, zusammen 1.677 Quadratkilometer. Das zweite Projekt, Prescott, liegt mit 52 Lizenzen auf 624 Quadratkilometern weiter nördlich neben dem Kupferprojekt Storm von American West Metals. Beide gehören Somerset zu 100 Prozent.
Gesucht wird vor allem Kupfer, oft mit Silber. Auf Coppermine sitzt es in steilen Bruchzonen im Basalt, teils als reines Kupfer an der Oberfläche — im Juni 2026 fanden die Teams einen Kupferklumpen von rund 2,3 Kilogramm. Mehr als 90 Prozent des Geländes liegen aber unter einer dünnen Schicht aus Gletscherschutt, deshalb arbeitet Somerset mit Magnetik-Befliegungen, Bodenproben und schnellen Bohrungen. Zwei Zielgebiete stehen im Vordergrund: Jura, wo seit 2025 gebohrt wird, und Talisker, eine rund 17 Kilometer lange Anomalie, die im Juli 2026 zum ersten Mal angebohrt wurde.
Dazu kommt ein Nebenschauplatz in Ecuador. Die Tochter Condor Gold S.A. hält die Konzessionen Río Zarza und Valle del Inca 1, auf denen seit Jahren nicht mehr erkundet wird; in der Bilanz stehen sie mit null. Ausgerechnet dieser Nebenschauplatz ist seit Juli 2026 der vielleicht wertvollste Teil des Unternehmens — dazu unten mehr. Einen Umsatz aus Bergbau hat Somerset nicht. Das Geld kommt aus neuen Aktien.
Die Firmengeschichte für Anleger
-
2024
Aus Tempus wird Somerset
Abschreibung von 18,98 Mio. A$ auf das Goldprojekt Blackdome-Elizabeth, Kauf von Prescott in Nunavut, Umfirmierung zum 1. Juli. Für Aktionäre der Abschied vom alten Goldtraum.
-
2025
Coppermine gekauft, Jura angebohrt
Erwerb von Coppermine, gemeldet am 5. Mai, gegen 90 Mio. Aktien, ein Teil davon an den eigenen Vorstandschef; im Juli traf JURC001 42,7 m mit 2,69 % Kupfer.
-
2026
Talisker-Treffer, Lundin-Angebot, Prüferhinweis
Kapitalrunden zu 0,008 A$, erste Talisker-Treffer im August, ein unverbindliches Angebot für die Ecuador-Tochter und ein Jahresbericht mit Hinweis zur Fortführung.
Woher die Zahlen stammen: ASX statt SEC
Ein Punkt vorweg, weil er die Beleglage prägt: Von Somerset gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q) bei der US-Börsenaufsicht SEC. Das Unternehmen ist dort nicht berichtspflichtig, wie die meisten australischen Gesellschaften. Berichtet wird nach australischem Recht in australischen Dollar: ein geprüfter Jahresbericht zum 30. Juni, ein Halbjahresbericht zum 31. Dezember und — für Explorer an der ASX Pflicht — ein Quartalsbericht mit Kassenausweis, dem sogenannten Appendix 5B. Bohrergebnisse werden nach dem australischen Standard JORC gemeldet und von einer benannten Fachperson verantwortet; bei Somerset ist das für Ergebnisse ab dem 24. Juli 2025 laut Jahresbericht 2026 der Geologe Alex Vilela, seit 31. August 2026 auch im Verwaltungsrat.
Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“. Das Geschäftsjahr endet am 30. Juni: Das „Geschäftsjahr 2026“ umfasst Juli 2025 bis Juni 2026. Ausgewertet haben wir den Jahresbericht 2026 vom 30. September 2026, zum Vergleich den Jahresbericht 2024, den Quartalsbericht zum 30. Juni 2026 und alle Meldungen bis zum 5. Oktober 2026. Der Quartalsbericht zum 30. September 2026 lag an diesem Tag noch nicht vor.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Somerset ist kein Treffer unseres hauseigenen Aktien-Scanners und kann keiner sein. Der arbeitet mit Umsatz, Gewinn, Marge und Bilanzrelationen — ein Explorer ohne Förderung fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 5. Oktober 2026), und zwar unter dem Frankfurter Kürzel 4W00. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter 4W00 steckt dieselbe Aktie wie hinter SMM in Sydney. Wer in Deutschland handeln will, sollte eines wissen: In Frankfurt gab es seit dem 1. April 2026 nur an 8 von 130 Handelstagen überhaupt Umsatz, und der zuletzt festgestellte Kurs von 0,0005 Euro (2. Oktober 2026) liegt mehr als 90 Prozent unter dem umgerechneten ASX-Schlusskurs desselben Tages (0,010 australische Dollar, rund 0,006 Euro). Ein solcher Kurs ist kein Preis, sondern ein Platzhalter. Die Preisbildung findet an der ASX statt. Die laufenden Kennzahlen findest du auf unserer Aktienseite zu Somerset Minerals.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt — und das sind die Bohrkerne. Auf Jura trafen 2025 alle zwölf Bohrlöcher Kupfer, das erste gleich 42,7 Meter mit 2,69 Prozent ab 15,2 Metern Tiefe. Auf Talisker lieferte das erste Bohrprogramm überhaupt im August 2026 zwei dicke Treffer:
- TARC0008: 38,1 Meter mit 1,27 Prozent Kupfer und 7,4 Gramm Silber je Tonne ab 41,15 Metern, darin 19,81 Meter mit 2,33 Prozent
- TARC0003: 36,58 Meter mit 1,62 Prozent Kupfer und 11,8 Gramm Silber je Tonne ab 22,86 Metern, darin 9,14 Meter mit 4,39 Prozent
Die Meldung vom 5. Oktober 2026 ergänzte zehn weitere Löcher, von denen acht Kupfer über der Meldegrenze trafen, etwa 30,5 Meter mit 0,71 Prozent in TARC0010. Für Explorer-Verhältnisse ist das ein ordentlicher Start. Gut ist auch, was das Unternehmen erledigt hat: Ein Steuerstreit in Ecuador endete laut Jahresbericht (Anhangangabe 27) vor dem obersten Gericht des Landes zugunsten von Somerset, die alte Goldmine Blackdome in British Columbia samt ihrer Rückbaupflichten ist abgegeben, und der Verwaltungsrat hat mit Alex Vilela einen eigenen Geologen an Bord.
Jetzt die zweite Hälfte des Bildes: das Geld. Die Grafik zeigt, was in den vergangenen vier Geschäftsjahren für Betrieb und Investitionen (vor allem Exploration) abfloss — gerechnet als operativer plus investiver Mittelfluss — und was über Kapitalmaßnahmen hereinkam.
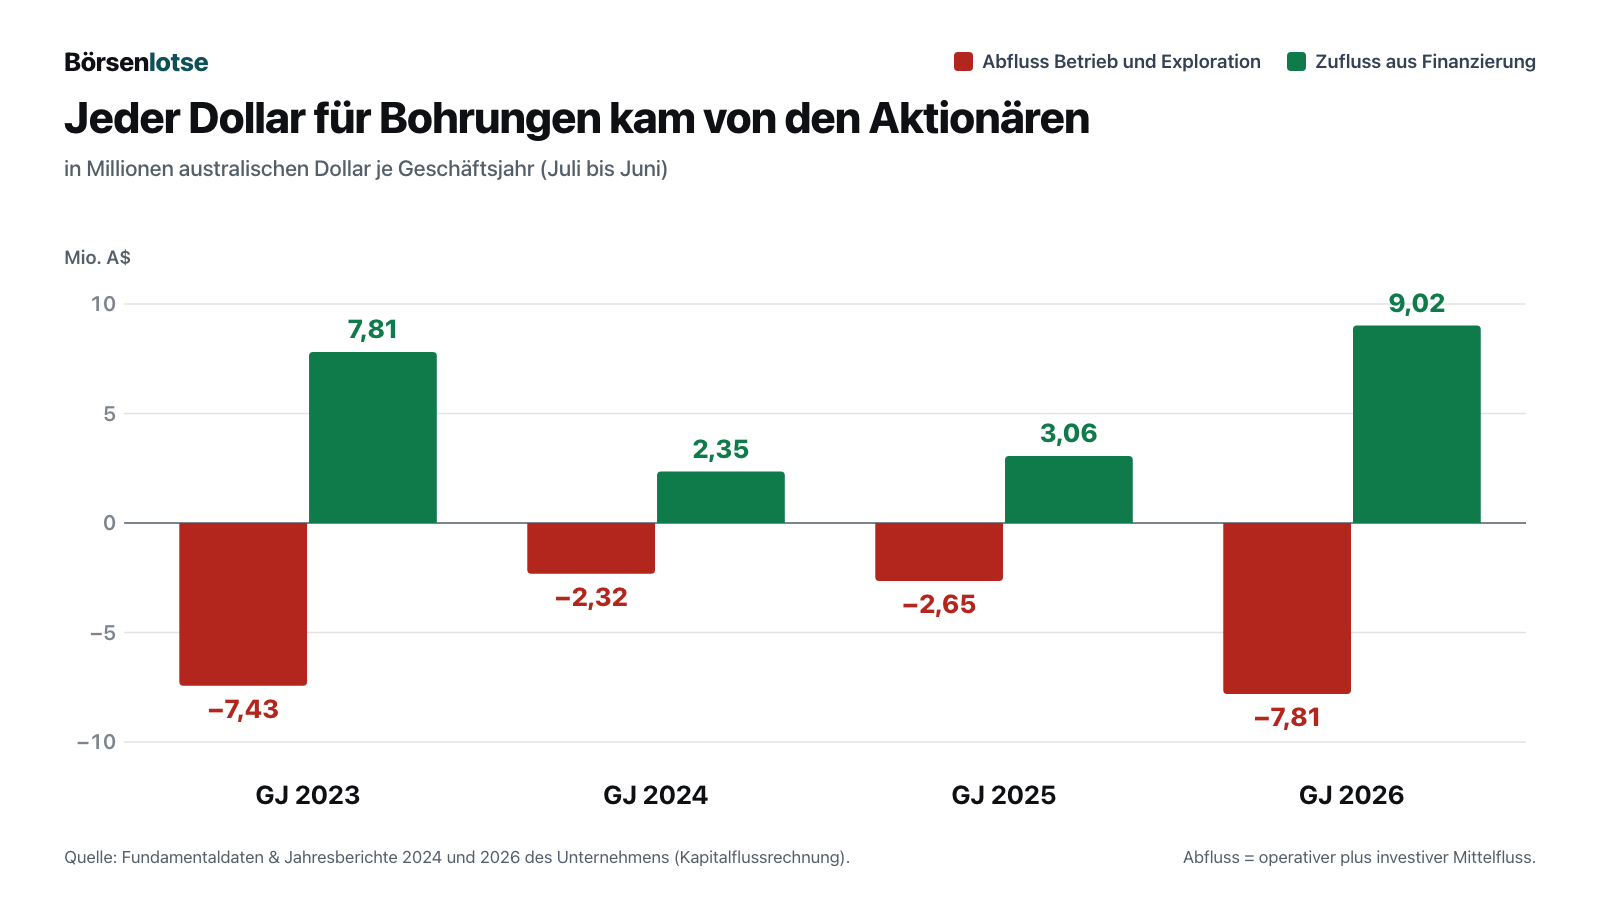
Das Muster ist eindeutig: Somerset gibt aus, was die Aktionäre vorher eingezahlt haben, Jahr für Jahr. Im Geschäftsjahr 2026 waren es 1,57 Millionen australische Dollar für den laufenden Betrieb und 6,26 Millionen für Exploration; finanziert durch Platzierungen über brutto 9,73 Millionen. Das ist bei einem Explorer normal — es gibt schlicht keinen anderen Weg. Es heißt aber auch: Jeder Bohrmeter wird mit neuen Aktien bezahlt. Wie viele das inzwischen sind, kommt gleich.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Der erste Gewinn seit Jahren ist ein Buchgewinn
Im Geschäftsjahr 2026 weist Somerset einen Gewinn von 2,17 Millionen australischen Dollar aus, nach einem Verlust von 1,93 Millionen im Vorjahr. Wer nur die Zeile „Profit for the year“ liest, könnte an eine Wende glauben. Der Grund steht weiter oben in der Gewinn- und Verlustrechnung: 4,37 Millionen „Gain on disposal of subsidiaries“, ein Gewinn aus dem Abgang von Tochtergesellschaften.
Gemeint ist das alte Goldprojekt Blackdome-Elizabeth in British Columbia. Für dieses Projekt hatte das Unternehmen — damals noch unter dem Namen Tempus Resources — über Jahre Geld ausgegeben und es zum 30. Juni 2024 um 18,98 Millionen australische Dollar abgeschrieben. Verkauft wurde es für zusammen 150.000 kanadische Dollar in bar: 100.000 kamen schon im Oktober 2024, die letzten 50.000 (50.413 australische Dollar) am 2. Juni 2026. Mit der Tochter ging eine Pflicht zur Renaturierung von 4,20 Millionen australischen Dollar von der Bilanz. Der Anhang erklärt es selbst:
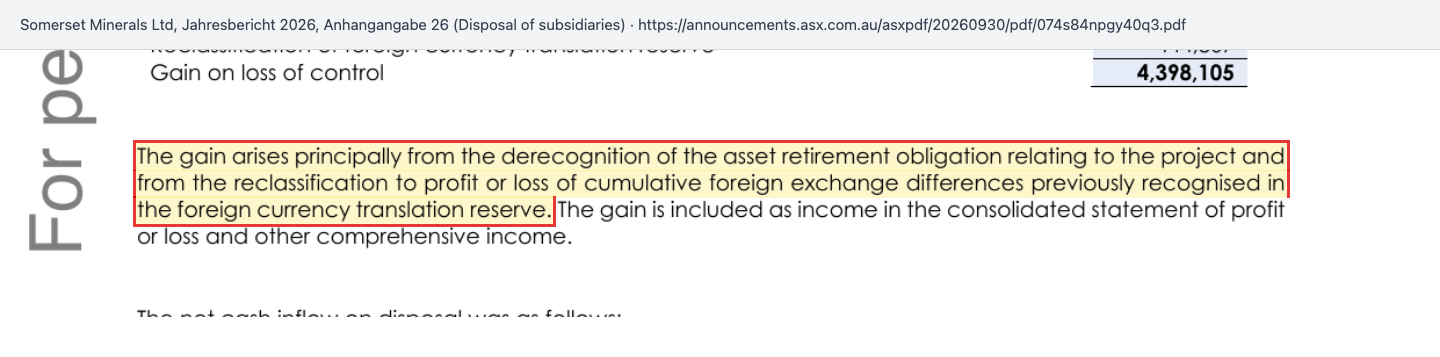
„The gain arises principally from the derecognition of the asset retirement obligation relating to the project and from the reclassification to profit or loss of cumulative foreign exchange differences previously recognised in the foreign currency translation reserve.“
Übersetzung: „Der Gewinn entsteht im Wesentlichen aus der Ausbuchung der Rückbauverpflichtung für das Projekt und aus der Umbuchung kumulierter Währungsdifferenzen, die bisher in der Rücklage für Währungsumrechnung erfasst waren, in die Gewinn- und Verlustrechnung.“
— Somerset Minerals Ltd, Jahresbericht 2026, Anhangangabe 26 (Disposal of subsidiaries)
Zur Einordnung: Für Blackdome selbst weist der Anhang 4,40 Millionen aus; nach einem kleinen Verlust aus der Löschung einer ruhenden Tochter bleiben in der Ergebnisrechnung 4,37 Millionen. Ohne diesen Posten stünde ein Verlust von 2,20 Millionen. Auch zwei weitere Erträge sind keine Bareinnahmen: 0,68 Millionen „Flow-through“-Prämie — ein buchhalterischer Ertrag aus einer kanadischen Steuerregel für Explorationsaktien — und 0,25 Millionen aus der Auflösung einer Steuerrückstellung in Ecuador. Fairerweise: Dass die Rückbaupflicht weg ist, ist eine echte Entlastung. Sie hätte eines Tages Geld gekostet. Geld in die Kasse brachte dieser Gewinn aber kaum: Netto flossen aus dem Verkauf im Geschäftsjahr 2026 48.675 australische Dollar zu (die Schlussrate abzüglich der Kasse, die mit der Tochter abging), der operative Mittelabfluss lag bei 1,57 Millionen.
Unbequeme Wahrheit Nr. 2: Der Prüfer warnt, und der Kassenausweis rechnet mit 1,72 Quartalen
Wer wissen will, wie lange ein Explorer noch durchhält, findet die Antwort in Australien an einer festen Stelle: im Kassenausweis, Punkt 8.7. Dort steht für den 30. Juni 2026: 3,071 Millionen australische Dollar Kasse, keine ungenutzten Kreditlinien, 1,781 Millionen Abfluss im Quartal — 1,724 Quartale Reichweite. Unter zwei Quartalen verlangt die ASX eine Erklärung, wie es weitergehen soll. Somerset verweist auf eine Platzierung vom Juni und das Bezugsangebot vom Juli und schreibt, man erwarte, weiter erfolgreich Kapital aufzunehmen. Der Abschlussprüfer Pitcher Partners formuliert es im Bestätigungsvermerk nüchterner:
„These conditions, along with other matters as set forth in Note 1(o) indicate the existence of a material uncertainty that may cast significant doubt about the Group’s ability to continue as a going concern.“
Übersetzung: „Diese Umstände deuten zusammen mit weiteren in Anhangangabe 1(o) dargelegten Sachverhalten auf eine wesentliche Unsicherheit hin, die erhebliche Zweifel an der Fähigkeit des Konzerns zur Fortführung der Unternehmenstätigkeit aufwerfen kann.“
— Pitcher Partners BA&A Pty Ltd, Bestätigungsvermerk im Jahresbericht 2026 von Somerset Minerals, Abschnitt Material Uncertainty Related to Going Concern

Das Testat selbst ist nicht eingeschränkt; der Hinweis ist bei kleinen Explorern häufig. Er ist trotzdem ernst gemeint. Zwei Zahlen zeigen, warum: Die Verbindlichkeiten aus Lieferungen und Leistungen stiegen binnen eines Jahres von 0,82 auf 2,08 Millionen australische Dollar, und das Umlaufvermögen übertraf die kurzfristigen Schulden am 30. Juni 2026 nur noch um 1,29 Millionen. Seitdem kamen 1,17 Millionen brutto aus dem Bezugsangebot hinzu, und im Juli und August lief das Bohrprogramm auf Talisker. Wo die Kasse am 30. September 2026 stand, zeigt erst der nächste Quartalsbericht; die ASX-Regeln verlangen ihn bis spätestens 31. Oktober 2026.
Unbequeme Wahrheit Nr. 3: Die Aktienzahl wächst schneller als jede Bohrung
Ohne Förderung kommt das Geld aus neuen Aktien. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen. Bei Somerset ist der Kuchen inzwischen sehr voll.
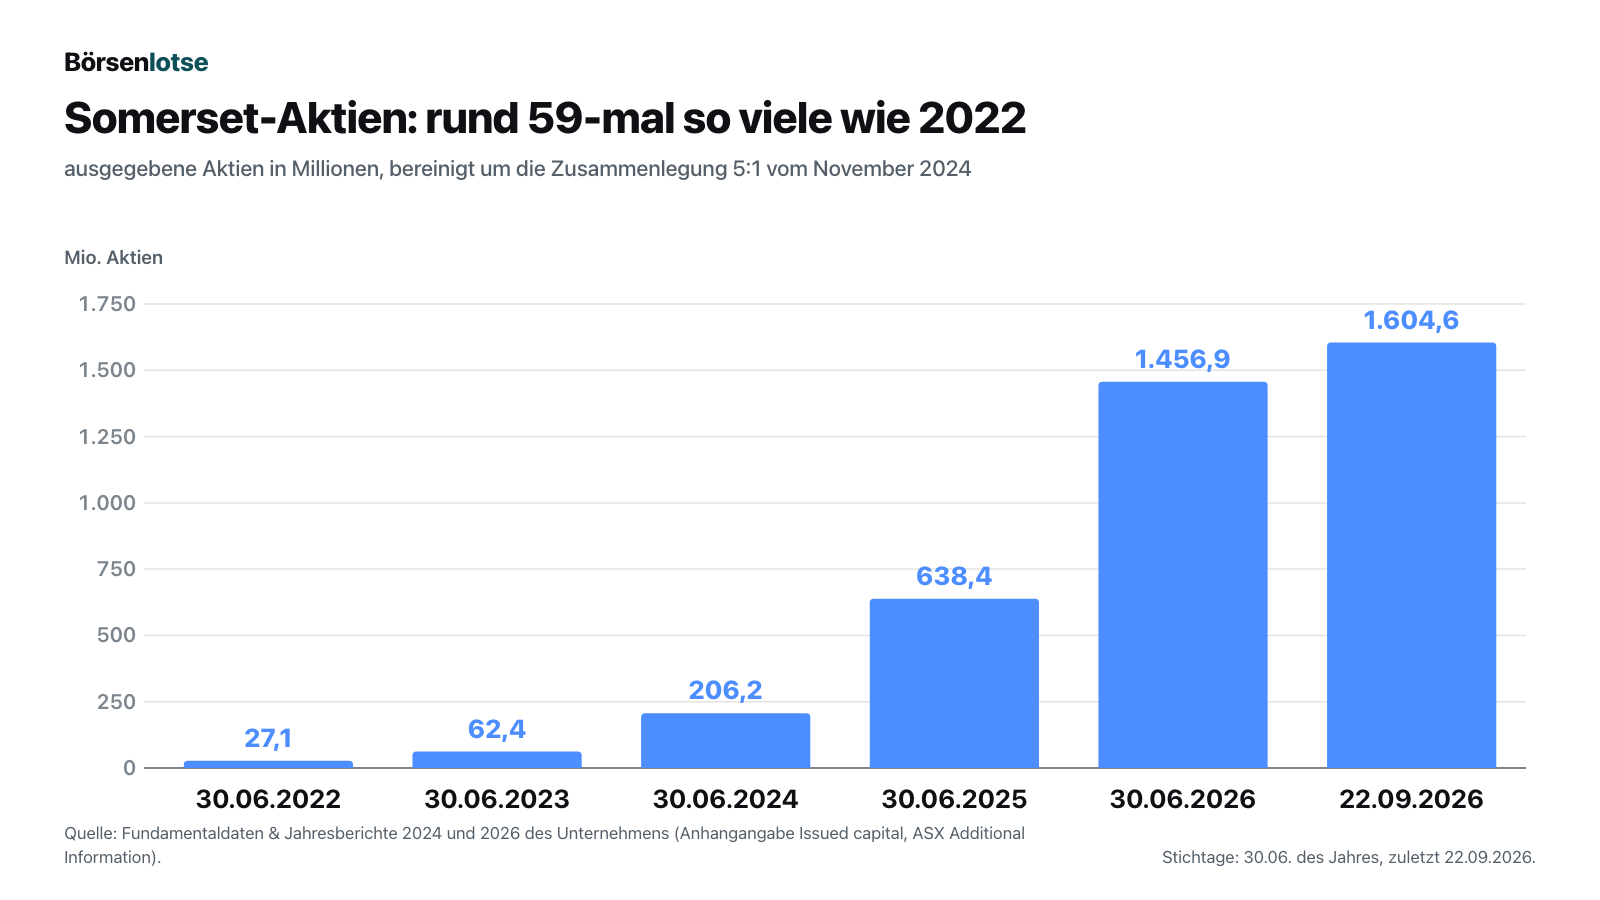
Allein im Geschäftsjahr 2026 kamen 818,5 Millionen Aktien hinzu, unter anderem aus Platzierungen zu 0,013 australischen Dollar (August bis Oktober 2025), zu 0,018 und 0,012 (Dezember 2025) und zu 0,008 (Juni 2026), dazu Aktien für einen Lizenzkauf, Beraterhonorare und sogar die Büromiete. Nach dem Stichtag folgten 145,7 Millionen Aktien aus dem Bezugsangebot — ebenfalls zu 0,008. Bemerkenswert ist, wer dabei zeichnete: Die bestehenden Aktionäre nahmen nur 37 Prozent ihrer Bezugsrechte wahr. Für den Rest von rund 92 Millionen Aktien lagen feste Zusagen vor; zuteilen sollte ihn der federführende Makler, nach der Meldung möglicherweise auch an Investoren, die noch keine Aktionäre waren (Meldung vom 12. August 2026).
Und es ist noch nicht das Ende. Am 22. September 2026 standen 510,2 Millionen Optionen aus — Ausübungspreise zwischen 0,02 und 0,05 australischen Dollar — sowie 81,5 Millionen Leistungsrechte für Management und Mitarbeiter. Zusammen wären das rund 2,2 Milliarden Aktien. Die Optionen liegen beim Kurs von 0,009 weit aus dem Geld, sie drücken also heute nicht. Sie werden aber genau dann gezogen, wenn der Kurs steigt — und deckeln so einen Teil des Aufwärtspotenzials.
Unbequeme Wahrheit Nr. 4: Nearology — die großen Zahlen gehören den Nachbarn
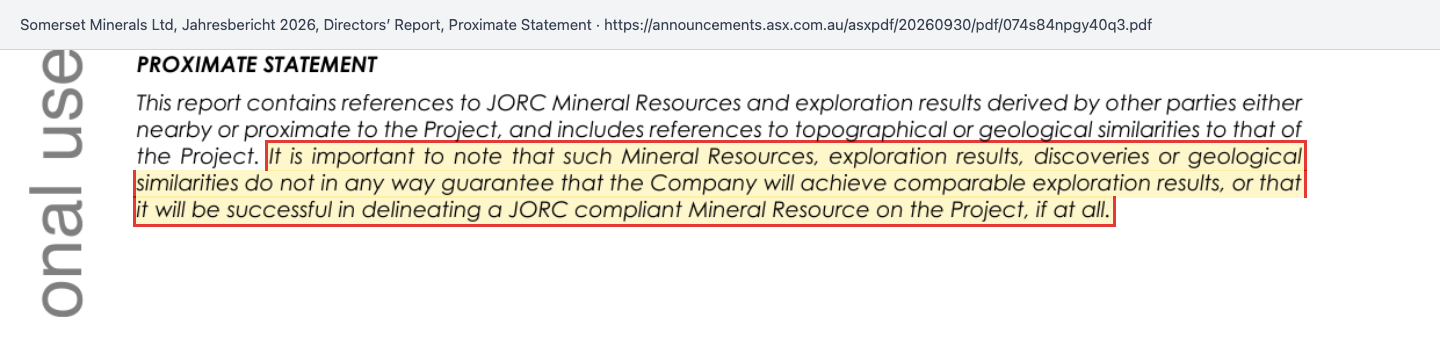
Wer die Meldungen von Somerset liest, begegnet ständig fremden Zahlen: Danvers von White Cliff Minerals mit einer historischen Schätzung von 4,16 Millionen Tonnen mit 2,96 Prozent Kupfer, Storm von American West Metals mit 28,2 Millionen Tonnen mit 1,0 Prozent Kupfer, ein Bohrtreffer von White Cliff mit 19,81 Metern und 6,64 Prozent. Talisker liegt nach Angaben von Somerset rund 4 Kilometer von Danvers entfernt. Das ist interessant. Aber keine dieser Tonnen gehört Somerset. Eine eigene Ressourcenschätzung nach JORC hat das Unternehmen für keines seiner Projekte veröffentlicht. Der Jahresbericht sagt es im Kleingedruckten selbst:
„It is important to note that such Mineral Resources, exploration results, discoveries or geological similarities do not in any way guarantee that the Company will achieve comparable exploration results, or that it will be successful in delineating a JORC compliant Mineral Resource on the Project, if at all.“
Übersetzung: „Es ist wichtig zu beachten, dass solche Mineralressourcen, Explorationsergebnisse, Entdeckungen oder geologischen Ähnlichkeiten in keiner Weise garantieren, dass das Unternehmen vergleichbare Explorationsergebnisse erzielt oder dass es ihm überhaupt gelingt, auf dem Projekt eine JORC-konforme Mineralressource abzugrenzen.“
— Somerset Minerals Ltd, Jahresbericht 2026, Directors’ Report, Proximate Statement
Dazu kommen zwei Lesehilfen für die eigenen Bohrmeldungen. Erstens: Die gemeldeten Abschnitte sind Längen entlang des Bohrlochs; die wahre Mächtigkeit ist laut Meldung vom 5. Oktober 2026 noch nicht bekannt. Zweitens: Die zwölf bisher ausgewerteten Löcher auf Talisker liegen nach Angaben des Unternehmens überwiegend am Rand der Anomalie auf einer kleineren Parallelstörung; die eigentliche Hauptzone ist kaum angebohrt. Das kann man als Chance lesen, wie es der Vorstand tut. Man kann es auch nüchtern lesen: Was im Zentrum liegt, weiß noch niemand.
Unbequeme Wahrheit Nr. 5: Beim Kauf von Coppermine saß der Chef auf beiden Seiten
Coppermine kam über den Kauf der Gesellschaft Sentinel zu Somerset — von den Aktionären am 23. April 2025 gebilligt, am 5. Mai 2025 als vollzogen gemeldet — bezahlt mit 90 Millionen neuen Aktien und einer Förderabgabe von 1,5 Prozent für die Verkäufer — einem Anteil am Netto-Hüttenerlös aus jeder künftigen Förderung auf den Lizenzen. Einer der Verkäufer war der eigene Vorstandschef. In der Meldung vom 10. Dezember 2024 heißt es: „Managing Director, Chris Hansen holds an interest in 13.2% of the issued capital in Sentinel which will entitle Mr Hansen to 11,836,515 Consideration Shares“ — Vorstandschef Chris Hansen hielt also 13,2 Prozent an Sentinel und erhielt dafür 11.836.515 der neuen Somerset-Aktien.
Somerset hat das ordentlich behandelt: Hansen nahm an der Abstimmung im Verwaltungsrat nicht teil, ein unabhängiges Gutachten zur Angemessenheit war Bedingung, und die Aktionäre mussten zustimmen. Für dich als Aktionär bleibt dennoch festzuhalten: Ein Teil des Kaufpreises für das Flaggschiffprojekt ging an den eigenen Chef, und auf jeder künftigen Förderung daraus liegt eine Abgabe für die Verkäufer. Hansen hält außerdem 28,3 Millionen der 81,5 Millionen Leistungsrechte (Stand 22. September 2026, laut Jahresbericht); sein Gesamtbezug im Geschäftsjahr 2026 betrug 549.853 australische Dollar, davon 275.000 als Gehalt.
Bewertung: Was die Börse für Bohrlöcher in der Arktis zahlt
Bei 1.604.625.050 Aktien (22. September 2026) und einem Schlusskurs von 0,009 australischen Dollar am 5. Oktober 2026 kostet Somerset an der Börse rund 14,4 Millionen australische Dollar. Zieht man die Kasse vom 30. Juni 2026 ab (3,07 Millionen, Kredite gibt es keine), bleiben rund 11,4 Millionen für alle Projekte zusammen. Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis ist sinnlos: Der Gewinn ist ein Buchgewinn, einen Umsatz gibt es nicht. Auch der beliebte Explorer-Maßstab „Unternehmenswert je Tonne Kupfer“ fällt aus, weil es keine eigene Ressource gibt.
Bleiben zwei Vergleichsgrößen. Die Bilanz führt Explorationsvermögen von 11,0 Millionen und ein Eigenkapital von 12,4 Millionen australischen Dollar; die Börse zahlt also ungefähr den Buchwert. Und es gibt einen Preis, den ein Dritter für einen Teil des Unternehmens genannt hat:
„The proposal received include a suggested exclusivity period of 90 days and on completion of the transaction contemplated total consideration payable to Somerset of US $5.25 million (~A $7.5 million).“
Übersetzung: „Das eingegangene Angebot sieht eine vorgeschlagene Exklusivitätsfrist von 90 Tagen vor sowie bei Vollzug der geplanten Transaktion eine Gesamtgegenleistung an Somerset von 5,25 Millionen US-Dollar (rund 7,5 Millionen australische Dollar).“
— Somerset Minerals Ltd, ASX-Meldung vom 27. Juli 2026 zum Angebot von Lundin Gold
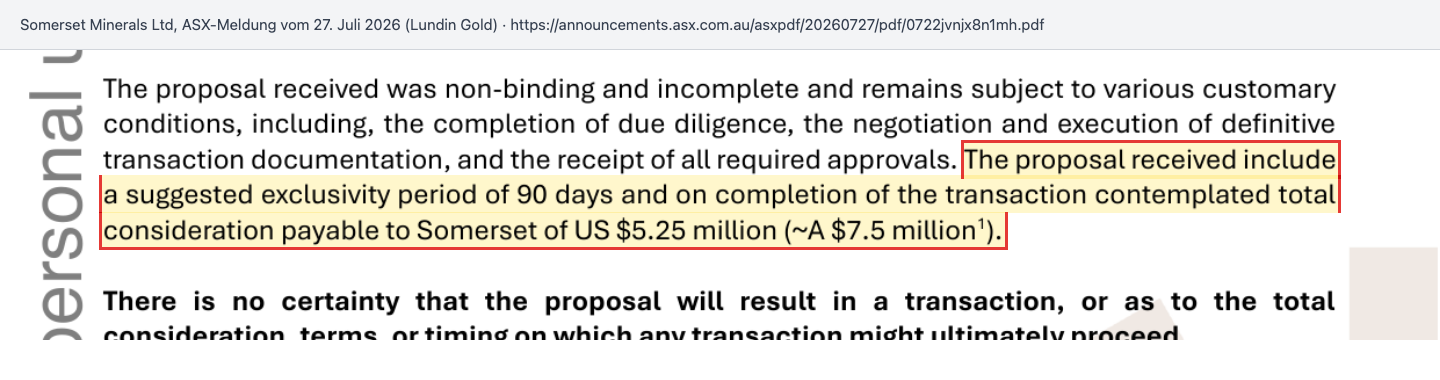
Rund 7,5 Millionen australische Dollar für ein Projekt, das in der Bilanz mit null steht und nicht zum Kerngeschäft gehört — das ist gut die Hälfte des gesamten Börsenwerts, auf jede Aktie umgerechnet rund 0,0047 australische Dollar bei einem Kurs von 0,009. Rechnet man Kasse und dieses Angebot zusammen, blieben für Coppermine und Prescott rechnerisch rund 3,9 Millionen australische Dollar (14,4 minus 3,07 minus 7,5). Rechnerisch wirkt das günstig, hat aber drei Haken: Das Angebot ist unverbindlich, eine bindende Vereinbarung war bis zum 5. Oktober 2026 nicht gemeldet, und selbst bei Vollzug flösse das Geld laut Unternehmen in weitere Bohrungen in Kanada, nicht an die Aktionäre. Wie ein Kupferprojekt in Ecuador aussieht, das schon eine Ressource hat, zeigt unsere Analyse zu Solaris Resources; einen australischen Kupfer-Explorer mit eigener Ressourcenschätzung und voller Kasse haben wir in der Analyse zu Prospect Resources durchgerechnet.
Wie viel Hoffnung im Kurs schwankt, zeigt die Spanne der vergangenen zwölf Monate: zwischen 0,006 australischen Dollar (Schlusskurs 21. Juli 2026) und 0,0225 (27. Februar 2026). Am Tag der Meldung, die das Unternehmen als Entdeckung auf Talisker bezeichnete, dem 6. August 2026, wechselten rund 82 Millionen Aktien den Besitzer, der Schlusskurs lag bei 0,013. Kursziele nennen wir bewusst nicht.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Echte Kupfertreffer. Alle zwölf Löcher auf Jura 2025 trafen Kupfer, die ersten Talisker-Löcher bis zu 38,1 Meter mit 1,27 Prozent; Silber kommt als Beiprodukt hinzu.
- Großes, kaum erkundetes Gelände. 1.677 Quadratkilometer auf Coppermine, nach Unternehmensangaben weniger als 10 Prozent der Talisker-Anomalie getestet, Genehmigungen für bis zu 100 Bohrlöcher.
- Ein möglicher Geldzufluss ohne neue Aktien. Lundin Gold bietet unverbindlich 5,25 Millionen US-Dollar für die ruhende Ecuador-Tochter.
- Altlasten bereinigt. Rückbaupflicht für Blackdome abgegeben, Steuerstreit in Ecuador gewonnen, Testat ohne Einschränkung.
Was dagegen spricht:
- Keine eigene Ressource. Die großen Tonnagen in den Meldungen gehören den Nachbarn; wahre Mächtigkeiten der eigenen Treffer sind noch unbekannt.
- Knappe Kasse. 3,07 Millionen australische Dollar zum 30. Juni 2026, 1,72 Quartale Reichweite laut Kassenausweis, Hinweis des Prüfers auf eine wesentliche Unsicherheit zur Fortführung.
- Massive Verwässerung. Rund 59-mal so viele Aktien wie Mitte 2022, letzte Kapitalrunden zu 0,008 australischen Dollar, dazu 510,2 Millionen Optionen und 81,5 Millionen Leistungsrechte.
- Gewinn nur auf dem Papier. Der Gewinn 2026 beruht auf einem Abgangsgewinn fast ohne Geldzufluss (rund 0,05 Millionen bar); ohne ihn stünde ein Verlust von 2,20 Millionen.
- Arktis und Handel. Kurze Feldsaison in Nunavut, Förderabgabe für die Coppermine-Verkäufer, und in Frankfurt praktisch kein Handel.
Ein menschliches Fazit
Erinnerst du dich an die „Nearology“, die Lehre von der Nähe, vom Anfang? Bei Somerset ist sie besonders verführerisch, weil die Nachbarn wirklich etwas gefunden haben und weil die eigenen Bohrungen wirklich Kupfer treffen. Das ist mehr, als viele Explorer vorweisen können. Aber zwischen „wir haben Kupfer getroffen“ und „hier liegt eine Lagerstätte, die sich abbauen lässt“ liegen eine Ressourcenschätzung, Studien und viele Millionen Dollar, die Somerset nicht hat.
Die Berichte sagen nüchtern: ein Buchgewinn statt eines echten, eine Kasse für keine zwei Quartale im Juni-Tempo, ein Prüfer, der auf die Fortführung hinweist, und eine Aktienzahl, die jede Kapitalrunde weiter aufbläht. Ob sich das Bild dreht, entscheiden drei Dinge: der Verkauf der Ecuador-Tochter, der Kassenausweis zum 30. September 2026 und der Preis der nächsten Kapitalerhöhung. Alle drei werden in den kommenden Monaten öffentlich. Die Funde der Nachbarn sind bis dahin kein Beleg für das eigene Grundstück.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Jahresbericht 2026 (Geschäftsjahr bis 30. Juni 2026), veröffentlicht am 30. September 2026, mit Bestätigungsvermerk von Pitcher Partners BA&A
- Jahresbericht 2024 (Geschäftsjahr bis 30. Juni 2024), veröffentlicht am 30. September 2024 — Vergleichszahlen 2023 und 2024, Abschreibung Blackdome-Elizabeth
- Quartalsbericht zum 30. Juni 2026 mit Kassenausweis (Appendix 5B), 31. Juli 2026
- Lundin Gold: Meldung vom 23. Juli 2026 und aktualisierte Meldung vom 27. Juli 2026
- Kapital: Platzierung über 2,0 Millionen australische Dollar (24. Juni 2026), Ergebnis des Bezugsangebots (12. August 2026), Ergebnis der Hauptversammlung (8. September 2026)
- Projekte: Erwerb von Coppermine (10. Dezember 2024), Bohrergebnisse Talisker (5. Oktober 2026)
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 5. Oktober 2026 (ASX) bzw. 2. Oktober 2026 (Frankfurt); Wechselkurs australischer Dollar zu Euro vom 2. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktien, Optionen und Leistungsrechte zum 22. September 2026; Kurse zum 5. Oktober 2026. Die Meldungsliste der ASX wurde am 5. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der australische Dollar; Angaben in US-Dollar sind als solche gekennzeichnet. Aktienzahlen vor November 2024 sind um die Zusammenlegung 5:1 bereinigt. Rechnerische Werte (Börsenwert, Wert abzüglich Kasse, Ergebnis ohne Abgangsgewinn, Anteil des Lundin-Angebots am Börsenwert) sind unsere Überschlagsrechnung.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorern ohne Förderung sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen A$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,1 | 0,0 | 0,2 | – |
| Betriebsergebnis (EBIT) | -2,6 | -2,2 | -1,9 | -1,8 | -2,6 |
| Nettogewinn | -1,8 | -5,8 | -20,0 | -1,9 | 2,2 |
| Nettomarge | -426.333,3 % | -8.488,9 % | -62.555,5 % | -945,2 % | – |
| Gewinn je Aktie | -0,01 A$ | -0,02 A$ | -0,19 A$ | -0,01 A$ | 0,00 A$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Exploration positiv
- Alle zwölf Löcher auf Jura trafen 2025 Kupfer, das erste Programm auf Talisker 2026 bis zu 38,1 Meter mit 1,27 Prozent. Das Gelände ist mit 1.677 Quadratkilometern groß und kaum erbohrt.
- Lagerstätte negativ
- Eine eigene Ressourcenschätzung nach JORC gibt es für kein Projekt. Die großen Tonnagen in den Meldungen gehören den Nachbarn White Cliff Minerals und American West Metals.
- Finanzlage negativ
- Zum 30. Juni 2026 standen 3,07 Millionen australische Dollar Kasse bereit, laut Kassenausweis 1,72 Quartale Reichweite. Der Abschlussprüfer verweist auf eine wesentliche Unsicherheit zur Unternehmensfortführung.
- Ergebnisqualität negativ
- Der Gewinn von 2,17 Millionen im Geschäftsjahr 2026 beruht auf einem Abgangsgewinn von 4,37 Millionen aus Blackdome. Ohne ihn stünde ein Verlust von 2,20 Millionen.
- Verwässerung negativ
- Bereinigt um die Zusammenlegung stieg die Aktienzahl von 27,1 Millionen (30. Juni 2022) auf 1.604,6 Millionen (22. September 2026). Dazu kommen 510,2 Millionen Optionen und 81,5 Millionen Leistungsrechte.
- Ecuador-Tochter neutral
- Lundin Gold bietet unverbindlich 5,25 Millionen US-Dollar für Condor Gold, gut die Hälfte des Börsenwerts. Eine bindende Vereinbarung war bis zum 5. Oktober 2026 nicht gemeldet.
Somerset Minerals trifft in Nunavut Kupfer, hat aber keine eigene Ressource, eine Kasse von 3,07 Millionen australischen Dollar zum 30. Juni 2026 mit 1,72 Quartalen Reichweite und einen Prüferhinweis zur Unternehmensfortführung. Der Gewinn 2026 ist ein Buchgewinn, die Aktienzahl ist seit 2022 auf rund das 59-Fache gestiegen. Ein unverbindliches Angebot von Lundin Gold für die Ecuador-Tochter entspricht gut der Hälfte des Börsenwerts von rund 14,4 Millionen australischen Dollar am 5. Oktober 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht wegen des Kurses unter einem australischen Cent und nicht wegen der Bohrergebnisse, die durchaus ordentlich sind. Rot steht, weil zwei belegte Substanzbefunde zusammenkommen: Der Abschlussprüfer verweist im Jahresbericht 2026 auf eine wesentliche Unsicherheit zur Unternehmensfortführung, und der Kassenausweis zum 30. Juni 2026 rechnet mit einer Reichweite von 1,72 Quartalen bei anhaltendem Mittelabfluss — deutlich unter den rund vier Quartalen, ab denen wir eine Finanzierung als gesichert ansehen. Gelb wäre denkbar, wenn der Verkauf der Ecuador-Tochter an Lundin Gold bindend wird oder der Kassenausweis zum 30. September 2026 eine deutlich längere Reichweite zeigt. Bis dahin hängt das Unternehmen an der nächsten Kapitalrunde.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das Frankfurter Kürzel 4W00 auf der Foren-Hitliste von wallstreet-online (Stand 5. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung SMM (ASX) als SMM.AU. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen fördert nichts und erzielt keinen Umsatz. Klassische Kennzahlen wie KGV oder KUV lassen sich nicht bilden.
- Somerset ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den australischen Pflichtdokumenten: Jahresbericht 2026 (30.09.2026), Jahresbericht 2024 (30.09.2024), Quartalsbericht zum 30.06.2026 (31.07.2026) sowie ASX-Meldungen bis zum 05.10.2026. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 1.604.625.050 Aktien (22.09.2026) mal Schlusskurs vom 05.10.2026, Wert abzüglich Kasse zum 30.06.2026, Ergebnis ohne Abgangsgewinn, Anteil des Lundin-Angebots (in australischen Dollar nach der Umrechnung des Unternehmens) am Börsenwert. Aktienzahlen vor November 2024 sind um die Zusammenlegung 5:1 bereinigt.
- Der Frankfurter Kurs von 4W00 (0,0005 Euro am 02.10.2026) beruht auf sehr wenigen Umsätzen und ist kein verlässlicher Preis.
Aktien-Wächter
Diese Analyse ist Stand 5. Oktober 2026. Was sich seitdem bei SMM.AU geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Somerset Minerals Ltd (SMM.AU) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Somerset Minerals ist ein australischer Kupfer-Explorer mit Sitz in Perth. Das Unternehmen hält in Nunavut (Kanada) die Projekte Coppermine mit 1.677 Quadratkilometern und Prescott mit 624 Quadratkilometern, jeweils zu 100 Prozent, dazu zwei ruhende Konzessionen in Ecuador. Gefördert wird nichts, eine eigene Ressourcenschätzung gibt es nicht. Bis Juni 2024 hieß die Gesellschaft Tempus Resources.
Ja. SMM ist das Kürzel an der Heimatbörse ASX in Sydney, wo die Preisbildung in australischen Dollar stattfindet. 4W00 ist die Zweitnotierung in Frankfurt; dort gab es seit dem 1. April 2026 nur an 8 von 130 Handelstagen Umsatz. Bei Börsenlotse wird die Aktie unter SMM.AU geführt.
Der Gewinn von 2,17 Millionen australischen Dollar im Geschäftsjahr bis 30. Juni 2026 stammt aus einem Buchgewinn von 4,37 Millionen beim Abgang der Tochter mit dem Goldprojekt Blackdome-Elizabeth. Mit ihr ging eine Rückbaupflicht von 4,20 Millionen aus der Bilanz. Ohne diesen Posten stünde ein Verlust von 2,20 Millionen.
Zum 30. Juni 2026 hatte Somerset 3,07 Millionen australische Dollar in der Kasse und keine Kreditlinien. Laut Kassenausweis (Appendix 5B) reichte das im Tempo des Juni-Quartals für 1,72 Quartale. Im August kamen brutto 1,17 Millionen aus einem Bezugsangebot hinzu. Der Abschlussprüfer verweist auf eine wesentliche Unsicherheit zur Unternehmensfortführung.
Bereinigt um die Zusammenlegung 5:1 vom November 2024 gab es am 30. Juni 2022 rund 27,1 Millionen Aktien, am 22. September 2026 waren es 1.604,6 Millionen — rund das 59-Fache. Die letzten Kapitalrunden liefen zu 0,008 australischen Dollar. Dazu stehen 510,2 Millionen Optionen und 81,5 Millionen Leistungsrechte aus.
Lundin Gold hat im Juli 2026 ein unverbindliches Angebot für die Ecuador-Tochter Condor Gold vorgelegt: 5,25 Millionen US-Dollar bei Vollzug, rund 7,5 Millionen australische Dollar, mit einer vorgeschlagenen Exklusivität von 90 Tagen. Eine bindende Vereinbarung war bis zum 5. Oktober 2026 nicht gemeldet. Somerset will einen Erlös in die Exploration in Kanada stecken.
Weil Somerset kein US-Meldeunternehmen ist. Die Gesellschaft sitzt in Perth, notiert an der ASX und berichtet nach australischem Recht in australischen Dollar: Jahresbericht zum 30. Juni, Halbjahresbericht und Quartalsbericht mit Kassenausweis (Appendix 5B), alle auf der ASX-Plattform veröffentlicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.