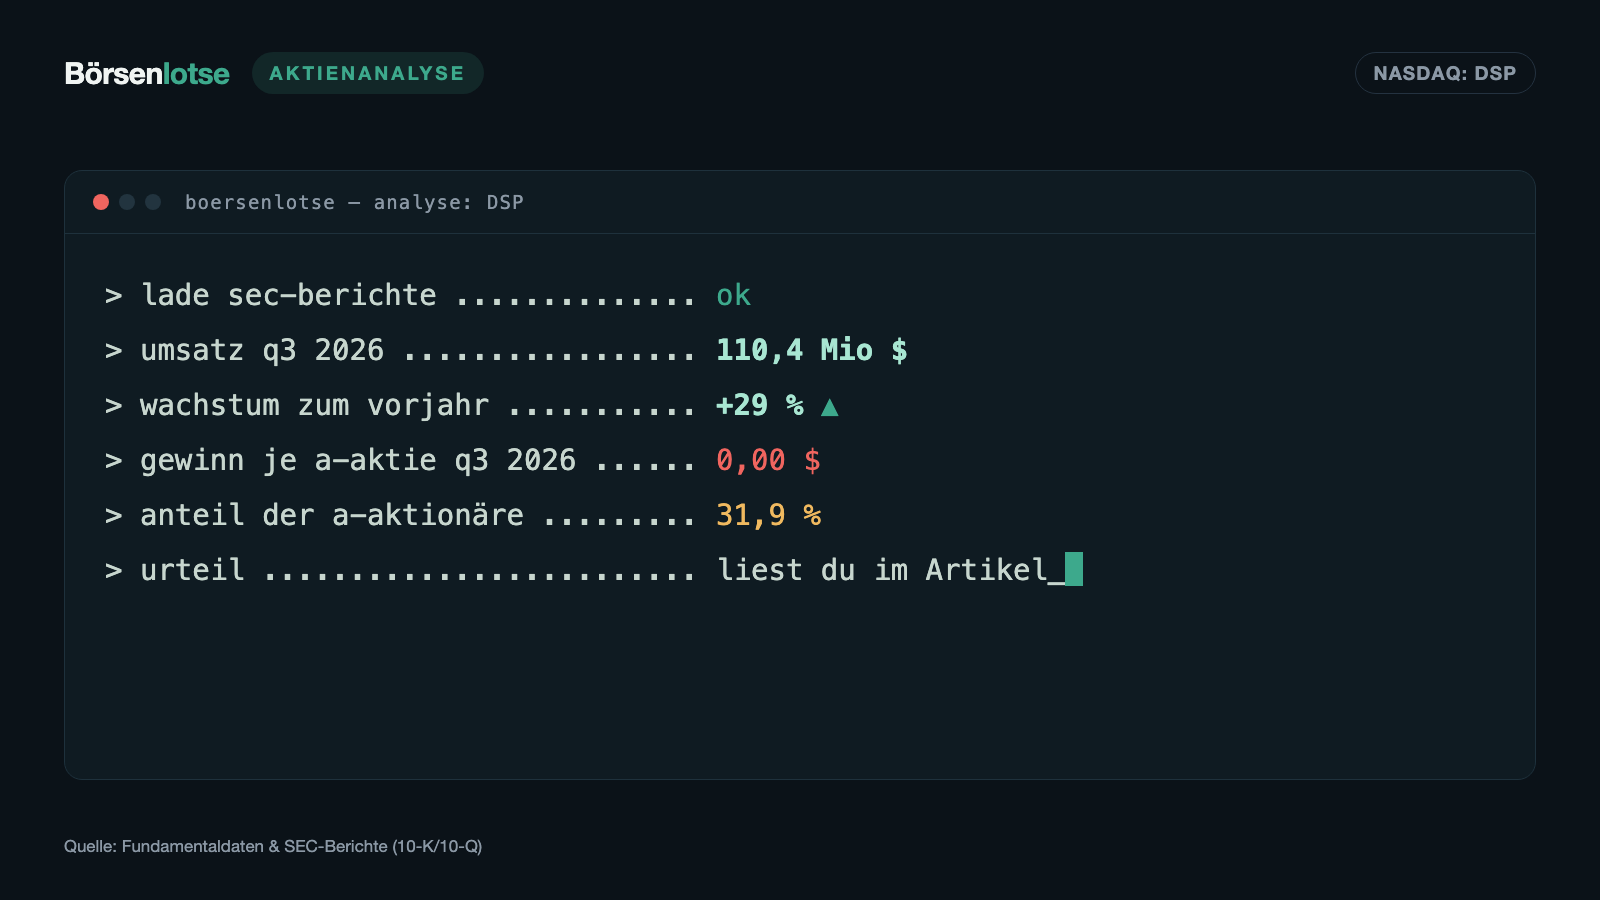
Viant-Aktie: Rekordumsatz mit 29 Prozent Wachstum — und 0,00 Dollar Gewinn je Aktie
Viant kauft für Werbekunden automatisiert Werbeplätze ein, vor allem im Streaming-Fernsehen. Im dritten Quartal 2026 meldete die Firma einen Rekordumsatz, am Tag darauf fiel die Aktie um 12 Prozent. In den SEC-Berichten steht mehr als die Schlagzeile: Das Wachstum kam vor allem aus zwei Branchen, der Gewinn nach Bilanzregeln hat sich halbiert, und den Käufern der Aktie gehört nur knapp ein Drittel des Geschäfts. Im September hatte die Holding der Gründer zudem ein Angebot über 8,5 Millionen Aktien nach einem Tag zurückgezogen. Keine Anlageberatung — nur die Frage, wie groß dein Stück ist, wenn die Torte wächst.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 19. November 2026
- Schlusskurs
- 11,00 $ -3,08 %
- Marktkapitalisierung
- 0,7 Mrd. $
- KGV
- 34,4
- Wachstums-Score
- 7/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,80 $ bis 14,30 $ · Letzter Kurs: 11,00 $ (Stand: 19. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die auf jeder Geburtstagsfeier lauert: die Tortenstück-Falle. Alle staunen, wie groß die Torte dieses Jahr geworden ist — und erst beim Anschneiden zeigt sich, wie viele Gäste gekommen sind und wie groß das Stück ist, das am Ende für dich bleibt. An der Börse ist die Torte die Schlagzeile: Rekordumsatz, plus 29 Prozent. Viant Technology (Nasdaq: DSP) hat am 9. November 2026 genau so eine Torte auf den Tisch gestellt. Am nächsten Handelstag fiel die Aktie um 12 Prozent. Und von den 2,6 Millionen Dollar Quartalsgewinn entfielen auf die börsennotierten A-Aktien genau 67.000 Dollar — 0,00 Dollar je Aktie. Machen wir einen Deal: Bevor du dich über die Torte freust oder über den Kurs ärgerst, lesen wir gemeinsam, was Viant der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. September 2026, die Ergebnismitteilung vom 9. November 2026, den Geschäftsbericht (10-K) für 2025 und einen Prospekt aus dem September, der nur einen Tag lang galt. Dort steht, wie groß dein Stück ist. Am Ende entscheidest du selbst.
Was Viant eigentlich macht — der Einkäufer für Werbeplätze im Streaming-Fernsehen
Stell dir eine Krankenkasse vor, die einen Werbespot hat und ihn Menschen zeigen will, die gerade über einen Wechsel nachdenken — nicht im klassischen Fernsehen, sondern in den werbefinanzierten Streaming-Angeboten, auf dem Handy und auf digitalen Plakatwänden. Tausende Apps und Sender bieten Werbeplätze an, jeder einzelne wird in Sekundenbruchteilen versteigert. Kein Mensch kann das von Hand einkaufen. Dafür gibt es Einkaufsplattformen, in der Branche „Demand Side Platform“ genannt, kurz DSP. Viant hat sich die Abkürzung gleich als Börsenkürzel gesichert. Der Geschäftsbericht beschreibt das Geschäft so:
„Our DSP is used by marketers and their advertising agencies to centralize the planning, buying and measurement of their digital advertising across most channels.“
Übersetzung: „Unsere DSP wird von Werbetreibenden und ihren Werbeagenturen genutzt, um Planung, Einkauf und Erfolgsmessung ihrer digitalen Werbung über die meisten Kanäle hinweg an einer Stelle zu bündeln.“
— Viant Technology Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Übersetzt in ein Alltagsbild: Viant ist der Einkäufer, der für seine Kunden über den Großmarkt läuft. Der Kunde sagt, wen er erreichen will und was es kosten darf; Viant sucht die passenden Werbeplätze, bietet mit und misst hinterher, ob die Werbung gewirkt hat. Bezahlt wird Viant auf zwei Arten: mit einem Prozentsatz der Werbeausgaben, die über die Plattform laufen, oder mit einem festen Preis je tausend ausgespielter Werbekontakte. Beim Festpreis und bei einem Teil der Prozent-Verträge weist Viant die eingekauften Werbeplätze im eigenen Umsatz aus. Deshalb enthält der Umsatz einen großen Durchlaufposten: das Geld, das an die Sender und Apps weitergereicht wird. Viant nennt diese Einkaufskosten „Traffic Acquisition Costs“ (TAC) und rechnet am liebsten mit dem, was danach bleibt — dem „Contribution ex-TAC“. Im dritten Quartal 2026 waren das 67,2 von 110,4 Millionen US-Dollar Umsatz.
Zwei Dinge sollen Viant von größeren Wettbewerbern wie The Trade Desk, Google und Amazon abheben. Erstens eine eigene Datenbank, die Geräte Haushalten zuordnet, ohne auf Cookies angewiesen zu sein; laut Geschäftsbericht bildet sie 125 Millionen Haushalte ab. Zweitens Automatisierung: Seit 2024 vermarktet Viant unter dem Namen „ViantAI“ Werkzeuge, die Kampagnen mit künstlicher Intelligenz planen, steuern und auswerten. 2026 kamen zwei Zukäufe dazu — TVision (Mai, misst, ob Zuschauer bei Werbung tatsächlich hinsehen) und Waymark (November, erzeugt Werbespots per KI). Der Schwerpunkt liegt auf dem Fernsehen über das Internet: Laut Ergebnismitteilung vom 9. November 2026 entfiel im dritten Quartal mehr als die Hälfte der Werbeausgaben auf der Plattform auf Streaming-Fernsehen.
Gegründet wurde die Firma 1999 von den Brüdern Tim, Chris und Russ Vanderhook. 2016 übernahm der Verlag Time Inc. 60 Prozent, 2019 holten die Brüder diesen Anteil zurück, im Februar 2021 ging Viant an die Nasdaq. Tim Vanderhook ist Vorstandschef, Chris Vanderhook leitet das Tagesgeschäft; die Zentrale sitzt in Irvine, Kalifornien, Ende 2025 arbeiteten dort und in neun weiteren Büros rund 380 Menschen. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Viant wächst und verdient im laufenden Geschäft Geld — aber wie viel davon bei dir als Käufer der Aktie ankommt, hängt an einer Konstruktion, die den Gründern den größeren Teil der Torte lässt.
Die Firmengeschichte für Anleger
-
1999
Gründung durch drei Brüder
Tim, Chris und Russ Vanderhook gründen die Firma. Für Aktionäre: Die Gründer führen das Unternehmen bis heute und halten die Mehrheit der Stimmen.
-
2019
Rückkauf der Mehrheit
Die Vanderhooks holen den 60-Prozent-Anteil zurück, den Time Inc. 2016 übernommen hatte (seit 2018 bei Meredith). Für Aktionäre: der Ursprung der heutigen Eigentümerstruktur.
-
2021
Börsengang an der Nasdaq
Im Februar 2021 kommt die A-Aktie an die Börse; das Geschäft bleibt in einer Tochter, an der die Altgesellschafter direkt beteiligt sind. Für Aktionäre: ein Minderheitsanteil von Beginn an.
-
2022
Umsatzrückgang und höchster Verlust seit dem Börsengang
Der Umsatz sinkt auf 197,2 Mio. Dollar, der Verlust steigt auf 48,1 Mio. Für Aktionäre: der Tiefpunkt, von dem aus die Firma seither jedes Jahr gewachsen ist.
-
2024
Erster Jahresgewinn seit dem Börsengang
Viant verdient 12,5 Mio. Dollar, startet das Rückkaufprogramm und bringt die KI-Werkzeuge ViantAI heraus. Für Aktionäre: der Beleg, dass das Modell Gewinn abwerfen kann.
-
2026
Zukäufe und zurückgezogene Platzierung
TVision und Waymark werden übernommen; die Gründer-Holding zieht die Platzierung von 8,5 Mio. Aktien nach einem Tag zurück. Für Aktionäre: mehr Tempo, mehr Fragen zur Aufteilung.
Wie die Aktie auf unseren Tisch kam
Anlass dieser Analyse ist die Ergebnismitteilung vom 9. November 2026. Viant meldete nach eigener Darstellung ein Rekordquartal, gab eine Prognose für das Schlussquartal und stockte das Rückkaufprogramm um 50 Millionen US-Dollar auf. Am Folgetag, dem 10. November 2026, fiel die Aktie um rund 12 Prozent (Schlusskurse 14,04 und 12,33 Dollar laut Fundamentaldaten). Einen Grund dafür nennt kein Bericht. Ein belegter Anknüpfungspunkt steht in der Mitteilung selbst: Die Mitte der Umsatzprognose für das Schlussquartal liegt rund 20 Prozent über dem Vorjahresquartal, nach plus 29 Prozent im dritten Quartal (eigene Rechnung) — die Prognose liegt also unter dem bisherigen Tempo.
Ein Rekordumsatz, auf den der Kurs mit einem Minus antwortet, ist in den Rastern unserer Aktien-Scanner ein klassischer Fall zum Nachlesen: Am 19. November 2026 schloss die Aktie bei 11,00 Dollar, rund 23 Prozent unter ihrem höchsten Schlusskurs der vergangenen zwölf Monate. Wie das Geschäft auf der anderen Seite des Bildschirms aussieht, bei einem Anbieter der Streaming-Geräte und Werbeplätze, zeigt unsere Analyse zu Roku. Merke dir für Viant gleich zu Beginn: Die Schlagzeile zeigt die ganze Torte. Der Bericht zeigt, wie sie aufgeteilt wird.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was für Viant spricht, und das ist eine Menge. Nach dem Börsengang ging es zunächst bergab: 2022 sank der Umsatz auf 197,2 Millionen US-Dollar, der Verlust wuchs auf 48,1 Millionen. Seither hat die Firma gedreht. Der Umsatz stieg 2023 auf 222,9 Millionen, 2024 auf 289,2 Millionen und 2025 auf 344,2 Millionen Dollar. Aus dem Verlust wurde 2024 ein Gewinn von 12,5 Millionen und 2025 einer von 24,1 Millionen. Das Geschäftsjahr entspricht dem Kalenderjahr.
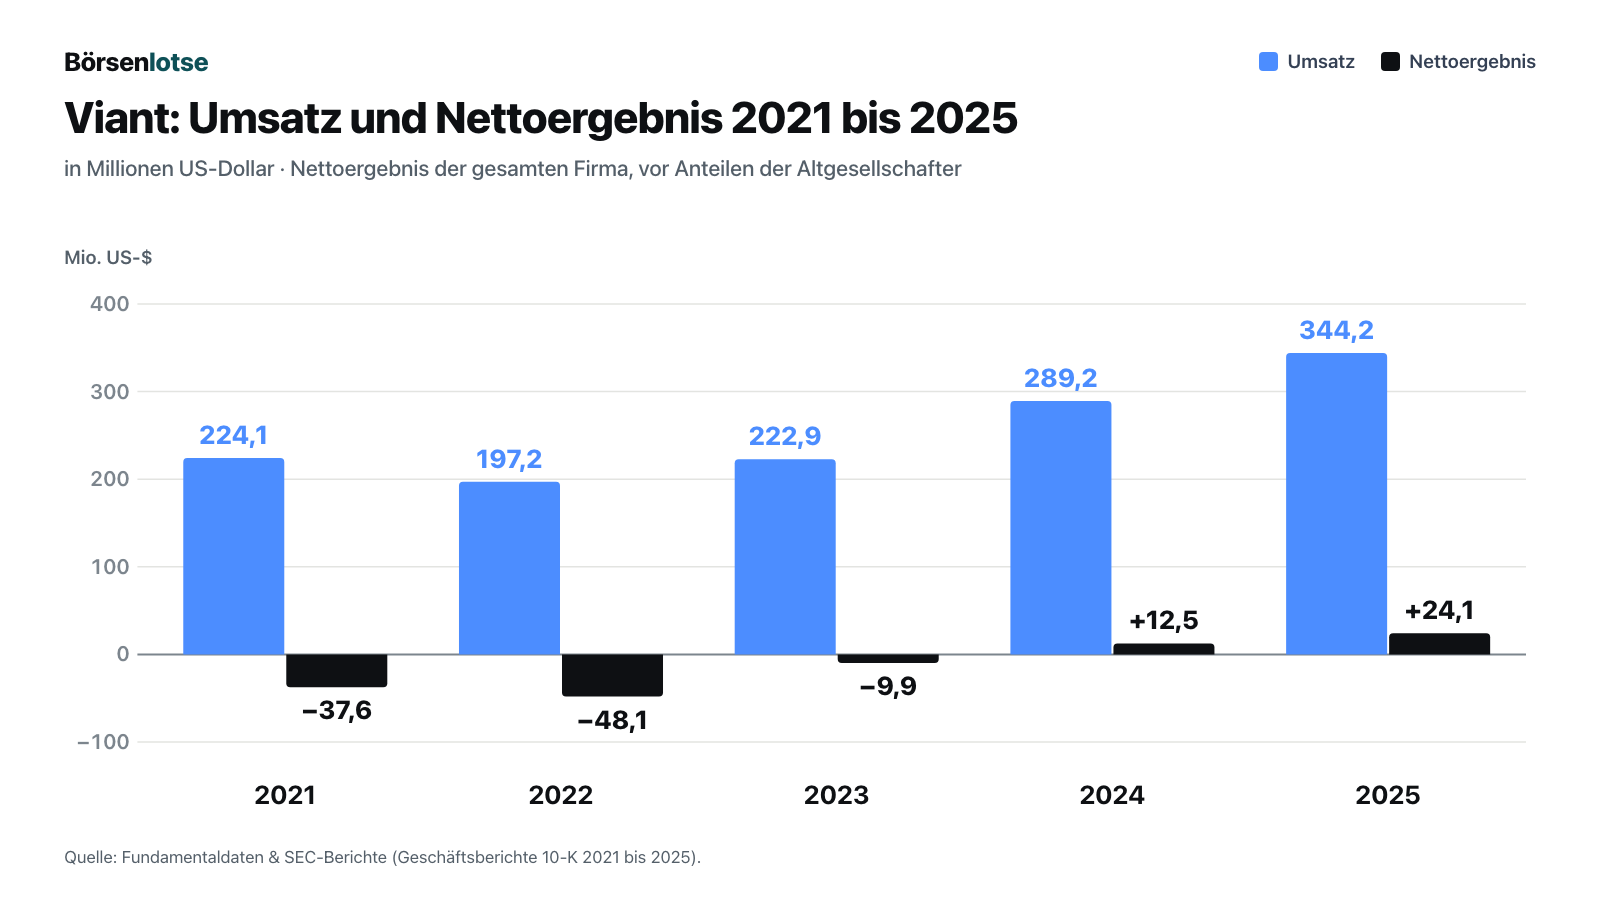
Zur Ehrlichkeit gehört eine Fußnote zum Gewinn 2025: Er enthält einen Steuerertrag von 14,0 Millionen US-Dollar, weil Viant erstmals künftige Steuervorteile in die Bilanz aufnahm, und im Gegenzug einen Aufwand von 10,9 Millionen für eine Vereinbarung mit den Altgesellschaftern, auf die wir noch kommen. Vor Steuern verdiente die Firma 2025 rund 10,1 Millionen Dollar.
Belastbarer ist die Kasse. Aus dem laufenden Geschäft flossen 2025 52,6 Millionen US-Dollar zu, in den ersten neun Monaten 2026 waren es 35,7 Millionen nach 19,5 Millionen im Vorjahreszeitraum. Zieht man die Ausgaben für Software und Ausstattung ab (zusammen 14,9 Millionen), blieben in neun Monaten rund 20,8 Millionen frei verfügbar. Zum 30. September 2026 lagen 183,2 Millionen Dollar in der Kasse, Finanzschulden gibt es keine, eine Kreditlinie über 75 Millionen ist ungenutzt.
2026 hat sich das Wachstum beschleunigt: plus 30 Prozent Umsatz in den ersten neun Monaten, plus 29 Prozent im dritten Quartal. Für das Schlussquartal erwartet Viant 130,5 bis 133,5 Millionen Dollar Umsatz und ein bereinigtes Betriebsergebnis von 31 bis 32 Millionen; aufs Jahr gerechnet wären das rund 435 Millionen Umsatz und rund 75 Millionen bereinigtes Betriebsergebnis. So weit die Torte. Jetzt zum Anschneiden.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Wachstum hängt an zwei Branchen
Die Ergebnismitteilung nennt 29 Prozent Wachstum. Woher es kommt, steht im Quartalsbericht, in einem einzigen Satz:
„The increase was primarily due to a 81% increase in revenue from marketers in the healthcare and public services industry verticals, while revenue attributable to marketers across our remaining industry verticals increased 7%.“
Übersetzung: „Der Anstieg war vor allem auf ein Umsatzplus von 81 Prozent bei Werbetreibenden aus den Branchen Gesundheit und öffentliche Dienste zurückzuführen, während der Umsatz mit Werbetreibenden aus unseren übrigen Branchen um 7 Prozent stieg.“
— Viant Technology Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Results of Operations“
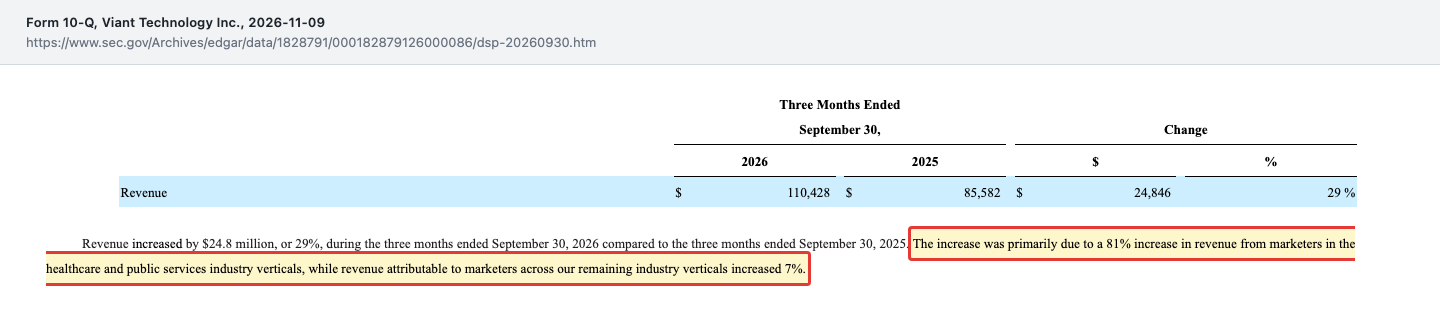
Für die ersten neun Monate nennt der Bericht plus 61 Prozent in diesen beiden Branchen und plus 17 Prozent im Rest. Das Geschäft außerhalb der beiden Branchen ist im Lauf des Jahres also langsamer geworden. Was sich hinter „public services“ verbirgt, schlüsselt der Bericht nicht auf; wie groß die beiden Branchen im Verhältnis zum Rest sind, nennt er ebenfalls nicht, und Wahlwerbung beziffert er nirgends. Als allgemeine Einordnung, nicht als Befund: 2026 war in den USA ein Wahljahr, gewählt wurde am 3. November, und der Bericht enthält an anderer Stelle diesen Risikohinweis:
„Political advertising could also cause our revenue to increase during election cycles and decrease during other periods, making it difficult to predict our revenue, cash flow, and operating results, all of which could fall below our expectations.“
Übersetzung: „Politische Werbung könnte außerdem dazu führen, dass unser Umsatz in Wahlzyklen steigt und in anderen Zeiträumen sinkt, was es erschwert, unseren Umsatz, unseren Mittelzufluss und unsere Betriebsergebnisse vorherzusagen, die sämtlich hinter unseren Erwartungen zurückbleiben könnten.“
— Viant Technology Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risk Factors“
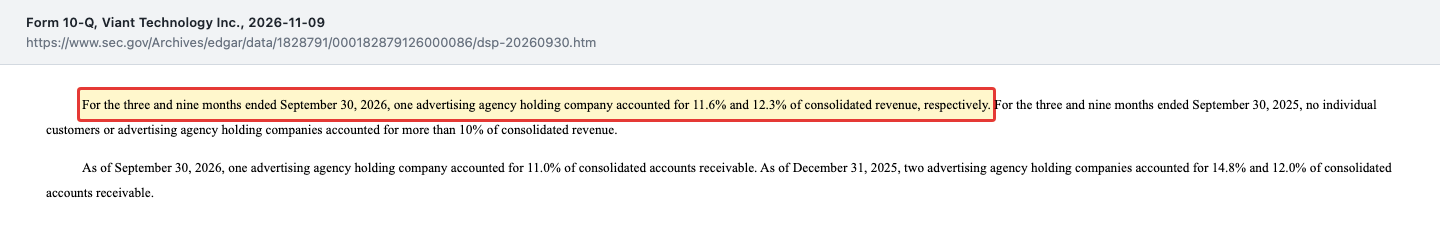
Ob und wie viel vom Zuwachs Wahlwerbung war, steht nicht im Bericht; eine Zuordnung nehmen wir nicht vor. Belegt ist nur: Zwei Branchen tragen das Tempo, und die Firma nennt Wahlzyklen allgemein als möglichen Grund für Umsatzschwankungen. Eine zweite Konzentration nennt der Bericht bei den Kunden: 2026 steht ein einzelner Agenturkonzern für mehr als ein Zehntel des Geschäfts (2024 und 2025: niemand über 10 Prozent).
„For the three and nine months ended September 30, 2026, one advertising agency holding company accounted for 11.6% and 12.3% of consolidated revenue, respectively.“
Übersetzung: „In den drei und neun Monaten zum 30. September 2026 entfielen auf eine Werbeagentur-Holding 11,6 beziehungsweise 12,3 Prozent des Konzernumsatzes.“
— Viant Technology Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 2 „Concentration of Risk“
Zum Vergleich die eigene Prognose: Die Mitte der Umsatzspanne für das Schlussquartal (132 Millionen US-Dollar) liegt rund 20 Prozent über dem Vorjahresquartal (110,1 Millionen) — nach plus 29 Prozent im dritten Quartal; warum die Spanne so ausfällt, nennt die Mitteilung nicht. Aus den drei Wachstumszahlen des Berichts lässt sich zurückrechnen (eigene Rechnung, mit Rundungsvorbehalt): Die beiden Wachstumsbranchen standen im Vorjahresquartal für rund 30 Prozent des Umsatzes, im dritten Quartal 2026 für gut 40 Prozent. Merke dir: 29 Prozent sind ein gewichteter Durchschnitt aus 81 und 7. Welche der beiden Zahlen sich in den kommenden Quartalen fortsetzt, ist die offene Frage.
Unbequeme Wahrheit Nr. 2: Das bereinigte Ergebnis steigt, das Ergebnis nach Bilanzregeln fällt
Viant stellt in jeder Mitteilung das „Adjusted EBITDA“ nach vorn, ein bereinigtes Betriebsergebnis vor Zinsen, Steuern und Abschreibungen. Im dritten Quartal 2026 stieg es um 24 Prozent auf 19,8 Millionen US-Dollar. Das Ergebnis nach den US-Bilanzregeln (GAAP) fiel im selben Quartal um 49 Prozent auf 2,6 Millionen. Über neun Monate ist der Unterschied noch größer: bereinigt plus 43,8 Millionen (Vorjahr 32,7 Millionen), nach Bilanzregeln ein Verlust von 1,4 Millionen (Vorjahr 3,6 Millionen Gewinn).
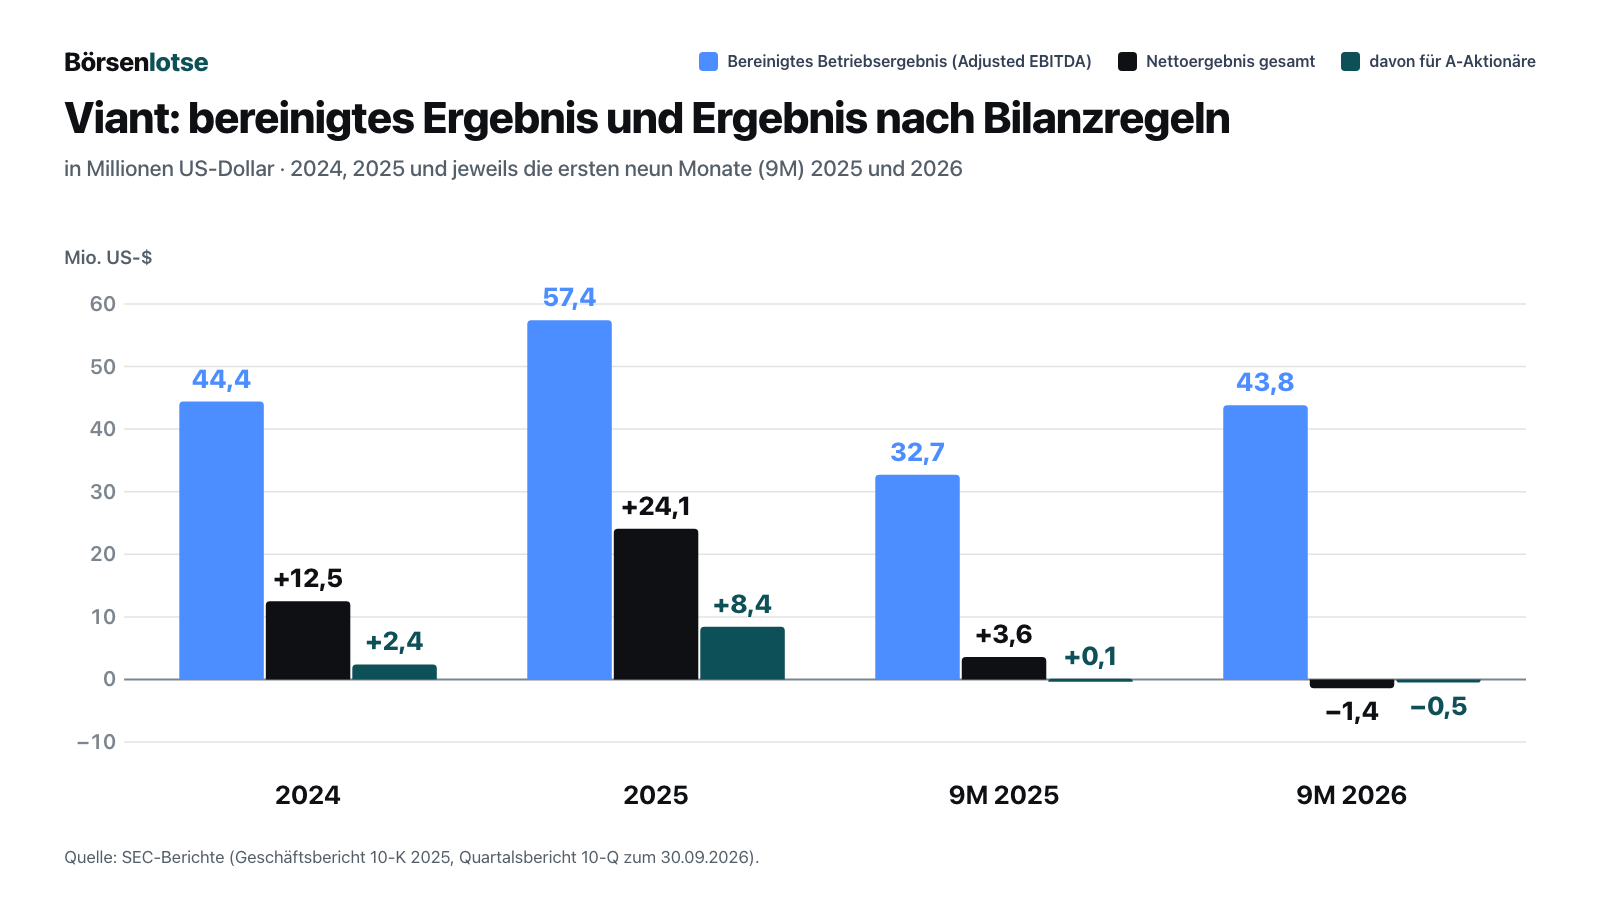
Was liegt zwischen plus 43,8 und minus 1,4 Millionen? Die Überleitung im Bericht nennt vor allem drei Posten: 26,9 Millionen US-Dollar Aktienvergütung, 16,9 Millionen Abschreibungen und 5,9 Millionen Kosten für Übernahmen und geplante Transaktionen. Abschreibungen sind bei Viant keine Rechengröße ohne Kassenwirkung: In denselben neun Monaten flossen 13,5 Millionen in selbst entwickelte Software, die später abgeschrieben wird. Außerdem stiegen die Verwaltungskosten im dritten Quartal um 55 Prozent; den größten Einzelposten des Anstiegs (2,6 Millionen Dollar) ordnet der Bericht Prüfungs- und Rechtskosten für „general corporate, compliance, and transaction-related matters“ zu, also für allgemeine Unternehmens-, Regel- und Transaktionsthemen.
Der größte Posten ist die Aktienvergütung, und sie wächst schneller als das Geschäft: plus 46 Prozent in neun Monaten, plus 61 Prozent im dritten Quartal (10,4 nach 6,4 Millionen Dollar). Mitarbeiter und Führung werden zu einem wachsenden Teil in Aktien bezahlt. Das schont die Kasse, aber es verteilt die Firma auf mehr Anteile — dein Stück von der Torte wird schmaler, wenn niemand gegensteuert. Zum 30. September 2026 standen 6,7 Millionen noch nicht erdiente Aktienzusagen aus (Ende 2025: 4,0 Millionen), dazu 4,1 Millionen Optionen und 0,5 Millionen erfolgsabhängige Zusagen. Zusammen sind das 11,3 Millionen mögliche neue Aktien, rund 17 Prozent der 65,5 Millionen A- und B-Aktien vom 6. November 2026.
Gegenläufig kauft Viant eigene Aktien zurück, über ein Programm, das seit April 2024 besteht. Laut Ergebnismitteilung waren es vom Beginn des dritten Quartals bis zum 6. November 2026 1,4 Millionen Aktien für 18,6 Millionen US-Dollar; einschließlich der Aktien, die bei fälligen Aktienzusagen für Steuern einbehalten wurden, waren es 1,8 Millionen Stück für 23,2 Millionen, im Schnitt 12,82 Dollar. Am 9. November 2026 stockte der Verwaltungsrat das Programm um 50 Millionen auf; 70,8 Millionen stehen noch bereit. Die Zahl der A-Aktien sank vom 30. September bis zum 6. November 2026 von 21,2 auf 20,2 Millionen.
Zur Fairness: Das bereinigte Ergebnis ist kein Trick, sondern eine Sichtweise, und der Mittelzufluss aus dem Geschäft (35,7 Millionen in neun Monaten) zeigt, dass Viant tatsächlich Geld verdient. Nur gilt auch hier: Der Mittelzufluss fällt so hoch aus, weil ein Teil der Gehälter in Aktien fließt statt in bar. Zieht man allein die Aktienvergütung vom bereinigten Ergebnis der neun Monate ab, bleiben 16,9 Millionen statt 43,8 Millionen (zufällig derselbe Betrag wie die Abschreibungen).
Unbequeme Wahrheit Nr. 3: Den A-Aktionären gehört knapp ein Drittel der Torte
Jetzt zum eigentlichen Anschneiden. Wer an der Nasdaq eine Viant-Aktie kauft, kauft eine A-Aktie der Viant Technology Inc. Diese Gesellschaft betreibt das Geschäft aber nicht selbst. Sie ist eine Holding, deren einziger wesentlicher Besitz ein Anteil an der Viant Technology LLC ist — der Gesellschaft, in der das Geschäft steckt. Zum 30. September 2026 gehörten der Holding 31,9 Prozent davon. Die übrigen 68,1 Prozent halten Altgesellschafter direkt, vor allem die Gründerfamilie. Für diese direkten Anteile gibt es B-Aktien: Sie haben je eine Stimme, aber keinen Anspruch auf den Gewinn der Holding, weil ihre Inhaber ihren Gewinnanteil schon eine Ebene tiefer bekommen.
Deshalb steht in der Gewinn- und Verlustrechnung eine Zeile, die leicht überlesen wird. Vom Quartalsgewinn von 2,618 Millionen US-Dollar gingen 2,551 Millionen an die Altgesellschafter. Für die A-Aktionäre blieben 67.000 Dollar — bei im Quartalsschnitt 20,7 Millionen A-Aktien sind das 0,00 Dollar je Aktie, nach 0,06 Dollar ein Jahr zuvor. Rein rechnerisch wären 31,9 Prozent von 2,618 Millionen rund 0,8 Millionen Dollar; dass der ausgewiesene Betrag darunter liegt, geht auf weitere Posten zurück, die der Bericht nicht einzeln aufschlüsselt. Im Jahr 2025 entfielen vom Gewinn von 24,1 Millionen 8,4 Millionen auf die A-Aktionäre.
Das ist nicht unfair, es ist nur leicht zu übersehen: Den A-Aktionären gehört eben nur knapp ein Drittel. Wer den Börsenwert richtig rechnet, zählt deshalb A- und B-Anteile zusammen (dazu gleich mehr). Zwei Dinge gehen allerdings über die reine Aufteilung hinaus. Erstens die Steuervereinbarung aus dem Börsengang („Tax Receivable Agreement“): Tauschen Altgesellschafter ihre Anteile in A-Aktien, entstehen der Holding Steuervorteile — und 85 Prozent der tatsächlich gesparten Steuern muss sie an die Altgesellschafter weiterreichen. Zum 30. September 2026 stand dafür eine Verbindlichkeit von 13,2 Millionen US-Dollar in der Bilanz. Zweitens die Kontrolle:
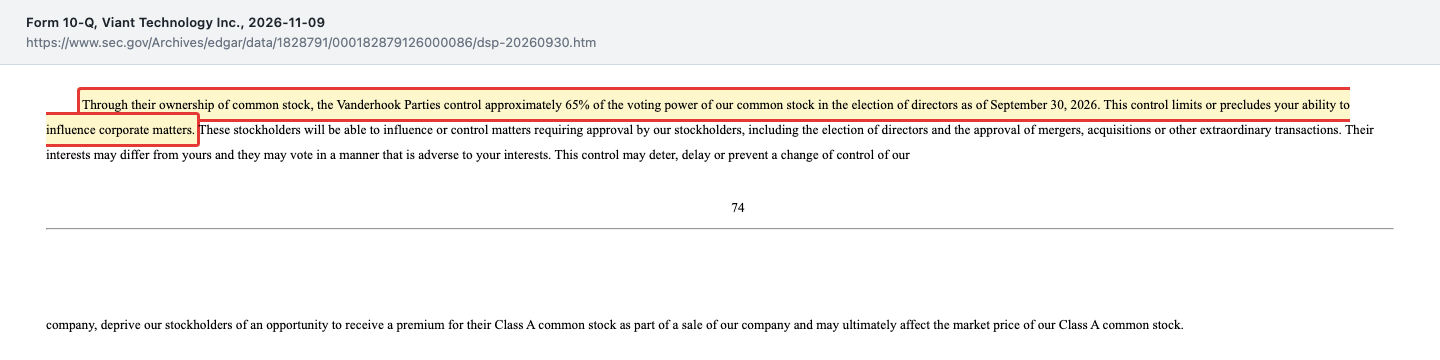
„Through their ownership of common stock, the Vanderhook Parties control approximately 65% of the voting power of our common stock in the election of directors as of September 30, 2026. This control limits or precludes your ability to influence corporate matters.“
Übersetzung: „Über ihren Besitz an Stammaktien kontrollieren die Vanderhook-Parteien zum 30. September 2026 rund 65 Prozent der Stimmrechte unserer Stammaktien bei der Wahl der Verwaltungsratsmitglieder. Diese Kontrolle beschränkt oder verhindert Ihre Möglichkeit, auf Unternehmensangelegenheiten Einfluss zu nehmen.“
— Viant Technology Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risk Factors“
Viant gilt damit an der Nasdaq als „kontrollierte Gesellschaft“ und darf auf einige Regeln zur Unabhängigkeit des Verwaltungsrats verzichten. Tim Vanderhook ist Vorstandschef und Vorsitzender des Verwaltungsrats, Chris Vanderhook leitet das Tagesgeschäft und sitzt ebenfalls im Verwaltungsrat. Gründer mit hoher Beteiligung sind kein schlechtes Zeichen. Es ist nur keine Abstimmung, bei der deine Stimme den Ausschlag gibt.
Auch die Insider-Meldungen (Form 4) gehören ins Bild. Die größten Verkaufsposten von Mai bis Oktober 2026: Die Capital V LLC verkaufte von Mai bis Juli zusammen 112.500 A-Aktien, Finanzchef Larry Madden von Mai bis Oktober zusammen rund 182.000. Beide Meldungen verweisen dabei auf vorab festgelegte Verkaufspläne nach der SEC-Regel 10b5-1; hinzu kommen Aktien, die bei fälligen Aktienzusagen zur Deckung der Steuern verkauft oder einbehalten wurden. Die 112.500 Aktien der Capital V entsprechen rund 0,4 Prozent der 27,2 Millionen B-Aktien, die sie laut Prospekt vom September hielt.
Unbequeme Wahrheit Nr. 4: Die Holding der Gründer wollte 8,5 Millionen Aktien platzieren — und zog das Angebot nach einem Tag zurück
Am 16. September 2026 reichte Viant einen Prospektnachtrag (424B5) bei der SEC ein. Die Capital V LLC — die Holding, an der Tim, Chris und Russ Vanderhook je ein Drittel halten — wollte 8,5 Millionen A-Aktien über Banken platzieren. Dazu hätte sie B-Anteile in A-Aktien getauscht. Laut Prospekt hielt Capital V 27.209.326 B-Aktien; verkauft werden sollte also knapp ein Drittel davon, knapp 13 Prozent aller A- und B-Aktien. Ein Preis wurde nicht festgelegt; der im Prospekt genannte letzte Schlusskurs vom 15. September 2026 lag bei 12,60 US-Dollar. Damit gerechnet, entspräche das Paket rund 107 Millionen Dollar (eigene Rechnung: 8,5 Millionen Aktien zum Schlusskurs vom Vortag). Der Erlös wäre vollständig an Capital V gegangen. Zusätzlich sollten die Banken das Recht bekommen, bis zu 1.275.000 neue Aktien von der Firma selbst zu kaufen.
Die Aktie schloss am 17. September 2026 bei 10,02 Dollar, 19 Prozent unter dem Vortag (12,37 Dollar). Noch am selben Tag kam die Kehrtwende:
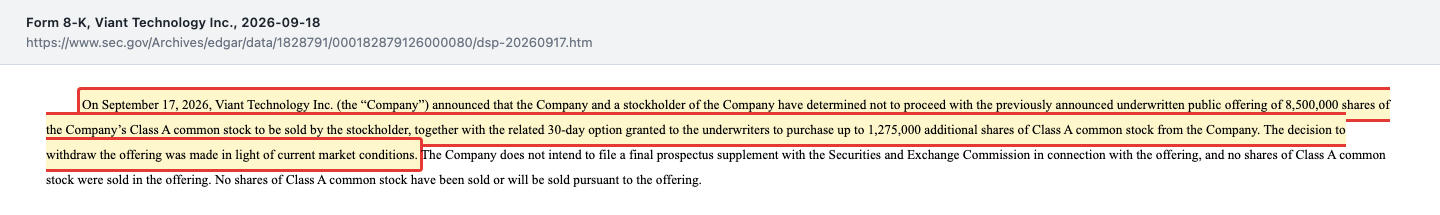
„On September 17, 2026, Viant Technology Inc. (the “Company”) announced that the Company and a stockholder of the Company have determined not to proceed with the previously announced underwritten public offering of 8,500,000 shares of the Company’s Class A common stock to be sold by the stockholder, together with the related 30-day option granted to the underwriters to purchase up to 1,275,000 additional shares of Class A common stock from the Company. The decision to withdraw the offering was made in light of current market conditions.“
Übersetzung: „Am 17. September 2026 gab Viant Technology Inc. (die ‚Gesellschaft‘) bekannt, dass die Gesellschaft und ein Aktionär der Gesellschaft beschlossen haben, das zuvor angekündigte, von Banken übernommene öffentliche Angebot von 8.500.000 A-Stammaktien der Gesellschaft, die der Aktionär verkaufen wollte, nicht weiterzuverfolgen — ebenso wenig die damit verbundene 30-tägige Option der Banken, bis zu 1.275.000 weitere A-Stammaktien von der Gesellschaft zu erwerben. Die Entscheidung, das Angebot zurückzuziehen, fiel angesichts der aktuellen Marktbedingungen.“
— Viant Technology Inc., SEC-Mitteilung 8-K vom 18. September 2026, Item 7.01
Verkauft wurde keine einzige Aktie. Der Rückzug erfolgte laut Mitteilung angesichts der Marktbedingungen. Festhalten lässt sich zweierlei. Die Holding wollte knapp ein Drittel ihres B-Pakets platzieren. Und das Paket ist noch da: Die B-Anteile lassen sich eins zu eins in A-Aktien tauschen. Für Käufer der A-Aktie bleibt es damit ein möglicher Angebotsüberhang, mehr nicht.
Unbequeme Wahrheit Nr. 5: Mit TVision kam ein Patentstreit ins Haus
Für TVision zahlte Viant im Mai 2026 rund 37,3 Millionen US-Dollar (16,2 Millionen in bar, 18,9 Millionen in eigenen Aktien, der Rest ein vertraglich einbehaltener Kaufpreisteil, den Viant voraussichtlich noch zahlt), für Waymark im November 20,0 Millionen in bar. Mit TVision übernahm Viant dessen Rechtsstreit mit Nielsen, einem Anbieter von Fernsehmessung. Der Stand laut Quartalsbericht: Im Juni 2026 entschied eine Jury einstimmig, dass ein Nielsen-Patent nicht verletzt wird; im Juli beantragte Nielsen, das Urteil aufzuheben oder neu zu verhandeln, entschieden ist darüber nicht. Ein zweites Verfahren aus dem Jahr 2025 läuft, TVision wehrt sich dort mit einer Kartellklage. Ein Teil der Kosten und möglicher Verluste ist über Vereinbarungen mit den früheren TVision-Eigentümern abgedeckt, laut Bericht aber nur begrenzt; eine Obergrenze in Dollar nennt er nicht. Wesentliche Folgen aus Rechtsstreitigkeiten erwartet die Firma laut Anhang nicht. Was der Streit kostet, nennt der Bericht nicht. Merke dir: Ein gewonnenes Jury-Urteil ist noch kein rechtskräftiges Urteil.
Bewertung: Was der Kurs von Mitte November 2026 bezahlt
Zum Rechnen brauchen wir eine Aktienzahl und einen Kurs, beide datiert. Das Deckblatt des Quartalsberichts nennt zum 6. November 2026 20.240.978 A-Aktien und 45.289.716 B-Aktien. Weil die B-Anteile denselben wirtschaftlichen Anspruch an das Geschäft haben, zählen sie mit: zusammen 65,5 Millionen. Beim Schlusskurs vom 19. November 2026 (11,00 US-Dollar, Fundamentaldaten) ergibt das einen Wert von rund 721 Millionen Dollar für die ganze Torte. Wer nur die A-Aktien zählt, kommt auf 223 Millionen — und unterschätzt den Preis um mehr als zwei Drittel. Zur Gegenprobe: Mit dem im September-Prospekt genannten Schlusskurs (12,60 Dollar) wären es rund 826 Millionen.
Zieht man die Kasse vom 30. September ab (183,2 Millionen) und rechnet die seither gemeldeten Abflüsse wieder hinzu (20,0 Millionen für Waymark, rund 13 Millionen für Rückkäufe im Oktober und Anfang November; für Steuern einbehaltene Aktien sind darin nicht enthalten), bleiben rund 570 Millionen Dollar für das Geschäft selbst. Das ist gut das Siebeneinhalbfache des bereinigten Betriebsergebnisses, das Viant für 2026 in Aussicht stellt (rund 75 Millionen; 570 geteilt durch 75 ergibt 7,6), und gut das Doppelte des erwarteten Contribution ex-TAC (rund 259 Millionen; eigene Rechnung: 177,7 Millionen aus neun Monaten plus die Mitte der Prognose für das Schlussquartal, 81,5 Millionen). Das Vielfache steht und fällt damit, ob man das bereinigte Ergebnis gelten lässt — die Frage aus Wahrheit Nr. 2: Nimmt man dem bereinigten Ergebnis die Aktienvergütung weg, schrumpft der Nenner — in den ersten neun Monaten 2026 um mehr als die Hälfte.
Ein zweiter Maßstab, der ohne Bereinigung auskommt, ist der freie Mittelzufluss der vergangenen zwölf Monate (viertes Quartal 2025 plus die ersten neun Monate 2026): Aus dem laufenden Geschäft flossen 68,8 Millionen US-Dollar zu, nach Abzug von 1,5 Millionen für Ausstattung und 18,3 Millionen für selbst entwickelte Software blieben rund 48,9 Millionen (eigene Rechnung aus Geschäfts- und Quartalsberichten). Die 570 Millionen sind knapp das Zwölffache davon. Zieht man auch hier die Aktienvergütung desselben Zeitraums ab (33,3 Millionen), bleiben 15,6 Millionen — und das Vielfache steigt auf rund 36.
Ein Kurs-Gewinn-Verhältnis führt hier in die Irre. Der Gewinn je A-Aktie der vergangenen zwölf Monate stammt aus dem Schlussquartal 2025, das von einem einmaligen Steuerertrag geprägt war; in den ersten neun Monaten 2026 steht ein kleiner Verlust. Zur Einordnung eine fremde Einschätzung, nicht unsere: Die in den Fundamentaldaten erfassten Analysten stuften die Aktie am 19. November 2026 überwiegend positiv ein. Nimm das als Stimmungsbild Dritter, nicht als Fahrplan — Einigkeit unter Analysten ist keine Garantie.
Chancen und Risiken auf einen Blick
Was für Viant spricht:
- Wachstum: plus 30 Prozent Umsatz in den ersten neun Monaten 2026, für das Gesamtjahr stellt Viant rund 435 Millionen US-Dollar in Aussicht (plus 26 Prozent).
- Das Geschäft bringt Geld: 35,7 Millionen Dollar Mittelzufluss aus dem laufenden Geschäft in neun Monaten 2026 nach 19,5 Millionen im Vorjahr.
- Saubere Bilanz: 183,2 Millionen Dollar Kasse, keine Finanzschulden, ungenutzte Kreditlinie (30. September 2026).
- Rückenwind im Markt: Mehr als die Hälfte der Werbeausgaben auf der Plattform entfiel im dritten Quartal 2026 auf Streaming-Fernsehen; dort stiegen die Werbeausgaben laut Ergebnismitteilung um knapp 40 Prozent.
- Die Firma kauft eigene Aktien: 18,6 Millionen Dollar vom Beginn des dritten Quartals bis zum 6. November 2026, weitere 70,8 Millionen sind genehmigt.
Was dagegen spricht:
- Das Wachstum ist einseitig: plus 81 Prozent in zwei Branchen, plus 7 Prozent im Rest (drittes Quartal 2026); ein Agenturkonzern steht für 12,3 Prozent des Umsatzes.
- Nach Bilanzregeln steht in neun Monaten 2026 ein Verlust von 1,4 Millionen Dollar; die Aktienvergütung stieg um 46 Prozent auf 26,9 Millionen.
- Den A-Aktionären gehören 31,9 Prozent des Geschäfts; 85 Prozent bestimmter Steuerersparnisse gehen an die Altgesellschafter.
- Die Gründerfamilie kontrolliert rund 65 Prozent der Stimmen; ein zurückgezogenes Platzierungsangebot der Holding über 8,5 Millionen Aktien (September 2026) zeigt, dass ein tauschbares Paket am Markt ein möglicher Angebotsüberhang bleibt.
- 11,3 Millionen ausstehende Aktienzusagen und Optionen (rund 17 Prozent der Aktienzahl) und ein übernommener Patentstreit mit Nielsen.
Ein menschliches Fazit
Zurück zur Tortenstück-Falle. Ihr Kern ist nicht, dass die Torte schlecht wäre — Viants Torte ist echt, sie wächst, und die Firma dahinter steht solider da als vor drei Jahren: Gewinn statt Verlust, Geld aus dem laufenden Geschäft, keine Finanzschulden. Ihr Kern ist, dass die Größe der Torte die eine Zahl ist, die jeder sieht, während die Aufteilung im Kleingedruckten steht. Bei Viant wird die Torte auf mehrere Seiten verteilt: auf die Altgesellschafter mit ihren 68,1 Prozent, auf die Belegschaft mit einer Aktienvergütung, die schneller wächst als der Umsatz, und über eine Steuervereinbarung, die 85 Prozent bestimmter Ersparnisse weiterreicht.
Die ehrliche Frage an dich lautet deshalb nicht „Wie stark wächst Viant?“, sondern: Glaubst du, dass das Geschäft auch außerhalb der beiden Wachstumsbranchen wieder zweistellig wächst — und bist du bereit, als Juniorpartner neben einer Gründerfamilie zu sitzen, die rund 65 Prozent der Stimmen kontrolliert? Wenn ja, hast du eine These. Wenn du nur die 29 Prozent gesehen hast, hast du die Torte bewundert. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Viant Technology Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 9. November 2026)
- Viant Technology Inc. — Ergebnismitteilung zum dritten Quartal 2026 (Anlage 99.1 zur Mitteilung 8-K vom 9. November 2026) und die Mitteilung 8-K selbst (Aufstockung des Rückkaufprogramms)
- Viant Technology Inc. — Mitteilung 8-K vom 18. September 2026 (Rückzug der Aktienplatzierung) und Prospektnachtrag 424B5 vom 16. September 2026
- Viant Technology Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 11. März 2026)
- Viant Technology Inc. — Mitteilung 8-K vom 10. August 2026 (Wahl eines neuen Verwaltungsratsmitglieds); Insider-Meldungen (Form 4), Verkaufsanmeldungen (Form 144) und Beteiligungsmeldungen (Schedule 13D/A, 13G/A) von Mai bis Oktober 2026 in der EDGAR-Übersicht
- Vollständige SEC-Einreichungshistorie von Viant Technology Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Analystenschätzungen; Datenstand 19. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 224,1 | 197,2 | 222,9 | 289,2 | 344,2 |
| Betriebsergebnis (EBIT) | -42,8 | -49,3 | -18,3 | 3,5 | 12,1 |
| Nettogewinn | -7,7 | -11,9 | -3,4 | 2,4 | 8,4 |
| Nettomarge | -3,5 % | -6,0 % | -1,5 % | 0,8 % | 2,4 % |
| Gewinn je Aktie | -0,56 $ | -0,84 $ | -0,23 $ | 0,12 $ | 0,12 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum neutral
- Der Umsatz stieg im dritten Quartal 2026 um 29 Prozent auf 110,4 Millionen US-Dollar. Laut Quartalsbericht legten die Branchen Gesundheit und öffentliche Dienste um 81 Prozent zu, die übrigen Branchen um 7 Prozent; ein Agenturkonzern steht für 12,3 Prozent des Neunmonatsumsatzes.
- Profitabilität neutral
- Gewinn 2024 (12,5 Millionen US-Dollar) und 2025 (24,1 Millionen, darin 14,0 Millionen Steuerertrag), aber ein Verlust von 1,4 Millionen in den ersten neun Monaten 2026. Das bereinigte Betriebsergebnis von 43,8 Millionen lässt 26,9 Millionen Aktienvergütung weg.
- Mittelzufluss & Bilanz positiv
- Aus dem laufenden Geschäft flossen in neun Monaten 2026 35,7 Millionen US-Dollar zu (Vorjahr 19,5 Millionen). Zum 30. September 2026 standen 183,2 Millionen in der Kasse, Finanzschulden gibt es keine.
- Aufteilung des Gewinns negativ
- Den A-Aktionären gehören 31,9 Prozent der operativen Gesellschaft (30. September 2026). Vom Quartalsgewinn von 2,6 Millionen US-Dollar entfielen 67.000 Dollar auf sie; 85 Prozent bestimmter Steuerersparnisse gehen laut Vereinbarung an die Altgesellschafter.
- Eigentümer & Kontrolle negativ
- Die Gründerfamilie Vanderhook kontrolliert rund 65 Prozent der Stimmen; Tim und Chris Vanderhook sitzen im Verwaltungsrat. Die Holding Capital V hatte am 16. September 2026 ein Angebot über 8,5 Millionen Aktien angekündigt und zog es am Folgetag zurück; das Paket bleibt ein möglicher Angebotsüberhang.
- Verwässerung neutral
- Die Aktienvergütung stieg in neun Monaten 2026 um 46 Prozent. Zum 30. September 2026 standen 11,3 Millionen Aktienzusagen und Optionen aus, rund 17 Prozent der Aktienzahl; Rückkäufe wirken dem entgegen.
Viant ist ein Fall für die Tortenstück-Falle: Die Torte ist echt und wächst — plus 29 Prozent Umsatz im dritten Quartal 2026, Geld aus dem laufenden Geschäft, keine Finanzschulden. Aber das Wachstum hängt an zwei Branchen, nach Bilanzregeln steht in den ersten neun Monaten 2026 ein Verlust von 1,4 Millionen Dollar, und den Käufern der Aktie gehört nur knapp ein Drittel des Geschäfts, das eine Gründerfamilie kontrolliert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft trägt, aber wesentliche operative Fragen offen sind: Das Wachstum des dritten Quartals 2026 kam vor allem aus zwei Branchen, der Rest wuchs um 7 Prozent, und nach Bilanzregeln steht in neun Monaten ein kleiner Verlust, weil Aktienvergütung und Übernahmekosten schneller steigen als der Umsatz. Dem stehen 183,2 Millionen Dollar Kasse, keine Finanzschulden und ein positiver Mittelzufluss aus dem Geschäft gegenüber; Hinweise auf eine Gefährdung des Fortbestands nennt der Bericht nicht. Die Eigentümerstruktur ist kein Qualitätsmangel des Geschäfts, aber sie bestimmt, wie viel davon bei dir ankommt. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist die Ergebnismitteilung zum dritten Quartal 2026 vom 09.11.2026 (8-K, Item 2.02) und der Kursrückgang des Folgetags. Kursbezug (Schlusskurse laut Fundamentaldaten): 12,04 US-Dollar (31.12.2025), 12,37 (16.09.2026), 10,02 (17.09.2026), 14,04 (09.11.2026), 12,33 (10.11.2026), 11,00 (19.11.2026).
- Datenstand: Jüngster Periodenbericht ist der Quartalsbericht (10-Q) zum 30.09.2026, eingereicht am 09.11.2026; durchgesehen wurden alle Einreichungen bis zum 20.11.2026. Nach dem 09.11.2026 liegt keine weitere Einreichung vor. Quartalszahlen sind ungeprüft.
- Aktienzahl vom Deckblatt des 10-Q (06.11.2026): 20.240.978 A- und 45.289.716 B-Aktien. Der Börsenwert von rund 721 Mio. US-Dollar ist eigene Rechnung über beide Gattungen. Gegenprobe mit dem Kurs aus dem Prospektnachtrag vom 16.09.2026 (12,60 Dollar): rund 826 Mio.; der Wert aus den Fundamentaldaten (744 Mio.) liegt dazwischen.
- Eigene Rechnungen: freier Mittelzufluss neun Monate 2026 (35,7 Mio. abzüglich 1,4 Mio. Sachanlagen und 13,5 Mio. aktivierte Software) und zwölf Monate bis 30.09.2026 (operativ 68,8 Mio. = 52,6 Mio. für 2025 abzüglich 19,5 Mio. für neun Monate 2025 plus 35,7 Mio.; abzüglich 1,5 Mio. Sachanlagen und 18,3 Mio. aktivierte Software = 48,9 Mio.; Aktienvergütung im selben Zeitraum 33,3 Mio.), Prognose-Wachstum Q4 (Mitte 132 Mio. gegen 110,1 Mio. im Vorjahresquartal), Paketwert der zurückgezogenen Platzierung (8,5 Mio. Aktien mal 12,60 Dollar, Schlusskurs vom Vortag; ein Angebotspreis wurde nicht festgelegt), Anteil der ausstehenden Zusagen an der Aktienzahl und Umsatzanteil der beiden Wachstumsbranchen (aus +29 %, +81 % und +7 % zurückgerechnet: rund 30 % im Vorjahresquartal, gut 40 % im dritten Quartal 2026; Rundungsvorbehalt).
- Was hinter der Branche „public services“ steht, schlüsselt der Quartalsbericht nicht auf. Der Hinweis auf das US-Wahljahr 2026 ist eine Einordnung, kein Beleg für den Anteil politischer Werbung.
Aktien-Wächter
Diese Analyse ist Stand 20. November 2026. Was sich seitdem bei DSP geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Viant Technology Inc (DSP) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Viant Technology Inc. (Nasdaq: DSP) betreibt eine Einkaufsplattform für digitale Werbung, eine sogenannte Demand Side Platform. Werbekunden und Agenturen planen, kaufen und messen darüber Werbung im Streaming-Fernsehen, in Audio-Streams, auf digitalen Plakatwänden, auf dem Handy und am Computer. Bezahlt wird Viant mit einem Prozentsatz der Werbeausgaben oder einem Festpreis je tausend Werbekontakte. 2025 lag der Umsatz bei 344,2 Millionen US-Dollar.
Auf Jahressicht ja: 2024 verdiente Viant 12,5 Millionen US-Dollar, 2025 waren es 24,1 Millionen, darin ein Steuerertrag von 14,0 Millionen. In den ersten neun Monaten 2026 steht nach Bilanzregeln ein Verlust von 1,4 Millionen, das bereinigte Betriebsergebnis lag bei plus 43,8 Millionen. Aus dem laufenden Geschäft flossen in diesen neun Monaten 35,7 Millionen Dollar zu.
Aus zwei Gründen: Den börsennotierten A-Aktien gehören nur 31,9 Prozent der operativen Gesellschaft Viant Technology LLC (Stand 30. September 2026), und weitere Posten, die der Bericht nicht einzeln aufschlüsselt, drücken ihren Anteil von rechnerisch rund 0,8 Millionen auf 67.000 Dollar. Vom Quartalsgewinn von 2,618 Millionen US-Dollar entfielen 2,551 Millionen auf die Altgesellschafter und 67.000 Dollar auf die A-Aktionäre. Verteilt auf im Quartalsschnitt 20,7 Millionen A-Aktien ergibt das gerundet 0,00 Dollar je Aktie, nach 0,06 Dollar im Vorjahresquartal.
Am 6. November 2026 gab es 20.240.978 A-Aktien und 45.289.716 B-Aktien mit je einer Stimme. Die B-Aktien gehören Altgesellschaftern, vor allem der Capital V LLC der Brüder Tim, Chris und Russ Vanderhook, die laut Prospekt vom September 2026 27.209.326 B-Aktien hielt. Tim und Chris Vanderhook sitzen im Verwaltungsrat; zusammen mit Capital V kontrollieren sie laut Quartalsbericht rund 65 Prozent der Stimmen. Viant gilt deshalb an der Nasdaq als kontrollierte Gesellschaft.
Am 16. September 2026 reichte Viant einen Prospektnachtrag ein, nach dem die Capital V LLC der Gründerfamilie 8,5 Millionen A-Aktien platzieren wollte. Ein Preis wurde nicht festgelegt; zum im Prospekt genannten Schlusskurs vom 15. September 2026 (12,60 US-Dollar) gerechnet wären das rund 107 Millionen Dollar gewesen (eigene Rechnung). Am 17. September 2026 wurde das Angebot laut Mitteilung (8-K) wegen der Marktbedingungen zurückgezogen; verkauft wurde keine Aktie. Die Aktie schloss an diesem Tag 19 Prozent tiefer.
Ja. Das Rückkaufprogramm läuft seit April 2024 und wurde am 9. November 2026 um 50 Millionen auf insgesamt 150 Millionen US-Dollar aufgestockt; 70,8 Millionen standen danach noch bereit. Vom Beginn des dritten Quartals bis zum 6. November 2026 kaufte Viant 1,4 Millionen Aktien für 18,6 Millionen Dollar. Gegenläufig wirken neue Aktien aus der Vergütung und aus der TVision-Übernahme.
In der Ergebnismitteilung vom 9. November 2026 erwartet Viant für das vierte Quartal 2026 einen Umsatz von 130,5 bis 133,5 Millionen US-Dollar, einen Contribution ex-TAC von 80,5 bis 82,5 Millionen und ein bereinigtes Betriebsergebnis (Adjusted EBITDA) von 31,0 bis 32,0 Millionen. Für das Gesamtjahr ergäben sich rund 435 Millionen Umsatz. Eine Prognose für den Gewinn nach Bilanzregeln gibt die Firma nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.