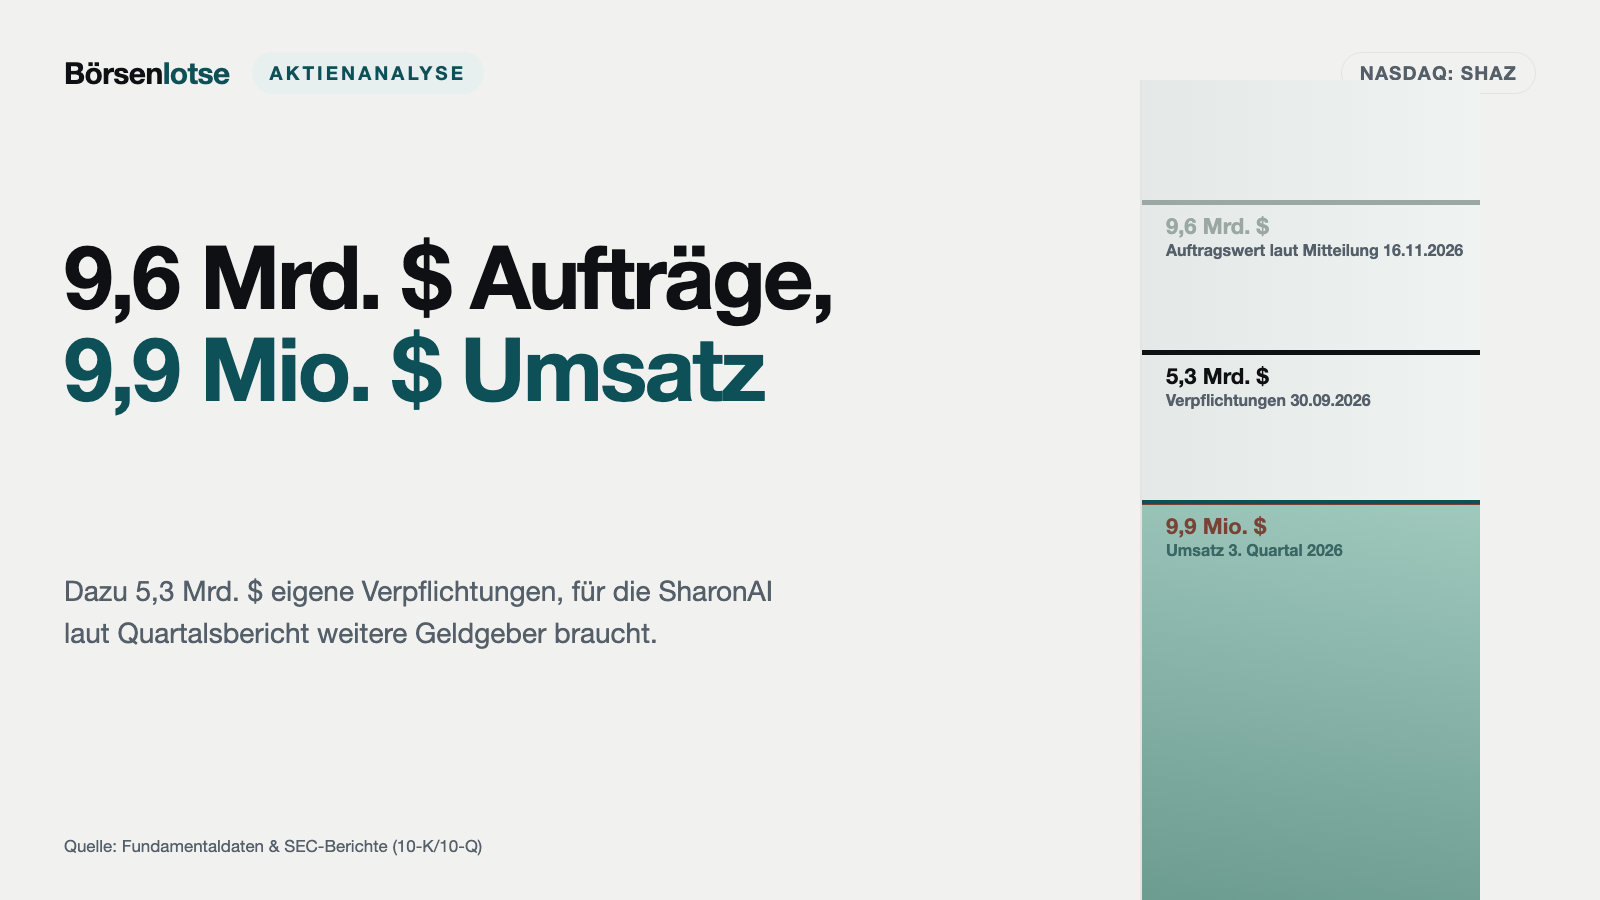
SharonAI: 9,6 Milliarden Dollar auf dem Bestellzettel — und 9,9 Millionen Umsatz im Quartal
SharonAI kostete an der Börse am 16. November 2026 weniger, als am 30. September 2026 frei verfügbar in der Kasse lag — und trotzdem ist das kein Polster. Denn der australische Vermieter von KI-Rechenleistung meldet rund 9,6 Milliarden US-Dollar Auftragswert, aber 9,9 Millionen Umsatz im dritten Quartal und 5,3 Milliarden eigene Verpflichtungen, für die er nach eigenen Worten weitere Geldgeber braucht. Keine Anlageberatung — nur der Unterschied zwischen einem Bestellzettel und einem Kontoauszug.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. November 2026
- Schlusskurs
- 22,60 $ +12,20 %
- Marktkapitalisierung
- 0,9 Mrd. $
- AAQS
- 3/10
Kursentwicklung seit 16. November 2026: +12,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,037 $ bis 92,70 $ · Letzter Kurs: 22,60 $ (Stand: 17. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die mit einer sehr großen Zahl beginnt: die Bestellzettel-Falle. Sie geht so: Ein Handwerker zeigt dir einen Stapel unterschriebener Aufträge, und du hältst den Stapel für sein Bankkonto. Dabei ist ein Auftrag erst einmal eine Pflicht: Material kaufen, pünktlich liefern, die Abnahme bestehen. Geld wird daraus am Ende. SharonAI (Nasdaq: SHAZ) hat am 16. November 2026 einen sehr dicken Stapel gezeigt: rund 9,6 Milliarden US-Dollar Auftragswert über fünfeinhalb Jahre. Im Quartalsbericht, der am selben Tag bei der US-Börsenaufsicht SEC einging, steht der Umsatz des dritten Quartals 2026: 9,9 Millionen US-Dollar.
Beide Zahlen stimmen. Zwischen ihnen liegt rund der Faktor tausend — und alles, was ein Unternehmen tun muss, um aus einem Auftrag Umsatz zu machen. Bei SharonAI heißt das: für Milliarden Rechner kaufen, sie in gemieteten Rechenzentren aufbauen und pünktlich zum Laufen bringen.
Legen wir also den Bestellzettel neben den Kontoauszug: Wir lesen gemeinsam, was SharonAI der SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. September 2026, eingereicht am 16. November 2026, die Ergebnismitteilung vom selben Tag, den Geschäftsbericht (10-K) für 2025 und die Pflichtmeldungen (8-K) zu Verträgen und Finanzierungen. Vorstandschef und Finanzchef müssen die Richtigkeit der Berichte persönlich bestätigen. Am Ende weißt du, was auf dem Bestellzettel steht, was davon schon in den Büchern angekommen ist und wer die Rechnungen bis dahin bezahlt. Entscheiden musst du selbst.
Was SharonAI eigentlich macht — Rechenleistung zur Miete, aus Australien
SharonAI nennt sich einen „Neocloud“-Betreiber. Gemeint ist ein Anbieter, der nichts anderes vermietet als Rechenleistung für künstliche Intelligenz. Die Firma kauft Grafikprozessoren (GPUs) von NVIDIA, also die Spezialchips, auf denen KI-Modelle trainiert und betrieben werden, baut sie zu großen Rechnerverbünden zusammen und vermietet deren Leistung über mehrjährige Verträge. Übersetzt in ein Alltagsbild: SharonAI ist ein Autovermieter, der nur Rennwagen im Angebot hat — er muss jeden Wagen erst selbst bezahlen, bevor der Kunde die erste Monatsrate überweist.
Die Rechner stehen nicht in eigenen Gebäuden. Laut Quartalsbericht nutzt SharonAI Rechenzentren fremder Betreiber, unter anderem des australischen Anbieters NEXTDC. Zum 30. September 2026 nennt der Bericht 129 Megawatt vertraglich gebundene Leistung in Australien und Neuseeland; insgesamt hat sich das Unternehmen nach eigenen Angaben bis zu 212 Megawatt für 2027 gesichert. Das Verkaufsargument heißt „sovereign“: Die Daten bleiben im Land.
Das Unternehmen ist jung. Die operative Gesellschaft SharonAI Inc. wurde laut Quartalsbericht am 15. Februar 2024 gegründet und übernahm Rechner, die zuvor für das Schürfen von Kryptowährungen gelaufen waren. Bis Juni 2025 betrieb sie zudem Datenspeicher im Filecoin-Netzwerk; dieses Geschäft wurde eingestellt. An die Börse kam SharonAI über eine Börsenhülle (SPAC) namens Roth CH: Der Zusammenschluss wurde am 17. Dezember 2025 vollzogen, sechs Tage später folgte eine Zusammenlegung der Aktien im Verhältnis 1 zu 50. Seit Februar 2026 ist die Aktie an der Nasdaq notiert. Zum 18. März 2026 nannte der Geschäftsbericht 25 Personen — Angestellte, Verwaltungsräte, Berater und freie Mitarbeiter zusammen.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: SharonAI hat in weniger als einem Jahr Milliardenverträge und Milliardenkapital eingesammelt — aber fast alles davon ist noch Zusage. Der Umsatz, die Lieferung und der größte Teil der Finanzierung stehen noch aus.
Die Firmengeschichte für Anleger
-
2024
Gründung aus Krypto-Rechnern
SharonAI Inc. entsteht am 15. Februar 2024 und übernimmt Rechner aus dem Krypto-Schürfen. Für Aktionäre: eine sehr junge Firma ohne lange Historie im heutigen Geschäft.
-
2025
Börsenhülle und Aktienzusammenlegung
Am 17. Dezember 2025 wird der Zusammenschluss mit der Börsenhülle Roth CH vollzogen, am 23. Dezember folgt die Zusammenlegung 1 zu 50. Für Aktionäre: Kurse aus der Zeit davor sind nicht vergleichbar.
-
2026
Nasdaq-Börsengang zu 30 Dollar
Im Februar 2026 gibt SharonAI 4.166.666 Aktien für 125 Mio. Dollar aus. Für Aktionäre: der Auftakt einer Serie von Kapitalmaßnahmen im selben Jahr.
-
2026
Erster Milliardenvertrag
Am 31. März 2026 folgt der Vertrag mit ESDS über rund 1,25 Mrd. Dollar, Liefertermin 16. September 2026. Für Aktionäre: Aus der Idee wird eine Lieferpflicht.
-
2026
NVIDIA-Vereinbarung und 1,95 Mrd. Dollar Kapital
Mai und Juni 2026: Wandelanleihen über 350 und 700 Mio. Dollar, Privatplatzierung über rund 900 Mio. zu 68,73 Dollar je Aktie. Für Aktionäre: volle Kasse, kleinerer Anteil.
-
2026
Erste Abnahme, erster besicherter Kredit
August 2026: Ein Kunde nimmt rund 1.000 Grafikprozessoren ab. 28. September: Kredit über bis zu 356 Mio. Dollar. Für Aktionäre: erster Umsatz aus einem Großvertrag, erster besicherter Kredit.
-
2026
Quartalsbericht mit Warnhinweisen
16. November 2026: 9,9 Mio. Dollar Umsatz, 5,3 Mrd. Verpflichtungen, wesentliche Schwäche der Kontrollen. Für Aktionäre: Der Bestellzettel ist voll, der Kontoauszug noch nicht.
Wie die Aktie auf unseren Tisch kam
SharonAI kam über den Quartalsbericht selbst auf unseren Tisch: Am 16. November 2026 reichte das Unternehmen den Bericht (10-Q) für das dritte Quartal 2026 ein, zusammen mit einer Ergebnismitteilung, deren Überschrift die 9,6 Milliarden US-Dollar Auftragswert nennt.
Der Kurs hat ein wildes Jahr hinter sich. Beim Börsengang an der Nasdaq im Februar 2026 wurden 4.166.666 Aktien für zusammen 125 Millionen US-Dollar ausgegeben, also zu 30 Dollar je Aktie. Am 18. Juni 2026 schloss die Aktie bei 92,70 Dollar, dem höchsten Schlusskurs seit dem Börsengang. Ende September 2026 stand sie bei 54,60 Dollar, Ende Oktober bei 22,68 Dollar. Am 16. November 2026, dem Tag der Quartalszahlen, schloss sie bei 20,13 Dollar (Quelle: Fundamentaldaten, Stand 17. November 2026). Warum der Kurs im Oktober so stark fiel, steht in keinem SEC-Bericht; wir spekulieren darüber nicht.
Wichtig ist etwas anderes: Wer zum höchsten Schlusskurs im Juni kaufte, zahlte gut das Viereinhalbfache des Kurses vom 16. November 2026 — für dieselbe Firma, die damals weniger Verträge gemeldet hatte als heute. Merke dir deshalb gleich zu Beginn: Ein Auftragswert sagt dir, was ein Kunde zahlen will. Er sagt dir nicht, was es kostet, liefern zu können.
Milliarden eingesammelt, Millionen verdient — die Zahlen ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Ein Unternehmen, das Ende 2025 noch 71,1 Millionen US-Dollar in der Kasse hatte, hat in neun Monaten in rascher Folge Kapital eingesammelt: 125 Millionen aus dem Börsengang, 350 Millionen aus einer Wandelanleihe im Mai, rund 900 Millionen aus einer Privatplatzierung von Aktien im Juni, 700 Millionen aus einer zweiten Wandelanleihe im selben Monat. Am 30. September 2026 lagen 1.341,3 Millionen US-Dollar frei verfügbar in der Kasse. Das Eigenkapital stieg von minus 10,1 Millionen (31. Dezember 2025) auf plus 1.084,5 Millionen.
Auch die Kundenseite ist real. Bis zum 30. September 2026 sind vier Großverträge in den Pflichtmeldungen und Berichten einzeln beziffert: rund 1,25 Milliarden US-Dollar mit dem Kunden ESDS Software Solutions (März 2026), rund 950 Millionen mit einem nicht namentlich genannten Technologieunternehmen, 1,32 Milliarden mit einem ebenfalls ungenannten KI-Labor (Juli 2026) und rund 373 Millionen über fünf Jahre mit einer ungenannten KI-Plattform (laut Quartalsbericht zum 30. Juni 2026 nach diesem Stichtag geschlossen). Nach dem 30. September 2026 kamen laut jüngstem Quartalsbericht zwei weitere hinzu: rund 1,0 Milliarden über fünf Jahre mit einem weltweit tätigen Dienstleister und 170 Millionen über vier Jahre mit einer US-Plattform für KI-Inferenz. Dazu kommt eine auf sechs Jahre angelegte Zusammenarbeit mit NVIDIA vom Juni 2026. Kunden haben bereits Geld vorausgezahlt: In der Bilanz stehen 329,4 Millionen US-Dollar an erhaltenen Anzahlungen. Und im August 2026 nahm das Technologieunternehmen die erste Teilanlage mit rund 1.000 Grafikprozessoren ab.
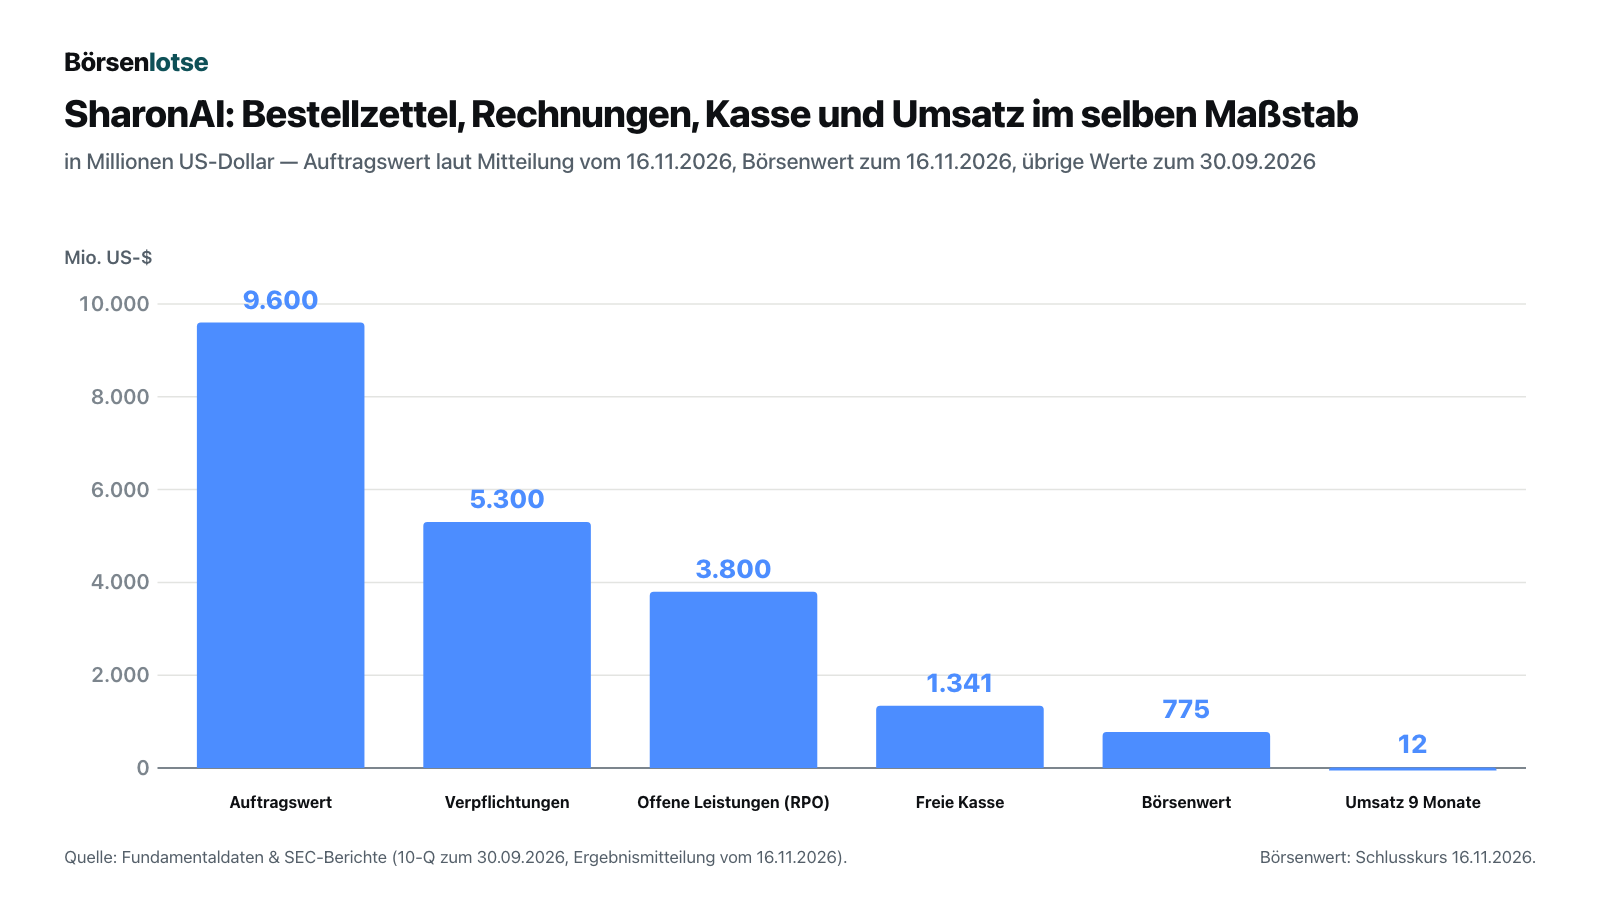
Jetzt die andere Seite. Der Umsatz lag 2024 bei 0,4 Millionen US-Dollar und 2025 bei 1,6 Millionen. Im ersten Quartal 2026 waren es 0,3 Millionen, im zweiten 1,9 Millionen, im dritten 9,9 Millionen — zusammen 12,2 Millionen in neun Monaten. Das Wachstum ist steil, die Basis winzig. Dem Quartalsumsatz von 9,9 Millionen standen im dritten Quartal 26,3 Millionen Vertriebs- und Verwaltungskosten, 4,8 Millionen Aktienvergütung und 15,5 Millionen sonstige Aufwendungen gegenüber, darunter 6,7 Millionen Abschreibungen. Der Betriebsverlust betrug 37,5 Millionen, der Nettoverlust 43,8 Millionen.
Eine Zahl sticht heraus und verlangt eine Erklärung: der Nettoverlust der ersten neun Monate 2026 von 494,2 Millionen US-Dollar. Davon sind 470,7 Millionen ein Bewertungseffekt, bei dem kein Geld floss. Im Dezember 2025 hatte SharonAI Wandelanleihen über rund 103,7 Millionen ausgegeben — Schuldscheine, die sich in Aktien tauschen lassen. Am 11. Juni 2026 wurden sie getauscht, zu einem rechnerischen Preis von 12,53 Dollar je Aktie. An der Börse kostete die Aktie an diesem Tag 71,51 Dollar. Die Inhaber bekamen 8.430.784 Aktien im Marktwert von rund 603 Millionen. Weil die Anleihen zum Zeitwert bilanziert wurden, musste SharonAI den Anstieg dieses Zeitwerts gegenüber dem bisherigen Buchwert (129,0 Millionen Ende 2025) als Verlust buchen. Kein Geld ging verloren — aber dein Stück vom Kuchen wurde kleiner: Diese eine Wandlung steht für rund 22 Prozent aller heute ausstehenden Aktien.
Auch der Mittelzufluss braucht eine Lesehilfe. Aus dem laufenden Geschäft flossen in neun Monaten 208,2 Millionen US-Dollar zu. Das stammt nicht aus verdientem Geld, sondern aus 331,5 Millionen Kundenanzahlungen. Im dritten Quartal allein flossen aus dem Geschäft 66,1 Millionen ab und weitere 477,6 Millionen in Investitionen. Der gesamte Bestand an Zahlungsmitteln (einschließlich gesperrter Guthaben) sank in diesen drei Monaten von 2.049,3 auf 1.499,9 Millionen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Von 9,6 Milliarden auf dem Bestellzettel stehen 3,8 Milliarden im Bericht
Die Zahl in der Überschrift der Ergebnismitteilung heißt Total Contract Value (TCV), auf Deutsch etwa: gesamter Auftragswert. Die Mitteilung erklärt in einer Fußnote selbst, was das ist: eine betriebliche Kennzahl, kein Umsatz nach US-Bilanzregeln, und veränderlich durch Vertragsänderungen und Kündigungen. Die Bilanzregeln kennen eine verwandte, strengere Größe: die verbleibenden Leistungsverpflichtungen (Remaining Performance Obligations, RPO). Dazu sagt der Quartalsbericht:
„As of September 30, 2026, the Company had $3.8 billion of unsatisfied RPO, of which 35% was expected to be recognized over the initial 24 months ending September 30, 2028, 40% between months 25 and 48, and the remaining balance of 25% recognized between months 49 and 78.“
Übersetzung: „Zum 30. September 2026 hatte das Unternehmen 3,8 Milliarden Dollar an noch nicht erfüllten Leistungsverpflichtungen, von denen 35 % voraussichtlich in den ersten 24 Monaten bis zum 30. September 2028 als Umsatz erfasst werden, 40 % zwischen dem 25. und dem 48. Monat und der Rest von 25 % zwischen dem 49. und dem 78. Monat.“
— SharonAI Holdings Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 3 „Revenue“
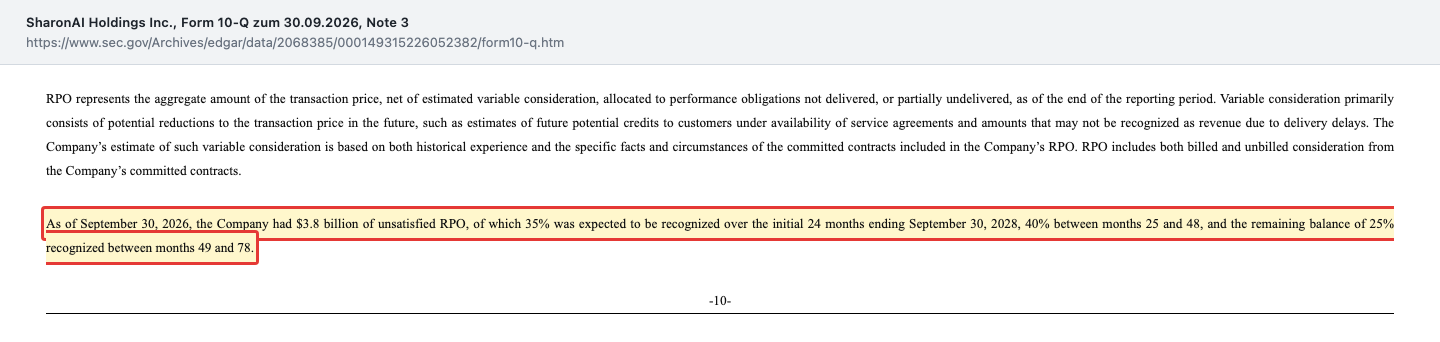
Zwischen 9,6 und 3,8 Milliarden liegen 5,8 Milliarden US-Dollar. Ein Teil davon lässt sich aus den Berichten erklären. Die beiden Zahlen haben verschiedene Stichtage: Nach dem 30. September 2026 kamen laut Quartalsbericht zwei Verträge über rund 1,0 Milliarden und 170 Millionen hinzu. Zieht man sie ab, bleiben rund 4,6 Milliarden, für die der Bericht keine Überleitung liefert. Zwei Sätze aus den Unterlagen gehören aber nebeneinander: Der Vorstandschef sagt in der Mitteilung, der Auftragswert enthalte vom NVIDIA-Programm nur den Mindestpreis für rund 40.000 Grafikprozessoren. Der Quartalsbericht bestätigt, dass die Vereinbarung Mindestumsatz-Regelungen enthält, die allerdings von der Auslastung durch Dritte, der Verfügbarkeit des Dienstes und weiteren vertraglichen Anpassungen abhängen — und fährt fort:
„The arrangement does not specify a fixed aggregate contractual value because the consideration depends on utilisation, third-party revenue and the contractual adjustment provisions.“
Übersetzung: „Die Vereinbarung legt keinen festen Gesamtvertragswert fest, weil die Vergütung von der Auslastung, von Umsätzen mit Dritten und von den vertraglichen Anpassungsklauseln abhängt.“
— SharonAI Holdings Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 20 „Commitments“
Die Rolle von NVIDIA ist ungewöhnlich, und du solltest sie kennen. Laut Quartalsbericht zum 30. Juni 2026 ist die Zusammenarbeit so gebaut, dass SharonAI die Rechenleistung an Dritte verkauft, während NVIDIA am Verkauf der Hardware verdient und zusätzlich einen Anteil am Cloud-Umsatz erhält. Im Zusammenhang mit dieser Vereinbarung hat sich SharonAI verpflichtet, Rechner und Infrastruktur für rund 4 Milliarden US-Dollar zu beschaffen. NVIDIA ist für SharonAI damit zweierlei zugleich: Lieferant der Chips und Vertragspartner des Projekts, für das die größte einzeln genannte Beschaffungspflicht besteht.
Und auch ein fester Vertrag ist nicht für die ganze Laufzeit fest. Beim ESDS-Vertrag über 60 Monate heißt es in der Pflichtmeldung vom 1. April 2026: „The Customer may not terminate the Service Order for convenience during the first 36 months of the Service Order Initial Term.“ Der Kunde darf also in den ersten 36 Monaten nicht ohne Grund kündigen. Was danach gilt, führt die Meldung nicht aus; sie erwähnt nur, dass bei vorzeitiger Beendigung Ausgleichszahlungen anfallen, ohne deren Höhe zu nennen. Zur Einordnung gehört: Die vier einzeln bezifferten Großverträge ergeben zusammen rund 3,89 Milliarden US-Dollar. Das ist etwas mehr als die 3,8 Milliarden, die der Bericht als verbleibende Leistungsverpflichtungen ausweist; eine Zuordnung auf einzelne Verträge enthält der Bericht nicht. Die Größenordnung passt zu den vier Verträgen, nicht zu den 9,6 Milliarden.
Unbequeme Wahrheit Nr. 2: Die Rechnungen kommen vor dem Umsatz — und die Finanzierung ist nicht gesichert
Wer Rechenleistung vermietet, muss die Rechner zuerst kaufen. Der Quartalsbericht beziffert das: Am 30. September 2026 hatte SharonAI Verpflichtungen von zusammen 5,3 Milliarden US-Dollar; nach dem Stichtag kamen rund 50 Millionen hinzu. In der Bilanz standen zum selben Tag bereits 1.236,6 Millionen an offenen Rechnungen von Lieferanten, vor allem für Anlagen im Bau. Dem standen 1.341,3 Millionen freie Kasse gegenüber. Der Bericht zieht daraus im Abschnitt über die Fortführung des Unternehmens einen klaren Schluss:
„The Company will be required to maintain access to additional sources of financing in order to meet all of these commitments.“
Übersetzung: „Das Unternehmen wird darauf angewiesen sein, Zugang zu weiteren Finanzierungsquellen zu behalten, um all diese Verpflichtungen zu erfüllen.“
— SharonAI Holdings Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 1 „Going Concern“
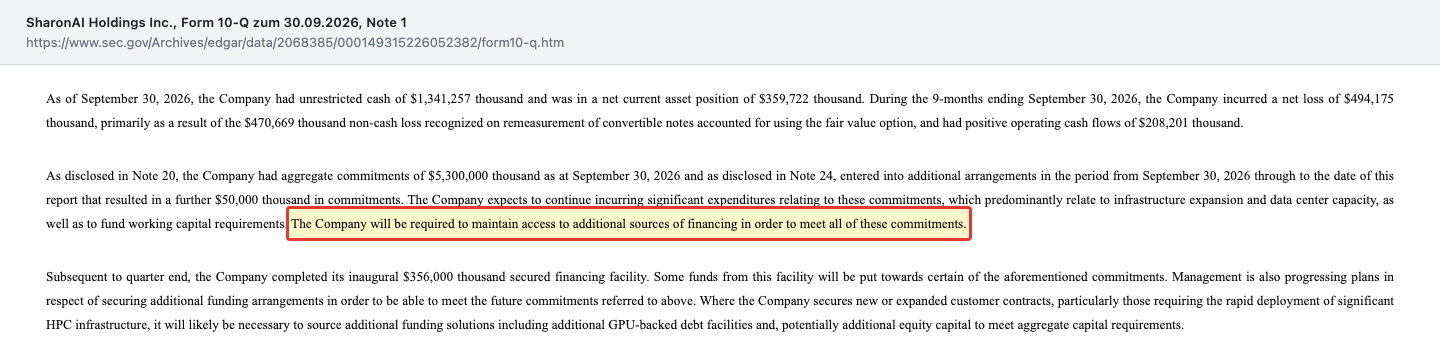
Das Management kommt trotzdem zu dem Ergebnis, dass das Unternehmen seine Verpflichtungen für mindestens zwölf Monate erfüllen kann. Die Begründung: Notfalls könne man den Ausbau strecken und Ausgaben kürzen. Einen ersten Baustein gibt es: Am 28. September 2026 schlossen zwei Tochtergesellschaften einen Kreditvertrag über bis zu 356 Millionen US-Dollar, besichert mit den Grafikprozessoren und den Rechten aus einem Kundenvertrag. Der Zinssatz liegt laut Pflichtmeldung für den größeren Teil fest bei 9,95 Prozent im Jahr; zurückzuzahlen ist der Kredit in einer Summe 42 Monate nach der ersten Auszahlung. Für zwei der Großverträge — ESDS und das KI-Labor — ist die vorgesehene Fremdfinanzierung der Rechner noch nicht verbindlich vereinbart. Im Quartalsbericht heißt es dazu wörtlich: „However, no binding financing arrangements have been finalised or locked in as at the date of this document.“ Auf Deutsch: Verbindliche Finanzierungsvereinbarungen seien zum Datum des Berichts weder abgeschlossen noch fixiert.
Zur Ehrlichkeit gehört eine Unschärfe im Bericht selbst. Die 5,3 Milliarden US-Dollar stehen im Anhang (Note 1), und auf sie stützt das Management seine Einschätzung zur Fortführung. Im Lagebericht desselben Dokuments heißt es dagegen, die vertraglichen Kauf- und Infrastrukturverpflichtungen beliefen sich zum 30. September 2026 auf rund 1 Milliarde. Wie beide Angaben zusammenpassen, erklärt der Bericht nicht; der Anhang unterscheidet an anderer Stelle zwischen bereits bindenden Bestellungen und erst geplanten Käufen.
Lohnt sich das Ganze? Eine Marge je Vertrag nennen die Berichte nicht. Für einen Vertrag stehen aber beide Seiten nebeneinander: Dem Vertrag mit dem KI-Labor über 1,32 Milliarden US-Dollar in fünf Jahren stehen laut Quartalsbericht geschätzte Investitionsverpflichtungen von 746 Millionen gegenüber. Von der Differenz sind noch die Miete für das Rechenzentrum, Strom, Betrieb und Zinsen zu bezahlen — und nach fünf Jahren sind die Rechner fünf Jahre alt.
Übersetzt in das Bild vom Anfang: Der Handwerker hat die Aufträge, einen Teil des Materials und einen ersten Kredit. Für den größeren Teil des Materials sucht er die Bank noch. Dazu kommen die beiden Wandelanleihen über zusammen 1,05 Milliarden US-Dollar: Sie kosten rund 54 Millionen Zinsen im Jahr (6,00 Prozent auf 350 Millionen, 4,75 Prozent auf 700 Millionen) — mehr als das Vierfache des Umsatzes der ersten neun Monate 2026. Das Geschäftsmodell ähnelt dem anderer Rechenzentrums-Bauer, die wir uns angesehen haben, etwa Applied Digital.
Unbequeme Wahrheit Nr. 3: Verzug kann Vertragslaufzeit kosten — und der erste gemeldete Liefertermin liegt hinter uns
In den Risikohinweisen des Quartalsberichts steht ein Absatz, der ungewöhnlich deutlich ist. SharonAI habe sich in den Kundenverträgen verpflichtet, bestimmte Mengen an Grafikprozessoren zu bestimmten Terminen zu liefern. Für jeden Tag Verzug könne sich die Laufzeit verkürzen; scheitere die Abnahme bis zu bestimmten Fristen, könne der Kunde kündigen dürfen. Und dann:
„Investors should understand that execution risk is extremely high in the critical 2026–2027 period, and that any delay directly reduces the aggregate revenue that can be generated over the life of the various customer contracts.“
Übersetzung: „Anleger sollten verstehen, dass das Umsetzungsrisiko in der kritischen Phase 2026–2027 extrem hoch ist und dass jede Verzögerung den Gesamtumsatz, der über die Laufzeit der verschiedenen Kundenverträge erzielt werden kann, unmittelbar verringert.“
— SharonAI Holdings Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risk Factors“
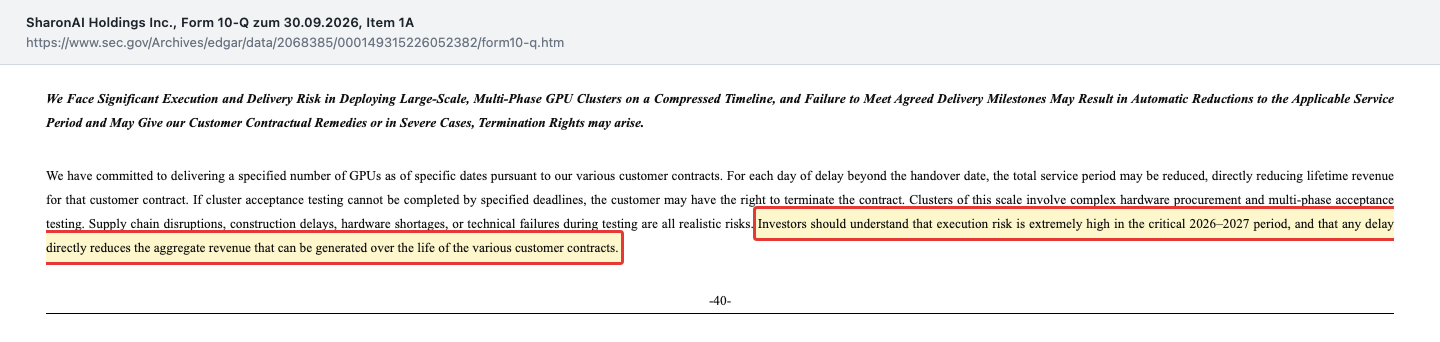
Das ist keine bloße Formel. Für den ersten Großvertrag nennt die Pflichtmeldung vom 1. April 2026 einen Termin: Die Anlage für ESDS mit rund 8.200 Grafikprozessoren sei bis zum 16. September 2026 zu liefern, vorbehaltlich der Vertragsbedingungen. Zwei Monate nach diesem Datum, am 16. November 2026, meldet das Unternehmen den Stand: Das Rechenzentrum ist unter Strom, die Rechner durchlaufen die abschließende Inbetriebnahme, die Tests und eine Prüfung durch NVIDIA. Den Abschluss für ESDS und das Technologieunternehmen erwartet das Management im Dezember 2026 und Januar 2027. Ob der Termin einvernehmlich verschoben wurde, ob der spätere Start die Laufzeit verkürzt oder Gutschriften auslöst, sagen weder Mitteilung noch Quartalsbericht.
An diesem Start hängt die wichtigste Zahl der Mitteilung. Der hochgerechnete Jahresumsatz aus laufenden Verträgen (Annualized Run-Rate Revenue, ARR: der erwartete Monatsumsatz mal zwölf) lag im September 2026 bei rund 50 Millionen US-Dollar. Für Januar 2027 erwartet das Unternehmen 400 bis 450 Millionen. Das wäre binnen vier Monaten das Acht- bis Neunfache. Die Mitteilung nennt die Zahl ausdrücklich keine Umsatzprognose. Immerhin: Der Strom liegt laut Mitteilung an allen Standorten mit Kundenverträgen an, ohne dass ein Netzausbau abgewartet werden muss. Wie kapitalhungrig dieses Geschäft auch bei größeren Anbietern ist, zeigt unsere Analyse zu Nebius, einem weiteren Vermieter von KI-Rechenleistung.
Unbequeme Wahrheit Nr. 4: Die Buchhaltung hält mit dem Tempo nicht Schritt
Eine Firma, die im März 2026 noch 25 Köpfe zählte, hat seither Milliarden bewegt. Der Quartalsbericht sagt offen, dass die Kontrollen dafür nicht ausreichen. Er meldet eine wesentliche Schwäche der internen Kontrollen (Material Weakness). Übersetzt in ein Alltagsbild: Es gibt eine Kasse, aber noch nicht genug Leute, die nachzählen, und zu wenig Trennung zwischen dem, der bucht, und dem, der prüft. Der erste Unterpunkt der Liste lautet:
„Insufficient accounting and financial reporting resources and technical expertise to appropriately apply U.S. GAAP to complex financial instruments and transactions.“
Übersetzung: „Unzureichende Ressourcen im Rechnungswesen und in der Finanzberichterstattung sowie unzureichende fachliche Expertise, um die US-Bilanzregeln (U.S. GAAP) auf komplexe Finanzinstrumente und Transaktionen sachgerecht anzuwenden.“
— SharonAI Holdings Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 4 „Controls and Procedures“
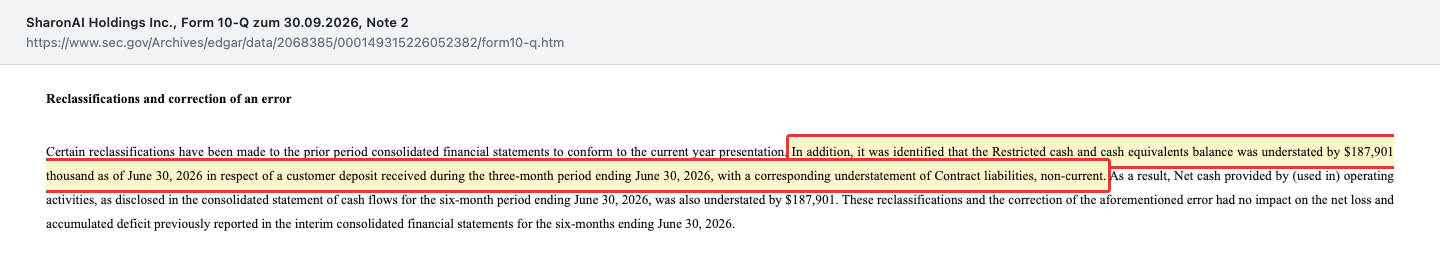
Dass das praktische Folgen hat, zeigt derselbe Bericht in Note 2. Zum 30. Juni 2026 war ein gesperrtes Guthaben aus einer Kundenanzahlung um 187,9 Millionen US-Dollar zu niedrig ausgewiesen, ebenso die zugehörige Verbindlichkeit und der Mittelzufluss aus dem Geschäft. Der Bericht berichtigt das und hält fest, dass der Nettoverlust und der aufgelaufene Fehlbetrag davon nicht betroffen waren:
„In addition, it was identified that the Restricted cash and cash equivalents balance was understated by $187,901 thousand as of June 30, 2026 in respect of a customer deposit received during the three-month period ending June 30, 2026, with a corresponding understatement of Contract liabilities, non-current.“
Übersetzung: „Darüber hinaus wurde festgestellt, dass der Bestand an verfügungsbeschränkten Zahlungsmitteln zum 30. Juni 2026 um 187.901 Tausend Dollar zu niedrig ausgewiesen war; dies betraf eine Kundenanzahlung, die im Dreimonatszeitraum bis zum 30. Juni 2026 eingegangen war, mit einem entsprechend zu niedrigen Ausweis der langfristigen Vertragsverbindlichkeiten.“
— SharonAI Holdings Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 2 „Reclassifications and correction of an error“
Es ist nicht die einzige Korrektur des Jahres. Den Bericht zum zweiten Quartal reichte SharonAI am 6. August 2026 ein und fünf Tage später in berichtigter Fassung (10-Q/A), weil Vorjahresangaben zum Ergebnis je Aktie und zur Aktienzahl falsch waren. Eine Pflichtmeldung vom 23. September 2026 lief zunächst unter der Rubrik „Wechsel des Abschlussprüfers“, gemeint war eine Pressemitteilung; die Berichtigung folgte am selben Tag. Und im Lagebericht des jüngsten Quartalsberichts steht ein Halbsatz noch in eckigen Klammern, wie sie in Entwürfen üblich sind: „[and accordingly the quarter reflects only an initial contribution from these contracts]“. Dazu kommt die oben genannte Abweichung zwischen Anhang (5,3 Milliarden Verpflichtungen) und Lagebericht (rund 1 Milliarde). Nichts davon ändert ein Ergebnis. Zusammen passt es zu dem, was der Bericht selbst als wesentliche Schwäche benennt.
Zum Bild gehört der Abschlussprüfer. Am 6. Januar 2026 löste die Kanzlei HoganTaylor die Vorgängerin CBIZ CPAs ab, die in ihrer Amtszeit keinen Prüfbericht erstellt hatte. HoganTaylor prüfte die Abschlüsse 2025 und 2024 ohne Einschränkung; ein Prüfauftrag für die internen Kontrollen bestand nicht. Laut Geschäftsbericht 2025 hat das Management die wesentliche Schwäche festgestellt; die Pflichtmeldung zum Prüferwechsel vom 24. September 2026 nennt sie eine von HoganTaylor festgestellte Schwäche. Am 20. September 2026 teilte SharonAI der Kanzlei mit, dass sie nicht weiter prüfen werde; seit dem 23. September 2026 ist Ernst & Young beauftragt. Laut Pflichtmeldung gab es mit HoganTaylor keine Meinungsverschiedenheiten. Der Wechsel zu einer der vier großen Prüfungsgesellschaften ist für sich genommen ein Schritt nach vorn, ebenso wie die Neubesetzung der Finanzspitze: Seit dem 24. August 2026 ist Anuj Goel Finanzchef, dazu kamen laut Quartalsbericht ein Leiter Rechnungswesen und weitere Fachleute. Ein vollständig von Ernst & Young geprüfter Jahresabschluss liegt aber noch nicht vor; der erste wird der für 2026 sein.
Unbequeme Wahrheit Nr. 5: Dein Stück vom Kuchen ist 2026 auf weniger als ein Drittel geschrumpft
Am 31. Dezember 2025 gab es 11.832.164 Aktien der Klasse A. Am 30. September 2026 waren es 38.341.987 — mehr als das Dreifache. Verwässerung nennt man das: Der Kuchen wird in mehr Stücke geschnitten, dein Stück wird kleiner. Wer Ende 2025 ein Prozent der Firma hielt und nichts nachkaufte, hält heute rund 0,3 Prozent.
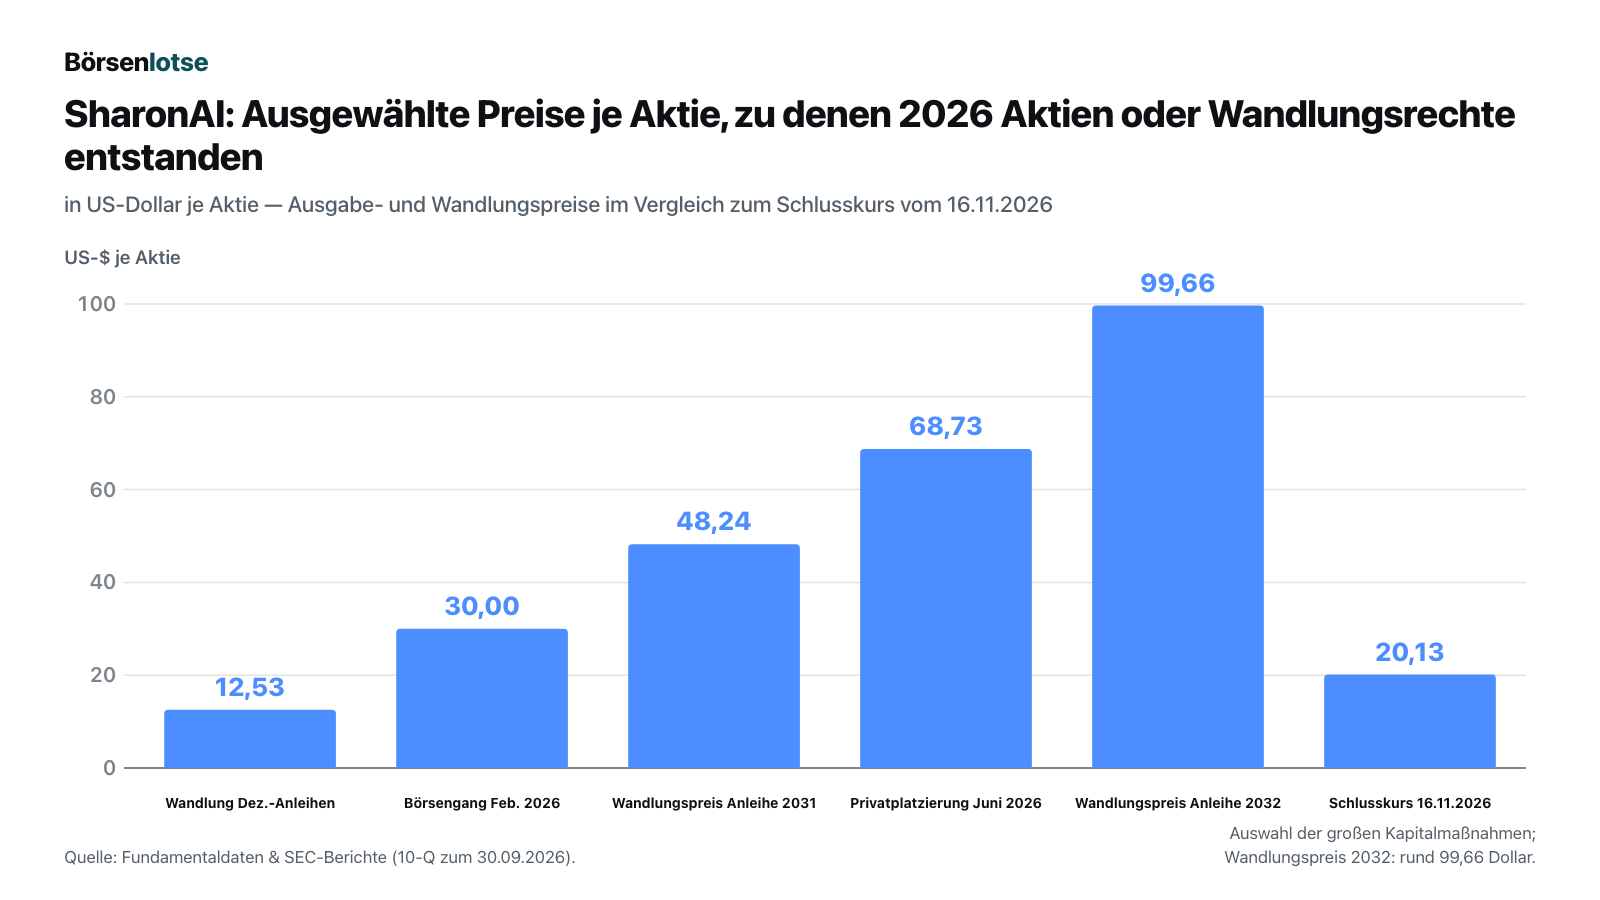
Die Preise, zu denen die neuen Aktien entstanden, liegen weit auseinander. Am billigsten kamen die Inhaber der Dezember-Anleihen zu ihren Aktien: 12,53 Dollar. Beim Börsengang im Februar waren es 30 Dollar. Am teuersten kauften die Investoren der Privatplatzierung vom Juni 2026: 68,73 Dollar je Aktie für 6.719.896 Aktien, dazu vorausbezahlte Bezugsrechte auf weitere 6.374.823 Aktien — zusammen rund 900 Millionen US-Dollar. Beim Schlusskurs von 20,13 Dollar am 16. November 2026 liegen diese Käufer rund 71 Prozent im Minus.
Für die beiden Wandelanleihen hat der Kursrückgang eine besondere Bedeutung. Getauscht wird nur, wenn sich das für die Inhaber lohnt, also wenn die Aktie über dem Wandlungspreis steht: 48,24 Dollar bei der Anleihe bis 2031, rund 99,66 Dollar bei der Anleihe bis 2032. Vom Schlusskurs am 16. November 2026 aus müsste die Aktie dafür auf das 2,4-Fache beziehungsweise auf fast das Fünffache steigen. Bleibt das aus, sind die 1,05 Milliarden US-Dollar schlicht Schulden, die 2031 und 2032 zurückzuzahlen sind. Kommt es doch zur Wandlung, entstünden zu den anfänglichen Wandlungspreisen laut Quartalsbericht rund 14,3 Millionen neue Aktien, laut den Risikohinweisen desselben Berichts höchstens 24,2 Millionen. Zusammen mit Optionen, Aktienzusagen und Optionsscheinen (1,4 Millionen) wären das zu den anfänglichen Wandlungspreisen rund 41 Prozent der heutigen Aktienzahl, im Höchstfall rund zwei Drittel. Solange die Anleihen laufen, darf SharonAI zudem ohne Zustimmung der Gläubiger keine Dividende zahlen.
Noch ein Detail zur Macht im Unternehmen: Neben den Aktien der Klasse A gibt es 136.341 Aktien der Klasse B mit je 160 Stimmen. Laut Geschäftsbericht für 2025 liegen sie bei drei Aktionären: bei Gesellschaften aus dem Umfeld von Vorstandschef James Manning, Mitgründer Andrew Leece und Nicholas Hughes-Jones, dem Leiter der Geschäftsentwicklung (Stand März 2026). Das sind zusammen 21,8 Millionen Stimmen — gerechnet gegen die 38,3 Millionen Stimmen der Klasse A rund 36 Prozent aller Stimmen, bei 0,35 Prozent aller Aktien.
Bewertung — was der Schlusskurs vom 16. November 2026 verlangt
Wie teuer ist die Aktie? Beim Schlusskurs von 20,13 Dollar am 16. November 2026 und zusammen 38.478.328 ausstehenden Aktien beider Klassen (Stand 10. November 2026 laut Deckblatt des Quartalsberichts) kommt SharonAI auf einen Börsenwert von rund 775 Millionen US-Dollar. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil es keinen Gewinn gibt.
Je nachdem, welche Zahl du danebenlegst, sieht die Aktie sehr teuer oder sehr billig aus — und genau das ist die Bestellzettel-Falle in Reinform. Gemessen am Umsatz der letzten vier Quartale von 12,5 Millionen US-Dollar kostet die Firma das 62-Fache. Gemessen am hochgerechneten Jahresumsatz vom September 2026 (rund 50 Millionen) ist es gut das 15-Fache. Gemessen an den 400 bis 450 Millionen, die das Unternehmen für Januar 2027 erwartet, wäre es weniger als das Zweifache. Und gemessen am Eigenkapital von 1.084,5 Millionen (28,18 Dollar je Aktie) notiert die Aktie bei rund 71 Prozent des Buchwerts — der Börsenwert liegt sogar unter der freien Kasse von 1.341,3 Millionen zum 30. September 2026.
Billiger als die eigene Kasse: Das klingt nach einem Schnäppchen, ist aber keine Rechnung, die aufgeht. Die Kasse ist verplant. Ihr stehen 1.236,6 Millionen US-Dollar offene Lieferantenrechnungen und 1,05 Milliarden Wandelanleihen gegenüber, dazu die 5,3 Milliarden an Verpflichtungen für den weiteren Ausbau. Das Eigenkapital steckt zu einem großen Teil in Anlagen im Bau (1.385,0 Millionen), die erst Geld verdienen, wenn sie abgenommen sind.
Was verlangt der Kurs also? Weniger, als die Schlagzeile nahelegt. Ein Börsenwert von 775 Millionen für eine Firma, die sich selbst einen Auftragswert von 9,6 Milliarden bescheinigt, lässt sich so lesen, dass Lieferung, Inbetriebnahme und Finanzierung noch ausstehen und dass weitere Aktien oder Schulden nötig werden können. Den Hinweis darauf gibt das Unternehmen selbst: Für neue oder erweiterte Kundenverträge werde es wahrscheinlich weitere mit Grafikprozessoren besicherte Kredite und möglicherweise weiteres Eigenkapital brauchen.
Chancen und Risiken auf einen Blick
Was für SharonAI spricht:
- 1.341,3 Millionen US-Dollar frei verfügbare Kasse und 1.084,5 Millionen Eigenkapital (30. September 2026).
- Bis zum 30. September 2026 vier einzeln bezifferte Großverträge über zusammen rund 3,89 Milliarden US-Dollar, danach zwei weitere über rund 1,0 Milliarden und 170 Millionen; 3,8 Milliarden verbleibende Leistungsverpflichtungen und 329,4 Millionen bereits erhaltene Kundenanzahlungen.
- Die erste Teilanlage mit rund 1.000 Grafikprozessoren wurde im August 2026 vom Kunden abgenommen; der Umsatz stieg im dritten Quartal 2026 auf 9,9 Millionen US-Dollar.
- Strom liegt laut Mitteilung vom 16. November 2026 an allen Standorten mit Kundenverträgen an.
- Erster besicherter Kredit über 356 Millionen US-Dollar unter Beteiligung von Goldman Sachs; laut Unternehmen seit Dezember 2025 mehr als 2,6 Milliarden Kapital eingeworben.
- Neue Finanzspitze und Wechsel zu Ernst & Young als Abschlussprüfer (September 2026).
Was dagegen spricht:
- 5,3 Milliarden US-Dollar Verpflichtungen und 1.236,6 Millionen offene Lieferantenrechnungen gegen 1.341,3 Millionen freie Kasse; weitere Finanzierung ist laut Bericht nötig und für zwei Großverträge noch nicht verbindlich vereinbart.
- Das Unternehmen nennt das Umsetzungsrisiko für 2026 bis 2027 selbst „extrem hoch“; der in der Pflichtmeldung vom 1. April 2026 genannte Liefertermin des ersten Großvertrags (16. September 2026) ist verstrichen; laut Unternehmen laufen Inbetriebnahme und Tests noch. Ob der Termin angepasst wurde, ist nicht veröffentlicht.
- Abhängigkeit von wenigen Gegenparteien: NVIDIA als Lieferant und Partner, wenige Großkunden, fremde Rechenzentren.
- Betriebsverlust von 37,5 Millionen US-Dollar im dritten Quartal 2026 bei 9,9 Millionen Umsatz.
- Aktienzahl 2026 mehr als verdreifacht; 1,05 Milliarden Wandelanleihen, deren Wandlungspreise weit über dem Kurs liegen.
- Wesentliche Schwäche der internen Kontrollen, berichtigter Ausweisfehler von 187,9 Millionen, zwei Wechsel des Abschlussprüfers in neun Monaten.
Ein menschliches Fazit
Zurück zur Bestellzettel-Falle vom Anfang. Ihr Kern ist nicht, dass die Aufträge erfunden wären. Die Verträge sind bei der SEC gemeldet, Kunden haben 329,4 Millionen US-Dollar angezahlt, und die erste Anlage läuft. Ihr Kern ist, dass eine große Zahl dich dazu bringt, die Reihenfolge zu vergessen: Erst kommen die Rechnungen, dann die Lieferung, dann die Abnahme — und erst dann der Umsatz. Bei SharonAI stehen zwischen dem Bestellzettel und dem Kontoauszug 5,3 Milliarden Dollar, die noch jemand vorstrecken muss, und ein Terminplan, den das Unternehmen selbst als extrem riskant bezeichnet.
Die ehrliche Frage an dich lautet deshalb nicht „Sind 9,6 Milliarden viel?“, sondern: Traust du einem noch keine drei Jahre alten Unternehmen zu, Rechner für Milliarden pünktlich ans Netz zu bringen — und dafür Geldgeber zu finden, ohne dass dein Anteil noch einmal so schrumpft wie 2026? Wer mit Ja antwortet, sollte wissen: Der Börsenwert unter dem Eigenkapital ist kein Polster, weil die Kasse verplant ist. Wer mit Nein antwortet, hat den Satz über das extrem hohe Umsetzungsrisiko auf seiner Seite — er stammt vom Unternehmen selbst. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SharonAI Holdings Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 16. November 2026)
- SharonAI Holdings Inc. — Ergebnismitteilung zum dritten Quartal 2026 (8-K Item 2.02, Anlage 99.1, eingereicht 16. November 2026)
- SharonAI Holdings Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026) und berichtigte Fassung 10-Q/A (eingereicht 11. August 2026)
- SharonAI Holdings Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 15. Mai 2026)
- SharonAI Holdings Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 31. März 2026)
- SharonAI Holdings Inc. — Pflichtmeldung 8-K vom 1. April 2026: Vertrag mit ESDS Software Solutions
- SharonAI Holdings Inc. — Pflichtmeldung 8-K vom 28. April 2026: Wandelanleihe über 350 Millionen US-Dollar
- SharonAI Holdings Inc. — Pflichtmeldung 8-K vom 25. Juni 2026: Privatplatzierung und Wandelanleihe über 700 Millionen US-Dollar
- SharonAI Holdings Inc. — Pflichtmeldung 8-K vom 1. Oktober 2026: besicherter Kredit über 356 Millionen US-Dollar
- SharonAI Holdings Inc. — Pflichtmeldungen zum Abschlussprüfer: 8-K vom 7. Januar 2026 und 8-K vom 24. September 2026; berichtigte Meldung 8-K/A vom 23. September 2026
- Vollständige SEC-Einreichungshistorie von SharonAI Holdings Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert; Datenstand 17. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2024 | 2025 |
|---|---|---|
| Umsatz | 0,4 | 1,6 |
| Betriebsergebnis (EBIT) | -4,3 | -14,8 |
| Nettogewinn | -3,9 | -39,6 |
| Nettomarge | -891,0 % | -2.529,2 % |
| Gewinn je Aktie | -0,34 $ | -2,18 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Auftragslage neutral
- Bis zum 30. September 2026 vier einzeln bezifferte Großverträge über zusammen rund 3,89 Milliarden US-Dollar (danach zwei weitere über rund 1,0 Milliarden und 170 Millionen), 3,8 Milliarden verbleibende Leistungsverpflichtungen und 329,4 Millionen erhaltene Kundenanzahlungen (30. September 2026). Der in der Mitteilung genannte Auftragswert von rund 9,6 Milliarden ist keine Bilanzgröße; eine Überleitung zu den 3,8 Milliarden enthält der Bericht nicht, und für die NVIDIA-Vereinbarung nennt er Mindestumsatz-Regelungen, aber keinen festen Gesamtwert.
- Kasse & Eigenkapital positiv
- 1.341,3 Millionen US-Dollar frei verfügbare Zahlungsmittel und 1.084,5 Millionen Eigenkapital zum 30. September 2026, nach minus 10,1 Millionen Eigenkapital Ende 2025. Die Kasse ist allerdings verplant: 1.236,6 Millionen offene Lieferantenrechnungen stehen dagegen.
- Finanzierung des Ausbaus negativ
- Verpflichtungen von 5,3 Milliarden US-Dollar zum 30. September 2026. Laut Quartalsbericht ist dafür Zugang zu weiteren Finanzierungsquellen nötig; für die Verträge mit ESDS und dem KI-Labor war zum Berichtsdatum keine Finanzierung verbindlich vereinbart. Gesichert ist ein erster Kredit über bis zu 356 Millionen: für den größeren Teil (bis zu 206 Millionen) fest 9,95 Prozent Zins, für den Rest anfangs 7,25 Prozent, steigend auf bis zu 9,95 Prozent.
- Umsetzung negativ
- Umsatz im dritten Quartal 2026 9,9 Millionen US-Dollar bei 37,5 Millionen Betriebsverlust. Das Unternehmen nennt das Umsetzungsrisiko für 2026 bis 2027 selbst „extrem hoch“. Der in der Pflichtmeldung genannte Liefertermin des ESDS-Vertrags (16. September 2026) ist verstrichen; den Abschluss von Inbetriebnahme, Tests und NVIDIA-Prüfung erwartet das Unternehmen für Dezember 2026 und Januar 2027. Ob der Termin angepasst wurde, ist nicht veröffentlicht.
- Verwässerung & Schulden negativ
- Die Zahl der Aktien der Klasse A stieg von 11,8 Millionen (31. Dezember 2025) auf 38,3 Millionen (30. September 2026). Wandelanleihen über 1,05 Milliarden US-Dollar haben Wandlungspreise von 48,24 und rund 99,66 Dollar — beim Kurs von 20,13 Dollar (16. November 2026) sind sie Schulden, fällig 2031 und 2032.
- Kontrollen & Berichtswesen negativ
- Wesentliche Schwäche der internen Kontrollen zum 30. September 2026; berichtigter Ausweisfehler von 187,9 Millionen US-Dollar aus dem Vorquartal; zwei Wechsel des Abschlussprüfers binnen neun Monaten. Gegenmaßnahmen laufen: neuer Finanzchef seit 24. August 2026, Ernst & Young als Prüfer seit 23. September 2026.
SharonAI ist die Bestellzettel-Falle in großem Maßstab: Die Mitteilung vom 16. November 2026 nennt rund 9,6 Milliarden US-Dollar Auftragswert, der Quartalsbericht 3,8 Milliarden verbleibende Leistungsverpflichtungen und 9,9 Millionen Quartalsumsatz. Echt sind die Verträge, die Kundenanzahlungen von 329,4 Millionen und die freie Kasse von 1.341,3 Millionen. Offen ist, ob das Unternehmen Rechner für Milliarden pünktlich liefert und die 5,3 Milliarden an Verpflichtungen finanziert bekommt — nach einem Jahr, in dem sich die Aktienzahl mehr als verdreifacht hat. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Berichte zeigen ein Substanzrisiko: Den Verpflichtungen von 5,3 Milliarden US-Dollar stehen 1.341,3 Millionen freie Kasse gegenüber, und das Unternehmen schreibt selbst, dass es auf weitere Finanzierungsquellen angewiesen ist; für die Rechner zweier Großverträge war am 16. November 2026 noch keine Fremdfinanzierung verbindlich vereinbart. Dazu kommen die Abhängigkeit von NVIDIA und wenigen Großkunden, ein nach eigenen Worten extrem hohes Umsetzungsrisiko und eine wesentliche Schwäche der internen Kontrollen. Das Management hält die Fortführung für gesichert, weil es den Ausbau notfalls strecken kann. Zwischen Gelb (offene operative Fragen) und Rot (Substanzrisiko) wählen wir deshalb die vorsichtigere Stufe. Dass die Aktie unter dem Eigenkapital notiert, ändert an dieser Einstufung nichts — sie beurteilt das Unternehmen, nicht den Preis.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse war der Quartalsbericht (10-Q) vom 16. November 2026 für das Quartal bis 30. September 2026 samt Ergebnismitteilung vom selben Tag; alle seither eingereichten Meldungen wurden durchgesehen.
- Total Contract Value (Auftragswert) und Annualized Run-Rate Revenue (hochgerechneter Jahresumsatz) sind vom Unternehmen definierte Kennzahlen außerhalb der US-Bilanzregeln. Die verbleibenden Leistungsverpflichtungen (RPO) sind eine Größe der Bilanzregeln; eine Überleitung zwischen Auftragswert und RPO enthält der Bericht nicht.
- Der Börsenwert ist aus der Aktienzahl des Berichtsdeckblatts (38.478.328 Aktien beider Klassen, 10. November 2026) und dem Schlusskurs vom 16. November 2026 gerechnet. Kurse vor der Nasdaq-Notierung im Februar 2026 stammen aus der Zeit der Börsenhülle und wurden nicht verwendet.
Aktien-Wächter
Diese Analyse ist Stand 18. November 2026. Was sich seitdem bei SHAZ geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu SharonAI Holdings Inc. (SHAZ) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
SharonAI Holdings Inc. (Nasdaq: SHAZ) vermietet Rechenleistung für künstliche Intelligenz. Das Unternehmen kauft Grafikprozessoren von NVIDIA, baut sie in gemieteten Rechenzentren in Australien und Neuseeland zu großen Rechnerverbünden zusammen und vermietet deren Leistung über mehrjährige Verträge. Die operative Gesellschaft wurde im Februar 2024 gegründet; an der Nasdaq ist die Aktie seit Februar 2026 notiert.
Nein. Im dritten Quartal 2026 stand einem Umsatz von 9,9 Millionen US-Dollar ein Betriebsverlust von 37,5 Millionen und ein Nettoverlust von 43,8 Millionen gegenüber. In den ersten neun Monaten 2026 betrug der Nettoverlust 494,2 Millionen; davon entfielen 470,7 Millionen auf einen Bewertungseffekt aus der Wandlung von Anleihen, bei dem kein Geld abfloss. 2025 lag der Nettoverlust bei 39,8 Millionen.
Die Zahl heißt Total Contract Value und stammt aus der Ergebnismitteilung vom 16. November 2026. Sie ist laut Unternehmen eine betriebliche Kennzahl und kein Umsatz nach US-Bilanzregeln. Der Quartalsbericht weist zum 30. September 2026 verbleibende Leistungsverpflichtungen von 3,8 Milliarden US-Dollar aus, verteilt über 78 Monate. Der Umsatz des dritten Quartals 2026 lag bei 9,9 Millionen.
Am 30. September 2026 hatte SharonAI 1.341,3 Millionen US-Dollar frei verfügbare Zahlungsmittel. Dem standen 1.236,6 Millionen offene Lieferantenrechnungen und Verpflichtungen von zusammen 5,3 Milliarden gegenüber. Laut Quartalsbericht braucht das Unternehmen dafür weitere Finanzierungsquellen. Ein erster besicherter Kredit über bis zu 356 Millionen wurde am 28. September 2026 vereinbart.
NVIDIA liefert die Grafikprozessoren und ist zugleich Partner einer im Juni 2026 geschlossenen, auf sechs Jahre angelegten Zusammenarbeit über bis zu 40.000 Grafikprozessoren in Australien. Laut Quartalsbericht enthält diese Vereinbarung Mindestumsatz-Regelungen, aber keinen festen Gesamtvertragswert, weil die Vergütung von Auslastung und Umsätzen mit Dritten abhängt. SharonAI hat sich in diesem Zusammenhang zu Anschaffungen von rund 4 Milliarden US-Dollar verpflichtet.
Die Zahl der Aktien der Klasse A stieg von 11,8 Millionen am 31. Dezember 2025 auf 38,3 Millionen am 30. September 2026, also auf mehr als das Dreifache. Zusätzlich stehen Wandelanleihen über 1,05 Milliarden US-Dollar aus, die zu den anfänglichen Wandlungspreisen in rund 14,3 Millionen Aktien getauscht werden können, laut Risikohinweisen in bis zu 24,2 Millionen. Ihre Wandlungspreise von 48,24 und rund 99,66 Dollar lagen am 16. November 2026 weit über dem Kurs von 20,13 Dollar.
Der Quartalsbericht zum 30. September 2026 meldet eine wesentliche Schwäche der internen Kontrollen: zu wenig Fachpersonal im Rechnungswesen, unzureichend dokumentierte Abschlusskontrollen und fehlende Trennung von Aufgaben. Derselbe Bericht berichtigt einen Ausweisfehler von 187,9 Millionen US-Dollar aus dem Vorquartal. Nettoverlust und aufgelaufener Fehlbetrag waren davon laut Bericht nicht betroffen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.