CleanSpark-Aktie: Meta zahlt die Miete — doch zuerst werden die Gläubiger bedient
Eine Tochter des Meta-Konzerns mietet bei CleanSpark für 20 Jahre ein KI-Rechenzentrum — und trotzdem fiel die Aktie vom 30. September bis 17. November 2026 von 12,88 auf 6,15 Dollar. Die Berichte zeigen ein Bitcoin-Geschäft, in dem ein geschürfter Bitcoin zuletzt mehr kostete, als er einbrachte, und eine Miete, die zuerst den Anleihegläubigern dient. Keine Anlageberatung — nur die Frage, wem die Miete von Meta zuerst gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. November 2026
- Schlusskurs
- 6,20 $ -2,20 %
- Marktkapitalisierung
- 1,6 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 17. November 2026: +0,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,70 $ bis 18,80 $ · Letzter Kurs: 6,20 $ (Stand: 17. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Meta als Mieter — und trotzdem hat sich der Kurs seit Ende September halbiert. Am 14. Juli 2026 meldete CleanSpark (Nasdaq: CLSK) seinen ersten Mietvertrag für ein KI-Rechenzentrum: 20 Jahre Miete für ein KI-Rechenzentrum in Sandersville, Georgia, vertraglicher Wert rund 6,6 Milliarden Dollar, Mieter ein Technologiekonzern „mit hoher Bonität“. Zwei Monate später stand in einer Präsentation an die Geldgeber, wer dahintersteht: eine Tochter des Meta-Konzerns — also der Firma hinter Facebook, Instagram und WhatsApp.
Ein solcher Name strahlt. Genau hier lauert eine alte Anleger-Schwäche, der Halo-Effekt: Ein einziges glänzendes Merkmal färbt auf alles andere ab. Wer Meta als Mieter hat, so fühlt es sich an, muss selbst ein solider Vermieter sein. Die Börse sah das nicht so: Am 30. September 2026 schloss die Aktie bei 12,88 Dollar, am 17. November 2026 bei 6,15 Dollar — wobei im selben Zeitraum auch Bitcoin laut Fundamentaldaten von rund 83.600 auf rund 64.600 Dollar fiel.
Lesen wir also gemeinsam nach — in den Berichten, die CleanSpark bei der US-Börsenaufsicht SEC einreichen muss. Das Spannungsfeld, das sich durch diese Analyse zieht: Der Mieter hat eine sehr hohe Bonität — aber der Vermieter trägt ein Bitcoin-Geschäft, das derzeit Geld verliert, und Schulden, die schneller wachsen als die Miete. Und eine Frage, die du dir bis zum Schluss merken solltest: Würdest du diese Aktie auch kaufen, wenn du den Namen des Mieters nicht kennen würdest?
Was CleanSpark eigentlich macht — vom Bitcoin-Schürfer zum Vermieter von KI-Rechenzentren
CleanSpark sitzt in Henderson, Nevada, und war bis Juli 2026 vor allem eines: ein Bitcoin-Schürfer. Das Unternehmen betreibt in den USA Hallen voller Spezialrechner (laut Quartalsbericht 225.137 Geräte zum 30. Juni 2026), die rund um die Uhr Rechenaufgaben des Bitcoin-Netzes lösen und dafür neue Bitcoin erhalten. Übersetzt in ein Alltagsbild: eine Goldmine, in der statt Baggern Rechner arbeiten und statt Diesel Strom verbrannt wird. Im Juni 2026 kamen diese Rechner auf eine durchschnittliche Leistung von 42,6 Exahash pro Sekunde, rund 4,4 Prozent der weltweiten Rechenleistung des Netzes. Der gesamte Umsatz stammte bis zum 30. Juni 2026 aus dem Bitcoin-Schürfen. Das Geschäftsjahr endet am 30. September; das „Geschäftsjahr 2025“ reicht also von Oktober 2024 bis September 2025.
Der eigentliche Schatz ist nicht der Rechnerpark, sondern der Zugang zu Strom. CleanSpark kontrolliert nach eigenen Angaben mehr als 1,8 Gigawatt Strom, Land und Rechenzentren. Genau das suchen die großen KI-Firmen: Ein Rechenzentrum für künstliche Intelligenz braucht vor allem eine dicke Stromleitung. Am 10. Juli 2026 hat CleanSpark diesen Zugang erstmals im großen Stil vermietet: 175 Megawatt Rechenzentrumsleistung auf neu erworbenem Land neben dem bisherigen Bergbau-Standort in Sandersville, Laufzeit 20 Jahre plus zwei Verlängerungsoptionen über je fünf Jahre, als sogenannter Triple-Net-Vertrag — der Mieter trägt alle laufenden Kosten selbst. Für das Texas-Portfolio des Unternehmens (718 Acres, bis zu 885 Megawatt gesicherte und geplante Leistung) hat derselbe Mieter eine Absichtserklärung samt Exklusivität unterschrieben.
Laut Investorenpräsentation vom 17. September 2026 ist der Mieter die Anviran, LLC, eine hundertprozentige Tochter von Meta; Meta tritt als Garant für Miete und Betriebskosten auf. Die Miete soll ab dem 30. November 2027 fließen, nach Fertigstellung der ersten Halle. Bis dahin läuft in Sandersville der Bitcoin-Bergbau weiter — danach endet er dort:
„The Company will continue to utilize the current Sandersville site for bitcoin mining until the lease commencement date, at which time the power will be diverted to the Sandersville AI Campus and bitcoin mining activity will cease.“
Übersetzung: „Das Unternehmen wird den bisherigen Standort Sandersville bis zum Mietbeginn weiter für das Bitcoin-Schürfen nutzen; dann wird der Strom auf den Sandersville-KI-Campus umgeleitet und das Bitcoin-Schürfen eingestellt.“
— CleanSpark, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 16 „Subsequent Events“
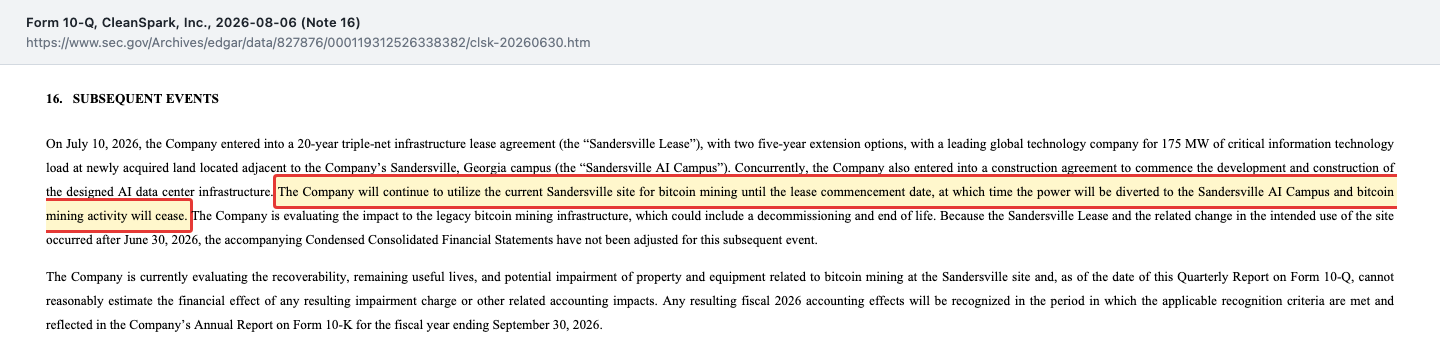
Im selben Abschnitt steht, dass CleanSpark die Werthaltigkeit der Bergbau-Anlagen in Sandersville prüft und eine mögliche Abschreibung noch nicht beziffern kann; sie soll im Geschäftsbericht für das am 30. September 2026 beendete Geschäftsjahr verbucht werden. Merke dir also: Der neue Vertrag ersetzt einen Teil des alten Geschäfts, er kommt nicht obendrauf.
Die Firmengeschichte für Anleger
-
2024
Wandelanleihe und erster Rückkauf
Im Dezember leiht sich CleanSpark 650 Mio. Dollar zinslos und kauft 11,76 Mio. eigene Aktien für 145 Mio. zurück. Für Aktionäre: weniger Aktien, aber eine Schuld mit Rückgaberecht im Juni 2028.
-
2025
Rekordjahr dank Bitcoin-Kurs
Geschäftsjahr 2025: 766,3 Mio. Dollar Umsatz und 364,5 Mio. Gewinn, getragen von 517,8 Mio. Bewertungsgewinnen. Im November folgen 1,15 Mrd. Wandelanleihe und Rückkauf für 460 Mio.
-
2026
Vorzugsdividende abgelöst
Im März zahlt CleanSpark 30 Mio. Dollar, um die Gewinnbeteiligung der Vorzugsaktien des Chefs und weiterer Insider abzuschaffen. Die 45 Stimmen je Vorzugsaktie bleiben.
-
2026
Mietvertrag mit einer Meta-Tochter
Am 10. Juli unterschreibt CleanSpark 20 Jahre Miete über 175 MW in Sandersville, rund 6,6 Mrd. Dollar Vertragswert. Für Aktionäre: der Einstieg ins Geschäft mit KI-Rechenzentren.
-
2026
2,276 Mrd. Dollar Anleihe für den Bau
Im September leiht die Projektgesellschaft 2,276 Mrd. Dollar zu 7,875 Prozent. Für Aktionäre: Laut Beispielrechnung dient die Miete bis 2043 größtenteils dem Schuldendienst.
Wie die Aktie auf unseren Tisch kam — kaum Reddit-Lärm, aber ein halbierter Kurs
Auf unsere Rechercheliste kam CleanSpark über den hauseigenen Reddit-Hype-Scanner, obwohl die Aktie dort kaum Thema ist (laut ApeWisdom am 18. November 2026 Rang 436, eine Erwähnung in 24 Stunden). Auffällig ist der Kurs. Laut Fundamentaldaten schloss die Aktie am 1. Juni 2026 bei 18,81 Dollar, am 30. September bei 12,88 Dollar und am 17. November bei 6,15 Dollar. Bitcoin fiel im selben Zeitraum ab Ende September von rund 83.600 auf rund 64.600 Dollar — die Aktie verlor also deutlich stärker als die Münze, deren Kurs ihr Ergebnis bestimmt. Ein eigener Anlass des Unternehmens steht in keiner Pflichtmeldung seit dem 25. September 2026; eingereicht wurden seither nur Insider-Meldungen (Form 4/144) und Meldungen großer Anteilseigner (Schedule 13G/A).
Klassische Kennzahlen aus unseren Scannern helfen bei CleanSpark nur begrenzt: Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, und der Gewinn selbst schwankt mit dem Bitcoin-Kurs. Wie ein anderer Bitcoin-Schürfer den Umbau zum Vermieter für KI-Rechenzentren angegangen ist, haben wir bei Riot Platforms nachgelesen. Bei CleanSpark zählt, was in den Berichten steht.
Die Zahlen über die Jahre: Umsatz mehr als vervierfacht, Ergebnis im Takt des Bitcoin-Kurses
Erst das, was beeindruckt. Der Umsatz stieg von 168,4 Millionen Dollar im Geschäftsjahr 2023 über 379,0 Millionen (2024) auf 766,3 Millionen Dollar im Geschäftsjahr 2025. Das ist mehr als das Vierfache in zwei Jahren, erwirtschaftet mit 309 Vollzeitbeschäftigten (Stand 30. September 2025). Im Geschäftsjahr 2025 stand unter dem Strich ein Gewinn von 364,5 Millionen Dollar.
Jetzt der Haken. Seit dem Geschäftsjahr 2024 bewertet CleanSpark seinen Bitcoin-Bestand zu jedem Stichtag mit dem aktuellen Kurs (die neue Bilanzregel hat das Unternehmen zum 1. Oktober 2023 freiwillig vorzeitig übernommen); Kursgewinne und -verluste landen direkt im Ergebnis. Im Geschäftsjahr 2025 brachte das 425,6 Millionen Dollar Bewertungsgewinn auf den Bestand und 92,2 Millionen auf Bitcoin, die als Sicherheit bei Geschäftspartnern lagen — zusammen 517,8 Millionen Dollar vor Steuern, also mehr als der gesamte Nettogewinn. In den neun Monaten bis 30. Juni 2026 drehte sich das um: Bitcoin fiel laut Quartalsbericht von rund 114.100 Dollar (30. September 2025) auf rund 58.500 Dollar (30. Juni 2026), die Bewertungsverluste summierten sich auf 746,2 Millionen Dollar, der Nettoverlust auf 996,9 Millionen Dollar.
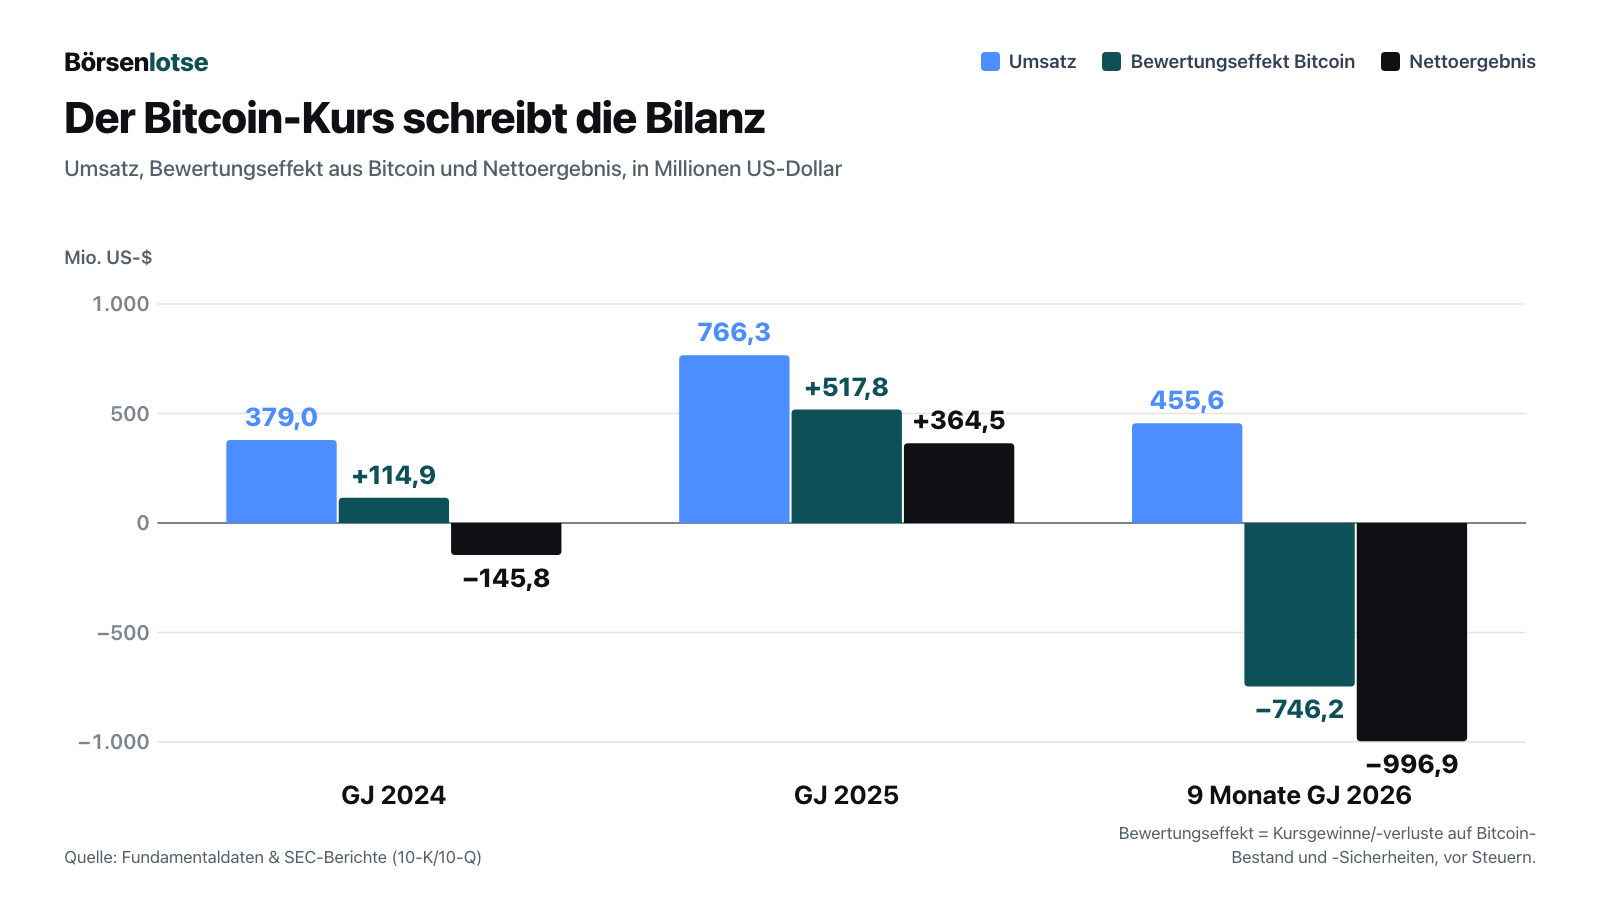
Im Geschäftsjahr 2024 (Verlust 145,8 Millionen Dollar) kam ein anderer Effekt dazu: eine Abschreibung von 197,0 Millionen Dollar auf Anlagen. Der Umsatz fiel ebenfalls: Im Quartal April bis Juni 2026 lag er bei 138,0 Millionen Dollar, 30,5 Prozent unter dem Vorjahresquartal (198,6 Millionen). Das Eigenkapital — der Teil des Vermögens, der den Aktionären nach Abzug aller Schulden gehört — sank in neun Monaten von 2,18 Milliarden auf 761,3 Millionen Dollar. Merke dir: Bei CleanSpark entscheidet bisher nicht das Management über das Jahresergebnis, sondern der Bitcoin-Kurs am Stichtag.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Ein geschürfter Bitcoin kostet mehr, als er einbringt
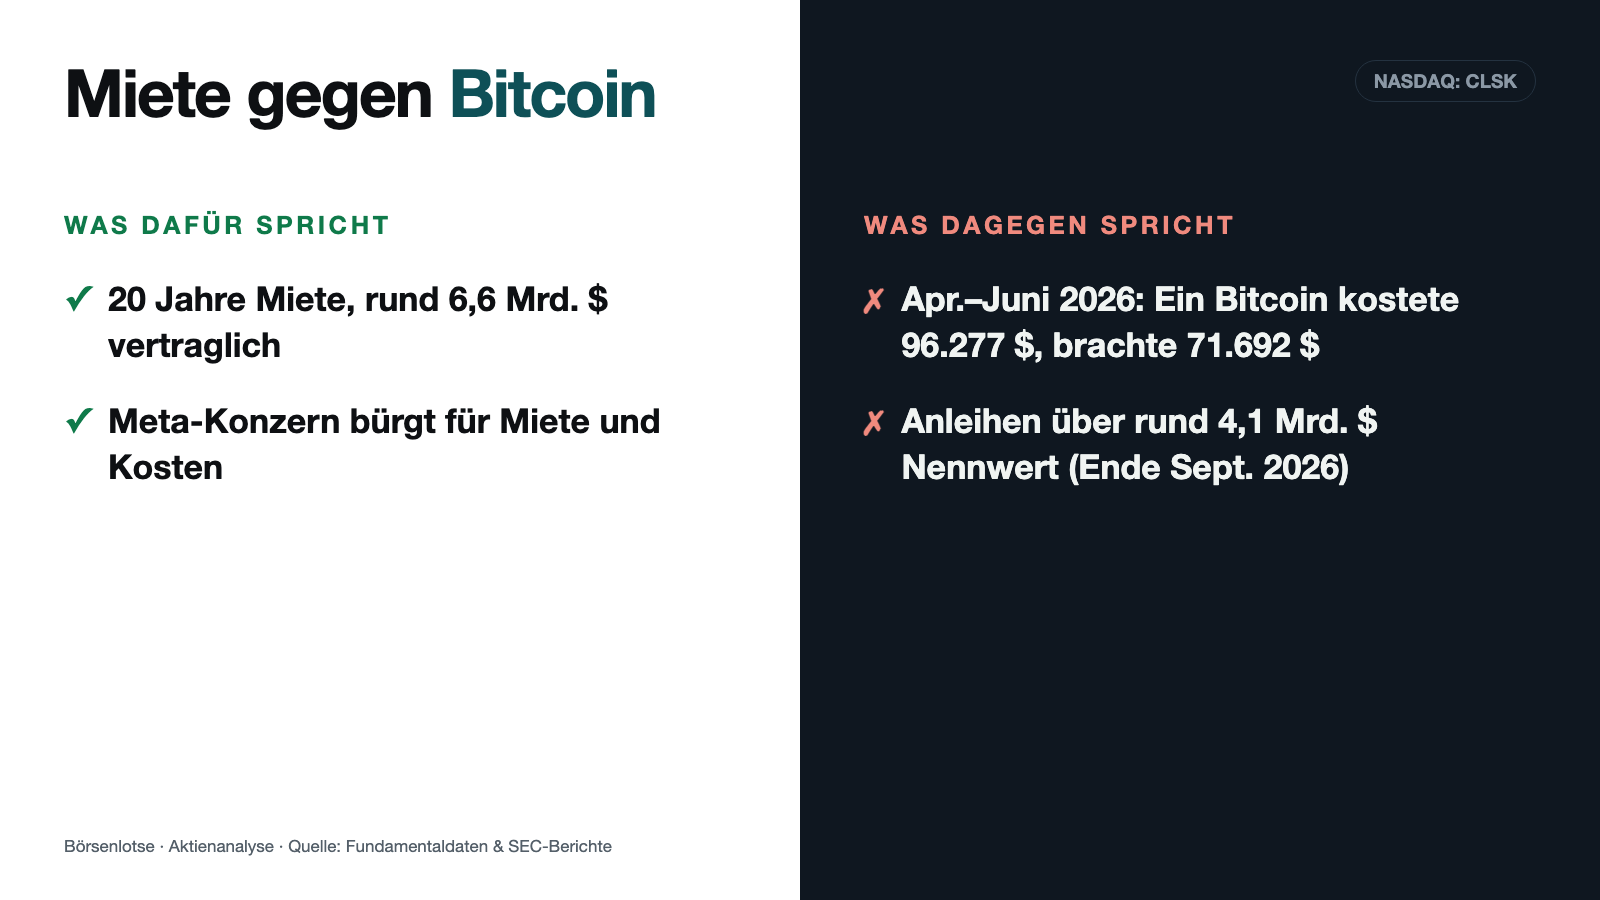
Bitcoin-Schürfer veröffentlichen eine Rechnung, die man sich merken sollte: Was kostet es, einen Bitcoin herzustellen? CleanSpark rechnet sie im Quartalsbericht vor — erst nur mit Strom, dann zusätzlich mit der Abschreibung der Rechner (und kleinen Finanzierungskosten). Die Abschreibung ist der Wertverlust der Geräte, die nach wenigen Jahren veraltet sind; sie kostet kein Geld auf dem Konto, ist aber so echt wie der Verschleiß eines Lieferwagens. Ergebnis für das Quartal April bis Juni 2026: Ein Bitcoin kostete in eigenen Anlagen 96.277 Dollar, davon 44.406 Dollar direkte Energie- und Nebenkosten. Eingebracht hat er im Schnitt 71.692 Dollar. Das Unternehmen weist das Verhältnis selbst aus: 134,3 Prozent.
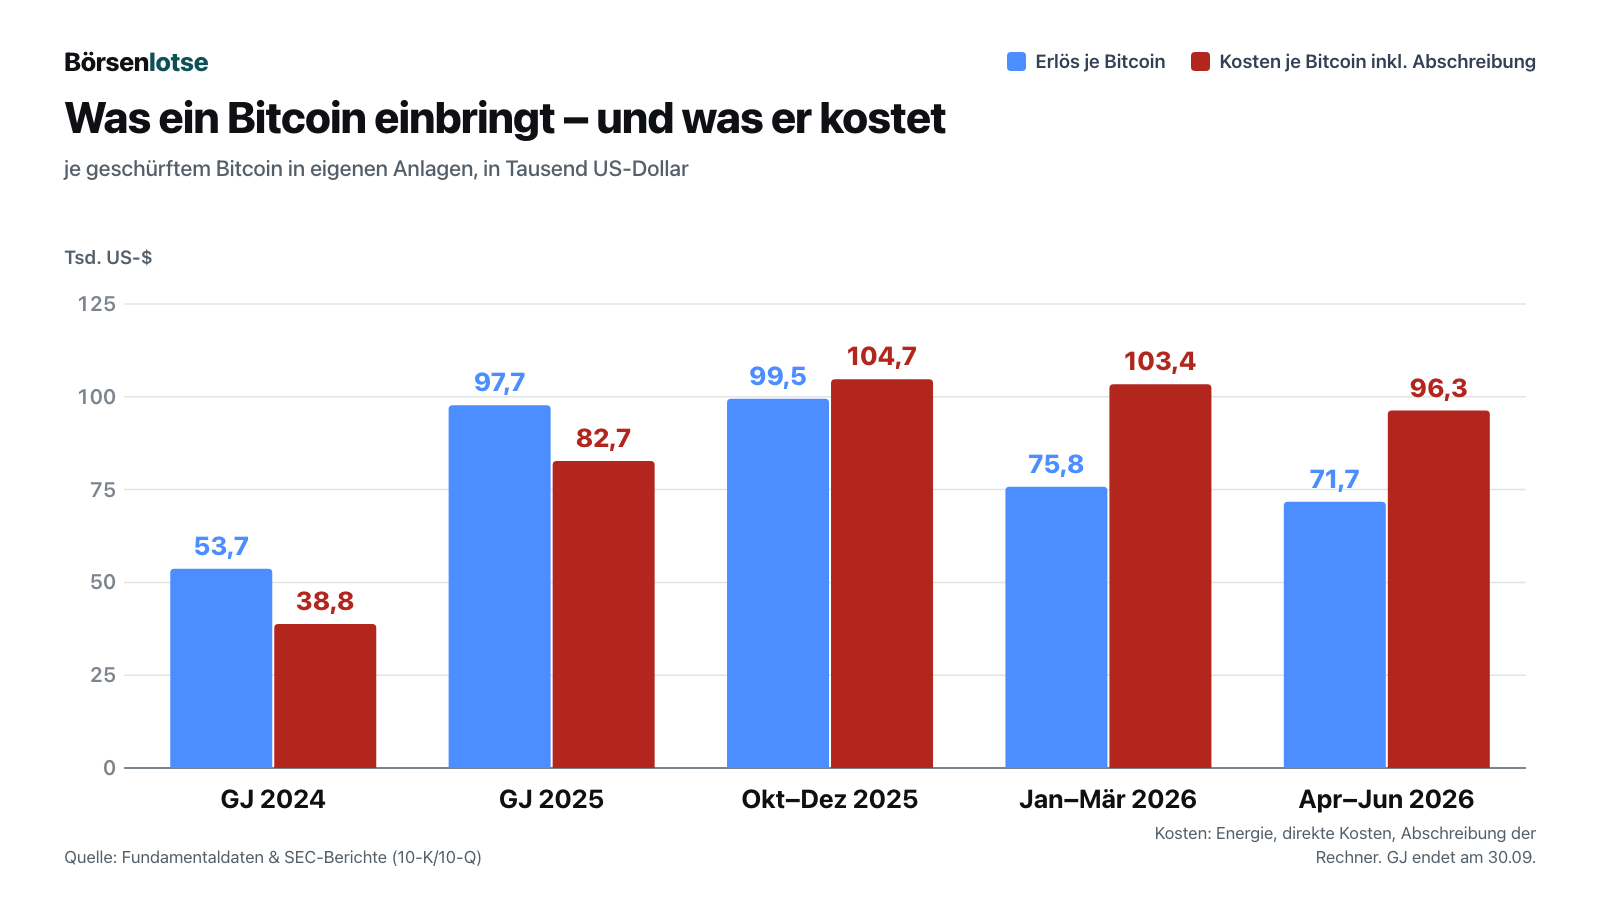
Zwei Jahre zuvor sah die Rechnung völlig anders aus: Im Geschäftsjahr 2024 kostete ein Bitcoin 38.766 Dollar (ohne Sonderabschreibung; mit ihr 39.936 Dollar) und brachte 53.708 Dollar. Mitten in dieses Geschäftsjahr fiel im April 2024 die Halbierung der Belohnung je gelöstem Block, und seither ist die weltweite Rechenleistung gewachsen — laut Quartalsbericht im Juni 2026 auf 976 Exahash pro Sekunde, nach 881 ein Jahr zuvor. Mehr Konkurrenz heißt: Jeder Rechner findet weniger Bitcoin. Wenn nur der Strom zählt, bleibt CleanSpark mit 61,9 Prozent der Erlöse im grünen Bereich; das Geschäft deckt seine laufenden Stromkosten, aber nicht den Ersatz der Rechner. Das Unternehmen sagt es in der Ergebnismitteilung zum dritten Quartal selbst:
„Despite currently challenging bitcoin mining economics, we have a portfolio of scarce, grid-connected power assets and multiple pathways to commercialization, and we are positioned to convert infrastructure optionality into durable cash flows and long-term shareholder value.“
Übersetzung: „Trotz derzeit schwieriger Wirtschaftlichkeit beim Bitcoin-Schürfen haben wir ein Portfolio knapper, ans Stromnetz angeschlossener Anlagen und mehrere Wege zur Vermarktung, und wir sind in der Lage, diese Infrastruktur-Optionen in dauerhafte Zahlungsströme und langfristigen Wert für die Aktionäre zu verwandeln.“
— Gary Vecchiarelli, Präsident und Finanzchef von CleanSpark, Ergebnismitteilung zum dritten Quartal (8-K vom 6. August 2026, Anlage 99.1)
Das ist ehrlich, und es erklärt den Umbau: Aus Sicht des Unternehmens ist es derzeit das bessere Geschäft, den Strom zu vermieten, statt mit ihm Bitcoin zu schürfen — auch wenn die Miete erst ab dem 30. November 2027 fließen soll.
Unbequeme Wahrheit Nr. 2: Die Miete von Meta gehört zuerst den Anleihegläubigern
Das Rechenzentrum in Sandersville muss erst gebaut werden. Die Präsentation vom 17. September 2026 nennt Baukosten von rund 11,9 Millionen Dollar je Megawatt — bei 175 Megawatt gut 2 Milliarden Dollar (eigene Rechnung). Das Geld dafür hat sich CleanSpark über eine eigene Projektgesellschaft geliehen, die CSDC Finance I, LLC: Am 25. September 2026 platzierte sie Anleihen über 2,276 Milliarden Dollar, ausgegeben zu 98,5 Prozent des Nennwerts, Laufzeit bis 1. Oktober 2031.
„The Notes are senior secured obligations of CSDC Finance and bear interest at a rate of 7.875% per year payable semiannually in arrears on April 1 and October 1 of each year, beginning on April 1, 2027.“
Übersetzung: „Die Anleihen sind vorrangige, besicherte Verbindlichkeiten der CSDC Finance und werden mit 7,875 Prozent pro Jahr verzinst, zahlbar halbjährlich nachträglich am 1. April und 1. Oktober eines jeden Jahres, erstmals am 1. April 2027.“
— CleanSpark, Pflichtmeldung 8-K vom 25. September 2026, Item 1.01
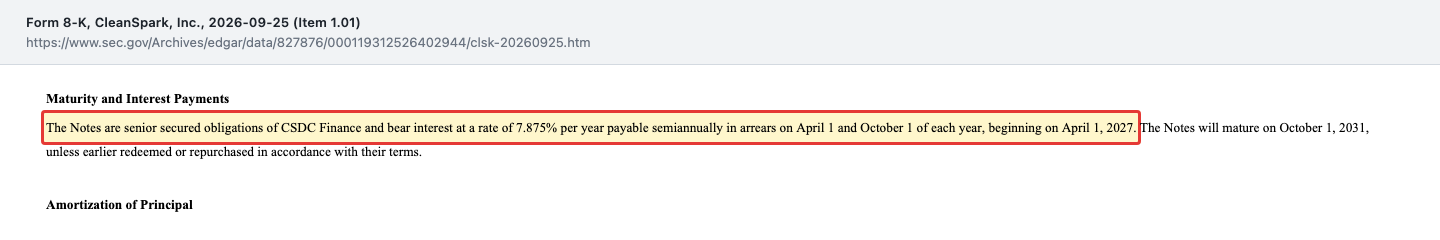
7,875 Prozent auf 2,276 Milliarden Dollar sind rund 179 Millionen Dollar Zinsen im Jahr (eigene Rechnung). Laut Pflichtmeldung dient der Erlös dazu, den Bau fertig zu finanzieren, CleanSpark bereits eingezahltes Eigenkapital zu erstatten und eine Reserve für den Schuldendienst anzulegen. Besichert ist die Anleihe laut den Pressemitteilungen vom 17. und 18. September 2026 mit praktisch dem gesamten Vermögen der Projektgesellschaft. Und die Beispielrechnung in der Präsentation zeigt, was das für die Aktionäre heißt: Von einer durchschnittlichen Jahresmiete nach Kosten von rund 330 Millionen Dollar bleiben nach Zins und Tilgung in den dort gezeigten Jahren 2029 bis 2035 und 2040 bis 2043 jeweils nur rund 55 bis 83 Millionen Dollar übrig; 2044 bleiben nach der letzten Tilgungsrate rund 373 Millionen Dollar, die volle Miete fließt in der Rechnung erst ab 2045. Die Anleihe selbst wird aber schon am 1. Oktober 2031 fällig; wie die Beispielrechnung die Jahre danach finanziert, sagt die Präsentation nicht. Die Rechnung reicht bis 2045, die Anleihe nur bis 2031 — bis dahin muss sie zurückgezahlt oder anschlussfinanziert werden, und zu welchen Bedingungen das gelingt, ist für die Aktionäre ein offenes Risiko. Gerechnet ist dort mit 7,5 Prozent Zins, nicht mit den tatsächlich vereinbarten 7,875 Prozent. Dazu kommt eine Zusage der Muttergesellschaft:
„CleanSpark will provide a customary completion guarantee with respect to the Sandersville Facility, under which it will fund the Issuer as necessary to ensure the timely completion of the Sandersville Facility in the event that the proceeds of the Notes and the available funds (including prior equity contributions by CleanSpark relating to the Sandersville Facility) are insufficient to do so.“
Übersetzung: „CleanSpark gibt für die Sandersville-Anlage eine übliche Fertigstellungsgarantie ab, nach der das Unternehmen die Emittentin bei Bedarf mit Mitteln ausstattet, um die rechtzeitige Fertigstellung sicherzustellen, falls der Anleiheerlös und die verfügbaren Mittel (einschließlich früherer Eigenkapitaleinlagen von CleanSpark für die Anlage) dafür nicht ausreichen.“
— CleanSpark, Pflichtmeldung 8-K vom 25. September 2026, Item 1.01
Übersetzt: Wird der Bau teurer oder später fertig, zahlt CleanSpark nach. Und der Mietvertrag selbst ist an Termine gebunden — verfehlt CleanSpark die vereinbarten Finanzierungs-, Bau- und Liefertermine, drohen laut Pflichtmeldung vom 14. Juli 2026 Mietminderungen oder die Kündigung. Meta garantiert die Miete. Den Bau garantiert CleanSpark.
Unbequeme Wahrheit Nr. 3: 460 Millionen Dollar für eigene Aktien — zu rund 15 Dollar das Stück
Ein Aktienrückkauf ist im Prinzip aktionärsfreundlich: Die Firma kauft eigene Aktien zurück, dein Stück vom Kuchen wird größer. Entscheidend ist der Preis. Im November 2025 gab CleanSpark eine zinslose Wandelanleihe über 1,15 Milliarden Dollar aus — eine Anleihe, die die Gläubiger statt in Geld auch in Aktien zurückbekommen können, hier ab rund 19,16 Dollar je Aktie. Einen großen Teil des Erlöses gab das Unternehmen sofort wieder aus:
„In connection with the issuance of the 2032 Notes in November 2025 (see Note 9 - Indebtedness), the Company repurchased 30,605,456 shares of its common stock from investors in privately negotiated transactions for an aggregate repurchase price of approximately $460,000.“
Übersetzung: „Im Zusammenhang mit der Ausgabe der Anleihen 2032 im November 2025 (siehe Note 9 – Verschuldung) hat das Unternehmen 30.605.456 eigene Stammaktien von Investoren in privat ausgehandelten Geschäften für insgesamt rund 460.000 [Tausend] Dollar zurückgekauft.“
— CleanSpark, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 11
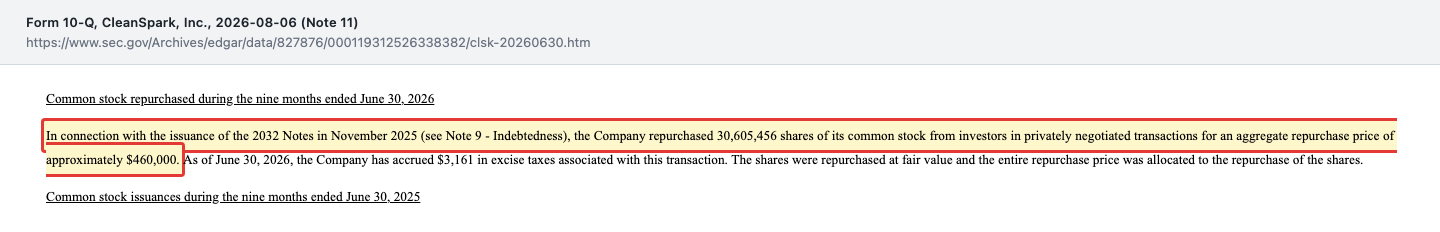
460 Millionen Dollar für 30,6 Millionen Aktien sind rund 15,03 Dollar je Stück — so viel wie der Schlusskurs vom 10. November 2025, dem Tag der Preisfestsetzung der Anleihe (eigene Rechnung). Zum Schlusskurs vom 17. November 2026 (6,15 Dollar) sind dieselben Aktien rund 188 Millionen Dollar wert (eigene Rechnung). Schon im Dezember 2024 hatte CleanSpark nach demselben Muster 11,76 Millionen Aktien für 145 Millionen Dollar zurückgekauft, rund 12,33 Dollar je Stück. Zusammen hielt das Unternehmen zum 30. Juni 2026 42,4 Millionen eigene Aktien, angeschafft für 608,2 Millionen Dollar. Die Schulden dafür bleiben: Wandelanleihen über 650 Millionen (fällig 2030) und 1,15 Milliarden Dollar (fällig 2032), beide zinslos, beide mit Wandlungspreisen weit über dem heutigen Kurs (14,80 und 19,16 Dollar). Zurückgekauft wurde mit geliehenem Geld — und zu mehr als dem Doppelten des Kurses vom 17. November 2026.
Unbequeme Wahrheit Nr. 4: Zwei Prozent vom Ergebnis für den Chef, ein Verwaltungsratsmitglied und den Ex-Chef — abgelöst mit 30 Millionen Dollar
CleanSpark hat neben den Stammaktien 1,75 Millionen Vorzugsaktien der Serie A. Gehalten werden sie laut Pflichtmeldung vom 24. März 2026 von Vorstandschef und Verwaltungsratschef Matthew Schultz, Verwaltungsratsmitglied Larry McNeill, einer von beiden kontrollierten Gesellschaft (Celtic, LLC) und dem früheren Vorstandschef Zachary Bradford. Was diese Papiere bis März 2026 wert waren, steht im Quartalsbericht:
„Under the certificate of designation for the Series A Preferred Stock, holders were previously entitled to quarterly dividends on 2% of the Company’s earnings before interest, taxes and amortization, payable in cash or common stock.“
Übersetzung: „Nach den Bedingungen der Vorzugsaktien der Serie A hatten die Inhaber bisher Anspruch auf vierteljährliche Dividenden in Höhe von 2 Prozent des Ergebnisses des Unternehmens vor Zinsen, Steuern und Amortisation, zahlbar in bar oder in Stammaktien.“
— CleanSpark, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 11
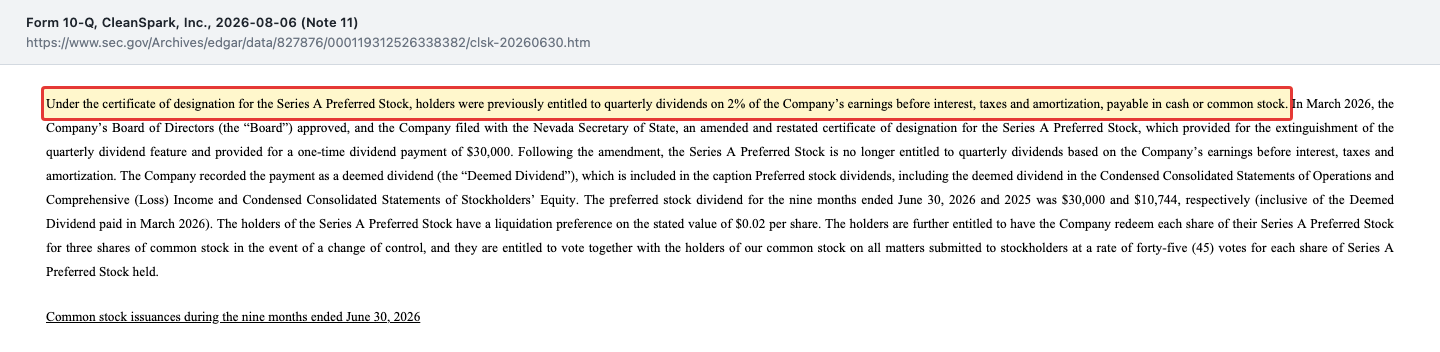
Im Geschäftsjahr 2025, als der Bitcoin-Kurs das Ergebnis trug, flossen so 11,1 Millionen Dollar Vorzugsdividende. Im März 2026 beschloss der Verwaltungsrat — ohne Schultz und McNeill —, diese Gewinnbeteiligung abzuschaffen und dafür einmalig 30 Millionen Dollar zu zahlen (17,14 Dollar je Vorzugsaktie). Das geschah in einem Geschäftsjahr, in dem CleanSpark bis Juni 996,9 Millionen Dollar Verlust schrieb. Die Stimmrechte blieben: 45 Stimmen je Vorzugsaktie, zusammen 78,75 Millionen Stimmen — knapp ein Viertel aller Stimmen neben den 256,8 Millionen Stammaktien (eigene Rechnung). Bei einem Kontrollwechsel wird jede Vorzugsaktie in drei Stammaktien getauscht. Dazu zwei offene Verfahren aus dem Quartalsbericht: eine Sammelklage von Aktionären aus dem Jahr 2021 wegen Aussagen zu einer Übernahme und eine Aktionärsklage gegen amtierende und frühere Führungskräfte vor einem Gericht in Nevada; CleanSpark hält beide für unbegründet.
Bewertung: 1,6 Milliarden an der Börse, 4,1 Milliarden in Anleihen
Rechnen wir mit der jüngsten Aktienzahl aus einem Bericht: 256.817.073 Aktien laut Deckblatt des Quartalsberichts (Stand 4. August 2026). Zum Schlusskurs von 6,15 Dollar am 17. November 2026 ergibt das rund 1,58 Milliarden Dollar Börsenwert — die Zahl aus den Fundamentaldaten deckt sich damit. Dem stehen gegenüber: ein Eigenkapital von 761,3 Millionen Dollar zum 30. Juni 2026 (die Aktie kostete also rund das Zweifache des Buchwerts), ein Umsatz von rund 679 Millionen Dollar in den zwölf Monaten bis Juni 2026 (rund das 2,3-Fache) und an Kasse plus Bitcoin zusammen gut 1,0 Milliarden Dollar zum 30. Juni 2026 (202,6 Millionen Kasse, 814,9 Millionen Bitcoin einschließlich Sicherheiten). Alle Verhältniszahlen sind eigene Rechnungen.
Die Gegenseite der Bilanz ist größer. Nach dem 25. September 2026 stehen Anleihen über rund 4,1 Milliarden Dollar Nennwert aus (650 Millionen fällig 2030, 1,15 Milliarden fällig 2032, 2,276 Milliarden fällig 2031; eigene Rechnung). Die Gläubiger der Anleihe 2030 dürfen ihr Geld am 15. Juni 2028 zurückverlangen. Was die Börse am 17. November 2026 bezahlt, ist also kein Bergbau-Unternehmen und kein fertiger Vermieter, sondern eine Wette darauf, dass der Umbau gelingt, bevor das Bergbau-Geschäft oder die Schulden ihn einholen. Zur Einordnung die Analystenstimmen: Laut Fundamentaldaten (Stand 17. November 2026) stuften 14 von 15 Analysten die Aktie als Kauf ein, ihr durchschnittliches Kursziel lag bei 20,87 Dollar. Das ist ein Blick auf Erwartungen, kein Beleg — das Kursziel lag mehr als dreimal so hoch wie der Schlusskurs desselben Tages.
Chancen und Risiken auf einen Blick
Was für CleanSpark spricht:
- 20-jähriger Mietvertrag über 175 Megawatt mit einer Meta-Tochter, rund 6,6 Milliarden Dollar vertraglicher Wert in der Grundlaufzeit, laut Unternehmen bis zu 11,6 Milliarden mit beiden Verlängerungen; Meta tritt als Garant für Miete und Betriebskosten auf.
- Exklusivität mit demselben Mieter für das Texas-Portfolio (bis zu 885 Megawatt) — eine Absichtserklärung, aber ein klarer Hinweis auf Nachfrage.
- Rund 1,8 Gigawatt Stromzugang in den USA; das ist im KI-Ausbau die knappe Ressource.
- Gut 1,0 Milliarden Dollar Kasse plus Bitcoin zum 30. Juni 2026; der Eigenkapitalanteil für Sandersville ist laut Ergebnismitteilung bereits voll eingezahlt.
Was dagegen spricht:
- Das Bitcoin-Schürfen kostete von Oktober 2025 bis Juni 2026 in jedem Quartal mehr, als es einbrachte (zuletzt 134,3 Prozent der Erlöse einschließlich Abschreibung).
- Das Ergebnis schwankt mit dem Bitcoin-Kurs: 364,5 Millionen Dollar Gewinn im Geschäftsjahr 2025, 996,9 Millionen Verlust in den neun Monaten bis Juni 2026; das Eigenkapital fiel auf 761,3 Millionen.
- Anleihen über rund 4,1 Milliarden Dollar Nennwert; die Sandersville-Miete dient laut Beispielrechnung des Unternehmens bis 2043 zum größten Teil dem Schuldendienst, und CleanSpark garantiert die Fertigstellung.
- Rückkäufe für 605 Millionen Dollar zu rund 12 bis 15 Dollar je Aktie, finanziert mit Wandelanleihen; Ablösung der Gewinnbeteiligung der Vorzugsaktien von Chef Schultz, Verwaltungsratsmitglied McNeill und Ex-Chef Bradford für 30 Millionen Dollar.
- Bau- und Terminrisiko: Verfehlte Meilensteine können laut Mietvertrag zu Mietminderung oder Kündigung führen; für die Bergbau-Anlagen in Sandersville kündigt das Unternehmen eine mögliche Abschreibung an.
Ein menschliches Fazit: Der Mieter ist nicht der Vermieter
Zurück zum Halo-Effekt vom Anfang. Der Name Meta glänzt, und er glänzt zu Recht: Ein Mieter mit dieser Bonität, 20 Jahre lang, mit Garantie für Miete und Kosten — ein Mieter, wie ihn sich Vermieter wünschen. Aber du kaufst mit der CleanSpark-Aktie nicht Meta. Du kaufst einen Vermieter, der das Haus erst noch bauen muss, das Geld dafür zu 7,875 Prozent geliehen hat und die Fertigstellung garantiert. Einen Bitcoin-Schürfer, dessen geschürfte Münzen zuletzt mehr kosteten, als sie einbrachten. Und ein Unternehmen, das eigene Aktien für rund 15 Dollar zurückkaufte, die ein Jahr später 6,15 Dollar kosteten. Die ehrliche Frage an dich lautet deshalb nicht „Ist Meta ein guter Mieter?“, sondern: Würdest du diese Aktie kaufen, wenn der Mieter einen Namen hätte, den du nicht kennst? Wenn ja, hast du eine These, und du kennst jetzt die Zahlen, an denen du sie messen kannst — den nächsten Geschäftsbericht, die Baufortschritte in Sandersville, den 15. Juni 2028. Wenn nein, hat dich der Glanz fast erwischt. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- CleanSpark, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- CleanSpark, Inc. — Quartalsbericht 10-Q zum 31. März 2026 (11. Mai 2026) und zum 31. Dezember 2025 (5. Februar 2026)
- CleanSpark, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 25. November 2025)
- CleanSpark, Inc. — Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026 (8-K vom 6. August 2026, Anlage 99.1)
- CleanSpark, Inc. — Pflichtmeldung 8-K vom 14. Juli 2026 (Mietvertrag Sandersville) und Pressemitteilung (Anlage 99.1)
- CleanSpark, Inc. — Investorenpräsentation Sandersville (8-K vom 17. September 2026, Anlage 99.1)
- CleanSpark, Inc. — Pflichtmeldung 8-K vom 18. September 2026 (Preisfestsetzung der Anleihe) und vom 25. September 2026 (Abschluss, 2,276 Milliarden Dollar zu 7,875 Prozent)
- CleanSpark, Inc. — Pflichtmeldung 8-K vom 24. März 2026 (Vorzugsaktien der Serie A)
- CleanSpark, Inc. — Pflichtmeldung 8-K vom 13. November 2025 (Wandelanleihe 2032 und Aktienrückkauf)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht CleanSpark (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Analystenstimmen, Bitcoin-Kurs; Datenstand 17. November 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: ApeWisdom (Abruf 18. November 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 39,3 | 131,5 | 168,4 | 379,0 | 766,3 |
| Betriebsergebnis (EBIT) | -11,9 | -37,9 | -131,0 | -149,0 | 318,9 |
| Nettogewinn | -21,8 | -57,3 | -138,1 | -145,8 | 364,5 |
| Nettomarge | -55,5 % | -43,6 % | -82,0 % | -38,5 % | 47,6 % |
| Gewinn je Aktie | -0,74 $ | -1,35 $ | -1,35 $ | -0,67 $ | 1,15 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell neutral
- Umbau vom Bitcoin-Schürfer zum Vermieter von KI-Rechenzentren: 20-jähriger Mietvertrag über 175 MW mit einer Meta-Tochter (10.07.2026), Mietbeginn geplant für den 30.11.2027; bis dahin stammt der gesamte Umsatz aus dem Schürfen.
- Bitcoin-Schürfen negativ
- Kosten je Bitcoin einschließlich Abschreibung 96.277 US-Dollar gegen 71.692 Erlös im Quartal April bis Juni 2026 (134,3 %); im Geschäftsjahr 2025 waren es 84,7 %.
- Ertragslage negativ
- Nettoverlust 996,9 Mio. US-Dollar in den neun Monaten bis 30.06.2026, davon 746,2 Mio. Bewertungsverluste auf Bitcoin (vor Steuern); Umsatz im dritten Quartal −30,5 % auf 138,0 Mio.
- Bilanz & Liquidität neutral
- Kasse 202,6 Mio. und Bitcoin 814,9 Mio. US-Dollar zum 30.06.2026; laut Management reichen die Mittel für zwölf Monate. Dagegen Anleihen über rund 4,1 Mrd. Nennwert nach dem 25.09.2026 und ein Eigenkapital von 761,3 Mio.
- Kapitalverwendung negativ
- Rückkäufe für 605 Mio. US-Dollar (Dezember 2024 und November 2025) zu rund 12,33 bzw. 15,03 US-Dollar je Aktie, finanziert über Wandelanleihen; Schlusskurs am 17.11.2026: 6,15 US-Dollar.
- Governance negativ
- Ablösung der Gewinnbeteiligung (2 % des Ergebnisses vor Zinsen, Steuern und Amortisation) der Vorzugsaktien des Chefs und weiterer Insider für 30 Mio. US-Dollar im März 2026; 45 Stimmen je Vorzugsaktie, knapp ein Viertel aller Stimmen.
CleanSpark zeigt den Halo-Effekt in Reinform: Mit Meta als Mieter wirkt der Vermieter so sicher wie der Mieter. Die Berichte zeigen ein anderes Bild — ein Bitcoin-Schürfgeschäft, das einschließlich Abschreibung zuletzt Geld verlor, ein Ergebnis im Takt des Bitcoin-Kurses (996,9 Millionen Dollar Verlust in neun Monaten) und Anleihen über rund 4,1 Milliarden Dollar, deren Schuldendienst laut Beispielrechnung des Unternehmens die Sandersville-Miete bis 2043 größtenteils aufzehrt. Der Mietvertrag ist echt und wertvoll; die Aktionäre stehen aber hinter den Anleihegläubigern. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: Ob der Umbau zum Vermieter gelingt, entscheidet sich erst mit dem Bau in Sandersville und dem Mietbeginn Ende 2027, während das Schürfgeschäft einschließlich Abschreibung derzeit Geld verliert und das Ergebnis am Bitcoin-Kurs hängt. Für Rot reicht die Befundlage nicht: Zum 30. Juni 2026 standen gut 1,0 Milliarden Dollar Kasse und Bitcoin bereit, das Management hält die Mittel für zwölf Monate für ausreichend, und die Miete ist von Meta garantiert. Die hohe Verschuldung, die Rückkäufe zu rund 15 Dollar und die Ablösung der Vorzugsdividende sind Gründe zur Vorsicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der hauseigene Reddit-Hype-Scanner; laut ApeWisdom (Abruf 18.11.2026) eine Erwähnung in 24 Stunden, Rang 436 nach Rang 351 einen Tag zuvor. Kursbezug laut Fundamentaldaten: 18,81 US-Dollar (Schluss 01.06.2026), 12,88 (30.09.2026), 6,15 (17.11.2026).
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 06.08.2026); durchgesehen wurden alle Einreichungen bis zum Schedule 13G/A vom 16.11.2026. Der Geschäftsbericht 10-K für das am 30.09.2026 beendete Geschäftsjahr lag am 18.11.2026 noch nicht vor; er soll laut 10-Q auch eine mögliche Abschreibung auf die Bergbau-Anlagen in Sandersville enthalten.
- Eigene Rechnungen: Börsenwert (Aktienzahl × Schlusskurs), Rückkaufpreis je Aktie (Kaufpreis ÷ Stückzahl), Wert der zurückgekauften Aktien zum Kurs vom 17.11.2026, jährliche Zinslast der Sandersville-Anleihen (2,276 Mrd. × 7,875 %), Summe der Anleihen-Nennwerte, Stimmenanteil der Vorzugsaktien, Baukosten für 175 MW. Die Beträge nach Schuldendienst stammen aus der Beispielrechnung der Präsentation vom 17.09.2026, die mit 7,5 % Zins rechnet.
- Nicht zu verwechseln: CleanSpark hieß bis 2016 Stratean Inc. und davor SmartData Corp; bis zum Geschäftsjahr 2023 gehörte noch ein Energie-Geschäft dazu, das als aufgegebener Geschäftsbereich ausgewiesen wurde. Der Name des Mieters stammt aus der Investorenpräsentation, nicht aus dem Mietvertrag selbst, der nicht veröffentlicht ist.
Aktien-Wächter
Diese Analyse ist Stand 18. November 2026. Was sich seitdem bei CLSK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu CleanSpark Inc (CLSK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
CleanSpark (Nasdaq: CLSK) aus Henderson, Nevada, schürft Bitcoin mit rund 225.000 Spezialrechnern in eigenen Anlagen in den USA und kontrolliert nach eigenen Angaben mehr als 1,8 Gigawatt Stromzugang. Seit Juli 2026 baut sich das Unternehmen zum Vermieter von KI-Rechenzentren um. Im Geschäftsjahr 2025 (bis 30. September 2025) setzte es 766,3 Millionen US-Dollar um.
Laut Investorenpräsentation vom 17. September 2026 (8-K, Anlage 99.1) ist der Mieter die Anviran, LLC, eine hundertprozentige Tochter von Meta; Meta tritt als Garant für Miete und Betriebskosten auf. Der Vertrag vom 10. Juli 2026 läuft 20 Jahre, umfasst 175 Megawatt und hat laut Unternehmen einen vertraglichen Wert von rund 6,6 Milliarden Dollar.
Vor allem wegen des Bitcoin-Kurses: CleanSpark bewertet seinen Bestand zu jedem Stichtag neu. Von 30. September 2025 bis 30. Juni 2026 fiel Bitcoin von rund 114.100 auf rund 58.500 Dollar, die Bewertungsverluste summierten sich auf 746,2 Millionen Dollar, der Nettoverlust auf 996,9 Millionen. Zudem kostete ein geschürfter Bitcoin einschließlich Abschreibung zuletzt mehr, als er einbrachte.
Nach dem 25. September 2026 stehen Anleihen über rund 4,1 Milliarden Dollar Nennwert aus: zinslose Wandelanleihen über 650 Millionen (fällig 2030) und 1,15 Milliarden Dollar (fällig 2032) sowie besicherte Anleihen der Projektgesellschaft über 2,276 Milliarden Dollar zu 7,875 Prozent (fällig 2031). Die Gläubiger der Anleihe 2030 können am 15. Juni 2028 die Rückzahlung verlangen.
Laut Investorenpräsentation vom 17. September 2026 soll die Miete ab dem 30. November 2027 fließen, nach Fertigstellung der ersten Halle; die Fertigstellung des Baus wird für März 2028 erwartet. Die erste Zinszahlung auf die Sandersville-Anleihen ist bereits am 1. April 2027 fällig. Verfehlte Meilensteine können laut Mietvertrag zu Mietminderung oder Kündigung führen.
Die 1,75 Millionen Vorzugsaktien der Serie A gehören Vorstandschef Matthew Schultz, Verwaltungsratsmitglied Larry McNeill, einer von beiden kontrollierten Gesellschaft und dem früheren Vorstandschef. Sie brachten bis März 2026 zwei Prozent des Ergebnisses vor Zinsen, Steuern und Amortisation; diese Beteiligung wurde für einmalig 30 Millionen Dollar abgelöst. Jede Vorzugsaktie hat 45 Stimmen.
Das Geschäftsjahr endet am 30. September; das Geschäftsjahr 2026 lief von Oktober 2025 bis September 2026. Der jüngste veröffentlichte Bericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026. Der Geschäftsbericht (10-K) für das Geschäftsjahr 2026 lag am 18. November 2026 noch nicht vor; den für 2025 reichte CleanSpark am 25. November 2025 ein.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.