Lexeo Therapeutics: 80 Prozent weniger Herzrhythmusstörungen — bei sieben Patienten. Und die Miete darf in Aktien bezahlt werden
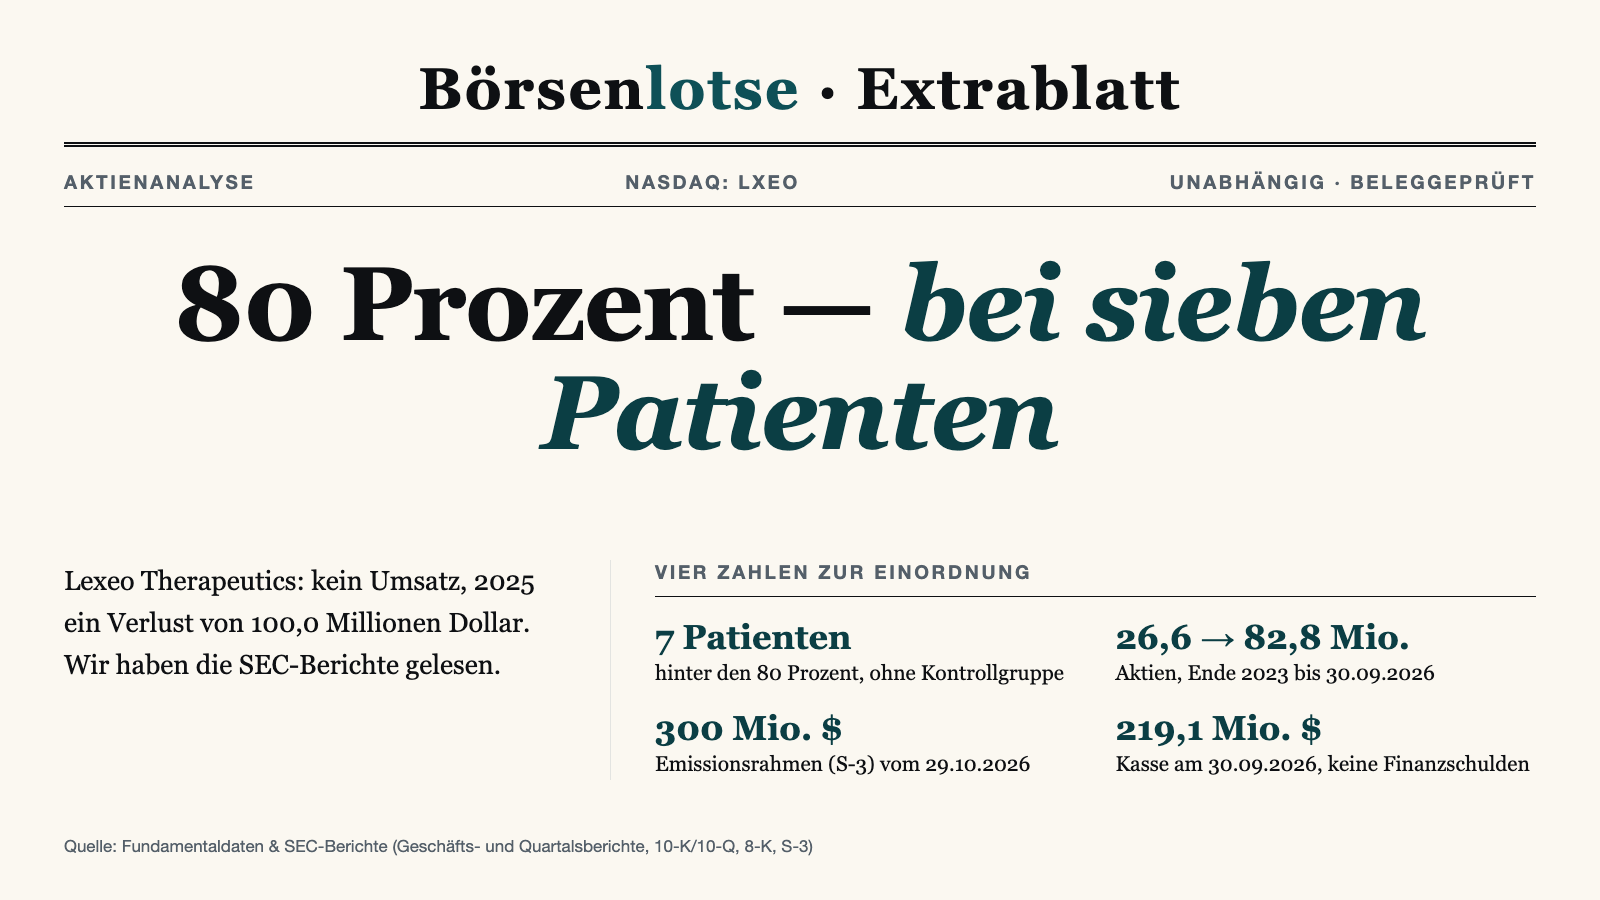
Lexeo Therapeutics, ein Gentherapie-Entwickler aus New York, meldete am 16. November 2026 für sein Herz-Programm LX2020 im Mittel 80 Prozent weniger kurze Phasen von Herzrasen (nicht anhaltende Kammertachykardien) — gemessen an sieben Patienten in einer Studie ohne Kontrollgruppe. Umsatz gibt es keinen; bezahlt wird die Forschung mit neuen Aktien, deren Zahl sich seit Ende 2023 von 26,6 auf 82,8 Millionen mehr als verdreifacht hat. Am 29. Oktober 2026 ließ Lexeo einen Emissionsrahmen über bis zu 300 Millionen US-Dollar registrieren (davon rund 164,6 Millionen neu, der Rest aus einem älteren Rahmen übertragen), bei rund 267 Millionen Börsenwert — und seit dem 22. Oktober 2026 darf das Unternehmen seine Miete in Aktien bezahlen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. November 2026
- Schlusskurs
- 2,90 $ -11,60 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 16. November 2026: -10,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,60 $ bis 10,60 $ · Letzter Kurs: 2,90 $ (Stand: 17. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Am 16. November 2026 meldete Lexeo Therapeutics (Nasdaq: LXEO) eine Zahl, an der man hängen bleibt: im Mittel 80 Prozent weniger Herzrhythmusstörungen einer bestimmten Art bei Patienten, die die Gentherapie LX2020 in hoher Dosis bekommen haben. Die Zahl steht gleich unter der Überschrift der Mitteilung. Wie viele Patienten das waren, steht ein paar Absätze weiter unten: sieben. So funktioniert eine Anleger-Falle, die sich wie Gewissheit anfühlt — die Prozentzahl-Falle: Eine große Prozentzahl wirkt wie ein Messergebnis, und du fragst nicht mehr, an wie vielen Menschen gemessen wurde.
Beides stimmt. Die 80 Prozent sind so gemeldet, als Zwischenergebnis bei einer schweren Erbkrankheit. Und sieben Patienten in einer Studie ohne Vergleichsgruppe sind ein Anfang, kein Beweis; ob das Ergebnis hält, zeigt erst eine größere Studie. Dazu kommen Zahlen, die in keiner Überschrift stehen: Lexeo verdient kein Geld und bezahlt seine Forschung mit neuen Aktien. Seit Ende 2023 hat sich die Aktienzahl mehr als verdreifacht, ein im Oktober 2026 registrierter Emissionsrahmen ist größer als der Börsenwert des Unternehmens, und seit Oktober 2026 darf Lexeo auch seine Miete in Aktien bezahlen.
Machen wir also einen Deal: Wir lesen gemeinsam, was Lexeo der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. September 2026, eingereicht am 16. November 2026, die Mitteilung vom selben Tag, die Registrierung eines Emissionsrahmens vom 29. Oktober 2026 und den Geschäftsbericht (10-K) für 2025. Vorstandschef und Finanzchef müssen die Richtigkeit der Quartals- und Geschäftsberichte persönlich bestätigen. Am Ende weißt du, was die 80 Prozent tragen, was die Kasse trägt und was offen bleibt. Entscheiden musst du selbst.
Was Lexeo eigentlich macht
Lexeo Therapeutics wurde laut Quartalsbericht am 17. Februar 2017 gegründet, sitzt in New York und ist seit dem Börsengang im November 2023 an der Nasdaq notiert. Das Unternehmen entwickelt Gentherapien. Übersetzt in ein Alltagsbild: Bei manchen Erbkrankheiten fehlt dem Körper der Bauplan für ein bestimmtes Eiweiß. Eine Gentherapie schickt eine korrekte Kopie dieses Bauplans in die betroffenen Zellen, verpackt in die Hülle eines Virus, das als Lieferfahrzeug dient. Die Behandlung ist als einmalige Infusion angelegt. Lexeo nutzt dafür bei seinen wichtigsten Programmen ein Lieferfahrzeug mit dem Namen AAVrh10, das nach Angaben des Unternehmens Herzmuskelzellen besonders gut erreicht.
Zwei Programme tragen das Unternehmen:
- LX2006 richtet sich gegen die Herzmuskelerkrankung bei Friedreich-Ataxie, einer seltenen Erbkrankheit, die Nerven und Herz schädigt. Laut Geschäftsbericht 2025 leben in den USA rund 5.000 Menschen mit Friedreich-Ataxie, etwa 80 Prozent von ihnen entwickeln die Herzerkrankung, und sie ist die häufigste Todesursache dieser Patienten. Seit Juni 2026 läuft die Zulassungsstudie SUNRISE-FA 2.
- LX2020 richtet sich gegen eine erbliche Herzmuskelerkrankung, die durch Fehler im Gen PKP2 entsteht (arrhythmogene Kardiomyopathie). Sie führt zu Rhythmusstörungen bis hin zum plötzlichen Herztod. Lexeo schätzt die Zahl der Betroffenen in den USA auf rund 60.000. LX2020 steckt in einer frühen Studie der Phase I/II; von diesem Programm stammen die 80 Prozent.
Daneben gibt es frühere Projekte und einen Zukauf: Am 29. September 2026 übernahm Lexeo die kleine Firma Mantle Therapeutics, die an Tabletten und anderen Wirkstoffen gegen die Nervenschäden der Friedreich-Ataxie arbeitet. Für ein Alzheimer-Programm (LX1001), dessen frühe Studie abgeschlossen ist, sucht Lexeo laut Geschäftsbericht 2025 einen Partner. Am 31. Dezember 2025 hatte das Unternehmen 59 Vollzeitbeschäftigte, 41 davon in Forschung und Entwicklung.
Was Lexeo nicht hat, ist ein zugelassenes Produkt. Der Quartalsbericht sagt es ohne Umschweife: Bisher gibt es keinen Umsatz aus Produktverkäufen. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Für beide Herz-Programme meldet Lexeo Verbesserungen in den Zwischendaten, und die Kasse ist gut gefüllt — aber jede Zahl stammt bisher von wenigen Patienten, und jeder Dollar in der Kasse stammt von Aktionären, deren Anteil mit jeder neuen Aktie kleiner wird.
Die Firmengeschichte für Anleger
-
2017
Gründung in New York
Lexeo entsteht am 17. Februar 2017 als Gesellschaft nach dem Recht von Delaware. Für Aktionäre: eine junge Firma, die seit ihrer Gründung Verluste schreibt.
-
2023
Börsengang zu 11,00 Dollar
Im November 2023 geht Lexeo an die Nasdaq und nimmt netto 100,3 Mio. Dollar ein. Für Aktionäre: der Preis, an dem sich jeder spätere Kurs messen lassen muss.
-
2024
Privatplatzierung und höchster Kurs
Im März 2024 bringen 6,3 Mio. neue Aktien netto 88,7 Mio. Dollar; im Juni 2024 schließt die Aktie bei 18,76 Dollar. Für Aktionäre: frisches Geld zu rund 15 Dollar je Aktie.
-
2025
Zwei Kapitalerhöhungen, Aktienzahl mehr als verdoppelt
Im Mai 2025 verkauft Lexeo Aktien zu rund 2,88 Dollar samt Optionsscheinen, im Oktober zu 8,00 Dollar. Für Aktionäre: Die Aktienzahl steigt von 33,1 auf 73,0 Mio.
-
2026
Zulassungsstudie, Zukauf, neue Daten
Juni: Start der Zulassungsstudie für LX2006. September: Übernahme von Mantle. November: 80 Prozent weniger Rhythmusstörungen bei sieben Patienten. Für Aktionäre: Fortschritt, der Geld kostet.
Wie die Aktie auf unseren Tisch kam
Lexeo kam über einen einzigen Handelstag auf unseren Tisch. Am 16. November 2026 veröffentlichte das Unternehmen die Zwischendaten zu LX2020, die Quartalszahlen und den Quartalsbericht. An diesem Tag wechselten rund 37,6 Millionen Aktien den Besitzer — das entspricht rund 45 Prozent der 82,8 Millionen ausstehenden Aktien; an den fünf Handelstagen davor waren es jeweils zwischen 0,4 und 1,7 Millionen (Quelle: Fundamentaldaten, Stand 18. November 2026). Die Aktie eröffnete bei 3,55 Dollar, erreichte im Tagesverlauf ein Hoch von 4,30 Dollar und ein Tief von 3,00 Dollar und schloss bei 3,23 Dollar — rund 13 Prozent über dem Schlusskurs von 2,87 Dollar am 13. November 2026. Der Zuwachs hielt nicht: Am folgenden Handelstag, dem 17. November 2026, schloss die Aktie bei 2,855 Dollar und damit knapp unter dem Schlusskurs vom 13. November 2026; gehandelt wurden rund 3,9 Millionen Aktien.
Zur Einordnung des Kursniveaus: Beim Börsengang im November 2023 kostete die Aktie 11,00 Dollar. Ihren höchsten Schlusskurs erreichte sie am 13. Juni 2024 mit 18,76 Dollar, ihren tiefsten am 7. April 2025 mit 1,79 Dollar. In den zwölf Monaten bis zum 16. November 2026 schwankte sie im Handelsverlauf zwischen 2,55 und 10,99 Dollar. Warum der Kurs am 16. November 2026 unter dem Eröffnungskurs und deutlich unter dem Tageshoch schloss, steht in keinem SEC-Bericht; wir spekulieren darüber nicht.
Wichtig ist etwas anderes: An so einem Tag ist die Überschrift schneller gelesen als der Quartalsbericht, der am selben Tag erscheint. Genau hier schnappt die Prozentzahl-Falle zu. Merke dir deshalb gleich zu Beginn: Zu jeder Prozentzahl aus einer Studie gehören drei Fragen — wie viele Patienten, verglichen womit und wie lange beobachtet.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst die Pluspunkte. Lexeo hat zwei Gentherapien so weit gebracht, dass die US-Arzneimittelbehörde FDA beiden einen Sonderstatus für beschleunigte Verfahren gegeben hat: LX2006 erhielt im Juli 2025 die Einstufung als „Breakthrough Therapy“, LX2020 im August 2026 den Status „Regenerative Medicine Advanced Therapy“. Für LX2006 ist das Protokoll der Zulassungsstudie fertig, und die Studie läuft seit Juni 2026. Die Zwischendaten dazu zeigen laut Quartalsbericht Verbesserungen am Herzen und bei den Nervensymptomen über bis zu 36 Monate. Eine Zahl daraus, Stand Oktober 2025: Bei den sechs Teilnehmern mit auffälligem Ausgangswert bei der Herzmuskelmasse der linken Kammer (LVMI) verbesserte sich dieser Wert nach zwölf Monaten im Mittel um 23 Prozent; als Schwelle für die Zulassungsstudie nennt der Bericht 10 Prozent. Auch hier gehört die Frage nach dem Nenner dazu: sechs Patienten. Die Zulassungsstudie selbst ist klein angelegt, mit 13 behandelten und 13 unbehandelten Teilnehmern; gemessen wird der LVMI nach sechs Monaten.
Und die Kasse ist gut gefüllt. Am 30. September 2026 hatte Lexeo 90,2 Millionen US-Dollar Zahlungsmittel und 128,9 Millionen in US-Staatsanleihen — zusammen 219,1 Millionen. Finanzschulden gibt es keine, nur Mietverpflichtungen von 6,2 Millionen. Das Eigenkapital lag bei 216,7 Millionen, das sind 89 Prozent der Bilanzsumme von 243,9 Millionen. Ende 2024 hatten noch 128,5 Millionen in der Kasse gelegen.
Jetzt die andere Seite. Ein Entwickler ohne Produkt hat keinen Umsatz, nur Kosten. Der Nettoverlust betrug 66,4 Millionen US-Dollar im Jahr 2023, 98,3 Millionen im Jahr 2024 und 100,0 Millionen im Jahr 2025. Aus dem laufenden Geschäft flossen in denselben Jahren 59,5, 81,2 und 98,6 Millionen ab.
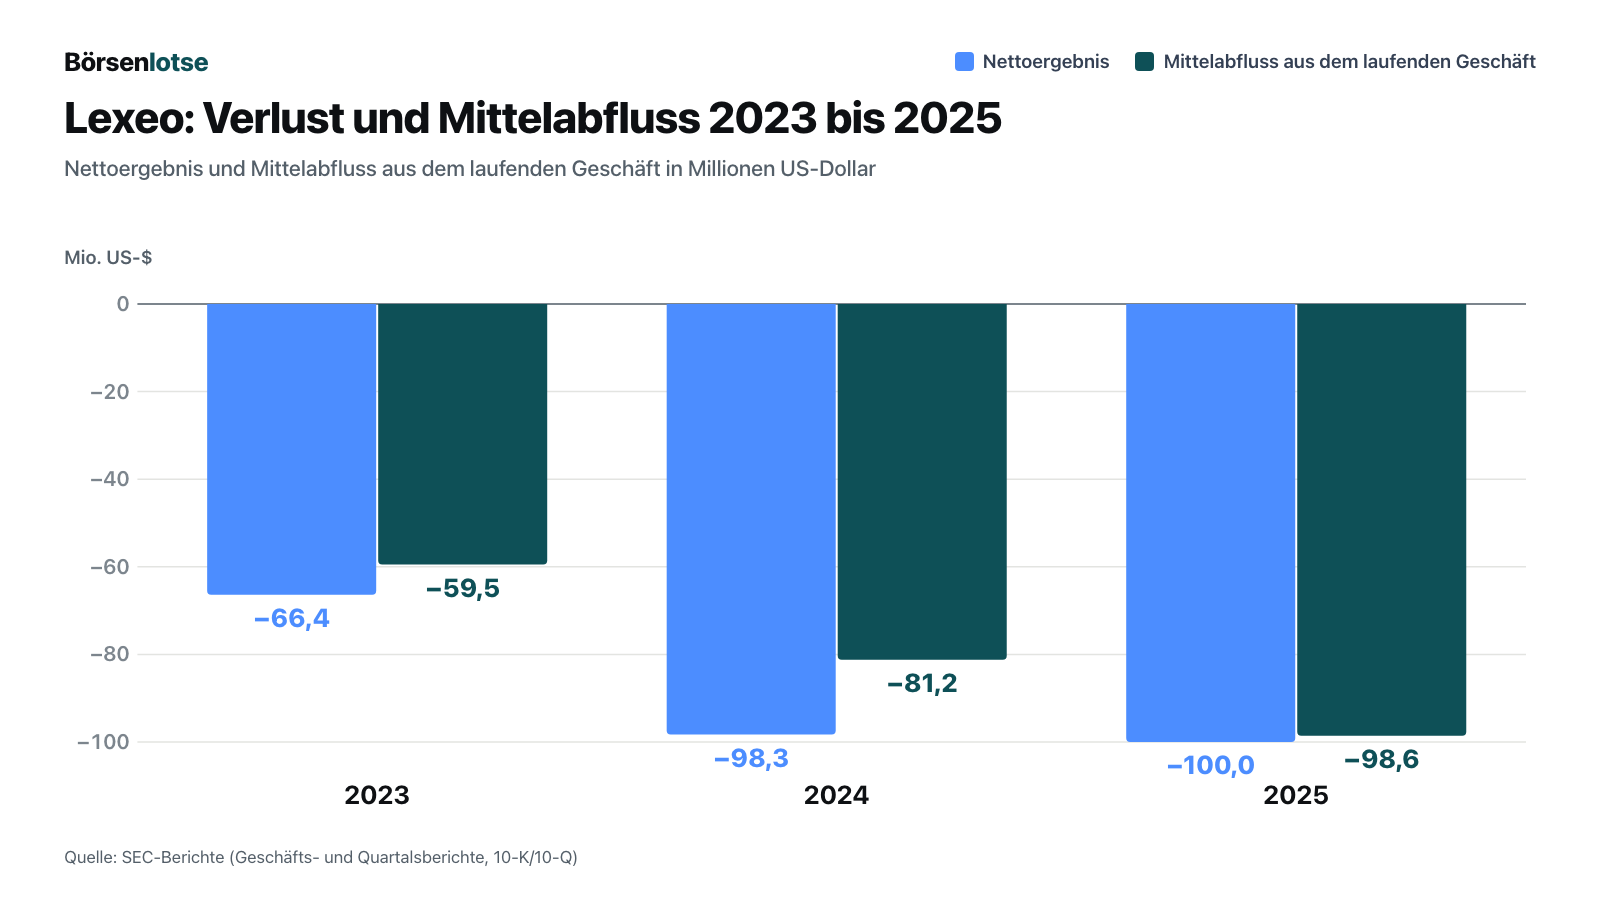
In den ersten neun Monaten 2026 kamen 84,4 Millionen US-Dollar Verlust dazu (Vorjahreszeitraum: 79,0 Millionen), der Mittelabfluss aus dem laufenden Geschäft lag bei 67,3 Millionen (Vorjahr: 78,5 Millionen). Der gesamte aufgelaufene Fehlbetrag seit Gründung stand am 30. September 2026 bei 464,5 Millionen.
Das dritte Quartal 2026 sieht auf den ersten Blick wie ein Kostensprung aus: Der Nettoverlust stieg von 20,3 auf 38,3 Millionen US-Dollar, die Forschungskosten von 15,7 auf 34,5 Millionen. Der Quartalsbericht erklärt den größten Teil: 9,9 Millionen entfallen auf die Übernahme von Mantle, deren Forschungsprojekte nach den Bilanzregeln sofort als Aufwand gebucht wurden, und 3,5 Millionen auf eine Meilensteinzahlung an den Lizenzgeber Adverum, die mit dem Start der Zulassungsstudie für LX2006 fällig wurde. Zusammen sind das 13,4 der 18,8 Millionen Anstieg. Der Rest von rund 5,4 Millionen verteilt sich laut Quartalsbericht vor allem auf Herstellungskosten (2,1 Millionen), Lizenzkosten aus Optionsvereinbarungen (1,1 Millionen) und Studienkosten (0,9 Millionen).
Ein Wort zu den Verwaltungskosten, weil sie 2025 auffallen: Sie lagen 2025 bei 45,5 Millionen US-Dollar nach 31,7 Millionen im Jahr 2024. Der Geschäftsbericht nennt als Hauptgrund 11,7 Millionen höhere Anwalts- und Verfahrenskosten, ohne sie einem bestimmten Verfahren zuzuordnen. Als einziges wesentliches Verfahren nennen die Berichte einen Rechtsstreit mit dem Wettbewerber Rocket Pharmaceuticals um Geschäftsgeheimnisse, der laut Quartalsbericht im Juni 2025 einvernehmlich und ohne Schuldanerkenntnis beendet wurde. In den ersten neun Monaten 2026 sanken die Verwaltungskosten auf 21,5 Millionen (Vorjahreszeitraum: 38,6 Millionen); der Quartalsbericht nennt als Hauptgrund 21,0 Millionen niedrigere Anwalts- und Verfahrenskosten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Hinter den 80 Prozent stehen sieben Patienten und keine Vergleichsgruppe
Die Mitteilung vom 16. November 2026 nennt die Datenlage selbst, man muss sie nur zusammensetzen. In der Studie HEROIC-PKP2 wurden zehn Teilnehmer behandelt: drei mit niedriger Dosis, sieben mit hoher. Die Studie ist laut Mitteilung „single-arm, open-label“ — einarmig und offen. Das heißt: Alle bekommen das Mittel, niemand ein Scheinpräparat, und Ärzte wie Patienten wissen das. Verglichen wird jeder Teilnehmer nur mit seinen eigenen Werten vor der Behandlung.
Die Ergebnisse der sieben Hochdosis-Teilnehmer, Stand 15. Oktober 2026: Die Zahl der nicht anhaltenden Kammertachykardien (NSVT) — kurze Phasen von Herzrasen, die laut Lexeo eng mit dem Risiko lebensgefährlicher Rhythmusstörungen zusammenhängen — sank im Mittel um 80 Prozent, sechs der sieben zeigten eine Verbesserung. Die Zahl zusätzlicher Herzschläge (PVC) sank im Mittel um 44 Prozent, bei fünf von sieben. Fünf von sieben berichteten, dass es ihnen besser gehe. Neun der zehn Teilnehmer wurden mindestens zwölf Monate beobachtet. Übersetzt in ein Alltagsbild: Das ist, als würdest du ein neues Fahrwerk an sieben Autos testen, ohne ein achtes mit altem Fahrwerk auf dieselbe Strecke zu schicken. Sechs von sieben fahren danach ruhiger. Ob es am Fahrwerk liegt, weißt du erst mit mehr Autos und einem Vergleich.
Zur Sicherheit: Lexeo nennt LX2020 „generally well tolerated“, im Allgemeinen gut verträglich. Die Mitteilung nennt aber auch erhöhte Leberwerte in der Hochdosis-Gruppe, die behandelt wurden, und ein schweres Ereignis: eine Kammertachykardie drei Monate nach der Behandlung, die Lexeo dem natürlichen Verlauf der Krankheit zuordnet.
Entscheidend für Aktionäre ist, was die FDA aus solchen Daten macht. Lexeo schreibt, die Behörde sei „offen“ dafür, die NSVT-Zahl als Ersatzmessgröße in einer Zulassungsstudie zu akzeptieren. Im selben Dokument steht dieser Satz:
„The final study design including the statistical analysis plan and confirmatory strategy remains subject to future discussions with the FDA.“
Übersetzung: „Das endgültige Studiendesign einschließlich des statistischen Analyseplans und der Strategie zur Bestätigung bleibt Gegenstand künftiger Gespräche mit der FDA.“
— Lexeo Therapeutics, Inc., Mitteilung zu den Zwischendaten für LX2020 und zum dritten Quartal 2026 (8-K, Anlage 99.1, 16. November 2026)
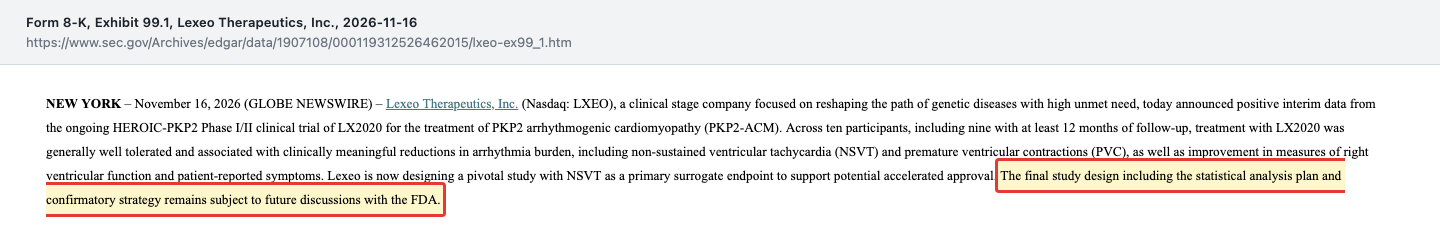
Der Zeitplan dazu: Design, Analyseplan und Bestätigungsstrategie sollen im ersten Halbjahr 2027 feststehen, die Zulassungsstudie soll im zweiten Halbjahr 2027 beginnen. Von der Meldung vom 16. November 2026 bis zu einem möglichen Zulassungsantrag für LX2020 liegen also mindestens eine weitere Studie und mehrere Gespräche mit der Behörde. Lexeo ist auf diesem Feld zudem nicht allein: Laut Geschäftsbericht 2025 entwickeln auch Rocket Pharmaceuticals und Tenaya Therapeutics Gentherapien, die ein funktionsfähiges PKP2-Gen ins Herz bringen sollen.
Unbequeme Wahrheit Nr. 2: Die Kasse reicht bis in das Jahr, in dem der erste Zulassungsantrag geplant ist
219,1 Millionen US-Dollar klingen nach viel. Der Quartalsbericht ordnet sie selbst ein:
„We believe that our cash, cash equivalents, and investments in U.S. Treasury securities balances will be sufficient to fund our planned operating expenses and capital expenditure requirements into 2028.“
Übersetzung: „Wir gehen davon aus, dass unsere Bestände an Zahlungsmitteln, Zahlungsmitteläquivalenten und Anlagen in US-Staatsanleihen ausreichen werden, um unsere geplanten Betriebsausgaben und Investitionen bis ins Jahr 2028 hinein zu finanzieren.“
— Lexeo Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Liquidity and capital resources“
„Into 2028“ heißt: bis irgendwann im Jahr 2028. Jetzt der Zeitplan der Programme daneben. Für LX2006 erwartet Lexeo die ersten Ergebnisse der Zulassungsstudie im zweiten Halbjahr 2027 (Mitteilung vom 22. September 2026) und will den Zulassungsantrag im ersten Halbjahr 2028 einreichen. Für LX2020 soll die Zulassungsstudie im zweiten Halbjahr 2027 erst beginnen. Die Kasse reicht nach eigener Rechnung also etwa bis zum Antrag für das erste Programm — nicht bis zu einer Entscheidung der Behörde, nicht bis zu einem Verkaufsstart und nicht bis zum Ende der zweiten Zulassungsstudie.
Zur Probe mit den Zahlen des Berichts: In den ersten neun Monaten 2026 flossen aus dem laufenden Geschäft 67,3 Millionen US-Dollar ab, im Schnitt 22,4 Millionen je Quartal. Bei gleichbleibendem Tempo reichten 219,1 Millionen rechnerisch für knapp zehn Quartale. Lexeo selbst rechnet vorsichtiger, weil die Kosten steigen sollen: Der Bericht kündigt höhere Forschungs- und Verwaltungskosten an, unter anderem für die Vorbereitung eines Verkaufsstarts. Was passiert, wenn das Geld nicht reicht, steht im Anhang des Quartalsberichts:
„If the Company is unable to obtain additional funding before achieving sufficient profitability and positive cash flows from operations, if ever, the Company will be forced to delay, reduce or eliminate some or all of its research and development programs, which could adversely affect its business prospects, or the Company may be unable to continue operations.“
Übersetzung: „Wenn es dem Unternehmen nicht gelingt, zusätzliche Finanzmittel zu beschaffen, bevor es ausreichende Profitabilität und positive Mittelzuflüsse aus dem laufenden Geschäft erreicht — falls überhaupt jemals —, wird das Unternehmen gezwungen sein, einige oder alle seiner Forschungs- und Entwicklungsprogramme zu verschieben, zu kürzen oder einzustellen, was seine Geschäftsaussichten beeinträchtigen könnte, oder das Unternehmen könnte seinen Betrieb nicht fortführen.“
— Lexeo Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 1 „Need for Additional Capital“
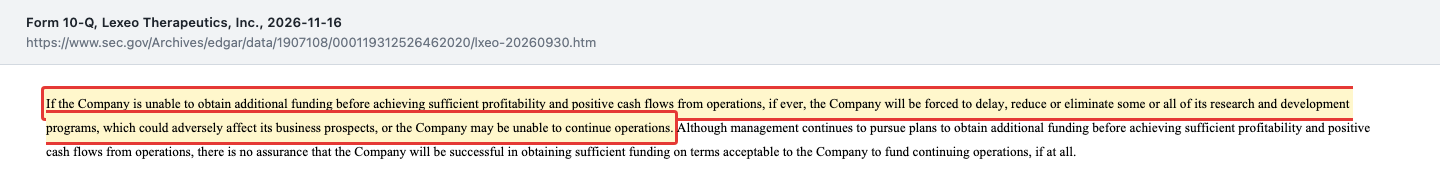
Solche Sätze stehen in den Berichten vieler junger Biotech-Firmen. Das Management bestätigt im selben Abschnitt des Anhangs, dass die Mittel für mindestens zwölf Monate ab Veröffentlichung des Berichts reichen. Der Satz sagt dir aber, woher das nächste Geld kommen muss — von neuen Aktionären. Dazu kommen künftige Zahlungen, die an Erfolge geknüpft sind: Für Mantle sind es laut Quartalsbericht bis zu 30,6 Millionen US-Dollar bei Entwicklungserfolgen, davon 2,0 Millionen in Aktien und bis zu 18,6 Millionen in bar an einen Forschungspartner von Mantle; an den Lizenzgeber Adverum können Entwicklungs- und Zulassungsmeilensteine von insgesamt bis zu 17,5 Millionen fällig werden, wovon zweimal 3,5 Millionen bereits erreicht sind.
Unbequeme Wahrheit Nr. 3: Dein Stück vom Kuchen ist seit Ende 2023 auf ein Drittel geschrumpft
Verwässerung heißt: Die Firma gibt neue Aktien aus, der Kuchen wird in mehr Stücke geschnitten, und dein Stück wird kleiner. Bei Lexeo ist das kein Nebeneffekt, sondern die Finanzierung. Einschließlich des Börsengangs hat das Unternehmen in vier großen Schritten Aktien verkauft; 2026 kamen Verkäufe über die Börse und zwei kleinere Ausgaben dazu:
- November 2023, Börsengang: rund 10,1 Millionen Aktien zu 11,00 Dollar, netto 100,3 Millionen US-Dollar.
- März 2024, Privatplatzierung: rund 6,3 Millionen Aktien, netto 88,7 Millionen US-Dollar — das entspricht vor Kosten rund 15 Dollar je Aktie.
- Mai 2025, Privatplatzierung: 20,8 Millionen Aktien zu rund 2,88 Dollar, dazu vorfinanzierte Optionsscheine auf 7,0 Millionen Aktien und Optionsscheine auf 13,9 Millionen Aktien; netto 73,1 Millionen US-Dollar.
- Oktober 2025, öffentliche Platzierung: rund 18,0 Millionen Aktien zu 8,00 Dollar, dazu vorfinanzierte Optionsscheine auf 1,25 Millionen Aktien; netto zusammen 143,9 Millionen US-Dollar.
- Januar bis September 2026, Verkäufe über die Börse (ein sogenanntes At-the-Market-Programm mit der Bank Leerink über bis zu 75,0 Millionen US-Dollar): 7,5 Millionen Aktien zu durchschnittlich 5,26 Dollar, netto rund 37,7 Millionen US-Dollar. Im dritten Quartal 2026 lag der Durchschnittspreis bei 4,70 Dollar.
- 2026, zwei kleinere Ausgaben: 867.302 Aktien aus eingelösten Optionsscheinen zu 2,82 Dollar (zusammen 2,4 Millionen US-Dollar) und 632.907 Aktien als Teil des Kaufpreises für Mantle Therapeutics im September 2026.
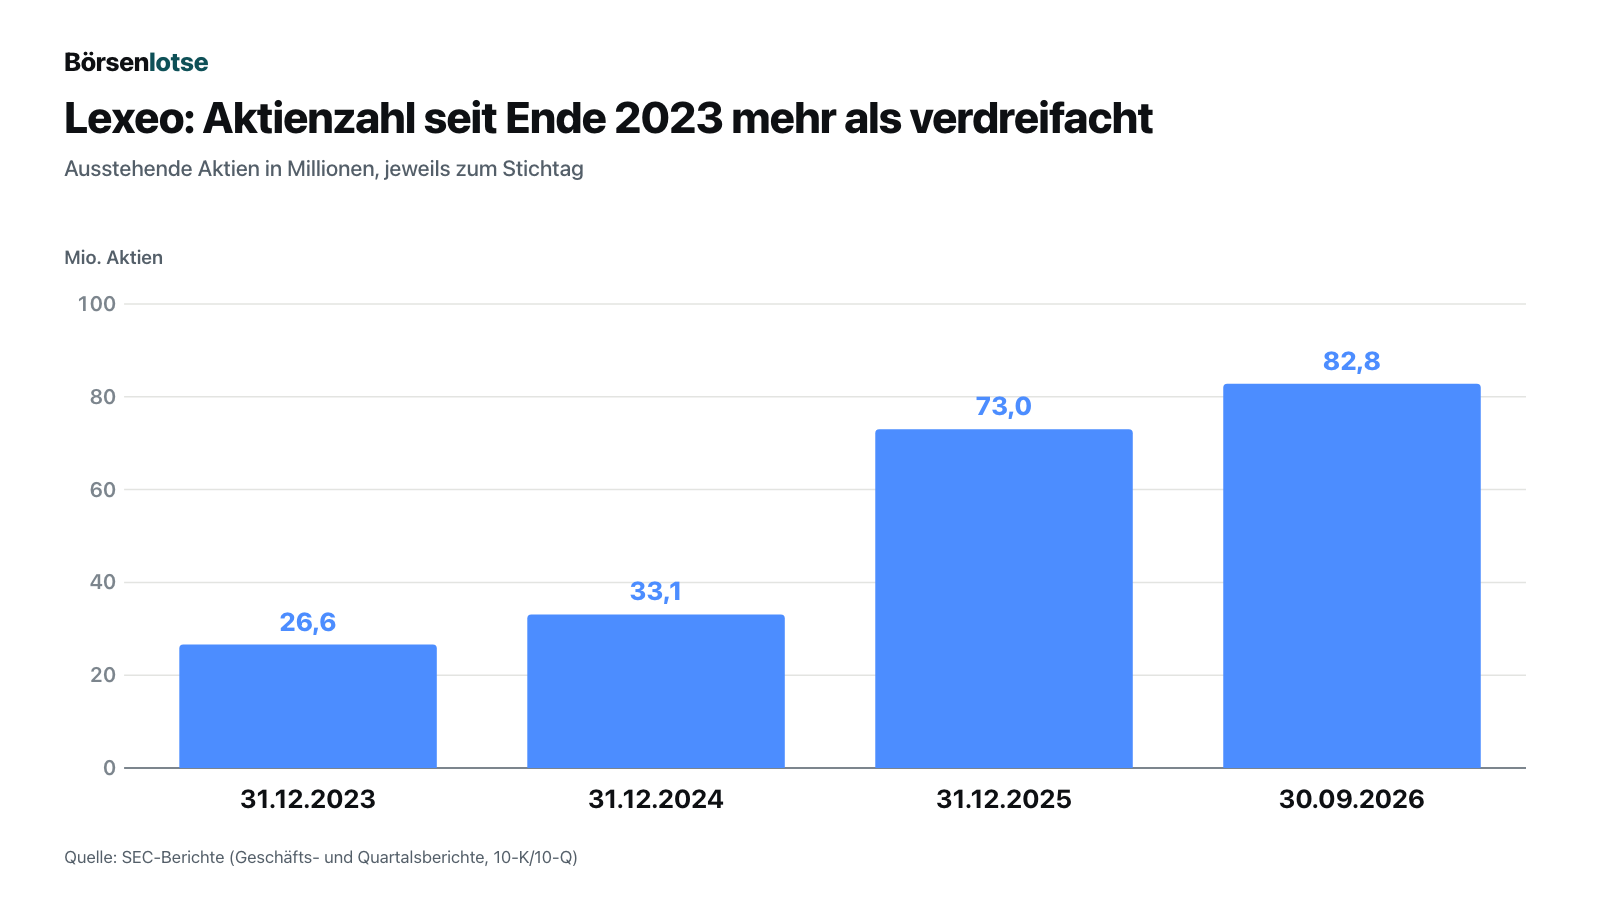
Das Ergebnis: 26,6 Millionen Aktien Ende 2023, 82,8 Millionen am 30. September 2026. Wer Ende 2023 ein Prozent der Firma besaß und nichts nachgekauft hat, besitzt heute noch rund ein Drittel Prozent. Und die Liste ist nicht zu Ende. Der Quartalsbericht führt auf, wie viele weitere Aktien bereits zugesagt sind: 13,0 Millionen aus Optionsscheinen, die bis zum 28. Mai 2029 zu 2,82 Dollar je Aktie eingelöst werden können, und 7,3 Millionen aus vorfinanzierten Optionsscheinen. Das sind Bezugsrechte, deren Kaufpreis fast vollständig schon bezahlt ist; sie können für 0,0001 Dollar je Stück in Aktien getauscht werden und verfallen nicht. Zusammen sind das 20,4 Millionen Aktien, rund ein Viertel der heutigen Aktienzahl. Beim Schlusskurs von 3,23 Dollar am 16. November 2026 liegt der Kurs über dem Einlösepreis der Optionsscheine von 2,82 Dollar; würden alle 13,0 Millionen eingelöst, flössen Lexeo rund 36,7 Millionen US-Dollar zu — Verwässerung und Geldquelle zugleich. Dazu kommen 7,0 Millionen Mitarbeiteroptionen und 1,5 Millionen zugesagte Mitarbeiteraktien.
Am 29. Oktober 2026 reichte Lexeo bei der SEC eine Registrierung auf Formular S-3 ein. So ein Formular ist eine Vorratsgenehmigung: Das Unternehmen darf damit später zügig neue Wertpapiere ausgeben, ohne jedes Mal ein neues Prüfverfahren zu durchlaufen. Der Rahmen: bis zu 300 Millionen US-Dollar. Ganz neu ist er nicht: Rund 135,4 Millionen davon sind Wertpapiere aus dem Rahmen vom Dezember 2024, die Lexeo bis dahin nicht verkauft hatte und in den neuen übertragen hat; neu hinzu kommen rund 164,6 Millionen. Der Wirksamkeitsvermerk steht seit dem 4. November 2026 auf EDGAR, damit gilt das Angebot aus dem alten Rahmen als beendet. Auch das Börsenprogramm mit Leerink lief über den alten Rahmen; für weitere Verkäufe braucht es einen neuen Prospektnachtrag, bis zum 16. November 2026 lag keiner vor. Von den 75,0 Millionen des Programms sind rund 35,4 Millionen ungenutzt. Beim Schlusskurs vom 16. November 2026 war Lexeo an der Börse rund 267 Millionen wert. Der Rahmen ist also größer als der Börsenwert des ganzen Unternehmens. Das ist eine Erlaubnis und keine Ankündigung; ob und in welchem Umfang sie genutzt wird, ist offen.
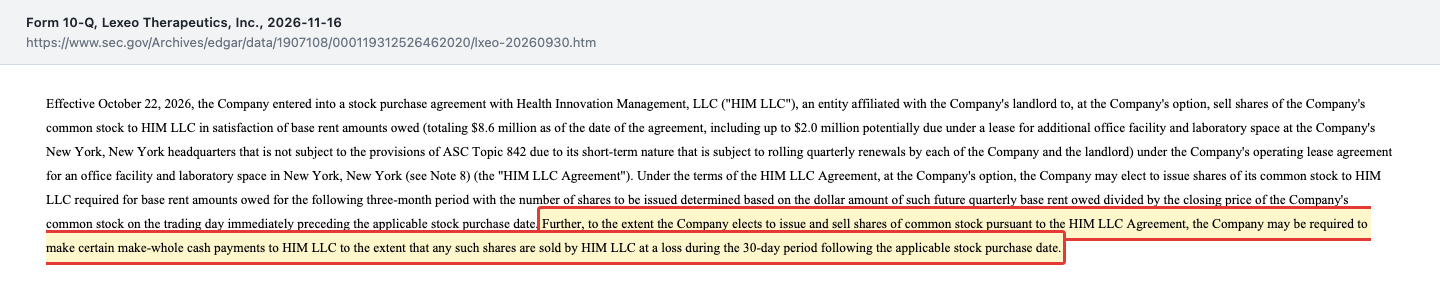
Ein Detail aus dem Anhang gehört dazu. Seit dem 22. Oktober 2026 darf Lexeo seine Miete in Aktien bezahlen: Eine Vereinbarung mit einer Gesellschaft aus dem Umfeld des Vermieters erlaubt es, Grundmieten von insgesamt 8,6 Millionen US-Dollar quartalsweise mit neuen Aktien zu begleichen. Der Bericht nennt auch den Haken:
„Further, to the extent the Company elects to issue and sell shares of common stock pursuant to the HIM LLC Agreement, the Company may be required to make certain make-whole cash payments to HIM LLC to the extent that any such shares are sold by HIM LLC at a loss during the 30-day period following the applicable stock purchase date.“
Übersetzung: „Soweit sich das Unternehmen dafür entscheidet, im Rahmen der Vereinbarung mit HIM LLC Stammaktien auszugeben und zu verkaufen, kann das Unternehmen außerdem verpflichtet sein, bestimmte Ausgleichszahlungen in bar an HIM LLC zu leisten, soweit HIM LLC solche Aktien innerhalb von 30 Tagen nach dem jeweiligen Kaufdatum mit Verlust verkauft.“
— Lexeo Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 9 „Capital Stock“
Ob Lexeo die Möglichkeit nutzt, sagt der Bericht nicht; es ist ein Wahlrecht des Unternehmens. Die Summe ist im Verhältnis zur Kasse klein. Die Vereinbarung gibt Lexeo die Möglichkeit, Bargeld zu schonen und mit Anteilen zu bezahlen. Wie andere Biotech-Unternehmen ihre Forschung finanzieren, haben wir bei Autolus, einem Entwickler von Zelltherapien, und bei Atai, einem Biotech-Unternehmen im klinischen Stadium, beschrieben.
Bewertung — was der Schlusskurs vom 16. November 2026 bezahlt
Wie teuer ist die Aktie? Beim Schlusskurs von 3,23 Dollar am 16. November 2026 und 82.788.599 ausstehenden Aktien (Stand 12. November 2026 laut Deckblatt des Quartalsberichts) kommt Lexeo auf einen Börsenwert von rund 267 Millionen US-Dollar. Rechnet man die 7,3 Millionen vorfinanzierten Optionsscheine mit, die wirtschaftlich schon Aktien sind, sind es rund 291 Millionen. Ein Kurs-Gewinn-Verhältnis oder ein Kurs-Umsatz-Verhältnis lässt sich nicht bilden, weil es weder Gewinn noch Umsatz gibt. Beim Schlusskurs vom 17. November 2026 (2,855 Dollar) waren es nur noch rund 236 Millionen.
Bleibt der Blick auf die Kasse. Von den 267 Millionen US-Dollar Börsenwert lagen am 30. September 2026 219,1 Millionen als Zahlungsmittel und Staatsanleihen in der Bilanz, das sind 2,65 Dollar je Aktie. Für alles andere — zwei Gentherapien in der klinischen Erprobung, die zugekauften Projekte, die Mannschaft — bezahlte die Börse an diesem Tag rechnerisch rund 48 Millionen, mit den vorfinanzierten Optionsscheinen gerechnet rund 72 Millionen; beim Schlusskurs vom 17. November 2026 waren es nur noch rund 17 Millionen. Das klingt nach wenig. Die Rechnung hat aber einen Haken: Die Kasse bleibt nicht liegen. Sie schrumpfte in den ersten neun Monaten 2026 trotz eines Mittelzuflusses von netto 40,9 Millionen aus der Finanzierung, vor allem aus Aktienverkäufen, von 246,6 auf 219,1 Millionen. Die Börse bewertet also nicht die Kasse von heute, sondern das, was nach den nächsten Studienjahren davon übrig ist — und wie viele Aktien es dann gibt.
Zum Buchwert: Das Eigenkapital von 216,7 Millionen US-Dollar entspricht 2,62 Dollar je Aktie, der Kurs lag am 16. November 2026 beim rund 1,2-Fachen.
Der Blick der Profis, mit der gebotenen Vorsicht: Laut Fundamentaldaten (Stand 18. November 2026) beobachten neun Analysten die Aktie, alle neun mit einer Kaufempfehlung, das mittlere Kursziel liegt bei rund 25 Dollar. Kursziele sind Meinungen, keine Fakten. Ein Kursziel beim knapp Achtfachen des Kurses zeigt vor allem, wie weit die Erwartungen der Befürworter und der Preis am Markt auseinanderliegen.
Was bezahlt der Kurs also? Eine Wette mit zwei Unbekannten: dass die Zwischendaten in größeren Studien halten und die FDA die verkürzten Wege mitgeht — und dass der Weg dorthin mit weniger neuen Aktien auskommt, als der Rahmen von 300 Millionen US-Dollar zulässt.
Chancen und Risiken auf einen Blick
Was für Lexeo spricht:
- Zwei Gentherapien, für die Lexeo Verbesserungen in den Zwischendaten meldet, mit Sonderstatus der FDA: „Breakthrough Therapy“ für LX2006 (Juli 2025), „Regenerative Medicine Advanced Therapy“ für LX2020 (August 2026).
- Die Zulassungsstudie für LX2006 läuft seit Juni 2026; erste Ergebnisse erwartet Lexeo im zweiten Halbjahr 2027, den Zulassungsantrag im ersten Halbjahr 2028.
- Für die Herzerkrankung bei Friedreich-Ataxie gibt es laut Geschäftsbericht 2025 bisher keine zugelassene Behandlung.
- 219,1 Millionen US-Dollar Liquidität, keine Finanzschulden, 89 Prozent Eigenkapitalquote (30. September 2026); Reichweite laut Unternehmen bis ins Jahr 2028 hinein.
- Die Verwaltungskosten sind deutlich gesunken, vor allem wegen niedrigerer Anwalts- und Verfahrenskosten (neun Monate 2026: 21,5 nach 38,6 Millionen US-Dollar).
- Die Börse bezahlte am 16. November 2026 rechnerisch rund 48 Millionen US-Dollar über die Kasse hinaus.
Was dagegen spricht:
- Kein zugelassenes Produkt, kein Produktumsatz; aufgelaufener Fehlbetrag 464,5 Millionen US-Dollar (30. September 2026).
- Die 80 Prozent bei LX2020 stammen von sieben Patienten ohne Kontrollgruppe; das Design der Zulassungsstudie ist mit der FDA noch nicht abschließend vereinbart.
- Auch die Zulassungsstudie für LX2006 ist klein und offen: 13 behandelte und 13 unbehandelte Teilnehmer, gemessen wird eine Ersatzgröße am Herzen nach sechs Monaten.
- Starke Verwässerung: Aktienzahl seit Ende 2023 mehr als verdreifacht, weitere 20,4 Millionen Aktien in Optionsscheinen und vorfinanzierten Optionsscheinen, Emissionsrahmen über 300 Millionen US-Dollar, davon rund 164,6 Millionen neu.
- Die Kasse reicht nach eigener Rechnung etwa bis zum ersten Zulassungsantrag, nicht bis zu einer Zulassung oder einem Verkaufsstart.
- Wettbewerb bei beiden Programmen, unter anderem durch Rocket Pharmaceuticals und Tenaya Therapeutics (PKP2) sowie Solid Biosciences und Larimar Therapeutics (Friedreich-Ataxie).
Ein menschliches Fazit
Zurück zur Prozentzahl-Falle vom Anfang. Ihr Kern ist nicht, dass die Zahl falsch wäre. Die 80 Prozent sind so gemeldet, und ob sie halten, zeigt erst eine größere Studie mit Vergleichsgruppe. Ihr Kern ist, dass eine Prozentzahl dich vergessen lässt, nach dem Nenner zu fragen. Bei Lexeo gibt es zwei Nenner. Der eine sind die sieben Patienten, an denen gemessen wurde. Der andere sind die 82,8 Millionen Aktien, durch die jeder künftige Erfolg geteilt wird — und die Zahl wächst.
Die ehrliche Frage an dich lautet deshalb nicht „Wirkt die Therapie?“, sondern: Traust du den Zwischendaten von wenigen Patienten zu, zwei Zulassungsstudien zu überstehen — und rechnest du mit ein, wie viele neue Aktien bis dahin dazukommen? Wer mit Ja antwortet, hat zwei Programme mit Sonderstatus der FDA und 219,1 Millionen Dollar Kasse auf seiner Seite. Wer mit Nein antwortet, hat drei Jahre steigender Verluste und eine verdreifachte Aktienzahl auf seiner. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Lexeo Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 16. November 2026)
- Lexeo Therapeutics, Inc. — Mitteilung zu den Zwischendaten für LX2020 und zum dritten Quartal 2026 (8-K, Anlage 99.1, eingereicht 16. November 2026)
- Lexeo Therapeutics, Inc. — Registrierung eines Emissionsrahmens über bis zu 300 Millionen US-Dollar, davon rund 135,4 Millionen aus dem Rahmen vom Dezember 2024 übertragen (Formular S-3, eingereicht 29. Oktober 2026)
- Lexeo Therapeutics, Inc. — Meldung zum Abschluss der Übernahme von Mantle Therapeutics (8-K, eingereicht 29. September 2026)
- Lexeo Therapeutics, Inc. — Mitteilung zur Übernahme von Mantle Therapeutics und zum Zeitplan für LX2006 (8-K, Anlage 99.1, eingereicht 22. September 2026)
- Lexeo Therapeutics, Inc. — Mitteilung zum Design der Zulassungsstudie SUNRISE-FA 2 (8-K, Anlage 99.1, eingereicht 15. Juni 2026)
- Lexeo Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 12. August 2026)
- Lexeo Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 11. Mai 2026)
- Lexeo Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 30. März 2026)
- Lexeo Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 24. März 2025)
- Vollständige SEC-Einreichungshistorie von Lexeo Therapeutics, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Handelsvolumen, Börsenwert, Analystenschätzungen; Datenstand 18. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Sie ist auch keine medizinische Beratung; Angaben zu Studien geben den Stand der Unternehmensmeldungen wieder. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1,7 | 0,7 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -50,6 | -60,5 | -68,5 | -105,8 | -109,3 |
| Nettogewinn | -50,6 | -59,3 | -66,4 | -98,3 | -100,0 |
| Nettomarge | -3.055,0 % | -9.063,8 % | – | – | – |
| Gewinn je Aktie | -2,01 $ | -2,36 $ | -2,49 $ | -3,09 $ | -1,86 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Studiendaten neutral
- LX2020: mittlere Verringerung der NSVT-Rhythmusstörungen um 80 Prozent bei sieben Hochdosis-Teilnehmern, sechs von sieben verbessert (Datenstand 15. Oktober 2026). Die Studie ist offen und hat keine Kontrollgruppe; das Design der Zulassungsstudie ist mit der FDA noch nicht abschließend vereinbart.
- Bilanz & Kasse positiv
- 219,1 Millionen US-Dollar Zahlungsmittel und US-Staatsanleihen, keine Finanzschulden, Eigenkapital 216,7 Millionen bei 243,9 Millionen Bilanzsumme (30. September 2026). Laut Unternehmen reicht das bis ins Jahr 2028 hinein.
- Profitabilität negativ
- Kein Produktumsatz. Nettoverlust 2023 66,4 Millionen US-Dollar, 2024 98,3 Millionen, 2025 100,0 Millionen, in den ersten neun Monaten 2026 84,4 Millionen. Aufgelaufener Fehlbetrag 464,5 Millionen (30. September 2026).
- Verwässerung negativ
- Die Aktienzahl stieg von 26,6 Millionen (31. Dezember 2023) auf 82,8 Millionen (30. September 2026). Weitere 20,4 Millionen Aktien stecken in Optionsscheinen und vorfinanzierten Optionsscheinen. Am 29. Oktober 2026 wurde ein Emissionsrahmen über bis zu 300 Millionen US-Dollar registriert, davon rund 164,6 Millionen neu.
- Zulassungsweg neutral
- LX2006: Zulassungsstudie mit 13 behandelten und 13 unbehandelten Teilnehmern läuft seit Juni 2026, erste Ergebnisse im zweiten Halbjahr 2027 erwartet, Antrag im ersten Halbjahr 2028 geplant. LX2020: Zulassungsstudie soll im zweiten Halbjahr 2027 beginnen. Beide Wege setzen auf Ersatzmessgrößen.
- Wettbewerb neutral
- Laut Geschäftsbericht 2025 entwickeln Rocket Pharmaceuticals und Tenaya Therapeutics ebenfalls PKP2-Gentherapien; bei Friedreich-Ataxie nennt Lexeo unter anderem Solid Biosciences und Larimar Therapeutics. Für die Herzerkrankung bei Friedreich-Ataxie gibt es bisher keine zugelassene Behandlung.
An Lexeo Therapeutics lässt sich die Prozentzahl-Falle gut zeigen: Die gemeldeten 80 Prozent weniger Rhythmusstörungen bei LX2020 sind ein Zwischenergebnis und stammen von sieben Patienten ohne Kontrollgruppe. Das Unternehmen hat kein Produkt und keinen Umsatz, schrieb 2025 einen Verlust von 100,0 Millionen US-Dollar und hat seine Aktienzahl seit Ende 2023 mehr als verdreifacht. Dem stehen 219,1 Millionen Liquidität ohne Finanzschulden und eine laufende Zulassungsstudie für LX2006 gegenüber. Offen ist, ob die Daten in größeren Studien halten und wie viele neue Aktien der Weg dorthin kostet. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Ein laufendes Geschäft gibt es bei Lexeo noch nicht — kein Produkt, kein Umsatz. Die Stufe steht hier dafür, dass das Ergebnis an einzelnen Ereignissen hängt: Studien und Zulassungen. Ein akutes Substanzrisiko zeigen die Berichte nicht: Die Kasse von 219,1 Millionen US-Dollar reicht nach Angaben des Unternehmens bis ins Jahr 2028 hinein, Finanzschulden gibt es keine, und einen Zweifel an der Fortführung äußert das Management nicht. Offen ist die Frage, an der alles hängt — ob aus Zwischendaten weniger Patienten zugelassene Medikamente werden. Für LX2006 läuft die Zulassungsstudie, für LX2020 ist ihr Design mit der FDA noch nicht vereinbart. Bis dahin verdient Lexeo nichts und finanziert sich über neue Aktien; der im Oktober 2026 registrierte Rahmen von 300 Millionen US-Dollar ist größer als der Börsenwert. Wer die Aktie hält, setzt auf zwei Studien und nimmt weitere Verwässerung in Kauf; wer wartet, liest zuerst die Ergebnisse der Zulassungsstudie für LX2006 und die Aktienzahl im nächsten Bericht — die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse waren die Zwischendaten zu LX2020 und der Quartalsbericht (10-Q) vom 16. November 2026 für das Quartal bis 30. September 2026; alle seither eingereichten Meldungen wurden durchgesehen (Stand 18. November 2026).
- Die Studienangaben geben die Unternehmensmeldungen wieder und sind Zwischenstände offener Studien mit wenigen Teilnehmern; sie sind keine medizinische Bewertung. NSVT steht für nicht anhaltende Kammertachykardie, PVC für zusätzliche Herzschläge aus der Herzkammer.
- Der Börsenwert ist mit den 82.788.599 ausstehenden Aktien laut Deckblatt des Quartalsberichts gerechnet; die 7,3 Millionen vorfinanzierten Optionsscheine sind darin nicht enthalten. Bewertungsangaben sind datiert (Schlusskurs 16. November 2026) und kein Kursziel.
Aktien-Wächter
Diese Analyse ist Stand 18. November 2026. Was sich seitdem bei LXEO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Lexeo Therapeutics, Inc. (LXEO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Lexeo Therapeutics, Inc. (Nasdaq: LXEO) aus New York entwickelt Gentherapien gegen erbliche Herz- und Nervenkrankheiten. Die beiden wichtigsten Programme sind LX2006 gegen die Herzmuskelerkrankung bei Friedreich-Ataxie und LX2020 gegen eine durch das Gen PKP2 verursachte Herzmuskelerkrankung. Das Unternehmen wurde 2017 gegründet, ging im November 2023 an die Börse und hat kein zugelassenes Produkt.
Nein. Lexeo hat keinen Umsatz aus Produktverkäufen und schreibt seit der Gründung Verluste. Der Nettoverlust lag 2023 bei 66,4 Millionen US-Dollar, 2024 bei 98,3 Millionen und 2025 bei 100,0 Millionen. In den ersten neun Monaten 2026 waren es 84,4 Millionen. Der aufgelaufene Fehlbetrag betrug am 30. September 2026 464,5 Millionen US-Dollar.
Am 16. November 2026 meldete Lexeo für LX2020 eine mittlere Verringerung nicht anhaltender Kammertachykardien (NSVT) um 80 Prozent gegenüber dem Ausgangswert. Gemessen wurde an sieben Teilnehmern mit hoher Dosis in einer offenen Phase-I/II-Studie ohne Kontrollgruppe, Datenstand 15. Oktober 2026. Sechs der sieben zeigten eine Verbesserung. Eine Zulassungsstudie soll im zweiten Halbjahr 2027 beginnen.
Am 30. September 2026 hatte Lexeo 219,1 Millionen US-Dollar Zahlungsmittel und US-Staatsanleihen und keine Finanzschulden. Nach Angaben des Unternehmens reicht das, um den Betrieb bis ins Jahr 2028 hinein zu finanzieren. In den ersten neun Monaten 2026 flossen aus dem laufenden Geschäft 67,3 Millionen ab. Lexeo erwartet steigende Kosten und weist darauf hin, dass weiteres Kapital nötig sein wird.
Die Zahl der ausstehenden Aktien stieg von 26,6 Millionen am 31. Dezember 2023 auf 82,8 Millionen am 30. September 2026, also auf mehr als das Dreifache. Weitere 20,4 Millionen Aktien können aus Optionsscheinen und vorfinanzierten Optionsscheinen entstehen. Am 29. Oktober 2026 registrierte Lexeo zudem einen Emissionsrahmen über bis zu 300 Millionen US-Dollar, davon rund 164,6 Millionen neu und rund 135,4 Millionen aus einem älteren Rahmen übertragen.
Ein Datum für eine Zulassung gibt es nicht. Für LX2006 läuft seit Juni 2026 die Zulassungsstudie SUNRISE-FA 2; erste Ergebnisse erwartet Lexeo im zweiten Halbjahr 2027, den Zulassungsantrag bei der US-Behörde FDA im ersten Halbjahr 2028. Für LX2020 soll die Zulassungsstudie im zweiten Halbjahr 2027 beginnen. Ob und wann die FDA zulässt, ist offen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.