Autolus: Das Medikament wirkt — nur wem gehört der Umsatz?
Von 1.585,6 Millionen US-Dollar eingezahltem Kapital sind bei Autolus zum 30. September 2026 noch 27,4 Millionen Eigenkapital übrig — weniger als ein einziger Quartalsverlust. Dabei wächst der Absatz der Krebstherapie AUCATZYL, die Herstellung trägt sich. Doch ein Teil des Umsatzes ist schon vergeben: Zwei Geldgeber haben sich vorab einen Anteil gesichert, und ihre Forderung wächst in der Bilanz schneller, als Autolus sie abzahlt. Vor allen steht ein Kreditgeber, dem fast das gesamte Vermögen der Firma als Sicherheit dient. Unsere Qualitäts-Ampel springt nach dem dritten Quartal von Gelb auf Rot. Keine Anlageberatung.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. November 2026
- Schlusskurs
- 1,20 $ -1,70 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Kursentwicklung seit 13. August 2026: -45,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,20 $ bis 2,50 $ · Letzter Kurs: 1,20 $ (Stand: 13. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Zulassungs-Falle
Es gibt einen Moment in der Geschichte jeder Biotech-Aktie, der sich wie ein Zieleinlauf anfühlt: die Zulassung. Jahrelang war alles Hoffnung — Studien, Zwischenergebnisse, Konferenzfolien. Und dann kommt ein Brief von der US-Arzneimittelbehörde FDA, das Medikament darf verkauft werden, und mit einem Schlag wirkt alles bewiesen.
Genau da liegt die Falle. Denn bewiesen ist an diesem Tag nur eines: dass das Mittel wirkt. Ob sich damit Geld verdienen lässt, ist eine ganz andere Frage — und sie wird nicht in einer Studie beantwortet, sondern in einer Bilanz. Nennen wir es die Zulassungs-Falle: Wir verwechseln den Beweis, dass etwas funktioniert, mit dem Beweis, dass es sich lohnt.
Autolus Therapeutics ist ein anschauliches Beispiel dafür. Die Firma hat den Zieleinlauf geschafft. Sie verkauft ein zugelassenes Krebsmedikament, der Umsatz hat sich binnen eines Jahres fast verdoppelt, die Herstellung ist kein Zuschussgeschäft mehr. Und trotzdem beantworten die Berichte an die US-Börsenaufsicht SEC eine ganz andere Frage als die, die die meisten Anleger stellen. Nicht: Wirkt es? Sondern: Wem gehört eigentlich der Umsatz?
Die kurze Antwort aus den ersten neun Monaten 2026: Autolus hat einen Teil seiner Ernte verkauft, bevor gesät war. Von jedem Dollar, den AUCATZYL einbrachte, gingen 7 Cent bar an die beiden Käufer dieser Ernte — und ihre Forderung wuchs im selben Zeitraum um Zinsen von 31 Cent je Umsatz-Dollar.
Update 14. November 2026: Zwischen dem 30. Juni und dem 30. September 2026 fiel das Eigenkapital von 74,8 auf 27,4 Millionen US-Dollar; unsere Qualitäts-Ampel steht seither auf Rot statt auf Gelb. Einzelheiten im Update-Kapitel.
Wir lesen dafür die Originaldokumente — den Quartalsbericht zum 30. September 2026 samt Ergebnismitteilung vom 10. November 2026, den Quartalsbericht vom 11. August 2026, den Geschäftsbericht für 2025, die Meldung über die neue Finanzierung vom 3. August 2026 — und schauen uns an, was da wirklich steht. Ohne Kaufempfehlung, ohne Kursziel. Die Erstfassung erschien im August 2026; am 14. November 2026 haben wir sie um das dritte Quartal fortgeschrieben.

Die Firmengeschichte für Anleger
-
2021
Blackstone kauft Anteil an künftigen Umsätzen
Bis zu 150 Millionen US-Dollar gegen eine Beteiligung am künftigen AUCATZYL-Umsatz, begrenzt durch eine vertragliche Obergrenze. Das Geld kam früh, die Bilanz verzinst es kalkulatorisch bis heute.
-
2024
FDA-Zulassung für AUCATZYL
Am 8. November 2024 darf Autolus in den USA verkaufen. Der Beweis, dass das Mittel wirkt — noch nicht der Beweis, dass es sich für Aktionäre rechnet.
-
2025
EU-Zulassung ohne Markteinführung
Im Juli 2025 lässt die Europäische Kommission AUCATZYL zu, der Start in der EU und in Deutschland bleibt ausgesetzt. Für 2026 erwartet Autolus dort keinen Umsatz.
-
2026
Besicherter Kredit von Perceptive
Am 30. Juli 2026: bis zu 250 Millionen US-Dollar, 75 Millionen sofort, erstrangig auf im Wesentlichen alles besichert. Seither hat ein Gläubiger mit Auflagen den ersten Zugriff auf die Sicherheiten.
-
2026
Eigenkapital fast aufgezehrt
Zum 30. September 2026 bleiben 27,4 Millionen US-Dollar Eigenkapital, nach 178,1 Millionen zum Jahresende 2025 — weniger als der Nettoverlust des dritten Quartals (55,1 Millionen).
Was Autolus eigentlich macht
Autolus baut sogenannte CAR-T-Zelltherapien. Das klingt kompliziert, ist im Prinzip aber eine sehr anschauliche Idee: Man entnimmt einem Patienten seine eigenen Abwehrzellen, schleust im Labor einen Bauplan hinein, der diesen Zellen beibringt, Krebszellen als Feind zu erkennen, vermehrt sie und gibt sie dem Patienten zurück. Das Immunsystem bekommt sozusagen ein Fahndungsfoto in die Hand gedrückt.
Das Produkt heißt AUCATZYL, der Wirkstoff obe-cel (ausgeschrieben: obecabtagene autoleucel). Es richtet sich gegen ein Merkmal namens CD19 auf der Oberfläche bestimmter Blutkrebszellen und ist zugelassen für Erwachsene mit rezidivierter oder refraktärer B-Zell-ALL — also einer akuten lymphatischen Leukämie, die nach einer Behandlung zurückgekommen ist oder gar nicht erst auf sie angesprochen hat. Es ist eine seltene, schwere Erkrankung.
Allein ist AUCATZYL in diesem Feld nicht. Laut Geschäftsbericht 2025 gibt es zwei direkte Konkurrenten derselben Bauart: Tecartus von Kite/Gilead, zugelassen für Erwachsene mit rezidivierter oder refraktärer B-ALL, und Kymriah von Novartis, zugelassen für Patienten bis 25 Jahre. Den eigenen Vorteil sieht Autolus in einem anderen Sicherheitsprofil und dem Potenzial für länger anhaltende Behandlungserfolge — das ist die Einschätzung des Unternehmens, kein Ergebnis einer direkten Vergleichsstudie.
Der Weg in den Markt lief in drei Schritten, jeder mit Datum:
- USA: Zulassung durch die FDA am 8. November 2024, erster Verkauf im Januar 2025. Ausgeliefert wird über Cardinal Health als Vermittler an sogenannte autorisierte Behandlungszentren.
- Großbritannien: Empfehlung der Bewertungsbehörde NICE im November 2025 für den Einsatz im staatlichen Gesundheitsdienst NHS in England und Wales, erster Verkauf im Januar 2026.
- Europäische Union: Zulassung durch die Europäische Kommission im Juli 2025 für Erwachsene ab 26 Jahren — aber ohne Markteinführung. Dazu gleich mehr, denn das ist eine der unbequemen Stellen.
Neben dem verkauften Produkt läuft eine Entwicklungspipeline mit demselben Wirkstoff in neuen Anwendungsgebieten: Kinder mit B-ALL (Studie CATULUS, Daten Ende 2027 erwartet), schwerer Lupus (CARLYSLE, Phase 1) und Lupusnephritis (LUMINA, zulassungsrelevante Phase 2, Daten 2028 erwartet) — für beide Lupus-Anwendungen erteilte die FDA am 9. September 2026 die Einstufung als „Regenerative Medicine Advanced Therapy“ (RMAT), die Entwicklung und Prüfung beschleunigen soll —, fortschreitende Multiple Sklerose (BOBCAT, Phase 1; die ersten Daten hat Autolus im November 2026 auf Oktober 2027 verschoben, um längere Beobachtungszeiten abzuwarten) sowie ein zweites Mittel namens AUTO8 gegen Leichtketten-Amyloidose (ALARIC, Phase 1, erste Daten für Dezember 2026 angekündigt). Firmenintern wird das alles als ein einziges Geschäftssegment geführt: die Entwicklung und Vermarktung von CAR-T-Therapien.
Formal ist Autolus eine britische Gesellschaft mit Sitz in London, die an der Nasdaq über American Depositary Shares gehandelt wird — jede ADS entspricht einer Stammaktie. Bis zum Geschäftsjahr 2022 berichtete die Firma als ausländischer Emittent im Formular 20-F; die Quartalszahlen 2023 meldete sie zunächst per Formular 6-K, das dritte Quartal zusätzlich schon als US-Quartalsbericht. Seitdem reicht sie freiwillig die US-Inlandsformulare ein, also Quartalsberichte (10-Q), seit dem Geschäftsjahr 2023 Geschäftsberichte (10-K) und Ereignismeldungen (8-K) — rechtlich blieb sie aber ein ausländischer Emittent mit gewissen Erleichterungen. Das endet jetzt:
„As of June 30, 2026, the Company did not meet the requirements for eligibility as a foreign private issuer. Therefore, as of January 1, 2027, the Company is required to comply with all of the periodic disclosure and current reporting requirements of the Exchange Act applicable to U.S. domestic issuers […].“
Übersetzung: „Zum 30. Juni 2026 erfüllte das Unternehmen die Voraussetzungen für den Status als ausländischer Emittent nicht mehr. Deshalb muss es ab dem 1. Januar 2027 sämtliche regelmäßigen Offenlegungs- und laufenden Meldepflichten des Exchange Act erfüllen, die für US-Inlandsemittenten gelten […].“
— Autolus Therapeutics plc, SEC-Quartalsbericht 10-Q zum 30.09.2026, Anhang Note 1
Für Leser bedeutet das zweierlei: Ab 2027 gelten die US-Regeln für Stimmrechtsvollmachten bei Hauptversammlungen und die Regulation FD (das Verbot, kursrelevante Informationen nur ausgewählten Empfängern zu geben), und für Vorstände, Direktoren und Großaktionäre greifen die Vorschriften zur Offenlegung und Abschöpfung kurzfristiger Handelsgewinne (Section 16). Meldungen über eigene Aktiengeschäfte (Formulare 3 und 4) reichen Vorstände und Direktoren bereits seit März 2026 ein. Für die Firma heißt es nach eigener Angabe höhere Rechts-, Prüfungs- und Versicherungskosten. Im April 2026 wechselte Autolus den Abschlussprüfer innerhalb desselben Prüfernetzwerks: von Ernst & Young LLP (Großbritannien) zu Ernst & Young LLP (USA), für das Geschäftsjahr 2026 (Meldung 8-K vom 16. April 2026).
Wie die Aktie auf unseren Tisch kam
Den Anlass für diese Fortschreibung lieferten Quartalsbericht und Ergebnismitteilung zum dritten Quartal am 10. November 2026. Zum ersten Mal auf den Tisch gekommen war die Aktie im August — ohne Scanner-Treffer, über den Ereignis-Lauf: über zwei neue Einreichungen bei der SEC innerhalb von acht Tagen. Am 3. August 2026 meldete die Firma eine neue Kreditlinie über bis zu 250 Millionen US-Dollar (Formular 8-K, Punkte 1.01, 2.03 und 3.02), am 11. August 2026 folgte der Quartalsbericht zum 30. Juni 2026 samt Ergebnismitteilung. Schließt eine Firma wenige Tage vor den Quartalszahlen eine besicherte Fremdfinanzierung ab, ändert sich die Kapitalstruktur, bevor die neuen Zahlen vorliegen. Die Frage lautet dann nicht nur „Wie waren die Zahlen?“, sondern auch: „Zu welchen Bedingungen kam dieses Geld — und wer steht seither wo in der Rangfolge?“
Die Zahlen über die Jahre — was wirklich beeindruckt
Fangen wir mit dem an, was ehrlich beeindruckend ist, denn davon gibt es hier einiges.
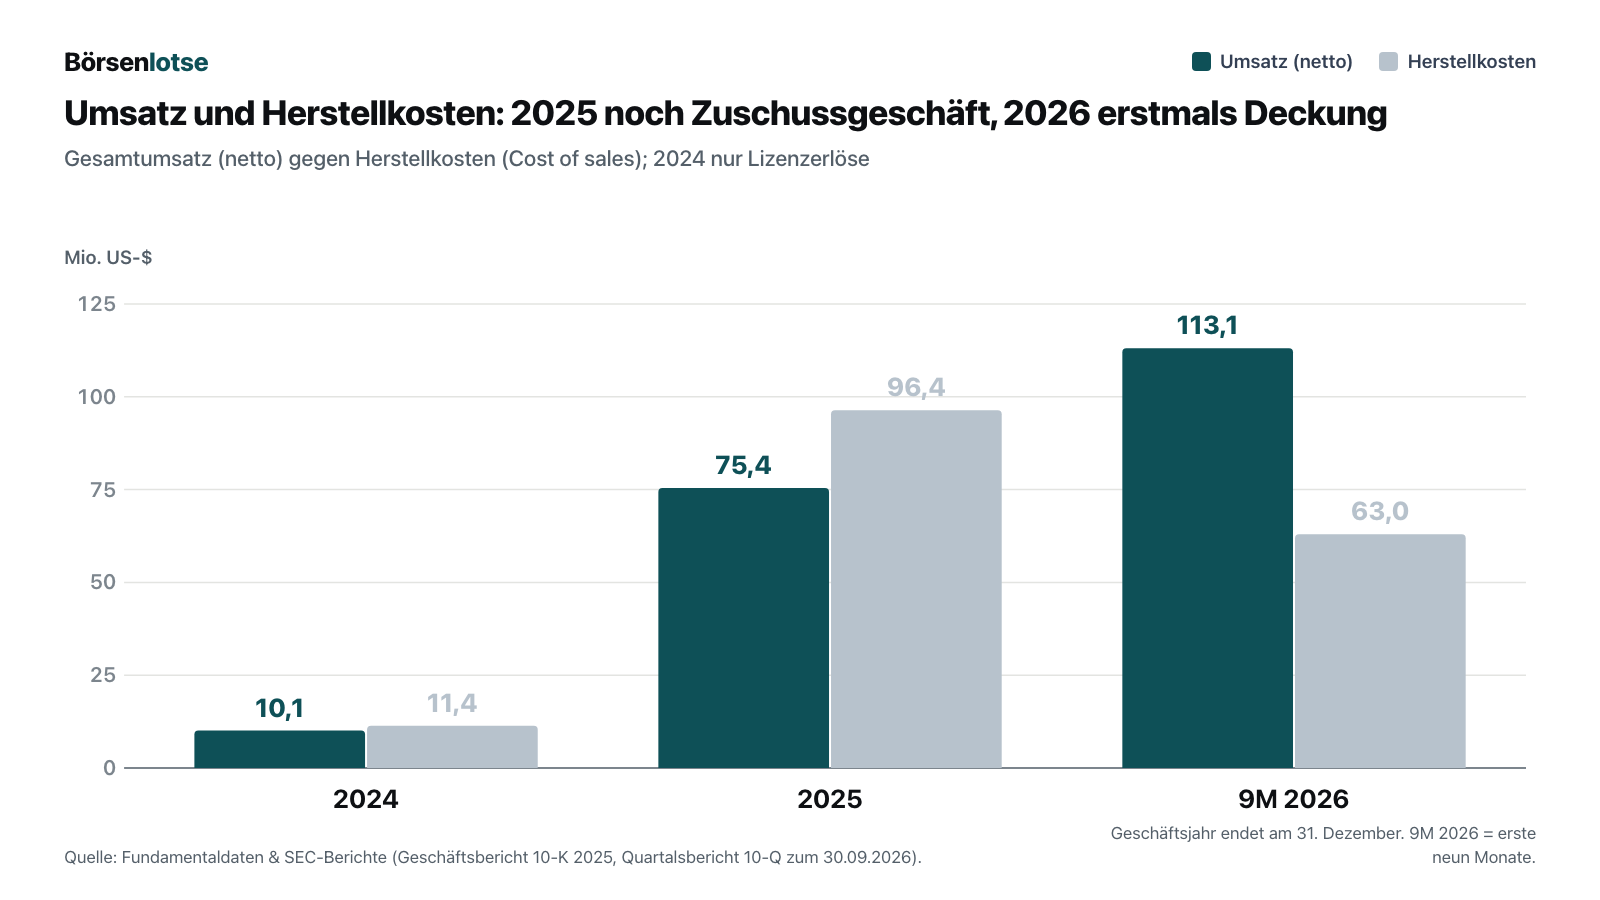
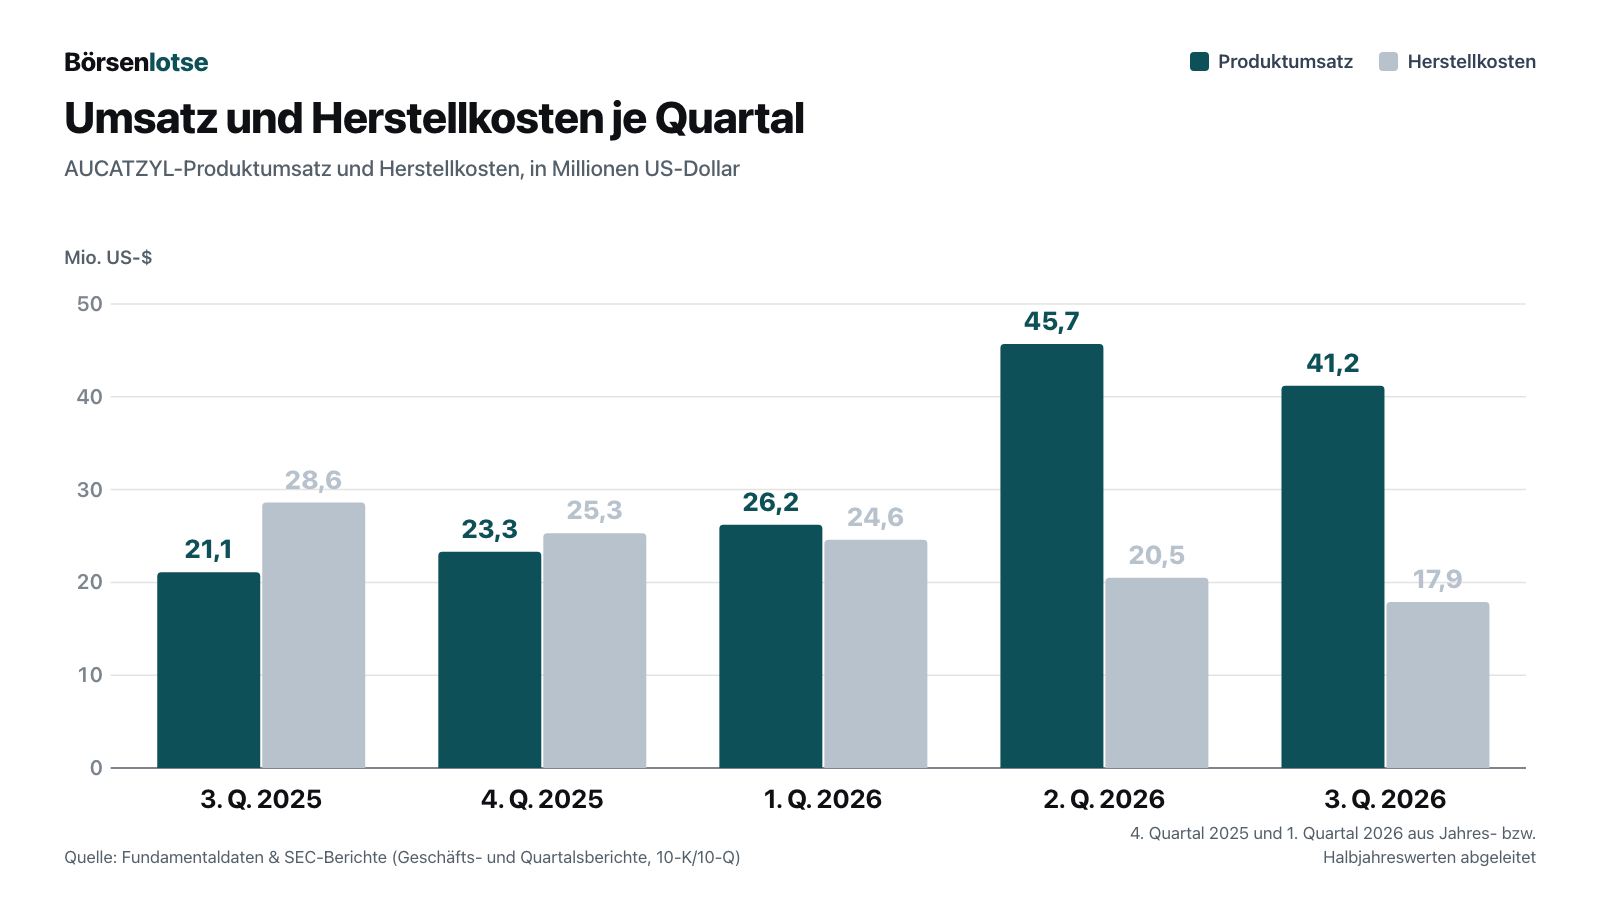
Erstens die Umsatzkurve. Im Geschäftsjahr 2024 hatte Autolus keinen einzigen Dollar Produktumsatz — die 10,1 Millionen US-Dollar Gesamterlöse stammten vollständig aus Lizenzen. 2025 waren es 75,4 Millionen, davon 74,3 Millionen Produktumsatz. In den ersten neun Monaten 2026 kamen 113,1 Millionen dazu (praktisch vollständig Produktumsatz), aufgeteilt in 26,2 Millionen im ersten, 45,7 Millionen im zweiten und 41,2 Millionen im dritten Quartal — schon nach drei Quartalen mehr als im ganzen Vorjahr. Eine Firma, die vor zwei Jahren nichts verkaufte, verkauft heute für 40 bis 46 Millionen US-Dollar im Quartal.
Zweitens die Marge. Das ist die eigentlich wichtige Nachricht. Zelltherapien werden für jeden Patienten einzeln hergestellt — das ist teuer, und in der Anlaufphase besonders teuer. 2025 kostete die Herstellung 96,4 Millionen US-Dollar bei 75,4 Millionen Umsatz. Im Schnitt war jede verkaufte Behandlung ein Zuschussgeschäft. (Die 11,4 Millionen Herstellkosten in der Grafik für 2024 sind die ersten rund sieben Wochen nach der Zulassung: Herstellkosten bucht Autolus erst seit dem 8. November 2024, verkauft wurde 2024 noch nichts.) Im ersten Halbjahr 2026 drehte sich das: 45,0 Millionen Herstellkosten gegen 71,9 Millionen Umsatz. Im zweiten Quartal waren es 20,5 Millionen gegen 45,7 Millionen, im dritten 17,9 Millionen gegen 41,2 Millionen — das Unternehmen nennt dafür Bruttomargen von 55 und 57 Prozent. Nach neun Monaten stehen 63,0 Millionen Herstellkosten gegen 113,1 Millionen Umsatz.
Drittens der sinkende Mittelabfluss. In den ersten neun Monaten 2025 flossen 216,2 Millionen US-Dollar aus dem operativen Geschäft ab. In den ersten neun Monaten 2026 waren es 108,9 Millionen — die Hälfte, bei mehr als doppeltem Umsatz. Fairerweise: Darin stecken 29,1 Millionen erhaltene britische Steuergutschriften für Forschung, die nicht jedes Quartal in dieser Höhe fließen. Auch der Nettoverlust ging zurück, von 197,2 auf 165,8 Millionen in neun Monaten und von 79,1 auf 55,1 Millionen im dritten Quartal.
Merksatz für diesen Abschnitt: Der Umsatz wächst, die Herstellung trägt sich, das Loch wird kleiner. Das sind drei echte Fortschritte, und man sollte sie nicht kleinreden. Nur beantworten sie eben noch nicht die Frage, mit der wir angefangen haben.
Update November 2026: Das Eigenkapital-Polster ist fast weg
Am 10. November 2026 legte Autolus den Quartalsbericht zum 30. September 2026 und die Ergebnismitteilung vor. Eine prüfbare Mitschrift der anschließenden Telefonkonferenz mit Analysten haben wir nicht gefunden; diese Einordnung stützt sich deshalb auf den Quartalsbericht (10-Q) und die Ergebnismitteilung (Anlage 99.1 zur Meldung 8-K). Bis zum Tag der Quartalszahlen hatte die Aktie seit der Erstfassung dieser Analyse rund 40 Prozent verloren: von 2,22 US-Dollar (Schlusskurs 13. August 2026) auf 1,32 US-Dollar (Schlusskurs 10. November 2026). In den drei Handelstagen danach gab der Kurs weiter nach, auf 1,17 US-Dollar (Schlusskurs 13. November 2026) — rund 47 Prozent unter dem Stand vom August. Einen Grund für den Rückgang nennen die Berichte nicht; die Zahlen sind Stichtagsvergleiche, keine Erklärung.
Der Umsatz: 41,2 Millionen US-Dollar Produktumsatz, 95 Prozent mehr als im Vorjahresquartal (21,1 Millionen) — aber rund 10 Prozent weniger als im zweiten Quartal (45,7 Millionen). Als Treiber nennen Quartalsbericht und Ergebnismitteilung mehr Nachfrage in den bestehenden Behandlungszentren, neue Zentren und einen Beitrag aus Großbritannien. Wie viele Zentren oder Patienten hinter dem Quartalsumsatz stehen, beziffern beide nicht. Bei einer Therapie, die pro Patient abgerechnet wird, sind solche Schwankungen zwischen zwei Quartalen nicht ungewöhnlich; eine gerade Linie nach oben ist es trotzdem nicht.
Die Marge: Hier ging es weiter voran. Die Herstellkosten sanken auf 17,9 Millionen, nach 20,5 Millionen im zweiten und 28,6 Millionen im Vorjahresquartal. Das Unternehmen nennt 57 Prozent Bruttomarge nach 55 Prozent im Vorquartal. Der frühere Margen-Effekt aus Rohstoffen, die schon vor der Zulassung als Forschungskosten verbucht worden waren, spielt kaum noch eine Rolle: Laut Quartalsbericht hätten diese Altbestände die Herstellkosten im dritten Quartal nur um rund 0,5 Millionen erhöht.
Die Prognose: Im August hatte Autolus 140 bis 150 Millionen US-Dollar Produktumsatz für 2026 in Aussicht gestellt. Jetzt heißt es:
„Autolus now expects full-year 2026 AUCATZYL net product revenue to be at or exceeding the upper end of $150 million from the prior guidance.“
Übersetzung: „Autolus erwartet für das Gesamtjahr 2026 nun einen AUCATZYL-Nettoproduktumsatz am oberen Ende der bisherigen Prognose von 150 Millionen US-Dollar oder darüber.“
— Autolus Therapeutics plc, Ergebnismitteilung vom 10.11.2026, Anlage 99.1 zur Meldung 8-K (Punkt 2.02)
Nach 113,1 Millionen in neun Monaten braucht es für 150 Millionen im vierten Quartal mindestens 36,9 Millionen. Auch die neue Prognose verlangt also nicht, dass das Schlussquartal an das dritte (41,2 Millionen) heranreicht. Zum Vergleich: Die August-Prognose unterstellte für das dritte und vierte Quartal rechnerisch 34 bis 39 Millionen je Quartal — das dritte Quartal lag mit 41,2 Millionen darüber.
Der Verlust: Operativ verlor Autolus im dritten Quartal 43,5 Millionen US-Dollar, nach 71,6 Millionen ein Jahr zuvor. Unter dem Strich stand aber ein Nettoverlust von 55,1 Millionen — deutlich mehr als im zweiten Quartal (39,1 Millionen). Der Grund liegt in der Zinszeile: Im zweiten Quartal hatte eine Nachholbuchung auf die Umsatzbeteiligungen — sie entsteht, wenn das Unternehmen seine Schätzung der künftigen Zahlungen an Blackstone und BioNTech ändert — den Zinsaufwand um 15,2 Millionen gesenkt (dazu unten mehr), im dritten Quartal kam dieselbe Buchung mit plus 1,1 Millionen zurück. Dazu kamen erstmals 1,6 Millionen Zinsen für den Perceptive-Kredit. Insgesamt buchte Autolus im dritten Quartal 14,5 Millionen Zinsaufwand.
Das Eigenkapital: Das ist die Zahl, die uns am meisten beschäftigt. Zum 30. Juni 2026 standen 74,8 Millionen US-Dollar Eigenkapital in der Bilanz, zum 30. September noch 27,4 Millionen. Abgezogen hat der Quartalsverlust von 55,1 Millionen; dazugekommen sind 2,7 Millionen aus Aktienvergütung, 4,1 Millionen aus der Ausgabe der Perceptive-Optionsscheine (Zeitwert 4,4 Millionen abzüglich anteiliger Kosten) und rund 0,8 Millionen Sonstiges (Optionsausübungen und sonstiges Ergebnis; die Einzelwerte sind gerundet). Anders gesagt: Ein einziger weiterer Quartalsverlust in der Größe des dritten Quartals wäre größer als das gesamte verbliebene Eigenkapital. Würde das Eigenkapital negativ, wäre das eine Bilanzzahl, keine Zahlungsunfähigkeit — Autolus sieht im Quartalsbericht ausdrücklich keine erheblichen Zweifel an der Fortführung. Aber das Polster, das Verluste auffangen könnte, ist fast aufgebraucht.
Unsere Qualitäts-Ampel springt deshalb von Gelb auf Rot. Ausschlaggebend ist das Zusammentreffen zweier belegter Befunde. Der erste bestand schon im August und gilt weiter: Das Geschäft verliert schon vor Zinsen Geld — in den ersten neun Monaten 2026 waren es 146,9 Millionen, die 23,0 Millionen Zinsaufwand kamen obendrauf. Neu ist der zweite: Das Eigenkapital ist fast aufgezehrt, während ein erstrangig besicherter Gläubiger Mindestliquidität und Mindestumsätze verlangt. Die Kasse spricht in die andere Richtung — und genau deshalb ist das ein Urteil über die Substanz der Bilanz, nicht über die nächsten Monate.
Die Kasse: 245,4 Millionen US-Dollar Barmittel plus 3,0 Millionen Wertpapiere, zusammen 248,4 Millionen zum 30. September 2026 (30. Juni: 201,6 Millionen). Das Plus stammt aus der ersten Perceptive-Tranche über 75 Millionen. Die zweite Tranche über 25 Millionen ist noch nicht abgerufen und bis zum 30. Januar 2027 verfügbar. Die Reichweite nennt Autolus unverändert „bis ins zweite Quartal 2028“, gerechnet einschließlich beider Tranchen.
Die Umsatzbeteiligungen: Der Bilanzposten gegenüber Blackstone und BioNTech wuchs im dritten Quartal von 284,3 auf 293,3 Millionen US-Dollar. Auffälliger ist seine Aufteilung: Der Teil, den Autolus als kurzfristig ausweist — also binnen zwölf Monaten zur Zahlung erwartet —, sprang von 12,9 Millionen (30. Juni 2026) auf 40,6 Millionen (30. September 2026); der langfristige Teil sank von 271,4 auf 252,7 Millionen. Eine Erklärung dafür gibt der Quartalsbericht nicht. Er nennt nur die Vertragsmechanik: Neben der laufenden Umsatzbeteiligung schuldet Autolus Blackstone Meilensteinzahlungen, sobald bestimmte kumulierte Umsatzschwellen erreicht sind. Ob eine solche Schwelle hinter dem Sprung steht, lässt sich aus dem Bericht nicht ablesen. Tatsächlich gezahlt hat Autolus im dritten Quartal rund 3,9 Millionen (8,1 Millionen in neun Monaten, davon 4,2 im ersten Halbjahr). Was 40,6 Millionen für die Kasse bedeuten würden, steht unten in der Unbequemen Wahrheit Nr. 2.
Ein Optionsschein weniger: Der Optionsschein von Blackstone über 3.265.306 Aktien zu je 7,35 US-Dollar ist am 6. November 2026 unausgeübt verfallen. Blackstone meldete daraufhin per Formular SC 13D/A vom 10. November 2026 einen Bestand von 20.485.611 Aktien, laut Meldung 7,6 Prozent — ohne Transaktion in den 60 Tagen davor, nur weil die Optionsscheine nicht mehr mitzählen. Die vollständige Liste der gemeldeten Aktionäre ab 5 Prozent steht im Steckbrief; größter gemeldeter Aktionär ist danach MAK Capital mit 12,6 Prozent (Stand 31. März 2026), vor BioNTech und Syncona. Seit Mitte August 2026 haben neben Blackstone drei weitere Aktionäre neue Meldungen eingereicht: Armistice Capital (15.000.000 Aktien, 5,64 Prozent zum 30. Juni 2026), die tschechische PPF Group (14.782.275 Aktien, laut Meldung rund 5,6 Prozent, nach einer konzerninternen Übertragung auf die Tochter PPF IM Ltd.) und die Qatar Investment Authority, die mit 3,5 Prozent zum 30. September 2026 unter der Meldeschwelle von 5 Prozent liegt.
Was in den Berichten steht
Unbequeme Wahrheit Nr. 1: 1.552,6 Millionen aufgelaufener Verlust — und er ist alt
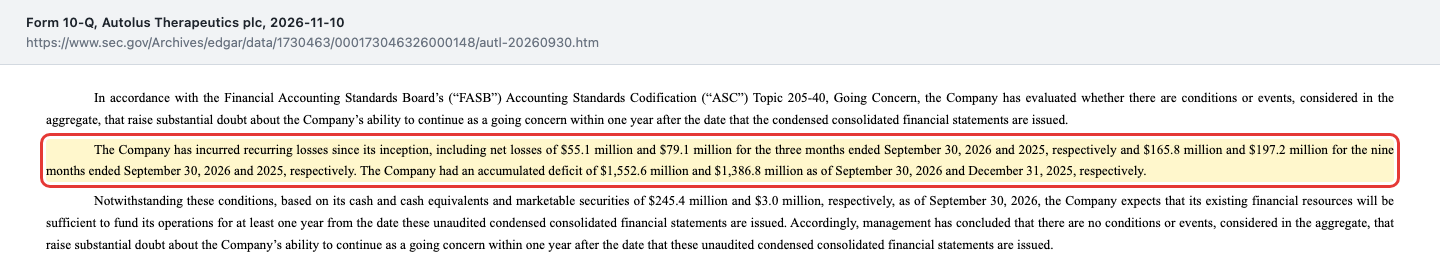
Autolus schreibt seit der Gründung 2014 Verluste. Der Quartalsbericht formuliert es nüchtern:
„The Company has incurred recurring losses since its inception, including net losses of $55.1 million and $79.1 million for the three months ended September 30, 2026 and 2025, respectively and $165.8 million and $197.2 million for the nine months ended September 30, 2026 and 2025, respectively. The Company had an accumulated deficit of $1,552.6 million and $1,386.8 million as of September 30, 2026 and December 31, 2025, respectively.“
Übersetzung: „Das Unternehmen hat seit seiner Gründung wiederkehrende Verluste erlitten, darunter Nettoverluste von 55,1 Millionen und 79,1 Millionen US-Dollar für die drei Monate zum 30. September 2026 beziehungsweise 2025 sowie 165,8 Millionen und 197,2 Millionen für die neun Monate zum 30. September 2026 beziehungsweise 2025. Der aufgelaufene Verlust des Unternehmens belief sich zum 30. September 2026 auf 1.552,6 Millionen US-Dollar und zum 31. Dezember 2025 auf 1.386,8 Millionen.“
— Autolus Therapeutics plc, SEC-Quartalsbericht 10-Q zum 30.09.2026, Anhang Note 2
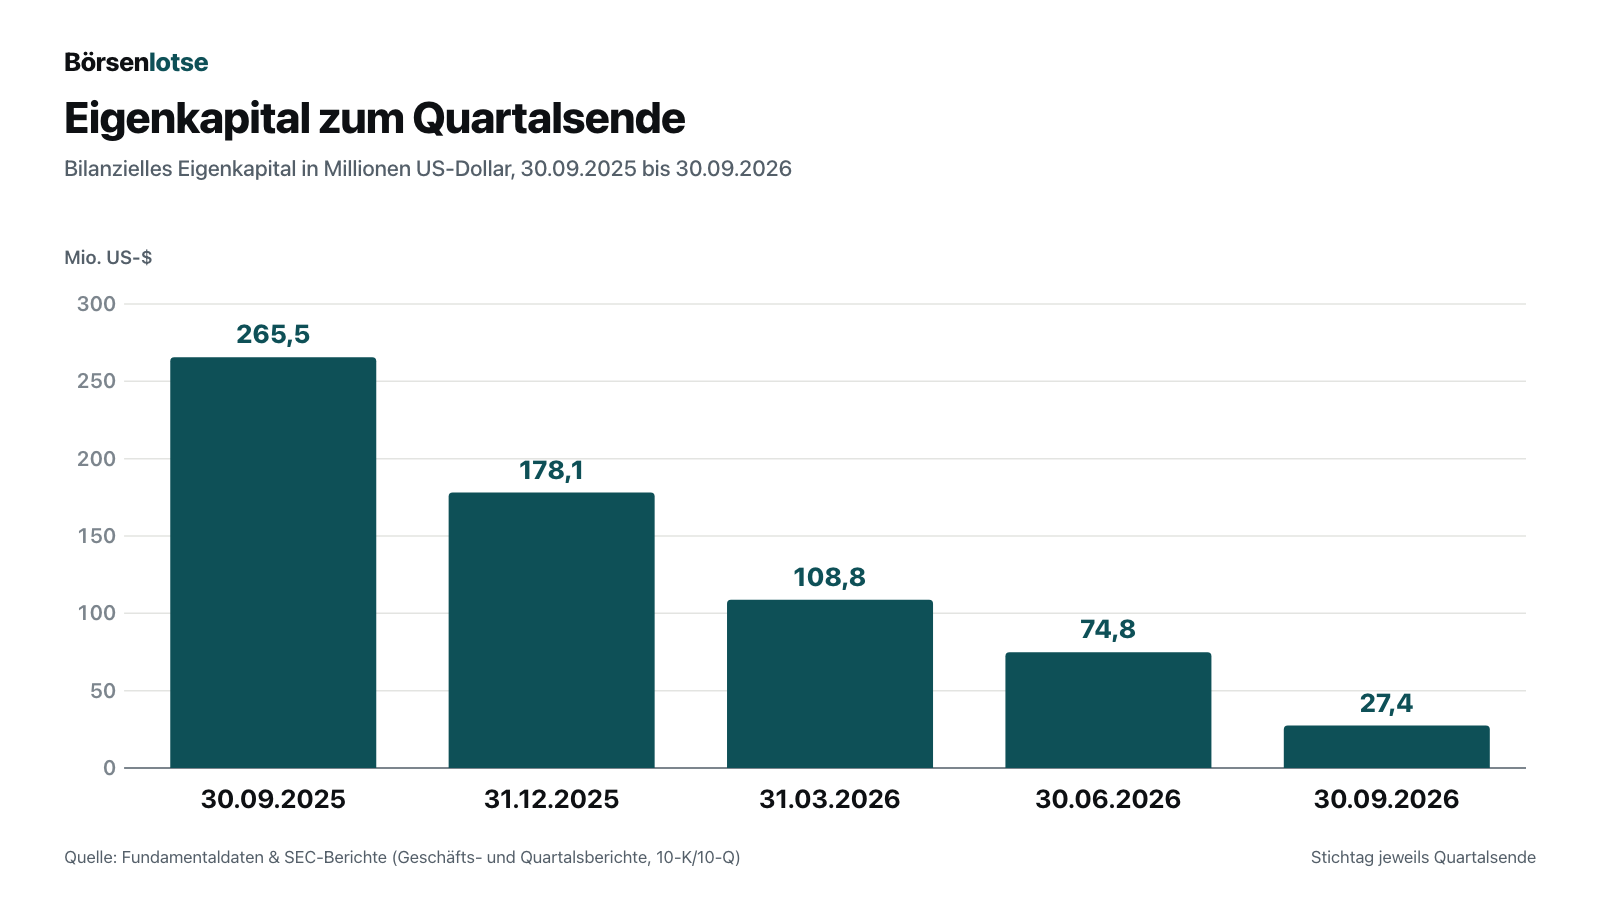
1.552,6 Millionen US-Dollar aufgelaufener Verlust — mehr als anderthalb Milliarden. Diese Zahl bekommt erst dann ihre volle Wucht, wenn man sie neben das eingezahlte Kapital stellt. Als eingezahltes Kapital stehen 1.585,6 Millionen US-Dollar in der Bilanz (Kapitalrücklage plus Nennkapital, einschließlich Aktienvergütung). Zum 30. September 2026 standen davon 27,4 Millionen als Eigenkapital in der Bilanz — ein Jahr zuvor waren es noch 265,5 Millionen. Die Stufen dazwischen zeigt die Grafik.
Das ist kein Skandal, sondern die normale Rechnung eines Zelltherapie-Unternehmens: Forschung kostet, bevor sie etwas einbringt. Es ist aber der Maßstab, an dem alles Weitere gemessen werden muss. Seit der Gründung hat Autolus nach eigener Angabe rund 2,0 Milliarden US-Dollar aus allen Quellen eingesammelt — Aktien, Fördergeld, Steuergutschriften, Partner, Produktumsatz und Kredit.
Unbequeme Wahrheit Nr. 2: 293,3 Millionen Umsatzbeteiligungen zwischen Umsatz und Aktionär
Das ist der Kern dieser Analyse. In der Bilanz zum 30. September 2026 steht ein Posten namens „Liabilities related to future royalties and milestones“ — Verbindlichkeiten aus künftigen Umsatzbeteiligungen und Meilensteinen — mit 293,3 Millionen US-Dollar. Davon entfallen 248,2 Millionen auf Blackstone und 45,1 Millionen auf BioNTech.
Was steckt dahinter? Autolus hat einen Anteil an seinen künftigen Umsätzen verkauft, bevor es sie hatte. Blackstone zahlte ab November 2021 insgesamt 150 Millionen US-Dollar in vier Raten (50 Millionen bei Vertragsschluss, zweimal 35 Millionen im Dezember 2022, 30 Millionen nach der FDA-Zulassung im Dezember 2024). BioNTech kam im Februar 2024 mit 40 Millionen dazu. Macht 190 Millionen US-Dollar, die geflossen sind. Dafür bekommen beide einen Anteil am künftigen AUCATZYL-Umsatz — Blackstone bis zu einer vertraglichen Obergrenze.
Hier gehört das Bild vom Anfang hin: Es ist, als hätte jemand einen Teil seiner künftigen Ernte schon vor der Aussaat verkauft. Das Geld ist sofort da, dafür geht von jeder späteren Ernte ein Anteil an den Käufer — bei Blackstone bis zu einer vertraglichen Obergrenze. Und weil das buchhalterisch wie ein Kredit behandelt wird, läuft ein kalkulatorischer Zins mit. Wie hoch, steht im Anhang:
„The imputed rate of interest on the unamortized portion of the Blackstone Collaboration Liability and BioNTech Liability was approximately 15.80% and 28.70% as of September 30, 2026 and 2025, respectively.“
Übersetzung: „Der kalkulatorische Zinssatz auf den noch nicht getilgten Teil der Blackstone- und der BioNTech-Verbindlichkeit betrug zum 30. September 2026 rund 15,80 Prozent und zum 30. September 2025 rund 28,70 Prozent.“
— Autolus Therapeutics plc, SEC-Quartalsbericht 10-Q zum 30.09.2026, Anhang Note 13
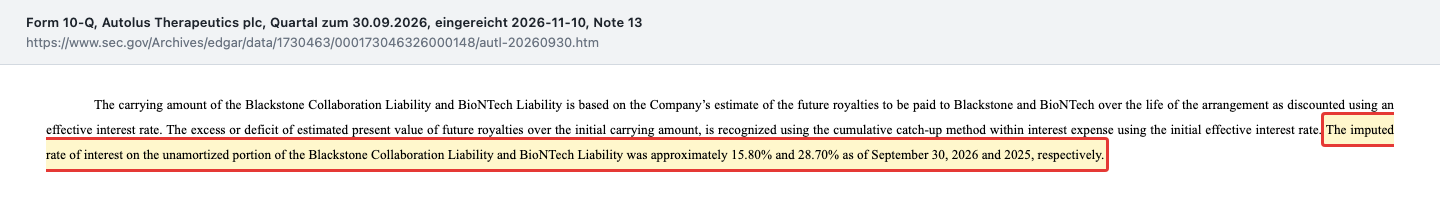
Warum der Satz binnen eines Jahres von 28,70 auf 15,80 Prozent sank, erläutert der Bericht nicht. Die Zahlen dahinter sind deutlich. In den ersten neun Monaten 2026 liefen auf diesen Posten 35,3 Millionen US-Dollar Zinsen auf. Gezahlt wurden im selben Zeitraum 8,1 Millionen Umsatzbeteiligung. Der Buchwert wächst also schneller, als getilgt wird — trotz des Umsatzsprungs. Zum 31. Dezember 2025 stand sie bei 280,2 Millionen, zum 30. Juni 2026 bei 284,3 Millionen, zum 30. September 2026 bei 293,3 Millionen.
Damit lässt sich die Frage aus der Überschrift zumindest in der Größenordnung beziffern. Laut Quartalsbericht erhält Blackstone eine Umsatzbeteiligung im mittleren einstelligen Prozentbereich auf die Nettoumsätze, begrenzt durch eine vertragliche Gesamtobergrenze, deren Höhe der Quartalsbericht nicht nennt, dazu Meilensteinzahlungen, sobald bestimmte kumulierte Umsatzschwellen erreicht sind. BioNTech erhält einen niedrigen einstelligen Prozentsatz der jährlichen Nettoumsätze; der Satz kann auf einen mittleren einstelligen Prozentsatz steigen, wenn BioNTech dafür bei bestimmten Zulassungsereignissen in neuen Anwendungsgebieten Meilensteinzahlungen von insgesamt bis zu 100 Millionen US-Dollar leistet. In Dollar: Die 8,1 Millionen, die in den ersten neun Monaten 2026 gezahlt wurden, entsprechen rund 7 Cent je Dollar Produktumsatz (113,1 Millionen). Im selben Zeitraum liefen auf den Buchwert dieser Verbindlichkeit aber 35,3 Millionen kalkulatorische Zinsen auf — rund 31 Cent je Umsatz-Dollar. Netto wuchs der Bilanzposten um 13,1 Millionen (von 280,2 auf 293,3), rund 12 Cent je Umsatz-Dollar, weil die Nachholanpassung von −14,1 Millionen und die Zahlungen gegenliefen. Bar fließt bisher wenig ab; in der Bilanz wächst der Buchwert schneller, als er bedient wird.
Und hier steckt ein Detail, das man leicht überliest. Der Buchwert dieser Verbindlichkeit beruht auf der Schätzung des Unternehmens, wie viel Umsatzbeteiligung künftig fließen wird. Ändert sich diese Schätzung, wird die Differenz sofort erfolgswirksam nachgeholt — im Fachjargon „cumulative catch-up“. Im zweiten Quartal 2026 war diese Nachholanpassung negativ, mit 15,2 Millionen US-Dollar. Sie senkte den Zinsaufwand so stark, dass die Zinszeile im Quartal insgesamt einen Ertrag von 2,7 Millionen auswies statt eines Aufwands. Im dritten Quartal lief sie in die andere Richtung: plus 1,1 Millionen, also zusätzlicher Aufwand.
Übersetzt heißt das: Ein Teil der Ergebnisverbesserung im zweiten Quartal stammte aus einer Buchung, die entsteht, wenn das Unternehmen seine Schätzung der künftigen Zahlungen an die Umsatzbeteiligten ändert — nach Höhe oder nach Zeitpunkt. Welche der beiden Größen sich geändert hat, nennt der Bericht nicht. Im dritten Quartal fiel dieser Effekt weg. Fairerweise: In den ersten neun Monaten 2025 gab es dieselbe Buchung, ebenfalls entlastend, mit 17,5 Millionen. Es ist also kein Einzelfall, sondern ein wiederkehrendes Merkmal dieser Bilanz, das die Rechnungslegung so vorschreibt — man muss es nur kennen, bevor man einen Verlustrückgang als reine Betriebsleistung liest. Dazu kommt der Sprung des kurzfristigen Teils von 12,9 auf 40,6 Millionen US-Dollar, den das Update-Kapitel oben beschreibt. Fließen tatsächlich rund 40 Millionen binnen eines Jahres ab, wäre das ein Sechstel der liquiden Mittel vom 30. September 2026 — Geld, das dann weder für den Betrieb noch als Polster für die Mindestliquidität gegenüber Perceptive zur Verfügung stünde.
Unbequeme Wahrheit Nr. 3: Seit dem 30. Juli 2026 hat ein besicherter Gläubiger den ersten Rang
Am 30. Juli 2026 schloss Autolus einen Vertrag mit Perceptive Credit Holdings V über besicherte Schuldverschreibungen von bis zu 250 Millionen US-Dollar. Die erste Tranche über 75 Millionen wurde sofort ausgezahlt; 25 Millionen sind bis zum 30. Januar 2027 abrufbar und waren zum 30. September 2026 noch nicht gezogen, weitere zweimal 75 Millionen gibt es nur, wenn die Firma bestimmte Umsatzschwellen erreicht. Fälligkeit ist der 30. Juli 2031, bis dahin gibt es keine planmäßigen Tilgungen. In der Bilanz zum 30. September 2026 steht der Kredit nach Abzug von Abschlag und Kosten mit 66,8 Millionen; an Zinsen fielen im dritten Quartal 1,6 Millionen an.
Zwei Punkte daran verdienen Aufmerksamkeit. Der erste ist der Preis: Der Zinssatz besteht aus einer Marge von 6,75 bis 7,25 Prozent plus dem höheren Wert aus Ein-Monats-SOFR (einem US-Referenzzins) und einer Untergrenze von 3,50 Prozent. Selbst bei sehr niedrigen Marktzinsen liegt die Verzinsung also nicht unter rund 10,25 Prozent. Der zweite Punkt ist die Sicherheit:
„The Company’s obligations under the Note Purchase Agreement are secured by a first priority perfected security interest on substantially all of the existing and after-acquired assets of the Company and subsidiary guarantors, subject to customary exceptions.“
Übersetzung: „Die Verpflichtungen des Unternehmens aus dem Schuldverschreibungsvertrag sind durch ein erstrangiges, wirksam bestelltes Sicherungsrecht an im Wesentlichen allen vorhandenen und künftig erworbenen Vermögenswerten des Unternehmens und der bürgenden Tochtergesellschaften besichert, vorbehaltlich üblicher Ausnahmen.“
— Autolus Therapeutics plc, SEC-Meldung 8-K vom 03.08.2026, Punkt 1.01

„Erstrangig auf im Wesentlichen alles“ ist eine sehr weitgehende Form der Besicherung. Im Alltagsbild: Der neue Geldgeber hat sich fast das gesamte Hab und Gut der Firma als Sicherheit eintragen lassen, mit erstem Rang — also vor allen Gläubigern ohne Sicherheit. Dazu kommen Auflagen, die im Vertrag stehen und laufend eingehalten werden müssen — eine Mindestliquidität zwischen 12,5 und 50 Millionen US-Dollar je nach Umsatz und Börsenwert sowie ein Mindestwert für den Konzernnettoumsatz zu festgelegten Stichtagen. Ein Verstoß kann — wenn die Gläubiger nicht darauf verzichten — dazu führen, dass die gesamte Summe sofort fällig gestellt wird. Im Quartalsbericht zum 30. September 2026 führt Autolus genau dieses Risiko als neuen Risikofaktor gegenüber dem Geschäftsbericht 2025 auf.
Für den Aktionär ergibt sich damit eine Reihenfolge. Auf das Vermögen greift zuerst Perceptive zu, mit erstrangigen Sicherheiten. Dann folgen die übrigen Gläubiger wie Vermieter und Lieferanten; dazu zählen nach der Bilanz auch die als Verbindlichkeit geführten Ansprüche von Blackstone und BioNTech, deren genauen Rang die Berichte nicht nennen. Die Aktionäre kommen zuletzt. Im laufenden Geschäft geht der Anteil der Umsatzbeteiligten zudem direkt vom Umsatz ab, bevor ein Gewinn entstehen kann. Genau das ist die Frage aus der Überschrift — wem gehört der Umsatz?
Und ein Stück Verwässerung gab es obendrauf. Perceptive erhielt am 30. Juli 2026 einen Optionsschein über 3.500.000 ADS zu einem Ausübungspreis von 1,9314 US-Dollar, laufend bis zum 30. Juli 2036. Dieser Preis ist ausdrücklich als 25 Prozent Aufschlag auf den mengengewichteten Durchschnittskurs der vorangegangenen 30 Tage definiert — der damit bei rund 1,55 US-Dollar lag. Den späteren Weiterverkauf dieser Aktien hat Autolus mit einer Registrierung (Formular S-3 vom 14. September 2026, Prospekt 424B3 vom 22. September 2026) bereits vorbereitet. Bei Abruf der dritten und vierten Tranche kämen jeweils weitere 2,5 Millionen Optionsscheine dazu.
Unbequeme Wahrheit Nr. 4: In Europa ist zugelassen, aber nicht verkauft
Diese Stelle dürfte deutsche Leser besonders interessieren. Im Juli 2025 erteilte die Europäische Kommission die Zulassung für AUCATZYL — und dann passierte nichts. Der Quartalsbericht zum 30. Juni 2026 sagt es in zwei Sätzen:
„At this time, the EU launch, including launch in Germany, is on hold. The Company did not generate any EU product revenue of AUCATZYL in 2025 and does not anticipate any EU product revenue in 2026.“
Übersetzung: „Derzeit ist die Markteinführung in der EU, einschließlich der Einführung in Deutschland, ausgesetzt. Das Unternehmen erzielte 2025 keinerlei EU-Produktumsatz mit AUCATZYL und erwartet auch für 2026 keinen EU-Produktumsatz.“
— Autolus Therapeutics plc, SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhang Note 1

Der Quartalsbericht zum 30. September 2026 bestätigt den Stand: Die Markteinführung in der EU einschließlich Deutschland ist weiter ausgesetzt, für 2026 erwartet Autolus dort keine Verkäufe. Als Grund nennt der Bericht die laufende Prüfung von Preisgestaltung und Machbarkeit eines Markteintritts in einzelnen EU-Ländern; Zahlen dazu nennt er nicht. Für die Rechnung heißt das: Die europäische Zulassung vom Juli 2025 trägt 2026 nichts zum Umsatz bei.
Unbequeme Wahrheit Nr. 5: Die angehobene Prognose lässt ein schwächeres Schlussquartal zu
Am 3. August 2026 hob Autolus die Umsatzprognose für 2026 von 120 bis 135 auf 140 bis 150 Millionen US-Dollar an (bestätigt in der Ergebnismitteilung vom 11. August), am 10. November 2026 auf mindestens 150 Millionen. Das klingt nach zwei guten Nachrichten hintereinander, und in einer Hinsicht sind es auch welche.
Rechnet man die Prognosen gegen die bereits erzielten Zahlen, wird das Bild differenzierter. Die August-Spanne ließ nach 71,9 Millionen im ersten Halbjahr für das zweite Halbjahr 68,1 bis 78,1 Millionen — rund 34 bis 39 Millionen je Quartal, nach 45,7 Millionen im zweiten Quartal. Das dritte Quartal kam dann mit 41,2 Millionen: besser als diese Rechnung, aber schwächer als das Vorquartal. Die November-Prognose verlangt für das vierte Quartal mindestens 36,9 Millionen — wieder weniger als das gerade gemeldete Quartal.
Das kann Vorsicht sein — bei einer Therapie, die pro Patient abgerechnet wird, schwanken Quartale naturgemäß stark, und das Management hat die eigene Spanne 2026 bereits zweimal angehoben. Es ist aber kein Signal für eine ungebrochen steile Kurve. Wer die 45,7 Millionen aus dem zweiten Quartal einfach vervierfacht, kommt auf 183 Millionen im Jahr; mit den 41,2 Millionen aus dem dritten Quartal sind es knapp 165 Millionen — beides mehr, als das Unternehmen selbst in Aussicht stellt.
Zur Kostenseite gehört die Restrukturierung. Am 29. April 2026 kündigte Autolus an, rund 13 Prozent der Belegschaft abzubauen — gemessen an 754 Beschäftigten zum 31. Dezember 2025 wären das rechnerisch knapp 100 Stellen; die 13 Prozent schließen laut Meldung allerdings Maßnahmen ein, die schon im zweiten Halbjahr 2025 begonnen hatten. Kosten dafür: rund 8 Millionen US-Dollar, davon 5,1 Millionen in den ersten neun Monaten 2026 verbucht. Erwartete Ersparnis laut Quartalsbericht zum 30. Juni 2026: rund 15 Millionen jährlich, allerdings erst ab 2027. Der Abbau ist nach eigenen Angaben im Wesentlichen abgeschlossen.
Und noch ein Detail für die Verwässerungs-Rechnung — also die Frage, wie viel kleiner das eigene Stück vom Kuchen mit der Zeit wird: Zum 9. November 2026 waren 266.340.330 Aktien ausstehend. Zum 30. September 2026 kamen 46.724.253 Titel dazu, die potenziell noch Aktien werden können (35.951.526 Aktienoptionen, 4.007.421 Aktienzusagen, 6.765.306 Optionsscheine). Nach dem Verfall des Blackstone-Optionsscheins am 6. November 2026 bleiben davon 43.458.947 — rund 16 Prozent zusätzlicher Aktien, darin die 3,5 Millionen Perceptive-Optionsscheine. Weitere bis zu 5 Millionen sind an die Kredittranchen 3 und 4 geknüpft. Am 13. November 2026 registrierte Autolus außerdem 10.653.613 weitere Aktien für den Mitarbeiter-Aktienplan (Formular S-8) — die jährliche automatische Aufstockung des Plans zum 1. Oktober 2026, rund 4 Prozent der ausstehenden Aktien. Ausgegeben sind sie damit noch nicht; die Registrierung vergrößert nur den Rahmen für künftige Aktienvergütung.
Was die Börse für Autolus zahlt
Für eine Firma ohne Gewinn ist das Kurs-Gewinn-Verhältnis wertlos. Der brauchbare Maßstab ist der Börsenwert im Verhältnis zum Umsatz — und zwar zu dem Umsatz, den das Unternehmen selbst für das laufende Jahr in Aussicht stellt.
Drei datierte Anker helfen dabei. Bei Erstveröffentlichung dieser Analyse lag der Kurs bei 2,22 US-Dollar (Schlusskurs 13. August 2026), der Börsenwert bei rund 590,9 Millionen US-Dollar. In der Registrierung vom September nennt Autolus selbst einen Schlusskurs von 2,11 US-Dollar am 8. September 2026 — bei 266,2 Millionen Aktien rund 562 Millionen. Am 10. November 2026, dem Tag der Quartalszahlen, schloss die Aktie bei 1,32 US-Dollar: Bei 266,3 Millionen Aktien sind das rund 352 Millionen US-Dollar Börsenwert, gut 40 Prozent weniger als im August — und unter dem Ausübungspreis der Perceptive-Optionsscheine von 1,9314 US-Dollar. Bis zum 13. November 2026 fiel der Schlusskurs weiter auf 1,17 US-Dollar; die folgende Rechnung bleibt beim Stand vom Tag der Quartalszahlen.
Gemessen an der Jahresprognose von mindestens 150 Millionen US-Dollar ergibt das ein Kurs-Umsatz-Verhältnis von rund 2,3. Die Kennzahl allein sagt wenig. Neben ihr stehen ein Verlust von 165,8 Millionen US-Dollar nach neun Monaten 2026, ein Umsatz, der zu einem Teil an zwei Umsatzbeteiligte abfließt, und ein besicherter Gläubiger, der vor den Aktionären steht. Wer den Börsenwert liest, sollte diese Rangfolge mitlesen.
Der entscheidende Bewertungsfaktor liegt ohnehin woanders: bei der Frage, ob die Firma jemals aus eigener Kraft schwarze Zahlen schreibt, bevor die Kasse aufgebraucht ist. Nach eigener Rechnung reichen die vorhandenen Mittel plus die ersten beiden Kredittranchen (zusammen 100 Millionen US-Dollar) „bis ins zweite Quartal 2028“. Wer die Rechnung selbst nachvollziehen will: 248,4 Millionen liquide Mittel zum 30. September 2026 plus 25 Millionen aus Tranche 2 ergeben rund 273 Millionen. Bei einem operativen Mittelabfluss von 108,9 Millionen in neun Monaten — im Schnitt rund 36 Millionen je Quartal — wären das rechnerisch rund siebeneinhalb Quartale; abzüglich der vertraglichen Mindestliquidität von 12,5 bis 50 Millionen bleiben grob sechs bis sieben. Das deckt sich ungefähr mit der Angabe des Unternehmens. Zwei Vorbehalte gehören dazu: In den 108,9 Millionen stecken 29,1 Millionen erhaltene Steuergutschriften — ohne sie läge der Abfluss bei rund 46 Millionen je Quartal und die Reichweite vor Abzug der Mindestliquidität bei knapp sechs Quartalen. Und die Zahlungen an die Umsatzbeteiligten sind im operativen Abfluss nicht enthalten — die Kapitalflussrechnung führt sie unter der Finanzierungstätigkeit (neun Monate 2026: 8,1 Millionen). Fallen sie künftig höher aus, etwa in Richtung der kurzfristig angesetzten 40,6 Millionen, verkürzt das die Rechnung zusätzlich.
Autolus weist in dieser Lage keinen Warnhinweis zur Unternehmensfortführung aus. Die Geschäftsleitung kommt im Quartalsbericht zum 30. September 2026 ausdrücklich zu dem Schluss, dass keine Umstände vorliegen, die erhebliche Zweifel an der Fortführungsfähigkeit für die nächsten zwölf Monate begründen. Diese Einschätzung stützt sich aber auf Annahmen, die der Bericht selbst als unsicher bezeichnet — steigende Produktumsätze, wachsende Bruttomarge, die Einsparungen aus dem Stellenabbau und der Zeitpunkt eingehender Steuergutschriften.
Zum Einordnen zwei Fälle aus derselben Branche, die wir uns bereits angesehen haben. TG Therapeutics brachte sein einziges Medikament im Januar 2023 in den US-Markt, setzte damit 2023 92,0, 2024 313,7 und 2025 606,9 Millionen US-Dollar um und wies für 2025 ein Ergebnis vor Steuern von 107,4 Millionen aus. Autolus steht im zweiten Verkaufsjahr bei einer Prognose von mindestens 150 Millionen und einem Nettoverlust von 165,8 Millionen nach neun Monaten. Arcus Biosciences hatte zum 31. Dezember 2025 noch kein zugelassenes Produkt und einen aufgelaufenen Verlust von rund 1,5 Milliarden US-Dollar, ähnlich wie Autolus — hielt zum selben Stichtag aber rund 1,0 Milliarden an Zahlungsmitteln und Wertpapieren; Kollaborationszahlungen des Großaktionärs Gilead stellten 2025 den Großteil des Umsatzes (214 von 247 Millionen). Direkt vergleichbar sind die drei Firmen nicht: Ein Antikörper wird nicht für jeden Patienten einzeln hergestellt.
Chancen und Risiken auf einen Blick
Chancen
- Das Produkt ist zugelassen und wird verkauft — der Schritt von der Studie in den Markt liegt hinter der Firma. 113,1 Millionen US-Dollar Produktumsatz in neun Monaten 2026, mehr als im ganzen Jahr 2025; Jahresprognose seit dem 10. November 2026 mindestens 150 Millionen.
- Die Herstellung trägt sich: 57 Prozent Bruttomarge im dritten Quartal 2026 nach 55 Prozent im zweiten, nach einem negativen Deckungsbeitrag im gesamten Jahr 2025.
- Der Mittelabfluss hat sich halbiert (108,9 statt 216,2 Millionen US-Dollar in neun Monaten), und der Stellenabbau soll ab 2027 weitere rund 15 Millionen jährlich sparen.
- Die Pipeline nutzt denselben Wirkstoff in neuen Indikationen — Kinder-ALL, Lupus, Lupusnephritis (seit 9. September 2026 mit RMAT-Einstufung der FDA), Multiple Sklerose. Bereits vorhandene Herstellung und Vertriebsstruktur könnten dabei mehrfach genutzt werden.
- Die Kasse liegt bei 248,4 Millionen US-Dollar (30. September 2026), 25 Millionen aus dem Perceptive-Kredit sind noch abrufbar; die Reichweite nennt Autolus „bis ins zweite Quartal 2028“.
Risiken
- Das Eigenkapital ist auf 27,4 Millionen US-Dollar geschrumpft (30.09.2026; 31.12.2025: 178,1 Millionen). Dem steht ein aufgelaufener Verlust von 1.552,6 Millionen gegenüber.
- 293,3 Millionen US-Dollar Umsatzbeteiligungs-Verbindlichkeiten wachsen im Buchwert mit rund 15,80 Prozent kalkulatorischem Zins schneller, als sie getilgt werden (35,3 Millionen Zinsauflauf gegen 8,1 Millionen Zahlung in neun Monaten 2026); der binnen zwölf Monaten angesetzte Teil stieg auf 40,6 Millionen.
- Perceptive hält ein erstrangiges Sicherungsrecht an im Wesentlichen allen Vermögenswerten, verbunden mit Mindestliquiditäts- und Mindestumsatz-Auflagen. Ein Verstoß kann ohne Verzicht der Gläubiger die sofortige Fälligkeit auslösen.
- Der Umsatz fiel im dritten Quartal unter das zweite, und die eigene Jahresprognose verlangt für das vierte Quartal nur mindestens 36,9 Millionen US-Dollar.
- Der EU-Markt einschließlich Deutschland ist trotz Zulassung ausgesetzt; für 2026 wird dort kein Umsatz erwartet.
- Ein einziges Produkt trägt praktisch den gesamten Umsatz. Ein Rückschlag bei Sicherheit, Erstattung oder Wettbewerb in der erwachsenen B-ALL trifft die Firma unmittelbar.
- Rund 16 Prozent zusätzliche Aktien liegen als Optionen, Aktienzusagen und Optionsscheine bereit (Stand nach dem Verfall des Blackstone-Optionsscheins am 6. November 2026), dazu bis zu 5 Millionen weitere Optionsscheine aus den Kredittranchen 3 und 4. Ab 2027 kommen die höheren Pflichten eines US-Inlandsemittenten hinzu.
Ein menschliches Fazit
Zurück zur Zulassungs-Falle vom Anfang. Autolus zeigt sie deutlich — und zwar nicht als Warnung vor der Firma, sondern als Warnung vor unserem eigenen Lesemuster.
Denn was diese Firma geschafft hat, ist beachtlich. Eine britische Biotech-Gründung von 2014 hat eine eigene Zelltherapie durch die FDA gebracht, eine Produktion aufgebaut, Behandlungszentren angeschlossen und verkauft heute für rund 40 Millionen US-Dollar im Quartal. Die Herstellung, 2025 noch ein Zuschussgeschäft, trägt sich inzwischen mit einer Marge von 57 Prozent. Das ist eine echte Leistung, und sie verdient Respekt.
Nur beantwortet sie eben nicht die Frage, die für Aktionäre auf lange Sicht zählt. Diese Frage steht im Anhang, nicht in der Pressemitteilung, und sie lautet: Von jedem Dollar, den AUCATZYL einbringt, wie viel bleibt am Ende beim Aktionär? Bisher flossen rund 7 Cent je Umsatz-Dollar bar an die Umsatzbeteiligten, während auf den Buchwert ihrer Ansprüche rund 31 Cent je Umsatz-Dollar an kalkulatorischen Zinsen aufliefen und der Bilanzposten netto um rund 12 Cent wuchs (neun Monate 2026). Vor dem Aktionär stehen ein erstrangig besicherter Kreditgeber und zwei Umsatzbeteiligte mit zusammen 293,3 Millionen US-Dollar Buchwert. Das Eigenkapital, das weitere Verluste auffangen könnte, ist nach einem aufgelaufenen Verlust von mehr als anderthalb Milliarden auf einen Rest geschrumpft, der einen weiteren Quartalsverlust in der Größe des dritten Quartals nicht mehr decken würde. Diese Reihenfolge steht schwarz auf weiß in den Berichten.
Das ist kein Urteil über die Aktie als Anlage. Es macht die Sache nur zu etwas anderem, als sie auf den ersten Blick aussieht: nicht zu einer Wette darauf, ob das Medikament wirkt — diese Frage hat die Zulassung beantwortet —, sondern zu einer Wette darauf, ob der Umsatz schnell genug wächst, um alle zu bedienen, die vorn in der Schlange stehen, und danach noch etwas übrig zu lassen. Wer diese Wette eingehen will, sollte wissen, dass er sie eingeht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Autolus Therapeutics plc, Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 10.11.2026) — Bilanz, Gewinn- und Verlustrechnung, Eigenkapitalentwicklung, Kapitalflussrechnung, Anhang Note 1 (EU-Markteinführung, Status als ausländischer Emittent), Note 2 (Unternehmensfortführung, Verluste), Note 4 (Zinsaufwand), Note 5 (Ergebnis je Aktie, verwässernde Titel), Note 9 (Forderungen aus Forschungs-Steuergutschriften), Note 13 (Umsatzbeteiligungen), Note 14 (Perceptive-Kredit), Note 15 (Leasing), Note 16 (Eigenkapital, Optionsscheine), Note 18 (Verpflichtungen und Eventualverbindlichkeiten), Note 20 (Stellenabbau), Note 21 (Blackstone, BioNTech); Lagebericht und Risikofaktoren
- Autolus Therapeutics plc, Ergebnismitteilung vom 10.11.2026 (Anlage 99.1 zur Meldung 8-K vom 10.11.2026, Punkte 2.02, 7.01 und 9.01) — Umsatzprognose 2026, Bruttomarge, Kassenreichweite, Studienstand
- Blackstone, Schedule 13D/A (Änderung Nr. 3) vom 10.11.2026 — Bestand nach Verfall der Optionsscheine
- PPF Group, Schedule 13D/A (Änderung Nr. 11) vom 28.08.2026 — 14.782.275 Aktien bei PPF IM Ltd. nach konzerninterner Übertragung, rund 5,6 Prozent auf Basis von 266.162.540 Aktien zum 10.08.2026
- Armistice Capital, Schedule 13G/A vom 14.08.2026 — 15.000.000 Aktien, 5,64 Prozent zum 30.06.2026
- MAK Capital, Schedule 13G/A vom 15.05.2026 — 33.621.487 Aktien, 12,6 Prozent zum 31.03.2026
- Autolus Therapeutics plc, Registrierung S-8 vom 13.11.2026 — 10.653.613 weitere Aktien für den Mitarbeiter-Aktienplan von 2018 (jährliche automatische Aufstockung zum 1. Oktober 2026)
- Qatar Investment Authority, Schedule 13G/A vom 12.11.2026 — Bestand von 3,5 Prozent zum 30.09.2026, unter der Meldeschwelle von 5 Prozent
- Autolus Therapeutics plc, Prospekt 424B3 vom 22.09.2026 zur Registrierung S-3 vom 14.09.2026 — Weiterverkauf von bis zu 3.500.000 ADS aus dem Perceptive-Optionsschein, Schlusskurs 8. September 2026
- Autolus Therapeutics plc, Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 11.08.2026) — Halbjahreszahlen, Anhang Note 1 (EU-Markteinführung), Note 15 (Umsatzbeteiligungen); Lagebericht (erwartete Einsparungen aus dem Stellenabbau)
- Autolus Therapeutics plc, Geschäftsbericht 10-K für 2025 (eingereicht 27.03.2026) — Geschäftsmodell, Risikofaktoren, Mitarbeiterzahl, Jahresabschluss 2025 und 2024; Punkt 12: Aktionäre ab 5 Prozent (Stand 01.03.2026)
- Autolus Therapeutics plc, Geschäftsbericht 10-K für 2024 (eingereicht 20.03.2025)
- Autolus Therapeutics plc, Meldung 8-K vom 03.08.2026 — Punkte 1.01, 2.03 und 3.02: Schuldverschreibungsvertrag mit Perceptive Credit Holdings V, Optionsscheine, Registrierungsrechte
- Autolus Therapeutics plc, Meldung 8-K vom 03.08.2026 — Punkt 8.01: Anhebung der Umsatzprognose 2026 auf 140 bis 150 Millionen US-Dollar
- Autolus Therapeutics plc, Quartalsmitteilung vom 11.08.2026 (Anlage 99.1 zur Meldung 8-K, Punkt 2.02) — Umsatzprognose 2026 vom August, Kassenreichweite, Studienstand
- Autolus Therapeutics plc, Meldung 8-K vom 29.04.2026 — Punkt 2.05: Stellenabbau um rund 13 Prozent und erwartete Kosten
- Autolus Therapeutics plc, Meldung 8-K vom 16.04.2026 — Punkt 4.01: Wechsel des Abschlussprüfers von Ernst & Young LLP (UK) zu Ernst & Young LLP (US)
- Fundamentaldaten (Kurse, Branchen- und Stammdaten), Datenstand 14. August 2026 (Erstfassung) sowie 10. und 13. November 2026 (Update)
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien von Unternehmen ohne Gewinn und mit einem einzigen Produkt können vollständig wertlos werden — ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse. Alle Zahlen stammen aus den genannten Originaldokumenten und tragen den dort angegebenen Stichtag.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1,5 | 6,2 | 1,7 | 10,1 | 75,6 |
| Betriebsergebnis (EBIT) | -140,4 | -142,9 | -179,7 | -241,4 | -281,4 |
| Nettogewinn | -142,1 | -148,8 | -208,4 | -220,7 | -288,2 |
| Nettomarge | -9.429,1 % | -2.403,0 % | -12.272,3 % | -2.180,5 % | -381,4 % |
| Gewinn je Aktie | -1,97 $ | -1,57 $ | -1,20 $ | -0,86 $ | -1,08 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Markteintritt & Umsatz positiv
- AUCATZYL ist seit dem 8. November 2024 in den USA zugelassen und wird verkauft: 113,1 Millionen US-Dollar Produktumsatz in den ersten neun Monaten 2026, mehr als im ganzen Jahr 2025; 41,2 Millionen im dritten Quartal, 95 Prozent mehr als ein Jahr zuvor. Der Schritt von der Studie in den Markt ist belegt vollzogen.
- Herstellkosten & Marge positiv
- Im Geschäftsjahr 2025 kostete die Herstellung 96,4 Millionen US-Dollar bei 75,4 Millionen Umsatz — im Schnitt war jede Behandlung ein Zuschussgeschäft. Im dritten Quartal 2026 standen 17,9 Millionen Herstellkosten gegen 41,2 Millionen Umsatz; das Unternehmen nennt 57 Prozent Bruttomarge nach 55 Prozent im zweiten Quartal. Das ist ein zentraler operativer Fortschritt der vergangenen zwölf Monate.
- Kapitalstruktur & Rangfolge negativ
- Zum 30.09.2026 stehen 293,3 Millionen US-Dollar Umsatzbeteiligungs-Verbindlichkeiten in der Bilanz (Blackstone 248,2, BioNTech 45,1) mit einem kalkulatorischen Zins von rund 15,80 Prozent; in den ersten neun Monaten 2026 liefen darauf 35,3 Millionen kalkulatorische Zinsen auf, gezahlt wurden 8,1 Millionen. Seit dem 30.07.2026 hält Perceptive zusätzlich ein erstrangiges Sicherungsrecht an im Wesentlichen allen Vermögenswerten, samt Mindestliquiditäts- und Mindestumsatz-Auflagen. Der Aktionär kommt in dieser Reihenfolge zuletzt.
- Eigenkapital & Verlusthistorie negativ
- Vom eingezahlten Kapital in Höhe von 1.585,6 Millionen US-Dollar sind zum 30.09.2026 noch 27,4 Millionen Eigenkapital übrig; zum Jahresende 2025 waren es 178,1 Millionen (−85 Prozent in neun Monaten). Das ist weniger als der Nettoverlust des dritten Quartals (55,1 Millionen). Der aufgelaufene Verlust erreichte 1.552,6 Millionen; die Firma schreibt nach eigener Angabe seit der Gründung 2014 wiederkehrend Verluste.
- Absatzdynamik & Prognose neutral
- Die am 10.11.2026 angehobene Jahresprognose — mindestens 150 Millionen US-Dollar — verlangt nach 113,1 Millionen in neun Monaten für das vierte Quartal mindestens 36,9 Millionen, weniger als die 41,2 Millionen des dritten Quartals, das selbst unter dem zweiten (45,7 Millionen) lag. Das kann Vorsicht bei einer patientenweise abgerechneten Therapie sein, unterstellt aber keine ungebrochen steile Kurve. Der EU-Markt einschließlich Deutschland bleibt trotz Zulassung vom Juli 2025 ausgesetzt.
- Kassenreichweite neutral
- Zum 30.09.2026 lagen 245,4 Millionen US-Dollar Kasse und 3,0 Millionen Wertpapiere vor, dazu sind 25 Millionen aus der zweiten Perceptive-Tranche bis 30.01.2027 abrufbar. Bei einem operativen Mittelabfluss von 108,9 Millionen in neun Monaten entspricht das rechnerisch rund siebeneinhalb Quartalen, abzüglich der vertraglichen Mindestliquidität grob sechs bis sieben; das Unternehmen selbst nennt eine Reichweite „bis ins zweite Quartal 2028“ und weist im Quartalsbericht ausdrücklich keinen Zweifel an der Unternehmensfortführung aus.
Autolus hat den Schritt von der Studie in den Markt geschafft: eine eigene Krebstherapie zugelassen, hergestellt und verkauft — 113,1 Millionen US-Dollar Produktumsatz in neun Monaten 2026 und 57 Prozent Bruttomarge im dritten Quartal. Die Bilanz zeigt aber, wer an diesem Umsatz zuerst beteiligt ist: 293,3 Millionen US-Dollar Umsatzbeteiligungen gegenüber Blackstone und BioNTech, verzinst mit kalkulatorisch rund 15,80 Prozent, dazu seit dem 30. Juli 2026 ein erstrangig besicherter Kredit von Perceptive. Vom eingezahlten Kapital von 1.585,6 Millionen sind zum 30. September 2026 nur 27,4 Millionen Eigenkapital übrig, während die Kasse bei 248,4 Millionen liegt; einschließlich der noch abrufbaren zweiten Kredittranche reichen die Mittel nach eigener Rechnung bis ins zweite Quartal 2028. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot statt Gelb seit dem Update vom 14.11.2026: Das Eigenkapital (27,4 Millionen US-Dollar zum 30.09.2026) ist kleiner als der Nettoverlust eines einzigen Quartals (55,1 Millionen im dritten Quartal), und schon vor Zinsen verlor das Geschäft in den ersten neun Monaten 2026 146,9 Millionen; die 23,0 Millionen Zinsaufwand kamen obendrauf, während ein erstrangig besicherter Gläubiger Mindestliquidität und Mindestumsätze verlangt. Dagegen stehen 248,4 Millionen liquide Mittel (Reichweite einschließlich der zweiten Kredittranche nach eigener Angabe bis ins zweite Quartal 2028), ein wachsender Umsatz und eine Bruttomarge von 57 Prozent; einen Zweifel an der Unternehmensfortführung weist der Quartalsbericht ausdrücklich nicht aus. Das ist ein Urteil über das Unternehmen, nicht über Kurs oder Einstiegszeitpunkt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam AUTL über den Ereignis-Lauf zu neuen SEC-Einreichungen: die Meldung 8-K vom 03.08.2026 über eine besicherte Finanzierung von bis zu 250 Millionen US-Dollar und den acht Tage später eingereichten Quartalsbericht zum 30.06.2026. Fortgeschrieben am 14.11.2026 mit dem Quartalsbericht zum 30.09.2026 und der Ergebnismitteilung vom 10.11.2026; eine prüfbare Mitschrift der Telefonkonferenz lag nicht vor.
- Verwechslungsgefahr bei der Art der Berichtspflicht: Autolus ist eine britische Gesellschaft, berichtete bis zum Geschäftsjahr 2022 im Formular 20-F (Quartalsmeldungen 2023 zunächst per 6-K) und reicht seit dem dritten Quartal 2023 freiwillig reguläre 10-Q, seit dem Geschäftsjahr 2023 10-K und 8-K ein — rechtlich als ausländischer Emittent. Dieser Status entfällt zum 01.01.2027. Die Belege dieser Analyse stammen deshalb aus 10-K/10-Q und 8-K, nicht aus 20-F/6-K.
- Verwechslungsgefahr beim Firmennamen: In Marktdatenbeständen taucht bis heute der Altname „Autolus Therapeutics Ltd“ auf. Laut Geschäftsbericht 2025 wurde die Gesellschaft am 18. Juni 2018 als Aktiengesellschaft (plc) neu registriert und in „Autolus Therapeutics plc“ umbenannt (CIK 0001730463).
- Bewertungsangaben mit Stichtag: Börsenwert rund 352 Millionen US-Dollar bei 1,32 US-Dollar je Aktie (Schlusskurs 10.11.2026); bei Erstveröffentlichung rund 590,9 Millionen bei 2,22 US-Dollar (Schlusskurs 13.08.2026). Beides sind Stichtagsanker, keine Prognose.
Aktien-Wächter
Diese Analyse ist Stand 14. November 2026. Was sich seitdem bei AUTL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Autolus Therapeutics plc (AUTL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Autolus ist ein britisches Biopharma-Unternehmen mit Sitz in London, das CAR-T-Zelltherapien entwickelt und herstellt. Dabei werden körpereigene Abwehrzellen eines Patienten im Labor so umprogrammiert, dass sie Krebszellen erkennen. Das zugelassene Produkt AUCATZYL (Wirkstoff obe-cel) behandelt Erwachsene mit rezidivierter oder refraktärer B-Zell-ALL, einer Form der akuten Leukämie.
Die FDA-Zulassung kam am 8. November 2024, der erste US-Verkauf im Januar 2025. Im Geschäftsjahr 2025 erzielte Autolus 74,3 Millionen US-Dollar Produktumsatz, in den ersten neun Monaten 2026 bereits 113,1 Millionen — davon 41,2 Millionen im dritten Quartal, nach 45,7 Millionen im zweiten. Für 2026 erwartet Autolus seit dem 10. November 2026 mindestens 150 Millionen. Gewinn macht die Firma damit nicht: Nach neun Monaten 2026 steht ein Nettoverlust von 165,8 Millionen US-Dollar.
Die Europäische Kommission hat AUCATZYL im Juli 2025 zugelassen, doch die Quartalsberichte zum 30. Juni und zum 30. September 2026 halten fest, dass die Markteinführung in der EU einschließlich Deutschland ausgesetzt ist. Autolus prüft nach eigenen Angaben noch Preisgestaltung und Machbarkeit eines Markteintritts in einzelnen EU-Ländern und erwartet für 2026 keine EU-Verkäufe.
Autolus hat künftige Umsatzanteile im Voraus verkauft: Blackstone zahlte ab November 2021 insgesamt 150 Millionen US-Dollar, BioNTech im Februar 2024 weitere 40 Millionen. Dafür erhalten beide einen Anteil an künftigen AUCATZYL-Umsätzen. Buchhalterisch wird das wie ein Kredit behandelt; zum 30. September 2026 stand die Verbindlichkeit bei 293,3 Millionen US-Dollar (Blackstone 248,2, BioNTech 45,1) mit einem kalkulatorischen Zinssatz von rund 15,80 Prozent.
Nach eigener Angabe vom 10. November 2026 reichen die Mittel unverändert „bis ins zweite Quartal 2028“. Grundlage sind 245,4 Millionen US-Dollar Kasse und 3,0 Millionen Wertpapiere zum 30. September 2026 sowie die ersten beiden Tranchen der Perceptive-Finanzierung über zusammen 100 Millionen, von denen 25 Millionen noch bis zum 30. Januar 2027 abrufbar sind. Der operative Mittelabfluss lag in den ersten neun Monaten 2026 bei 108,9 Millionen US-Dollar.
Seit dem Update vom 14. November 2026 steht die Ampel auf Rot, weil zwei Substanzbefunde belegt sind: Das Eigenkapital ist zum 30. September 2026 auf 27,4 Millionen US-Dollar geschrumpft und damit kleiner als der Nettoverlust eines einzigen Quartals (55,1 Millionen), und schon vor Zinsen verlor das Geschäft in neun Monaten 146,9 Millionen, die 23,0 Millionen Zinsaufwand kamen obendrauf. Die Ampel beurteilt das Unternehmen, nicht die Aktie; einen Zweifel an der Fortführung weist Autolus ausdrücklich nicht aus.
Perceptive stellte am 30. Juli 2026 bis zu 250 Millionen US-Dollar bereit, 75 Millionen davon sofort. Der Kredit ist erstrangig auf im Wesentlichen alle Vermögenswerte besichert und an Mindestliquiditäts- sowie Mindestumsatz-Auflagen geknüpft. Aktionäre stehen damit hinter Perceptive und den übrigen Gläubigern, zu denen bilanziell auch die Umsatzbeteiligten Blackstone und BioNTech zählen; dazu kommen 3,5 Millionen Optionsscheine zu 1,9314 US-Dollar, deren Weiterverkauf Autolus im September 2026 registriert hat.
Autolus ist eine britische Gesellschaft und reicht freiwillig die US-Inlandsformulare ein — Quartalsberichte (10-Q) seit dem dritten Quartal 2023, Geschäftsberichte (10-K) seit dem Geschäftsjahr 2023, dazu Meldungen 8-K —, war rechtlich aber weiter ein ausländischer Emittent. Zum 30. Juni 2026 erfüllte die Firma die Voraussetzungen dafür nicht mehr. Ab dem 1. Januar 2027 gelten deshalb die vollen Regeln für US-Inlandsemittenten, einschließlich der US-Vorschriften für Stimmrechtsvollmachten, der Regulation FD und der Regeln zur Offenlegung und Abschöpfung kurzfristiger Handelsgewinne von Insidern (Section 16); Meldungen über eigene Aktiengeschäfte reichen Vorstände und Direktoren bereits seit März 2026 ein.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.