German Tech Holding: Ein Fünftel des Buchwerts, 201.000 Euro Kasse und ein Prüfervermerk zur Fortführung
1,03 Euro Eigenkapital je Aktie, 0,184 Euro Kurs am 30. September 2026 — und Ende 2025 nur 201.000 Euro auf dem Konto. Die frühere The Payments Group Holding heißt seit August 2026 German Tech Holding und setzt auf künstliche Intelligenz. Ihr Geschäftsbericht 2025 zeigt, was hinter dem Abschlag steckt: ein Prüfervermerk zur Fortführung und eine Führungsvergütung, die rund der Hälfte des Börsenwerts vom 30. September 2026 entspricht. Wir zeigen, warum ein Rabatt noch kein Schnäppchen ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 0,195 € 0,00 %
- Marktkapitalisierung
- 0,0 Mrd. €
- Wachstums-Score
- 3/10
- AAQS
- 0/10
Kursentwicklung seit 30. September 2026: +6,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,181 € bis 0,74 € · Letzter Kurs: 0,195 € (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du den Wühltisch im Kaufhaus? Ein rotes Schild, „minus 80 Prozent“, und plötzlich greifen Menschen nach Dingen, die sie fünf Minuten vorher nicht einmal gesucht haben. Der Rabatt selbst wird zum Argument. Nennen wir das den Wühltisch-Reflex: Je größer der Abschlag, desto weniger fragen wir, warum etwas so billig ist. Dabei liegt auf dem Wühltisch nicht nur Ware aus der letzten Saison, sondern auch das Hemd mit dem Fleck, den man erst zu Hause sieht.
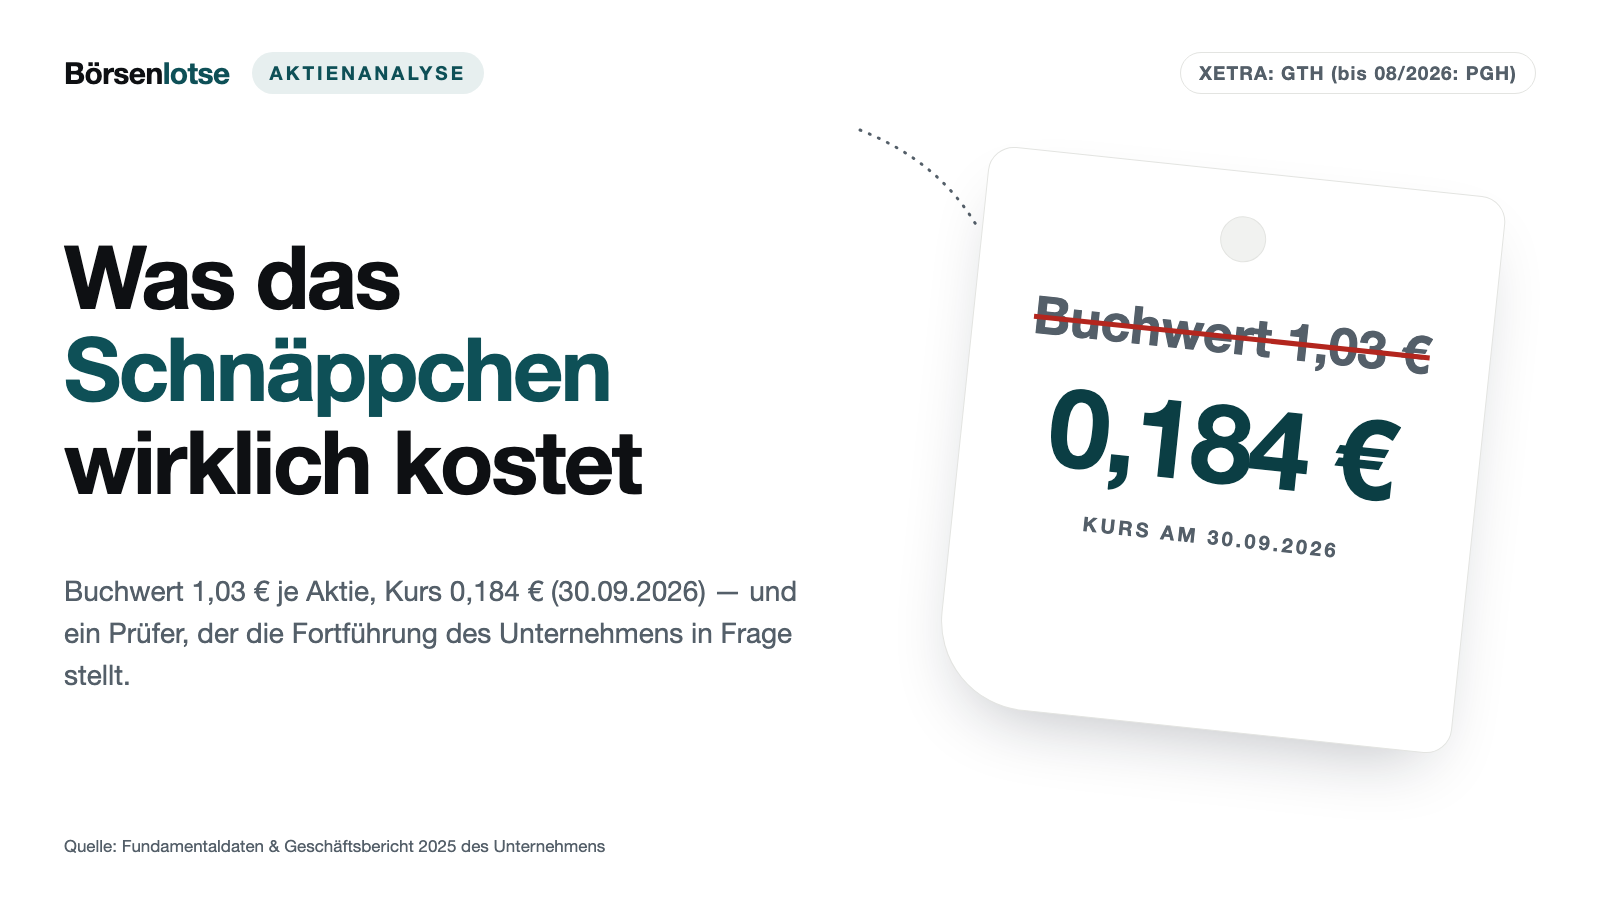
An der Börse gibt es solche Wühltische auch. Einer davon heißt seit dem 19. August 2026 German Tech Holding GmbH & Co. KGaA (Xetra: GTH, bis August 2026 PGH). Laut ihrem Geschäftsbericht 2025 steht hinter jeder ausstehenden Aktie ein Eigenkapital von 1,03 Euro. Am 30. September 2026 kostete die Aktie auf Xetra 0,184 Euro — weniger als ein Fünftel davon. Das Unternehmen selbst rechnet sogar vor, allein seine Forderungen gegen einen früheren Großaktionär seien 54 Cent je Aktie wert. Machen wir einen Deal: Bevor du über einen Kauf nachdenkst, drehen wir das Hemd gemeinsam um und suchen den Fleck. Grundlage sind ausschließlich die Berichte, die das Unternehmen selbst veröffentlicht hat — vor allem der testierte Geschäftsbericht 2025 vom 30. Juni 2026.
Ein Hinweis vorweg, weil er die ganze Beleglage prägt: Von der German Tech Holding gibt es keinen Bericht an die US-Börsenaufsicht SEC. Die Aktie notiert im Scale-Segment der Frankfurter Wertpapierbörse, einem Segment des Freiverkehrs für kleinere Unternehmen. Der Konzernabschluss wurde laut Bericht des Aufsichtsrats „ohne Bestehen einer gesetzlichen Prüfungspflicht“ von einem Wirtschaftsprüfer geprüft; Halbjahresberichte sind ungeprüft. Unter jeder Zahl steht deshalb „Quelle: Fundamentaldaten & Geschäfts-/Halbjahresberichte des Unternehmens“. Der Halbjahresbericht 2026 ist laut Finanzkalender für Oktober 2026 angekündigt und lag bei Redaktionsschluss am 1. Oktober 2026 noch nicht vor.
Was die German Tech Holding eigentlich macht
Die German Tech Holding ist eine Beteiligungsgesellschaft: Sie stellt selbst nichts her und verkauft kaum etwas, sondern hält Anteile an jungen Unternehmen und hofft, diese später teurer zu verkaufen. Ein Alltagsbild: Sie ist weniger ein Laden als ein Sammler, dessen Vermögen in einer Vitrine steht — wertvoll ist es erst, wenn jemand dafür bezahlt.
Die Firma hat in wenigen Jahren mehrfach ihr Gesicht gewechselt. Unter dem Namen German Startups Group war sie seit der Erstnotiz am 11. November 2015 ein aktiver Wagniskapitalgeber; nach eigener Darstellung war sie unter anderem an Delivery Hero, Chrono24, MisterSpex und Scalable Capital beteiligt. Als SGT German Private Equity brachte sie ab 2021 gemeinsam mit der SGT Capital LLC das Geschäft eines Private-Equity-Fondsverwalters ein; dafür erhielt die SGT Capital LLC Aktien und wurde Mehrheitsaktionärin. Das Geschäft kippte 2023 in die Verlustzone, im Februar 2024 wurde es eingestellt. Als The Payments Group Holding wollte das Unternehmen ab August 2024 Zahlungsdienstleister kaufen — und trat im März 2026 von diesem Kauf wieder zurück. Seit der Hauptversammlung vom 19. August 2026 heißt es German Tech Holding und will wieder in junge Unternehmen investieren, mit Schwerpunkt künstliche Intelligenz und Biotechnologie.
Zum 31. Dezember 2025 hielt der Konzern zehn aktive Minderheitsbeteiligungen; die beiden Fokusbeteiligungen machten laut Geschäftsbericht 72 Prozent ihres Werts aus. Die größte ist AuctionTech (Anteil rund 36 Prozent), ein Berliner Softwareanbieter für digitale Bieterverfahren beim Immobilienverkauf, der mit dem Maklernetz RE/MAX zusammenarbeitet. Die zweite ist Softmax AI (32 Prozent seit 2026), ein sogenannter Company Builder, der KI-Anwendungen entwickelt und als eigene Firmen ausgründet. Über Softmax hält die Holding mittelbar 23 Prozent an Cognicare AI, die KI-Assistenzsysteme für Pflegeheime anbietet. Im August 2026 nannten beide Beteiligungen erstmals Finanzziele: AuctionTech erwartet bis 2030 „Umsätze von mehreren Millionen Euro“, Cognicare will bis Ende 2029 einen Jahresumsatz-Takt von 5 Millionen Euro erreichen. Das sind Ziele der Beteiligungen selbst, keine geprüften Zahlen.
Wichtig für alles Folgende ist die Rechtsform. Eine KGaA hat zwei Arten von Gesellschaftern: die Aktionäre, die das Geld geben, und eine persönlich haftende Gesellschafterin, die die Geschäfte führt. Hier ist das die frühere The Payments Group Management GmbH, heute German Tech Management GmbH; ihr Geschäftsführer ist Gründer Christoph Gerlinger. Wie eine solche Konstruktion bei einem viel größeren Unternehmen funktioniert, haben wir in unserer TKMS-Analyse erklärt.
Die Firmengeschichte für Anleger
-
2015
Erstnotiz als German Startups Group
Am 11. November 2015 kommt der Wagniskapitalgeber an die Frankfurter Börse — damals ein Weg, sich mit kleinen Beträgen an deutschen Start-ups zu beteiligen.
-
2021
SGT Capital wird Mehrheitsaktionärin
Für die Einbringung eines Private-Equity-Fondsverwalters erhält die SGT Capital LLC neue Aktien. Die bisherigen Aktionäre werden zur Minderheit, das Geschäftsmodell wechselt.
-
2023
Konzernverlust von 81,5 Millionen Euro
Das Private-Equity-Geschäft rutscht in die Verlustzone, 74,4 Mio. € außerplanmäßige Wertminderungen fallen an. Der Großteil des damaligen Buchwerts ist weg.
-
2024
Februar: SGT gibt 36,7 Millionen Aktien zurück
Trennung von der Großaktionärin. Die zurückgegebenen Aktien liegen seither als eigene Aktien im Bestand — eine Reserve, die den Streubesitz jederzeit verwässern kann.
-
2026
März: Rücktritt vom Kauf der Payments Group
Die 2024 vereinbarte Übernahme von Zahlungsdienstleistern platzt. Für Aktionäre entfällt die geplante Ausgabe vieler eigener Aktien, aber auch der Plan, ein operatives Geschäft zu bekommen.
-
2026
August: Umfirmierung in German Tech Holding
Die HV beschließt den neuen Namen sowie neues Genehmigtes und Bedingtes Kapital von je bis zu 23,15 Mio. Aktien — der dritte Neustart in fünf Jahren.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über eine Kennzahl. Die Aktie tauchte in der Liste der meistgesuchten Werte bei wallstreet-online auf — dort noch unter dem alten Namen The Payments Group Holding. Das ist ein Aufmerksamkeitssignal und kein Kaufargument. In unserem hauseigenen Aktien-Scanner taucht der Wert nicht auf; Nebenwerte aus dem Scale-Segment dieser Größe sind dort bisher nicht erfasst.
Die Neugier ist trotzdem verständlich. Im Spätsommer 2026 veröffentlichte das Unternehmen mehrere Pressemitteilungen mit großen Worten: KI-Ausgründungen, Finanzziele mit rund 50 Prozent Ebitda-Marge, gerichtliche Erfolge gegen den früheren Großaktionär und der Satz, der Wert von AuctionTech und von Cognicare AI könne jeweils „perspektivisch die derzeitige Marktkapitalisierung“ deutlich übersteigen. Genau das ist der Stoff, aus dem der Wühltisch-Reflex gemacht ist. Wie weit selbst gesetzte Unternehmensziele und daraus abgeleitete Kursziele von den berichteten Zahlen entfernt sein können, haben wir in unserer Analyse von The Platform Group durchgerechnet, einem anderen Wert aus dem Scale-Segment.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich für das Unternehmen spricht. Die Bilanz ist einfach gebaut: Zum 31. Dezember 2025 standen einer Bilanzsumme von 13,1 Millionen Euro ein Eigenkapital von 11,8 Millionen Euro gegenüber, eine Eigenkapitalquote von 90 Prozent. Bankkredite oder Anleihen gab es zum Stichtag keine; die Schulden von 1,35 Millionen Euro waren durchweg kurzfristige Verbindlichkeiten, Rückstellungen und sonstige Posten.
Auch der Verlust schrumpft. 2023 stand ein Konzernverlust von 81,5 Millionen Euro in den Büchern, fast ganz verursacht durch außerplanmäßige Wertminderungen von 74,4 Millionen Euro im Zuge des gescheiterten Private-Equity-Geschäfts. 2024 waren es noch 4,3 Millionen Euro Verlust, 2025 1,8 Millionen Euro — genau in der Spanne von 1 bis 2 Millionen Euro, die das Management vorhergesagt hatte. Das Beteiligungsgeschäft drehte 2025 sogar ins Plus: Wertzuwächse und Verkäufe brachten netto 521.000 Euro nach einem Minus von 1,87 Millionen Euro im Vorjahr. Im März 2025 verkaufte die Tochter German Startups Group VC eine Beteiligung laut Bericht zum Vierfachen der Anschaffungskosten. Für 2026 erwartet die Geschäftsführung einen Konzerngewinn von bis zu 1 Million Euro.
Nur: Ein Gewinn auf dem Papier und Geld auf dem Konto sind zwei verschiedene Dinge. Das zeigt die erste Grafik.
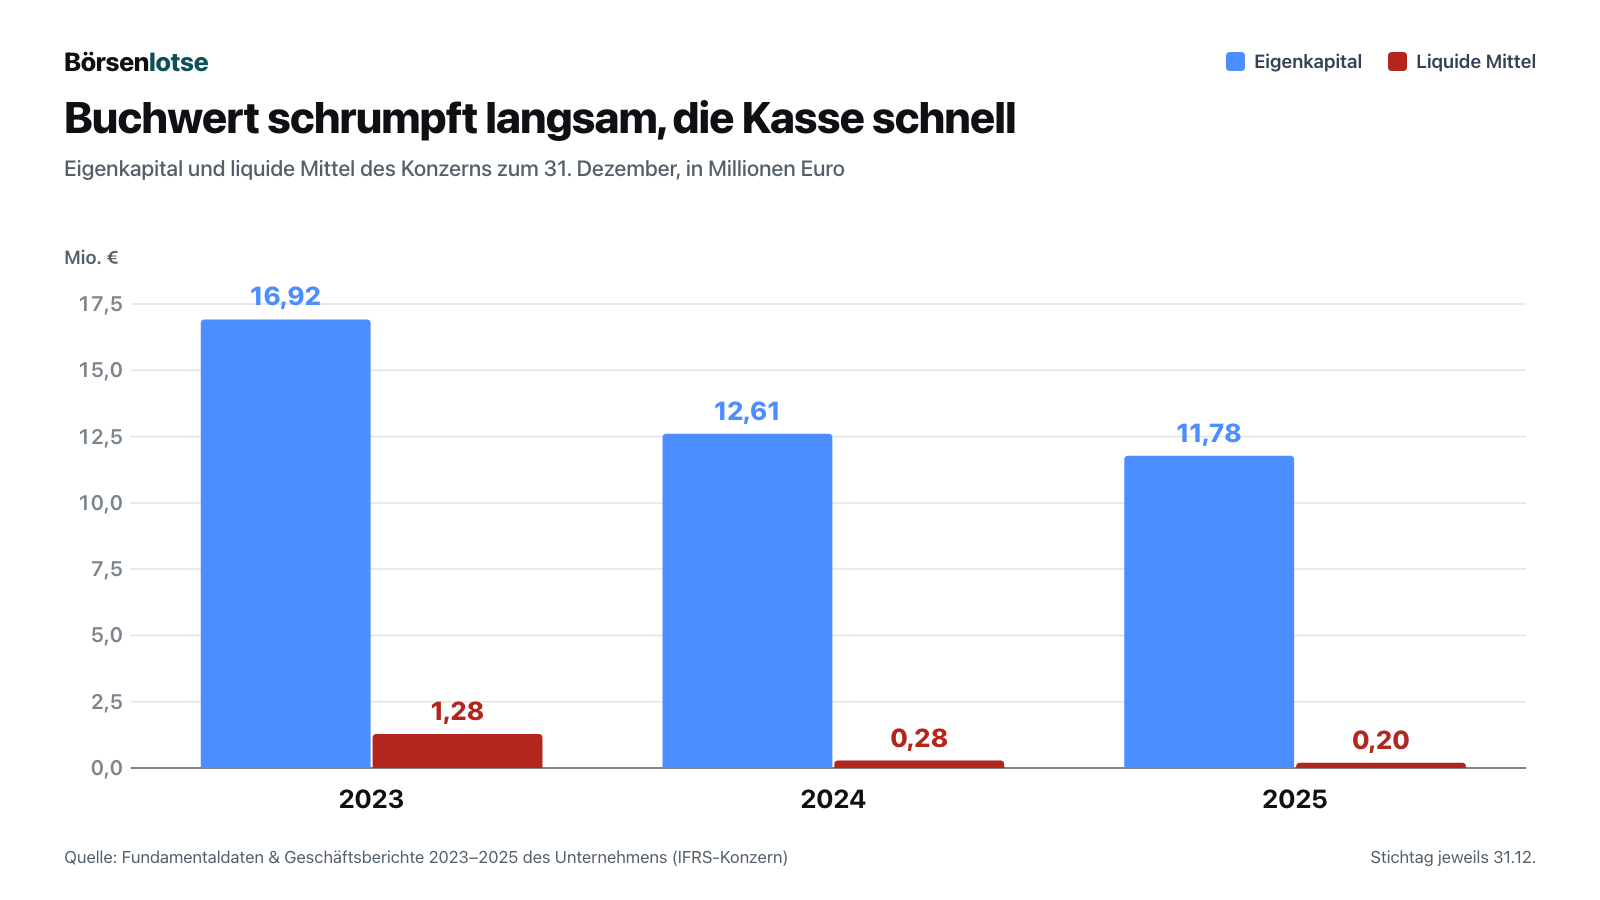
Der Grund: Das laufende Geschäft verbraucht seit Jahren Geld. Der Mittelabfluss aus laufender Geschäftstätigkeit lag 2023 bei 2,68 Millionen Euro, 2024 bei 4,38 Millionen und 2025 bei 2,41 Millionen Euro. Gedeckt wurde das 2025 durch den Verkauf einer Beteiligung (1,89 Millionen Euro) und den Verkauf eigener Aktien (1,0 Millionen Euro). Am Jahresende lagen noch 201.000 Euro auf den Konten. Merke dir diese Zahl — sie ist der Fleck auf dem Hemd.
Unbequeme Wahrheit Nr. 1: Der Abschlussprüfer sieht eine wesentliche Unsicherheit über die Fortführung
Wenn ein Wirtschaftsprüfer einen eigenen Absatz über die Fortführung eines Unternehmens schreibt, ist das ungefähr so, als würde der TÜV-Prüfer dir die Plakette geben und dabei sagen: „Fahren darfst du — aber schau dir die Bremsen an.“ Genau so einen Absatz enthält der Bestätigungsvermerk der Wedding & Cie. GmbH Wirtschaftsprüfungsgesellschaft zum Konzernabschluss 2025:
„Diese Gegebenheiten, zeigen, dass eine wesentlichen Unsicherheit besteht, die bedeutsame Zweifel an der Fähigkeit der Gesellschaft zur Fortführung der Unternehmenstätigkeit aufwerfen kann und die bestandsgefährdende Risiken im Sinne des § 322 Abs. 2 Satz 3 HGB darstellen.“
— The Payments Group Holding GmbH & Co. KGaA, Geschäftsbericht 2025, Bestätigungsvermerk des Abschlussprüfers, Seite 66 (Schreibfehler im Original)
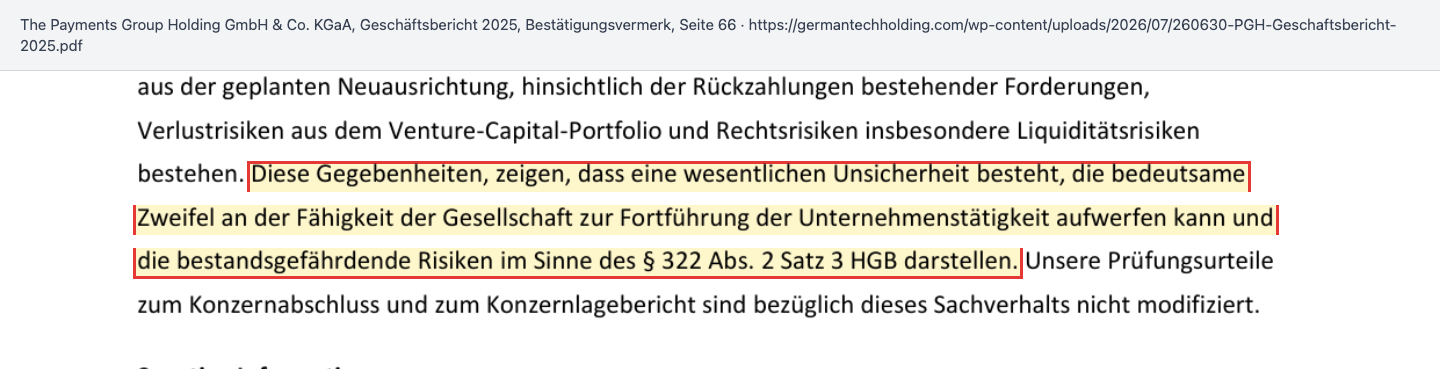
Der Prüfer hat sein Urteil nicht eingeschränkt; er hält den Abschluss also für ordnungsgemäß aufgestellt. Er weist aber ausdrücklich auf Liquiditätsrisiken, offene Forderungen, Verlustrisiken aus dem Beteiligungsportfolio und Rechtsrisiken hin. Die Geschäftsführung schreibt im Lagebericht selbst, diese Risiken stellten „bestandsgefährdende Risiken“ dar. Die Rechnung dahinter ist schlicht: Zu den 201.000 Euro Kasse zum Jahresende kamen im Februar 2026 noch 507.000 Euro aus einer Wandelanleihe hinzu, zusammen rund 708.000 Euro. Die Holding selbst rechnet für 2026 mit einem Verlust von „monatlich gut 100 TEUR“ — das gilt nur für die Muttergesellschaft, nicht für den Konzern, dessen laufendes Geschäft 2025 insgesamt 2,41 Millionen Euro an Mitteln verbrauchte. Ohne neue Zuflüsse hätte das Geld rechnerisch also nur bis etwa Ende Juli 2026 gereicht — und die kurzfristigen Schulden wären dabei noch nicht bezahlt. Diese Schulden beziffert die Liquiditätsplanung im Bericht auf rund 682.000 Euro (Seiten 45 und 63); die Bilanz weist zum Stichtag sogar 1,35 Millionen Euro aus, darunter 544.000 Euro Rückstellungen (Seite 17). Welche Posten die Planung abgrenzt, erklärt der Bericht nicht. Dazu kommen übrige kurzfristige Vermögenswerte von 2,44 Millionen Euro, überwiegend Forderungen; das ist Geld, das erst noch eingehen muss.
Die Geschäftsführung sieht das anders: Laut Lagebericht reichen die vorhandene Liquidität und die geplanten Einzahlungen, unter anderem aus Forderungen, nach ihrer Liquiditätsplanung aus, um die kurzfristigen Schulden und die laufenden Kosten zu decken (Seite 63). Mit dem Gesamterlös der Wandelanleihe sei die Finanzierung „vorerst nach derzeitiger Planung gesichert“ (Seite 25) — bezogen waren davon bis zur Berichtsvorlage allerdings erst 507.000 von bis zu 2,28 Millionen Euro. Diese Planung setzt also Zahlungseingänge voraus, die noch ausstehen.
Neue Zahlen zur Kasse, zu weiteren Anleihezeichnungen oder zu Zahlungseingängen nennen die Mitteilungen der Gesellschaft bis zum 16. September 2026 nicht; am 30. Juni 2026 hielt sie nach eigener Angabe „unverändert“ 34.901.800 eigene Aktien. Woher das Geld seit dem Jahreswechsel kam, zeigt erst der Halbjahresbericht. Das Geld für den laufenden Betrieb muss also von außen kommen: aus eingetriebenen Forderungen, aus Beteiligungsverkäufen oder aus dem Verkauf von Aktien. Merke: Ein Eigenkapital von 11,8 Millionen Euro bezahlt keine einzige Rechnung, solange es nicht in Geld verwandelt ist.
Unbequeme Wahrheit Nr. 2: Forderungen von rund der Hälfte des Buchwerts — gegen einen Ex-Großaktionär, mit dem sie vor Gericht streitet
Neben den Beteiligungen besteht das Vermögen vor allem aus einem Bündel von Forderungen. Laut Pressemitteilung vom 27. August 2026 hat die German Tech Holding Forderungen von rund 6,1 Millionen Euro gegen die SGT-Gruppe — also gegen genau den früheren Mehrheitsaktionär, von dem sie sich im Februar 2024 getrennt hat und mit dem sie seither streitet: 4,2 Millionen Euro Darlehen an die SGT Capital LLC, 0,5 Millionen Euro gegen die SGT Beteiligungsberatung und 1,4 Millionen Euro Auslagenerstattung gegen einen SGT-Fonds. Dieselbe Summe von 6,1 Millionen Euro nennt auch der Geschäftsbericht 2025 (Seite 64). Das ist rund die Hälfte des Eigenkapitals und fast das Dreifache des Börsenwerts: Je umlaufender Aktie sind das laut Gesellschaft 54 Cent — bei einem Kurs von 18,4 Cent am 30. September 2026. Der Haken steht im Lagebericht:
„Die SGT-Gruppe hat bezüglich allen drei vorstehend genannten Forderungen der PGH eine Aufrechnung mit den von ihr erhobenen Gegenforderungen (Clawbacks) behauptet.“
— The Payments Group Holding GmbH & Co. KGaA, Geschäftsbericht 2025, Konzernlagebericht, Chancen- und Risikobericht, Seite 64
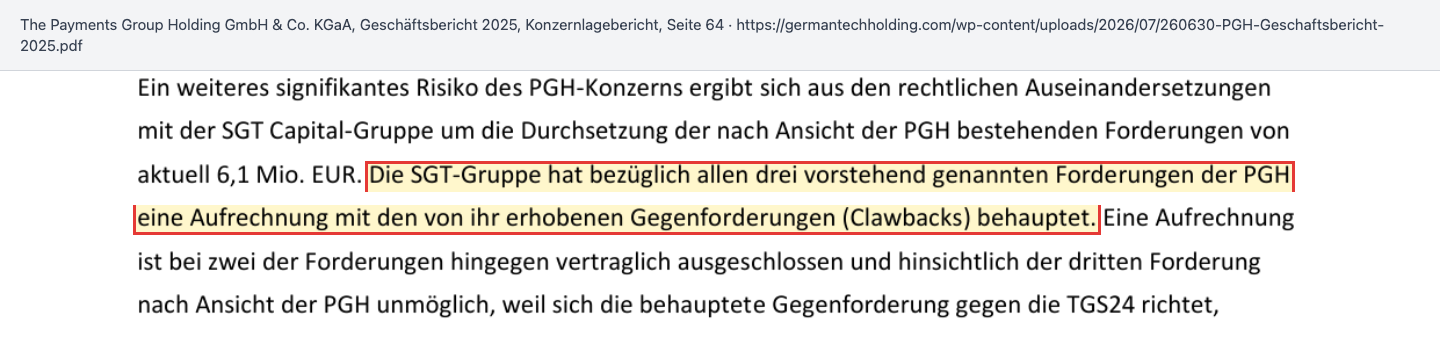
Die German Tech Holding hält diese Aufrechnung für vertraglich ausgeschlossen bzw. unmöglich. Nach eigenen Angaben hat sie sich in vier von fünf Eilverfahren durchgesetzt, in denen die SGT-Seite Äußerungen der Holding untersagen lassen wollte; zwei davon sind laut Mitteilung vom 11. September 2026 noch in der Berufung. Im fünften Verfahren hatte die SGT-Seite zunächst eine einstweilige Verfügung gegen eine Passage einer Pressemitteilung erwirkt; die Holding entfernte die Passage. Laut derselben Mitteilung nahm die SGT-Seite ihren Antrag am 10. September 2026 in der mündlichen Verhandlung vor dem Oberlandesgericht Frankfurt am Main ganz zurück, die Verfügung ist damit wirkungslos; die Holding sieht auch dieses Verfahren im für sie wesentlichen Punkt als gewonnen an. Über die Forderungen selbst ist mit diesen Verfahren nichts entschieden. Um das Geld wird aber ebenfalls gestritten: Einen Teilbetrag von 0,5 Millionen Euro der Auslagenerstattung hat die Gesellschaft laut Mitteilung vom 27. August 2026 beim Liquidator des Luxemburger Vehikels des SGT-Fonds klageweise geltend gemacht; ein Ergebnis hat sie bis zum 16. September 2026 nicht gemeldet.
Zur Wahrheit gehört aber auch, was sie selbst über ihren Schuldner schreibt: Die SGT-Gruppe wäre „wohl derzeit gar nicht in der Lage“, ihre fälligen Zahlungen vollständig zu leisten; ihre Zahlungsfähigkeit hänge nach Einschätzung der Gesellschaft „anscheinend überwiegend“ vom Verkauf ihrer Beteiligung am Sicherheitssoftware-Hersteller Utimaco ab. Laut Geschäftsbericht sind die Forderungen fällig; nur ein Teilbetrag des Darlehens von 2,9 Millionen Euro einschließlich Zinsen wird erst spätestens am 31. Dezember 2027 fällig. Knapp die Hälfte der 6,1 Millionen Euro ist nach Ansicht der Gesellschaft seit geraumer Zeit überfällig. Trotzdem hat sich die Holding grundsätzlich bereit erklärt, die Laufzeit eines Teils des Darlehens um knapp anderthalb Jahre zu verlängern. Im März 2026 begonnene Vergleichsgespräche hat sie laut Mitteilung vom 11. September 2026 „bis auf weiteres eingestellt“. Erwartet werden trotzdem 0,5 bis 1 Million Euro Zahlungseingang noch 2026 und der Rest bis zum Frühsommer 2029. Im Alltagsbild: Du hast einem Bekannten Geld geliehen, ihr liegt im Streit, um einen Teil des Geldes klagst du bereits, entschieden ist darüber noch nichts, und du vermutest, dass er erst zahlen kann, wenn er sein Haus verkauft hat. Das Geld ist nicht weg — aber du würdest es auch nicht als Bargeld zählen.
Unbequeme Wahrheit Nr. 3: Im Keller liegen dreimal so viele Aktien wie im Umlauf
Von den 46.301.800 Aktien der Gesellschaft sind nur 11.400.000 im Umlauf. Die übrigen 34.901.800 hält das Unternehmen selbst — der Rest jener 36,7 Millionen Aktien, die ihm die SGT Capital LLC im Februar 2024 unentgeltlich zurückgegeben hat. Eigene Aktien sind wie Kuchenstücke, die in der Küche zurückbehalten wurden: Solange sie dort bleiben, teilen sich die Gäste den Kuchen auf dem Tisch. Werden sie aufgetragen, wird jedes Stück auf dem Tisch kleiner. Der Geschäftsbericht beschreibt sehr offen, wofür diese Reserve gedacht ist:
„Allerdings hat die Gesellschaft auch jederzeit die Möglichkeit, zur Verbesserung ihrer Liquidität von ihr gehaltene eigene Aktien zu einem Kurs zu platzieren, bei dem sich Käufer dafür finden und / oder weitere Stücke ihrer im Februar ausgegebenen Pflichtwandelanleihe zu platzieren.“
— The Payments Group Holding GmbH & Co. KGaA, Geschäftsbericht 2025, Konzernanhang, Liquiditäts- und Finanzierungsrisiko, Seite 45
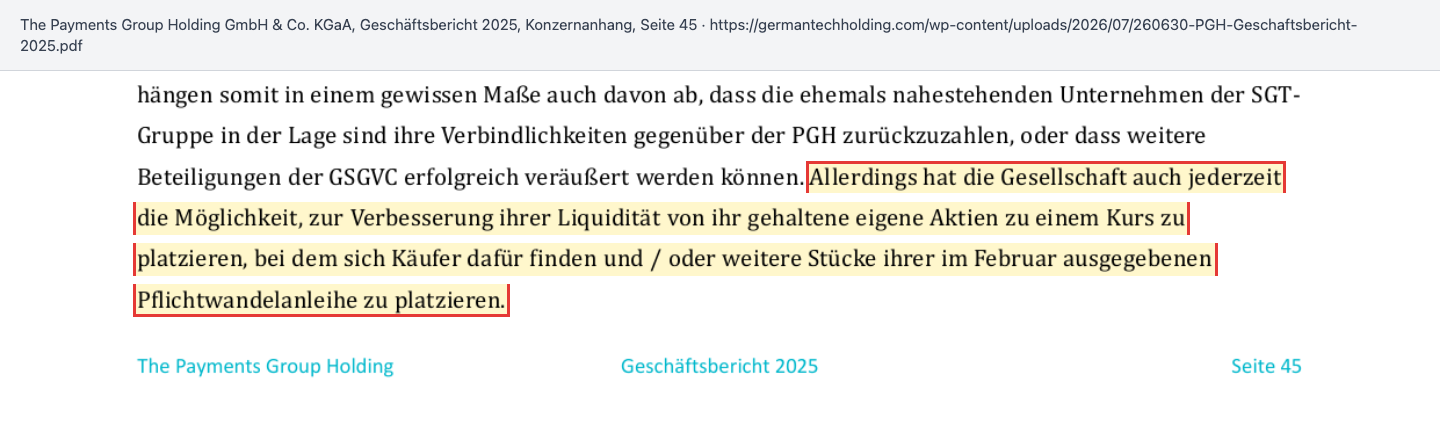
Das ist keine Theorie. Im Juli 2025 verkaufte die Gesellschaft 1.813.000 eigene Aktien zu je 0,55 Euro an einen Investor — gut zwei Fünftel des Buchwerts von 1,32 Euro je Aktie Ende 2024; die Differenz von 815.850 Euro zum rechnerischen Wert von 1 Euro je Aktie wurde mit der Kapitalrücklage verrechnet. Im Januar 2026 folgte eine Pflichtwandelanleihe 2026/29 mit 10 Prozent Zins. Ihre Bedingungen legen fest, dass sie am 1. Februar 2029 zu 0,20 Euro je Aktie in Aktien aus dem Bestand eigener Aktien gewandelt werden kann (§ 6 und § 9 der Anleihebedingungen). Das „Pflicht“ im Namen bindet nur die Anleger: Ob gewandelt wird, entscheidet die Gesellschaft am Fälligkeitstag; wandelt sie nicht, zahlt sie den Nennbetrag in bar zurück (§ 3.2). Bezogen wurden bis Februar 2026 Anleihen über 507.000 Euro; das entspricht 2.535.000 Aktien, gut einem Fünftel der heute umlaufenden. Würde das volle Volumen von 2,28 Millionen Euro platziert, wären es 11,4 Millionen Aktien — so viele, wie heute überhaupt im Umlauf sind. Und die Hauptversammlung vom 19. August 2026 hat auf Antrag der Gerlinger & Partner GmbH, deren geschäftsführender Gesellschafter Christoph Gerlinger ist, und der GG Beteiligungen UG zusätzlich ein Genehmigtes und ein Bedingtes Kapital von jeweils bis zu 23.150.900 neuen Aktien geschaffen. Ein Gedankenspiel zeigt die Größenordnung: Würden alle 34,9 Millionen eigenen Aktien zu 0,20 Euro platziert, flössen rund 7,0 Millionen Euro zu. Das Eigenkapital je Aktie läge dann rechnerisch bei rund 0,41 Euro statt 1,03 Euro, weil es sich auf 46,3 Millionen statt 11,4 Millionen Aktien verteilt. Merke: Wer 11,4 Millionen Aktien teilt und 34,9 Millionen im Keller hat, sollte bei jedem Kurs fragen, wie viele Mitesser noch an den Tisch kommen.
Unbequeme Wahrheit Nr. 4: Die Führungsvergütung 2025 entsprach rund der Hälfte des Börsenwerts vom 30. September 2026
Eine Holding ohne eigenes Geschäft hat einen großen Kostenblock: ihre eigene Führung. Bei der German Tech Holding fließt diese Vergütung an die persönlich haftende Gesellschafterin, deren Geschäftsführer Christoph Gerlinger ist. Der Konzernanhang beziffert sie für 2025:
„Die im Geschäftsjahr angefallene Geschäftsführungs- und Haftungsübernahmevergütung beläuft sich abweichend von dem oben genannten Betrag auf 1.070 TEUR, davon 193 TEUR aus dem Eintritt der auflösenden Bedingung eines Vergütungsverzichts der Komplementärin aus dem Jahr 2024 in 2025.“
— The Payments Group Holding GmbH & Co. KGaA, Geschäftsbericht 2025, Konzernanhang, Beziehungen zu nahestehenden Unternehmen und Personen, Seite 51
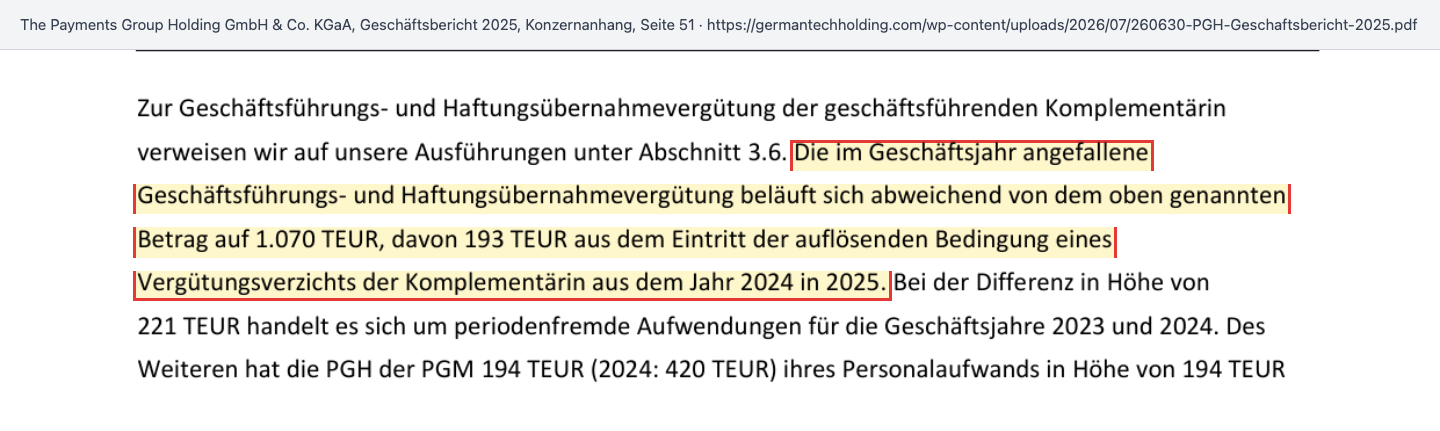
Zur Einordnung: 1,07 Millionen Euro sind gut ein Drittel der gesamten sonstigen betrieblichen Aufwendungen von 2,87 Millionen Euro — und rund die Hälfte des Börsenwerts von etwa 2,1 Millionen Euro am 30. September 2026. Darin stecken eine feste Vergütung von 603.000 Euro, eine variable Erstattung von Aufwendungen über 273.000 Euro und 193.000 Euro aus einem 2024 zugesagten Verzicht, dessen auflösende Bedingung 2025 eintrat. In der Übersicht der Geschäfte mit nahestehenden Personen stehen sogar 1,29 Millionen Euro; die Differenz von 221.000 Euro sind laut Anhang periodenfremde Aufwendungen für 2023 und 2024. Umgekehrt hat die Gesellschaft der Komplementärin laut Anhang 194.000 Euro eigenen Personalaufwand weiterbelastet, den sie also nicht selbst trug. Hinzu kommt ein Anspruch auf 25 Prozent eines künftigen handelsrechtlichen Gewinns nach Verrechnung mit Verlustvorträgen; wegen der aufgelaufenen Verluste stand der Komplementärin 2025 nichts zu. Zum Ausgleich: Gerlinger, seine Familie und ihre Gesellschaften halten laut Investor-Relations-Seite 7,1 Prozent der umlaufenden Aktien — er sitzt also mit im Boot. Aber das Verhältnis bleibt bemerkenswert — selbst ohne die 273.000 Euro Auslagenerstattung lägen die festen und nachgeholten Bezüge noch bei rund 800.000 Euro.
Unbequeme Wahrheit Nr. 5: Der Geschäftsbericht widerspricht sich selbst
Bei einem Unternehmen, dessen Wert auf Bewertungen und Forderungen beruht, zählt Sorgfalt im Detail. Der Geschäftsbericht 2025 zeigt hier Lücken. Wann ist die Gesellschaft vom Kauf der The Payments Group zurückgetreten? Laut Vorwort des Managements „am 27. Februar 2026“, laut Bericht des Aufsichtsrats „am 27. März 2026“ (der Konzernanhang nennt „zum 30. März 2026“, was das Datum des Wirksamwerdens sein kann). Wie hoch war der Umsatz? Die Gesamtergebnisrechnung weist Umsatzerlöse von 201.690,56 Euro aus — der Anhang schreibt dagegen:
„Im Geschäftsjahr wurden keine Umsatzerlöse realisiert.“
— The Payments Group Holding GmbH & Co. KGaA, Geschäftsbericht 2025, Konzernanhang 1.6.11, Seite 36
Und das Vorwort nennt einen Verlust von „0,16 Cent pro Aktie“ — gemeint sind offenbar 0,16 Euro je ausstehender Aktie; die Gesamtergebnisrechnung weist auf Basis der durchschnittlichen Aktienzahl minus 0,18 Euro aus. Keiner dieser Widersprüche ändert die Bilanzsumme. Aber sie zeigen, dass der Bericht an mehreren Stellen nicht sauber abgestimmt ist — und genau dieser Bericht ist die Grundlage für die Bewertung von Beteiligungen, deren Wert niemand an einer Börse ablesen kann.
Was die Aktie kostet
Bei 0,184 Euro (Xetra-Schluss am 30. September 2026) und 11.400.000 umlaufenden Aktien ergibt sich ein Börsenwert von rund 2,1 Millionen Euro. Das Unternehmen selbst nannte am 6. August 2026 „weniger als 3 Mio. Euro“. Die Gegenüberstellung mit der Bilanz zeigt, wie groß der Abschlag ist:
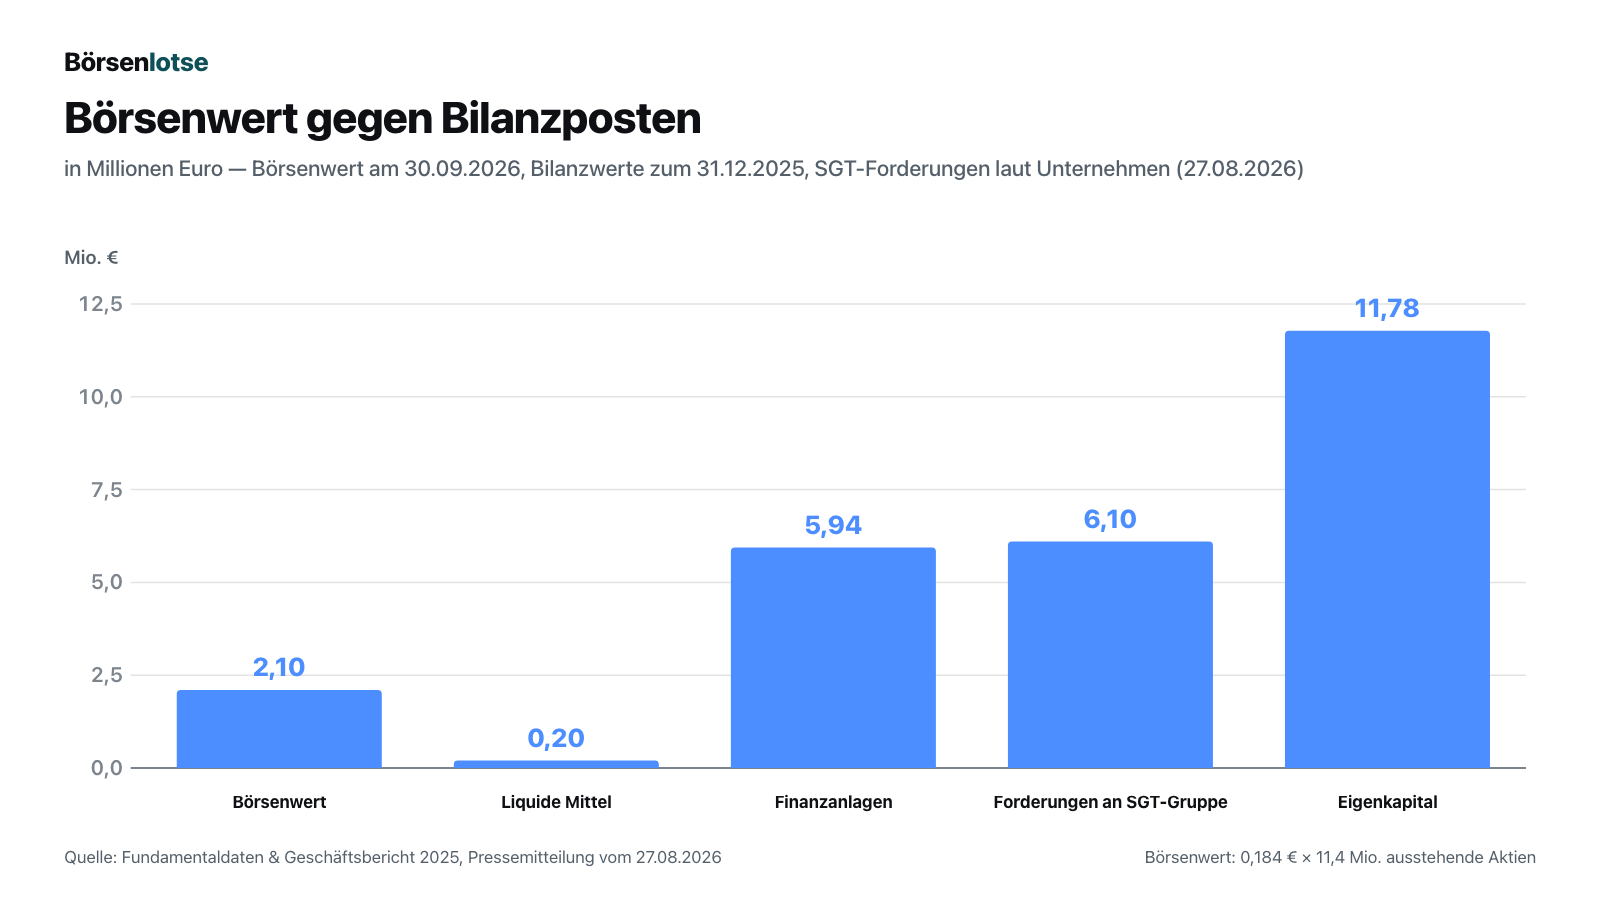
- Gemessen am Buchwert: 0,184 Euro gegen 1,03 Euro Eigenkapital je umlaufender Aktie — ein Kurs-Buchwert-Verhältnis von rund 0,18. Die Börse bewertet die Aktie also mit knapp einem Fünftel des bilanziellen Eigenkapitals.
- Gemessen an der Firmenrechnung: Das Management schätzt den inneren Wert einschließlich nicht bilanzierter Werte auf „mehr als 1,50 Euro“ je Aktie. Das ist eine eigene Einschätzung, keine geprüfte Zahl.
- Gemessen am Gewinn: Ein Kurs-Gewinn-Verhältnis gibt es nicht — 2025 stand ein Verlust von 0,18 Euro je Aktie. Die Prognose von „bis zu 1 Mio. EUR“ Gewinn für 2026 setzt voraus, dass das Beteiligungsportfolio ein positives Ergebnis von 2,0 Millionen Euro nach Steuern liefert (Seite 64).
Einzige Analyse-Abdeckung laut Investor-Relations-Seite ist mwb research: Kaufempfehlung, Kursziel 1,03 Euro (gesenkt am 2. Juli 2026 von zuvor 1,24 Euro, bestätigt am 10. August 2026); im November 2024 lag das Kursziel noch bei 3,00 Euro. Das ist eine Fremdeinschätzung, keine Empfehlung von Börsenlotse. Gehandelt wird die Aktie sehr dünn: Am Morgen des 1. Oktober 2026 lagen im Xetra-Orderbuch 0,161 Euro Geld- und 0,226 Euro Briefkurs auseinander — der Briefkurs lag rund 40 Prozent über dem Geldkurs. Wer kauft und gleich wieder verkaufen müsste, verliert schon an dieser Lücke viel Geld.
Chancen und Risiken auf einen Blick
Was für die German Tech Holding spricht:
- Großer Abschlag auf Bilanzwerte. Kurs rund 0,18-fach des Eigenkapitals je Aktie (1,03 Euro zum 31.12.2025); Finanzanlagen allein 5,94 Millionen Euro gegen 2,1 Millionen Euro Börsenwert.
- Keine Bankschulden. Eigenkapitalquote 90 Prozent, keine Finanzierungsverbindlichkeiten zum Stichtag; wird die Wandelanleihe nach Wahl der Gesellschaft gewandelt, entfällt die Rückzahlung des Nennbetrags in bar (andernfalls ist sie 2029 in bar zurückzuzahlen); die 10 Prozent Zinsen sind aber jährlich am 1. Februar in bar fällig, erstmals 2027 (§ 2.1 der Anleihebedingungen) — auf die bisher platzierten 507.000 Euro rund 51.000 Euro im Jahr.
- Verlust schrumpft, Prognose positiv. Von minus 81,5 Millionen Euro (2023) über minus 4,3 Millionen (2024) auf minus 1,8 Millionen Euro (2025); für 2026 erwartet das Management bis zu 1 Million Euro Gewinn.
- Forderungen mit Sicherheiten. Das 4,2-Millionen-Euro-Darlehen an die SGT Capital LLC ist laut Unternehmen über Auszahlungsansprüche aus einem SGT-Fonds besichert.
- Mögliche Werthebel. Ein Verkauf von AuctionTech, Fortschritte bei Cognicare AI oder ein Vergleich mit der SGT-Gruppe würden bei 2,1 Millionen Euro Börsenwert stark ins Gewicht fallen. Namentlich weist der Geschäftsbericht keine Einzelwerte aus; die größte Beteiligung steht ohne Namensnennung mit 3,91 Millionen Euro in den Büchern (Seite 40); zusammen stehen AuctionTech und Softmax AI für 72 Prozent des Werts der zehn aktiven Beteiligungen.
Was dagegen spricht:
- Bestandsgefahr. Der Abschlussprüfer sieht eine wesentliche Unsicherheit über die Fortführung; 201.000 Euro Kasse zum 31.12.2025 bei 2,41 Millionen Euro Mittelabfluss aus dem laufenden Geschäft 2025.
- Umstrittene Forderungen. 6,1 Millionen Euro gegen einen Gegner im Rechtsstreit, dessen Zahlungsfähigkeit nach Einschätzung des Unternehmens anscheinend vom Verkauf einer einzigen Beteiligung abhängt; Vergleichsgespräche laut Mitteilung vom 11.09.2026 bis auf Weiteres eingestellt.
- Verwässerung. 34,9 Millionen eigene Aktien (dreimal so viele wie im Umlauf) können zu jedem erzielbaren Kurs verkauft werden; Wandlungspreis der Pflichtwandelanleihe 0,20 Euro; neues Genehmigtes und Bedingtes Kapital von je bis zu 23,15 Millionen Aktien.
- Hohe Führungskosten. 1,07 Millionen Euro Vergütung der Komplementärin 2025, gut ein Drittel der sonstigen betrieblichen Aufwendungen.
- Dünner, schwer handelbarer Markt. Konzernabschluss laut Aufsichtsrat ohne gesetzliche Prüfungspflicht geprüft, ungeprüfte Halbjahresberichte, Briefkurs am 1. Oktober 2026 rund 40 Prozent über dem Geldkurs.
Ein menschliches Fazit
Zurück zum Wühltisch. Das rote Schild ist echt: Die Aktie kostet ein Fünftel ihres Buchwerts, und das Unternehmen hat Beteiligungen und Forderungen, die mehr wert sein könnten als die ganze Firma an der Börse. Das ist kein Märchen.
Wir haben das Hemd aber umgedreht und den Fleck gefunden. Auf den Konten lagen Ende 2025 gerade 201.000 Euro, der Prüfer vermerkt eine wesentliche Unsicherheit über die Fortführung, Forderungen von rund der Hälfte des Buchwerts richten sich gegen einen Schuldner, der eine Aufrechnung mit Gegenforderungen geltend macht, im Keller liegen 34,9 Millionen Aktien, die jederzeit auf den Tisch kommen können, und die Vergütung der eigenen Geschäftsführung für 2025 entspricht rund der Hälfte dessen, was die Börse am 30. September 2026 für das ganze Unternehmen bezahlte. Wir halten den Abschlag nicht für ein Versehen des Marktes, sondern für eine naheliegende Antwort auf genau diese Flecken.
Die ehrliche Frage an dich lautet deshalb nicht „Ist das billig?“, sondern: Glaubst du, dass Forderungen und Beteiligungen schneller zu Geld werden, als die Holding Geld verbraucht — und dass bis dahin nicht so viele neue Aktien auf den Markt kommen, dass dein Anteil am Rabatt verschwindet? Der erste Prüfstein ist der Halbjahresbericht 2026 im Oktober: Er muss zeigen, woher das Geld seit dem Sommer kam, wenn die Kasse rechnerisch nur bis etwa Ende Juli reichte. Der zweite ist der angekündigte Zahlungseingang aus dem SGT-Streit. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- The Payments Group Holding GmbH & Co. KGaA, Geschäftsbericht 2025 — veröffentlicht am 30. Juni 2026: IFRS-Konzernabschluss, Anhang, Lagebericht, Bestätigungsvermerk (Seite 66), Chancen- und Risikobericht (Seite 64), Liquiditätsrisiko (Seite 45), Vergütung der Komplementärin (Seiten 48 und 51), Umsatzerlöse (Seite 36)
- Geschäftsbericht 2024 — Vergleichswerte 2023, Rückgabe von 36,7 Millionen Aktien durch die SGT Capital LLC im Februar 2024
- Geschäftsbericht 2023 — Konzernverlust 81,5 Millionen Euro einschließlich außerplanmäßiger Wertminderungen von 74,4 Millionen Euro
- Anleihebedingungen der Pflichtwandelanleihe 2026/29 und Bezugsangebot vom 12. Januar 2026 — Wandlungspreis 0,20 Euro, Lieferung aus eigenen Aktien
- Ergänzungsverlangen zur Hauptversammlung (24. Juli 2026) und Abstimmungsergebnisse der Hauptversammlung vom 19. August 2026
- Pressemitteilungen auf germantechholding.com vom 27. März, 27. Mai, 30. Juni, 31. Juli, 6. August, 7. August, 27. August, 11. September und 16. September 2026; Investor-Relations-Seite „Aktie“ (Aktionärsstruktur, Research) und Unternehmenskurzporträt (September 2026)
- Kurs- und Börsenwertangaben: Fundamentaldaten und Xetra-Kurs vom 30. September 2026 (0,184 Euro). Aufhänger: Liste der meistgesuchten Werte bei wallstreet-online (keine Datenquelle für Unternehmenszahlen)
Hinweis: Dieser Beitrag ist journalistische Einordnung und ausdrücklich keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine Empfehlung. Aktien können ihren Wert vollständig verlieren; ein Totalverlust ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalberichten und sind mit ihrem jeweiligen Stichtag genannt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 12,2 | 14,2 | -0,3 | -0,7 | 0,7 |
| Betriebsergebnis (EBIT) | 15,9 | 13,7 | -82,5 | -4,6 | -2,1 |
| Nettogewinn | 14,1 | 6,9 | -81,5 | -4,3 | -1,8 |
| Nettomarge | 115,8 % | 48,4 % | 31.419,3 % | 621,6 % | -247,8 % |
| Gewinn je Aktie | 0,42 € | 0,16 € | -1,76 € | -0,28 € | -0,18 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanzwerte und Abschlag positiv
- Eigenkapital 11,78 Mio. € (1,03 € je umlaufender Aktie) und Finanzanlagen 5,94 Mio. € zum 31.12.2025 gegenüber rund 2,1 Mio. € Börsenwert am 30.09.2026; keine Bankschulden.
- Liquidität und Fortführung negativ
- 201.000 € liquide Mittel zum 31.12.2025 bei 2,41 Mio. € Mittelabfluss aus dem laufenden Geschäft 2025; der Abschlussprüfer vermerkt eine wesentliche Unsicherheit über die Fortführung, das Management spricht von bestandsgefährdenden Risiken.
- Forderungen gegen die SGT-Gruppe negativ
- Rund 6,1 Mio. € gegen die frühere Großaktionärin, die eine Aufrechnung behauptet; Zahlungsfähigkeit laut Einschätzung des Unternehmens anscheinend überwiegend vom Utimaco-Verkauf abhängig, Vergleichsgespräche laut Mitteilung vom 11.09.2026 bis auf Weiteres eingestellt.
- Verwässerung negativ
- 34,9 Mio. eigene Aktien gegenüber 11,4 Mio. umlaufenden, Verkauf laut Geschäftsbericht zu jedem erzielbaren Kurs möglich; Pflichtwandelanleihe zu 0,20 € je Aktie; neues Genehmigtes und Bedingtes Kapital von je bis zu 23,15 Mio. Aktien (HV 19.08.2026).
- Kosten und Governance negativ
- Vergütung der Komplementärin 2025: 1,07 Mio. €, rund die Hälfte des Börsenwerts vom 30.09.2026; dazu 25 % Gewinnvorab; der Geschäftsbericht nennt zwei Rücktrittsdaten, widerspricht sich beim Umsatz und schreibt beim Verlust je Aktie „Cent“ statt Euro.
- Ergebnistrend und Beteiligungen neutral
- Konzernverlust von −81,5 Mio. € (2023) über −4,3 Mio. € (2024) auf −1,8 Mio. € (2025); Beteiligungsergebnis 2025 +0,52 Mio. €; Prognose 2026 bis zu 1 Mio. € Gewinn, abhängig von 2,0 Mio. € Ergebnis nach Steuern im Beteiligungsportfolio.
Die German Tech Holding hat Beteiligungen und Forderungen, die auf dem Papier ein Mehrfaches des Börsenwerts ausmachen, und keine Bankschulden. Die Berichte liefern aber auch mögliche Erklärungen dafür, dass der Markt nur ein Fünftel des Buchwerts bezahlt: 201.000 Euro Kasse, ein Prüfervermerk zur Fortführung, 6,1 Millionen Euro umstrittene Forderungen, 34,9 Millionen verkaufsbereite eigene Aktien und eine Führungsvergütung von 1,07 Millionen Euro im Jahr 2025. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier wegen eines belegten Substanzrisikos, nicht wegen des niedrigen Kurses: Der Abschlussprüfer vermerkt im Geschäftsbericht 2025 eine wesentliche Unsicherheit über die Fortführung, die Geschäftsführung selbst spricht von bestandsgefährdenden Risiken, und die liquiden Mittel von 201.000 Euro zum Jahresende reichen bei einem Mittelabfluss von 2,41 Millionen Euro im Jahr 2025 nicht annähernd für vier Quartale. Ob das Unternehmen weiterläuft, hängt an Zahlungen eines Schuldners, der eine Aufrechnung mit Gegenforderungen geltend macht, an Beteiligungsverkäufen oder am Verkauf eigener Aktien zu jedem erzielbaren Kurs. Der große Abschlag auf den Buchwert ist ein Preisargument und ändert an dieser Einstufung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger ist die Liste der meistgesuchten Werte bei wallstreet-online, in der die Aktie noch unter dem alten Namen The Payments Group Holding auftauchte — ein Aufmerksamkeitssignal, keine Datenquelle.
- Datenstand 1. Oktober 2026. Unternehmenszahlen aus dem Geschäftsbericht 2025 (30.06.2026) und den Vorjahresberichten; Pressemitteilungen bis 16.09.2026 durchgesehen. Der Halbjahresbericht 2026 ist für Oktober 2026 angekündigt und noch nicht ausgewertet.
- Technisch ist diese Analyse noch unter dem alten Börsenkürzel PGH.DE verknüpft (Kurs- und Datenanbindung); seit der Umfirmierung am 19.08.2026 handelt Xetra die Aktie unter GTH. ISIN DE000A1MMEV4 und WKN A1MMEV sind unverändert.
- Die German Tech Holding ist kein SEC-Filer und notiert im Freiverkehr (Scale); Halbjahresberichte sind ungeprüft, der Konzernabschluss wurde freiwillig geprüft.
- Angaben zu Forderungen, Rechtsstreitigkeiten und Finanzzielen der Beteiligungen stammen aus Mitteilungen der Gesellschaft und geben deren Sicht wieder; die Gegenseite (SGT-Gruppe) hat sich in diesen Dokumenten nicht geäußert.
Aktien-Wächter
Diese Analyse ist Stand 1. Oktober 2026. Was sich seitdem bei PGH.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu The Payments Group Holding GmbH & Co KGaA (PGH.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ja. Die The Payments Group Holding GmbH & Co. KGaA hat sich auf der Hauptversammlung vom 19. August 2026 in German Tech Holding GmbH & Co. KGaA umbenannt; das Xetra-Kürzel wechselte von PGH zu GTH. ISIN (DE000A1MMEV4) und WKN (A1MMEV) blieben gleich. Frühere Namen waren SGT German Private Equity und German Startups Group.
Sie ist eine Beteiligungsgesellschaft mit Sitz in Frankfurt am Main. Zum 31. Dezember 2025 hielt sie zehn aktive Minderheitsbeteiligungen, vor allem rund 36 Prozent an AuctionTech (Software für digitale Immobilien-Bieterverfahren) und 32 Prozent am KI-Company-Builder Softmax AI, über den sie mittelbar 23 Prozent an Cognicare AI hält. Daneben hat sie Forderungen von rund 6,1 Millionen Euro gegen die SGT-Gruppe.
Am 30. September 2026 kostete die Aktie 0,184 Euro, das Eigenkapital lag zum 31. Dezember 2025 bei 1,03 Euro je Aktie. Aus dem Geschäftsbericht 2025 ergeben sich mögliche Gründe: nur 201.000 Euro liquide Mittel, ein Prüfervermerk zur Fortführung, umstrittene Forderungen von 6,1 Millionen Euro gegen die SGT-Gruppe und 34,9 Millionen eigene Aktien, die verkauft werden können.
Der Prüfer Wedding & Cie. hat den Konzernabschluss 2025 uneingeschränkt bestätigt, aber in einem eigenen Abschnitt auf eine wesentliche Unsicherheit hingewiesen, die bedeutsame Zweifel an der Fortführung der Unternehmenstätigkeit aufwerfen kann. Genannt werden Liquiditätsrisiken, offene Forderungen, Verlustrisiken aus dem Beteiligungsportfolio und Rechtsrisiken.
Das Risiko ist groß. Die Gesellschaft hält 34.901.800 eigene Aktien bei nur 11.400.000 umlaufenden und kann sie laut Geschäftsbericht zu einem Kurs platzieren, bei dem sich Käufer finden. Die Pflichtwandelanleihe 2026/29 kann am 1. Februar 2029 nach Wahl der Gesellschaft zu 0,20 Euro je Aktie in Aktien aus diesem Bestand gewandelt werden (§§ 6.1 und 9 der Anleihebedingungen); andernfalls wird sie in bar zurückgezahlt (§ 3.2). Die Hauptversammlung vom 19. August 2026 schuf zudem Genehmigtes und Bedingtes Kapital von je bis zu 23.150.900 Aktien.
Die Gesellschaft ist nur im Scale-Segment der Frankfurter Wertpapierbörse notiert und nicht bei der US-Börsenaufsicht SEC registriert. Maßgeblich sind der freiwillig geprüfte IFRS-Konzernabschluss, ungeprüfte Halbjahresberichte und die Mitteilungen auf germantechholding.com. Der Halbjahresbericht 2026 ist für Oktober 2026 angekündigt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.